
Thailand Data Center Infrastrukturmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
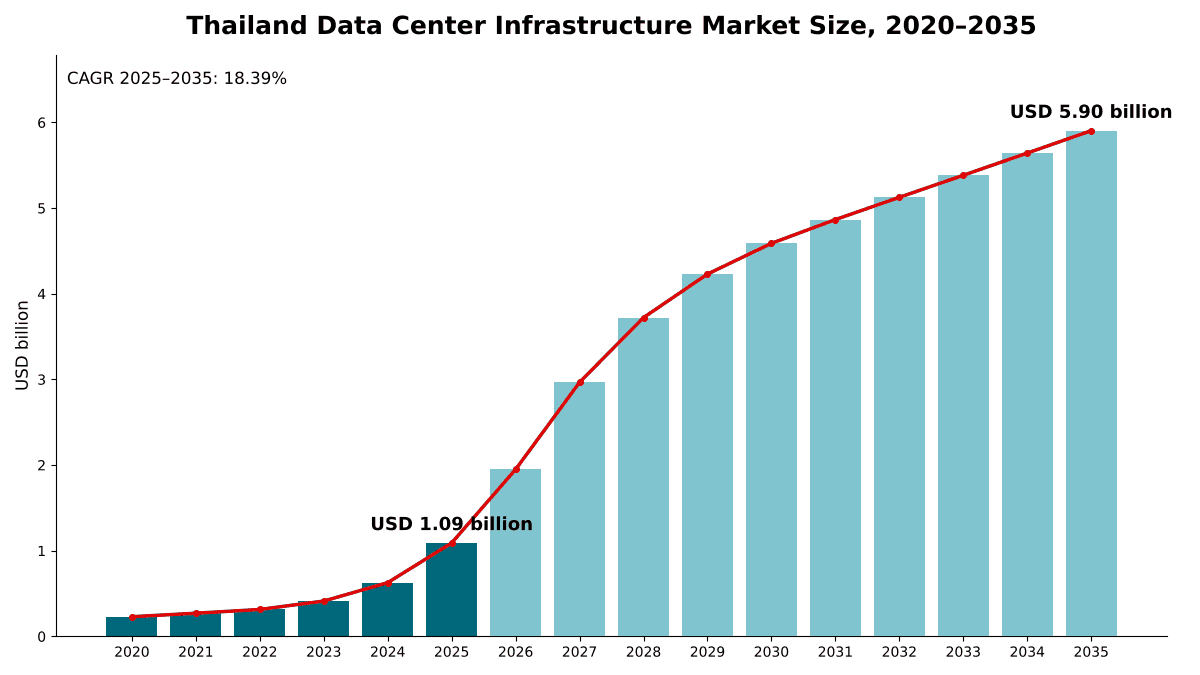
Thailand Data Center Infrastrukturmarkt: 2025 lag das Marktvolumen bei USD 1,090.0 Mio.; bis 2035 soll es bei einer CAGR von 18.39 % auf USD 5,900.0 Mio. steigen. Auf Bangkok Metropolitan Region entfallen 58.3% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 08Thailand Data Center Infrastrukturmarkt – Größe und Prognose
- 09Markt nach Infrastrukturtyp
- 10Markt nach Rechenzentrumstyp
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- Bangkok Metropolitan Region58.3%
- Eastern Economic Corridor32.7%
- Other Central and Eastern Provinces5.2%
- North, Northeast and South3.8%
Profilierte Unternehmen
- True IDC
- Digital Edge
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Stratus Technology
- Skyline Data Center and Cloud Services
- Amazon Web Services
- Microsoft
- Delta Electronics (Thailand)
- Vertiv
- Siemens
- B.Grimm Power
- AMATA
- WHA
Vollständige Analyse
Der Thailand Data Center Infrastrukturmarkt umfasst die elektrischen, mechanischen, baulichen, strukturellen und architektonischen Gewerke sowie die IT- und Netzwerkinfrastruktur (Racks, strukturierte Verkabelung, Netzwerkausrüstung und Überwachung), die in Rechenzentrumsgebäuden und -campussen in Thailand installiert werden; Server, Speicher und Grundstücke sind ausgeschlossen. DC Market Insights bewertet den Thailand Data Center Infrastrukturmarkt im Jahr 2025 mit USD 1,09 Mrd. und prognostiziert bis 2035 USD 5,90 Mrd., was einer CAGR von 18,39 % entspricht. Der Wert für 2025 wird aus dem Bau selbst abgeleitet: Rund 95 MW IT-Kapazität, die 2025 fertiggestellt wurden, und 170 MW, die 2026 fertiggestellt werden, ergeben bei etwa USD 6,37 Mio. Infrastruktur pro MW in konventionellen Hallen und USD 9,13 Mio. pro MW in KI-Hallen USD 1,01 Mrd. an Neubauausgaben, und Modernisierungen auf einem installierten Bestand von rund 352 MW kommen mit USD 79,20 Mio. hinzu. Mechanische Infrastruktur ist mit 19,25 % pro Jahr das am schnellsten wachsende Infrastruktursegment, weil KI-Hallen Flüssigkeits- und Hochdichtekühlung benötigen, und der Eastern Economic Corridor (EEC) ist mit 24,18 % pro Jahr die am schnellsten wachsende Region, weil die größten neuen Campusse auf Industriegebieten in Chonburi, Rayong und Chachoengsao entstehen.
Zusammenfassung
Die Größe des Thailand Data Center Infrastrukturmarkts wurde 2020 auf USD 229,74 Mio. geschätzt, erreichte 2025 USD 1,09 Mrd. und soll bis 2035 USD 5,90 Mrd. erreichen, bei einer CAGR von 18,39 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Thailand Data Center Infrastrukturmarkt, Größe 2025 | USD 1,09 Mrd. |
| Thailand Data Center Infrastrukturmarkt, CAGR | 18,39 % |
| Thailand Data Center Infrastrukturmarkt, Größe 2035 | USD 5,90 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 36,56 % pro Jahr, und allein 2025 legte er gegenüber 2024 um 73,9 % zu, als vom Thailand Board of Investment (BOI) geförderte Projekte in die Bauphase gingen. Das Wachstum ist 2026 und 2027 am stärksten, wenn 170 MW bzw. 300 MW fertiggestellt werden, und verlangsamt sich dann, während die Erneuerungsarbeiten bis 2035 auf USD 1,15 Mrd. pro Jahr anwachsen.
Die in Betrieb befindliche Kapazität lag 2024 landesweit bei rund 350 MW, während die angekündigte Pipeline etwa 2,5 GW IT-Last erreichte, rund das Siebenfache der betriebenen Kapazität. DC Market Insights geht nicht davon aus, dass die gesamte Pipeline gebaut wird: Das Modell stellt zwischen 2026 und 2030 rund 1.890 MW fertig und beziffert die kumulierten Infrastrukturausgaben über diese fünf Jahre auf USD 17,46 Mrd.
Marktumfang: Was umfasst der Thailand Data Center Infrastrukturmarkt?
Der Thailand Data Center Infrastrukturmarkt umfasst die physische Infrastruktur, die aus einem Grundstück und einem Netzanschluss eine betriebsbereite Datenhalle in Thailand macht, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 1,09 Mrd.
Enthalten. Elektrische Infrastruktur (Schaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Batterien, Generatoren und Stromverteilung), mechanische Infrastruktur (Kaltwassersätze, Lüftungsgeräte, Lüfterwände, Flüssigkeitskühlung und Rohrleitungen), bauliche, strukturelle und architektonische Gewerke (Fundamente, Tragwerk, Gebäudehülle, Brandschutz und physische Sicherheit) sowie IT- und Netzwerkinfrastruktur (Racks, Einhausungen, strukturierte Verkabelung, Netzwerkausrüstung und Systeme für das Data Center Infrastructure Management (DCIM)).
Ausgeschlossen. Server, Speichersysteme und Beschleuniger, Grundstückserwerb, netzseitige Investitionen der Versorger, Anlagen zur Erzeugung erneuerbarer Energie sowie Strom- und Betriebskosten.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Infrastrukturtyp, Rechenzentrumstyp, Liefermodell und Tier schneiden jeweils dieselbe Gesamtsumme von USD 1,09 Mrd. neu auf. Die Aufteilung nach Liefermodell trennt Nachrüstungs- und Modernisierungsarbeiten an bestehenden Hallen, die 2025 USD 72,86 Mio. wert sind, von Neubauarbeiten.
Markttreiber: Was treibt den Thailand Data Center Infrastrukturmarkt an?
BOI-Investitionsanträge über 728 Mrd. THB im Jahr 2025 treiben den Thailand Data Center Infrastrukturmarkt an. Hyperscale-Cloud-Regionen verankern die größten Campusse, und KI-Hallen erhöhen die Infrastrukturausgaben pro MW auf rund USD 9,13 Mio.
BOI-Anträge über 728 Mrd. THB im Jahr 2025 speisen eine Pipeline, die das Siebenfache der Betriebskapazität beträgt
Das BOI erhielt 2025 Anträge für 36 Rechenzentrumsprojekte mit einem Gesamtinvestitionswert von mehr als USD 23,1 Mrd. (728 Mrd. THB) (Quelle: Pressemitteilung des Thailand Board of Investment). Allein im ersten Halbjahr 2025 zog das Rechenzentrumsgeschäft 521,2 Mrd. THB aus 28 Projekten an, als Teil von Rekord-Gesamtanträgen über 1,06 Bio. THB, 139 % mehr als im Vorjahreszeitraum. Im Mai und Juni 2025 genehmigte das Board sechs Rechenzentrumsprojekte im Wert von 115,4 Mrd. THB mit einer kombinierten IT-Last von rund 740 MW, von Stratus Technology (203 MW), Galaxy Peak Data Center (160 MW), Galaxy Data Center (150 MW), Digital Edge (96 MW), Bridge Data Centres (80 MW) und Vistas Technology (50 MW). DC Market Insights rechnet diese Pipeline in Fertigstellungen von 170 MW im Jahr 2026, 300 MW im Jahr 2027 und 520 MW im Jahr 2030 um, wodurch der installierte Bestand von rund 447 MW Ende 2025 auf rund 2.337 MW im Jahr 2030 steigt.
Hyperscale-Cloud-Regionen verankern die größten Campusse
Amazon Web Services (AWS) startete im Januar 2025 seine Region Asien-Pazifik (Thailand) mit drei Verfügbarkeitszonen und plant, mehr als USD 5 Mrd. im Land zu investieren (Quelle: Pressemitteilung von Amazon). Google kündigte eine Investition von USD 1 Mrd. in ein Rechenzentrum in einem Industriegebiet in Chon Buri und eine Cloud-Region in Bangkok an. Microsoft hat CP Group und True als Partner für seine thailändische Cloud-Region benannt, mit True Internet Data Center (IDC) als Rechenzentrumsbetreiber für eine auf bis zu 60 MW skalierbare Anlage. Hyperscale-Infrastruktur im Eigenbau ist 2025 ein Segment von USD 340,42 Mio., nach Schätzungen von DC Market Insights 31,2 % des Gesamtmarkts, und wächst um 21,03 % pro Jahr auf USD 2,30 Mrd. bis 2035.
KI-Hallen erhöhen ihren Anteil an neuer Kapazität von 6 % auf 59 %
Hallen für Grafikprozessoren (GPU) benötigen leistungsstärkere Stromstränge und Flüssigkeitskühlung. True IDC hat in Bangkok das eröffnet, was das Unternehmen als Thailands erstes KI-Hyperscale-Rechenzentrum bezeichnet, mit über 20 MW Leistungskapazität und Unterstützung für Flüssigkeitskühlung. True IDC hat außerdem im EEC den ersten Spatenstich für ein KI-Hyperscale-Rechenzentrum mit 250 MW und 77 Mrd. THB gesetzt, dessen erste Phase für 2027 geplant ist. DC Market Insights schätzt, dass KI-Hallen 2025 24 % der neuen thailändischen Kapazität ausmachten, nach 6 % im Jahr 2023, und prognostiziert 52 % im Jahr 2030 und 59 % im Jahr 2035. Die Neubauausgaben in KI-Hallen steigen von USD 387,49 Mio. im Jahr 2025 auf USD 2,98 Mrd. im Jahr 2035.
Markttrends: Wie verändert sich die Rechenzentrumsinfrastruktur in Thailand?
Der Thailand Data Center Infrastrukturmarkt verlagert sich hin zu Campussen mit 100 MW und mehr, zu werksgefertigten Modulen und zu Finanzierungen, die an erneuerbaren Strom gebunden sind.
Projektgrößen wachsen von 12 bis 20 MW auf 100 MW und mehr
Ein Senior Vice President von Siemens erklärte, dass sich die meisten Ausschreibungen früher im Bereich von 12 bis 20 MW bewegten und Angebote heute 100 MW erreichen. Die BOI-Genehmigungen bestätigen den Wandel: 10 der 12 Projekte mit benannter IT-Last in den drei in diesem Bericht behandelten BOI-Genehmigungsrunden umfassen 80 MW oder mehr, angeführt von Stratus Technology mit 203 MW und Skyline Data Center and Cloud Services mit 200 MW. Größere Hallen verschieben die Stückliste hin zu Mittelspannungsschaltanlagen, großen USV-Blöcken und Generatorparks.
Modulare und vorgefertigte Lieferung steigt auf 17,2 % der Ausgaben
Der 250-MW-EEC-Campus von True IDC nutzt eine modulare Bauweise, die auf eine schnellere Bereitstellung ausgelegt ist, und Vertiv eröffnete 2018 in Rayong ein 84.000 m² großes Werk für vorgefertigte Rechenzentrumsmodule. Modulare und vorgefertigte Lieferung ist 2025 ein Segment von USD 141,16 Mio. (12,9 %), das laut Prognose von DC Market Insights bis 2035 auf USD 1,02 Mrd. wächst, mit einem Wachstum von 21,84 % pro Jahr.
Grüne Kredite und direkte Stromabnahmeverträge prägen das Design
Digital Edge und B.Grimm Power erhielten eine grüne Kreditfinanzierung von USD 880 Mio. für den 100-MW-BKK-Data-Center-Campus in Chonburi. Der Entwurfsrahmen der Energy Regulatory Commission (ERC) für direkte Stromabnahmeverträge (PPAs) setzt eine BOI-Förderung, mindestens 50 MW IT-Grundlast pro Gebäude und eine Beschaffung von 100 % erneuerbarer Energie voraus.
Marktherausforderungen: Was bremst den Thailand Data Center Infrastrukturmarkt?
Die Netzkapazität ist die wichtigste Bremse: Der Strombedarf von Rechenzentren im EEC könnte 10.000 MW übersteigen, gegenüber einem Plan von 3.800 MW. Widerstand der Anwohner gegen neue Standorte und die Stromtarife sind die weiteren Einschränkungen, die nach Erwartung von DC Market Insights den Thailand Data Center Infrastrukturmarkt bremsen werden.
Stromversorgungspläne decken weniger als die Hälfte des langfristigen EEC-Bedarfs
Das EEC Office schätzt, dass der langfristige Strombedarf von Rechenzentren im Korridor 10.000 MW übersteigen könnte, während der aktuelle Versorgungsplan bei rund 3.800 MW liegt. Das Pilotkontingent für direkte PPAs von 2.000 MW, das sich hauptsächlich an Rechenzentren richtet, wurde von Arnon Kulawongvanich, Geschäftsführer von B.Grimm Technology, als bei Weitem nicht ausreichend bezeichnet. CGS International Securities (CGS) sieht das anders: Es hält den EEC bis 2030 nicht durch Stromengpässe gefährdet, weil die Electricity Generating Authority of Thailand (EGAT) die Übertragung ausgebaut hat, um einen Bedarf von bis zu 3,8 GW zu decken. Die Energie-Denkfabrik Ember prognostiziert einen Strombedarf thailändischer Rechenzentren von 6 TWh bis 2030 und 10 TWh bis 2037.
Widerstand der Anwohner verlangsamt Standortgenehmigungen außerhalb des EEC
Wasser ist innerhalb des Korridors nicht der begrenzende Faktor: CGS International Securities beziffert den Wasserspielraum im EEC zwischen 2026 und 2031 auf 117 bis 184 Millionen Kubikmeter pro Jahr. Die Zustimmung der Anwohner ist die härtere Probe. In Prachin Buri, einer Provinz, deren Aufnahme in den EEC grundsätzlich genehmigt wurde, sammelte das Prachin Buri People’s Network mehr als 11.207 Unterschriften gegen die Erweiterung. DC Market Insights erwartet, dass diese kritische Prüfung luftgekühlte Kaltwassersätze und geschlossene Flüssigkeitskühlkreisläufe begünstigt.
Stromtarife von 3,95 Baht pro Einheit erhöhen die Betriebskosten
Die ERC legte den Stromtarif für Mai bis August 2026 auf 3,95 Baht pro Einheit fest, nach 3,88 Baht im vorherigen Zeitraum. Bei diesen Tarifen verbraucht eine 1-MW-Halle, die das ganze Jahr mit einer Power Usage Effectiveness (PUE) von 1,4 läuft, rund 12,3 GWh und zahlt etwa 48 Mio. THB für Strom (Berechnung von DC Market Insights), womit jede 0,1 PUE rund 3,5 Mio. THB pro Jahr wert ist und Ausgaben für effiziente Kühlung und Stromversorgung rechtfertigt.
Marktchancen: Wo liegen die neuen Umsatzpools in der thailändischen Rechenzentrumsinfrastruktur?
Die beiden am schnellsten wachsenden Umsatzpools im Thailand Data Center Infrastrukturmarkt sind Nachrüstungs- und Modernisierungsarbeiten mit einem Wachstum von 30,64 % pro Jahr und Edge-Rechenzentren mit einem Wachstum von 22,44 % pro Jahr.
Nachrüstungs- und Modernisierungsarbeiten erreichen bis 2035 USD 1,06 Mrd.
Die Ausgaben für Nachrüstung und Modernisierung sind 2025 ein Segment von USD 72,86 Mio., das laut Prognose bis 2035 auf USD 1,06 Mrd. wächst und dann 17,9 % des Marktes erreicht. Delta Electronics (Thailand), ein Lieferant von Stromversorgungssystemen für Rechenzentren, meldete für 2025 einen Umsatz von 198.514 Mio. THB, ein Plus von 20,3 %, getrieben durch die Nachfrage nach Energiemanagementlösungen für Rechenzentren (Quelle: Meldung von Delta Electronics (Thailand) an die Stock Exchange of Thailand).
Industriegebiete verkaufen Land und Versorgungsleistungen an Rechenzentren
CGS erwartet, dass Rechenzentren 2026 39,4 % der neuen Grundstücksverkäufe bei der AMATA Corporation (AMATA) und der WHA Corporation (WHA) ausmachen. Edge-Rechenzentren sind ein kleinerer Pool mit einem Wert von USD 49,10 Mio. im Jahr 2025 und USD 371,93 Mio. bis 2035.
Preise: Was kostet Rechenzentrumsinfrastruktur pro MW in Thailand?
Eine konventionelle Rechenzentrumshalle in Thailand kostet 2025 rund USD 6,37 Mio. Infrastruktur pro MW IT-Last, eine KI-Halle rund USD 9,13 Mio. pro MW. Dies sind Schätzungen von DC Market Insights ohne Grundstücke und Server.
| Infrastrukturausgaben pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle | 6,00 | 6,37 | 6,76 | 7,18 |
| KI-Halle | 9,60 | 9,13 | 8,68 | 8,26 |
| KI-Anteil an neuer Kapazität | 2 % | 24 % | 52 % | 59 % |
Die beiden Linien nähern sich an. Die konventionellen Kosten pro MW steigen um rund 1,2 % pro Jahr, da die Anforderungen an Redundanz und Brandschutz steigen, während die KI-Kosten pro MW um rund 1,0 % pro Jahr sinken, da Flüssigkeitskühlung und große USV-Blöcke standardisiert werden. Vom BOI gemeldete Werte liefern eine Kontrolle: Die sechs im Mai und Juni 2025 genehmigten Projekte implizieren rund 156 Mio. THB Gesamtinvestition pro MW, der 200-MW-Campus von Skyline rund 230 Mio. THB pro MW und der 250-MW-EEC-Campus von True IDC rund 308 Mio. THB pro MW (Berechnung von DC Market Insights auf Basis der gemeldeten Werte); diese Summen schließen Grundstücke und Gebäude ein.
Normen und Regulierung: Welche Regeln prägen die Rechenzentrumsinfrastruktur in Thailand?
Vier Regelwerke bestimmen, wie thailändische Rechenzentren gebaut werden: die BOI-Förderbedingungen, der ERC-Stromrahmen, Datenschutz- und Cybersicherheitsvorschriften sowie internationale Infrastrukturnormen.
BOI-Förderstufen. Das BOI bietet zwei Rechenzentrumskategorien an: Die höhere Stufe verlangt eine PUE von höchstens 1,3, und eine Zertifizierung nach ISO/IEC 27001 ist eine verbindliche Voraussetzung für die Inanspruchnahme der Körperschaftsteuerbefreiung. Kürzlich genehmigte Projekte mussten zudem PUE-Standards und Maßnahmen zum Wassermanagement erfüllen.
ERC-Rahmen für direkte PPAs. Die ERC-Entwurfsregeln für direkte PPAs verlangen, dass neue Rechenzentren eine BOI-Förderung besitzen, mindestens 50 MW IT-Grundlast pro Gebäude betreiben, einen Zehnjahres-Energieplan vorlegen und 100 % erneuerbare Energie beziehen. Das Energieministerium strebt bis 2037 mindestens 50 % erneuerbare Energie an.
Datenschutz und Cybersicherheit. Betreiber müssen den Personal Data Protection Act (PDPA), die Cloud-Outsourcing-Regeln der Bank of Thailand für Finanzinstitute und die Standards des National Cyber Security Committee für kritische Infrastrukturen einhalten.
ANSI/TIA-942-C. Die Telecommunications Industry Association (TIA) veröffentlichte TIA-942-C im Mai 2024; die Norm legt Infrastrukturanforderungen für Rechenzentren und Computerräume fest, einschließlich Unternehmensrechenzentren mit einem Mieter und Rechenzentren mit mehreren Mietern.
Marktsegmentierung: Welches Segment führt den Thailand Data Center Infrastrukturmarkt an?
Elektrische Infrastruktur führt den Thailand Data Center Infrastrukturmarkt mit 41,0 % des Werts von 2025 an, Colocation führt bei den Rechenzentrumstypen mit 51,5 % und Tier III bei den Tiers mit 63,4 %. Unter den Infrastrukturtypen ist mechanische Infrastruktur mit 19,25 % pro Jahr das am schnellsten wachsende Segment, gegenüber 18,62 % bei elektrischer Infrastruktur, weil KI-Hallen in einem tropischen Klima einen größeren Teil ihres Budgets für Kühlung ausgeben.
Nach Infrastrukturtyp: Elektrische Infrastruktur führt mit 41,0 %
| Infrastrukturtyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 0,45 | 41,0 % | 2,47 | 18,62 % |
| Mechanische Infrastruktur | 0,30 | 27,3 % | 1,74 | 19,25 % |
| Bau / Struktur & Architektur | 0,21 | 18,9 % | 0,92 | 16,17 % |
| IT- & Netzwerkinfrastruktur | 0,14 | 12,7 % | 0,78 | 18,79 % |
Elektrische Infrastruktur mit einem Wert von USD 447,35 Mio. im Jahr 2025 skaliert direkt mit den MW. Bauliche, strukturelle und architektonische Gewerke verlieren Anteile, da ein größerer Teil des Baus in werksgefertigte Module verlagert wird.
Nach Rechenzentrumstyp: Colocation führt mit 51,5 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 0,56 | 51,5 % | 2,88 | 17,73 % |
| Hyperscale | 0,34 | 31,2 % | 2,30 | 21,03 % |
| Enterprise | 0,14 | 12,8 % | 0,36 | 9,94 % |
| Edge | 0,05 | 4,5 % | 0,37 | 22,44 % |
Colocation-Projekte machen USD 561,90 Mio. der Ausgaben 2025 aus und führen, weil DC Market Insights die meisten BOI-genehmigten Projekte mit benannten Entwicklern, wie Bridge Data Centres, Digital Edge und NextGen Data Center, als Colocation-Bauten einstuft. Edge-Rechenzentren wachsen von einer kleinen Basis aus mit 22,44 % pro Jahr am schnellsten, Unternehmensrechenzentren mit 9,94 % am langsamsten.
Nach Liefermodell: EPC und Design-Build führen mit 47,4 %
| Liefermodell | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| EPC und Design-Build | 0,52 | 47,4 % | 2,21 | 15,63 % |
| Schlüsselfertig | 0,28 | 25,9 % | 1,19 | 15,52 % |
| Modular und vorgefertigt | 0,14 | 12,9 % | 1,02 | 21,84 % |
| Baumanagement | 0,08 | 7,1 % | 0,42 | 18,59 % |
| Nachrüstung und Modernisierung | 0,07 | 6,7 % | 1,06 | 30,64 % |
Verträge für Engineering, Procurement and Construction (EPC) und Design-Build führen, weil 100-MW-Campusse als Einzelpakete vergeben werden. Nachrüstung und Modernisierung ist mit 30,64 % pro Jahr das am schnellsten wachsende Liefermodell, da sich der installierte Bestand bis 2035 mehr als verzehnfacht.
Nach Tier-Typ: Tier III führt mit 63,4 %
Tier-III-Designs sind 2025 USD 691,74 Mio. und bis 2035 USD 3,53 Mrd. wert (17,70 % pro Jahr). Tier IV wächst mit USD 269,50 Mio. (24,7 %) schneller, nämlich um 22,09 % pro Jahr, weil Hyperscale- und Finanzdienstleistungsmieter fehlertolerante Strom- und Kühlpfade vorschreiben.
EEC-Industriegebiete: Wie sehen Nachfrage und Angebot an Rechenzentren im thailändischen EEC im Jahr 2025 aus?
Auf EEC-Industriegebiete entfallen USD 356,78 Mio. der Ausgaben für Rechenzentrumsinfrastruktur 2025, nach Schätzungen von DC Market Insights 32,7 % der landesweiten Summe, mit einem Anstieg auf USD 3,11 Mrd. im Jahr 2035, da der EEC Bangkok vor 2030 überholt.
Angebot. Die benannte EEC-Pipeline wird von Campussen in Industriegebieten angeführt: dem 250-MW-KI-Hyperscale-Campus von True IDC, dem 134-MW-Projekt von Bridge Data Centres in Chonburi, dem 100-MW-BKK-Campus von Digital Edge in Chonburi, dem 200-MW-Projekt von Skyline in Chachoengsao, einem 80-MW-Projekt in Amata City Chonburi, das mit ZDATA verbunden ist, dessen Tochtergesellschaft Vistas Technology die BOI-Genehmigung für 80 MW erhielt, und dem 300-MW-Haoyang Data Center im WHA Eastern Seaboard Industrial Estate 4 mit einem Investitionswert von mehr als 72.670 Mio. THB.
Nachfrage. CGS International Securities erwartet, dass die Rechenzentrumskapazität im EEC bis 2030 2,7 GW erreicht, und die Strompläne für den Korridor sehen rund 3.800 MW vor. DC Market Insights ist konservativer: Sein nationales Modell stellt zwischen 2026 und 2030 rund 1.890 MW fertig, wobei der EEC den größten Anteil der Neubauten übernimmt. Netz- und Wasserversorgung, nicht die Mieternachfrage, bestimmen das Tempo.
DC Exklusiv: Die Baukostenmatrix EEC vs. Bangkok
Mit USD 261,74 Mio. im Jahr 2025 ist die elektrische Infrastruktur in der Bangkok Metropolitan Region die größte Einzelzelle der Matrix und macht 24,0 % aller Ausgaben für Rechenzentrumsinfrastruktur in Thailand aus.
| 2025, Mrd. USD | Elektrisch | Mechanisch | Bau und Architektur | IT und Netzwerk | Gesamt |
|---|---|---|---|---|---|
| Bangkok Metropolitan Region | 0,26 | 0,17 | 0,11 | 0,10 | 0,64 |
| Eastern Economic Corridor | 0,15 | 0,10 | 0,08 | 0,03 | 0,36 |
| Übrige zentrale und östliche Provinzen | 0,02 | 0,02 | 0,01 | 0,01 | 0,06 |
| Norden, Nordosten und Süden | 0,02 | 0,01 | 0,01 | 0,01 | 0,04 |
| Gesamt | 0,45 | 0,30 | 0,21 | 0,14 | 1,09 |
Bangkok gibt 15,2 % seines Infrastrukturbudgets für IT- und Netzwerkinfrastruktur aus, gegenüber 8,5 % im EEC, weil Bangkoker Hallen carrierdichte Colocation- und Interconnection-Standorte sind. Der EEC gibt 21,9 % für bauliche, strukturelle und architektonische Gewerke aus, gegenüber 17,0 % in Bangkok, weil seine Campusse Greenfield-Bauten auf Industriegebietsflächen sind.
Die Matrix ist ein Modell von DC Market Insights, keine Projektzählung. Sie basiert auf 68 Eingangsgrößen: 34 Kapazitätskohorten (17 Jahre konventioneller und KI-Fertigstellungen), 2 Kosten-pro-MW-Kurven, 1 Erneuerungsrate, 12 Gewichtungen für den Infrastrukturmix, 16 regionale Kostengewichtungen und 3 BOI-Projektkostenverhältnisse, die als Gegenprüfung dienen. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Thailand Data Center Infrastrukturmarkt an?
Die Bangkok Metropolitan Region führt mit 58,3 % des Werts von 2025. Im Thailand Data Center Infrastrukturmarkt ist der Eastern Economic Corridor mit 24,18 % pro Jahr die am schnellsten wachsende Region, weil die Campusse mit 100 MW und mehr Industriegebietsflächen, Umspannwerke und Wasser benötigen, die Bangkok nicht bereitstellen kann.
Bangkok Metropolitan Region führt mit 58,3 % Anteil
Die Bangkok Metropolitan Region, einschließlich Nonthaburi, Pathum Thani und Samut Prakan, ist 2025 USD 636,10 Mio. und bis 2035 USD 2,08 Mrd. wert, was einer CAGR von 12,57 % entspricht. Die carrierneutrale Colocation-Kapazität in Bangkok lag 2024 bei rund 105 MW; im ersten Halbjahr 2025 stieg die im Bau befindliche Kapazität in Bangkok von 46 MW auf 169 MW, und die Leerstandsquote fiel von 24 % auf 16 %, laut dem Rechenzentrums-Update von Cushman & Wakefield für das erste Halbjahr 2025. Die Genehmigungen vom Mai 2026 fügten die Erweiterung der Datenspeicherung und -verarbeitung von TikTok in Bangkok, Samut Prakan und Chachoengsao hinzu.
Eastern Economic Corridor hält 32,7 % Anteil
Der EEC (Chonburi, Rayong und Chachoengsao) ist 2025 USD 356,78 Mio. und bis 2035 USD 3,11 Mrd. wert, wächst um 24,18 % pro Jahr und überholt Bangkok in der Bauwelle 2028 bis 2029.
Übrige zentrale und östliche Provinzen halten 5,2 % Anteil
Provinzen neben dem Korridor, wie Prachin Buri, Saraburi und Ayutthaya, sind 2025 USD 56,74 Mio. und bis 2035 USD 478,19 Mio. wert, was einer CAGR von 23,76 % entspricht, da Entwickler außerhalb des EEC nach Grundstücken und Netzkapazität suchen; der Widerstand der Anwohner in Prachin Buri ist das Hauptrisiko für diese Prognose.
Norden, Nordosten und Süden halten 3,8 % Anteil
Das übrige Thailand, angeführt von Chiang Mai, Khon Kaen und den südlichen Provinzen, ist 2025 USD 41,46 Mio. und bis 2035 USD 236,15 Mio. wert, was einer CAGR von 19,00 % entspricht, hauptsächlich durch Edge- und Unternehmensräume.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Thailand Data Center Infrastrukturmarkt erreicht im Basisszenario bis 2035 USD 5,90 Mrd., mit einer Spanne von USD 4,24 Mrd. bis USD 7,22 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Fertigstellungen 28 % unter dem Basisszenario; KI-Anteil an neuer Kapazität 15 % niedriger | 4,24 | 14,55 % |
| Basis | Fertigstellungen steigen auf 600 MW pro Jahr; KI-Anteil erreicht 59 % | 5,90 | 18,39 % |
| Hoch | Fertigstellungen 22 % über dem Basisszenario; KI-Anteil 10 % höher | 7,22 | 20,80 % |
Das niedrige Szenario zeigt, wie Netz- und Wasserbeschränkungen im EEC aussehen: Genehmigte Projekte verzögern sich, und es werden weniger KI-Hallen gebaut. Das hohe Szenario geht davon aus, dass Kontingente für direkte PPAs und der Ausbau der Übertragungsnetze mit der Pipeline Schritt halten.
Wettbewerbseinblicke: Welche Rechenzentrumsunternehmen in Thailand führen den Thailand Data Center Infrastrukturmarkt an?
- True IDC
- Digital Edge
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Stratus Technology
- Skyline Data Center and Cloud Services
- Amazon Web Services
- Microsoft
- Delta Electronics (Thailand)
- Vertiv
- Siemens
- B.Grimm Power
- AMATA
- WHA
Die Konzentration unter den Entwicklern ist hoch: Die fünf größten Projekte in den beiden BOI-Genehmigungsrunden 2025, die eine IT-Last benannten (Stratus Technology 203 MW, Zenith 200 MW, Galaxy Peak 160 MW, Galaxy 150 MW und Digital Edge 96 MW), machen 72,6 % der in diesen Runden genehmigten 1.115 MW aus, die drei größten 50,5 % (Berechnung von DC Market Insights auf Basis der vom BOI gemeldeten IT-Lasten). True IDC vereint eine KI-Hyperscale-Anlage in Bangkok, einen 250-MW-EEC-Campus und eine Rolle als eines der Rechenzentren für Microsofts thailändische Cloud-Region. Telehouse, eine Tochtergesellschaft von KDDI, erhielt die BOI-Genehmigung für ein 12-MW-Projekt über 7,55 Mrd. THB. Unter den Ausrüstungslieferanten steigerte Delta Electronics (Thailand) den Umsatz 2025 dank der Nachfrage nach Energiemanagementlösungen für Rechenzentren, wobei Leistungselektronik 63,50 % des Umsatzes ausmachte, und Vertiv fertigt seit 2018 vorgefertigte Module in Rayong. AMATA und WHA sind Betreiber von Industriegebieten, deren neue Grundstücksverkäufe 2026 nach Erwartung von CGS International Securities zu 39,4 % auf Rechenzentren entfallen.
Neueste Entwicklungen
- Im Januar 2025 startete AWS seine Region Asien-Pazifik (Thailand) mit drei Verfügbarkeitszonen und plant, mehr als USD 5 Mrd. in Thailand zu investieren (Quelle: Pressemitteilung von Amazon).
- Im Mai 2025 eröffnete True IDC in Bangkok das, was das Unternehmen als Thailands erstes KI-Hyperscale-Rechenzentrum bezeichnet, mit über 20 MW Leistungskapazität (Quelle: Ankündigung von True IDC).
- Im Oktober 2025 ging Microsoft für seine thailändische Cloud-Region eine Partnerschaft mit CP Group und True ein, wobei True IDC ein auf bis zu 60 MW skalierbares Rechenzentrum betreibt (Quelle: Bericht von Data Center Dynamics).
- Im November 2025 genehmigte das BOI vier Rechenzentrumsprojekte im Wert von rund 100 Mrd. THB, darunter Zenith (200 MW), NextGen Data Center (84 MW), Vistas Technology (80 MW) und Telehouse (12 MW) (Quelle: Bericht von W.Media).
- Im April 2026 setzte True IDC im EEC den ersten Spatenstich für ein KI-Hyperscale-Rechenzentrum mit 250 MW und 77 Mrd. THB, dessen erste Phase für 2027 geplant ist (Quelle: Bericht von W.Media).
- Im Mai 2026 genehmigte das BOI Skyline Data Center and Cloud Services (200 MW, Chachoengsao) und Bridge Data Centres (134 MW, Chonburi), zusammen mit einem Dateninfrastrukturplan von TikTok über 842 Mrd. THB (Quelle: Bericht von Thailand Business News).
Wir verfolgen diese Genehmigungen, Markteinführungen und Finanzierungen laufend in unseren Branchen-Updates zu Rechenzentren. Verwandte Berichte: Thailand Data Center Market und Data Center Construction Market.
Methodik: Wie wir das Modell für den Thailand Data Center Infrastrukturmarkt erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 17 jährlichen Fertigstellungskohorten (2020 bis 2036) aufgebaut, die jeweils in konventionelle und KI-Hallen aufgeteilt und mit Infrastrukturkosten pro MW bewertet wurden: USD 6,37 Mio. für konventionelle und USD 9,13 Mio. für KI-Hallen im Jahr 2025. Die Ausgaben werden zu 60 % im Jahr vor der Fertigstellung und zu 40 % im Jahr der Fertigstellung erfasst. Nachrüstungs- und Modernisierungsausgaben wurden mit 3,2 % der gemischten Kosten pro MW auf den installierten Bestand hinzugerechnet, der 2024 bei rund 350 MW beginnt. Die Summe wurde nach 4 Infrastrukturtypen, 4 Rechenzentrumstypen, 5 Liefermodellen, 3 Tier-Gruppen und 4 Teilregionen aufgeteilt, und jede Aufteilung ergibt die Marktsumme. Das Ergebnis wurde top-down mit den vom BOI gemeldeten Projektwerten pro MW (156 Mio. THB für die sechs im Mai und Juni 2025 genehmigten Projekte, 230 Mio. THB für Skyline und 308 Mio. THB für True IDC, einschließlich Grundstücken und Gebäuden) und mit der angekündigten Pipeline von 2,5 GW abgeglichen.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Infrastrukturtypen, Rechenzentrumstypen und Teilregionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Modell der Infrastrukturausgaben pro MW
- 2.2Fertigstellungskohorten: Konventionelle und KI-Hallen
- 2.3Modell der Nachrüstungs- und Modernisierungsausgaben
- 2.4Top-down-Abgleich mit BOI-Projektwerten
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse von Treibern und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Infrastrukturausgaben pro MW: Konventionelle vs. KI-Hallen, 2020-2035
- 5.2BOI-Projektinvestition pro MW, 2025-2026
- 5.3Stromtarife und Betriebskosten pro MW
- 06Normen und Regulierung
- 6.1BOI-Förderstufen für Rechenzentren und PUE-Bedingungen
- 6.2ERC-Rahmen für direkte Stromabnahmeverträge
- 6.3Anforderungen von PDPA, Bank of Thailand und Cybersicherheit
- 6.4ANSI/TIA-942-C
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 7.1Industriegebietsflächen, Strom und Wasser
- 7.2Lieferung elektrischer und mechanischer Ausrüstung
- 7.3EPC-Auftragnehmer und Modulbauer
- 7.4Finanzierung und grüne Kredite
- 08Thailand Data Center Infrastrukturmarkt – Größe und Prognose
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Neubau- vs. Nachrüstungsausgaben
- 09Markt nach Infrastrukturtyp
- 9.1Elektrische Infrastruktur
- 9.2Mechanische Infrastruktur
- 9.3Bau / Struktur & Architektur
- 9.4IT- & Netzwerkinfrastruktur
- 10Markt nach Rechenzentrumstyp
- 10.1Colocation
- 10.2Hyperscale
- 10.3Enterprise
- 10.4Edge
- 11Markt nach Liefermodell
- 11.1EPC und Design-Build
- 11.2Schlüsselfertig
- 11.3Modular und vorgefertigt
- 11.4Baumanagement
- 11.5Nachrüstung und Modernisierung
- 12Markt nach Tier-Typ
- 12.1Tier I und II
- 12.2Tier III
- 12.3Tier IV
- 13EEC-Industriegebiete: Nachfrage und Angebot an Rechenzentren
- 13.1Benannte EEC-Campus-Pipeline
- 13.2Strom- und Wasserversorgung im EEC
- 13.3Infrastrukturausgaben im EEC, 2025 und 2035
- 14DC Exklusiv: Baukostenmatrix EEC vs. Bangkok
- 14.1Matrix Infrastrukturtyp × Teilregion, 2025
- 14.2Auswirkungen für Lieferanten
- 15Markt nach Region
- 15.1Bangkok Metropolitan Region (Bangkok, Nonthaburi, Pathum Thani, Samut Prakan)
- 15.2Eastern Economic Corridor (Chonburi, Rayong, Chachoengsao)
- 15.3Übrige zentrale und östliche Provinzen (Prachin Buri, Saraburi, Ayutthaya)
- 15.4Norden, Nordosten und Süden (Chiang Mai, Khon Kaen, südliche Provinzen)
- 16Regionale Querschnitte
- 16.1Region × Infrastrukturtyp, 2025
- 16.2Region × Rechenzentrumstyp, 2025 und 2035
- 17Prognoseszenarien
- 17.1Basis-, Niedrig- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber Fertigstellungen
- 17.3Sensitivität gegenüber dem KI-Anteil an neuer Kapazität
- 18Wettbewerbslandschaft
- 18.1Entwicklerkonzentration nach BOI-genehmigter IT-Last, 2025
- 18.2Ausrüstungslieferanten
- 18.3Genehmigungen, Markteinführungen und Finanzierungen, 2025-2026
- 19Unternehmensprofile
- 19.1True IDC
- 19.2Digital Edge
- 19.3Bridge Data Centres
- 19.4Telehouse Thailand (KDDI)
- 19.5NextGen Data Center and Cloud Services (DAMAC Digital)
- 19.6Vistas Technology (ZDATA)
- 19.7Stratus Technology
- 19.8Skyline Data Center and Cloud Services
- 19.9Amazon Web Services
- 19.10Google
- 19.11Microsoft
- 19.12Delta Electronics (Thailand)
- 19.13Vertiv
- 19.14Siemens
- 19.15B.Grimm Power
- 19.16AMATA
- 19.17WHA
- 20Analystenempfehlungen
- 20.1Für Ausrüstungslieferanten und Auftragnehmer
- 20.2Für Entwickler und Colocation-Betreiber
- 20.3Für Investoren und Betreiber von Industriegebieten
- Abb. 1Thailand Data Center Infrastrukturmarkt – Größe, 2020-2035
- Abb. 2Jährlich fertiggestellte IT-Kapazität, konventionell vs. KI, 2020-2035
- Abb. 3Infrastrukturausgaben pro MW, konventionelle vs. KI-Hallen, 2020-2035
- Abb. 4Neubau- vs. Nachrüstungsausgaben, 2020-2035
- Abb. 5Marktanteil nach Infrastrukturtyp, 2025 und 2035
- Abb. 6Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Abb. 7Markt nach Region, 2025 und 2035
- Abb. 8Prognoseszenarien, 2025-2035
- Tabelle 1Berichtsattribute
- Tabelle 2Infrastrukturausgaben pro MW, 2020-2035
- Tabelle 3Markt nach Infrastrukturtyp, 2025 und 2035
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 5Markt nach Liefermodell, 2025 und 2035
- Tabelle 6Markt nach Tier-Typ, 2025 und 2035
- Tabelle 7Matrix Infrastrukturtyp × Teilregion, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
- Tabelle 10BOI-genehmigte Rechenzentrumsprojekte, 2025-2026
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 1,09 Mrd. im Jahr 2025, mit einem Anstieg auf USD 5,90 Mrd. bis 2035, laut DC Market Insights. Der Markt war 2020 USD 229,74 Mio. wert; der Wert für 2025 ergibt sich aus rund 95 MW, die 2025 fertiggestellt wurden, und 170 MW, die 2026 fertiggestellt werden, bewertet pro MW, zuzüglich Modernisierungen des installierten Bestands.
18,39 % pro Jahr von 2025 bis 2035, nach 36,56 % pro Jahr von 2020 bis 2025. Das Wachstum ist 2026 und 2027 am stärksten, wenn BOI-genehmigte Campusse fertiggestellt werden, und verlangsamt sich dann, da Erneuerungsarbeiten einen größeren Anteil der Ausgaben übernehmen.
USD 356,78 Mio. an Infrastrukturausgaben im Jahr 2025, 32,7 % des nationalen Marktes, nach Schätzungen von DC Market Insights. Das Angebot wird von Campussen in Industriegebieten in Chonburi, Rayong und Chachoengsao angeführt, und CGS International Securities erwartet, dass die EEC-Kapazität bis 2030 2,7 GW erreicht.
41,0 % des Werts von 2025 entfallen auf elektrische Infrastruktur, mit einem Wert von USD 447,35 Mio. Mechanische Infrastruktur ist mit 19,25 % pro Jahr das am schnellsten wachsende Segment, weil KI-Hallen Flüssigkeits- und Hochdichtekühlung benötigen.
72,6 % der 1.115 MW, die in den beiden BOI-Runden 2025 mit benannter IT-Last genehmigt wurden, gingen an fünf Projekte: Stratus Technology, Zenith, Galaxy Peak, Galaxy und Digital Edge. True IDC, Bridge Data Centres, Telehouse und NextGen Data Center sind weitere aktive Entwickler.
USD 6,37 Mio. pro MW für eine konventionelle Halle und USD 9,13 Mio. pro MW für eine KI-Halle im Jahr 2025, nach Schätzungen von DC Market Insights, ohne Grundstücke und Server.
51,5 % der Infrastrukturausgaben 2025, also USD 561,90 Mio., fließen in Colocation-Rechenzentren, den größten Rechenzentrumstyp. Die Colocation-Ausgaben wachsen nach Schätzungen von DC Market Insights um 17,73 % pro Jahr auf USD 2,88 Mrd. im Jahr 2035.
24,18 % pro Jahr im Eastern Economic Corridor, der von USD 356,78 Mio. im Jahr 2025 auf USD 3,11 Mrd. bis 2035 wächst. Die Bangkok Metropolitan Region führt 2025 mit 58,3 % des Werts.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.