
Mercato dei refrigeranti per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
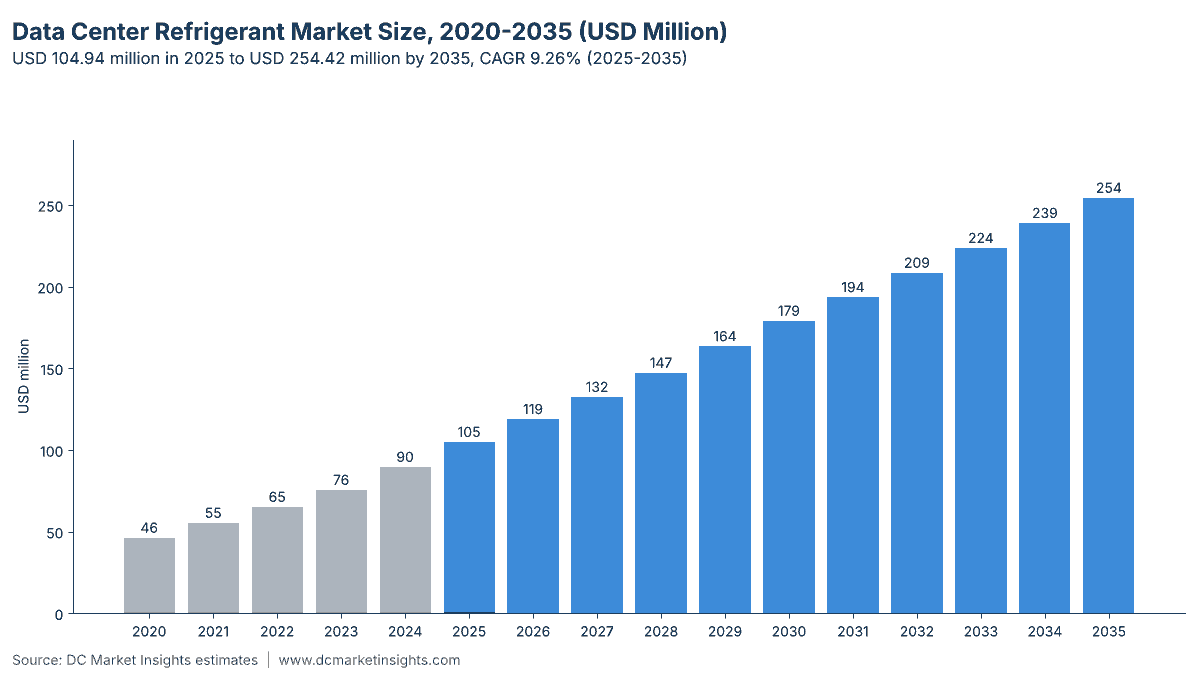
Nel 2025 il valore del Mercato dei refrigeranti per data center era pari a USD 104.9 milioni; si prevede che raggiunga USD 254.4 milioni entro il 2035, con un CAGR del 9.26%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 11 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Analisi del mercato per tipo di refrigerante
- 08Analisi del mercato per applicazione
- 09Analisi del mercato per canale di vendita
- 10Analisi del mercato per tipo di data center
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Aziende analizzate
- Chemours
- Solstice Advanced Materials
- Arkema
- Daikin Industries
- Orbia (Koura)
- SRF Limited
- Navin Fluorine International
- Gujarat Fluorochemicals
- Dongyue Group
- Zhejiang Juhua
- AGC
- A-Gas
- Hudson Technologies
- Linde
Analisi completa
Il mercato dei refrigeranti per data center comprende i gas refrigeranti che i data center acquistano per caricare e manutenere i propri impianti di raffreddamento meccanico: idrofluorocarburi (HFC), idrofluoroolefine (HFO) e refrigeranti naturali caricati in chiller, condizionatori a espansione diretta (DX) per sale computer (CRAC) e unità in-row, e circuiti di raffreddamento bifase pompato. DC Market Insights stima il mercato globale dei refrigeranti per data center in USD 104,94 milioni nel 2025 e prevede USD 254,42 milioni entro il 2035, con un tasso di crescita annuo composto (CAGR) del 9,26%. La composizione del valore: circa 12,0 GW di nuova capacità IT (tecnologia dell’informazione) nel 2025 hanno richiesto circa 2.000 tonnellate di nuova carica di refrigerante, per un valore di USD 39,87 milioni ai prezzi all’ingrosso dei produttori di apparecchiature originali (OEM), mentre le 23.239 tonnellate già installate nei siti operativi hanno assorbito 1.394 tonnellate di rabbocchi di manutenzione per USD 48,80 milioni, più USD 16,27 milioni di gas per retrofit e ricarica, per un totale di USD 104,94 milioni. I refrigeranti naturali crescono più rapidamente, al 25,50% annuo, perché il Regolamento F-gas dell’Unione Europea (UE) fissa soglie di potenziale di riscaldamento globale (GWP) più basse a ogni fase, e il Medio Oriente e Africa è la regione in più rapida crescita, al 12,46% annuo, poiché i nuovi campus della zona dipendono dal raffreddamento meccanico in climi caldi.
Sintesi
Il mercato globale dei refrigeranti per data center era valutato USD 46,34 milioni nel 2020, ha raggiunto USD 104,94 milioni nel 2025 e si prevede che raggiunga USD 254,42 milioni entro il 2035, con un CAGR del 9,26% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei refrigeranti per data center 2025 | USD 104,94 milioni |
| Mercato dei refrigeranti per data center, CAGR | 9,26% |
| Dimensione del mercato dei refrigeranti per data center 2035 | USD 254,42 milioni |
DC Market Insights stima che la spesa dei data center in refrigeranti sia cresciuta del 17,76% annuo tra il 2020 e il 2025, più rapidamente della nuova capacità, perché il prezzo medio ponderato per installatori è salito da circa USD 22 al kg a circa USD 35 al kg, mentre la riduzione graduale prevista dall’American Innovation and Manufacturing (AIM) Act degli Stati Uniti (USA) e le quote F-gas dell’UE hanno ridotto l’offerta di HFC. Nel 2025 il valore è aumentato del 17,1% rispetto ai USD 89,65 milioni del 2024. Dal 2025 al 2035 la crescita prevista rallenta al 9,26% annuo: la nuova capacità più che raddoppia fino a 27 GW all’anno, ma le sale IA dissipano la maggior parte del calore con circuiti a liquido e dry cooler, per cui solo il 30% circa del calore di una sala IA passa per impianti a compressione di vapore, contro l’80% in una sala convenzionale. Il gas per la manutenzione resta il canale principale, con USD 48,80 milioni nel 2025, pari al 46,5% del valore, perché ogni chiller e unità CRAC in esercizio perde refrigerante e viene rabboccato ogni anno.
Perimetro del mercato: che cosa comprende il mercato dei refrigeranti per data center?
Il mercato dei refrigeranti per data center è misurato come valore del refrigerante venduto per il raffreddamento dei data center, ai prezzi all’ingrosso OEM per la carica in fabbrica e in cantiere e ai prezzi per installatori per il gas di manutenzione, in dollari statunitensi correnti. Nel 2025 ammonta a USD 104,94 milioni.
Incluso
- Refrigeranti HFC come R-410A, R-407C e R-134a in chiller e unità CRAC (USD 65,06 milioni nel 2025).
- Refrigeranti HFO e miscele HFO come R-1234ze, R-1233zd, R-513A e R-515B (USD 23,09 milioni).
- Miscele a basso GWP leggermente infiammabili (A2L) R-32 e R-454B che sostituiscono l’R-410A (USD 13,64 milioni).
- Refrigeranti naturali: ammoniaca, anidride carbonica e propano nei chiller al servizio dei data center (USD 3,15 milioni).
- Refrigerante nei circuiti direct-to-chip bifase pompati e negli economizzatori a refrigerante pompato (USD 2,02 milioni).
Escluso
- Acqua, glicole propilenico e fluidi dielettrici, che DC Market Insights stima nel report Mercato dei fluidi di raffreddamento per data center.
- Apparecchiature di raffreddamento, tubazioni, collettori e manodopera; i collettori sono trattati nel report Mercato dei collettori per il raffreddamento a liquido dei data center.
- Refrigerante negli impianti HVAC (riscaldamento, ventilazione e condizionamento) degli uffici nei campus dei data center e negli stabilimenti di semiconduttori.
Come si combinano i segmenti
Ogni chilogrammo è conteggiato una sola volta. Tipo di refrigerante, applicazione, canale di vendita e tipo di data center sono quattro letture degli stessi USD 104,94 milioni, e ogni suddivisione somma al totale in ogni anno dal 2020 al 2035. La matrice DC Exclusive incrocia l’applicazione con il canale di vendita.
Fattori trainanti: che cosa spinge il mercato dei refrigeranti per data center?
1. La nuova capacità aggiunge circa 2.000 tonnellate di carica all’anno
DC Market Insights stima 12,0 GW di nuova capacità IT nel 2025, che salgono a 22 GW nel 2030 e a 27 GW nel 2035. Con impianti di raffreddamento dimensionati a 1,2 kW per kW di IT per la ridondanza e un grande chiller raffreddato ad aria che contiene circa 0,16 kg di refrigerante per kW, la carica per le nuove costruzioni sale da circa 2.000 tonnellate nel 2025 a 3.743 tonnellate nel 2035. Il dato di carica proviene dai produttori: la gamma di chiller Airedale I-Chill IZ4 a R-1234ze indica 140 kg su due circuiti per un’unità da 966 kW (manuale tecnico Airedale), e Carrier vende il chiller a vite raffreddato ad aria AquaForce 30XF da 390 a 2.100 kW a R-1234ze (Carrier).
2. La normativa impone un cambio di refrigerante in ogni nuova unità
La norma Technology Transitions dell’Environmental Protection Agency (EPA) statunitense fissa un limite di GWP di 700 per i sistemi di raffreddamento di data center, sale computer e apparecchiature IT installati dal 1° gennaio 2027, dopo un limite di 700 per i chiller dal 1° gennaio 2026 (EPA, pagina aggiornata ad agosto 2026). Schneider Electric afferma che R-410A e R-407C, oggi utilizzati dalla maggior parte dei condizionatori per data center, sono ben al di sopra di questo limite (Schneider Electric, aprile 2026). Ogni sostituzione sposta la spesa dagli HFC, a circa USD 31 al kg, ai gas HFO e A2L, a USD 33-49 al kg, che DC Market Insights modellizza come un aumento del 14% del prezzo medio ponderato per installatori tra il 2025 e il 2035.
3. Il refrigerante installato sostiene la crescita della domanda di manutenzione
Lo stock di refrigerante installato nei data center cresce da 23.239 tonnellate nel 2025 a 45.309 tonnellate nel 2035, mentre la base IT installata sale da 116 GW a circa 314 GW. Un tasso annuo di rabbocco del 6% su tale stock genera 1.394 tonnellate di gas di manutenzione nel 2025 e 2.719 tonnellate nel 2035, pari a USD 48,80 milioni e USD 108,74 milioni ai prezzi per installatori.
Tendenze di mercato: quali sono le tendenze principali nel mercato dei refrigeranti per data center?
I chiller a HFO diventano lo standard per i grandi siti
I refrigeranti HFO e le miscele HFO crescono del 18,12% annuo, da USD 23,09 milioni nel 2025 a USD 122,12 milioni nel 2035. STULZ ha convertito i propri chiller all’R-1234ze, con GWP pari a 1, e i chiller multi-scroll di media potenza dall’R-410A all’R-454B, con GWP pari a 466 (STULZ).
Il raffreddamento bifase pompato arriva con i rack IA
Il raffreddamento bifase pompato è l’applicazione in più rapida crescita, al 35,70% annuo, da USD 2,02 milioni nel 2025 a USD 42,77 milioni nel 2035, poiché DC Market Insights prevede che il 10% della capacità delle sale IA utilizzerà cold plate bifase entro il 2035, contro il 2% nel 2025. Solstice Advanced Materials include il raffreddamento a liquido con cold plate tra le proprie applicazioni bifase per data center (Solstice Advanced Materials).
Gli economizzatori a refrigerante pompato riducono le ore di funzionamento dei compressori
Il sistema Liebert DSE di Vertiv utilizza l’economizzazione a refrigerante pompato, e Digital Realty riportava oltre quattro anni di utilizzo della tecnologia quando Vertiv ha lanciato le versioni da 250 kW e 400 kW nel dicembre 2017 (DCD, dicembre 2017). DC Market Insights conteggia il refrigerante di questi sistemi nel condizionamento di precisione DX, che raggiunge USD 68,08 milioni entro il 2035.
Criticità del mercato: che cosa frena il mercato dei refrigeranti per data center?
Il raffreddamento a liquido elimina il refrigerante dalla maggior parte del calore IA
In una sala IA, DC Market Insights ipotizza che solo il 30% del calore passi per impianti a compressione di vapore, contro l’80% in una sala convenzionale. Con l’aumento delle sale IA dal 35% al 66% della nuova capacità, la quota meccanica del nuovo calore scende dal 62,5% nel 2025 al 47,0% nel 2035, il che riduce di circa USD 22 milioni la carica per nuove costruzioni del 2035 rispetto a un mix costante.
Oscillazioni di prezzo nel mercato degli HFC
La bozza di analisi dei dati di allocazione degli HFC pubblicata dall’EPA a luglio 2026 osserva che nel 2024 le bombole standard di R-410A per installatori venivano vendute a un terzo del costo atteso, e che il consumo di HFC negli Stati Uniti è stato molto più vicino al limite annuale previsto dall’AIM Act (EPA, luglio 2026). Un calo del 10% del prezzo medio ponderato sottrarrebbe USD 10,49 milioni al valore del 2025.
Opportunità di mercato: dove sono le opportunità nel mercato dei refrigeranti per data center?
Retrofit delle vecchie unità a R-410A: USD 36,25 milioni entro il 2035
Il gas per retrofit e ricarica cresce da USD 16,27 milioni nel 2025 a USD 36,25 milioni nel 2035, man mano che gli operatori recuperano la carica ad alto GWP dalle unità CRAC più vecchie e le ricaricano con R-513A o R-454B. I fornitori che abbinano servizi di recupero e rigenerazione alla vendita di nuovo gas possono accedere a questo bacino.
Fluidi bifase per rack IA: USD 42,77 milioni entro il 2035
Nel maggio 2025 Chemours ha concordato con Navin Fluorine International la produzione del proprio fluido Opteon per il raffreddamento a immersione bifase, con un GWP ultra-basso pari a 10 e capacità produttiva a partire dal 2026 (Chemours, maggio 2025). Nel modello di DC Market Insights, i refrigeranti bifase pompati per cold plate aggiungono USD 40,75 milioni di nuovo valore tra il 2025 e il 2035.
Prezzi: quanto costa al kg il refrigerante per data center?
DC Market Insights stima un prezzo medio ponderato per installatori di USD 35,00 al kg nel 2025; gli acquirenti OEM all’ingrosso pagano circa il 55% di tale prezzo, ovvero USD 19,25 al kg. Nel 2025 il contenuto di refrigerante delle nuove costruzioni era di circa USD 3.323 per MW di nuova capacità IT.
| Anno | Prezzo medio per installatori (USD/kg) | Prezzo OEM all’ingrosso (USD/kg) | Refrigerante per nuove costruzioni per MW di IT (USD) |
|---|---|---|---|
| 2020 | 22,00 | 12,10 | 2.681 |
| 2025 | 35,00 | 19,25 | 3.323 |
| 2030 | 37,50 | 20,62 | 3.447 |
| 2035 | 40,00 | 22,00 | 4.053 |
Prezzi pubblici di riferimento: un catalogo di contratti pubblici dello Stato di Washington indica l’R-410A a USD 349,00 per una bombola da 25 lb (USD 30,78 al kg), l’R-134a a USD 349,90 per 30 lb (USD 25,71 al kg), l’R-513A a USD 519,90 per 30 lb (USD 38,20 al kg), l’R-454B a USD 439,90 per 20 lb (USD 48,49 al kg) e l’R-32 a USD 300,00 per 20 lb (USD 33,07 al kg) (Washington State Department of Enterprise Services). Un distributore di materiale elettrico statunitense indica una bombola da 20 lb di R-454B a USD 823,59, ovvero USD 90,78 al kg (Elliott Electric Supply).
Standard e normativa: quali regole disciplinano i refrigeranti per data center?
- US AIM Act Technology Transitions (40 CFR Part 84, Subpart B): limite di GWP di 700 per i sistemi di raffreddamento di data center, sale computer e apparecchiature IT dal 1° gennaio 2027; 700 per i chiller con fluido in uscita pari o superiore a -30 °C dal 1° gennaio 2026 (EPA).
- Regolamento F-gas (UE) 2024/573: pubblicato il 20 febbraio 2024; dal 2027 i chiller oltre 12 kW sono limitati a gas fluorurati con GWP inferiore a 750, e i condizionatori split oltre 12 kW a GWP inferiore a 750 dal 2029 e inferiore a 150 dal 2033 (sintesi del regolamento di STULZ).
- Classi di sicurezza ASHRAE Standard 34: A1 (non infiammabile) per R-513A e R-515B e A2L (leggermente infiammabile) per R-1234ze, R-32 e R-454B, che determinano le regole su dimensioni dei locali e rilevamento delle perdite (Solstice Advanced Materials).
- Emendamento di Kigali al Protocollo di Montreal: la riduzione graduale globale degli HFC che l’AIM Act e le quote F-gas attuano.
Segmentazione del mercato: quale tipo di refrigerante guida il mercato dei refrigeranti per data center?
I refrigeranti HFC sono in testa con USD 65,06 milioni, pari al 62,0% del valore 2025, ma il loro valore cala del 3,45% annuo fino a USD 45,80 milioni nel 2035, man mano che le nuove unità cambiano gas. I chiller sono l’applicazione principale, la manutenzione e il rabbocco il canale principale e i data center hyperscale la principale tipologia di acquirente.
Per tipo di refrigerante
| Tipo di refrigerante | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Refrigeranti HFC (R-410A e R-134a) | 65,06 | 62,0% | 45,80 | -3,45% |
| Refrigeranti HFO e miscele HFO | 23,09 | 22,0% | 122,12 | 18,12% |
| Miscele A2L a basso GWP (R-32 e R-454B) | 13,64 | 13,0% | 55,97 | 15,16% |
| Refrigeranti naturali | 3,15 | 3,0% | 30,53 | 25,50% |
Per applicazione
I chiller rappresentano USD 60,66 milioni, pari al 57,8% del valore 2025, perché i grandi siti utilizzano impianti centralizzati ad acqua refrigerata. Segue il condizionamento di precisione DX con USD 42,26 milioni, poiché ogni kW di raffreddamento DX contiene circa 0,55 kg di refrigerante nelle lunghe tubazioni dei sistemi split.
| Applicazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Chiller | 60,66 | 57,8% | 143,57 | 9,00% |
| Condizionamento di precisione DX | 42,26 | 40,3% | 68,08 | 4,88% |
| Raffreddamento bifase pompato | 2,02 | 1,9% | 42,77 | 35,70% |
Per canale di vendita
Il gas per manutenzione e rabbocco è in testa con USD 48,80 milioni nel 2025. La carica di fabbrica OEM cresce più rapidamente, al 10,62% annuo, e raggiunge USD 109,43 milioni nel 2035.
| Canale di vendita | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Carica di fabbrica OEM | 39,87 | 38,0% | 109,43 | 10,62% |
| Manutenzione e rabbocco | 48,80 | 46,5% | 108,74 | 8,34% |
| Retrofit e ricarica | 16,27 | 15,5% | 36,25 | 8,34% |
Per tipo di data center
I data center hyperscale spendono USD 35,68 milioni nel 2025 e crescono del 12,37% annuo; i siti enterprise crescono solo del 3,23% annuo, poiché i carichi di lavoro si spostano verso colocation e cloud.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 35,68 | 34,0% | 114,49 | 12,37% |
| Data center di colocation | 31,48 | 30,0% | 81,41 | 9,97% |
| Data center enterprise | 31,48 | 30,0% | 43,25 | 3,23% |
| Data center edge | 6,30 | 6,0% | 15,27 | 9,26% |
DC Exclusive: la matrice della spesa in refrigeranti per applicazione e canale di vendita
La matrice della spesa in refrigeranti di DC Market Insights è un modello di DC Market Insights costruito su 21 variabili di input. Mostra che il 62,0% del valore 2025 dei refrigeranti viene acquistato dopo l’installazione dell’impianto di raffreddamento, come gas di rabbocco o di retrofit, per cui è il contratto di manutenzione dell’operatore, e non l’ordine OEM, a determinare la maggior parte della spesa.
| Applicazione (2025, USD milioni) | Carica di fabbrica OEM | Manutenzione e rabbocco | Retrofit e ricarica | Totale |
|---|---|---|---|---|
| Chiller | 23,56 | 27,83 | 9,27 | 60,66 |
| Condizionamento di precisione DX | 14,29 | 20,97 | 7,00 | 42,26 |
| Raffreddamento bifase pompato | 2,02 | 0,00 | 0,00 | 2,02 |
Analisi regionale: quale regione guida il mercato dei refrigeranti per data center?
Il Nord America è in testa con USD 42,50 milioni, pari al 40,5% del valore 2025, mentre il Medio Oriente e Africa cresce più rapidamente, al 12,46% annuo, fino a USD 15,27 milioni nel 2035, perché i nuovi campus del Golfo utilizzano il raffreddamento meccanico per gran parte dell’anno.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 42,50 | 40,5% | 94,14 | 8,28% |
| Europa | 25,19 | 24,0% | 50,88 | 7,28% |
| Asia-Pacifico | 28,33 | 27,0% | 81,41 | 11,13% |
| America Latina | 4,20 | 4,0% | 12,72 | 11,72% |
| Medio Oriente e Africa | 4,72 | 4,5% | 15,27 | 12,46% |
Nord America
La spesa nordamericana in refrigeranti raggiunge USD 94,14 milioni nel 2035, con una crescita dell’8,28% annuo. Il limite EPA di GWP 700 per il nuovo raffreddamento dei data center, in vigore dal 1° gennaio 2027, sposta la carica per le nuove costruzioni della regione verso R-454B, R-32 e HFO; ad aprile 2026 Schneider Electric ha lanciato un’unità InRow da 11 kW a R-32 (Schneider Electric).
Europa
L’Europa spende USD 25,19 milioni nel 2025, pari al 24,0% del valore, con il prezzo al kg più elevato a causa delle quote F-gas. Il limite di GWP 750 per i chiller oltre 12 kW previsto dal 2027 spinge i nuovi impianti verso l’R-1234ze, e l’Europa cresce del 7,28% annuo, la regione più lenta, poiché il free cooling copre la maggior parte delle ore.
Asia-Pacifico
L’Asia-Pacifico cresce dell’11,13% annuo, da USD 28,33 milioni a USD 81,41 milioni, trainata dalla Cina con USD 10,20 milioni nel 2025 e dall’India, il grande paese in più rapida crescita, al 18,24% annuo.
America Latina
L’America Latina cresce dell’11,72% annuo fino a USD 12,72 milioni nel 2035, con il Brasile a USD 1,89 milioni nel 2025 e ancora in gran parte su impianti a R-410A e R-134a.
Medio Oriente e Africa
Il Medio Oriente e Africa spende USD 4,72 milioni nel 2025 e USD 15,27 milioni nel 2035, poiché le elevate temperature ambientali mantengono i chiller in funzione per più ore e aumentano la domanda di rabbocchi.
Analisi per paese: quali paesi spendono di più in refrigeranti per data center?
Gli Stati Uniti spendono USD 37,83 milioni, pari al 36,0% del valore 2025, seguiti dalla Cina con USD 10,20 milioni. L’India è il grande paese in più rapida crescita, al 18,24% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 37,83 | 82,84 | 8,15% |
| 2 | Cina | Asia-Pacifico | 10,20 | 26,87 | 10,17% |
| 3 | Germania | Europa | 5,04 | 10,18 | 7,28% |
| 4 | Giappone | Asia-Pacifico | 4,82 | 12,21 | 9,74% |
| 5 | Canada | Nord America | 4,67 | 11,30 | 9,24% |
| 6 | Regno Unito | Europa | 4,53 | 8,65 | 6,68% |
| 7 | Francia | Europa | 2,77 | 5,60 | 7,29% |
| 8 | Australia | Asia-Pacifico | 2,55 | 7,33 | 11,14% |
| 9 | Paesi Bassi | Europa | 2,27 | 4,32 | 6,65% |
| 10 | India | Asia-Pacifico | 1,98 | 10,58 | 18,24% |
| 11 | Singapore | Asia-Pacifico | 1,98 | 4,88 | 9,44% |
| 12 | Brasile | America Latina | 1,89 | 5,60 | 11,47% |
Scenari di previsione: qual è l’intervallo della spesa in refrigeranti per data center nel 2035?
DC Market Insights colloca la spesa in refrigeranti del 2035 tra USD 181,59 milioni e USD 331,78 milioni, con uno scenario base di USD 254,42 milioni.
| Scenario | 2035 (USD milioni) | Ipotesi |
|---|---|---|
| Basso | 181,59 | Tasso di rabbocco del 4%, prezzi inferiori del 10%, 15% in meno di nuovo raffreddamento meccanico |
| Base | 254,42 | Tasso di rabbocco del 6%, prezzo per installatori di USD 40 al kg nel 2035 |
| Alto | 331,78 | Tasso di rabbocco dell’8%, prezzi superiori del 10%, 10% in più di nuovo raffreddamento meccanico |
Con le ipotesi dello scenario basso, il valore 2025 sarebbe di USD 79,81 milioni: il tasso di rabbocco è quindi la principale fonte di incertezza del modello.
Analisi competitiva: quali sono le aziende leader nel mercato dei refrigeranti per data center?
Chemours, Solstice Advanced Materials, Arkema, Daikin Industries e Orbia (Koura) detengono insieme circa il 55% del valore 2025 (stima di DC Market Insights, basata sui loro brevetti HFO, sulle omologazioni OEM e sulla produzione di HFC). Aziende leader:
- Chemours
- Solstice Advanced Materials
- Arkema
- Daikin Industries
- Orbia (Koura)
- SRF Limited
- Navin Fluorine International
- Gujarat Fluorochemicals
- Dongyue Group
- Zhejiang Juhua
- AGC
- A-Gas
- Hudson Technologies
- Linde
Chemours ha riportato per il 2025 vendite nette record del segmento Thermal and Specialized Solutions (TSS) pari a USD 2,1 miliardi, in crescita del 13% rispetto al 2024, con i refrigeranti Opteon in aumento del 56% grazie alla transizione del condizionamento stazionario prevista dall’AIM Act statunitense (Chemours, febbraio 2026). Solstice Advanced Materials è nata nel 2025 dallo spin-off dell’ex divisione Advanced Materials di Honeywell e vende Solstice ze (R-1234ze), Solstice zd (R-1233zd) e Solstice N15 (R-515B, GWP 293) per i chiller dei data center (Solstice Advanced Materials). Navin Fluorine International produrrà il fluido per immersione bifase di Chemours a partire dal 2026 (Chemours).
Sviluppi recenti nel mercato dei refrigeranti per data center
- A febbraio 2024 il Regolamento (UE) 2024/573 è stato pubblicato nella Gazzetta ufficiale dell’Unione europea, fissando limiti di GWP per chiller e condizionatori dal 2027 (Fonte: STULZ).
- A maggio 2025 Chemours e Navin Fluorine International hanno concordato la produzione del fluido Opteon di Chemours per il raffreddamento a immersione bifase, con capacità produttiva a partire dal 2026 (Fonte: Chemours).
- A gennaio 2026 è entrato in vigore il limite EPA di GWP 700 per i chiller con fluido in uscita pari o superiore a -30 °C (Fonte: EPA).
- A febbraio 2026 Chemours ha riportato una crescita del 56% delle vendite di refrigeranti Opteon nel 2025 (Fonte: Chemours).
- Ad aprile 2026 Schneider Electric ha lanciato la sua prima unità di raffreddamento InRow conforme da 11 kW a R-32, in anticipo sulla scadenza del 1° gennaio 2027 (Fonte: Schneider Electric).
- A luglio 2026 l’EPA ha pubblicato una bozza di analisi dei dati di allocazione degli HFC per il periodo 2022-2025 (Fonte: EPA).
Altri report sul raffreddamento e sulle infrastrutture dei data center sono elencati nella directory dei settori, tra cui il report Mercato dei fluidi di raffreddamento per data center.
Metodologia: come ha dimensionato DC Market Insights il mercato dei refrigeranti per data center?
DC Market Insights ha costruito la stima con un approccio bottom-up a partire da 16 coorti annuali di capacità dal 2020 al 2035, suddivise tra sale convenzionali e sale IA. Il refrigerante per nuove costruzioni è pari ai nuovi MW IT × 1,2 kW di impianto di raffreddamento per kW × la quota di calore gestita da impianti a compressione di vapore × la carica per kW (0,16 kg per i chiller, 0,55 kg per le unità DX, 0,40 kg per i circuiti bifase pompati) × il prezzo OEM all’ingrosso. Il refrigerante della base installata è pari allo stock installato × un tasso di rabbocco del 6% al prezzo per installatori, più un tasso di retrofit e ricarica del 2,5%.
Il modello 2025 in cifre: 12,0 GW × 1,2 × 62,5% di quota meccanica danno 9,0 GW di nuovi impianti a compressione di vapore e circa 2.000 tonnellate di carica per un valore di USD 39,87 milioni; lo stock installato di 23.239 tonnellate × 6% dà 1.394 tonnellate di rabbocco per USD 48,80 milioni; il gas per retrofit aggiunge USD 16,27 milioni; totale USD 104,94 milioni.
Tre verifiche di plausibilità sono soddisfatte:
- Limite superiore 1: il valore 2025 di USD 104,94 milioni equivale al 5,1% delle vendite nette TSS 2025 di Chemours, pari a USD 2.066 milioni, cioè il segmento refrigeranti di un solo fornitore.
- Limite superiore 2: valorizzando tutte le 3.975 tonnellate acquistate nel 2025 al prezzo pubblico di riferimento più alto, USD 90,78 al kg, si ottengono USD 360,85 milioni, al di sopra della stima.
- Limite inferiore: le sole 2.000 tonnellate di nuova carica al prezzo pubblico di riferimento più basso (R-134a, USD 25,71 al kg) × 55% (sconto OEM) danno USD 28,28 milioni, al di sotto della stima.
Ogni affermazione datata di questa analisi è registrata in un registro dei fatti con la relativa fonte primaria. L’approccio completo è descritto nella pagina metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Refrigeranti inclusi ed esclusi
- 1.3Valuta, base dei prezzi e anni considerati
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Carica per kW e quota di raffreddamento meccanico
- 2.3Verifiche di plausibilità e fonti dei dati
- 2.4Ipotesi e limiti
- 03Sintesi
- 3.1Dimensione del mercato, 2020, 2025 e 2035
- 3.2Risultati principali
- 3.3Il punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Criticità
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzi medi per installatori e prezzi OEM al kg
- 5.2Contenuto di refrigerante per MW di IT
- 5.3Prezzi pubblici di riferimento
- 06Standard e normativa
- 6.1US AIM Act Technology Transitions
- 6.2Regolamento F-gas (UE) 2024/573
- 6.3Classi di sicurezza ASHRAE 34
- 07Analisi del mercato per tipo di refrigerante
- 7.1Refrigeranti HFC (R-410A e R-134a)
- 7.2Refrigeranti HFO e miscele HFO
- 7.3Miscele A2L a basso GWP (R-32 e R-454B)
- 7.4Refrigeranti naturali
- 08Analisi del mercato per applicazione
- 8.1Chiller
- 8.2Condizionamento di precisione DX
- 8.3Raffreddamento bifase pompato
- 09Analisi del mercato per canale di vendita
- 9.1Carica di fabbrica OEM
- 9.2Manutenzione e rabbocco
- 9.3Retrofit e ricarica
- 10Analisi del mercato per tipo di data center
- 10.1Data center hyperscale
- 10.2Data center di colocation
- 10.3Data center enterprise
- 10.4Data center edge
- 11DC Exclusive: matrice della spesa in refrigeranti
- 11.1Applicazione per canale di vendita, 2025
- 12Analisi del mercato in Nord America
- 12.1Stati Uniti
- 12.2Canada
- 13Analisi del mercato in Europa
- 13.1Germania
- 13.2Regno Unito
- 13.3Francia
- 13.4Paesi Bassi
- 14Analisi del mercato in Asia-Pacifico
- 14.1Cina
- 14.2Giappone
- 14.3India
- 14.4Australia
- 14.5Singapore
- 15Analisi del mercato in America Latina
- 15.1Brasile
- 16Analisi del mercato in Medio Oriente e Africa
- 16.1Consiglio di cooperazione del Golfo
- 16.2Sudafrica
- 17Analisi per paese
- 17.1I 12 paesi principali per spesa
- 18Scenari di previsione
- 18.1Scenari basso, base e alto, 2035
- 19Panorama competitivo
- 19.1Concentrazione del mercato
- 19.2Posizionamento delle aziende
- 20Profili aziendali
- 20.1Chemours
- 20.2Solstice Advanced Materials
- 20.3Arkema
- 20.4Daikin Industries
- 20.5Orbia (Koura)
- 20.6SRF Limited
- 20.7Navin Fluorine International
- 21Sviluppi recenti
- 21.1Normativa
- 21.2Prodotti e partnership
- 22Conclusioni e raccomandazioni dell'analista
- 23Appendice
- 23.1Registro dei fatti e fonti
- 23.2Abbreviazioni
- Fig. 1Dimensione del mercato dei refrigeranti per data center, 2020-2035 (USD milioni)
- Tabella 1Attributi del report
- Tabella 2Prezzo al kg e per MW, 2020-2035
- Tabella 3Mercato per tipo di refrigerante
- Tabella 4Mercato per applicazione
- Tabella 5Mercato per canale di vendita
- Tabella 6Mercato per tipo di data center
- Tabella 7Matrice della spesa in refrigeranti, 2025
- Tabella 8Mercato per regione
- Tabella 9I 12 paesi principali
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 104,94 milioni nel 2025, in crescita fino a USD 254,42 milioni entro il 2035. DC Market Insights stima il mercato in USD 46,34 milioni nel 2020, con circa 3.975 tonnellate di refrigerante acquistate per il raffreddamento dei data center nel 2025.
Del 9,26% annuo dal 2025 al 2035, meno del 17,76% annuo del periodo 2020-2025, quando le norme di riduzione graduale degli HFC hanno portato il prezzo medio ponderato per installatori da circa USD 22 a USD 35 al kg.
I refrigeranti HFC come R-410A e R-134a, con USD 65,06 milioni, pari al 62,0% del valore 2025. I refrigeranti naturali crescono più rapidamente, al 25,50% annuo, e le miscele HFO raggiungono USD 122,12 milioni entro il 2035.
Circa USD 35,00 al kg ai prezzi per installatori e USD 19,25 al kg per gli acquirenti OEM all’ingrosso nel 2025, secondo le stime di DC Market Insights. I prezzi pubblici di riferimento vanno da USD 25,71 al kg per l’R-134a a USD 48,49 al kg per l’R-454B.
Il Nord America, con USD 42,50 milioni, pari al 40,5% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 12,46% annuo, e l’India è il grande paese in più rapida crescita, al 18,24% annuo.
Chemours, Solstice Advanced Materials, Arkema, Daikin Industries e Orbia (Koura) detengono insieme circa il 55% del valore 2025 (stima di DC Market Insights). Chemours ha riportato vendite nette TSS 2025 pari a USD 2,1 miliardi, con i refrigeranti Opteon in crescita del 56%.
700, per i sistemi di raffreddamento di data center, sale computer e apparecchiature IT installati dal 1° gennaio 2027 in base alla norma EPA Technology Transitions; i chiller sono soggetti allo stesso limite dal 1° gennaio 2026.
Circa 0,16 kg per kW di raffreddamento per un grande chiller raffreddato ad aria a R-1234ze, ovvero 140 kg per un’unità da 966 kW. Le unità di precisione DX contengono circa 0,55 kg per kW nelle tubazioni dei sistemi split (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.