
データセンター冷媒市場 規模・シェア・2035年までの予測
市場の概要
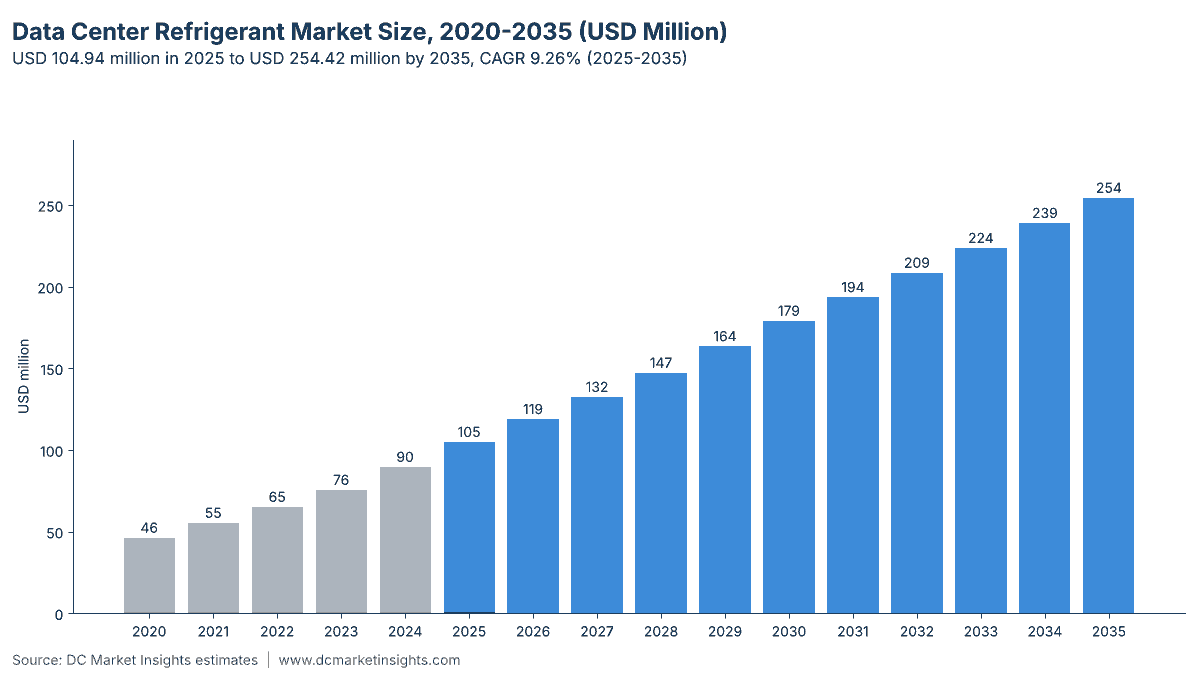
データセンター冷媒市場の規模は2025年にUSD 104.9百万で、年平均成長率(CAGR)9.26%で拡大し、2035年までにUSD 254.4百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07冷媒タイプ別市場分析
- 08用途別市場分析
- 09販売チャネル別市場分析
- 10データセンタータイプ別市場分析
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 14掲載企業
掲載企業
- Chemours
- Solstice Advanced Materials
- Arkema
- Daikin Industries
- Orbia (Koura)
- SRF Limited
- Navin Fluorine International
- Gujarat Fluorochemicals
- Dongyue Group
- Zhejiang Juhua
- AGC
- A-Gas
- Hudson Technologies
- Linde
詳細分析
データセンター冷媒市場は、データセンターが機械式冷却設備の充填および保守のために購入する冷媒ガスを対象とします。具体的には、チラー、直膨式(DX)電算室用空調機(CRAC)およびインロー型ユニット、ポンプ式二相冷却ループに充填されるハイドロフルオロカーボン(HFC)、ハイドロフルオロオレフィン(HFO)、自然冷媒です。DC Market Insightsは、世界のデータセンター冷媒市場を2025年に1億494万米ドルと評価し、2035年までに2億5,442万米ドルに達すると予測しています。年平均成長率(CAGR)は9.26%です。積み上げの内訳は次のとおりです。2025年の新規情報技術(IT)容量約12.0 GWには約2,000トンの新規冷媒充填が必要で、相手先ブランド製造(OEM)バルク価格で3,987万米ドルに相当します。また、稼働中の施設にすでに設置されている23,239トンの冷媒には、4,880万米ドル相当の1,394トンのサービス補充と、1,627万米ドルのレトロフィット・再充填用ガスが使われ、合計は1億494万米ドルとなります。欧州連合(EU)のFガス規則が段階ごとに地球温暖化係数(GWP)の上限を引き下げるため、自然冷媒は年25.50%と最も速く成長します。また、中東・アフリカは高温気候の新設キャンパスが機械式冷却に依存するため、年12.46%で最も成長の速い地域です。
エグゼクティブサマリー
世界のデータセンター冷媒市場規模は、2020年に4,634万米ドルと評価され、2025年に1億494万米ドルに達しました。予測期間中のCAGRは9.26%で、2035年までに2億5,442万米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター冷媒市場規模(2025年) | 1億494万米ドル |
| データセンター冷媒市場のCAGR | 9.26% |
| データセンター冷媒市場規模(2035年) | 2億5,442万米ドル |
DC Market Insightsの推計では、データセンターによる冷媒支出は2020年から2025年にかけて年17.76%で増加し、新規容量の伸びを上回りました。米国(US)の米国イノベーション・製造(AIM)法による段階的削減とEUのFガス割当がHFCの供給を絞ったことで、冷媒の施工業者向け加重平均価格が1kgあたり約22米ドルから約35米ドルに上昇したためです。2025年の市場価値は、2024年の8,965万米ドルから17.1%増加しました。2025年から2035年にかけて、予測成長率は年9.26%に鈍化します。新規容量は年27 GWと2倍以上に増えますが、AIホールは熱の大部分を液冷ループとドライクーラーで処理するため、蒸気圧縮式設備を通るのはAIホールの熱の約30%にとどまり、従来型ホールの80%を大きく下回ります。稼働中のチラーとCRACユニットはいずれも漏えいし毎年補充されるため、サービス用ガスは2025年に4,880万米ドル(市場価値の46.5%)と最大のチャネルであり続けます。
市場の範囲:データセンター冷媒市場は何を対象としているか?
データセンター冷媒市場は、データセンター冷却向けに販売される冷媒の価値として、工場充填および現地充填はOEMバルク価格、サービス用ガスは施工業者価格により、名目米ドルで測定しています。2025年の合計は1億494万米ドルです。
対象範囲
- チラーおよびCRACユニットに使用されるR-410A、R-407C、R-134aなどのHFC冷媒(2025年に6,506万米ドル)。
- R-1234ze、R-1233zd、R-513A、R-515BなどのHFO冷媒およびHFO混合冷媒(2,309万米ドル)。
- R-410Aを代替する低GWPの微燃性(A2L)冷媒R-32およびR-454B(1,364万米ドル)。
- 自然冷媒:データセンター向けチラーに使用されるアンモニア、二酸化炭素、プロパン(315万米ドル)。
- ポンプ式二相ダイレクト・トゥ・チップループおよびポンプ式冷媒エコノマイザー内の冷媒(202万米ドル)。
対象外
- 水、プロピレングリコール、誘電性冷却液(DC Market Insightsはデータセンター冷却液市場で別途算出)。
- 冷却機器、配管、マニホールドおよび施工労務(マニホールドはデータセンター液冷マニホールド市場で扱う)。
- データセンターキャンパス内のオフィス用HVAC(暖房・換気・空調)および半導体工場で使用される冷媒。
セグメント間の関係
各キログラムは一度だけ計上されます。冷媒タイプ、用途、販売チャネル、データセンタータイプは同じ1億494万米ドルを4つの視点から見たものであり、2020年から2035年までの各年で、いずれの内訳も合計値と一致します。DC独自分析のマトリクスは、用途と販売チャネルを掛け合わせたものです。
市場の促進要因:データセンター冷媒市場を牽引するものは何か?
1. 新規容量により年間約2,000トンの充填需要が生まれる
DC Market Insightsは、2025年の新規IT容量を12.0 GWと推計しており、2030年には22 GW、2035年には27 GWに増加すると見込んでいます。冗長性を考慮して冷却設備をIT 1 kWあたり1.2 kWとし、大型空冷チラーが1 kWあたり約0.16 kgの冷媒を保有するとすると、新設時の充填量は2025年の約2,000トンから2035年には3,743トンに増加します。充填量の数値はメーカーデータに基づいています。AiredaleのI-Chill IZ4 R-1234zeチラーシリーズでは、966 kWユニットで2回路合計140 kgとされています(Airedale技術マニュアル)。また、CarrierはR-1234ze仕様のAquaForce 30XF空冷スクリューチラーを390~2,100 kWで販売しています(Carrier)。
2. 規制によりすべての新規ユニットで冷媒の切り替えが必要になる
米国環境保護庁(EPA)の技術移行規則は、2026年1月1日からのチラーに対する上限700に続き、2027年1月1日以降に設置されるデータセンター、電算室空調、IT機器冷却システムについてGWP上限を700と定めています(EPA、2026年8月更新ページ)。Schneider Electricによれば、現在ほとんどのデータセンター空調機で使用されているR-410AとR-407Cは、この上限を大きく上回っています(Schneider Electric、2026年4月)。切り替えのたびに、支出は1kgあたり約31米ドルのHFCから1kgあたり33~49米ドルのHFOおよびA2Lガスへと移行します。DC Market Insightsはこれを、2025年から2035年にかけての施工業者向け加重平均価格の14%上昇としてモデル化しています。
3. 設置済み冷媒バンクがサービス需要を押し上げ続ける
データセンターに設置済みの冷媒バンクは、設置済みIT基盤が116 GWから約314 GWに拡大するのに伴い、2025年の23,239トンから2035年には45,309トンに増加します。このバンクに年6%の補充率を適用すると、サービス用ガスは2025年に1,394トン、2035年に2,719トンとなり、施工業者価格でそれぞれ4,880万米ドル、1億874万米ドルに相当します。
市場動向:データセンター冷媒市場の主要トレンドは何か?
大規模施設ではHFOチラーが標準に
HFO冷媒およびHFO混合冷媒は年18.12%で成長し、2025年の2,309万米ドルから2035年には1億2,212万米ドルに達します。STULZは同社のチラーをGWP 1のR-1234zeに移行し、中型マルチスクロールチラーをR-410AからGWP 466のR-454Bに切り替えました(STULZ)。
AIラックとともにポンプ式二相冷却が登場
ポンプ式二相冷却は年35.70%と最も成長の速い用途で、2025年の202万米ドルから2035年には4,277万米ドルに拡大します。DC Market Insightsは、二相コールドプレートを使用するAIホール容量の割合が2025年の2%から2035年までに10%になると見込んでいます。Solstice Advanced Materialsは、データセンター向け二相用途の一つとしてコールドプレート液冷を挙げています(Solstice Advanced Materials)。
ポンプ式冷媒エコノマイザーが圧縮機の稼働時間を削減
VertivのLiebert DSEシステムはポンプ式冷媒エコノマイザーを採用しており、Vertivが2017年12月に250 kW版と400 kW版を発売した際、Digital Realtyは同技術を4年以上使用していると報告しました(DCD、2017年12月)。DC Market Insightsはこれらのシステム内の冷媒をDX精密空調に含めて計上しており、同用途は2035年までに6,808万米ドルに達します。
市場の課題:データセンター冷媒市場の成長を妨げるものは何か?
液冷によりAIの熱の大半で冷媒が不要に
DC Market Insightsは、AIホールでは熱のうち蒸気圧縮式設備を通るのは30%にとどまり、従来型ホールの80%を下回ると想定しています。新規容量に占めるAIホールの割合が35%から66%に上昇するにつれ、新規熱負荷に占める機械式冷却の割合は2025年の62.5%から2035年には47.0%に低下し、構成比が一定の場合と比べて2035年の新設充填額が約2,200万米ドル減少します。
HFC市場の価格変動
EPAが2026年7月に公表したHFC割当データの分析案は、2024年には施工業者向け標準サイズのR-410Aボンベが想定価格の3分の1で販売されていたこと、また米国のHFC消費量がAIM法に基づく年間上限にかなり近づいていることを指摘しています(EPA、2026年7月)。加重平均価格が10%下落すると、2025年の市場価値から1,049万米ドルが失われます。
市場機会:データセンター冷媒市場の機会はどこにあるか?
既存R-410Aユニットのレトロフィット:2035年までに3,625万米ドル
事業者が旧型CRACユニットから高GWP冷媒を回収し、R-513AまたはR-454Bを再充填するのに伴い、レトロフィット・再充填用ガスは2025年の1,627万米ドルから2035年には3,625万米ドルに増加します。回収サービスと新規ガス販売を組み合わせるサプライヤーは、この需要を取り込むことができます。
AIラック向け二相流体:2035年までに4,277万米ドル
Chemoursは2025年5月、GWP 10と超低GWPの同社製Opteon二相浸漬冷却液をNavin Fluorine Internationalが製造することで合意しました。生産能力は2026年に稼働を開始します(Chemours、2025年5月)。DC Market Insightsのモデルでは、コールドプレート向けポンプ式二相冷媒が2025年から2035年の間に4,075万米ドルの新たな価値を生み出します。
価格:データセンター冷媒の1kgあたりの価格はいくらか?
DC Market Insightsは、2025年の施工業者向け加重平均価格を1kgあたり35.00米ドルと推計しており、OEMのバルク購入者はその約55%、すなわち1kgあたり19.25米ドルを支払っています。2025年の新設時の冷媒コストは、新規IT容量1 MWあたり約3,323米ドルでした。
| 年 | 施工業者向け加重平均価格(米ドル/kg) | OEMバルク価格(米ドル/kg) | IT 1 MWあたりの新設冷媒コスト(米ドル) |
|---|---|---|---|
| 2020 | 22.00 | 12.10 | 2,681 |
| 2025 | 35.00 | 19.25 | 3,323 |
| 2030 | 37.50 | 20.62 | 3,447 |
| 2035 | 40.00 | 22.00 | 4,053 |
公開価格の参考値:ワシントン州の契約カタログには、R-410Aが25 lbボンベで349.00米ドル(1kgあたり30.78米ドル)、R-134aが30 lbで349.90米ドル(1kgあたり25.71米ドル)、R-513Aが30 lbで519.90米ドル(1kgあたり38.20米ドル)、R-454Bが20 lbで439.90米ドル(1kgあたり48.49米ドル)、R-32が20 lbで300.00米ドル(1kgあたり33.07米ドル)と掲載されています(Washington State Department of Enterprise Services)。米国のある電材卸売業者は、20 lbのR-454Bボンベを823.59米ドル、すなわち1kgあたり90.78米ドルで掲載しています(Elliott Electric Supply)。
規格と規制:データセンター冷媒を規定するルールは何か?
- 米国AIM法 技術移行規則(40 CFR Part 84, Subpart B):2027年1月1日以降、データセンター、電算室空調、IT機器冷却システムのGWP上限は700。出口流体温度が-30 °C以上のチラーについては2026年1月1日以降、上限700(EPA)。
- EU Fガス規則(EU)2024/573:2024年2月20日公布。12 kW超のチラーは2027年からGWP 750未満のフッ素系ガスに限定され、12 kW超のスプリット型空調は2029年からGWP 750未満、2033年からGWP 150未満に制限されます(STULZによる同規則の概要)。
- ASHRAE Standard 34の安全区分:R-513AおよびR-515BはA1(不燃性)、R-1234ze、R-32、R-454BはA2L(微燃性)に区分され、これが室容積や漏えい検知に関する規則を左右します(Solstice Advanced Materials)。
- モントリオール議定書キガリ改正:AIM法とFガス割当が実施する、世界的なHFC段階的削減。
市場セグメンテーション:データセンター冷媒市場をリードする冷媒タイプは何か?
HFC冷媒は6,506万米ドル(2025年の市場価値の62.0%)で首位ですが、新規ユニットのガス切り替えに伴い年3.45%減少し、2035年には4,580万米ドルとなります。用途ではチラー、チャネルではサービス・補充、購入者タイプではハイパースケールデータセンターが最大です。
冷媒タイプ別
| 冷媒タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| HFC冷媒(R-410AおよびR-134a) | 65.06 | 62.0% | 45.80 | -3.45% |
| HFO冷媒およびHFO混合冷媒 | 23.09 | 22.0% | 122.12 | 18.12% |
| 低GWP A2L冷媒(R-32およびR-454B) | 13.64 | 13.0% | 55.97 | 15.16% |
| 自然冷媒 | 3.15 | 3.0% | 30.53 | 25.50% |
用途別
大規模施設は集中型の冷水設備を運用しているため、チラーが6,066万米ドル(2025年の市場価値の57.8%)を占めます。DX精密空調が4,226万米ドルで続きます。DX冷却は長いスプリット型配管のため、1 kWあたり約0.55 kgの冷媒を保有します。
| 用途 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| チラー | 60.66 | 57.8% | 143.57 | 9.00% |
| DX精密空調 | 42.26 | 40.3% | 68.08 | 4.88% |
| ポンプ式二相冷却 | 2.02 | 1.9% | 42.77 | 35.70% |
販売チャネル別
2025年はサービス・補充用ガスが4,880万米ドルで首位です。OEM工場充填は年10.62%と最も速く成長し、2035年には1億943万米ドルに達します。
| 販売チャネル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| OEM工場充填 | 39.87 | 38.0% | 109.43 | 10.62% |
| サービス・補充 | 48.80 | 46.5% | 108.74 | 8.34% |
| レトロフィット・再充填 | 16.27 | 15.5% | 36.25 | 8.34% |
データセンタータイプ別
ハイパースケールデータセンターの2025年の支出は3,568万米ドルで、年12.37%で成長します。一方、ワークロードがコロケーションやクラウドへ移行するため、エンタープライズ施設の成長は年3.23%にとどまります。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 35.68 | 34.0% | 114.49 | 12.37% |
| コロケーションデータセンター | 31.48 | 30.0% | 81.41 | 9.97% |
| エンタープライズデータセンター | 31.48 | 30.0% | 43.25 | 3.23% |
| エッジデータセンター | 6.30 | 6.0% | 15.27 | 9.26% |
DC独自分析:用途別・販売チャネル別の冷媒支出マトリクス
DC Market Insights冷媒支出マトリクスは、21の入力データから構築したDC Market Insights独自のモデルです。2025年の冷媒価値の62.0%は、冷却設備の設置後にサービス補充用またはレトロフィット用ガスとして購入されていることが示されており、支出の大半を決めるのはOEMへの発注ではなく、事業者の保守契約です。
| 用途(2025年、百万米ドル) | OEM工場充填 | サービス・補充 | レトロフィット・再充填 | 合計 |
|---|---|---|---|---|
| チラー | 23.56 | 27.83 | 9.27 | 60.66 |
| DX精密空調 | 14.29 | 20.97 | 7.00 | 42.26 |
| ポンプ式二相冷却 | 2.02 | 0.00 | 0.00 | 2.02 |
地域別分析:データセンター冷媒市場をリードする地域はどこか?
北米が4,250万米ドル(2025年の市場価値の40.5%)で首位です。湾岸地域の新設キャンパスは年間の大半で機械式冷却を稼働させるため、中東・アフリカは年12.46%と最も速く成長し、2035年には1,527万米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 42.50 | 40.5% | 94.14 | 8.28% |
| 欧州 | 25.19 | 24.0% | 50.88 | 7.28% |
| アジア太平洋 | 28.33 | 27.0% | 81.41 | 11.13% |
| 中南米 | 4.20 | 4.0% | 12.72 | 11.72% |
| 中東・アフリカ | 4.72 | 4.5% | 15.27 | 12.46% |
北米
北米の冷媒支出は年8.28%で成長し、2035年には9,414万米ドルに達します。新規データセンター冷却に対する2027年1月1日発効のEPAによるGWP 700の上限により、同地域の新設充填はR-454B、R-32、HFOへと移行します。Schneider Electricは2026年4月、R-32を使用した11 kWのInRowユニットを発売しました(Schneider Electric)。
欧州
欧州の2025年の支出は2,519万米ドル(市場価値の24.0%)で、Fガス割当のもと1kgあたりの価格は最も高くなっています。12 kW超のチラーに対する2027年のGWP 750の上限により新設設備はR-1234zeへ移行しますが、フリークーリングで大半の時間をまかなえるため、欧州の成長率は年7.28%と地域別で最も低くなります。
アジア太平洋
アジア太平洋は年11.13%で成長し、2,833万米ドルから8,141万米ドルに拡大します。2025年に1,020万米ドルの中国と、年18.24%で成長する大規模市場のうち最も成長の速いインドが牽引します。
中南米
中南米は年11.72%で成長し、2035年には1,272万米ドルに達します。2025年のブラジルは189万米ドルで、依然としてR-410AおよびR-134aを使用する設備が大半を占めています。
中東・アフリカ
中東・アフリカの支出は2025年に472万米ドル、2035年に1,527万米ドルです。高い外気温によりチラーの稼働時間が長くなり、補充需要が高まるためです。
国別分析:データセンター冷媒への支出が最も多い国はどこか?
米国の支出は3,783万米ドル(2025年の市場価値の36.0%)で、中国が1,020万米ドルで続きます。インドは年18.24%で、大規模市場のうち最も成長の速い国です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 37.83 | 82.84 | 8.15% |
| 2 | 中国 | アジア太平洋 | 10.20 | 26.87 | 10.17% |
| 3 | ドイツ | 欧州 | 5.04 | 10.18 | 7.28% |
| 4 | 日本 | アジア太平洋 | 4.82 | 12.21 | 9.74% |
| 5 | カナダ | 北米 | 4.67 | 11.30 | 9.24% |
| 6 | 英国 | 欧州 | 4.53 | 8.65 | 6.68% |
| 7 | フランス | 欧州 | 2.77 | 5.60 | 7.29% |
| 8 | オーストラリア | アジア太平洋 | 2.55 | 7.33 | 11.14% |
| 9 | オランダ | 欧州 | 2.27 | 4.32 | 6.65% |
| 10 | インド | アジア太平洋 | 1.98 | 10.58 | 18.24% |
| 11 | シンガポール | アジア太平洋 | 1.98 | 4.88 | 9.44% |
| 12 | ブラジル | 中南米 | 1.89 | 5.60 | 11.47% |
予測シナリオ:2035年のデータセンター冷媒支出の幅はどの程度か?
DC Market Insightsは、2035年の冷媒支出を1億8,159万米ドルから3億3,178万米ドルの範囲と見込んでおり、ベースケースは2億5,442万米ドルです。
| シナリオ | 2035年(百万米ドル) | 前提条件 |
|---|---|---|
| 低位 | 181.59 | 補充率4%、価格10%低下、新規機械式冷却15%減 |
| 基本 | 254.42 | 補充率6%、2035年の施工業者価格1kgあたり40米ドル |
| 高位 | 331.78 | 補充率8%、価格10%上昇、新規機械式冷却10%増 |
低位ケースの前提では2025年の市場価値は7,981万米ドルとなるため、補充率がモデルにおける最大の不確実性要因です。
競合分析:データセンター冷媒市場の主要企業はどこか?
Chemours、Solstice Advanced Materials、Arkema、Daikin Industries、Orbia(Koura)の5社で、2025年の市場価値の約55%を占めています(HFO特許、OEM承認、HFC生産に基づくDC Market Insightsの推計)。主要企業:
- Chemours
- Solstice Advanced Materials
- Arkema
- Daikin Industries
- Orbia (Koura)
- SRF Limited
- Navin Fluorine International
- Gujarat Fluorochemicals
- Dongyue Group
- Zhejiang Juhua
- AGC
- A-Gas
- Hudson Technologies
- Linde
Chemoursは、2025年のThermal and Specialized Solutions(TSS)部門の純売上高が2024年比13%増の21億米ドルと過去最高になったと報告しました。米国AIM法に伴う定置型空調の冷媒移行を受け、Opteon冷媒は56%増加しました(Chemours、2026年2月)。Solstice Advanced Materialsは、Honeywellの旧Advanced Materials事業のスピンオフにより2025年に設立され、データセンター用チラー向けにSolstice ze(R-1234ze)、Solstice zd(R-1233zd)、Solstice N15(R-515B、GWP 293)を販売しています(Solstice Advanced Materials)。Navin Fluorine Internationalは2026年からChemoursの二相浸漬冷却液を製造します(Chemours)。
データセンター冷媒市場の最近の動向
- 2024年2月、規則(EU)2024/573が欧州連合官報に公布され、2027年からのチラーおよび空調のGWP上限が定められました(出典:STULZ)。
- 2025年5月、ChemoursとNavin Fluorine Internationalは、ChemoursのOpteon二相浸漬冷却液の製造で合意しました。生産能力は2026年に稼働を開始します(出典:Chemours)。
- 2026年1月、出口流体温度が-30 °C以上のチラーに対するEPAのGWP上限700が発効しました(出典:EPA)。
- 2026年2月、Chemoursは2025年のOpteon冷媒の売上が56%増加したと報告しました(出典:Chemours)。
- 2026年4月、Schneider Electricは2027年1月1日の期限に先立ち、R-32を使用した同社初の規制適合11 kW InRow冷却ユニットを発売しました(出典:Schneider Electric)。
- 2026年7月、EPAは2022-2025年のHFC割当データの分析案を公表しました(出典:EPA)。
冷却およびデータセンターインフラに関するその他のレポートは業界ディレクトリに掲載しています(例:データセンター冷却液市場)。
調査手法:DC Market Insightsはデータセンター冷媒市場をどのように算出したか?
DC Market Insightsは、2020年から2035年までの16の年次容量コホートを従来型ホールとAIホールに分け、ボトムアップで推計を構築しました。新設冷媒は、新規IT MW × 1 kWあたり1.2 kWの冷却設備 × 蒸気圧縮式設備が担う熱の割合 × 1 kWあたりの充填量(チラー0.16 kg、DXユニット0.55 kg、ポンプ式二相ループ0.40 kg) × OEMバルク価格で算出します。設置済み基盤の冷媒は、設置済み冷媒バンク × 施工業者価格での補充率6%に、2.5%のレトロフィット・再充填率を加えて算出します。
2025年モデルの数値:12.0 GW × 1.2 × 機械式冷却比率62.5%で、新規蒸気圧縮式設備は9.0 GW、充填量は約2,000トン(3,987万米ドル相当)となります。23,239トンの設置済み冷媒バンク × 6%で補充量は1,394トン(4,880万米ドル相当)、レトロフィット用ガスが1,627万米ドルを加え、合計は1億494万米ドルです。
3つの上下限チェックはいずれも満たされています:
- 上限1:2025年の市場価値1億494万米ドルは、一サプライヤーの冷媒部門であるChemoursの2025年TSS純売上高20億6,600万米ドルの5.1%です。
- 上限2:2025年に購入された3,975トンすべてを最も高い公開参考価格(1kgあたり90.78米ドル)で評価すると3億6,085万米ドルとなり、推計値を上回ります。
- 下限:新規充填2,000トンのみを最も低い公開参考価格(R-134a、1kgあたり25.71米ドル)× OEM割引55%で評価すると2,828万米ドルとなり、推計値を下回ります。
本分析における日付付きの記述はすべて、一次情報源とともにファクトレジャーに記録しています。手法の詳細は調査手法のページをご覧ください。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となる冷媒と対象外の冷媒
- 1.3通貨、価格基準および対象年
- 02調査手法
- 2.1ボトムアップ容量コホートモデル
- 2.21 kWあたりの充填量と機械式冷却比率
- 2.3上下限チェックとデータソース
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場規模(2020年、2025年、2035年)
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1促進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1施工業者向け加重平均価格とOEM価格(1kgあたり)
- 5.2IT 1 MWあたりの冷媒量
- 5.3公開価格の参考値
- 06規格と規制
- 6.1米国AIM法 技術移行規則
- 6.2EU Fガス規則(EU)2024/573
- 6.3ASHRAE 34の安全区分
- 07冷媒タイプ別市場分析
- 7.1HFC冷媒(R-410AおよびR-134a)
- 7.2HFO冷媒およびHFO混合冷媒
- 7.3低GWP A2L冷媒(R-32およびR-454B)
- 7.4自然冷媒
- 08用途別市場分析
- 8.1チラー
- 8.2DX精密空調
- 8.3ポンプ式二相冷却
- 09販売チャネル別市場分析
- 9.1OEM工場充填
- 9.2サービス・補充
- 9.3レトロフィット・再充填
- 10データセンタータイプ別市場分析
- 10.1ハイパースケールデータセンター
- 10.2コロケーションデータセンター
- 10.3エンタープライズデータセンター
- 10.4エッジデータセンター
- 11Dc独自分析:冷媒支出マトリクス
- 11.1用途別・販売チャネル別(2025年)
- 12北米市場分析
- 12.1米国
- 12.2カナダ
- 13欧州市場分析
- 13.1ドイツ
- 13.2英国
- 13.3フランス
- 13.4オランダ
- 14アジア太平洋市場分析
- 14.1中国
- 14.2日本
- 14.3インド
- 14.4オーストラリア
- 14.5シンガポール
- 15中南米市場分析
- 15.1ブラジル
- 16中東・アフリカ市場分析
- 16.1湾岸協力会議(GCC)
- 16.2南アフリカ
- 17国別分析
- 17.1支出額上位12か国
- 18予測シナリオ
- 18.1低位・基本・高位ケース(2035年)
- 19競争環境
- 19.1市場集中度
- 19.2企業のポジショニング
- 20企業プロファイル
- 20.1Chemours
- 20.2Solstice Advanced Materials
- 20.3Arkema
- 20.4Daikin Industries
- 20.5Orbia (Koura)
- 20.6SRF Limited
- 20.7Navin Fluorine International
- 21最近の動向
- 21.1規制
- 21.2製品と提携
- 22結論とアナリストの提言
- 23付録
- 23.1ファクトレジャーと情報源
- 23.2略語
- 図目次
- 図1. データセンター冷媒市場規模、2020-2035年(百万米ドル)
- 表目次
- 表1. レポート項目
- 表2. 1kgあたりおよび1 MWあたりの価格、2020-2035年
- 表3. 冷媒タイプ別市場
- 表4. 用途別市場
- 表5. 販売チャネル別市場
- 表6. データセンタータイプ別市場
- 表7. 冷媒支出マトリクス(2025年)
- 表8. 地域別市場
- 表9. 上位12か国
- 表10. 予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に1億494万米ドル、2035年までに2億5,442万米ドルに拡大します。DC Market Insightsは2020年の市場規模を4,634万米ドルと推計しており、2025年にはデータセンター冷却向けに約3,975トンの冷媒が購入されました。
2025年から2035年にかけて年9.26%です。HFC段階的削減規則により施工業者向け加重平均価格が1kgあたり約22米ドルから35米ドルに上昇した2020年から2025年の年17.76%と比べると、成長は鈍化します。
R-410AやR-134aなどのHFC冷媒で、6,506万米ドル(2025年の市場価値の62.0%)を占めます。自然冷媒は年25.50%と最も速く成長し、HFO混合冷媒は2035年までに1億2,212万米ドルに達します。
DC Market Insightsの推計によると、2025年の施工業者価格は1kgあたり約35.00米ドル、OEMのバルク購入者向けは1kgあたり19.25米ドルです。公開参考価格は、R-134aの1kgあたり25.71米ドルからR-454Bの1kgあたり48.49米ドルまでの幅があります。
北米で、4,250万米ドル(2025年の市場価値の40.5%)を占めます。中東・アフリカは年12.46%と最も速く成長し、インドは年18.24%で大規模市場のうち最も成長の速い国です。
Chemours、Solstice Advanced Materials、Arkema、Daikin Industries、Orbia(Koura)の5社で2025年の市場価値の約55%を占めています(DC Market Insightsの推計)。Chemoursは2025年のTSS純売上高が21億米ドルで、Opteon冷媒が56%増加したと報告しました。
700です。EPAの技術移行規則により、2027年1月1日以降に設置されるデータセンター、電算室空調、IT機器冷却システムに適用されます。チラーには2026年1月1日から同じ上限が適用されています。
R-1234zeを使用する大型空冷チラーでは冷却能力1 kWあたり約0.16 kgで、966 kWユニットでは140 kgです。DX精密空調ユニットはスプリット型配管内に1 kWあたり約0.55 kgを保有します(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。