
Mercato dei collettori di raffreddamento a liquido per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
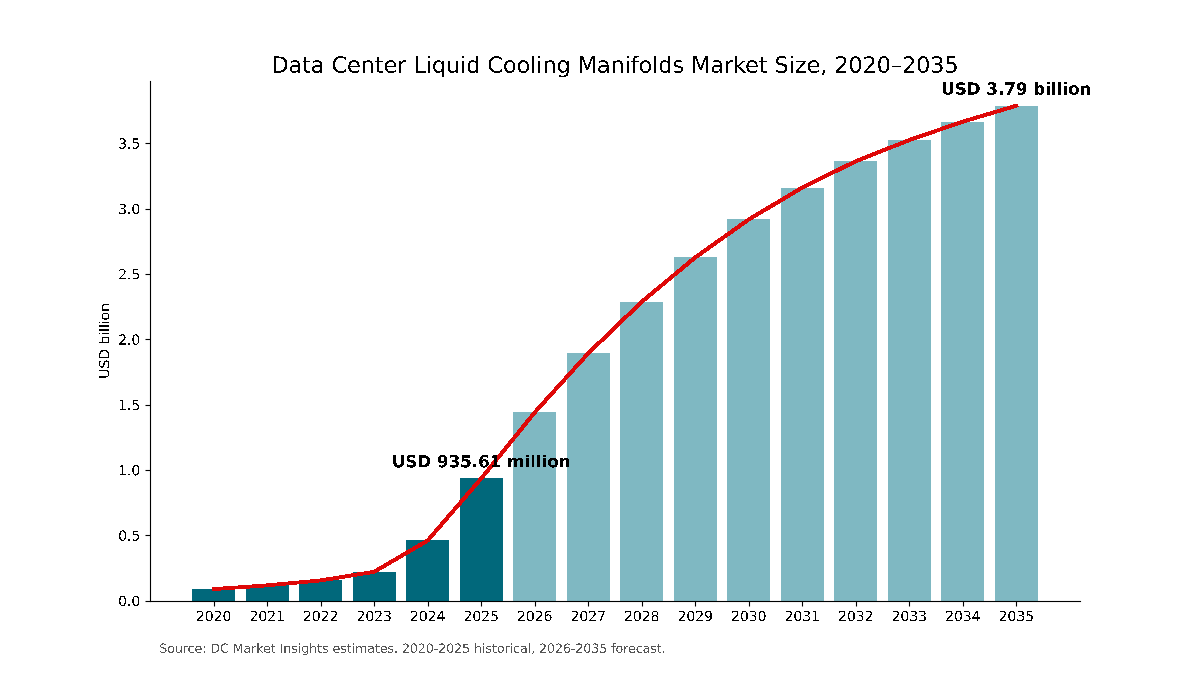
Nel 2025 il valore del Mercato dei collettori di raffreddamento a liquido per data center era pari a USD 935.6 milioni; si prevede che raggiunga USD 3,790.0 milioni entro il 2035, con un CAGR del 15.01%. North America rappresenta 46.2% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Standard e normativa
- 07Analisi della supply chain e della catena del valore
- 08Dimensione e previsioni del Mercato globale dei collettori di raffreddamento a liquido per data center
- 09Mercato per tipo di collettore
- 10Mercato per tecnologia di raffreddamento
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- North America46.2%
- Asia Pacific25.1%
- Europe18.4%
- Middle East and Africa6.4%
- Latin America3.9%
Aziende analizzate
- Vertiv
- CoolIT Systems
- Schneider Electric (Motivair)
- nVent
- Delta Electronics
- Supermicro
- Parker Hannifin
- Danfoss
- Stäubli
- CPC
- Boyd
- Cooler Master
- Foxconn
- Auras
- AVC
- Flex (JetCool)
Analisi completa
Il Mercato dei collettori di raffreddamento a liquido per data center comprende i collettori di distribuzione del refrigerante che portano il liquido dalle unità di distribuzione del refrigerante (CDU) alle cold plate, ai serbatoi a immersione e agli scambiatori di calore rear-door all’interno dei data center: collettori in-rack, collettori a livello di fila e collettori a livello di impianto per il technology cooling system (TCS), valutati insieme ai rispettivi attacchi rapidi integrati. DC Market Insights valuta il Mercato globale dei collettori di raffreddamento a liquido per data center USD 935,61 milioni nel 2025 e prevede USD 3,79 miliardi entro il 2035, con un CAGR del 15,01%. Il valore 2025 è costruito a partire dalle nuove realizzazioni: circa 4.150 MW di nuova capacità IT raffreddata a liquido a circa USD 0,218 milioni di contenuto di collettori per MW danno USD 904,70 milioni, e i lavori di sostituzione ed espansione sulla base installata raffreddata a liquido aggiungono USD 30,91 milioni. Il raffreddamento direct-to-chip bifase è il segmento tecnologico a crescita più rapida, al 28,77% annuo, perché gestisce i carichi termici dei chip più elevati, e l’Asia Pacifico è la regione a crescita più rapida, al 17,15% annuo, poiché Cina, India e Malesia costruiscono da zero sale per l’IA raffreddate a liquido.
Sintesi
La dimensione del Mercato globale dei collettori di raffreddamento a liquido per data center era pari a USD 88,92 milioni nel 2020, ha raggiunto USD 935,61 milioni nel 2025 e si prevede che raggiunga USD 3,79 miliardi entro il 2035, con un CAGR del 15,01% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei collettori di raffreddamento a liquido per data center 2025 | USD 935,61 milioni |
| Mercato dei collettori di raffreddamento a liquido per data center, CAGR | 15,01% |
| Dimensione del Mercato dei collettori di raffreddamento a liquido per data center 2035 | USD 3,79 miliardi |
DC Market Insights stima che il mercato sia cresciuto del 60,11% annuo tra il 2020 e il 2025 e che il solo 2025 abbia aggiunto il 102,9% rispetto al 2024, poiché la nuova capacità raffreddata a liquido è più che raddoppiata. Il rack GB200 NVL72 di Supermicro, un sistema di unità di elaborazione grafica (GPU) su scala rack, opera tra 125 kW e 135 kW, e il design DLC-2 di Supermicro distribuisce il refrigerante attraverso collettori verticali nel rack. La crescita rallenta al 15,01% annuo dal 2025 al 2035 perché la densità dei rack continua ad aumentare: più capacità di calcolo per rack significa meno rack, e meno collettori, per MW, anche se la nuova capacità raffreddata a liquido cresce da 4.150 MW nel 2025 a 20.400 MW nel 2035. Il mercato supera USD 1,44 miliardi nel 2026.
Ambito del mercato: che cosa comprende il Mercato dei collettori di raffreddamento a liquido per data center?
Il Mercato dei collettori di raffreddamento a liquido per data center comprende ogni collettore che suddivide, instrada e raccoglie il refrigerante tra la CDU e le apparecchiature IT in un data center raffreddato a liquido, valutato alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 935,61 milioni nel 2025.
Incluso. Collettori in-rack (le guide verticali di mandata e ritorno in ciascun rack, con le relative porte per attacchi rapidi), collettori a livello di fila (gruppi di tubazioni che alimentano una fila di rack da una CDU), collettori e header TCS a livello di impianto, gli attacchi rapidi e i raccordi blind-mate montati su tali collettori, e le valvole, i sensori, i misuratori di portata e di raffreddamento e le staffe venduti come parte di un gruppo collettore. Vertiv descrive i collettori in-rack come “il punto finale di distribuzione all’interno di ciascun rack server” e i collettori a livello di fila come gruppi di tubazioni che distribuiscono il refrigerante ai rack.
Escluso. CDU, pompe, cold plate, serbatoi a immersione, chiller, tubazioni dell’acqua di impianto al di fuori della white space, fluidi refrigeranti e manodopera di installazione. Questi elementi sono trattati nel report Mercato del raffreddamento a liquido per data center. Sono esclusi anche gli strumenti di simulazione termica e i software utilizzati per progettare i circuiti di raffreddamento.
Come si combinano i segmenti. Ogni suddivisione riportata di seguito ripartisce gli stessi USD 935,61 milioni: per tipo di collettore, tecnologia di raffreddamento, tipo di data center (inclusi i centri di calcolo ad alte prestazioni (HPC) e di ricerca), materiale, design e installazione. La sezione incrociata nella sezione DC Exclusive mette a confronto il tipo di collettore con il tipo di data center.
Driver del mercato: che cosa guida il mercato dei collettori di raffreddamento a liquido?
I sistemi di IA su scala rack che assorbono 132 kW per rack guidano il Mercato dei collettori di raffreddamento a liquido per data center. A questi si aggiungono altri due driver: l’aumento della nuova capacità raffreddata a liquido da 4.150 MW a 20.400 MW all’anno e gli standard aperti per gli attacchi rapidi che consentono agli hyperscaler di acquistare collettori per la distribuzione del refrigerante da molti fornitori.
I rack per l’IA da 132 kW rendono ogni nuovo rack GPU un acquirente di collettori
NVIDIA GB300 NVL72 è un design su scala rack interamente raffreddato a liquido che integra 72 GPU Blackwell Ultra, e il rack GB200 NVL72 di Supermicro monta otto power shelf da 33 kW per un totale di 132 kW. Il design DLC-2 di Supermicro “utilizza collettori verticali di distribuzione del refrigerante (CDM)” e cattura nel liquido fino al 98% del calore del rack. DC Market Insights stima il contenuto di collettori di una sala raffreddata a liquido in USD 0,218 milioni per MW nel 2025, di cui i collettori in-rack rappresentano il 49,3%; a 132 kW per rack ciò corrisponde a circa USD 14.187 di hardware per collettori in-rack per rack. Supermicro puntava a una capacità fino a 6.000 rack al mese entro il proprio esercizio fiscale 2026, di cui 3.000 rack al mese ottimizzati per il raffreddamento a liquido diretto.
La nuova capacità raffreddata a liquido sale da 4.150 MW a 20.400 MW all’anno
Il Mercato dei collettori di raffreddamento a liquido per data center è innanzitutto un mercato di nuove realizzazioni: il 96,7% della spesa 2025 è andato a nuova capacità raffreddata a liquido messa in servizio. L’Agenzia internazionale dell’energia (IEA) stima che i data center abbiano consumato circa 415 TWh di elettricità nel 2024, circa l’1,5% del consumo mondiale, e prevede che tale valore più che raddoppi fino a circa 945 TWh entro il 2030. DC Market Insights modella una nuova capacità IT raffreddata a liquido in crescita da 4.150 MW nel 2025 a 14.600 MW nel 2030 e 20.400 MW nel 2035, il che porta la base installata raffreddata a liquido da circa 9,7 GW a circa 155,6 GW.
Il portafoglio ordini di Vertiv raddoppia a USD 15,00 miliardi con l’impennata degli ordini termici
I portafogli ordini dei fornitori mostrano la domanda. Vertiv ha riportato ordini organici del quarto trimestre 2025 in crescita di circa il 252% rispetto all’anno precedente, un rapporto book-to-bill di circa 2,9 volte e un portafoglio ordini di USD 15,00 miliardi alla fine del 2025, in aumento del 109% (Fonte: documento depositato da Vertiv presso la US Securities and Exchange Commission). Nel secondo trimestre 2026 le vendite nette di Vertiv sono aumentate del 24% a USD 3,27 miliardi, e la società prevede vendite nette per l’intero 2026 di USD 14,00 miliardi con una crescita organica del 31%. Nel novembre 2025 Vertiv ha concordato l’acquisizione di PurgeRite, un fornitore con sede a Houston di servizi di lavaggio meccanico, spurgo e filtrazione per data center, per circa USD 1,00 miliardi in contanti alla chiusura, al fine di ampliare il proprio portafoglio di servizi per il raffreddamento a liquido, e ha completato l’operazione nel dicembre 2025. DC Market Insights considera questi ordini termici e di alimentazione un indicatore anticipatore della domanda di collettori.
Tendenze del mercato: come stanno cambiando i collettori di raffreddamento a liquido?
Il Mercato dei collettori di raffreddamento a liquido per data center si sta orientando verso interfacce standard per gli attacchi rapidi, costruzioni in acciaio inossidabile e polimeri e design aperti di CDU e rack condivisi tramite l’Open Compute Project (OCP).
La versione 2.0 dello Universal Quick Disconnect standardizza la porta del collettore
La specifica OCP Universal Quick Disconnect (UQD) versione 2.0.0 riguarda i raccordi per sistemi monofase ad acqua e glicole, fissa una pressione operativa massima di 6,89 bar (100 psi) e un intervallo operativo da 5°C a 65°C (Fonte: specifica UQD dell’Open Compute Project). Tra i contributori figurano AMD, CoolIT, CPC, Danfoss, Nvidia, Stäubli e Parker. Stäubli descrive la versione 2 come un’evoluzione dello standard originale sviluppato per la prima volta nel 2020. Una porta standard consente a un hyperscaler di combinare collettori e server di fornitori diversi, il che amplia la base di fornitori e spinge al ribasso i prezzi dei collettori.
L’acciaio inossidabile è in testa, le materie plastiche tecniche crescono più rapidamente al 18,86%
L’acciaio inossidabile rappresenta il 57,4% del valore dei collettori 2025, pari a USD 537,04 milioni. I collettori a livello di fila di Vertiv utilizzano acciaio inossidabile 304L con raccordi sanitari tri-clamp, il collettore per rack RackChiller di nVent utilizza acciaio inossidabile estruso e Danfoss realizza i propri raccordi blind-mate in acciaio inossidabile 303. Le materie plastiche tecniche e i compositi crescono più rapidamente tra i materiali, al 18,86% annuo, raggiungendo USD 1,01 miliardi entro il 2035, perché i collettori in polimero pesano meno e non possono corrodersi nei circuiti a glicole.
I design di rack aperti portano i collettori verso connessioni blind-mate
La specifica OCP Open Rack V3 (ORV3) per il connettore rapido blind-mate monta la presa sul collettore e la spina sullo chassis del server, utilizza come fluido di prova una miscela al 25% di glicole propilenico e fissa una pressione di esercizio massima di 3,45 bar (50 psi). Google ha contribuito all’OCP con il design della CDU del Project Deschutes, e Boyd, Cooler Master, Delta, Envicool, Nidec, nVent e Vertiv hanno presentato CDU basate su Deschutes in occasione di eventi del 2025 come l’OCP Global Summit e SuperComputing 2025. I collettori blind-mate consentono a un tecnico di inserire un server senza toccare un tubo flessibile, il che riduce i tempi di intervento e il rischio di perdite.
Sfide del mercato: che cosa frena il mercato dei collettori di raffreddamento a liquido?
La complessità dei retrofit e la pressione sui prezzi derivante da un panorama di fornitori affollato sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato dei collettori di raffreddamento a liquido per data center; i lavori di retrofit crescono solo del 7,85% annuo fino al 2035.
I retrofit delle sale raffreddate ad aria crescono solo del 7,85%
I retrofit delle sale esistenti valgono USD 217,13 milioni nel 2025, il 23,2% del mercato, e raggiungono USD 462,33 milioni entro il 2035. Le sale più vecchie non dispongono di acqua di impianto a livello di fila, di una portata del pavimento adeguata ai collettori pieni né di spazio per le CDU, perciò gli operatori sottopongono a retrofit solo le zone che ospitano rack per l’IA. I circuiti oggetto di retrofit richiedono inoltre interventi di lavaggio, filtrazione e messa in servizio che i nuovi rack assemblati in fabbrica evitano, il che aumenta il costo per MW.
Otto fornitori di collettori per rack in una sola fiera spingono i prezzi al ribasso
Le barriere all’ingresso per i collettori per rack sono basse. ServeTheHome ha contato otto fornitori che producono collettori per rack NVIDIA MGX al GTC 2025: Pinda, LiteOn, Lead Wealth, Foxconn, Delta, Cooler Master, AVC e Auras. DC Market Insights modella un contenuto di collettori per MW in calo del 3,6% annuo da USD 0,218 milioni nel 2025 a USD 0,151 milioni nel 2035, poiché più fornitori competono sul prezzo e una maggiore densità dei rack distribuisce ciascun collettore su più kilowatt.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi nei collettori di raffreddamento a liquido?
I data center di colocation, in crescita del 17,03% annuo, sono il principale nuovo bacino di ricavi nel Mercato dei collettori di raffreddamento a liquido per data center. I lavori di sostituzione ed espansione sulla base installata sono il secondo, in crescita da USD 30,91 milioni a USD 704,78 milioni.
La spesa della colocation in collettori raggiunge USD 1,02 miliardi entro il 2035
I data center di colocation hanno speso USD 211,45 milioni in collettori nel 2025, e DC Market Insights prevede USD 1,02 miliardi entro il 2035, con un aumento della loro quota dal 22,6% al 26,9%. Gli operatori di colocation costruiscono sale predisposte per il liquido prima di conoscere il cliente, quindi acquistano collettori a livello di fila e di impianto con porte di riserva e diramazioni modulari. Il lato CDU di questi circuiti è trattato nel report Mercato delle pompe CDU per il raffreddamento dei data center.
Sostituzione ed espansione crescono del 36,71% annuo
DC Market Insights ipotizza che gli operatori sostituiscano o estendano i collettori in-rack quando rinnovano i server, perché ogni generazione di GPU può modificare la disposizione delle cold plate, le portate e il numero di porte. DC Market Insights modella sostituzione ed espansione in USD 30,91 milioni nel 2025 e USD 704,78 milioni nel 2035, quando raggiungeranno il 18,6% del Mercato dei collettori di raffreddamento a liquido per data center.
Prezzi: quanto costano i collettori di raffreddamento a liquido per MW?
Una sala di data center raffreddata a liquido spende circa USD 0,218 milioni in collettori per MW di carico IT nel 2025, ovvero circa USD 218.000 per MW. Si tratta di stime di DC Market Insights che coprono i collettori in-rack, a livello di fila e a livello di impianto con i relativi attacchi rapidi, esclusa la manodopera.
| Contenuto di collettori per MW | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Milioni di USD per MW | 0,262 | 0,218 | 0,181 | 0,151 |
| Nuova capacità raffreddata a liquido (MW) | 310 | 4.150 | 14.600 | 20.400 |
Il contenuto per MW è sceso da USD 0,262 milioni nel 2020 a USD 0,218 milioni nel 2025 con l’aumento della potenza media dei rack raffreddati a liquido, e DC Market Insights prevede che continui a diminuire del 3,6% annuo. I collettori in-rack valgono circa USD 14.187 per rack da 132 kW nel 2025. L’acciaio inossidabile e il prezzo degli attacchi rapidi sono le due principali voci di costo; lo standard UQD rende gli attacchi rapidi intercambiabili, il che ne comprime il prezzo.
Standard e normativa: quali standard determinano i collettori di raffreddamento a liquido?
Tre gruppi di standard determinano come viene costruito un collettore di raffreddamento a liquido: le specifiche OCP per gli attacchi rapidi e i rack, le classi di raffreddamento a liquido dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) e le liste di fornitori approvati per le piattaforme GPU.
OCP UQD 2.0.0 e connettore blind-mate ORV3. UQD 2.0.0 fissa una pressione operativa massima di 6,89 bar e un intervallo da 5°C a 65°C per i sistemi ad acqua e glicole. La specifica ORV3 per il connettore rapido blind-mate fissa una pressione di esercizio massima di 3,45 bar e prevede prove con una miscela al 25% di glicole propilenico. I collettori con porte UQD o blind-mate devono rispettare questi valori nominali di pressione e temperatura.
Classi di raffreddamento a liquido ASHRAE TC 9.9. ASHRAE è passata alle definizioni delle classi di raffreddamento a liquido W17, W27, W32, W40, W45 e W+. La classe per cui un operatore progetta determina le temperature dell’acqua e le portate che il circuito dei collettori deve gestire.
Approvazione per le piattaforme GPU. I raccordi UQD e blind-mate di Stäubli figurano nella Recommended Vendor List di NVIDIA, e i raccordi UQD a pulsante di Parker sono stati sviluppati secondo le specifiche OCP con una pressione operativa massima di 7 bar (100 psi). Le liste di approvazione fungono di fatto da fase di qualificazione per i fornitori di collettori che servono i rack GPU.
Segmentazione del mercato: quale segmento guida il Mercato dei collettori di raffreddamento a liquido per data center?
I collettori in-rack guidano il Mercato dei collettori di raffreddamento a liquido per data center con il 49,3% del valore 2025, il raffreddamento direct-to-chip monofase guida le tecnologie con il 78,4% e i data center hyperscale guidano gli acquirenti con il 47,8%. Il segmento a crescita più rapida è il raffreddamento direct-to-chip bifase, al 28,77% annuo, perché DC Market Insights prevede che gli acceleratori più caldi passeranno a cold plate a refrigerante.
Per tipo di collettore: i collettori in-rack sono in testa con il 49,3%
| Tipo di collettore | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Collettori in-rack | 461,26 | 49,3% | 1,73 | 14,14% |
| Collettori a livello di fila | 295,65 | 31,6% | 1,34 | 16,32% |
| Collettori a livello di impianto (TCS) | 178,70 | 19,1% | 0,72 | 14,88% |
I collettori a livello di fila crescono più rapidamente, al 16,32% annuo, perché le sale di colocation e le grandi file per l’IA passano dalle CDU in-rack alle CDU a livello di fila che alimentano molti rack attraverso un unico collettore.
Per tecnologia di raffreddamento: il direct-to-chip monofase è in testa con il 78,4%
| Tecnologia di raffreddamento | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Direct-to-chip monofase | 733,52 | 78,4% | 2,66 | 13,74% |
| Direct-to-chip bifase | 29,00 | 3,1% | 0,36 | 28,77% |
| Raffreddamento a immersione | 58,01 | 6,2% | 0,32 | 18,55% |
| Raffreddamento a liquido ibrido e rear-door | 115,08 | 12,3% | 0,45 | 14,53% |
I circuiti direct-to-chip monofase ad acqua e glicole restano la scelta predefinita per i rack GPU, e la loro quota scende solo al 70,2% entro il 2035. DC Market Insights modella collettori meno numerosi e più grandi per MW nel raffreddamento a immersione, perciò la sua quota del 6,2% del valore dei collettori è inferiore alla sua quota della capacità raffreddata a liquido. I lettori che desiderano confrontare gli approcci basati su cold plate possono consultare il report Mercato del raffreddamento a liquido direct-to-chip.
Per tipo di data center: i data center hyperscale sono in testa con il 47,8%
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 447,22 | 47,8% | 1,71 | 14,36% |
| Data center di colocation | 211,45 | 22,6% | 1,02 | 17,03% |
| Data center GPU e neocloud | 144,08 | 15,4% | 0,54 | 14,16% |
| Data center aziendali | 57,07 | 6,1% | 0,24 | 15,56% |
| Data center HPC e di ricerca | 64,56 | 6,9% | 0,19 | 11,58% |
| Data center edge | 11,23 | 1,2% | 0,08 | 21,62% |
I data center edge crescono più rapidamente partendo da una base ridotta, al 21,62% annuo, e la colocation è quella che guadagna più quota. Gli operatori GPU e neocloud hanno speso USD 144,08 milioni nel 2025, mentre i centri HPC e di ricerca crescono più lentamente, all’11,58%, perché i centri HPC hanno adottato prima il raffreddamento a liquido e aggiungono capacità con passi meno numerosi e più ampi.
Per materiale: l’acciaio inossidabile è in testa con il 57,4%
I collettori in acciaio inossidabile valgono USD 537,04 milioni nel 2025 e USD 2,00 miliardi entro il 2035. Le materie plastiche tecniche e i compositi detengono il 19,2% e raggiungono il 26,7% entro il 2035. Rame e ottone detengono il 13,8% e crescono più lentamente, all’11,02%, mentre l’alluminio detiene il 9,6% e cresce del 16,37% annuo.
Per design: i collettori multicircuito sono in testa con il 44,9%
I collettori multicircuito valgono USD 420,08 milioni nel 2025 perché i rack per l’IA suddividono la mandata tra compute tray e switch tray. I collettori modulari crescono più rapidamente, al 17,57% annuo, e raggiungono USD 1,45 miliardi entro il 2035, poiché gli operatori di colocation aggiungono diramazioni sala dopo sala. I collettori progettati su misura, i collettori per sistemi di raffreddamento personalizzati costruiti per specifiche infrastrutture di data center come le sale HPC, detengono il 12,6% e i collettori a circuito singolo l’11,7%.
Per installazione: le nuove realizzazioni sono in testa con il 73,5%
Le nuove realizzazioni (greenfield) valgono USD 687,57 milioni nel 2025 e USD 2,62 miliardi entro il 2035. I retrofit delle sale esistenti valgono USD 217,13 milioni, e sostituzione ed espansione crescono più rapidamente, al 36,71% annuo, man mano che la base installata invecchia attraverso le generazioni di GPU.
DC Exclusive: il modello del contenuto di collettori per MW e la matrice tipo di collettore × tipo di data center
Con USD 225,11 milioni nel 2025, i collettori in-rack nei data center hyperscale sono la singola cella più grande della matrice e il 24,1% di tutta la spesa in collettori. La matrice incrocia ciò che viene acquistato con chi lo acquista.
| 2025, milioni di USD | In-rack | A livello di fila | A livello di impianto (TCS) | Totale |
|---|---|---|---|---|
| Data center hyperscale | 225,11 | 143,04 | 79,07 | 447,22 |
| Data center di colocation | 91,68 | 69,85 | 49,92 | 211,45 |
| Data center GPU e neocloud | 81,14 | 43,15 | 19,79 | 144,08 |
| Data center aziendali | 27,04 | 16,56 | 13,47 | 57,07 |
| Data center HPC e di ricerca | 29,29 | 20,03 | 15,24 | 64,56 |
| Data center edge | 7,00 | 3,02 | 1,21 | 11,23 |
| Totale | 461,26 | 295,65 | 178,70 | 935,61 |
Gli operatori GPU e neocloud spendono il 56,3% del proprio budget per i collettori in collettori in-rack, la quota più alta tra i grandi acquirenti, perché acquistano rack completi raffreddati a liquido dai produttori di server. Gli operatori di colocation spendono il 23,6% in collettori a livello di impianto, più di qualsiasi altro grande acquirente, perché costruiscono il circuito TCS prima dell’arrivo dei clienti. Un fornitore forte solo nei collettori per rack vende principalmente agli acquirenti hyperscale e GPU cloud attraverso i produttori di server; un fornitore di collettori a livello di fila e di impianto vende direttamente alla colocation e agli appaltatori meccanici.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruita a partire da 61 input: 16 coorti annuali di nuova capacità raffreddata a liquido (dal 2020 al 2035), 16 valori annuali del contenuto di collettori per MW, 16 valori del tasso di sostituzione, 6 righe per tipo di data center e 3 colonne per tipo di collettore, più 4 dati comunicati dai fornitori utilizzati come verifica incrociata. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei collettori di raffreddamento a liquido per data center?
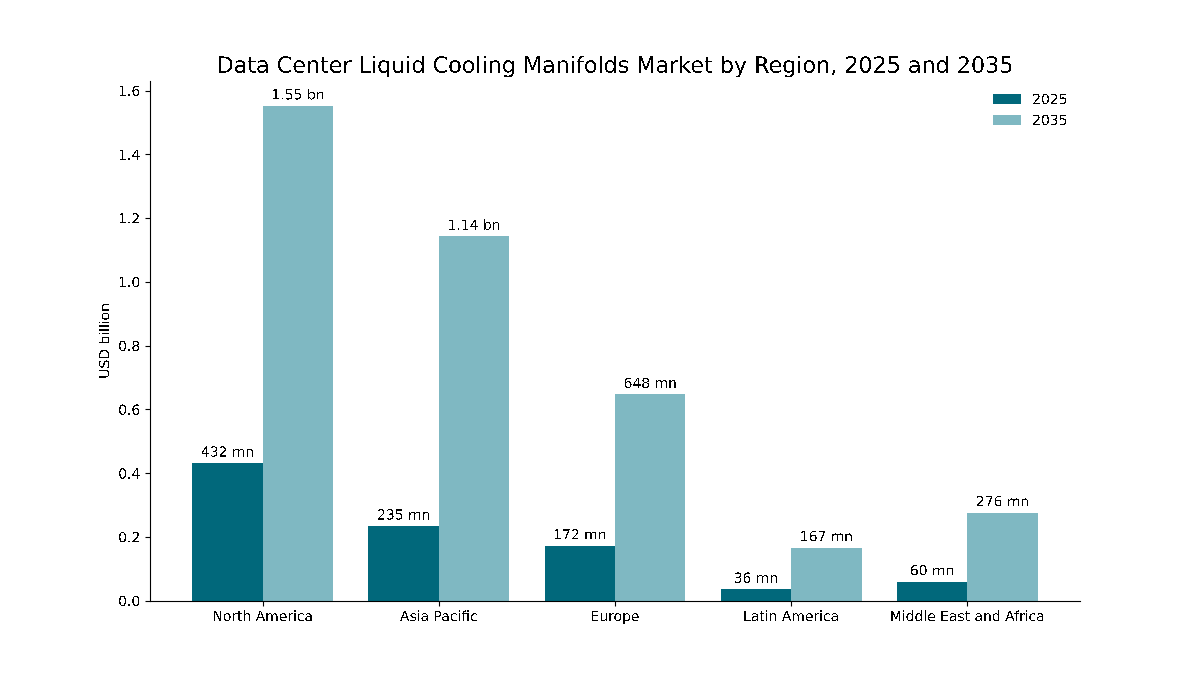
Il Nord America guida il Mercato dei collettori di raffreddamento a liquido per data center con il 46,2% del valore 2025, e l’Asia Pacifico è la regione a crescita più rapida, al 17,15% annuo, perché Cina, India e Malesia stanno costruendo capacità per l’IA raffreddata a liquido fin dall’inizio.
Il Nord America è in testa con una quota del 46,2%
Gli operatori nordamericani hanno speso USD 432,25 milioni in collettori di raffreddamento a liquido nel 2025, e si prevede che la regione raggiunga USD 1,55 miliardi entro il 2035, con un CAGR del 13,64%. I soli Stati Uniti rappresentano USD 392,02 milioni. nVent ha installato oltre 2 GW di raffreddamento a liquido e sta prendendo in locazione un secondo sito di 160.000 piedi quadrati a Blaine, in Minnesota, per il raffreddamento a liquido. Il Nord America perde 5,2 punti di quota entro il 2035 perché le altre regioni recuperano terreno, non perché i suoi volumi rallentino.
L’Asia Pacifico detiene una quota del 25,1%
L’Asia Pacifico vale USD 234,84 milioni nel 2025 e USD 1,14 miliardi entro il 2035. La Cina è il secondo mercato nazionale per dimensione con USD 104,79 milioni, e l’India è il grande paese a crescita più rapida, al 21,49% annuo. Gli otto produttori di collettori per rack NVIDIA MGX contati al GTC 2025 includono Foxconn, Delta, Cooler Master, AVC e Auras. L’Asia Pacifico guadagna 5,1 punti di quota, il maggiore guadagno tra tutte le regioni.
L’Europa detiene una quota del 18,4%
L’Europa vale USD 172,15 milioni nel 2025 e USD 647,57 milioni entro il 2035, con un CAGR del 14,17%. Regno Unito, Germania e Francia sono i mercati più grandi, e Danfoss e Stäubli producono raccordi UQD e blind-mate per il raffreddamento a liquido.
Medio Oriente e Africa detengono una quota del 6,4%
Medio Oriente e Africa valgono USD 59,88 milioni nel 2025 e USD 276,45 milioni entro il 2035, con un CAGR del 16,53%, trainati da Arabia Saudita ed Emirati Arabi Uniti, dove le nuove sale per l’IA sono progettate per il raffreddamento a liquido fin dall’inizio.
L’America Latina detiene una quota del 3,9%
L’America Latina vale USD 36,49 milioni nel 2025 e USD 166,63 milioni entro il 2035, con un CAGR del 16,40%, trainata da Brasile, Messico e Cile.
Analisi per paese: quali paesi acquistano più collettori di raffreddamento a liquido?
Gli Stati Uniti sono il maggiore mercato nazionale per i collettori di raffreddamento a liquido con USD 392,02 milioni nel 2025, il 41,9% del valore globale, seguiti dalla Cina con USD 104,79 milioni (11,2%). I 12 paesi più grandi rappresentano l’81,8% della spesa 2025.
| Posizione | Paese | Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 392,02 | 41,9% | 1,39 | 13,46% |
| 2 | Cina | Asia Pacifico | 104,79 | 11,2% | 0,48 | 16,37% |
| 3 | Regno Unito | Europa | 38,36 | 4,1% | 0,13 | 13,20% |
| 4 | Canada | Nord America | 37,42 | 4,0% | 0,15 | 14,72% |
| 5 | Germania | Europa | 33,68 | 3,6% | 0,12 | 13,66% |
| 6 | Giappone | Asia Pacifico | 31,81 | 3,4% | 0,12 | 14,66% |
| 7 | India | Asia Pacifico | 24,33 | 2,6% | 0,17 | 21,49% |
| 8 | Arabia Saudita | Medio Oriente e Africa | 22,45 | 2,4% | 0,11 | 17,21% |
| 9 | Malesia | Asia Pacifico | 21,52 | 2,3% | 0,11 | 18,10% |
| 10 | Francia | Europa | 20,58 | 2,2% | 0,08 | 15,01% |
| 11 | Emirati Arabi Uniti | Medio Oriente e Africa | 19,65 | 2,1% | 0,09 | 16,55% |
| 12 | Australia | Asia Pacifico | 18,71 | 2,0% | 0,09 | 16,63% |
L’India è il mercato nazionale a crescita più rapida, al 21,49% annuo, davanti alla Malesia al 18,10%, poiché le sale per l’IA al di fuori dei poli consolidati sono progettate per il raffreddamento a liquido fin dal primo giorno. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità raffreddata a liquido installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei collettori di raffreddamento a liquido per data center raggiunge USD 3,79 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 2,84 miliardi e USD 4,58 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuova capacità raffreddata a liquido inferiore del 18% allo scenario base; contenuto per MW in calo del 4,5% annuo | 2,84 | 11,73% |
| Base | La nuova capacità sale a 20.400 MW all’anno; contenuto per MW in calo del 3,6% annuo | 3,79 | 15,01% |
| Alto | Nuova capacità superiore del 15% allo scenario base; contenuto per MW in calo del 3,1% annuo | 4,58 | 17,21% |
Lo scenario basso rappresenta una pausa nella spesa in conto capitale per l’IA, combinata con un’erosione dei prezzi più rapida dovuta allo standard UQD. Lo scenario alto presuppone che le connessioni alla rete tengano il passo con i campus per l’IA annunciati. Il raffreddamento bifase è il principale fattore tecnico di variabilità: sposta valore dai collettori ad acqua ai collettori a refrigerante con valori nominali di pressione più elevati, il che incide più sul mix che sul totale.
Analisi competitiva: chi guida il Mercato dei collettori di raffreddamento a liquido per data center?
- Vertiv
- CoolIT Systems
- Schneider Electric (Motivair)
- nVent
- Delta Electronics
- Supermicro
- Parker Hannifin
- Danfoss
- Stäubli
- CPC
- Boyd
- Cooler Master
- Foxconn
- Auras
- AVC
- Flex (JetCool)
DC Market Insights stima che i cinque maggiori fornitori, Vertiv, CoolIT Systems, Schneider Electric (Motivair), nVent e Delta Electronics, detenessero insieme circa il 38% del Mercato dei collettori di raffreddamento a liquido per data center nel 2025, e che nessun singolo fornitore detenesse più dell’11% (stima di DC Market Insights, costruita a partire dal contenuto di collettori nei ricavi e nella capacità per il raffreddamento a liquido comunicati da ciascun fornitore). Ecolab ha completato l’acquisizione di CoolIT Systems per USD 4,75 miliardi il 2 luglio 2026; quando ha concordato l’operazione nel marzo 2026, Ecolab ha dichiarato che CoolIT, i cui prodotti includono CDU, cold plate, circuiti di liquido e collettori per rack, avrebbe generato circa USD 550,00 milioni di vendite nei successivi 12 mesi (Fonte: documento depositato da Ecolab presso la US Securities and Exchange Commission). Schneider Electric ha acquistato una partecipazione iniziale di controllo del 75% in Motivair, i cui prodotti includono collettori in-rack, e prevede di acquistare il restante 25% nel 2028. nVent ha riportato vendite del secondo trimestre 2026 pari a USD 1,50 miliardi, in aumento del 53%, con una crescita significativa nei data center e nuovi prodotti che hanno contribuito per oltre 30 punti alla crescita delle vendite. Flex ha acquisito JetCool, la cui CDU fornisce raffreddamento per rack fino a 300 kW. Parker Hannifin, Danfoss, Stäubli e CPC producono raccordi UQD del tipo montato sui collettori, con CPC che ha aggiunto una misura Everis UQD06 da 3/8 di pollice nel luglio 2025, mentre Foxconn, Delta, Cooler Master, Auras e AVC costruiscono collettori per rack per piattaforme di server GPU.
Sviluppi recenti
- Nell’agosto 2025 Danfoss ha completato la propria gamma di raccordi blind-mate conformi OCP per la connessione diretta tra server e collettori, realizzati in acciaio inossidabile 303 (Fonte: comunicato stampa di Danfoss).
- Nel novembre 2025 Vertiv ha annunciato che avrebbe acquisito PurgeRite per circa USD 1,00 miliardi in contanti alla chiusura più un massimo di USD 250,00 milioni legati ai risultati 2026; l’operazione si è chiusa nel dicembre 2025 (Fonte: comunicato stampa di Vertiv).
- Nel gennaio 2026 Motivair, una società di Schneider Electric, ha lanciato una CDU da 2,5 MW insieme a una linea di prodotti che include collettori in-rack (Fonte: notizia di Data Center Dynamics).
- Nel luglio 2026 Ecolab ha completato l’acquisizione di CoolIT Systems, concordata nel marzo 2026 per circa USD 4,75 miliardi in contanti (Fonte: documento depositato da Ecolab presso la SEC).
- Nell’agosto 2026 nVent ha dichiarato di aver installato oltre 2 GW di raffreddamento a liquido e di star prendendo in locazione un secondo sito di 160.000 piedi quadrati a Blaine, in Minnesota, per il raffreddamento a liquido (Fonte: notizia di Data Center Dynamics).
Seguiamo queste operazioni, questi lanci e questi annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei collettori di raffreddamento a liquido per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di nuova capacità IT raffreddata a liquido (dal 2020 al 2035), ciascuna valorizzata con un contenuto di collettori per MW che scende da USD 0,262 milioni nel 2020 a USD 0,151 milioni nel 2035. La spesa per sostituzione ed espansione è stata aggiunta sulla base installata raffreddata a liquido al 2,1% del contenuto per MW all’anno nel 2020, in aumento di 0,09 punti all’anno. Il totale è stato suddiviso per 3 tipi di collettore, 4 tecnologie di raffreddamento, 6 tipi di data center, 4 materiali, 4 design, 3 tipi di installazione e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto a 4 dati comunicati dai fornitori (Vertiv, Ecolab per CoolIT, nVent e Supermicro) e rispetto alle stime della IEA sulla domanda di elettricità. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per la capacità raffreddata a liquido installata e nuova. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Tipi di collettore, tecnologie, acquirenti e regioni trattati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui risponde il report
- 02Metodologia di ricerca
- 2.1Modello del contenuto di collettori per MW
- 2.2Coorti di capacità raffreddata a liquido, 2020-2035
- 2.3Modello di sostituzione ed espansione
- 2.4Verifica top-down rispetto ai dati comunicati dai fornitori
- 2.5Ipotesi e limiti
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Driver
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di driver e sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Contenuto di collettori per MW, 2020-2035
- 5.2Costo dei collettori in-rack per rack, 2025
- 5.3Andamento dei prezzi degli attacchi rapidi
- 5.4Prospettive di prezzo per tipo di collettore, 2026-2030
- 06Standard e normativa
- 6.1OCP Universal Quick Disconnect (UQD) 2.0.0
- 6.2Connettore rapido blind-mate OCP ORV3
- 6.3Classi di raffreddamento a liquido ASHRAE TC 9.9
- 6.4Liste di fornitori approvati per le piattaforme GPU
- 07Analisi della supply chain e della catena del valore
- 7.1Fornitura di acciaio inossidabile, polimeri e raccordi
- 7.2Produzione di collettori per rack
- 7.3Integratori di CDU e sistemi di raffreddamento a liquido
- 7.4Appaltatori meccanici e servizi di messa in servizio
- 08Dimensione e previsioni del Mercato globale dei collettori di raffreddamento a liquido per data center
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Spesa per nuove realizzazioni e per sostituzioni
- 09Mercato per tipo di collettore
- 9.1Collettori in-rack
- 9.2Collettori a livello di fila
- 9.3Collettori a livello di impianto (TCS)
- 10Mercato per tecnologia di raffreddamento
- 10.1Direct-to-chip monofase
- 10.2Direct-to-chip bifase
- 10.3Raffreddamento a immersione
- 10.4Raffreddamento a liquido ibrido e rear-door
- 11Mercato per tipo di data center
- 11.1Data center hyperscale
- 11.2Data center di colocation
- 11.3Data center GPU e neocloud
- 11.4Data center aziendali
- 11.5Data center HPC e di ricerca
- 11.6Data center edge
- 12Mercato per materiale
- 12.1Acciaio inossidabile
- 12.2Rame e ottone
- 12.3Alluminio
- 12.4Materie plastiche tecniche e compositi
- 13Mercato per design
- 13.1Collettori a circuito singolo
- 13.2Collettori multicircuito
- 13.3Collettori modulari
- 13.4Collettori progettati su misura
- 14Mercato per installazione
- 14.1Nuove realizzazioni (greenfield)
- 14.2Retrofit di sale esistenti
- 14.3Sostituzione ed espansione
- 15DC Exclusive: matrice tipo di collettore × tipo di data center
- 15.1Matrice tipo di collettore × tipo di data center, 2025
- 15.2Modello del contenuto di collettori per MW
- 15.3Implicazioni per i fornitori
- 16Mercato per regione
- 16.1Nord America (Stati Uniti, Canada, Messico)
- 16.2Europa (Regno Unito, Germania, Francia, Paesi Bassi, Irlanda, Paesi nordici, Italia, Spagna, Resto d'Europa)
- 16.3Asia Pacifico (Cina, Giappone, India, Malesia, Australia, Corea del Sud, Singapore, Taiwan, Resto dell'Asia Pacifico)
- 16.4America Latina (Brasile, Messico, Cile, Resto dell'America Latina)
- 16.5Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti, Israele, Sudafrica, Resto del Medio Oriente e Africa)
- 16.6I 12 principali paesi, 2025 e 2035
- 17Sezioni incrociate regionali
- 17.1Regione × tipo di collettore, 2025 e 2035
- 17.2Regione × tipo di data center, 2025 e 2035
- 18Scenari di previsione
- 18.1Scenari base, basso e alto fino al 2035
- 18.2Sensibilità alla nuova capacità raffreddata a liquido
- 18.3Sensibilità al contenuto di collettori per MW
- 18.4Il raffreddamento bifase e il mix dei collettori
- 19Panorama competitivo
- 19.1Concentrazione dei primi cinque fornitori, 2025
- 19.2Fusioni e acquisizioni, 2024-2026
- 19.3Lanci di prodotto e partecipazione agli standard
- 20Profili aziendali
- 20.1Vertiv
- 20.2CoolIT Systems
- 20.3Schneider Electric (Motivair)
- 20.4nVent
- 20.5Delta Electronics
- 20.6Supermicro
- 20.7Parker Hannifin
- 20.8Danfoss
- 20.9Stäubli
- 20.10CPC
- 20.11Boyd
- 20.12Cooler Master
- 20.13Foxconn
- 20.14Auras
- 20.15AVC
- 20.16Flex (JetCool)
- 21Raccomandazioni degli analisti
- 21.1Per i fornitori di collettori e raccordi
- 21.2Per gli operatori hyperscale e di colocation
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei collettori di raffreddamento a liquido per data center, 2020-2035
- Fig. 2Nuova capacità raffreddata a liquido all'anno, 2020-2035
- Fig. 3Contenuto di collettori per MW, 2020-2035
- Fig. 4Spesa per nuove realizzazioni e per sostituzioni, 2020-2035
- Fig. 5Quota di mercato per tipo di collettore, 2025 e 2035
- Fig. 6Quota di mercato per tecnologia di raffreddamento, 2025 e 2035
- Fig. 7Quota di mercato per tipo di data center, 2025 e 2035
- Fig. 8Matrice tipo di collettore × tipo di data center, 2025
- Fig. 9Mercato per regione, 2025 e 2035
- Fig. 10I 12 principali paesi, 2025
- Fig. 11Scenari di previsione, 2025-2035
- Tabella 1Attributi del report
- Tabella 2Contenuto di collettori per MW, 2020-2035
- Tabella 3Mercato per tipo di collettore, 2025 e 2035
- Tabella 4Mercato per tecnologia di raffreddamento, 2025 e 2035
- Tabella 5Mercato per tipo di data center, 2025 e 2035
- Tabella 6Mercato per materiale, 2025 e 2035
- Tabella 7Mercato per design, 2025 e 2035
- Tabella 8Mercato per installazione, 2025 e 2035
- Tabella 9Matrice tipo di collettore × tipo di data center, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11I 12 principali paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
- Tabella 13Fusioni e acquisizioni, 2024-2026
- Tabella 14Profili aziendali: prodotti e focus sui data center
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 935,61 milioni nel 2025, in crescita fino a USD 3,79 miliardi entro il 2035, con un CAGR del 15,01%. DC Market Insights stima il mercato in USD 88,92 milioni nel 2020.
Un collettore di raffreddamento a liquido suddivide e raccoglie il refrigerante tra la CDU e le cold plate o i serbatoi. I collettori in-rack sono in testa con il 49,3% del valore 2025, davanti ai collettori a livello di fila con il 31,6% e ai collettori a livello di impianto con il 19,1%.
Circa USD 0,218 milioni per MW di carico IT raffreddato a liquido nel 2025, in calo a USD 0,151 milioni entro il 2035, secondo le stime di DC Market Insights che coprono i collettori in-rack, a livello di fila e a livello di impianto.
L’acciaio inossidabile, con il 57,4% del valore 2025. I collettori a livello di fila di Vertiv utilizzano acciaio inossidabile 304L e il collettore per rack di nVent utilizza acciaio inossidabile estruso; le materie plastiche tecniche crescono più rapidamente, al 18,86% annuo.
Nessun fornitore detiene più dell’11%: DC Market Insights stima che i primi cinque, tra cui Vertiv, CoolIT e Schneider Electric (Motivair), detenessero circa il 38% nel 2025. Nel marzo 2026 Ecolab ha dichiarato che CoolIT avrebbe generato circa USD 550,00 milioni di vendite nei successivi 12 mesi.
Il Nord America, con USD 432,25 milioni, ovvero il 46,2% del valore 2025. L’Asia Pacifico cresce più rapidamente, al 17,15% annuo.
USD 217,13 milioni nel 2025, ovvero il 23,2% del mercato, in crescita del 7,85% annuo poiché gli operatori convertono solo le zone delle sale raffreddate ad aria che ospitano rack per l’IA.
Il raffreddamento direct-to-chip bifase, al 28,77% annuo a partire da USD 29,00 milioni nel 2025. Il direct-to-chip monofase resta in testa con il 78,4%.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.