
Mercato delle infrastrutture dei data center in Thailandia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle infrastrutture dei data center in Thailandia era pari a USD 1,090.0 milioni; si prevede che raggiunga USD 5,900.0 milioni entro il 2035, con un CAGR del 18.39%. Bangkok Metropolitan Region rappresenta 58.3% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi esecutiva
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Standard e normativa
- 07Analisi della catena di approvvigionamento e della catena del valore
- 08Mercato delle infrastrutture dei data center in Thailandia: dimensione e previsioni
- 09Mercato per tipo di infrastruttura
- 10Mercato per tipo di data center
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- Bangkok Metropolitan Region58.3%
- Eastern Economic Corridor32.7%
- Other Central and Eastern Provinces5.2%
- North, Northeast and South3.8%
Aziende analizzate
- True IDC
- Digital Edge
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Stratus Technology
- Skyline Data Center and Cloud Services
- Amazon Web Services
- Microsoft
- Delta Electronics (Thailand)
- Vertiv
- Siemens
- B.Grimm Power
- AMATA
- WHA
Analisi completa
Il mercato delle infrastrutture dei data center in Thailandia comprende le opere elettriche, meccaniche, civili, strutturali e architettoniche e l’infrastruttura IT e di rete (rack, cablaggio strutturato, apparecchiature di rete e monitoraggio) installate negli edifici e nei campus di data center in Thailandia; server, storage e terreni sono esclusi. DC Market Insights valuta il mercato delle infrastrutture dei data center in Thailandia a USD 1,09 miliardi nel 2025 e prevede USD 5,90 miliardi entro il 2035, con un CAGR del 18,39%. Il valore del 2025 è costruito a partire dalle costruzioni stesse: circa 95 MW di capacità IT completati nel 2025 e 170 MW in completamento nel 2026, a circa USD 6,37 milioni di infrastruttura per MW nelle sale convenzionali e USD 9,13 milioni per MW nelle sale AI, generano USD 1,01 miliardi di spesa per nuove costruzioni, e gli aggiornamenti su una base installata di circa 352 MW aggiungono USD 79,20 milioni. L’infrastruttura meccanica è il segmento infrastrutturale a crescita più rapida, al 19,25% annuo, perché le sale AI richiedono raffreddamento a liquido e ad alta densità, e l’Eastern Economic Corridor (EEC) è la regione a crescita più rapida, al 24,18% annuo, perché i nuovi campus più grandi vengono costruiti nelle zone industriali di Chonburi, Rayong e Chachoengsao.
Sintesi esecutiva
La dimensione del mercato delle infrastrutture dei data center in Thailandia è stata valutata a USD 229,74 milioni nel 2020, ha raggiunto USD 1,09 miliardi nel 2025 e si prevede che raggiunga USD 5,90 miliardi entro il 2035, con un CAGR del 18,39% nel periodo di previsione.
| Attributo del rapporto | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato delle infrastrutture dei data center in Thailandia 2025 | USD 1,09 miliardi |
| Mercato delle infrastrutture dei data center in Thailandia, CAGR | 18,39% |
| Dimensione del mercato delle infrastrutture dei data center in Thailandia 2035 | USD 5,90 miliardi |
Il mercato è cresciuto del 36,56% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 73,9% rispetto al 2024, man mano che i progetti promossi dal Thailand Board of Investment (BOI) entravano in fase di costruzione. La crescita è più rapida nel 2026 e nel 2027, quando vengono completati 170 MW e 300 MW, poi rallenta man mano che i lavori di rinnovo crescono fino a USD 1,15 miliardi annui entro il 2035.
La capacità operativa era di circa 350 MW a livello nazionale nel 2024, mentre la pipeline annunciata ha raggiunto circa 2,5 GW di carico IT, all’incirca sette volte la capacità in funzione. DC Market Insights non presuppone che l’intera pipeline venga realizzata: il modello completa circa 1.890 MW tra il 2026 e il 2030 e stima la spesa infrastrutturale cumulativa in questi cinque anni a USD 17,46 miliardi.
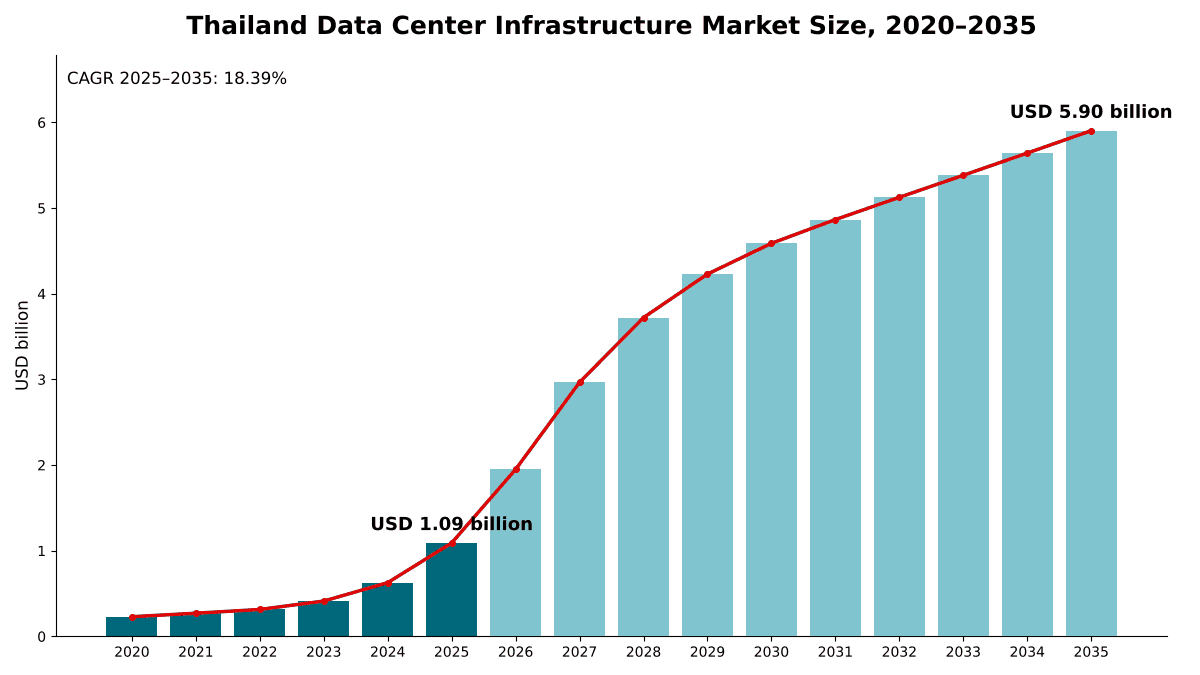
Ambito del mercato: cosa comprende il mercato delle infrastrutture dei data center in Thailandia?
Il mercato delle infrastrutture dei data center in Thailandia comprende l’infrastruttura fisica che trasforma un terreno e un allacciamento alla rete in una sala dati operativa in Thailandia, valutata al primo acquisto in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 1,09 miliardi nel 2025.
Incluso. Infrastruttura elettrica (quadri elettrici, trasformatori, sistemi di alimentazione ininterrotta (UPS), batterie, generatori e distribuzione dell’energia), infrastruttura meccanica (refrigeratori, unità di trattamento aria, fan wall, raffreddamento a liquido e tubazioni), opere civili, strutturali e architettoniche (fondazioni, sovrastruttura, involucro edilizio, protezione antincendio e sicurezza fisica) e infrastruttura IT e di rete (rack, contenimento, cablaggio strutturato, apparecchiature di rete e sistemi di gestione dell’infrastruttura del data center (DCIM)).
Escluso. Server, array di storage e acceleratori, acquisizione di terreni, investimenti nella rete lato utility, asset di generazione rinnovabile, elettricità e costi operativi.
Come si combinano i segmenti. Le suddivisioni per tipo di infrastruttura, tipo di data center, modello di consegna e tier ripartiscono ciascuna lo stesso totale di USD 1,09 miliardi. La suddivisione per modello di consegna separa i lavori di retrofit e aggiornamento sulle sale esistenti, pari a USD 72,86 milioni nel 2025, dai lavori di nuova costruzione.
Fattori trainanti del mercato: cosa guida il mercato delle infrastrutture dei data center in Thailandia?
Le domande di investimento al BOI per 728 miliardi di THB nel 2025 guidano il mercato delle infrastrutture dei data center in Thailandia. Le region cloud hyperscale fanno da ancora ai campus più grandi e le sale AI portano la spesa infrastrutturale per MW a circa USD 9,13 milioni.
Domande al BOI per 728 miliardi di THB nel 2025 alimentano una pipeline pari a sette volte la capacità operativa
Nel 2025 il BOI ha ricevuto 36 progetti di data center con un valore di investimento complessivo superiore a USD 23,1 miliardi (728 miliardi di THB) (Fonte: comunicato del Thailand Board of Investment). Nel solo primo semestre del 2025, il settore dei data center ha attratto 521,2 miliardi di THB da 28 progetti, parte di un totale record di domande pari a 1.060 miliardi di THB, in aumento del 139% rispetto allo stesso periodo dell’anno precedente. A maggio e giugno 2025 il board ha approvato sei progetti di data center del valore di 115,4 miliardi di THB con un carico IT complessivo di circa 740 MW, di Stratus Technology (203 MW), Galaxy Peak Data Center (160 MW), Galaxy Data Center (150 MW), Digital Edge (96 MW), Bridge Data Centres (80 MW) e Vistas Technology (50 MW). DC Market Insights converte questa pipeline in completamenti di 170 MW nel 2026, 300 MW nel 2027 e 520 MW nel 2030, che portano la base installata da circa 447 MW a fine 2025 a circa 2.337 MW nel 2030.
Le region cloud hyperscale fanno da ancora ai campus più grandi
Amazon Web Services (AWS) ha lanciato la sua region Asia Pacific (Thailand) a gennaio 2025 con tre availability zone e prevede di investire più di USD 5 miliardi nel paese (Fonte: comunicato stampa di Amazon). Google ha annunciato un investimento di USD 1 miliardo in un data center in una zona industriale di Chon Buri e in una region cloud a Bangkok. Microsoft ha indicato CP Group e True come partner per la sua region cloud in Thailandia, con True Internet Data Center (IDC) come operatore del data center per una struttura scalabile fino a 60 MW. L’infrastruttura hyperscale in autocostruzione è un segmento da USD 340,42 milioni nel 2025, il 31,2% del totale secondo le stime di DC Market Insights, in crescita del 21,03% annuo fino a USD 2,30 miliardi entro il 2035.
Le sale AI portano la loro quota della nuova capacità dal 6% al 59%
Le sale con unità di elaborazione grafica (GPU) richiedono catene di alimentazione più robuste e raffreddamento a liquido. True IDC ha lanciato quello che descrive come il primo data center hyperscale AI della Thailandia a Bangkok, con oltre 20 MW di capacità energetica e supporto per il raffreddamento a liquido. True IDC ha inoltre avviato i lavori di un data center hyperscale AI da 77 miliardi di THB e 250 MW nell’EEC, con una prima fase prevista per il 2027. DC Market Insights stima che le sale AI abbiano rappresentato il 24% della nuova capacità thailandese nel 2025, rispetto al 6% nel 2023, e prevede il 52% nel 2030 e il 59% nel 2035. La spesa per nuove costruzioni nelle sale AI sale da USD 387,49 milioni nel 2025 a USD 2,98 miliardi nel 2035.
Tendenze di mercato: come sta cambiando l’infrastruttura dei data center in Thailandia?
Il mercato delle infrastrutture dei data center in Thailandia si sta spostando verso campus da 100 MW e oltre, moduli costruiti in fabbrica e finanziamenti legati all’energia rinnovabile.
La dimensione dei progetti passa da 12-20 MW a 100 MW e oltre
Un senior vice president di Siemens ha dichiarato che la maggior parte delle gare si collocava un tempo nella fascia da 12 a 20 MW e che le proposte ora arrivano a 100 MW. Le approvazioni del BOI confermano il cambiamento: 10 dei 12 progetti con un carico IT dichiarato nei tre cicli di approvazione del BOI trattati in questo rapporto sono da 80 MW o più, guidati da Stratus Technology con 203 MW e Skyline Data Center and Cloud Services con 200 MW. Sale più grandi spostano la distinta dei materiali verso quadri di media tensione, grandi blocchi UPS e parchi di generatori.
La consegna modulare e prefabbricata sale al 17,2% della spesa
Il campus EEC da 250 MW di True IDC utilizza una costruzione modulare progettata per un’implementazione più rapida, e Vertiv ha aperto nel 2018 a Rayong uno stabilimento di 84.000 m² per moduli prefabbricati per data center. La consegna modulare e prefabbricata è un segmento da USD 141,16 milioni nel 2025 (12,9%), che secondo le previsioni di DC Market Insights crescerà fino a USD 1,02 miliardi nel 2035, con una crescita del 21,84% annuo.
Prestiti verdi e contratti diretti di acquisto di energia orientano la progettazione
Digital Edge e B.Grimm Power hanno ottenuto USD 880 milioni di finanziamento tramite prestiti verdi per il BKK Data Center Campus da 100 MW a Chonburi. La bozza di quadro della Energy Regulatory Commission (ERC) per i contratti diretti di acquisto di energia (PPA) richiede la promozione BOI, almeno 50 MW di carico IT di base per edificio e un approvvigionamento rinnovabile al 100%.
Sfide del mercato: cosa frena il mercato delle infrastrutture dei data center in Thailandia?
La capacità della rete è il freno principale: la domanda di energia dei data center nell’EEC potrebbe superare i 10.000 MW a fronte di un piano da 3.800 MW. L’opposizione delle comunità ai nuovi siti e le tariffe elettriche sono gli altri vincoli che, secondo DC Market Insights, rallenteranno il mercato delle infrastrutture dei data center in Thailandia.
I piani di fornitura energetica coprono meno della metà della domanda a lungo termine dell’EEC
L’EEC Office stima che la domanda di elettricità a lungo termine dei data center nel corridoio potrebbe superare i 10.000 MW, mentre l’attuale piano di soddisfacimento si attesta intorno ai 3.800 MW. La quota pilota di PPA diretti di 2.000 MW, destinata principalmente ai data center, è stata definita tutt’altro che sufficiente da Arnon Kulawongvanich, amministratore delegato di B.Grimm Technology. CGS International Securities (CGS) ha un’opinione diversa: non ritiene l’EEC a rischio per limiti elettrici fino al 2030, perché l’Electricity Generating Authority of Thailand (EGAT) ha esteso la trasmissione per soddisfare una domanda fino a 3,8 GW. Il think tank energetico Ember prevede una domanda di elettricità dei data center thailandesi di 6 TWh entro il 2030 e di 10 TWh entro il 2037.
L’opposizione delle comunità rallenta le approvazioni dei siti al di fuori dell’EEC
L’acqua non è il limite vincolante all’interno del corridoio: CGS International Securities stima il margine idrico dell’EEC tra 117 e 184 milioni di metri cubi all’anno tra il 2026 e il 2031. Il consenso delle comunità è la prova più difficile. A Prachin Buri, provincia approvata in linea di principio per l’inclusione nell’EEC, la Prachin Buri People’s Network ha raccolto più di 11.207 firme contro l’espansione. DC Market Insights prevede che questo scrutinio favorirà i refrigeratori raffreddati ad aria e il raffreddamento a liquido a circuito chiuso.
Tariffe elettriche di 3,95 baht per unità aumentano i costi operativi
L’ERC ha fissato la tariffa elettrica a 3,95 baht per unità per il periodo da maggio ad agosto 2026, in aumento rispetto ai 3,88 baht del periodo precedente. Con queste tariffe, una sala da 1 MW in funzione tutto l’anno con un’efficienza nell’uso dell’energia (PUE) di 1,4 consuma circa 12,3 GWh e paga circa 48 milioni di THB per l’energia (calcolo di DC Market Insights), il che rende ogni 0,1 di PUE pari a circa 3,5 milioni di THB all’anno e giustifica la spesa per raffreddamento e alimentazione efficienti.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi nell’infrastruttura dei data center in Thailandia?
I due bacini di ricavi a crescita più rapida nel mercato delle infrastrutture dei data center in Thailandia sono i lavori di retrofit e aggiornamento, in crescita del 30,64% annuo, e i data center edge, in crescita del 22,44% annuo.
I lavori di retrofit e aggiornamento raggiungono USD 1,06 miliardi entro il 2035
La spesa per retrofit e aggiornamento è un segmento da USD 72,86 milioni nel 2025, che si prevede crescerà fino a USD 1,06 miliardi nel 2035, quando raggiungerà il 17,9% del mercato. Delta Electronics (Thailand), fornitore di sistemi di alimentazione per data center, ha riportato vendite 2025 pari a 198.514 milioni di THB, in aumento del 20,3%, trainate dalla domanda di soluzioni di gestione energetica per data center (Fonte: comunicazione di Delta Electronics (Thailand) alla Stock Exchange of Thailand).
Le zone industriali vendono terreni e servizi ai data center
CGS prevede che i data center rappresenteranno il 39,4% delle nuove vendite di terreni di AMATA Corporation (AMATA) e WHA Corporation (WHA) nel 2026. I data center edge sono un bacino più piccolo, pari a USD 49,10 milioni nel 2025 e USD 371,93 milioni entro il 2035.
Prezzi: quanto costa l’infrastruttura dei data center per MW in Thailandia?
Una sala data center convenzionale in Thailandia costa circa USD 6,37 milioni di infrastruttura per MW di carico IT nel 2025, e una sala AI circa USD 9,13 milioni per MW. Si tratta di stime di DC Market Insights, esclusi terreni e server.
| Spesa infrastrutturale per MW (milioni di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale | 6,00 | 6,37 | 6,76 | 7,18 |
| Sala AI | 9,60 | 9,13 | 8,68 | 8,26 |
| Quota AI della nuova capacità | 2% | 24% | 52% | 59% |
Le due curve convergono. Il costo per MW convenzionale aumenta di circa l’1,2% annuo con l’aumento dei requisiti di ridondanza e sicurezza antincendio, mentre il costo per MW AI diminuisce di circa l’1,0% annuo con la standardizzazione del raffreddamento a liquido e dei grandi blocchi UPS. I valori riportati dal BOI forniscono una verifica: i sei progetti approvati a maggio e giugno 2025 implicano circa 156 milioni di THB di investimento totale per MW, il campus da 200 MW di Skyline circa 230 milioni di THB per MW e il campus EEC da 250 MW di True IDC circa 308 milioni di THB per MW (calcolo di DC Market Insights sui valori riportati); questi totali includono terreni ed edifici.
Standard e normativa: quali regole orientano l’infrastruttura dei data center in Thailandia?
Quattro gruppi di regole determinano come vengono costruiti i data center thailandesi: le condizioni degli incentivi BOI, il quadro energetico dell’ERC, le norme sulla protezione dei dati e sulla cybersicurezza e gli standard internazionali per le infrastrutture.
Livelli di incentivi BOI. Il BOI prevede due categorie di data center: il livello superiore richiede un PUE non superiore a 1,3, e la certificazione ISO/IEC 27001 è una condizione vincolante per esercitare l’esenzione dall’imposta sul reddito delle società. I progetti approvati di recente hanno dovuto inoltre rispettare standard di PUE e misure di gestione idrica.
Quadro ERC per i PPA diretti. La bozza di regole dell’ERC per i PPA diretti richiede che i nuovi data center dispongano della promozione BOI, abbiano almeno 50 MW di carico IT di base per edificio, presentino un piano energetico decennale e acquistino il 100% di energia rinnovabile. Il Ministero dell’Energia punta ad almeno il 50% di energia rinnovabile entro il 2037.
Protezione dei dati e cybersicurezza. Gli operatori devono rispettare il Personal Data Protection Act (PDPA), le regole della Bank of Thailand sull’outsourcing del cloud per le istituzioni finanziarie e gli standard del National Cyber Security Committee per le infrastrutture critiche.
ANSI/TIA-942-C. La Telecommunications Industry Association (TIA) ha pubblicato TIA-942-C a maggio 2024; lo standard specifica i requisiti infrastrutturali per data center e sale computer, inclusi i data center enterprise single-tenant e i data center multi-tenant.
Segmentazione del mercato: quale segmento guida il mercato delle infrastrutture dei data center in Thailandia?
L’infrastruttura elettrica guida il mercato delle infrastrutture dei data center in Thailandia con il 41,0% del valore 2025, la colocation guida i tipi di data center con il 51,5% e il Tier III guida i tier con il 63,4%. Tra i tipi di infrastruttura, l’infrastruttura meccanica è il segmento a crescita più rapida, al 19,25% annuo, contro il 18,62% dell’elettrica, perché le sale AI in un clima tropicale destinano una quota maggiore del budget al raffreddamento.
Per tipo di infrastruttura: l’infrastruttura elettrica è in testa con il 41,0%
| Tipo di infrastruttura | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 0,45 | 41,0% | 2,47 | 18,62% |
| Infrastruttura meccanica | 0,30 | 27,3% | 1,74 | 19,25% |
| Civile / Strutturale e Architettonica | 0,21 | 18,9% | 0,92 | 16,17% |
| Infrastruttura IT e di rete | 0,14 | 12,7% | 0,78 | 18,79% |
L’infrastruttura elettrica, pari a USD 447,35 milioni nel 2025, cresce in proporzione diretta ai MW. Le opere civili, strutturali e architettoniche perdono quota man mano che una parte maggiore della costruzione si sposta verso moduli realizzati in fabbrica.
Per tipo di data center: la colocation è in testa con il 51,5%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 0,56 | 51,5% | 2,88 | 17,73% |
| Hyperscale | 0,34 | 31,2% | 2,30 | 21,03% |
| Enterprise | 0,14 | 12,8% | 0,36 | 9,94% |
| Edge | 0,05 | 4,5% | 0,37 | 22,44% |
I progetti di colocation rappresentano USD 561,90 milioni della spesa 2025 e sono in testa perché DC Market Insights classifica come costruzioni di colocation la maggior parte dei progetti approvati dal BOI con sviluppatori dichiarati, come Bridge Data Centres, Digital Edge e NextGen Data Center. I data center edge crescono più rapidamente, al 22,44% annuo partendo da una base ridotta, e i data center enterprise crescono più lentamente, al 9,94%.
Per modello di consegna: EPC e design-build sono in testa con il 47,4%
| Modello di consegna | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| EPC e design-build | 0,52 | 47,4% | 2,21 | 15,63% |
| Chiavi in mano | 0,28 | 25,9% | 1,19 | 15,52% |
| Modulare e prefabbricato | 0,14 | 12,9% | 1,02 | 21,84% |
| Gestione della costruzione | 0,08 | 7,1% | 0,42 | 18,59% |
| Retrofit e aggiornamento | 0,07 | 6,7% | 1,06 | 30,64% |
I contratti di ingegneria, approvvigionamento e costruzione (EPC) e design-build sono in testa perché i campus da 100 MW vengono acquistati come pacchetti unici. Il retrofit e aggiornamento è il modello di consegna a crescita più rapida, al 30,64% annuo, poiché la base installata cresce di oltre dieci volte entro il 2035.
Per tipo di tier: il Tier III è in testa con il 63,4%
I progetti Tier III valgono USD 691,74 milioni nel 2025 e USD 3,53 miliardi entro il 2035 (17,70% annuo). Il Tier IV, con USD 269,50 milioni (24,7%), cresce più rapidamente, al 22,09% annuo, perché i clienti hyperscale e dei servizi finanziari richiedono percorsi di alimentazione e raffreddamento fault-tolerant.
Zone industriali dell’EEC: qual è la domanda e l’offerta di data center nell’EEC thailandese nel 2025?
Le zone industriali dell’EEC rappresentano USD 356,78 milioni della spesa per infrastrutture dei data center del 2025, il 32,7% del totale nazionale secondo le stime di DC Market Insights, e salgono a USD 3,11 miliardi nel 2035, con l’EEC che supera Bangkok prima del 2030.
Offerta. La pipeline nominativa dell’EEC è guidata dai campus nelle zone industriali: il campus hyperscale AI da 250 MW di True IDC, il progetto da 134 MW di Bridge Data Centres a Chonburi, il campus BKK da 100 MW di Digital Edge a Chonburi, il progetto da 200 MW di Skyline a Chachoengsao, un progetto da 80 MW ad Amata City Chonburi collegato a ZDATA, la cui controllata Vistas Technology ha ottenuto l’approvazione BOI per 80 MW, e lo Haoyang Data Center da 300 MW presso la WHA Eastern Seaboard Industrial Estate 4, con un valore di investimento superiore a 72.670 milioni di THB.
Domanda. CGS International Securities prevede che la capacità dei data center nell’EEC raggiunga 2,7 GW entro il 2030, e i piani elettrici per il corridoio prevedono circa 3.800 MW. DC Market Insights è più prudente: il suo modello nazionale completa circa 1.890 MW tra il 2026 e il 2030, con l’EEC che ottiene la quota maggiore delle nuove costruzioni. Sono la rete e l’approvvigionamento idrico, non la domanda dei tenant, a dettare il ritmo.
DC Exclusive: la matrice dei costi di costruzione EEC vs Bangkok
Con USD 261,74 milioni nel 2025, l’infrastruttura elettrica nella Bangkok Metropolitan Region è la singola cella più grande della matrice e il 24,0% di tutta la spesa per infrastrutture dei data center in Thailandia.
| 2025, miliardi di USD | Elettrica | Meccanica | Civile e architettonica | IT e rete | Totale |
|---|---|---|---|---|---|
| Bangkok Metropolitan Region | 0,26 | 0,17 | 0,11 | 0,10 | 0,64 |
| Eastern Economic Corridor | 0,15 | 0,10 | 0,08 | 0,03 | 0,36 |
| Altre province centrali e orientali | 0,02 | 0,02 | 0,01 | 0,01 | 0,06 |
| Nord, Nord-Est e Sud | 0,02 | 0,01 | 0,01 | 0,01 | 0,04 |
| Totale | 0,45 | 0,30 | 0,21 | 0,14 | 1,09 |
Bangkok destina il 15,2% del suo budget infrastrutturale all’infrastruttura IT e di rete, contro l’8,5% nell’EEC, perché le sale di Bangkok sono siti di colocation e interconnessione ad alta densità di carrier. L’EEC destina il 21,9% alle opere civili, strutturali e architettoniche, contro il 17,0% di Bangkok, perché i suoi campus sono costruzioni greenfield su terreni di zone industriali.
La matrice è un modello di DC Market Insights, non un conteggio di progetti. È costruita su 68 input: 34 coorti di capacità (17 anni di completamenti convenzionali e AI), 2 curve di costo per MW, 1 tasso di rinnovo, 12 pesi del mix infrastrutturale, 16 pesi regionali dei costi e 3 rapporti di costo dei progetti BOI utilizzati come verifica incrociata. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Approfondimenti regionali: quale regione guida il mercato delle infrastrutture dei data center in Thailandia?
La Bangkok Metropolitan Region è in testa con il 58,3% del valore 2025. Nel mercato delle infrastrutture dei data center in Thailandia, l’Eastern Economic Corridor è la regione a crescita più rapida, al 24,18% annuo, perché i campus da 100 MW e oltre necessitano di terreni in zone industriali, sottostazioni e acqua che Bangkok non può fornire.
La Bangkok Metropolitan Region è in testa con una quota del 58,3%
La Bangkok Metropolitan Region, che comprende Nonthaburi, Pathum Thani e Samut Prakan, vale USD 636,10 milioni nel 2025 e USD 2,08 miliardi entro il 2035, con un CAGR del 12,57%. La capacità di colocation carrier-neutral di Bangkok era di circa 105 MW nel 2024; nel primo semestre del 2025, la capacità in costruzione a Bangkok è salita da 46 MW a 169 MW e il tasso di sfitto è sceso dal 24% al 16%, secondo l’aggiornamento sui data center del primo semestre 2025 di Cushman & Wakefield. Le approvazioni di maggio 2026 hanno aggiunto l’espansione di TikTok per l’archiviazione e l’elaborazione dei dati a Bangkok, Samut Prakan e Chachoengsao.
L’Eastern Economic Corridor detiene una quota del 32,7%
L’EEC (Chonburi, Rayong e Chachoengsao) vale USD 356,78 milioni nel 2025 e USD 3,11 miliardi entro il 2035, con una crescita del 24,18% annuo, e supera Bangkok nell’ondata di costruzioni del 2028-2029.
Le altre province centrali e orientali detengono una quota del 5,2%
Le province adiacenti al corridoio, come Prachin Buri, Saraburi e Ayutthaya, valgono USD 56,74 milioni nel 2025 e USD 478,19 milioni entro il 2035, con un CAGR del 23,76%, poiché gli sviluppatori cercano terreni e capacità di rete oltre l’EEC; l’opposizione delle comunità a Prachin Buri è il principale rischio per questa previsione.
Nord, Nord-Est e Sud detengono una quota del 3,8%
Il resto della Thailandia, guidato da Chiang Mai, Khon Kaen e dalle province meridionali, vale USD 41,46 milioni nel 2025 e USD 236,15 milioni entro il 2035, con un CAGR del 19,00%, principalmente grazie a sale edge ed enterprise.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il mercato delle infrastrutture dei data center in Thailandia raggiunge USD 5,90 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 4,24 miliardi e USD 7,22 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti inferiori del 28% rispetto allo scenario base; quota AI della nuova capacità inferiore del 15% | 4,24 | 14,55% |
| Base | I completamenti salgono a 600 MW annui; la quota AI raggiunge il 59% | 5,90 | 18,39% |
| Alto | Completamenti superiori del 22% rispetto allo scenario base; quota AI superiore del 10% | 7,22 | 20,80% |
Lo scenario basso rappresenta l’effetto dei limiti di rete e idrici nell’EEC: i progetti approvati slittano e vengono costruite meno sale AI. Lo scenario alto presuppone che le quote di PPA diretti e i potenziamenti della trasmissione tengano il passo con la pipeline.
Approfondimenti competitivi: quali aziende di data center in Thailandia guidano il mercato delle infrastrutture dei data center in Thailandia?
- True IDC
- Digital Edge
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Stratus Technology
- Skyline Data Center and Cloud Services
- Amazon Web Services
- Microsoft
- Delta Electronics (Thailand)
- Vertiv
- Siemens
- B.Grimm Power
- AMATA
- WHA
La concentrazione degli sviluppatori è elevata: i cinque progetti più grandi nei due cicli di approvazione BOI del 2025 che hanno dichiarato il carico IT (Stratus Technology 203 MW, Zenith 200 MW, Galaxy Peak 160 MW, Galaxy 150 MW e Digital Edge 96 MW) rappresentano il 72,6% dei 1.115 MW approvati in quei cicli, e i primi tre il 50,5% (calcolo di DC Market Insights sui carichi IT riportati dal BOI). True IDC combina una struttura hyperscale AI a Bangkok, un campus EEC da 250 MW e il ruolo di uno dei data center della region cloud di Microsoft in Thailandia. Telehouse, controllata di KDDI, ha ottenuto l’approvazione BOI per un progetto da 12 MW e 7,55 miliardi di THB. Tra i fornitori di apparecchiature, Delta Electronics (Thailand) ha aumentato le vendite 2025 grazie alla domanda di soluzioni di gestione energetica per data center, con l’elettronica di potenza al 63,50% delle vendite, e Vertiv produce moduli prefabbricati a Rayong dal 2018. AMATA e WHA sono operatori di zone industriali per i quali CGS International Securities prevede che il 39,4% delle nuove vendite di terreni nel 2026 provenga dai data center.
Sviluppi recenti
- A gennaio 2025, AWS ha lanciato la sua region Asia Pacific (Thailand) con tre availability zone e prevede di investire più di USD 5 miliardi in Thailandia (Fonte: comunicato stampa di Amazon).
- A maggio 2025, True IDC ha lanciato quello che descrive come il primo data center hyperscale AI della Thailandia a Bangkok, con oltre 20 MW di capacità energetica (Fonte: annuncio di True IDC).
- A ottobre 2025, Microsoft ha stretto una partnership con CP Group e True per la sua region cloud in Thailandia, con True IDC che gestisce un data center scalabile fino a 60 MW (Fonte: articolo di Data Center Dynamics).
- A novembre 2025, il BOI ha approvato quattro progetti di data center per un valore di circa 100 miliardi di THB, tra cui Zenith (200 MW), NextGen Data Center (84 MW), Vistas Technology (80 MW) e Telehouse (12 MW) (Fonte: articolo di W.Media).
- Ad aprile 2026, True IDC ha avviato i lavori di un data center hyperscale AI da 77 miliardi di THB e 250 MW nell’EEC, con la prima fase prevista per il 2027 (Fonte: articolo di W.Media).
- A maggio 2026, il BOI ha approvato Skyline Data Center and Cloud Services (200 MW, Chachoengsao) e Bridge Data Centres (134 MW, Chonburi), insieme a un piano di infrastruttura dati di TikTok da 842 miliardi di THB (Fonte: articolo di Thailand Business News).
Seguiamo queste approvazioni, lanci e finanziamenti in tempo reale nei nostri aggiornamenti sul settore dei data center. Rapporti correlati: Mercato dei data center in Thailandia e Mercato della costruzione di data center.
Metodologia: come abbiamo costruito il modello del mercato delle infrastrutture dei data center in Thailandia
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 17 coorti annuali di completamento (dal 2020 al 2036), ciascuna suddivisa in sale convenzionali e sale AI e valorizzata con un costo infrastrutturale per MW: USD 6,37 milioni per le sale convenzionali e USD 9,13 milioni per le sale AI nel 2025. La spesa è contabilizzata per il 60% nell’anno precedente il completamento e per il 40% nell’anno di completamento. La spesa per retrofit e aggiornamento è stata aggiunta al 3,2% del costo medio ponderato per MW sulla base installata, che parte da circa 350 MW nel 2024. Il totale è stato suddiviso per 4 tipi di infrastruttura, 4 tipi di data center, 5 modelli di consegna, 3 gruppi di tier e 4 sottoregioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai valori di progetto per MW riportati dal BOI (156 milioni di THB per i sei progetti approvati a maggio e giugno 2025, 230 milioni di THB per Skyline e 308 milioni di THB per True IDC, inclusi terreni ed edifici) e rispetto alla pipeline annunciata di 2,5 GW.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Tipi di infrastruttura, tipi di data center e sottoregioni considerate
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui risponde il rapporto
- 02Metodologia di ricerca
- 2.1Modello della spesa infrastrutturale per MW
- 2.2Coorti di completamento: sale convenzionali e sale AI
- 2.3Modello della spesa per retrofit e aggiornamento
- 2.4Verifica top-down rispetto ai valori dei progetti BOI
- 2.5Ipotesi e limitazioni
- 03Sintesi esecutiva
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati chiave
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi d'impatto dei fattori trainanti e delle sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Spesa infrastrutturale per MW: sale convenzionali vs sale AI, 2020-2035
- 5.2Investimento per MW dei progetti BOI, 2025-2026
- 5.3Tariffe elettriche e costo operativo per MW
- 06Standard e normativa
- 6.1Livelli di incentivi BOI per i data center e condizioni di PUE
- 6.2Quadro ERC per i contratti diretti di acquisto di energia
- 6.3Requisiti PDPA, Bank of Thailand e di cybersicurezza
- 6.4ANSI/TIA-942-C
- 07Analisi della catena di approvvigionamento e della catena del valore
- 7.1Terreni nelle zone industriali, energia e acqua
- 7.2Fornitura di apparecchiature elettriche e meccaniche
- 7.3Appaltatori EPC e costruttori modulari
- 7.4Finanziamenti e prestiti verdi
- 08Mercato delle infrastrutture dei data center in Thailandia: dimensione e previsioni
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Spesa per nuove costruzioni vs retrofit
- 09Mercato per tipo di infrastruttura
- 9.1Infrastruttura elettrica
- 9.2Infrastruttura meccanica
- 9.3Civile / Strutturale e Architettonica
- 9.4Infrastruttura IT e di rete
- 10Mercato per tipo di data center
- 10.1Colocation
- 10.2Hyperscale
- 10.3Enterprise
- 10.4Edge
- 11Mercato per modello di consegna
- 11.1EPC e design-build
- 11.2Chiavi in mano
- 11.3Modulare e prefabbricato
- 11.4Gestione della costruzione
- 11.5Retrofit e aggiornamento
- 12Mercato per tipo di tier
- 12.1Tier I e II
- 12.2Tier III
- 12.3Tier IV
- 13Zone industriali dell'EEC: domanda e offerta di data center
- 13.1Pipeline nominativa dei campus EEC
- 13.2Approvvigionamento energetico e idrico dell'EEC
- 13.3Spesa infrastrutturale nell'EEC, 2025 e 2035
- 14DC Exclusive: matrice dei costi di costruzione EEC vs Bangkok
- 14.1Matrice tipo di infrastruttura × sottoregione, 2025
- 14.2Implicazioni per i fornitori
- 15Mercato per regione
- 15.1Bangkok Metropolitan Region (Bangkok, Nonthaburi, Pathum Thani, Samut Prakan)
- 15.2Eastern Economic Corridor (Chonburi, Rayong, Chachoengsao)
- 15.3Altre province centrali e orientali (Prachin Buri, Saraburi, Ayutthaya)
- 15.4Nord, Nord-Est e Sud (Chiang Mai, Khon Kaen, province meridionali)
- 16Sezioni trasversali regionali
- 16.1Regione × tipo di infrastruttura, 2025
- 16.2Regione × tipo di data center, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto fino al 2035
- 17.2Sensibilità ai completamenti
- 17.3Sensibilità alla quota AI della nuova capacità
- 18Panorama competitivo
- 18.1Concentrazione degli sviluppatori per carico IT approvato dal BOI, 2025
- 18.2Fornitori di apparecchiature
- 18.3Approvazioni, lanci e finanziamenti, 2025-2026
- 19Profili aziendali
- 19.1True IDC
- 19.2Digital Edge
- 19.3Bridge Data Centres
- 19.4Telehouse Thailand (KDDI)
- 19.5NextGen Data Center and Cloud Services (DAMAC Digital)
- 19.6Vistas Technology (ZDATA)
- 19.7Stratus Technology
- 19.8Skyline Data Center and Cloud Services
- 19.9Amazon Web Services
- 19.10Google
- 19.11Microsoft
- 19.12Delta Electronics (Thailand)
- 19.13Vertiv
- 19.14Siemens
- 19.15B.Grimm Power
- 19.16AMATA
- 19.17WHA
- 20Raccomandazioni degli analisti
- 20.1Per fornitori di apparecchiature e appaltatori
- 20.2Per sviluppatori e operatori di colocation
- 20.3Per investitori e operatori di zone industriali
- Fig. 1Dimensione del mercato delle infrastrutture dei data center in Thailandia, 2020-2035
- Fig. 2Capacità IT completata per anno, convenzionale vs AI, 2020-2035
- Fig. 3Spesa infrastrutturale per MW, sale convenzionali vs sale AI, 2020-2035
- Fig. 4Spesa per nuove costruzioni vs retrofit, 2020-2035
- Fig. 5Quota di mercato per tipo di infrastruttura, 2025 e 2035
- Fig. 6Quota di mercato per tipo di data center, 2025 e 2035
- Fig. 7Mercato per regione, 2025 e 2035
- Fig. 8Scenari di previsione, 2025-2035
- Tabella 1Attributi del rapporto
- Tabella 2Spesa infrastrutturale per MW, 2020-2035
- Tabella 3Mercato per tipo di infrastruttura, 2025 e 2035
- Tabella 4Mercato per tipo di data center, 2025 e 2035
- Tabella 5Mercato per modello di consegna, 2025 e 2035
- Tabella 6Mercato per tipo di tier, 2025 e 2035
- Tabella 7Matrice tipo di infrastruttura × sottoregione, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
- Tabella 10Progetti di data center approvati dal BOI, 2025-2026
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,09 miliardi nel 2025, in crescita fino a USD 5,90 miliardi entro il 2035, secondo DC Market Insights. Il mercato valeva USD 229,74 milioni nel 2020; il valore del 2025 deriva da circa 95 MW completati nel 2025 e 170 MW in completamento nel 2026, valorizzati per MW, più gli aggiornamenti sulla base installata.
Del 18,39% annuo dal 2025 al 2035, dopo il 36,56% annuo dal 2020 al 2025. La crescita è più rapida nel 2026 e nel 2027, quando vengono completati i campus approvati dal BOI, poi rallenta man mano che i lavori di rinnovo assumono una quota maggiore della spesa.
USD 356,78 milioni di spesa infrastrutturale nel 2025, il 32,7% del mercato nazionale, secondo le stime di DC Market Insights. L’offerta è guidata dai campus nelle zone industriali di Chonburi, Rayong e Chachoengsao, e CGS International Securities prevede che la capacità dell’EEC raggiunga 2,7 GW entro il 2030.
Il 41,0% del valore 2025 va all’infrastruttura elettrica, pari a USD 447,35 milioni. L’infrastruttura meccanica è il segmento a crescita più rapida, al 19,25% annuo, perché le sale AI richiedono raffreddamento a liquido e ad alta densità.
Il 72,6% dei 1.115 MW approvati nei due cicli BOI del 2025 che hanno dichiarato il carico IT è andato a cinque progetti: Stratus Technology, Zenith, Galaxy Peak, Galaxy e Digital Edge. True IDC, Bridge Data Centres, Telehouse e NextGen Data Center sono altri sviluppatori attivi.
USD 6,37 milioni per MW per una sala convenzionale e USD 9,13 milioni per MW per una sala AI nel 2025, secondo le stime di DC Market Insights, esclusi terreni e server.
Il 51,5% della spesa infrastrutturale del 2025, ovvero USD 561,90 milioni, va ai data center di colocation, il tipo di data center più grande. La spesa per la colocation cresce del 17,73% annuo fino a USD 2,88 miliardi nel 2035, secondo le stime di DC Market Insights.
Il 24,18% annuo nell’Eastern Economic Corridor, che cresce da USD 356,78 milioni nel 2025 a USD 3,11 miliardi entro il 2035. La Bangkok Metropolitan Region è in testa nel 2025 con il 58,3% del valore.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.