
台湾データセンター市場 規模・シェア・2035年までの予測
市場の概要
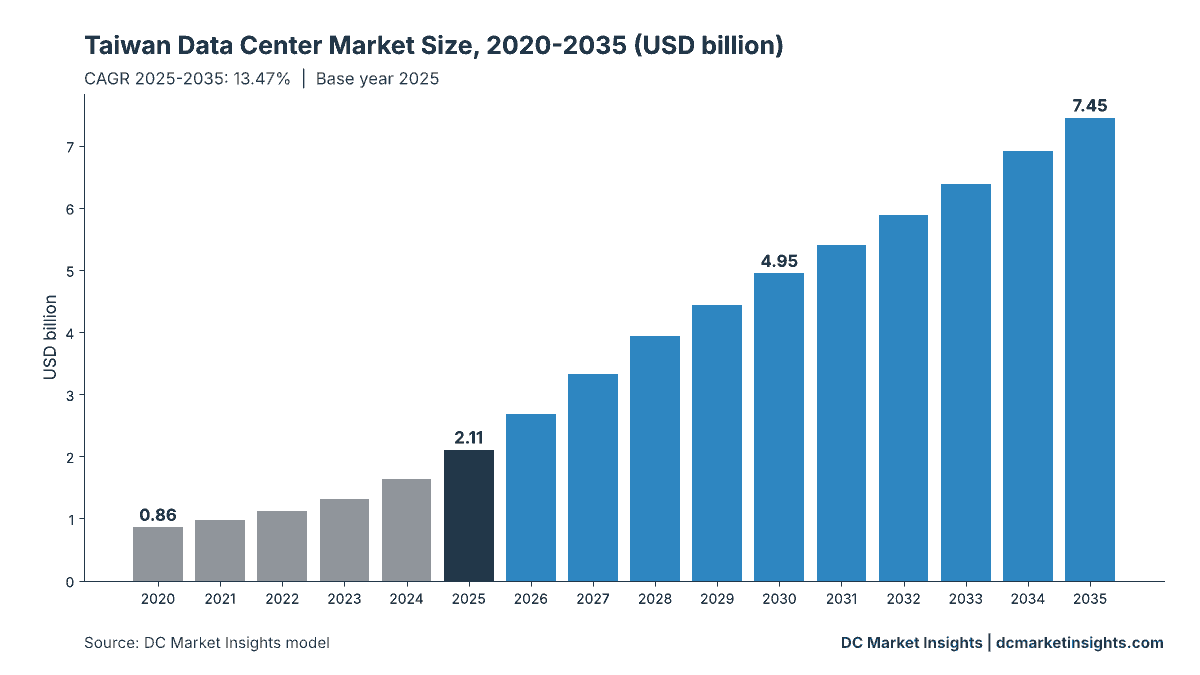
台湾データセンター市場の規模は2025年にUSD 2,110.0百万で、年平均成長率(CAGR)13.47%で拡大し、2035年までにUSD 7,450.0百万に達すると予測されています。 Northern Taiwanが市場の62%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場範囲と定義:台湾データセンター市場とは何か?
- 05台湾データセンター市場の推進要因
- 06市場動向
- 07市場の課題
- 08市場機会
- 09価格分析:mw当たりコンテンツと電気料金
- 10規格と規制
- 22章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- Northern Taiwan62%
- Southern Taiwan19%
- Central Taiwan17%
- Eastern Taiwan and Offshore Islands2%
掲載企業
- Chunghwa Telecom
- Chief Telecom
- Taiwan Mobile
- Far EasTone Telecommunications
- Amazon Web Services
- Microsoft
- Foxconn (Hon Hai Precision Industry)
- Visionbay.ai
- TECO Electric & Machinery
- Delta Electronics
- Quanta Computer
- Wiwynn
- Vertiv
- Schneider Electric
詳細分析
台湾データセンター市場は、台湾全土におけるデータセンター建屋とその内部設備への年間投資を対象とします。具体的には、コロケーション、ハイパースケールおよびクラウド、エンタープライズ、エッジの各施設向けの情報技術(IT)インフラ(汎用サーバー、ストレージ、ネットワーク。AIアクセラレータモジュールを除く)、電源システム、冷却システム、一般建設工事です。DC Market Insightsは、台湾データセンター市場を2025年に21.1億米ドルと評価し、2035年までに74.5億米ドルに達すると予測しています(CAGR 13.47%)。積み上げの内訳は次のとおりです。2025年の新規IT容量は約95 MWで、その45%が人工知能(AI)向けに建設されました。従来型ホールでMW当たり約1,520万米ドル、AIホールでMW当たり約1,600万米ドルとすると新設投資は14.8億米ドルとなり、約615 MWの既設容量に対するIT更新と設備改修が6億2,809万米ドルを加えます。100 kW超のラックを備えたAIホールはフォールトトレラント設計で建設されるため、Tier IV施設が年率17.80%で最も急成長するセグメントです。また、桃園以北の送電網のボトルネックにより新キャンパスが台南と高雄へ移っているため、台湾南部が年率18.37%で最も急成長する地域です。
エグゼクティブサマリー
台湾データセンター市場の規模は2020年に8億6,118万米ドルと評価され、2025年に21.1億米ドルに達し、予測期間中のCAGR 13.47%で2035年までに74.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 台湾データセンター市場規模(2025年) | 21.1億米ドル |
| 台湾データセンター市場 CAGR | 13.47% |
| 台湾データセンター市場規模(2035年) | 74.5億米ドル |
市場は2020年から2025年にかけて年率19.59%で成長し、2025年単年では新規IT容量が約72 MWから約95 MWへ増加したことで、2024年の16.3億米ドルから28.9%拡大しました。DC Market Insightsは、2025年から2035年の成長率が年率13.47%に鈍化すると予想しています。第一波のAIキャンパスが稼働すると年間増設量は約238 MWで頭打ちとなる一方、IT更新と設備改修という継続的な需要層は、既設容量が約615 MWから約2,355 MWへ拡大するのに伴い、市場に占める比率が2025年の29.8%から2035年には38.6%へ上昇するためです。
市場範囲:台湾データセンター市場とは何か?
台湾データセンター市場とは、台湾に所在するデータセンターの建設、設備導入、更新に毎年支出される金額であり、設置価格ベースの名目米ドルで評価しています。DC Market Insightsは2025年の市場規模を21.1億米ドルと算定しており、これは既設IT容量1 MW当たり約340万米ドルに相当します。
対象範囲。汎用ワークロード向けのサーバー、ストレージ、ネットワーク機器、無停電電源装置(UPS)、開閉装置、発電機、配電設備、チラー、コンピュータルーム空調機、リアドア型および直接チップ液冷、躯体・コア・内装工事、ならびに既存施設におけるこれらのシステムの更新と改修。
対象外。AIアクセラレータモジュール(グラフィックス処理装置(GPU)および類似チップ)、土地、電気料金、コロケーション賃料、クラウドサービス収益、輸出向けに台湾で製造されるサーバー。
セグメントの関係。インフラ別の区分では、ITインフラ、電源、冷却、一般建設を合計すると21.1億米ドルの総額になります。データセンタータイプ別、ティア規格別、エンドユーザー別の区分は、同じ総額を施設モデル、冗長性レベル、購入者ごとに切り分けたものであり、4地域と12の市・県は所在地ごとに配分したものです。
市場の推進要因:台湾データセンター市場を牽引するものは何か?
台湾データセンター市場を2035年まで年率13.47%で押し上げる推進要因は3つあります。数十億米ドル規模の予算をもたらすハイパースケールクラウドリージョン、政府支援のソブリンAI計算基盤、そして経済部(MOEA)が2023年から2028年にかけて約8倍に増加すると見込むAI電力需要です。
ハイパースケールクラウドリージョンが50億米ドル超を投資
台湾データセンター市場は2025年にハイパースケールの領域に入りました。Amazon Web Services(AWS)は2025年6月にアジアパシフィック(台北)リージョンを開設し、台湾でのデータセンターの建設、接続、運用、保守に50億米ドル超を投資する計画です。Googleは2011年以降、彰化県のキャンパスに16億米ドル超を投資しており、Microsoftは桃園で台湾初のデータセンターを建設しています。DC Market Insightsの推計では、ハイパースケールおよびクラウドデータセンターは2025年の支出の7億1,614万米ドル(34.0%)を占め、年率16.69%で成長して2035年までに33.5億米ドルに達します。
ソブリンAI計算基盤が政府資金を市場に呼び込む
2025年5月、Foxconn、半導体設計企業NVIDIA Corporation(NVIDIA)および台湾政府は、10,000基のNVIDIA Blackwell GPUを搭載したAIファクトリーを発表し、国家科学及技術委員会(NSTC)がその利用者となります。2026年1月28日、行政院は官民連携によりAI計算能力の拡大を目指す「十大AIプロジェクト推進計画」を承認しました。DC Market Insightsは、台湾の新規容量に占めるAI比率が2025年の45%から2030年に66%、2035年に70%へ上昇し、政府・研究機関のエンドユーザーセグメントが年率14.81%で成長して6億7,063万米ドルに達するとモデル化しています。
AI電力需要は2028年までに8倍の2.24 GWへ
2024年7月に公表されたMOEAの2023年電力需給報告は、AI技術による電力需要が2023年の0.24 GWから2028年には2.24 GWへ増加すると予測しており、約8倍の増加となります。DC Market Insightsは、台湾の新規データセンターIT容量が2025年の約95 MWから2028年に172 MW、2030年に198 MWへ増加するとモデル化しており、これにより年間新設投資は2030年までに34.4億米ドルと2倍以上になります。新規AI容量1 MWには約1,600万米ドルの設備および汎用ITコンテンツが含まれるため、台湾が接続するAI負荷10 MWごとに、建設年に約1億6,000万米ドルの支出が加わります。
市場動向:台湾データセンター市場はどのように変化しているか?
台湾データセンター市場は、超高密度ラック、液冷、そして台湾の電子機器グループ自身が供給するモジュール型の工場製インフラへと移行しています。
ラック密度が200 kWに達し冷却市場を12.9億米ドルへ押し上げる
Chunghwa Telecomの子会社であるChief Telecomは、最新のAIデータセンターを1,800ラック、キャビネット当たり10 kWから200 kWの電力密度で設計しました。冷却は台湾データセンター市場で最も急成長しているインフラセグメントであり、年率14.02%で2025年の3億4,719万米ドルから2035年までに12.9億米ドルへ拡大します。DC Market Insightsの推計では、冷却は従来型ホールでは設備投資の25%であるのに対し、AIホールでは33%を占めるためです。これらのシステムのサプライチェーンについては台湾データセンター冷却市場レポートで取り上げています。
台湾の電子機器グループがモジュール型AIデータセンターに参入
2025年7月、FoxconnとTECO Electric & Machinery(TECO)は、標準化されたモジュール型AIデータセンターインフラを目指し、株式交換によるAIデータセンター提携を結成しました。DC Market Insightsは、工場製の電源・冷却モジュールにより、一般建設が年率12.41%で最も成長の遅いインフラセグメントにとどまると予想しています。
事業者はクリーンなベースロード電源を契約
2025年4月、Googleは台湾初の企業向け地熱発電契約を締結し、台湾での事業向けにBaseload Capitalによる初期プロジェクトで10 MWを追加します。DC Market Insightsは、2030年までに台湾のハイパースケール立地選定の大半で再生可能エネルギー調達条件が組み込まれると予想しています。
市場の課題:台湾データセンター市場を抑制するものは何か?
北部の送電網の制約、2024年に2度上昇した電気料金、そして海底ケーブルのリスクが、DC Market Insightsが台湾データセンター市場の成長を2025年のペース以下に鈍化させると見る3つの制約です。
桃園以北の送電網ボトルネックが大規模サイトを制限
2024年10月、MOEAは桃園以北のいくつかの地域ですでに送電網のボトルネックが生じていると述べ、データセンターを各国政府が慎重に管理するエネルギー多消費産業と位置付けました。全国の電力需要は2025年から2034年にかけて年率約1.7%しか伸びないと予測されており、大規模な新規負荷は限られた新規供給を奪い合うことになります。DC Market Insightsは、台湾北部の支出シェアが2025年の62.0%から2035年には50.0%へ低下するとモデル化しています。
2024年に電気料金が11%、さらに12.5%上昇
2024年4月の料金決定では平均価格が約11%引き上げられ、年間50 GWh以上を使用するインターネットデータセンターには15%から25%の引き上げが設定されました。2024年10月には産業用料金がさらに12.5%上昇し、平均でkWh当たり4.29新台湾ドル(NT$)となりました。DC Market Insightsの推計では、負荷率70%で稼働する20 MWの施設は冷却を含めて年間約160 GWhを使用するため、kWh当たりNT$0.10の上昇ごとに年間の電気料金が約NT$1,600万増加します。
海底ケーブルの損傷が冗長性のコストを押し上げる
数位発展部(MODA)は2025年に7件の海底ケーブル障害を記録し、そのうち3件は錨の引きずりによるものでした。1月の野柳北東沖におけるChunghwa Telecomの国際ケーブルの損傷や、2月の台湾-澎湖第3ケーブルの完全切断が含まれます。DC Market Insightsは、購入者がTier IVおよびデュアルサイト設計により多くの費用を払うようになると予想しており、これがTier IVが年率17.80%で成長する理由の一つです。
市場機会:台湾データセンター市場の新たな収益源はどこにあるか?
台湾データセンター市場は2035年までに2つの大きな収益源を獲得します。台湾南部のAI対応キャンパスが年間支出に17.6億米ドルを加え、急拡大する既設容量の更新が22.5億米ドルを加えます。
台湾南部が2035年までに17.6億米ドルを追加
台湾南部は2025年にデータセンターに4億19万米ドルを支出し、DC Market Insightsは2035年までに21.6億米ドルに達すると予想しています。国家高速網路與計算中心(NCHC)は2025年12月、台南の南部サイエンスパークに15 MWのクラウドコンピューティングセンターを開設し、高雄のFoxconn先端計算センターは2026年までの完成が予定されていました。
既設容量の更新は2035年までに28.8億米ドルに到達
IT更新と設備改修は2025年に6億2,809万米ドル、2035年に28.8億米ドルの規模となります。DC Market Insightsは、2025年のIT更新を既設1 MW当たり年間約95万米ドル、設備改修を約24万米ドルとモデル化しており、既設容量は約615 MWから約2,355 MWへ拡大します。
価格:台湾のデータセンターのMW当たり価格は?
台湾の従来型データセンターの建設および設備導入費用は、2025年にITロード1 MW当たり約1,520万米ドル、AIホールはアクセラレータを除きMW当たり約1,600万米ドルです。これらは設置価格ベースのDC Market Insights推計であり、設備インフラ(MW当たり920万米ドルおよび1,250万米ドル)と汎用ITインフラ(MW当たり600万米ドルおよび350万米ドル)を含みます。
| 台湾データセンターのMW当たりコンテンツ(百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール | 13.8 | 15.2 | 16.8 | 18.5 |
| AIホール(アクセラレータを除く) | 14.5 | 16.0 | 17.7 | 19.5 |
| 新規容量に占めるAI比率 | 5% | 45% | 66% | 70% |
運用コストを左右するのは電力です。2024年10月の決定により産業用平均価格はkWh当たりNT$4.29に設定され、2025年3月の見直しでは価格は据え置かれました。年間50 GWh以上を使用するデータセンターには、2024年4月に設定された15%から25%の割増が適用されます。Chief Telecomの最新AIデータセンターのようにキャビネット密度が10 kWから200 kWであれば、ラック当たり価格は約20倍の幅で変動するため、DC Market Insightsは市場をラック単位ではなくITロード1 MW単位で価格評価しています。
規格と規制:台湾データセンター市場を形作るルールは何か?
台湾におけるデータセンターの建設方法は、MOEAのエネルギー効率規則、電気料金規則、冗長性規格、情報セキュリティ法の4つのルールで決まります。
MOEAのエネルギー利用規則。2025年12月以降、契約容量5 MW以上のデータセンターは建設前にエネルギー利用説明書の承認が必要となり、PUEはハイパースケールデータセンターで1.3以下、コロケーションデータセンターで1.4以下とされています。電力使用効率(PUE)は施設全体のエネルギーをITエネルギーで割った値です。
インターネットデータセンター向け電気料金。電価費率審議会は、年間50 GWh以上を使用するインターネットデータセンターを独立した区分として扱い、2024年4月に15%から25%の割増を設定しました。
Uptime Institute TierおよびANSI/TIA-942。台湾のコロケーションおよびクラウド事業者は、Uptime InstituteのTier分類と米国電気通信工業会(TIA)のデータセンター規格に基づいて冗長性を規定しています。DC Market Insightsの推計では、Tier III施設が2025年の支出の66.0%を占めます。
資通安全管理法およびISO/IEC 27001。政府機関と重要インフラ事業者は資通安全管理法(Cyber Security Management Act)を遵守する必要があり、台湾のコロケーション事業者は一般的に施設のISO/IEC 27001認証を取得しています。
市場セグメンテーション:台湾データセンター市場をリードするセグメントと、最も急成長している台湾データセンターセグメントは?
AIホールはフォールトトレラント設計で建設されるため、Tier IV施設が年率17.80%で最も急成長している台湾データセンターセグメントであり、年率16.69%のハイパースケールおよびクラウドデータセンターを上回ります。2025年の価値ではITインフラが45.8%で台湾データセンター市場をリードし、施設タイプではコロケーションデータセンターが38.0%、購入者ではクラウドおよびAIサービスプロバイダーが34.0%でトップです。
インフラ別:ITインフラが45.8%でリード
| インフラ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITインフラ | 964.54 | 45.8% | 3,483.52 | 13.70% |
| 電源 | 457.69 | 21.7% | 1,593.23 | 13.28% |
| 冷却 | 347.19 | 16.5% | 1,289.37 | 14.02% |
| 一般建設 | 336.87 | 16.0% | 1,085.35 | 12.41% |
AIホールで液冷が標準となるにつれ、冷却は2035年までにシェアを0.8ポイント伸ばす一方、モジュール型の電源・冷却スキッドにより作業が現場から工場へ移るため、一般建設はシェアを失います。
データセンタータイプ別:コロケーションデータセンターが38.0%でリード
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーションデータセンター | 800.39 | 38.0% | 2,458.99 | 11.88% |
| ハイパースケールおよびクラウドデータセンター | 716.14 | 34.0% | 3,353.16 | 16.69% |
| エンタープライズデータセンター | 421.26 | 20.0% | 894.18 | 7.82% |
| エッジデータセンター | 168.50 | 8.0% | 745.15 | 16.03% |
ハイパースケールおよびクラウドデータセンターは2035年までに価値の45.0%を占め、33.0%のコロケーションを上回ります。コロケーションの購入者と価格については台湾データセンターコロケーション市場レポートで取り上げています。
ティア規格別:Tier IIIが66.0%でリード
| ティア規格 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier III | 1,390.15 | 66.0% | 4,619.91 | 12.76% |
| Tier IV | 463.38 | 22.0% | 2,384.47 | 17.80% |
| Tier IおよびII | 252.75 | 12.0% | 447.09 | 5.87% |
Tier IVの支出は2025年の4億6,338万米ドルから2035年までに23.8億米ドルへ増加し、価値に占める比率は22.0%から2035年までに32.0%へ上昇します。一方、小規模な企業サーバールームがコロケーションやクラウドへ移行するため、Tier IおよびII施設の成長は年率5.87%にとどまります。
エンドユーザー別:クラウドおよびAIサービスプロバイダーが34.0%でリード
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| クラウドおよびAIサービスプロバイダー | 716.14 | 34.0% | 3,278.65 | 16.43% |
| ITおよび通信 | 631.89 | 30.0% | 1,788.35 | 10.96% |
| 銀行および金融サービス | 252.75 | 12.0% | 670.63 | 10.25% |
| 製造業および半導体 | 210.63 | 10.0% | 745.15 | 13.47% |
| 政府および研究機関 | 168.50 | 8.0% | 670.63 | 14.81% |
| ヘルスケアおよびその他 | 126.38 | 6.0% | 298.06 | 8.96% |
半導体メーカーや電子機器グループが設計や工場自動化のためにプライベートAIクラスターを構築するため、製造業および半導体は10%のシェアを安定して維持します。
DC独自分析:台湾データセンターのMW当たりコンテンツモデルとインフラ×データセンタータイプのマトリクス
2025年に3億5,014万米ドルとなるハイパースケールおよびクラウドデータセンターのITインフラは、マトリクスの中で最大のセルであり、台湾のデータセンター支出全体の16.6%を占めます。以下のマトリクスは、何が購入されるかと誰が購入するかをクロス集計したものです。これは出荷台数ではなくDC Market Insightsのモデルであり、46の入力値から構築されています。内訳は32の容量コホート(従来型ホールとAIホールの16年分)、4つのMW当たりコンテンツ単価、6つのインフラ分割比率、2つの既設容量単価、1つの除却率、1つの価格上昇率で、さらに3つの上下限チェックで検証しています。
| 2025年、百万米ドル | コロケーション | ハイパースケールおよびクラウド | エンタープライズ | エッジ |
|---|---|---|---|---|
| ITインフラ | 334.81 | 350.14 | 209.99 | 69.60 |
| 電源 | 190.08 | 139.02 | 88.68 | 39.91 |
| 冷却 | 134.09 | 124.06 | 61.17 | 27.88 |
| 一般建設 | 141.41 | 102.92 | 61.43 | 31.11 |
| 合計 | 800.39 | 716.14 | 421.26 | 168.50 |
マルチテナントホールはkW単位で販売され冗長給電を必要とするため、コロケーション事業者は予算の23.7%を電源システムに費やします。一方、ハイパースケールおよびクラウド事業者はホール内のサーバーとネットワークを自社で所有するため、予算の48.9%をITインフラに費やします。エッジデータセンターも、小規模サイトが少ないITロードで同じUPSと発電機の層を抱えるため、23.7%を電源に費やします。
MW当たりコンテンツモデルには、誰でも検証できる2つの入力値があります。毎年供給される新規IT容量(2025年は約95 MW)と、そのうちAI向けに建設される比率(2025年は45%)です。それぞれにMW当たりコンテンツを掛けると新設投資が得られ、既設容量に対するIT更新と設備改修を加えると市場規模になります。モデルとその前提については、当社の調査方法ページで説明しています。
地域別分析:台湾データセンター市場をリードする地域は?
台湾北部が2025年の価値の62.0%で台湾データセンター市場をリードしています。桃園以北の送電網のボトルネックと、台南および高雄のサイエンスパークが新たなAIキャンパスを南へ引き寄せているため、台湾南部が年率18.37%で最も急成長している地域です。
台湾北部が62.0%のシェアを保有
台湾北部の市場規模は2025年に13.1億米ドル、2035年までに37.3億米ドルで、CAGRは11.05%です。台北、新北、桃園には、AWSアジアパシフィック(台北)リージョン、Microsoftの桃園データセンター、Chief Telecomの20 MW AIデータセンターがあり、Chunghwa Telecomは北部に少なくとも12 MWのITロードを持つハイパースケールサイトを計画しています。
台湾南部が19.0%のシェアを保有
台湾南部の市場規模は2025年に4億19万米ドル、2035年までに21.6億米ドルで、CAGRは18.37%です。台南のNCHCクラウドコンピューティングセンターは2025年12月に15メガワットの設置電力容量で開設され、高雄のFoxconn先端計算センターは64ラックと4,608基のGPUで構成されています。
台湾中部が17.0%のシェアを保有
台湾中部の市場規模は2025年に3億5,807万米ドル、2035年までに14.2億米ドルで、CAGRは14.74%です。Googleにとって台湾初のデータセンターである彰化県キャンパスは2013年に開設され、16億米ドル超の投資を受けています。
台湾東部および離島が2.0%のシェアを保有
台湾東部および離島の市場規模は2025年に4,213万米ドル、2035年までに1億4,903万米ドルで、CAGRは13.47%です。花蓮、台東および離島には主にエッジ施設と政府施設があり、澎湖と本島との接続は2025年に切断された海底ケーブルに依存しています。
市・県別分析:台湾のデータセンター支出はどこに集中しているか?
桃園市は台湾データセンター市場で最大の所在地であり、2025年に4億19万米ドルで全国の価値の19.0%を占めます。次いで新北市が3億5,807万米ドル(17.0%)、台北市が2億9,488万米ドル(14.0%)です。上位12の市・県が2025年の支出の96.0%を占めます。
| 順位 | 市・県 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 桃園市 | 台湾北部 | 400.19 | 19.0% | 1,266.75 | 12.21% |
| 2 | 新北市 | 台湾北部 | 358.07 | 17.0% | 968.69 | 10.46% |
| 3 | 台北市 | 台湾北部 | 294.88 | 14.0% | 670.63 | 8.56% |
| 4 | 台南市 | 台湾南部 | 189.57 | 9.0% | 968.69 | 17.72% |
| 5 | 高雄市 | 台湾南部 | 168.50 | 8.0% | 968.69 | 19.11% |
| 6 | 彰化県 | 台湾中部 | 168.50 | 8.0% | 596.12 | 13.47% |
| 7 | 新竹市および新竹県 | 台湾北部 | 147.44 | 7.0% | 447.09 | 11.73% |
| 8 | 台中市 | 台湾中部 | 105.31 | 5.0% | 447.09 | 15.56% |
| 9 | 雲林県 | 台湾中部 | 63.19 | 3.0% | 298.06 | 16.78% |
| 10 | 基隆市 | 台湾北部 | 63.19 | 3.0% | 223.54 | 13.47% |
| 11 | 宜蘭県 | 台湾北部 | 42.13 | 2.0% | 149.03 | 13.47% |
| 12 | 苗栗県 | 台湾中部 | 21.06 | 1.0% | 74.51 | 13.47% |
AIおよびソブリン計算プロジェクトが南部のサイエンスパーク近くに立地するため、高雄市は年率19.11%で最も急成長している大規模所在地です。市・県別の数値は、各所在地の既設および新規データセンター容量の推定シェアで加重した、地域合計に対するDC Market Insightsの配分です。
予測シナリオ:2035年の台湾データセンター予測はどのように変わり得るか?
台湾データセンター市場は、基本シナリオで2035年までに74.5億米ドルに達し、低位および高位シナリオでは62.4億米ドルから87.1億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規容量が基本より15%少ない・IT更新支出が10%低い | 6.24 | 11.48% |
| 基本 | 増設が年間238 MWに増加・新規容量に占めるAI比率が70%に到達 | 7.45 | 13.47% |
| 高位 | 新規容量が基本より15%多い・IT更新支出が10%高い | 8.71 | 15.25% |
低位シナリオは、北部での送電網接続の遅れとAI設備投資の一時停止を反映しています。高位シナリオは、十大AIプロジェクトとハイパースケールリージョンにより、現在2030年以降に計画されているキャンパスが前倒しされることを想定しています。
競合分析:台湾データセンター市場をリードするのは誰か?
- Chunghwa Telecom
- Chief Telecom
- Taiwan Mobile
- Far EasTone Telecommunications
- Amazon Web Services
- Microsoft
- Foxconn (Hon Hai Precision Industry)
- Visionbay.ai
- TECO Electric & Machinery
- Delta Electronics
- Quanta Computer
- Wiwynn
- Vertiv
- Schneider Electric
台湾データセンター市場は少数の大口投資家に集中しています。DC Market Insightsの推計では、上位3社の投資家であるAmazon Web Services、Chunghwa Telecomグループ(Chief Telecomを含む)、Googleが合わせて2025年の支出の約38%を占めました。この推計は、AWSによる50億米ドル超の投資表明を、AWSが2024年に示した15年間の期間にわたって配分し(年間約3億3,300万米ドル、市場の15.8%)、Chunghwa Telecomの新設および転換データホールとGoogleの彰化キャンパス改修の推計を加えたものです。Chunghwa Telecomは台湾北部に少なくとも12 MWのITロード向けに設計されたハイパースケールデータセンターを計画しており、既存サイトをAI対応ホールに転換しています(出典:Chunghwa Telecom)。Chief Telecomの最新AIデータセンターは台湾電力の2つの変電所から20 MWを受電しています。Googleは2011年以降台湾に16億米ドル超を投資したと表明しており、Microsoftは桃園の建屋の完成がデータセンターの利用開始を意味するものではないとしています。FoxconnとVisionbay.aiはNVIDIA GB300 NVL72システムを用いたソブリンAIスーパーコンピューティングセンターを建設しており、Delta Electronics、Quanta Computer、Wiwynnは台湾から電源システムとサーバーを供給しています。
最近の動向
- 2025年5月、Foxconn、半導体設計企業NVIDIA Corporation(NVIDIA)および台湾政府は、10,000基のNVIDIA Blackwell GPUを搭載したAIファクトリーを発表し、国家科学及技術委員会がその利用者となります(出典:NVIDIAニュースルーム)。
- 2025年6月、Amazonは3つのアベイラビリティーゾーンを持つAWSアジアパシフィック(台北)リージョンを開設し、台湾に50億米ドル超を投資する計画です(出典:Amazonプレスリリース)。
- 2025年7月、Chunghwa Telecomは台湾北部に少なくとも12 MWのITロード向けに設計されたハイパースケールデータセンターの概要を発表しました(出典:Chunghwa Telecom)。
- 2025年7月、FoxconnとTECO Electric & Machineryは株式交換によりAIデータセンター提携を結成しました(出典:TECOプレスリリース)。
- 2025年12月、NCHCは南部サイエンスパークに15 MWのクラウドコンピューティングセンターを開設し、MOEAは5 MW以上のデータセンターについてハイパースケールで1.3、コロケーションで1.4のPUE上限を設定しました(出典:NSTC、MOEA)。
- 2026年1月、行政院はAI計算能力を拡大するための十大AIプロジェクト推進計画を承認しました(出典:国家発展委員会)。
当社はこれらの開設、取引、規則をデータセンター業界の最新情報でリアルタイムに追跡しています。主要キャンパス以外の立地を計画している購入者は、台湾エッジデータセンター市場レポートで立地を比較できます。
調査方法:台湾データセンター市場モデルの構築方法
DC Market Insightsは、16の年次容量コホート(2020年から2035年)からボトムアップでこの市場を構築し、各コホートを従来型ホールとAIホールに分割しました。新設投資は各コホートにMW当たりコンテンツを掛けて算出します。従来型ホールではMW当たり設備インフラ920万米ドルとITインフラ600万米ドル、AIホールではMW当たり1,250万米ドルと350万米ドルで、2025年価格を基準に年2%上昇させています。既設容量への支出として、2025年のIT更新を既設1 MW当たり年間95万米ドル、設備改修を既設1 MW当たり年間24万米ドル加えています。2025年に約615 MWの既設容量は年1.5%で除却されます。総額は4つのインフラタイプ、4つのデータセンタータイプ、3つのティア規格、6つのエンドユーザー、4つの地域、12の市・県に分割され、すべての区分の合計は市場総額と一致します。
台湾のデータセンター支出を公表する統計機関はないため、結果は3つの上下限で検証しました。上限その1:2028年のモデル上の既設容量約1,026 MWにPUE 1.35を適用すると、データセンター電力は約1.38 GWとなり、MOEAによる2028年のAI電力需要予測2.24 GWを下回ります。上限その2:2025年の支出21.1億米ドルは、既設容量の再調達価値約93.5億米ドルの22.5%であり、ストック全体を大きく下回ります。下限:Chief Telecomの20 MW AIデータセンター1施設に、MW当たり920万米ドルの設備コンテンツを適用すると約1億8,400万米ドルとなり、モデル上の市場の約8.7%に相当します。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去期間、基準年および予測期間
- 1.3レポート属性
- 02調査方法
- 2.1積み上げ:新規IT容量×MW当たりコンテンツ
- 2.2既設容量に対するIT更新と設備改修
- 2.3セグメント、地域、市・県への配分
- 2.4上下限チェック:AI電力需要、再調達価値、プロジェクト下限
- 03エグゼクティブサマリー
- 3.1市場概要、2020年、2025年および2035年
- 3.2成長見通し、2025-2035年
- 04市場範囲と定義:台湾データセンター市場とは何か?
- 4.1対象範囲:ITインフラ、電源、冷却、建設
- 4.2対象外:AIアクセラレータ、土地、電気料金、賃料、クラウド収益、輸出向けサーバー
- 4.3セグメントの関係
- 05台湾データセンター市場の推進要因
- 5.1ハイパースケールクラウドリージョンが50億米ドル超を投資
- 5.2ソブリンAI計算基盤が政府資金を市場に呼び込む
- 5.3AI電力需要は2028年までに8倍の2.24 GWへ
- 06市場動向
- 6.1ラック密度が200 kWに達し冷却市場を12.9億米ドルへ押し上げる
- 6.2台湾の電子機器グループがモジュール型AIデータセンターに参入
- 6.3事業者はクリーンなベースロード電源を契約
- 07市場の課題
- 7.1桃園以北の送電網ボトルネックが大規模サイトを制限
- 7.22024年に電気料金が11%、さらに12.5%上昇
- 7.3海底ケーブルの損傷が冗長性のコストを押し上げる
- 08市場機会
- 8.1台湾南部が2035年までに17.6億米ドルを追加
- 8.2既設容量の更新は2035年までに28.8億米ドルに到達
- 09価格分析:mw当たりコンテンツと電気料金
- 9.1従来型ホールのMW当たりコンテンツ
- 9.2AIホールのMW当たりコンテンツ(アクセラレータを除く)
- 9.3新規容量に占めるAI比率
- 9.4産業用電気料金とデータセンター向け割増
- 10規格と規制
- 10.1MOEAのエネルギー利用規則とPUE上限
- 10.2インターネットデータセンター向け電気料金
- 10.3Uptime Institute TierおよびANSI/TIA-942
- 10.4資通安全管理法およびISO/IEC 27001
- 11台湾データセンター市場:インフラ別
- 11.1ITインフラ
- 11.2電源
- 11.3冷却
- 11.4一般建設
- 12台湾データセンター市場:データセンタータイプ別
- 12.1コロケーションデータセンター
- 12.2ハイパースケールおよびクラウドデータセンター
- 12.3エンタープライズデータセンター
- 12.4エッジデータセンター
- 13台湾データセンター市場:ティア規格別
- 13.1Tier III
- 13.2Tier IV
- 13.3Tier IおよびII
- 14台湾データセンター市場:エンドユーザー別
- 14.1クラウドおよびAIサービスプロバイダー
- 14.2ITおよび通信
- 14.3銀行および金融サービス
- 14.4製造業および半導体
- 14.5政府および研究機関
- 14.6ヘルスケアおよびその他
- 15Dc独自分析:mw当たりコンテンツモデルとインフラ×データセンタータイプのマトリクス
- 15.1インフラ×データセンタータイプのマトリクス、2025年
- 15.2データセンタータイプ別の支出構成
- 15.3MW当たりコンテンツモデルの入力値
- 16台湾データセンター市場:地域別
- 16.1台湾北部
- 16.2台湾南部
- 16.3台湾中部
- 16.4台湾東部および離島
- 17市・県別分析
- 17.1桃園市
- 17.2新北市
- 17.3台北市
- 17.4台南市
- 17.5高雄市
- 17.6彰化県
- 17.7新竹市および新竹県
- 17.8台中市
- 17.9雲林県
- 17.10基隆市
- 17.11宜蘭県
- 17.12苗栗県
- 182035年予測シナリオ
- 18.1低位シナリオ
- 18.2基本シナリオ
- 18.3高位シナリオ
- 19競合環境
- 19.1市場集中度:上位3社の投資家、2025年
- 19.2ハイパースケールクラウド事業者:AWS、Google、Microsoft
- 19.3通信事業者:Chunghwa TelecomとChief Telecom
- 19.4ソブリンAIプロジェクトと台湾のサプライヤー
- 20企業プロファイル
- 20.1Chunghwa Telecom
- 20.2Chief Telecom
- 20.3Taiwan Mobile
- 20.4Far EasTone Telecommunications
- 20.5Google
- 20.6Amazon Web Services
- 20.7Microsoft
- 20.8Foxconn (Hon Hai Precision Industry)
- 20.9Visionbay.ai
- 20.10TECO Electric & Machinery
- 20.11Delta Electronics
- 20.12Quanta Computer
- 20.13Wiwynn
- 20.14Vertiv
- 20.15Schneider Electric
- 21最近の動向
- 21.1Foxconn、NVIDIA、台湾政府のAIファクトリー(2025年5月)
- 21.2AWSアジアパシフィック(台北)リージョン開設(2025年6月)
- 21.3Chunghwa Telecomのハイパースケールデータセンター(2025年7月)
- 21.4FoxconnとTECOのAIデータセンター提携(2025年7月)
- 21.5NCHCの15 MWクラウドコンピューティングセンターとMOEAのPUE上限(2025年12月)
- 21.6十大AIプロジェクト推進計画(2026年1月)
- 22付録
- 22.1略語:IT、AI、UPS、GPU、MOEA、NSTC、NCHC、MODA、PUE、TIA、CAGR
- 図 1:台湾データセンター市場規模、2020-2035年(百万米ドル)
- 表 1:レポート属性
- 表 2:MW当たりコンテンツ、2020-2035年(百万米ドル)
- 表 3:インフラ別市場、2025年および2035年
- 表 4:データセンタータイプ別市場、2025年および2035年
- 表 5:ティア規格別市場、2025年および2035年
- 表 6:エンドユーザー別市場、2025年および2035年
- 表 7:インフラ×データセンタータイプのマトリクス、2025年
- 表 8:上位12の市・県、2025年および2035年
- 表 9:予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に21.1億米ドル:台湾データセンター市場は、台湾におけるデータセンターの建設、設備導入、更新への年間支出であり、ITインフラ、電源、冷却、建設工事を対象とします。DC Market Insightsは2035年までに74.5億米ドルに達すると予測しています。
2025年から2035年にかけて年率13.47%:2020年から2025年の年率19.59%に続く成長です。この期間に新規IT容量は年間約95 MWに増加し、その45%をAIホールが占めました。
2025年に従来型ホールでMW当たり約1,520万米ドル、AIホール(アクセラレータを除く)でMW当たり約1,600万米ドルです(DC Market Insights推計)。産業用電気料金は2024年10月の料金決定後、kWh当たり平均NT$4.29です。
年率17.80%のTier IV施設で、2025年の4億6,338万米ドルから2035年までに23.8億米ドルへ拡大します。ハイパースケールおよびクラウドデータセンターが16.69%で続き、冷却は14.02%で最も急成長しているインフラセグメントです。
2025年の価値の45.8%(9億6,454万米ドル)をITインフラが占めます。施設タイプではコロケーションデータセンターが38.0%でトップです。
2025年の価値の62.0%(13.1億米ドル)が台湾北部で支出されています。桃園以北の送電網のボトルネックによりAIキャンパスが台南と高雄へ移っているため、台湾南部が年率18.37%で最も急成長しています。
2025年の支出の約38%をAmazon Web Services、Chunghwa Telecomグループ、Googleの3社が合わせて占めています(DC Market Insights推計)。Taiwan Mobile、Far EasTone、Microsoft、Foxconn、TECO Electric & Machinery、Delta Electronics、Quanta Computer、Wiwynnも競合しています。
50億米ドル超:Amazonによると、同社は2025年6月にAWSアジアパシフィック(台北)リージョンを開設しました。DC Market Insightsはこれを15年間にわたり年間約3億3,300万米ドルとして配分しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。