
タイのデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
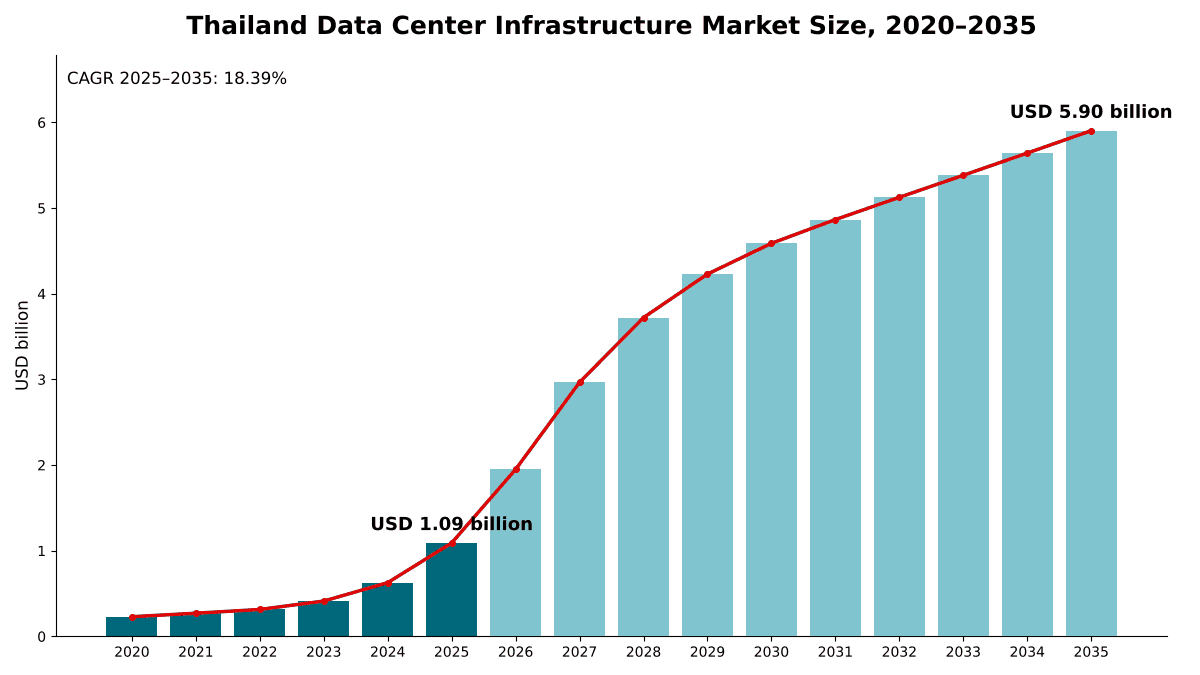
タイのデータセンターインフラ市場の規模は2025年にUSD 1,090.0百万で、年平均成長率(CAGR)18.39%で拡大し、2035年までにUSD 5,900.0百万に達すると予測されています。 Bangkok Metropolitan Regionが市場の58.3%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動態
- 05価格とコスト分析
- 06規格と規制
- 07サプライチェーンとバリューチェーン分析
- 08タイのデータセンターインフラ市場規模と予測
- 09インフラタイプ別市場
- 10データセンタータイプ別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- Bangkok Metropolitan Region58.3%
- Eastern Economic Corridor32.7%
- Other Central and Eastern Provinces5.2%
- North, Northeast and South3.8%
掲載企業
- True IDC
- Digital Edge
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Stratus Technology
- Skyline Data Center and Cloud Services
- Amazon Web Services
- Microsoft
- Delta Electronics (Thailand)
- Vertiv
- Siemens
- B.Grimm Power
- AMATA
- WHA
詳細分析
タイのデータセンターインフラ市場は、タイ国内のデータセンター建屋およびキャンパスに設置される電気工事、機械工事、土木・構造・建築工事、ならびにITおよびネットワークインフラ(ラック、構造化配線、ネットワーク機器、監視システム)を対象とし、サーバー、ストレージ、土地は対象外です。DC Market Insightsは、タイのデータセンターインフラ市場を2025年に10.9億米ドルと評価し、2035年までに59.0億米ドルに達すると予測しており、年平均成長率(CAGR)は18.39%です。2025年の値は建設そのものから積み上げています。2025年に完成した約95 MWのIT容量と2026年に完成する170 MWに、従来型ホールで1 MWあたり約637万米ドル、AIホールで1 MWあたり913万米ドルのインフラ費用を掛けると、新設支出は10.1億米ドルとなり、約352 MWの既存設備基盤におけるアップグレードが7,920万米ドルを加えます。AIホールには液冷と高密度冷却が必要なため、機械インフラは年19.25%で成長する最も成長の速いインフラセグメントであり、最大規模の新キャンパスがチョンブリ、ラヨーン、チャチューンサオの工業団地に建設されているため、東部経済回廊(EEC)は年24.18%で成長する最も成長の速い地域です。
エグゼクティブサマリー
タイのデータセンターインフラ市場規模は、2020年に2.30億米ドルと評価され、2025年に10.9億米ドルに達し、予測期間中に18.39%のCAGRで成長して2035年までに59.0億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020年~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| タイのデータセンターインフラ市場規模 2025年 | 10.9億米ドル |
| タイのデータセンターインフラ市場 CAGR | 18.39% |
| タイのデータセンターインフラ市場規模 2035年 | 59.0億米ドル |
市場は2020年から2025年にかけて年36.56%で成長し、タイ投資委員会(BOI)の奨励を受けたプロジェクトが建設段階に入ったことで、2025年だけで2024年比73.9%増となりました。成長が最も速いのは170 MWと300 MWが完成する2026年と2027年で、その後は更新工事が2035年までに年11.5億米ドルに拡大するにつれて成長が鈍化します。
2024年の全国の稼働容量は約350 MWでしたが、発表済みのパイプラインはIT負荷で約2.5 GWに達し、稼働中の容量のおよそ7倍となりました。DC Market Insightsはパイプライン全体が建設されるとは想定していません。モデルでは2026年から2030年の間に約1,890 MWが完成し、この5年間の累計インフラ支出を174.6億米ドルとしています。
市場範囲:タイのデータセンターインフラ市場は何を対象としているか?
タイのデータセンターインフラ市場は、タイにおいて土地と送電網への接続を稼働中のデータホールに変える物理的インフラを対象とし、名目米ドルによる初回販売時の価値で評価され、2025年を基準年として2035年まで予測しています。DC Market Insightsは2025年の市場規模を10.9億米ドルと算出しています。
対象範囲。電気インフラ(開閉装置、変圧器、無停電電源装置(UPS)、バッテリー、発電機、配電)、機械インフラ(チラー、空調機、ファンウォール、液冷、配管)、土木・構造・建築工事(基礎、上部構造、建物外皮、防火、物理的セキュリティ)、ならびにITおよびネットワークインフラ(ラック、封じ込め、構造化配線、ネットワーク機器、データセンターインフラ管理(DCIM)システム)。
対象外。サーバー、ストレージアレイおよびアクセラレーター、土地取得、電力会社側の送電網投資、再生可能エネルギー発電資産、電力費および運用費。
セグメントの関係。インフラタイプ別、データセンタータイプ別、デリバリーモデル別、ティア別の各区分は、いずれも同じ10.9億米ドルの合計を切り分け直したものです。デリバリーモデル別の区分では、2025年に7,286万米ドル規模となる既存ホールのレトロフィットおよびアップグレード工事を新設工事と分けています。
市場の推進要因:タイのデータセンターインフラ市場を推進するものは何か?
2025年の7,280億バーツに上るBOIへの投資申請が、タイのデータセンターインフラ市場を牽引しています。ハイパースケールのクラウドリージョンが最大規模のキャンパスの核となり、AIホールは1 MWあたりのインフラ支出を約913万米ドルに引き上げます。
2025年の7,280億バーツのBOI申請が稼働容量の7倍のパイプラインを生む
BOIは2025年に36件のデータセンタープロジェクトの申請を受け付け、投資総額は231億米ドル(7,280億バーツ)を超えました(出典:タイ投資委員会の発表)。2025年上半期だけでも、データセンター事業は28件のプロジェクトから5,212億バーツを集めました。これは前年同期比139%増、過去最高となる申請総額1兆600億バーツの一部です。2025年5月と6月には、委員会は投資額1,154億バーツ、IT負荷合計約740 MWの6件のデータセンタープロジェクトを承認しました。内訳はStratus Technology(203 MW)、Galaxy Peak Data Center(160 MW)、Galaxy Data Center(150 MW)、Digital Edge(96 MW)、Bridge Data Centres(80 MW)、Vistas Technology(50 MW)です。DC Market Insightsはこのパイプラインを、2026年に170 MW、2027年に300 MW、2030年に520 MWの完成に換算しており、これにより既存設備基盤は2025年末の約447 MWから2030年には約2,337 MWに拡大します。
ハイパースケールのクラウドリージョンが最大規模のキャンパスの核となる
Amazon Web Services(AWS)は2025年1月に3つのアベイラビリティゾーンを持つアジアパシフィック(タイ)リージョンを開設し、同国に50億米ドル超を投資する計画です(出典:Amazonのプレスリリース)。Googleはチョンブリの工業団地内のデータセンターとバンコクのクラウドリージョンへの10億米ドルの投資を発表しました。MicrosoftはタイのクラウドリージョンのパートナーとしてCPグループとTrueを指名し、True Internet Data Center(IDC)が最大60 MWまで拡張可能な施設のデータセンター運営者となります。DC Market Insightsの推計では、ハイパースケールの自社建設インフラは2025年に3.40億米ドル規模で全体の31.2%を占め、年21.03%で成長して2035年までに23.0億米ドルに達します。
AIホールが新規容量に占める割合は6%から59%へ上昇
画像処理装置(GPU)ホールには、より大規模な電源系統と液冷が必要です。True IDCは、同社がタイ初のAIハイパースケールデータセンターと位置付ける施設をバンコクで開設しました。電力容量は20 MW超で、液冷に対応しています。True IDCはさらに、EECで770億バーツ、250 MWのAIハイパースケールデータセンターの建設に着工しており、第1期は2027年に予定されています。DC Market Insightsは、AIホールがタイの新規容量に占める割合を2023年の6%から2025年には24%に上昇したと推計し、2030年に52%、2035年に59%になると予測しています。AIホールにおける新設支出は、2025年の3.87億米ドルから2035年には29.8億米ドルに増加します。
市場動向:タイのデータセンターインフラはどのように変化しているか?
タイのデータセンターインフラ市場は、100 MW以上のキャンパス、工場製モジュール、再生可能電力に連動した資金調達へと移行しています。
プロジェクト規模は12~20 MWから100 MW以上へ
Siemensの上級副社長は、かつて入札の大半は12~20 MWの範囲だったが、現在では提案が100 MWに達していると述べています。BOIの承認がこの変化を裏付けています。本レポートで取り上げた3回のBOI承認ラウンドのうち、IT負荷が明示された12件のプロジェクトのうち10件が80 MW以上で、その筆頭はStratus Technologyの203 MWとSkyline Data Center and Cloud Servicesの200 MWです。ホールの大型化により、部材構成は中電圧開閉装置、大型UPSブロック、発電機群へと移っています。
モジュラーおよびプレハブ方式のデリバリーは支出の17.2%に上昇
True IDCの250 MWのEECキャンパスは迅速な展開を目的としたモジュラー工法を採用しており、Vertivは2018年にラヨーンでプレハブ型データセンターモジュール向けの84,000 m²の工場を開設しました。モジュラーおよびプレハブ方式のデリバリーは2025年に1.41億米ドル規模(12.9%)のセグメントで、DC Market Insightsは年21.84%で成長して2035年に10.2億米ドルに達すると予測しています。
グリーンローンと直接電力購入契約が設計を左右する
Digital EdgeとB.Grimm Powerは、チョンブリの100 MWのBKK Data Center Campusのために8.80億米ドルのグリーンローンによる資金調達を得ました。エネルギー規制委員会(ERC)の直接電力購入契約(PPA)に関する枠組み案では、BOIの奨励、建物1棟あたり50 MW以上のITベースロード、100%の再生可能エネルギー調達が求められます。
市場の課題:タイのデータセンターインフラ市場の足かせとなるものは何か?
送電網の容量が主な制約です。EECのデータセンター電力需要は、3,800 MWの計画に対して10,000 MWを超える可能性があります。新規用地に対する地域住民の反対と電気料金は、DC Market Insightsがタイのデータセンターインフラ市場を減速させると見込むその他の制約です。
電力供給計画はEECの長期需要の半分未満しか賄えない
EEC事務局は、回廊における長期的なデータセンター電力需要が10,000 MWを超える可能性があると推計する一方、現在の受け入れ計画は約3,800 MWにとどまっています。主にデータセンターを対象とした2,000 MWの直接PPAパイロット枠について、B.Grimm Technologyのマネージングディレクター、Arnon Kulawongvanich氏は到底足りないと述べています。CGS International Securities(CGS)は異なる見方をしており、タイ発電公社(EGAT)が最大3.8 GWの需要に対応するよう送電網を延伸したため、2030年まではEECが電力制約によるリスクにさらされることはないとみています。エネルギーシンクタンクのEmberは、タイのデータセンター電力需要が2030年に6 TWh、2037年に10 TWhになると予測しています。
地域住民の反対がEEC外での用地承認を遅らせる
回廊内では水は制約要因ではありません。CGS International Securitiesは、2026年から2031年のEECの水供給の余力を年1億1,700万~1億8,400万立方メートルとしています。より厳しい試練は地域住民の同意です。EECへの追加が原則承認された県であるプラチンブリでは、プラチンブリ住民ネットワークが拡大に反対する11,207筆以上の署名を集めました。DC Market Insightsは、こうした厳しい目が空冷チラーと閉ループ液冷に有利に働くと見込んでいます。
1ユニットあたり3.95バーツの電気料金が運用コストを押し上げる
ERCは2026年5月から8月の電気料金を、前期の3.88バーツから引き上げて1ユニットあたり3.95バーツに設定しました。この料金では、電力使用効率(PUE)1.4で通年稼働する1 MWのホールは約12.3 GWhを消費し、電力料金として約4,800万バーツを支払うことになり(DC Market Insightsの計算)、PUE 0.1ごとに年約350万バーツの価値があるため、効率的な冷却と電源への支出が正当化されます。
市場機会:タイのデータセンターインフラにおける新たな収益源はどこにあるか?
タイのデータセンターインフラ市場で最も成長の速い2つの収益源は、年30.64%で成長するレトロフィットおよびアップグレード工事と、年22.44%で成長するエッジデータセンターです。
レトロフィットおよびアップグレード工事は2035年までに10.6億米ドルに達する
レトロフィットおよびアップグレード支出は2025年に7,286万米ドル規模のセグメントで、2035年には10.6億米ドルに成長し、市場の17.9%を占めると予測されています。データセンター電源システムのサプライヤーであるDelta Electronics (Thailand)は、2025年の売上高が前年比20.3%増の1,985億1,400万バーツとなったと報告しており、データセンター向けエネルギー管理ソリューションの需要が牽引しました(出典:Delta Electronics (Thailand)のタイ証券取引所への提出資料)。
工業団地がデータセンターに土地とユーティリティを販売
CGSは、2026年にAMATA Corporation(AMATA)とWHA Corporation(WHA)の新規土地販売の39.4%をデータセンターが占めると予想しています。エッジデータセンターはより小さな収益源で、2025年に4,910万米ドル、2035年までに3.72億米ドル規模となります。
価格:タイのデータセンターインフラの1 MWあたりのコストはいくらか?
タイの従来型データセンターホールのインフラ費用は、2025年にIT負荷1 MWあたり約637万米ドル、AIホールでは1 MWあたり約913万米ドルです。これらはDC Market Insightsの推計値で、土地とサーバーを除きます。
| 1 MWあたりのインフラ支出(万米ドル) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 従来型ホール | 600 | 637 | 676 | 718 |
| AIホール | 960 | 913 | 868 | 826 |
| 新規容量に占めるAIの割合 | 2% | 24% | 52% | 59% |
2つの線は収束していきます。冗長性と防火の要件が高まるにつれて従来型の1 MWあたりコストは年約1.2%上昇する一方、液冷と大型UPSブロックの標準化によりAIの1 MWあたりコストは年約1.0%低下します。BOIが報告した値が検証材料となります。2025年5月と6月に承認された6件のプロジェクトは1 MWあたり総投資額約1億5,600万バーツ、Skylineの200 MWのキャンパスは1 MWあたり約2億3,000万バーツ、True IDCの250 MWのEECキャンパスは1 MWあたり約3億800万バーツを意味します(報告値に基づくDC Market Insightsの計算)。これらの総額には土地と建物が含まれます。
規格と規制:タイのデータセンターインフラを形作るルールは何か?
タイのデータセンターの建設方法は、BOIのインセンティブ条件、ERCの電力枠組み、データ保護およびサイバーセキュリティ規則、国際的なインフラ規格という4つのルール群によって決まります。
BOIのインセンティブ区分。BOIは2つのデータセンターカテゴリーを設けています。上位区分ではPUE 1.3以下が求められ、ISO/IEC 27001認証は法人所得税免除を行使するための拘束力のある前提条件です。最近承認されたプロジェクトは、PUE基準と水管理措置も満たす必要がありました。
ERCの直接PPA枠組み。直接PPAに関するERCの規則案では、新規データセンターに対し、BOIの奨励を受けていること、建物1棟あたり50 MW以上のITベースロードで稼働すること、10年間のエネルギー計画を提出すること、100%再生可能エネルギーを購入することが求められます。エネルギー省は2037年までに再生可能エネルギー比率を50%以上とすることを目標としています。
データ保護とサイバーセキュリティ。事業者は、個人情報保護法(PDPA)、金融機関向けのタイ中央銀行のクラウドアウトソーシング規則、重要インフラ向けの国家サイバーセキュリティ委員会の基準を遵守しなければなりません。
ANSI/TIA-942-C。電気通信工業会(TIA)は2024年5月にTIA-942-Cを発行しました。この規格は、シングルテナントのエンタープライズデータセンターやマルチテナントデータセンターを含む、データセンターおよびコンピュータールームのインフラ要件を規定しています。
市場セグメンテーション:タイのデータセンターインフラ市場をリードするセグメントはどれか?
タイのデータセンターインフラ市場では、電気インフラが2025年の価値の41.0%を占めて首位に立ち、データセンタータイプではコロケーションが51.5%、ティアではティアIIIが63.4%で首位です。インフラタイプの中では、熱帯気候のAIホールは予算のより大きな割合を冷却に費やすため、機械インフラが年19.25%と最も成長の速いセグメントであり、電気インフラの18.62%を上回ります。
インフラタイプ別:電気インフラが41.0%で首位
| インフラタイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 電気インフラ | 4.5 | 41.0% | 24.7 | 18.62% |
| 機械インフラ | 3.0 | 27.3% | 17.4 | 19.25% |
| 土木・構造および建築 | 2.1 | 18.9% | 9.2 | 16.17% |
| ITおよびネットワークインフラ | 1.4 | 12.7% | 7.8 | 18.79% |
2025年に4.47億米ドル規模の電気インフラは、MWに直接比例して拡大します。土木・構造・建築工事は、建設のより多くの部分が工場製モジュールに移行するにつれてシェアを落とします。
データセンタータイプ別:コロケーションが51.5%で首位
| データセンタータイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| コロケーション | 5.6 | 51.5% | 28.8 | 17.73% |
| ハイパースケール | 3.4 | 31.2% | 23.0 | 21.03% |
| エンタープライズ | 1.4 | 12.8% | 3.6 | 9.94% |
| エッジ | 0.5 | 4.5% | 3.7 | 22.44% |
コロケーションプロジェクトは2025年の支出のうち5.62億米ドルを占め、首位に立っています。これは、DC Market Insightsが、Bridge Data Centres、Digital Edge、NextGen Data Centerなど開発事業者名が明示されたBOI承認プロジェクトの大半をコロケーション案件に分類しているためです。エッジデータセンターは小さな基盤から年22.44%と最も速く成長し、エンタープライズデータセンターは9.94%と最も緩やかに成長します。
デリバリーモデル別:EPCおよび設計・施工一括方式が47.4%で首位
| デリバリーモデル | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| EPCおよび設計・施工一括方式 | 5.2 | 47.4% | 22.1 | 15.63% |
| ターンキー | 2.8 | 25.9% | 11.9 | 15.52% |
| モジュラーおよびプレハブ | 1.4 | 12.9% | 10.2 | 21.84% |
| コンストラクションマネジメント | 0.8 | 7.1% | 4.2 | 18.59% |
| レトロフィットおよびアップグレード | 0.7 | 6.7% | 10.6 | 30.64% |
100 MWのキャンパスは単一のパッケージとして調達されるため、設計・調達・建設(EPC)および設計・施工一括方式の契約が首位に立っています。既存設備基盤が2035年までに10倍以上に拡大するため、レトロフィットおよびアップグレードは年30.64%で最も成長の速いデリバリーモデルです。
ティアタイプ別:ティアIIIが63.4%で首位
ティアIIIの設計は2025年に6.92億米ドル、2035年までに35.3億米ドル(年17.70%)の規模です。2.70億米ドル(24.7%)のティアIVは、ハイパースケールおよび金融サービスのテナントがフォールトトレラントな電源・冷却経路を指定するため、年22.09%とより速く成長します。
EEC工業団地:2025年のタイのEECにおけるデータセンターの需要と供給は?
DC Market Insightsの推計では、EECの工業団地は2025年のデータセンターインフラ支出のうち3.57億米ドル、全国合計の32.7%を占め、EECが2030年より前にバンコクを追い抜くことで2035年には31.1億米ドルに増加します。
供給。明示されたEECのパイプラインは工業団地のキャンパスが中心です。True IDCの250 MWのAIハイパースケールキャンパス、チョンブリのBridge Data Centresの134 MWのプロジェクト、チョンブリのDigital Edgeの100 MWのBKKキャンパス、チャチューンサオのSkylineの200 MWのプロジェクト、ZDATA(その子会社Vistas Technologyが80 MWでBOI承認を取得)に関連するアマタシティ・チョンブリの80 MWのプロジェクト、そして投資額726.7億バーツ超のWHAイースタンシーボード工業団地4の300 MWのHaoyang Data Centerです。
需要。CGS International Securitiesは、EECのデータセンター容量が2030年までに2.7 GWに達すると予想しており、回廊の電力計画は約3,800 MWを受け入れます。DC Market Insightsはより保守的で、全国モデルでは2026年から2030年の間に約1,890 MWが完成し、そのうちEECが新設の最大シェアを占めます。ペースを決めるのはテナント需要ではなく、送電網と水の供給です。
DC独自分析:EECとバンコクの建設コストマトリクス
2025年に2.62億米ドルとなるバンコク首都圏の電気インフラは、マトリクス内で単独最大のセルであり、タイのデータセンターインフラ支出全体の24.0%を占めます。
| 2025年、億米ドル | 電気 | 機械 | 土木・建築 | ITおよびネットワーク | 合計 |
|---|---|---|---|---|---|
| バンコク首都圏 | 2.6 | 1.7 | 1.1 | 1.0 | 6.4 |
| 東部経済回廊 | 1.5 | 1.0 | 0.8 | 0.3 | 3.6 |
| その他の中部・東部県 | 0.2 | 0.2 | 0.1 | 0.1 | 0.6 |
| 北部、東北部、南部 | 0.2 | 0.1 | 0.1 | 0.1 | 0.4 |
| 合計 | 4.5 | 3.0 | 2.1 | 1.4 | 10.9 |
バンコクのホールはキャリア密度の高いコロケーションおよび相互接続拠点であるため、バンコクはインフラ予算の15.2%をITおよびネットワークインフラに費やしており、EECの8.5%を上回ります。EECのキャンパスは工業団地の土地におけるグリーンフィールド建設であるため、EECは土木・構造・建築工事に21.9%を費やしており、バンコクの17.0%を上回ります。
このマトリクスはプロジェクト数ではなく、DC Market Insightsのモデルです。34の容量コホート(従来型とAIの完成を17年分)、2本の1 MWあたりコスト曲線、1つの更新率、12のインフラ構成比ウェイト、16の地域別コストウェイト、検証用に用いた3つのBOIプロジェクトコスト比率の計68の入力から構築されています。モデルとその前提については、当社の調査方法ページで説明しています。
地域別インサイト:タイのデータセンターインフラ市場をリードする地域はどこか?
バンコク首都圏が2025年の価値の58.3%を占めて首位です。タイのデータセンターインフラ市場では、100 MW以上のキャンパスにはバンコクでは供給できない工業団地の土地、変電所、水が必要なため、東部経済回廊が年24.18%で最も成長の速い地域です。
バンコク首都圏が58.3%のシェアで首位
ノンタブリ、パトゥムターニー、サムットプラカーンを含むバンコク首都圏は、2025年に6.36億米ドル、2035年までに20.8億米ドルの規模で、CAGRは12.57%です。Cushman & Wakefieldの2025年上半期データセンターアップデートによると、2024年のバンコクのキャリアニュートラルなコロケーション容量は約105 MWで、2025年上半期にはバンコクの建設中容量が46 MWから169 MWに増加し、空室率は24%から16%に低下しました。2026年5月の承認では、バンコク、サムットプラカーン、チャチューンサオにおけるTikTokのデータ保管・処理拡張が加わりました。
東部経済回廊が32.7%のシェアを保有
EEC(チョンブリ、ラヨーン、チャチューンサオ)は2025年に3.57億米ドル、2035年までに31.1億米ドルの規模で、年24.18%で成長し、2028年から2029年の建設ラッシュでバンコクを追い抜きます。
その他の中部・東部県が5.2%のシェアを保有
プラチンブリ、サラブリ、アユタヤなど回廊に隣接する県は、開発事業者がEECの外に土地と送電容量を求めるにつれて、2025年の5,674万米ドルから2035年までに4.78億米ドルの規模となり、CAGRは23.76%です。プラチンブリにおける地域住民の反対が、この予測に対する主なリスクです。
北部、東北部、南部が3.8%のシェアを保有
チェンマイ、コーンケン、南部諸県を中心とするタイのその他の地域は、2025年に4,146万米ドル、2035年までに2.36億米ドルの規模で、CAGRは19.00%であり、主にエッジおよびエンタープライズのルームによるものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
タイのデータセンターインフラ市場は、ベースケースで2035年までに59.0億米ドルに達し、低位および高位シナリオでは42.4億米ドルから72.2億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|
| 低位 | 完成容量がベースより28%少ない、新規容量に占めるAIの割合が15%低い | 42.4 | 14.55% |
| ベース | 完成容量が年600 MWに増加、AIの割合が59%に到達 | 59.0 | 18.39% |
| 高位 | 完成容量がベースより22%多い、AIの割合が10%高い | 72.2 | 20.80% |
低位ケースは、EECにおける送電網と水の制約が現れた場合の姿です。承認済みプロジェクトが遅れ、建設されるAIホールが減少します。高位ケースは、直接PPA枠と送電網の増強がパイプラインに追いつくことを前提としています。
競合分析:タイのデータセンターインフラ市場をリードするタイのデータセンター企業はどこか?
- True IDC
- Digital Edge
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Stratus Technology
- Skyline Data Center and Cloud Services
- Amazon Web Services
- Microsoft
- Delta Electronics (Thailand)
- Vertiv
- Siemens
- B.Grimm Power
- AMATA
- WHA
開発事業者の集中度は高く、IT負荷が明示された2025年の2回のBOI承認ラウンドにおける上位5件のプロジェクト(Stratus Technology 203 MW、Zenith 200 MW、Galaxy Peak 160 MW、Galaxy 150 MW、Digital Edge 96 MW)が、これらのラウンドで承認された1,115 MWの72.6%を占め、上位3件で50.5%を占めます(BOIが報告したIT負荷に基づくDC Market Insightsの計算)。True IDCは、バンコクのAIハイパースケール施設、250 MWのEECキャンパス、そしてMicrosoftのタイのクラウドリージョン向けデータセンターの1つとしての役割を兼ね備えています。KDDIの子会社であるTelehouseは、12 MW、75.5億バーツのプロジェクトでBOIの承認を取得しました。機器サプライヤーでは、Delta Electronics (Thailand)がデータセンター向けエネルギー管理ソリューションの需要により2025年の売上高を伸ばし、パワーエレクトロニクスが売上高の63.50%を占めました。Vertivは2018年からラヨーンでプレハブモジュールを製造しています。AMATAとWHAは工業団地運営会社で、CGS International Securitiesは両社の2026年の新規土地販売の39.4%がデータセンター向けになると予想しています。
最近の動向
- 2025年1月、AWSは3つのアベイラビリティゾーンを持つアジアパシフィック(タイ)リージョンを開設し、タイに50億米ドル超を投資する計画です(出典:Amazonのプレスリリース)。
- 2025年5月、True IDCは、同社がタイ初のAIハイパースケールデータセンターと位置付ける、電力容量20 MW超の施設をバンコクで開設しました(出典:True IDCの発表)。
- 2025年10月、MicrosoftはタイのクラウドリージョンについてCPグループおよびTrueと提携し、True IDCが最大60 MWまで拡張可能なデータセンターを運営します(出典:Data Center Dynamicsの報道)。
- 2025年11月、BOIはZenith(200 MW)、NextGen Data Center(84 MW)、Vistas Technology(80 MW)、Telehouse(12 MW)を含む、総額約1,000億バーツの4件のデータセンタープロジェクトを承認しました(出典:W.Mediaの報道)。
- 2026年4月、True IDCはEECで770億バーツ、250 MWのAIハイパースケールデータセンターの建設に着工し、第1期は2027年に予定されています(出典:W.Mediaの報道)。
- 2026年5月、BOIはSkyline Data Center and Cloud Services(200 MW、チャチューンサオ)とBridge Data Centres(134 MW、チョンブリ)を、8,420億バーツのTikTokデータインフラ計画とともに承認しました(出典:Thailand Business Newsの報道)。
これらの承認、開設、資金調達については、当社のデータセンター業界アップデートで随時追跡しています。関連レポート:タイのデータセンター市場およびデータセンター建設市場。
調査方法:タイのデータセンターインフラ市場モデルの構築方法
DC Market Insightsは、この市場を17の年次完成コホート(2020年~2036年)からボトムアップで構築しました。各コホートは従来型ホールとAIホールに分けられ、1 MWあたりのインフラコスト(2025年に従来型で637万米ドル、AIホールで913万米ドル)で価格付けされています。支出は完成前年に60%、完成年に40%計上されます。レトロフィットおよびアップグレード支出は、2024年の約350 MWから始まる既存設備基盤に対し、加重平均の1 MWあたりコストの3.2%として加算しました。合計は4つのインフラタイプ、4つのデータセンタータイプ、5つのデリバリーモデル、3つのティアグループ、4つのサブ地域に分割され、すべての区分の合計は市場合計と一致します。結果は、BOIが報告した1 MWあたりのプロジェクト価値(2025年5月と6月に承認された6件のプロジェクトで1億5,600万バーツ、Skylineで2億3,000万バーツ、True IDCで3億800万バーツ、いずれも土地と建物を含む)および発表済みの2.5 GWのパイプラインとトップダウンで照合しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするインフラタイプ、データセンタータイプ、サブ地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで回答する主な質問
- 02調査方法
- 2.11 MWあたりのインフラ支出モデル
- 2.2完成コホート:従来型ホールとAIホール
- 2.3レトロフィットおよびアップグレード支出モデル
- 2.4BOIプロジェクト価値に基づくトップダウン検証
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概要、2020年~2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場動態
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4動向
- 4.5推進要因と課題の影響分析、2025年~2035年
- 05価格とコスト分析
- 5.11 MWあたりのインフラ支出:従来型ホールとAIホールの比較、2020年~2035年
- 5.21 MWあたりのBOIプロジェクト投資額、2025年~2026年
- 5.3電気料金と1 MWあたりの運用コスト
- 06規格と規制
- 6.1BOIのデータセンター向けインセンティブ区分とPUE条件
- 6.2ERCの直接電力購入契約の枠組み
- 6.3PDPA、タイ中央銀行、サイバーセキュリティの要件
- 6.4ANSI/TIA-942-C
- 07サプライチェーンとバリューチェーン分析
- 7.1工業団地の土地、電力、水
- 7.2電気・機械設備の供給
- 7.3EPC請負業者とモジュラー建設業者
- 7.4資金調達とグリーンローン
- 08タイのデータセンターインフラ市場規模と予測
- 8.1市場規模、2020年~2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026年~2035年
- 8.4新設支出とレトロフィット支出
- 09インフラタイプ別市場
- 9.1電気インフラ
- 9.2機械インフラ
- 9.3土木・構造および建築
- 9.4ITおよびネットワークインフラ
- 10データセンタータイプ別市場
- 10.1コロケーション
- 10.2ハイパースケール
- 10.3エンタープライズ
- 10.4エッジ
- 11デリバリーモデル別市場
- 11.1EPCおよび設計・施工一括方式
- 11.2ターンキー
- 11.3モジュラーおよびプレハブ
- 11.4コンストラクションマネジメント
- 11.5レトロフィットおよびアップグレード
- 12ティアタイプ別市場
- 12.1ティアIおよびII
- 12.2ティアIII
- 12.3ティアIV
- 13Eec工業団地:データセンターの需要と供給
- 13.1明示されたEECキャンパスのパイプライン
- 13.2EECの電力および水の供給
- 13.3EECのインフラ支出、2025年および2035年
- 14Dc独自分析:eecとバンコクの建設コストマトリクス
- 14.1インフラタイプ×サブ地域マトリクス、2025年
- 14.2サプライヤーへの示唆
- 15地域別市場
- 15.1バンコク首都圏(バンコク、ノンタブリ、パトゥムターニー、サムットプラカーン)
- 15.2東部経済回廊(チョンブリ、ラヨーン、チャチューンサオ)
- 15.3その他の中部・東部県(プラチンブリ、サラブリ、アユタヤ)
- 15.4北部、東北部、南部(チェンマイ、コーンケン、南部諸県)
- 16地域別クロスセクション
- 16.1地域×インフラタイプ、2025年
- 16.2地域×データセンタータイプ、2025年および2035年
- 17予測シナリオ
- 17.12035年までのベース、低位、高位ケース
- 17.2完成容量に対する感応度
- 17.3新規容量に占めるAIの割合に対する感応度
- 18競争環境
- 18.1BOI承認済みIT負荷による開発事業者の集中度、2025年
- 18.2機器サプライヤー
- 18.3承認、開設、資金調達、2025年~2026年
- 19企業プロファイル
- 19.1True IDC
- 19.2Digital Edge
- 19.3Bridge Data Centres
- 19.4Telehouse Thailand (KDDI)
- 19.5NextGen Data Center and Cloud Services (DAMAC Digital)
- 19.6Vistas Technology (ZDATA)
- 19.7Stratus Technology
- 19.8Skyline Data Center and Cloud Services
- 19.9Amazon Web Services
- 19.10Google
- 19.11Microsoft
- 19.12Delta Electronics (Thailand)
- 19.13Vertiv
- 19.14Siemens
- 19.15B.Grimm Power
- 19.16AMATA
- 19.17WHA
- 20アナリスト提言
- 20.1機器サプライヤーおよび請負業者向け
- 20.2開発事業者およびコロケーション事業者向け
- 20.3投資家および工業団地運営会社向け
- 図 1タイのデータセンターインフラ市場規模、2020年~2035年
- 図 2年間完成IT容量、従来型とAIの比較、2020年~2035年
- 図 31 MWあたりのインフラ支出、従来型ホールとAIホールの比較、2020年~2035年
- 図 4新設支出とレトロフィット支出、2020年~2035年
- 図 5インフラタイプ別市場シェア、2025年および2035年
- 図 6データセンタータイプ別市場シェア、2025年および2035年
- 図 7地域別市場、2025年および2035年
- 図 8予測シナリオ、2025年~2035年
- 表 1レポート属性
- 表 21 MWあたりのインフラ支出、2020年~2035年
- 表 3インフラタイプ別市場、2025年および2035年
- 表 4データセンタータイプ別市場、2025年および2035年
- 表 5デリバリーモデル別市場、2025年および2035年
- 表 6ティアタイプ別市場、2025年および2035年
- 表 7インフラタイプ×サブ地域マトリクス、2025年
- 表 8地域別市場、2025年および2035年
- 表 9予測シナリオ、2035年
- 表 10BOI承認済みデータセンタープロジェクト、2025年~2026年
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsによると、2025年に10.9億米ドルで、2035年までに59.0億米ドルに拡大します。市場は2020年に2.30億米ドル規模でした。2025年の値は、2025年に完成した約95 MWと2026年に完成する170 MWを1 MWあたりの価格で評価し、既存設備基盤のアップグレードを加えたものです。
2020年から2025年の年36.56%に続き、2025年から2035年は年18.39%で成長します。BOI承認済みキャンパスが完成する2026年と2027年に成長が最も速く、その後は更新工事が支出に占める割合が高まるにつれて鈍化します。
DC Market Insightsの推計では、2025年のインフラ支出は3.57億米ドルで、全国市場の32.7%を占めます。供給はチョンブリ、ラヨーン、チャチューンサオの工業団地キャンパスが中心で、CGS International SecuritiesはEECの容量が2030年までに2.7 GWに達すると予想しています。
2025年の価値の41.0%は電気インフラが占め、4.47億米ドル規模です。AIホールには液冷と高密度冷却が必要なため、機械インフラが年19.25%で最も成長の速いセグメントです。
IT負荷が明示された2025年の2回のBOIラウンドで承認された1,115 MWの72.6%は、Stratus Technology、Zenith、Galaxy Peak、Galaxy、Digital Edgeの5件のプロジェクトが占めました。True IDC、Bridge Data Centres、Telehouse、NextGen Data Centerもその他の主要な開発事業者です。
DC Market Insightsの推計では、2025年に従来型ホールで1 MWあたり637万米ドル、AIホールで1 MWあたり913万米ドルで、土地とサーバーを除きます。
2025年のインフラ支出の51.5%、5.62億米ドルが、最大のデータセンタータイプであるコロケーションデータセンターに投じられています。DC Market Insightsの推計では、コロケーション支出は年17.73%で成長し、2035年に28.8億米ドルに達します。
東部経済回廊が年24.18%で成長し、2025年の3.57億米ドルから2035年までに31.1億米ドルに拡大します。2025年はバンコク首都圏が価値の58.3%を占めて首位です。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。