

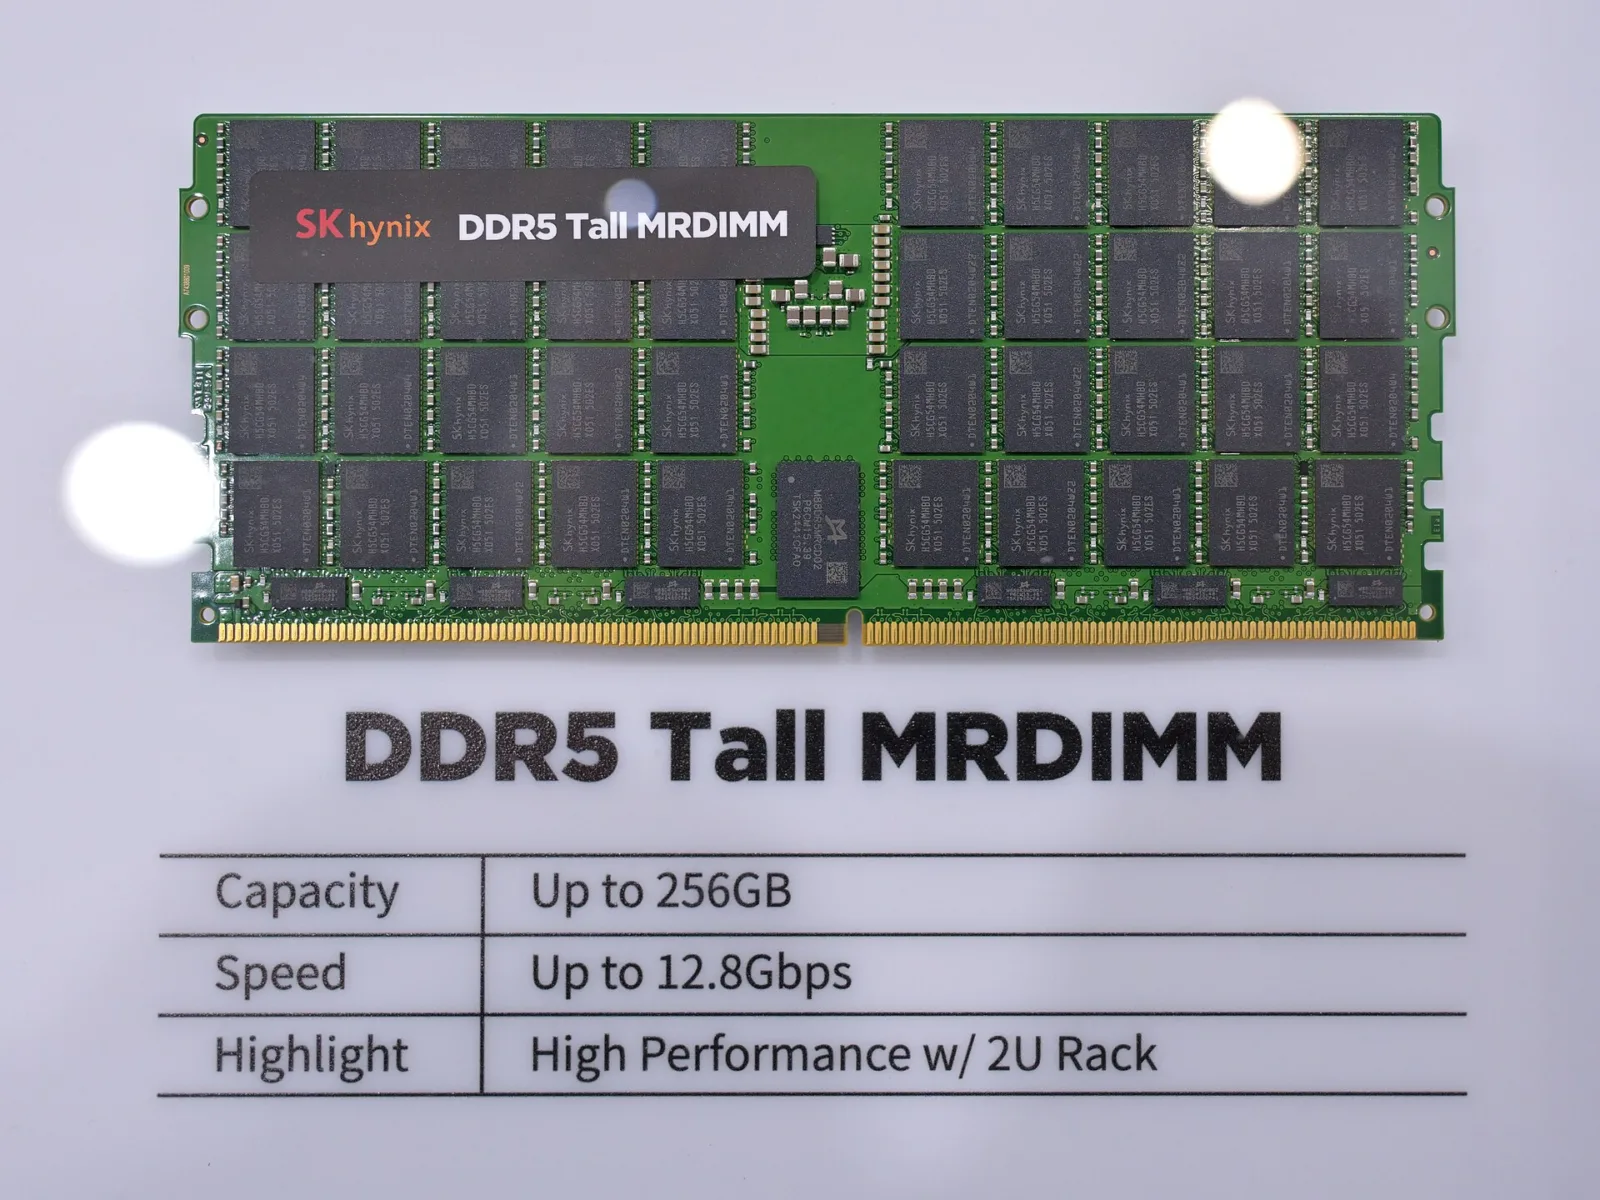
핵심 요약
- 서울경제가 10월 1일 보도한 업계 추정에 따르면, 12단 36GB HBM4 스택 가격은 올해 약 600달러에서 2027년 약 1,300달러로 오를 전망입니다.
- 엔비디아의 베라 루빈(Vera Rubin) NVL72 랙에는 GPU 72개가 탑재되며, GPU마다 288GB의 HBM4가 들어가 총 576개 스택이 사용됩니다. 이 가격을 적용하면 랙당 HBM 비용은 약 34만6,000달러에서 약 74만9,000달러로 늘어납니다(당사 계산).
- 이는 랙당 120~130kW 기준 IT 부하 MW당 310만~340만 달러의 추가 비용으로, DC Market Insights 모델상 AI 1MW당 IT 하드웨어 비용 3,162만 달러의 약 10%에 해당합니다.
- 트렌드포스는 2026년 4분기 범용 D램 고정거래가격이 전분기 대비 10~15% 오를 것으로 전망했습니다. 삼성전자는 3분기 잠정 실적으로 매출 약 195조 원, 영업이익 약 107조4000억 원을 제시했습니다(10월 8일).
- SK하이닉스는 10월 28일 오전 9시(한국 시간) 2026년 3분기 실적 컨퍼런스콜을 열며, 2027년 HBM 물량과 가격 협상 결과가 핵심 관전 포인트입니다.
2027년 AI 데이터센터에서 가장 비싼 항목은 건물도, 변압기도, 냉각기도 아닐 수 있습니다. 각 GPU 옆에 쌓인 메모리일 가능성이 크며, 그 거의 전부가 한국에서 생산됩니다.
지금 주목해야 하는 이유: 한국과 미국의 메모리 업체들이 이번 분기에 최대 고객사들과 2027년 HBM 계약을 협상하고 있습니다. 10월 8일 삼성전자의 사상 최대 3분기 잠정 실적과 9월 30일 마이크론의 실적은 공급업체들이 얼마나 강한 가격 결정력을 갖고 있는지 보여주었습니다. 최대 HBM 공급업체인 SK하이닉스는 10월 28일 실적을 발표합니다.
배경: AI 수요가 메모리를 공급 부족으로 몰아넣다
메모리는 한때 서버에서 저렴하고 경기에 민감한 부품이었습니다. AI가 이를 바꿔 놓았습니다. 이제 모든 가속기는 고대역폭메모리(HBM) 스택 위에 놓이며, GPU 세대가 바뀔 때마다 탑재량이 늘어납니다. 엔비디아에 따르면 베라 루빈 NVL72 랙은 루빈 GPU당 288GB, 랙당 20.7TB의 HBM4를 탑재하며, 36개 베라 CPU용 LPDDR5X 메모리도 최대 54TB까지 들어갑니다. 델오로 그룹(Dell’Oro Group)은 2030년까지 하이엔드 가속기 1개당 평균 HBM 탑재량이 500GB를 넘을 것으로 예상합니다.
공급업체들은 이 수요에 대응하기 위해 웨이퍼를 HBM과 서버용 D램으로 돌렸고, 그 결과 범용 메모리도 부족해졌습니다. 서울경제 보도에 따르면, 삼성전자 메모리사업부의 김태우 부사장은 전 세계 D램 생산능력에서 HBM이 차지하는 비중이 약 20%에서 내년 30% 가까이로 늘어날 것이라고 말했습니다.
그 결과는 공급업체들의 실적에 그대로 나타납니다. SK하이닉스는 7월 29일 발표에서 2026년 2분기 매출 79조3200억 원, 영업이익 60조5400억 원(영업이익률 76%)을 기록했으며, 매출은 전년 동기 대비 257% 증가했다고 밝혔습니다. 삼성전자는 10월 8일 잠정 실적에서 3분기 매출 약 195조 원, 영업이익 약 107조4000억 원을 제시했으며, 이는 전사 기준 영업이익률 약 55%입니다(당사 계산). 마이크론은 9월 30일 발표에서 회계연도 4분기 매출 542억3000만 달러(전년 동기 113억2000만 달러), 비GAAP 매출총이익률 87.0%를 기록했다고 밝혔습니다.
마이크론은 2026 회계연도에 사상 최대 실적을 달성했으며, 2027 회계연도는 더욱 강력할 것으로 예상합니다.
| 메모리 업체 | 기간 | 매출 | 영업 실적 | 다음 일정 |
|---|---|---|---|---|
| SK하이닉스 | 2026년 2분기(6월 말 기준) | 79조3200억 원(전년 대비 +257%) | 영업이익 60조5400억 원, 영업이익률 76% | 3분기 컨퍼런스콜, 2026년 10월 28일 오전 9시(KST) |
| 삼성전자(전사) | 2026년 3분기 잠정 실적 | 약 195조 원 | 영업이익 약 107조4000억 원, 영업이익률 약 55%(당사 계산) | 3분기 확정 실적 10월 말 발표 예정 |
| 마이크론 테크놀로지 | 2026 회계연도 4분기(9월 3일 기준) | 542억3000만 달러(전년 동기 113억2000만 달러) | 비GAAP 매출총이익률 87.0% | 2027 회계연도 1분기 가이던스 615억 달러 ± 15억 달러 |
출처: SK hynix 2Q26 results, 29 Jul 2026; Samsung Electronics 3Q 2026 pre-earnings guidance, 8 Oct 2026; Micron 8-K, 30 Sep 2026; SK hynix 6-K, 14 Oct 2026. 삼성전자의 영업이익률은 메모리만이 아닌 전 사업부를 포함한 수치이므로 마이크론의 매출총이익률과 직접 비교할 수 없습니다.
무엇이 달라졌나: 2027년 계약 가격이 지금 정해지고 있다
지난 한 달 사이 세 가지 수치가 움직였습니다. 9월 30일 트렌드포스는 2026년 4분기 범용 D램 고정거래가격이 전분기 대비 10~15%, 낸드플래시는 15~20% 오를 것으로 전망하면서 서버용 D램 공급 부족이 이어질 것이라고 밝혔습니다. 10월 1일 서울경제는 12단 36GB HBM4 스택 가격이 올해 약 600달러에서 2027년 약 1,300달러가 될 것이라는 업계 추정을 보도하며, 2027년 HBM 평균판매가격(ASP)이 121% 오를 것이라는 트렌드포스 전망을 인용했습니다. 이 신문은 가격이 고객, 사양, 계약 조건에 따라 다르다고 덧붙였습니다. 마이크론은 2027년 HBM 비트 공급량의 대부분을 이미 계약했다고 밝혔으며, 삼성전자와 SK하이닉스는 아직 2027년 가격을 협상 중입니다.
이전 전망들도 폭은 다르지만 같은 방향을 가리킵니다. 트렌드포스는 8월 25일 UBS가 2027년 HBM 평균판매가격이 약 79% 오를 것으로 전망했다고 전했으며, 블룸버그에 따르면 엔비디아가 2027년 초 베라 루빈 및 그레이스 블랙웰 서버 가격을 15% 이상 인상할 계획인 것으로 알려졌다고 보도했습니다. 델오로 그룹은 8월 20일 분석에서 서버용 D램 가격이 2026년 GB당 평균 약 10달러에서 2030년 GB당 5달러 수준으로 완화될 것으로 예상했습니다. 이 가격대라면 GB당 약 3.50달러로 유지되는 경우와 비교해 2030년까지 누적 서버 지출에 메모리가 10% 가까이 더해질 수 있다고 추정했습니다.
| 메모리 가격 신호 | 수치 | 출처 및 시점 |
|---|---|---|
| 12단 36GB HBM4 스택 | 약 600달러(2026년)에서 약 1,300달러(2027년)로 | 업계 추정, 서울경제, 2026년 10월 1일 |
| 2027년 HBM 평균판매가격 | +121% | 트렌드포스, 서울경제 인용, 2026년 10월 1일 |
| 2027년 HBM 평균판매가격 | 약 +79% | UBS, 트렌드포스 인용, 2026년 8월 25일 |
| 2026년 4분기 범용 D램 고정거래가격 | 전분기 대비 +10~15% | 트렌드포스, 2026년 9월 30일 |
| 2026년 4분기 낸드플래시 고정거래가격 | 전분기 대비 +15~20% | 트렌드포스, 2026년 9월 30일 |
| 서버용 D램 평균판매가격 | 2026년 GB당 약 10달러, 2030년 GB당 5달러 수준으로 | 델오로 그룹, 2026년 8월 20일 |
| 엔비디아 베라 루빈 및 그레이스 블랙웰 서버 가격 | 2027년 초 15% 이상 인상(보도된 계획) | 블룸버그, 트렌드포스 인용, 2026년 8월 25일 |
출처는 표에 기재된 바와 같습니다. HBM 전망치들은 서로 다른 방법(스택 가격 추정, 두 가지 평균판매가격 전망)을 사용하므로 같은 대상을 측정한 것처럼 비교해서는 안 됩니다. 당사는 엔비디아가 공개한 메모리 구성에 직접 대응되는 스택 가격을 계산에 사용합니다.
경제성 분석: HBM4가 AI 1MW에 더하는 비용
당사 계산은 엔비디아가 공개한 구성에서 출발합니다. 루빈 GPU 1개에는 288GB의 HBM4, 즉 36GB 스택 8개가 탑재됩니다. 베라 루빈 NVL72 랙에는 GPU 72개가 들어가므로 스택은 576개입니다. 스택당 약 600달러라면 랙 1개의 HBM 비용은 약 34만5,600달러입니다. 약 1,300달러라면 약 74만8,800달러로, 랙당 40만3,200달러가 늘어납니다. GPU 1개당 HBM 비용은 약 4,800달러에서 약 1만400달러로 오릅니다.
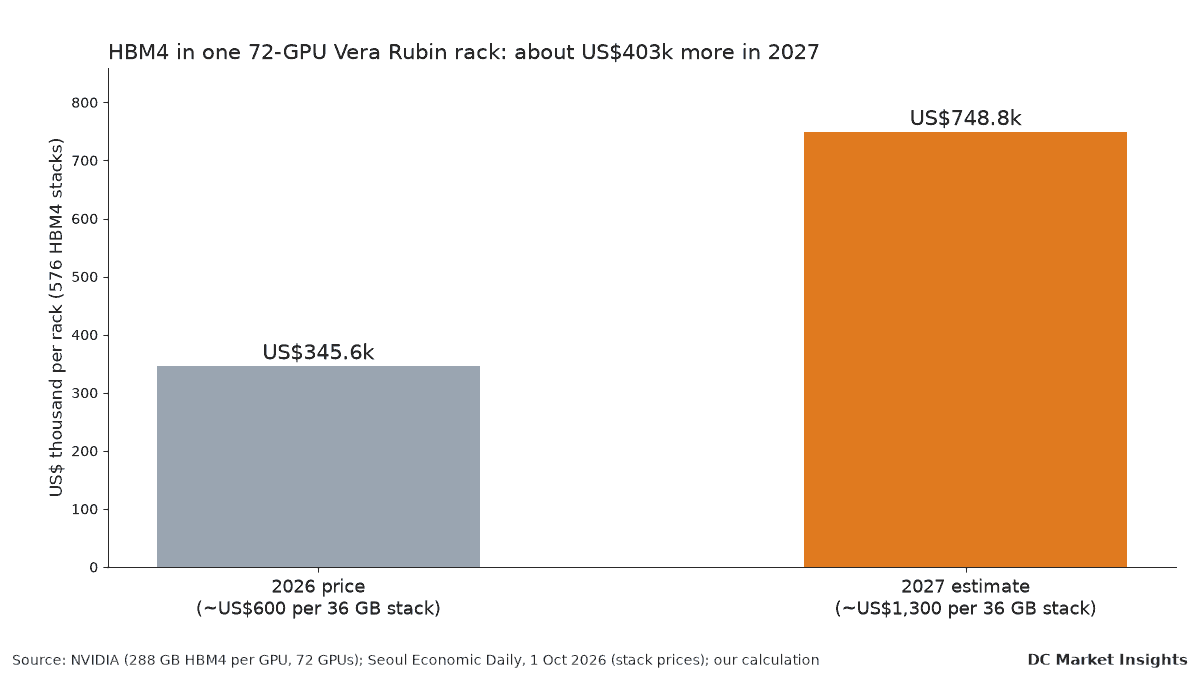
이를 MW당 비용으로 환산하려면 랙 전력이 필요합니다. 엔비디아는 제품 페이지에 NVL72 랙의 전력 수치를 공개하지 않으므로, 이 세대에 대한 업계 추정에 맞춰 랙당 120~130kW 범위를 사용합니다. 그러면 IT 부하 MW당 7.7~8.3개 랙이 되며, MW당 HBM 비용 증가분은 310만~340만 달러입니다. 루빈급 랙으로 구성된 1GW AI 캠퍼스라면 2027년 메모리 추가 비용은 31억~34억 달러에 이릅니다.
| HBM4 비용, 베라 루빈 NVL72 | 2026년(스택당 약 600달러) | 2027년(스택당 약 1,300달러) | 변화 |
|---|---|---|---|
| GPU당(스택 8개, 288GB) | US$4,800 | US$10,400 | +US$5,600 |
| 랙당(GPU 72개, 스택 576개) | US$345,600 | US$748,800 | +US$403,200 |
| 랙당 130kW 기준 MW당(랙 7.7개) | US$2.66m | US$5.76m | +US$3.10m |
| 랙당 120kW 기준 MW당(랙 8.3개) | US$2.88m | US$6.24m | +US$3.36m |
| DCMI AI 1MW당 IT 하드웨어 비용(3,162만 달러) 대비 비중 | 8.4-9.1% | 18.2-19.7% | +9.8~10.6%p |
엔비디아 베라 루빈 NVL72 사양과 서울경제가 보도한 스택 가격을 바탕으로 한 당사 계산입니다. 랙 전력은 가정치이며 엔비디아 공식 수치가 아닙니다. DCMI IT 하드웨어 수치는 당사 AI 데이터센터 시장 모델의 2025년 기준입니다. 계약 가격은 구매자마다 다르며, 최대 구매자들은 더 낮은 가격을 지불할 수 있습니다.
DC Market Insights 모델과 비교하면 이 증가폭은 상당합니다. 당사는 2025년 AI 데이터센터 비용을 MW당 약 4,470만 달러로 추정합니다. IT 하드웨어 3,162만 달러와 전력·냉각·건물 1,308만 달러입니다. 2027년 HBM 증가분만으로도 IT 하드웨어 비용의 약 10%, 전체 비용의 약 7%에 해당합니다.
아시아태평양 건설비와 비교하면 메모리 비용은 크다
건물 자체와 비교하면 차이는 더 뚜렷합니다. 쿠시먼앤웨이크필드(Cushman & Wakefield)의 2026년 아시아태평양 건설비 가이드에 따르면 데이터센터 건설비 중간값은 MW당 일본 1,600만 달러, 싱가포르 1,440만 달러, 한국 1,060만 달러, 호주 1,000만 달러, 말레이시아 960만 달러, 인도 740만 달러, 대만 650만 달러입니다. 이 회사에 따르면 1년 사이 건설비는 싱가포르에서 22.7%, 일본에서 20.9%, 한국에서 11.5% 상승했습니다.
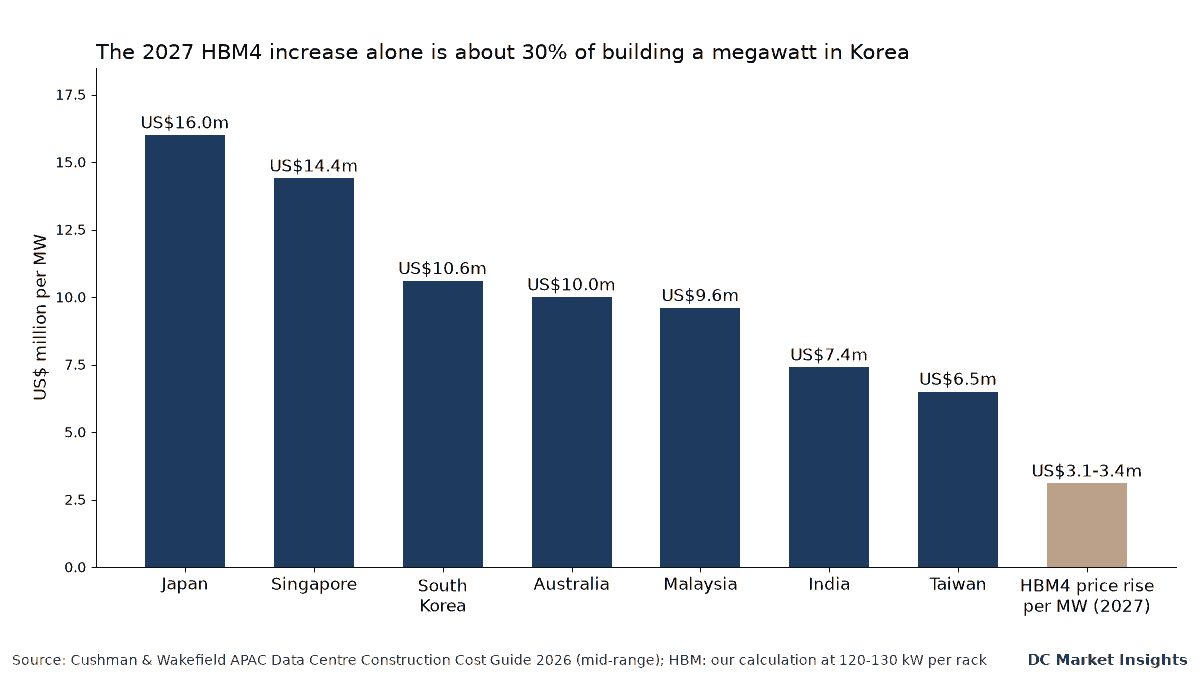
이 수치를 기준으로 하면 MW당 310만~340만 달러인 2027년 HBM 증가분은 한국에서 1MW를 짓는 비용의 29~32%, 일본의 19~21%, 인도의 42~45%에 해당합니다(당사 계산). 다시 말해 AI 임차인에게는 랙 안의 부품 하나에서 발생하는 연간 비용 변화가 이제 건물·전력·냉각 예산의 상당 부분과 같은 수준이 된 것입니다.
AI는 기존 개발 주기가 예상한 것보다 훨씬 빠르게 데이터센터 설계를 바꾸고 있습니다.
누가 비용을 부담하고, 누가 이익을 얻는가
아시아의 GPU 클라우드 및 AI 개발사. 네오클라우드와 소버린 AI 프로젝트는 정가 또는 그에 가까운 가격으로 랙을 구매하며, 미국 최대 하이퍼스케일러만큼의 물량을 갖고 있지 않습니다. 이들은 스택 가격을 그대로 부담합니다. 당사는 2026년 하드웨어 비용을 기준으로 2027년 고객 계약을 체결한 GPU 클라우드는 계약에 하드웨어 비용 전가 조항이 없다면 마진 압박을 받을 것으로 봅니다.
서버 제조사 및 시스템 통합업체. 대만의 ODM과 서버 브랜드는 메모리 업체와 구매자 사이에 있습니다. 보도된 대로 엔비디아가 2027년 초 베라 루빈 및 그레이스 블랙웰 서버 가격을 15% 이상 인상한다면 메모리 비용의 일부가 전가되겠지만, 동시에 고객 각자가 마련해야 할 자본도 늘어납니다.
코로케이션 사업자. 메모리는 사업자의 건물이 아니라 임차인의 랙 안에 있습니다. 그러나 임차인은 전체 배치 단위로 예산을 세웁니다. 당사는 IT 비용이 약 10% 오르면 일부 임차인이 단계별 입주를 늦출 것이며, 이에 따라 신규 데이터홀이 채워지는 속도도 느려질 것으로 봅니다.
한국 메모리 업체. 서울경제가 인용한 카운터포인트리서치 자료에 따르면 2분기 HBM 매출 점유율은 SK하이닉스 약 50%, 삼성전자 33%, 마이크론 18%였습니다. 실제로 2027년 가격 상승분의 대부분은 한국 두 기업에 돌아갑니다.
더 큰 흐름: 한국 자체의 전력 비용
이 자금 흐름은 한국의 정책 과제도 드러냅니다. 9월 국영 전력회사 한국전력(KEPCO)은 용인·호남 반도체 클러스터 연계선을 포함한 전력망 재원 마련을 위해 삼성전자에 20조 원, SK하이닉스에 5조 원 규모의 2027~2031년 전기요금 선납을 요청했습니다. 아시아경제는 9월 14일 두 회사 모두 수용하기 어렵다는 입장을 밝혔다고 보도했습니다. 당사 한국 전력·정책 페이지에 따르면 정부는 지역별 산업용 요금과 함께 AI 데이터센터 전용 전기요금도 신설하겠다고 밝혔습니다. 요금표는 아직 발표되지 않았습니다.
결국 같은 AI 구축 붐이 반도체 업체의 이익을 끌어올리고, AI 랙의 비용을 높이며, 양쪽 모두에 전력을 공급하는 전력망의 비용도 끌어올리고 있습니다. 메모리 가격 사이클과 한국의 전력망 재원 문제는 이제 서로 연결되어 있습니다.
사업자, 투자자, 공급업체에 주는 시사점
위 수치를 바탕으로 한 당사의 견해입니다.
- 2027년 루빈급 배치에는 MW당 300만~350만 달러를 추가로 예산에 반영하십시오. 이는 랙당 120~130kW 기준 HBM 증가분만의 수치이며, D램·SSD·서버 가격 인상은 포함하지 않았습니다.
- GPU 클라우드 계약에 하드웨어 비용 전가 조항을 넣으십시오. MW당 IT 하드웨어 비용이 10% 움직이면 고정가 다년 계약의 마진이 사라질 수 있습니다.
- 메모리 공급을 조기에 확보하십시오. 마이크론은 2027년 HBM 대부분을 이미 계약했다고 밝혔으며, 2026년 4분기에 협상하는 구매자는 2분기보다 선택지가 적습니다.
- 코로케이션 사업자: 계약 취소가 아니라 단계별 입주 지연을 예상하십시오. 임차인의 IT 비용이 약 10% 오르면 가장 먼저 미뤄지는 것은 단계적 설비 구축입니다.
- 투자자: 10월 28~29일을 2027년 AI 설비투자의 가격 신호로 읽으십시오. 2027년 HBM 물량과 가격에 대한 SK하이닉스와 삼성전자의 발언이 AI 서버 비용 전망을 재설정할 것입니다.
- 전력·냉각 공급업체: 건물은 더 이상 주요 비용 절감 수단이 아닙니다. 한국의 MW당 건설비가 1,060만 달러라면, 건물 비용 10% 절감은 1년 치 HBM 증가분의 약 3분의 1에 불과합니다.
이러한 비용이 반영되는 시장 규모는 AI 1MW당 비용을 세부적으로 분석한 당사 AI 데이터센터 시장 보고서를 참고하십시오. 한국에 대해서는 한국 AI 데이터센터 시장 보고서를, 메모리 사이클의 스토리지 측면은 낸드플래시 및 엔터프라이즈 SSD 시장 보고서를 참고하십시오. 한국의 전력망 및 요금 규정은 당사 한국 전력·정책 페이지에서, 시장별 신규 용량은 데이터센터 건설 파이프라인 페이지에서 확인할 수 있습니다.
향후 주목할 일정
- 2026년 10월 28일 오전 9시(서울): SK하이닉스 2026년 3분기 실적 컨퍼런스콜, 2027년 HBM 물량 및 가격 협상에 대한 발언.
- 2026년 10월 말: 삼성전자 2026년 3분기 확정 실적, 영업이익 가이던스 107조4000억 원 중 메모리 부문 수치 공개.
- 2026년 12월: 2027년 1분기 고정거래가격 전망, 새로운 HBM4 조건으로 가격이 책정되는 첫 분기.
- 2027년 초: 보도된 엔비디아의 베라 루빈 및 그레이스 블랙웰 서버 가격 15% 이상 인상의 실제 시행 여부.
- 2027년: 한국의 AI 데이터센터 전용 전기요금, 아직 시행 날짜나 가격은 발표되지 않았습니다.
자주 묻는 질문
HBM4 메모리 가격은 얼마인가요?
서울경제가 2026년 10월 1일 보도한 업계 추정에 따르면 12단 36GB HBM4 스택은 2026년 약 600달러이며, 2027년에는 약 1,300달러로 오를 전망입니다. 가격은 고객, 사양, 계약 조건에 따라 다릅니다.
엔비디아 베라 루빈 랙에는 HBM이 얼마나 들어가나요?
엔비디아에 따르면 20.7TB입니다. 루빈 GPU 72개에 각각 288GB의 HBM4가 탑재되며, 36GB 스택 576개에 해당합니다. 2027년 추정 가격 기준으로 이 HBM은 랙당 약 74만9,000달러로, 2026년 가격 기준 약 34만6,000달러와 비교됩니다(당사 계산).
메모리 가격은 AI 데이터센터 비용을 얼마나 늘리나요?
랙당 120~130kW 기준으로 2027년 HBM4만으로 MW당 약 310만~340만 달러가 늘어납니다(당사 계산). 이는 DC Market Insights 모델상 AI 1MW당 IT 하드웨어 비용 3,162만 달러의 약 10%입니다.
SK하이닉스는 언제 2026년 3분기 실적을 발표하나요?
10월 14일 제출한 6-K 공시에 따르면 2026년 10월 28일 서울 시간 오전 9시에 컨퍼런스콜을 엽니다. SK하이닉스는 2026년 2분기 매출 79조3200억 원에 영업이익률 76%를 기록했습니다.
출처
- NVIDIA, “Vera Rubin NVL72” product specifications. 링크
- Seoul Economic Daily, “HBM Prices to More Than Double Next Year as Shortage Persists”, 2026년 10월 1일. 링크
- SK hynix, Form 6-K (Q3 2026 earnings conference call notice), 2026년 10월 14일. 링크
- SK hynix, 2Q26 financial results, 2026년 7월 29일, via StorageNewsletter. 링크
- Samsung Electronics, “3Q 2026 Pre-Earnings Guidance”, 2026년 10월 8일. 링크
- Micron Technology, Form 8-K Exhibit 99.1, fiscal Q4 2026 results, 2026년 9월 30일. 링크
- TrendForce, “AI Server Demand Sustains Memory Contract Price Increases in 4Q26, While Consumer-Side Pressure Persists”, 2026년 9월 30일. 링크
- TrendForce, “NVIDIA’s Reported 15% Server Hike Boosts Samsung, SK hynix with HBM Prices Potentially Up 50% in 2027”, 2026년 8월 25일. 링크
- Dell’Oro Group, “The Growing Memory Tax on AI Infrastructure”, 2026년 8월 20일. 링크
- Cushman & Wakefield, “Asia Pacific’s Data Centre Market Faces Structural Cost Shift Amid Rising AI Requirements”, 2026년 4월 1일. 링크
- Asia Economy, “‘Prepay 25 Trillion Won in Electricity Fees’…Samsung and SK hynix Reject KEPCO’s Proposal”, 2026년 9월 14일. 링크
- DC Market Insights, AI 데이터센터 시장(AI 1MW당 비용, 2025년) 및 한국 전력·정책 데이터. 링크