
아시아 태평양 AI 데이터 센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
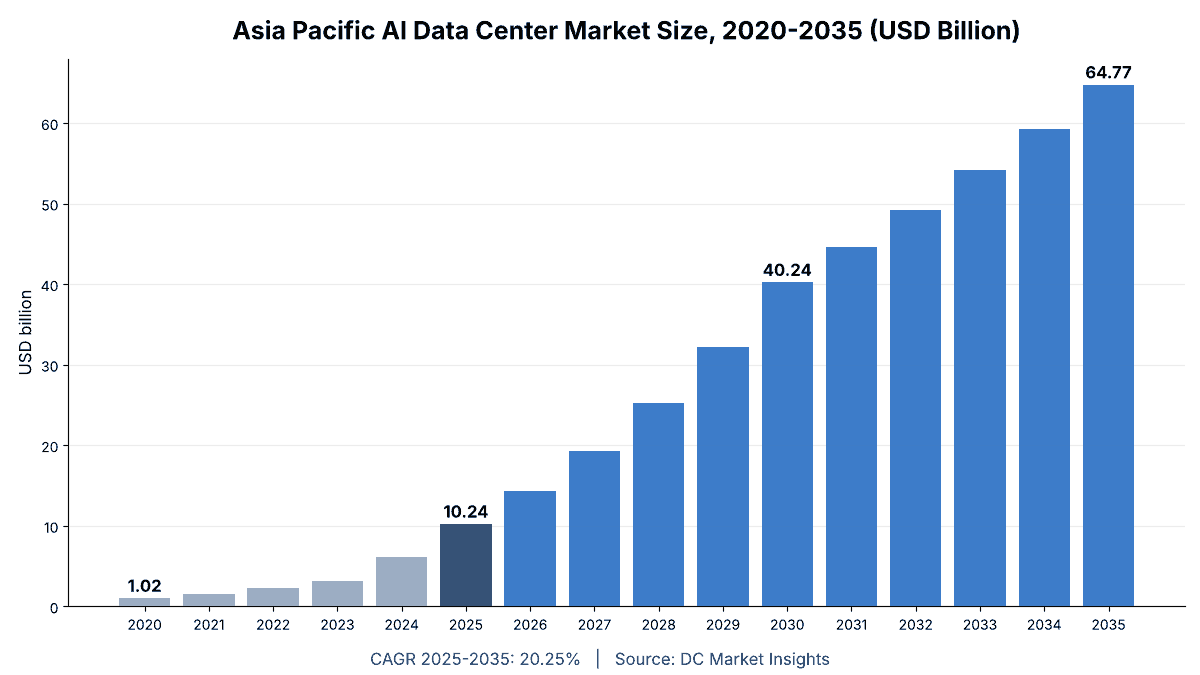
아시아 태평양 AI 데이터 센터 시장 규모는 2025년 USD 10.24십억였으며, 연평균 성장률(CAGR) 20.25%로 성장해 2035년에는 USD 64.77십억에 이를 것으로 전망됩니다. Greater China의 시장 점유율은 40%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 범위 및 정의: 아시아 태평양 AI 데이터 센터란 무엇입니까?
- 05아시아 태평양 AI 데이터 센터 시장 성장 요인
- 06시장 동향
- 07시장 과제
- 08시장 기회
- 09가격 분석: AI 데이터 센터 mw당 가격
- 10표준 및 규제
- 23개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 18분석 대상 기업
지역별 인사이트
- Greater China40%
- Japan and South Korea19%
- Southeast Asia18%
- South Asia9%
- Oceania14%
분석 대상 기업
- NVIDIA
- Amazon Web Services
- Microsoft
- Alibaba Cloud
- Tencent Cloud
- AirTrunk
- ST Telemedia Global Data Centres
- Equinix
- NTT DATA
- Digital Realty
- Princeton Digital Group
- YTL Power International
- AdaniConneX
- SoftBank Corp
- KT Cloud
- Schneider Electric
- Vertiv
전체 분석
아시아 태평양 AI 데이터 센터 시장은 아시아 태평양(APAC) 지역에서 인공지능(AI) 워크로드를 위해 구축되는 시설 인프라, 즉 전력 시스템, 냉각, 건물 외피 및 내부 공사(Fit-Out), AI 클러스터 네트워크 패브릭, 그리고 이러한 데이터 홀을 운영하는 운영 서비스 및 소프트웨어를 포괄합니다. 그래픽 처리 장치(GPU) 서버와 스토리지는 제외됩니다. DC Market Insights는 이 시장의 규모를 2025년 102억 4,000만 달러로 평가하며, 2035년에는 647억 7,000만 달러에 이를 것으로 전망합니다. 이는 연평균 성장률(CAGR) 20.25%에 해당합니다. 2025년 구축 내역을 보면, 신규 AI 정보기술(IT) 용량 870메가와트(MW) × MW당 시설 및 네트워크 콘텐츠 1,100만 달러 = 신규 구축 지출 95억 7,000만 달러이며, 여기에 설치된 AI 용량 1,494MW × MW당 서비스 및 교체 지출 45만 달러 = 6억 7,225만 달러가 더해집니다. 배포된 모델이 본격적인 운영 단계로 넘어가면서 AI 추론(AI Inference)이 연 25.45%로 가장 빠르게 성장하는 워크로드 부문이며, 인도가 기가와트급 AI 캠퍼스를 확충함에 따라 남아시아가 25.69%로 가장 빠르게 성장하는 지역입니다.
요약: 아시아 태평양 AI 데이터 센터 시장의 규모는 얼마입니까?
2025년 시장 규모는 102억 4,000만 달러입니다. 아시아 태평양 AI 데이터 센터 시장 규모는 2020년 10억 2,000만 달러로 평가되었으며, 2025년 102억 4,000만 달러에 도달했고, 예측 기간 동안 20.25%의 CAGR로 성장하여 2035년에는 647억 7,000만 달러에 이를 것으로 예상됩니다. 2020년부터 2025년까지 APAC 신규 용량 중 AI 비중이 8%에서 30%로 상승하면서 시장은 연 58.51% 성장했습니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 아시아 태평양 AI 데이터 센터 시장 규모 2025 | 102억 4,000만 달러 |
| 아시아 태평양 AI 데이터 센터 시장 CAGR (2025-2035) | 20.25% |
| 아시아 태평양 AI 데이터 센터 시장 규모 2035 | 647억 7,000만 달러 |
DC Market Insights는 APAC의 신규 AI 용량이 2025년 870MW에서 2030년 2,860MW, 2035년 3,968MW로 증가하여 2030년 시장 규모를 402억 4,000만 달러로 끌어올릴 것으로 추정합니다. 지출에서 추론이 차지하는 비중은 38%에서 58%로 상승하며, 동남아시아와 남아시아를 합한 비중은 시장의 27%에서 37%로 확대됩니다. 모든 워크로드를 포함한 전체 시장은 아시아 태평양 데이터 센터 시장 보고서에서 다룹니다.
핵심 요점:
- 2025년 102억 4,000만 달러, 2035년 647억 7,000만 달러, CAGR 20.25%.
- 전력 인프라(Electrical Infrastructure)가 38%(38억 9,000만 달러)로 가장 큰 구성 요소입니다.
- 범중화권(Greater China)이 40%로 선두이며, 남아시아가 25.69%로 가장 빠르게 성장합니다.
- 2025년 AI 데이터 센터 홀의 구축 및 설비 비용은 서버를 제외하고 MW당 약 1,100만 달러입니다.
시장 범위: 아시아 태평양 AI 데이터 센터란 무엇입니까?
아시아 태평양 AI 데이터 센터는 랙당 40킬로와트(kW)에서 130kW 이상의 GPU 및 가속기 클러스터를 위해 구축된 시설 또는 시설 내 홀이며, 그 인프라는 2025년 102억 4,000만 달러 규모의 시장이었습니다. 예를 들어 타이베이에 있는 Chief Telecom의 LY2 사이트는 캐비닛당 10kW에서 200kW까지 설계되어 있습니다(출처: Chief Telecom).
포함 항목: 중전압 및 저전압 개폐장치, 변압기, 무정전 전원 장치(UPS), 버스웨이 및 발전기(전력 인프라); 칠러, 냉각수 분배 장치(CDU), 칩 직접 냉각(direct-to-chip) 및 액침 냉각(냉각 인프라); 건물 외피, 구조적 내부 공사 및 화이트 스페이스 공사(건물 외피 및 내부 공사); 백엔드 GPU 인터커넥트와 프런트엔드 패브릭 스위치, 광학 부품 및 케이블링(AI 네트워크 패브릭); 그리고 커미셔닝, 운영, 유지보수, 데이터 센터 인프라 관리(DCIM) 소프트웨어 및 교체(운영 서비스 및 소프트웨어). 제외 항목: GPU 및 중앙 처리 장치(CPU) 서버, 스토리지, 토지, 전기 요금 및 클라우드 임대 수익.
부문 간 관계: 세 가지 차원(구성 요소, 데이터 센터 유형, 워크로드)은 각각 2025년 102억 4,000만 달러, 2035년 647억 7,000만 달러라는 동일한 총액을 분할합니다. 열 관리 체인만 필요한 독자는 이 시장을 아시아 태평양 데이터 센터 냉각 시장과 비교할 수 있으며, 임대형 AI 홀은 아시아 태평양 데이터 센터 코로케이션 시장에서 규모를 산정합니다.
시장 성장 요인: 아시아 태평양 AI 데이터 센터 시장을 견인하는 요인은 무엇입니까?
2026년 1,176MW의 신규 AI 용량이 시장을 견인합니다. DC Market Insights는 APAC이 2026년 3,360MW의 IT 용량을 추가하며, 그중 35%가 AI용으로 구축되고, AI MW당 1,130만 달러의 시설 및 네트워크 콘텐츠가 투입될 것으로 추정합니다.
4개국에 걸친 하이퍼스케일러 투자 약정, 300억 달러 초과
2025년 10월 Google은 AdaniConneX 및 Airtel과 함께 개발하는 인도 최초의 AI 허브(비사카파트남)에 2026-2030년 동안 약 150억 달러를 투자하기로 약정했습니다(출처: Google Cloud). 2025년 6월 Amazon은 2025년부터 2029년까지 호주에 200억 호주달러(AUD 20 billion)의 데이터 센터 투자를 발표했으며(출처: Amazon), 2024년 4월 Microsoft는 일본의 AI 및 클라우드 인프라에 2년간 29억 달러를 투자하기로 약정했습니다(출처: Microsoft). Amazon Web Services(AWS)와 SK그룹은 2027년까지 한국에 58억 8,000만 달러를 투자하는 AWS 계획의 일환으로 2027년 가동을 목표로 한국 울산에 AI 데이터 센터를 건설하고 있습니다(출처: SK Telecom). DC Market Insights는 이러한 프로그램만으로도 2026년부터 2030년까지 연간 약 50억 달러의 AI 시설 지출이 뒷받침되며, 이는 2026년 시장 규모 143억 6,000만 달러의 약 3분의 1에 해당한다고 추정합니다.
국가 주도 GPU 프로그램으로 30만 개의 GPU 추가
2025년 10월 NVIDIA Corporation(NVIDIA), 한국 정부, 삼성, SK그룹, 현대, NAVER Corporation(NAVER)은 한국에 NVIDIA GPU 26만 개를 배치한다고 발표했습니다(출처: NVIDIA). 2026년 4월까지 IndiaAI Mission은 10,372크로르 루피(Rs 10,372 crore)의 미션 예산하에 공동 컴퓨팅 포털에 38,000개 이상의 GPU를 등록했습니다(출처: Digital India, 인도 정부). 네트워킹을 포함해 GPU당 약 1.2kW에서 1.5kW를 기준으로 하면, GPU 30만 개에는 360MW에서 450MW의 IT 부하가 필요하며, 이는 MW당 1,130만 달러 기준으로 40억 달러에서 50억 달러의 시설 콘텐츠에 해당합니다. 따라서 국가 및 정부 AI(Sovereign and Government AI)는 연 23.45%로 가장 빠르게 성장하는 데이터 센터 유형입니다.
2025년 전력 수요 17% 증가
2025년 전 세계 데이터 센터 전력 수요는 17% 증가했으며(출처: 국제에너지기구(IEA)), APAC 개발 파이프라인은 2026년 상반기(H1)에 사상 최대인 26.5기가와트(GW)에 도달했고, 같은 반기 동안 약 1.4GW의 운영 용량이 공급되었습니다(출처: Cushman & Wakefield). DC Market Insights 모델에 따르면 APAC 신규 IT 용량은 2025년 2,900MW에서 2030년 5,200MW로 증가하고, 그중 AI 비중은 30%에서 55%로 상승하여 시장 규모가 102억 4,000만 달러에서 402억 4,000만 달러로 커집니다.
시장 동향: 아시아 태평양 AI 데이터 센터 시장의 주요 동향은 무엇입니까?
아시아 태평양 AI 데이터 센터 시장의 세 가지 동향은 지출의 학습에서 추론으로의 이동(2025년 지출의 38%, 2035년 58%), 모든 신규 AI 홀에 대한 액체 냉각 도입, 그리고 전력이 풍부한 2차 시장으로의 AI 용량 이동입니다.
추론, 38억 9,000만 달러에서 375억 6,000만 달러로 성장
AI 추론은 연 25.45% 성장하여 AI 학습(AI Training)의 15.66%를 앞지릅니다. 배포된 모델은 도쿄, 뭄바이, 자카르타, 시드니 등 사용자와 가까운 곳에 용량이 필요한 반면, 학습 클러스터는 소수의 기가와트급 캠퍼스에 집중되기 때문입니다. DC Market Insights 모델에서는 2031년에 추론이 학습을 추월합니다.
냉각, 지출 비중 17%에서 21%로 상승
냉각 인프라(Cooling Infrastructure)는 22.82% 성장하여 17억 4,000만 달러에서 136억 달러로 확대됩니다. SK그룹과 AWS의 울산 설계는 공랭식과 액체 냉각을 결합한 하이브리드 냉각 시스템을 사용하며(출처: SK Telecom), 이는 칠러 위에 CDU와 콜드 플레이트 루프가 추가되는 패턴을 보여줍니다. 냉각 유형별 세부 내용은 아시아 태평양 데이터 센터 냉각 시장 보고서에서 확인할 수 있습니다.
2035년 동남아시아와 인도 비중 37%
말레이시아는 2026년 상반기에 1,039MW의 데이터 센터 용량을 건설 중이었으며 이는 APAC 국가 중 최대 규모이고, 조호르 파이프라인은 3,088MW에 도달했습니다(출처: Cushman & Wakefield). 전력 가용성이 신규 용량의 공급 위치를 점점 더 좌우하고 있으며(출처: CBRE Group(CBRE)), 이로 인해 AI 홀이 싱가포르, 홍콩, 도쿄에서 다른 지역으로 이동하고 있습니다.
시장 과제: 아시아 태평양 AI 데이터 센터 시장의 성장을 제약하는 요인은 무엇입니까?
전력망 접속과 효율 상한 규제가 두 가지 과제이며, 이 둘이 2035년 기본 시나리오와 저성장 시나리오 간 174억 2,000만 달러의 격차를 설명합니다.
전력망 연결이 2035년 용량의 최대 20%를 좌우
한국의 분산에너지 활성화 특별법은 대규모 전력 사용자에 대해 전력계통 영향평가를 요구하며(출처: 한국법제연구원), 싱가포르는 그린 데이터 센터 로드맵에 따라 최소 300MW 등 신규 용량을 단계적으로 배정합니다(출처: 정보통신미디어개발청(IMDA)). 저성장 시나리오에서는 2035년까지 연결되는 MW가 20% 감소하여 시장 규모가 647억 7,000만 달러가 아닌 473억 4,000만 달러에 그칩니다.
효율 상한 규제로 MW당 콘텐츠 50만 달러 증가
대만은 5MW 이상 사이트에 대해 전력 사용 효율(PUE) 상한을 하이퍼스케일 1.3, 코로케이션 1.4로 정하고 있으며(출처: 대만 경제부), 싱가포르는 모든 데이터 센터가 PUE 1.3 이하로 운영되는 것을 목표로 합니다(출처: IMDA). AI 랙으로 이러한 상한을 충족하려면 액체 냉각과 고효율 전력 계통이 필요하며, DC Market Insights는 이로 인해 MW당 약 50만 달러가 추가된다고 추정합니다. 이는 콘텐츠가 2025년 1,100만 달러에서 2030년 1,250만 달러로 상승하는 요인 중 하나입니다.
시장 기회: 아시아 태평양 AI 데이터 센터 시장의 새로운 수익원은 어디에 있습니까?
동남아시아와 남아시아는 2025년부터 2035년까지 연간 지출을 212억 달러 늘리며, 설치 기반 서비스는 2035년까지 131억 8,000만 달러에 이릅니다.
동남아시아와 남아시아, 212억 달러 추가
동남아시아는 18억 4,000만 달러에서 149억 달러로, 남아시아는 9억 2,180만 달러에서 90억 7,000만 달러로 성장합니다. 안드라프라데시주 총리가 인도 최초의 진정한 기가와트급 데이터 센터라고 표현한 Google의 비사카파트남 허브(출처: Google Cloud)는 남아시아 성장을 이끄는 단일 최대 프로젝트입니다.
설치 기반 서비스, 131억 8,000만 달러 도달
설치된 AI 용량은 2025년 1,494MW에서 2035년 23,968MW로 증가하고, MW당 서비스, DCIM 및 교체 지출은 연 45만 달러에서 55만 달러로 늘어나므로, 설치 기반 시장은 6억 7,225만 달러에서 131억 8,000만 달러로 성장합니다. 이러한 홀을 위한 모니터링 소프트웨어는 아시아 태평양 데이터 센터 인프라 관리(DCIM) 시장 보고서에서 규모를 산정합니다.
가격 분석: 아시아 태평양 AI 데이터 센터의 MW당 가격은 얼마입니까?
DC Market Insights 추정에 따르면 2025년 아시아 태평양 AI 데이터 센터의 구축 및 설비 비용은 서버를 제외하고 IT 부하 MW당 약 1,100만 달러였으며, 액체 냉각과 고밀도 전력 계통이 확산됨에 따라 2035년에는 MW당 1,300만 달러로 상승합니다.
| 연도 | 신규 AI MW당 시설 및 네트워크 콘텐츠 (백만 달러) | 설치된 AI MW당 서비스 및 교체 (연간 천 달러) | 신규 AI IT 용량 (MW) | APAC 신규 용량 중 AI 비중 |
|---|---|---|---|---|
| 2020 | 9.00 | 350 | 104 | 8% |
| 2025 | 11.00 | 450 | 870 | 30% |
| 2030 | 12.50 | 500 | 2,860 | 55% |
| 2035 | 13.00 | 550 | 3,968 | 62% |
공개 기준점: 토지를 포함한 한국의 데이터 센터 개발 비용은 MW당 약 176억 원(1,300만 달러)이며(출처: 파이낸셜뉴스, Cushman & Wakefield 인용), 따라서 토지를 제외한 AI 콘텐츠 1,100만 달러는 이 총비용의 약 85%에 해당합니다. NAVER, Brookfield, NVIDIA가 GAK 세종을 55MW에서 200MW로 확장하는 계획(출처: NAVER)은 2027년 단가인 MW당 1,160만 달러를 기준으로 145MW 증설분에 약 16억 8,000만 달러의 시설 콘텐츠가 투입됨을 의미합니다.
표준 및 규제: 아시아 태평양 AI 데이터 센터 시장에 영향을 미치는 규정은 무엇입니까?
세 가지 규정 체계, 즉 효율 상한, 전력망 영향 규정, 국가 AI 컴퓨팅 프로그램이 102억 4,000만 달러 규모의 시장을 형성합니다.
- 싱가포르 그린 데이터 센터 로드맵(Infocomm Media Development Authority, IMDA): 최소 300MW의 추가 용량 및 PUE 목표 1.3 이하(출처: IMDA).
- 대만 에너지 이용 매뉴얼 규정(MOEA): 5MW 이상 사이트에 대한 PUE 상한 1.3(하이퍼스케일) 및 1.4(코로케이션)(출처: 대만 경제부).
- 한국 분산에너지 활성화 특별법(2023): 대규모 사용자에 대한 전력계통 영향평가(출처: 한국법제연구원).
- IndiaAI Mission: 10,372크로르 루피 예산 및 38,000개 이상의 GPU를 갖춘 공동 컴퓨팅 포털(출처: Digital India, 인도 정부).
시장 세분화: 아시아 태평양 AI 데이터 센터 시장을 선도하는 부문은 무엇이며, 가장 빠르게 성장하는 부문은 무엇입니까?
AI 추론은 2035년까지 연 25.45%로 가장 빠르게 성장하는 아시아 태평양 AI 데이터 센터 부문이며, 전력 인프라는 2025년 지출의 38%(38억 9,000만 달러)를 차지하는 최대 구성 요소입니다.
구성 요소별: 전력 인프라가 38.00%로 선두
| 부문 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 전력 인프라(Electrical Infrastructure) | 3,892.05 | 38.00% | 23,315.83 | 19.60% |
| 냉각 인프라(Cooling Infrastructure) | 1,741.18 | 17.00% | 13,600.90 | 22.82% |
| 건물 외피 및 내부 공사(Building Shell and Fit-Out) | 2,765.41 | 27.00% | 14,248.56 | 17.82% |
| AI 네트워크 패브릭(AI Network Fabric) | 1,024.22 | 10.00% | 7,124.28 | 21.40% |
| 운영 서비스 및 소프트웨어(Operations Services and Software) | 819.38 | 8.00% | 6,476.62 | 22.97% |
설치 기반이 누적됨에 따라 운영 서비스 및 소프트웨어가 구성 요소 중 22.97%로 가장 빠르게 성장하며, 냉각 인프라가 22.82%로 그 뒤를 잇습니다.
데이터 센터 유형별: 하이퍼스케일 자체 구축이 48.00%로 선두
| 부문 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 자체 구축(Hyperscale Self-Build) | 4,916.28 | 48.00% | 28,497.13 | 19.21% |
| 코로케이션 및 홀세일 AI(Colocation and Wholesale AI) | 3,482.36 | 34.00% | 23,315.83 | 20.94% |
| 국가 및 정부 AI(Sovereign and Government AI) | 1,024.22 | 10.00% | 8,419.61 | 23.45% |
| 기업 및 엣지 AI(Enterprise and Edge AI) | 819.38 | 8.00% | 4,533.63 | 18.66% |
국가 및 정부 AI는 23.45% 성장합니다. 삼성SDS가 주도하는 컨소시엄은 해남에 들어서는 한국 국가 AI 컴퓨팅 센터에 2028년까지 15,000개 이상의 GPU를 확보하는 것을 목표로 합니다(출처: Samsung SDS). 소규모 사이트는 아시아 태평양 엣지 데이터 센터 시장 보고서에서 다룹니다.
워크로드별: AI 학습이 62.00%로 선두
| 부문 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI 학습(AI Training) | 6,350.19 | 62.00% | 27,201.80 | 15.66% |
| AI 추론(AI Inference) | 3,892.05 | 38.00% | 37,564.40 | 25.45% |
AI 학습은 2035년에도 272억 달러를 지출하지만, 그 비중은 62%에서 42%로 하락합니다.
DC 독점 분석: APAC AI 시설 MW당 콘텐츠 모델 및 구성 요소 × 데이터 센터 유형 매트릭스
하이퍼스케일 자체 구축이 2025년 AI 냉각 지출의 52.5%를 차지합니다. 이는 DC Market Insights의 모델 기반 추정치로, 4가지 입력값(APAC 신규 IT MW, 신규 MW 중 AI 비중, AI MW당 시설 및 네트워크 콘텐츠, 설치된 AI MW당 서비스 지출, 각각 16년치)을 바탕으로 구축되었으며 출처 원장의 25개 사실과 대조 검증되었습니다. 이 매트릭스는 2025년 시장 102억 4,000만 달러를 구성 요소와 데이터 센터 유형별로 분할하며, 행과 열의 합계는 위의 부문별 총계와 일치합니다.
| 구성 요소 (백만 달러, 2025) | 하이퍼스케일 자체 구축 | 코로케이션 및 홀세일 AI | 국가 및 정부 AI | 기업 및 엣지 AI | 합계 |
|---|---|---|---|---|---|
| 전력 인프라 | 1,876.43 | 1,320.53 | 384.30 | 310.80 | 3,892.06 |
| 냉각 인프라 | 913.95 | 555.48 | 161.65 | 110.09 | 1,741.17 |
| 건물 외피 및 내부 공사 | 1,276.85 | 1,040.46 | 247.74 | 200.36 | 2,765.41 |
| AI 네트워크 패브릭 | 526.93 | 282.53 | 123.33 | 91.43 | 1,024.22 |
| 운영 서비스 및 소프트웨어 | 322.12 | 283.36 | 107.20 | 106.70 | 819.38 |
| 합계 | 4,916.28 | 3,482.36 | 1,024.22 | 819.38 | 10,242.24 |
코로케이션 및 홀세일 AI는 건물 외피 및 내부 공사에 10억 4,000만 달러를 지출하며, 이는 전력 다음으로 큰 코로케이션 항목입니다. 홀세일 사업자는 임차인이 냉각 사양을 정하기 전에 건물 외피를 먼저 구축하기 때문입니다.
지역별 분석: 아시아 태평양 AI 데이터 센터 시장을 선도하는 지역과 가장 빠르게 성장하는 지역은 어디입니까?
범중화권은 2025년 지출의 40.00%(41억 달러)로 아시아 태평양 AI 데이터 센터 시장을 선도하며, 남아시아는 2035년까지 연 25.69%로 가장 빠르게 성장하는 지역입니다.
| 지역 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 범중화권(Greater China) | 4,096.90 | 40.00% | 21,372.85 | 17.96% |
| 일본 및 한국(Japan and South Korea) | 1,946.03 | 19.00% | 11,010.25 | 18.92% |
| 동남아시아(Southeast Asia) | 1,843.61 | 18.00% | 14,896.23 | 23.24% |
| 남아시아(South Asia) | 921.80 | 9.00% | 9,067.27 | 25.69% |
| 오세아니아(Oceania) | 1,433.91 | 14.00% | 8,419.61 | 19.36% |
범중화권, 40.00% 점유율
범중화권 AI 데이터 센터 시장은 2025년 41억 달러였으며, 17.96% 성장하여 2035년에는 213억 7,000만 달러에 이릅니다. 중국은 2024년 전 세계 데이터 센터 전력 사용량의 25%를 차지했으며(출처: IEA), 대만에서는 Foxconn, NVIDIA, 정부가 함께하는 AI 팩토리에 Blackwell GPU 10,000개가 탑재됩니다(출처: NVIDIA).
일본 및 한국, 19.00% 점유율
일본 및 한국 AI 데이터 센터 시장은 2025년 19억 5,000만 달러였으며, 18.92% 성장하여 2035년에는 110억 1,000만 달러에 이릅니다. Microsoft의 29억 달러 규모 일본 프로그램(출처: Microsoft)과 한국의 GPU 26만 개 계획(출처: NVIDIA)이 이 지역의 중심축입니다.
동남아시아, 18.00% 점유율
동남아시아 AI 데이터 센터 시장은 2025년 18억 4,000만 달러였으며, 23.24% 성장하여 2035년에는 149억 달러에 이릅니다. 말레이시아는 2026년 상반기에 1,039MW를 건설 중이었습니다(출처: Cushman & Wakefield).
남아시아, 9.00% 점유율
남아시아 AI 데이터 센터 시장은 2025년 9억 2,180만 달러였으며, 25.69% 성장하여 2035년에는 90억 7,000만 달러에 이릅니다. 2026-2030년 Google의 150억 달러 규모 비사카파트남 허브(출처: Google Cloud)와 GPU 38,000개 규모의 IndiaAI 포털(출처: Digital India)이 가장 빠른 성장을 견인합니다.
오세아니아, 14.00% 점유율
오세아니아 AI 데이터 센터 시장은 2025년 14억 3,000만 달러였으며, 19.36% 성장하여 2035년에는 84억 2,000만 달러에 이릅니다. 2025-2029년 Amazon의 200억 호주달러 규모 호주 프로그램(출처: Amazon)이 시드니와 멜버른의 AI 캠퍼스를 뒷받침합니다.
국가별 분석: 아시아 태평양 AI 데이터 센터 지출을 선도하는 국가는 어디입니까?
중국이 2025년 36억 9,000만 달러로 선두이며, 인도는 연 25.74%로 가장 빠르게 성장하는 대국으로 2035년까지 81억 달러에 이릅니다.
| 순위 | 국가 | 지역 | 2025 (백만 달러) | 2025 점유율 | 2035 (백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 중국 | 범중화권 | 3,687.21 | 36.00% | 19,106.03 | 17.88% |
| 2 | 호주 | 오세아니아 | 1,229.07 | 12.00% | 7,448.11 | 19.74% |
| 3 | 일본 | 일본 및 한국 | 1,126.65 | 11.00% | 6,476.62 | 19.11% |
| 4 | 말레이시아 | 동남아시아 | 870.59 | 8.50% | 5,828.96 | 20.94% |
| 5 | 한국 | 일본 및 한국 | 819.38 | 8.00% | 4,533.63 | 18.66% |
| 6 | 인도 | 남아시아 | 819.38 | 8.00% | 8,095.77 | 25.74% |
| 7 | 싱가포르 | 동남아시아 | 409.69 | 4.00% | 2,266.82 | 18.66% |
| 8 | 태국 | 동남아시아 | 256.06 | 2.50% | 2,590.65 | 26.04% |
| 9 | 인도네시아 | 동남아시아 | 256.06 | 2.50% | 2,914.48 | 27.53% |
| 10 | 홍콩 | 범중화권 | 204.84 | 2.00% | 971.49 | 16.84% |
| 11 | 대만 | 범중화권 | 204.84 | 2.00% | 1,295.32 | 20.25% |
| 12 | 뉴질랜드 | 오세아니아 | 153.63 | 1.50% | 647.66 | 15.47% |
12개국이 2025년 지출의 98.0%를 차지하며, 베트남, 필리핀 및 기타 시장이 나머지를 구성합니다.
예측 시나리오: 2035년 아시아 태평양 AI 데이터 센터 시장 전망은 어떻게 달라질 수 있습니까?
2035년 아시아 태평양 AI 데이터 센터 시장은 473억 4,000만 달러에서 804억 달러 범위이며, 기본 시나리오는 647억 7,000만 달러입니다.
| 시나리오 | 2035년 규모 | CAGR 2025-2035 | 가정 |
|---|---|---|---|
| 저성장 | 473억 4,000만 달러 | 16.54% | 전력망 제약으로 2035년 신규 용량 20% 감소, 신규 MW 중 AI 비중 55% |
| 기본 | 647억 7,000만 달러 | 20.25% | APAC 신규 IT 용량 2030년 5,200MW, 2035년 6,400MW, 2035년 AI 비중 62% |
| 고성장 | 804억 달러 | 22.88% | 발표된 모든 국가 주도 및 하이퍼스케일 프로그램이 일정대로 진행, 용량 15% 증가, AI 비중 68% |
경쟁 분석: 아시아 태평양 AI 데이터 센터 시장의 주요 기업은 어디이며, 기업별 시장 점유율은 어떻습니까?
아시아 태평양 AI 데이터 센터 시장의 주요 기업은 Amazon Web Services, Microsoft, Google, Alibaba Cloud, AirTrunk입니다. DC Market Insights는 발표된 AI 캠퍼스와 약정된 MW에 대한 자체 매핑을 바탕으로 이들 5개 기업이 소유자 또는 개발자로서 2025년 지출의 약 41%를 차지한다고 추정합니다.
- NVIDIA
- Amazon Web Services
- Microsoft
- Alibaba Cloud
- Tencent Cloud
- AirTrunk
- ST Telemedia Global Data Centres
- Equinix
- NTT DATA
- Digital Realty
- Princeton Digital Group
- YTL Power International
- AdaniConneX
- SoftBank Corp.
- KT Cloud
- Schneider Electric
- Vertiv
AirTrunk는 최대 독립 플랫폼입니다. Blackstone은 2024년 9월 240억 호주달러 이상의 내재 기업가치로 AirTrunk를 인수하기로 합의했으며, 당시 AirTrunk는 고객에게 800MW 이상을 약정한 상태였습니다(출처: Blackstone). Google의 비사카파트남 허브는 AdaniConneX 및 Airtel과 함께 개발되고 있으며(출처: Google Cloud), Amazon의 호주 프로그램은 200억 호주달러에 달하고(출처: Amazon), NAVER는 Brookfield 및 NVIDIA와 함께 GAK 세종을 200MW로 확장하고 있습니다(출처: NAVER). Schneider Electric과 Vertiv는 이러한 홀의 전력 및 냉각 콘텐츠 상당 부분을 공급합니다.
최근 동향: 2026년 아시아 태평양 AI 데이터 센터 시장에서 무엇이 달라졌습니까?
2026년 1월부터 2026년 8월까지 6건의 주요 사건이 시장을 형성했습니다.
- 2026년 8월, Cushman & Wakefield는 2026년 상반기 APAC 데이터 센터 파이프라인이 6개월 만에 7.1GW 증가한 사상 최대 26.5GW라고 발표했습니다. (출처: Cushman & Wakefield)
- 2026년 7월, NAVER, Brookfield, NVIDIA는 GAK 세종 AI 팩토리를 55MW에서 200MW로 확장하기로 합의했습니다. (출처: NAVER)
- 2026년 5월, CBRE는 2025년 APAC 데이터 센터 투자가 사상 최대인 116억 달러를 기록했다고 발표했습니다. (출처: CBRE)
- 2026년 4월, IndiaAI Mission은 컴퓨팅 포털에 38,000개 이상의 GPU가 등록되었다고 발표했습니다. (출처: Digital India, 인도 정부)
- 2026년 1월, 대만 행정원은 AI 컴퓨팅 용량 확대를 위한 10대 AI 이니셔티브 추진 계획(Ten AI Initiatives Promotion Plan)을 승인했습니다. (출처: 국가발전위원회)
- 2026년 1월, 삼성SDS 주도 컨소시엄은 한국 국가 AI 컴퓨팅 센터에 2028년까지 15,000개 이상의 GPU를 확보한다는 목표를 설정했습니다. (출처: Samsung SDS)
더 많은 지역별 및 부문별 연구는 DC Market Insights 산업에서 확인할 수 있으며, 모든 워크로드에 대해서는 아시아 태평양 데이터 센터 시장을 참조하십시오.
조사 방법론: DC Market Insights는 아시아 태평양 AI 데이터 센터 시장 모델을 어떻게 구축했습니까?
이 모델은 2025년 870MW에 MW당 1,100만 달러를 곱합니다. DC Market Insights는 아시아 태평양 AI 데이터 센터 시장을 상향식(bottom-up)으로 구축했습니다. APAC 신규 IT 용량(2025년 2,900MW, 2035년 6,400MW) × AI 비중(30%에서 62%) × AI MW당 시설 및 네트워크 콘텐츠(1,100만 달러에서 1,300만 달러)로 신규 구축 지출을 산출하고, 설치된 AI 용량(1,494MW에서 23,968MW, 연 2% 퇴역) × MW당 서비스 지출로 설치 기반 지출을 산출합니다. 부문, 지역 및 국가별 분할은 2025년과 2035년에 대해 설정한 후 보간 및 정규화하여 모든 분할이 매년 총계와 일치하도록 했습니다.
세 가지 범위 검증:
- 상한 1: 2024년 시장 규모 61억 4,000만 달러는 2024년 전 세계 데이터 센터 투자액 약 5,000억 달러의 1.2%에 해당하며(출처: IEA), 이 투자액에는 전 세계의 서버와 모든 워크로드가 포함됩니다.
- 상한 2: 2026년 신규 AI 용량 1,176MW는 2026년 상반기 1.4GW 공급(출처: Cushman & Wakefield)에서 도출되는 연간 약 2,800MW의 APAC 공급 속도의 42%로, 100% 미만입니다.
- 하한: 설치된 1,494MW × MW당 서비스 지출 45만 달러는 신규 구축 이전에도 6억 7,225만 달러를 산출하며, AirTrunk 한 곳만 해도 800MW 이상을 약정한 상태였습니다(출처: Blackstone).
전체 접근 방식: DC Market Insights 조사 방법론.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2과거 기간, 기준 연도 및 예측 기간
- 1.3보고서 항목
- 02조사 방법론
- 2.1구축 내역: 신규 AI IT 용량 × MW당 시설 및 네트워크 콘텐츠
- 2.2설치 기반 서비스 및 교체 지출
- 2.3부문, 지역 및 국가별 분할
- 2.4범위 검증: 상한 2개 및 하한 1개
- 03요약
- 3.1시장 개요, 2025, 2030 및 2035
- 3.2핵심 요점
- 04시장 범위 및 정의: 아시아 태평양 AI 데이터 센터란 무엇입니까?
- 4.1포함 항목: 전력 인프라, 냉각 인프라, 건물 외피 및 내부 공사, AI 네트워크 패브릭, 운영 서비스 및 소프트웨어
- 4.2제외 항목: GPU 및 CPU 서버, 스토리지, 토지, 전기 요금 및 클라우드 임대 수익
- 4.3부문 간 관계
- 05아시아 태평양 AI 데이터 센터 시장 성장 요인
- 5.14개국에 걸친 하이퍼스케일러 투자 약정, 300억 달러 초과
- 5.2국가 주도 GPU 프로그램으로 30만 개의 GPU 추가
- 5.32025년 전력 수요 17% 증가
- 06시장 동향
- 6.1추론, 38억 9,000만 달러에서 375억 6,000만 달러로 성장
- 6.2냉각, 지출 비중 17%에서 21%로 상승
- 6.32035년 동남아시아와 인도 비중 37%
- 07시장 과제
- 7.1전력망 연결이 2035년 용량의 최대 20%를 좌우
- 7.2효율 상한 규제로 MW당 콘텐츠 50만 달러 증가
- 08시장 기회
- 8.1동남아시아와 남아시아, 212억 달러 추가
- 8.2설치 기반 서비스, 131억 8,000만 달러 도달
- 09가격 분석: AI 데이터 센터 mw당 가격
- 9.1신규 AI MW당 시설 및 네트워크 콘텐츠, 2020-2035
- 9.2설치된 AI MW당 서비스 및 교체 지출
- 9.3공개 기준점: 한국 개발 비용 및 GAK 세종 확장
- 10표준 및 규제
- 10.1싱가포르 그린 데이터 센터 로드맵(IMDA)
- 10.2대만 에너지 이용 매뉴얼 규정(MOEA)
- 10.3한국 분산에너지 활성화 특별법(2023)
- 10.4IndiaAI Mission
- 11아시아 태평양 AI 데이터 센터 시장, 구성 요소별
- 11.1전력 인프라
- 11.2냉각 인프라
- 11.3건물 외피 및 내부 공사
- 11.4AI 네트워크 패브릭
- 11.5운영 서비스 및 소프트웨어
- 12아시아 태평양 AI 데이터 센터 시장, 데이터 센터 유형별
- 12.1하이퍼스케일 자체 구축
- 12.2코로케이션 및 홀세일 AI
- 12.3국가 및 정부 AI
- 12.4기업 및 엣지 AI
- 13아시아 태평양 AI 데이터 센터 시장, 워크로드별
- 13.1AI 학습
- 13.2AI 추론
- 14Dc 독점 분석: APAC AI 시설 mw당 콘텐츠 모델 및 구성 요소 × 데이터 센터 유형 매트릭스
- 14.1APAC AI 시설 MW당 콘텐츠 모델
- 14.2구성 요소 × 데이터 센터 유형 매트릭스, 2025
- 15아시아 태평양 AI 데이터 센터 시장, 지역별
- 15.1범중화권
- 15.2일본 및 한국
- 15.3동남아시아
- 15.4남아시아
- 15.5오세아니아
- 16국가별 분석
- 16.1중국
- 16.2호주
- 16.3일본
- 16.4말레이시아
- 16.5한국
- 16.6인도
- 16.7싱가포르
- 16.8태국
- 16.9인도네시아
- 16.10홍콩
- 16.11대만
- 16.12뉴질랜드
- 172035년 예측 시나리오
- 17.1저성장 시나리오
- 17.2기본 시나리오
- 17.3고성장 시나리오
- 18경쟁 환경
- 18.1상위 5개 기업의 시장 점유율, 2025
- 18.2AirTrunk: 최대 독립 플랫폼
- 18.3하이퍼스케일러 및 국가 주도 캠퍼스 파트너십
- 18.4전력 및 냉각 장비 공급업체
- 19기업 프로필
- 19.1NVIDIA
- 19.2Amazon Web Services
- 19.3Microsoft
- 19.4Google
- 19.5Alibaba Cloud
- 19.6Tencent Cloud
- 19.7AirTrunk
- 19.8ST Telemedia Global Data Centres
- 19.9Equinix
- 19.10NTT DATA
- 19.11Digital Realty
- 19.12Princeton Digital Group
- 19.13YTL Power International
- 19.14AdaniConneX
- 19.15SoftBank Corp.
- 19.16KT Cloud
- 19.17Schneider Electric
- 19.18Vertiv
- 20최근 동향
- 20.1APAC 파이프라인 사상 최대 26.5GW (2026년 8월)
- 20.2GAK 세종 200MW로 확장 (2026년 7월)
- 20.3APAC 데이터 센터 투자 사상 최대 116억 달러 (2026년 5월)
- 20.4IndiaAI Mission GPU 38,000개 돌파 (2026년 4월)
- 20.5대만 10대 AI 이니셔티브 추진 계획 (2026년 1월)
- 20.6한국 국가 AI 컴퓨팅 센터 GPU 15,000개 목표 (2026년 1월)
- 21애널리스트 권고 사항
- 22부록
- 22.1약어: AI, APAC, GPU, CPU, MW, GW, kW, IT, CAGR, UPS, CDU, DCIM, PUE
- 23용어집
- 그림 1아시아 태평양 AI 데이터 센터 시장 규모, 2020-2035 (백만 달러)
- 표 1보고서 항목
- 표 2AI MW당 시설 및 네트워크 콘텐츠, 2020-2035
- 표 3구성 요소별 시장, 2025 및 2035 (백만 달러)
- 표 4데이터 센터 유형별 시장, 2025 및 2035 (백만 달러)
- 표 5워크로드별 시장, 2025 및 2035 (백만 달러)
- 표 6구성 요소 × 데이터 센터 유형 매트릭스, 2025 (백만 달러)
- 표 7지역별 시장, 2025 및 2035 (백만 달러)
- 표 8상위 12개국, 2025 및 2035 (백만 달러)
- 표 9예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 102억 4,000만 달러입니다. DC Market Insights는 아시아 태평양 AI 데이터 센터 시장 규모를 2020년 10억 2,000만 달러에서 증가한 2025년 102억 4,000만 달러로 평가하며, 2035년에는 647억 7,000만 달러에 이를 것으로 전망합니다.
2025년부터 2035년까지 연 20.25%입니다. 아시아 태평양의 신규 AI IT 용량이 연 870MW에서 3,968MW로 증가함에 따라 시장은 102억 4,000만 달러에서 647억 7,000만 달러로 성장합니다.
랙당 40kW에서 130kW 이상의 GPU 클러스터를 위해 구축된 시설입니다. 서버를 제외한 전력, 냉각, 건물 외피, 네트워크 패브릭 및 운영 지출은 2025년 102억 4,000만 달러 규모의 시장이었습니다.
DC Market Insights 추정에 따르면 2025년 서버를 제외하고 IT 부하 MW당 약 1,100만 달러이며, 액체 냉각이 확산됨에 따라 2035년에는 MW당 1,300만 달러로 상승합니다.
AI 추론으로, 연 25.45% 성장하여 2025년 38억 9,000만 달러에서 2035년 375억 6,000만 달러로 확대됩니다. 국가 및 정부 AI는 23.45%로 가장 빠르게 성장하는 데이터 센터 유형입니다.
DC Market Insights 추정에 따르면 2025년 지출의 약 41%를 Amazon Web Services, Microsoft, Google, Alibaba Cloud, AirTrunk가 차지합니다. NTT DATA, ST Telemedia, Equinix가 그 뒤를 잇습니다.
2025년 40.00%(41억 달러)를 차지한 범중화권입니다. 남아시아는 연 25.69%로 가장 빠르게 성장하며, 인도가 25.74%로 이를 주도합니다.
2035년까지 지출의 58%가 추론에 투입되어 38%에서 증가하고, 냉각이 지출에서 차지하는 비중은 17%에서 21%로 상승하며, 동남아시아와 인도가 2035년까지 시장의 37%를 차지합니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.