
アジア太平洋AIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
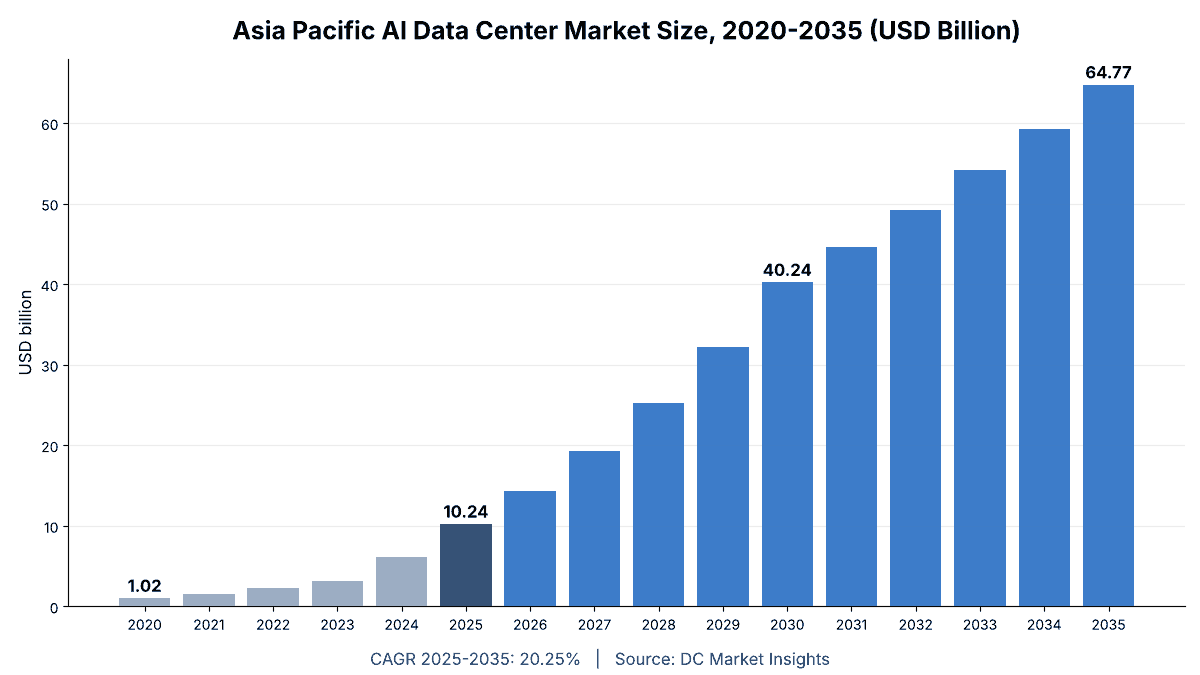
アジア太平洋AIデータセンター市場の規模は2025年にUSD 10.24十億で、年平均成長率(CAGR)20.25%で拡大し、2035年までにUSD 64.77十億に達すると予測されています。 Greater Chinaが市場の40%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場範囲と定義:アジア太平洋aiデータセンターとは?
- 05アジア太平洋aiデータセンター市場の促進要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格分析:aiデータセンターのmw当たり価格
- 10標準と規制
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 18掲載企業
地域別インサイト
- Greater China40%
- Japan and South Korea19%
- Southeast Asia18%
- South Asia9%
- Oceania14%
掲載企業
- NVIDIA
- Amazon Web Services
- Microsoft
- Alibaba Cloud
- Tencent Cloud
- AirTrunk
- ST Telemedia Global Data Centres
- Equinix
- NTT DATA
- Digital Realty
- Princeton Digital Group
- YTL Power International
- AdaniConneX
- SoftBank Corp
- KT Cloud
- Schneider Electric
- Vertiv
詳細分析
アジア太平洋AIデータセンター市場は、アジア太平洋(APAC)地域において人工知能(AI)ワークロード向けに構築される施設インフラを対象とします。具体的には、電気設備、冷却、建屋シェルおよび内装工事、AIクラスターのネットワークファブリック、ならびにこれらのホールを運用する運用サービスおよびソフトウェアです。画像処理装置(GPU)サーバーとストレージは対象外です。DC Market Insightsは、本市場の規模を2025年に102億4,000万米ドルと評価し、2035年には647億7,000万米ドルに達し、年平均成長率(CAGR)は20.25%になると予測しています。2025年の構築内訳は、新規AI情報技術(IT)容量870メガワット(MW)× 1MW当たりの施設・ネットワーク投資額1,100万米ドル = 新設投資95億7,000万米ドル、これに導入済みAI容量1,494MW × 1MW当たりのサービス・更新投資45万米ドル = 6億7,225万米ドルが加わります。導入済みモデルの本番運用への移行に伴い、AI推論が年率25.45%で最も急成長するワークロードセグメントとなり、インドがギガワット級のAIキャンパスを追加する南アジアが25.69%で最も急成長する地域となっています。
エグゼクティブサマリー:アジア太平洋AIデータセンター市場の規模は?
本市場の規模は2025年に102億4,000万米ドルです。アジア太平洋AIデータセンター市場の規模は、2020年に10億2,000万米ドルと評価され、2025年には102億4,000万米ドルに達し、予測期間中に年平均成長率20.25%で成長して2035年には647億7,000万米ドルに達すると見込まれています。2020年から2025年にかけて、APACの新規容量に占めるAIの比率が8%から30%に上昇したことで、市場は年率58.51%で成長しました。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| アジア太平洋AIデータセンター市場規模(2025年) | 102億4,000万米ドル |
| アジア太平洋AIデータセンター市場CAGR(2025-2035年) | 20.25% |
| アジア太平洋AIデータセンター市場規模(2035年) | 647億7,000万米ドル |
DC Market Insightsの推計では、APACの新規AI容量は2025年の870MWから2030年には2,860MW、2035年には3,968MWに増加し、市場は2030年に402億4,000万米ドルに拡大します。支出に占める推論の比率は38%から58%に上昇し、東南アジアと南アジアの合計シェアは27%から37%に拡大します。全ワークロードを対象とするホスト市場については、アジア太平洋データセンター市場レポートで取り上げています。
主なポイント:
- 2025年に102億4,000万米ドル、2035年までに647億7,000万米ドル、CAGR 20.25%。
- 電気設備が最大のコンポーネントで、シェアは38%(38億9,000万米ドル)。
- 大中華圏が40%でトップ。南アジアが25.69%で最も急成長。
- 2025年のAIデータセンターホールの構築・設備費用は、サーバーを除き1MW当たり約1,100万米ドル。
市場範囲:アジア太平洋AIデータセンターとは?
アジア太平洋AIデータセンターとは、ラック当たり40キロワット(kW)から130kW超のGPUおよびアクセラレータクラスター向けに構築された施設、またはその内部のホールであり、そのインフラは2025年に102億4,000万米ドルの市場となりました。例えば、台北にあるChief TelecomのLY2拠点は、キャビネット当たり10kWから200kWに対応するよう設計されています(出典:Chief Telecom)。
対象:中圧・低圧スイッチギア、変圧器、無停電電源装置(UPS)、バスウェイおよび発電機(電気設備)、チラー、冷却液分配ユニット(CDU)、ダイレクト・トゥ・チップ冷却および液浸冷却(冷却設備)、シェル、構造内装工事およびホワイトスペース建設(建屋シェルおよび内装工事)、バックエンドGPUインターコネクトとフロントエンドファブリックのスイッチ、光モジュールおよびケーブル(AIネットワークファブリック)、ならびにコミッショニング、運用、保守、データセンターインフラ管理(DCIM)ソフトウェアおよび更新(運用サービスおよびソフトウェア)。対象外:GPUおよび中央処理装置(CPU)サーバー、ストレージ、土地、電気料金、クラウドレンタル収益。
セグメントの関係:3つの区分(コンポーネント、データセンタータイプ、ワークロード)はいずれも、2025年の合計102億4,000万米ドルおよび2035年の647億7,000万米ドルという同じ総額を分割したものです。熱管理チェーンのみが必要な読者は、本市場をアジア太平洋データセンター冷却市場と比較できます。賃貸型AIホールの規模はアジア太平洋データセンターコロケーション市場で算出しています。
市場促進要因:アジア太平洋AIデータセンター市場を牽引するものは?
2026年の新規AI容量1,176MWが市場を牽引します。DC Market Insightsの推計では、APACは2026年に3,360MWのIT容量を追加し、そのうち35%がAI向けに構築され、AI 1MW当たりの施設・ネットワーク投資額は1,130万米ドルとなります。
ハイパースケーラーの投資コミットメントは4カ国で300億米ドル超
2025年10月、Googleはインド初のAIハブをヴィシャーカパトナムに設けるため、2026-2030年に約150億米ドルを投じることを表明しました。このハブはAdaniConneXおよびAirtelと共同で開発されます(出典:Google Cloud)。2025年6月、Amazonは2025年から2029年にかけてオーストラリアで200億豪ドル(AUD 20 billion)のデータセンター投資を発表し(出典:Amazon)、2024年4月にはMicrosoftが日本のAIおよびクラウドインフラに2年間で29億米ドルを投じることを表明しました(出典:Microsoft)。Amazon Web Services(AWS)とSK Groupは、2027年までに韓国へ58億8,000万米ドルを投資するAWSの計画の一環として、2027年までの稼働を目指して韓国・蔚山にAIデータセンターを建設しています(出典:SK Telecom)。DC Market Insightsの推計では、これらのプログラムだけで2026年から2030年にかけて年間約50億米ドルのAI施設投資を支え、これは2026年の市場規模143億6,000万米ドルの約3分の1に相当します。
主権GPUプログラムが30万基のGPUを追加
2025年10月、NVIDIA Corporation(NVIDIA)、韓国政府、Samsung、SK Group、HyundaiおよびNAVER Corporation(NAVER)は、韓国で26万基のNVIDIA GPUを導入すると発表しました(出典:NVIDIA)。2026年4月までに、IndiaAI Missionは1,037億2,000万ルピー(Rs 10,372 crore)のミッション予算のもと、共通コンピュートポータルに38,000基超のGPUを登録しました(出典:Digital India, Government of India)。ネットワークを含めGPU 1基当たり約1.2kWから1.5kWとすると、30万基のGPUには360MWから450MWのIT負荷が必要となり、1MW当たり1,130万米ドルで換算すると40億米ドルから50億米ドルの施設投資に相当します。このため、主権・政府AIは年率23.45%で最も急成長するデータセンタータイプとなっています。
2025年に電力需要が17%増加
2025年に世界のデータセンター電力需要は17%増加し(出典:International Energy Agency (IEA))、APACの開発パイプラインは2026年上半期(H1)に過去最高の26.5ギガワット(GW)に達し、同半期に約1.4GWの稼働容量が引き渡されました(出典:Cushman & Wakefield)。DC Market Insightsのモデルでは、APACの新規IT容量は2025年の2,900MWから2030年には5,200MWに増加し、そのうちAIの比率は30%から55%に上昇するため、市場は102億4,000万米ドルから402億4,000万米ドルに拡大します。
市場トレンド:アジア太平洋AIデータセンター市場のトレンドは?
アジア太平洋AIデータセンター市場における3つのトレンドは、学習から推論への支出シフト(2025年の支出の38%、2035年までに58%)、すべての新規AIホールへの液冷導入、そして電力が豊富な二次市場へのAI容量の移動です。
推論は38億9,000万米ドルから375億6,000万米ドルへ拡大
AI推論は年率25.45%で成長し、AI学習の15.66%を上回ります。導入済みモデルには東京、ムンバイ、ジャカルタ、シドニーなど利用者に近い容量が必要である一方、学習クラスターは少数のギガワット級キャンパスに集中するためです。DC Market Insightsのモデルでは、推論は2031年に学習を上回ります。
冷却の支出比率は17%から21%へ上昇
冷却設備は22.82%で成長し、17億4,000万米ドルから136億米ドルに拡大します。SK GroupとAWSの蔚山の設計では空冷と液冷を組み合わせたハイブリッド冷却システムが採用されており(出典:SK Telecom)、これはチラーに加えてCDUやコールドプレートループが追加されるパターンを示しています。冷却方式別の詳細はアジア太平洋データセンター冷却市場レポートに掲載しています。
東南アジアとインドが2035年までに37%を占める
マレーシアでは2026年上半期に1,039MWのデータセンター容量が建設中で、APAC諸国の中で最大となり、ジョホールのパイプラインは3,088MWに達しました(出典:Cushman & Wakefield)。新規容量をどこに引き渡せるかは電力の確保によってますます左右されるようになっており(出典:CBRE Group (CBRE))、これによりAIホールはシンガポール、香港、東京から離れつつあります。
市場の課題:アジア太平洋AIデータセンター市場を抑制するものは?
系統接続と効率規制が2つの課題であり、これらが合わせて2035年のベースケースとローケースの間にある174億2,000万米ドルの差を説明します。
系統接続が2035年容量の最大20%を左右
韓国の分散エネルギー活性化特別法は大規模電力需要家に電力系統影響評価を義務付けており(出典:Korea Legislation Research Institute)、シンガポールはグリーンデータセンターロードマップにおける少なくとも300MWのように、新規容量を段階的に割り当てています(出典:Infocomm Media Development Authority (IMDA))。ローケースでは、2035年までに接続されるMWが20%減少し、市場規模は647億7,000万米ドルではなく473億4,000万米ドルとなります。
効率規制によりMW当たり投資額が50万米ドル増加
台湾は5MW以上の拠点について、電力使用効率(PUE)の上限をハイパースケールで1.3、コロケーションで1.4に定めており(出典:Ministry of Economic Affairs, Taiwan)、シンガポールはすべてのデータセンターがPUE 1.3以下で稼働することを目指しています(出典:IMDA)。AIラックでこれらの上限を満たすには液冷とより高効率な電気系統が必要であり、DC Market Insightsはこれによって1MW当たり約50万米ドルが上乗せされると推計しています。これは、投資額が2025年の1,100万米ドルから2030年の1,250万米ドルに上昇する要因の一部です。
市場機会:アジア太平洋AIデータセンター市場における新たな収益源はどこか?
東南アジアと南アジアは2025年から2035年にかけて年間支出を212億米ドル上積みし、導入済み基盤向けサービスは2035年までに131億8,000万米ドルに達します。
東南アジアと南アジアが212億米ドルを上積み
東南アジアは18億4,000万米ドルから149億米ドルに、南アジアは9億2,180万米ドルから90億7,000万米ドルに拡大します。アーンドラ・プラデーシュ州首相がインド初の真のギガワット級データセンターと評したGoogleのヴィシャーカパトナムハブ(出典:Google Cloud)は、南アジアの成長を支える単一で最大のプロジェクトです。
導入済み基盤向けサービスは131億8,000万米ドルに到達
導入済みAI容量は2025年の1,494MWから2035年には23,968MWに増加し、1MW当たりのサービス・DCIM・更新支出は年間45万米ドルから55万米ドルに上昇するため、導入済み基盤のプールは6億7,225万米ドルから131億8,000万米ドルに拡大します。これらのホール向けの監視ソフトウェアの規模はアジア太平洋データセンターインフラ管理(DCIM)市場レポートで算出しています。
価格分析:アジア太平洋AIデータセンターのMW当たり価格は?
DC Market Insightsの推計では、2025年のアジア太平洋AIデータセンターの構築・設備費用は、サーバーを除きIT負荷1MW当たり約1,100万米ドルであり、液冷とより高密度な電気系統の普及に伴い、2035年までに1MW当たり1,300万米ドルに上昇します。
| 年 | 新規AI 1MW当たりの施設・ネットワーク投資額(百万米ドル) | 導入済みAI 1MW当たりのサービス・更新費(千米ドル/年) | 新規AI IT容量(MW) | APAC新規容量に占めるAIの比率 |
|---|---|---|---|---|
| 2020 | 9.00 | 350 | 104 | 8% |
| 2025 | 11.00 | 450 | 870 | 30% |
| 2030 | 12.50 | 500 | 2,860 | 55% |
| 2035 | 13.00 | 550 | 3,968 | 62% |
公開されている参考値:韓国のデータセンター開発コストは土地を含めて1MW当たり約176億ウォン(1,300万米ドル)であり(出典:Financial News, citing Cushman & Wakefield)、土地を除くAI投資額1,100万米ドルはこの総額の約85%に相当します。NAVER、BrookfieldおよびNVIDIAによるGAK Sejongの55MWから200MWへの拡張(出典:NAVER)は、2027年の単価である1MW当たり1,160万米ドルで換算すると、増設分145MWに対して約16億8,000万米ドルの施設投資を意味します。
標準と規制:アジア太平洋AIデータセンター市場を形作る規則は?
102億4,000万米ドルの市場を形作るのは、効率規制、系統影響に関する規則、そして各国のAIコンピュートプログラムという3つの規則体系です。
- シンガポール グリーンデータセンターロードマップ(Infocomm Media Development Authority、IMDA):少なくとも300MWの追加容量と、PUE 1.3以下の目標(出典:IMDA)。
- 台湾 エネルギー利用マニュアル規則(MOEA):5MW以上の拠点に対するPUE上限1.3(ハイパースケール)および1.4(コロケーション)(出典:Ministry of Economic Affairs, Taiwan)。
- 韓国 分散エネルギー活性化特別法(2023年):大規模需要家に対する電力系統影響評価(出典:Korea Legislation Research Institute)。
- IndiaAI Mission:1,037億2,000万ルピー(Rs 10,372 crore)の予算と、38,000基超のGPUを備えた共通コンピュートポータル(出典:Digital India, Government of India)。
市場セグメンテーション:アジア太平洋AIデータセンター市場をリードするセグメントと、最も急成長するセグメントは?
AI推論は2035年まで年率25.45%で成長する、アジア太平洋AIデータセンター市場で最も急成長するセグメントであり、電気設備は2025年の支出の38%(38億9,000万米ドル)を占める最大のコンポーネントです。
コンポーネント別:電気設備が38.00%でトップ
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気設備 | 3,892.05 | 38.00% | 23,315.83 | 19.60% |
| 冷却設備 | 1,741.18 | 17.00% | 13,600.90 | 22.82% |
| 建屋シェルおよび内装工事 | 2,765.41 | 27.00% | 14,248.56 | 17.82% |
| AIネットワークファブリック | 1,024.22 | 10.00% | 7,124.28 | 21.40% |
| 運用サービスおよびソフトウェア | 819.38 | 8.00% | 6,476.62 | 22.97% |
導入済み基盤の積み上がりにより、運用サービスおよびソフトウェアがコンポーネントの中で最も速い22.97%で成長し、冷却設備が22.82%で続きます。
データセンタータイプ別:ハイパースケール自社構築が48.00%でトップ
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール自社構築 | 4,916.28 | 48.00% | 28,497.13 | 19.21% |
| コロケーションおよびホールセールAI | 3,482.36 | 34.00% | 23,315.83 | 20.94% |
| 主権・政府AI | 1,024.22 | 10.00% | 8,419.61 | 23.45% |
| エンタープライズおよびエッジAI | 819.38 | 8.00% | 4,533.63 | 18.66% |
主権・政府AIは23.45%で成長します。韓国・海南の国家AIコンピューティングセンターに向けたSamsung SDS主導のコンソーシアムは、2028年までに15,000基超のGPUを目標としています(出典:Samsung SDS)。小規模拠点についてはアジア太平洋エッジデータセンター市場レポートで取り上げています。
ワークロード別:AI学習が62.00%でトップ
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI学習 | 6,350.19 | 62.00% | 27,201.80 | 15.66% |
| AI推論 | 3,892.05 | 38.00% | 37,564.40 | 25.45% |
AI学習は2035年にも272億米ドルの支出を維持しますが、そのシェアは62%から42%に低下します。
DC独自分析:APAC AI施設のMW当たり投資額モデルと、コンポーネント×データセンタータイプのマトリクス
2025年のAI冷却支出の52.5%はハイパースケール自社構築によるものです。これはDC Market Insightsによるモデル推計であり、4つの入力値(APACの新規IT MW、新規MWに占めるAIの比率、AI 1MW当たりの施設・ネットワーク投資額、導入済みAI 1MW当たりのサービス支出、いずれも16年分)から構築され、出典台帳の25件の事実と照合されています。このマトリクスは2025年の市場規模102億4,000万米ドルをコンポーネントとデータセンタータイプ別に分割したもので、行と列の合計は上記のセグメント合計と一致します。
| コンポーネント(百万米ドル、2025年) | ハイパースケール自社構築 | コロケーションおよびホールセールAI | 主権・政府AI | エンタープライズおよびエッジAI | 合計 |
|---|---|---|---|---|---|
| 電気設備 | 1,876.43 | 1,320.53 | 384.30 | 310.80 | 3,892.06 |
| 冷却設備 | 913.95 | 555.48 | 161.65 | 110.09 | 1,741.17 |
| 建屋シェルおよび内装工事 | 1,276.85 | 1,040.46 | 247.74 | 200.36 | 2,765.41 |
| AIネットワークファブリック | 526.93 | 282.53 | 123.33 | 91.43 | 1,024.22 |
| 運用サービスおよびソフトウェア | 322.12 | 283.36 | 107.20 | 106.70 | 819.38 |
| 合計 | 4,916.28 | 3,482.36 | 1,024.22 | 819.38 | 10,242.24 |
コロケーションおよびホールセールAIは、シェルおよび内装工事に10億4,000万米ドルを支出しており、これは電気設備に次ぐコロケーション最大のセルです。ホールセール事業者はテナントが冷却仕様を決める前にシェルを建設するためです。
地域別分析:アジア太平洋AIデータセンター市場をリードする地域と、最も急成長する地域は?
大中華圏は2025年の支出の40.00%(41億米ドル)を占めてアジア太平洋AIデータセンター市場をリードしており、南アジアは2035年まで年率25.69%で最も急成長する地域です。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 大中華圏 | 4,096.90 | 40.00% | 21,372.85 | 17.96% |
| 日本および韓国 | 1,946.03 | 19.00% | 11,010.25 | 18.92% |
| 東南アジア | 1,843.61 | 18.00% | 14,896.23 | 23.24% |
| 南アジア | 921.80 | 9.00% | 9,067.27 | 25.69% |
| オセアニア | 1,433.91 | 14.00% | 8,419.61 | 19.36% |
大中華圏が40.00%のシェアを占める
大中華圏のAIデータセンター市場は2025年に41億米ドルであり、17.96%で成長して2035年までに213億7,000万米ドルに達します。中国は2024年に世界のデータセンター電力使用量の25%を占め(出典:IEA)、台湾ではFoxconn、NVIDIAおよび政府によるAIファクトリーが10,000基のBlackwell GPUを備えています(出典:NVIDIA)。
日本および韓国が19.00%のシェアを占める
日本および韓国のAIデータセンター市場は2025年に19億5,000万米ドルであり、18.92%で成長して2035年までに110億1,000万米ドルに達します。Microsoftの29億米ドルの日本向けプログラム(出典:Microsoft)と、韓国の26万基GPU計画(出典:NVIDIA)がこの地域を支えています。
東南アジアが18.00%のシェアを占める
東南アジアのAIデータセンター市場は2025年に18億4,000万米ドルであり、23.24%で成長して2035年までに149億米ドルに達します。マレーシアでは2026年上半期に1,039MWが建設中でした(出典:Cushman & Wakefield)。
南アジアが9.00%のシェアを占める
南アジアのAIデータセンター市場は2025年に9億2,180万米ドルであり、25.69%で成長して2035年までに90億7,000万米ドルに達します。2026-2030年に向けたGoogleの150億米ドル規模のヴィシャーカパトナムハブ(出典:Google Cloud)と、38,000基のGPUを擁するIndiaAIポータル(出典:Digital India)が最速の成長を牽引しています。
オセアニアが14.00%のシェアを占める
オセアニアのAIデータセンター市場は2025年に14億3,000万米ドルであり、19.36%で成長して2035年までに84億2,000万米ドルに達します。2025-2029年のAmazonによる200億豪ドルのオーストラリア向けプログラム(出典:Amazon)が、シドニーとメルボルンのAIキャンパスを支えています。
国別分析:アジア太平洋AIデータセンター支出をリードする国は?
2025年は中国が36億9,000万米ドルでトップであり、インドは年率25.74%で成長する最も急成長する大国として、2035年までに81億米ドルに達します。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 中国 | 大中華圏 | 3,687.21 | 36.00% | 19,106.03 | 17.88% |
| 2 | オーストラリア | オセアニア | 1,229.07 | 12.00% | 7,448.11 | 19.74% |
| 3 | 日本 | 日本および韓国 | 1,126.65 | 11.00% | 6,476.62 | 19.11% |
| 4 | マレーシア | 東南アジア | 870.59 | 8.50% | 5,828.96 | 20.94% |
| 5 | 韓国 | 日本および韓国 | 819.38 | 8.00% | 4,533.63 | 18.66% |
| 6 | インド | 南アジア | 819.38 | 8.00% | 8,095.77 | 25.74% |
| 7 | シンガポール | 東南アジア | 409.69 | 4.00% | 2,266.82 | 18.66% |
| 8 | タイ | 東南アジア | 256.06 | 2.50% | 2,590.65 | 26.04% |
| 9 | インドネシア | 東南アジア | 256.06 | 2.50% | 2,914.48 | 27.53% |
| 10 | 香港 | 大中華圏 | 204.84 | 2.00% | 971.49 | 16.84% |
| 11 | 台湾 | 大中華圏 | 204.84 | 2.00% | 1,295.32 | 20.25% |
| 12 | ニュージーランド | オセアニア | 153.63 | 1.50% | 647.66 | 15.47% |
この12カ国が2025年の支出の98.0%を占め、ベトナム、フィリピンおよびその他の市場が残りを構成します。
予測シナリオ:2035年のアジア太平洋AIデータセンター市場予測はどう変わり得るか?
2035年のアジア太平洋AIデータセンター市場は473億4,000万米ドルから804億米ドルの範囲にあり、ベースケースは647億7,000万米ドルです。
| シナリオ | 2035年の規模 | CAGR 2025-2035 | 前提条件 |
|---|---|---|---|
| ロー | 473億4,000万米ドル | 16.54% | 系統制約により2035年の新規容量が20%減少、新規MWに占めるAIの比率55% |
| ベース | 647億7,000万米ドル | 20.25% | APACの新規IT容量が2030年に5,200MW、2035年に6,400MW、2035年のAI比率62% |
| ハイ | 804億米ドル | 22.88% | 発表済みの主権およびハイパースケールプログラムがすべて予定どおり進行、容量が15%増加、AI比率68% |
競争環境:アジア太平洋AIデータセンターの主要企業と、企業別の市場シェアは?
アジア太平洋AIデータセンターの主要企業は、Amazon Web Services、Microsoft、Google、Alibaba CloudおよびAirTrunkです。発表済みのAIキャンパスと確約済みMWに関する独自のマッピングに基づき、DC Market Insightsはこれら5社が所有者または開発者として2025年の支出の約41%を占めると推計しています。
- NVIDIA
- Amazon Web Services
- Microsoft
- Alibaba Cloud
- Tencent Cloud
- AirTrunk
- ST Telemedia Global Data Centres
- Equinix
- NTT DATA
- Digital Realty
- Princeton Digital Group
- YTL Power International
- AdaniConneX
- SoftBank Corp.
- KT Cloud
- Schneider Electric
- Vertiv
AirTrunkは最大の独立系プラットフォームです。Blackstoneは2024年9月、240億豪ドル超の想定企業価値でAirTrunkを買収することに合意しました。当時、AirTrunkは顧客に対して800MW超の容量を確約していました(出典:Blackstone)。GoogleのヴィシャーカパトナムハブはAdaniConneXおよびAirtelと共同で開発され(出典:Google Cloud)、Amazonのオーストラリア向けプログラムは200億豪ドルに及び(出典:Amazon)、NAVERはBrookfieldおよびNVIDIAとともにGAK Sejongを200MWに拡張しています(出典:NAVER)。Schneider ElectricとVertivは、これらのホールの電気設備および冷却設備の多くを供給しています。
最近の動向:2026年にアジア太平洋AIデータセンター市場で何が変わったか?
2026年1月から2026年8月にかけての6つの出来事が市場を形作りました。
- 2026年8月、Cushman & Wakefieldは、2026年上半期のAPACデータセンターパイプラインが過去最高の26.5GWに達し、6カ月間で7.1GW増加したと報告しました。(出典:Cushman & Wakefield)
- 2026年7月、NAVER、BrookfieldおよびNVIDIAは、GAK Sejong AIファクトリーを55MWから200MWに拡張することで合意しました。(出典:NAVER)
- 2026年5月、CBREは2025年のAPACデータセンター投資額が過去最高の116億米ドルに達したと報告しました。(出典:CBRE)
- 2026年4月、IndiaAI Missionは、コンピュートポータルに38,000基超のGPUが登録されたと報告しました。(出典:Digital India, Government of India)
- 2026年1月、台湾行政院は、AIコンピューティング能力を拡大するための「十大AIプロジェクト推進計画」を承認しました。(出典:National Development Council)
- 2026年1月、Samsung SDS主導のコンソーシアムは、韓国の国家AIコンピューティングセンターについて2028年までに15,000基超のGPUという目標を設定しました。(出典:Samsung SDS)
その他の地域別・セグメント別の調査はDC Market Insightsの業界一覧に掲載しています。全ワークロードについてはアジア太平洋データセンター市場をご覧ください。
調査方法:DC Market Insightsはアジア太平洋AIデータセンター市場モデルをどのように構築したか?
このモデルでは、2025年について870MWに1MW当たり1,100万米ドルを乗じています。DC Market Insightsはアジア太平洋AIデータセンター市場をボトムアップで構築しました。APACの新規IT容量(2025年に2,900MW、2035年に6,400MW)× AIの比率(30%から62%)× AI 1MW当たりの施設・ネットワーク投資額(1,100万米ドルから1,300万米ドル)で新設投資を算出し、導入済みAI容量(1,494MWから23,968MW、年2%を除却)× 1MW当たりのサービス支出で導入済み基盤向け支出を算出しています。セグメント、地域、国別の分割は2025年と2035年について設定し、その間を補間したうえで、すべての分割が毎年合計と一致するよう正規化しています。
3つの境界チェック:
- 上限1:2024年の市場規模61億4,000万米ドルは、2024年の世界のデータセンター投資額約5,000億米ドルの1.2%に相当します(出典:IEA)。この投資額には世界全体のサーバーおよび全ワークロードが含まれます。
- 上限2:2026年の新規AI容量1,176MWは、2026年上半期に1.4GWが引き渡されたことから示唆される年間約2,800MWのAPAC引き渡しペースの42%であり(出典:Cushman & Wakefield)、100%を下回っています。
- 下限:導入済み1,494MW × 1MW当たりのサービス支出45万米ドルで、新設前の時点で6億7,225万米ドルとなります。AirTrunkだけでも800MW超の容量を確約していました(出典:Blackstone)。
詳しい手法:DC Market Insightsの調査方法。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2過去期間、基準年および予測期間
- 1.3レポート属性
- 02調査方法
- 2.1構築内訳:新規AI IT容量 × MW当たりの施設・ネットワーク投資額
- 2.2導入済み基盤向けサービス・更新支出
- 2.3セグメント、地域、国別の分割
- 2.4境界チェック:2つの上限と1つの下限
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2030年、2035年)
- 3.2主なポイント
- 04市場範囲と定義:アジア太平洋aiデータセンターとは?
- 4.1対象:電気設備、冷却設備、建屋シェルおよび内装工事、AIネットワークファブリック、運用サービスおよびソフトウェア
- 4.2対象外:GPUおよびCPUサーバー、ストレージ、土地、電気料金、クラウドレンタル収益
- 4.3セグメントの関係
- 05アジア太平洋aiデータセンター市場の促進要因
- 5.1ハイパースケーラーの投資コミットメントは4カ国で300億米ドル超
- 5.2主権GPUプログラムが30万基のGPUを追加
- 5.32025年に電力需要が17%増加
- 06市場トレンド
- 6.1推論は38億9,000万米ドルから375億6,000万米ドルへ拡大
- 6.2冷却の支出比率は17%から21%へ上昇
- 6.3東南アジアとインドが2035年までに37%を占める
- 07市場の課題
- 7.1系統接続が2035年容量の最大20%を左右
- 7.2効率規制によりMW当たり投資額が50万米ドル増加
- 08市場機会
- 8.1東南アジアと南アジアが212億米ドルを上積み
- 8.2導入済み基盤向けサービスは131億8,000万米ドルに到達
- 09価格分析:aiデータセンターのmw当たり価格
- 9.1新規AI 1MW当たりの施設・ネットワーク投資額(2020-2035年)
- 9.2導入済みAI 1MW当たりのサービス・更新費
- 9.3公開されている参考値:韓国の開発コストとGAK Sejongの拡張
- 10標準と規制
- 10.1シンガポール グリーンデータセンターロードマップ(IMDA)
- 10.2台湾 エネルギー利用マニュアル規則(MOEA)
- 10.3韓国 分散エネルギー活性化特別法(2023年)
- 10.4IndiaAI Mission
- 11アジア太平洋aiデータセンター市場:コンポーネント別
- 11.1電気設備
- 11.2冷却設備
- 11.3建屋シェルおよび内装工事
- 11.4AIネットワークファブリック
- 11.5運用サービスおよびソフトウェア
- 12アジア太平洋aiデータセンター市場:データセンタータイプ別
- 12.1ハイパースケール自社構築
- 12.2コロケーションおよびホールセールAI
- 12.3主権・政府AI
- 12.4エンタープライズおよびエッジAI
- 13アジア太平洋aiデータセンター市場:ワークロード別
- 13.1AI学習
- 13.2AI推論
- 14Dc独自分析:apac ai施設のmw当たり投資額モデルと、コンポーネント×データセンタータイプのマトリクス
- 14.1APAC AI施設のMW当たり投資額モデル
- 14.2コンポーネント×データセンタータイプのマトリクス(2025年)
- 15アジア太平洋aiデータセンター市場:地域別
- 15.1大中華圏
- 15.2日本および韓国
- 15.3東南アジア
- 15.4南アジア
- 15.5オセアニア
- 16国別分析
- 16.1中国
- 16.2オーストラリア
- 16.3日本
- 16.4マレーシア
- 16.5韓国
- 16.6インド
- 16.7シンガポール
- 16.8タイ
- 16.9インドネシア
- 16.10香港
- 16.11台湾
- 16.12ニュージーランド
- 172035年予測シナリオ
- 17.1ローシナリオ
- 17.2ベースシナリオ
- 17.3ハイシナリオ
- 18競争環境
- 18.1主要5社の市場シェア(2025年)
- 18.2AirTrunk:最大の独立系プラットフォーム
- 18.3ハイパースケーラーと主権キャンパスのパートナーシップ
- 18.4電気設備および冷却設備のサプライヤー
- 19企業プロファイル
- 19.1NVIDIA
- 19.2Amazon Web Services
- 19.3Microsoft
- 19.4Google
- 19.5Alibaba Cloud
- 19.6Tencent Cloud
- 19.7AirTrunk
- 19.8ST Telemedia Global Data Centres
- 19.9Equinix
- 19.10NTT DATA
- 19.11Digital Realty
- 19.12Princeton Digital Group
- 19.13YTL Power International
- 19.14AdaniConneX
- 19.15SoftBank Corp.
- 19.16KT Cloud
- 19.17Schneider Electric
- 19.18Vertiv
- 20最近の動向
- 20.1APACパイプラインが過去最高の26.5GWに到達(2026年8月)
- 20.2GAK Sejongを200MWに拡張(2026年7月)
- 20.3APACデータセンター投資が過去最高の116億米ドル(2026年5月)
- 20.4IndiaAI MissionのGPUが38,000基超に(2026年4月)
- 20.5台湾「十大AIプロジェクト推進計画」(2026年1月)
- 20.6韓国国家AIコンピューティングセンターが15,000基のGPUを目標に(2026年1月)
- 21アナリストの提言
- 22付録
- 22.1略語:AI, APAC, GPU, CPU, MW, GW, kW, IT, CAGR, UPS, CDU, DCIM, PUE
- 23用語集
- 図 1:アジア太平洋AIデータセンター市場規模、2020-2035年(百万米ドル)
- 表 1:レポート属性
- 表 2:AI 1MW当たりの施設・ネットワーク投資額、2020-2035年
- 表 3:コンポーネント別市場、2025年および2035年(百万米ドル)
- 表 4:データセンタータイプ別市場、2025年および2035年(百万米ドル)
- 表 5:ワークロード別市場、2025年および2035年(百万米ドル)
- 表 6:コンポーネント×データセンタータイプのマトリクス、2025年(百万米ドル)
- 表 7:地域別市場、2025年および2035年(百万米ドル)
- 表 8:上位12カ国、2025年および2035年(百万米ドル)
- 表 9:予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に102億4,000万米ドルです。DC Market Insightsは、アジア太平洋AIデータセンター市場の規模を2025年に102億4,000万米ドル(2020年の10億2,000万米ドルから増加)と評価しており、2035年までに647億7,000万米ドルに達すると予測しています。
2025年から2035年にかけて年率20.25%です。アジア太平洋の新規AI IT容量が年間870MWから3,968MWに増加するにつれ、市場は102億4,000万米ドルから647億7,000万米ドルに拡大します。
ラック当たり40kWから130kW超のGPUクラスター向けに構築された施設です。その電気設備、冷却、建屋シェル、ネットワークファブリックおよび運用への支出は、サーバーを除いて2025年に102億4,000万米ドルの市場となりました。
DC Market Insightsの推計では、2025年はサーバーを除きIT負荷1MW当たり約1,100万米ドルであり、液冷の普及に伴い2035年までに1MW当たり1,300万米ドルに上昇します。
AI推論が年率25.45%で、2025年の38億9,000万米ドルから2035年には375億6,000万米ドルに拡大します。データセンタータイプでは主権・政府AIが23.45%で最も急成長しています。
DC Market Insightsの推計では、2025年の支出の約41%をAmazon Web Services、Microsoft、Google、Alibaba CloudおよびAirTrunkが占めています。NTT DATA、ST TelemediaおよびEquinixがこれに続きます。
2025年は大中華圏が40.00%(41億米ドル)でトップです。南アジアが年率25.69%で最も急成長しており、インドが25.74%で牽引しています。
2035年までに支出の58%が推論に向かい(38%から上昇)、冷却の支出比率は17%から21%に上昇し、東南アジアとインドが2035年までに市場の37%を占めます。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。