
중국 데이터 센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
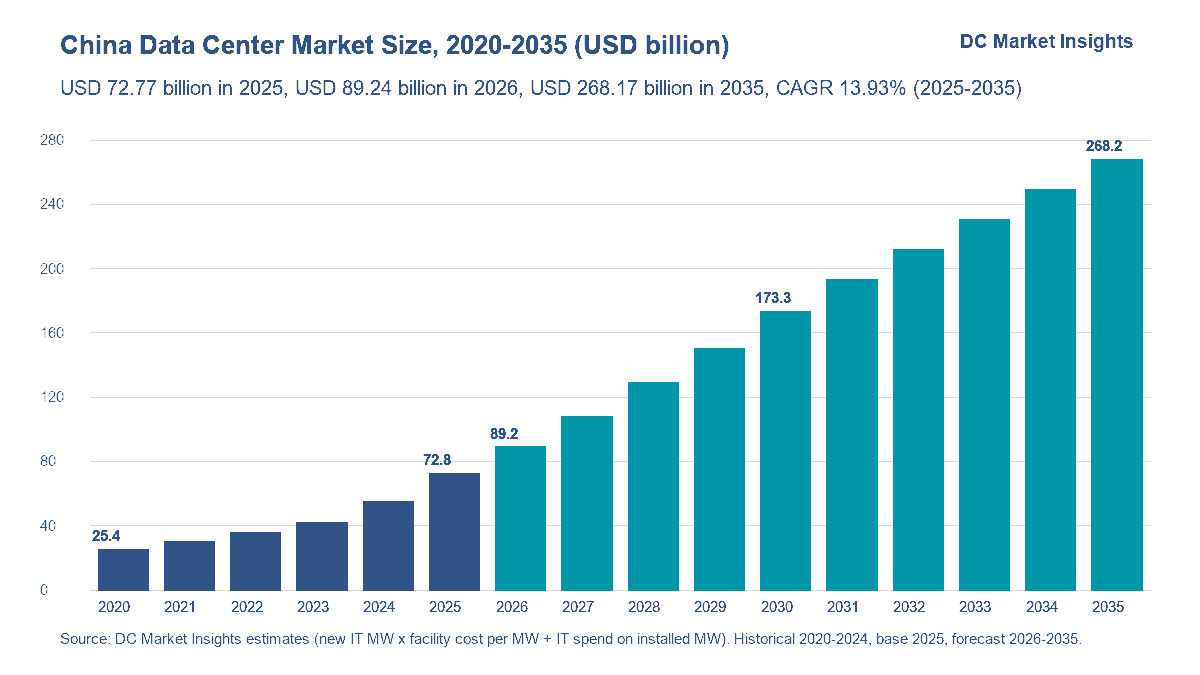
중국 데이터 센터 시장 규모는 2025년 USD 72.77십억였으며, 연평균 성장률(CAGR) 13.93%로 성장해 2035년에는 USD 268.17십억에 이를 것으로 전망됩니다.
보고서 구성
- 01소개
- 02요약
- 03시장 범위
- 04중국 데이터 센터 시장 추정치가 다른 이유
- 05시장 동인
- 06시장 동향
- 07시장 과제
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
중국 데이터 센터 시장은 2026년 892억 4,000만 달러 규모이며, 2025년 727억 7,000만 달러에서 2035년 2,681억 7,000만 달러로 성장해 2025~2035년 연평균 성장률(CAGR) 13.93%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 국가데이터국(NDA)에 따르면 가동 중인 랙이 2023년 말 810만 개에서 2025년 말 1,373만 개 이상으로 급증했고, 같은 기간 중국의 지능형 컴퓨팅 능력은 가속기 카드 1만 장 이상 규모 클러스터 42곳에서 159만 PFLOPS(FP16)에 도달했기 때문에 2026년 중국 데이터 센터 지출은 22.62% 증가합니다. 이 자금이 어디로 향할지는 중앙정부의 ‘동수서산(East Data West Computing)’ 프로그램이 결정합니다. 8개 국가 허브 지역이 2025년 신규 컴퓨팅 능력의 80% 이상을 차지했고(출처: NDA), 2024년 7월 그린 데이터 센터 행동계획에 따라 신규 허브 프로젝트의 전력 사용 효율(PUE)은 1.2를 넘을 수 없습니다(출처: 국가발전개혁위원회). 2025년 산출 근거는 신규 IT 용량 2,600MW × MW당 시설 비용 520만 달러 = 전력·냉각·건설 공사 135억 2,000만 달러이며, 여기에 AI 서버 294억 8,000만 달러와 이미 가동 중인 약 18,481MW에 대한 일반 IT 297억 7,000만 달러가 더해집니다(DC Market Insights 추정). AI 워크로드는 연 18.66%로 가장 빠르게 성장하며, Inner Mongolia와 Ningxia가 데이터 센터 전력을 kWh당 약 0.35~0.36위안에 공급하기 때문에 서부 허브 성(省)이 연 20.49%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 중국 데이터 센터 시장 규모는 얼마입니까?
DC Market Insights에 따르면 중국 데이터 센터 시장은 2026년 892억 4,000만 달러로, 2025년 727억 7,000만 달러보다 22.62% 큽니다.
- 중국 데이터 센터 시장 규모: 2025년 727억 7,000만 달러, 2026년 892억 4,000만 달러, 2030년 1,733억 달러, 2035년 2,681억 7,000만 달러.
- 2025~2035년 CAGR: 기본 시나리오 13.93%, 비관 시나리오 9.82%, 낙관 시나리오 17.24%.
- 가동 중인 랙: 2025년 말 표준 랙 1,373만 개 이상(출처: NDA), 랙당 2.5kW 기준 정격 용량 약 34.33GW.
- 가동 중인 IT 용량: 2025년 말 약 20.74GW, 2035년 약 63.88GW로 증가(DC Market Insights 추정).
- 최대 구성 요소: IT 인프라, 2025년 가치의 81.42%.
- 가장 빠른 워크로드: AI 워크로드, 연 18.66%, 가치 비중 47.57%에서 71.47%로 확대.
- 최대 데이터 센터 유형: 하이퍼스케일 및 클라우드 자체 구축, 2025년 가치의 34.00%, 연 16.08%로 가장 빠른 유형이기도 함.
- 선도 지역: Yangtze River Delta(장강 삼각주), 2025년 가치의 30.00%; 가장 빠른 지역: 서부 허브 성, 연 20.49%.
- 최대 성: 2025년 123억 7,000만 달러의 Guangdong; 가장 빠른 대형 성: 연 21.41%의 Inner Mongolia.
- 시장 선도 기업: 3대 국영 통신사(China Telecom, China Mobile, China Unicom)가 27.00% 규모의 통신사 IDC 세그먼트를 함께 보유(DC Market Insights 추정).
핵심 요약: 투자자가 중국 데이터 센터 구축에 대해 알아야 할 것은 무엇입니까?
2035년까지의 중국 데이터 센터 시장은 네 가지 사실과 그 이유로 정리됩니다.
- AI 클러스터가 범용 데이터 홀을 대체하면서 신규 IT 용량이 2025년 2,600MW에서 2030년 연 4,900MW로 늘어나므로 지출은 연 13.93% 증가합니다.
- 2025년 AI 1MW에는 약 2,300만 달러의 서버가 들어가는 반면 일반 1MW는 연 175만 달러에 그치므로, AI 워크로드는 2035년 중국 데이터 센터 가치의 71.47%를 차지합니다.
- 허브 규정이 8개 허브 밖의 대형 프로젝트에는 토지·세제 혜택을 주지 않으므로 서부 허브 성의 비중은 12.00%에서 21.00%로 높아집니다.
- 중국 구매자가 설치할 수 있는 칩을 미국 수출 규정이 결정하므로 가속기 공급이 주요 전망 리스크이며, 2035년 비관 시나리오 1,856억 6,000만 달러는 더딘 AI 용량 증가를 반영합니다.
중국 데이터 센터 시장 요약: 2025년 중국은 데이터 센터에 얼마를 지출했습니까?
중국 데이터 센터 시장 규모는 2020년 253억 8,000만 달러로 평가되었고 2025년 727억 7,000만 달러에 도달했으며, 예측 기간 동안 CAGR 13.93%로 2035년 2,681억 7,000만 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 중국 데이터 센터 시장 규모 | 727억 7,000만 달러 |
| 2026년 중국 데이터 센터 시장 규모 | 892억 4,000만 달러 |
| 중국 데이터 센터 시장 CAGR 2025-2035 | 13.93% |
| 2035년 중국 데이터 센터 시장 규모 | 2,681억 7,000만 달러 |
중국 데이터 센터 시장은 가동 중인 IT 용량이 약 11.00GW에서 약 20.74GW로 늘고 신규 용량 중 AI 비중이 5%에서 38%로 높아지면서 2020~2025년 연 23.45% 성장했습니다. DC Market Insights는 약 48.20GW의 신규 IT 용량이 가동되면서 2035년까지 연 13.93% 성장할 것으로 예상합니다. 중국은 글로벌 데이터 센터 시장에서 두 번째로 큰 국가이며, 이 페이지는 중국의 용량 데이터를 바탕으로 상향식(bottom-up)으로 모델링합니다.
중국 데이터 센터 시장에는 무엇이 포함됩니까?
중국 데이터 센터 시장에는 중국 본토에 위치한 데이터 센터의 시설 및 IT 장비에 대한 2025년 지출 727억 7,000만 달러가 포함됩니다.
포함 항목
중국 데이터 센터에 설치된 서버, 스토리지 어레이 및 네트워크 장비(인공지능(AI)용 그래픽 처리 장치(GPU) 서버와 국산 가속기 서버 포함), 빅데이터 분석에 쓰이는 스토리지 어레이 등 디지털 저장 장치, 마이크로 및 모바일(컨테이너형) 데이터 센터, 엣지 데이터 센터, 장비를 교체하는 데이터 센터 수명주기 서비스(교체·업그레이드 작업), 현장 데이터 센터 상호연결(DCI) 광장비; 무정전 전원 장치(UPS), 개폐기, 변압기 및 배전; 칠러, 공조기 및 액체 냉각; 쉘·코어 및 내부 마감 공사. 클라우드·인터넷 기업, 3대 국영 통신사, 제3자 코로케이션 및 홀세일 사업자, 은행, 정부 기관, 기업 서버실 등 모든 소유자 유형이 포함됩니다.
제외 항목
클라우드 서비스 매출(서비스형 인프라), 대역폭 및 통신 연결 요금, 소프트웨어 라이선스(기업 데이터 관리 및 데이터 가상화 소프트웨어 포함), 토지 매입, 도시 간 장거리 광섬유, 금융 비용, 데이터 센터 부동산투자신탁(REITs) 가치평가는 제외되며, Hong Kong, Macao, Taiwan의 데이터 센터도 제외됩니다.
세그먼트 간의 관계
구성 요소는 지출 관점(IT 인프라, 전력, 냉각, 건설)이며, 워크로드·데이터 센터 유형·최종 사용자는 동일한 727억 7,000만 달러를 소유와 용도 관점에서 본 것입니다. 소규모 엣지 사이트는 중국 엣지 데이터 센터 시장 보고서에서 더 자세히 다루며, 중국 데이터 센터 코로케이션 시장 보고서는 코로케이션 사업자의 임대 매출을 다룹니다. 이는 여기서 집계하는 구축 지출과는 다른 지표입니다.
중국 데이터 센터 시장 추정치는 왜 서로 다릅니까?
중국 데이터 센터 시장 추정치가 다른 주된 이유는 범위입니다. DC Market Insights는 IT 장비와 시설에 대한 2026년 지출 892억 4,000만 달러를 집계하는 반면, 더 좁은 추정치는 임대 용량이나 인터넷 데이터 센터(IDC) 서비스 매출만 집계합니다.
더 넓은 정의는 클라우드 서비스 매출, 대역폭, 소프트웨어를 더하는데, 이 중국 데이터 센터 모델은 같은 서버를 두 번(장비로 한 번, 임대 서비스로 한 번) 집계하지 않도록 이를 제외합니다. 더 좁은 정의는 코로케이션 임대료만 집계하므로 하이퍼스케일·클라우드 기업이 자체 캠퍼스에 지출하는 가치의 34.00%가 빠집니다. 이 페이지의 이전 판도 NDA가 2025년 말 랙 1,373만 개 수치를 발표하기 전에는 더 작은 설치 기반을 사용했습니다. 범위에 포함되는 구매자에는 사내 서버실을 둔 중소기업(SMEs), 성(省) 정부 클라우드, 국영 은행이 있습니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| IT 인프라(서버, 스토리지, 네트워크) | 예, 2025년 592억 5,000만 달러 | 중국 데이터 센터의 최대 지출 항목 |
| 전력, 냉각 및 건설 | 예, 2025년 135억 2,000만 달러 | 신규 용량의 시설 비용 |
| 클라우드 서비스 및 IDC 임대 매출 | 아니요 | 동일 자산에서 나오는 매출로, 코로케이션 보고서에서 집계 |
| 대역폭, 소프트웨어, 토지 | 아니요 | 데이터 센터 장비나 건설이 아님 |
| Hong Kong, Macao, Taiwan | 아니요 | 별도 국가 보고서 |
시장 동인: 중국의 데이터 센터 지출은 왜 증가합니까?
중국 고유의 세 가지 힘, 즉 하이퍼스케일러 설비투자, 랙 증설, 허브 프로그램이 중국 데이터 센터 시장을 2025년 727억 7,000만 달러에서 2030년 1,733억 달러로 끌어올립니다.
Alibaba의 3,800억 위안 계획과 Tencent의 설비투자 176% 급증
Alibaba Group은 2025년 2월 향후 3년간 클라우드 컴퓨팅과 AI 인프라에 최소 3,800억 위안을 투자하겠다고 밝혔으며(출처: Alibaba Group), 이는 달러당 7.20위안 기준 연 약 175억 9,000만 달러입니다. Tencent의 설비투자는 2025년 792억 위안, 2026년 2분기에만 528억 위안으로 176% 증가했고(출처: Tencent), Alibaba는 2026년 6월 분기에 676억 8,000만 위안을 지출했습니다(출처: Alibaba Group). 이 두 그룹이 2025년 중국 데이터 센터 가치의 34.00%를 차지하는 하이퍼스케일 및 클라우드 자체 구축 세그먼트 대부분의 자금을 댑니다(DC Market Insights 추정).
가동 중인 랙, 2년 만에 810만 개에서 1,373만 개로 증가
중국의 가동 중인 표준 랙은 2023년 말 810만 개(출처: 국가인터넷정보판공실), 2024년 말 900만 개 이상, 2025년 말 1,373만 개 이상이었습니다(출처: NDA). 표준 랙당 2.5kW 기준 1,373만 개 랙은 정격 용량 약 34.33GW에 해당하며, 중국 데이터 센터 모델은 그 정격의 약 60%인 약 20.74GW의 IT 부하가 가동 중인 것으로 집계합니다. 이는 국가 계획의 가동률 하한 60%와 일치합니다.
동수서산, 신규 컴퓨팅 능력의 80% 이상을 8개 허브로 보내다
국가발전개혁위원회(NDRC)는 2022년 8개 국가 허브 지역과 10개 데이터 센터 클러스터를 승인했습니다. 2024년 6월까지 허브에는 직접 투자 435억 위안 이상, 관련 투자 2,000억 위안 이상이 유입되었고, 랙은 195만 개 이상, 가동률은 약 63%였습니다(출처: NDA, 국무원 포털 gov.cn 경유). 2025년 허브가 신규 컴퓨팅 능력의 80% 이상을 차지했으므로, 중국 데이터 센터 모델은 2035년 가치의 21.00%(12.00%에서 상승)를 서부 허브 성에 배분합니다.
시장 동향: 중국 데이터 센터 산업은 어떻게 변하고 있습니까?
세 가지 동향이 중국 데이터 센터를 누가 짓는지를 바꾸고 있으며, 이로 인해 제3자 코로케이션 및 홀세일의 중국 데이터 센터 가치 비중은 2025년 21.00%에서 2035년 23.00%로 높아집니다(DC Market Insights 추정).
통신사, 지능형 컴퓨팅 중심으로 IDC 사업 재편
China Mobile은 2026년 상반기 지능형 컴퓨팅 용량 112,700 PFLOPS(FP16), AI 데이터 센터(AIDC) 매출 486.1% 증가, 데이터 센터 매출 190억 위안을 보고했습니다(출처: China Mobile). China Telecom은 데이터 센터 전력 용량 약 8GW와 100MW급 캠퍼스 16곳을 보고했고(출처: China Telecom), China Unicom은 표준 캐비닛 115만 개 이상, 가동률 74% 이상을 보고했습니다(출처: China Unicom).
홀세일 캠퍼스 1GW 돌파: VNET의 345MW 클라우드 수주
VNET Group의 가동 중인 홀세일 용량은 2026년 6월 말 1,007MW에 이르렀고, 585MW가 건설 중이며, 2분기에 선도 클라우드 사업자로부터 345MW를 수주했습니다(출처: VNET Group 공시). 클라우드 기업들이 이제 모든 홀을 직접 짓는 대신 캠퍼스 전체를 임차하고 있으며, 이 때문에 중국 데이터 센터 모델에서 제3자 코로케이션 및 홀세일은 연 14.97% 성장합니다.
데이터 센터 자산, 중국 REIT 시장으로 이동
GDS Holdings의 데이터 센터 C-REIT는 2025년 8월 8일 펀드 코드 508060으로 상하이증권거래소에서 거래를 시작했으며, GDS는 두 번째 자산 편입을 준비하고 있습니다(출처: GDS Holdings). 완공된 캠퍼스를 REIT로 회전시키면 신규 구축 자본이 확보되며, GDS는 2026년 설비투자 가이던스를 약 100억 위안으로 상향했습니다(출처: GDS Holdings).
시장 과제: 중국의 데이터 센터 프로젝트를 늦추는 요인은 무엇입니까?
두 가지 과제가 중국 데이터 센터 시장의 상한을 정하며, 이 둘이 2035년 비관 시나리오 1,856억 6,000만 달러와 기본 시나리오 2,681억 7,000만 달러의 차이를 설명합니다.
미국 수출 통제가 AI 가속기 공급을 제한
첨단 컴퓨팅 칩에 대한 미국 규정은 2022년 10월 발효되어 2023년 11월 확대되었고, 2024년 12월 2일 고대역폭 메모리로 확장되었습니다(출처: 미국 상무부 산업안보국, Federal Register). 2025년 4월 9일 미국 정부는 NVIDIA의 H20 칩에 라이선스를 요구했고, NVIDIA는 45억 달러의 비용을 계상했습니다(출처: NVIDIA). 중국 구매자들은 국산 가속기로 전환해 왔으며, 이 때문에 중국 데이터 센터 모델은 2025년 AI IT 비용을 AI MW당 2,300만 달러로 글로벌 수준보다 낮게 유지합니다.
PUE 상한, 가동률 기준, 전력 할증
NDRC의 2024년 7월 행동계획은 2025년 말까지 평균 PUE 1.5 미만, 신규 대형 데이터 센터 상한 1.25, 허브 프로젝트 상한 1.2를 설정했고, 데이터 센터 가동률이 50% 미만인 도시에서는 신규 대형 프로젝트를 금지했습니다(출처: NDRC). Beijing은 PUE 한도를 초과한 데이터 센터의 초과 전력에 kWh당 0.2위안을 추가로 부과합니다(출처: Beijing 시 정부). 이 규정들은 동부 도시의 프로젝트를 늦추며, 중국 데이터 센터 모델에서 Beijing은 연 9.40% 성장에 그칩니다.
시장 기회: 중국 데이터 센터 시장에서 공급업체는 어디서 수익을 낼 수 있습니까?
중국 데이터 센터 시장의 가장 큰 두 기회는 PUE 상한 대응 냉각과 서부 허브 캠퍼스이며, 둘을 합치면(중복 제외 전) 중국 데이터 센터 가치에서 차지하는 비중이 2035년까지 15.72%에서 24.47%로 높아집니다(DC Market Insights 추정).
PUE 1.2 상한 충족을 위한 액체 냉각
하이퍼스케일 시설의 평균 PUE는 2025년 말 1.34로(출처: NDA) 허브 프로젝트 상한 1.2보다 높았습니다. DC Market Insights 모델에서 중국의 냉각 시스템은 AI 홀에서 액체 냉각이 표준이 되면서 2035년까지 연 13.15% 성장하며, 중국 데이터 센터 냉각 시장 보고서에서 공급업체를 자세히 다룹니다.
kWh당 0.35위안 전력을 갖춘 서부 허브 캠퍼스
Hohhot의 데이터 센터는 녹색 전력 비중 80% 이상으로 kWh당 약 0.35위안에 전력을 구매하며(출처: 국가에너지국), Zhongwei는 2GW의 재생에너지를 바탕으로 kWh당 0.36위안을 목표로 합니다(출처: Zhongwei 시 정부). DC Market Insights 모델에서 서부 허브 성의 중국 데이터 센터 가치 비중은 2025년 12.00%에서 2035년 21.00%로 높아집니다.
가격: 중국에서 데이터 센터 1MW의 비용은 얼마입니까?
DC Market Insights에 따르면 중국의 신규 데이터 센터는 2025년 건물, 전력 및 냉각에 IT 용량 MW당 약 520만 달러가 들며, 2035년에는 약 620만 달러로 상승합니다.
| 연도 | 신규 MW당 시설 비용(백만 달러) | AI MW당 AI IT 장비(백만 달러) | 설치 MW당 연간 일반 IT 지출(백만 달러) |
|---|---|---|---|
| 2020 | 4.60 | 20.00 | 1.55 |
| 2025 | 5.20 | 23.00 | 1.75 |
| 2030 | 5.70 | 20.75 | 1.85 |
| 2035 | 6.20 | 18.50 | 1.95 |
2025년 시설 비용은 전력 44%, 냉각 약 20%, 건설 36%로 나뉩니다. 전력은 중국 데이터 센터의 최대 운영 비용입니다. 2026년 8월 1일부터 1~10kV 2부제 사용자의 공식 기본요금(수요 요금)은 Beijing이 월 kW당 52.0위안, Ningxia가 28.8위안으로(출처: NDRC), 차이는 월 kW당 23.2위안, 연 kW당 약 278위안입니다.
| 성(省) | 2026년 8월 1일부터의 기본요금(월 kW당 위안) |
|---|---|
| Beijing | 52.0 |
| Shanghai | 44.8 |
| Guangdong | 36.1 |
| Guizhou | 35.0 |
| Inner Mongolia 서부 | 32.8 |
| Ningxia | 28.8 |
표준 및 규제: 중국의 데이터 센터에는 어떤 규정이 적용됩니까?
여덟 가지 규정이 중국 데이터 센터 시장을 형성하며, PUE 상한만으로도 8개 허브의 모든 신규 대형 프로젝트에 적용됩니다. DC Market Insights는 이 허브들의 2025년 지출을 531억 3,000만 달러로 평가합니다.
- 데이터보안법, 2021년 9월 1일 시행(출처: 전국인민대표대회).
- 개인정보보호법(PIPL), 2021년 11월 1일 시행(출처: 전국인민대표대회).
- 개정 사이버보안법, 2025년 10월 28일 채택, 2026년 1월 1일 시행(출처: 전국인민대표대회 상무위원회).
- 국경 간 데이터 이동 촉진 및 규범화 규정, 2024년 3월 22일: 연간 100만 명 이상의 개인정보 또는 1만 명 이상의 민감정보를 해외로 보내는 경우 보안 평가 필요(출처: 국가인터넷정보판공실).
- 등급보호제도(MLPS 2.0) 기본 표준 GB/T 22239-2019, 2019년 12월 1일 시행(출처: 국가시장감독관리총국).
- GB 40879-2021 데이터 센터 에너지 효율 강제 표준, 2022년 11월 1일 시행(출처: 국가시장감독관리총국).
- 데이터 센터 녹색·저탄소 발전 특별 행동계획, 2024년 7월: PUE 상한 1.25 및 1.2, 신규 허브 데이터 센터의 녹색 전력 80% 이상(출처: NDRC).
- 공업정보화부(MIIT)의 2024년 4월 8일 시범 조치: 승인된 시범 지역에서 IDC 서비스의 외국인 지분 상한 철폐(출처: MIIT).
시장 세분화: 중국 데이터 센터 시장에서 어떤 세그먼트가 선도합니까?
IT 인프라가 2025년 가치의 81.42%로 중국 데이터 센터 시장을 선도하며, AI 워크로드가 연 18.66%로 가장 빠르게 성장합니다.
구성 요소별
중국 서버는 매년 20.74GW 기반 전반에서 교체되므로 IT 장비가 선도하며, 액체 냉각이 AI 홀에 도입되면서 냉각이 전력보다 빠르게 성장합니다(13.15% 대 10.65%).
| 구성 요소 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT 인프라 | 59,254.43 | 81.42% | 230,973.16 | 14.57% |
| 전력 솔루션 | 5,948.80 | 8.17% | 16,368.00 | 10.65% |
| 냉각 시스템 | 2,704.00 | 3.72% | 9,300.00 | 13.15% |
| 일반 건설 | 4,867.20 | 6.69% | 11,532.00 | 9.01% |
워크로드별
중국의 AI 워크로드는 이미 2025년 가치의 47.57%를 차지하며 2035년에는 71.47%에 이릅니다.
| 워크로드 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI 워크로드 | 34,622.07 | 47.57% | 191,675.77 | 18.66% |
| 일반 워크로드 | 38,152.37 | 52.43% | 76,497.39 | 7.20% |
데이터 센터 유형별
클라우드·인터넷 기업이 자체적으로 짓는 캠퍼스인 중국 하이퍼스케일 데이터 센터 세그먼트는 2025년 247억 4,000만 달러, 연 16.08%로 가장 크고 가장 빠른 유형입니다.
| 데이터 센터 유형 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 자체 구축 | 24,743.31 | 34.00% | 109,951.00 | 16.08% |
| 통신사 IDC | 19,649.10 | 27.00% | 64,361.56 | 12.60% |
| 제3자 코로케이션 및 홀세일 | 15,282.63 | 21.00% | 61,679.83 | 14.97% |
| 기업 및 정부 | 13,099.40 | 18.00% | 32,180.78 | 9.40% |
최종 사용자별
인터넷 및 클라우드 서비스가 중국 데이터 센터 가치의 44.00%를 구매하며, 공장들이 AI 검사·설계 워크로드를 추가하면서 제조업이 연 17.26%로 가장 빠르게 성장합니다.
| 최종 사용자 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 인터넷 및 클라우드 서비스 | 32,020.75 | 44.00% | 128,723.12 | 14.93% |
| 통신 | 8,732.93 | 12.00% | 26,817.32 | 11.87% |
| BFSI | 9,460.68 | 13.00% | 29,499.05 | 12.04% |
| 정부 및 공공 부문 | 8,732.93 | 12.00% | 29,499.05 | 12.94% |
| 제조업 | 6,549.70 | 9.00% | 32,180.78 | 17.26% |
| 기타 | 7,277.44 | 10.00% | 21,453.85 | 11.42% |
DC Exclusive: 동수서산 허브 원장, 8개 허브·10개 클러스터와 전력 가격 격차
동수서산 허브 원장은 24개 입력값(성별 분할에서 도출한 8개 허브의 2025년·2035년 가치와 8개 공식 전력 가격 지점)을 바탕으로 한 DC Market Insights 모델로, 8개 허브가 2025년 중국 데이터 센터 지출 531억 3,000만 달러(시장의 73.00%)를 차지하고 2035년에는 2,105억 2,000만 달러로 늘어나는 것을 보여줍니다.
서부 4개 허브는 141억 9,000만 달러에서 791억 1,000만 달러로 연 18.75% 성장하는 반면, 동부 4개 허브는 연 12.93% 성장합니다. 이 차이는 기본요금을 따릅니다. 요금을 공개한 서부 허브는 월 kW당 28.8~35.0위안, 동부 허브는 36.1~52.0위안입니다.
| 허브 | 클러스터 | 동부 또는 서부 | 2025년(백만 달러) | 2035년(백만 달러) | CAGR 2025-2035 | 기본요금(월 kW당 위안) |
|---|---|---|---|---|---|---|
| Beijing-Tianjin-Hebei | Zhangjiakou | 동부 | 7,277.44 | 29,499.05 | 15.02% | 52.0 (Beijing) |
| Yangtze River Delta | 생태녹색 일체화 시범구; Wuhu | 동부 | 19,285.23 | 64,361.56 | 12.81% | 44.8 (Shanghai) |
| Guangdong-Hong Kong-Macao Greater Bay Area | Shaoguan | 동부 | 12,371.65 | 37,544.24 | 11.74% | 36.1 (Guangdong) |
| Chengdu-Chongqing | Tianfu; Chongqing | 서부 | 5,458.08 | 22,794.72 | 15.37% | 확인한 표에 미공개 |
| Inner Mongolia | Horinger | 서부 | 3,274.85 | 22,794.72 | 21.41% | 32.8 (Inner Mongolia 서부) |
| Guizhou | Gui’an | 서부 | 2,910.98 | 14,749.52 | 17.62% | 35.0 (Guizhou) |
| Gansu | Qingyang | 서부 | 1,091.61 | 6,704.33 | 19.90% | 확인한 표에 미공개 |
| Ningxia | Zhongwei | 서부 | 1,455.49 | 12,067.79 | 23.56% | 28.8 (Ningxia) |
Gansu(Qingyang)는 2025년 10억 9,000만 달러로 가장 작은 허브이고, Chengdu-Chongqing은 54억 6,000만 달러로 가장 큰 서부 허브입니다. 허브 가치는 성별 분할에서 도출한 DC Market Insights 추정치이며, 허브 성 이외의 지출(예: Beijing 시, Fujian, Hubei)이 시장의 나머지를 구성합니다.
지역 분석: 중국의 데이터 센터는 어디에 있습니까?
Yangtze River Delta가 2025년 218억 3,000만 달러(가치의 30.00%)로 중국 데이터 센터 시장을 선도하며, 서부 허브 성이 연 20.49%로 가장 빠르게 성장합니다. 공급업체에게는 가치 비중이 12.00%에서 21.00%로 높아지는 서부 허브 성이 중국에서 가장 매력적인 지역이며, Yangtze River Delta는 여전히 최대 구매 지역입니다.
| 지역 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| Beijing-Tianjin-Hebei 및 화북 | 19,649.10 | 27.00% | 64,361.56 | 12.60% |
| Yangtze River Delta | 21,832.33 | 30.00% | 69,725.02 | 12.31% |
| Guangdong-Hong Kong-Macao Greater Bay Area | 13,827.14 | 19.00% | 42,907.71 | 11.99% |
| Chengdu-Chongqing 및 화중 | 8,732.93 | 12.00% | 34,862.51 | 14.85% |
| 서부 허브 성 | 8,732.93 | 12.00% | 56,316.36 | 20.49% |
Beijing-Tianjin-Hebei 및 화북
Beijing-Tianjin-Hebei 및 화북은 2025년 중국 데이터 센터 가치 196억 5,000만 달러를 차지하며, 성장은 PUE 할증이 적용되는 Beijing 시에서 연 15.02%로 성장하는 Hebei의 Zhangjiakou 클러스터로 옮겨가고 있습니다.
Yangtze River Delta
Yangtze River Delta는 2025년 Shanghai, Jiangsu, Zhejiang과 Anhui의 Wuhu 클러스터에 걸쳐 218억 3,000만 달러를 지출하며, Shanghai의 월 kW당 44.8위안 기본요금이 신규 홀을 내륙으로 밀어내면서 Wuhu는 연 22.11% 성장합니다.
Guangdong-Hong Kong-Macao Greater Bay Area
Greater Bay Area는 2025년 138억 3,000만 달러를 차지하며, Guangdong의 36.1위안 기본요금과 Shaoguan 클러스터 덕분에 Guangdong은 123억 7,000만 달러로 단일 최대 성 자리를 유지합니다.
Chengdu-Chongqing 및 화중
Chengdu-Chongqing 및 화중은 87억 3,000만 달러에서 348억 6,000만 달러로 연 14.85% 성장하며, 중서부 지역은 2023년 말 이미 컴퓨팅 시설의 41%를 보유했습니다(출처: 국가인터넷정보판공실).
서부 허브 성
서부 허브 성(Inner Mongolia, Guizhou, Gansu, Ningxia)은 Hohhot의 kWh당 약 0.35위안 전력과 80%를 넘는 녹색 전력 비중을 바탕으로 87억 3,000만 달러에서 563억 2,000만 달러로 연 20.49% 성장합니다.
성별 분석: 데이터 센터에 가장 많이 지출하는 중국의 성은 어디입니까?
Guangdong이 2025년 123억 7,000만 달러로 중국 데이터 센터 시장에서 가장 큰 성이며, Inner Mongolia가 연 21.41%로 가장 빠르게 성장하는 대형 성입니다.
| 순위 | 성 | 지역 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Guangdong | Guangdong-Hong Kong-Macao Greater Bay Area | 12,371.65 | 17.00% | 37,544.24 | 11.74% |
| 2 | Beijing | Beijing-Tianjin-Hebei 및 화북 | 8,732.93 | 12.00% | 21,453.85 | 9.40% |
| 3 | Hebei (Zhangjiakou 및 Langfang) | Beijing-Tianjin-Hebei 및 화북 | 7,277.44 | 10.00% | 29,499.05 | 15.02% |
| 4 | Shanghai | Yangtze River Delta | 6,913.57 | 9.50% | 20,112.99 | 11.27% |
| 5 | Jiangsu | Yangtze River Delta | 6,185.83 | 8.50% | 18,772.12 | 11.74% |
| 6 | Zhejiang | Yangtze River Delta | 4,730.34 | 6.50% | 14,749.52 | 12.04% |
| 7 | Sichuan | Chengdu-Chongqing 및 화중 | 3,274.85 | 4.50% | 13,408.66 | 15.14% |
| 8 | Inner Mongolia (Horinger) | 서부 허브 성 | 3,274.85 | 4.50% | 22,794.72 | 21.41% |
| 9 | Guizhou (Gui’an) | 서부 허브 성 | 2,910.98 | 4.00% | 14,749.52 | 17.62% |
| 10 | Chongqing | Chengdu-Chongqing 및 화중 | 2,183.23 | 3.00% | 9,386.06 | 15.70% |
| 11 | Anhui (Wuhu) | Yangtze River Delta | 1,455.49 | 2.00% | 10,726.93 | 22.11% |
| 12 | Ningxia (Zhongwei) | 서부 허브 성 | 1,455.49 | 2.00% | 12,067.79 | 23.56% |
Ningxia는 14억 6,000만 달러라는 작은 기반에서 연 23.56%로 전체 중 가장 빠르게 성장하며, 12개 성이 2025년 가치의 83.50%를 차지합니다.
전망 시나리오: 2035년 중국 데이터 센터 시장은 얼마나 커질 수 있습니까?
중국 데이터 센터 시장은 기본 시나리오에서 2035년 2,681억 7,000만 달러에 이르며, 범위는 1,856억 6,000만 달러에서 3,570억 달러입니다.
| 시나리오 | 2035년(백만 달러) | CAGR 2025-2035 | 2027년부터의 가정 |
|---|---|---|---|
| 비관 시나리오 | 185,656.35 | 9.82% | 신규 IT 용량 30% 감소, AI 비중 8%p 하락, 단위 비용 3% 하락(칩 공급 경색) |
| 기본 시나리오 | 268,173.16 | 13.93% | 2026~2035년 신규 IT 용량 48.20GW, 2035년 AI 비중 64% |
| 낙관 시나리오 | 357,002.88 | 17.24% | 신규 IT 용량 30% 증가, AI 비중 5%p 상승, 단위 비용 3% 상승 |
2026년 하이퍼스케일러 지출은 낙관 시나리오 쪽을 가리킵니다. Alibaba와 Tencent의 2분기 설비투자를 합치면 연환산 약 669억 3,000만 달러로, 중국 데이터 센터 모델의 2026년 전체 시장 892억 4,000만 달러와 비교됩니다.
주요 기업: 누가 중국의 데이터 센터를 짓고 운영합니까?
3대 국영 통신사가 중국 데이터 센터 시장의 27.00% 규모 통신사 IDC 세그먼트를 보유하고, 클라우드·인터넷 기업은 자체 캠퍼스에 34.00%를 지출합니다(데이터 센터 유형 분할에 근거한 DC Market Insights 추정).
- China Telecom
- China Mobile
- China Unicom
- Alibaba Group (Alibaba Cloud)
- Tencent
- ByteDance (Volcano Engine)
- Huawei Cloud
- Baidu AI Cloud
- GDS Holdings
- VNET Group
- Range Intelligent Computing
- Sinnet
- Athub
- Bridge Data Centres (Chindata)
- Princeton Digital Group
공시에 나온 기업 정보: GDS Holdings는 2026년 6월 말 가동 면적 684,977제곱미터, 가동률 79.2%였고(출처: GDS Holdings), VNET Group은 1,007MW의 홀세일 용량을 가동 중이었으며(출처: VNET Group), China Telecom Corporation Limited는 자체 보유 및 접속 지능형 컴퓨팅 118.8 EFLOPS 이상을 보고했고(출처: China Telecom), China Unicom의 컴퓨팅 매출은 2026년 상반기 419억 위안에 달했습니다(출처: China Unicom).
최근 동향: 2025년 이후 중국 데이터 센터 시장에서 무엇이 바뀌었습니까?
2025년 2월 이후 여섯 가지 사건이 중국 데이터 센터 시장을 2026년 892억 4,000만 달러로 이끌었습니다.
- 2025년 2월, Alibaba Group은 3년간 최소 3,800억 위안의 클라우드 및 AI 인프라 투자를 발표했습니다(출처: Alibaba Group).
- 2025년 4월, 미국 정부가 NVIDIA H20의 중국 수출에 라이선스를 요구하면서 45억 달러의 비용이 발생했습니다(출처: NVIDIA).
- 2025년 8월, GDS Holdings의 데이터 센터 C-REIT가 상하이증권거래소에서 거래를 시작했습니다(출처: GDS Holdings).
- 2025년 10월, 중국 입법기관이 개정 사이버보안법을 채택했으며 2026년 1월 1일부터 시행됩니다(출처: 전국인민대표대회 상무위원회).
- 2026년 4월, 국가데이터국은 2025년 말 기준 표준 랙 1,373만 개 이상과 카드 1만 장 이상 규모 클러스터 42곳을 보고했습니다(출처: NDA).
- 2026년 8월, VNET Group은 가동 중인 홀세일 용량 1GW를 넘어섰고 345MW 클라우드 수주를 따냈습니다(출처: VNET Group).
방법론: 모델은 중국 데이터 센터 시장을 어떻게 평가합니까?
DC Market Insights는 16년간의 신규 IT 용량, AI 비중, 네 가지 단위 비용을 바탕으로 중국 데이터 센터 시장을 상향식으로 평가한 뒤, 그 결과를 3가지 경계값으로 검증합니다.
- 신규 IT 용량: 2020년 1,400MW, 2025년 2,600MW, 2026년 3,100MW, 2030년 4,900MW, 2035년 6,000MW; 2025년 말 가동 중 약 20.74GW.
- 신규 용량 중 AI 비중: 2020년 5%, 2025년 38%, 2030년 58%, 2035년 64%.
- 단위 비용: 2025년 시설 MW당 520만 달러; AI IT는 AI MW당 2,300만 달러(2035년 1,850만 달러), 연 20% 교체; 일반 IT는 설치 MW당 연 175만 달러; 달러당 7.20위안.
- 산출 근거: 2,600MW × 520만 달러 = 135억 2,000만 달러, 여기에 AI IT 294억 8,000만 달러와 일반 IT 297억 7,000만 달러를 더해 727억 7,000만 달러.
- 경계 1(상한): 가동 중인 20.74GW는 표준 랙 1,373만 개의 정격 34.33GW의 60.4%로, 완전 가동보다 낮고 국가 하한 60%에 가깝습니다.
- 경계 2(하한): Alibaba의 계획(연 약 175억 9,000만 달러)과 Tencent의 2025년 설비투자(약 110억 달러)를 합치면 285억 9,000만 달러로 2025년 모델의 39.29%이며, 통신사·코로케이션·기업이 차지할 여지가 남습니다.
- 경계 3(상한): 중국의 727억 7,000만 달러는 데이터 센터 시장 보고서의 2025년 글로벌 합계 5,700억 4,000만 달러의 12.77%로, 같은 보고서가 사용하는 전 세계 가동 IT 용량 약 116GW 중 중국 비중 17.88%보다 낮습니다.
전체 방법은 연구 방법론 페이지에 설명되어 있습니다.
목차
- 01소개
- 1.1주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 1.2핵심 요약
- 02요약
- 2.1시장 스냅샷, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035
- 03시장 범위
- 3.1포함 항목
- 3.2제외 항목
- 3.3세그먼트 간의 관계
- 04중국 데이터 센터 시장 추정치가 다른 이유
- 4.1범위 표: 본 추정치의 포함 및 제외 항목
- 05시장 동인
- 5.1Alibaba의 3,800억 위안 계획과 Tencent의 설비투자 176% 급증
- 5.2가동 중인 랙, 810만 개에서 1,373만 개로 증가
- 5.3동수서산, 신규 컴퓨팅 능력의 80% 이상을 8개 허브로
- 06시장 동향
- 6.1통신사, 지능형 컴퓨팅 중심으로 IDC 사업 재편
- 6.2홀세일 캠퍼스 1GW 돌파
- 6.3데이터 센터 자산, 중국 REIT 시장으로 이동
- 07시장 과제
- 7.1미국 수출 통제가 AI 가속기 공급을 제한
- 7.2PUE 상한, 가동률 기준, 전력 할증
- 08시장 기회
- 8.1PUE 1.2 상한 충족을 위한 액체 냉각
- 8.2kWh당 0.35위안 전력을 갖춘 서부 허브 캠퍼스
- 09가격 분석
- 9.1MW당 시설 및 IT 비용, 2020-2035
- 9.2성별 전력 기본요금, 2026
- 10표준 및 규제
- 10.1데이터보안법
- 10.2개인정보보호법
- 10.3개정 사이버보안법
- 10.4국경 간 데이터 이동 규정
- 10.5MLPS 2.0 (GB/T 22239-2019)
- 10.6GB 40879-2021 에너지 효율 표준
- 10.7데이터 센터 녹색·저탄소 행동계획
- 10.8MIIT의 IDC 외국인 지분 시범 조치
- 11구성 요소별 시장 세분화
- 11.1IT 인프라
- 11.2전력 솔루션
- 11.3냉각 시스템
- 11.4일반 건설
- 12워크로드별 시장 세분화
- 12.1AI 워크로드
- 12.2일반 워크로드
- 13데이터 센터 유형별 시장 세분화
- 13.1하이퍼스케일 및 클라우드 자체 구축
- 13.2통신사 IDC
- 13.3제3자 코로케이션 및 홀세일
- 13.4기업 및 정부
- 14최종 사용자별 시장 세분화
- 14.1인터넷 및 클라우드 서비스
- 14.2통신
- 14.3BFSI
- 14.4정부 및 공공 부문
- 14.5제조업
- 14.6기타
- 15DC Exclusive: 동수서산 허브 원장
- 15.1Beijing-Tianjin-Hebei
- 15.2Yangtze River Delta
- 15.3Guangdong-Hong Kong-Macao Greater Bay Area
- 15.4Chengdu-Chongqing
- 15.5Inner Mongolia
- 15.6Guizhou
- 15.7Gansu
- 15.8Ningxia
- 16지역 분석
- 16.1Beijing-Tianjin-Hebei 및 화북
- 16.2Yangtze River Delta
- 16.3Guangdong-Hong Kong-Macao Greater Bay Area
- 16.4Chengdu-Chongqing 및 화중
- 16.5서부 허브 성
- 17성별 분석
- 17.1Guangdong
- 17.2Beijing
- 17.3Hebei (Zhangjiakou 및 Langfang)
- 17.4Shanghai
- 17.5Jiangsu
- 17.6Zhejiang
- 17.7Sichuan
- 17.8Inner Mongolia (Horinger)
- 17.9Guizhou (Gui'an)
- 17.10Chongqing
- 17.11Anhui (Wuhu)
- 17.12Ningxia (Zhongwei)
- 18전망 시나리오, 2035
- 18.1비관 시나리오
- 18.2기본 시나리오
- 18.3낙관 시나리오
- 19경쟁 분석
- 19.1China Telecom
- 19.2China Mobile
- 19.3China Unicom
- 19.4Alibaba Group (Alibaba Cloud)
- 19.5Tencent
- 19.6ByteDance (Volcano Engine)
- 19.7Huawei Cloud
- 19.8Baidu AI Cloud
- 19.9GDS Holdings
- 19.10VNET Group
- 19.11Range Intelligent Computing
- 19.12Sinnet
- 19.13Athub
- 19.14Bridge Data Centres (Chindata)
- 19.15Princeton Digital Group
- 19.16통신사 및 자체 구축 비중
- 20최근 동향
- 20.1Alibaba Group, 2025년 2월
- 20.2NVIDIA H20 라이선스, 2025년 4월
- 20.3GDS Holdings C-REIT, 2025년 8월
- 20.4사이버보안법 개정, 2025년 10월
- 20.5국가데이터국, 2026년 4월
- 20.6VNET Group, 2026년 8월
- 21연구 방법론
- 21.1모델 입력값
- 21.2경계값 검증
- 그림 11. 중국 데이터 센터 시장 규모, 2020-2035 (십억 달러)
- 표 11. 시장 스냅샷, 2025년, 2026년 및 2035년
- 표 22. 범위 표: 본 추정치의 포함 및 제외 항목
- 표 33. MW당 시설 및 IT 비용, 2020-2035
- 표 44. 성별 전력 기본요금, 2026
- 표 55. 구성 요소별 시장, 2025년 및 2035년
- 표 66. 워크로드별 시장, 2025년 및 2035년
- 표 77. 데이터 센터 유형별 시장, 2025년 및 2035년
- 표 88. 최종 사용자별 시장, 2025년 및 2035년
- 표 99. 동수서산 허브 원장
- 표 1010. 지역별 시장, 2025년 및 2035년
- 표 1111. 상위 12개 성, 2025년 및 2035년
- 표 1212. 전망 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 892억 4,000만 달러로, 2025년 727억 7,000만 달러보다 22.62% 증가했습니다. 시장은 2035년 2,681억 7,000만 달러에 이를 것으로 전망되며, 2025년부터 CAGR은 13.93%입니다.
2020~2025년 연 23.45% 성장한 데 이어, 기본 시나리오에서 2025~2035년 연 13.93% 성장합니다. 주로 AI 칩 공급에 따라 비관 시나리오는 9.82%, 낙관 시나리오는 17.24%입니다.
국가데이터국에 따르면 2025년 말 표준 랙 1,373만 개 이상으로, 정격 용량은 약 34.33GW입니다. DC Market Insights는 가동 중인 IT 부하를 약 20.74GW로 추정합니다.
2025년 247억 4,000만 달러로 시장의 34.00%이며, 연 16.08% 성장해 2035년 1,099억 5,000만 달러에 이릅니다. Alibaba, Tencent, ByteDance, Baidu, Huawei Cloud가 대부분의 자금을 댑니다.
2025년 전력, 냉각 및 건설에 135억 2,000만 달러를 지출하며, 2035년에는 372억 달러로 늘어납니다(연 10.65%). 나머지 2025년 가치의 81.42%는 IT 장비입니다(DC Market Insights 추정).
2022년 승인된 계획으로 8개 국가 허브 지역과 10개 데이터 센터 클러스터로 구성됩니다. 허브는 2025년 신규 컴퓨팅 능력의 80% 이상을 차지했으며, 서부 허브 성은 2035년까지 연 20.49% 성장합니다.
Yangtze River Delta로, 2025년 가치의 30.00%인 218억 3,000만 달러입니다. Guangdong이 123억 7,000만 달러로 가장 큰 성이며, Inner Mongolia가 연 21.41%로 가장 빠르게 성장하는 대형 성입니다.
China Telecom, China Mobile, China Unicom이 27.00% 규모의 통신사 IDC 세그먼트를 보유하고, Alibaba와 Tencent가 자체 구축을 선도하며, GDS Holdings와 VNET Group이 제3자 코로케이션을 선도합니다. VNET의 가동 중인 홀세일 용량은 1,007MW입니다.
AI 가속기 공급을 제한합니다. 2025년 4월 NVIDIA H20에 라이선스가 필요해졌습니다. DC Market Insights는 2025년 AI IT를 AI MW당 2,300만 달러로 유지하며, 비관 시나리오는 2035년 1,856억 6,000만 달러입니다.
서부 허브 성으로, 중국 데이터 센터 가치 비중이 2025년 12.00%에서 2035년 21.00%로 연 20.49% 성장하며 높아집니다. Yangtze River Delta는 2025년 가치의 30.00%로 여전히 최대 구매 지역입니다.
범위 때문입니다. DC Market Insights는 IT 장비와 시설에 대한 2026년 지출 892억 4,000만 달러를 집계하며, 코로케이션 임대료나 IDC 서비스 매출만 집계하는 추정치는 더 작고, 클라우드 매출과 대역폭을 더한 추정치는 더 큽니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.