
中国データセンター市場 規模・シェア・2035年までの予測
市場の概要
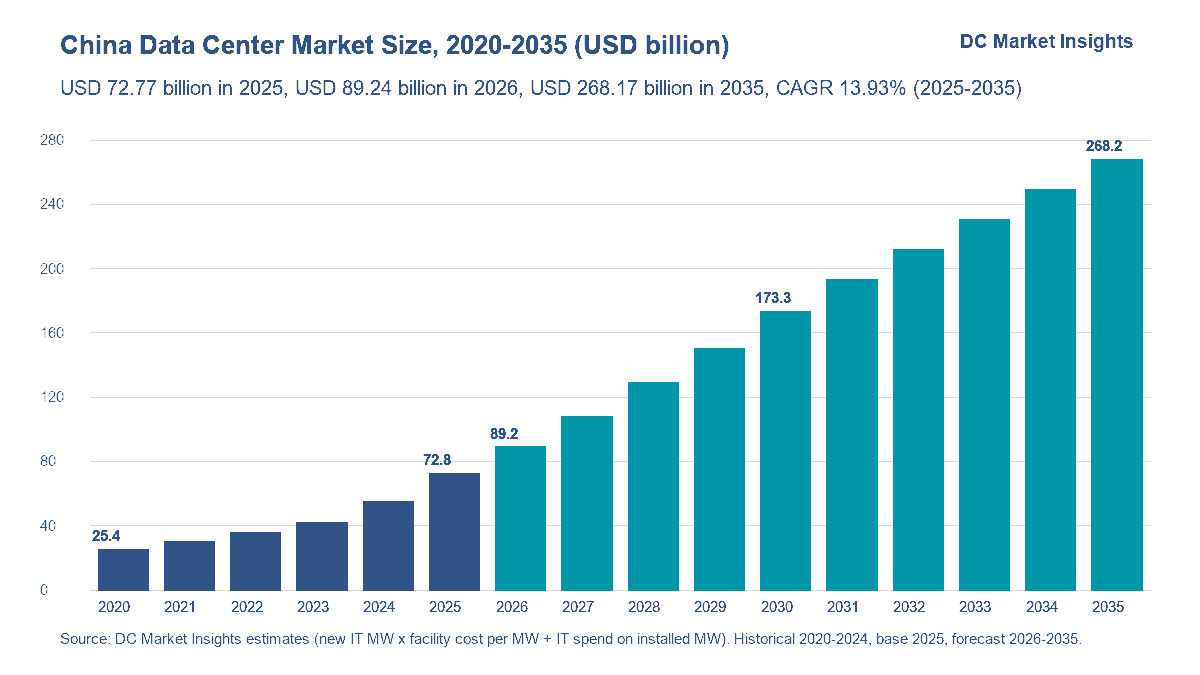
中国データセンター市場の規模は2025年にUSD 72.77十億で、年平均成長率(CAGR)13.93%で拡大し、2035年までにUSD 268.17十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04中国データセンター市場の推定値が異なる理由
- 05市場の牽引要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格分析
- 10標準と規制
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
中国データセンター市場は2026年に892.4億米ドルと評価され、2025年の727.7億米ドルから2035年には2,681.7億米ドルに達すると予測されており、2025年から2035年までの年平均成長率(CAGR)は13.93%です(DC Market Insights推定)。中国のデータセンター支出は2026年に22.62%増加します。国家データ局(NDA)によると、使用中のラックは2023年末の810万から2025年末には1,373万超へと急増し、国内のインテリジェント計算能力は1万枚以上のアクセラレーターカードを備えた42のクラスターで159万PFLOPS(FP16)に達しました。資金がどこに投じられるかを決めるのは中国政府の「東数西算」プログラムです。8つの国家ハブ地域は2025年に新規計算能力の80%超を獲得し(出典:NDA)、2024年7月のグリーンデータセンター行動計画の下では、新しいハブプロジェクトの電力使用効率(PUE)は1.2を超えてはなりません(出典:国家発展改革委員会)。2025年の積み上げは、新規ITキャパシティ2,600 MW × 1 MWあたり520万米ドルの施設コスト = 135.2億米ドルの電源・冷却・建設工事に、すでに稼働中の約18,481 MWに対するAIサーバー294.8億米ドルと従来型IT 297.7億米ドルを加えたものです(DC Market Insights推定)。AIワークロードは年18.66%で最も速く成長し、地域では西部ハブ省が年20.49%で最も速く成長します。内モンゴルと寧夏がデータセンター向け電力を1 kWhあたり約0.35~0.36人民元で販売しているためです。
主要市場統計:2026年の中国データセンター市場の規模はどのくらいか
DC Market Insightsによると、中国データセンター市場は2026年に892.4億米ドルで、2025年の727.7億米ドルを22.62%上回ります。
- 中国データセンター市場規模 2025年:727.7億米ドル、2026年:892.4億米ドル、2030年:1,733億米ドル、2035年:2,681.7億米ドル。
- CAGR 2025-2035年:ベースケース13.93%、ローケース9.82%、ハイケース17.24%。
- 使用中のラック:2025年末に標準ラック1,373万超(出典:NDA)、ラックあたり2.5 kWで定格容量約34.33 GW。
- 稼働中のITキャパシティ:2025年末に約20.74 GW、2035年までに約63.88 GWへ増加(DC Market Insights推定)。
- 最大の構成要素:ITインフラストラクチャ、2025年の金額の81.42%。
- 最も成長の速いワークロード:AIワークロード、年18.66%、金額シェアは47.57%から71.47%へ。
- 最大のデータセンタータイプ:ハイパースケールおよびクラウド自社構築、2025年の金額の34.00%、年16.08%で成長率も最高。
- 首位の地域:長江デルタ、2025年の金額の30.00%。最も成長の速い地域:西部ハブ省、年20.49%。
- 最大の省:広東省、2025年に123.7億米ドル。最も成長の速い大規模省:内モンゴル、年21.41%。
- 市場リーダー:3つの国有通信事業者(China Telecom、China Mobile、China Unicom)が合わせて27.00%の通信事業者IDCセグメントを占めます(DC Market Insights推定)。
主なポイント:中国のデータセンター建設について投資家が知っておくべきことは何か
2035年までの中国データセンター市場は、4つの事実とその理由で整理できます。
- 支出が年13.93%で増加するのは、AIクラスターが汎用ホールに取って代わるにつれ、新規ITキャパシティが2025年の2,600 MWから2030年までに年4,900 MWへ増えるためです。
- 2035年までにAIワークロードが中国データセンター市場の金額の71.47%を占めるのは、2025年にAIの1 MWが約2,300万米ドルのサーバーを伴うのに対し、従来型の1 MWは年175万米ドルにとどまるためです。
- 西部ハブ省のシェアが12.00%から21.00%に上昇するのは、ハブ規則が8つのハブ以外の大規模プロジェクトに土地と税の優遇措置を与えないためです。
- アクセラレーターの供給が予測の主なリスクです。中国の購入者が導入できるチップは米国の輸出規則で決まるためで、2035年のローケース1,856.6億米ドルはAIキャパシティの伸びの鈍化を反映しています。
中国データセンター市場の概要:中国は2025年にデータセンターにいくら支出したか
中国データセンター市場の規模は2020年に253.8億米ドルと評価され、2025年に727.7億米ドルに達し、予測期間中にCAGR 13.93%で2035年には2,681.7億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 中国データセンター市場規模 2025年 | 727.7億米ドル |
| 中国データセンター市場規模 2026年 | 892.4億米ドル |
| 中国データセンター市場、CAGR 2025-2035年 | 13.93% |
| 中国データセンター市場規模 2035年 | 2,681.7億米ドル |
中国データセンター市場は2020年から2025年にかけて年23.45%で成長しました。稼働中のITキャパシティが約11.00 GWから約20.74 GWに増え、新規キャパシティに占めるAIの比率が5%から38%に上昇したためです。DC Market Insightsは、約48.20 GWの新規ITキャパシティが稼働するにつれ、2035年まで年13.93%の成長を見込んでいます。中国は世界のデータセンター市場で2番目に大きな国であり、本ページは中国のキャパシティデータからボトムアップでモデル化しています。
中国データセンター市場には何が含まれるか
中国データセンター市場には、中国本土に所在するデータセンターの施設とIT機器に対する2025年の支出727.7億米ドルが含まれます。
含まれるもの
中国のデータセンターに設置されたサーバー、ストレージアレイ、ネットワーク機器。これには人工知能(AI)向けのグラフィックス処理装置(GPU)サーバーと国産アクセラレーターサーバー、ビッグデータ分析に使われるストレージアレイなどのデジタルストレージ機器、マイクロデータセンターおよびモバイル(コンテナ型)データセンター、エッジデータセンター、機器を入れ替えるデータセンターのライフサイクルサービス(更新・アップグレード工事)、構内のデータセンター間接続(DCI)光伝送機器が含まれます。さらに無停電電源装置(UPS)、開閉装置、変圧器、配電設備、チラー、空調機、液体冷却、躯体・コア・内装工事も含まれます。所有者の種類はすべて対象です。クラウド・インターネット企業、3つの国有通信事業者、第三者コロケーション・ホールセール事業者、銀行、政府機関、企業のサーバールームです。
除外されるもの
クラウドサービス収益(Infrastructure as a Service)、帯域幅および通信接続料金、ソフトウェアライセンス(企業向けデータ管理ソフトウェアやデータ仮想化ソフトウェアを含む)、土地購入、都市間の長距離光ファイバー、資金調達コスト、データセンター不動産投資信託(REIT)の評価額は除外されます。香港、マカオ、台湾のデータセンターも除外されます。
セグメントの関係
構成要素は支出の視点(ITインフラストラクチャ、電源、冷却、建設)であり、ワークロード、データセンタータイプ、エンドユーザーは同じ727.7億米ドルを所有と用途の視点から見たものです。小規模なエッジサイトは中国エッジデータセンター市場レポートで詳しく扱い、中国データセンターコロケーション市場レポートはコロケーション事業者の賃料収入を扱います。これはここで集計する建設支出とは異なる指標です。
中国データセンター市場の推定値はなぜ異なるのか
中国データセンター市場の推定値が異なる主な理由は範囲です。DC Market InsightsはIT機器と施設に対する2026年の支出892.4億米ドルを集計していますが、より狭い推定は賃貸キャパシティやインターネットデータセンター(IDC)のサービス収益だけを集計しています。
より広い定義ではクラウドサービス収益、帯域幅、ソフトウェアが加わりますが、本中国データセンターモデルは同じサーバーを二重に数えること(機器として一度、賃貸サービスとして一度)を避けるためにこれらを除いています。より狭い定義はコロケーション賃料のみを集計するため、ハイパースケール・クラウド企業が自社キャンパスに投じる金額の34.00%が抜け落ちます。本ページの以前の版も、NDAが2025年末の1,373万ラックという数値を公表する前の、より小さな導入ベースを使っていました。対象となる購入者には、オンプレミスのサーバールームを持つ中小企業(SME)、省政府クラウド、国有銀行も含まれます。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| ITインフラストラクチャ(サーバー、ストレージ、ネットワーク) | 対象、2025年に592.5億米ドル | 中国のデータセンターで最大の支出項目 |
| 電源、冷却、建設 | 対象、2025年に135.2億米ドル | 新規キャパシティの施設コスト |
| クラウドサービスおよびIDC賃貸収益 | 対象外 | 同じ資産からの収益で、コロケーションレポートで集計 |
| 帯域幅、ソフトウェア、土地 | 対象外 | データセンターの機器や建設ではない |
| 香港、マカオ、台湾 | 対象外 | 個別の国別レポート |
市場の牽引要因:中国のデータセンター支出はなぜ増えているのか
中国固有の3つの力が、中国データセンター市場を2025年の727.7億米ドルから2030年の1,733億米ドルへ押し上げます。ハイパースケーラーの設備投資、ラックの増設、そしてハブプログラムです。
Alibabaの3,800億人民元計画とTencentの設備投資176%増
Alibaba Groupは2025年2月、クラウドコンピューティングとAIインフラに3年間で少なくとも3,800億人民元を投資すると発表しました(出典:Alibaba Group)。1米ドル=7.20人民元で年約175.9億米ドルに相当します。Tencentの設備投資は2025年に792億人民元、2026年第2四半期だけで528億人民元と176%増加し(出典:Tencent)、Alibabaは2026年6月期の四半期に676.8億人民元を支出しました(出典:Alibaba Group)。この2つのグループが、2025年に中国データセンター市場の金額の34.00%を占めたハイパースケールおよびクラウド自社構築セグメントの大半を賄っています(DC Market Insights推定)。
使用中のラックは2年間で810万から1,373万に増加
中国の使用中の標準ラックは2023年末に810万(出典:国家インターネット情報弁公室)、2024年末に900万超、2025年末に1,373万超でした(出典:NDA)。標準ラックあたり2.5 kWとすると、1,373万ラックは定格容量約34.33 GWに相当します。中国データセンターモデルは稼働中のITロードを約20.74 GWと見ており、これはその定格の約60%で、国家計画の稼働率下限60%と一致します。
「東数西算」が新規計算能力の80%超を8つのハブに振り向ける
国家発展改革委員会(NDRC)は2022年に8つの国家ハブ地域と10のデータセンタークラスターを承認しました。2024年6月までにハブは435億人民元超の直接投資と2,000億人民元超の関連投資を呼び込み、195万超のラックが約63%の稼働率で稼働していました(出典:NDA、国務院ポータルgov.cn経由)。2025年にはハブが新規計算能力の80%超を獲得したため、中国データセンターモデルは2035年の金額の21.00%を西部ハブ省に配分しており、これは12.00%からの上昇です。
市場トレンド:中国のデータセンター業界はどのように変化しているか
3つのトレンドが中国のデータセンターを誰が建設するかを塗り替えており、中国データセンター市場の金額に占める第三者コロケーション・ホールセールのシェアを2025年の21.00%から2035年までに23.00%へ引き上げます(DC Market Insights推定)。
通信事業者はIDC事業をインテリジェント計算中心に再構築
China Mobileは2026年上半期にインテリジェント計算能力112,700 PFLOPS(FP16)を報告し、AIデータセンター(AIDC)収益は486.1%増、データセンター収益は190億人民元でした(出典:China Mobile)。China Telecomは約8 GWのデータセンター電力容量と100 MW級の16キャンパスを報告し(出典:China Telecom)、China Unicomは115万超の標準キャビネットを74%超の稼働率で運用していると報告しました(出典:China Unicom)。
ホールセールキャンパスが1 GWを突破:VNETの345 MWクラウド受注
VNET Groupの稼働中ホールセールキャパシティは2026年6月末に1,007 MWに達し、585 MWが建設中で、第2四半期には大手クラウド事業者から345 MWを受注しました(出典:VNET Groupの提出書類)。クラウド企業はすべてのホールを自社で建設する代わりにキャンパス全体を賃借するようになっており、これが中国データセンターモデルで第三者コロケーション・ホールセールが年14.97%で成長する理由です。
データセンター資産が中国のREIT市場へ
GDS Holdingsのデータセンター C-REITは2025年8月8日にファンドコード508060で上海証券取引所に上場し、GDSは2回目の資産組み入れを準備しています(出典:GDS Holdings)。完成したキャンパスをREITに移すことで新規建設のための資本が生まれます。GDSは2026年の設備投資ガイダンスを約100億人民元に引き上げました(出典:GDS Holdings)。
市場の課題:中国のデータセンタープロジェクトを遅らせるものは何か
2つの課題が中国データセンター市場の上限を抑えており、両者で2035年のローケース1,856.6億米ドルとベースケース2,681.7億米ドルの差を説明できます。
米国の輸出規制がAIアクセラレーターの供給を制限
先端計算チップに関する米国の規則は2022年10月に発効し、2023年11月に拡大され、2024年12月2日には広帯域メモリにも適用されました(出典:米国商務省産業安全保障局、Federal Register)。2025年4月9日、米国政府はNVIDIAのH20チップにライセンスを義務付け、NVIDIAは45億米ドルの費用を計上しました(出典:NVIDIA)。中国の購入者は国産アクセラレーターへ移行しており、これが中国データセンターモデルで2025年のAI ITコストをAIの1 MWあたり2,300万米ドルと、世界水準より低く据えている理由です。
PUE上限、稼働率の関門、電力の割増料金
NDRCの2024年7月の行動計画は、2025年末までに平均PUEを1.5未満とし、新規の大規模データセンターは1.25、ハブプロジェクトは1.2を上限とし、データセンターの稼働率が50%未満の都市では新規の大規模プロジェクトを認めないと定めました(出典:NDRC)。北京市はPUE上限を超えるデータセンターの超過電力に1 kWhあたり0.2人民元を上乗せしています(出典:北京市人民政府)。これらの規則は東部の都市でプロジェクトを遅らせており、中国データセンターモデルでは北京は年9.40%の成長にとどまります。
市場機会:中国のデータセンター市場でサプライヤーが勝てるのはどこか
中国データセンター市場で最大の2つの機会は、PUE上限に対応する冷却と西部ハブのキャンパスであり、重複を除く前で中国データセンター市場の金額に占める比率は2035年までに15.72%から24.47%に上昇します(DC Market Insights推定)。
PUE上限1.2を満たす液体冷却
ハイパースケール施設の平均PUEは2025年末に1.34で(出典:NDA)、ハブプロジェクトの上限1.2を上回っていました。DC Market Insightsのモデルでは、液体冷却がAIホールの標準になるにつれ、中国の冷却システムは2035年まで年13.15%で成長します。サプライヤーの詳細は中国データセンター冷却市場レポートで扱っています。
1 kWhあたり0.35人民元の電力を使える西部ハブのキャンパス
フフホトのデータセンターは1 kWhあたり約0.35人民元で電力を購入し、グリーン電力の比率は80%を超えています(出典:国家能源局)。Zhongwei(中衛)は2 GWの再生可能エネルギーを裏付けに1 kWhあたり0.36人民元を目標としています(出典:Zhongwei市人民政府)。DC Market Insightsのモデルでは、中国データセンター市場の金額に占める西部ハブ省のシェアは2025年の12.00%から2035年までに21.00%に上昇します。
価格:中国のデータセンターの1 MWあたりのコストはいくらか
DC Market Insightsによると、中国の新しいデータセンターは2025年に建物、電源、冷却でITキャパシティ1 MWあたり約520万米ドルかかり、2035年までに約620万米ドルに上昇します。
| 年 | 新規1 MWあたりの施設コスト(百万米ドル) | AIの1 MWあたりのAI IT機器(百万米ドル) | 導入済み1 MWあたりの従来型IT年間支出(百万米ドル) |
|---|---|---|---|
| 2020 | 4.60 | 20.00 | 1.55 |
| 2025 | 5.20 | 23.00 | 1.75 |
| 2030 | 5.70 | 20.75 | 1.85 |
| 2035 | 6.20 | 18.50 | 1.95 |
2025年の施設コストの内訳は電源44%、冷却約20%、建設36%です。電力は中国のデータセンターで最大の運営コストです。2026年8月1日からの1~10 kVの二部料金制ユーザー向けの公定基本料金は、北京が1 kWあたり月52.0人民元、寧夏が月28.8人民元で(出典:NDRC)、その差は1 kWあたり月23.2人民元、年約278人民元です。
| 省 | 2026年8月1日からの基本料金(1 kWあたり月額、人民元) |
|---|---|
| 北京 | 52.0 |
| 上海 | 44.8 |
| 広東 | 36.1 |
| 貴州 | 35.0 |
| 内モンゴル西部 | 32.8 |
| 寧夏 | 28.8 |
標準と規制:中国のデータセンターにはどの規則が適用されるか
8つの規則が中国データセンター市場を形作っており、PUE上限だけでも8つのハブのすべての新規大規模プロジェクトに適用されます。DC Market Insightsはその2025年の支出を531.3億米ドルと評価しています。
- データセキュリティ法、2021年9月1日施行(出典:全国人民代表大会)。
- 個人情報保護法(PIPL)、2021年11月1日施行(出典:全国人民代表大会)。
- 改正サイバーセキュリティ法、2025年10月28日採択、2026年1月1日施行(出典:全国人民代表大会常務委員会)。
- 越境データ流動の促進および規範化に関する規定、2024年3月22日:1年間に100万人超の個人情報、または1万人超のセンシティブ情報を国外に移転する場合はセキュリティ評価が必要です(出典:国家インターネット情報弁公室)。
- 等級保護制度(MLPS 2.0)の基本標準GB/T 22239-2019、2019年12月1日施行(出典:国家市場監督管理総局)。
- データセンターのエネルギー効率に関する強制標準GB 40879-2021、2022年11月1日施行(出典:国家市場監督管理総局)。
- データセンターのグリーン低炭素発展特別行動計画、2024年7月:PUE上限1.25および1.2、新規ハブデータセンターのグリーン電力比率80%超(出典:NDRC)。
- 工業情報化部(MIIT)の2024年4月8日の試行措置:承認された試行地域でIDCサービスの外資出資比率上限を撤廃(出典:MIIT)。
市場セグメンテーション:中国データセンター市場で首位のセグメントはどれか
中国データセンター市場ではITインフラストラクチャが2025年の金額の81.42%で首位に立ち、AIワークロードが年18.66%で最も速く成長します。
構成要素別
IT機器が首位なのは、中国のサーバーが20.74 GWのベース全体で毎年更新されるためです。液体冷却がAIホールに導入されるにつれ、冷却は電源より速く成長します(13.15%対10.65%)。
| 構成要素 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ITインフラストラクチャ | 59,254.43 | 81.42% | 230,973.16 | 14.57% |
| 電源ソリューション | 5,948.80 | 8.17% | 16,368.00 | 10.65% |
| 冷却システム | 2,704.00 | 3.72% | 9,300.00 | 13.15% |
| 一般建設 | 4,867.20 | 6.69% | 11,532.00 | 9.01% |
ワークロード別
中国のAIワークロードはすでに2025年の金額の47.57%を占め、2035年までに71.47%に達します。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| AIワークロード | 34,622.07 | 47.57% | 191,675.77 | 18.66% |
| 従来型ワークロード | 38,152.37 | 52.43% | 76,497.39 | 7.20% |
データセンタータイプ別
クラウド・インターネット企業が自社用に建設するキャンパスである中国のハイパースケールデータセンターセグメントは、2025年に247.4億米ドル、年16.08%で、最大かつ最も成長の速いタイプです。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールおよびクラウド自社構築 | 24,743.31 | 34.00% | 109,951.00 | 16.08% |
| 通信事業者IDC | 19,649.10 | 27.00% | 64,361.56 | 12.60% |
| 第三者コロケーションおよびホールセール | 15,282.63 | 21.00% | 61,679.83 | 14.97% |
| 企業および政府 | 13,099.40 | 18.00% | 32,180.78 | 9.40% |
エンドユーザー別
インターネット・クラウドサービスが中国データセンター市場の金額の44.00%を購入しています。工場がAI検査や設計のワークロードを追加するにつれ、製造業が年17.26%で最も速く成長します。
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| インターネットおよびクラウドサービス | 32,020.75 | 44.00% | 128,723.12 | 14.93% |
| 通信 | 8,732.93 | 12.00% | 26,817.32 | 11.87% |
| BFSI | 9,460.68 | 13.00% | 29,499.05 | 12.04% |
| 政府および公共部門 | 8,732.93 | 12.00% | 29,499.05 | 12.94% |
| 製造業 | 6,549.70 | 9.00% | 32,180.78 | 17.26% |
| その他 | 7,277.44 | 10.00% | 21,453.85 | 11.42% |
DC独自分析:「東数西算」ハブ台帳、8ハブ、10クラスター、電力価格の格差
「東数西算」ハブ台帳は、24の入力値(省別内訳による2025年と2035年の8ハブの金額、および8つの公定電力価格)に基づくDC Market Insightsのモデルで、8つのハブが2025年に中国データセンター支出の531.3億米ドル、市場の73.00%を占め、2035年までに2,105.2億米ドルに増えることを示しています。
西部の4ハブは141.9億米ドルから791.1億米ドルへ年18.75%で成長し、東部の4ハブは年12.93%で成長します。この差は基本料金に従っています。公表している西部ハブでは1 kWあたり月28.8~35.0人民元、東部では36.1~52.0人民元です。
| ハブ | クラスター | 東部・西部 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 | 基本料金(1 kWあたり月額、人民元) |
|---|---|---|---|---|---|---|
| 北京・天津・河北 | 張家口 | 東部 | 7,277.44 | 29,499.05 | 15.02% | 52.0(北京) |
| 長江デルタ | 生態グリーン一体化発展モデル区、Wuhu(蕪湖) | 東部 | 19,285.23 | 64,361.56 | 12.81% | 44.8(上海) |
| 広東・香港・マカオ大湾区 | Shaoguan(韶関) | 東部 | 12,371.65 | 37,544.24 | 11.74% | 36.1(広東) |
| 成都・重慶 | 天府、重慶 | 西部 | 5,458.08 | 22,794.72 | 15.37% | 参照した表では未公表 |
| 内モンゴル | Horinger(和林格爾) | 西部 | 3,274.85 | 22,794.72 | 21.41% | 32.8(内モンゴル西部) |
| 貴州 | Gui’an(貴安) | 西部 | 2,910.98 | 14,749.52 | 17.62% | 35.0(貴州) |
| 甘粛 | Qingyang(慶陽) | 西部 | 1,091.61 | 6,704.33 | 19.90% | 参照した表では未公表 |
| 寧夏 | Zhongwei | 西部 | 1,455.49 | 12,067.79 | 23.56% | 28.8(寧夏) |
甘粛(Qingyang)は2025年に10.9億米ドルで最小のハブであり、成都・重慶は54.6億米ドルで最大の西部ハブです。ハブの金額は省別内訳に基づくDC Market Insightsの推定値で、ハブ省以外での支出(例:北京市、福建省、湖北省)が市場の残りを占めます。
地域別インサイト:中国のデータセンターはどこにあるか
長江デルタは2025年に218.3億米ドル、金額の30.00%で中国データセンター市場の首位に立ち、西部ハブ省が年20.49%で最も速く成長します。ベンダーにとって、西部ハブ省は金額シェアが12.00%から21.00%に上昇するため中国で最も魅力的な地域であり、長江デルタは最大の購入地域であり続けます。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北京・天津・河北および華北 | 19,649.10 | 27.00% | 64,361.56 | 12.60% |
| 長江デルタ | 21,832.33 | 30.00% | 69,725.02 | 12.31% |
| 広東・香港・マカオ大湾区 | 13,827.14 | 19.00% | 42,907.71 | 11.99% |
| 成都・重慶および華中 | 8,732.93 | 12.00% | 34,862.51 | 14.85% |
| 西部ハブ省 | 8,732.93 | 12.00% | 56,316.36 | 20.49% |
北京・天津・河北および華北
北京・天津・河北および華北は2025年に中国データセンター市場の196.5億米ドルを占めます。成長の中心はPUE割増料金が適用される北京市から、年15.02%で成長する河北省の張家口クラスターへ移っています。
長江デルタ
長江デルタは2025年に上海、江蘇、浙江、安徽省のWuhuクラスターで218.3億米ドルを支出しています。上海の基本料金が1 kWあたり月44.8人民元で新しいホールを内陸へ押し出しているため、Wuhuは年22.11%で成長します。
広東・香港・マカオ大湾区
大湾区は2025年に138.3億米ドルを占めます。広東の基本料金36.1人民元とShaoguanクラスターにより、広東は123.7億米ドルで単独最大の省であり続けます。
成都・重慶および華中
成都・重慶および華中は87.3億米ドルから348.6億米ドルへ年14.85%で成長します。中西部はすでに2023年末に計算施設の41%を有していました(出典:国家インターネット情報弁公室)。
西部ハブ省
西部ハブ省(内モンゴル、貴州、甘粛、寧夏)は、フフホトで1 kWhあたり約0.35人民元の電力と80%を超えるグリーン電力比率を背景に、87.3億米ドルから563.2億米ドルへ年20.49%で成長します。
省別分析:データセンターへの支出が最も多い中国の省はどこか
広東省は2025年に123.7億米ドルで中国データセンター市場最大の省であり、内モンゴルは年21.41%で最も速く成長する大規模省です。
| 順位 | 省 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 広東 | 広東・香港・マカオ大湾区 | 12,371.65 | 17.00% | 37,544.24 | 11.74% |
| 2 | 北京 | 北京・天津・河北および華北 | 8,732.93 | 12.00% | 21,453.85 | 9.40% |
| 3 | 河北(張家口および廊坊) | 北京・天津・河北および華北 | 7,277.44 | 10.00% | 29,499.05 | 15.02% |
| 4 | 上海 | 長江デルタ | 6,913.57 | 9.50% | 20,112.99 | 11.27% |
| 5 | 江蘇 | 長江デルタ | 6,185.83 | 8.50% | 18,772.12 | 11.74% |
| 6 | 浙江 | 長江デルタ | 4,730.34 | 6.50% | 14,749.52 | 12.04% |
| 7 | 四川 | 成都・重慶および華中 | 3,274.85 | 4.50% | 13,408.66 | 15.14% |
| 8 | 内モンゴル(Horinger) | 西部ハブ省 | 3,274.85 | 4.50% | 22,794.72 | 21.41% |
| 9 | 貴州(Gui’an) | 西部ハブ省 | 2,910.98 | 4.00% | 14,749.52 | 17.62% |
| 10 | 重慶 | 成都・重慶および華中 | 2,183.23 | 3.00% | 9,386.06 | 15.70% |
| 11 | 安徽(Wuhu) | 長江デルタ | 1,455.49 | 2.00% | 10,726.93 | 22.11% |
| 12 | 寧夏(Zhongwei) | 西部ハブ省 | 1,455.49 | 2.00% | 12,067.79 | 23.56% |
寧夏は14.6億米ドルという小さな基盤から年23.56%で全省中最も速く成長します。12の省が2025年の金額の83.50%を占めます。
予測シナリオ:2035年の中国データセンター市場はどこまで大きくなり得るか
中国データセンター市場はベースケースで2035年に2,681.7億米ドルに達し、その範囲は1,856.6億米ドルから3,570億米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035年 | 2027年以降の前提 |
|---|---|---|---|
| ローケース | 185,656.35 | 9.82% | 新規ITキャパシティ30%減、AI比率8ポイント低下、単価3%低下(チップ供給の逼迫) |
| ベースケース | 268,173.16 | 13.93% | 2026-2035年の新規ITキャパシティ48.20 GW、2035年までにAI比率64% |
| ハイケース | 357,002.88 | 17.24% | 新規ITキャパシティ30%増、AI比率5ポイント上昇、単価3%上昇 |
2026年のハイパースケーラーの支出はハイケースを示唆しています。AlibabaとTencentの第2四半期の設備投資は合わせて年換算約669.3億米ドルで、中国データセンターモデルの2026年市場全体892.4億米ドルと比較されます。
主要企業:中国のデータセンターを建設・運営しているのは誰か
3つの国有通信事業者が中国データセンター市場の27.00%を占める通信事業者IDCセグメントを担い、クラウド・インターネット企業は34.00%を自社キャンパスに支出しています(データセンタータイプ別内訳に基づくDC Market Insights推定)。
- China Telecom
- China Mobile
- China Unicom
- Alibaba Group (Alibaba Cloud)
- Tencent
- ByteDance (Volcano Engine)
- Huawei Cloud
- Baidu AI Cloud
- GDS Holdings
- VNET Group
- Range Intelligent Computing
- Sinnet
- Athub
- Bridge Data Centres (Chindata)
- Princeton Digital Group
提出書類からの企業情報:GDS Holdingsは2026年6月末に684,977平方メートルを稼働率79.2%で運用していました(出典:GDS Holdings)。VNET Groupは1,007 MWのホールセールキャパシティを稼働させていました(出典:VNET Group)。China Telecom Corporation Limitedは118.8 EFLOPS超の自社保有および接続済みのインテリジェント計算能力を報告しました(出典:China Telecom)。China Unicomの計算関連収益は2026年上半期に419億人民元に達しました(出典:China Unicom)。
最近の動向:2025年以降、中国のデータセンター市場で何が変わったか
2025年2月以降の6つの出来事が、中国データセンター市場を2026年の892.4億米ドルへと動かしました。
- 2025年2月、Alibaba Groupは3年間で少なくとも3,800億人民元のクラウドおよびAIインフラ投資を発表しました(出典:Alibaba Group)。
- 2025年4月、米国政府はNVIDIA H20の中国向け輸出にライセンスを義務付け、45億米ドルの費用計上につながりました(出典:NVIDIA)。
- 2025年8月、GDS Holdingsのデータセンター C-REITが上海証券取引所で取引を開始しました(出典:GDS Holdings)。
- 2025年10月、中国の立法機関が改正サイバーセキュリティ法を採択し、2026年1月1日から施行されました(出典:全国人民代表大会常務委員会)。
- 2026年4月、国家データ局は2025年末時点で1,373万超の標準ラックと、1万枚以上のカードを備えた42のクラスターを報告しました(出典:NDA)。
- 2026年8月、VNET Groupは稼働中のホールセールキャパシティが1 GWを超え、345 MWのクラウド受注を獲得しました(出典:VNET Group)。
調査方法:モデルは中国データセンター市場をどのように評価しているか
DC Market Insightsは、16年分の新規ITキャパシティ、AI比率、4つの単価から中国データセンター市場をボトムアップで評価し、その結果を3つの境界値で検証しています。
- 新規ITキャパシティ:2020年1,400 MW、2025年2,600 MW、2026年3,100 MW、2030年4,900 MW、2035年6,000 MW。2025年末の稼働中は約20.74 GW。
- 新規キャパシティに占めるAI比率:2020年5%、2025年38%、2030年58%、2035年64%。
- 単価:施設は2025年に1 MWあたり520万米ドル。AI ITはAIの1 MWあたり2,300万米ドル(2035年までに1,850万米ドル)で、毎年20%を更新。従来型ITは導入済み1 MWあたり年175万米ドル。1米ドル=7.20人民元。
- 積み上げ:2,600 MW × 520万米ドル = 135.2億米ドル、これにAI IT 294.8億米ドルと従来型IT 297.7億米ドルを加えて727.7億米ドル。
- 境界1(上限):稼働中の20.74 GWは、1,373万標準ラックの定格34.33 GWの60.4%で、満稼働を下回り、国の下限60%に近い水準です。
- 境界2(下限):Alibabaの計画(年約175.9億米ドル)とTencentの2025年設備投資(約110億米ドル)の合計は285.9億米ドルで、2025年モデルの39.29%にあたり、通信事業者、コロケーション、企業の余地を残しています。
- 境界3(上限):中国の727.7億米ドルは、データセンター市場レポートにおける2025年の世界合計5,700.4億米ドルの12.77%で、同レポートが用いる世界の稼働中ITキャパシティ約116 GWに占める中国のシェア17.88%を下回ります。
詳しい手法は調査方法のページで説明しています。
目次
- 01はじめに
- 1.1主要市場統計、2025年、2026年、2030年、2035年
- 1.2主なポイント
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020-2035年
- 03市場範囲
- 3.1含まれるもの
- 3.2除外されるもの
- 3.3セグメントの関係
- 04中国データセンター市場の推定値が異なる理由
- 4.1範囲表:本推定に含まれるものと含まれないもの
- 05市場の牽引要因
- 5.1Alibabaの3,800億人民元計画とTencentの設備投資176%増
- 5.2使用中のラックは810万から1,373万に増加
- 5.3「東数西算」が新規計算能力の80%超を8つのハブに振り向ける
- 06市場トレンド
- 6.1通信事業者はIDC事業をインテリジェント計算中心に再構築
- 6.2ホールセールキャンパスが1 GWを突破
- 6.3データセンター資産が中国のREIT市場へ
- 07市場の課題
- 7.1米国の輸出規制がAIアクセラレーターの供給を制限
- 7.2PUE上限、稼働率の関門、電力の割増料金
- 08市場機会
- 8.1PUE上限1.2を満たす液体冷却
- 8.21 kWhあたり0.35人民元の電力を使える西部ハブのキャンパス
- 09価格分析
- 9.11 MWあたりの施設コストとITコスト、2020-2035年
- 9.2省別の電力基本料金、2026年
- 10標準と規制
- 10.1データセキュリティ法
- 10.2個人情報保護法
- 10.3改正サイバーセキュリティ法
- 10.4越境データ流動に関する規定
- 10.5MLPS 2.0(GB/T 22239-2019)
- 10.6GB 40879-2021 エネルギー効率標準
- 10.7データセンターのグリーン低炭素行動計画
- 10.8MIITのIDC外資出資試行措置
- 11構成要素別の市場セグメンテーション
- 11.1ITインフラストラクチャ
- 11.2電源ソリューション
- 11.3冷却システム
- 11.4一般建設
- 12ワークロード別の市場セグメンテーション
- 12.1AIワークロード
- 12.2従来型ワークロード
- 13データセンタータイプ別の市場セグメンテーション
- 13.1ハイパースケールおよびクラウド自社構築
- 13.2通信事業者IDC
- 13.3第三者コロケーションおよびホールセール
- 13.4企業および政府
- 14エンドユーザー別の市場セグメンテーション
- 14.1インターネットおよびクラウドサービス
- 14.2通信
- 14.3BFSI
- 14.4政府および公共部門
- 14.5製造業
- 14.6その他
- 15Dc独自分析:「東数西算」ハブ台帳
- 15.1北京・天津・河北
- 15.2長江デルタ
- 15.3広東・香港・マカオ大湾区
- 15.4成都・重慶
- 15.5内モンゴル
- 15.6貴州
- 15.7甘粛
- 15.8寧夏
- 16地域別分析
- 16.1北京・天津・河北および華北
- 16.2長江デルタ
- 16.3広東・香港・マカオ大湾区
- 16.4成都・重慶および華中
- 16.5西部ハブ省
- 17省別分析
- 17.1広東
- 17.2北京
- 17.3河北(張家口および廊坊)
- 17.4上海
- 17.5江蘇
- 17.6浙江
- 17.7四川
- 17.8内モンゴル(Horinger)
- 17.9貴州(Gui'an)
- 17.10重慶
- 17.11安徽(Wuhu)
- 17.12寧夏(Zhongwei)
- 18予測シナリオ、2035年
- 18.1ローケース
- 18.2ベースケース
- 18.3ハイケース
- 19競合分析
- 19.1China Telecom
- 19.2China Mobile
- 19.3China Unicom
- 19.4Alibaba Group (Alibaba Cloud)
- 19.5Tencent
- 19.6ByteDance (Volcano Engine)
- 19.7Huawei Cloud
- 19.8Baidu AI Cloud
- 19.9GDS Holdings
- 19.10VNET Group
- 19.11Range Intelligent Computing
- 19.12Sinnet
- 19.13Athub
- 19.14Bridge Data Centres (Chindata)
- 19.15Princeton Digital Group
- 19.16通信事業者と自社構築のシェア
- 20最近の動向
- 20.1Alibaba Group、2025年2月
- 20.2NVIDIA H20のライセンス、2025年4月
- 20.3GDS HoldingsのC-REIT、2025年8月
- 20.4サイバーセキュリティ法改正、2025年10月
- 20.5国家データ局、2026年4月
- 20.6VNET Group、2026年8月
- 21調査方法
- 21.1モデルの入力値
- 21.2境界値の検証
- 図 11. 中国データセンター市場規模、2020-2035年(十億米ドル)
- 表 11. 市場スナップショット、2025年、2026年、2035年
- 表 22. 範囲表:本推定に含まれるものと含まれないもの
- 表 33. 1 MWあたりの施設コストとITコスト、2020-2035年
- 表 44. 省別の電力基本料金、2026年
- 表 55. 構成要素別市場、2025年および2035年
- 表 66. ワークロード別市場、2025年および2035年
- 表 77. データセンタータイプ別市場、2025年および2035年
- 表 88. エンドユーザー別市場、2025年および2035年
- 表 99. 「東数西算」ハブ台帳
- 表 1010. 地域別市場、2025年および2035年
- 表 1111. 上位12省、2025年および2035年
- 表 1212. 予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推定によると、2026年は892.4億米ドルで、2025年の727.7億米ドルから22.62%増加します。市場は2035年までに2,681.7億米ドルに達すると予測されており、2025年からのCAGRは13.93%です。
ベースケースで2025年から2035年まで年13.93%で、2020-2025年の年23.45%に続く伸びです。ローケースでは9.82%、ハイケースでは17.24%で、主にAIチップの供給に左右されます。
国家データ局によると、2025年末時点で標準ラックは1,373万超で、定格容量は約34.33 GWです。DC Market Insightsは稼働中のITロードを約20.74 GWと推定しています。
2025年に247.4億米ドルで市場の34.00%を占め、年16.08%で成長して2035年までに1,099.5億米ドルに達します。その大半はAlibaba、Tencent、ByteDance、Baidu、Huawei Cloudが賄っています。
2025年は電源、冷却、建設に135.2億米ドルで、2035年までに372億米ドル(年10.65%)に増加します。2025年の金額の残り81.42%はIT機器です(DC Market Insights推定)。
2022年に承認された、8つの国家ハブ地域と10のデータセンタークラスターからなる計画です。ハブは2025年に新規計算能力の80%超を獲得し、西部ハブ省は2035年まで年20.49%で成長します。
長江デルタで、2025年の金額の218.3億米ドル、30.00%を占めます。最大の省は123.7億米ドルの広東省で、最も成長の速い大規模省は年21.41%の内モンゴルです。
China Telecom、China Mobile、China Unicomが27.00%の通信事業者IDCセグメントを占め、AlibabaとTencentが自社構築を、GDS HoldingsとVNET Groupが第三者コロケーションをリードしています。VNETの稼働中ホールセールキャパシティは1,007 MWです。
AIアクセラレーターの供給を制限しています。2025年4月にはNVIDIAのH20にライセンスが必要になりました。DC Market Insightsは2025年のAI ITをAIの1 MWあたり2,300万米ドルとしており、ローケースでは2035年に1,856.6億米ドルとなります。
西部ハブ省です。中国データセンター市場の金額に占めるシェアは、年20.49%の成長により2025年の12.00%から2035年までに21.00%に上昇します。長江デルタは2025年の金額の30.00%を占め、最大の購入地域であり続けます。
範囲の違いです。DC Market InsightsはIT機器と施設に対する2026年の支出892.4億米ドルを集計しています。コロケーション賃料やIDCサービス収益のみを数える推定はこれより小さく、クラウド収益や帯域幅を加える推定はより大きくなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。