
중국 데이터 센터 냉각 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
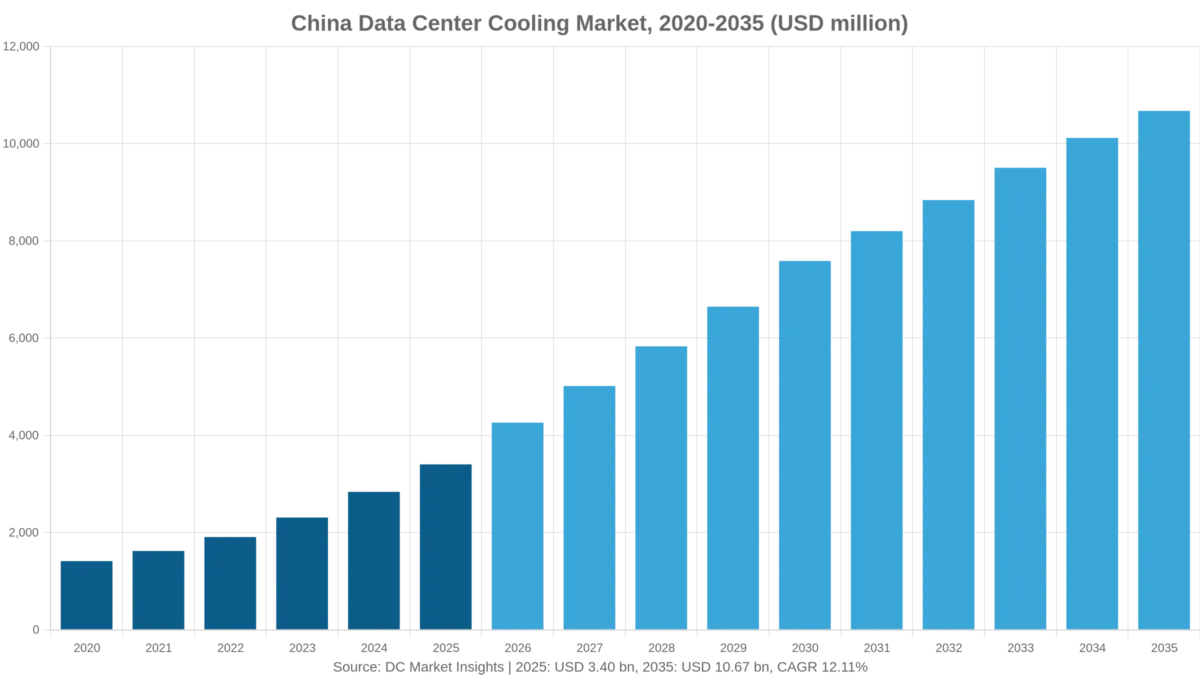
중국 데이터 센터 냉각 시장 규모는 2025년 USD 3,402.5백만였으며, 연평균 성장률(CAGR) 12.11%로 성장해 2035년에는 USD 10.67십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 역학
- 04시장 동향
- 05가격 분석
- 06표준 및 규제
- 07중국 데이터 센터 냉각 시장, 구성 요소별
- 08중국 데이터 센터 냉각 시장, 냉각 방식별
- 09중국 데이터 센터 냉각 시장, 데이터 센터 유형별
- 10중국 데이터 센터 냉각 시장, 랙 밀도별
- 17개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
중국 데이터 센터 냉각 시장은 2026년 42억 6,000만 달러로 평가되며, 2025년 34억 달러에서 2035년까지 106억 7,000만 달러에 이를 것으로 전망되어 2025년부터 2035년까지 연평균 성장률(CAGR) 12.11%를 기록할 것으로 예상됩니다(DC Market Insights 추정). 중국에서 자금 흐름을 움직이는 것은 건물 수가 아니라 전기 요금입니다. 베이징시는 2026년부터 전력 사용 효율(PUE)이 1.35를 넘는 데이터 센터에 kWh당 0.2위안 또는 0.5위안을 추가로 부과하며(베이징시 인민정부, 2024년 11월), 국가 규정은 신규 대형 홀의 PUE 상한을 1.25로 정하고 있습니다. 이로 인해 PUE 0.1 하나하나가 현금과 직결된 의사 결정이 되며, 운영자들은 기준선 아래를 유지하기 위해 냉각기, 증발식 냉각 장치, 액체 냉각 루프를 구매합니다. 2025년 매출은 신규 IT 용량 2,600MW × MW당 냉각 장비 104만 달러 = 27억 달러에, PUE 개조 900MW × 45만 달러 = 4억 500만 달러, 그리고 가동 중인 18,343MW에 대한 유지보수 2억 9,349만 달러를 더한 값입니다. 40kW를 초과하는 AI 랙은 공랭식으로 냉각할 수 없기 때문에 침지 액체 냉각이 연 23.09%로 가장 빠르게 성장하며, 동수서산(东数西算) 계획이 신규 용량을 내몽골, 구이저우, 닝샤로 보내기 때문에 서부 허브 지역이 연 18.56%로 가장 빠르게 성장합니다.
주요 시장 통계: 2026년 중국 데이터 센터 냉각 시장의 규모는 얼마인가?
DC Market Insights는 2026년 중국 데이터 센터 냉각 시장을 42억 6,000만 달러로 평가하며, 이는 2025년 34억 달러보다 25.25% 높은 수준입니다.
- 2025년 시장 규모: 34억 달러
- 2026년 시장 규모: 42억 6,000만 달러
- 2030년 시장 규모: 75억 9,000만 달러
- 2035년 시장 규모: 106억 7,000만 달러
- 2025-2035년 CAGR: 12.11%(저성장 시나리오 8.49%, 고성장 시나리오 15.09%)
- 최대 구성 요소: 신규 홀용 냉각 장비, 27억 달러(2025년의 79.47%)
- 가장 빠르게 성장하는 냉각 방식: 침지 액체 냉각, 2035년까지 연 23.09%
- 선도 지역: 장강 삼각주, 2025년 가치의 30%(10억 2,000만 달러)
- 가장 빠르게 성장하는 지역: 서부 허브 지역, 연 18.56%
- 최대 성(省): 광둥성, 2025년 5억 7,842만 달러
- 최대 상장 국내 공급업체 사업 부문: Shenzhen Envicool Technology, 2025년 룸 레벨 냉각 매출 34억 5,000만 위안
2020년부터 2025년까지 중국은 데이터 센터 냉각에 얼마를 지출했으며, 앞으로는 어떻게 되는가?
중국 데이터 센터 냉각 시장 규모는 2020년 14억 1,000만 달러로 평가되었고, 2025년 34억 달러에 도달했으며, 예측 기간 동안 연평균 성장률 12.11%로 2035년까지 106억 7,000만 달러에 이를 것으로 예상됩니다.
| 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 34억 달러 |
| 2026년 시장 규모 | 42억 6,000만 달러 |
| 2025-2035년 CAGR | 12.11% |
| 2035년 시장 규모 | 106억 7,000만 달러 |
2020년부터 2025년까지 신규 IT 용량이 연 1,400MW에서 2,600MW로 증가하고 PUE 개조가 200MW에서 900MW로 늘어나면서 지출은 연 19.22% 성장했습니다. 중국 데이터 센터 냉각 시장은 2026년 한 해에만 8억 5,920만 달러가 증가하며, 이는 10년 중 단일 연도 최대 증가폭입니다. 3,150MW의 신규 홀이 설비를 갖추는 동시에 개조 물결이 1,000MW로 정점에 이르기 때문입니다. 2030년 이후에는 신규 용량이 약 6,000MW 수준에서 안정되고 개조가 600MW로 줄어들면서 성장률이 연 7.07%로 둔화됩니다.
중국 데이터 센터 냉각 시장에는 무엇이 포함되는가?
중국 데이터 센터 냉각 시장은 중국 본토 데이터 홀에서 열을 제거하는 장비와 서비스에 대한 2025년 지출 34억 달러를 포괄합니다.
포함: 냉각기(칠러), 냉각탑 및 건식 냉각기, 컴퓨터실 공조기 및 정밀 공조 장치, 간접 증발식 및 프리 쿨링 장치, 냉각수 분배 장치(CDU)를 갖춘 콜드 플레이트 액체 루프, 침지 탱크 및 냉각액, 냉각 설비를 교체하거나 업그레이드하는 PUE 개조 프로젝트, 그리고 냉각 설비의 정기 유지보수 및 서비스.
제외: 핫 아일 및 콜드 아일 컨테인먼트, 온도 센서 및 열 제어 소프트웨어(이들은 중국 데이터 센터 열 관리 시장에 포함되며, 냉각은 그 중 90.9%를 차지함), 서버 수준의 방열판 및 팬, 냉각 전력 비용, 그리고 건물.
세그먼트 구성 방식: 구성 요소별 분류(신규 홀 장비, 개조, 유지보수)를 합하면 전체가 됩니다. 냉각 방식별, 데이터 센터 유형별, 랙 밀도별 분류는 각각 동일한 전체를 다른 방식으로 나눈 것입니다. 냉각 장비 항목은 중국 데이터 센터 시장 내 냉각 시스템 항목과 같으므로 두 보고서의 수치는 일치합니다.
중국 데이터 센터 냉각 시장 추정치는 왜 서로 다른가?
추정치가 다른 이유는 범위 때문입니다. DC Market Insights는 2026년 중국 냉각 지출을 42억 6,000만 달러로 집계하는 반면, 더 좁은 범위의 조사는 신규 홀 장비만 집계하고, 더 넓은 범위의 조사는 컨테인먼트, 제어 소프트웨어 또는 전기 요금 중 냉각 비중까지 더합니다.
이전 DC Market Insights 판은 2025년 시장을 13억 6,000만 달러로 추정했습니다. 이는 제품 범주별 솔루션 및 서비스 매출을 집계한 것으로, PUE 개조 물결과 하이퍼스케일 홀의 전체 설비 구축을 반영하지 못했습니다. 이번 판의 상향식 모델은 2025년 신규 IT 용량 2,600MW에 MW당 104만 달러를 곱하며, 이것만으로도 27억 달러가 됩니다. 더 넓은 정의는 아일 컨테인먼트, 센서 및 열 관리 소프트웨어(2025년 약 3억 4,000만 달러 추가)를 더하고, 때로는 위안화 전기 요금 중 냉각 비중까지 포함하지만, 이 보고서는 이를 냉각 구매가 아닌 운영 비용으로 보아 제외합니다. 기업 및 정부 서버실은 범위에 포함되며 2025년 6억 1,245만 달러 규모입니다.
| 요소 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 신규 홀용 냉각 장비 | 포함, 27억 달러(2025년) | 모든 신규 MW의 핵심 구매 항목 |
| PUE 개조 프로젝트 | 포함, 4억 500만 달러 | 규정에 따라 기존 홀의 업그레이드가 의무화됨 |
| 냉각 유지보수 및 서비스 | 포함, 2억 9,349만 달러 | 설치된 설비에 대한 반복 지출 |
| 컨테인먼트, 센서 및 열 관리 소프트웨어 | 제외 | 열 관리 시장에 집계됨 |
| 냉각 전력 비용 | 제외 | 장비가 아닌 운영 비용 |
시장 성장 요인: 중국 운영자들은 왜 2026년에 더 많은 냉각 설비를 구매하는가?
세 가지 규정과 하나의 컴퓨팅 급증이 2025년부터 2026년 사이 중국 데이터 센터 냉각 수요를 약 8억 5,920만 달러 늘립니다.
베이징의 PUE 할증료가 2026년부터 PUE 0.1마다 가격을 매긴다
베이징시 인민정부는 2024년 11월, PUE가 1.35를 초과하는 데이터 센터는 2026년부터 차등 전기 요금을 납부하며, 시 평균 PUE를 2027년까지 1.35 미만으로 낮춰야 한다고 밝혔습니다(베이징시 인민정부). GDS Holdings는 2026년 4월 미국 증권거래위원회(SEC)에 제출한 2025년 연례 보고서에서 이 규정을 다시 언급했습니다. PUE 1.60인 10MW 홀의 경우 kWh당 0.5위안 기준으로 할증료가 연간 약 680만 달러에 달하므로(DC Market Insights 추정), 450만 달러가 드는 냉각 개조는 1년 이내에 투자금을 회수합니다. 베이징시는 2025년 냉각 지출 중 4억 830만 달러를 차지합니다.
신규 대형 홀에 대한 국가 PUE 상한 1.25가 장비 비용을 결정한다
2024년 7월 국가발전개혁위원회(NDRC), 공업정보화부(MIIT), 국가에너지국(NEA), 국가데이터국이 발표한 녹색 저탄소 데이터 센터 특별 행동 계획은 2025년 말까지 전국 평균 PUE를 1.5 미만으로, 신규 및 증설 대형 데이터 센터의 PUE를 1.25 이하로, 허브 노드 프로젝트는 1.2로 정했습니다(NDRC). 공랭식만으로는 1.2에 도달하기 어렵기 때문에 신규 MW당 냉각 장비 비용은 2020년 85만 달러에서 2025년 104만 달러, 2035년까지 155만 달러로 상승합니다.
2,185 EFLOPS의 지능형 컴퓨팅이 랙 밀도를 40kW 이상으로 끌어올린다
2026년 7월 국무원 발표에 따르면, 중국의 지능형 컴퓨팅 용량은 2026년 6월 말 기준 2,185 EFLOPS로 177% 증가했습니다. 그래픽 처리 장치(GPU) 랙은 40~130kW로 가동되어 공조기가 제거할 수 있는 범위를 넘어서므로, 40kW 초과 랙에 대한 냉각 지출은 2025년 6억 1,245만 달러에서 2035년 51억 2,000만 달러로 연 23.67% 증가합니다. AI 홀의 수요 규모는 중국 AI 데이터 센터 시장에서 산정됩니다.
시장 동향: 중국 데이터 센터는 어떤 냉각 기술로 전환하고 있는가?
액체 냉각은 중국 데이터 센터 냉각 지출에서 2025년 25%에서 2035년 51%로 증가하며, 그 시점에 54억 4,000만 달러 규모가 됩니다.
Sugon Shuchuang의 침지 냉각 매출이 2025년 370.58% 급증
2025년 연례 보고서에 따르면 Sugon Shuchuang(Sugon Data Energy)의 2025년 침지 냉각 매출은 4억 5,793만 위안으로 370.58% 증가했으며, 콜드 플레이트 매출은 2억 9,864만 위안으로 40.01% 증가했습니다(출처: Sugon Shuchuang 연례 보고서, 2026년 4월). 침지 냉각은 2025년 1억 8,714만 달러로 이 시장에서 가장 작은 방식이지만, 연 23.09%로 가장 빠르게 성장합니다.
국내 성장이 둔화되자 중국 냉각 업체들이 해외 판매에 나서다
Shenzhen Envicool Technology는 2025년 연례 보고서에서 2025년 하반기 데이터 센터 냉각 성장이 둔화된 반면 해외 매출은 증가했다고 밝혔으며, Guangdong Shenling Environmental Systems는 2025년 데이터 서비스 신규 수주가 약 72% 증가하고 해외 및 액체 냉각 분야에서 진전이 있었다고 보고했습니다. 수출 주문은 공장 규모를 키우고 콜드 플레이트 루프의 국내 MW당 비용을 낮추며, 이 모델은 2025년 신규 MW당 비용을 104만 달러로 유지합니다.
건조한 북부에서 간접 증발식 냉각이 22%를 차지
간접 증발식 및 프리 쿨링은 2025년 7억 4,855만 달러 규모입니다. 허베이, 내몽골, 닝샤의 사이트는 연간 수천 시간의 프리 쿨링을 활용할 수 있기 때문입니다. 액체 루프가 AI 홀을 차지하면서 그 점유율은 2035년까지 18%로 완만하게 낮아집니다.
시장 과제: 중국 데이터 센터 냉각 지출을 억제하는 요인은 무엇인가?
유휴 랙과 공급업체 성장 둔화가 두 가지 제동 요인으로, 2026년 25.25%에 비해 2027-2030년 성장률을 연 15.51%로 묶어 둡니다.
71.4%의 랙 가동률로 지어진 홀이 채워지지 않고 있다
2026년 6월 말 전국 랙 가동률은 71.4%였으며(국무원, 2026년 7월), 1,556만 개의 표준 랙이 사용 중이었습니다(Digital China, 2026년 10월). 랙 10개 중 거의 3개가 비어 있어 운영자들은 동부 도시에서 신규 냉각 설비 도입을 미루고 AI 홀용으로만 구매합니다. 이 모델은 2024-2026년의 속도를 연장하는 대신 신규 IT 용량을 2026년 3,150MW, 2027년 3,600MW로 유지합니다.
공급업체 성장률이 1년 만에 41%에서 26%로 반감
Envicool의 룸 레벨 냉각 매출은 2025년 41.28% 증가한 34억 5,000만 위안이었으나, 2026년 상반기에는 25.84% 증가한 17억 위안에 그쳤습니다(Envicool 2025년 연례 보고서, 2026년 반기 보고서). 국내 냉각기 및 공조기 제조업체 간의 가격 경쟁으로 공랭식 냉각 장비의 성장률은 2035년까지 연 6.26%에 머뭅니다.
시장 기회: 냉각 공급업체는 중국 어디에서 신규 수주를 따낼 수 있는가?
PUE 개조 수요와 서부 액체 냉각 캠퍼스는 2025년 합계 8억 1,000만 달러 규모입니다.
2026년 4억 5,500만 달러 규모의 개조 수요
2020년 이전에 PUE 1.5~1.7로 지어진 홀이 전국 평균 1.5에 도달해야 하고, 상하이시가 PUE 1.7을 초과하는 사이트의 퇴출을 추진함에 따라(상하이시 경제정보화위원회, 2022년 6월) PUE 개조 프로젝트는 2026년 1,000MW, 4억 5,500만 달러로 정점에 이릅니다. 증발식 냉각 장치, 가변속 냉각기 및 제어 시스템을 묶어 제공하는 공급업체가 이러한 프로젝트를 수주합니다.
서부 허브 캠퍼스가 4억 800만 달러에서 22억 4,000만 달러로 성장
서부 허브 지역의 냉각 지출은 2025년 4억 830만 달러에서 2035년 22억 4,000만 달러로 연 18.56% 성장합니다. 허브 노드 규정이 구이안의 PUE를 1.2 미만으로 요구하고 신규 허브 홀은 녹색 전력 비중이 80%를 넘어야 하기 때문입니다(NDRC, 2024년 7월). 건식 냉각기를 갖춘 콜드 플레이트 루프가 이러한 사이트에 적합합니다.
중국 운영자는 MW당 데이터 센터 냉각에 얼마를 지불하는가?
중국의 신규 데이터 홀은 2025년 IT 부하 MW당 104만 달러의 냉각 장비 비용을 지불했으며, 이는 2020년 85만 달러에서 증가한 수치입니다(DC Market Insights 추정).
| 가격 항목 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 신규 MW당 냉각 장비(백만 달러) | 0.85 | 1.04 | 1.35 | 1.55 |
| MW당 PUE 개조(백만 달러) | 0.40 | 0.45 | 0.48 | 0.50 |
| 설치 MW-연당 냉각 유지보수(달러) | 13,000 | 16,000 | 17,500 | 19,000 |
공개 기준점: 2026년 4월 각 사 연례 보고서에 따르면, Envicool은 2025년 34억 5,000만 위안의 룸 레벨 냉각 제품을 판매했고, Shenling의 데이터 서비스 부문은 23억 4,000만 위안의 매출을 올렸습니다. Huawei Digital Power는 FusionModule2000을 공랭식으로 랙당 50kW를 지원하는 제품으로 판매하고 있으며(Huawei, 2025년 10월), 이는 공랭식이 여전히 중밀도 홀을 액체 냉각보다 낮은 MW당 비용으로 지원할 수 있음을 보여줍니다. 액체 냉각 홀은 더 작은 냉수 설비 외에 냉각수 분배 장치, 매니폴드, 건식 냉각기가 추가로 필요하기 때문에 MW당 가격이 상승합니다.
표준 및 규제: 어떤 PUE 규정이 중국 데이터 센터의 냉각 수요를 결정하는가?
DC Market Insights 추정에 따르면, 6개 규정이 중국 데이터 홀의 PUE 한도를 1.15에서 1.5 사이로 정하고 2025년 냉각 장비 지출 27억 달러의 방향을 결정합니다.
- GB 40879-2021, 데이터 센터 에너지 효율에 관한 국가 강제 표준, 2021년 10월 발표, 2022년 11월 1일 시행(국가시장감독관리총국).
- 녹색 저탄소 데이터 센터 특별 행동 계획, 2024년 7월: 2025년 말까지 전국 평균 PUE 1.5 미만, 신규 대형 홀 1.25, 허브 노드 1.2, 신규 허브 홀의 녹색 전력 비중 80% 초과(국무원 신문판공실, NDRC).
- 동수서산 계획, 2022년 3월: 허브 노드 PUE 1.25 미만, 구이안 1.2 미만, 서부 가동률 30%에서 50% 이상으로 상향(NDRC).
- 베이징 규모별 PUE 진입 기준 1.3, 1.25, 1.2, 1.15(베이징시 인민정부, 2021년 7월).
- 베이징 2026년부터 PUE 1.35 초과 시 차등 전기 요금 적용(베이징시 인민정부, 2024년 11월).
- 상하이: 클러스터 내 신규 대형 홀 PUE 약 1.25, 2025년까지 약 28만 개 랙, PUE 1.7 초과 사이트 퇴출(상하이시 경제정보화위원회, 2022년 6월).
중국에서 가장 큰 가치를 차지하는 냉각 세그먼트는 무엇인가?
신규 홀용 냉각 장비는 27억 달러로 2025년 중국 데이터 센터 냉각 시장의 79.47%를 차지하며, 2035년까지 87.13%로 증가합니다.
구성 요소별
| 구성 요소 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 신규 홀용 냉각 장비 | 2,704.00 | 79.47% | 9,300.00 | 13.15% |
| PUE 개조 프로젝트 | 405.00 | 11.90% | 300.00 | -2.96% |
| 냉각 유지보수 및 서비스 | 293.49 | 8.63% | 1,073.70 | 13.85% |
노후 설비의 업그레이드가 진행됨에 따라 PUE 개조는 2026년 이후 연 2.96%씩 감소하며, 유지보수는 설치 기반과 함께 연 13.85% 성장합니다.
냉각 방식별
| 냉각 방식 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 정밀 공조 및 냉수 냉각 | 1,803.32 | 53.00% | 3,308.85 | 6.26% |
| 간접 증발식 및 프리 쿨링 | 748.55 | 22.00% | 1,921.27 | 9.88% |
| 콜드 플레이트 액체 냉각 | 663.49 | 19.50% | 3,949.27 | 19.53% |
| 침지 액체 냉각 | 187.14 | 5.50% | 1,494.32 | 23.09% |
정밀 공조 및 냉수 냉각은 2035년 공랭식 중 가장 큰 점유율인 31%를 유지하지만, 콜드 플레이트 액체 냉각이 2035년까지 39억 5,000만 달러로 이를 추월합니다.
데이터 센터 유형별
| 데이터 센터 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 자체 구축 | 1,156.85 | 34.00% | 4,376.22 | 14.23% |
| 통신 사업자 IDC | 918.67 | 27.00% | 2,561.69 | 10.80% |
| 제3자 코로케이션 및 홀세일 | 714.52 | 21.00% | 2,454.95 | 13.14% |
| 기업 및 정부 | 612.45 | 18.00% | 1,280.84 | 7.66% |
Alibaba, Tencent, ByteDance, Baidu의 하이퍼스케일 및 클라우드 자체 구축이 34%로 선두를 차지하며 연 14.23% 성장하고, 통신 사업자 IDC는 2025년 27%를 차지합니다.
랙 밀도별
| 랙 밀도 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 15kW 미만 | 1,633.20 | 48.00% | 2,348.21 | 3.70% |
| 15~40kW | 1,156.85 | 34.00% | 3,202.11 | 10.72% |
| 40kW 초과 | 612.45 | 18.00% | 5,123.38 | 23.67% |
40kW 초과 랙은 냉각 지출의 18%에서 48%로 증가하며, 이는 AI 홀이 중국 데이터 센터 냉각 시장을 이끌고 있다는 가장 분명한 신호입니다.
DC 독점: 중국 냉각 공급업체 매출 지도, 4개 상장 제조업체가 31.28% 차지
중국의 4개 상장 냉각 제조업체는 2025년 데이터 센터 관련 매출 10억 6,000만 달러를 공시했으며, 이는 중국 데이터 센터 냉각 시장의 31.28%에 해당합니다(DC Market Insights 모델, 6개 입력값 기반: 4개 공시 매출 항목, 1달러당 7.2위안 환율, 2025년 시장 규모).
| 기업 | 공시 항목 | 백만 위안 | 백만 달러 | 2025년 시장 점유율 |
|---|---|---|---|---|
| Shenzhen Envicool Technology | 룸 레벨 냉각 제품, 2025년 | 3,448.48 | 478.96 | 14.08% |
| Guangdong Shenling Environmental Systems | 데이터 서비스 부문, 2025년 | 2,343.26 | 325.45 | 9.57% |
| Guangzhou Goaland Energy Conservation Technology | 총매출, 2025년 | 989.12 | 137.38 | 4.04% |
| Sugon Shuchuang (Sugon Data Energy) | 총매출, 2025년 | 882.34 | 122.55 | 3.60% |
| 합계 | 4개 상장 제조업체 | 7,663.20 | 1,064.34 | 31.28% |
이 지도는 순위가 아니라 하한선입니다. Envicool과 Shenling의 매출 항목에는 해외 판매가 포함되어 있으며, Huawei Digital Power, Vertiv, Schneider Electric, Gree, Midea, Daikin은 중국 데이터 센터 냉각 매출을 공시하지 않습니다. Vertiv의 아시아 태평양 부문 전체 매출은 2025년 20억 2,000만 달러로 17.5% 증가했습니다(Vertiv 2025년 연례 보고서). 구매자는 이 지도를 공급업체 후보 목록으로 활용할 수 있습니다. 4개 상장 제조업체는 2025년 32%~74% 성장했으므로, 콜드 플레이트 및 침지 시스템의 납품 일정이 가장 빠르게 채워집니다.
중국에서 데이터 센터 냉각에 가장 많이 지출하는 지역은 어디인가?
장강 삼각주가 2025년 10억 2,000만 달러로 선두를 차지하고, 서부 허브 지역이 2035년까지 연 18.56%로 가장 빠르게 성장합니다.
장강 삼각주: 2025년 10억 2,000만 달러
장강 삼각주는 2025년 중국 데이터 센터 냉각 지출의 30%를 차지하며, 연 10.52% 성장하여 2035년까지 27억 8,000만 달러에 이릅니다. 상하이시는 클러스터 내 신규 대형 홀에 PUE 약 1.25를 요구하고 2025년까지 약 28만 개의 랙을 계획했으므로(상하이시 경제정보화위원회, 2022년 6월), 상하이, 장쑤, 저장, 안후이는 고효율 냉각기와 액체 루프를 구매합니다.
베이징-톈진-허베이 및 화북: 2025년 9억 1,867만 달러
베이징-톈진-허베이 및 화북은 2025년 중국 데이터 센터 냉각 지출의 27%를 차지하며, 연 10.80% 성장하여 2035년까지 25억 6,000만 달러에 이릅니다. 2026년부터 시행되는 베이징의 PUE 1.35 초과 할증료는 시내 개조를 촉진하고, 허베이가 연 13.19% 성장하는 장자커우와 랑팡에서 프리 쿨링 방식의 신규 건설을 이끕니다.
광둥-홍콩-마카오 대만구: 2025년 6억 4,647만 달러
광둥-홍콩-마카오 대만구는 2025년 중국 데이터 센터 냉각 지출의 19%를 차지하며, 연 10.20% 성장하여 2035년까지 17억 1,000만 달러에 이릅니다. 덥고 습한 여름 때문에 광둥성의 냉수 설비 규모는 크게 유지되며, 광둥성에는 최대 상장 냉각 제조업체인 Envicool(선전)과 Shenling(포산)이 있습니다.
서부 허브 지역: 2025년 4억 830만 달러
서부 허브 지역은 2025년 중국 데이터 센터 냉각 지출의 12%를 차지하며, 연 18.56% 성장하여 2035년까지 22억 4,000만 달러에 이릅니다. 구이안은 PUE 1.2 미만을 유지해야 하며(NDRC, 2022년 3월), 내몽골과 닝샤는 긴 프리 쿨링 기간을 누립니다. 닝샤(중웨이)는 모든 성 가운데 연 21.58%로 가장 빠르게 성장합니다.
청두-충칭 및 화중: 2025년 4억 830만 달러
청두-충칭 및 화중은 2025년 중국 데이터 센터 냉각 지출의 12%를 차지하며, 연 13.01% 성장하여 2035년까지 13억 9,000만 달러에 이릅니다. 청두-충칭 허브 노드는 동수서산 계획에 따라 서부 가동률 50% 이상을 목표로 하며, 쓰촨과 충칭은 각각 연 13.30%와 13.85% 성장합니다.
데이터 센터 냉각 지출을 선도하는 중국의 성은 어디인가?
광둥성은 2025년 5억 7,842만 달러로 중국 데이터 센터 냉각 시장을 선도하며, 닝샤(중웨이)는 연 21.58%로 가장 빠르게 성장하는 성입니다.
| 순위 | 성 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | CAGR |
|---|---|---|---|---|---|
| 1 | 광둥 | 광둥-홍콩-마카오 대만구 | 578.42 | 1,494.32 | 9.96% |
| 2 | 베이징 | 베이징-톈진-허베이 및 화북 | 408.30 | 853.90 | 7.66% |
| 3 | 허베이(장자커우 및 랑팡) | 베이징-톈진-허베이 및 화북 | 340.25 | 1,174.11 | 13.19% |
| 4 | 상하이 | 장강 삼각주 | 323.24 | 800.53 | 9.49% |
| 5 | 장쑤 | 장강 삼각주 | 289.21 | 747.16 | 9.96% |
| 6 | 저장 | 장강 삼각주 | 221.16 | 587.05 | 10.25% |
| 7 | 쓰촨 | 청두-충칭 및 화중 | 153.11 | 533.68 | 13.30% |
| 8 | 내몽골(허린거얼) | 서부 허브 지역 | 153.11 | 907.26 | 19.47% |
| 9 | 구이저우(구이안) | 서부 허브 지역 | 136.10 | 587.05 | 15.74% |
| 10 | 충칭 | 청두-충칭 및 화중 | 102.07 | 373.58 | 13.85% |
| 11 | 안후이(우후) | 장강 삼각주 | 68.05 | 426.95 | 20.16% |
| 12 | 닝샤(중웨이) | 서부 허브 지역 | 68.05 | 480.32 | 21.58% |
내몽골(허린거얼)은 가장 빠르게 성장하는 대형 성으로, 허린거얼에 허브 노드 AI 캠퍼스가 들어서면서 1억 5,311만 달러에서 9억 726만 달러로 연 19.47% 성장합니다. 12개 성이 2025년 가치의 83.5%를 차지하며, 나머지는 소규모 성들에 분산되어 있습니다.
예측 시나리오: 2035년까지 중국 데이터 센터 냉각 시장은 얼마나 커질 수 있는가?
중국 데이터 센터 냉각 시장은 기본 시나리오에서 2035년 106억 7,000만 달러에 이르며, 범위는 76억 9,000만 달러에서 138억 8,000만 달러입니다.
| 시나리오 | 2035년(백만 달러) | 2025-2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 7,685.06 | 8.49% | 랙 가동률이 약 70%에 머물고, AI 칩 공급이 신규 홀을 제한하며, 액체 냉각 비중 40% |
| 기본 | 10,673.70 | 12.11% | 2035년까지 신규 IT 용량 연 6,000MW, 액체 냉각 비중 51% |
| 고성장 | 13,875.81 | 15.09% | 더 빠른 AI 구축, PUE 상한 1.15로 강화, 액체 냉각 비중 60% 초과 |
주요 기업 및 시장 점유율: 누가 중국 데이터 센터에 냉각 설비를 공급하는가?
4개 상장 국내 제조업체가 2025년 데이터 센터 관련 매출 10억 6,000만 달러를 공시했으며, 이는 중국 데이터 센터 냉각 시장의 31.28%입니다. DC Market Insights는 상위 5개 공급업체가 약 45%를 차지하는 것으로 추정합니다.
- Shenzhen Envicool Technology
- Huawei Digital Power
- Guangdong Shenling Environmental Systems
- Vertiv
- Sugon Shuchuang (Sugon Data Energy)
- Schneider Electric
- Gree Electric Appliances
- Midea Group (Midea Building Technologies)
- Daikin (McQuay)
- Johnson Controls
- Guangzhou Goaland Energy Conservation Technology
- Inspur Information
- Delta Electronics
- STULZ
- Trane Technologies
- Carrier
Shenzhen Envicool Technology의 2025년 매출은 60억 7,000만 위안으로 32.23% 증가했으며, 룸 레벨 냉각이 매출의 56.83%를 차지했습니다(Envicool 연례 보고서, 2026년 4월). Guangdong Shenling Environmental Systems는 데이터 서비스 부문에서 51.42% 증가한 23억 4,000만 위안의 매출을 올렸으며, 2026년 상반기 신규 수주는 전년 동기의 약 2.3배였습니다(Shenling 반기 보고서, 2026년 8월). Guangzhou Goaland Energy Conservation Technology는 2025년 매출 9억 8,912만 위안으로 43.09% 증가했다고 보고했습니다. VNET은 액체 냉각을 중점 분야로 하여 중국에서 249건의 특허를 보유하고 있습니다(VNET 2025년 연례 보고서). 해외 제조업체인 Vertiv, Schneider Electric, Johnson Controls, Daikin(McQuay), STULZ, Trane은 하이퍼스케일 냉각기 및 공조기 수주를 두고 경쟁합니다.
2026년 중국 데이터 센터 냉각 분야에서는 무엇이 달라졌는가?
2026년의 6가지 주요 사건은 올해 중국 데이터 센터 냉각 시장이 25.25% 성장할 것임을 시사합니다.
- 2026년 2월, Vertiv는 2025년 아시아 태평양 순매출이 20억 2,000만 달러로 17.5% 증가했다고 발표했습니다(출처: Vertiv 연례 보고서).
- 2026년 4월, Envicool은 2025년 매출이 60억 7,000만 위안으로 32.23% 증가했다고 발표했습니다(출처: Envicool 연례 보고서).
- 2026년 4월, Sugon Shuchuang은 침지 냉각에 힘입어 2025년 매출이 8억 8,234만 위안으로 74.29% 증가했다고 발표했습니다(출처: Sugon Shuchuang 연례 보고서).
- 2026년 5월, 국가에너지국은 2025년 컴퓨팅 센터가 1,700억 kWh를 사용했으며, 이는 전국 전력 소비량의 1.6%라고 밝혔습니다(출처: NEA).
- 2026년 7월, 국무원은 지능형 컴퓨팅 용량이 2,185 EFLOPS로 177% 증가했으며, 6월 말 랙 가동률이 71.4%라고 발표했습니다(출처: 국무원).
- 2026년 8월, Shenling은 상반기 데이터 서비스 매출이 30.68% 증가하고 신규 수주가 전년 동기의 약 2.3배라고 발표했습니다(출처: Shenling 반기 보고서).
연구 방법론: 중국 데이터 센터 냉각 시장의 규모는 어떻게 산정되었는가?
DC Market Insights는 신규 IT MW, 가동 중인 MW, MW당 냉각 비용, 개조 MW, 개조 비용, MW-연당 유지보수 비용, 전국 PUE 1.42, 1달러당 7.2위안 환율의 8개 입력값을 바탕으로 2025년 시장 규모를 34억 달러로 산정했습니다.
공식: 시장 = 신규 IT MW × MW당 냉각 장비 + 개조 MW × MW당 개조 비용 + 전년도 가동 중 MW × MW-연당 유지보수 비용. 2025년: 2,600 × 104만 달러 = 27억 달러, 900 × 45만 달러 = 4억 500만 달러, 18,343MW × 1만 6,000달러 = 2억 9,349만 달러, 합계 34억 달러. 모든 세그먼트, 지역, 성별 분류는 매년 합계와 일치합니다.
세 가지 범위 검증: (1) 상한, 이 시장은 2025년 727억 7,000만 달러 규모인 중국 데이터 센터 시장의 4.68%입니다. (2) 상한, 컨테인먼트와 소프트웨어를 추가한 37억 4,000만 달러 규모의 중국 데이터 센터 열 관리 시장의 90.9%입니다. (3) 하한, 4개 상장 국내 제조업체만으로도 10억 6,000만 달러를 판매하여 추정치의 31.28%를 차지합니다. NEA의 1,700억 kWh를 PUE 1.42로 환산하면 평균 IT 부하는 약 13.7GW로, 2025년 말 가동 중인 20.6GW와 일치합니다. 전체 방법론: 연구 방법론. 글로벌 맥락: 데이터 센터 냉각 시장.
목차
- 01서론
- 1.1보고서 설명
- 1.2시장 정의 및 범위
- 1.3연구 가정
- 02요약
- 2.1시장 현황, 2025년, 2026년 및 2035년
- 2.2주요 시장 통계
- 2.3중국 데이터 센터 냉각 시장 추정치가 다른 이유
- 03시장 역학
- 3.12026년부터 시행되는 베이징의 PUE 할증료
- 3.2신규 대형 홀에 대한 국가 PUE 상한 1.25
- 3.32,185 EFLOPS의 지능형 컴퓨팅과 40kW 초과 랙
- 3.471.4%의 랙 가동률
- 3.5공급업체 성장 둔화
- 3.62026년 4억 5,500만 달러 규모의 개조 수요
- 3.7서부 허브 캠퍼스
- 04시장 동향
- 4.1Sugon Shuchuang의 침지 냉각 성장
- 4.2중국 냉각 제조업체의 해외 판매
- 4.3건조한 북부의 간접 증발식 냉각
- 05가격 분석
- 5.1신규 MW당 냉각 장비, 2020-2035년
- 5.2MW당 PUE 개조 비용
- 5.3MW-연당 냉각 유지보수
- 06표준 및 규제
- 6.1GB 40879-2021
- 6.2녹색 저탄소 데이터 센터 특별 행동 계획
- 6.3동수서산 계획
- 6.4베이징 PUE 진입 기준 및 차등 전기 요금
- 6.5상하이 데이터 센터 규정
- 07중국 데이터 센터 냉각 시장, 구성 요소별
- 7.1신규 홀용 냉각 장비
- 7.2PUE 개조 프로젝트
- 7.3냉각 유지보수 및 서비스
- 08중국 데이터 센터 냉각 시장, 냉각 방식별
- 8.1정밀 공조 및 냉수 냉각
- 8.2간접 증발식 및 프리 쿨링
- 8.3콜드 플레이트 액체 냉각
- 8.4침지 액체 냉각
- 09중국 데이터 센터 냉각 시장, 데이터 센터 유형별
- 9.1하이퍼스케일 및 클라우드 자체 구축
- 9.2통신 사업자 IDC
- 9.3제3자 코로케이션 및 홀세일
- 9.4기업 및 정부
- 10중국 데이터 센터 냉각 시장, 랙 밀도별
- 10.115kW 미만
- 10.215~40kW
- 10.340kW 초과
- 11Dc 독점: 중국 냉각 공급업체 매출 지도
- 11.1Shenzhen Envicool Technology
- 11.2Guangdong Shenling Environmental Systems
- 11.3Guangzhou Goaland Energy Conservation Technology
- 11.4Sugon Shuchuang (Sugon Data Energy)
- 12중국 데이터 센터 냉각 시장, 지역별
- 12.1장강 삼각주
- 12.2베이징-톈진-허베이 및 화북
- 12.3광둥-홍콩-마카오 대만구
- 12.4서부 허브 지역
- 12.5청두-충칭 및 화중
- 13중국 데이터 센터 냉각 시장, 성별
- 13.1광둥
- 13.2베이징
- 13.3허베이(장자커우 및 랑팡)
- 13.4상하이
- 13.5장쑤
- 13.6저장
- 13.7쓰촨
- 13.8내몽골(허린거얼)
- 13.9구이저우(구이안)
- 13.10충칭
- 13.11안후이(우후)
- 13.12닝샤(중웨이)
- 14예측 시나리오, 2035년
- 14.1저성장 시나리오
- 14.2기본 시나리오
- 14.3고성장 시나리오
- 15경쟁 환경
- 15.1Shenzhen Envicool Technology
- 15.2Huawei Digital Power
- 15.3Guangdong Shenling Environmental Systems
- 15.4Vertiv
- 15.5Sugon Shuchuang (Sugon Data Energy)
- 15.6Schneider Electric
- 15.7Gree Electric Appliances
- 15.8Midea Group (Midea Building Technologies)
- 15.9Daikin (McQuay)
- 15.10Johnson Controls
- 15.11Guangzhou Goaland Energy Conservation Technology
- 15.12Inspur Information
- 15.13Delta Electronics
- 15.14STULZ
- 15.15Trane Technologies
- 15.16Carrier
- 16최근 동향
- 16.1Vertiv 아시아 태평양 실적, 2026년 2월
- 16.2Envicool 2025년 실적, 2026년 4월
- 16.3Sugon Shuchuang 2025년 실적, 2026년 4월
- 16.4NEA 데이터 센터 전력 소비, 2026년 5월
- 16.5국무원 컴퓨팅 발표, 2026년 7월
- 16.6Shenling 반기 실적, 2026년 8월
- 17연구 방법론
- 17.1상향식 모델
- 17.2범위 검증
- 17.3데이터 출처
- 그림 1중국 데이터 센터 냉각 시장 규모, 2020-2035년(백만 달러)
- 표 1요약 항목
- 표 2중국 데이터 센터 냉각 시장의 범위
- 표 3냉각 가격 기준점, 2020-2035년
- 표 4구성 요소별 시장, 2025년 및 2035년
- 표 5냉각 방식별 시장, 2025년 및 2035년
- 표 6데이터 센터 유형별 시장, 2025년 및 2035년
- 표 7랙 밀도별 시장, 2025년 및 2035년
- 표 8중국 냉각 공급업체 매출 지도, 2025년
- 표 9상위 12개 성, 2025년 및 2035년
- 표 10예측 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 42억 6,000만 달러로, 2025년 34억 달러에서 25.25% 증가했습니다. 시장은 2025년 대비 CAGR 12.11%로 2035년까지 106억 7,000만 달러에 이를 것으로 전망됩니다.
2020년부터 2025년까지 연 19.22% 성장한 데 이어, 2025년부터 2035년까지 연 12.11% 성장합니다. 3,150MW의 신규 홀이 설비를 갖추고 PUE 개조가 1,000MW에 이르는 2026년에 성장률이 25.25%로 정점에 달합니다.
베이징시는 2026년부터 PUE 1.35를 초과하는 데이터 센터에 kWh당 0.2위안 또는 0.5위안을 추가로 부과합니다. PUE 1.60인 10MW 홀의 경우 연간 약 680만 달러에 달하므로, 450만 달러가 드는 냉각 개조는 1년 이내에 투자금을 회수합니다.
침지 액체 냉각으로, 2025년 1억 8,714만 달러에서 2035년 14억 9,000만 달러로 연 23.09% 성장합니다. 콜드 플레이트 액체 냉각은 연 19.53% 성장하며 2035년까지 공랭식을 추월합니다.
2025년 IT 부하 MW당 냉각 장비 비용은 104만 달러로, 2020년 85만 달러에서 증가했으며 액체 루프가 공조기를 대체하면서 2035년까지 155만 달러로 상승합니다(DC Market Insights 추정).
장강 삼각주로, 2025년 지출의 30%인 10억 2,000만 달러를 차지합니다. 서부 허브 지역이 연 18.56%로 가장 빠르게 성장하며, 닝샤(중웨이)가 21.58%로 가장 빠르게 성장하는 성입니다.
광둥성으로, 2025년 5억 7,842만 달러를 기록하여 베이징(4억 830만 달러)과 허베이(3억 4,025만 달러)를 앞섭니다. 광둥성에는 Envicool과 Shenling도 자리하고 있습니다.
Shenzhen Envicool Technology가 2025년 34억 5,000만 위안의 룸 레벨 냉각 제품을 판매했으며, Shenling, Goaland, Sugon Shuchuang이 그 뒤를 잇습니다. 이 4개 기업이 공시한 매출은 합계 10억 6,000만 달러로 시장의 31.28%입니다. Huawei Digital Power와 Vertiv도 경쟁하고 있습니다.
2024년 7월 특별 행동 계획에 따라 신규 및 증설 대형 데이터 센터는 1.25 이하, 허브 노드는 1.2를 달성해야 합니다. 전국 평균은 2025년 말까지 1.5 미만으로 낮아져야 했으며, 2025년 6월 기준 1.42였습니다.
2026년 42억 6,000만 달러는 냉각 장비, PUE 개조 및 유지보수만 집계한 수치입니다. 컨테인먼트, 센서 및 열 관리 소프트웨어를 추가한 추정치는 약 10% 높고, 신규 홀 장비만 집계한 추정치는 약 20% 낮습니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.