
데이터센터 냉각 팬 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
데이터센터 냉각 팬 시장 규모는 2025년 USD 2,730.0백만였으며, 연평균 성장률(CAGR) 17.37%로 성장해 2035년에는 USD 5,120.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제
- 08시장 기회
- 09가격 분석
- 10표준 및 규정
- 19개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
데이터센터 냉각 팬 시장 규모는 2026년 29.7억 달러로 평가되며, 2025년 27.3억 달러에서 2035년 51.2억 달러로 성장해 2025~2035년 연평균 성장률(CAGR) 6.50%를 기록할 전망입니다(DC Market Insights 추정). 이 시장의 속도를 정하는 것은 AI 랙 내부의 줄다리기입니다. 공랭식 그래픽 처리 장치(GPU) 서버는 킬로와트(kW)당 약 90달러의 팬을 탑재하지만, NVIDIA GB200 NVL72와 같은 수랭식 랙은 스위치, 전원 및 컴퓨트 트레이에 kW당 약 20달러의 잔여 팬만 남깁니다. 팬 제조사들의 공시는 첫 번째 물결이 얼마나 강했는지 보여 줍니다. 대만의 대표적인 서버 팬 및 열관리 공급업체인 Asia Vital Components(AVC)는 2025년 매출 1,396.4억 대만달러(NT$)로 94.58% 증가했다고 보고했으며, Sanyo Denki의 San Ace 팬 사업은 생성형 AI 장비 수요에 힘입어 2026년 3월까지의 회계연도에 수주가 29.6% 늘었습니다. DC Market Insights는 출하된 서버 전력 31.4기가와트(GW)(신규 용량과 교체 포함)에 kW당 팬 탑재 금액을 곱해 2025년 수치를 산출하며, 그 결과 서버 및 노드 팬 18억 7,894만 달러와 공조기, 방열 및 랙에 쓰이는 시설 팬 8억 5,020만 달러가 도출됩니다. 수랭 루프가 열을 옥상의 건식 냉각기로 옮기면서 방열 팬은 연 11.04%로 용도별 최고 성장률을 보이며, 지역별로는 인도가 이끄는 아시아 태평양이 연 7.80%로 가장 빠르게 성장합니다.
주요 시장 통계: 2026년 데이터센터 냉각 팬 시장 규모는 얼마입니까?
DC Market Insights는 2026년 데이터센터 냉각 팬 시장을 29.7억 달러로 평가하며, 이는 2025년 27.3억 달러보다 8.77% 높은 수준입니다.
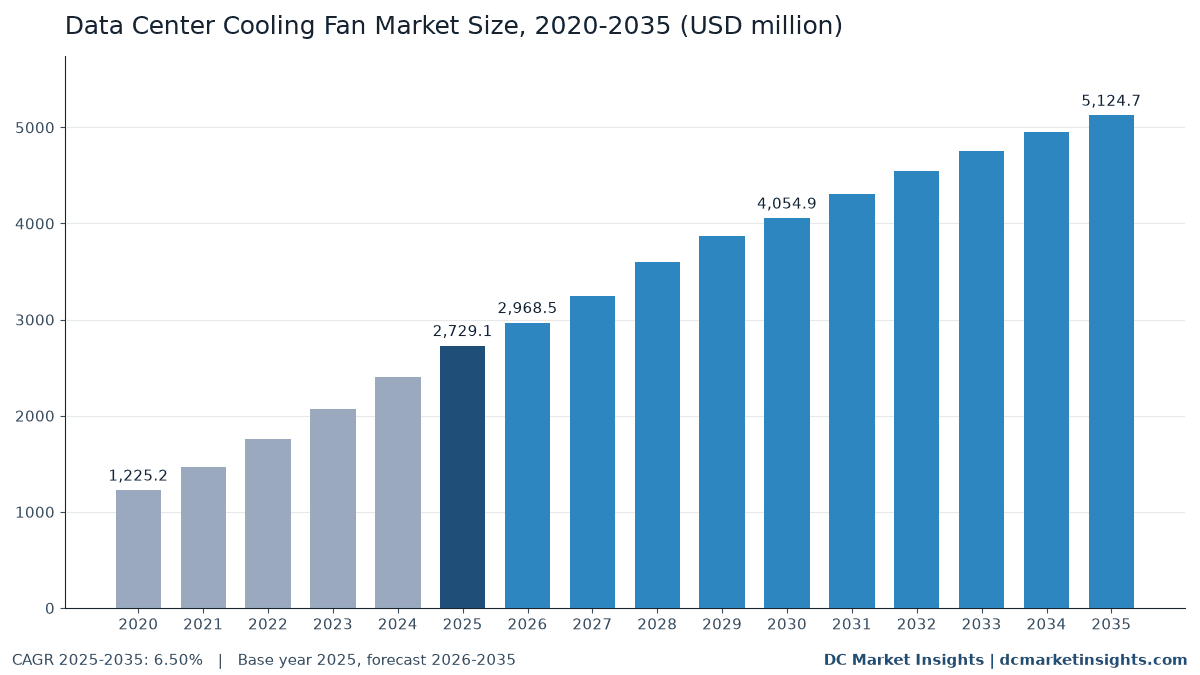
- 시장 규모 2025년: 27.3억 달러, 2026년: 29.7억 달러, 2030년: 40.5억 달러, 2035년: 51.2억 달러.
- 2025~2035년 CAGR: 기본 시나리오 6.50%, 2035년 범위는 42.4억 달러(저성장, 4.50%)에서 61.7억 달러(고성장, 8.50%)까지입니다.
- 2025년 서버 전력 kW당 팬 탑재 금액: 중앙 처리 장치(CPU) 서버 약 55달러, 공랭식 GPU 서버 90달러, 수랭식 AI 랙 20달러(DC Market Insights 추정).
- 최대 용도: 서버 및 노드 팬, 18.8억 달러로 2025년 지출의 68.8%.
- 최고 성장 용도: 방열 팬, 2025년 2억 7,400만 달러에서 2035년 7억 8,060만 달러로 연 11.04% 성장.
- 전자 정류(EC) 팬은 2025년 6억 3,351만 달러를 차지하고 연 10.71% 성장하며, AC 유도 팬은 연 0.62% 감소합니다.
- 선도 지역: 북미, 2025년 10.9억 달러(40.0%), 최고 성장 지역: 아시아 태평양, 연 7.80%.
- 최대 국가: 미국, 2025년 9억 8,249만 달러, 최고 성장 대형 국가: 인도, 연 12.27%.
- 시장 선도 기업: AVC, Delta Electronics, Nidec, Sunon, Sanyo Denki가 2025년 지출의 약 52%를 차지합니다(DC Market Insights 추정).
2020년 이후 데이터센터 팬 지출은 어떻게 변했습니까?
세계 데이터센터 냉각 팬 시장 규모는 2020년 12.3억 달러로 평가되었고, 2025년 27.3억 달러에 도달했으며, 예측 기간 동안 CAGR 6.50%로 2035년 51.2억 달러에 이를 것으로 예상됩니다.
| 항목 | 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 27.3억 달러 |
| 2026년 시장 규모 | 29.7억 달러 |
| 2025-2035년 CAGR | 6.50% |
| 2035년 시장 규모 | 51.2억 달러 |
| 2020-2025년 CAGR | 17.37% |
지출은 2020년부터 2025년까지 2.23배, 연 17.37% 증가했습니다. 데이터센터로 출하된 서버 전력이 16.9GW에서 31.4GW로 거의 두 배가 되었고, 첫 번째 AI 서버 물결이 공랭식이어서 8-GPU 섀시마다 고정압 팬이 여러 줄 탑재되었기 때문입니다. 향후 10년은 연 6.50%로 더 완만하게 성장합니다. 신규 AI 용량 대부분이 수랭식이기 때문으로, DC Market Insights 모델에서 출하 AI 서버 전력 중 수랭식 비중은 2025년 약 30%에서 2035년 85%로 높아지며, 출하 서버 전력이 79.3GW로 늘어나는 와중에도 kW당 팬 탑재 금액은 줄어듭니다. 서버에서 빠져나간 금액의 일부는 시설 팬으로 다시 나타나며, 시설 팬은 8억 5,020만 달러에서 20억 7,805만 달러로 증가합니다.
데이터센터 냉각 팬 시장에는 어떤 팬이 포함됩니까?
이 시장은 2025년 데이터센터용으로 구매된 27.3억 달러 규모의 팬을 포괄하며, 40mm 서버 팬부터 대형 방열 팬까지 서버 제조사, 냉각 장비 제조사 또는 운영사가 지불한 가격으로 평가합니다.
포함 범위
- 서버 및 노드 팬: CPU 서버, GPU 및 AI 서버, 스토리지 및 네트워크 스위치의 DC 브러시리스 팬과 팬 모듈, 그리고 수랭식 트레이의 잔여 팬.
- 공조기 팬: 전산실 공기 처리기(CRAH), 전산실 공조기(CRAC) 및 공기 조화기의 EC 플러그 팬과 팬월.
- 방열 팬: 데이터 홀에 쓰이는 건식 냉각기, 공랭식 응축기, 단열 냉각기 및 냉각탑의 축류 팬.
- 랙 및 후면 도어 팬: 후면 도어 열교환기 팬, 인로우 쿨러 팬 및 랙 장착형 팬 트레이.
- 설치 기반의 교체용 팬 및 팬 개조.
제외 범위
- 히트싱크, 베이퍼 챔버 및 콜드 플레이트, 펌프와 냉각수 분배 장치(CDU), 그리고 팬을 제외한 냉각 장치 자체.
- 전원 공급 장치에 내장되어 판매되는 팬, PC 및 소비자용 냉각 팬, 데이터 홀 외부의 일반 건물 환기.
팬 세그먼트는 어떻게 합산됩니까?
서버 및 노드 팬(18억 7,894만 달러)에 공조기 팬(4억 6,940만 달러), 방열 팬(2억 7,400만 달러), 랙 및 후면 도어 팬(1억 680만 달러)을 더하면 2025년 총액 27억 2,914만 달러와 같으며, 다른 모든 분류도 같은 총액으로 합산됩니다.
데이터센터 냉각 팬 시장 추정치는 왜 서로 다릅니까?
2026년 29.7억 달러는 DC Market Insights가 팬만을 대상으로 산정한 값이며, 열 모듈 전체, 냉각 장치 또는 건물에 판매되는 모든 산업용 팬을 포함하는 추정치는 몇 배 더 크게 나옵니다.
더 넓은 정의는 열 모듈(팬과 함께 판매되는 히트싱크와 베이퍼 챔버), 수랭용 콜드 플레이트와 CDU, CRAH 및 건식 냉각기 장치의 전체 가격, PC 냉각 팬, 데이터 홀 밖에서 쓰이는 산업용 환기 팬을 더합니다. DC Market Insights는 팬 제조사들이 이를 별도로 보고하고, 수랭 하드웨어는 다른 구매 결정이기 때문에 이를 제외합니다. 범위에 포함되는 구매자 그룹은 하이퍼스케일 및 AI 캠퍼스, 코로케이션 사업자, 엔터프라이즈, 중소 규모 엣지 사업자 및 통신 사이트입니다.
| 요소 | 본 추정치 포함 여부 | 이유 |
|---|---|---|
| 서버 및 노드 팬 | 포함, 2025년 18억 7,894만 달러 | 데이터 홀에서 가장 큰 팬 부하 |
| 시설 팬(공조, 방열, 랙) | 포함, 2025년 8억 5,020만 달러 | 냉각 장비 내부의 팬 가치 |
| 열 모듈, 히트싱크 및 콜드 플레이트 | 제외 | 별도 부품으로, 제조사가 따로 보고 |
| CDU 및 펌프 | 제외 | 수랭 하드웨어 |
| PC, 소비자용 및 일반 환기 팬 | 제외 | 데이터센터용으로 구매되지 않음 |
데이터센터 팬 수요를 이끄는 요인은 무엇입니까?
세 가지 힘이 데이터센터 팬 지출을 2020년 12.3억 달러에서 2025년 27.3억 달러로 끌어올렸고 2035년까지의 흐름을 좌우합니다. AI 서버 구축, 새로운 유럽 팬 효율 규정, 그리고 더 엄격해진 전력 사용 효율(PUE) 한도입니다.
공랭식 GPU 서버로 2025년 AVC 매출이 거의 두 배로
공랭식 GPU 서버는 서버 전력 kW당 약 90달러의 팬을 탑재해 CPU 서버의 55달러보다 많으며, 2025년 약 7.7GW의 공랭식 AI 서버 전력이 출하되어 팬 금액으로 6억 9,166만 달러에 달했습니다. 공급업체 공시가 급증세를 보여 줍니다. AVC는 대만증권거래소 공시 관측 시스템(Market Observation Post System)의 2025년 12월 월간 매출 공시에서 2025년 매출이 717.6억 대만달러에서 1,396.4억 대만달러로 94.58% 증가했다고 보고하며 고객 수요 증가를 원인으로 꼽았습니다. Sunon은 같은 공시에서 186.8억 대만달러로 27.72% 증가했다고 보고했습니다. 수랭식 랙에도 팬은 남습니다. Sunon은 2024년 12월 NVL72 AI 랙 하나에 콜드 플레이트 외에 250개가 넘는 고성능 팬이 필요하다고 밝혔습니다.
EU 팬 에코디자인 규정, 2026년 7월 24일부터 적용
유럽연합 집행위원회의 규정(EU) 2024/1834는 125와트(W)에서 500kW까지의 팬에 대해 2011년 팬 규정을 대체했으며, 개정된 효율 기준, 부분 부하 성능 정보 및 예비 부품 규정과 함께 2026년 7월 24일부터 적용되기 시작했습니다(유럽연합 집행위원회, 2026년 7월). 집행위원회는 2011년 규정 대비 2030년까지 연간 8테라와트시(TWh)의 절감을 예상합니다. 데이터센터에서는 이로 인해 유럽에 남은 마지막 AC 유도 송풍기 데크가 퇴출됩니다. DC Market Insights는 AC 유도 팬을 2025년 1억 5,261만 달러에서 2035년 1억 4,338만 달러로 감소하는 반면 EC 팬은 연 10.71% 성장한다고 봅니다.
독일, 2026년 7월 1일부터 신규 데이터센터에 PUE 1.2 요구
독일 에너지효율법(EnEfG) 제11조는 2026년 7월 1일부터 가동을 시작하는 데이터센터에 PUE 1.2 이하를, 기존 시설에는 2027년 7월 1일부터 1.5, 2030년 7월 1일부터 1.3을 요구합니다(EnEfG 제11조). 팬은 이 비율 안에서 가장 큰 조정 가능 부하 중 하나입니다. ZIEHL-ABEGG는 환기가 데이터센터 에너지 사용량의 평균 약 15%를 차지한다고 보며, 자사의 EC 팬월 개조 사례에서 팬 정격을 165kW에서 140.4kW로 낮추고 29.8%를 절감했습니다. DC Market Insights는 2025년 공조기 팬 교체를 1억 3,340만 달러로 집계하며, 2035년에는 3억 7,320만 달러로 증가합니다.
데이터센터 냉각 팬은 어떻게 변하고 있습니까?
팬의 가치가 서버 밖으로, 옥상으로 이동하고 있습니다. 방열 팬은 지출 비중이 2025년 10.0%에서 2035년 15.2%로 높아집니다.
수랭 루프로 팬 가치가 건식 냉각기로 이동
수랭에도 여전히 팬이 필요하며, 위치만 다를 뿐입니다. 열은 팬이 외기를 밀어내는 건식 냉각기와 단열 냉각기를 통해 빠져나갑니다. 로렌스 버클리 국립연구소(LBNL)는 평균 PUE가 1.55에서 1.45로 개선되면서 미국 데이터센터 전력에서 인프라가 차지하는 비중이 2018년 36%에서 2024년 31%로 낮아졌으며, 이는 주로 AI 서버를 수랭하는 시설로 부하가 옮겨 갔기 때문이라고 밝혔습니다(LBNL 2025 업데이트, 2026년 6월). DC Market Insights는 방열 팬 탑재 금액을 2025년 신규 MW당 1만 8,000달러, 2035년 2만 2,000달러로 보며, 이에 따라 방열 팬은 2억 7,400만 달러에서 7억 8,060만 달러로 성장합니다.
팬월이 CRAC 송풍기 데크를 대체
데이터 홀 옆 벽면에 배열된 EC 플러그 팬이 구형 CRAC 장치의 단일 송풍기를 대체하고 있습니다. 각 팬을 개별적으로 조절하고 나머지가 가동되는 동안 교체할 수 있기 때문입니다. 2024/25 회계연도 매출 20.98억 유로를 기록한 ebm-papst는 데이터센터용 냉각 시스템 수요가 급증했다고 밝혔고, ZIEHL-ABEGG는 2025년 매출이 10억 유로를 넘었으며 AI 데이터센터 수요가 특히 빠르게 늘었다고 보고했습니다. DC Market Insights는 공조기 팬을 2025년 4억 6,940만 달러, 2035년 9억 9,420만 달러로 평가합니다.
팬 제조사, 수랭 공급업체로 변신
최대 팬 제조사들은 이제 서버의 팬 탑재량을 줄이는 하드웨어를 판매합니다. Nidec은 2025년 8월부터 일본 인자이에 있는 MC Digital Realty의 NRT12 시설에서 인로우 CDU를 시험 운영했으며, 2026년 3월까지의 회계연도에 매출 4,987억 엔을 기록한 소형 정밀 모터 부문을 수랭 모듈을 포함한 AI 데이터센터용 제품군에 집중하고 있습니다(Nidec, 2026년 9월). Sunon은 2026년 10월 OCP Global Summit에서 수랭 제품 5종을 선보였고, Auras Technology는 AI 서버 수랭에 힘입어 2025년 매출이 47.56% 증가한 232.8억 대만달러를 기록했습니다. 팬은 각 랙의 잔여 공랭 부분으로서 이들의 제품 라인에 남습니다. DC Market Insights는 수랭식 랙의 잔여 팬을 2025년 6,587만 달러, 2035년 7억 1,219만 달러로 봅니다.
데이터센터 팬 지출을 억제하는 요인은 무엇입니까?
수랭과 수입 관세로 인해 성장률은 연 6.50%에 머물며, 이는 신규 IT 용량이 2025년 12.0GW에서 2035년 27.0GW로 늘어나는 연 8.4%보다 낮습니다.
수랭식 랙, 서버 팬 탑재 금액을 kW당 90달러에서 20달러로 축소
AI 서버 전력 1GW가 공랭에서 수랭으로 전환될 때마다 서버 팬 지출이 약 7,000만 달러 줄어듭니다. NVIDIA GB200 NVL72는 36개의 Grace CPU와 72개의 Blackwell GPU를 수랭식 랙 스케일 설계로 연결하며, 후속 제품도 같은 구성을 유지합니다. DC Market Insights 모델에서 공랭식 GPU 서버 팬은 2025년 6억 9,166만 달러에서 2035년 7억 6,980만 달러로 연 1.08% 성장하는 데 그치는 반면, 출하 AI 서버 전력은 거의 다섯 배로 늘어납니다.
2019년부터 중국산 팬에 미국 25% 관세
미국 무역대표부(USTR)는 관세 코드 8414.59.10, 8414.59.15 및 8414.59.65의 팬을 Section 301 List 3에 올려 2018년 9월 24일부터 10% 관세를 부과했고, 2019년 1월 1일 25%로 인상했습니다. 팬 제조사들은 중국 밖에 공장을 세우는 것으로 대응했습니다. ZIEHL-ABEGG는 2025년 초 베트남 공장을 가동했고, ebm-papst는 인도 공장에 3,600만 유로를 투자하기로 했습니다. 관세는 교체용 팬을 직접 구매하는 운영사의 도착 원가를 높이며, 이는 2025년 2억 2,620만 달러 규모 교체 채널의 일부입니다.
2035년까지 새로운 팬 매출은 어디에서 나옵니까?
가장 큰 두 신규 시장은 수랭식 캠퍼스용 방열 팬과 설치 기반용 교체 팬으로, 2035년 합계 14억 4,925만 달러 규모입니다.
AI 캠퍼스용 방열 팬: 2억 7,400만 달러에서 7억 8,060만 달러로
100MW 수랭식 AI 홀에는 건식 냉각기가 전체 부하를 담당하므로 약 320만 달러의 방열 팬이 필요하며, 이는 CPU 홀의 160만 달러보다 많습니다(DC Market Insights). Sanyo Denki는 생성형 AI GPU 서버를 냉각하는 열교환기용으로 San Ace 200 9GA 팬을 설계했으며, 전력 소비가 약 36% 낮고 월 10,000대 생산을 계획하고 있습니다(2025년 3월).
교체 및 개조용 팬: 2억 2,620만 달러에서 6억 6,865만 달러로
설치 기반은 2025년 116GW에서 2035년 311GW로 늘어나며, 공조기, 건식 냉각기 및 후면 도어의 EC 팬은 10~15년 주기로 마모됩니다. DC Market Insights는 2025년 교체 지출을 설치 MW당 연간 약 1,950달러로 보며, 이에 따라 이 채널은 연 11.45%로 판매 채널 중 가장 빠르게 성장합니다. ZIEHL-ABEGG 사례처럼 팬 전력을 약 30% 줄이는 개조는 약 2.5년 만에 투자를 회수하며, 이는 독일의 2027년 PUE 한도를 앞둔 운영사에게 충분히 짧은 기간입니다.
데이터센터 팬 비용은 kW당, MW당 얼마입니까?
2025년 데이터센터는 CPU 서버 전력 kW당 약 55달러, 공랭식 GPU 서버 전력 kW당 90달러의 서버 팬과 신규 MW당 5만 2,000달러의 시설 팬을 구매합니다(DC Market Insights 추정).
| 팬 탑재 금액 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| CPU 서버 팬, kW당 달러 | 50 | 55 | 57 | 58 |
| 공랭식 GPU 서버 팬, kW당 달러 | 72 | 90 | 96 | 98 |
| 수랭식 AI 랙 잔여 팬, kW당 달러 | 22 | 20 | 17 | 16 |
| 시설 팬, 신규 MW당 달러 | 44,000 | 52,000 | 53,000 | 52,200 |
| 시설 교체 팬, 설치 MW당 연간 달러 | 1,700 | 1,950 | 2,090 | 2,150 |
서버 팬 가격은 주로 대만에 있는 서버 제조자 개발 생산(ODM) 업체와의 계약으로 정해지며, 팬 속도와 정압이 높을수록 오르기 때문에 GPU 서버 팬의 kW당 비용이 더 높습니다. 시설 팬 가격은 EC 모터와 구리 비용을 따라갑니다. 공개된 가격 기준점이 드물기 때문에 DC Market Insights는 이 값을 제조사 매출과 대조합니다. Sanyo Denki의 San Ace 냉각 팬 사업은 2026년 3월까지의 회계연도에 매출 408.3억 엔으로 7.3% 증가했고, 부문 이익은 19.5% 늘었다고 보고했습니다.
데이터센터 팬에는 어떤 표준과 규정이 적용됩니까?
2026년 데이터센터 팬 수요를 형성하는 규정은 다섯 가지입니다. EU 팬 에코디자인 규정, EU 데이터센터 보고 제도, 독일의 PUE 한도, ASHRAE 에너지 표준, 그리고 팬에 대한 미국 Section 301 관세입니다.
- 규정(EU) 2024/1834: 125W~500kW 팬에 대한 에코디자인으로, 규정 327/2011을 대체하며 2026년 7월 24일부터 적용(유럽연합 집행위원회).
- 위임 규정(EU) 2024/1364: IT 전력 500kW 이상 데이터센터는 PUE를 포함한 핵심 성과 지표를 보고해야 하며, 첫 보고 회차에서 EU 전체의 36%인 770개 데이터센터가 보고(유럽연합 집행위원회, 2025년 7월).
- EnEfG 제11조: 2026년 7월 1일부터 가동을 시작하는 독일 데이터센터는 PUE 1.2 이하, 기존 시설은 2027년 7월 1일부터 1.5, 2030년 7월 1일부터 1.3.
- ANSI/ASHRAE Standard 90.4-2025, Energy Standard for Data Centers: 미국 냉난방공조기술자협회(ASHRAE)가 제정했으며, 팬을 포함한 기계 부하 한도를 정합니다.
- USTR Section 301 List 3: 2019년 1월 1일부터 중국에서 수입되는 관세 코드 8414.59.10, 8414.59.15 및 8414.59.65의 팬에 25% 추가 관세.
가장 큰 데이터센터 팬 세그먼트는 무엇입니까?
서버 및 노드 팬이 2025년 18억 7,894만 달러로 최대 용도이며, 방열 팬은 연 11.04%로 가장 빠르게 성장합니다.
용도별
서버 및 노드 팬은 2035년까지 최대 비중을 유지하지만 지출 비중은 68.8%에서 59.5%로 낮아지며, 방열 팬과 랙 및 후면 도어 팬은 각각 연 약 11% 성장합니다.
| 용도 | 2025년(달러) | 2025년 비중 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 서버 및 노드 팬 | 18억 7,894만 달러 | 68.8% | 30억 4,665만 달러 | 4.95% |
| 공조기 팬 | 4억 6,940만 달러 | 17.2% | 9억 9,420만 달러 | 7.79% |
| 방열 팬 | 2억 7,400만 달러 | 10.0% | 7억 8,060만 달러 | 11.04% |
| 랙 및 후면 도어 팬 | 1억 680만 달러 | 3.9% | 3억 325만 달러 | 11.00% |
모터 기술별
서버와 랙에 쓰이는 DC 브러시리스 팬이 2025년 지출의 71.2%를 차지하며, EU 규정과 PUE 한도로 AC 유도 팬이 퇴출되면서 EC 팬은 연 10.71% 성장합니다.
| 모터 기술 | 2025년(달러) | 2025년 비중 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| DC 브러시리스 팬 | 19억 4,302만 달러 | 71.2% | 32억 2,860만 달러 | 5.21% |
| EC 팬 | 6억 3,351만 달러 | 23.2% | 17억 5,272만 달러 | 10.71% |
| AC 유도 팬 | 1억 5,261만 달러 | 5.6% | 1억 4,338만 달러 | -0.62% |
판매 채널별
서버 OEM 및 ODM이 팬의 68.8%를 구매하며, 교체 및 애프터마켓 판매는 연 11.45%로 가장 빠르게 성장합니다.
| 판매 채널 | 2025년(달러) | 2025년 비중 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 서버 OEM 및 ODM | 18억 7,894만 달러 | 68.8% | 30억 4,665만 달러 | 4.95% |
| 냉각 장비 OEM | 6억 2,400만 달러 | 22.9% | 14억 940만 달러 | 8.49% |
| 교체 및 애프터마켓 | 2억 2,620만 달러 | 8.3% | 6억 6,865만 달러 | 11.45% |
데이터센터 유형별
하이퍼스케일 및 AI 캠퍼스는 2025년 12억 2,811만 달러, 2035년 28억 1,859만 달러의 팬을 구매하며, 연 8.66%로 가장 빠르게 성장하는 데이터센터 유형입니다.
| 데이터센터 유형 | 2025년(달러) | 2025년 비중 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 및 AI 캠퍼스 | 12억 2,811만 달러 | 45.0% | 28억 1,859만 달러 | 8.66% |
| 코로케이션 | 8억 1,874만 달러 | 30.0% | 14억 8,616만 달러 | 6.14% |
| 엔터프라이즈 | 5억 1,854만 달러 | 19.0% | 6억 1,496만 달러 | 1.72% |
| 엣지 및 통신 | 1억 6,375만 달러 | 6.0% | 2억 499만 달러 | 2.27% |
팬 비용 분해: 100MW 홀 3곳, 660만 달러에서 1,480만 달러까지
이 DC Market Insights 모델은 12개 입력값을 바탕으로 100MW 홀 3곳의 팬을 2025년 가격으로 산정합니다. 공랭식 GPU 홀은 1,480만 달러의 팬을 탑재해 수랭식 AI 홀의 660만 달러보다 두 배 이상 많습니다.
| 팬 항목, IT 100MW 기준 | CPU 홀, 공랭식(백만 달러) | GPU 홀, 공랭식(백만 달러) | AI 홀, 수랭식(백만 달러) |
|---|---|---|---|
| 서버 및 노드 팬 | 5.50 | 9.00 | 2.00 |
| 공조기 팬 | 3.00 | 3.40 | 0.80 |
| 방열 팬 | 1.60 | 1.70 | 3.20 |
| 랙 및 후면 도어 팬 | 0.55 | 0.70 | 0.60 |
| 팬 비용 합계 | 10.65 | 14.80 | 6.60 |
입력값은 세 가지 서버 유형의 kW당 팬 탑재 금액(55달러, 90달러, 20달러)과 각 홀의 공조, 방열 및 랙 팬에 대한 MW당 시설 팬 값 9개입니다. 구매자에게 중요한 결과는 두 가지입니다. 첫째, 수랭식 AI 홀은 팬 비용의 48%를 방열로 옮기므로 옥상 공간, 소음 한도 및 건식 냉각기 팬 효율이 비용을 결정합니다. 둘째, 서버 팬은 약 5~6년마다 이루어지는 서버 교체 때마다 다시 구매되는 반면 시설 팬은 10~15년 사용되므로, 15년 수명 동안 공랭식 GPU 홀은 약 2,700만 달러의 서버 팬을 구매하지만 수랭식 홀은 600만 달러에 그칩니다.
데이터센터 냉각 팬을 가장 많이 구매하는 지역은 어디입니까?
북미가 2025년 10억 9,165만 달러(40.0%)로 가장 많이 구매하며, 아시아 태평양은 연 7.80%로 가장 빠르게 성장해 2035년 17억 9,365만 달러에 이릅니다.
북미
북미는 10억 9,165만 달러에서 18억 9,613만 달러로 연 5.68% 성장합니다. LBNL은 2024년 미국 데이터센터 전력 소비를 국가 전체의 4.7%인 192TWh로 추산하며, 기준 시나리오에서는 2030년 649TWh에 이릅니다. 신규 AI 부하 대부분이 수랭식이어서 팬 성장률은 용량 성장률보다 낮게 유지됩니다.
유럽
유럽은 5억 1,854만 달러에서 8억 7,120만 달러로 연 5.33% 성장하며, 규정 2024/1834와 독일의 PUE 한도로 EC 팬 비중이 가장 높습니다. 독일은 2025년 1억 371만 달러로 유럽 최대 구매국입니다.
아시아 태평양
아시아 태평양은 8억 4,603만 달러에서 17억 9,365만 달러로 연 7.80% 성장해 가장 빠른 지역입니다. 인도는 연 12.27%로 가장 빠르게 성장하는 대형 국가이며, 이 지역에는 팬 생산 대부분도 집중되어 있습니다. Delta Electronics Thailand는 데이터센터 에너지 관리에 힘입어 2025년 매출이 20.3% 증가한 1,985.1억 바트를 기록했고, 인도와 태국에 공장을 추가했습니다.
라틴 아메리카
라틴 아메리카는 1억 917만 달러에서 2억 3,061만 달러로 연 7.76% 성장하며, 공랭식 코로케이션 홀이 서버 팬 탑재 금액을 높게 유지하는 브라질과 멕시코가 성장을 이끕니다.
중동 및 아프리카
중동 및 아프리카는 1억 6,375만 달러에서 3억 3,311만 달러로 연 7.36% 성장합니다. 사우디아라비아는 연 9.33% 성장하며, 더운 기후로 MW당 방열 팬 탑재 금액이 높아집니다.
데이터센터 냉각 팬에 가장 많이 지출하는 국가는 어디입니까?
미국이 2025년 9억 8,249만 달러로 선두이며, 인도는 연 12.27%로 가장 빠르게 성장하는 대형 국가입니다.
| 순위 | 국가 | 지역 | 2025년(달러) | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 9억 8,249만 달러 | 16억 8,756만 달러 | 5.56% |
| 2 | 중국 | 아시아 태평양 | 3억 3,841만 달러 | 6억 2,778만 달러 | 6.37% |
| 3 | 일본 | 아시아 태평양 | 1억 1,844만 달러 | 2억 1,524만 달러 | 6.16% |
| 4 | 캐나다 | 북미 | 1억 917만 달러 | 2억 857만 달러 | 6.69% |
| 5 | 독일 | 유럽 | 1억 371만 달러 | 1억 7,424만 달러 | 5.33% |
| 6 | 영국 | 유럽 | 9,334만 달러 | 1억 4,810만 달러 | 4.72% |
| 7 | 인도 | 아시아 태평양 | 8,460만 달러 | 2억 6,905만 달러 | 12.27% |
| 8 | 호주 | 아시아 태평양 | 7,614만 달러 | 1억 6,143만 달러 | 7.80% |
| 9 | 한국 | 아시아 태평양 | 5,922만 달러 | 1억 2,556만 달러 | 7.80% |
| 10 | 프랑스 | 유럽 | 5,704만 달러 | 9,583만 달러 | 5.33% |
| 11 | 아일랜드 | 유럽 | 5,185만 달러 | 7,841만 달러 | 4.22% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 4,094만 달러 | 9,993만 달러 | 9.33% |
2035년 데이터센터 냉각 팬 시장은 어디까지 성장할 수 있습니까?
기본 시나리오는 2035년 51.2억 달러에 이르며, 저성장 시나리오는 42.4억 달러, 고성장 시나리오는 61.7억 달러입니다.
| 시나리오 | 2035년(달러) | 2025-2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 42억 3,827만 달러 | 4.50% | 2030년까지 수랭이 AI 서버 전력의 95%에 도달하고 용량 성장이 둔화 |
| 기본 | 51억 2,470만 달러 | 6.50% | AI 서버 전력 중 수랭 비중 2030년 78%, 2035년 85% |
| 고성장 | 61억 7,054만 달러 | 8.50% | 공랭식 추론 서버가 AI 전력의 절반을 유지하고 EC 개조가 가속 |
주요 데이터센터 팬 제조사는 어디입니까?
AVC, Delta Electronics, Nidec, Sunon, Sanyo Denki가 2025년 지출의 약 52%를 차지하며(서버 팬 입지와 공시 매출에 근거한 DC Market Insights 추정), ebm-papst와 ZIEHL-ABEGG가 시설 팬을 주도합니다.
- Asia Vital Components (AVC)
- Delta Electronics
- Nidec
- Sunon
- Sanyo Denki (San Ace)
- ebm-papst
- ZIEHL-ABEGG
- MinebeaMitsumi
- Auras Technology
- Rosenberg Ventilatoren
- Multi-Wing
- Vertiv (팬월 및 냉각 장치)
AVC는 월간 공시에서 2025년 매출 1,396.4억 대만달러, Sunon은 186.8억 대만달러를 보고했습니다. Delta Electronics는 2025년 매출이 31.8% 증가한 5,548.9억 대만달러라고 보고했으나 팬 매출은 따로 공개하지 않았습니다. Sanyo Denki의 San Ace 사업은 2026년 3월까지의 회계연도에 408.3억 엔, 2026년 4~6월 분기에 116.4억 엔을 기록했으며, 생성형 AI 및 네트워크 장비 수요가 견조하다고 밝혔습니다. 시설 팬 제조사 가운데 ebm-papst는 2024/25 회계연도에 20.98억 유로, ZIEHL-ABEGG는 2024년 8억 9,300만 유로, 2025년 10억 유로 이상을 보고했습니다.
2025년 이후 데이터센터 팬 분야에서 무엇이 바뀌었습니까?
2025년 3월 이후 날짜가 확인된 여섯 가지 움직임은 팬 제조사들이 생산 능력과 수랭 제품을 늘리고 있음을 보여 줍니다.
- 2025년 3월, Sanyo Denki는 생성형 AI GPU 서버를 냉각하는 열교환기용 San Ace 200 9GA 팬을 출시했습니다(출처: Sanyo Denki).
- 2025년 7월, ebm-papst는 인도 공장에 3,600만 유로, 중국과 루마니아에 각각 3,000만 유로를 투자한다고 발표했습니다(출처: ebm-papst).
- 2025년 8월, Nidec은 일본 인자이에 있는 MC Digital Realty의 NRT12 데이터센터에서 인로우 CDU 시험 운영을 시작했습니다(출처: Nidec).
- 2026년 1월, AVC는 2025년 매출이 94.58% 증가한 1,396.4억 대만달러라고 보고했습니다(출처: 대만증권거래소 공시).
- 2026년 6월, ZIEHL-ABEGG는 유럽, 미국 및 아시아의 설비와 생산 능력에 9,000만 유로를 추가 투자했습니다(출처: ZIEHL-ABEGG).
- 2026년 7월, 규정 2024/1834에 따른 EU 팬 에코디자인 규정이 적용되기 시작했습니다(출처: 유럽연합 집행위원회).
애널리스트 시사점: 데이터센터 구매자는 무엇을 계획해야 합니까?
2025년 신규 MW당 약 5만 2,000달러의 시설 팬을 계획하고, AI 홀이 공랭에서 수랭으로 전환될 때 서버 팬 비용이 MW당 약 7만 달러 줄어들 것으로 예상해야 합니다.
- 1,480만 달러 대 660만 달러: 100MW 공랭식 GPU 홀과 수랭식 AI 홀의 팬 비용.
- 2035년 지출의 15.2%: 방열 팬이므로 건식 냉각기 팬 효율과 소음을 초기에 사양으로 정해야 합니다.
- 2.5년: 팬 전력을 약 30% 줄인 EC 팬월 개조의 투자 회수 기간.
- 2035년 6억 6,865만 달러: 교체용 팬, 연 11.45%로 가장 빠른 채널.
조사 방법론: DC Market Insights는 데이터센터 냉각 팬 시장 규모를 어떻게 산정했습니까?
DC Market Insights는 출하 서버 전력과 데이터센터 용량을 바탕으로 데이터센터 냉각 팬 시장을 상향식으로 구축했으며, 14개 모델 입력값으로 2025년 27.3억 달러를 산출했습니다.
출하 서버 전력은 신규 IT 용량(2025년 12.0GW, 2030년 22.0GW, 2035년 27.0GW)에 서버 교체분으로 전년도 설치 IT 용량의 18%를 더한 값으로, 2025년 31.4GW입니다. AI 비중(35%, 60%, 66%)은 공랭식과 수랭식 전력(수랭 2025년 30%, 2030년 78%, 2035년 85%)으로 나뉘며, 각 부분에 kW당 팬 탑재 금액을 곱해 서버 및 노드 팬 18억 7,894만 달러를 얻습니다. 시설 팬은 신규 IT 용량에 MW당 5만 2,000달러를 곱한 값에, 교체분으로 설치 IT 용량(2025년 116GW, 2035년 311GW)에 MW당 연간 1,950달러를 곱한 값을 더해 8억 5,020만 달러입니다. 세그먼트, 지역 및 국가 비중은 구성 요소와 총액에 적용되며, 모든 분류는 총액으로 합산됩니다.
세 가지 범위 점검이 성립합니다. 상한 1: AVC, Sunon, Auras Technology 세 곳만 해도 2025년 매출이 1,816억 대만달러로, 미국 달러당 약 32대만달러 환율로 약 57억 달러이며 이는 기준치 27.3억 달러의 두 배가 넘고, 이들 매출 대부분은 팬이 아닌 열 모듈과 수랭 제품입니다. 상한 2: 시설 팬 8억 5,020만 달러는 DC Market Insights가 2025년 정밀 공조기, 건식 냉각기 및 후면 도어 열교환기에 산정한 62.9억 달러의 약 13.5%로, 이러한 장치의 팬 비중 10~25% 범위 안에 있습니다. 하한: 출하 서버 전력 kW당 40달러에 신규 MW당 시설 팬 3만 달러를 더하면 약 16.1억 달러로 기준치보다 낮습니다. 관련 수치는 데이터센터 열관리 시장, 데이터센터 정밀 공조기 시장, 데이터센터 건식 냉각기 시장 및 데이터센터 후면 도어 열교환기 시장 보고서에서 확인할 수 있습니다. 전체 방법론은 DC Market Insights 조사 방법론 페이지에 설명되어 있습니다.
목차
- 01서론
- 1.1보고서 개요
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 02요약
- 2.1시장 스냅샷, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035
- 03시장 범위
- 3.1포함 범위
- 3.2제외 범위
- 3.3팬 세그먼트는 어떻게 합산됩니까?
- 04시장 추정치가 다른 이유
- 4.1범위 표: 본 추정치의 포함 및 제외 항목
- 05시장 성장 요인
- 5.1공랭식 GPU 서버로 2025년 AVC 매출이 거의 두 배로
- 5.2EU 팬 에코디자인 규정, 2026년 7월 24일부터 적용
- 5.3독일, 2026년 7월 1일부터 신규 데이터센터에 PUE 1.2 요구
- 06시장 동향
- 6.1수랭 루프로 팬 가치가 건식 냉각기로 이동
- 6.2팬월이 CRAC 송풍기 데크를 대체
- 6.3팬 제조사, 수랭 공급업체로 변신
- 07시장 과제
- 7.1수랭식 랙, 서버 팬 탑재 금액을 kW당 90달러에서 20달러로 축소
- 7.22019년부터 중국산 팬에 미국 25% 관세
- 08시장 기회
- 8.1AI 캠퍼스용 방열 팬: 2억 7,400만 달러에서 7억 8,060만 달러로
- 8.2교체 및 개조용 팬: 2억 2,620만 달러에서 6억 6,865만 달러로
- 09가격 분석
- 9.1kW당 및 MW당 팬 탑재 금액, 2020-2035
- 9.2서버 ODM 계약 가격
- 10표준 및 규정
- 10.1팬에 관한 규정(EU) 2024/1834
- 10.2위임 규정(EU) 2024/1364
- 10.3EnEfG 제11조 PUE 한도
- 10.4ANSI/ASHRAE Standard 90.4-2025
- 10.5팬에 대한 USTR Section 301 List 3 관세
- 11시장 세분화
- 11.1용도별
- 11.2서버 및 노드 팬
- 11.3공조기 팬
- 11.4방열 팬
- 11.5랙 및 후면 도어 팬
- 11.6모터 기술별
- 11.7DC 브러시리스 팬
- 11.8EC 팬
- 11.9AC 유도 팬
- 11.10판매 채널별
- 11.11서버 OEM 및 ODM
- 11.12냉각 장비 OEM
- 11.13교체 및 애프터마켓
- 11.14데이터센터 유형별
- 11.15하이퍼스케일 및 AI 캠퍼스
- 11.16코로케이션
- 11.17엔터프라이즈
- 11.18엣지 및 통신
- 12Dc 독점 분석: 100mw 홀 3곳의 팬 비용 분해
- 12.1CPU 홀, 공랭식: 1,065만 달러
- 12.2GPU 홀, 공랭식: 1,480만 달러
- 12.3AI 홀, 수랭식: 660만 달러
- 12.415년 수명 동안의 서버 팬 교체
- 13지역별 인사이트
- 13.1북미
- 13.2유럽
- 13.3아시아 태평양
- 13.4라틴 아메리카
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3일본
- 14.4캐나다
- 14.5독일
- 14.6영국
- 14.7인도
- 14.8호주
- 14.9한국
- 14.10프랑스
- 14.11아일랜드
- 14.12사우디아라비아
- 15예측 시나리오, 2035
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 인사이트
- 16.1Asia Vital Components (AVC)
- 16.2Delta Electronics
- 16.3Nidec
- 16.4Sunon
- 16.5Sanyo Denki (San Ace)
- 16.6ebm-papst
- 16.7ZIEHL-ABEGG
- 16.8MinebeaMitsumi
- 16.9Auras Technology
- 16.10Rosenberg Ventilatoren
- 16.11Multi-Wing
- 16.12Vertiv (팬월 및 냉각 장치)
- 17최근 동향
- 17.1Sanyo Denki San Ace 200 9GA, 2025년 3월
- 17.2ebm-papst 공장 투자, 2025년 7월
- 17.3Nidec 인로우 CDU 시험 운영, 2025년 8월
- 17.4AVC 2025년 매출, 2026년 1월
- 17.5ZIEHL-ABEGG 생산 능력 투자, 2026년 6월
- 17.6EU 팬 규정 적용, 2026년 7월
- 18애널리스트 시사점
- 18.1100MW 홀당 팬 비용
- 18.22035년 방열 비중
- 18.3EC 팬월 개조 투자 회수
- 18.42035년까지의 교체용 팬
- 19조사 방법론
- 19.1모델 입력값
- 19.2범위 점검
- 그림 1데이터센터 냉각 팬 시장 규모, 2020-2035(백만 달러)
- 표 1시장 스냅샷, 2025년, 2026년 및 2035년
- 표 2범위 표: 본 추정치의 포함 및 제외 항목
- 표 3kW당 및 MW당 팬 탑재 금액, 2020-2035
- 표 4용도별 시장, 2025년 및 2035년
- 표 5모터 기술별 시장, 2025년 및 2035년
- 표 6판매 채널별 시장, 2025년 및 2035년
- 표 7데이터센터 유형별 시장, 2025년 및 2035년
- 표 8100MW 홀 3곳의 팬 비용 분해
- 표 9상위 12개국, 2025년 및 2035년
- 표 102035년 예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 29.7억 달러로, 2025년 27.3억 달러보다 8.77% 증가했습니다. 시장은 2025년부터 CAGR 6.50%로 2035년 51.2억 달러에 이를 것으로 전망됩니다.
2020년부터 2025년까지 연 17.37% 성장한 뒤, 2025년부터 2035년까지는 연 6.50% 성장합니다. 수랭식 AI 랙은 kW당 약 20달러의 팬을 탑재해 공랭식 GPU 서버의 90달러보다 적기 때문입니다.
Sunon에 따르면 수랭식 NVL72 랙도 콜드 플레이트 외에 250개가 넘는 고성능 팬이 필요합니다. DC Market Insights는 잔여 팬 탑재 금액을 kW당 약 20달러로 보며, 이는 공랭식 GPU 서버의 kW당 90달러와 대비됩니다.
서버 내부에서는 MW당 약 7만 달러 줄어듭니다. 그러나 건식 냉각기의 방열 팬은 2025년 2억 7,400만 달러에서 2035년 7억 8,060만 달러로 연 11.04% 성장합니다(DC Market Insights).
서버 및 노드 팬으로, 18억 7,894만 달러, 즉 2025년 지출의 68.8%를 차지합니다. 공조기 팬이 4억 6,940만 달러로 뒤를 잇습니다.
규정(EU) 2024/1834는 2026년 7월 24일부터 125W~500kW 팬에 적용되며, 개정된 효율 기준과 예비 부품 규정을 포함합니다. 이로 인해 EC 팬으로의 전환이 빨라지며, EC 팬은 2035년까지 연 10.71% 성장합니다.
2025년 신규 MW당 약 5만 2,000달러의 시설 팬에, CPU 서버 kW당 55달러, 공랭식 GPU 서버 kW당 90달러의 서버 팬이 더해집니다(DC Market Insights 추정).
북미로, 10억 9,165만 달러, 즉 2025년 지출의 40.0%를 차지합니다. 아시아 태평양이 연 7.80%로 가장 빠르게 성장하며, 인도는 연 12.27%로 가장 빠르게 성장하는 대형 국가입니다.
AVC, Delta Electronics, Nidec, Sunon, Sanyo Denki가 2025년 지출의 약 52%를 차지합니다(DC Market Insights 추정). AVC는 2025년 매출이 94.58% 증가한 1,396.4억 대만달러(NT$)라고 보고했습니다.
2026년 29.7억 달러는 DC Market Insights가 팬만을 대상으로 산정한 값입니다. 열 모듈, 콜드 플레이트, CDU, 냉각 장치 전체 또는 PC 팬을 더하는 추정치는 몇 배 더 크게 나옵니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.