
Markt für Rechenzentrums-Kühllüfter: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Kühllüfter: 2025 lag das Marktvolumen bei USD 2,730.0 Mio.; bis 2035 soll es bei einer CAGR von 17.37 % auf USD 5,120.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 21. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Vorschriften
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrums-Kühllüfter hat 2026 einen Wert von 2,97 Mrd. USD und soll bis 2035 5,12 Mrd. USD erreichen, nach 2,73 Mrd. USD im Jahr 2025, eine CAGR von 6,50 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Tempo bestimmt ein Tauziehen im KI-Rack: Ein luftgekühlter Server mit Grafikprozessoren (GPUs) trägt etwa 90 USD an Lüftern pro Kilowatt (kW), ein flüssigkeitsgekühltes Rack wie NVIDIAs GB200 NVL72 behält dagegen nur etwa 20 USD pro kW an Restlüftern in seinen Switch-, Strom- und Compute-Einschüben. Die eigenen Meldungen der Lüfterhersteller zeigen, wie stark die erste Welle war: Asia Vital Components (AVC), ein führender Anbieter von Serverlüftern und Thermiklösungen in Taiwan, meldete für 2025 einen Umsatz von 139,64 Mrd. NT$, ein Plus von 94,58 %, und das San-Ace-Lüftergeschäft von Sanyo Denki steigerte seine Auftragseingänge im Geschäftsjahr bis März 2026 dank Ausrüstung für generative KI um 29,6 %. DC Market Insights leitet den Wert für 2025 aus 31,4 Gigawatt (GW) ausgelieferter Serverleistung (Neukapazität plus Erneuerung) mal Lüftergehalt pro kW ab; das ergibt 1.878,94 Mio. USD an Server- und Node-Lüftern, dazu 850,20 Mio. USD an Gebäudelüftern in Lüftungsgeräten, Rückkühlung und Racks. Rückkühllüfter wachsen unter den Anwendungen mit 11,04 % pro Jahr am schnellsten, weil Flüssigkeitskreisläufe die Wärme zu Trockenkühlern auf dem Dach leiten, und Asien-Pazifik ist mit 7,80 % pro Jahr die am schnellsten wachsende Region, angeführt von Indien.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrums-Kühllüfter 2026?
DC Market Insights bewertet den Markt für Rechenzentrums-Kühllüfter 2026 mit 2,97 Mrd. USD, 8,77 % über den 2,73 Mrd. USD von 2025.
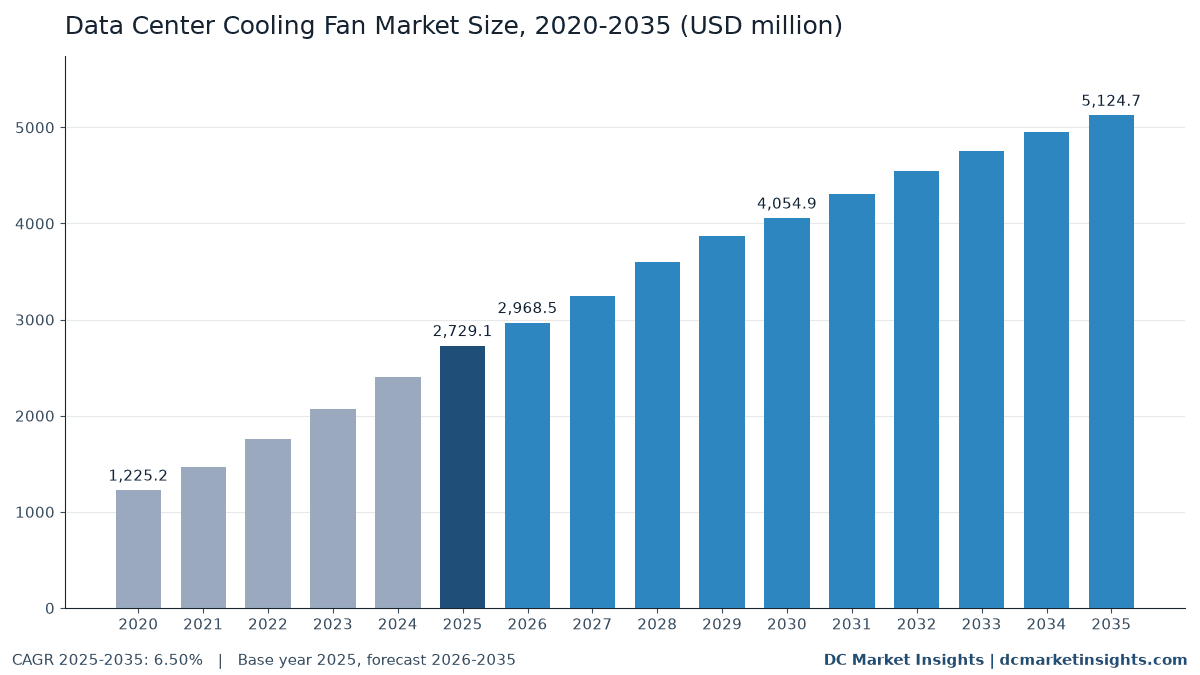
- Marktgröße 2025: 2,73 Mrd. USD; 2026: 2,97 Mrd. USD; 2030: 4,05 Mrd. USD; 2035: 5,12 Mrd. USD.
- CAGR 2025-2035: 6,50 % im Basisszenario; die Spanne für 2035 reicht von 4,24 Mrd. USD (niedrig, 4,50 %) bis 6,17 Mrd. USD (hoch, 8,50 %).
- Lüftergehalt pro kW Serverleistung 2025: etwa 55 USD bei Servern mit Zentralprozessoren (CPUs), 90 USD bei luftgekühlten GPU-Servern und 20 USD bei flüssigkeitsgekühlten KI-Racks (Schätzung von DC Market Insights).
- Größte Anwendung: Server- und Node-Lüfter, 1,88 Mrd. USD oder 68,8 % der Ausgaben 2025.
- Am schnellsten wachsende Anwendung: Rückkühllüfter, von 274,00 Mio. USD im Jahr 2025 auf 780,60 Mio. USD im Jahr 2035, 11,04 % pro Jahr.
- Elektronisch kommutierte Lüfter (EC-Lüfter) erreichten 2025 633,51 Mio. USD und wachsen um 10,71 % pro Jahr; AC-Induktionslüfter schrumpfen um 0,62 % pro Jahr.
- Führende Region: Nordamerika, 1,09 Mrd. USD (40,0 %) im Jahr 2025; am schnellsten wachsende Region: Asien-Pazifik, 7,80 % pro Jahr.
- Größtes Land: Vereinigte Staaten, 982,49 Mio. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien, 12,27 % pro Jahr.
- Marktführer: AVC, Delta Electronics, Nidec, Sunon und Sanyo Denki halten etwa 52 % der Ausgaben 2025 (Schätzung von DC Market Insights).
Wie haben sich die Ausgaben für Rechenzentrumslüfter seit 2020 verändert?
Der globale Markt für Rechenzentrums-Kühllüfter hatte 2020 einen Wert von 1,23 Mrd. USD, erreichte 2025 2,73 Mrd. USD und soll bis 2035 5,12 Mrd. USD erreichen, mit einer CAGR von 6,50 % im Prognosezeitraum.
| Merkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 2,73 Mrd. USD |
| Marktgröße 2026 | 2,97 Mrd. USD |
| CAGR 2025-2035 | 6,50 % |
| Marktgröße 2035 | 5,12 Mrd. USD |
| CAGR 2020-2025 | 17,37 % |
Die Ausgaben stiegen zwischen 2020 und 2025 um das 2,23-Fache, 17,37 % pro Jahr, weil sich die in Rechenzentren ausgelieferte Serverleistung von 16,9 GW auf 31,4 GW fast verdoppelte und die erste Welle von KI-Servern luftgekühlt war, mit Reihen von Lüftern mit hohem statischem Druck in jedem 8-GPU-Gehäuse. Die nächsten zehn Jahre wachsen langsamer, 6,50 % pro Jahr, weil der Großteil der neuen KI-Kapazität flüssigkeitsgekühlt ist: Der flüssigkeitsgekühlte Anteil an der ausgelieferten KI-Serverleistung steigt im Modell von DC Market Insights von etwa 30 % im Jahr 2025 auf 85 % im Jahr 2035, sodass der Lüftergehalt pro kW sinkt, obwohl die ausgelieferte Serverleistung auf 79,3 GW klettert. Ein Teil des Geldes, das den Server verlässt, taucht bei den Gebäudelüftern wieder auf, die von 850,20 Mio. USD auf 2.078,05 Mio. USD steigen.
Welche Lüfter zählen zum Markt für Rechenzentrums-Kühllüfter?
Der Markt umfasst 2,73 Mrd. USD an Lüftern, die 2025 für Rechenzentren gekauft wurden, vom 40-mm-Serverlüfter bis zum großen Rückkühllüfter, bewertet zum Preis, den der Serverhersteller, der Hersteller der Kühlgeräte oder der Betreiber zahlt.
Enthalten
- Server- und Node-Lüfter: bürstenlose DC-Lüfter und Lüftermodule in CPU-Servern, GPU- und KI-Servern, Speichersystemen und Netzwerk-Switches sowie Restlüfter in flüssigkeitsgekühlten Einschüben.
- Lüfter in Lüftungsgeräten: EC-Radiallüfter (Plug Fans) und Lüfterwände in Umluftkühlgeräten (CRAH), Präzisionsklimageräten (CRAC) und Lüftungsgeräten.
- Rückkühllüfter: Axiallüfter in Trockenkühlern, luftgekühlten Verflüssigern, adiabatischen Kühlern und Kühltürmen, die Datenhallen versorgen.
- Rack- und Rücktürlüfter: Lüfter in Rücktür-Wärmetauschern, Lüfter in Reihenkühlern und im Rack montierte Lüftereinschübe.
- Ersatzlüfter und Lüfternachrüstungen im installierten Bestand.
Ausgeschlossen
- Kühlkörper, Vapor Chambers und Cold Plates, Pumpen und Kühlmittelverteilereinheiten (CDU) sowie das Kühlgerät selbst über seine Lüfter hinaus.
- In Netzteilen verkaufte Lüfter, PC- und Consumer-Kühllüfter sowie allgemeine Gebäudelüftung außerhalb der Datenhalle.
Wie setzen sich die Lüftersegmente zusammen?
Server- und Node-Lüfter (1.878,94 Mio. USD) plus Lüfter in Lüftungsgeräten (469,40 Mio. USD), Rückkühllüfter (274,00 Mio. USD) und Rack- und Rücktürlüfter (106,80 Mio. USD) ergeben die Summe von 2.729,14 Mio. USD für 2025, und jede andere Aufteilung ergibt dieselbe Summe.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Kühllüfter?
Die 2,97 Mrd. USD für 2026 sind der Wert von DC Market Insights nur für Lüfter; Schätzungen, die ganze Thermikmodule, Kühlgeräte oder alle an Gebäude verkauften Industrielüfter zählen, fallen um ein Mehrfaches größer aus.
Breitere Definitionen zählen Thermikmodule (Kühlkörper und Vapor Chambers, die zusammen mit dem Lüfter verkauft werden), Cold Plates und CDUs für die Flüssigkeitskühlung, den vollen Preis von CRAH-Geräten und Trockenkühlern, PC-Kühllüfter und industrielle Lüftungsventilatoren außerhalb der Datenhalle hinzu. DC Market Insights lässt diese außen vor, weil die Lüfterhersteller sie getrennt ausweisen und weil Hardware für Flüssigkeitskühlung eine andere Kaufentscheidung ist. Die erfassten Käufergruppen sind Hyperscale- und KI-Campusse, Colocation-Betreiber, Unternehmen, kleine und mittlere Edge-Betreiber sowie Telekommunikationsstandorte.
| Element | In dieser Schätzung | Warum |
|---|---|---|
| Server- und Node-Lüfter | Ja, 1.878,94 Mio. USD im Jahr 2025 | Größte Lüfterlast in der Datenhalle |
| Gebäudelüfter (Lüftungsgeräte, Rückkühlung, Rack) | Ja, 850,20 Mio. USD im Jahr 2025 | Lüfterwert in Kühlgeräten |
| Thermikmodule, Kühlkörper und Cold Plates | Nein | Eigenständige Komponente, von Herstellern getrennt ausgewiesen |
| CDUs und Pumpen | Nein | Hardware für Flüssigkeitskühlung |
| PC-, Consumer- und allgemeine Lüftungsventilatoren | Nein | Nicht für Rechenzentren gekauft |
Was treibt die Nachfrage nach Rechenzentrumslüftern?
Drei Kräfte hoben die Ausgaben für Rechenzentrumslüfter von 1,23 Mrd. USD im Jahr 2020 auf 2,73 Mrd. USD im Jahr 2025 und prägen sie bis 2035: der Aufbau von KI-Servern, neue europäische Effizienzvorschriften für Ventilatoren und strengere Grenzwerte für die Power Usage Effectiveness (PUE).
Luftgekühlte GPU-Server verdoppelten AVCs Umsatz 2025 nahezu
Luftgekühlte GPU-Server tragen etwa 90 USD an Lüftern pro kW Serverleistung, gegenüber 55 USD bei einem CPU-Server, und 2025 wurden etwa 7,7 GW luftgekühlte KI-Serverleistung ausgeliefert, mit Lüftern im Wert von 691,66 Mio. USD. Die Meldungen der Zulieferer zeigen den Anstieg: AVC meldete für 2025 einen Umsatz von 139,64 Mrd. NT$, ein Plus von 94,58 % gegenüber 71,76 Mrd. NT$, das es auf eine höhere Kundennachfrage zurückführte, in seiner monatlichen Umsatzmeldung für Dezember 2025 im Market Observation Post System der Taiwan Stock Exchange. Sunon meldete in derselben Meldung 18,68 Mrd. NT$, ein Plus von 27,72 %. Selbst ein flüssigkeitsgekühltes Rack behält Lüfter: Sunon erklärte im Dezember 2024, dass ein NVL72-KI-Rack neben seinen Cold Plates mehr als 250 Hochleistungslüfter benötigt.
EU-Ökodesign-Vorschriften für Ventilatoren gelten ab dem 24. Juli 2026
Die Verordnung (EU) 2024/1834 der Europäischen Kommission ersetzte die Ventilatorvorschriften von 2011 für Ventilatoren von 125 Watt (W) bis 500 kW und gilt seit dem 24. Juli 2026, mit überarbeiteten Effizienzschwellen, Angaben zur Teillastleistung und Vorschriften zu Ersatzteilen (Europäische Kommission, Juli 2026). Die Kommission erwartet bis 2030 Einsparungen von 8 Terawattstunden (TWh) pro Jahr gegenüber den Vorschriften von 2011. Für Rechenzentren bedeutet das das Aus für die letzten Gebläsedecks mit AC-Induktionsmotoren in Europa: DC Market Insights beziffert AC-Induktionslüfter auf 152,61 Mio. USD im Jahr 2025, mit einem Rückgang auf 143,38 Mio. USD bis 2035, während EC-Lüfter um 10,71 % pro Jahr wachsen.
Deutschland verlangt ab dem 1. Juli 2026 einen PUE von 1,2 für neue Rechenzentren
§ 11 des deutschen Energieeffizienzgesetzes (EnEfG) verlangt von Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, einen PUE von 1,2 oder weniger, und von bestehenden Standorten 1,5 ab dem 1. Juli 2027 und 1,3 ab dem 1. Juli 2030 (EnEfG § 11). Lüfter gehören zu den größten regelbaren Lasten innerhalb dieses Verhältnisses: ZIEHL-ABEGG beziffert die Lüftung auf durchschnittlich etwa 15 % des Energieverbrauchs eines Rechenzentrums, und in seinem Nachrüstungsbeispiel mit einer EC-Lüfterwand sank die Lüfterleistung von 165 kW auf 140,4 kW, bei einer Einsparung von 29,8 %. DC Market Insights zählt 2025 133,40 Mio. USD an Ersatz für Lüfter in Lüftungsgeräten, mit einem Anstieg auf 373,20 Mio. USD bis 2035.
Wie verändern sich Kühllüfter in Rechenzentren?
Der Lüfterwert wandert aus dem Server auf das Dach: Rückkühllüfter steigen von 10,0 % der Ausgaben im Jahr 2025 auf 15,2 % im Jahr 2035.
Flüssigkeitskreisläufe verlagern den Lüfterwert zu Trockenkühlern
Auch Flüssigkeitskühlung braucht Lüfter, nur an anderer Stelle: Die Wärme verlässt das Gebäude über Trockenkühler und adiabatische Kühler, deren Lüfter Außenluft bewegen. Das Lawrence Berkeley National Laboratory (LBNL) stellte fest, dass der Anteil der Infrastruktur am Stromverbrauch der Rechenzentren in den Vereinigten Staaten von 36 % im Jahr 2018 auf 31 % im Jahr 2024 sank, während sich der durchschnittliche PUE von 1,55 auf 1,45 verbesserte, vor allem weil sich die Last zu Standorten verlagerte, die KI-Server flüssig kühlen (LBNL 2025 Update, Juni 2026). DC Market Insights beziffert den Gehalt an Rückkühllüftern auf 18.000 USD pro neuem MW im Jahr 2025, mit einem Anstieg auf 22.000 USD bis 2035, sodass Rückkühllüfter von 274,00 Mio. USD auf 780,60 Mio. USD wachsen.
Lüfterwände ersetzen CRAC-Gebläsedecks
Anordnungen von EC-Radiallüftern in einer Wand neben der Datenhalle ersetzen die Einzelgebläse älterer CRAC-Geräte, weil sich jeder Lüfter drosseln und austauschen lässt, während die übrigen weiterlaufen. ebm-papst, mit einem Umsatz von 2,098 Mrd. EUR im Geschäftsjahr 2024/25, erklärte, die Nachfrage nach Kühlsystemen für Rechenzentren sei deutlich gestiegen, und ZIEHL-ABEGG meldete für 2025 einen Umsatz von mehr als 1 Mrd. EUR, wobei die Nachfrage aus KI-Rechenzentren besonders schnell stieg. DC Market Insights bewertet Lüfter in Lüftungsgeräten mit 469,40 Mio. USD im Jahr 2025 und 994,20 Mio. USD im Jahr 2035.
Lüfterhersteller werden zu Anbietern von Flüssigkeitskühlung
Die größten Lüfterhersteller verkaufen inzwischen genau die Hardware, die den Lüftergehalt im Server senkt. Nidec testete ab August 2025 eine In-Row-CDU am Standort NRT12 von MC Digital Realty in Inzai, Japan, und richtet sein Segment für kleine Präzisionsmotoren, mit einem Umsatz von 498,70 Mrd. JPY im Geschäftsjahr bis März 2026, auf Produktgruppen für KI-Rechenzentren aus, darunter Wasserkühlmodule (Nidec, September 2026). Sunon zeigte im Oktober 2026 auf dem OCP Global Summit fünf Produkte für Flüssigkeitskühlung, und Auras Technology steigerte seinen Umsatz 2025 dank Flüssigkeitskühlung für KI-Server um 47,56 % auf 23,28 Mrd. NT$. Lüfter bleiben als Restluftanteil jedes Racks in ihren Produktlinien: DC Market Insights beziffert Restlüfter in flüssigkeitsgekühlten Racks auf 65,87 Mio. USD im Jahr 2025 und 712,19 Mio. USD im Jahr 2035.
Was bremst die Ausgaben für Rechenzentrumslüfter?
Flüssigkeitskühlung und Einfuhrzölle halten das Wachstum bei 6,50 % pro Jahr, unter den 8,4 % pro Jahr, mit denen die neue IT-Kapazität von 12,0 GW im Jahr 2025 auf 27,0 GW im Jahr 2035 wächst.
Flüssigkeitsgekühlte Racks senken den Serverlüftergehalt von 90 USD auf 20 USD pro kW
Jedes GW KI-Serverleistung, das von Luft auf Flüssigkeit umstellt, entfernt etwa 70 Mio. USD an Ausgaben für Serverlüfter. NVIDIAs GB200 NVL72 verbindet 36 Grace-CPUs und 72 Blackwell-GPUs in einem flüssigkeitsgekühlten Design im Rack-Maßstab, und seine Nachfolger behalten denselben Aufbau. Im Modell von DC Market Insights wachsen die Lüfter luftgekühlter GPU-Server nur von 691,66 Mio. USD im Jahr 2025 auf 769,80 Mio. USD im Jahr 2035, 1,08 % pro Jahr, während sich die ausgelieferte KI-Serverleistung fast verfünffacht.
Ein US-Zoll von 25 % auf chinesische Lüfter seit 2019
Das Office of the United States Trade Representative (USTR) setzte Lüfter unter den Zolltarifnummern 8414.59.10, 8414.59.15 und 8414.59.65 auf die Section-301-Liste 3, mit einem Zoll von 10 % ab dem 24. September 2018, der am 1. Januar 2019 auf 25 % stieg. Die Lüfterhersteller reagierten mit Werken außerhalb Chinas: ZIEHL-ABEGG nahm Anfang 2025 ein Werk in Vietnam in Betrieb, und ebm-papst sagte 36 Mio. EUR für ein Werk in Indien zu. Der Zoll erhöht die Einstandskosten für Betreiber, die Ersatzlüfter direkt kaufen, ein Teil des Ersatzkanals von 226,20 Mio. USD im Jahr 2025.
Wo entsteht bis 2035 neuer Lüfterumsatz?
Die beiden größten neuen Umsatzpools sind Rückkühllüfter für flüssigkeitsgekühlte Campusse und Ersatzlüfter für den installierten Bestand, 2035 zusammen 1.449,25 Mio. USD wert.
Rückkühllüfter für KI-Campusse: 274,00 Mio. USD bis 780,60 Mio. USD
Eine flüssigkeitsgekühlte KI-Halle mit 100 MW benötigt etwa 3,20 Mio. USD an Rückkühllüftern, gegenüber 1,60 Mio. USD in einer CPU-Halle, weil die Trockenkühler die gesamte Last tragen (DC Market Insights). Sanyo Denki entwickelte seinen Lüfter San Ace 200 9GA für Wärmetauscher, die GPU-Server für generative KI kühlen, mit etwa 36 % geringerer Leistungsaufnahme und einem Plan für 10.000 Einheiten pro Monat (März 2025).
Ersatz- und Nachrüstlüfter: 226,20 Mio. USD bis 668,65 Mio. USD
Der installierte Bestand wächst von 116 GW im Jahr 2025 auf 311 GW im Jahr 2035, und EC-Lüfter in Lüftungsgeräten, Trockenkühlern und Rücktüren verschleißen in einem Zyklus von 10 bis 15 Jahren. DC Market Insights beziffert die Ersatzausgaben 2025 auf etwa 1.950 USD pro installiertem MW und Jahr, wodurch der Kanal um 11,45 % pro Jahr wächst, am schnellsten unter den Vertriebskanälen. Nachrüstungen, die die Lüfterleistung um etwa 30 % senken, wie im Beispiel von ZIEHL-ABEGG, amortisieren sich in etwa 2,5 Jahren, kurz genug für Betreiber, die den deutschen PUE-Grenzwert von 2027 einhalten müssen.
Was kosten Rechenzentrumslüfter pro kW und pro MW?
2025 kauft ein Rechenzentrum etwa 55 USD an Serverlüftern pro kW CPU-Serverleistung, 90 USD pro kW luftgekühlter GPU-Serverleistung und 52.000 USD an Gebäudelüftern pro neuem MW (Schätzungen von DC Market Insights).
| Lüftergehalt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| CPU-Serverlüfter, USD pro kW | 50 | 55 | 57 | 58 |
| Lüfter luftgekühlter GPU-Server, USD pro kW | 72 | 90 | 96 | 98 |
| Restlüfter flüssigkeitsgekühlter KI-Racks, USD pro kW | 22 | 20 | 17 | 16 |
| Gebäudelüfter, USD pro neuem MW | 44.000 | 52.000 | 53.000 | 52.200 |
| Ersatzlüfter für Gebäude, USD pro installiertem MW und Jahr | 1.700 | 1.950 | 2.090 | 2.150 |
Die Preise für Serverlüfter werden in Verträgen mit Original Design Manufacturers (ODM) für Server festgelegt, überwiegend in Taiwan, und steigen mit Lüfterdrehzahl und statischem Druck, weshalb GPU-Serverlüfter pro kW mehr kosten. Die Preise für Gebäudelüfter folgen den Kosten für EC-Motoren und Kupfer. Öffentliche Preisanker sind selten, daher prüft DC Market Insights diese Werte anhand der Umsätze der Hersteller: Das San-Ace-Kühllüftergeschäft von Sanyo Denki meldete für das Geschäftsjahr bis März 2026 einen Umsatz von 40,83 Mrd. JPY, ein Plus von 7,3 %, bei einem um 19,5 % höheren Segmentgewinn.
Welche Normen und Vorschriften gelten für Rechenzentrumslüfter?
Fünf Regelwerke prägen 2026 die Nachfrage nach Rechenzentrumslüftern: die EU-Ökodesign-Verordnung für Ventilatoren, die EU-Berichtspflicht für Rechenzentren, die deutschen PUE-Grenzwerte, die ASHRAE-Energienorm und der US-Zoll nach Section 301 auf Lüfter.
- Verordnung (EU) 2024/1834: Ökodesign für Ventilatoren von 125 W bis 500 kW, ersetzt die Verordnung 327/2011, gilt ab dem 24. Juli 2026 (Europäische Kommission).
- Delegierte Verordnung (EU) 2024/1364: Rechenzentren ab 500 kW IT-Leistung melden Leistungskennzahlen einschließlich PUE; 770 Rechenzentren, 36 % des EU-Bestands, meldeten in der ersten Runde (Europäische Kommission, Juli 2025).
- EnEfG § 11: PUE von 1,2 oder weniger für deutsche Rechenzentren mit Betriebsbeginn ab dem 1. Juli 2026; 1,5 ab dem 1. Juli 2027 und 1,3 ab dem 1. Juli 2030 für bestehende Standorte.
- ANSI/ASHRAE Standard 90.4-2025, Energy Standard for Data Centers, der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), der Grenzwerte für die mechanische Last einschließlich Lüftern festlegt.
- USTR Section 301 Liste 3: zusätzlicher Zoll von 25 % seit dem 1. Januar 2019 auf aus China eingeführte Lüfter unter den Zolltarifnummern 8414.59.10, 8414.59.15 und 8414.59.65.
Welches Segment der Rechenzentrumslüfter ist am größten?
Server- und Node-Lüfter sind mit 1.878,94 Mio. USD im Jahr 2025 die größte Anwendung, während Rückkühllüfter mit 11,04 % pro Jahr am schnellsten wachsen.
Nach Anwendung
Server- und Node-Lüfter behalten bis 2035 den größten Anteil, fallen aber von 68,8 % auf 59,5 % der Ausgaben, während Rückkühllüfter sowie Rack- und Rücktürlüfter jeweils um etwa 11 % pro Jahr wachsen.
| Anwendung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server- und Node-Lüfter | 1.878,94 Mio. USD | 68,8 % | 3.046,65 Mio. USD | 4,95 % |
| Lüfter in Lüftungsgeräten | 469,40 Mio. USD | 17,2 % | 994,20 Mio. USD | 7,79 % |
| Rückkühllüfter | 274,00 Mio. USD | 10,0 % | 780,60 Mio. USD | 11,04 % |
| Rack- und Rücktürlüfter | 106,80 Mio. USD | 3,9 % | 303,25 Mio. USD | 11,00 % |
Nach Motortechnologie
Bürstenlose DC-Lüfter, eingesetzt in Servern und Racks, erreichen 71,2 % der Ausgaben 2025; EC-Lüfter wachsen um 10,71 % pro Jahr, da die EU-Vorschriften und PUE-Grenzwerte AC-Induktionslüfter verdrängen.
| Motortechnologie | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bürstenlose DC-Lüfter | 1.943,02 Mio. USD | 71,2 % | 3.228,60 Mio. USD | 5,21 % |
| EC-Lüfter | 633,51 Mio. USD | 23,2 % | 1.752,72 Mio. USD | 10,71 % |
| AC-Induktionslüfter | 152,61 Mio. USD | 5,6 % | 143,38 Mio. USD | -0,62 % |
Nach Vertriebskanal
Server-OEMs und -ODMs kaufen 68,8 % der Lüfter; Ersatz- und Aftermarket-Verkäufe wachsen mit 11,45 % pro Jahr am schnellsten.
| Vertriebskanal | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server-OEM und -ODM | 1.878,94 Mio. USD | 68,8 % | 3.046,65 Mio. USD | 4,95 % |
| OEM für Kühlgeräte | 624,00 Mio. USD | 22,9 % | 1.409,40 Mio. USD | 8,49 % |
| Ersatz und Aftermarket | 226,20 Mio. USD | 8,3 % | 668,65 Mio. USD | 11,45 % |
Nach Rechenzentrumstyp
Hyperscale- und KI-Campusse kaufen 2025 Lüfter für 1.228,11 Mio. USD und 2035 für 2.818,59 Mio. USD, 8,66 % pro Jahr, der am schnellsten wachsende Rechenzentrumstyp.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 1.228,11 Mio. USD | 45,0 % | 2.818,59 Mio. USD | 8,66 % |
| Colocation | 818,74 Mio. USD | 30,0 % | 1.486,16 Mio. USD | 6,14 % |
| Unternehmen | 518,54 Mio. USD | 19,0 % | 614,96 Mio. USD | 1,72 % |
| Edge und Telekommunikation | 163,75 Mio. USD | 6,0 % | 204,99 Mio. USD | 2,27 % |
Lüfterkosten im Detail: Drei 100-MW-Hallen von 6,60 Mio. USD bis 14,80 Mio. USD
Dieses Modell von DC Market Insights bepreist die Lüfter in drei 100-MW-Hallen zu Preisen von 2025 aus 12 Eingangsgrößen: Eine luftgekühlte GPU-Halle trägt Lüfter für 14,80 Mio. USD, mehr als doppelt so viel wie die 6,60 Mio. USD einer flüssigkeitsgekühlten KI-Halle.
| Lüfterposition, 100 MW IT | CPU-Halle, luftgekühlt (Mio. USD) | GPU-Halle, luftgekühlt (Mio. USD) | KI-Halle, flüssigkeitsgekühlt (Mio. USD) |
|---|---|---|---|
| Server- und Node-Lüfter | 5,50 | 9,00 | 2,00 |
| Lüfter in Lüftungsgeräten | 3,00 | 3,40 | 0,80 |
| Rückkühllüfter | 1,60 | 1,70 | 3,20 |
| Rack- und Rücktürlüfter | 0,55 | 0,70 | 0,60 |
| Lüfterkosten gesamt | 10,65 | 14,80 | 6,60 |
Die Eingangsgrößen sind der Lüftergehalt pro kW für die drei Servertypen (55, 90 und 20 USD) und neun Werte für Gebäudelüfter pro MW für Lüftungsgeräte, Rückkühlung und Racklüfter in jeder Halle. Zwei Ergebnisse sind für Käufer wichtig. Erstens verlagert die flüssigkeitsgekühlte KI-Halle 48 % ihrer Lüfterkosten in die Rückkühlung, sodass Dachfläche, Lärmgrenzwerte und die Lüftereffizienz der Trockenkühler ihre Kosten bestimmen. Zweitens werden Serverlüfter bei jeder Servererneuerung neu gekauft, etwa alle fünf bis sechs Jahre, während Gebäudelüfter 10 bis 15 Jahre halten; über eine Lebensdauer von 15 Jahren kauft die luftgekühlte GPU-Halle daher Serverlüfter für etwa 27 Mio. USD, gegenüber 6 Mio. USD in der flüssigkeitsgekühlten Halle.
Welche Region kauft die meisten Rechenzentrums-Kühllüfter?
Nordamerika kauft 2025 mit 1.091,65 Mio. USD (40,0 %) am meisten, und Asien-Pazifik wächst mit 7,80 % pro Jahr am schnellsten, auf 1.793,65 Mio. USD bis 2035.
Nordamerika
Nordamerika wächst von 1.091,65 Mio. USD auf 1.896,13 Mio. USD, 5,68 % pro Jahr. Das LBNL beziffert den Stromverbrauch der Rechenzentren in den Vereinigten Staaten 2024 auf 192 TWh, 4,7 % des nationalen Gesamtverbrauchs, und sein Referenzszenario erreicht 2030 649 TWh; der Großteil der neuen KI-Last ist flüssigkeitsgekühlt, was das Lüfterwachstum unter dem Kapazitätswachstum hält.
Europa
Europa wächst von 518,54 Mio. USD auf 871,20 Mio. USD, 5,33 % pro Jahr, mit dem höchsten Anteil an EC-Lüftern aufgrund der Verordnung 2024/1834 und der deutschen PUE-Grenzwerte; Deutschland ist mit 103,71 Mio. USD im Jahr 2025 der größte europäische Käufer.
Asien-Pazifik
Asien-Pazifik wächst von 846,03 Mio. USD auf 1.793,65 Mio. USD, 7,80 % pro Jahr, die am schnellsten wachsende Region. Indien ist mit 12,27 % pro Jahr das am schnellsten wachsende große Land, und die Region beherbergt auch den Großteil der Lüfterproduktion: Delta Electronics Thailand meldete für 2025 einen Umsatz von 198,51 Mrd. THB, ein Plus von 20,3 % dank Energiemanagement für Rechenzentren, und eröffnete zusätzliche Fabriken in Indien und Thailand.
Lateinamerika
Lateinamerika wächst von 109,17 Mio. USD auf 230,61 Mio. USD, 7,76 % pro Jahr, angeführt von Brasilien und Mexiko, wo luftgekühlte Colocation-Hallen den Serverlüftergehalt hoch halten.
Naher Osten und Afrika
Der Nahe Osten und Afrika wachsen von 163,75 Mio. USD auf 333,11 Mio. USD, 7,36 % pro Jahr; Saudi-Arabien wächst um 9,33 % pro Jahr, und heißes Klima erhöht den Gehalt an Rückkühllüftern pro MW.
Welche Länder geben am meisten für Rechenzentrums-Kühllüfter aus?
Die Vereinigten Staaten führen mit 982,49 Mio. USD im Jahr 2025, und Indien ist mit 12,27 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 982,49 Mio. USD | 1.687,56 Mio. USD | 5,56 % |
| 2 | China | Asien-Pazifik | 338,41 Mio. USD | 627,78 Mio. USD | 6,37 % |
| 3 | Japan | Asien-Pazifik | 118,44 Mio. USD | 215,24 Mio. USD | 6,16 % |
| 4 | Kanada | Nordamerika | 109,17 Mio. USD | 208,57 Mio. USD | 6,69 % |
| 5 | Deutschland | Europa | 103,71 Mio. USD | 174,24 Mio. USD | 5,33 % |
| 6 | Vereinigtes Königreich | Europa | 93,34 Mio. USD | 148,10 Mio. USD | 4,72 % |
| 7 | Indien | Asien-Pazifik | 84,60 Mio. USD | 269,05 Mio. USD | 12,27 % |
| 8 | Australien | Asien-Pazifik | 76,14 Mio. USD | 161,43 Mio. USD | 7,80 % |
| 9 | Südkorea | Asien-Pazifik | 59,22 Mio. USD | 125,56 Mio. USD | 7,80 % |
| 10 | Frankreich | Europa | 57,04 Mio. USD | 95,83 Mio. USD | 5,33 % |
| 11 | Irland | Europa | 51,85 Mio. USD | 78,41 Mio. USD | 4,22 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 40,94 Mio. USD | 99,93 Mio. USD | 9,33 % |
Welchen Wert könnte der Markt für Rechenzentrums-Kühllüfter bis 2035 erreichen?
Das Basisszenario erreicht bis 2035 5,12 Mrd. USD; das niedrige Szenario ergibt 4,24 Mrd. USD und das hohe Szenario 6,17 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 4.238,27 Mio. USD | 4,50 % | Flüssigkeitskühlung erreicht bis 2030 95 % der KI-Serverleistung und das Kapazitätswachstum verlangsamt sich |
| Basis | 5.124,70 Mio. USD | 6,50 % | Flüssigkeitsanteil an der KI-Serverleistung 78 % im Jahr 2030 und 85 % im Jahr 2035 |
| Hoch | 6.170,54 Mio. USD | 8,50 % | Luftgekühlte Inferenzserver bleiben bei der Hälfte der KI-Leistung und EC-Nachrüstungen beschleunigen sich |
Wer sind die führenden Hersteller von Rechenzentrumslüftern?
AVC, Delta Electronics, Nidec, Sunon und Sanyo Denki halten etwa 52 % der Ausgaben 2025 (Schätzung von DC Market Insights, basierend auf ihren Positionen bei Serverlüftern und ihren gemeldeten Umsätzen), während ebm-papst und ZIEHL-ABEGG bei Gebäudelüftern führen.
- Asia Vital Components (AVC)
- Delta Electronics
- Nidec
- Sunon
- Sanyo Denki (San Ace)
- ebm-papst
- ZIEHL-ABEGG
- MinebeaMitsumi
- Auras Technology
- Rosenberg Ventilatoren
- Multi-Wing
- Vertiv (Lüfterwände und Kühlgeräte)
AVC meldete in seinen Monatsmeldungen für 2025 einen Umsatz von 139,64 Mrd. NT$ und Sunon 18,68 Mrd. NT$. Delta Electronics meldete für 2025 einen Umsatz von 554,89 Mrd. NT$, ein Plus von 31,8 %, ohne gesonderte Angabe für Lüfter. Das San-Ace-Geschäft von Sanyo Denki meldete 40,83 Mrd. JPY für das Geschäftsjahr bis März 2026 und 11,64 Mrd. JPY im Quartal April bis Juni 2026 und bezeichnete die Nachfrage nach Ausrüstung für generative KI und Netzwerke als robust. Unter den Herstellern von Gebäudelüftern meldete ebm-papst 2,098 Mrd. EUR im Geschäftsjahr 2024/25 und ZIEHL-ABEGG 893 Mio. EUR im Jahr 2024 und mehr als 1 Mrd. EUR im Jahr 2025.
Was hat sich seit 2025 bei Rechenzentrumslüftern verändert?
Sechs datierte Schritte seit März 2025 zeigen, wie Lüfterhersteller Kapazität und Produkte für Flüssigkeitskühlung ausbauen.
- Im März 2025 brachte Sanyo Denki den Lüfter San Ace 200 9GA für Wärmetauscher auf den Markt, die GPU-Server für generative KI kühlen (Quelle: Sanyo Denki).
- Im Juli 2025 kündigte ebm-papst 36 Mio. EUR für ein Werk in Indien sowie jeweils 30 Mio. EUR für China und Rumänien an (Quelle: ebm-papst).
- Im August 2025 begann Nidec einen Test einer In-Row-CDU im Rechenzentrum NRT12 von MC Digital Realty in Inzai, Japan (Quelle: Nidec).
- Im Januar 2026 meldete AVC für 2025 einen Umsatzanstieg um 94,58 % auf 139,64 Mrd. NT$ (Quelle: Meldung an die Taiwan Stock Exchange).
- Im Juni 2026 stellte ZIEHL-ABEGG zusätzlich 90 Mio. EUR für Maschinen und Kapazität in Europa, den Vereinigten Staaten und Asien bereit (Quelle: ZIEHL-ABEGG).
- Im Juli 2026 traten die EU-Ökodesign-Vorschriften für Ventilatoren der Verordnung 2024/1834 in Kraft (Quelle: Europäische Kommission).
Fazit der Analysten: Womit sollten Käufer von Rechenzentren planen?
Planen Sie 2025 etwa 52.000 USD an Gebäudelüftern pro neuem MW ein, und rechnen Sie damit, dass die Kosten für Serverlüfter um etwa 70.000 USD pro MW sinken, wenn eine KI-Halle von Luft- auf Flüssigkeitskühlung umstellt.
- 14,80 Mio. USD gegenüber 6,60 Mio. USD: die Lüfterkosten einer luftgekühlten GPU-Halle mit 100 MW gegenüber einer flüssigkeitsgekühlten KI-Halle.
- 15,2 % der Ausgaben bis 2035: Rückkühllüfter, daher Lüftereffizienz und Lärm der Trockenkühler frühzeitig festlegen.
- 2,5 Jahre: die Amortisationszeit einer Nachrüstung mit EC-Lüfterwand, die die Lüfterleistung um etwa 30 % senkte.
- 668,65 Mio. USD bis 2035: Ersatzlüfter, der am schnellsten wachsende Kanal mit 11,45 % pro Jahr.
Methodik: Wie hat DC Market Insights den Markt für Rechenzentrums-Kühllüfter bemessen?
DC Market Insights hat den Markt für Rechenzentrums-Kühllüfter bottom-up aus der ausgelieferten Serverleistung und der Rechenzentrumskapazität aufgebaut; das ergibt 2,73 Mrd. USD für 2025 aus 14 Eingangsgrößen des Modells.
Die ausgelieferte Serverleistung entspricht der neuen IT-Kapazität (12,0 GW im Jahr 2025, 22,0 GW im Jahr 2030, 27,0 GW im Jahr 2035) plus 18 % der installierten IT-Kapazität des Vorjahres für die Servererneuerung: 31,4 GW im Jahr 2025. Der KI-Anteil (35 %, 60 %, 66 %) wird in luftgekühlte und flüssigkeitsgekühlte Leistung aufgeteilt (Flüssigkeit 30 % im Jahr 2025, 78 % im Jahr 2030, 85 % im Jahr 2035), und jeder Teil wird mit seinem Lüftergehalt pro kW multipliziert: 1.878,94 Mio. USD an Server- und Node-Lüftern. Gebäudelüfter entsprechen der neuen IT-Kapazität mal 52.000 USD pro MW plus der installierten IT-Kapazität (116 GW im Jahr 2025, 311 GW im Jahr 2035) mal 1.950 USD pro MW und Jahr für den Ersatz: 850,20 Mio. USD. Segment-, Regions- und Länderanteile werden auf die Komponenten und die Summe angewendet, und jede Aufteilung ergibt die Summe.
Drei Plausibilitätsgrenzen halten. Obergrenze eins: AVC, Sunon und Auras Technology allein meldeten für 2025 Umsätze von 181,60 Mrd. NT$, etwa 5,7 Mrd. USD bei rund 32 NT$ pro US-Dollar, mehr als das Doppelte der Basis von 2,73 Mrd. USD, und der Großteil ihrer Umsätze entfällt auf Thermikmodule und Flüssigkeitskühlung statt auf Lüfter. Obergrenze zwei: Gebäudelüfter von 850,20 Mio. USD entsprechen etwa 13,5 % der 6,29 Mrd. USD, die DC Market Insights 2025 für Präzisionsklimatisierung, Trockenkühler und Rücktür-Wärmetauscher ansetzt, innerhalb eines Lüfteranteils von 10 % bis 25 % an solchen Geräten. Untergrenze: 40 USD pro kW ausgelieferter Serverleistung plus 30.000 USD pro neuem MW an Gebäudelüftern ergeben etwa 1,61 Mrd. USD, unter der Basis. Verwandte Werte finden sich im Markt für Thermomanagement in Rechenzentren, im Markt für Präzisionsklimatisierung in Rechenzentren, im Markt für Trockenkühler in Rechenzentren und im Markt für Rücktür-Wärmetauscher in Rechenzentren. Die vollständige Methode ist auf der Seite zur Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie setzen sich die Lüftersegmente zusammen?
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- 05Markttreiber
- 5.1Luftgekühlte GPU-Server verdoppelten AVCs Umsatz 2025 nahezu
- 5.2EU-Ökodesign-Vorschriften für Ventilatoren gelten ab dem 24. Juli 2026
- 5.3Deutschland verlangt ab dem 1. Juli 2026 einen PUE von 1,2 für neue Rechenzentren
- 06Markttrends
- 6.1Flüssigkeitskreisläufe verlagern den Lüfterwert zu Trockenkühlern
- 6.2Lüfterwände ersetzen CRAC-Gebläsedecks
- 6.3Lüfterhersteller werden zu Anbietern von Flüssigkeitskühlung
- 07Marktherausforderungen
- 7.1Flüssigkeitsgekühlte Racks senken den Serverlüftergehalt von 90 USD auf 20 USD pro kW
- 7.2Ein US-Zoll von 25 % auf chinesische Lüfter seit 2019
- 08Marktchancen
- 8.1Rückkühllüfter für KI-Campusse: 274,00 Mio. USD bis 780,60 Mio. USD
- 8.2Ersatz- und Nachrüstlüfter: 226,20 Mio. USD bis 668,65 Mio. USD
- 09Preisanalyse
- 9.1Lüftergehalt pro kW und pro MW, 2020-2035
- 9.2Vertragspreise mit Server-ODMs
- 10Normen und Vorschriften
- 10.1Verordnung (EU) 2024/1834 über Ventilatoren
- 10.2Delegierte Verordnung (EU) 2024/1364
- 10.3PUE-Grenzwerte nach EnEfG § 11
- 10.4ANSI/ASHRAE Standard 90.4-2025
- 10.5USTR-Zoll nach Section 301 Liste 3 auf Lüfter
- 11Marktsegmentierung
- 11.1Nach Anwendung
- 11.2Server- und Node-Lüfter
- 11.3Lüfter in Lüftungsgeräten
- 11.4Rückkühllüfter
- 11.5Rack- und Rücktürlüfter
- 11.6Nach Motortechnologie
- 11.7Bürstenlose DC-Lüfter
- 11.8EC-Lüfter
- 11.9AC-Induktionslüfter
- 11.10Nach Vertriebskanal
- 11.11Server-OEM und -ODM
- 11.12OEM für Kühlgeräte
- 11.13Ersatz und Aftermarket
- 11.14Nach Rechenzentrumstyp
- 11.15Hyperscale- und KI-Campusse
- 11.16Colocation
- 11.17Unternehmen
- 11.18Edge und Telekommunikation
- 12DC Exclusive: Lüfterkosten im Detail für drei 100-MW-Hallen
- 12.1CPU-Halle, luftgekühlt: 10,65 Mio. USD
- 12.2GPU-Halle, luftgekühlt: 14,80 Mio. USD
- 12.3KI-Halle, flüssigkeitsgekühlt: 6,60 Mio. USD
- 12.4Erneuerung der Serverlüfter über eine Lebensdauer von 15 Jahren
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Kanada
- 14.5Deutschland
- 14.6Vereinigtes Königreich
- 14.7Indien
- 14.8Australien
- 14.9Südkorea
- 14.10Frankreich
- 14.11Irland
- 14.12Saudi-Arabien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Asia Vital Components (AVC)
- 16.2Delta Electronics
- 16.3Nidec
- 16.4Sunon
- 16.5Sanyo Denki (San Ace)
- 16.6ebm-papst
- 16.7ZIEHL-ABEGG
- 16.8MinebeaMitsumi
- 16.9Auras Technology
- 16.10Rosenberg Ventilatoren
- 16.11Multi-Wing
- 16.12Vertiv (Lüfterwände und Kühlgeräte)
- 17Aktuelle Entwicklungen
- 17.1Sanyo Denki San Ace 200 9GA, März 2025
- 17.2Werksinvestitionen von ebm-papst, Juli 2025
- 17.3Test einer In-Row-CDU durch Nidec, August 2025
- 17.4Umsatz von AVC 2025, Januar 2026
- 17.5Kapazitätsinvestition von ZIEHL-ABEGG, Juni 2026
- 17.6EU-Vorschriften für Ventilatoren gelten, Juli 2026
- 18Fazit der Analysten
- 18.1Lüfterkosten pro 100-MW-Halle
- 18.2Anteil der Rückkühlung bis 2035
- 18.3Amortisation einer Nachrüstung mit EC-Lüfterwand
- 18.4Ersatzlüfter bis 2035
- 19Forschungsmethodik
- 19.1Eingangsgrößen des Modells
- 19.2Plausibilitätsgrenzen
- Abb. 1Marktgröße für Rechenzentrums-Kühllüfter, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- Tabelle 3Lüftergehalt pro kW und pro MW, 2020-2035
- Tabelle 4Markt nach Anwendung, 2025 und 2035
- Tabelle 5Markt nach Motortechnologie, 2025 und 2035
- Tabelle 6Markt nach Vertriebskanal, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Lüfterkosten im Detail für drei 100-MW-Hallen
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
2,97 Mrd. USD im Jahr 2026, ein Plus von 8,77 % gegenüber 2,73 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 5,12 Mrd. USD erreichen, eine CAGR von 6,50 % ab 2025.
6,50 % pro Jahr von 2025 bis 2035, nach 17,37 % pro Jahr von 2020 bis 2025, weil flüssigkeitsgekühlte KI-Racks nur etwa 20 USD an Lüftern pro kW tragen, gegenüber 90 USD in einem luftgekühlten GPU-Server.
Selbst ein flüssigkeitsgekühltes NVL72-Rack benötigt laut Sunon neben seinen Cold Plates mehr als 250 Hochleistungslüfter. DC Market Insights beziffert den Restlüftergehalt auf etwa 20 USD pro kW, gegenüber 90 USD pro kW in einem luftgekühlten GPU-Server.
Im Server ja, um etwa 70.000 USD pro MW, aber Rückkühllüfter an Trockenkühlern wachsen von 274,00 Mio. USD im Jahr 2025 auf 780,60 Mio. USD im Jahr 2035, 11,04 % pro Jahr (DC Market Insights).
Server- und Node-Lüfter, mit 1.878,94 Mio. USD oder 68,8 % der Ausgaben 2025. Es folgen Lüfter in Lüftungsgeräten mit 469,40 Mio. USD.
Die Verordnung (EU) 2024/1834 gilt ab dem 24. Juli 2026 für Ventilatoren von 125 W bis 500 kW, mit überarbeiteten Effizienzschwellen und Vorschriften zu Ersatzteilen. Sie beschleunigt den Umstieg auf EC-Lüfter, die bis 2035 um 10,71 % pro Jahr wachsen.
Etwa 52.000 USD an Gebäudelüftern pro neuem MW im Jahr 2025, dazu Serverlüfter für 55 USD pro kW in CPU-Servern und 90 USD pro kW in luftgekühlten GPU-Servern (Schätzungen von DC Market Insights).
Nordamerika, mit 1.091,65 Mio. USD oder 40,0 % der Ausgaben 2025. Asien-Pazifik wächst mit 7,80 % pro Jahr am schnellsten, und Indien ist mit 12,27 % pro Jahr das am schnellsten wachsende große Land.
AVC, Delta Electronics, Nidec, Sunon und Sanyo Denki halten etwa 52 % der Ausgaben 2025 (Schätzung von DC Market Insights). AVC meldete für 2025 einen Umsatz von 139,64 Mrd. NT$, ein Plus von 94,58 %.
2,97 Mrd. USD im Jahr 2026 sind der Wert von DC Market Insights nur für Lüfter. Schätzungen, die Thermikmodule, Cold Plates, CDUs, ganze Kühlgeräte oder PC-Lüfter hinzurechnen, fallen um ein Mehrfaches größer aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.