
HPC as a Service(HPCaaS) 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
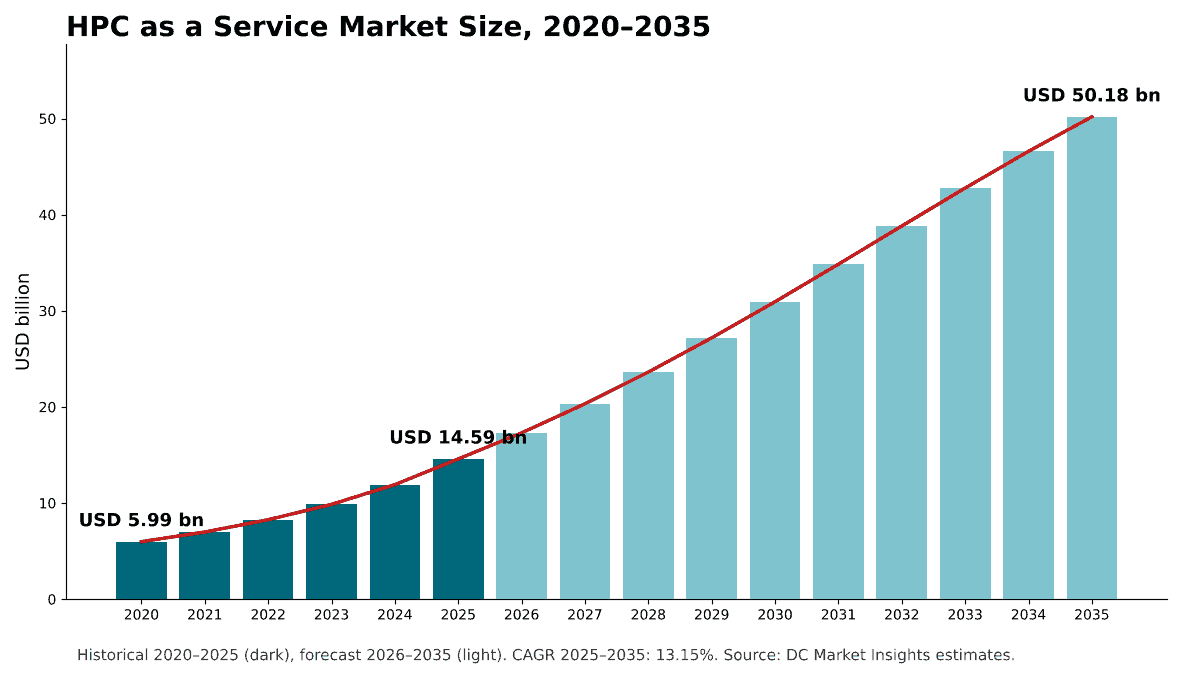
HPC as a Service(HPCaaS) 시장 규모는 2025년 USD 14.59십억였으며, 연평균 성장률(CAGR) 13.15%로 성장해 2035년에는 USD 50.18십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 47.6%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 및 제공 모델
- 08시장 규모 및 전망
- 09서비스 모델별 시장
- 10컴퓨팅 유형별 시장
- 23개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 14분석 대상 기업
지역별 인사이트
- North America47.6%
- Europe24.1%
- Asia Pacific21.8%
- Middle East and Africa3.6%
- Latin America2.9%
분석 대상 기업
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM Cloud
- Hewlett Packard Enterprise (HPE)
- Penguin Solutions
- Eviden
- Fujitsu
- Rescale
- Synopsys (Ansys)
- Siemens (Altair)
- TotalCAE
전체 분석
HPC as a Service(HPCaaS) 시장은 구매자가 소유하는 대신 임대하거나 구독하는 고성능 컴퓨팅(HPC) 용량을 포괄합니다. 여기에는 HPC에 최적화된 퍼블릭 클라우드 인스턴스, 서비스 형태로 과금되는 호스팅 및 매니지드 HPC 클러스터, 그리고 해당 용량에서 시뮬레이션 작업을 실행하는 클라우드 플랫폼 및 SaaS(Software as a Service) 계층이 포함됩니다. DC Market Insights는 전 세계 HPC as a Service(HPCaaS) 시장 규모를 2025년 145.9억 달러로 평가하며, 2035년까지 501.8억 달러에 이를 것으로 전망합니다(CAGR 13.15%). 2025년 시장 규모는 과금된 컴퓨팅을 기반으로 산출되었습니다. 약 2,554.8억 CPU 코어시간에 코어시간당 0.036달러의 혼합 실현 가격을 곱하면 92.0억 달러가 되며, 시뮬레이션에 사용되는 GPU 인스턴스가 17.4억 달러, 호스팅 및 매니지드 HPC가 24.9억 달러, HPC 클라우드 플랫폼 및 SaaS가 11.6억 달러를 더합니다. AI 강화 HPC는 연 21.09%로 가장 빠르게 성장하는 세그먼트인데, DC Market Insights는 시뮬레이션 팀이 GPU 인스턴스에서 물리 솔버와 학습된 대리 모델(surrogate model)을 함께 활용할 것으로 예상하기 때문입니다. 아시아태평양은 연 14.99%로 가장 빠르게 성장하는 지역인데, 일본이 ABCI 3.0을 통해 국가 공유 컴퓨팅을 개방하고, 당사 모델에 따르면 인도, 한국, 중국의 제조업체와 반도체 설계 기업이 시뮬레이션을 클라우드로 이전하기 때문입니다.
요약
전 세계 HPC as a Service(HPCaaS) 시장 규모는 2020년 59.9억 달러로 평가되었고, 2025년 145.9억 달러에 도달했으며, 예측 기간 동안 13.15%의 CAGR로 2035년까지 501.8억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| HPC as a Service(HPCaaS) 시장 규모 2025 | 145.9억 달러 |
| HPC as a Service(HPCaaS) 시장, CAGR | 13.15% |
| HPC as a Service(HPCaaS) 시장 규모 2035 | 501.8억 달러 |
시장은 2020년부터 2025년까지 연 19.50% 성장했으며, 2025년 한 해에만 2024년의 119.2억 달러 대비 22.4% 증가했습니다. 엔지니어링 팀이 버스트 시뮬레이션을 온프레미스 대기열에서 이전하고, 클라우드 제공업체가 고대역폭 메모리와 RDMA(원격 직접 메모리 액세스) 네트워킹을 갖춘 새로운 HPC 인스턴스를 준비했기 때문입니다. Azure HBv5는 2025년 11월에 정식 출시(GA)되었습니다. DC Market Insights는 2026년 성장률을 18.6%로 전망하며, 2035년에는 7.7%로 둔화될 것으로 예상합니다. 코어시간당 컴퓨팅 비용 하락이 물량 증가분의 일부를 상쇄하고, 최대 규모의 시뮬레이션 사용자는 이미 자체 보유 용량과 임대 용량을 혼합하여 운영하고 있기 때문입니다.
퍼블릭 클라우드 HPC 인프라는 2025년 109.4억 달러로 시장의 4분의 3을 차지합니다. 이 수치는 당사의 고성능 컴퓨팅 시장 보고서의 클라우드 HPC 서비스 추정치와 일치하므로, 두 보고서는 동일한 임대 컴퓨팅을 서로 다른 관점에서 설명합니다. HPC 보고서는 2025년 전체 HPC 지출을 488.0억 달러로 산정하며, 본 보고서는 임대 용량을 둘러싼 호스팅, 매니지드 및 플랫폼 계층을 추가로 다룹니다.
시장 범위: HPC as a Service(HPCaaS) 시장은 무엇을 포괄하는가?
HPC as a Service(HPCaaS) 시장은 서비스 형태로 제공되는 HPC 용량에 대한 지출을 포괄하며, 구매자가 지불하는 금액을 현재 미국 달러 기준으로 평가하고, 2025년을 기준 연도로 2035년까지 전망합니다. DC Market Insights는 2025년 시장 규모를 145.9억 달러로 산정합니다.
포함 항목. 번들된 패브릭, 병렬 스토리지 및 스케줄러를 갖춘 HPC 최적화 클라우드 인스턴스(CPU, 고용량 메모리 및 GPU), 매니지드 클러스터 서비스, 사용량 또는 구독 기반으로 과금되는 HPC 용량, 서비스로 판매되는 공유 슈퍼컴퓨터 이용, 그리고 작업당 또는 코어시간당 과금되는 HPC 플랫폼 및 시뮬레이션 SaaS.
제외 항목. 구매한 HPC 서버, 스토리지 및 네트워킹, 클라우드 사용량과 연계되지 않은 영구 및 기간제 소프트웨어 라이선스, AI 모델 학습 및 추론을 위한 GPU 임대, HPC 작업을 실행하지 않는 범용 클라우드 워크로드, 그리고 내부 운영 인건비.
세그먼트 간 관계. 서비스 모델, 컴퓨팅 유형, 가격 모델, 워크로드, 최종 사용자 및 조직 규모는 각각 동일한 145.9억 달러를 다르게 구분한 것입니다. 학습 및 추론용 GPU 임대는 당사의 GPU as a Service 시장 보고서에서 산정하며, 시뮬레이션을 실행하는 퍼블릭 클라우드 GPU 인스턴스 17.4억 달러만 본 보고서의 퍼블릭 클라우드 항목에 포함됩니다. 이 금액은 해당 보고서에서 측정한 HPC 및 렌더링 워크로드보다 작습니다.
시장 성장 요인: HPC as a Service(HPCaaS) 시장을 이끄는 요인은 무엇인가?
HPC as a Service(HPCaaS) 시장 성장의 대부분은 세 가지 요인으로 설명됩니다. 연 18.95% 성장하는 GPU 가속 HPC 인스턴스, 시뮬레이션당 비용을 낮추는 새로운 세대의 CPU 인스턴스, 그리고 연구자와 소규모 기업을 위해 공유 컴퓨팅을 구매하는 공공 프로그램입니다.
GPU 가속 HPC 인스턴스, 연 18.95% 성장하여 173.6억 달러 규모로
DC Market Insights는 더 많은 전산유체역학(CFD), 분자동역학 및 기상 코드가 그 출력으로 학습된 AI 대리 모델과 함께 GPU에서 실행될 것으로 예상합니다. DC Market Insights는 GPU 가속 HPC 인스턴스가 2025년 30.6억 달러, 즉 시장의 21.0%를 차지한 것으로 추정하며, 2035년까지 173.6억 달러에 이르러 지출의 34.6%를 차지할 것으로 전망합니다. 2026년 6월 TOP500 목록에서 Microsoft가 Azure 클라우드에 설치한 시스템인 Eagle은 HPL 점수 561.2 Petaflop/s로 7위에 올라 있습니다.
AWS Hpc8a, Hpc7a 대비 최대 40% 향상된 성능 제공
2026년 2월 AWS는 192개 코어, 768 GiB 메모리, 300 Gbps의 EFA(Elastic Fabric Adapter) 대역폭을 갖춘 Hpc8a 인스턴스를 출시했으며, AWS는 이 인스턴스가 Hpc7a 인스턴스 대비 최대 40% 높은 성능과 최대 25% 향상된 가격 대비 성능을 제공한다고 밝혔습니다. Google Cloud는 2026년 3월 H4D 가상 머신을 정식 출시하면서 장기 약정 없이 코어시간당 최저 3센트의 컴퓨팅 가격을 제시했으며, Jump Trading은 이전 세대 머신 대비 최대 50% 향상된 가격 대비 성능을 보고했습니다. DC Market Insights는 CPU 코어시간의 혼합 실현 가격이 2025년 0.036달러에서 2035년 0.021달러로 하락하는 한편, 과금된 코어시간은 가격 하락보다 빠르게 증가하는 것으로 모델링합니다.
공공 프로그램이 연구자와 중소기업을 위한 공유 컴퓨팅에 자금 지원
각국 정부는 이제 단일 머신에만 자금을 지원하는 대신 연구자와 스타트업을 위해 HPC 용량을 서비스로 구매합니다. EuroHPC 공동사업(Joint Undertaking)은 2025년 10월까지 AI 팩토리(AI Factories)를 유치할 유럽 전역의 19개 사이트를 선정했으며, 각 사이트는 스타트업, 중소기업(SME) 및 연구자에게 AI 최적화 HPC 자원에 대한 접근을 제공합니다. 미국에서는 국립과학재단(NSF)이 2026년 9월 샌디에이고 슈퍼컴퓨터 센터에 5년간 3,500만 달러를 지원하여 텍사스 첨단 컴퓨팅 센터와 함께 국가 AI 연구 자원(NAIRR) 운영 센터를 운영하도록 했습니다. 이는 NAIRR 파일럿이 미국 50개 주 전역의 약 900개 연구팀과 교육자에게 컴퓨팅 접근을 제공한 이후의 일입니다. DC Market Insights는 학계 및 정부 연구 부문의 HPC as a Service 지출을 2025년 21.7억 달러로 추정하며, 연 13.82% 성장할 것으로 봅니다.
시장 동향: HPC as a Service는 어떻게 변화하고 있는가?
HPC as a Service(HPCaaS) 시장은 매니지드 클러스터 서비스, 대형 산업용 소프트웨어 그룹으로의 시뮬레이션 소프트웨어 통합, 그리고 기존 솔버와 동일한 플랫폼에서 제공되는 AI 물리 모델로 이동하고 있습니다. HPC 클라우드 플랫폼 및 SaaS는 연 14.76%로 가장 빠르게 성장하는 서비스 모델입니다.
매니지드 Slurm이 자체 구축 클라우드 클러스터를 대체
구매자들은 클라우드에서 자체 클러스터를 구축하는 대신 매니지드 스케줄러를 임대하는 경우가 늘고 있습니다. AWS Parallel Computing Service(PCS)는 Slurm을 사용하여 AWS에서 HPC 워크로드를 실행하고 확장하는 매니지드 서비스이며, AWS는 2025년 6월 이를 AWS GovCloud(US) 리전에서 제공하기 시작했습니다. DC Market Insights는 매니지드 서비스가 호스팅 및 매니지드 HPC 항목을 2025년 24.9억 달러에서 2035년 70.6억 달러로 끌어올릴 것으로 예상하며, 이는 11.01%의 CAGR입니다.
시뮬레이션 소프트웨어가 대형 산업용 소프트웨어 그룹으로 편입
2025년에는 두 건의 주요 엔지니어링 시뮬레이션 인수가 완료되었습니다. Siemens는 2025년 3월 약 100억 달러의 기업가치로 Altair Engineering 인수를 완료하여 포트폴리오에 HPC 역량을 추가했으며, Synopsys는 2025년 7월 Ansys 인수를 완료했습니다. DC Market Insights는 HPC 클라우드 플랫폼 및 SaaS가 2025년 11.6억 달러에서 2035년 46.0억 달러로 성장할 것으로 전망합니다.
HPC 플랫폼에서 AI 물리 모델이 기존 솔버와 함께 제공
HPC 플랫폼은 이제 학습 데이터를 생성하는 솔버와 함께 AI 물리 모델을 판매합니다. Rescale은 2025년 12월 NVIDIA의 Apollo AI 물리 모델이 2026년에 자사 플랫폼에서 제공될 것이라고 밝혔습니다. DC Market Insights는 시뮬레이션과 학습된 대리 모델을 결합하는 AI 강화 HPC가 지출에서 차지하는 비중이 2025년 9.8%에서 2035년까지 19.3%로 증가할 것으로 예상합니다.
시장 과제: HPC as a Service(HPCaaS) 시장의 성장을 저해하는 요인은 무엇인가?
밀결합(tightly coupled) 작업을 위한 네트워크 성능과 제공업체 간 대용량 데이터 세트 이동 비용은 DC Market Insights가 HPC as a Service(HPCaaS) 시장의 연간 성장률을 2026년 18.6%에서 2034년까지 8.9%로 둔화시킬 것으로 예상하는 두 가지 제약 요인입니다.
300~800 Gb/s의 HPC 패브릭이 밀결합 작업의 실행 위치를 제한
수천 개의 코어에 분산된 CFD 또는 기상 모델은 노드 간 네트워크가 느리면 정체되므로, HPC 패브릭을 갖춘 인스턴스 패밀리만 이러한 작업을 수행할 수 있습니다. Azure HBv5 가상 머신은 노드당 800 Gb/s의 InfiniBand 연결과 432 GB의 고대역폭 메모리(HBM)에 걸친 6.7 TB/s의 메모리 대역폭을 제공하며, AWS Hpc8a는 300 Gbps의 EFA 대역폭을 제공합니다. Hpc8a는 미국 동부(오하이오)와 유럽(스톡홀름) 두 개 리전에서, H4D는 세 개 리전에서 출시되었으며, 이것이 DC Market Insights가 2025년 가치에서 라틴아메리카의 비중을 2.9%로 유지하는 이유 중 하나입니다.
데이터 중력과 이그레스 요금이 워크로드를 묶어 둠
대규모 시뮬레이션 결과 세트로 인해 제공업체 간 작업 이동에는 시간과 비용이 많이 듭니다. EU 데이터법(Data Act)은 2025년 9월 12일부터 데이터 처리 서비스에 적용되며, 2027년 1월 12일부터 제공업체가 전환에 대해 요금을 부과하는 것을 금지하여 유럽에서 멀티 클라우드 HPC 전략의 비용을 낮춥니다. 그때까지 DC Market Insights는 예약 및 약정 용량이 연 14.25%로 온디맨드의 11.27%보다 빠르게 성장할 것으로 예상합니다.
시장 기회: 새로운 수익원은 어디에 있는가?
HPC as a Service(HPCaaS) 시장에서 가장 큰 두 가지 새로운 수익원은 연 15.72% 성장하는 중소기업과 서비스로 구매되는 정부 및 소버린 컴퓨팅입니다.
중소기업, 2035년까지 점유율 35.8%로 확대
중소기업은 2025년 HPC as a Service에 41.7억 달러를 지출했으며, DC Market Insights는 이들의 지출이 2035년까지 179.7억 달러에 이르러 중소기업이 시장의 35.8%를 차지할 것으로 예상합니다. 코어시간당 가격 인하와 EuroHPC AI 팩토리를 통한 보조금 지원 접근은 중소기업에 가장 먼저 도달합니다.
정부 및 소버린 용량이 새로운 수요를 창출
공공 부문 구매자들은 새로운 규모로 임대 슈퍼컴퓨팅에 투자하고 있습니다. 2025년 11월 Amazon은 미국 정부 고객을 위한 AI 및 슈퍼컴퓨팅 역량을 확대하기 위해 최대 500억 달러를 투자한다고 발표했으며, AWS Top Secret, AWS Secret 및 AWS GovCloud(US) 리전 전반에 걸쳐 약 1.3기가와트의 용량을 추가하고 2026년에 착공할 예정입니다. 일본에서는 ABCI 시스템이 2025년 1월 ABCI 3.0으로 업그레이드되었으며, 주로 국내 산업계, 학계 및 정부의 공공 이용을 위한 컴퓨팅 자원을 제공합니다. DC Market Insights는 학계 및 정부 연구 부문 지출이 2035년까지 79.3억 달러에 이를 것으로 전망합니다.
가격: 클라우드 HPC의 코어시간당 비용은 얼마인가?
DC Market Insights 추정에 따르면, 할인, 예약 용량 및 스팟 가격을 반영한 클라우드 HPC의 CPU 코어시간 혼합 비용은 2025년 0.036달러였습니다. 정가는 이보다 높습니다. 192개 vCPU를 갖춘 AWS hpc7a.96xlarge 인스턴스의 온디맨드 Linux 가격은 시간당 약 9.08달러, 즉 vCPU시간당 약 0.047달러이며, Google Cloud는 장기 약정 없이 코어시간당 3센트부터 H4D 컴퓨팅 가격을 제시합니다.
| CPU 코어시간당 가격(달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 혼합 실현 가격(DC Market Insights 추정) | 0.052 | 0.036 | 0.027 | 0.021 |
| 가격 지수(2025 = 100) | 144 | 100 | 75 | 58 |
실현 가격은 연 약 5.3% 하락하는데, 이는 각 인스턴스 세대가 코어당 더 높은 성능을 제공하고 더 많은 비중의 시간이 약정 또는 스팟 조건으로 구매되기 때문입니다. DC Market Insights 모델에서 GPU 및 고용량 메모리 인스턴스는 시간당 가격이 더 높으므로, GPU 가속 인스턴스는 과금 시간 비중이 훨씬 작음에도 지출의 21.0%를 차지합니다. 예약 및 약정 용량은 2025년 지출의 37.4%, 스팟 및 선점형 용량은 12.6%를 차지합니다.
표준 및 규제: 어떤 규칙이 HPC as a Service를 형성하는가?
HPC가 서비스로 판매되는 방식은 세 가지 규칙에 의해 형성됩니다. 클라우드 전환에 관한 유럽 법률, 공공 자금 지원 슈퍼컴퓨팅 접근에 관한 유럽 법률, 그리고 구매자가 제안을 비교하는 데 사용하는 벤치마크 및 스케줄러 표준입니다.
EU 데이터법(Data Act). 데이터법은 2025년 9월 12일부터 데이터 처리 서비스에 직접 적용됩니다. 제23조는 전환 장애를 제거하기 위한 핵심 의무를 규정합니다. 고객은 최대 2개월의 사전 통지 후 전환을 시작할 수 있고, 전환 기간은 최대 30일(역일)로 제한되며, 제공업체는 2027년 1월 12일부터 전환에 대해 요금을 부과할 수 없습니다. 대용량 결과 세트를 보유한 HPC 구매자에게 이 규정은 둘 이상의 제공업체에 작업을 배치하는 비용을 낮춰 줍니다.
Council Regulation (EU) 2024/1732. EuroHPC 규정 개정안은 2024년 7월 9일에 발효되었습니다. 이 개정안은 EuroHPC 공동사업이 AI 최적화 전용 슈퍼컴퓨터를 획득하고 운영할 수 있도록 하며, 스타트업, 중소기업 및 기타 유럽 사용자에게 서비스를 제공하는 AI 팩토리를 설립하여 공공 용량을 서비스 시장으로 끌어들입니다.
벤치마크 및 스케줄러. TOP500 목록은 HPL 벤치마크로 시스템 순위를 매기며, 현재 Eagle과 같은 클라우드 호스팅 시스템도 포함합니다. AWS PCS는 Slurm을 사용하여 HPC 워크로드를 실행하므로, 구매자는 매니지드 클라우드 서비스로 이전할 때도 Slurm 작업 스케줄링을 유지할 수 있습니다.
시장 세분화: HPC as a Service(HPCaaS) 시장을 주도하는 세그먼트는 무엇인가?
퍼블릭 클라우드 HPC 인프라는 2025년 가치의 75.0%로 HPC as a Service(HPCaaS) 시장을 주도하고, CPU 기반 인스턴스는 66.7%로 컴퓨팅 유형을 주도하며, 제조 및 엔지니어링은 24.6%로 구매자 부문을 주도합니다. AI 강화 HPC는 연 21.09%로 가장 빠르게 성장하는 세그먼트인데, DC Market Insights는 시뮬레이션 팀이 솔버 출력으로 대리 모델을 학습시키고 두 가지를 동일한 GPU 인스턴스에서 실행할 것으로 예상하기 때문입니다.
서비스 모델별: 퍼블릭 클라우드 HPC 인프라가 75.0%로 선도
| 서비스 모델 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 퍼블릭 클라우드 HPC 인프라 | 109.4 | 75.0% | 385.1 | 13.41% |
| 호스팅 및 매니지드 HPC | 24.9 | 17.0% | 70.6 | 11.01% |
| HPC 클라우드 플랫폼 및 SaaS | 11.6 | 8.0% | 46.0 | 14.76% |
호스팅 및 매니지드 HPC는 그 상당 부분이 이미 HPC를 운영하는 조직의 자체 보유 클러스터를 대체하기 때문에 가장 느리게 성장합니다.
컴퓨팅 유형별: CPU 기반 HPC 인스턴스가 66.7%로 선도
| 컴퓨팅 유형 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| CPU 기반 HPC 인스턴스 | 97.3 | 66.7% | 278.0 | 11.07% |
| GPU 가속 HPC 인스턴스 | 30.6 | 21.0% | 173.6 | 18.95% |
| 메모리 최적화 및 기타 인스턴스 | 17.9 | 12.3% | 50.2 | 10.83% |
CPU 인스턴스는 여전히 대부분의 CFD, 유한요소해석(FEA) 및 전자설계자동화(EDA) 작업을 처리하며, GPU 인스턴스는 2035년까지 점유율이 13.6%포인트 상승합니다.
가격 모델별: 예약 및 약정 용량이 37.4%로 선도
예약 및 약정 용량은 2025년 54.5억 달러, 2035년까지 206.8억 달러 규모로 연 14.25% 성장합니다. 온디맨드 용량은 31.8%(46.4억 달러)를 차지하며 11.27% 성장하고, 구독 및 매니지드 계약은 18.2%를 차지하며 13.28% 성장하며, 스팟 및 선점형 용량은 12.6%를 차지하며 13.94% 성장합니다.
워크로드별: 엔지니어링 시뮬레이션이 27.3%로 선도
| 워크로드 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 엔지니어링 시뮬레이션(CFD 및 FEA) | 39.8 | 27.3% | 114.4 | 11.13% |
| 생명과학 및 분자 모델링 | 22.8 | 15.6% | 85.8 | 14.20% |
| 전자설계자동화(EDA) | 20.7 | 14.2% | 67.2 | 12.50% |
| 금융 리스크 및 퀀트 분석 | 17.4 | 11.9% | 53.2 | 11.85% |
| 기상, 기후 및 지구과학 | 15.2 | 10.4% | 43.7 | 11.15% |
| AI 강화 HPC | 14.3 | 9.8% | 96.9 | 21.09% |
| 기타 워크로드 | 15.8 | 10.8% | 40.6 | 9.94% |
AI 강화 HPC는 2025년 가장 작은 워크로드에서 2035년까지 두 번째로 큰 워크로드로 올라섭니다. 생명과학은 연 14.20% 성장하는데, DC Market Insights는 분자동역학 및 신약 개발 작업이 GPU 인스턴스로 이동할 것으로 예상합니다.
최종 사용자별: 제조 및 엔지니어링이 24.6%로 선도
| 최종 사용자 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 제조 및 엔지니어링 | 35.9 | 24.6% | 110.9 | 11.95% |
| 생명과학 및 헬스케어 | 23.5 | 16.1% | 90.3 | 14.42% |
| 학계 및 정부 연구 | 21.7 | 14.9% | 79.3 | 13.82% |
| 반도체 및 전자 | 20.0 | 13.7% | 66.2 | 12.73% |
| 금융 서비스 | 18.7 | 12.8% | 58.2 | 12.04% |
| 에너지 및 유틸리티 | 12.1 | 8.3% | 35.1 | 11.24% |
| 기타 | 14.0 | 9.6% | 61.7 | 15.99% |
미디어, 소매 및 물류 사용자를 포함한 기타 부문은 작은 기반에서 연 15.99%로 가장 빠르게 성장합니다.
조직 규모별: 대기업 및 기관이 71.4%로 선도
대기업 및 기관은 2025년 104.1억 달러를 지출하며 연 11.96% 성장하고, 중소기업은 15.72%로 더 빠르게 성장합니다.
DC 독점 분석: 코어시간 산정 모델과 서비스 모델 × 구매자 매트릭스
2025년 26.1억 달러 규모인 퍼블릭 클라우드 HPC 인프라의 제조 및 엔지니어링 부문은 매트릭스에서 가장 큰 단일 셀이며, 전체 HPC as a Service 지출의 17.9%를 차지합니다. 아래 매트릭스는 용량의 구매 방식과 구매 주체를 교차 분석합니다.
| 2025년, 억 달러 | 퍼블릭 클라우드 HPC | 호스팅 및 매니지드 HPC | 플랫폼 및 SaaS | 합계 |
|---|---|---|---|---|
| 제조 및 엔지니어링 | 26.1 | 5.9 | 3.9 | 35.9 |
| 생명과학 및 헬스케어 | 18.2 | 3.3 | 2.0 | 23.5 |
| 학계 및 정부 연구 | 14.1 | 6.5 | 1.1 | 21.7 |
| 반도체 및 전자 | 16.1 | 2.3 | 1.6 | 20.0 |
| 금융 서비스 | 15.1 | 2.5 | 1.1 | 18.7 |
| 에너지 및 유틸리티 | 8.6 | 2.5 | 1.0 | 12.1 |
| 기타 | 11.2 | 1.9 | 0.9 | 14.0 |
| 합계 | 109.4 | 24.9 | 11.6 | 145.9 |
학계 및 정부 연구는 예산의 4분의 1 이상을 호스팅 및 매니지드 HPC에 지출하는 유일한 구매자 그룹으로, 그 비중은 약 30%입니다. 국가 센터와 자금 지원 프로그램이 퍼블릭 클라우드 시간 대신 전용 용량을 구매하기 때문입니다. 반도체 및 금융 서비스 구매자는 버스트 EDA 및 리스크 실행을 위해 80% 이상을 퍼블릭 클라우드에 지출합니다. 제조 및 엔지니어링은 3.9억 달러로 HPC 클라우드 플랫폼의 최대 구매자이며, 해당 서비스 모델의 3분의 1을 차지합니다.
이 수치의 기반이 되는 코어시간 산정 모델은 DC Market Insights 모델로, 38개의 입력값으로 구성됩니다. 9개의 서비스 모델 기준값(3개 서비스 모델 각각의 2020년, 2025년 및 2035년 값), 21개의 서비스별 구매자 가중치, 7개의 최종 사용자 점유율, 그리고 1개의 코어시간당 혼합 가격입니다. 검증 가능한 두 가지 입력값은 과금된 CPU 코어시간(2025년 2,554.8억)과 코어시간당 실현 가격(0.036달러)입니다. 모델과 가정은 당사의 조사 방법론 페이지에서 설명합니다.
지역별 인사이트: HPC as a Service(HPCaaS) 시장을 주도하는 지역은 어디인가?
북미는 2025년 가치의 47.6%로 HPC as a Service(HPCaaS) 시장을 주도하며, 아시아태평양은 연 14.99%로 가장 빠르게 성장하는 지역입니다. 일본이 ABCI 3.0을 통해 국가 공유 컴퓨팅을 개방하고, DC Market Insights 모델에 따르면 지역 전반의 제조업체와 반도체 설계 기업이 시뮬레이션을 클라우드로 이전하기 때문입니다.
북미, 47.6% 점유율로 선도
북미 구매자는 2025년 HPC as a Service에 69.4억 달러를 지출했으며, 이 지역은 2035년까지 220.3억 달러에 이를 것으로 전망되어 12.24%의 CAGR을 기록할 것입니다. NAIRR 운영 센터와 AWS의 정부용 용량 계획과 같은 연방 프로그램이 공공 수요를 더합니다.
유럽, 24.1% 점유율
유럽은 2025년 35.2억 달러, 2035년까지 116.4억 달러 규모로 12.72%의 CAGR을 기록합니다. DC Market Insights는 유럽 수요의 대부분을 독일, 프랑스 및 영국의 자동차 및 항공우주 시뮬레이션에 기인한 것으로 보며, EuroHPC AI 팩토리는 중소기업에 공공 용량을 개방하고, 데이터법은 2027년부터 전환 비용을 낮춥니다.
아시아태평양, 21.8% 점유율로 가장 빠르게 성장
아시아태평양은 2025년 31.8억 달러, 2035년까지 128.5억 달러 규모로 연 14.99% 성장합니다. 일본의 ABCI 3.0은 국내 산업계, 학계 및 정부에 공유 자원으로 제공되며, DC Market Insights는 한국, 일본 및 중국의 반도체 설계가 EDA 수요를 견인할 것으로 예상합니다. 아시아태평양은 2035년까지 점유율이 3.8%포인트 상승하여 모든 지역 중 가장 큰 증가폭을 보입니다.
중동 및 아프리카, 3.6% 점유율
중동 및 아프리카는 2025년 5.25억 달러, 2035년까지 20.1억 달러 규모로 14.35%의 CAGR을 기록합니다. DC Market Insights는 그중 가장 큰 부분을 에너지 부문의 저류층 시뮬레이션에 배분합니다.
라틴아메리카, 2.9% 점유율
라틴아메리카는 2025년 4.23억 달러, 2035년까지 16.6억 달러 규모로 14.62%의 CAGR을 기록합니다. DC Market Insights는 그중 가장 큰 부분을 브라질에 배분합니다.
국가별 분석: HPC as a Service에 가장 많이 지출하는 국가는 어디인가?
미국은 2025년 62.9억 달러로 HPC as a Service 최대 국가 시장이며 전 세계 가치의 43.1%를 차지하고, 중국이 9.33억 달러(6.4%), 독일이 8.61억 달러(5.9%)로 그 뒤를 잇습니다. 상위 12개국이 2025년 지출의 83.6%를 차지합니다.
| 순위 | 국가 | 지역 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 62.9 | 43.1% | 197.2 | 12.11% |
| 2 | 중국 | 아시아태평양 | 9.3 | 6.4% | 34.6 | 14.01% |
| 3 | 독일 | 유럽 | 8.6 | 5.9% | 27.6 | 12.36% |
| 4 | 영국 | 유럽 | 7.9 | 5.4% | 26.1 | 12.73% |
| 5 | 일본 | 아시아태평양 | 7.7 | 5.3% | 28.1 | 13.78% |
| 6 | 캐나다 | 북미 | 6.6 | 4.5% | 23.1 | 13.40% |
| 7 | 프랑스 | 유럽 | 5.3 | 3.6% | 17.1 | 12.51% |
| 8 | 인도 | 아시아태평양 | 3.4 | 2.3% | 18.1 | 18.34% |
| 9 | 한국 | 아시아태평양 | 3.1 | 2.1% | 12.0 | 14.67% |
| 10 | 네덜란드 | 유럽 | 2.6 | 1.8% | 9.5 | 13.77% |
| 11 | 호주 | 아시아태평양 | 2.5 | 1.7% | 10.0 | 15.01% |
| 12 | 이탈리아 | 유럽 | 2.2 | 1.5% | 7.0 | 12.37% |
인도는 연 18.34%로 가장 빠르게 성장하는 국가 시장이며, 호주(15.01%)와 한국(14.67%)이 그 뒤를 잇습니다. 이는 인도의 엔지니어링 서비스 및 제약 기업이 클러스터를 구축하는 대신 용량을 임대할 것이라는 DC Market Insights의 가정에 근거합니다. 국가별 수치는 DC Market Insights가 지역 합계를 배분한 것으로, 각국의 클라우드 HPC 사용량, 국가 HPC 프로그램 및 시뮬레이션 집약 산업의 추정 비중으로 가중치를 부여했습니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
HPC as a Service(HPCaaS) 시장은 기본 시나리오에서 2035년까지 501.8억 달러에 도달하며, 저성장 및 고성장 시나리오에 걸쳐 412.1억 달러에서 594.5억 달러의 범위를 보입니다.
| 시나리오 | 2026년 이후 가정 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 과금된 코어시간 증가율이 연 2%포인트 둔화, 지출 중 GPU 비중은 28%로 상한 | 412.1 | 10.95% |
| 기본 | 코어시간 가격이 연 5.3% 하락, GPU 비중이 34.6%에 도달 | 501.8 | 13.15% |
| 고성장 | 전환 규정과 공공 프로그램으로 HPC 지출의 5%포인트가 추가로 서비스 모델로 이동 | 594.5 | 15.09% |
저성장 시나리오는 GPU 공급이 AI 학습에 우선 배정되는 상황을 반영하며, 고성장 시나리오는 임대 용량이 신규 HPC 프로젝트의 기본 방식이 된다고 가정합니다.
경쟁 인사이트: HPC as a Service(HPCaaS) 시장을 주도하는 기업은?
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM Cloud
- Hewlett Packard Enterprise (HPE)
- Penguin Solutions
- Eviden
- Fujitsu
- Rescale
- Synopsys (Ansys)
- Siemens (Altair)
- TotalCAE
AWS는 2025년 HPC as a Service(HPCaaS) 시장의 약 27%를 차지하는 시장 선도 기업이며, AWS, Microsoft Azure 및 Google Cloud는 합계 약 61%를 차지합니다(DC Market Insights 추정: 퍼블릭 클라우드 HPC 항목을 각 제공업체가 공시한 클라우드 매출의 상대적 규모에 따라 배분). AWS 부문 매출은 2025년 20% 증가한 1,287억 달러를 기록했고, Azure 매출은 2025년 6월 30일로 끝난 회계연도에 34% 증가하여 750억 달러를 넘어섰으며, Google Cloud 매출은 2025년 4분기에 48% 증가한 177억 달러를 기록했습니다. 세 기업 모두 지난 12개월 이내에 새로운 HPC 인스턴스 패밀리를 출시했습니다. Azure HBv5는 2025년 11월 정식 출시되었고, AWS Hpc8a는 2026년 2월, Google Cloud H4D는 2026년 3월에 출시되었습니다. Oracle Cloud Infrastructure는 RDMA 클러스터 네트워킹을 갖춘 베어메탈 HPC 인스턴스를 판매하며, HPE는 HPE GreenLake를 통해 HPC 솔루션을 서비스로 제공합니다. Alibaba Cloud, IBM Cloud, Penguin Solutions, Eviden 및 Fujitsu는 DC Market Insights가 추적하는 인프라 공급업체 그룹을 구성합니다. Rescale, Synopsys(Ansys를 통해), Siemens(Altair를 통해) 및 TotalCAE와 같은 매니지드 제공업체는 플랫폼 및 시뮬레이션 소프트웨어 계층에서 경쟁합니다. 컴퓨터 지원 엔지니어링(CAE)을 위한 매니지드 HPC 제공업체인 TotalCAE는 밀결합 시뮬레이션용으로 H4D를 평가했습니다.
최근 동향
- 2025년 3월, Siemens는 약 100억 달러의 기업가치로 Altair Engineering 인수를 완료하여 포트폴리오에 HPC 역량을 추가했습니다(출처: Digital Engineering 24/7 뉴스 보도).
- 2025년 7월, Synopsys는 2024년 1월 16일에 발표했던 Ansys 인수를 완료했습니다(출처: 미국 증권거래위원회에 제출된 Synopsys 보도자료).
- 2025년 10월, EuroHPC 공동사업은 체코, 리투아니아, 네덜란드, 폴란드, 루마니아 및 스페인에 6개의 AI 팩토리를 추가로 선정하여 총 19개 사이트가 되었습니다(출처: EuroHPC 공동사업 보도자료).
- 2025년 11월, Amazon은 미국 정부 고객을 위해 약 1.3기가와트의 AI 및 슈퍼컴퓨팅 용량을 추가하기 위해 최대 500억 달러를 투자한다고 발표했습니다(출처: Amazon 발표).
- 2026년 2월, AWS는 Hpc7a 인스턴스 대비 최대 40% 높은 성능을 제공하는 Amazon EC2 Hpc8a 인스턴스를 출시했습니다(출처: AWS 제품 발표).
- 2026년 3월, Google Cloud는 Cloud RDMA를 갖춘 첫 번째 CPU 가상 머신 패밀리인 H4D 가상 머신의 정식 출시를 발표했습니다(출처: Google Cloud 블로그).
당사는 이러한 출시, 거래 및 공공 컴퓨팅 프로그램을 데이터센터 산업 업데이트에서 실시간으로 추적합니다.
방법론: HPC as a Service(HPCaaS) 시장 모델 구축 방법
DC Market Insights는 과금된 컴퓨팅을 기반으로 상향식(bottom-up)으로 이 시장을 구축했습니다. 퍼블릭 클라우드 항목은 2025년 2,554.8억 CPU 코어시간에 코어시간당 0.036달러의 혼합 실현 가격을 곱하고(92.0억 달러), 시뮬레이션에 사용되는 GPU 인스턴스 17.4억 달러를 더하여 109.4억 달러가 됩니다. 호스팅 및 매니지드 HPC(24.9억 달러)와 HPC 클라우드 플랫폼 및 SaaS(11.6억 달러)는 HPC 서비스 및 소프트웨어 지출 중 사용량 기반 과금 비중으로 산정했으며, 합계 145.9억 달러가 됩니다. 각 서비스 모델은 2020년부터 2035년까지 고유한 연도별 경로를 가지며, 모든 세분화 합계는 시장 전체와 일치합니다. 결과는 세 가지 경계값으로 검증했습니다. 퍼블릭 클라우드 항목은 AWS의 2025년 부문 매출 1,287억 달러만 놓고 보아도 그 8.5%에 해당하며, AWS, Azure 및 Google Cloud 매출 합계 대비로는 더 작은 비중입니다. 또한 당사의 고성능 컴퓨팅 시장 모델에서 전체 HPC 시장 488.0억 달러 내의 클라우드 HPC 서비스 항목과 일치하며, GPU 시뮬레이션 항목은 당사의 GPU as a Service 시장 모델의 HPC 및 렌더링 워크로드보다 낮게 유지됩니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2대상 서비스 모델
- 1.3통화, 기준 연도 및 예측 기간
- 1.4주요 이해관계자
- 02조사 방법론
- 2.1코어시간 산정 모델
- 2.2서비스 모델별 경로, 2020-2035
- 2.3클라우드 매출 및 관련 보고서 대비 경계값 검증
- 2.4데이터 출처 및 사실 검증
- 03요약
- 3.1시장 현황, 2025년 및 2035년
- 3.2주요 결과
- 04시장 역학
- 4.1성장 요인
- 4.2동향
- 4.3과제
- 4.4기회
- 05가격 분석
- 5.1CPU 코어시간당 혼합 가격, 2020-2035
- 5.2HPC 인스턴스 정가 벤치마크
- 5.3가격 모델 구성
- 06표준 및 규제
- 6.1EU 데이터법 및 클라우드 전환
- 6.2Council Regulation (EU) 2024/1732 및 EuroHPC AI 팩토리
- 6.3TOP500 벤치마크 및 Slurm 스케줄링
- 07공급망 및 제공 모델
- 7.1클라우드 인프라 제공업체
- 7.2호스팅 및 매니지드 HPC 제공업체
- 7.3HPC 플랫폼 및 시뮬레이션 소프트웨어 공급업체
- 08시장 규모 및 전망
- 8.1시장 규모, 2020-2035
- 8.2전년 대비 성장률, 2021-2035
- 09서비스 모델별 시장
- 9.1퍼블릭 클라우드 HPC 인프라
- 9.2호스팅 및 매니지드 HPC
- 9.3HPC 클라우드 플랫폼 및 SaaS
- 10컴퓨팅 유형별 시장
- 10.1CPU 기반 HPC 인스턴스
- 10.2GPU 가속 HPC 인스턴스
- 10.3메모리 최적화 및 기타 인스턴스
- 11가격 모델별 시장
- 11.1온디맨드
- 11.2예약 및 약정 용량
- 11.3스팟 및 선점형
- 11.4구독 및 매니지드 계약
- 12워크로드별 시장
- 12.1엔지니어링 시뮬레이션(CFD 및 FEA)
- 12.2생명과학 및 분자 모델링
- 12.3전자설계자동화(EDA)
- 12.4금융 리스크 및 퀀트 분석
- 12.5기상, 기후 및 지구과학
- 12.6AI 강화 HPC
- 12.7기타 워크로드
- 13최종 사용자별 시장
- 13.1제조 및 엔지니어링
- 13.2생명과학 및 헬스케어
- 13.3학계 및 정부 연구
- 13.4반도체 및 전자
- 13.5금융 서비스
- 13.6에너지 및 유틸리티
- 13.7기타
- 14조직 규모별 시장
- 14.1대기업 및 기관
- 14.2중소기업(SME)
- 15Dc 독점 분석: 코어시간 산정 모델 및 서비스 모델 × 구매자 매트릭스
- 15.1매트릭스, 2025
- 15.2모델 입력값
- 16지역별 시장
- 16.1북미(미국, 캐나다)
- 16.2유럽(독일, 영국, 프랑스, 네덜란드, 이탈리아, 기타 유럽)
- 16.3아시아태평양(중국, 일본, 인도, 한국, 호주, 기타 아시아태평양)
- 16.4라틴아메리카
- 16.5중동 및 아프리카
- 17국가별 분석
- 17.1상위 12개국, 2025년 및 2035년
- 17.2가장 빠르게 성장하는 국가
- 18지역별 교차 분석
- 18.1지역별 점유율, 2025년 및 2035년
- 18.2지역별 성장 비교, 2025-2035
- 19예측 시나리오
- 19.1저성장, 기본 및 고성장 시나리오, 2035
- 19.2시나리오 가정
- 20경쟁 환경
- 20.1시장 점유율 추정, 2025
- 20.2서비스 모델별 경쟁 포지셔닝
- 21기업 프로필
- 21.1Amazon Web Services (AWS)
- 21.2Microsoft Azure
- 21.3Google Cloud
- 21.4Oracle Cloud Infrastructure
- 21.5Alibaba Cloud
- 21.6IBM Cloud
- 21.7Hewlett Packard Enterprise (HPE)
- 21.8Penguin Solutions
- 21.9Eviden
- 21.10Fujitsu
- 21.11Rescale
- 21.12Synopsys (Ansys)
- 21.13Siemens (Altair)
- 21.14TotalCAE
- 22최근 동향
- 22.1인수
- 22.2제품 출시
- 22.3공공 컴퓨팅 프로그램
- 23애널리스트 권고 사항
- 23.1클라우드 및 HPC 제공업체를 위한 권고
- 23.2소프트웨어 공급업체를 위한 권고
- 23.3구매자를 위한 권고
- 그림 1HPC as a Service(HPCaaS) 시장 규모, 2020-2035
- 그림 2서비스 모델별 HPC as a Service(HPCaaS) 시장, 2025년 및 2035년
- 그림 3컴퓨팅 유형별 HPC as a Service(HPCaaS) 시장, 2025년 및 2035년
- 그림 4워크로드별 HPC as a Service(HPCaaS) 시장, 2025년 및 2035년
- 그림 5최종 사용자별 HPC as a Service(HPCaaS) 시장, 2025년 및 2035년
- 그림 6지역별 HPC as a Service(HPCaaS) 시장, 2025년 및 2035년
- 그림 7CPU 코어시간당 혼합 가격, 2020-2035
- 그림 8서비스 모델 × 최종 사용자 매트릭스, 2025
- 그림 9예측 시나리오, 2035
- 표 1보고서 항목
- 표 2CPU 코어시간당 가격, 2020-2035
- 표 3서비스 모델별 시장, 2025년 및 2035년
- 표 4컴퓨팅 유형별 시장, 2025년 및 2035년
- 표 5가격 모델별 시장, 2025년 및 2035년
- 표 6워크로드별 시장, 2025년 및 2035년
- 표 7최종 사용자별 시장, 2025년 및 2035년
- 표 8조직 규모별 시장, 2025년 및 2035년
- 표 9서비스 모델 × 최종 사용자 매트릭스, 2025
- 표 10지역별 시장, 2025년 및 2035년
- 표 11상위 12개국, 2025년 및 2035년
- 표 12예측 시나리오, 2035
- 표 13대상 기업
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 145.9억 달러에서 2035년까지 501.8억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 59.9억 달러로 추정합니다.
2025년부터 2035년까지 연 13.15% 성장합니다. 2020년부터 2025년까지는 엔지니어링 팀이 버스트 시뮬레이션을 클라우드로 이전하면서 연 19.50%로 더 빠르게 성장했습니다.
퍼블릭 클라우드 HPC 인프라로, 2025년 109.4억 달러, 즉 시장의 75.0%를 차지합니다. HPC 클라우드 플랫폼 및 SaaS는 연 14.76%로 서비스 모델 중 가장 빠르게 성장합니다.
DC Market Insights 추정에 따르면 2025년 혼합 실현 가격 기준으로 CPU 코어시간당 약 0.036달러이며, 2035년까지 0.021달러로 하락합니다.
AI 강화 HPC로, 시뮬레이션 팀이 솔버와 학습된 대리 모델을 함께 활용하면서 2025년 14.3억 달러에서 2035년까지 96.9억 달러로 연 21.09% 성장합니다.
북미로, 2025년 가치의 47.6%인 69.4억 달러를 차지합니다. 아시아태평양은 연 14.99%로 가장 빠르게 성장합니다.
AWS가 시장의 약 27%로 선두이며, AWS, Microsoft Azure 및 Google Cloud가 합계 약 61%를 차지합니다(DC Market Insights 추정). Oracle Cloud Infrastructure, HPE, Rescale, Synopsys 및 Siemens도 경쟁하고 있습니다.
미국이 62.9억 달러로 2025년 지출의 43.1%를 차지하며, 중국이 9.33억 달러로 그 뒤를 잇습니다. 인도는 연 18.34%로 가장 빠르게 성장합니다(DC Market Insights 추정).
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.