
HPC as a Service市場 規模・シェア・2035年までの予測
市場の概要
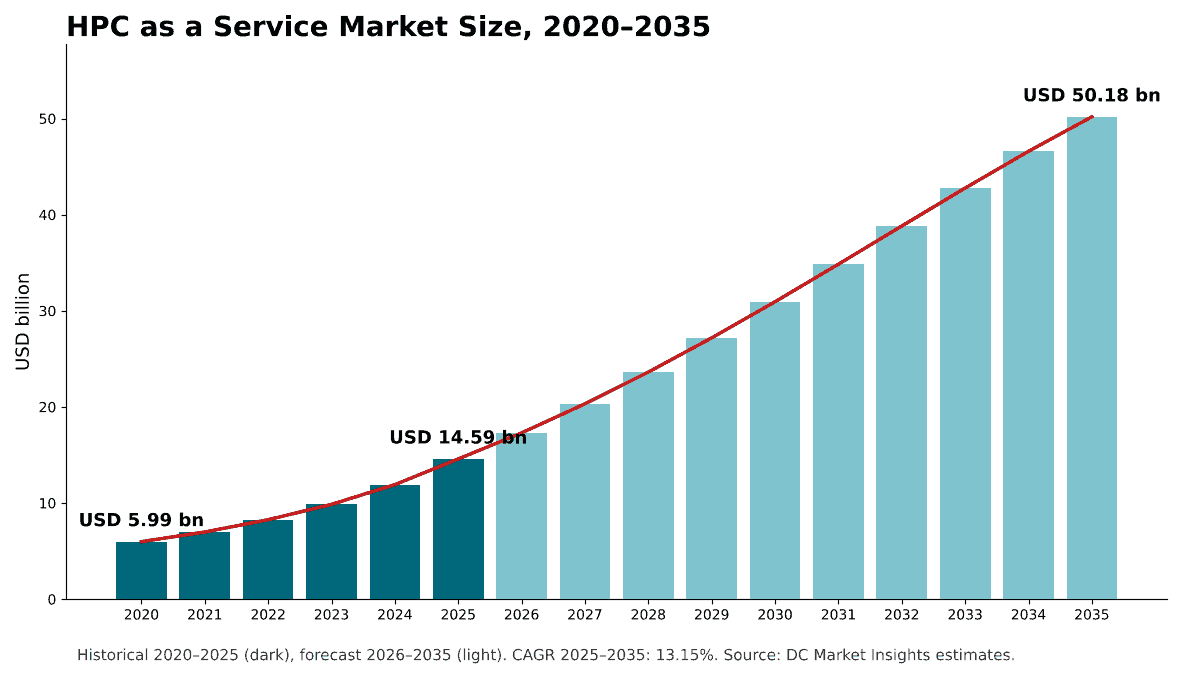
HPC as a Service市場の規模は2025年にUSD 14.59十億で、年平均成長率(CAGR)13.15%で拡大し、2035年までにUSD 50.18十億に達すると予測されています。 North Americaが市場の47.6%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07サプライチェーンと提供モデル
- 08市場規模と予測
- 09サービスモデル別市場
- 10コンピュートタイプ別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 14掲載企業
地域別インサイト
- North America47.6%
- Europe24.1%
- Asia Pacific21.8%
- Middle East and Africa3.6%
- Latin America2.9%
掲載企業
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM Cloud
- Hewlett Packard Enterprise (HPE)
- Penguin Solutions
- Eviden
- Fujitsu
- Rescale
- Synopsys (Ansys)
- Siemens (Altair)
- TotalCAE
詳細分析
HPC as a Service市場は、購入者が所有する代わりにレンタルまたはサブスクリプションで利用するハイパフォーマンスコンピューティング(HPC)の能力を対象とします。具体的には、HPC向けに最適化されたパブリッククラウドインスタンス、サービスとして課金されるホステッド型およびマネージド型HPCクラスター、そしてその能力上でシミュレーションジョブを実行するクラウドプラットフォームおよびSoftware as a Service(SaaS)レイヤーです。DC Market Insightsは、世界のHPC as a Service市場を2025年に145.9億米ドルと評価し、2035年までに501.8億米ドル、年平均成長率(CAGR)13.15%で拡大すると予測しています。2025年の値は課金されたコンピュートから積み上げたものです。約2,554.8億CPUコア時間に加重平均実現価格のコア時間あたり0.036米ドルを掛けると92.0億米ドルとなり、シミュレーションに使われるGPUインスタンスが17.4億米ドル、ホステッド型およびマネージド型HPCが24.9億米ドル、HPCクラウドプラットフォームとSaaSが11.6億米ドルを加えます。AI強化型HPCは年率21.09%で最も速く成長するセグメントです。DC Market Insightsは、シミュレーションチームがGPUインスタンス上で物理ソルバーと学習済みサロゲートモデルを組み合わせると見込んでいるためです。また、アジア太平洋は年率14.99%で最も速く成長する地域です。日本がABCI 3.0を通じて国の共有コンピュートを開放し、当社のモデルではインド、韓国、中国の製造業者とチップ設計企業がシミュレーションをクラウドへ移行するためです。
エグゼクティブサマリー
世界のHPC as a Service市場規模は、2020年に59.9億米ドルと評価され、2025年に145.9億米ドルに達し、予測期間中にCAGR 13.15%で2035年までに501.8億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| HPC as a Service市場規模 2025年 | 145.9億米ドル |
| HPC as a Service市場、CAGR | 13.15% |
| HPC as a Service市場規模 2035年 | 501.8億米ドル |
市場は2020年から2025年にかけて年率19.50%で成長し、2025年だけでも2024年の119.2億米ドルから22.4%増加しました。エンジニアリングチームがバースト型のシミュレーションをオンプレミスのキューから移し、クラウドプロバイダーが高帯域幅メモリとリモートダイレクトメモリアクセス(RDMA)ネットワークを備えた新たなHPCインスタンス群を準備したためです。Azure HBv5は2025年11月に一般提供が開始されました。DC Market Insightsは、2026年の成長率を18.6%と予測し、2035年までに7.7%に減速すると見込んでいます。コア時間あたりのコンピュートが安くなることで量の増加の一部が相殺され、また最大級のシミュレーションユーザーはすでに自社所有とレンタルの能力を組み合わせたハイブリッドで運用しているためです。
パブリッククラウドHPCインフラは2025年に109.4億米ドルと市場の4分の3を占めます。この数値は当社のHigh Performance Computing MarketレポートにおけるクラウドHPCサービスの推計と一致しており、2つのレポートは同じレンタルコンピュートを異なる角度から説明しています。HPCレポートはHPC支出全体を2025年に488.0億米ドルと算定しており、本レポートはレンタル能力を取り巻くホステッド型、マネージド型、プラットフォームの各レイヤーを加えています。
市場範囲:HPC as a Service市場は何を対象としているか?
HPC as a Service市場は、サービスとして提供されるHPC能力への支出を対象とし、購入者が支払う額を名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を145.9億米ドルと算定しています。
対象に含まれるもの。HPC向けに最適化されたクラウドインスタンス(CPU、ハイメモリおよびGPU)とそれにバンドルされたファブリック、並列ストレージおよびスケジューラー、マネージドクラスターサービス、従量課金またはサブスクリプションで課金されるHPC能力、サービスとして販売される共有スーパーコンピューターへのアクセス、そしてジョブ単位またはコア時間単位で課金されるHPCプラットフォームとシミュレーションSaaSです。
対象から除外されるもの。購入したHPCサーバー、ストレージおよびネットワーク機器、クラウド消費に紐付かない永久ライセンスおよび期間ライセンスのソフトウェア、AIモデルの学習と推論向けのGPUレンタル、HPCジョブを実行しない汎用クラウドワークロード、そして社内の運用人件費です。
各セグメントの関係。サービスモデル、コンピュートタイプ、価格モデル、ワークロード、エンドユーザー、組織規模は、いずれも同じ145.9億米ドルを異なる切り口で分けたものです。学習と推論向けのGPUレンタルは当社のGPU as a Service Marketレポートで算定しています。本レポートのパブリッククラウドの項目に含まれるのは、シミュレーションを実行するパブリッククラウドGPUインスタンスの17.4億米ドルのみであり、この値は同レポートで測定しているHPCおよびレンダリングのワークロードよりも小さくなっています。
市場の推進要因:HPC as a Service市場を牽引するものは何か?
HPC as a Service市場の成長の大部分は3つの推進要因で説明できます。年率18.95%で成長するGPUアクセラレーテッドHPCインスタンス、シミュレーション1件あたりのコストを下げる新世代のCPUインスタンス、そして研究者と小規模企業のために共有コンピュートを購入する公的プログラムです。
GPUアクセラレーテッドHPCインスタンスは年率18.95%で成長し173.6億米ドルへ
DC Market Insightsは、より多くの数値流体力学(CFD)、分子動力学、気象のコードが、その出力で学習したAIサロゲートモデルとともにGPU上で実行されるようになると見込んでいます。DC Market Insightsの推計では、GPUアクセラレーテッドHPCインスタンスは2025年に30.6億米ドル、市場の21.0%であり、2035年までに173.6億米ドルに達し、支出の34.6%を占めると予測しています。2026年6月のTOP500リストでは、MicrosoftがAzureクラウドに設置したシステムであるEagleが、HPLスコア561.2ペタフロップス/秒で7位にランクされています。
AWS Hpc8aはHpc7aより最大40%高い性能を提供
2026年2月、AWSは192コア、768 GiBのメモリ、300 GbpsのElastic Fabric Adapter(EFA)帯域幅を備えたHpc8aインスタンスを発表しました。AWSによれば、Hpc7aインスタンスと比べて最大40%高い性能と最大25%優れた価格性能を実現します。Google Cloudは2026年3月にH4D仮想マシンの一般提供を開始し、長期契約なしでコア時間あたり3セントからという低価格のコンピュートを提示しており、Jump Tradingは前世代のマシンと比べて最大50%優れた価格性能を報告しました。DC Market Insightsは、CPUコア時間の加重平均実現価格が2025年の0.036米ドルから2035年には0.021米ドルに低下する一方、課金されるコア時間は価格の低下よりも速く増加するとモデル化しています。
公的プログラムが研究者と中小企業向けの共有コンピュートに資金を提供
各国政府は今や、単一のマシンに資金を提供するだけでなく、研究者やスタートアップのためにHPC能力をサービスとして購入しています。EuroHPC Joint Undertakingは2025年10月までに、AIファクトリーをホストする欧州全域の19拠点を選定しており、各拠点はスタートアップ、中小企業(SME)および研究者にAI最適化HPCリソースへのアクセスを提供しています。米国では、2026年9月に全米科学財団(National Science Foundation)がサンディエゴ・スーパーコンピューターセンターに5年間で3,500万米ドルを交付し、テキサス先端計算センターとともにNational AI Research Resource(NAIRR)オペレーションセンターを運営させることになりました。これは、NAIRRパイロットが全50州の約900の研究チームと教育者にコンピュートへのアクセスを提供したことを受けたものです。DC Market Insightsは、学術・政府研究によるHPC as a Serviceへの支出を2025年に21.7億米ドルと推計しており、年率13.82%で成長するとしています。
市場トレンド:HPC as a Serviceはどのように変化しているか?
HPC as a Service市場は、マネージドクラスターサービス、シミュレーションソフトウェアの大手産業用ソフトウェアグループへの統合、そして従来型ソルバーと同じプラットフォーム上で提供されるAI物理モデルへと向かっています。HPCクラウドプラットフォームとSaaSは年率14.76%で最も速く成長するサービスモデルです。
マネージドSlurmが自前構築のクラウドクラスターに取って代わる
購入者は、クラウド上に独自のクラスターを構築する代わりに、マネージドスケジューラーをレンタルする傾向を強めています。AWS Parallel Computing Service(PCS)は、Slurmを使用してAWS上でHPCワークロードを実行・拡張するためのマネージドサービスであり、AWSは2025年6月にAWS GovCloud (US) リージョンで提供を開始しました。DC Market Insightsは、マネージド型サービスによってホステッド型およびマネージド型HPCが2025年の24.9億米ドルから2035年には70.6億米ドル、CAGR 11.01%に拡大すると見込んでいます。
シミュレーションソフトウェアが大手産業用ソフトウェアグループの傘下へ
2025年には、エンジニアリングシミュレーション分野で2件の大型買収が完了しました。Siemensは2025年3月に企業価値約100億米ドルでAltair Engineeringの買収を完了し、ポートフォリオにHPC機能を加えました。また、Synopsysは2025年7月にAnsysの買収を完了しました。DC Market Insightsは、HPCクラウドプラットフォームとSaaSが2025年の11.6億米ドルから2035年には46.0億米ドルに成長すると予測しています。
AI物理モデルがHPCプラットフォーム上で従来型ソルバーに加わる
HPCプラットフォームは現在、AI物理モデルを、その学習データを生成するソルバーと並べて販売しています。Rescaleは2025年12月、NVIDIAのApollo AI物理モデルが2026年に同社のプラットフォームで利用可能になると発表しました。DC Market Insightsは、シミュレーションと学習済みサロゲートモデルを組み合わせるAI強化型HPCが、支出に占める割合を2025年の9.8%から2035年までに19.3%へ高めると見込んでいます。
市場の課題:HPC as a Service市場の妨げとなっているものは何か?
密結合ジョブのネットワーク性能と、大規模データセットをプロバイダー間で移動させるコストが2つの制約であり、DC Market Insightsは、これらによってHPC as a Service市場の年間成長率が2026年の18.6%から2034年までに8.9%に減速すると見込んでいます。
300~800 Gb/sのHPCファブリックが密結合ジョブの実行場所を制限
数千コアに分割されたCFDや気象モデルは、ノード間のネットワークが遅いと停滞するため、HPCファブリックを備えたインスタンスファミリーでしかこうしたジョブをホストできません。Azure HBv5仮想マシンはノードあたり800 Gb/sのInfiniBand接続と、432 GBの高帯域幅メモリ(HBM)全体で6.7 TB/sのメモリ帯域幅を提供し、AWS Hpc8aは300 GbpsのEFA帯域幅を提供します。Hpc8aは米国東部(オハイオ)と欧州(ストックホルム)の2リージョンで、H4Dは3リージョンで提供が開始されました。これが、DC Market Insightsが中南米を2025年の市場価値の2.9%にとどめている理由の一つです。
データグラビティとエグレス料金がワークロードを囲い込む
大規模なシミュレーション結果のデータセットがあると、プロバイダー間で作業を移すのに時間と料金のコストがかかります。EUデータ法は2025年9月12日からデータ処理サービスに適用され、2027年1月12日からはプロバイダーが乗り換えに料金を課すことを禁じており、欧州におけるマルチクラウドHPC戦略のコストを下げます。それまでの間、DC Market Insightsは、リザーブドおよびコミット容量がオンデマンドの年率11.27%を上回る年率14.25%で成長すると見込んでいます。
市場機会:新たな収益源はどこにあるか?
HPC as a Service市場における2つの最大の新たな収益源は、年率15.72%で成長する中小企業と、サービスとして購入される政府およびソブリンのコンピュートです。
中小企業のシェアは2035年までに35.8%に上昇
中小企業は2025年にHPC as a Serviceに41.7億米ドルを支出しており、DC Market Insightsはその支出が2035年までに179.7億米ドルに達し、中小企業が市場の35.8%を占めると見込んでいます。コア時間あたりの値下げと、EuroHPC AIファクトリーを通じた補助付きアクセスは、まず中小企業に恩恵をもたらします。
政府およびソブリン能力が新たな需要を加える
公共部門の購入者は、これまでにない規模でレンタル型スーパーコンピューティングに投資しています。2025年11月、Amazonは米国政府の顧客向けにAIとスーパーコンピューティングの能力を拡大するため最大500億米ドルを投資すると発表し、AWS Top Secret、AWS SecretおよびAWS GovCloud (US) の各リージョンで約1.3ギガワットの能力を追加するとしており、建設は2026年に開始される予定です。日本では、ABCIシステムが2025年1月にABCI 3.0へアップグレードされ、主に国内の産業界、学術界および政府による公共利用のための計算資源を提供しています。DC Market Insightsは、学術・政府研究の支出が2035年までに79.3億米ドルに達すると予測しています。
価格:クラウドHPCのコア時間あたりのコストはいくらか?
DC Market Insightsの推計によると、2025年のクラウドHPCのCPUコア時間あたりのコストは、割引、リザーブド容量およびスポット価格を反映した加重平均で0.036米ドルでした。定価はより高く、192 vCPUを備えたAWS hpc7a.96xlargeインスタンスのオンデマンドLinux価格は1時間あたり約9.08米ドル、つまりvCPU時間あたり約0.047米ドルであり、Google Cloudは長期契約なしでH4Dのコンピュートをコア時間あたり3セントから提示しています。
| CPUコア時間あたりの価格(米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 加重平均実現価格(DC Market Insights推計) | 0.052 | 0.036 | 0.027 | 0.021 |
| 価格指数(2025年 = 100) | 144 | 100 | 75 | 58 |
実現価格は年率約5.3%で低下します。インスタンスの世代ごとにコアあたりの性能が向上し、また時間のうちコミットまたはスポット条件で購入される割合が大きくなるためです。DC Market Insightsのモデルでは、GPUおよびハイメモリインスタンスは1時間あたりの価格が高いため、GPUアクセラレーテッドインスタンスは課金時間に占めるシェアがはるかに小さいにもかかわらず支出の21.0%を占めます。2025年の支出のうち、リザーブドおよびコミット容量が37.4%、スポットおよびプリエンプティブル容量が12.6%を占めます。
標準と規制:HPC as a Serviceを形作るルールは何か?
HPCがサービスとしてどのように販売されるかを形作るのは3種類のルールです。クラウドの乗り換えに関する欧州法、公的資金によるスーパーコンピューティングへのアクセスに関する欧州法、そして購入者が提案を比較するために使うベンチマークとスケジューラーの標準です。
EUデータ法。データ法は2025年9月12日からデータ処理サービスに直接適用されます。第23条は乗り換えの障害を取り除くための中核的な義務を定めています。顧客は最長2カ月の事前通知の後に乗り換えを開始でき、移行期間は30暦日が上限であり、2027年1月12日からはプロバイダーは乗り換えに料金を課すことができません。大規模な結果データセットを持つHPCの購入者にとって、この規則は複数のプロバイダーにジョブを配置するコストを下げます。
Council Regulation (EU) 2024/1732。EuroHPC規則の改正は2024年7月9日に発効しました。この改正により、EuroHPC Joint UndertakingはAI向けに最適化された専用スーパーコンピューターを取得・運用できるようになり、スタートアップ、中小企業およびその他の欧州のユーザーにサービスを提供するAIファクトリーが創設され、公的な能力がサービス市場にもたらされます。
ベンチマークとスケジューラー。TOP500リストはHPLベンチマークによってシステムをランク付けしており、現在ではEagleのようなクラウドホスト型システムも含まれています。AWS PCSはSlurmを使ってHPCワークロードを実行するため、購入者はマネージドクラウドサービスに移行してもSlurmによるジョブスケジューリングを維持できます。
市場セグメンテーション:HPC as a Service市場をリードするセグメントはどれか?
HPC as a Service市場では、パブリッククラウドHPCインフラが2025年の市場価値の75.0%でリードし、コンピュートタイプではCPUベースインスタンスが66.7%、購入者では製造・エンジニアリングが24.6%でリードしています。AI強化型HPCは年率21.09%で最も速く成長するセグメントです。DC Market Insightsは、シミュレーションチームがソルバーの出力でサロゲートモデルを学習させ、その両方を同じGPUインスタンス上で実行すると見込んでいるためです。
サービスモデル別:パブリッククラウドHPCインフラが75.0%でリード
| サービスモデル | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| パブリッククラウドHPCインフラ | 109.4 | 75.0% | 385.1 | 13.41% |
| ホステッド型およびマネージド型HPC | 24.9 | 17.0% | 70.6 | 11.01% |
| HPCクラウドプラットフォームとSaaS | 11.6 | 8.0% | 46.0 | 14.76% |
ホステッド型およびマネージド型HPCの成長が最も遅いのは、その多くがすでにHPCを運用している組織で自社所有のクラスターを置き換えるものだからです。
コンピュートタイプ別:CPUベースHPCインスタンスが66.7%でリード
| コンピュートタイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| CPUベースHPCインスタンス | 97.3 | 66.7% | 278.0 | 11.07% |
| GPUアクセラレーテッドHPCインスタンス | 30.6 | 21.0% | 173.6 | 18.95% |
| メモリ最適化およびその他のインスタンス | 17.9 | 12.3% | 50.2 | 10.83% |
CFD、有限要素解析(FEA)および電子設計自動化(EDA)の作業の大半は依然としてCPUインスタンスが担っており、GPUインスタンスは2035年までにシェアを13.6ポイント伸ばします。
価格モデル別:リザーブドおよびコミット容量が37.4%でリード
リザーブドおよびコミット容量は2025年に54.5億米ドル、2035年までに206.8億米ドルの規模となり、年率14.25%で成長します。オンデマンド容量は31.8%(46.4億米ドル)を占めて年率11.27%で成長し、サブスクリプションおよびマネージド契約は18.2%を占めて年率13.28%で成長し、スポットおよびプリエンプティブル容量は12.6%を占めて年率13.94%で成長します。
ワークロード別:エンジニアリングシミュレーションが27.3%でリード
| ワークロード | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| エンジニアリングシミュレーション(CFDおよびFEA) | 39.8 | 27.3% | 114.4 | 11.13% |
| ライフサイエンスと分子モデリング | 22.8 | 15.6% | 85.8 | 14.20% |
| 電子設計自動化(EDA) | 20.7 | 14.2% | 67.2 | 12.50% |
| 金融リスクと定量分析 | 17.4 | 11.9% | 53.2 | 11.85% |
| 気象・気候・地球科学 | 15.2 | 10.4% | 43.7 | 11.15% |
| AI強化型HPC | 14.3 | 9.8% | 96.9 | 21.09% |
| その他のワークロード | 15.8 | 10.8% | 40.6 | 9.94% |
AI強化型HPCは、2025年の最小のワークロードから2035年までに2番目に大きなワークロードへと浮上します。ライフサイエンスは年率14.20%で成長します。DC Market Insightsは、分子動力学と創薬の作業がGPUインスタンスへ移行すると見込んでいるためです。
エンドユーザー別:製造・エンジニアリングが24.6%でリード
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 製造・エンジニアリング | 35.9 | 24.6% | 110.9 | 11.95% |
| ライフサイエンス・ヘルスケア | 23.5 | 16.1% | 90.3 | 14.42% |
| 学術・政府研究 | 21.7 | 14.9% | 79.3 | 13.82% |
| 半導体・エレクトロニクス | 20.0 | 13.7% | 66.2 | 12.73% |
| 金融サービス | 18.7 | 12.8% | 58.2 | 12.04% |
| エネルギー・公益事業 | 12.1 | 8.3% | 35.1 | 11.24% |
| その他 | 14.0 | 9.6% | 61.7 | 15.99% |
メディア、小売、物流のユーザーを含むその他は、小さな基盤から年率15.99%で最も速く成長します。
組織規模別:大企業および大規模機関が71.4%でリード
大企業および大規模機関は2025年に104.1億米ドルを支出し、年率11.96%で成長します。中小企業はより速い年率15.72%で成長します。
DC独自分析:コア時間ベースの積み上げモデルとサービスモデル×購入者マトリクス
2025年に26.1億米ドルとなるパブリッククラウドHPCインフラ上の製造・エンジニアリングは、マトリクスの中で単一として最大のセルであり、HPC as a Service支出全体の17.9%を占めます。以下のマトリクスは、能力の購入方法と購入者をクロス集計したものです。
| 2025年、億米ドル | パブリッククラウドHPC | ホステッド型およびマネージド型HPC | プラットフォームとSaaS | 合計 |
|---|---|---|---|---|
| 製造・エンジニアリング | 26.1 | 5.9 | 3.9 | 35.9 |
| ライフサイエンス・ヘルスケア | 18.2 | 3.3 | 2.0 | 23.5 |
| 学術・政府研究 | 14.1 | 6.5 | 1.1 | 21.7 |
| 半導体・エレクトロニクス | 16.1 | 2.3 | 1.6 | 20.0 |
| 金融サービス | 15.1 | 2.5 | 1.1 | 18.7 |
| エネルギー・公益事業 | 8.6 | 2.5 | 1.0 | 12.1 |
| その他 | 11.2 | 1.9 | 0.9 | 14.0 |
| 合計 | 109.4 | 24.9 | 11.6 | 145.9 |
学術・政府研究は、予算の4分の1を超える額(約30%)をホステッド型およびマネージド型HPCに支出している唯一の購入者グループです。国立センターや資金提供を受けたプログラムが、パブリッククラウドの時間ではなく専用の能力を購入するためです。半導体と金融サービスの購入者は、バースト型のEDAとリスク計算のために80%以上をパブリッククラウドに支出しています。製造・エンジニアリングはHPCクラウドプラットフォームの最大の購入者で、3.9億米ドルとそのサービスモデルの3分の1を占めます。
これらの数値の背後にあるコア時間ベースの積み上げモデルはDC Market Insightsのモデルであり、38の入力値から構築されています。内訳は、9つのサービスモデルのアンカー(3つのサービスモデルそれぞれの2020年、2025年、2035年の値)、21のサービス別・購入者別ウェイト、7つのエンドユーザーシェア、そして1つのコア時間あたり加重平均価格です。検証可能な2つの入力値は、課金されたCPUコア時間(2025年に2,554.8億)とコア時間あたりの実現価格(0.036米ドル)です。モデルとその前提については、当社の調査方法のページで説明しています。
地域別インサイト:HPC as a Service市場をリードする地域はどこか?
HPC as a Service市場では北米が2025年の市場価値の47.6%でリードし、アジア太平洋が年率14.99%で最も速く成長する地域です。日本がABCI 3.0を通じて国の共有コンピュートを開放し、DC Market Insightsのモデルでは地域全体の製造業者とチップ設計企業がシミュレーションをクラウドへ移行するためです。
北米が47.6%のシェアでリード
北米の購入者は2025年にHPC as a Serviceに69.4億米ドルを支出しており、同地域は2035年までに220.3億米ドル、CAGR 12.24%に達すると予測されています。NAIRRオペレーションセンターなどの連邦プログラムや、AWSが計画している政府向け能力が公的需要を加えます。
欧州は24.1%のシェア
欧州は2025年に35.2億米ドル、2035年までに116.4億米ドルの規模となり、CAGRは12.72%です。DC Market Insightsは、欧州の需要の大部分をドイツ、フランス、英国の自動車および航空宇宙のシミュレーションによるものとしており、EuroHPC AIファクトリーが中小企業に公的な能力を開放し、データ法が2027年から乗り換えコストを引き下げます。
アジア太平洋は21.8%のシェアで最も速く成長
アジア太平洋は2025年に31.8億米ドル、2035年までに128.5億米ドルの規模となり、年率14.99%で成長します。日本のABCI 3.0は国内の産業界、学術界および政府に共有リソースとして提供されており、DC Market Insightsは韓国、日本、中国の半導体設計がEDA需要を牽引すると見込んでいます。アジア太平洋は2035年までにシェアを3.8ポイント伸ばし、これはすべての地域の中で最大の伸びです。
中東・アフリカは3.6%のシェア
中東・アフリカは2025年に5.25億米ドル、2035年までに20.1億米ドルの規模となり、CAGRは14.35%です。DC Market Insightsはその最大部分をエネルギー部門の貯留層シミュレーションに割り当てています。
中南米は2.9%のシェア
中南米は2025年に4.23億米ドル、2035年までに16.6億米ドルの規模となり、CAGRは14.62%です。DC Market Insightsはその最大部分をブラジルに割り当てています。
国別分析:HPC as a Serviceへの支出が最も多い国はどこか?
米国はHPC as a Serviceの最大の国別市場で、2025年に62.9億米ドルと世界の市場価値の43.1%を占め、中国が9.33億米ドル(6.4%)、ドイツが8.61億米ドル(5.9%)で続きます。上位12カ国が2025年の支出の83.6%を占めます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 62.9 | 43.1% | 197.2 | 12.11% |
| 2 | 中国 | アジア太平洋 | 9.3 | 6.4% | 34.6 | 14.01% |
| 3 | ドイツ | 欧州 | 8.6 | 5.9% | 27.6 | 12.36% |
| 4 | 英国 | 欧州 | 7.9 | 5.4% | 26.1 | 12.73% |
| 5 | 日本 | アジア太平洋 | 7.7 | 5.3% | 28.1 | 13.78% |
| 6 | カナダ | 北米 | 6.6 | 4.5% | 23.1 | 13.40% |
| 7 | フランス | 欧州 | 5.3 | 3.6% | 17.1 | 12.51% |
| 8 | インド | アジア太平洋 | 3.4 | 2.3% | 18.1 | 18.34% |
| 9 | 韓国 | アジア太平洋 | 3.1 | 2.1% | 12.0 | 14.67% |
| 10 | オランダ | 欧州 | 2.6 | 1.8% | 9.5 | 13.77% |
| 11 | オーストラリア | アジア太平洋 | 2.5 | 1.7% | 10.0 | 15.01% |
| 12 | イタリア | 欧州 | 2.2 | 1.5% | 7.0 | 12.37% |
インドは年率18.34%で最も速く成長する国別市場であり、オーストラリアの15.01%、韓国の14.67%を上回っています。これは、インドのエンジニアリングサービス企業と製薬企業がクラスターを構築するよりも能力をレンタルするというDC Market Insightsの前提に基づいています。国別の数値は、各国のクラウドHPC利用、国家HPCプログラム、シミュレーション集約型産業の推定シェアで重み付けして、地域別合計をDC Market Insightsが配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
HPC as a Service市場は基本シナリオで2035年までに501.8億米ドルに達し、低位シナリオと高位シナリオの範囲は412.1億米ドルから594.5億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 課金コア時間の伸びが年2ポイント鈍化し、支出に占めるGPUシェアの上限は28% | 412.1 | 10.95% |
| 基本 | コア時間価格が年5.3%低下し、GPUシェアは34.6%に到達 | 501.8 | 13.15% |
| 高位 | 乗り換え規則と公的プログラムにより、HPC支出のさらに5ポイントがサービスモデルへ移行 | 594.5 | 15.09% |
低位シナリオはGPUの供給がまずAI学習に回ることを反映しており、高位シナリオはレンタル能力が新規HPCプロジェクトの標準になることを想定しています。
競合インサイト:HPC as a Service市場をリードするのは誰か?
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM Cloud
- Hewlett Packard Enterprise (HPE)
- Penguin Solutions
- Eviden
- Fujitsu
- Rescale
- Synopsys (Ansys)
- Siemens (Altair)
- TotalCAE
AWSは2025年にHPC as a Service市場の約27%を占める市場リーダーであり、AWS、Microsoft Azure、Google Cloudの3社で約61%を占めます(DC Market Insights推計:パブリッククラウドHPCの項目を、各プロバイダーが開示したクラウド売上高の相対的な規模で配分)。AWSのセグメント売上高は2025年に20%増の1,287億米ドルとなり、Azureの売上高は2025年6月30日に終了した会計年度に34%増で750億米ドルを超え、Google Cloudの売上高は2025年第4四半期に48%増の177億米ドルとなりました。3社はいずれも過去12カ月以内に新たなHPCインスタンスファミリーを発表しています。Azure HBv5は2025年11月に一般提供を開始し、AWS Hpc8aは2026年2月に、Google Cloud H4Dは2026年3月に発表されました。Oracle Cloud InfrastructureはRDMAクラスターネットワーキングを備えたベアメタルHPCインスタンスを販売し、HPEはHPE GreenLakeを通じて同社のHPCソリューションをサービスとして提供しています。Alibaba Cloud、IBM Cloud、Penguin Solutions、Eviden、Fujitsuが、DC Market Insightsが追跡するインフラサプライヤーのグループを構成しています。Rescale、Synopsys(Ansysを通じて)、Siemens(Altairを通じて)、そしてTotalCAEなどのマネージドプロバイダーは、プラットフォームおよびシミュレーションソフトウェアのレイヤーで競合しています。コンピューター支援エンジニアリング向けのマネージドHPCプロバイダーであるTotalCAEは、密結合シミュレーション向けにH4Dを評価しました。
最近の動向
- 2025年3月、Siemensは企業価値約100億米ドルでAltair Engineeringの買収を完了し、ポートフォリオにHPC機能を加えました(出典:Digital Engineering 24/7のニュース記事)。
- 2025年7月、Synopsysは2024年1月16日に発表していたAnsysの買収を完了しました(出典:米国証券取引委員会に提出されたSynopsysのプレスリリース)。
- 2025年10月、EuroHPC Joint Undertakingはチェコ、リトアニア、オランダ、ポーランド、ルーマニア、スペインで6つのAIファクトリーを追加選定し、合計19拠点となりました(出典:EuroHPC Joint Undertakingのプレスリリース)。
- 2025年11月、Amazonは米国政府の顧客向けに約1.3ギガワットのAIおよびスーパーコンピューティング能力を追加するため、最大500億米ドルを投資すると発表しました(出典:Amazonの発表)。
- 2026年2月、AWSはHpc7aインスタンスより最大40%高い性能を持つAmazon EC2 Hpc8aインスタンスを発表しました(出典:AWSの製品発表)。
- 2026年3月、Google Cloudは、Cloud RDMAを備えた同社初のCPU仮想マシンファミリーであるH4D仮想マシンの一般提供を発表しました(出典:Google Cloudブログ)。
こうした発表、取引、公的コンピュートプログラムについては、当社のデータセンター業界の最新情報で随時追跡しています。
調査方法:HPC as a Service市場モデルの構築方法
DC Market Insightsは、課金されたコンピュートからこの市場をボトムアップで構築しました。パブリッククラウドの項目は、2025年の2,554.8億CPUコア時間にコア時間あたり0.036米ドルの加重平均実現価格を掛け(92.0億米ドル)、シミュレーションに使われるGPUインスタンスの17.4億米ドルを加えて109.4億米ドルとしています。ホステッド型およびマネージド型HPC(24.9億米ドル)とHPCクラウドプラットフォームおよびSaaS(11.6億米ドル)は、HPCサービスとソフトウェアへの支出のうち従量課金の割合から算定し、合計で145.9億米ドルとなります。各サービスモデルは2020年から2035年までそれぞれ独自の年次推移を持ち、すべての内訳の合計は市場全体と一致します。結果は3つの境界と照合しました。パブリッククラウドの項目はAWS単独の2025年セグメント売上高1,287億米ドルの8.5%に相当し、AWS、Azure、Google Cloudの合計売上高に対してはより小さな割合となります。また、総HPC市場488.0億米ドルの中で、当社のHigh Performance Computing MarketモデルにおけるクラウドHPCサービスの項目と一致します。さらに、GPUシミュレーションの項目は、当社のGPU as a Service MarketモデルにおけるHPCおよびレンダリングのワークロードを下回っています。本ページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典および日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となるサービスモデル
- 1.3通貨、基準年および予測期間
- 1.4主要ステークホルダー
- 02調査方法
- 2.1コア時間ベースの積み上げモデル
- 2.2サービスモデル別の推移、2020年~2035年
- 2.3クラウド売上高および関連レポートとの境界チェック
- 2.4データソースと事実検証
- 03エグゼクティブサマリー
- 3.1市場概況、2025年および2035年
- 3.2主な調査結果
- 04市場ダイナミクス
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1CPUコア時間あたりの加重平均価格、2020年~2035年
- 5.2HPCインスタンスの定価ベンチマーク
- 5.3価格モデルの構成
- 06標準と規制
- 6.1EUデータ法とクラウドの乗り換え
- 6.2Council Regulation (EU) 2024/1732とEuroHPC AIファクトリー
- 6.3TOP500ベンチマークとSlurmスケジューリング
- 07サプライチェーンと提供モデル
- 7.1クラウドインフラプロバイダー
- 7.2ホステッド型およびマネージド型HPCプロバイダー
- 7.3HPCプラットフォームおよびシミュレーションソフトウェアベンダー
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2前年比成長率、2021年~2035年
- 09サービスモデル別市場
- 9.1パブリッククラウドHPCインフラ
- 9.2ホステッド型およびマネージド型HPC
- 9.3HPCクラウドプラットフォームとSaaS
- 10コンピュートタイプ別市場
- 10.1CPUベースHPCインスタンス
- 10.2GPUアクセラレーテッドHPCインスタンス
- 10.3メモリ最適化およびその他のインスタンス
- 11価格モデル別市場
- 11.1オンデマンド
- 11.2リザーブドおよびコミット容量
- 11.3スポットおよびプリエンプティブル
- 11.4サブスクリプションおよびマネージド契約
- 12ワークロード別市場
- 12.1エンジニアリングシミュレーション(CFDおよびFEA)
- 12.2ライフサイエンスと分子モデリング
- 12.3電子設計自動化(EDA)
- 12.4金融リスクと定量分析
- 12.5気象・気候・地球科学
- 12.6AI強化型HPC
- 12.7その他のワークロード
- 13エンドユーザー別市場
- 13.1製造・エンジニアリング
- 13.2ライフサイエンス・ヘルスケア
- 13.3学術・政府研究
- 13.4半導体・エレクトロニクス
- 13.5金融サービス
- 13.6エネルギー・公益事業
- 13.7その他
- 14組織規模別市場
- 14.1大企業および大規模機関
- 14.2中小企業(SME)
- 15Dc独自分析:コア時間ベースの積み上げモデルとサービスモデル×購入者マトリクス
- 15.1マトリクス、2025年
- 15.2モデルの入力値
- 16地域別市場
- 16.1北米(米国、カナダ)
- 16.2欧州(ドイツ、英国、フランス、オランダ、イタリア、その他の欧州)
- 16.3アジア太平洋(中国、日本、インド、韓国、オーストラリア、その他のアジア太平洋)
- 16.4中南米
- 16.5中東・アフリカ
- 17国別分析
- 17.1上位12カ国、2025年および2035年
- 17.2最も成長の速い国
- 18地域横断分析
- 18.1地域別シェア、2025年および2035年
- 18.2地域別成長率の比較、2025年~2035年
- 19予測シナリオ
- 19.1低位・基本・高位シナリオ、2035年
- 19.2シナリオの前提
- 20競争環境
- 20.1市場シェア推計、2025年
- 20.2サービスモデル別の競争ポジショニング
- 21企業プロファイル
- 21.1Amazon Web Services (AWS)
- 21.2Microsoft Azure
- 21.3Google Cloud
- 21.4Oracle Cloud Infrastructure
- 21.5Alibaba Cloud
- 21.6IBM Cloud
- 21.7Hewlett Packard Enterprise (HPE)
- 21.8Penguin Solutions
- 21.9Eviden
- 21.10Fujitsu
- 21.11Rescale
- 21.12Synopsys (Ansys)
- 21.13Siemens (Altair)
- 21.14TotalCAE
- 22最近の動向
- 22.1買収
- 22.2製品発表
- 22.3公的コンピュートプログラム
- 23アナリストの提言
- 23.1クラウドおよびHPCプロバイダー向け
- 23.2ソフトウェアベンダー向け
- 23.3購入者向け
- 図 1HPC as a Service市場規模、2020年~2035年
- 図 2サービスモデル別HPC as a Service市場、2025年および2035年
- 図 3コンピュートタイプ別HPC as a Service市場、2025年および2035年
- 図 4ワークロード別HPC as a Service市場、2025年および2035年
- 図 5エンドユーザー別HPC as a Service市場、2025年および2035年
- 図 6地域別HPC as a Service市場、2025年および2035年
- 図 7CPUコア時間あたりの加重平均価格、2020年~2035年
- 図 8サービスモデル×エンドユーザーマトリクス、2025年
- 図 9予測シナリオ、2035年
- 表 1レポート属性
- 表 2CPUコア時間あたりの価格、2020年~2035年
- 表 3サービスモデル別市場、2025年および2035年
- 表 4コンピュートタイプ別市場、2025年および2035年
- 表 5価格モデル別市場、2025年および2035年
- 表 6ワークロード別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8組織規模別市場、2025年および2035年
- 表 9サービスモデル×エンドユーザーマトリクス、2025年
- 表 10地域別市場、2025年および2035年
- 表 11上位12カ国、2025年および2035年
- 表 12予測シナリオ、2035年
- 表 13対象企業
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に145.9億米ドル、2035年までに501.8億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を59.9億米ドルと推計しています。
2025年から2035年まで年率13.15%です。2020年から2025年にかけては、エンジニアリングチームがバースト型のシミュレーションをクラウドへ移行したことで、年率19.50%とより速いペースで成長しました。
パブリッククラウドHPCインフラで、2025年には109.4億米ドル、市場の75.0%を占めます。サービスモデルの中で最も速く成長するのはHPCクラウドプラットフォームとSaaSで、年率14.76%です。
DC Market Insightsの推計によると、2025年の加重平均実現価格はCPUコア時間あたり約0.036米ドルで、2035年までに0.021米ドルに低下します。
AI強化型HPCで、年率21.09%で2025年の14.3億米ドルから2035年までに96.9億米ドルに拡大します。シミュレーションチームがソルバーと学習済みサロゲートモデルを組み合わせるためです。
北米で、2025年の市場価値の69.4億米ドル、47.6%を占めます。最も速く成長するのはアジア太平洋で、年率14.99%です。
AWSが市場の約27%を占めて首位に立ち、AWS、Microsoft Azure、Google Cloudの3社で約61%を占めます(DC Market Insights推計)。Oracle Cloud Infrastructure、HPE、Rescale、Synopsys、Siemensも競合しています。
米国の62.9億米ドルで、2025年の支出の43.1%を占め、中国が9.33億米ドルで続きます。最も速く成長するのはインドで、年率18.34%です(DC Market Insights推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。