
Mercato dei data center AI in Malesia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
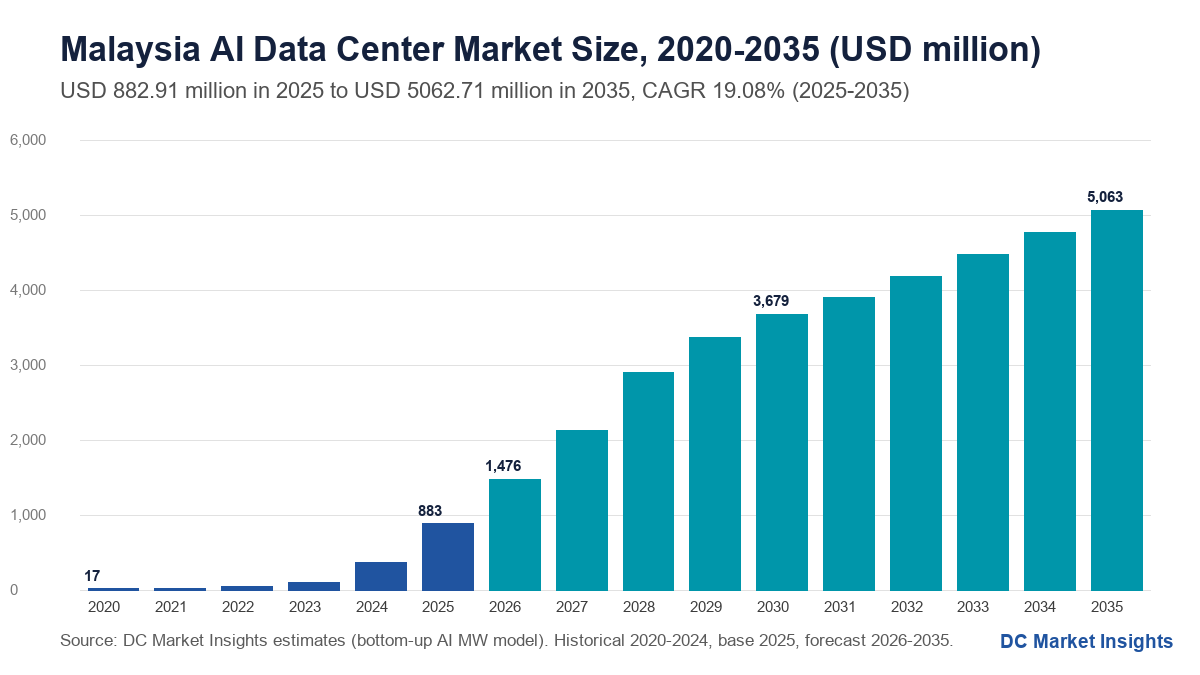
Nel 2025 il valore del Mercato dei data center AI in Malesia era pari a USD 882.9 milioni; si prevede che raggiunga USD 5,060.0 milioni entro il 2035, con un CAGR del 19.08%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per acquirente
- 09Segmentazione del mercato per approccio di raffreddamento
- 10Segmentazione del mercato per carico di lavoro
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center AI in Malesia vale USD 1,48 miliardi nel 2026 e dovrebbe raggiungere USD 5,06 miliardi entro il 2035, partendo da USD 882,91 milioni nel 2025, con un CAGR del 19,08% dal 2025 al 2035 (stima DC Market Insights). In Malesia il ritmo lo detta l’accesso ai chip, non il terreno né l’energia: dal 14 luglio 2025 ogni esportazione, trasbordo e transito di chip di intelligenza artificiale (AI) ad alte prestazioni di origine statunitense richiede uno Strategic Trade Permit del Ministero degli Investimenti, del Commercio e dell’Industria (MITI), per cui solo il 19% dei 440 MW di capacità IT per data center completati in Malesia nel 2025 è andato a sale AI, contro il 30% nell’area Asia-Pacifico (Fonte: comunicato stampa MITI). Il Johor concentra il 74,00% della spesa perché YTL Power International, parte del gruppo Yeoh Tiong Lay (YTL), ha completato nell’ottobre 2025 una sala NVIDIA Corporation (NVIDIA) GB200 NVL72 raffreddata a liquido all’interno del suo parco da 600 MW a Kulai, e AirTrunk e DayOne dispongono insieme di oltre 890 MW di capacità nel Johor (Fonte: YTL Power International). Il mercato dei data center AI in Malesia comprende ciò che gli operatori pagano per la sala AI in sé: alimentazione, raffreddamento, involucro edilizio, allestimento, rack, cablaggio di rete interno alla sala e i servizi che la mantengono operativa, esclusi i server con unità di elaborazione grafica (GPU). Il valore del 2025 è dato da 83,60 MW di nuove sale AI × USD 9,80 milioni per MW = USD 819,28 milioni, più 10 MW di conversioni × USD 4,00 milioni = USD 40,00 milioni, più USD 23,63 milioni di servizi su 65,63 MW già in esercizio. Operations Services and Software cresce più rapidamente, al 48,45% annuo, e il Negeri Sembilan è la regione in più rapida crescita, al 39,88% annuo, man mano che i campus si spostano a nord, lontano dai limiti idrici del Johor.
Statistiche chiave: quanto vale il mercato dei data center AI in Malesia nel 2026?
DC Market Insights valuta il mercato dei data center AI in Malesia a USD 1,48 miliardi nel 2026, il 67,21% in più rispetto al 2025, poiché la nuova capacità IT AI sale da 83,60 MW a 135,00 MW.
- Dimensione del mercato 2025: USD 882,91 milioni
- Dimensione del mercato 2026: USD 1,48 miliardi
- Dimensione del mercato 2030: USD 3,68 miliardi
- Dimensione del mercato 2035: USD 5,06 miliardi
- CAGR 2025-2035: 19,08% (scenario basso 15,10%, scenario alto 21,74%)
- Componente più grande: Electrical Infrastructure, 35,45% della spesa 2025 (USD 312,96 milioni)
- Componente in più rapida crescita: Operations Services and Software, 48,45% annuo
- Approccio di raffreddamento in più rapida crescita: Immersion Cooling, 31,35% annuo; Direct-to-Chip Liquid Cooling raggiunge USD 3,14 miliardi entro il 2035
- Regione leader: Johor, 74,00% della spesa 2025; regione in più rapida crescita: Negeri Sembilan, 39,88% annuo
- Località più grande: Kulai e Sedenak (Johor), USD 291,36 milioni nel 2025
- Gruppo di acquirenti più grande: Colocation and Wholesale AI Campuses, 52% della spesa 2025 (stima DC Market Insights)
- Leader di mercato: YTL Power International, circa il 18% della spesa 2025 (stima DC Market Insights)
Punti chiave: cosa devono sapere sulla Malesia gli acquirenti di capacità AI?
DC Market Insights trae quattro conclusioni da un mercato malese dei data center AI che cresce da USD 882,91 milioni nel 2025 a USD 5,06 miliardi nel 2035.
- A frenare il 2025 è stato il permesso per i chip, non la rete elettrica: la quota AI della nuova capacità malese è stata del 19% nel 2025 contro il 30% nell’Asia-Pacifico, perché le spedizioni di GPU richiedono uno Strategic Trade Permit del MITI con 30 giorni di preavviso (Fonte: MITI, luglio 2025).
- Una sala AI malese costa USD 9,80 milioni per MW, server esclusi, nel 2025, circa il 30% in meno rispetto alla Nuova Zelanda, perché i campus del Johor da 300 MW e oltre distribuiscono i costi di sottostazioni e involucro edilizio (stima DC Market Insights).
- L’energia costa poco, ma l’acqua ha un prezzo: la tariffa base media è di 45,40 sen per kWh da luglio 2025, mentre il Johor applica ai data center 5,33 ringgit malesi (RM) per metro cubo d’acqua da agosto 2025, per cui dry cooler e circuiti direct-to-chip vincono sui costi (Fonte: Energy Commission; Ranhill SAJ).
- La spesa più che raddoppia dopo il 2026: la spesa annua aumenta di USD 2,20 miliardi tra il 2026 e il 2030 perché in quel periodo sono attesi 1.131 MW di sale AI.
Sintesi del mercato dei data center AI in Malesia: quanto ha speso la Malesia in sale AI nel 2025?
Nel 2025 la Malesia ha speso USD 882,91 milioni in infrastrutture per data center AI. Il mercato dei data center AI in Malesia valeva USD 17,18 milioni nel 2020, ha raggiunto USD 882,91 milioni nel 2025 e si prevede che arrivi a USD 5,06 miliardi entro il 2035, con un CAGR del 19,08% nel periodo di previsione. Dal 2020 al 2025 il mercato è cresciuto del 119,88% annuo partendo da una base molto ridotta, mentre il Johor passava da poche sale a 10 data center operativi a ottobre 2024 e la quota AI della nuova capacità saliva dal 4% al 19%.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 882,91 milioni |
| Dimensione del mercato 2026 | USD 1,48 miliardi |
| CAGR 2025-2035 | 19,08% |
| Dimensione del mercato 2035 | USD 5,06 miliardi |
| Segmenti analizzati | Componente, acquirente, approccio di raffreddamento, carico di lavoro |
| Regioni analizzate | Johor, Klang Valley, Negeri Sembilan, Regione settentrionale, Malesia orientale e altri Stati; 12 località |
Dal 2026 al 2030 la crescita oscilla tra il 9% e il 67% annuo mentre Kulai, Sedenak, Nusajaya ed Elmina mettono in tensione nuove sale AI, per poi stabilizzarsi intorno al 6,26% entro il 2035, quando i completamenti annui si attestano vicino a 460 MW. DC Market Insights stima che la Malesia detenga circa l’8,6% della spesa per infrastrutture di data center AI dell’Asia-Pacifico nel 2025; il quadro regionale è nel report Asia Pacific AI Data Center Market.
Cosa include il mercato dei data center AI in Malesia e dove si ferma?
Il mercato dei data center AI in Malesia misura USD 882,91 milioni di spesa 2025 per lo strato fisico e operativo delle sale ad alta densità AI in Malesia, conteggiata dove la sala viene costruita.
Incluso
- Infrastruttura elettrica per sale AI: allacciamenti e sottostazioni a 132 kV e 275 kV, trasformatori, quadri elettrici, gruppi di continuità (UPS), condotti sbarre e distribuzione dell’alimentazione ai rack.
- Raffreddamento per rack oltre circa 30 kW: chiller e dry cooler, unità di distribuzione del refrigerante (CDU), scambiatori di calore a porta posteriore, circuiti direct-to-chip e vasche a immersione.
- Involucro edilizio, allestimento e rack per sale progettate per densità AI.
- Rete AI interna alla sala: cablaggio strutturato, canaline per fibra e l’impianto passivo che collega i cluster GPU.
- Servizi operativi e software: manutenzione, messa in servizio, gestione dell’infrastruttura del data center (DCIM) e monitoraggio delle sale AI installate.
Escluso
- Server GPU, storage, switch e altre apparecchiature IT.
- Terreno, bollette di elettricità e acqua, canoni di colocation e ricavi da cloud GPU.
- Sale costruite solo per rack cloud o aziendali convenzionali sotto circa 30 kW, che rappresentano l’81% dei completamenti malesi del 2025.
Come si combinano i segmenti
I valori per componente derivano direttamente dal modello; le ripartizioni per acquirente, raffreddamento e carico di lavoro dividono ciascuna lo stesso totale, per cui ogni dimensione somma a USD 882,91 milioni nel 2025 e a USD 5,06 miliardi nel 2035. Il confine con il report Malaysia Data Center Market è netto: quel report conta l’intero mercato nazionale dei data center, mentre questo conta solo lo strato delle sale AI, il 19% dei completamenti malesi del 2025 che DC Market Insights classifica come sale AI.
Perché le stime sul mercato dei data center AI in Malesia divergono?
Il dato di DC Market Insights di USD 1,48 miliardi per il 2026 conta solo l’infrastruttura delle sale AI.
Le definizioni più ampie aggiungono i server GPU, che costano da tre a cinque volte la sala per megawatt, oltre a servizi cloud AI, piattaforme software AI, strumenti di machine learning operations e dispositivi di edge AI. Alcune stime contano inoltre come “AI” ogni sala hyperscale o wholesale del Johor, indipendentemente dalla densità dei rack, il che moltiplica la base di circa cinque volte, oppure contano come valore di mercato gli investimenti annunciati, come gli RM385,7 miliardi di investimenti in data center registrati dalla MIDA dal 2021 a metà 2026. Questo report mantiene nel perimetro le piccole e medie imprese (PMI), le agenzie governative, le società a partecipazione statale e gli utenti della ricerca universitaria quando acquistano spazio in sale AI in Malesia.
| Elemento | In questo report | Perché |
|---|---|---|
| Alimentazione, raffreddamento, involucro e rete delle sale AI | Sì, USD 859,28 milioni nel 2025 | Spesa fisica principale |
| Servizi operativi e software | Sì, USD 23,63 milioni nel 2025 | Spesa ricorrente sulle sale AI installate |
| Server GPU e storage | No | Apparecchiature IT, conteggiate nei report sui server |
| Ricavi da cloud AI e GPU-as-a-service | No | Ricavi da servizi, non infrastruttura |
| Sale convenzionali sotto 30 kW per rack | No | Conteggiate nel report nazionale sui data center |
Fattori trainanti: cosa spinge la domanda di data center AI in Malesia?
Tre fattori portano la spesa per sale AI in Malesia da USD 882,91 milioni nel 2025 a USD 3,68 miliardi nel 2030, ciascuno legato a un progetto o a un’azienda precisa.
La sala GB200 raffreddata a liquido di YTL Power e il piano da 1.000 MW a Kulai
Nell’ottobre 2025 YTL Power International ha completato un data center AI NVIDIA GB200 NVL72 nel suo YTL Green Data Center Park da 600 MW a Kulai, nel Johor (Fonte: YTL Power International). Nei risultati del terzo trimestre del 28 maggio 2026 YTL Power ha comunicato 298 MW di capacità per data center già contrattualizzati e un piano per portare il parco di Kulai da 600 MW a 1.000 MW, con RM225 milioni di ricavi da data center nel solo trimestre (Fonte: comunicato trimestrale di YTL Power). DC Market Insights attribuisce a Kulai e Sedenak il 33% della spesa malese per sale AI nel 2025, la località più grande della Malesia.
Impegni degli hyperscaler: AWS USD 6,2 miliardi, Microsoft USD 2,2 miliardi e Google USD 2 miliardi
Amazon Web Services (AWS) ha lanciato la sua Region Asia Pacific (Malaysia) il 21 agosto 2024 con tre zone di disponibilità e prevede di investire circa USD 6,2 miliardi (MYR 29,2 miliardi) in Malesia fino al 2038 (Fonte: comunicato stampa Amazon). Microsoft si è impegnata il 2 maggio 2024 con USD 2,2 miliardi in quattro anni per infrastrutture cloud e AI (Fonte: Microsoft newsroom), e Google ha avviato il 1° ottobre 2024 i lavori del suo data center e della sua cloud region da USD 2 miliardi presso l’Elmina Business Park nel Selangor (Fonte: Google). DC Market Insights attribuisce agli Hyperscale Cloud Regions il 34,00% della spesa 2025 per sale AI, USD 300,19 milioni.
Capitale wholesale per i tenant AI: USD 7,2 miliardi di DayOne e RM9,7 miliardi di AirTrunk
Il 14 ottobre 2026 DayOne ha portato il proprio finanziamento nel Johor a circa USD 7,2 miliardi e dichiara oltre 478 MW di capacità operativa nei campus di Nusajaya e Kempas (Fonte: DayOne). AirTrunk sta investendo oltre RM9,7 miliardi in Johor 1 e Johor 2 (JHB1 e JHB2), più di 420 MW di carico IT (Fonte: AirTrunk, febbraio 2025). Colocation and Wholesale AI Campuses detengono il 52,00% della spesa 2025 e crescono del 19,53% annuo fino a USD 2,73 miliardi entro il 2035, perché gli operatori di cloud GPU affittano sale predisposte per il liquido invece di costruirne di proprie.
Tendenze di mercato: come stanno cambiando le sale AI malesi?
Secondo le stime di DC Market Insights, il raffreddamento a liquido sale dal 30% della spesa per sale di data center AI in Malesia nel 2025 al 70% nel 2035, il maggiore cambiamento progettuale del mercato.
La regola PUE 1,4 del MITI spinge il raffreddamento direct-to-chip
Le Guidelines for Sustainable Development of Data Centre del MITI fissano un’efficacia nell’uso dell’energia (PUE) di progetto pari o inferiore a 1,4 per le sale hyperscale oltre 21,25 MW e un’efficacia nell’uso dell’acqua (WUE) pari o inferiore a 2,2 metri cubi per MWh, e sono vincolanti per ogni domanda di incentivo fiscale DESAC che la Malaysian Investment Development Authority (MIDA) riceve fino al 31 dicembre 2027 (Fonte: linee guida MITI). Direct-to-Chip Liquid Cooling cresce del 29,40% annuo da USD 238,38 milioni nel 2025 a USD 3,14 miliardi nel 2035, mentre Air-Cooled up to 30 kW per Rack cresce solo del 4,11% annuo.
Un unico sportello di approvazione: la MIDA diventa il punto di riferimento
Il 21 luglio 2025 il MITI e il Ministero del Digitale hanno deciso che la MIDA approva ogni nuovo progetto ed espansione di data center, secondo il loro comunicato congiunto. La MIDA ha registrato RM385,7 miliardi (circa USD 90,64 miliardi) di investimenti legati ai data center dal 2021 al primo semestre 2026 e prevede che la domanda superi i 5.000 MW entro il 2035 (Fonte: MIDA). Un unico sportello accorcia il percorso dall’acquisto del terreno alla sala in tensione, ed è per questo che il modello porta la quota AI della nuova capacità dal 19% nel 2025 al 45% nel 2028.
I cluster di training di Kulai lasciano spazio all’inferenza cloud
AI Training assorbe il 55% della spesa 2025 perché i primi cluster GB200 di Kulai sono stati costruiti per l’addestramento dei modelli, ma AI Inference cresce del 22,56% annuo fino a USD 3,04 miliardi entro il 2035, man mano che le region di AWS, Microsoft e Google servono utenti malesi e singaporiani.
Sfide di mercato: cosa frena lo sviluppo dei data center AI in Malesia?
Due vincoli potrebbero ridurre la spesa 2035 per data center AI in Malesia allo scenario basso di USD 3,60 miliardi: i controlli sull’export dei chip e i limiti idrici ed energetici del Johor.
Controlli sull’export dei chip e Strategic Trade Permit
La dichiarazione del MITI del 14 luglio 2025 richiede uno Strategic Trade Permit per ogni esportazione, trasbordo e transito di chip AI ad alte prestazioni di origine statunitense ai sensi della sezione 12 dello Strategic Trade Act 2010, con 30 giorni di preavviso, mentre la Malesia valuta se aggiungere questi chip alla propria Strategic Items List (Fonte: MITI). Lo scenario basso di DC Market Insights riduce i nuovi MW del 25% e la quota AI di 5 punti dal 2027, con un risultato di USD 3,60 miliardi nel 2035, un CAGR del 15,10%.
Prezzi dell’acqua e regole di localizzazione nel Johor
Ranhill SAJ ha introdotto nel Johor dal 1° agosto 2025 una tariffa idrica per data center di RM5,33 per metro cubo, secondo Ranhill Utilities, e le linee guida del MITI indicano agli operatori di evitare siti con un indice di stress idrico pari o superiore a 0,8. Con un WUE di 2,2 metri cubi per MWh, un megawatt AI in funzione tutto l’anno consuma circa 19.300 metri cubi d’acqua, una bolletta di circa RM102.720 (USD 24.139) l’anno, poca cosa rispetto all’energia ma un limite rigido per i progetti evaporativi (stima DC Market Insights).
Opportunità di mercato: dove possono vincere i fornitori nelle sale AI malesi?
Secondo le stime di DC Market Insights, due opportunità nei data center AI in Malesia aggiungono circa USD 1,33 miliardi di spesa annua entro il 2035.
Servizi per una base AI installata di 2.850 MW
La capacità AI installata sale da 158,25 MW a fine 2025 a 2.853,65 MW entro il 2035, per cui Operations Services and Software cresce da USD 23,63 milioni a USD 1,23 miliardi, il 48,45% annuo, il componente in più rapida crescita.
Convertire le sale della Klang Valley per densità AI
Equinix ha completato nel maggio 2025 una seconda fase da 450 cabinet a KL1 e l’11 maggio 2026 ha annunciato Kuala Lumpur 2 (KL2), un investimento di oltre USD 190 milioni per più di 2.200 cabinet destinati alla crescita di AI e cloud (Fonte: Equinix). DC Market Insights modella 10 MW di conversioni nel 2025, che salgono a 30 MW l’anno nel 2028-2030, per un valore di USD 132,49 milioni nel 2030 a circa USD 4,00 milioni per MW a prezzi 2025.
Prezzi: quanto costa un megawatt di data center AI in Malesia?
Secondo le stime di DC Market Insights, una sala di data center AI malese costava USD 9,80 milioni per MW di carico IT nel 2025, server esclusi, con un aumento del 2% annuo.
| Anno | Contenuto infrastrutturale per MW AI (USD milioni) | Elettrico | Raffreddamento | Involucro, allestimento e rack | Rete |
|---|---|---|---|---|---|
| 2020 | 8,88 | 3,26 | 2,63 | 2,45 | 0,54 |
| 2025 | 9,80 | 3,60 | 2,90 | 2,70 | 0,60 |
| 2030 | 10,82 | 3,97 | 3,20 | 2,98 | 0,66 |
| 2035 | 11,95 | 4,39 | 3,54 | 3,29 | 0,73 |
I riferimenti pubblici delimitano questo valore. JH2 di Equinix nel Johor costa USD 201 milioni per 2.225 cabinet, circa USD 90.000 per cabinet, e KL2 circa USD 86.000 per cabinet, entrambi per densità convenzionali (Fonte: Equinix). Nel novembre 2025 un terreno per data center a Kota Tinggi è stato venduto a RM115 per piede quadrato, secondo una circolare di Crescendo Corporation. La tariffa elettrica base media è di 45,40 sen per kWh dal 1° luglio 2025 al 31 dicembre 2027 (Fonte: Energy Commission), per cui un megawatt AI con un PUE di 1,4 consuma circa 12.264 MWh l’anno, una bolletta elettrica di circa RM5,57 milioni (USD 1,31 milioni).
Norme e regolamentazione: quali regole disciplinano i data center AI in Malesia?
Sette norme e standard si applicano agli USD 1,48 miliardi di lavori per data center AI in Malesia che DC Market Insights prevede per il 2026.
- Strategic Trade Act 2010, sezione 12: uno Strategic Trade Permit per i chip AI ad alte prestazioni di origine statunitense dal 14 luglio 2025, con 30 giorni di preavviso (Fonte: MITI).
- MITI Guidelines for Sustainable Development of Data Centre: PUE pari o inferiore a 1,4 per l’hyperscale, 1,6 per la colocation costruita ad hoc, WUE di 2,2 metri cubi per MWh, vincolanti per le domande di incentivo DESAC fino al 31 dicembre 2027 (Fonte: MITI).
- La MIDA come unica agenzia di approvazione per i progetti di data center dalla decisione della Data Centre Task Force del 21 luglio 2025 (Fonte: MITI e Ministero del Digitale).
- Cyber Security Act 2024 (Act 854), in vigore dal 26 agosto 2024, che stabilisce obblighi per gli operatori di infrastrutture informative critiche (Fonte: National Cyber Security Agency).
- Personal Data Protection (Amendment) Act 2024: il nuovo regime per i trasferimenti transfrontalieri si applica dal 1° aprile 2025, in sostituzione della whitelist, e mantiene nel Paese i carichi di lavoro AI regolamentati.
- Struttura tariffaria della Energy Commission per il Regulatory Period 4 (dal 1° luglio 2025 al 31 dicembre 2027), con oneri distinti per energia, capacità, rete e vendita al dettaglio in base al livello di tensione.
- Standard di progettazione: TIA-942 ed EN 50600 per le strutture, linee guida termiche ASHRAE TC 9.9 per il raffreddamento a liquido e lo standard malese MS IEC 60364 per gli impianti elettrici.
Segmentazione del mercato: quale segmento guida il mercato dei data center AI in Malesia?
Electrical Infrastructure guida con il 35,45% della spesa 2025, USD 312,96 milioni, mentre Operations Services and Software cresce più rapidamente, al 48,45% annuo.
Per componente
Lavori elettrici, di raffreddamento e di involucro rappresentano il 91% della spesa 2025 perché dominano le sale nuove; i servizi salgono al 24,26% del totale entro il 2035 con la crescita della base installata.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Electrical Infrastructure | 312,96 | 35,45% | 1.401,94 | 16,18% |
| Cooling Infrastructure | 264,44 | 29,95% | 1.159,41 | 15,93% |
| Building Shell Fit-Out and Racks | 231,72 | 26,25% | 1.044,14 | 16,25% |
| AI Network Fabric | 50,16 | 5,68% | 228,78 | 16,39% |
| Operations Services and Software | 23,63 | 2,68% | 1.228,44 | 48,45% |
Per acquirente
Colocation and Wholesale AI Campuses guidano con il 52% nel 2025 e il 54% nel 2035, mentre Sovereign and Public Sector AI cresce più rapidamente, al 24,01% annuo, man mano che i carichi di lavoro AI pubblici tornano nel Paese.
| Acquirente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale Cloud Regions | 300,19 | 34,00% | 1.518,81 | 17,60% |
| Colocation and Wholesale AI Campuses | 459,11 | 52,00% | 2.733,86 | 19,53% |
| Sovereign and Public Sector AI | 52,97 | 6,00% | 455,64 | 24,01% |
| Enterprise and Telecom AI | 70,63 | 8,00% | 354,39 | 17,50% |
Per approccio di raffreddamento
Air-Cooled up to 30 kW per Rack è ancora in testa nel 2025 con il 46%, ma Direct-to-Chip Liquid Cooling diventa l’approccio più grande entro il 2028 e detiene il 62% della spesa 2035.
| Approccio di raffreddamento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Air-Cooled up to 30 kW per Rack | 406,14 | 46,00% | 607,53 | 4,11% |
| Rear-Door and Hybrid Cooling | 211,90 | 24,00% | 911,29 | 15,71% |
| Direct-to-Chip Liquid Cooling | 238,38 | 27,00% | 3.138,88 | 29,40% |
| Immersion Cooling | 26,49 | 3,00% | 405,02 | 31,35% |
Per carico di lavoro
AI Training assorbe il 55% della spesa 2025 e AI Inference il 60% della spesa 2035, man mano che crescono le cloud region e i servizi AI aziendali.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI Training | 485,60 | 55,00% | 2.025,08 | 15,35% |
| AI Inference | 397,31 | 45,00% | 3.037,63 | 22,56% |
DC Exclusive: il tracker della pipeline dei campus AI in Malesia, 9 progetti e circa 3,77 GW
DC Market Insights monitora 9 campus malesi con nome e circa 3.768 MW di capacità IT annunciata, pari a circa USD 14,77 miliardi di spesa per sale AI se il 40% diventa sale AI a prezzi 2025. Questa stima di DC Market Insights si basa su 11 input: i MW di ciascun progetto tratti dai comunicati aziendali, più la quota AI del 40% e il contenuto per MW AI del 2025.
| Progetto | Operatore | Località | MW IT | Stato (data) |
|---|---|---|---|---|
| YTL Green Data Center Park | YTL Power International | Kulai, Johor | 600 | Sala GB200 completata; 298 MW contrattualizzati (maggio 2026) |
| Campus da un gigawatt di Sedenak | YTL Power e JLand | Sedenak Tech Park, Johor | 1.200 | Accordo sul terreno annunciato (agosto 2026) |
| JHB1 e JHB2 | AirTrunk | Johor | 420 | JHB1 aperto, JHB2 in costruzione (febbraio 2025) |
| Campus di Nusajaya e Kempas | DayOne | Johor | 478 | Operativi (ottobre 2026) |
| JHB1 | Vantage Data Centers | Johor | 300 | Prima struttura operativa (2026) |
| Kuala Lumpur, Bukit Jalil e Cyberjaya | EdgeConneX | Klang Valley | 300 | Pianificato (settembre 2023) |
| Campus di Iskandar Puteri | TM Nxera (Telekom Malaysia (TM) e Singtel) | Johor | 200 | 280 MW di potenza assicurati; apertura nel 2° semestre 2026 |
| JH1 | Princeton Digital Group | Sedenak, Johor | 150 | Fase uno consegnata (luglio 2024) |
| STT Johor 1 | STT GDC | Nusa Cemerlang, Johor | 120 | Primo edificio da 16 MW in corso (febbraio 2025) |
Il Johor detiene 3.468 MW, il 92% del totale monitorato, ed è per questo che DC Market Insights mantiene il Johor sopra il 60% della spesa per sale AI fino al 2035. I completamenti modellati per il 2026-2030, pari a 2.570 MW di nuova capacità IT, di cui 1.131,00 MW AI, corrispondono a circa il 68% della pipeline monitorata.
Analisi regionale: quale Stato malese guida la spesa per data center AI?
Il Johor guida con il 74,00% della spesa 2025, USD 653,35 milioni, e il Negeri Sembilan cresce più rapidamente, al 39,88% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Johor | 653,35 | 74,00% | 3.138,88 | 16,99% |
| Klang Valley (Selangor, Kuala Lumpur e Putrajaya) | 185,41 | 21,00% | 1.113,80 | 19,64% |
| Negeri Sembilan | 17,66 | 2,00% | 506,27 | 39,88% |
| Regione settentrionale (Penang, Kedah e Perak) | 17,66 | 2,00% | 202,51 | 27,63% |
| Malesia orientale e altri Stati | 8,83 | 1,00% | 101,25 | 27,63% |
Johor
Gli USD 653,35 milioni del Johor nel 2025 poggiano su Kulai, Sedenak, Nusajaya e Kempas, dove YTL Power, AirTrunk, DayOne e Vantage gestiscono le sale più grandi. La sua spesa cresce del 16,99% annuo fino a USD 3,14 miliardi, anche se la sua quota scende al 62% perché le tariffe idriche e le regole di localizzazione spingono alcuni campus verso nord.
Klang Valley
Selangor, Kuala Lumpur e Putrajaya crescono da USD 185,41 milioni a USD 1,11 miliardi, il 19,64% annuo, trainati dalla region di Google a Elmina e dai contratti di locazione hyperscale di Sime Darby Property fino a RM7,6 miliardi.
Negeri Sembilan
Il Negeri Sembilan sale da USD 17,66 milioni nel 2025 a USD 506,27 milioni nel 2035, il 39,88% annuo, la regione in più rapida crescita, perché i terreni vicino a Seremban e Port Dickson si trovano tra l’hub in fibra della Klang Valley e la rete a 275 kV, senza i limiti idrici del Johor.
Regione settentrionale
Penang, Kedah e Perak detengono USD 17,66 milioni nel 2025, al servizio del cluster di progettazione di chip di Penang, e crescono del 27,63% annuo.
Malesia orientale e altri Stati
Sarawak, Melaka e gli altri Stati detengono USD 8,83 milioni nel 2025 e crescono del 27,63% annuo, guidati dai siti idroelettrici del Sarawak per l’AI del settore pubblico.
Analisi per Stato e hub: dove si concentra in Malesia la spesa per sale AI?
Kulai e Sedenak (Johor) concentrano la maggiore spesa per sale AI, USD 291,36 milioni nel 2025, e il Negeri Sembilan cresce più rapidamente, al 39,88% annuo.
| Posizione | Località | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Kulai e Sedenak (Johor) | Johor | 291,36 | 1.265,68 | 15,82% |
| 2 | Iskandar Puteri e Nusajaya (Johor) | Johor | 211,90 | 961,91 | 16,33% |
| 3 | Selangor | Klang Valley (Selangor, Kuala Lumpur e Putrajaya) | 114,78 | 759,41 | 20,80% |
| 4 | Kempas e Johor Bahru (Johor) | Johor | 105,95 | 556,90 | 18,05% |
| 5 | Kuala Lumpur | Klang Valley (Selangor, Kuala Lumpur e Putrajaya) | 52,97 | 253,14 | 16,93% |
| 6 | Kota Tinggi e Pasir Gudang (Johor) | Johor | 44,15 | 354,39 | 23,16% |
| 7 | Putrajaya e Cyberjaya | Klang Valley (Selangor, Kuala Lumpur e Putrajaya) | 17,66 | 101,25 | 19,08% |
| 8 | Negeri Sembilan | Negeri Sembilan | 17,66 | 506,27 | 39,88% |
| 9 | Penang | Regione settentrionale (Penang, Kedah e Perak) | 10,59 | 126,57 | 28,15% |
| 10 | Kedah | Regione settentrionale (Penang, Kedah e Perak) | 7,06 | 75,94 | 26,81% |
| 11 | Sarawak | Malesia orientale e altri Stati | 5,30 | 60,75 | 27,63% |
| 12 | Melaka | Malesia orientale e altri Stati | 3,53 | 40,50 | 27,63% |
I quattro hub del Johor detengono il 74% della spesa 2025; Iskandar Puteri e Nusajaya aggiungono USD 750,01 milioni entro il 2035 man mano che TM Nxera e DayOne riempiono i loro campus. Offerta e prezzi della colocation per Stato sono nel report Malaysia Data Center Colocation Market.
Analisi degli scenari: come potrebbe presentarsi il mercato dei data center AI in Malesia nel 2035?
Nello scenario base il mercato dei data center AI in Malesia raggiunge USD 5,06 miliardi nel 2035, in un intervallo compreso tra USD 3,60 miliardi e USD 6,31 miliardi.
| Scenario | Dimensione 2035 | CAGR 2025-2035 | Ipotesi dal 2027 |
|---|---|---|---|
| Basso | USD 3,60 miliardi | 15,10% | Nuovi MW IT inferiori del 25%, quota AI inferiore di 5 punti (permessi per i chip ancora lenti, Sedenak in ritardo) |
| Base | USD 5,06 miliardi | 19,08% | Nuovi MW IT da 450 (2026) a 460 (2035), quota AI dal 30% al 68% |
| Alto | USD 6,31 miliardi | 21,74% | Nuovi MW IT superiori del 20%, prezzi superiori del 5% (espansioni di Sedenak e Kulai entrambe a piena scala) |
Il fattore decisivo è il regime dei permessi per i chip: se la Malesia aggiunge i chip AI alla propria Strategic Items List con un rilascio rapido delle licenze, la quota AI può seguire lo scenario alto.
Principali attori: chi costruisce e acquista le sale per data center AI della Malesia?
I primi tre operatori del mercato dei data center AI in Malesia, YTL Power International, DayOne e AirTrunk, detengono circa il 45% della spesa 2025 per sale AI secondo le stime di DC Market Insights, misurata in MW AI messi in servizio. Sei fornitori di data center pronti per l’AI in Malesia offrono strutture dedicate ad alta densità per carichi di lavoro di training e inferenza AI: YTL Power, AirTrunk, DayOne, Vantage, TM Nxera e Princeton Digital Group.
- YTL Power International: circa il 18% della spesa 2025 (stima DC Market Insights); parco da 600 MW a Kulai, 298 MW contrattualizzati, sala NVIDIA GB200 (Fonte: YTL Power)
- DayOne: circa il 15% (stima DC Market Insights); oltre 478 MW operativi nel Johor, finanziamento da USD 7,2 miliardi (Fonte: DayOne)
- AirTrunk: circa il 12% (stima DC Market Insights); JHB1 e JHB2, oltre 420 MW (Fonte: AirTrunk)
- Amazon Web Services: circa l’8% (stima DC Market Insights); tre zone di disponibilità da agosto 2024 (Fonte: Amazon)
- Microsoft: circa il 7% (stima DC Market Insights); programma da USD 2,2 miliardi da maggio 2024 (Fonte: Microsoft)
- Google: circa il 6% (stima DC Market Insights); data center e region da USD 2 miliardi a Elmina (Fonte: Google)
- Vantage Data Centers: JHB1, 300 MW su tre strutture (Fonte: Vantage)
- Oracle: piano per una region di cloud pubblico da oltre USD 6,5 miliardi, annunciato a ottobre 2024 (Fonte: Oracle)
- TM Nxera (Telekom Malaysia e Singtel): 280 MW di potenza assicurati a gennaio 2026 (Fonte: Telekom Malaysia)
- Equinix: siti nel Johor e a Kuala Lumpur, KL2 annunciato a maggio 2026 (Fonte: Equinix)
- Princeton Digital Group: JH1 Sedenak, campus da 150 MW
- STT GDC: STT Johor 1, campus da 120 MW
- EdgeConneX: circa 300 MW pianificati nella Klang Valley (Fonte: EdgeConneX)
- Bridge Data Centres: sale nel Johor e a Cyberjaya
- NVIDIA: partner per GPU e design di riferimento a Kulai (Fonte: YTL Power)
- Schneider Electric: fornitore di sistemi di alimentazione e raffreddamento
- Vertiv: fornitore di sistemi di alimentazione e termici
I primi tre lasciano circa il 55% a oltre 15 altri operatori e costruttori in proprio. Fornitori e appaltatori delle strutture sono trattati nel report Malaysia Data Center Infrastructure Market.
Sviluppi recenti: cosa è cambiato nei data center AI malesi dal 2025?
Sei eventi datati tra luglio 2025 e ottobre 2026 hanno aggiunto circa 1.480 MW di capacità annunciata nel Johor e fissato le regole per l’importazione di chip AI.
- A luglio 2025 il MITI ha sottoposto i chip AI ad alte prestazioni di origine statunitense a uno Strategic Trade Permit (Fonte: MITI).
- A luglio 2025 il MITI e il Ministero del Digitale hanno designato la MIDA come unica agenzia di approvazione per i progetti di data center (Fonte: MITI e Ministero del Digitale).
- A ottobre 2025 YTL Power ha completato il suo data center AI NVIDIA GB200 NVL72 a Kulai (Fonte: YTL Power International).
- A gennaio 2026 TM Nxera si è assicurata 280 MW di potenza da Tenaga Nasional Berhad (TNB) per il suo campus di Iskandar Puteri (Fonte: Telekom Malaysia).
- Ad agosto 2026 YTL Power e JLand hanno annunciato un campus fino a 1,2 GW presso il Sedenak Tech Park (Fonte: YTL Power International).
- A ottobre 2026 DayOne ha portato il proprio finanziamento in Malesia a circa USD 7,2 miliardi (Fonte: DayOne).
Metodologia: come il modello valuta il mercato dei data center AI in Malesia
DC Market Insights ha costruito il mercato dei data center AI in Malesia a partire da 16 coorti annuali di capacità (2020-2035) e 9 progetti con nome, con ogni ripartizione che somma al totale.
Il valore del 2025: 83,60 MW AI × USD 9,80 milioni = USD 819,28 milioni, più 10 MW di conversioni × USD 4,00 milioni = USD 40,00 milioni, più 65,63 MW installati × USD 0,36 milioni = USD 23,63 milioni, per un totale di USD 882,91 milioni. La nuova capacità IT segue 220 MW (2024), 440 MW (2025), 450 MW (2026), 520 MW (2030) e 460 MW (2035), portando la Malesia da circa 560 MW di carico IT operativo a fine 2024 a circa 1.000 MW a fine 2025 (stima DC Market Insights); la quota AI sale dal 19% al 68%. Tre verifiche di coerenza:
- Tetto 1: la capacità AI installata di 2.853,65 MW nel 2035 equivale al 57% degli oltre 5.000 MW di domanda di data center che la MIDA prevede entro il 2035.
- Tetto 2: la spesa 2025-2026 di USD 2,36 miliardi è circa il 2,6% degli RM385,7 miliardi (USD 90,64 miliardi) di investimenti legati ai data center registrati dalla MIDA dal 2021 a metà 2026.
- Soglia minima: la spesa modellata per involucro, allestimento e rack di USD 1,15 miliardi nel 2025-2027 supera gli RM3,40 miliardi (USD 0,80 miliardi) dei soli due contratti nominativi per involucri hyperscale, gli RM1,26 miliardi di IJM Construction per Elmina DC2 e gli RM2,14 miliardi di Gamuda per l’Eco Business Park V.
I ringgit sono convertiti a USD 0,235. Il metodo completo è nella pagina metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le stime sul mercato dei data center AI in Malesia divergono
- 02Metodologia di ricerca
- 2.1Modello bottom-up: MW AI × contenuto per MW
- 2.2Verifiche di coerenza
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Istantanea del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore trainante: la sala GB200 di YTL Power e il piano da 1.000 MW a Kulai
- 4.2Fattore trainante: gli impegni di AWS, Microsoft e Google
- 4.3Fattore trainante: il capitale wholesale di DayOne e AirTrunk
- 4.4Tendenza: la regola PUE 1,4 del MITI e il raffreddamento direct-to-chip
- 4.5Tendenza: la MIDA come unico sportello di approvazione
- 4.6Tendenza: i cluster di training di Kulai lasciano spazio all'inferenza cloud
- 4.7Sfida: controlli sull'export dei chip e Strategic Trade Permit
- 4.8Sfida: prezzi dell'acqua e regole di localizzazione nel Johor
- 4.9Opportunità: servizi per la base AI installata
- 4.10Opportunità: conversione delle sale della Klang Valley
- 05Analisi dei prezzi
- 5.1Costo per MW AI, 2020-2035
- 5.2Riferimenti di prezzo pubblici: cabinet, terreno, energia e acqua
- 06Norme e regolamentazione
- 6.1Strategic Trade Act 2010 e il permesso per i chip AI
- 6.2MITI Guidelines for Sustainable Development of Data Centre
- 6.3MIDA, unica agenzia di approvazione
- 6.4Cyber Security Act 2024
- 6.5Personal Data Protection (Amendment) Act 2024
- 6.6Tariffa della Energy Commission, Regulatory Period 4
- 6.7TIA-942, EN 50600, ASHRAE TC 9.9 e MS IEC 60364
- 07Segmentazione del mercato per componente
- 7.1Electrical Infrastructure
- 7.2Cooling Infrastructure
- 7.3Building Shell Fit-Out and Racks
- 7.4AI Network Fabric
- 7.5Operations Services and Software
- 08Segmentazione del mercato per acquirente
- 8.1Hyperscale Cloud Regions
- 8.2Colocation and Wholesale AI Campuses
- 8.3Sovereign and Public Sector AI
- 8.4Enterprise and Telecom AI
- 09Segmentazione del mercato per approccio di raffreddamento
- 9.1Air-Cooled up to 30 kW per Rack
- 9.2Rear-Door and Hybrid Cooling
- 9.3Direct-to-Chip Liquid Cooling
- 9.4Immersion Cooling
- 10Segmentazione del mercato per carico di lavoro
- 10.1AI Training
- 10.2AI Inference
- 11DC Exclusive: tracker della pipeline dei campus AI in Malesia
- 11.1Nove campus con nome, circa 3,77 GW
- 11.2Valore delle strutture AI con una quota AI del 40%
- 12Analisi regionale
- 12.1Johor
- 12.2Klang Valley (Selangor, Kuala Lumpur e Putrajaya)
- 12.3Negeri Sembilan
- 12.4Regione settentrionale (Penang, Kedah e Perak)
- 12.5Malesia orientale e altri Stati
- 13Analisi per Stato e hub
- 13.1Kulai e Sedenak (Johor)
- 13.2Iskandar Puteri e Nusajaya (Johor)
- 13.3Selangor
- 13.4Kempas e Johor Bahru (Johor)
- 13.5Kuala Lumpur
- 13.6Kota Tinggi e Pasir Gudang (Johor)
- 13.7Putrajaya e Cyberjaya
- 13.8Negeri Sembilan
- 13.9Penang
- 13.10Kedah
- 13.11Sarawak
- 13.12Melaka
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Principali attori
- 15.1YTL Power International
- 15.2DayOne
- 15.3AirTrunk
- 15.4Amazon Web Services
- 15.5Microsoft
- 15.6Google
- 15.7Vantage Data Centers
- 15.8Oracle
- 15.9TM Nxera
- 15.10Equinix
- 15.11Princeton Digital Group
- 15.12STT GDC
- 15.13EdgeConneX
- 15.14Bridge Data Centres
- 15.15NVIDIA
- 15.16Schneider Electric
- 15.17Vertiv
- 15.18Concentrazione del mercato
- 16Sviluppi recenti
- 16.1Da luglio 2025 a ottobre 2026
- Fig. 11. Dimensione del mercato dei data center AI in Malesia, 2020-2035 (USD milioni)
- Tabella 11. Attributi del report
- Tabella 22. Confronto del perimetro
- Tabella 33. Costo per MW AI, 2020-2035
- Tabella 44. Mercato per componente, 2025 e 2035
- Tabella 55. Mercato per acquirente, 2025 e 2035
- Tabella 66. Mercato per approccio di raffreddamento, 2025 e 2035
- Tabella 77. Mercato per carico di lavoro, 2025 e 2035
- Tabella 88. Tracker della pipeline dei campus AI
- Tabella 99. Mercato per regione, 2025 e 2035
- Tabella 1010. I 12 principali Stati e hub
- Tabella 1111. Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,48 miliardi nel 2026, il 67,21% in più rispetto a USD 882,91 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 5,06 miliardi entro il 2035, con un CAGR del 19,08% dal 2025.
Del 19,08% annuo dal 2025 al 2035, dopo il 119,88% annuo nel 2020-2025 partendo da una base ridotta, perché la quota AI della nuova capacità malese sale dal 19% al 68%.
USD 9,80 milioni per MW di carico IT nel 2025, server esclusi: USD 3,60 milioni per l’elettrico, 2,90 milioni per il raffreddamento, 2,70 milioni per involucro, allestimento e rack e 0,60 milioni per la rete (stima DC Market Insights).
Il 74,00% della spesa 2025 per sale AI si trova nel Johor perché lì si trovano il parco da 600 MW di YTL Power a Kulai, i 420 MW di AirTrunk e i 478 MW di DayOne, vicino alla domanda di Singapore e all’alimentazione dalla rete a 275 kV.
Sì, dal 14 luglio 2025: esportazioni, trasbordi e transiti di chip AI ad alte prestazioni di origine statunitense richiedono uno Strategic Trade Permit del MITI, con 30 giorni di preavviso.
Il Negeri Sembilan, al 39,88% annuo fino a USD 506,27 milioni entro il 2035, perché i suoi terreni si trovano tra la fibra della Klang Valley e la rete a 275 kV, senza i limiti idrici del Johor.
Sei fornitori: YTL Power (sale NVIDIA GB200 NVL72 raffreddate a liquido a Kulai), AirTrunk, DayOne, Vantage, TM Nxera e Princeton Digital Group offrono sale dedicate ad alta densità per carichi di lavoro di training e inferenza AI, soprattutto nel Johor.
YTL Power International, DayOne e AirTrunk detengono circa il 45% della spesa 2025 per sale AI (stima DC Market Insights). Seguono AWS, Microsoft, Google, Vantage e TM Nxera.
1,4 o meno per le sale hyperscale oltre 21,25 MW secondo le linee guida di sostenibilità del MITI, con un’efficacia nell’uso dell’acqua di 2,2 metri cubi per MWh, vincolanti per le domande di incentivo DESAC fino al 31 dicembre 2027.
USD 1,48 miliardi nel 2026 è il dato di DC Market Insights per la sola infrastruttura delle sale AI. Le stime che aggiungono server GPU, servizi cloud AI o ogni sala del Johor sono più volte superiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.