
Mercato della Colocation dei Data Center in Malesia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
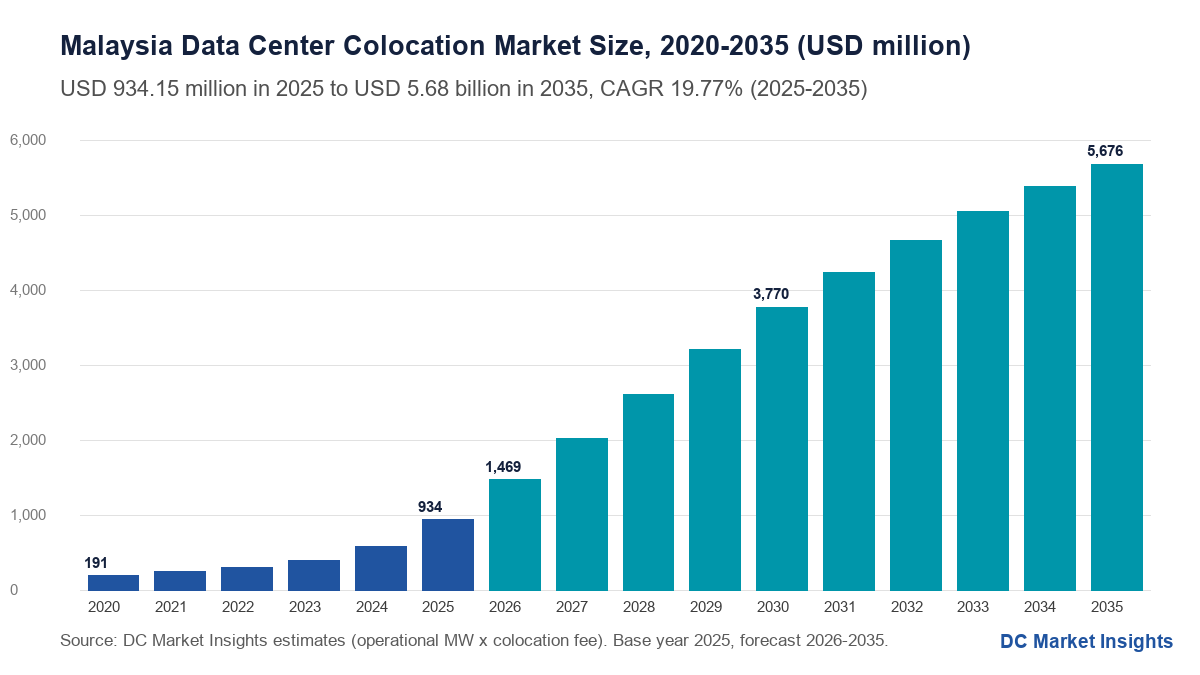
Nel 2025 il valore del Mercato della Colocation dei Data Center in Malesia era pari a USD 934.2 milioni; si prevede che raggiunga USD 5,680.0 milioni entro il 2035, con un CAGR del 19.77%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Segmentazione del mercato per tipo di colocation
- 08Segmentazione del mercato per densità dei rack
- 09Segmentazione del mercato per utente finale
- 10Segmentazione del mercato per dimensione aziendale
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato della colocation dei data center in Malesia vale USD 1,47 miliardi nel 2026 e si prevede che raggiunga USD 5,68 miliardi entro il 2035, partendo da USD 934,15 milioni nel 2025, con un CAGR del 19,77% dal 2025 al 2035 (stima di DC Market Insights). A muovere il denaro nella colocation malese è l’accesso alla rete elettrica in Johor: i tenant hyperscale e AI affittano intere sale a Kulai, Sedenak e Iskandar Puteri, e YTL Power International (YTL Power), parte del gruppo Yeoh Tiong Lay (YTL), da sola aveva 298 MW di capacità data center sotto contratto nel trimestre chiuso a marzo 2026, quando il suo segmento data center ha fatturato RM225 milioni in tre mesi (Fonte: YTL Power International, maggio 2026). Il mercato della colocation dei data center in Malesia comprende i canoni che gli operatori terzi addebitano per spazio, raffreddamento e infrastruttura di alimentazione, dai rack retail da 5 kW a Kuala Lumpur ai campus build-to-suit da 100 MW in Johor; l’elettricità è fatturata a parte e non viene conteggiata. L’incasso del 2025 è pari a 564 MW di capacità di colocation fatturata × un canone medio ponderato di USD 129 per kW al mese = USD 874,06 milioni, più USD 60,09 milioni di cross-connect e servizi gestiti. Le sale AI raffreddate a liquido oltre 40 kW per rack sono il segmento più dinamico, al 32,12% annuo, e Negeri Sembilan è la regione in più rapida crescita, al 35,10% annuo, perché i campus hyperscale si spostano verso Port Dickson e Seremban, dove terreni e linee di trasmissione a 275 kV sono ancora disponibili.
La colocation in Malesia in cifre: quanto fattureranno gli operatori nel 2026?
DC Market Insights stima i canoni di colocation in Malesia in USD 1,47 miliardi nel 2026, il 57,28% in più rispetto al 2025, mentre la capacità IT operativa sale da circa 1.000 MW a fine 2025 a 1.450 MW a fine 2026.
- Dimensione del mercato 2025: USD 934,15 milioni
- Dimensione del mercato 2026: USD 1,47 miliardi
- Dimensione del mercato 2030: USD 3,77 miliardi
- Dimensione del mercato 2035: USD 5,68 miliardi
- CAGR 2025-2035: 19,77% (scenario basso 16,83%, scenario alto 21,67%)
- Tipo di colocation più grande: Colocation wholesale e hyperscale, 70,76% del valore 2025 (USD 661,04 milioni)
- Segmento di densità dei rack più dinamico: AI raffreddato a liquido (oltre 40 kW per rack), al 32,12% annuo
- Gruppo di acquirenti più grande: Provider cloud hyperscale, USD 569,83 milioni nel 2025
- Regione leader: Johor, 72,00% del valore 2025; regione più dinamica: Negeri Sembilan, al 35,10%
- Cinque maggiori operatori: circa il 52% del valore 2025 (stima di DC Market Insights)
Punti chiave: che cosa dovrebbe trarre un tenant o un investitore dalla colocation malese nel 2026?
DC Market Insights trae quattro conclusioni da un mercato malese della colocation che si moltiplica per sei, da USD 934,15 milioni nel 2025 a USD 5,68 miliardi nel 2035.
- È il wholesale a decidere il mercato, perché le sale affittate a megawatt generano il 70,76% dei canoni 2025: Microsoft, Google, Amazon Web Services (AWS) e Oracle hanno collocato le loro region cloud malesi soprattutto in capacità affittata in Johor e Selangor.
- L’energia costa quanto lo spazio: con la tariffa base media di 45,40 sen per kWh e un’efficienza energetica di progetto (power usage effectiveness, PUE) di 1,4, un kilowatt pienamente utilizzato costa circa USD 108 al mese di elettricità, vicino al canone wholesale di USD 115 (Fonte: Energy Commission).
- L’AI cambia il rack, non solo i volumi, perché i tenant con unità di elaborazione grafica (GPU) richiedono rack da 80-130 kW: le sale AI raffreddate a liquido passano dal 18,00% dei canoni nel 2025 al 48,00% nel 2035, dopo che il Ministero degli Investimenti, del Commercio e dell’Industria (MITI) ha sottoposto i chip AI di origine statunitense a uno Strategic Trade Permit nel luglio 2025 (Fonte: MITI).
- La quota di Johor tocca il picco perché le regole sull’acqua si fanno più severe: Johor detiene il 72,00% del valore 2025, ma scende al 63,00% entro il 2035, quando Negeri Sembilan assorbe la domanda in eccesso.
Quanto hanno pagato i tenant per la colocation in Malesia nel 2025?
Nel 2025 i tenant hanno pagato USD 934,15 milioni per la colocation in Malesia. La dimensione del mercato della colocation dei data center in Malesia era stimata in USD 190,78 milioni nel 2020, ha raggiunto USD 934,15 milioni nel 2025 e dovrebbe arrivare a USD 5,68 miliardi entro il 2035, con un CAGR del 19,77% nel periodo di previsione. Dal 2020 al 2025 i canoni sono cresciuti del 37,40% annuo, mentre la capacità IT operativa saliva da circa 150 MW a circa 1.000 MW, in gran parte in Johor.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 934,15 milioni |
| Dimensione del mercato 2026 | USD 1,47 miliardi |
| CAGR 2025-2035 | 19,77% |
| Dimensione del mercato 2035 | USD 5,68 miliardi |
La crescita tocca il massimo del 57,28% nel 2026, quando iniziano a fatturare le sale firmate nel 2024 e nel 2025, e rallenta al 5,49% entro il 2035, poiché la nuova capacità annua scende da circa 550 MW a circa 350 MW. Il quadro più ampio della spesa in data center in Malesia è descritto nel mercato dei Data Center in Malesia, e la spesa di costruzione delle sale nel mercato delle Infrastrutture dei Data Center in Malesia.
Che cos’è la colocation dei data center in Malesia, e che cosa ne resta escluso?
La colocation dei data center in Malesia comprende i canoni che gli operatori terzi addebitano ai tenant per spazio, raffreddamento e infrastruttura di alimentazione nei data center malesi, per un valore di USD 934,15 milioni nel 2025.
Incluso
- Colocation wholesale e hyperscale: sale ed edifici build-to-suit affittati a megawatt, USD 661,04 milioni nel 2025.
- Colocation retail: rack, cage e suite fino a circa 1 MW, USD 213,02 milioni.
- Interconnessione e servizi a valore aggiunto: cross-connect, remote hands e servizi gestiti venduti dall’operatore di colocation, USD 60,09 milioni.
Escluso
- Elettricità rivenduta al costo, data center che gli hyperscaler possiedono e gestiscono in proprio, server e apparati di rete, servizi cloud, vendite di terreni e contratti di costruzione.
Come si combinano i segmenti
I tre tipi di colocation sommano al totale in ogni anno; le ripartizioni per densità dei rack, utente finale e dimensione aziendale suddividono lo stesso totale. Il mercato globale della colocation dei data center conteggia i canoni di colocation in tutti i paesi; questa stima considera solo i canoni fatturati in siti situati in Malesia, e i tenant di Singapore che affittano sale in Johor sono conteggiati qui.
Perché le cifre sulla colocation in Malesia variano così tanto?
Le cifre pubblicate sulla colocation in Malesia differiscono perché alcune includono elettricità e costruzione, mentre altre contano solo i canoni; DC Market Insights stima il mercato 2026 in USD 1,47 miliardi considerando i soli canoni.
Le definizioni più ampie aggiungono l’elettricità che gli operatori ribaltano sui tenant, che a USD 108 per kW al mese quasi raddoppierebbe il dato principale, oltre alla spesa di costruzione, alle vendite di terreni e ai data center hyperscale costruiti in proprio. MIDA, la Malaysian Investment Development Authority, ha registrato RM385,7 miliardi di investimenti legati ai data center dal 2021 al primo semestre 2026; si tratta di capitale impegnato su molti anni, non di ricavi annui da colocation. Piccole e medie imprese (PMI), banche, enti governativi e società di telecomunicazioni rientrano nel perimetro come tenant, con le PMI al 7,00% dei canoni 2025. DC Market Insights ha rivisto al rialzo la propria precedente stima 2025 di USD 299,14 milioni dopo che la capacità operativa di Johor ha superato 1 GW.
| Elemento | In questa stima | Perché |
|---|---|---|
| Canoni di colocation wholesale e retail | Sì, USD 874,06 milioni | Ricavi principali dell’operatore |
| Cross-connect e servizi gestiti | Sì, USD 60,09 milioni | Fatturati dall’operatore di colocation |
| Elettricità ribaltata sui tenant | No | Costo ribaltato, fissato dalla tariffa |
| Data center hyperscale costruiti in proprio | No | Non si paga alcun canone di colocation |
| Costruzione e terreni | No | Spesa in conto capitale, conteggiata nelle infrastrutture |
Perché hyperscaler e aziende AI affittano così tanto spazio in Johor?
Tre fattori specifici della Malesia portano i canoni di colocation da USD 934,15 milioni nel 2025 a USD 3,77 miliardi nel 2030, un tasso annuo del 32,18%.
Region cloud costruite su sale in affitto: USD 16,9 miliardi di impegni
Microsoft ha annunciato nel maggio 2024 un impegno di USD 2,2 miliardi in quattro anni, Google USD 2 miliardi per il suo primo data center e la sua prima region cloud a Elmina, nel Selangor, AWS circa USD 6,2 miliardi fino al 2038 e Oracle oltre USD 6,5 miliardi (Fonte: annunci di Microsoft, Google, AWS e Oracle). DC Market Insights stima che i provider cloud hyperscale abbiano pagato il 61,00% dei canoni di colocation malesi nel 2025, perché la maggior parte di queste region è stata lanciata in sale wholesale prima che gli edifici di proprietà fossero pronti.
La coda di allacciamento alla rete in Johor: oltre 1 GW operativo entro metà 2026
La capacità IT operativa di Johor ha raggiunto circa 1.110 MW nel primo semestre 2026, il 24% in più rispetto al secondo semestre 2025, con circa 602 MW in costruzione (stima di DC Market Insights sulla base delle comunicazioni degli operatori); Tenaga Nasional Berhad (TNB) ha riportato accordi di fornitura elettrica per circa 61 progetti di data center e 8,35 GW di domanda massima nel suo briefing di agosto 2026. DC Market Insights usa queste cifre per fissare la capacità di colocation fatturata a 875 MW nel 2026, rispetto ai 564 MW del 2025.
I cloud AI affittano sale raffreddate a liquido: 298 MW sotto contratto presso YTL Power
YTL Power ha completato nell’ottobre 2025 il primo data center della Malesia raffreddato a liquido con Nvidia GB200 NVL72 nel suo parco di Kulai e aveva 298 MW di capacità data center sotto contratto nel trimestre chiuso a marzo 2026, con il piano di portare il parco da 600 MW a 1.000 MW (Fonte: YTL Power International). DC Market Insights stima che gli operatori di cloud AI e GPU valgano il 9,00% dei canoni 2025, in salita al 23,00% entro il 2035 con un CAGR del 31,56%.
Come stanno cambiando i contratti e i campus di colocation in Malesia?
I campus di colocation dei data center in Malesia diventano più grandi e più densi: i contratti wholesale passano dal 70,76% dei canoni nel 2025 al 78,48% nel 2035, e i rack oltre 15 kW generano il 48,00% del valore 2025.
I campus superano la soglia del gigawatt in Johor
I campus JHB1 (Johor Bahru 1) e JHB2 (Johor Bahru 2) di AirTrunk aggiungono oltre 420 MW di carico IT per un costo complessivo superiore a RM9,7 miliardi (Fonte: AirTrunk, febbraio 2025), e YTL Power e JLand hanno concordato nell’agosto 2026 lo sviluppo di un nuovo campus a Sedenak Tech Park, che porta i piani di YTL a Kulai fino a 1,2 GW (Fonte: YTL Power International). DC Market Insights colloca i campus oltre 50 MW sul gradino più economico della scala dei prezzi, a USD 100-112 per kW al mese.
La colocation retail torna a Kuala Lumpur
Nel maggio 2026 Equinix ha annunciato KL2 (Kuala Lumpur 2), una struttura costruita appositamente con oltre 2.200 cabinet e più di USD 190 milioni di investimento a Kuala Lumpur (Fonte: Equinix, maggio 2026), dopo aver ampliato KL1 di 450 cabinet nel 2025. DC Market Insights prevede che la colocation retail cresca del 15,86% annuo fino al 2035, poiché banche e piattaforme digitali hanno bisogno di rack interconnessi vicino a Kuala Lumpur.
I terreni per data center ora hanno il prezzo di un’infrastruttura di pubblica utilità
Crescendo ha venduto 40,10 acri a Bandar Cemerlang, Kota Tinggi, per RM200,88 milioni nel novembre 2025, ovvero RM115 per piede quadrato, su un titolo fondiario vincolato all’uso come data center (Fonte: circolare di Crescendo Corporation a Bursa Malaysia, gennaio 2026). I due contratti di locazione di 20 anni di Sime Darby Property a Elmina valgono fino a RM7,6 miliardi, circa RM380 milioni l’anno (Fonte: Sime Darby Property).
Che cosa potrebbe rallentare la crescita della colocation in Malesia?
Due vincoli potrebbero ridurre i canoni di colocation dei data center in Malesia del 2035 ai USD 4,43 miliardi dello scenario basso, il 22,00% sotto lo scenario base.
L’elettricità a 45,40 sen per kWh raddoppia il conto di un tenant
La Energy Commission (Suruhanjaya Tenaga) ha fissato la tariffa base media a 45,40 sen per kWh dal 1° luglio 2025 per la Malesia peninsulare, con una nuova categoria per le utenze ad altissima tensione (Fonte: Energy Commission). Con un PUE di 1,4, ogni kilowatt pienamente utilizzato assorbe circa 1.022 kWh al mese, per un costo di circa RM464 o USD 108 a un cambio di RM 4,30 per dollaro statunitense, che secondo le stime di DC Market Insights porta il conto totale di un tenant in Johor a circa USD 223 per kW al mese.
Le regole su acqua e autorizzazioni restringono i siti in Johor
Le Guidelines for Sustainable Development of Data Centre del MITI fissano un tetto al PUE di progetto di 1,4 per i siti hyperscale oltre 21,25 MW e all’efficienza nell’uso dell’acqua di 2,2 metri cubi per MWh, e sconsigliano i siti con un indice di stress idrico pari o superiore a 0,8 (Fonte: MITI). Il gestore idrico di Johor applica dall’agosto 2025 una tariffa per l’acqua dei data center di RM5,33 per metro cubo (Fonte: Ranhill). DC Market Insights modella un esito 2035 inferiore del 22% se le autorizzazioni rallentano a circa 250 MW l’anno.
Da dove arriverà il prossimo miliardo di ringgit di ricavi da colocation?
Due bacini potrebbero aggiungere circa USD 3,10 miliardi di canoni annui di colocation dei data center in Malesia tra il 2025 e il 2035.
Sale per cloud sovrani e GPU: USD 2,72 miliardi entro il 2035
Le sale AI raffreddate a liquido crescono da USD 168,15 milioni nel 2025 a USD 2,72 miliardi nel 2035, con un CAGR del 32,12%, poiché gli operatori di cloud GPU e i programmi di AI sovrana che YTL Power ha presentato al Primo Ministro nell’ottobre 2025 richiedono rack da 80-130 kW che poche sale più datate sono in grado di ospitare. Il mercato dei Data Center AI in Malesia dimensiona le strutture AI in quanto tali.
Negeri Sembilan come valvola di sfogo di Johor
Negeri Sembilan sale da USD 28,02 milioni nel 2025 a USD 567,61 milioni nel 2035, con un CAGR del 35,10%, poiché i campus hyperscale nell’area di Port Dickson e Seremban si trovano a 60-100 km da Kuala Lumpur, con terreni disponibili e linee TNB a 275 kV.
Quanto costa un kilowatt di colocation in Malesia?
DC Market Insights stima la colocation dei data center in Malesia a tariffe wholesale di USD 115 per kW al mese nel 2025 e retail di USD 210, in entrambi i casi elettricità esclusa.
| Anno | Canone wholesale (USD per kW al mese) | Canone retail (USD per kW al mese) | Canone medio fatturato (USD per kW al mese) |
|---|---|---|---|
| 2020 | 120 | 200 | 156 |
| 2025 | 115 | 210 | 129 |
| 2030 | 122 | 220 | 133 |
| 2035 | 120 | 225 | 130 |
Riferimenti pubblici: la tariffa base media di 45,40 sen per kWh aggiunge circa USD 108 per kW al mese di elettricità con un PUE di 1,4; i terreni per data center a Kota Tinggi sono stati venduti a RM115 per piede quadrato nel novembre 2025; e il budget di Equinix per KL2, oltre USD 190 milioni per più di 2.200 cabinet, corrisponde a circa USD 86.000 di investimento per cabinet. I canoni wholesale sono scesi da USD 120 nel 2020 a USD 115 nel 2025, mentre i campus di Johor si contendevano i tenant hyperscale, e salgono a USD 122 entro il 2030, quando i costi del raffreddamento a liquido e dell’allacciamento alla rete vengono ribaltati sui tenant.
Quali norme malesi decidono dove si può costruire una sala di colocation?
Sei norme determinano dove vengono generati gli USD 1,47 miliardi di canoni di colocation dei data center in Malesia del 2026.
- Strategic Trade Permit del MITI per i chip AI ad alte prestazioni di origine statunitense (14 luglio 2025): ogni esportazione, trasbordo e transito richiede un permesso ai sensi dello Strategic Trade Act 2010 (Fonte: MITI, luglio 2025).
- Guidelines for Sustainable Development of Data Centre del MITI: tetti al PUE di 1,4 (hyperscale), 1,6 (colocation costruita appositamente) e 1,7 (colocation più datata), WUE di 2,2 metri cubi per MWh, vincolanti per le domande di incentivi fiscali fino al 31 dicembre 2027.
- Decisione del MITI e del Ministero del Digitale del 22 luglio 2025: MIDA è l’unica agenzia autorizzativa per i progetti di data center nuovi e in espansione.
- Cyber Security Act 2024 (Act 854), in vigore dal 26 agosto 2024, gestito dalla National Cyber Security Agency (NACSA).
- Personal Data Protection (Amendment) Act 2024, in vigore per fasi dal 1° gennaio al 1° giugno 2025, con un nuovo regime per i trasferimenti transfrontalieri.
- Tariffa della Energy Commission del 1° luglio 2025: tariffa base media di 45,40 sen per kWh e una categoria per l’altissima tensione.
Quale tipo di colocation guadagna di più in Malesia?
La colocation wholesale e hyperscale guadagna di più, con USD 661,04 milioni, pari al 70,76% dei canoni 2025, e le sale AI raffreddate a liquido crescono più rapidamente, al 32,12% annuo.
Per tipo di colocation
| Tipo di colocation | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation wholesale e hyperscale | 661,04 | 70,76% | 4.454,72 | 21,02% |
| Colocation retail | 213,02 | 22,80% | 928,07 | 15,86% |
| Interconnessione e servizi a valore aggiunto | 60,09 | 6,43% | 293,27 | 17,18% |
Per densità dei rack
| Densità dei rack | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Densità standard (sotto 15 kW per rack) | 485,76 | 52,00% | 1.248,73 | 9,90% |
| Alta densità (da 15 kW a 40 kW per rack) | 280,25 | 30,00% | 1.702,82 | 19,77% |
| AI raffreddato a liquido (oltre 40 kW per rack) | 168,15 | 18,00% | 2.724,50 | 32,12% |
Per utente finale
| Utente finale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale | 569,83 | 61,00% | 3.121,83 | 18,54% |
| Operatori di cloud AI e GPU | 84,07 | 9,00% | 1.305,49 | 31,56% |
| BFSI | 74,73 | 8,00% | 340,56 | 16,38% |
| Telecomunicazioni e piattaforme digitali | 93,42 | 10,00% | 397,32 | 15,58% |
| Governo e settore pubblico | 37,37 | 4,00% | 227,04 | 19,77% |
| Altre imprese | 74,73 | 8,00% | 283,80 | 14,27% |
Per dimensione aziendale
| Dimensione aziendale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Grandi imprese e hyperscaler | 868,76 | 93,00% | 5.392,25 | 20,03% |
| Piccole e medie imprese | 65,39 | 7,00% | 283,80 | 15,81% |
I rack a densità standard sotto 15 kW generano ancora USD 485,76 milioni nel 2025, ma crescono solo del 9,90% annuo, perché i carichi di lavoro di imprese e banche migrano verso le region cloud che affittano le sale più grandi.
DC Exclusive: la scala dei prezzi della colocation da Johor a Kuala Lumpur, 6 gradini da USD 100 a USD 240 per kW
DC Market Insights prezza sei gradini della colocation malese, da un campus build-to-suit in Johor a USD 100-112 per kW al mese fino a un singolo rack retail a Kuala Lumpur a USD 200-240, sempre elettricità esclusa, che costa circa USD 108 per kW al mese. La scala è un modello di DC Market Insights costruito su 9 input: sei fasce di canone, la tariffa di 45,40 sen, il tetto al PUE di 1,4 e un tasso di cambio di RM 4,30 per dollaro statunitense.
| Gradino | Dimensione del contratto | Canone (USD per kW al mese, energia esclusa) | Operatori attivi |
|---|---|---|---|
| Campus hyperscale build-to-suit, Johor | Oltre 50 MW | 100-112 | AirTrunk, YTL Power, DayOne, Vantage |
| Sala wholesale, Johor | Da 5 MW a 50 MW | 112-125 | Princeton Digital Group, STT GDC, Bridge Data Centres |
| Suite wholesale, Klang Valley | Da 1 MW a 5 MW | 125-145 | NTT DATA, Vantage, Bridge Data Centres |
| Sala AI raffreddata a liquido | Oltre 40 kW per rack | 140-170 | YTL Power, DayOne |
| Cage retail, Cyberjaya o Kuala Lumpur | Da 100 kW a 1 MW | 180-220 | Equinix, TM, AIMS |
| Singolo rack retail, Kuala Lumpur | Rack da 5 kW | 200-240 | Equinix, AIMS, TM |
Come leggere la scala: un tenant che passa da un singolo rack a un campus da 50 MW riduce il canone per kW di oltre la metà, ma la bolletta elettrica di circa USD 108 per kW resta invariata, per cui l’energia arriva a circa la metà del costo totale di un tenant hyperscale, contro circa un terzo per un tenant retail.
Quale regione malese guadagna di più dalla colocation?
Nel mercato della colocation dei data center in Malesia, Johor è in testa con USD 672,59 milioni nel 2025 (72,00%), e Negeri Sembilan cresce più rapidamente, al 35,10% annuo, fino a USD 567,61 milioni entro il 2035.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Johor | 672,59 | 72,00% | 3.575,91 | 18,19% |
| Klang Valley (Selangor, Kuala Lumpur e Putrajaya) | 200,84 | 21,50% | 1.248,73 | 20,05% |
| Negeri Sembilan | 28,02 | 3,00% | 567,61 | 35,10% |
| Regione settentrionale (Penang, Kedah e Perak) | 18,68 | 2,00% | 170,28 | 24,73% |
| Malesia orientale e altri stati | 14,01 | 1,50% | 113,52 | 23,27% |
Johor
Kulai, Sedenak, Iskandar Puteri e Kota Tinggi ospitano AirTrunk, YTL Power, DayOne, Vantage, Princeton Digital Group e STT GDC; il campus Nxera di TM a Iskandar Puteri ha firmato un accordo di fornitura elettrica da 280 MW con TNB nel gennaio 2026 (Fonte: TM). Johor cresce del 18,19% annuo fino a USD 3,58 miliardi entro il 2035.
Klang Valley
Cyberjaya, Elmina e Kuala Lumpur valgono USD 200,84 milioni nel 2025, trainate da tenant retail ed enterprise; la region di Google a Elmina ed Equinix KL2 portano la Klang Valley a USD 1,25 miliardi entro il 2035.
Negeri Sembilan
La regione più dinamica, al 35,10% annuo, poiché i campus hyperscale acquisiscono terreni vicino a Port Dickson e Seremban.
Regione settentrionale
Penang, Kedah e Perak generano USD 18,68 milioni nel 2025, servendo aziende di semiconduttori ed elettronica che necessitano di rack a bassa latenza, e crescono del 24,73% annuo.
Malesia orientale e altri stati
Sarawak, Melaka, Sabah e Pahang generano USD 14,01 milioni nel 2025; l’energia idroelettrica del Sarawak sostiene una crescita annua del 24,73% nello stato.
Quali stati malesi sono in testa per canoni di colocation?
Tra gli stati, Johor guida la colocation dei data center in Malesia con USD 672,59 milioni nel 2025, Negeri Sembilan è il grande stato più dinamico, al 35,10% annuo, e i 12 stati qui sotto detengono il 99,9% del valore 2025.
| Posizione | Stato | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Johor | Johor | 672,59 | 3.575,91 | 18,19% |
| 2 | Selangor | Klang Valley (Selangor, Kuala Lumpur e Putrajaya) | 126,11 | 851,41 | 21,04% |
| 3 | Kuala Lumpur | Klang Valley (Selangor, Kuala Lumpur e Putrajaya) | 60,72 | 312,18 | 17,79% |
| 4 | Negeri Sembilan | Negeri Sembilan | 28,02 | 567,61 | 35,10% |
| 5 | Putrajaya | Klang Valley (Selangor, Kuala Lumpur e Putrajaya) | 14,01 | 85,14 | 19,77% |
| 6 | Penang | Regione settentrionale (Penang, Kedah e Perak) | 11,21 | 102,17 | 24,73% |
| 7 | Sarawak | Malesia orientale e altri stati | 5,60 | 51,08 | 24,73% |
| 8 | Kedah | Regione settentrionale (Penang, Kedah e Perak) | 4,67 | 45,41 | 25,54% |
| 9 | Melaka | Malesia orientale e altri stati | 4,67 | 34,06 | 21,98% |
| 10 | Perak | Regione settentrionale (Penang, Kedah e Perak) | 2,80 | 22,70 | 23,27% |
| 11 | Sabah | Malesia orientale e altri stati | 1,87 | 17,03 | 24,73% |
| 12 | Pahang | Malesia orientale e altri stati | 1,40 | 8,51 | 19,77% |
Scenari di previsione: che cosa potrebbe cambiare il mercato della colocation dei data center in Malesia entro il 2035?
DC Market Insights colloca i canoni 2035 tra USD 4,43 miliardi e USD 6,64 miliardi, attorno a uno scenario base di USD 5,68 miliardi.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 4.427,32 | 16,83% | Le autorizzazioni in Johor rallentano a circa 250 MW l’anno per i limiti di acqua e rete; i permessi per i chip AI ritardano le sale GPU |
| Base | 5.676,05 | 19,77% | La capacità IT operativa raggiunge 5.600 MW; il 72% è affittato da terzi; canone wholesale di USD 120 per kW al mese |
| Alto | 6.640,98 | 21,67% | Viene costruita la maggior parte degli 8,35 GW di domanda contrattualizzata da TNB; i tenant AI di Singapore e della regione continuano ad affittare sale in Johor |
Principali operatori e quote di mercato: quali operatori detengono più capacità di colocation dei data center in Malesia?
I cinque maggiori operatori di colocation dei data center in Malesia detengono circa il 52% dei canoni 2025, secondo stime di DC Market Insights basate sui MW e sui dati dei campus pubblicati; YTL Power da sola ne detiene circa il 14%, sulla base di ricavi da data center di RM408 milioni nei nove mesi fino a marzo 2026.
- AirTrunk: JHB1 e JHB2 in Johor, oltre 420 MW e più di RM9,7 miliardi (Fonte: AirTrunk, febbraio 2025).
- YTL Power International: YTL Green Data Center Park a Kulai, 298 MW sotto contratto; utile ante imposte del segmento data center in crescita del 422% nel trimestre chiuso a marzo 2026 (Fonte: YTL Power International).
- DayOne: campus in Johor con oltre 390 MW in esercizio; finanziamento in Malesia portato a circa USD 7,2 miliardi nell’ottobre 2026 (Fonte: DayOne).
- Vantage Data Centers: campus JHB1 in Johor, oltre 300 MW su 73 acri (Fonte: Vantage).
- Bridge Data Centres: sale in Johor e a Cyberjaya, incluso un accordo di fornitura elettrica da 400 MW con TNB per Ulu Tiram.
- Princeton Digital Group: campus JH1 da 150 MW a Sedenak Tech Park (Fonte: Princeton Digital Group).
- ST Telemedia Global Data Centres (STT GDC): STT Johor 1, un primo edificio da 16 MW in un campus da 120 MW (Fonte: STT GDC).
- Equinix: JH1, KL1 e KL2, oltre a JH2 con 2.225 cabinet e USD 201 milioni, completato nella struttura nel novembre 2025 (Fonte: Equinix).
- TM (Telekom Malaysia) con Singtel: Nxera Iskandar Puteri, 64 MW espandibili a 200 MW (Fonte: TM).
- NTT DATA: campus di Cyberjaya per tenant enterprise e cloud.
- AIMS Data Centre: colocation retail carrier-neutral e interconnessione a Kuala Lumpur.
- EdgeConneX: ingresso in Malesia con quasi 300 MW pianificati in tre mercati (Fonte: EdgeConneX).
- Open DC: data center carrier-neutral, tra cui PE2 a Penang.
Base della concentrazione: DC Market Insights attribuisce i MW operativi pubblicati da ciascun operatore alla capacità fatturata e li valorizza al canone wholesale o retail indicato nella sezione sui prezzi; nessun operatore supera il 20%.
Che cosa è cambiato nella colocation malese tra luglio 2025 e ottobre 2026?
Sette eventi datati nella colocation dei data center in Malesia dal luglio 2025 hanno aggiunto oltre 1 GW di capacità pianificata nei campus e circa USD 7,6 miliardi di finanziamenti e investimenti resi noti.
- Nel luglio 2025, il MITI ha sottoposto i chip AI ad alte prestazioni di origine statunitense a uno Strategic Trade Permit (Fonte: MITI).
- Nell’ottobre 2025, YTL Power ha completato a Kulai il suo primo data center raffreddato a liquido con Nvidia GB200 NVL72 (Fonte: YTL Power International).
- Nel novembre 2025, Equinix ha completato la struttura di JH2 in Johor, un impianto da USD 201 milioni e 2.225 cabinet (Fonte: Equinix).
- Nel gennaio 2026, Nxera di TM ha firmato un accordo di fornitura elettrica da 280 MW con TNB per il suo campus di Iskandar Puteri (Fonte: TM).
- Nel maggio 2026, Equinix ha annunciato KL2 a Kuala Lumpur, oltre USD 190 milioni per più di 2.200 cabinet (Fonte: Equinix).
- Nell’agosto 2026, YTL Power e JLand hanno concordato lo sviluppo di un campus su scala gigawatt a Sedenak Tech Park (Fonte: YTL Power International).
- Nell’ottobre 2026, DayOne ha portato il proprio finanziamento in Malesia a circa USD 7,2 miliardi (Fonte: DayOne).
Metodologia: come il modello dimensiona i canoni di colocation dei data center in Malesia
DC Market Insights ha costruito il mercato della colocation dei data center in Malesia con un approccio bottom-up a partire da 22 input: capacità IT operativa a fine anno (150 MW nel 2020, 1.000 MW nel 2025, 5.600 MW nel 2035), quota di tale capacità gestita da terzi (85% nel 2025, 72% nel 2035), quota fatturata (85%), quota wholesale della capacità fatturata (85%), canoni wholesale e retail per kW al mese e servizi aggiuntivi pari al 22% sul retail e al 2% sul wholesale. L’incasso del 2025 è pari a 780 MW di capacità operativa media × 85% da terzi × 85% fatturata = 564 MW × USD 129 per kW al mese × 12 = USD 874,06 milioni, più USD 60,09 milioni di servizi = USD 934,15 milioni. Tutte le ripartizioni per segmento, regione e stato sommano al totale in ogni anno.
- Tetto 1: i 564 MW di capacità fatturata nel 2025 restano al di sotto degli 0,86-1 GW di capacità malese che l’ASEAN+3 Macroeconomic Research Office (AMRO) riporta per la fine del 2025.
- Tetto 2: i ricavi da data center di YTL Power, RM408 milioni in nove mesi, circa USD 127 milioni l’anno, corrispondono al 14% del mercato 2025 per un operatore con 298 MW sotto contratto, in linea con la sua quota di capacità.
- Soglia minima: i 1.110 MW di capacità operativa di Johor a metà 2026, alle quote da terzi e fatturata del modello e al canone wholesale di USD 118, danno circa USD 1,12 miliardi l’anno dal solo wholesale di Johor, coerente con USD 1,47 miliardi per l’intero paese nel 2026.
L’approccio completo è descritto nella metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le cifre sulla colocation malese differiscono
- 02Metodologia di ricerca
- 2.1Modello bottom-up: MW fatturati × canone per kW
- 2.2Verifiche dei limiti
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2La colocation in Malesia in cifre
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore di crescita: region cloud costruite su sale in affitto
- 4.2Fattore di crescita: la coda di allacciamento alla rete in Johor
- 4.3Fattore di crescita: i cloud AI affittano sale raffreddate a liquido
- 4.4Tendenza: i campus superano la soglia del gigawatt in Johor
- 4.5Tendenza: la colocation retail torna a Kuala Lumpur
- 4.6Tendenza: terreni per data center con il prezzo di un'infrastruttura di pubblica utilità
- 4.7Sfida: l'elettricità a 45,40 sen per kWh
- 4.8Sfida: regole su acqua e autorizzazioni in Johor
- 4.9Opportunità: sale per cloud sovrani e GPU
- 4.10Opportunità: Negeri Sembilan come valvola di sfogo di Johor
- 05Analisi dei prezzi
- 5.1Canone wholesale e retail per kW al mese, 2020-2035
- 5.2Costo dell'elettricità per kW al mese
- 5.3Riferimenti di prezzo pubblici
- 06Norme e regolamentazione
- 6.1Strategic Trade Permit del MITI per i chip AI
- 6.2Guidelines for Sustainable Development of Data Centre del MITI
- 6.3MIDA come unica agenzia autorizzativa
- 6.4Cyber Security Act 2024
- 6.5Personal Data Protection (Amendment) Act 2024
- 6.6Tariffa della Energy Commission di luglio 2025
- 07Segmentazione del mercato per tipo di colocation
- 7.1Colocation wholesale e hyperscale
- 7.2Colocation retail
- 7.3Interconnessione e servizi a valore aggiunto
- 08Segmentazione del mercato per densità dei rack
- 8.1Densità standard (sotto 15 kW per rack)
- 8.2Alta densità (da 15 kW a 40 kW per rack)
- 8.3AI raffreddato a liquido (oltre 40 kW per rack)
- 09Segmentazione del mercato per utente finale
- 9.1Provider cloud hyperscale
- 9.2Operatori di cloud AI e GPU
- 9.3BFSI
- 9.4Telecomunicazioni e piattaforme digitali
- 9.5Governo e settore pubblico
- 9.6Altre imprese
- 10Segmentazione del mercato per dimensione aziendale
- 10.1Grandi imprese e hyperscaler
- 10.2Piccole e medie imprese
- 11DC Exclusive: la scala dei prezzi della colocation da Johor a Kuala Lumpur
- 11.1Campus hyperscale build-to-suit, Johor
- 11.2Sala wholesale, Johor
- 11.3Suite wholesale, Klang Valley
- 11.4Sala AI raffreddata a liquido
- 11.5Cage retail, Cyberjaya o Kuala Lumpur
- 11.6Singolo rack retail, Kuala Lumpur
- 12Analisi regionale
- 12.1Johor
- 12.2Klang Valley (Selangor, Kuala Lumpur e Putrajaya)
- 12.3Negeri Sembilan
- 12.4Regione settentrionale (Penang, Kedah e Perak)
- 12.5Malesia orientale e altri stati
- 13Analisi per stato
- 13.1Johor
- 13.2Selangor
- 13.3Kuala Lumpur
- 13.4Negeri Sembilan
- 13.5Putrajaya
- 13.6Penang
- 13.7Sarawak
- 13.8Kedah
- 13.9Melaka
- 13.10Perak
- 13.11Sabah
- 13.12Pahang
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Principali operatori
- 15.1AirTrunk
- 15.2YTL Power International
- 15.3DayOne
- 15.4Vantage Data Centers
- 15.5Bridge Data Centres
- 15.6Princeton Digital Group
- 15.7STT GDC
- 15.8Equinix
- 15.9TM (Telekom Malaysia)
- 15.10NTT DATA
- 15.11AIMS Data Centre
- 15.12EdgeConneX
- 15.13Open DC
- 15.14Concentrazione del mercato
- 16Sviluppi recenti
- 16.1Da luglio 2025 a ottobre 2026
- Fig. 11. Dimensione del mercato della colocation dei data center in Malesia, 2020-2035 (milioni di USD)
- Tabella 11. Attributi del report
- Tabella 22. Confronto dell'ambito
- Tabella 33. Canone wholesale e retail per kW al mese, 2020-2035
- Tabella 44. Mercato per tipo di colocation, 2025 e 2035
- Tabella 55. Mercato per densità dei rack, 2025 e 2035
- Tabella 66. Mercato per utente finale, 2025 e 2035
- Tabella 77. Mercato per dimensione aziendale, 2025 e 2035
- Tabella 88. Scala dei prezzi della colocation
- Tabella 99. Mercato per regione, 2025 e 2035
- Tabella 1010. I 12 stati principali
- Tabella 1111. Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,47 miliardi nel 2026, in aumento del 57,28% rispetto a USD 934,15 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 5,68 miliardi entro il 2035, con un CAGR del 19,77% dal 2025.
Del 19,77% annuo dal 2025 al 2035, dopo il 37,40% annuo dal 2020 al 2025, mentre la capacità IT operativa sale da circa 1.000 MW a 5.600 MW.
I canoni che gli operatori terzi addebitano per spazio, raffreddamento e infrastruttura di alimentazione, dai rack retail da 5 kW ai campus build-to-suit da 100 MW; valeva USD 934,15 milioni nel 2025, con l’elettricità fatturata a parte.
Circa USD 115 per kW al mese per il wholesale e USD 210 per il retail nel 2025 (stima di DC Market Insights), più circa USD 108 di elettricità alla tariffa base di 45,40 sen per kWh.
La colocation wholesale e hyperscale, con USD 661,04 milioni, pari al 70,76% dei canoni 2025, perché i provider cloud affittano intere sale in Johor e nel Selangor.
Le sale AI raffreddate a liquido oltre 40 kW per rack, al 32,12% annuo, da USD 168,15 milioni nel 2025 a USD 2,72 miliardi nel 2035, poiché i cloud GPU affittano rack da 80-130 kW.
Johor detiene il 72,00% dei canoni 2025, pari a USD 672,59 milioni, grazie ai terreni, agli allacciamenti alla rete TNB e alla vicinanza a Singapore; la sua capacità IT operativa ha raggiunto circa 1.110 MW a metà 2026.
Negeri Sembilan, al 35,10% annuo, da USD 28,02 milioni nel 2025 a USD 567,61 milioni nel 2035, poiché i campus hyperscale si spostano verso Port Dickson e Seremban.
AirTrunk, YTL Power, DayOne, Vantage e Bridge Data Centres detengono insieme circa il 52% dei canoni 2025 (stima di DC Market Insights); competono inoltre Equinix, Princeton Digital Group, STT GDC, NTT DATA e TM.
Gli USD 1,47 miliardi del 2026 sono la cifra di DC Market Insights basata sui soli canoni. Le stime che aggiungono elettricità, costruzione, terreni o data center hyperscale costruiti in proprio risultano diverse volte più alte.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.