
Markt für kleine modulare Reaktoren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für kleine modulare Reaktoren: 2025 lag das Marktvolumen bei USD 4,920.0 Mio.; bis 2035 soll es bei einer CAGR von 25.36 % auf USD 47.11 Mrd. steigen. Auf North America entfallen 40.5% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 08Größe und Prognose des globalen Marktes für kleine modulare Reaktoren
- 09Markt nach Reaktortyp
- 10Markt nach Leistungsklasse
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- North America40.5%
- Europe30%
- Asia Pacific24%
- Latin America2.6%
- Middle East and Africa2.9%
Profilierte Unternehmen
- GE Vernova Hitachi Nuclear Energy
- China National Nuclear Corporation (CNNC)
- Rosatom
- NuScale Power
- Rolls-Royce SMR
- Holtec International
- TerraPower
- X-energy
- Kairos Power
- Oklo
- Westinghouse Electric Company
- BWX Technologies
- Korea Hydro & Nuclear Power
- Doosan Enerbility
Vollständige Analyse
Der Markt für kleine modulare Reaktoren umfasst die weltweiten Ausgaben für Projekte und Programme mit kleinen modularen Reaktoren (SMR): Reaktorentwicklung, Design und Genehmigung, Ausrüstung der nuklearen Insel, Bau vor Ort und konventionelle Anlagenteile (Balance of Plant) sowie Erstkern- und Nachladebrennstoff. DC Market Insights bewertet den globalen Markt für kleine modulare Reaktoren im Jahr 2025 mit USD 4,92 Mrd. und prognostiziert bis 2035 USD 47,11 Mrd., was einer CAGR von 25,36 % entspricht. Der Wert für 2025 wird aus den Projekten selbst abgeleitet: Rund 1,27 GW SMR-Kapazität im Bau, bewertet mit gemischten Kosten pro kW und verteilt über ein sechsjähriges Bauprofil, ergeben USD 2,08 Mrd. an Bau- und Ausrüstungsausgaben; Entwicklungs-, Design- und Genehmigungsarbeiten fügen USD 2,65 Mrd. hinzu, Brennstoff weitere USD 183,75 Mio. Rechenzentren und KI-Campusse sind mit 36,34 % pro Jahr die am schnellsten wachsende Anwendung, weil Hyperscaler Abnahmeverträge über mehrere Gigawatt mit SMR-Entwicklern unterzeichnet haben, und der Nahe Osten und Afrika ist mit 28,79 % pro Jahr die am schnellsten wachsende Region, was DC Market Insights darauf zurückführt, dass Golfstaaten SMR-Programme von einer kleinen Basis aus hinzufügen.
Zusammenfassung
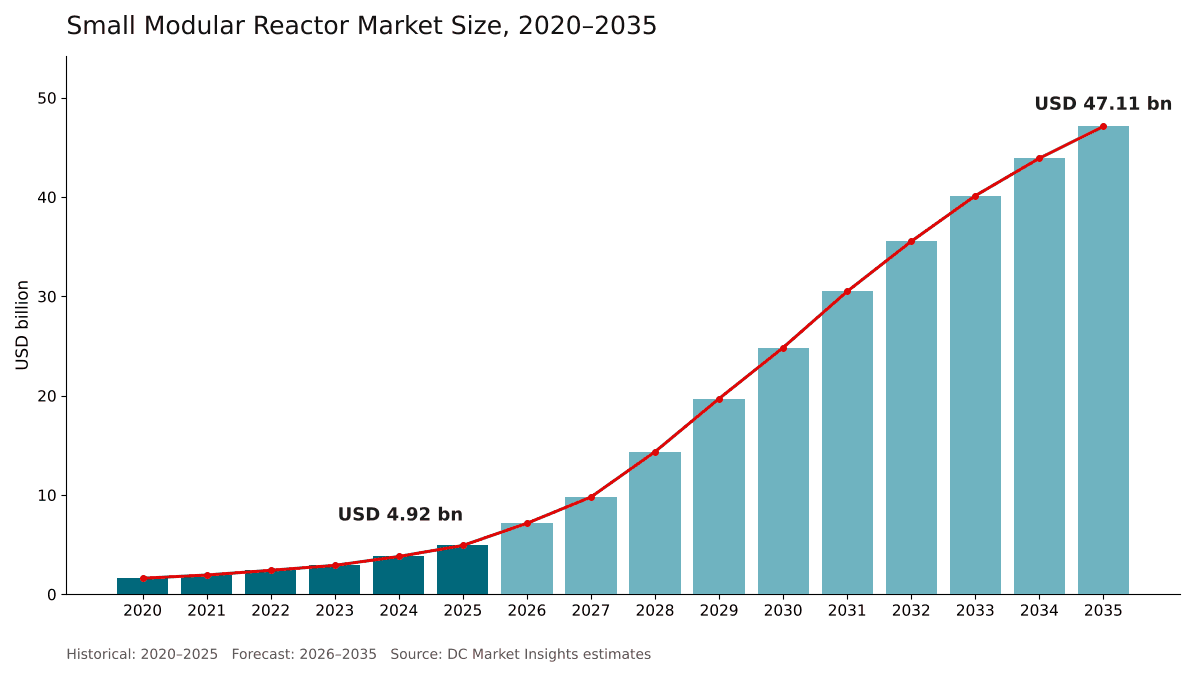
Die Größe des globalen Marktes für kleine modulare Reaktoren wurde 2020 auf USD 1,61 Mrd. geschätzt, erreichte 2025 USD 4,92 Mrd. und soll bis 2035 bei einer CAGR von 25,36 % im Prognosezeitraum USD 47,11 Mrd. erreichen.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für kleine modulare Reaktoren 2025 | USD 4,92 Mrd. |
| Markt für kleine modulare Reaktoren, CAGR | 25,36 % |
| Größe des Marktes für kleine modulare Reaktoren 2035 | USD 47,11 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 24,95 % pro Jahr, und allein 2025 kamen 29,1 % gegenüber 2024 hinzu, als der Bau des ersten SMR in den G7-Staaten in Ontario genehmigt wurde und die Entwicklungsbudgets der Reaktorhersteller weiter stiegen. Bis 2025 floss das meiste Geld in Design und Genehmigung statt in Beton: Entwicklungs-, Design- und Genehmigungsarbeiten machten 53,9 % der Ausgaben 2025 aus. Dieses Verhältnis kehrt sich im Prognosezeitraum um. DC Market Insights modelliert zwischen 2026 und 2035 SMR-Baubeginne von 30,7 GW, steigend von 0,9 GW im Jahr 2026 auf 4,9 GW im Jahr 2035, sodass die Bau- und Ausrüstungsausgaben von USD 2,08 Mrd. im Jahr 2025 auf USD 38,32 Mrd. im Jahr 2035 wachsen.
Das Wachstum verlangsamt sich nach 2030, weil die gemischten Baukosten pro kW sinken, wenn sich Designs wiederholen, von USD 12.500 für Baubeginne 2025 auf USD 8.584 für Baubeginne 2035. Der Markt übersteigt 2030 USD 24,84 Mrd., und die in Betrieb befindliche SMR-Kapazität erreicht bis 2035 rund 8,3 GW.
Marktumfang: Was umfasst der Markt für kleine modulare Reaktoren?
Der Markt für kleine modulare Reaktoren umfasst die Mittel, die für Entwicklung, Genehmigung, Bau und Brennstoffversorgung kleiner modularer Reaktoren ausgegeben werden, bewertet in laufenden US-Dollar im Jahr der Ausgabe, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 4,92 Mrd. Die Internationale Atomenergie-Organisation (IAEA) definiert kleine modulare Reaktoren als fortschrittliche Reaktoren, die bis zu 300 MW(e) Strom pro Modul erzeugen.
Enthalten. Entwicklungs-, Designzertifizierungs- und Genehmigungsarbeiten der Reaktorhersteller; Prüfgebühren der Aufsichtsbehörden und öffentliche Entwicklungsprogramme; Ausrüstung der nuklearen Insel wie Reaktordruckbehälter, Dampferzeuger, Reaktoreinbauten, Steuerstabantriebe und Instrumentierung; Bauarbeiten, Turbineninsel und konventionelle Anlagenteile an SMR-Standorten; Erstkernbrennstoff, Nachladebrennstoff und Brennstoffqualifizierung. Leichtwasser-, gasgekühlte, natrium- und bleigekühlte, salzgekühlte und Mikro-Designs fallen ebenso in den Umfang wie schwimmende Kraftwerkseinheiten. Designs über 300 MWe, die als kleine modulare Einheiten vermarktet werden, wie der 345-MWe-Reaktor Natrium und der 470-MWe-Rolls-Royce-SMR, werden gesondert im Segment Über 300 MWe erfasst.
Ausgeschlossen. Großreaktoren über 500 MWe, Stromabnahmeverträge aus bestehenden Kernkraftwerken, Stromverkäufe aus in Betrieb befindlichen SMR, Antriebsreaktoren für Marine und Eisbrecher, Stilllegung und Abfallentsorgung.
Wie die Segmente zusammenpassen. Jede Segmentdimension teilt dieselben USD 4,92 Mrd. neu auf. Die Aufteilung nach Komponenten stammt direkt aus dem Modell, während die übrigen Dimensionen die Gesamtsumme nach der Projektpipeline zuordnen. Ausgaben werden dem Land zugerechnet, in dem der Reaktor gebaut wird, oder bei Entwicklungsarbeiten dem Land, in dem der Hersteller sie durchführt.
Markttreiber: Was treibt den Markt für kleine modulare Reaktoren an?
Drei Treiber erklären den größten Teil des Wachstums im Markt für kleine modulare Reaktoren: Rechenzentrumsbetreiber, die Verträge über Gigawatt an SMR-Leistung unterzeichnet haben, die ersten SMR-Baugenehmigungen in Nordamerika und öffentliche Mittel, die das Risiko der ersten Anlagen ihrer Art teilen. Zusammen steigern sie die Baubeginne im Basisszenario von DC Market Insights von 0,3 GW im Jahr 2025 auf 4,9 GW pro Jahr bis 2035.
Abnahmeverträge von Rechenzentren steigern die SMR-Ausgaben für Rechenzentren um 36,34 % pro Jahr
Die Kernenergievereinbarungen von Meta vom Januar 2026 könnten bis zu 6,6 GW Kernkraft aus neuen SMR und bestehenden Großreaktoren liefern, darunter Natrium-Einheiten von TerraPower, die bereits 2032 bis zu 690 MW liefern können, und einen Campus für fortschrittliche Technologie mit bis zu 1,2 GW mit Oklo in Pike County, Ohio. Der Climate Pledge Fund von Amazon führte als Ankerinvestor eine Finanzierungsrunde über USD 500,00 Mio. für X-energy an, und beide streben bis 2039 bis zu 5 GW an SMR in den Vereinigten Staaten an. Die Vereinbarung von Google mit Kairos Power wird bis zu 500 MW ermöglichen, wobei der erste Reaktor bis 2030 in Betrieb gehen soll. Die Internationale Energieagentur erwartet, dass sich der Strombedarf von Rechenzentren von rund 415 TWh im Jahr 2024 auf etwa 945 TWh bis 2030 mehr als verdoppelt. DC Market Insights schätzt, dass Rechenzentren und KI-Campusse 2025 USD 467,11 Mio. (9,5 %) der SMR-Ausgaben ausmachten, und prognostiziert bis 2035 USD 10,36 Mrd. (22,0 %), das schnellste Wachstum aller Anwendungen. Der Bericht Markt für kernkraftbetriebene Rechenzentren behandelt die Rechenzentrumsseite dieser Vereinbarungen.
Erste Baugenehmigungen machen aus Designs Projekte
Ontario Power Generation erhielt im April 2025 eine Baulizenz (Licence to Construct) der Canadian Nuclear Safety Commission, und Ontario verkündete am 8. Mai 2025 die endgültige Investitionsentscheidung für das Darlington-Projekt: vier BWRX-300-Einheiten von GE Vernova Hitachi mit je 300 MW zu Gesamtkosten von CAD 20,90 Mrd. In den Vereinigten Staaten erteilte die Nuclear Regulatory Commission (NRC) im März 2026 die Natrium-Baugenehmigung für Kemmerer Unit 1 und im September 2026 die erste US-Baugenehmigung für einen BWRX-300 am Standort Clinch River der Tennessee Valley Authority (TVA), wobei diese Prüfung in 14 Monaten und damit vier Monate früher als geplant abgeschlossen wurde (Quelle: Pressemitteilung von GE Vernova). DC Market Insights modelliert für 2026 neue Baubeginne von 0,9 GW.
Öffentliche Kostenbeteiligung sichert das Risiko der ersten Anlagen ihrer Art ab
Das US-Energieministerium (DOE) wählte TVA und Holtec für bis zu USD 800,00 Mio. an bundesstaatlicher Kostenbeteiligung für erste SMR-Projekte in Tennessee und Michigan aus (Quelle: Mitteilung des US-Energieministeriums). Die britische Regierung sagte im laufenden Spending-Review-Zeitraum über GBP 2,50 Mrd. für ihr SMR-Programm zu, und der National Wealth Fund stellt Rolls-Royce SMR bis zu GBP 599 Mio. bereit. Eine US-Präsidialverfügung vom Mai 2025 setzte das Ziel, die US-Kernkraftkapazität bis 2050 von rund 100 GW auf 400 GW auszubauen. DC Market Insights schätzt Regierungs- und Forschungsprogramme auf USD 688,37 Mio. (14,0 %) der Ausgaben 2025.
Markttrends: Wie verändert sich der Markt für kleine modulare Reaktoren?
Der Markt für kleine modulare Reaktoren verlagert sich hin zu größeren Modulen und fortschrittlichen, nicht wassergekühlten Designs, wobei Einheiten über 300 MWe bis 2035 um 28,92 % pro Jahr wachsen.
Größere Module wachsen nach Leistungsklasse mit 28,92 % am schnellsten
Hersteller erhöhen die Einheitengröße, um Fixkosten zu verteilen. Der Rolls-Royce SMR ist ein 470-MWe-Design, der Natrium-Reaktor ist mit 345 MWe ausgelegt und kann auf 500 MWe gesteigert werden, und das von der NRC genehmigte Reaktordesign von NuScale ist mit 77 MWe ausgelegt. DC Market Insights prognostiziert für das Segment Über 300 MWe ein Wachstum von 28,92 % pro Jahr, von USD 835,88 Mio. im Jahr 2025 auf USD 10,60 Mrd. im Jahr 2035, das schnellste der drei Leistungsklassen.
Fortschrittliche Designs gehen vom Papier auf die Baustelle
Nicht-Leichtwasser-Designs haben inzwischen Hardware im Boden. Kairos Power begann 2024 in Oak Ridge, Tennessee, mit dem Bau seines Demonstrationsreaktors Hermes, vollzog im April 2026 den Spatenstich für Hermes 2 und erhöhte die geplante Leistung von Hermes 2 von 28 MWe auf 50 MWe. Oklo vollzog im September 2025 am Idaho National Laboratory den Spatenstich für seinen natriumgekühlten schnellen Reaktor Aurora-INL mit einer maximalen Leistung von 75 MWe. Salzschmelze- und salzgekühlte Reaktoren sind im Modell von DC Market Insights mit 29,01 % pro Jahr der am schnellsten wachsende Reaktortyp.
Marktherausforderungen: Was bremst den Markt für kleine modulare Reaktoren?
Die Kosten der ersten Anlagen ihrer Art und der lange Weg vom Design bis zum Umsatz sind die beiden Einschränkungen, von denen DC Market Insights erwartet, dass sie den Markt für kleine modulare Reaktoren vor 2030 begrenzen, solange die Bauausgaben noch unter USD 20,00 Mrd. pro Jahr liegen.
Erste Einheiten kosten in Darlington CAD 20.333 pro kW
Der erste Darlington-SMR soll CAD 6,10 Mrd. für 300 MW kosten, rund CAD 20.333 pro kW, gegenüber rund CAD 17.417 pro kW für die Gesamtsumme der vier Einheiten von CAD 20,90 Mrd.; der höhere Wert für die erste Einheit spiegelt das Engineering der ersten Anlage ihrer Art wider. Kosten- und Terminrisiken sind real: In Argentinien wurde der Bau des Prototyps CAREM25 mit 25 MWe netto, ursprünglich auf ARS 3,50 Mrd. (USD 446,00 Mio.) geschätzt, im November 2019 gestoppt, und die verbleibenden Arbeiten wurden im September 2024 inmitten von Budgetkürzungen eingestellt. DC Market Insights legt für Baubeginne 2025 gemischte Kosten von USD 12.500 pro kW zugrunde und nimmt erst ab 2028 einen jährlichen Rückgang von 4 % an, sobald zweite und weitere Einheiten ein Design wiederholen.
Hersteller geben jahrelang Geld aus, bevor Umsatz entsteht
Reaktorhersteller tragen hohe Verluste, bis Anlagen bestellt werden. NuScale meldete für 2025 einen Umsatz von USD 31,5 Mio. und einen den Class-A-Aktionären zurechenbaren Nettoverlust von rund USD 355,79 Mio. und schloss das Jahr mit USD 1,3 Mrd. an liquiden Mitteln und Anlagen ab (Quelle: bei der US-Börsenaufsicht SEC eingereichte Ergebnisse von NuScale). Die gesamten Betriebsausgaben von Oklo stiegen von USD 52,80 Mio. im Jahr 2024 auf USD 139,30 Mio. im Jahr 2025. Ausgaben dieser Art machen Entwicklung, Design und Genehmigung heute zur größten Komponente; DC Market Insights erwartet, dass sie bis 2035 nur um 7,48 % pro Jahr wächst, da sich die Hersteller konsolidieren.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für kleine modulare Reaktoren sind die Ausrüstung der nuklearen Insel, die um 33,80 % pro Jahr auf USD 17,63 Mrd. bis 2035 wächst, sowie Industriewärme und Stromversorgung abgelegener Standorte, die zusammen bis 2035 USD 9,42 Mrd. erreichen.
Ausrüstung der nuklearen Insel wird zu einer Lieferkette im Wert von USD 17,63 Mrd.
Jeder Baubeginn erzeugt Aufträge für Behälter, Dampferzeuger, Pumpen, Ventile und Instrumentierung, die DC Market Insights mit 46 % der Bau- und Ausrüstungsausgaben ansetzt. Die Ausrüstung der nuklearen Insel ist 2025 USD 958,27 Mio. und 2035 USD 17,63 Mrd. wert. In Fabriken gefertigte Module begünstigen Zulieferer mit qualifizierten Kapazitäten für schwere Schmiedeteile und nukleartaugliches Schweißen, dasselbe Fabrikmodell, das in unserem Bericht Markt für modulare Rechenzentren behandelt wird.
Industriewärme, abgelegene Stromversorgung und schwimmende Anlagen
SMR können neben Strom auch Dampf liefern. Long Mott Energy, eine Tochtergesellschaft von Dow, reichte am 31. März 2025 einen Antrag auf Baugenehmigung für ein Xe-100-Projekt von X-energy ein, und die NRC legte einen Prüfzeitplan von 18 Monaten fest. Das schwimmende russische Kraftwerk Akademik Lomonosov mit zwei 35-MWe-Reaktoren in Pewek ist seit Mai 2020 im kommerziellen Betrieb, und Russlands erster landgestützter SMR in Jakutien, im April 2023 mit mindestens 55 MW genehmigt, ist für 2028 geplant. Im Modell von DC Market Insights entfallen auf industrielle Prozesswärme und Kraft-Wärme-Kopplung USD 540,86 Mio. der Ausgaben 2025 und USD 5,89 Mrd. im Jahr 2035, auf abgelegene, netzunabhängige und Verteidigungsanwendungen USD 442,53 Mio. bzw. USD 3,53 Mrd.
Preise: Wie viel kostet ein kleiner modularer Reaktor pro kW?
DC Market Insights verwendet gemischte Bau- und Ausrüstungskosten von USD 12.500 pro kW für SMR-Projekte mit Baubeginn 2025, die auf USD 10.528 pro kW für Baubeginne 2030 und USD 8.584 pro kW für Baubeginne 2035 sinken. Die Werte umfassen nukleare Insel, Bauarbeiten und konventionelle Anlagenteile und schließen Entwicklung, Finanzierung und Brennstoff aus.
| Gemischte Kosten nach Baubeginnjahr | 2021 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Bau und Ausrüstung (USD pro kW) | 8.000 | 12.500 | 10.528 | 8.584 |
| Baubeginne (MWe) | 425 | 300 | 2.900 | 4.900 |
Der Wert für 2021 spiegelt Projekte in China und Russland wider, bei denen DC Market Insights von niedrigeren Baukosten ausgeht. Der Anstieg 2025 spiegelt die ersten Projekte ihrer Art in Kanada und den Vereinigten Staaten wider, gemessen am Darlington-Budget von rund CAD 17.417 pro kW über vier Einheiten. Ab 2028 nimmt DC Market Insights einen jährlichen Rückgang von 4 % an, da Flotten desselben Designs gebaut werden.
Normen und Regulierung: Welche Regeln prägen den Markt für kleine modulare Reaktoren?
Vier Regelwerke entscheiden darüber, wie schnell SMR-Ausgaben in Bauvorhaben münden: die IAEA-Definition der Technologie, die nationale Baugenehmigung, der neue risikoinformierte US-Genehmigungsrahmen und US-Genehmigungsfristen.
IAEA-Definition. Die IAEA definiert kleine modulare Reaktoren als fortschrittliche Reaktoren, die bis zu 300 MW(e) pro Modul erzeugen. DC Market Insights verwendet diesen Schwellenwert für die Segmente Bis 100 MWe und 101 bis 300 MWe und erfasst größere modulare Designs gesondert.
Baugenehmigung. Die Canadian Nuclear Safety Commission erteilte Ontario Power Generation im April 2025 eine Baulizenz für Darlington. Die russische Aufsichtsbehörde Rostechnadsor genehmigte im April 2023 den ersten landgestützten SMR des Landes im Bezirk Ust-Jansk in Jakutien. In den Vereinigten Staaten erteilte die NRC Baugenehmigungen für Natrium im März 2026 und für Clinch River im September 2026.
NRC Part 53. Die NRC veröffentlichte am 30. März 2026 ihre endgültige Regelung für einen risikoinformierten, technologieoffenen Regulierungsrahmen für fortschrittliche Reaktoren, in Kraft seit dem 29. April 2026. Sie bietet einen alternativen, technologieoffenen Genehmigungsweg, der fortschrittlichen Designs einschließlich Nicht-Leichtwasserreaktoren offensteht.
US-Genehmigungsfristen. Eine US-Präsidialverfügung vom Mai 2025 setzte eine Frist von 18 Monaten für NRC-Entscheidungen über Bau und Betrieb neuer Reaktoren, und das Reactor Pilot Program des DOE wählte im August 2025 11 fortschrittliche Reaktorprojekte aus, mit dem Ziel, dass mindestens drei Testreaktoren bis zum 4. Juli 2026 Kritikalität erreichen.
Marktsegmentierung: Welches Segment führt den Markt für kleine modulare Reaktoren an?
Leichtwasser-SMR führen den Markt für kleine modulare Reaktoren mit 52,0 % des Wertes 2025 an, die Stromerzeugung durch Versorgungsunternehmen führt bei den Anwendungen mit 64,0 %, und Entwicklung, Design und Genehmigung ist mit 53,9 % die größte Komponente. Rechenzentren und KI-Campusse sind mit 36,34 % pro Jahr das am schnellsten wachsende Segment, gegenüber 25,36 % für den Markt, weil Abnahmeverträge von Hyperscalern für SMR-Leistung Jahre vor den Anlagen unterzeichnet wurden, die sie versorgen werden.
Nach Reaktortyp: Leichtwasser-SMR führen mit 52,0 %
| Reaktortyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Leichtwasser-SMR | 2,56 | 52,0 % | 27,56 | 26,84 % |
| Natrium- und bleigekühlte schnelle Reaktoren | 1,03 | 21,0 % | 6,83 | 20,80 % |
| Gasgekühlte Hochtemperaturreaktoren | 0,76 | 15,5 % | 6,12 | 23,17 % |
| Mikroreaktoren | 0,34 | 7,0 % | 3,77 | 27,04 % |
| Salzschmelze- und salzgekühlte Reaktoren | 0,22 | 4,5 % | 2,83 | 29,01 % |
Leichtwasser-Designs gewinnen bis 2035 6,5 Prozentpunkte Anteil hinzu, weil wassergekühlte Designs wie der BWRX-300 und der Rolls-Royce SMR, ein kleiner Druckwasserreaktor, im Modell von DC Market Insights die Baubeginne von 2026 bis 2030 dominieren. Schnelle Reaktoren verlieren Anteile, da sich die Baubeginne zu wassergekühlten Designs verschieben.
Nach Leistungsklasse: Einheiten von 101 bis 300 MWe führen mit 57,0 %
Einheiten von 101 bis 300 MWe sind 2025 USD 2,80 Mrd. (57,0 %) und bis 2035 USD 26,38 Mrd. wert, eine CAGR von 25,13 %. Einheiten bis 100 MWe sind USD 1,28 Mrd. (26,0 %) wert und wachsen um 23,00 % pro Jahr, während Einheiten über 300 MWe mit 28,92 % pro Jahr am schnellsten wachsen, von USD 835,88 Mio. auf USD 10,60 Mrd.
Nach Komponente: Entwicklung, Design und Genehmigung führt mit 53,9 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Entwicklung, Design und Genehmigung | 2,65 | 53,9 % | 5,45 | 7,48 % |
| Ausrüstung der nuklearen Insel | 0,96 | 19,5 % | 17,63 | 33,80 % |
| Bau und konventionelle Anlagenteile | 1,12 | 22,9 % | 20,69 | 33,80 % |
| Brennstoff und Brennstoffdienstleistungen | 0,18 | 3,7 % | 3,34 | 33,65 % |
Bau und konventionelle Anlagenteile werden bis 2035 mit 43,9 % des Wertes zur größten Komponente. Brennstoff und Brennstoffdienstleistungen wachsen von USD 183,75 Mio. auf USD 3,34 Mrd., da Erstkerne geladen werden und eine Betriebsflotte von rund 8,3 GW Nachladungen benötigt.
Nach Anwendung: Stromerzeugung durch Versorgungsunternehmen führt mit 64,0 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Stromerzeugung durch Versorgungsunternehmen | 3,15 | 64,0 % | 24,97 | 23,01 % |
| Rechenzentren und KI-Campusse | 0,47 | 9,5 % | 10,36 | 36,34 % |
| Industrielle Prozesswärme und Kraft-Wärme-Kopplung | 0,54 | 11,0 % | 5,89 | 26,97 % |
| Abgelegene Standorte, netzunabhängig und Verteidigung | 0,44 | 9,0 % | 3,53 | 23,09 % |
| Marine und schwimmende Kraftwerke | 0,32 | 6,5 % | 2,36 | 22,11 % |
Rechenzentren und KI-Campusse überholen die Industriewärme vor 2030 und erreichen bis 2035 22,0 % des Wertes. Die Stromerzeugung durch Versorgungsunternehmen bleibt die größte Anwendung, weil Netzversorger wie Ontario Power Generation und TVA die ersten BWRX-300-Projekte besitzen.
Nach Eigentumsmodell: Projekte im Besitz von Versorgungsunternehmen führen mit 62,0 %
Projekte im Besitz von Versorgungsunternehmen machen USD 3,05 Mrd. (62,0 %) der Ausgaben 2025 aus und wachsen um 22,69 % pro Jahr auf USD 23,56 Mrd. Projekte im Besitz von Entwicklern mit Abnahmeverträgen, wie die mit Meta, Amazon und Google geplanten, sind USD 1,18 Mrd. (24,0 %) wert und wachsen mit 31,25 % pro Jahr am schnellsten auf USD 17,90 Mrd. (38,0 %). Regierungs- und Forschungsprogramme sind USD 688,37 Mio. (14,0 %) wert und erreichen bis 2035 USD 5,65 Mrd.
DC Exclusive: Das SMR-Ausbaumodell und die Matrix Reaktortyp × Anwendung
Mit USD 1,81 Mrd. im Jahr 2025 sind Leichtwasser-SMR für die Stromerzeugung durch Versorgungsunternehmen die größte Einzelzelle der Matrix und machen 36,7 % aller SMR-Ausgaben aus. Die folgende Matrix stellt gegenüber, was gebaut wird und für wen es gebaut wird. Sie ist ein Modell von DC Market Insights, keine Projektzählung: Sie basiert auf 65 Eingangsgrößen: 21 jährliche Baubeginn-Kohorten (2015 bis 2035), 21 Werte für gemischte Kosten pro kW, 6 Gewichtungen des Ausgabenprofils, 11 Werte für Entwicklungsausgaben, 3 Brennstoffparameter und 3 öffentliche Angaben (das Darlington-Budget, die Ergebnisse von NuScale für 2025 und die Betriebsausgaben von Oklo für 2025), die zur Gegenprüfung verwendet werden.
| 2025, Mrd. USD | Versorgerstrom | Rechenzentren und KI | Industriewärme | Abgelegene Standorte und Verteidigung | Marine und schwimmend | Gesamt |
|---|---|---|---|---|---|---|
| Leichtwasser-SMR | 1,81 | 0,18 | 0,17 | 0,12 | 0,29 | 2,56 |
| Natrium- und bleigekühlte schnelle Reaktoren | 0,82 | 0,13 | 0,04 | 0,03 | 0,01 | 1,03 |
| Gasgekühlte Hochtemperaturreaktoren | 0,39 | 0,06 | 0,27 | 0,03 | 0,01 | 0,76 |
| Mikroreaktoren | 0,02 | 0,03 | 0,03 | 0,25 | 0,01 | 0,34 |
| Salzschmelze- und salzgekühlte Reaktoren | 0,11 | 0,07 | 0,03 | 0,01 | 0,01 | 0,22 |
| Gesamt | 3,15 | 0,47 | 0,54 | 0,44 | 0,32 | 4,92 |
Drei Muster fallen auf. Salzgekühlte Designs haben mit 29,6 % ihrer Ausgaben den höchsten Rechenzentrumsanteil aller Reaktortypen, was das Programm von Google und Kairos Power widerspiegelt. Gasgekühlte Hochtemperaturreaktoren lenken 35,6 % ihrer Ausgaben in Industriewärme, weil ihre Austrittstemperaturen sich für Prozessdampf eignen. Mikroreaktoren sind heute überwiegend ein Geschäft für abgelegene Standorte und Verteidigung, mit 72,3 % ihrer Ausgaben in dieser Anwendung.
Das SMR-Ausbaumodell hinter diesen Zahlen multipliziert die Baubeginne nach Jahr (300 MWe im Jahr 2025, 4.900 MWe im Jahr 2035) mit den gemischten Kosten pro kW jeder Kohorte und verteilt die Kosten über sechs Jahre; zusammen mit Entwicklungs-, Design- und Genehmigungsarbeiten sowie Brennstoff ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für kleine modulare Reaktoren an?
Nordamerika führt den Markt für kleine modulare Reaktoren mit 40,5 % des Wertes 2025 an, und der Nahe Osten und Afrika ist mit 28,79 % pro Jahr die am schnellsten wachsende Region, was DC Market Insights darauf zurückführt, dass Golfstaaten SMR-Programme von einer sehr kleinen Basis aus hinzufügen.
Nordamerika führt mit 40,5 % Anteil
Auf Nordamerika entfielen 2025 USD 1,99 Mrd. der SMR-Ausgaben, und bis 2035 sollen es USD 21,67 Mrd. sein, eine CAGR von 26,96 %. Die Region umfasst den ersten BWRX-300-Bau in Ontario, die Baugenehmigungen für Natrium und Clinch River, die Hermes-Reaktoren in Tennessee und den Großteil der Entwicklungsausgaben der Hersteller. Nordamerika gewinnt bis 2035 5,5 Prozentpunkte Anteil hinzu, den größten Zuwachs aller Regionen.
Europa hält 30,0 % Anteil
Europa ist 2025 USD 1,48 Mrd. und bis 2035 USD 11,07 Mrd. wert, eine CAGR von 22,33 %. Auf Russland entfällt der Großteil der heutigen europäischen Bauausgaben, einschließlich des landgestützten SMR in Jakutien und der schwimmenden Kraftwerkseinheiten. Das britische Rolls-Royce-SMR-Projekt mit drei Einheiten in Wylfa, dessen endgültige Investitionsentscheidung 2029 erwartet wird, sowie im Modell von DC Market Insights Programme in Polen, Rumänien und Tschechien treiben das Wachstum nach 2030.
Asien-Pazifik hält 24,0 % Anteil
Asien-Pazifik ist 2025 USD 1,18 Mrd. (24,0 %) und bis 2035 USD 11,54 Mrd. wert, eine CAGR von 25,61 %. Chinas Linglong One, ein 125-MWe-Druckwasserreaktor in Changjiang, dessen Bau im Juli 2021 begann, durchlief im August 2026 Tests vor der Inbetriebnahme.
Lateinamerika hält 2,6 % Anteil
Lateinamerika ist 2025 USD 127,84 Mio. und bis 2035 USD 1,04 Mrd. wert, eine CAGR von 23,28 %. Auf Argentiniens CAREM25-Programm entfällt der Großteil der historischen Ausgaben der Region, und der Baustopp vom September 2024 hält das Wachstum der Region unter der globalen Rate.
Der Nahe Osten und Afrika hält 2,9 % Anteil und wächst am schnellsten
Der Nahe Osten und Afrika ist 2025 USD 142,59 Mio. und bis 2035 USD 1,79 Mrd. wert, eine CAGR von 28,79 %. DC Market Insights erwartet, dass Saudi-Arabien und die Vereinigten Arabischen Emirate den Großteil der regionalen Ausgaben ausmachen werden, da Kernenergieprogramme und Pläne für KI-Campusse zusammenwachsen.
Länderanalyse: Welche Länder geben am meisten für kleine modulare Reaktoren aus?
Die Vereinigten Staaten sind mit USD 1,48 Mrd. im Jahr 2025, 30,1 % des globalen Wertes, der größte Ländermarkt für kleine modulare Reaktoren, gefolgt von China mit USD 875,22 Mio. (17,8 %) und Russland mit USD 747,38 Mio. (15,2 %). Die 12 größten Länder machen 91,1 % der Ausgaben 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1,48 | 30,1 % | 17,81 | 28,24 % |
| 2 | China | Asien-Pazifik | 0,88 | 17,8 % | 7,54 | 24,03 % |
| 3 | Russland | Europa | 0,75 | 15,2 % | 4,48 | 19,60 % |
| 4 | Kanada | Nordamerika | 0,47 | 9,6 % | 3,49 | 22,13 % |
| 5 | Vereinigtes Königreich | Europa | 0,31 | 6,4 % | 3,25 | 26,30 % |
| 6 | Südkorea | Asien-Pazifik | 0,15 | 3,1 % | 1,70 | 27,24 % |
| 7 | Polen | Europa | 0,09 | 1,9 % | 1,22 | 29,35 % |
| 8 | Argentinien | Lateinamerika | 0,09 | 1,8 % | 0,57 | 20,37 % |
| 9 | Japan | Asien-Pazifik | 0,08 | 1,6 % | 0,90 | 27,53 % |
| 10 | Rumänien | Europa | 0,07 | 1,4 % | 0,71 | 26,22 % |
| 11 | Tschechien | Europa | 0,06 | 1,2 % | 0,66 | 27,30 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,05 | 1,0 % | 0,75 | 31,39 % |
Saudi-Arabien ist mit 31,39 % pro Jahr der am schnellsten wachsende Ländermarkt, vor Polen mit 29,35 %, und die Vereinigten Staaten wachsen mit 28,24 % am schnellsten unter den großen Märkten, da Rechenzentrums-Abnahmeprojekte die Bauphase erreichen. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach den im Bau befindlichen Projekten, der Genehmigungspipeline und der Entwicklungstätigkeit der Hersteller in jedem Land.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für kleine modulare Reaktoren erreicht im Basisszenario bis 2035 USD 47,11 Mrd., mit einer Spanne von USD 39,14 Mrd. bis USD 57,48 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Baubeginne 30 % unter dem Basisszenario; Kosten pro kW sinken um 1,5 % pro Jahr statt um 4 % | 39,14 | 23,05 % |
| Basis | Baubeginne steigen von 0,9 GW im Jahr 2026 auf 4,9 GW im Jahr 2035; Kosten pro kW sinken ab 2028 um 4 % pro Jahr | 47,11 | 25,36 % |
| Hoch | Baubeginne 25 % über dem Basisszenario | 57,48 | 27,87 % |
Das niedrige Szenario spiegelt wiederholte Kostenüberschreitungen bei den ersten Anlagen ihrer Art wider: Auf die ersten Einheiten folgen weniger Aufträge, und die Kosten sinken langsam. Das hohe Szenario geht davon aus, dass Abnahmeverträge von Hyperscalern nach den angekündigten Zeitplänen in Baubeginne umgesetzt werden.
Wettbewerbseinblicke: Wer führt den Markt für kleine modulare Reaktoren an?
- GE Vernova Hitachi Nuclear Energy
- China National Nuclear Corporation (CNNC)
- Rosatom
- NuScale Power
- Rolls-Royce SMR
- Holtec International
- TerraPower
- X-energy
- Kairos Power
- Oklo
- Westinghouse Electric Company
- BWX Technologies
- Korea Hydro & Nuclear Power
- Doosan Enerbility
China National Nuclear Corporation, Rosatom und GE Vernova Hitachi, die Lieferanten hinter den SMR-Bauprogrammen in China, Russland und Kanada, machen zusammen rund 40 % der Ausgaben 2025 aus (Schätzung von DC Market Insights auf Basis der Bauausgaben, die China, Russland und dem Darlington-Projekt in Kanada zugeordnet sind). CNNC besitzt den Linglong One und wird ihn betreiben. Der SMR von Rosatom für das Kraftwerk in Jakutien ist der wassergekühlte RITM-200N; Russland betreibt zudem das schwimmende Kraftwerk Akademik Lomonosov und hatte im März 2025 acht Reaktoreinheiten der RITM-Serie für Eisbrecher und schwimmende Kraftwerkseinheiten in Produktion. GE Vernova Hitachi liefert den BWRX-300 für Darlington und Clinch River. NuScale verfügt über ein von der NRC genehmigtes 77-MWe-Design, und seine SMR sind in einer Vereinbarung zwischen TVA und ENTRA1 Energy über den Bau von sechs Anlagen vorgesehen. Rolls-Royce SMR ist bevorzugter Bieter für Great British Energy – Nuclear, und Holtec plant zwei SMR-300-Einheiten in Palisades in Michigan. TerraPower schloss im Juni 2025 eine Finanzierungsrunde über USD 650,00 Mio. ab, an der sich auch der Venture-Arm von NVIDIA beteiligte, X-energy zählt den Climate Pledge Fund von Amazon zu seinen Ankerinvestoren, Kairos Power hat seine Vereinbarung mit Google, und Oklo unterzeichnete im Dezember 2024 einen Master-Stromvertrag über 12 GW mit Switch.
Aktuelle Entwicklungen
- Im Mai 2025 verkündete Ontario die endgültige Investitionsentscheidung für das Darlington-SMR-Projekt mit vier Einheiten, mit Gesamtkosten von CAD 20,90 Mrd. und der Inbetriebnahme der ersten Einheit im Jahr 2030 (Quelle: Artikel von World Nuclear News).
- Im Dezember 2025 wählte das US-Energieministerium TVA und Holtec für bis zu USD 800,00 Mio. an bundesstaatlicher Kostenbeteiligung für SMR-Projekte in Tennessee und Michigan aus (Quelle: Mitteilung des US-Energieministeriums).
- Im Januar 2026 gab Meta Kernenergievereinbarungen mit Vistra, TerraPower und Oklo bekannt, die bis zu 6,6 GW Kernkraft liefern könnten (Quelle: Artikel von Data Center Dynamics).
- Im März 2026 erteilte die NRC die Baugenehmigung für das erste Natrium-Kraftwerk, einen natriumgekühlten schnellen Reaktor mit 345 MWe in Kemmerer, Wyoming (Quelle: Artikel von World Nuclear News).
- Im April 2026 unterzeichneten Rolls-Royce SMR und Great British Energy – Nuclear einen Vertrag, um die Arbeiten an drei 470-MWe-Einheiten in Wylfa in Nordwales aufzunehmen (Quelle: Artikel von World Nuclear News).
- Im September 2026 erteilte die NRC TVA die erste US-Baugenehmigung für einen BWRX-300 für den Standort Clinch River (Quelle: Pressemitteilung von GE Vernova).
Wir verfolgen diese Genehmigungsentscheidungen, Abnahmeverträge und Projektmeilensteine laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für kleine modulare Reaktoren erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 21 jährlichen Baubeginn-Kohorten (2015 bis 2035) in MWe aufgebaut, die jeweils mit gemischten Bau- und Ausrüstungskosten pro kW bewertet und über sechs Jahre verteilt wurden. Die Baubeginne belaufen sich auf 1,27 GW für 2025 aktive Projekte und auf 30,7 GW von 2026 bis 2035. Die Ausgaben für Entwicklung, Design und Genehmigung wurden gesondert modelliert, mit USD 2,65 Mrd. im Jahr 2025, einem Wachstum von 11,5 % im Jahr 2026 und einer Verlangsamung auf 4,5 % bis 2035. Brennstoff kombiniert Erstkerne, Nachladungen und Programme zur Brennstoffqualifizierung. Die Gesamtsumme wurde nach 5 Reaktortypen, 3 Leistungsklassen, 4 Komponenten, 5 Anwendungen, 3 Eigentumsmodellen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe die Marktgröße. Das Ergebnis wurde top-down anhand des Darlington-Budgets von CAD 20,90 Mrd. für 1.200 MW, des DOE-Kostenbeteiligungsprogramms über USD 800,00 Mio., des Umsatzes und der Verluste von NuScale für 2025 sowie der Betriebsausgaben von Oklo für 2025 überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Reaktortypen, Anwendungen und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1SMR-Ausbaumodell
- 2.2Baubeginn-Kohorten und Ausgabenprofil
- 2.3Ausgabenmodell für Entwicklung, Design und Genehmigung
- 2.4Modell für Brennstoff und Brennstoffdienstleistungen
- 2.5Top-down-Prüfung anhand von Projektbudgets und Unternehmensangaben
- 2.6Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Stakeholder
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse von Treibern und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Gemischte Baukosten pro kW nach Baubeginnjahr
- 5.2Kosten der ersten Anlage ihrer Art vs. Flottenkosten
- 5.3Darlington-Budget als Referenzwert
- 5.4Kostenausblick, 2026-2035
- 06Normen und Regulierung
- 6.1IAEA-Definition kleiner modularer Reaktoren
- 6.2Baugenehmigung in Kanada, Russland und den Vereinigten Staaten
- 6.3Risikoinformierter Rahmen nach NRC Part 53
- 6.4US-Genehmigungsfristen und das Reactor Pilot Program des DOE
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 7.1Reaktorhersteller und Genehmigung
- 7.2Ausrüstung der nuklearen Insel und schwere Komponenten
- 7.3Bau und konventionelle Anlagenteile
- 7.4Brennstoffversorgung und -fertigung
- 7.5Abnahmeverträge und Projektfinanzierung
- 08Größe und Prognose des globalen Marktes für kleine modulare Reaktoren
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Baubeginne und Betriebskapazität, 2020-2035
- 09Markt nach Reaktortyp
- 9.1Leichtwasser-SMR
- 9.2Natrium- und bleigekühlte schnelle Reaktoren
- 9.3Gasgekühlte Hochtemperaturreaktoren
- 9.4Mikroreaktoren
- 9.5Salzschmelze- und salzgekühlte Reaktoren
- 10Markt nach Leistungsklasse
- 10.1Bis 100 MWe
- 10.2101 bis 300 MWe
- 10.3Über 300 MWe
- 11Markt nach Komponente
- 11.1Entwicklung, Design und Genehmigung
- 11.2Ausrüstung der nuklearen Insel
- 11.3Bau und konventionelle Anlagenteile
- 11.4Brennstoff und Brennstoffdienstleistungen
- 12Markt nach Anwendung
- 12.1Stromerzeugung durch Versorgungsunternehmen
- 12.2Rechenzentren und KI-Campusse
- 12.3Industrielle Prozesswärme und Kraft-Wärme-Kopplung
- 12.4Abgelegene Standorte, netzunabhängig und Verteidigung
- 12.5Marine und schwimmende Kraftwerke
- 13Markt nach Eigentumsmodell
- 13.1Im Besitz von Versorgungsunternehmen
- 13.2Im Besitz von Entwicklern mit Abnahmeverträgen
- 13.3Regierungs- und Forschungsprogramme
- 14DC Exclusive: Matrix Reaktortyp × Anwendung
- 14.1Matrix Reaktortyp × Anwendung, 2025
- 14.2Rechenzentrumsanteil nach Reaktortyp
- 14.3Auswirkungen für Hersteller und Abnehmer
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Europa (Russland, Vereinigtes Königreich, Polen, Rumänien, Tschechien, übriges Europa)
- 15.3Asien-Pazifik (China, Südkorea, Japan, übriger Asien-Pazifik-Raum)
- 15.4Lateinamerika (Argentinien, übriges Lateinamerika)
- 15.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 15.6Top-12-Länder, 2025 und 2035
- 16Regionale Querschnitte
- 16.1Region × Reaktortyp, 2025 und 2035
- 16.2Region × Anwendung, 2025 und 2035
- 17Prognoseszenarien
- 17.1Basis-, Niedrig- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber Baubeginnen
- 17.3Sensitivität gegenüber Kosten pro kW
- 18Wettbewerbslandschaft
- 18.1Ausgabenkonzentration unter führenden Lieferanten, 2025
- 18.2Abnahmeverträge mit Rechenzentrumsbetreibern
- 18.3Genehmigungsmeilensteine, 2025-2026
- 18.4Finanzierungsrunden und öffentliche Förderung
- 19Unternehmensprofile
- 19.1GE Vernova Hitachi Nuclear Energy
- 19.2China National Nuclear Corporation (CNNC)
- 19.3Rosatom
- 19.4NuScale Power
- 19.5Rolls-Royce SMR
- 19.6Holtec International
- 19.7TerraPower
- 19.8X-energy
- 19.9Kairos Power
- 19.10Oklo
- 19.11Westinghouse Electric Company
- 19.12BWX Technologies
- 19.13Korea Hydro & Nuclear Power
- 19.14Doosan Enerbility
- 20Analystenempfehlungen
- 20.1Für Reaktorhersteller und Ausrüstungslieferanten
- 20.2Für Rechenzentrumsbetreiber und Abnehmer
- 20.3Für Versorgungsunternehmen und Investoren
- Abb. 1Größe des Marktes für kleine modulare Reaktoren, 2020-2035
- Abb. 2Baubeginne nach Jahr, 2015-2035
- Abb. 3Gemischte Baukosten pro kW nach Baubeginnjahr
- Abb. 4Markt nach Komponente, 2025 und 2035
- Abb. 5Marktanteil nach Reaktortyp, 2025 und 2035
- Abb. 6Marktanteil nach Anwendung, 2025 und 2035
- Abb. 7Matrix Reaktortyp × Anwendung, 2025
- Abb. 8Markt nach Region, 2025 und 2035
- Abb. 9Top-12-Länder, 2025
- Abb. 10Prognoseszenarien, 2025-2035
- Tabelle 1Berichtsattribute
- Tabelle 2Gemischte Baukosten pro kW und Baubeginne
- Tabelle 3Marktgröße, 2020-2035
- Tabelle 4Markt nach Reaktortyp, 2025 und 2035
- Tabelle 5Markt nach Leistungsklasse, 2025 und 2035
- Tabelle 6Markt nach Komponente, 2025 und 2035
- Tabelle 7Markt nach Anwendung, 2025 und 2035
- Tabelle 8Markt nach Eigentumsmodell, 2025 und 2035
- Tabelle 9Matrix Reaktortyp × Anwendung, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top-12-Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
- Tabelle 13Genehmigungsmeilensteine und Abnahmeverträge, 2024-2026
- Tabelle 14Unternehmensprofile: Designs und Projekte
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 4,92 Mrd. im Jahr 2025, steigend auf USD 47,11 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 1,61 Mrd.
Um 25,36 % pro Jahr von 2025 bis 2035, nach 24,95 % pro Jahr zwischen 2020 und 2025, da die Bauausgaben die Design- und Genehmigungsarbeiten überholen (Schätzung von DC Market Insights).
Leichtwasser-SMR, mit USD 2,56 Mrd. bzw. 52,0 % der Ausgaben 2025. Salzschmelze- und salzgekühlte Reaktoren wachsen unter den Reaktortypen mit 29,01 % pro Jahr am schnellsten.
USD 467,11 Mio. im Jahr 2025 bzw. 9,5 % des Marktes, steigend auf USD 10,36 Mrd. bis 2035. Rechenzentren und KI-Campusse sind mit 36,34 % pro Jahr die am schnellsten wachsende Anwendung.
Rund USD 12.500 pro kW für Projekte mit Baubeginn 2025, sinkend auf USD 8.584 pro kW für Baubeginne 2035, laut Schätzungen von DC Market Insights, die Bau und Ausrüstung abdecken.
Nordamerika, mit USD 1,99 Mrd. bzw. 40,5 % der Ausgaben 2025. Der Nahe Osten und Afrika wächst mit 28,79 % pro Jahr am schnellsten.
USD 1,48 Mrd. in den Vereinigten Staaten bzw. 30,1 % der Ausgaben 2025, gefolgt von China mit USD 875,22 Mio. Saudi-Arabien wächst mit 31,39 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
CNNC, Rosatom und GE Vernova Hitachi machen zusammen rund 40 % der Ausgaben 2025 aus (Schätzung von DC Market Insights). Auch NuScale, Rolls-Royce SMR, Holtec, TerraPower, X-energy, Kairos Power und Oklo sind im Wettbewerb.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.