
Mercato dei piccoli reattori modulari: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei piccoli reattori modulari era pari a USD 4,920.0 milioni; si prevede che raggiunga USD 47.11 miliardi entro il 2035, con un CAGR del 25.36%. North America rappresenta 40.5% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Standard e regolamentazione
- 07Analisi della supply chain e della catena del valore
- 08Dimensioni e previsioni del mercato globale dei piccoli reattori modulari
- 09Mercato per tipo di reattore
- 10Mercato per potenza nominale
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- North America40.5%
- Europe30%
- Asia Pacific24%
- Latin America2.6%
- Middle East and Africa2.9%
Aziende analizzate
- GE Vernova Hitachi Nuclear Energy
- China National Nuclear Corporation (CNNC)
- Rosatom
- NuScale Power
- Rolls-Royce SMR
- Holtec International
- TerraPower
- X-energy
- Kairos Power
- Oklo
- Westinghouse Electric Company
- BWX Technologies
- Korea Hydro & Nuclear Power
- Doosan Enerbility
Analisi completa
Il mercato dei piccoli reattori modulari comprende la spesa per progetti e programmi di piccoli reattori modulari (SMR) in tutto il mondo: sviluppo, progettazione e licenze dei reattori, apparecchiature dell’isola nucleare, costruzione del sito e balance of plant, combustibile per il primo nocciolo e per le ricariche. DC Market Insights valuta il mercato globale dei piccoli reattori modulari USD 4,92 miliardi nel 2025 e prevede USD 47,11 miliardi entro il 2035, con un CAGR del 25,36%. Il valore del 2025 è costruito a partire dai progetti stessi: circa 1,27 GW di capacità SMR in costruzione, valorizzati a un costo medio ponderato per kW e distribuiti su un profilo di costruzione di sei anni, generano USD 2,08 miliardi di spesa per costruzione e apparecchiature; le attività di sviluppo, progettazione e licenze aggiungono USD 2,65 miliardi e il combustibile USD 183,75 milioni. Data center e campus AI sono l’applicazione a più rapida crescita, al 36,34% all’anno, perché gli hyperscaler hanno firmato con gli sviluppatori di SMR accordi di offtake per più gigawatt, e il Medio Oriente e Africa è la regione a più rapida crescita, al 28,79% all’anno, che DC Market Insights attribuisce agli Stati del Golfo che avviano programmi SMR partendo da una base ridotta.
Sintesi
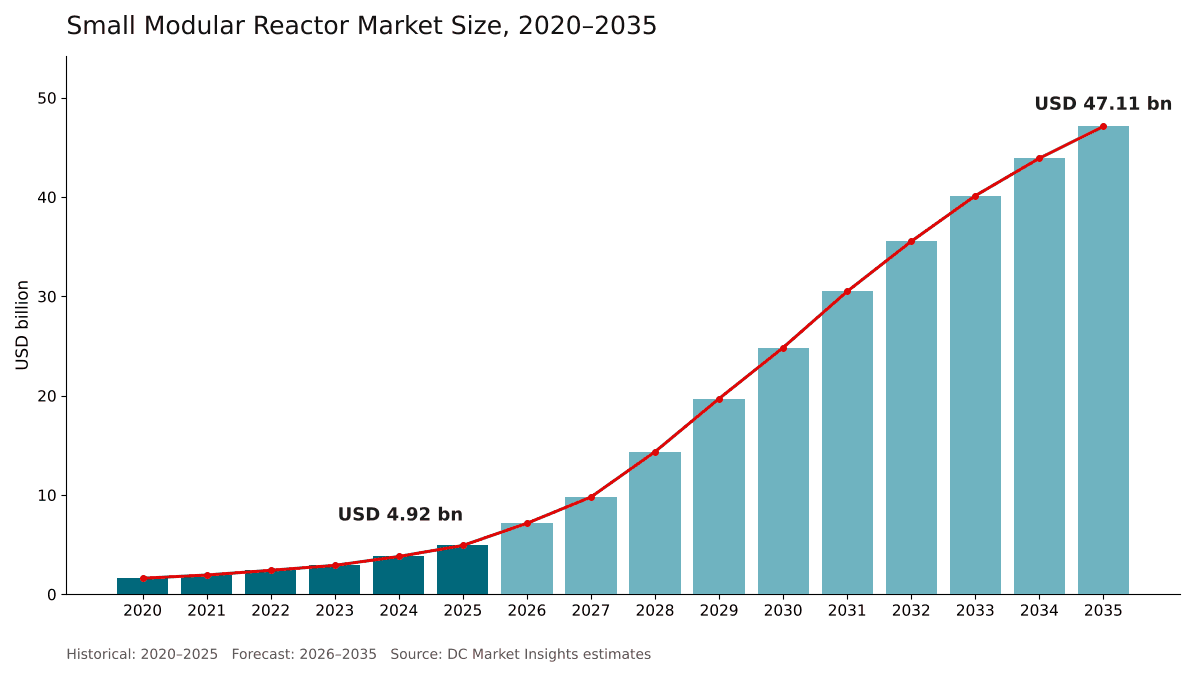
Le dimensioni del mercato globale dei piccoli reattori modulari erano pari a USD 1,61 miliardi nel 2020, hanno raggiunto USD 4,92 miliardi nel 2025 e si prevede che raggiungano USD 47,11 miliardi entro il 2035, con un CAGR del 25,36% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensioni del mercato dei piccoli reattori modulari 2025 | USD 4,92 miliardi |
| Mercato dei piccoli reattori modulari, CAGR | 25,36% |
| Dimensioni del mercato dei piccoli reattori modulari 2035 | USD 47,11 miliardi |
Il mercato è cresciuto del 24,95% all’anno tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 29,1% rispetto al 2024, quando in Ontario è stata approvata la costruzione del primo SMR del G7 e i budget di sviluppo dei fornitori di reattori hanno continuato a salire. Fino al 2025 la maggior parte del denaro è andata alla progettazione e alle licenze piuttosto che al calcestruzzo: le attività di sviluppo, progettazione e licenze hanno rappresentato il 53,9% della spesa del 2025. Questo equilibrio si inverte nelle previsioni. DC Market Insights modella 30,7 GW di avvii di cantiere di SMR tra il 2026 e il 2035, in aumento da 0,9 GW nel 2026 a 4,9 GW nel 2035, per cui la spesa per costruzione e apparecchiature cresce da USD 2,08 miliardi nel 2025 a USD 38,32 miliardi nel 2035.
La crescita rallenta dopo il 2030 perché il costo di costruzione medio ponderato per kW diminuisce man mano che i progetti si ripetono, da USD 12.500 per i cantieri avviati nel 2025 a USD 8.584 per quelli avviati nel 2035. Il mercato supera USD 24,84 miliardi nel 2030 e la capacità SMR operativa raggiunge circa 8,3 GW entro il 2035.
Ambito del mercato: che cosa comprende il mercato dei piccoli reattori modulari?
Il mercato dei piccoli reattori modulari comprende il denaro speso per sviluppare, autorizzare, costruire e alimentare con combustibile piccoli reattori modulari, valutato in dollari USA correnti nell’anno in cui viene speso, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 4,92 miliardi nel 2025. L’Agenzia internazionale per l’energia atomica (IAEA) definisce i piccoli reattori modulari come reattori avanzati che producono elettricità fino a 300 MW(e) per modulo.
Incluso. Attività di sviluppo, certificazione del progetto e licenze dei fornitori di reattori; tariffe di revisione delle autorità di regolamentazione e programmi pubblici di sviluppo; apparecchiature dell’isola nucleare come recipienti a pressione del reattore, generatori di vapore, componenti interni del reattore, meccanismi di azionamento delle barre di controllo e strumentazione; opere civili, isola turbina e balance of plant nei siti SMR; combustibile per il primo nocciolo, combustibile di ricarica e qualificazione del combustibile. Rientrano nell’ambito i progetti ad acqua leggera, raffreddati a gas, raffreddati a sodio e a piombo, raffreddati a sali e i microreattori, così come le unità di energia galleggianti. I progetti oltre 300 MWe venduti come unità modulari piccole, come il reattore Natrium da 345 MWe e il Rolls-Royce SMR da 470 MWe, sono monitorati separatamente nel segmento oltre 300 MWe.
Escluso. Grandi reattori oltre 500 MWe, accordi di acquisto di energia da centrali nucleari esistenti, vendite di elettricità da SMR in esercizio, reattori di propulsione navale e per rompighiaccio, smantellamento e smaltimento dei rifiuti.
Come si combinano i segmenti. Ogni dimensione di segmentazione ripartisce gli stessi USD 4,92 miliardi. La suddivisione per componente deriva direttamente dal modello, mentre le altre dimensioni allocano il totale in base alla pipeline dei progetti. La spesa è attribuita al paese in cui viene costruito il reattore o, per le attività di sviluppo, a quello in cui il fornitore le svolge.
Fattori trainanti: che cosa spinge il mercato dei piccoli reattori modulari?
Tre fattori spiegano la maggior parte della crescita del mercato dei piccoli reattori modulari: gli operatori di data center che hanno firmato per gigawatt di produzione da SMR, le prime approvazioni alla costruzione di SMR in Nord America e il denaro pubblico che condivide il rischio first-of-a-kind. Insieme portano gli avvii di cantiere da 0,3 GW nel 2025 a 4,9 GW all’anno entro il 2035 nello scenario base di DC Market Insights.
Gli accordi di offtake dei data center spingono la spesa SMR dei data center del 36,34% all’anno
Gli accordi nucleari di Meta del gennaio 2026 potrebbero fornire fino a 6,6 GW di energia nucleare da nuovi SMR e grandi reattori esistenti, comprese unità Natrium di TerraPower in grado di erogare fino a 690 MW già nel 2032 e un campus tecnologico avanzato fino a 1,2 GW con Oklo nella contea di Pike, in Ohio. Il Climate Pledge Fund di Amazon ha guidato come investitore principale un round di finanziamento da USD 500,00 milioni per X-energy, e le due società puntano a fino a 5 GW di SMR negli Stati Uniti entro il 2039. L’accordo di Google con Kairos Power consentirà fino a 500 MW, con il primo reattore previsto in esercizio entro il 2030. L’Agenzia internazionale dell’energia prevede che la domanda di elettricità dei data center più che raddoppi, da circa 415 TWh nel 2024 a circa 945 TWh entro il 2030. DC Market Insights stima che data center e campus AI abbiano rappresentato USD 467,11 milioni (9,5%) della spesa SMR nel 2025 e prevede USD 10,36 miliardi (22,0%) entro il 2035, la crescita più rapida tra tutte le applicazioni. Il report Mercato dei data center alimentati a energia nucleare copre il lato data center di questi accordi.
Le prime approvazioni alla costruzione trasformano i progetti in cantieri
Ontario Power Generation ha ricevuto una Licence to Construct dalla Canadian Nuclear Safety Commission nell’aprile 2025, e l’Ontario ha annunciato la decisione finale di investimento per il progetto Darlington l’8 maggio 2025: quattro unità GE Vernova Hitachi BWRX-300 da 300 MW ciascuna per un costo totale di CAD 20,90 miliardi. Negli Stati Uniti, la Nuclear Regulatory Commission (NRC) ha rilasciato il permesso di costruzione di Natrium per Kemmerer Unit 1 nel marzo 2026 e, nel settembre 2026, il primo permesso di costruzione statunitense per un BWRX-300, presso il sito di Clinch River della Tennessee Valley Authority (TVA), completando tale revisione in 14 mesi, quattro mesi prima del previsto (Fonte: comunicato stampa di GE Vernova). DC Market Insights modella 0,9 GW di nuovi avvii di cantiere nel 2026.
Il cofinanziamento pubblico copre il rischio first-of-a-kind
Il Dipartimento dell’Energia degli Stati Uniti (DOE) ha selezionato TVA e Holtec per un cofinanziamento federale fino a USD 800,00 milioni per i primi progetti SMR in Tennessee e Michigan (Fonte: annuncio del Dipartimento dell’Energia degli Stati Uniti). Il governo del Regno Unito ha stanziato oltre GBP 2,50 miliardi per il proprio programma SMR nell’attuale periodo della Spending Review, e il National Wealth Fund sta impegnando fino a GBP 599 milioni in Rolls-Royce SMR. Un ordine esecutivo statunitense del maggio 2025 ha fissato l’obiettivo di espandere la capacità nucleare degli Stati Uniti da circa 100 GW a 400 GW entro il 2050. DC Market Insights stima i programmi governativi e di ricerca in USD 688,37 milioni (14,0%) della spesa del 2025.
Tendenze di mercato: come sta cambiando il mercato dei piccoli reattori modulari?
Il mercato dei piccoli reattori modulari si sta spostando verso moduli più grandi e progetti avanzati non raffreddati ad acqua, con le unità oltre 300 MWe in crescita del 28,92% all’anno fino al 2035.
I moduli più grandi crescono più rapidamente per potenza nominale, al 28,92%
I fornitori stanno aumentando la taglia delle unità per distribuire i costi fissi. Il Rolls-Royce SMR è un progetto da 470 MWe, il reattore Natrium ha una potenza nominale di 345 MWe con produzione aumentabile a 500 MWe, e il progetto di reattore di NuScale approvato dalla NRC ha una potenza nominale di 77 MWe. DC Market Insights prevede che il segmento oltre 300 MWe cresca del 28,92% all’anno, da USD 835,88 milioni nel 2025 a USD 10,60 miliardi nel 2035, il ritmo più rapido delle tre classi di potenza.
I progetti avanzati passano dalla carta ai lavori in cantiere
I progetti non ad acqua leggera hanno ora hardware nel terreno. Kairos Power ha iniziato a costruire il suo reattore dimostrativo Hermes a Oak Ridge, in Tennessee, nel 2024, ha avviato i lavori di Hermes 2 nell’aprile 2026 e ha aumentato la produzione prevista di Hermes 2 da 28 MWe a 50 MWe. Oklo ha avviato i lavori del suo reattore veloce raffreddato a sodio Aurora-INL, con una potenza massima di 75 MWe, presso l’Idaho National Laboratory nel settembre 2025. I reattori a sali fusi e raffreddati a sali sono il tipo di reattore a più rapida crescita nel modello di DC Market Insights, al 29,01% all’anno.
Sfide di mercato: che cosa frena il mercato dei piccoli reattori modulari?
Il costo first-of-a-kind e il lungo percorso dalla progettazione ai ricavi sono i due vincoli che, secondo DC Market Insights, limiteranno il mercato dei piccoli reattori modulari prima del 2030, quando la spesa per la costruzione è ancora inferiore a USD 20,00 miliardi all’anno.
Le prime unità costano CAD 20.333 per kW a Darlington
Si prevede che il primo SMR di Darlington costi CAD 6,10 miliardi per 300 MW, circa CAD 20.333 per kW, contro circa CAD 17.417 per kW per il totale delle quattro unità di CAD 20,90 miliardi; il valore più elevato della prima unità riflette l’ingegneria first-of-a-kind. Il rischio di costi e tempi è reale: in Argentina, la costruzione del prototipo CAREM25 da 25 MWe netti, inizialmente stimata in ARS 3,50 miliardi (USD 446,00 milioni), è stata interrotta nel novembre 2019 e i lavori rimanenti sono stati interrotti nel settembre 2024 in seguito ai tagli di bilancio. DC Market Insights incorpora un costo medio ponderato di USD 12.500 per kW per i cantieri avviati nel 2025 e ipotizza un calo annuo del 4% solo a partire dal 2028, quando la seconda unità e le successive ripetono un progetto.
I fornitori spendono per anni prima che arrivino i ricavi
I fornitori di reattori sostengono forti perdite finché le centrali non vengono ordinate. NuScale ha riportato ricavi per USD 31,5 milioni nel 2025 e una perdita netta attribuibile agli azionisti di Classe A di circa USD 355,79 milioni, chiudendo l’anno con USD 1,3 miliardi tra liquidità e investimenti (Fonte: risultati di NuScale depositati presso la US Securities and Exchange Commission). Le spese operative totali di Oklo sono salite a USD 139,30 milioni nel 2025 da USD 52,80 milioni nel 2024. Una spesa di questo tipo rende sviluppo, progettazione e licenze il componente più grande oggi; DC Market Insights prevede che cresca solo del 7,48% all’anno fino al 2035, man mano che i fornitori si consolidano.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel mercato dei piccoli reattori modulari sono le apparecchiature dell’isola nucleare, che crescono del 33,80% all’anno fino a USD 17,63 miliardi entro il 2035, e il calore industriale e l’energia per siti remoti, che insieme raggiungono USD 9,42 miliardi entro il 2035.
Le apparecchiature dell’isola nucleare diventano una supply chain da USD 17,63 miliardi
Ogni avvio di cantiere genera ordini di recipienti, generatori di vapore, pompe, valvole e strumentazione, che DC Market Insights stima al 46% della spesa per costruzione e apparecchiature. Le apparecchiature dell’isola nucleare valgono USD 958,27 milioni nel 2025 e USD 17,63 miliardi nel 2035. I moduli costruiti in fabbrica favoriscono i fornitori con capacità qualificate di forgiatura pesante e di saldatura di grado nucleare, lo stesso modello di fabbrica trattato nel nostro report Mercato dei data center modulari.
Calore industriale, energia per siti remoti e centrali galleggianti
Gli SMR possono fornire vapore oltre che elettricità. Long Mott Energy, una controllata di Dow, ha presentato il 31 marzo 2025 una domanda di permesso di costruzione per un progetto X-energy Xe-100, e la NRC ha fissato un calendario di revisione di 18 mesi. La centrale galleggiante russa Akademik Lomonosov, con due reattori da 35 MWe a Pevek, è in esercizio commerciale dal maggio 2020, e il primo SMR terrestre della Russia in Jacuzia, autorizzato nell’aprile 2023 con almeno 55 MW, è previsto per il 2028. Nel modello di DC Market Insights, il calore di processo industriale e la cogenerazione rappresentano USD 540,86 milioni della spesa del 2025 e USD 5,89 miliardi nel 2035, mentre gli usi remoti, off-grid e per la difesa rappresentano USD 442,53 milioni e USD 3,53 miliardi.
Prezzi: quanto costa un piccolo reattore modulare per kW?
DC Market Insights utilizza un costo medio ponderato di costruzione e apparecchiature di USD 12.500 per kW per i progetti SMR avviati nel 2025, in calo a USD 10.528 per kW per quelli avviati nel 2030 e a USD 8.584 per kW per quelli avviati nel 2035. I valori coprono l’isola nucleare, le opere civili e il balance of plant, ed escludono sviluppo, finanziamento e combustibile.
| Costo medio ponderato per anno di avvio del cantiere | 2021 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Costruzione e apparecchiature (USD per kW) | 8.000 | 12.500 | 10.528 | 8.584 |
| Avvii di cantiere (MWe) | 425 | 300 | 2.900 | 4.900 |
Il valore del 2021 riflette progetti in Cina e Russia, che DC Market Insights ipotizza siano stati costruiti a costi inferiori. Il salto del 2025 riflette progetti first-of-a-kind in Canada e negli Stati Uniti, confrontati con il budget di Darlington di circa CAD 17.417 per kW sulle quattro unità. Dal 2028, DC Market Insights ipotizza un calo annuo del 4% man mano che vengono costruite flotte dello stesso progetto.
Standard e regolamentazione: quali regole influenzano il mercato dei piccoli reattori modulari?
Quattro gruppi di regole determinano la velocità con cui la spesa per gli SMR si trasforma in costruzione: la definizione IAEA della tecnologia, le licenze nazionali di costruzione, il nuovo quadro statunitense di licenze basato sul rischio e le scadenze statunitensi per le licenze.
Definizione IAEA. L’IAEA definisce i piccoli reattori modulari come reattori avanzati che producono fino a 300 MW(e) per modulo. DC Market Insights utilizza questa soglia per i segmenti fino a 100 MWe e da 101 a 300 MWe e monitora separatamente i progetti modulari più grandi.
Licenze di costruzione. La Canadian Nuclear Safety Commission ha rilasciato a Ontario Power Generation una Licence to Construct per Darlington nell’aprile 2025. L’autorità di regolamentazione russa Rostekhnadzor ha autorizzato il primo SMR terrestre del paese, nel distretto di Ust-Yansky in Jacuzia, nell’aprile 2023. Negli Stati Uniti, la NRC ha rilasciato i permessi di costruzione per Natrium nel marzo 2026 e per Clinch River nel settembre 2026.
NRC Part 53. La NRC ha pubblicato il 30 marzo 2026 la norma definitiva per un quadro regolatorio basato sul rischio e tecnologicamente inclusivo per i reattori avanzati, in vigore dal 29 aprile 2026. Offre un percorso di licenza alternativo e tecnologicamente inclusivo, aperto ai progetti avanzati, compresi i reattori non ad acqua leggera.
Scadenze statunitensi per le licenze. Un ordine esecutivo del maggio 2025 ha fissato una scadenza di 18 mesi per le decisioni della NRC sulla costruzione e l’esercizio di nuovi reattori, e il DOE Reactor Pilot Program ha selezionato 11 progetti di reattori avanzati nell’agosto 2025 con l’obiettivo che almeno tre reattori di prova raggiungano la criticità entro il 4 luglio 2026.
Segmentazione del mercato: quale segmento guida il mercato dei piccoli reattori modulari?
Gli SMR ad acqua leggera guidano il mercato dei piccoli reattori modulari con il 52,0% del valore del 2025, la generazione elettrica per le utility guida le applicazioni con il 64,0%, e sviluppo, progettazione e licenze è il componente più grande con il 53,9%. Data center e campus AI sono il segmento a più rapida crescita, al 36,34% all’anno, contro il 25,36% del mercato, perché gli accordi di offtake degli hyperscaler per la produzione degli SMR sono stati firmati anni prima delle centrali che li serviranno.
Per tipo di reattore: gli SMR ad acqua leggera guidano con il 52,0%
| Tipo di reattore | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| SMR ad acqua leggera | 2,56 | 52,0% | 27,56 | 26,84% |
| Reattori veloci raffreddati a sodio e a piombo | 1,03 | 21,0% | 6,83 | 20,80% |
| Reattori ad alta temperatura raffreddati a gas | 0,76 | 15,5% | 6,12 | 23,17% |
| Microreattori | 0,34 | 7,0% | 3,77 | 27,04% |
| Reattori a sali fusi e raffreddati a sali | 0,22 | 4,5% | 2,83 | 29,01% |
I progetti ad acqua leggera guadagnano 6,5 punti di quota entro il 2035 perché i progetti raffreddati ad acqua, come il BWRX-300 e il Rolls-Royce SMR, un piccolo reattore ad acqua pressurizzata, dominano gli avvii di cantiere dal 2026 al 2030 nel modello di DC Market Insights. I reattori veloci perdono quota man mano che gli avvii di cantiere si spostano verso i progetti raffreddati ad acqua.
Per potenza nominale: le unità da 101 a 300 MWe guidano con il 57,0%
Le unità da 101 a 300 MWe valgono USD 2,80 miliardi (57,0%) nel 2025 e USD 26,38 miliardi entro il 2035, con un CAGR del 25,13%. Le unità fino a 100 MWe valgono USD 1,28 miliardi (26,0%) e crescono del 23,00% all’anno, mentre le unità oltre 300 MWe crescono più rapidamente, al 28,92% all’anno, da USD 835,88 milioni a USD 10,60 miliardi.
Per componente: sviluppo, progettazione e licenze guidano con il 53,9%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sviluppo, progettazione e licenze | 2,65 | 53,9% | 5,45 | 7,48% |
| Apparecchiature dell’isola nucleare | 0,96 | 19,5% | 17,63 | 33,80% |
| Costruzione e balance of plant | 1,12 | 22,9% | 20,69 | 33,80% |
| Combustibile e servizi per il combustibile | 0,18 | 3,7% | 3,34 | 33,65% |
Costruzione e balance of plant diventa il componente più grande entro il 2035, con il 43,9% del valore. Combustibile e servizi per il combustibile crescono da USD 183,75 milioni a USD 3,34 miliardi man mano che vengono caricati i primi noccioli e una flotta operativa di circa 8,3 GW necessita di ricariche.
Per applicazione: la generazione elettrica per le utility guida con il 64,0%
| Applicazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Generazione elettrica per le utility | 3,15 | 64,0% | 24,97 | 23,01% |
| Data center e campus AI | 0,47 | 9,5% | 10,36 | 36,34% |
| Calore di processo industriale e cogenerazione | 0,54 | 11,0% | 5,89 | 26,97% |
| Applicazioni remote, off-grid e difesa | 0,44 | 9,0% | 3,53 | 23,09% |
| Energia marina e galleggiante | 0,32 | 6,5% | 2,36 | 22,11% |
Data center e campus AI superano il calore industriale prima del 2030 e raggiungono il 22,0% del valore entro il 2035. La generazione elettrica per le utility rimane l’applicazione più grande perché utility di rete come Ontario Power Generation e TVA sono proprietarie dei primi progetti BWRX-300.
Per modello di proprietà: i progetti di proprietà delle utility guidano con il 62,0%
I progetti di proprietà delle utility rappresentano USD 3,05 miliardi (62,0%) della spesa del 2025 e crescono del 22,69% all’anno fino a USD 23,56 miliardi. I progetti di proprietà degli sviluppatori con accordi di offtake, come quelli pianificati con Meta, Amazon e Google, valgono USD 1,18 miliardi (24,0%) e crescono più rapidamente, al 31,25% all’anno, fino a USD 17,90 miliardi (38,0%). I programmi governativi e di ricerca valgono USD 688,37 milioni (14,0%) e raggiungono USD 5,65 miliardi entro il 2035.
DC Exclusive: il modello di sviluppo degli SMR e la matrice tipo di reattore × applicazione
Con USD 1,81 miliardi nel 2025, gli SMR ad acqua leggera per la generazione elettrica per le utility sono la singola cella più grande della matrice e il 36,7% di tutta la spesa per SMR. La matrice seguente incrocia ciò che viene costruito e per chi viene costruito. Si tratta di un modello di DC Market Insights, non di un conteggio dei progetti: è costruito a partire da 65 input: 21 coorti annuali di avvii di cantiere (dal 2015 al 2035), 21 valori di costo medio ponderato per kW, 6 pesi del profilo di spesa, 11 valori della spesa per lo sviluppo, 3 parametri del combustibile e 3 informative pubbliche (il budget di Darlington, i risultati 2025 di NuScale e le spese operative 2025 di Oklo) utilizzate come verifiche incrociate.
| 2025, miliardi di USD | Energia per le utility | Data center e AI | Calore industriale | Siti remoti e difesa | Marina e galleggiante | Totale |
|---|---|---|---|---|---|---|
| SMR ad acqua leggera | 1,81 | 0,18 | 0,17 | 0,12 | 0,29 | 2,56 |
| Reattori veloci raffreddati a sodio e a piombo | 0,82 | 0,13 | 0,04 | 0,03 | 0,01 | 1,03 |
| Reattori ad alta temperatura raffreddati a gas | 0,39 | 0,06 | 0,27 | 0,03 | 0,01 | 0,76 |
| Microreattori | 0,02 | 0,03 | 0,03 | 0,25 | 0,01 | 0,34 |
| Reattori a sali fusi e raffreddati a sali | 0,11 | 0,07 | 0,03 | 0,01 | 0,01 | 0,22 |
| Totale | 3,15 | 0,47 | 0,54 | 0,44 | 0,32 | 4,92 |
Emergono tre schemi. I progetti raffreddati a sali hanno la quota di data center più alta tra tutti i tipi di reattore, pari al 29,6% della loro spesa, che riflette il programma di Google e Kairos Power. I reattori ad alta temperatura raffreddati a gas destinano il 35,6% della loro spesa al calore industriale, perché le loro temperature di uscita sono adatte al vapore di processo. I microreattori sono oggi principalmente un business per siti remoti e difesa, con il 72,3% della loro spesa in tale applicazione.
Il modello di sviluppo degli SMR alla base di questi dati moltiplica gli avvii di cantiere per anno (300 MWe nel 2025, 4.900 MWe nel 2035) per il costo medio ponderato per kW di ciascuna coorte e distribuisce il costo su sei anni; aggiungendo le attività di sviluppo, progettazione e licenze e il combustibile si ottiene il mercato. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato dei piccoli reattori modulari?
Il Nord America guida il mercato dei piccoli reattori modulari con il 40,5% del valore del 2025, e il Medio Oriente e Africa è la regione a più rapida crescita, al 28,79% all’anno, che DC Market Insights attribuisce agli Stati del Golfo che avviano programmi SMR partendo da una base molto ridotta.
Il Nord America guida con una quota del 40,5%
Il Nord America ha rappresentato USD 1,99 miliardi della spesa per SMR nel 2025 e si prevede che raggiunga USD 21,67 miliardi nel 2035, con un CAGR del 26,96%. La regione ospita la prima costruzione di un BWRX-300 in Ontario, i permessi di costruzione di Natrium e Clinch River, i reattori Hermes in Tennessee e la maggior parte della spesa per lo sviluppo dei fornitori. Il Nord America guadagna 5,5 punti di quota entro il 2035, il guadagno più ampio tra tutte le regioni.
L’Europa detiene una quota del 30,0%
L’Europa vale USD 1,48 miliardi nel 2025 e USD 11,07 miliardi entro il 2035, con un CAGR del 22,33%. La Russia rappresenta la maggior parte dell’attuale spesa europea per la costruzione, compresi l’SMR terrestre in Jacuzia e le unità di energia galleggianti. Il progetto Rolls-Royce SMR a tre unità del Regno Unito a Wylfa, con una decisione finale di investimento attesa nel 2029, e, nel modello di DC Market Insights, i programmi in Polonia, Romania e Repubblica Ceca guidano la crescita dopo il 2030.
L’Asia Pacifico detiene una quota del 24,0%
L’Asia Pacifico vale USD 1,18 miliardi nel 2025 (24,0%) e USD 11,54 miliardi entro il 2035, con un CAGR del 25,61%. Il Linglong One cinese, un reattore ad acqua pressurizzata da 125 MWe a Changjiang la cui costruzione è iniziata nel luglio 2021, era in fase di test di pre-commissioning nell’agosto 2026.
L’America Latina detiene una quota del 2,6%
L’America Latina vale USD 127,84 milioni nel 2025 e USD 1,04 miliardi entro il 2035, con un CAGR del 23,28%. Il programma CAREM25 dell’Argentina rappresenta la maggior parte della spesa storica della regione, e l’interruzione della sua costruzione nel settembre 2024 mantiene la crescita della regione al di sotto del tasso globale.
Il Medio Oriente e Africa detiene una quota del 2,9% e cresce più rapidamente
Il Medio Oriente e Africa vale USD 142,59 milioni nel 2025 e USD 1,79 miliardi entro il 2035, con un CAGR del 28,79%. DC Market Insights prevede che l’Arabia Saudita e gli Emirati Arabi Uniti rappresenteranno la maggior parte della spesa regionale, man mano che i programmi nucleari e i piani per i campus AI convergono.
Analisi per paese: quali paesi spendono di più per i piccoli reattori modulari?
Gli Stati Uniti sono il più grande mercato nazionale dei piccoli reattori modulari con USD 1,48 miliardi nel 2025, pari al 30,1% del valore globale, seguiti dalla Cina con USD 875,22 milioni (17,8%) e dalla Russia con USD 747,38 milioni (15,2%). I 12 paesi più grandi rappresentano il 91,1% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 1,48 | 30,1% | 17,81 | 28,24% |
| 2 | Cina | Asia Pacifico | 0,88 | 17,8% | 7,54 | 24,03% |
| 3 | Russia | Europa | 0,75 | 15,2% | 4,48 | 19,60% |
| 4 | Canada | Nord America | 0,47 | 9,6% | 3,49 | 22,13% |
| 5 | Regno Unito | Europa | 0,31 | 6,4% | 3,25 | 26,30% |
| 6 | Corea del Sud | Asia Pacifico | 0,15 | 3,1% | 1,70 | 27,24% |
| 7 | Polonia | Europa | 0,09 | 1,9% | 1,22 | 29,35% |
| 8 | Argentina | America Latina | 0,09 | 1,8% | 0,57 | 20,37% |
| 9 | Giappone | Asia Pacifico | 0,08 | 1,6% | 0,90 | 27,53% |
| 10 | Romania | Europa | 0,07 | 1,4% | 0,71 | 26,22% |
| 11 | Repubblica Ceca | Europa | 0,06 | 1,2% | 0,66 | 27,30% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,05 | 1,0% | 0,75 | 31,39% |
L’Arabia Saudita è il mercato nazionale a più rapida crescita, al 31,39% all’anno, davanti alla Polonia al 29,35%, e gli Stati Uniti crescono più rapidamente tra i grandi mercati, al 28,24%, man mano che i progetti con offtake dei data center arrivano alla fase di costruzione. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base ai progetti in costruzione, alla pipeline di licenze e all’attività di sviluppo dei fornitori di ciascun paese.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato dei piccoli reattori modulari raggiunge USD 47,11 miliardi entro il 2035 nello scenario base, con un intervallo da USD 39,14 miliardi a USD 57,48 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Avvii di cantiere inferiori del 30% rispetto allo scenario base; il costo per kW cala dell’1,5% all’anno invece del 4% | 39,14 | 23,05% |
| Base | Gli avvii salgono da 0,9 GW nel 2026 a 4,9 GW nel 2035; il costo per kW cala del 4% all’anno dal 2028 | 47,11 | 25,36% |
| Alto | Avvii di cantiere superiori del 25% rispetto allo scenario base | 57,48 | 27,87% |
Lo scenario basso riflette ripetuti sforamenti first-of-a-kind: alle prime unità seguono meno ordini e i costi calano lentamente. Lo scenario alto ipotizza che gli accordi di offtake degli hyperscaler si traducano in avvii di cantiere secondo i calendari annunciati.
Analisi competitiva: chi guida il mercato dei piccoli reattori modulari?
- GE Vernova Hitachi Nuclear Energy
- China National Nuclear Corporation (CNNC)
- Rosatom
- NuScale Power
- Rolls-Royce SMR
- Holtec International
- TerraPower
- X-energy
- Kairos Power
- Oklo
- Westinghouse Electric Company
- BWX Technologies
- Korea Hydro & Nuclear Power
- Doosan Enerbility
China National Nuclear Corporation, Rosatom e GE Vernova Hitachi, i fornitori alla base dei programmi di costruzione di SMR in Cina, Russia e Canada, rappresentano insieme circa il 40% della spesa del 2025 (stima DC Market Insights, basata sulla spesa per la costruzione allocata a Cina, Russia e al progetto Darlington in Canada). CNNC è proprietaria del Linglong One e lo gestirà. L’SMR di Rosatom per la centrale della Jacuzia è il RITM-200N raffreddato ad acqua; la Russia gestisce inoltre la centrale galleggiante Akademik Lomonosov e nel marzo 2025 aveva in produzione otto unità di reattori della serie RITM per rompighiaccio e unità di energia galleggianti. GE Vernova Hitachi fornisce il BWRX-300 per Darlington e Clinch River. NuScale detiene un progetto da 77 MWe approvato dalla NRC, e i suoi SMR sono specificati in un accordo tra TVA ed ENTRA1 Energy per la realizzazione di sei centrali. Rolls-Royce SMR è l’offerente preferito di Great British Energy – Nuclear, e Holtec prevede due unità SMR-300 a Palisades, in Michigan. TerraPower ha chiuso nel giugno 2025 una raccolta di fondi da USD 650,00 milioni che ha incluso il braccio di venture capital di NVIDIA, X-energy conta il Climate Pledge Fund di Amazon come investitore principale, Kairos Power detiene il suo accordo con Google e Oklo ha firmato nel dicembre 2024 un accordo quadro di fornitura di energia da 12 GW con Switch.
Sviluppi recenti
- Nel maggio 2025, l’Ontario ha annunciato la decisione finale di investimento per il progetto SMR di Darlington a quattro unità, con un costo totale di CAD 20,90 miliardi e la prima unità in servizio nel 2030 (Fonte: articolo di World Nuclear News).
- Nel dicembre 2025, il Dipartimento dell’Energia degli Stati Uniti ha selezionato TVA e Holtec per un cofinanziamento federale fino a USD 800,00 milioni per progetti SMR in Tennessee e Michigan (Fonte: annuncio del Dipartimento dell’Energia degli Stati Uniti).
- Nel gennaio 2026, Meta ha annunciato accordi nucleari con Vistra, TerraPower e Oklo che potrebbero fornire fino a 6,6 GW di energia nucleare (Fonte: articolo di Data Center Dynamics).
- Nel marzo 2026, la NRC ha rilasciato il permesso di costruzione per la prima centrale Natrium, un reattore veloce raffreddato a sodio da 345 MWe a Kemmerer, in Wyoming (Fonte: articolo di World Nuclear News).
- Nell’aprile 2026, Rolls-Royce SMR e Great British Energy – Nuclear hanno firmato un contratto per avviare i lavori su tre unità da 470 MWe a Wylfa, nel Galles del Nord (Fonte: articolo di World Nuclear News).
- Nel settembre 2026, la NRC ha rilasciato a TVA il primo permesso di costruzione statunitense per un BWRX-300 per il sito di Clinch River (Fonte: comunicato stampa di GE Vernova).
Seguiamo queste decisioni sulle licenze, gli accordi di offtake e le tappe dei progetti man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato dei piccoli reattori modulari
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 21 coorti annuali di avvii di cantiere (dal 2015 al 2035) misurate in MWe, ciascuna valorizzata a un costo medio ponderato di costruzione e apparecchiature per kW e distribuita su sei anni. Gli avvii di cantiere ammontano a 1,27 GW per i progetti attivi nel 2025 e a 30,7 GW dal 2026 al 2035. La spesa per sviluppo, progettazione e licenze è stata modellata separatamente, a USD 2,65 miliardi nel 2025, con una crescita dell’11,5% nel 2026 che rallenta al 4,5% entro il 2035. Il combustibile combina primi noccioli, ricariche e programmi di qualificazione del combustibile. Il totale è stato suddiviso per 5 tipi di reattore, 3 classi di potenza, 4 componenti, 5 applicazioni, 3 modelli di proprietà e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato top-down rispetto al budget di Darlington di CAD 20,90 miliardi per 1.200 MW, al programma di cofinanziamento DOE da USD 800,00 milioni, ai ricavi e alle perdite 2025 di NuScale e alle spese operative 2025 di Oklo.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Tipi di reattore, applicazioni e regioni coperte
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui risponde il report
- 02Metodologia di ricerca
- 2.1Modello di sviluppo degli SMR
- 2.2Coorti di avvio dei cantieri e profilo di spesa
- 2.3Modello della spesa per sviluppo, progettazione e licenze
- 2.4Modello del combustibile e dei servizi per il combustibile
- 2.5Verifica top-down rispetto ai budget dei progetti e alle informative societarie
- 2.6Ipotesi e limiti
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per stakeholder
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto dei fattori trainanti e delle sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Costo di costruzione medio ponderato per kW per anno di avvio
- 5.2Costi first-of-a-kind e costi di flotta a confronto
- 5.3Benchmark del budget di Darlington
- 5.4Prospettive dei costi, 2026-2035
- 06Standard e regolamentazione
- 6.1Definizione IAEA di piccoli reattori modulari
- 6.2Licenze di costruzione in Canada, Russia e Stati Uniti
- 6.3Quadro NRC Part 53 basato sul rischio
- 6.4Scadenze per le licenze negli Stati Uniti e DOE Reactor Pilot Program
- 07Analisi della supply chain e della catena del valore
- 7.1Fornitori di reattori e licenze
- 7.2Apparecchiature dell'isola nucleare e componenti pesanti
- 7.3Costruzione e balance of plant
- 7.4Fornitura e fabbricazione del combustibile
- 7.5Accordi di offtake e finanziamento dei progetti
- 08Dimensioni e previsioni del mercato globale dei piccoli reattori modulari
- 8.1Dimensioni del mercato, 2020-2024
- 8.2Dimensioni del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Avvii di cantiere e capacità operativa, 2020-2035
- 09Mercato per tipo di reattore
- 9.1SMR ad acqua leggera
- 9.2Reattori veloci raffreddati a sodio e a piombo
- 9.3Reattori ad alta temperatura raffreddati a gas
- 9.4Microreattori
- 9.5Reattori a sali fusi e raffreddati a sali
- 10Mercato per potenza nominale
- 10.1Fino a 100 MWe
- 10.2Da 101 a 300 MWe
- 10.3Oltre 300 MWe
- 11Mercato per componente
- 11.1Sviluppo, progettazione e licenze
- 11.2Apparecchiature dell'isola nucleare
- 11.3Costruzione e balance of plant
- 11.4Combustibile e servizi per il combustibile
- 12Mercato per applicazione
- 12.1Generazione elettrica per le utility
- 12.2Data center e campus AI
- 12.3Calore di processo industriale e cogenerazione
- 12.4Applicazioni remote, off-grid e difesa
- 12.5Energia marina e galleggiante
- 13Mercato per modello di proprietà
- 13.1Di proprietà delle utility
- 13.2Di proprietà degli sviluppatori con accordi di offtake
- 13.3Programmi governativi e di ricerca
- 14DC Exclusive: matrice tipo di reattore × applicazione
- 14.1Matrice tipo di reattore × applicazione, 2025
- 14.2Quota dei data center per tipo di reattore
- 14.3Implicazioni per fornitori e offtaker
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Europa (Russia, Regno Unito, Polonia, Romania, Repubblica Ceca, resto d'Europa)
- 15.3Asia Pacifico (Cina, Corea del Sud, Giappone, resto dell'Asia Pacifico)
- 15.4America Latina (Argentina, resto dell'America Latina)
- 15.5Medio Oriente e Africa (Arabia Saudita, resto del Medio Oriente e Africa)
- 15.6Primi 12 paesi, 2025 e 2035
- 16Analisi incrociate regionali
- 16.1Regione × tipo di reattore, 2025 e 2035
- 16.2Regione × applicazione, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto fino al 2035
- 17.2Sensibilità agli avvii di cantiere
- 17.3Sensibilità al costo per kW
- 18Panorama competitivo
- 18.1Concentrazione della spesa tra i principali fornitori, 2025
- 18.2Accordi di offtake con gli operatori di data center
- 18.3Tappe delle licenze, 2025-2026
- 18.4Round di finanziamento e finanziamenti pubblici
- 19Profili aziendali
- 19.1GE Vernova Hitachi Nuclear Energy
- 19.2China National Nuclear Corporation (CNNC)
- 19.3Rosatom
- 19.4NuScale Power
- 19.5Rolls-Royce SMR
- 19.6Holtec International
- 19.7TerraPower
- 19.8X-energy
- 19.9Kairos Power
- 19.10Oklo
- 19.11Westinghouse Electric Company
- 19.12BWX Technologies
- 19.13Korea Hydro & Nuclear Power
- 19.14Doosan Enerbility
- 20Raccomandazioni degli analisti
- 20.1Per fornitori di reattori e di apparecchiature
- 20.2Per operatori di data center e offtaker
- 20.3Per utility e investitori
- Fig. 1Dimensioni del mercato dei piccoli reattori modulari, 2020-2035
- Fig. 2Avvii di cantiere per anno, 2015-2035
- Fig. 3Costo di costruzione medio ponderato per kW per anno di avvio
- Fig. 4Mercato per componente, 2025 e 2035
- Fig. 5Quota di mercato per tipo di reattore, 2025 e 2035
- Fig. 6Quota di mercato per applicazione, 2025 e 2035
- Fig. 7Matrice tipo di reattore × applicazione, 2025
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9Primi 12 paesi, 2025
- Fig. 10Scenari di previsione, 2025-2035
- Tabella 1Attributi del report
- Tabella 2Costo di costruzione medio ponderato per kW e avvii di cantiere
- Tabella 3Dimensioni del mercato, 2020-2035
- Tabella 4Mercato per tipo di reattore, 2025 e 2035
- Tabella 5Mercato per potenza nominale, 2025 e 2035
- Tabella 6Mercato per componente, 2025 e 2035
- Tabella 7Mercato per applicazione, 2025 e 2035
- Tabella 8Mercato per modello di proprietà, 2025 e 2035
- Tabella 9Matrice tipo di reattore × applicazione, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11Primi 12 paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
- Tabella 13Tappe delle licenze e accordi di offtake, 2024-2026
- Tabella 14Profili aziendali: progetti e design
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 4,92 miliardi nel 2025, in crescita a USD 47,11 miliardi entro il 2035. DC Market Insights stima il mercato a USD 1,61 miliardi nel 2020.
Del 25,36% all’anno dal 2025 al 2035, dopo il 24,95% all’anno tra il 2020 e il 2025, man mano che la spesa per la costruzione supera quella per la progettazione e le licenze (stima DC Market Insights).
Gli SMR ad acqua leggera, con USD 2,56 miliardi, pari al 52,0% della spesa del 2025. I reattori a sali fusi e raffreddati a sali crescono più rapidamente tra i tipi di reattore, al 29,01% all’anno.
USD 467,11 milioni nel 2025, pari al 9,5% del mercato, in crescita a USD 10,36 miliardi entro il 2035. Data center e campus AI sono l’applicazione a più rapida crescita, al 36,34% all’anno.
Circa USD 12.500 per kW per i progetti avviati nel 2025, in calo a USD 8.584 per kW per quelli avviati nel 2035, secondo le stime di DC Market Insights relative a costruzione e apparecchiature.
Il Nord America, con USD 1,99 miliardi, pari al 40,5% della spesa del 2025. Il Medio Oriente e Africa cresce più rapidamente, al 28,79% all’anno.
Gli Stati Uniti con USD 1,48 miliardi, pari al 30,1% della spesa del 2025, seguiti dalla Cina con USD 875,22 milioni. L’Arabia Saudita cresce più rapidamente, al 31,39% all’anno (stima DC Market Insights).
CNNC, Rosatom e GE Vernova Hitachi rappresentano insieme circa il 40% della spesa del 2025 (stima DC Market Insights). Competono anche NuScale, Rolls-Royce SMR, Holtec, TerraPower, X-energy, Kairos Power e Oklo.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.