
Markt für NAND-Flash & Enterprise-SSDs: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für NAND-Flash & Enterprise-SSDs: 2025 lag das Marktvolumen bei USD 72.49 Mrd.; bis 2035 soll es bei einer CAGR von 12.51 % auf USD 235.62 Mrd. steigen. Auf Asia Pacific entfallen 46.2% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 20. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen
- 03Zusammenfassung
- 04Marktdynamik
- 05Preise
- 06Normen und Regulierung
- 07Markt nach Produktform
- 08Markt nach Zelltyp
- 09Markt für Enterprise-SSDs nach Schnittstelle
- 10Markt nach Endnutzer
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- Asia Pacific46.2%
- North America30.1%
- Europe14.3%
- Latin America4.9%
- Middle East and Africa4.5%
Profilierte Unternehmen
- Samsung Electronics
- SK hynix
- Solidigm
- Kioxia
- Micron Technology
- Sandisk
- Yangtze Memory Technologies (YMTC)
- Kingston Technology
- Phison Electronics
- Silicon Motion Technology
- Pure Storage
- Transcend Information
- ADATA Technology
- Macronix International
Vollständige Analyse
Der Markt für NAND-Flash & Enterprise-SSDs wird im Jahr 2026 auf 248,43 Mrd. USD bewertet, nach 72,49 Mrd. USD im Jahr 2025, und soll bis 2035 235,62 Mrd. USD erreichen, eine CAGR von 12,51 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt umfasst NAND-Flash-Speicher (Not-AND), der als Komponenten, Wafer und Managed NAND verkauft wird, sowie die daraus gebauten Solid-State-Drives (SSDs), wobei Enterprise-SSDs für Server und Speichersysteme das am schnellsten wachsende Produkt sind. Der Wert für 2025 wird aus Bits und Preisen abgeleitet: Rund 1.040 Exabyte (EB) NAND wurden zu einem gemischten realisierten Preis von rund 69,70 USD pro Terabyte (TB) ausgeliefert. KI & High-Performance Computing ist mit 25,47 % pro Jahr das am schnellsten wachsende Endnutzersegment, weil KI-Cluster Trainingsdaten, Checkpoints und Inferenz-Caches auf Flash vorhalten, und der Nahe Osten und Afrika ist mit 15,40 % pro Jahr die am schnellsten wachsende Region, da DC Market Insights erwartet, dass neue KI-Campusse dort Flash-first-Speicher kaufen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für NAND-Flash & Enterprise-SSDs im Jahr 2026?
DC Market Insights bewertet den Markt für NAND-Flash & Enterprise-SSDs im Jahr 2026 mit 248,43 Mrd. USD, 242,72 % über dem Wert von 2025, weil sich die realisierten Preise ungefähr verdreifachen, während die Bit-Auslieferungen um rund 12 % auf 1.165 Exabyte wachsen.
- Marktgröße 2025: 72,49 Mrd. USD
- Marktgröße 2026: 248,43 Mrd. USD
- Marktgröße 2030: 172,31 Mrd. USD, nach einem Höhepunkt von 290,66 Mrd. USD im Jahr 2027
- Marktgröße 2035: 235,62 Mrd. USD
- CAGR 2025 bis 2035: 12,51 %, mit einem niedrigen Szenario für 2035 von 174,64 Mrd. USD und einem hohen Szenario von 302,68 Mrd. USD
- Größte Produktform: Enterprise-SSDs, 24,65 Mrd. USD bzw. 34,0 % des Werts von 2025
- Am schnellsten wachsender Endnutzer: KI & High-Performance Computing, 25,47 % pro Jahr
- Führende Region: Asien-Pazifik, 46,2 % bzw. 33,49 Mrd. USD im Jahr 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 15,40 % pro Jahr
- Größtes Land: Vereinigte Staaten, 19,33 Mrd. USD im Jahr 2025
- Marktführer: Samsung Electronics, rund 32 % des Werts von 2025
Zusammenfassung
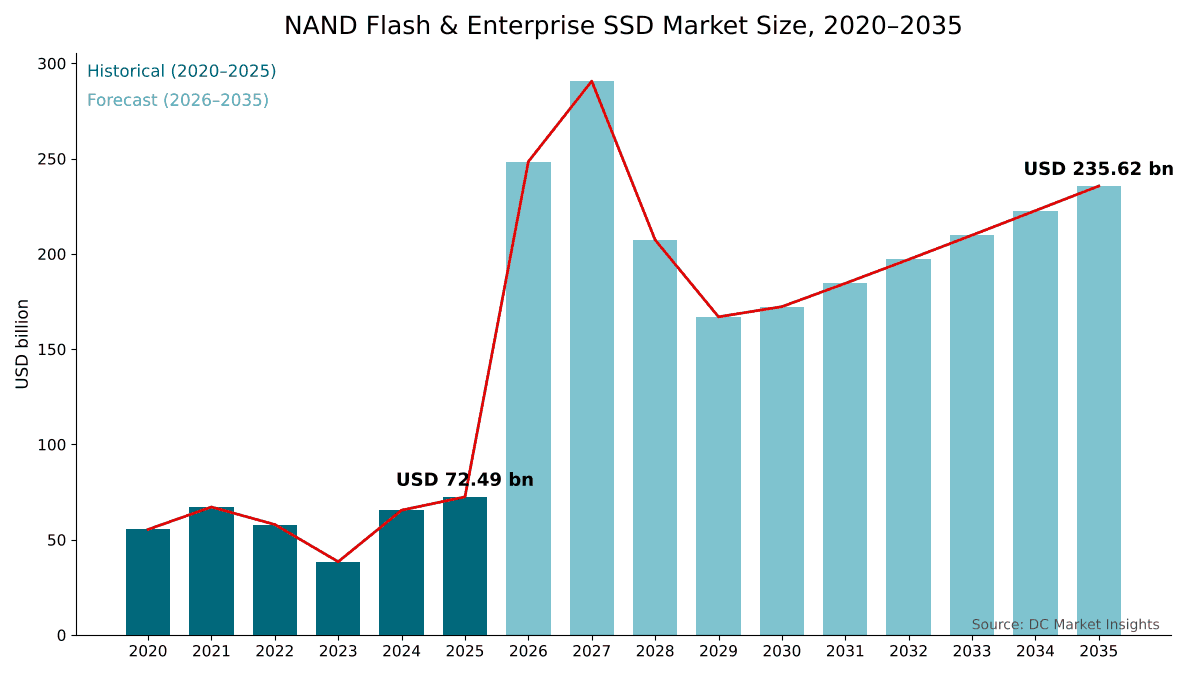
Der globale Markt für NAND-Flash & Enterprise-SSDs wurde im Jahr 2020 auf 55,39 Mrd. USD geschätzt, erreichte 2025 72,49 Mrd. USD und soll bis 2035 235,62 Mrd. USD erreichen, bei einer CAGR von 12,51 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße NAND-Flash & Enterprise-SSDs 2025 | 72,49 Mrd. USD |
| Marktgröße NAND-Flash & Enterprise-SSDs 2026 | 248,43 Mrd. USD |
| Markt für NAND-Flash & Enterprise-SSDs, CAGR | 12,51 % |
| Marktgröße NAND-Flash & Enterprise-SSDs 2035 | 235,62 Mrd. USD |
DC Market Insights schätzt, dass der Markt 2021 um 21,26 % wuchs, 2022 um 13,70 % und 2023 um 33,65 % fiel, als die Preise einbrachen, und sich dann 2024 um 70,29 % und 2025 um 10,67 % erholte, eine CAGR von 5,53 % von 2020 bis 2025. Microns eigene Unterlagen zeigen den Ausschlag: Sein NAND-Umsatz betrug 4,21 Mrd. USD im Geschäftsjahr 2023, 7,23 Mrd. USD im Geschäftsjahr 2024 und 8,50 Mrd. USD im Geschäftsjahr 2025 (Quelle: Micron Form 10-K, Geschäftsjahr 2025).
DC Market Insights schätzt den Markt für NAND-Flash & Enterprise-SSDs im Jahr 2026 auf 248,43 Mrd. USD, ein Plus von 242,72 %, weil sich die realisierten Preise ungefähr verdreifachen, während der Bit-Ausstoß nur um rund 12 % steigt. World Semiconductor Trade Statistics (WSTS) beziffert den Umsatz mit Speicherchips 2025 auf 230,04 Mrd. USD und prognostiziert für 2026 einen Anstieg des Speichermarkts um rund 250 % auf mehr als 800 Mrd. USD (Quelle: WSTS-Frühjahrsprognose 2026). Das Modell erreicht 2027 mit 290,66 Mrd. USD seinen Höhepunkt, korrigiert 2029 mit dem Eintreffen neuen Angebots auf 166,97 Mrd. USD und wächst danach um rund 6 % bis 7 % pro Jahr.
Marktabgrenzung: Was umfasst der Markt für NAND-Flash & Enterprise-SSDs?
Der Markt für NAND-Flash & Enterprise-SSDs ist der weltweite Erstverkaufswert von NAND-Flash-Speicher: 72,49 Mrd. USD im Jahr 2025. Der Wert erfasst NAND unabhängig davon, ob es den Hersteller als Die, als Wafer, als Managed-Package oder als fertige SSD verlässt, in aktuellen US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035.
Enthalten. NAND-Komponenten und Wafer, Managed NAND wie Universal Flash Storage (UFS) und embedded MultiMediaCard (eMMC) für Smartphones, Autos und Industriegeräte, Client-SSDs für PCs sowie Enterprise-SSDs für Server, Speicher-Arrays und KI-Cluster, über alle Zelltypen von Single-Level Cell (SLC) bis Quad-Level Cell (QLC).
Nicht enthalten. Festplattenlaufwerke, etwa die von Seagate Technology, Dynamic Random-Access Memory (DRAM) und High-Bandwidth Memory (HBM), NOR-Flash, Software und Dienstleistungen für Speicher-Arrays sowie die Wiederverkaufsmarge von Distributoren. NAND, das ein unabhängiger SSD-Hersteller kauft, wird einmal gezählt, zum Wert des fertigen Laufwerks.
Wie die Segmente zusammenhängen. Produktform, Zelltyp, Endnutzer und Region teilen jeweils die gesamten 72,49 Mrd. USD neu auf. Die Aufteilungen nach Schnittstelle, Käufer und Bereitstellung bei Enterprise-SSDs umfassen nur Enterprise-SSDs, die 2025 24,65 Mrd. USD wert sind.
Markttreiber: Was treibt den Markt für NAND-Flash & Enterprise-SSDs an?
Speicher für KI-Rechenzentren treibt den Markt für NAND-Flash & Enterprise-SSDs an, wobei Enterprise-SSDs um 17,46 % pro Jahr wachsen. Eine Angebotsknappheit, die die Preise 2026 verdreifacht, und SSDs mit sehr hoher Kapazität, die Festplatten Speicheranteile abnehmen, verstärken dieses Wachstum.
Umsatz mit Enterprise-SSDs verfünffacht sich bis 2035 auf 123,23 Mrd. USD
Enterprise-SSDs sind der Wachstumsmotor: DC Market Insights bewertet sie im Jahr 2025 mit 24,65 Mrd. USD, 34,0 % des Gesamtwerts, und prognostiziert bis 2035 52,3 % des Markts, eine CAGR von 17,46 %. Sandisk zeigt, wie schnell sich der Mix verschoben hat: Sein Datacenter-Umsatz stieg von 960 Mio. USD im Geschäftsjahr 2025 auf 5,15 Mrd. USD im Geschäftsjahr 2026, ein Plus von 437 %, bei einem Gesamtumsatz von 20,25 Mrd. USD (Quelle: Ergebnisse von Sandisk für das Geschäftsjahr 2026). Die Käufer investieren: Alphabets Ausgaben für Sachanlagen stiegen von 52,54 Mrd. USD im Jahr 2024 auf 91,45 Mrd. USD im Jahr 2025, und das Unternehmen erwartet für 2026 Investitionsausgaben von 175 Mrd. USD bis 185 Mrd. USD, während Metas Investitionsausgaben 2025 einschließlich der Tilgung von Finanzierungsleasing 72,22 Mrd. USD betrugen. Die Servernachfrage wird im Bericht Markt für Rechenzentrums-GPUs behandelt.
Realisierte Preise verdreifachen sich 2026 bei anhaltend knappem Angebot
DC Market Insights führt den Sprung von 2026 darauf zurück, dass die Nachfrage nach KI-Speicher eine Angebotsbasis überholt, die nach dem Preiseinbruch von 2023 nur langsam gewachsen ist, und schätzt den gemischten realisierten Preis auf 69,70 USD pro TB im Jahr 2025 und 213,30 USD pro TB im Jahr 2026. Die Angaben der Unternehmen passen dazu: Sandisk erklärte, dass rund zwei Drittel seines Umsatzwachstums gegenüber dem Vorquartal im vierten Quartal des Geschäftsjahres 2026 auf höhere Preise zurückgingen, und seine GAAP-Bruttomarge erreichte in diesem Quartal 84,6 % gegenüber 30,1 % im Geschäftsjahr 2025. Eine Führungskraft von Kioxia sagte, dass das Produktionsvolumen des Unternehmens für 2026 bereits ausverkauft sei, und Samsung erwartet, dass der Speichermarkt in der zweiten Jahreshälfte 2026 unterversorgt bleibt.
SSDs mit hoher Kapazität von 245 TB ersetzen Festplatten im KI-Speicher
QLC, das vier Bits pro Zelle speichert, ist mit 22,23 % pro Jahr der am schnellsten wachsende Zelltyp, von 12,76 Mrd. USD im Jahr 2025 auf 94,96 Mrd. USD bis 2035. Einzelne Laufwerke überschreiten inzwischen 240 TB: Kioxia bietet eine Enterprise-SSD LC9 mit 245,76 TB, Micron liefert seine 6600 ION mit 245 TB aus, und Sandisk hat ein UltraQLC-Laufwerk mit 256 TB vorgeführt (siehe Aktuelle Entwicklungen). Jeremy Werner von Micron sagte, dass KI-Workloads „die Verlagerung des Speicheranteils in Rechenzentren von HDDs hin zu SSDs fortsetzen“.
Markttrends: Wie verändert sich die Technologie von NAND-Flash und Enterprise-SSDs?
Der Markt für NAND-Flash & Enterprise-SSDs bewegt sich hin zu mehr als 300 Lagen pro Die und zu Enterprise-SSDs mit PCIe Gen6.
Lagenzahlen überschreiten 300 im Wettlauf der Hersteller um Dichte
Im Modell von DC Market Insights senkt jede neue Lagengeneration die Kosten pro Bit, weshalb der Bit-Ausstoß bis 2035 um rund 18 % pro Jahr wachsen kann, während der realisierte Preis pro TB sinkt. SK hynix produzierte als erstes Unternehmen NAND mit 321 Lagen in Serie und fertigt nun auch QLC mit 321 Lagen und 2 Terabit (Tb) in Serie. Micron liefert G9-NAND mit 276 Lagen aus, Samsung fertigt QLC-V-NAND der 9. Generation in Serie, und Yangtze Memory Technologies (YMTC) hat einen 3D-NAND-Die mit insgesamt 294 Lagen, von denen 232 aktiv sind.
Enterprise-SSDs mit PCIe Gen6 gehen in die Serienproduktion
Peripheral Component Interconnect Express (PCIe) 6.0 arbeitet mit 64 GT/s bzw. bis zu 256 GB/s bidirektional über eine Verbindung mit 16 Lanes. Die Micron 9650 war die erste Rechenzentrums-SSD mit PCIe Gen6, die in großem Umfang ausgeliefert wurde, und Samsung fertigt inzwischen seine PCIe 6.0 PM1763 in Serie. DC Market Insights prognostiziert, dass NVMe-Laufwerke bis 2035 von 83,6 % auf 95,5 % des Werts von Enterprise-SSDs steigen, da Gen6 in KI-Servern Gen4 und Gen5 ersetzt.
Marktherausforderungen: Was bremst den Markt für NAND-Flash & Enterprise-SSDs?
Eine Preiskorrektur von 28,66 % im Jahr 2028 und 19,48 % im Jahr 2029 ist das Hauptrisiko, das DC Market Insights in den Markt für NAND-Flash & Enterprise-SSDs einbaut, gefolgt von Exportkontrollen, die die Angebotsbasis spalten.
Der Preiszyklus dreht bis 2028
NAND ist in zwei der letzten fünf Jahre gefallen: Der Markt sank in der Datenreihe von DC Market Insights 2022 um 13,70 % und 2023 um 33,65 %. Sandisks Bruttomarge von 84,6 % im vierten Quartal des Geschäftsjahres 2026 lockt neue Kapazität an, und neue Fabs sowie Umstellungen auf 300 Lagen fügen ab 2028 schneller Bits hinzu, als die Nachfrage wächst. DC Market Insights modelliert ein Wachstum des Bit-Ausstoßes von 23 % im Jahr 2028 und 22 % im Jahr 2029, während der realisierte Preis um rund 42 % bzw. 34 % fällt, was den Markt von 290,66 Mrd. USD im Jahr 2027 auf 166,97 Mrd. USD im Jahr 2029 bringt, immer noch das 2,3-Fache des Niveaus von 2025.
Exportkontrollen spalten die Angebotsbasis
US-Exportvorschriften verlangen eine Lizenz für die Lieferung von Ausrüstung und anderen Gütern zur Herstellung von NAND mit 128 Lagen oder mehr an Fabs in China, und YMTC wurde 2022 auf die US Entity List gesetzt. DC Market Insights erwartet, dass diese Vorschriften das Kapazitätswachstum chinesischer Hersteller bremsen, während China in der Ländertabelle von DC Market Insights das zweitgrößte Käuferland bleibt, sodass Angebot und Nachfrage auf verschiedenen Seiten einer Handelsgrenze liegen.
Marktchancen: Wo liegen die neuen Umsatzpotenziale bei NAND-Flash?
KI & High-Performance Computing ist das größte neue Umsatzpotenzial für NAND-Flash und wächst von 5,51 Mrd. USD im Jahr 2025 auf 53,25 Mrd. USD bis 2035, gefolgt vom Ersatz von Festplatten im Cloud-Speicher.
KI & High-Performance Computing wächst auf 53,25 Mrd. USD
KI-Trainingscluster benötigen schnellen Flash-Speicher für Checkpoints und das Laden von Daten, und Inferenzflotten benötigen große Caches nahe an der GPU. DC Market Insights prognostiziert, dass KI & High-Performance Computing um 25,47 % pro Jahr wächst und bis 2035 22,6 % des Markts erreicht, gegenüber 7,6 % im Jahr 2025.
Cloud-Speicher wechselt von Festplatten zu QLC-Flash
Rechenzentren / Cloud-Speicher geben 2025 19,21 Mrd. USD für NAND aus und bis 2035 73,75 Mrd. USD, eine CAGR von 14,40 %. Das DirectFlash Module von Pure Storage mit 150 TB nutzt für die Produktion qualifiziertes QLC-NAND von Micron mit 232 Lagen, und sein Modul der nächsten Generation wird 300 TB fassen. Der breitere Markt für Speichersysteme, von Arrays bis zu Festplatten, wird in unserem Bericht Markt für Rechenzentrumsspeicher beziffert.
Preise: Was kostet NAND-Flash pro Terabyte?
Der gemischte realisierte Preis von NAND-Flash lag 2025 bei rund 69,70 USD pro TB und 2026 bei rund 213,30 USD pro TB, und Enterprise-SSDs werden zu rund dem 1,45-Fachen des gemischten Preises pro TB verkauft. Dies sind Schätzungen von DC Market Insights für den Durchschnittspreis beim Erstverkauf über alle Produktformen, keine Listenpreise.
| Preis pro TB (USD) | 2020 | 2025 | 2026 | 2030 | 2035 |
|---|---|---|---|---|---|
| NAND gemischt, alle Formen | 105,20 | 69,70 | 213,30 | 70,20 | 43,80 |
| Enterprise-SSD | 152,54 | 101,06 | 309,28 | 101,79 | 63,51 |
| NAND-Bit-Auslieferungen (EB) | 527 | 1.040 | 1.165 | 2.454 | 5.378 |
Der Preis pro TB kehrt bis 2030 ungefähr auf sein Niveau von 2025 zurück und sinkt danach um rund 9 % pro Jahr, nahe an der Kostensenkung, die jede neue Lagengeneration bringt.
Normen und Regulierung: Welche Regeln prägen den Markt für NAND-Flash & Enterprise-SSDs?
Fünf Regelwerke prägen den Markt für NAND-Flash & Enterprise-SSDs, angeführt von den NVMe-2.4-Spezifikationen. Es sind die Spezifikationen von NVM Express (NVMe), die Schnittstellenstandards von PCI-SIG, Formfaktor-Spezifikationen für Rechenzentren und Laufwerksspezifikationen des Open Compute Project (OCP), EU-Vorschriften für Rechenzentren und Ökodesign sowie US-Exportkontrollen.
NVMe 2.4 (August 2026). NVM Express veröffentlichte am 4. August 2026 die neuesten Versionen seiner Spezifikationen. Sie ergänzen das NVMe-Sicherheitsmodell um Post-Quanten-Kryptografie und um eine controllerbasierte Ratenbegrenzung, die Bandbreiten- und IOPS-Grenzen auf der SSD selbst durchsetzt. NVMe 2.3 (August 2025) führte Power Limit Config für die maximale Leistungsaufnahme eines Laufwerks ein.
PCIe 7.0 (Juni 2025). PCI-SIG veröffentlichte die Spezifikation PCIe 7.0 im Juni 2025 für Mitglieder mit 128,0 GT/s, der nächste Schritt nach den Gen6-Laufwerken, die sich jetzt in Produktion befinden.
EDSFF und OCP. Für den Enterprise and Data Center Standard Form Factor (EDSFF) definiert die Spezifikation SFF-TA-1008 die Formfaktoren E3.S, E3.S 2T, E3.L und E3.L 2T, und die OCP Datacenter NVMe SSD Specification v2.7 legt Formfaktor-Anforderungen für NVMe-SSDs für Rechenzentren in M.2, E1.S, E1.L, E3, E2 und U.2/U.3 fest.
Europäische Union. Die Delegierte Verordnung (EU) 2024/1364 der Kommission verpflichtet Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW, die Speicherkapazität in Petabyte als adressierbare Rohkapazität aller installierten SSDs und Festplattenlaufwerke zu melden. Die Verordnung (EU) 2019/424 schreibt seit dem 1. März 2020 eine Funktion zur sicheren Datenlöschung für Speichergeräte in Servern und Datenspeicherprodukten vor.
Vereinigte Staaten. Exportkontrollen verlangen Lizenzen für die Lieferung von Werkzeugen und anderen Gütern an Fabs in China, die NAND mit 128 Lagen oder mehr herstellen, und das CHIPS-Programm gewährte Micron bis zu 6,17 Mrd. USD für Speicher-Fabs in Idaho und New York.
Marktsegmentierung: Welches Segment führt den Markt für NAND-Flash & Enterprise-SSDs an?
Enterprise-SSDs führen die Produktformen mit 34,0 % des Werts von 2025 an, TLC führt die Zelltypen mit 68,4 % an, und Unterhaltungselektronik führt die Endnutzer mit 49,2 % an. KI & High-Performance Computing ist mit 25,47 % pro Jahr das am schnellsten wachsende Segment, vor QLC mit 22,23 %, weil KI-Cluster gleichzeitig den Flash-Speicher mit der höchsten Kapazität und der höchsten Geschwindigkeit kaufen.
Nach Produktform: Enterprise-SSDs führen mit 34,0 %
| Produktform | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Enterprise-SSDs | 24,65 | 34,0 % | 123,23 | 17,46 % |
| Managed NAND (UFS und eMMC) | 18,99 | 26,2 % | 46,18 | 9,29 % |
| NAND-Komponenten und Wafer | 14,72 | 20,3 % | 36,29 | 9,45 % |
| Client-SSDs | 14,14 | 19,5 % | 29,92 | 7,79 % |
Der größte Teil des neuen Werts wird auf Enterprise-SSDs entfallen, die bis 2035 18,3 Prozentpunkte Anteil gewinnen, während Client-SSDs mit 7,79 % pro Jahr am langsamsten wachsen.
Nach Zelltyp: TLC führt mit 68,4 %
| Zelltyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| TLC (Triple-Level Cell) | 49,58 | 68,4 % | 123,94 | 9,59 % |
| QLC (Quad-Level Cell) | 12,76 | 17,6 % | 94,96 | 22,23 % |
| MLC (Multi-Level Cell) | 6,67 | 9,2 % | 9,66 | 3,78 % |
| SLC (Single-Level Cell) | 3,48 | 4,8 % | 7,07 | 7,35 % |
QLC steigt bis 2035 im leseintensiven KI- und Cloud-Speicher auf 40,3 % des Werts, während SLC und MLC in Industrie- und Cache-Anwendungen bleiben, bei denen die Lebensdauer am wichtigsten ist.
Nach Schnittstelle von Enterprise-SSDs: NVMe führt mit 83,6 %
NVMe-SSDs sind im Jahr 2025 20,60 Mrd. USD und bis 2035 117,69 Mrd. USD wert, eine CAGR von 19,04 %. SSDs mit Serial Attached SCSI (SAS) sind 2,42 Mrd. USD wert und wachsen in installierten Speicher-Arrays um 4,00 % pro Jahr, und SSDs mit Serial ATA (SATA) sind 1,63 Mrd. USD wert und wachsen nur um 1,94 % pro Jahr, da Boot- und Altanwendungen auf NVMe umziehen.
Nach Endnutzer: Unterhaltungselektronik führt mit 49,2 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unterhaltungselektronik | 35,66 | 49,2 % | 71,63 | 7,22 % |
| Rechenzentren / Cloud-Speicher | 19,21 | 26,5 % | 73,75 | 14,40 % |
| Unternehmens-IT-Infrastruktur | 6,74 | 9,3 % | 16,96 | 9,67 % |
| KI & High-Performance Computing | 5,51 | 7,6 % | 53,25 | 25,47 % |
| Automobil & Industrie | 5,36 | 7,4 % | 20,03 | 14,08 % |
Rechenzentren / Cloud-Speicher überholen bis 2035 die Unterhaltungselektronik als größten Endnutzer.
Nach Käufer von Enterprise-SSDs: Hyperscale-Cloud-Anbieter führen mit 58,4 %
Hyperscale-Cloud-Anbieter kaufen im Jahr 2025 Enterprise-SSDs für 14,39 Mrd. USD und bis 2035 für 81,13 Mrd. USD, eine CAGR von 18,88 %. BFSI (Banken, Finanzdienstleistungen und Versicherungen) & Unternehmen kaufen für 5,94 Mrd. USD (24,1 %), Telekommunikation für 1,80 Mrd. USD (7,3 %), Behörden & Verteidigung für 1,53 Mrd. USD (6,2 %) und das Gesundheitswesen für 985,84 Mio. USD (4,0 %). Das Gesundheitswesen wächst außerhalb der Hyperscaler mit 18,54 % pro Jahr am schnellsten, da Bildarchive und klinische KI auf Flash umziehen.
Nach Bereitstellung: Cloud- / Hyperscale-Rechenzentren führen mit 64,3 %
Cloud- / Hyperscale-Rechenzentren nehmen im Jahr 2025 Enterprise-SSDs im Wert von 15,85 Mrd. USD und bis 2035 von 91,44 Mrd. USD ab, eine CAGR von 19,16 %. On-Premise-Rechenzentren nehmen 2025 8,80 Mrd. USD ab und wachsen um 13,71 % pro Jahr, da Unternehmen ihre Arrays durch All-Flash-Systeme erneuern.
DC Exclusive: Das NAND-Bit-Preis-Superzyklusmodell und die Matrix Produkt × Endnutzer
Mit 16,12 Mrd. USD im Jahr 2025 sind Enterprise-SSDs, die an Rechenzentren / Cloud-Speicher verkauft werden, die größte einzelne Zelle der Matrix und 22,2 % des Markts für NAND-Flash & Enterprise-SSDs.
| 2025, Mrd. USD | Unterhaltungselektronik | Rechenzentren / Cloud | Unternehmens-IT | KI & HPC | Automobil & Industrie | Gesamt |
|---|---|---|---|---|---|---|
| Enterprise-SSDs | 0,00 | 16,12 | 3,86 | 4,54 | 0,13 | 24,65 |
| Managed NAND (UFS und eMMC) | 15,76 | 0,00 | 0,00 | 0,00 | 3,23 | 18,99 |
| NAND-Komponenten und Wafer | 8,40 | 2,22 | 1,35 | 0,97 | 1,78 | 14,72 |
| Client-SSDs | 11,51 | 0,88 | 1,53 | 0,00 | 0,22 | 14,14 |
| Gesamt | 35,66 | 19,21 | 6,74 | 5,51 | 5,36 | 72,49 |
Enterprise-SSDs liefern 82,4 % der Ausgaben für KI & HPC und 83,9 % der Ausgaben von Rechenzentren / Cloud-Speicher, sodass ein Lieferant ohne wettbewerbsfähige Enterprise-SSD-Reihe von den beiden am schnellsten wachsenden Endnutzern ausgeschlossen ist. Die Unterhaltungselektronik hingegen kauft fast keine Enterprise-Laufwerke und wird mit Managed NAND und Client-SSDs bedient, den am langsamsten wachsenden Produktformen.
Das NAND-Bit-Preis-Superzyklusmodell ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen. Es beruht auf 64 Eingangsgrößen: 16 jährlichen Kohorten der Bit-Auslieferungen (2020 bis 2035), 16 realisierten Preispunkten, 4 Aufteilungen nach Produktform, 5 Aufteilungen nach Endnutzer, 5 regionalen Aufteilungen, 12 Ländergewichten, 3 WSTS-Ankern für den Speichermarkt und 3 Umsatzangaben von Lieferanten, die zur Gegenprüfung verwendet werden. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Analyse: Welche Region führt den Markt für NAND-Flash & Enterprise-SSDs an?
Asien-Pazifik führt den Markt für NAND-Flash & Enterprise-SSDs mit 46,2 % des Werts von 2025 an. Der Nahe Osten und Afrika ist mit 15,40 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights davon ausgeht, dass neue KI-Campusse in Saudi-Arabien und den Vereinigten Arabischen Emiraten von einer kleinen Basis aus Flash-first-Speicher kaufen. Die Regionen werden danach gemessen, wo NAND verbraucht wird, nicht wo es hergestellt wird.
Asien-Pazifik führt mit 46,2 % Anteil
Asien-Pazifik ist im Jahr 2025 33,49 Mrd. USD und bis 2035 101,55 Mrd. USD wert, eine CAGR von 11,73 %. In der Zuordnung von DC Market Insights hält die Gerätemontage die Nachfrage nach Managed NAND und Client-SSDs in der Region hoch, und China, Japan, Südkorea, Taiwan und Indien bauen Rechenzentrumskapazität aus.
Nordamerika hält 30,1 % Anteil
Nordamerika ist im Jahr 2025 21,82 Mrd. USD und bis 2035 79,17 Mrd. USD wert, eine CAGR von 13,76 %, und gewinnt 3,5 Prozentpunkte Anteil.
Europa hält 14,3 % Anteil
Europa ist im Jahr 2025 10,37 Mrd. USD und bis 2035 29,92 Mrd. USD wert, eine CAGR von 11,18 %. Die EU-Berichterstattung über installierte Speicherkapazität nach der Delegierten Verordnung 2024/1364 macht die Speichereffizienz für Betreiber sichtbar.
Lateinamerika hält 4,9 % Anteil
Lateinamerika ist im Jahr 2025 3,55 Mrd. USD und bis 2035 11,31 Mrd. USD wert, eine CAGR von 12,28 %, angeführt von Brasilien.
Naher Osten und Afrika hält 4,5 % Anteil
Der Nahe Osten und Afrika ist im Jahr 2025 3,26 Mrd. USD und bis 2035 13,67 Mrd. USD wert, das schnellste Wachstum aller Regionen mit 15,40 % pro Jahr. DC Market Insights geht davon aus, dass diese Campusse Flash-first-Speicherdesigns nutzen, was den Anteil von Enterprise-SSDs an den regionalen Ausgaben über den globalen Durchschnitt hebt.
Länderanalyse: Welche Länder kaufen die meisten NAND-Flash-Speicher und Enterprise-SSDs?
Die Vereinigten Staaten sind mit 19,33 Mrd. USD im Jahr 2025, 26,7 % des globalen Werts, das größte Käuferland, gefolgt von China mit 15,00 Mrd. USD (20,7 %) und Japan mit 4,22 Mrd. USD (5,8 %). Die 12 größten Länder machen 77,3 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 19,33 | 26,7 % | 70,78 | 13,86 % |
| 2 | China | Asien-Pazifik | 15,00 | 20,7 % | 41,84 | 10,80 % |
| 3 | Japan | Asien-Pazifik | 4,22 | 5,8 % | 11,07 | 10,12 % |
| 4 | Südkorea | Asien-Pazifik | 3,48 | 4,8 % | 9,95 | 11,07 % |
| 5 | Taiwan | Asien-Pazifik | 2,71 | 3,7 % | 7,72 | 11,02 % |
| 6 | Deutschland | Europa | 2,32 | 3,2 % | 6,43 | 10,73 % |
| 7 | Indien | Asien-Pazifik | 1,98 | 2,7 % | 9,55 | 17,06 % |
| 8 | Vereinigtes Königreich | Europa | 1,94 | 2,7 % | 5,51 | 11,00 % |
| 9 | Kanada | Nordamerika | 1,55 | 2,1 % | 5,38 | 13,27 % |
| 10 | Brasilien | Lateinamerika | 1,47 | 2,0 % | 4,55 | 11,92 % |
| 11 | Frankreich | Europa | 1,37 | 1,9 % | 3,86 | 10,93 % |
| 12 | Spanien | Europa | 0,66 | 0,9 % | 2,12 | 12,34 % |
Indien ist mit 17,06 % pro Jahr der am schnellsten wachsende große Ländermarkt, da DC Market Insights erwartet, dass die Rechenzentrumskapazität dort von einer kleinen Basis aus am schnellsten wächst, vor den Vereinigten Staaten mit 13,86 %. Die Länderzahlen sind eine Zuordnung der regionalen Gesamtwerte durch DC Market Insights, gewichtet nach der geschätzten Gerätemontage, der installierten Rechenzentrumskapazität und der neuen KI-Kapazität jedes Landes.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für NAND-Flash & Enterprise-SSDs erreicht im Basisszenario bis 2035 235,62 Mrd. USD, mit einer Spanne von 174,64 Mrd. USD bis 302,68 Mrd. USD zwischen dem niedrigen und dem hohen Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Tiefere Korrektur 2028-2029; Preis pro TB sinkt nach 2030 um rund 3 Prozentpunkte pro Jahr schneller | 174,64 | 9,19 % |
| Basis | Bits wachsen um rund 18 % pro Jahr; Preis pro TB sinkt nach 2030 um rund 9 % pro Jahr | 235,62 | 12,51 % |
| Hoch | KI-Speicher hält das Angebot bis 2029 knapp; QLC ersetzt Festplatten schneller | 302,68 | 15,36 % |
Selbst das niedrige Szenario lässt den Markt beim 2,4-Fachen seiner Größe von 2025, weil sich die Verlagerung des Cloud-Speichers von Festplatten zu Flash in jedem Szenario fortsetzt.
Wettbewerbsanalyse: Wer führt den Markt für NAND-Flash & Enterprise-SSDs an?
Samsung Electronics führt den Markt für NAND-Flash & Enterprise-SSDs mit rund 32 % des Werts von 2025 an (Schätzung von DC Market Insights), vor SK hynix und Kioxia.
- Samsung Electronics
- SK hynix
- Solidigm
- Kioxia
- Micron Technology
- Sandisk
- Yangtze Memory Technologies (YMTC)
- Kingston Technology
- Phison Electronics
- Silicon Motion Technology
- Pure Storage
- Transcend Information
- ADATA Technology
- Macronix International
Die drei größten Lieferanten, Samsung, SK hynix mit seiner Einheit Solidigm und Kioxia, halten zusammen rund 67 % des Markts (Schätzung von DC Market Insights). Grundlage sind die ausgewiesenen Umsätze der Lieferanten im Verhältnis zum Markt von 72,49 Mrd. USD: Kioxias Umsatz im Geschäftsjahr 2024 von 11,28 Mrd. USD entspricht 15,6 %, Microns NAND-Umsatz im Geschäftsjahr 2025 von 8,50 Mrd. USD entspricht 11,7 %, und Sandisks Umsatz im Geschäftsjahr 2025 von 7,36 Mrd. USD entspricht 10,1 %. Die Anteile von Samsung und SK hynix werden von DC Market Insights modelliert. SK hynix erklärte, dass sein NAND-Geschäft 2025 dank der Nachfrage nach Enterprise-SSDs in der zweiten Jahreshälfte einen Rekordjahresumsatz erzielte.
Welche NAND-Hersteller haben ein starkes Angebot für Unternehmensspeicher?
Fünf NAND-Hersteller führen bei Kapazität und Geschwindigkeit von Enterprise-SSDs: Samsung mit PCIe 6.0 PM1763-Laufwerken; SK hynix über seine Tochtergesellschaft Solidigm mit dem QLC-Laufwerk D5-P5336 mit 122,88 TB; Kioxia mit der LC9 mit 245,76 TB; Micron mit der PCIe-Gen6-SSD 9650 und der 6600 ION mit 245 TB; und Sandisk mit dem vorgeführten UltraQLC-Laufwerk mit 256 TB. Pure Storage baut DirectFlash-Module mit 150 TB auf Basis von QLC-NAND von Micron.
Marktanteile bei Enterprise-SSDs: Wer verkauft die Laufwerke im Wert von 24,65 Mrd. USD?
Enterprise-SSDs waren im Jahr 2025 24,65 Mrd. USD wert, 34,0 % des Markts für NAND-Flash & Enterprise-SSDs, und DC Market Insights erwartet bis 2035 123,23 Mrd. USD, eine CAGR von 17,46 %. Die NAND-Hersteller, die ihre eigenen Laufwerke bauen, Samsung, SK hynix mit Solidigm, Kioxia, Micron und Sandisk, verkaufen den Großteil dieses Werts, weil jeder von ihnen eigenen Flash-Speicher mit eigenem Controller und eigener Firmware kombiniert (Einschätzung von DC Market Insights). Sandisk liefert einen ausgewiesenen Fixpunkt: Sein Datacenter-Umsatz von 960 Mio. USD im Geschäftsjahr 2025 entspricht rund 3,9 % des Segments der Enterprise-SSDs von 2025 und stieg im Geschäftsjahr 2026 auf 5,15 Mrd. USD (Quelle: SEC-Einreichungen von Sandisk).
ADATA und Transcend: Welche Rolle spielen Modulhersteller in der Prognose?
ADATA Technology und Transcend Information verkaufen im Jahr 2025 vor allem in ein Segment für Client-SSDs von 14,14 Mrd. USD und ein Endnutzersegment Automobil & Industrie von 5,36 Mrd. USD, für die DC Market Insights bis 2035 29,92 Mrd. USD und 20,03 Mrd. USD prognostiziert, CAGRs von 7,79 % und 14,08 %. Beide taiwanischen Unternehmen kaufen NAND und Controller zu, statt selbst Wafer zu fertigen. Transcend plante, auf der COMPUTEX 2025 eine SSD mit 8 TB für Edge Computing zu zeigen (Quelle: Pressemitteilung von Transcend), ein Zeichen dafür, dass Industrie- und Edge-Speicher eher als Hyperscale-Laufwerke der Weg der Modulhersteller zur Nachfrage aus Rechenzentren ist.
Aktuelle Entwicklungen
- Im Dezember 2024 ging Kioxia im Prime-Segment der Tokioter Börse zu einem Ausgabepreis von 1.455 JPY an die Börse (Quelle: Bericht von Jiji Press).
- Im Februar 2025 schloss Sandisk die Abspaltung von Western Digital ab und wurde ein eigenständiges börsennotiertes Unternehmen (Quelle: SEC-Einreichung von Sandisk).
- Im Juli 2025 stellte Kioxia eine NVMe-SSD LC9 mit 245,76 TB in den Formfaktoren 2,5 Zoll und EDSFF E3.L vor (Quelle: Kioxia-Pressemitteilung).
- Im August 2025 führte Sandisk auf der Konferenz Future of Memory and Storage eine NVMe-Enterprise-SSD mit 256 TB auf seiner UltraQLC-Plattform vor (Quelle: Sandisk-Pressemitteilung).
- Im Mai 2026 begann Micron mit der Auslieferung seiner Rechenzentrums-SSD 6600 ION mit 245 TB (Quelle: Bericht von Data Center Dynamics).
- Im Juli 2026 begann Samsung mit der Serienproduktion seiner Enterprise-SSD PCIe 6.0 PM1763 für KI- und High-Performance-Computing-Server (Quelle: Bericht von StorageNewsletter).
Methodik: Wie wir das Modell des Markts für NAND-Flash & Enterprise-SSDs erstellt haben
DC Market Insights hat diesen Markt aus 16 Jahreskohorten von NAND-Bit-Auslieferungen erstellt, die jeweils mit einem realisierten Preis pro TB multipliziert werden. Die Auslieferungen steigen von rund 527 EB im Jahr 2020 auf 1.040 EB im Jahr 2025 und 5.378 EB im Jahr 2035. Der Gesamtwert für 2025 von 72,49 Mrd. USD wurde auf zwei Arten von oben nach unten (Top-down) überprüft: Er entspricht 31,5 % des WSTS-Speichermarkts von 230,04 Mrd. USD, und die ausgewiesenen Umsätze von Kioxia und Sandisk zuzüglich des NAND-Umsatzes von Micron, 27,14 Mrd. USD in ihren letzten Geschäftsjahren vor dem Anstieg von 2026, entsprechen 37,4 % davon. Die Schätzung für 2026 von 248,43 Mrd. USD entspricht 30,9 % der WSTS-Speicherprognose für 2026. Der Gesamtwert wurde nach 4 Produktformen, 4 Zelltypen, 5 Endnutzern und 5 Regionen aufgeteilt, der Gesamtwert der Enterprise-SSDs nach 3 Schnittstellen, 5 Käufern und 2 Bereitstellungsarten, und die 5 Regionen auf 12 Länder, und jede Aufteilung ergibt ihren übergeordneten Gesamtwert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Einbezogene und ausgeschlossene Produkte
- 1.3Wie die Segmente zusammenhängen
- 02Wichtige Marktkennzahlen
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen, 2026
- 03Zusammenfassung
- 3.1Marktgröße, 2020-2035
- 3.2Der Preisschock 2026 und der Zyklus 2027-2029
- 04Marktdynamik
- 4.1Treiber: Umsatz mit Enterprise-SSDs verfünffacht sich bis 2035 auf 123,23 Mrd. USD
- 4.2Treiber: Realisierte Preise verdreifachen sich 2026 bei anhaltend knappem Angebot
- 4.3Treiber: SSDs mit hoher Kapazität von 245 TB ersetzen Festplatten im KI-Speicher
- 4.4Trend: Lagenzahlen überschreiten 300 im Wettlauf der Hersteller um Dichte
- 4.5Trend: Enterprise-SSDs mit PCIe Gen6 gehen in die Serienproduktion
- 4.6Herausforderung: Der Preiszyklus dreht bis 2028
- 4.7Herausforderung: Exportkontrollen spalten die Angebotsbasis
- 4.8Chance: KI & High-Performance Computing wächst auf 53,25 Mrd. USD
- 4.9Chance: Cloud-Speicher wechselt von Festplatten zu QLC-Flash
- 05Preise
- 5.1Gemischter NAND-Preis pro TB, 2020-2035
- 5.2Preis von Enterprise-SSDs pro TB
- 5.3NAND-Bit-Auslieferungen
- 06Normen und Regulierung
- 6.1Spezifikationen NVMe 2.4 und NVMe 2.3
- 6.2PCIe 7.0
- 6.3EDSFF und OCP Datacenter NVMe SSD Specification
- 6.4Delegierte Verordnung (EU) 2024/1364 und Ökodesign-Verordnung (EU) 2019/424
- 6.5US-Exportkontrollen und CHIPS-Förderungen
- 07Markt nach Produktform
- 7.1Enterprise-SSDs
- 7.2Managed NAND (UFS und eMMC)
- 7.3NAND-Komponenten und Wafer
- 7.4Client-SSDs
- 08Markt nach Zelltyp
- 8.1TLC (Triple-Level Cell)
- 8.2QLC (Quad-Level Cell)
- 8.3MLC (Multi-Level Cell)
- 8.4SLC (Single-Level Cell)
- 09Markt für Enterprise-SSDs nach Schnittstelle
- 9.1NVMe-SSD
- 9.2SAS-SSD
- 9.3SATA-SSD
- 10Markt nach Endnutzer
- 10.1Unterhaltungselektronik
- 10.2Rechenzentren / Cloud-Speicher
- 10.3Unternehmens-IT-Infrastruktur
- 10.4KI & High-Performance Computing
- 10.5Automobil & Industrie
- 11Markt für Enterprise-SSDs nach Käufer
- 11.1Hyperscale-Cloud-Anbieter
- 11.2BFSI & Unternehmen
- 11.3Telekommunikation
- 11.4Behörden & Verteidigung
- 11.5Gesundheitswesen
- 12Markt für Enterprise-SSDs nach Bereitstellung
- 12.1Cloud- / Hyperscale-Rechenzentren
- 12.2On-Premise-Rechenzentren
- 13DC Exclusive: NAND-Bit-Preis-Superzyklusmodell
- 13.1Matrix Produktform × Endnutzer, 2025
- 13.2Eingangsgrößen des Modells (64)
- 14Markt nach Region
- 14.1Asien-Pazifik
- 14.2Nordamerika
- 14.3Europa
- 14.4Lateinamerika
- 14.5Naher Osten und Afrika
- 15Länderanalyse
- 15.1Vereinigte Staaten
- 15.2China
- 15.3Japan
- 15.4Südkorea
- 15.5Taiwan
- 15.6Deutschland
- 15.7Indien
- 15.8Vereinigtes Königreich
- 15.9Kanada
- 15.10Brasilien
- 15.11Frankreich
- 15.12Spanien
- 16Prognoseszenarien
- 16.1Niedriges Szenario, 2035
- 16.2Basisszenario, 2035
- 16.3Hohes Szenario, 2035
- 17Wettbewerbslandschaft
- 17.1Geschätzte Marktanteile, 2025
- 17.2Welche NAND-Hersteller haben ein starkes Angebot für Unternehmensspeicher?
- 17.3Marktanteile bei Enterprise-SSDs, 2025
- 17.4ADATA und Transcend: Modulhersteller in der Prognose
- 17.5Samsung Electronics
- 17.6SK hynix
- 17.7Solidigm
- 17.8Kioxia
- 17.9Micron Technology
- 17.10Sandisk
- 17.11Yangtze Memory Technologies (YMTC)
- 17.12Kingston Technology
- 17.13Phison Electronics
- 17.14Silicon Motion Technology
- 17.15Pure Storage
- 17.16Transcend Information
- 17.17ADATA Technology
- 17.18Macronix International
- 18Aktuelle Entwicklungen
- 18.1Produkteinführungen, 2025-2026
- 18.2Börsengänge und Abspaltungen, 2024-2025
- 19Methodik
- 19.1Modell aus Bit-Auslieferungen und Preisen
- 19.2Top-down-Prüfungen anhand von WSTS-Speicherdaten und Lieferantenumsätzen
- Abb. 1Größe des Markts für NAND-Flash & Enterprise-SSDs, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Preis pro TB und Bit-Auslieferungen, 2020, 2025, 2026, 2030 und 2035
- Tabelle 3Markt nach Produktform, 2025 und 2035
- Tabelle 4Markt nach Zelltyp, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Matrix Produktform × Endnutzer, 2025
- Tabelle 7Top 12 Länder, 2025 und 2035
- Tabelle 8Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
248,43 Mrd. USD im Jahr 2026, nach 72,49 Mrd. USD im Jahr 2025, weil sich die realisierten NAND-Preise ungefähr verdreifachen, während der Bit-Ausstoß um rund 12 % steigt (Schätzung von DC Market Insights). Bis 2035 soll der Markt 235,62 Mrd. USD erreichen, eine CAGR von 12,51 % ab 2025.
12,51 % pro Jahr von 2025 bis 2035, gegenüber 5,53 % pro Jahr zwischen 2020 und 2025. Der Verlauf ist zyklisch: Das Modell erreicht 2027 mit 290,66 Mrd. USD seinen Höhepunkt und korrigiert 2029 auf 166,97 Mrd. USD.
34,0 % des Markts für NAND-Flash & Enterprise-SSDs bzw. 24,65 Mrd. USD entfielen 2025 auf Enterprise-SSDs, die größte Produktform, mit einem Anstieg auf 123,23 Mrd. USD bis 2035 bei 17,46 % pro Jahr (Schätzung von DC Market Insights). Sandisks Datacenter-Umsatz im Geschäftsjahr 2025 von 960 Mio. USD entspricht rund 3,9 % dieses Segments.
245,76 TB für die Kioxia LC9, 245 TB für die Micron 6600 ION und 122,88 TB für die Solidigm D5-P5336 führen bei der Kapazität von Enterprise-SSDs. Samsung bietet die PCIe 6.0 PM1763, und Sandisk hat im August 2025 ein UltraQLC-Laufwerk mit 256 TB vorgeführt.
Rund 32 % des Markts für NAND-Flash & Enterprise-SSDs für Samsung und rund 67 % für Samsung, SK hynix mit Solidigm und Kioxia zusammen (Schätzung von DC Market Insights). Kioxias Umsatz im Geschäftsjahr 2024 von 11,28 Mrd. USD entspricht 15,6 % des Markts von 2025.
29,92 Mrd. USD bis 2035 für das Segment der Client-SSDs, in dem ADATA und Transcend vor allem konkurrieren, nach 14,14 Mrd. USD im Jahr 2025 bei 7,79 % pro Jahr (Schätzung von DC Market Insights). Die Nachfrage aus Automobil und Industrie, ihr zweiter wichtiger Absatzmarkt, wächst mit 14,08 % pro Jahr schneller auf 20,03 Mrd. USD.
Rund 69,70 USD pro TB im Jahr 2025 und 213,30 USD pro TB im Jahr 2026 als gemischter realisierter Preis, bei Enterprise-SSDs rund 101,06 USD pro TB im Jahr 2025 (Schätzungen von DC Market Insights).
11,18 % pro Jahr: Die Ausgaben Europas für NAND-Flash und Enterprise-SSDs wachsen von 10,37 Mrd. USD im Jahr 2025 auf 29,92 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Die Delegierte Verordnung (EU) 2024/1364 verpflichtet Rechenzentren mit einem IT-Leistungsbedarf von mindestens 500 kW, die Rohkapazität der installierten SSDs und Festplattenlaufwerke zu melden.
46,2 % des Werts von NAND-Flash und Enterprise-SSDs im Jahr 2025 bzw. 33,49 Mrd. USD machen Asien-Pazifik zur größten Region (Schätzung von DC Market Insights). Gerätemontage und neue Rechenzentrumskapazität in China, Japan, Südkorea, Taiwan und Indien treiben die Nachfrage. Der Nahe Osten und Afrika wächst mit 15,40 % pro Jahr am schnellsten.
25,47 % pro Jahr für KI & High-Performance Computing, von 5,51 Mrd. USD im Jahr 2025 auf 53,25 Mrd. USD bis 2035. QLC ist mit 22,23 % pro Jahr der am schnellsten wachsende Zelltyp.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.