
Markt für GPU as a Service: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
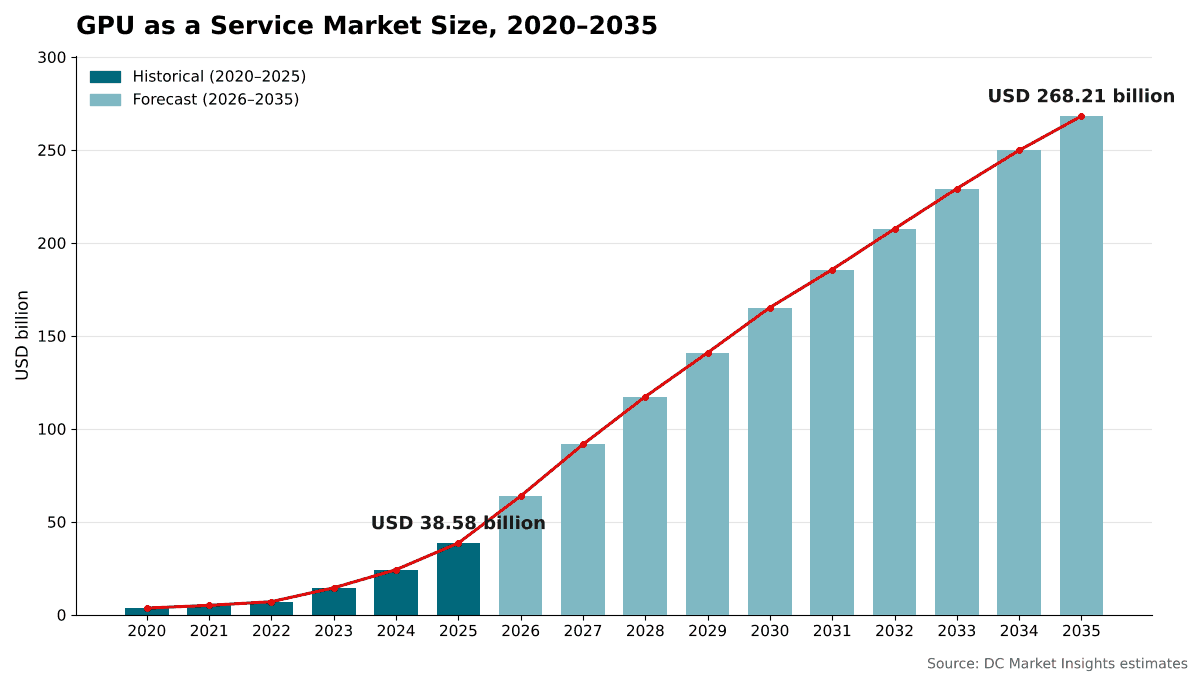
Markt für GPU as a Service: 2025 lag das Marktvolumen bei USD 38.58 Mrd.; bis 2035 soll es bei einer CAGR von 21.4 % auf USD 268.21 Mrd. steigen. Auf North America entfallen 58.6% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Analyse von Lieferkette und Kapazität
- 08Marktgröße und Prognose
- 09Markt nach Servicemodell
- 10Markt nach GPU-Typ
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- North America58.6%
- Asia Pacific20.4%
- Europe14.1%
- Middle East and Africa3.9%
- Latin America3%
Profilierte Unternehmen
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- CoreWeave
- Nebius
- Lambda
- Crusoe
- Nscale
- IREN
- Together AI
- Fluidstack
- Firmus
- GMI Cloud
- Yotta Data Services
- SoftBank Corp
Vollständige Analyse
Der Markt für GPU as a Service umfasst die Vermietung von Rechenkapazität auf Grafikprozessoren (GPU) nach Stunden, nach Monaten oder im Rahmen mehrjähriger Kapazitätsverträge, angeboten als Cloud-Instanzen, Bare-Metal-Server oder verwaltete Cluster von Hyperscale-Clouds, spezialisierten GPU-Clouds (Neoclouds), souveränen und Telekom-Clouds sowie GPU-Marktplätzen. DC Market Insights bewertet den globalen Markt für GPU as a Service im Jahr 2025 mit USD 38,58 Mrd. und prognostiziert bis 2035 USD 268,21 Mrd., was einer CAGR von 21,40 % entspricht. Der Wert für 2025 wird aus vermieteten GPU-Stunden aufgebaut: Eine durchschnittliche vermietbare Flotte von etwa 3,10 Mio. H100-äquivalenten GPUs, die 8.760 Stunden bei 74 % abgerechneter Auslastung und einem gemischten realisierten Preis von USD 1,92 pro H100-äquivalenter GPU-Stunde läuft, ergibt USD 38,58 Mrd. KI-Inferenz ist mit 27,91 % pro Jahr der am schnellsten wachsende Workload, weil jedes Modell, das in Produktion geht, rund um die Uhr GPUs benötigt, und der Nahe Osten und Afrika ist mit 25,91 % pro Jahr die am schnellsten wachsende Region, weil die dortigen souveränen KI-Programme von einer kleinen gemieteten Basis aus starten.
Zusammenfassung
Die Größe des globalen Marktes für GPU as a Service wurde im Jahr 2020 auf USD 3,58 Mrd. geschätzt, erreichte 2025 USD 38,58 Mrd. und soll bis 2035 USD 268,21 Mrd. erreichen, bei einer CAGR von 21,40 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße GPU as a Service 2025 | USD 38,58 Mrd. |
| Markt für GPU as a Service, CAGR | 21,40 % |
| Marktgröße GPU as a Service 2035 | USD 268,21 Mrd. |
DC Market Insights schätzt, dass die Umsätze aus der GPU-Vermietung zwischen 2020 und 2025 um 60,88 % pro Jahr und allein im Jahr 2025 um 59,1 % gewachsen sind, da das Training großer Sprachmodelle von Forschungsclustern auf gemietete Kapazität überging. Börsennotierte GPU-Cloud-Spezialisten bestätigen dieses Tempo: CoreWeave meldete für 2025 einen Umsatz von USD 5,13 Mrd., nach USD 1,92 Mrd. im Jahr 2024, sowie einen Auftragsbestand von USD 66,80 Mrd. zum Jahresende 2025. Nebius meldete für das vierte Quartal 2025 einen Umsatz von USD 227,70 Mio., ein Plus von 547 % gegenüber dem Vorjahr, und einen annualisierten Umsatz (ARR) von USD 1,25 Mrd. zum Jahresende (Quelle: Aktionärsbrief von Nebius, eingereicht bei der US-Börsenaufsicht Securities and Exchange Commission).
DC Market Insights prognostiziert für 2026 ein Wachstum von 65,5 % auf USD 63,86 Mrd., da die 2025 vertraglich gesicherte Kapazität der Blackwell-Generation in Betrieb geht, gefolgt von einer allmählichen Verlangsamung auf 21,40 % pro Jahr über das Jahrzehnt. Das Wachstum verlangsamt sich, weil der realisierte Preis jeder H100-äquivalenten GPU-Stunde weiter sinkt, da neuere GPUs mehr Rechenleistung pro Dollar liefern, auch wenn die vermietete Flotte zwischen 2025 und 2035 um etwa das 13-Fache wächst.
Marktabgrenzung: Was umfasst der Markt für GPU as a Service?
Der Markt für GPU as a Service umfasst jeden Vertrag, bei dem ein Käufer einem Anbieter Zeit auf GPUs bezahlt, die der Anbieter besitzt oder least und in einem Rechenzentrum betreibt. DC Market Insights beziffert ihn für 2025 auf USD 38,58 Mrd., gemessen als Anbieterumsatz in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035.
Eingeschlossen. On-Demand-GPU-VMs und Bare-Metal-Instanzen, reservierte Instanzen und Kapazitätsblöcke, mehrjährige Verträge über zugesicherte Kapazität (einschließlich Kapazität, die ein Cloud-Anbieter von einem anderen mietet), Spot- und unterbrechbare GPU-Kapazität, verwaltete Trainings- und Inferenzcluster mit Abrechnung pro GPU-Stunde, über Marktplätze und Aggregatoren verkaufte GPU-Kapazität sowie die mit der GPU-Instanz abgerechneten Speicher- und Netzwerkgebühren.
Ausgeschlossen. Verkäufe von GPUs, Servern und Rechenzentrumsausrüstung, Colocation von kundeneigenen GPUs, pro Token abgerechnete Programmierschnittstellen (APIs) für KI-Modelle, Software-as-a-Service-Anwendungen sowie GPUs, die ein Cloud-Unternehmen für seine eigenen internen Produkte nutzt. Die Hardware und Einrichtungen hinter GPU-Clouds werden im Bericht AI Infrastructure Market bemessen, die Chips selbst im Bericht Data Center GPUs Market.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Servicemodell, GPU-Typ, Anbietertyp, Workload, Endnutzer und Region teilen jeweils die vollen USD 38,58 Mrd. auf. DC Market Insights rechnet alle GPUs in H100-Äquivalente um, wobei eine Blackwell B200 als etwa 2,5 H100-Äquivalente und eine Ampere A100 als etwa 0,35 zählt, sodass Flotten unterschiedlicher Generationen addiert werden können.
Markttreiber: Was treibt den Markt für GPU as a Service an?
Mehrjährige Kapazitätsverträge im Wert von zig Milliarden US-Dollar, Hyperscale-Clouds, die Angebotsengpässe melden, und ein KI-Trainings- und Inferenz-Workload, den nur wenige Käufer selbst betreiben können, erklären, warum DC Market Insights für den Markt für GPU as a Service im Jahr 2026 ein Wachstum von 65,5 % prognostiziert.
Auftragsbestand von CoreWeave erreichte bis Juni 2026 USD 104,00 Mrd.
Spezialisierte GPU-Clouds verkaufen den Großteil ihrer Kapazität inzwischen Jahre im Voraus. Der Auftragsbestand von CoreWeave stieg von USD 66,80 Mrd. Ende 2025 auf etwa USD 104,00 Mrd. am 30. Juni 2026, die aktive Leistung erreichte 1,5 GW und die vertraglich gesicherte Leistung etwa 3,7 GW (Quelle: Ergebnisse von CoreWeave für das zweite Quartal 2026). Der Umsatz im zweiten Quartal 2026 betrug USD 2,58 Mrd., gegenüber USD 1,21 Mrd. ein Jahr zuvor. Meta vereinbarte, KI-Infrastruktur im Wert von USD 14,20 Mrd. von CoreWeave zu beziehen, mit einem Vertrag, der bis Dezember 2031 läuft, und die Vereinbarungen von CoreWeave mit OpenAI erreichten im September 2025 einen Gesamtvertragswert von bis zu etwa USD 22,40 Mrd. DC Market Insights schätzt, dass zugesicherte und reservierte Kapazität im Jahr 2025 63,8 % der Umsätze aus der GPU-Vermietung ausmachte.
Hyperscale-Clouds melden Kapazitätsengpässe
Die Nachfrage nach gemieteten GPUs übersteigt bei den größten Clouds das Angebot. Der Umsatz von Google Cloud wuchs im zweiten Quartal 2026 um 82 % auf USD 24,80 Mrd., der Auftragsbestand erreichte USD 514,00 Mrd., und Alphabet erklärte, weiterhin angebotsbeschränkt zu sein. Amazon Web Services (AWS) wuchs im selben Quartal um 36,7 %, das schnellste Wachstum seit 18 Quartalen, und der Azure-Umsatz von Microsoft überstieg im Geschäftsjahr 2026 erstmals USD 100,00 Mrd. Der Umsatz von Oracle Cloud Infrastructure (OCI) stieg im ersten Quartal des Geschäftsjahres 2027 um 121 % auf USD 7,40 Mrd., bei verbleibenden Leistungsverpflichtungen von USD 664,00 Mrd. DC Market Insights bewertet die GPU-Vermietung durch Hyperscale-Clouds im Jahr 2025 mit USD 24,07 Mrd., 62,4 % des Marktes.
Hyperscaler mieten Kapazität von Neoclouds
Hyperscale-Clouds kaufen inzwischen GPU-Kapazität von Spezialisten ein, um die Nachfrage ihrer eigenen Kunden zu decken. Microsoft unterzeichnete mit Nebius eine fünfjährige Vereinbarung im Wert von USD 17,40 Mrd., der auf USD 19,40 Mrd. steigen könnte, beginnend an einem Standort in Vineland, New Jersey, mit 300 MW Anfangskapazität. Microsoft unterzeichnete außerdem einen fünfjährigen Vertrag im Wert von etwa USD 9,70 Mrd. mit IREN für NVIDIA GB300 GPUs, eine erweiterte Vereinbarung mit Nscale über etwa 200.000 NVIDIA GB300 GPUs und eine Vereinbarung in Milliardenhöhe mit Lambda. DC Market Insights schätzt, dass diese Abnahme durch Hyperscaler und Big Tech im Jahr 2025 USD 7,18 Mrd. wert war, 18,6 % des Marktes.
Markttrends: Wie verändert sich GPU as a Service?
Der Markt für GPU as a Service bewegt sich von Hopper- zu Blackwell-GPUs, vom Training zur Inferenz und von Verträgen mit einzelnen Anbietern zu Marktplätzen, die Kapazität über viele Clouds hinweg bündeln.
Blackwell erreicht bis 2035 86,0 % der Mietumsätze
DC Market Insights schätzt, dass NVIDIA Hopper GPUs (H100 und H200) im Jahr 2025 58,3 % der Umsätze aus der GPU-Vermietung erzielten und GPUs der Blackwell-Generation 21,4 %. Die größten seit Ende 2025 angekündigten Verträge sehen Blackwell-Systeme vor: Die Microsoft-Vereinbarungen mit IREN und Nscale sehen beide NVIDIA GB300 GPUs vor, und die Microsoft-Vereinbarung von Lambda umfasst GB300 NVL72 Systeme. DC Market Insights prognostiziert, dass Blackwell und neuere Generationen um 39,51 % pro Jahr wachsen und bis 2035 86,0 % des Umsatzes erreichen.
Inferenz überholt Training
Ein Trainingslauf für ein Frontier-Modell mietet einen großen Cluster für Wochen oder Monate, während der Betrieb des Modells GPUs so lange mietet, wie das Produkt live ist. DC Market Insights schätzt, dass KI-Modelltraining im Jahr 2025 54,2 % der Umsätze aus der GPU-Vermietung erzielte und KI-Inferenz 33,1 %. In der Prognose von DC Market Insights wächst Inferenz um 27,91 % pro Jahr und erreicht bis 2035 55,8 % des Marktes, gegenüber 33,5 % für Training.
Marktplätze bündeln GPUs über Clouds hinweg
NVIDIA kündigte im Mai 2025 DGX Cloud Lepton an, einen Compute-Marktplatz, der Entwickler mit Zehntausenden von GPUs aus einem globalen Netzwerk von Cloud-Anbietern verbindet, mit Partnern wie CoreWeave, Crusoe, Firmus, Foxconn, GMI Cloud, Lambda, Nebius, Nscale, SoftBank Corp. und Yotta Data Services. DC Market Insights bewertet GPU-Marktplätze und Aggregatoren im Jahr 2025 mit USD 1,35 Mrd. und prognostiziert USD 9,12 Mrd. bis 2035, wobei Start-ups und Entwickler im Jahr 2025 48,9 % der Marktplatzumsätze ausmachten.
Marktherausforderungen: Was bremst den Markt für GPU as a Service?
Sinkende Preise pro GPU-Stunde, Kundenkonzentration und der Strombedarf jedes neuen Clusters sind die drei Einschränkungen, von denen DC Market Insights erwartet, dass sie den Markt für GPU as a Service bis 2030 prägen.
AWS senkte die Preise für H100-Instanzen um bis zu 45 %
AWS senkte im Juni 2025 die On-Demand-Preise für seine P5-Instanzen (H100) um bis zu 45 %, für seine P5en-Instanzen um bis zu 26 % und für seine P4d- und P4de-Instanzen (A100) um bis zu 33 %. DC Market Insights modelliert, dass der gemischte realisierte Preis pro H100-äquivalenter GPU-Stunde von USD 2,25 im Jahr 2023 auf USD 1,92 im Jahr 2025 und USD 1,05 im Jahr 2035 sinkt. Jede neue GPU-Generation setzt den Preis älterer Kapazität neu fest.
Wenige Käufer halten den Großteil der zugesicherten Kapazität
KI-Labore und Modellentwickler kauften nach Schätzungen von DC Market Insights im Jahr 2025 41,5 % der gemieteten GPU-Kapazität, die Abnahme durch Hyperscaler und Big Tech weitere 18,6 %. Bei den Neocloud-Spezialisten machte die Abnahme durch Hyperscaler und Big Tech in der Matrix von DC Market Insights 52,2 % des Umsatzes 2025 aus. Eine Änderung in der Entscheidung eines einzelnen Hyperscalers zwischen Eigenbau und Miete bewegt den Umsatz einer ganzen Anbietergruppe.
Strom begrenzt, wie schnell Kapazität in Betrieb geht
Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren im Jahr 2024 etwa 415 TWh Strom verbrauchten, rund 1,5 % des weltweiten Verbrauchs, und prognostiziert etwa 945 TWh bis 2030. BloombergNEF prognostiziert, dass der Strombedarf von Rechenzentren in den USA von fast 35 GW im Jahr 2024 auf 78 GW bis 2035 steigt. DC Market Insights knüpft seine Flottenprognose an Strom, den die Anbieter bereits vertraglich gesichert haben.
Marktchancen: Wo liegen die neuen Umsatzpools?
DC Market Insights identifiziert als die beiden größten neuen Umsatzpools im Markt für GPU as a Service die Unternehmen, die um 26,67 % pro Jahr wachsen, und souveräne und Telekom-GPU-Clouds, die um 26,88 % pro Jahr wachsen.
Unternehmen erreichen bis 2035 USD 87,44 Mrd.
DC Market Insights schätzt, dass Unternehmen im Jahr 2025 USD 8,22 Mrd. für gemietete GPU-Kapazität ausgaben, 21,3 % des Marktes, und prognostiziert USD 87,44 Mrd. bis 2035, wenn sie nahezu mit den KI-Laboren gleichziehen. Nach Ansicht von DC Market Insights mieten Unternehmen statt selbst zu bauen, weil Inferenz-Workloads ungleichmäßig sind und GPU-Generationen schnell wechseln. Hyperscale-Clouds erhielten in der Matrix von DC Market Insights im Jahr 2025 86,1 % der GPU-Ausgaben der Unternehmen.
Souveräne und Telekom-GPU-Clouds wachsen um das Zehnfache
Regierungen wollen inländische KI-Kapazität unter lokalem Recht. Die Initiative InvestAI der Europäischen Union zielt darauf ab, EUR 200,00 Mrd. für KI zu mobilisieren, einschließlich eines Fonds von EUR 20,00 Mrd. für KI-Gigafabriken. DC Market Insights bewertet souveräne und Telekom-GPU-Clouds im Jahr 2025 mit USD 2,43 Mrd. und bis 2035 mit USD 26,28 Mrd., wobei Käufer aus Staat und Forschung 26,7 % ihres Umsatzes 2025 ausmachten.
Preise: Was kostet eine GPU-Stunde?
Eine On-Demand-GPU vom Typ NVIDIA H100 wird bei Lambda und CoreWeave mit USD 3,99 bis etwa USD 6,16 pro GPU-Stunde gelistet und ein AWS-H100-Kapazitätsblock mit USD 5,19 pro GPU-Stunde, während DC Market Insights den gemischten realisierten Preis über alle Verträge hinweg im Jahr 2025 auf USD 1,92 pro H100-äquivalenter GPU-Stunde schätzt. Die Differenz spiegelt mehrjährige Verträge wider, die deutlich unter Listenpreis bepreist sind, sowie ältere GPUs, die zu niedrigeren Sätzen vermietet werden.
| Veröffentlichter Preis (USD pro GPU-Stunde) | Preisgrundlage | NVIDIA H100 | NVIDIA B200 |
|---|---|---|---|
| Lambda | On-Demand, pro GPU | 3,99 | 6,69 |
| CoreWeave | On-Demand, 8-GPU-Instanz geteilt durch 8 | 6,16 | 8,60 |
| AWS | EC2 Capacity Blocks, US East (N. Virginia) | 5,19 | 12,36 |
CoreWeave listet eine 8-GPU-Instanz HGX H100 mit USD 49,24 pro Stunde und eine 8-GPU-Instanz HGX B200 mit USD 68,80 pro Stunde; AWS listet den Kapazitätsblock p5.48xlarge mit USD 41,53 pro Stunde und p6-b200.48xlarge mit USD 98,84 pro Stunde.
| Modell von DC Market Insights | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Realisierter Preis (USD pro H100-äquivalenter GPU-Stunde) | 2,20 | 1,92 | 1,36 | 1,05 |
| Durchschnittliche vermietbare Flotte (Mio. H100-Äquivalente) | 0,30 | 3,10 | 19,00 | 40,50 |
| Abgerechnete Auslastung | 62 % | 74 % | 73 % | 72 % |
Der realisierte Preis sinkt nach 2025 um etwa 5,9 % pro Jahr, da Blackwell und neuere GPUs pro Dollar Miete mehr H100-Äquivalente an Rechenleistung liefern, während die abgerechnete Auslastung bei rund 72 % bleibt.
Standards und Regulierung: Welche Vorschriften prägen GPU as a Service?
Vier Regelwerke bestimmen, wer GPUs zu welchen Bedingungen mieten kann: der Data Act der Europäischen Union, das KI-Gesetz der EU (AI Act), das EU-Programm InvestAI und die Exportkontrollen der Vereinigten Staaten für fortschrittliche KI-Chips.
EU Data Act (seit 12. September 2025). Der Data Act verlangt, dass Kunden von Cloud- und Edge-Diensten von einem Anbieter zu einem anderen wechseln können, und wird Wechselentgelte, einschließlich Entgelten für ausgehenden Datenverkehr (Egress), ab dem 12. Januar 2027 vollständig abschaffen.
EU AI Act (Pflichten für KI-Modelle mit allgemeinem Verwendungszweck ab 2. August 2025). Die Pflichten für KI-Modelle mit allgemeinem Verwendungszweck (GPAI) gelten seit dem 2. August 2025 und bringen Dokumentationspflichten für Modellentwickler mit sich, die auf gemieteten GPU-Clustern trainieren.
InvestAI und KI-Gigafabriken (Februar 2025). Die EU-Initiative zielt darauf ab, EUR 200,00 Mrd. für KI-Investitionen zu mobilisieren, einschließlich eines neuen europäischen Fonds von EUR 20,00 Mrd. für KI-Gigafabriken.
US-Exportkontrollen. Das US-Handelsministerium kündigte im Mai 2025 die Aufhebung der AI Diffusion Rule an. DC Market Insights behandelt Exportvorschriften als Risiko für die regionale Verteilung und nicht als Risiko für die globale Marktgröße, da gemietete Kapazität in den Ländern platziert werden kann, in die GPUs geliefert werden dürfen.
Marktsegmentierung: Welches Segment führt den Markt für GPU as a Service an?
DC Market Insights schätzt, dass zugesicherte und reservierte Kapazität den Markt für GPU as a Service mit 63,8 % des Wertes 2025 anführt, NVIDIA Hopper GPUs die GPU-Typen mit 58,3 %, Hyperscale-Cloud-Anbieter die Anbietertypen mit 62,4 %, KI-Modelltraining die Workloads mit 54,2 % und KI-Labore die Käufer mit 41,5 %. KI-Inferenz ist mit 27,91 % pro Jahr das am schnellsten wachsende Segment unter den Workloads, weil die Inferenznachfrage mit jedem Nutzer und jeder Anwendung steigt und nicht mit jedem neuen Modell.
Nach Servicemodell: Zugesicherte und reservierte Kapazität führt mit 63,8 %
| Servicemodell | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Zugesicherte und reservierte Kapazität | 24,61 | 63,8 % | 156,10 | 20,29 % |
| On-Demand-Instanzen | 9,49 | 24,6 % | 73,76 | 22,76 % |
| Spot- und Marktplatzkapazität | 4,48 | 11,6 % | 38,35 | 23,95 % |
Zugesicherte Kapazität verliert bis 2035 5,6 Prozentpunkte Anteil, da das Angebot zur Nachfrage aufschließt und Inferenzkäufer flexible Konditionen bevorzugen, bleibt aber 2035 mit 58,2 % das größte Servicemodell.
Nach GPU-Typ: NVIDIA Hopper führt mit 58,3 %
| GPU-Typ | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| NVIDIA Hopper (H100, H200) | 22,49 | 58,3 % | 16,09 | -3,29 % |
| NVIDIA Blackwell und neuer | 8,26 | 21,4 % | 230,66 | 39,51 % |
| NVIDIA Ampere und älter | 5,63 | 14,6 % | 1,61 | -11,77 % |
| AMD Instinct und andere GPUs | 2,20 | 5,7 % | 19,85 | 24,60 % |
In der Prognose von DC Market Insights sinkt der Hopper-Umsatz bis 2035 auf USD 16,09 Mrd., da sein Mietpreis fällt und seine Flotte ausgemustert wird, während AMD Instinct und andere GPUs 1,7 Prozentpunkte Anteil gewinnen, da Käufer für Inferenz einen zweiten GPU-Lieferanten hinzunehmen.
Nach Anbietertyp: Hyperscale-Cloud-Anbieter führen mit 62,4 %
| Anbietertyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 24,07 | 62,4 % | 147,79 | 19,90 % |
| Neocloud-GPU-Spezialisten | 10,73 | 27,8 % | 85,02 | 23,00 % |
| Souveräne und Telekom-GPU-Clouds | 2,43 | 6,3 % | 26,28 | 26,88 % |
| GPU-Marktplätze und Aggregatoren | 1,35 | 3,5 % | 9,12 | 21,05 % |
Der Umsatz von CoreWeave im Jahr 2025 von USD 5,13 Mrd. entspricht nach Schätzungen von DC Market Insights 47,8 % des Neocloud-Segments. Neocloud-Spezialisten gewinnen bis 2035 dank vertraglich gesicherter Auftragsbestände 3,9 Prozentpunkte Anteil.
Nach Workload: KI-Modelltraining führt mit 54,2 %
| Workload | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Modelltraining | 20,92 | 54,2 % | 89,85 | 15,69 % |
| KI-Inferenz | 12,77 | 33,1 % | 149,67 | 27,91 % |
| Feinabstimmung und sonstige KI | 2,85 | 7,4 % | 18,77 | 20,74 % |
| HPC und Rendering | 2,04 | 5,3 % | 9,92 | 17,14 % |
Hochleistungsrechnen (HPC) und Rendering wachsen weiterhin um 17,14 % pro Jahr, verlieren aber Anteile an KI-Workloads.
Nach Endnutzer: KI-Labore und Modellentwickler führen mit 41,5 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Labore und Modellentwickler | 16,01 | 41,5 % | 88,50 | 18,65 % |
| Unternehmen | 8,22 | 21,3 % | 87,44 | 26,67 % |
| Abnahme durch Hyperscaler und Big Tech | 7,18 | 18,6 % | 34,33 | 16,94 % |
| Start-ups und Entwickler | 4,32 | 11,2 % | 33,26 | 22,64 % |
| Staat und Forschung | 2,85 | 7,4 % | 24,68 | 24,09 % |
DC Market Insights prognostiziert, dass die Abnahme durch Hyperscaler und Big Tech mit 16,94 % pro Jahr am langsamsten wächst, weil die größten Käufer mehr Kapazität ins eigene Haus holen, sobald ihre eigenen Rechenzentren gebaut sind.
DC Exklusiv: Das GPU-Stunden-Modell und die Matrix Anbieter × Käufer
Mit USD 11,08 Mrd. im Jahr 2025 bildet die GPU-Kapazität, die Hyperscale-Clouds an KI-Labore und Modellentwickler vermieten, die größte einzelne Zelle der Matrix und 28,7 % aller Umsätze mit GPU as a Service.
| 2025, Mrd. USD | KI-Labore | Unternehmen | Hyperscaler-Abnahme | Start-ups | Staat und Forschung | Gesamt |
|---|---|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 11,08 | 7,08 | 1,20 | 2,75 | 1,96 | 24,07 |
| Neocloud-GPU-Spezialisten | 3,87 | 0,42 | 5,60 | 0,66 | 0,18 | 10,73 |
| Souveräne und Telekom-GPU-Clouds | 0,64 | 0,61 | 0,28 | 0,25 | 0,65 | 2,43 |
| GPU-Marktplätze und Aggregatoren | 0,42 | 0,11 | 0,10 | 0,66 | 0,06 | 1,35 |
| Gesamt | 16,01 | 8,22 | 7,18 | 4,32 | 2,85 | 38,58 |
Neocloud-GPU-Spezialisten erzielen 52,2 % ihres Umsatzes aus der Abnahme durch Hyperscaler und Big Tech und liefern 78,0 % der gesamten Abnahmekapazität, sodass ihr Wachstum davon abhängt, wie lange die größten Clouds weiter mieten statt selbst zu bauen. Unternehmen beziehen 86,1 % ihrer GPU-Kapazität von Hyperscale-Clouds, wo ihre Daten bereits liegen.
Die Matrix ist ein Modell von DC Market Insights und keine Erhebung von Verträgen. Sie basiert auf 77 Eingangsgrößen: 16 Jahre vermietbare Flotte, abgerechnete Auslastung und realisierter Preis (48 Eingangsgrößen), 4 Anteile nach Anbietertyp, 5 Anteile nach Endnutzer und 20 Affinitätsgewichte zwischen Anbietern und Käufern, abgeglichen mit den offengelegten Umsätzen und Auftragsbeständen von 2 börsennotierten GPU-Cloud-Spezialisten. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für GPU as a Service an?
DC Market Insights schätzt, dass Nordamerika den Markt für GPU as a Service mit 58,6 % des Wertes 2025 anführt und der Nahe Osten und Afrika mit 25,91 % pro Jahr die am schnellsten wachsende Region ist. Asien-Pazifik gewinnt von allen Regionen die meisten Anteile und steigt bis 2035 von 20,4 % auf 24,2 %.
Nordamerika führt mit 58,6 % Anteil
DC Market Insights bewertet die GPU-Vermietung in Nordamerika im Jahr 2025 mit USD 22,61 Mrd. und bis 2035 mit USD 136,51 Mrd., eine CAGR von 19,70 %. Die Region beherbergt die Frontier-KI-Labore, die drei größten Hyperscale-Clouds und die größten Neocloud-Campusse, darunter den Standort von Nebius in Vineland und den Campus von IREN in Childress, Texas. Nordamerika verliert bis 2035 7,7 Prozentpunkte Anteil, weil andere Regionen inländische Kapazität aufbauen, nicht weil sein Volumen sinkt.
Asien-Pazifik hält 20,4 % Anteil
DC Market Insights bewertet Asien-Pazifik im Jahr 2025 mit USD 7,87 Mrd. und bis 2035 mit USD 64,91 Mrd., eine CAGR von 23,49 %. China ist mit USD 2,93 Mrd. der größte Markt der Region, und Indien wächst von einer kleinen Basis aus mit 29,99 % pro Jahr am schnellsten. Japan folgt in der Länderaufteilung von DC Market Insights mit USD 1,31 Mrd.
Europa hält 14,1 % Anteil
DC Market Insights bewertet Europa im Jahr 2025 mit USD 5,44 Mrd. und bis 2035 mit USD 42,38 Mrd., eine CAGR von 22,79 %. Der InvestAI-Gigafabrik-Fonds und die Wechselregeln des Data Act unterstützen inländische GPU-Clouds, und die Microsoft-Vereinbarung von Nscale umfasst GPUs in Narvik, Norwegen, Loughton, Vereinigtes Königreich, und Sines, Portugal.
Naher Osten und Afrika hält 3,9 % Anteil
DC Market Insights bewertet den Nahen Osten und Afrika im Jahr 2025 mit USD 1,50 Mrd. und bis 2035 mit USD 15,02 Mrd., eine CAGR von 25,91 %, die höchste aller Regionen. Saudi-Arabien entfällt in der Länderaufteilung von DC Market Insights auf etwa ein Drittel des regionalen Umsatzes. Saudisches Kapital fließt auch in GPU-Clouds: Aramco Ventures führte im Juli 2026 die Serie-C-Finanzierungsrunde über USD 800,00 Mio. des US-Unternehmens Together AI an.
Lateinamerika hält 3,0 % Anteil
DC Market Insights bewertet Lateinamerika im Jahr 2025 mit USD 1,16 Mrd. und bis 2035 mit USD 9,39 Mrd., eine CAGR von 23,26 %. Brasilien entfällt auf knapp die Hälfte des regionalen Umsatzes, wobei die Nachfrage überwiegend von Unternehmen und Start-ups kommt, die von Regionen der Hyperscale-Clouds bedient werden.
Länderanalyse: Welche Länder geben am meisten für GPU as a Service aus?
DC Market Insights schätzt, dass die Vereinigten Staaten mit USD 21,19 Mrd. im Jahr 2025, 54,9 % des globalen Wertes, der größte Ländermarkt für GPU as a Service sind, gefolgt von China mit USD 2,93 Mrd. (7,6 %) und dem Vereinigten Königreich mit USD 1,58 Mrd. (4,1 %). Die 12 größten Länder vereinen 86,9 % des Umsatzes 2025 auf sich.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 21,19 | 54,9 % | 126,27 | 19,54 % |
| 2 | China | Asien-Pazifik | 2,93 | 7,6 % | 20,64 | 21,56 % |
| 3 | Vereinigtes Königreich | Europa | 1,58 | 4,1 % | 11,10 | 21,53 % |
| 4 | Kanada | Nordamerika | 1,42 | 3,7 % | 10,24 | 21,84 % |
| 5 | Japan | Asien-Pazifik | 1,31 | 3,4 % | 10,26 | 22,85 % |
| 6 | Deutschland | Europa | 1,12 | 2,9 % | 8,39 | 22,31 % |
| 7 | Frankreich | Europa | 0,81 | 2,1 % | 6,82 | 23,75 % |
| 8 | Indien | Asien-Pazifik | 0,81 | 2,1 % | 11,16 | 29,99 % |
| 9 | Südkorea | Asien-Pazifik | 0,73 | 1,9 % | 6,36 | 24,17 % |
| 10 | Australien | Asien-Pazifik | 0,61 | 1,6 % | 5,39 | 24,34 % |
| 11 | Brasilien | Lateinamerika | 0,52 | 1,3 % | 4,39 | 23,78 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,48 | 1,2 % | 5,29 | 27,12 % |
Indien ist nach Schätzungen von DC Market Insights mit 29,99 % pro Jahr der am schnellsten wachsende Ländermarkt, vor Saudi-Arabien mit 27,12 %, und Indien überholt bis 2035 Japan, Kanada und das Vereinigte Königreich. Die Länderwerte sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an vermietbarer GPU-Kapazität und an der Nachfrage von KI-Laboren, Unternehmen und öffentlichem Sektor.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
DC Market Insights prognostiziert den Markt für GPU as a Service im Basisszenario bis 2035 auf USD 268,21 Mrd., mit einer Spanne von USD 197,41 Mrd. bis USD 326,95 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Vermietbare Flotte 2035 um 20 % unter dem Basisszenario, da mehr Käufer eigene Cluster bauen; realisierter Preis 8 % unter dem Basisszenario | 197,41 | 17,73 % |
| Basis | Vermietbare Flotte erreicht 40,50 Mio. H100-Äquivalente; realisierter Preis sinkt auf USD 1,05 pro GPU-Stunde | 268,21 | 21,40 % |
| Hoch | Vermietbare Flotte 15 % über dem Basisszenario, da Inferenz auf gemietete Kapazität wechselt; realisierter Preis 6 % über dem Basisszenario | 326,95 | 23,83 % |
Wettbewerbsanalyse: Wer führt den Markt für GPU as a Service an?
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- CoreWeave
- Nebius
- Lambda
- Crusoe
- Nscale
- IREN
- Together AI
- Fluidstack
- Firmus
- GMI Cloud
- Yotta Data Services
- SoftBank Corp.
Hyperscale-Cloud-Anbieter halten 2025 zusammen 62,4 % des Marktes für GPU as a Service, und CoreWeave, ein börsennotierter GPU-Cloud-Spezialist, hält etwa 13,3 % (Schätzung von DC Market Insights: Umsatz von CoreWeave im Jahr 2025 von USD 5,13 Mrd. im Verhältnis zum Markt von USD 38,58 Mrd.; die Hyperscale-Clouds weisen Umsätze aus der GPU-Vermietung nicht gesondert aus). Der Auftragsbestand von CoreWeave erreichte im Juni 2026 etwa USD 104,00 Mrd. Nebius beendete 2025 mit einem ARR von USD 1,25 Mrd. und strebt bis Ende 2026 einen ARR von USD 7,00 Mrd. bis USD 9,00 Mrd. sowie 800 MW bis 1 GW angeschlossene Leistung an; außerdem unterzeichnete das Unternehmen eine fünfjährige Vereinbarung über USD 3,00 Mrd. mit Meta. Der Infrastrukturumsatz von Oracle stieg im ersten Quartal des Geschäftsjahres 2027 um 121 %. Lambda nahm im November 2025 in einer Serie-E-Finanzierung USD 1,50 Mrd. auf, Crusoe nahm 2026 über USD 3,00 Mrd. bei einer Bewertung von etwa USD 30,00 Mrd. auf, und Fluidstack nahm USD 830,00 Mio. bei einer Bewertung von USD 7,50 Mrd. auf und plant mit Anthropic US-KI-Infrastruktur im Umfang von USD 50,00 Mrd. Firmus, GMI Cloud, Yotta Data Services und SoftBank Corp. wurden als Partner von NVIDIA DGX Cloud Lepton genannt.
Jüngste Entwicklungen
- Im September 2025 unterzeichnete Microsoft mit Nebius eine fünfjährige Vereinbarung über GPU-Kapazität im Wert von USD 17,40 Mrd., der auf USD 19,40 Mrd. steigen könnte (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im September 2025 erweiterte CoreWeave seine Vereinbarung mit OpenAI um bis zu USD 6,50 Mrd., wodurch der Gesamtvertragswert auf etwa USD 22,40 Mrd. stieg (Quelle: Pressemitteilung von CoreWeave).
- Im Oktober 2025 unterzeichnete Nscale eine erweiterte Vereinbarung mit Microsoft über etwa 200.000 NVIDIA GB300 GPUs in Europa und den Vereinigten Staaten (Quelle: Pressemitteilung von Nscale).
- Im November 2025 unterzeichnete IREN einen fünfjährigen Vertrag im Wert von etwa USD 9,70 Mrd., einschließlich einer Vorauszahlung von 20 %, um Microsoft Zugang zu NVIDIA GB300 GPUs zu gewähren (Quelle: Pressemitteilung von IREN).
- Im August 2026 meldete CoreWeave für das zweite Quartal einen Umsatz von USD 2,58 Mrd. und einen Auftragsbestand von etwa USD 104,00 Mrd. (Quelle: Ergebnismitteilung von CoreWeave).
- Im September 2026 nahm Crusoe in einer Finanzierungsrunde, die das Unternehmen mit etwa USD 30,00 Mrd. bewertet, über USD 3,00 Mrd. auf (Quelle: Nachrichtenbericht von Bloomberg Government).
Wir verfolgen diese Verträge, Preisänderungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Marktes für GPU as a Service aufgebaut haben
DC Market Insights hat diesen Markt bottom-up aus vermieteten GPU-Stunden aufgebaut. Die vermietbare GPU-Flotte, umgerechnet in H100-Äquivalente, beträgt durchschnittlich 0,30 Mio. im Jahr 2020, 3,10 Mio. im Jahr 2025, 19,00 Mio. im Jahr 2030 und 40,50 Mio. im Jahr 2035. Die Flotte jedes Jahres wird mit 8.760 Stunden multipliziert, mit einer abgerechneten Auslastung, die von 62 % im Jahr 2020 auf 74 % im Jahr 2025 steigt und sich bei 72 % einpendelt, sowie mit einem gemischten realisierten Preis pro H100-äquivalenter GPU-Stunde von USD 2,20 im Jahr 2020, USD 1,92 im Jahr 2025 und USD 1,05 im Jahr 2035. Die Summe wurde nach 3 Servicemodellen, 4 GPU-Typen, 4 Anbietertypen, 4 Workloads, 5 Endnutzergruppen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe ihre übergeordnete Gesamtzahl. Das Ergebnis wurde top-down abgeglichen mit dem gemeldeten Umsatz von CoreWeave (USD 5,13 Mrd. im Jahr 2025) und Nebius (USD 1,25 Mrd. ARR Ende 2025), mit veröffentlichten On-Demand- und Kapazitätsblockpreisen von Lambda, CoreWeave und AWS sowie mit den Offenlegungen zu Cloud-Umsätzen von Microsoft, Alphabet, Amazon und Oracle. Die Länderwerte verteilen jede regionale Summe anhand von Ländergewichten für vermietbare Kapazität und Nachfrage. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Berichtsumfang und Segmente
- 1.3Währung, Einheiten und Umrechnung in H100-Äquivalente
- 1.4Stakeholder und zentrale Fragen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der GPU-Stunden
- 2.2Top-down-Abgleich mit Angaben der Anbieter
- 2.3Primäre und sekundäre Quellen
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Veröffentlichte Preise für On-Demand und Kapazitätsblöcke
- 5.2Realisierter Preis pro H100-äquivalenter GPU-Stunde, 2020-2035
- 5.3Abgerechnete Auslastung, 2020-2035
- 06Standards und Regulierung
- 6.1Wechselregeln für Cloud-Dienste im EU Data Act
- 6.2Pflichten für KI mit allgemeinem Verwendungszweck im EU AI Act
- 6.3InvestAI und KI-Gigafabriken
- 6.4US-Exportkontrollen
- 07Analyse von Lieferkette und Kapazität
- 7.1GPU-Angebot und Generationen
- 7.2Strom und Kapazität von Rechenzentren
- 7.3Kapazitätsabnahme zwischen Anbietern
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Vermietbare GPU-Flotte, 2020-2035
- 8.3Wachstum gegenüber Vorjahr, 2021-2035
- 09Markt nach Servicemodell
- 9.1Zugesicherte und reservierte Kapazität
- 9.2On-Demand-Instanzen
- 9.3Spot- und Marktplatzkapazität
- 10Markt nach GPU-Typ
- 10.1NVIDIA Hopper (H100, H200)
- 10.2NVIDIA Blackwell und neuer
- 10.3NVIDIA Ampere und älter
- 10.4AMD Instinct und andere GPUs
- 11Markt nach Anbietertyp
- 11.1Hyperscale-Cloud-Anbieter
- 11.2Neocloud-GPU-Spezialisten
- 11.3Souveräne und Telekom-GPU-Clouds
- 11.4GPU-Marktplätze und Aggregatoren
- 12Markt nach Workload
- 12.1KI-Modelltraining
- 12.2KI-Inferenz
- 12.3Feinabstimmung und sonstige KI
- 12.4HPC und Rendering
- 13Markt nach Endnutzer
- 13.1KI-Labore und Modellentwickler
- 13.2Unternehmen
- 13.3Abnahme durch Hyperscaler und Big Tech
- 13.4Start-ups und Entwickler
- 13.5Staat und Forschung
- 14DC Exklusiv: GPU-Stunden-Modell und Matrix Anbieter × Käufer
- 14.1Aufbau der Matrix und Eingangsgrößen
- 14.2Zentrale Zellen und Abhängigkeiten
- 15Markt nach Region
- 15.1Nordamerika: Vereinigte Staaten, Kanada
- 15.2Asien-Pazifik: China, Japan, Indien, Südkorea, Australien
- 15.3Europa: Vereinigtes Königreich, Deutschland, Frankreich
- 15.4Naher Osten und Afrika: Saudi-Arabien
- 15.5Lateinamerika: Brasilien
- 16Länderanalyse
- 16.1Top 12 Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Regionale Anteile, 2025 und 2035
- 17.2Regionale Wachstumsraten, 2025-2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktstruktur und Konzentration
- 19.2Kapazitätsverträge und Auftragsbestände
- 19.3Finanzierungen und Bewertungen
- 20Unternehmensprofile
- 20.1Amazon Web Services (AWS)
- 20.2Microsoft Azure
- 20.3Google Cloud
- 20.4Oracle Cloud Infrastructure
- 20.5CoreWeave
- 20.6Nebius
- 20.7Lambda
- 20.8Crusoe
- 20.9Nscale
- 20.10IREN
- 20.11Together AI
- 20.12Fluidstack
- 20.13Firmus
- 20.14GMI Cloud
- 20.15Yotta Data Services
- 20.16SoftBank Corp.
- 21Jüngste Entwicklungen
- 21.1Kapazitätsvereinbarungen
- 21.2Ergebnisse und Finanzierungen
- 22Empfehlungen des Analysten
- 22.1Für GPU-Cloud-Anbieter
- 22.2Für Käufer aus Unternehmen und KI-Laboren
- 22.3Für Investoren
- Abb. 1Größe des Marktes für GPU as a Service, 2020-2035
- Abb. 2Markt für GPU as a Service nach Region, 2025 und 2035
- Abb. 3Marktanteile GPU as a Service nach Servicemodell, 2025
- Abb. 4Marktanteile GPU as a Service nach GPU-Typ, 2025 und 2035
- Abb. 5Marktanteile GPU as a Service nach Anbietertyp, 2025
- Abb. 6Marktanteile GPU as a Service nach Workload, 2025 und 2035
- Abb. 7Realisierter Preis pro H100-äquivalenter GPU-Stunde, 2020-2035
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Veröffentlichte Preise pro GPU-Stunde
- Tabelle 3Realisierter Preis, Flotte und Auslastung, 2020-2035
- Tabelle 4Markt nach Servicemodell, 2025 und 2035
- Tabelle 5Markt nach GPU-Typ, 2025 und 2035
- Tabelle 6Markt nach Anbietertyp, 2025 und 2035
- Tabelle 7Markt nach Workload, 2025 und 2035
- Tabelle 8Markt nach Endnutzer, 2025 und 2035
- Tabelle 9Matrix Anbietertyp × Endnutzer, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top 12 Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 38,58 Mrd. im Jahr 2025, mit einem Anstieg auf USD 268,21 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 3,58 Mrd.
21,40 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 60,88 % pro Jahr höher, da das Training von KI-Modellen auf gemietete GPU-Kapazität überging.
USD 3,99 bis etwa USD 6,16 pro On-Demand-GPU-Stunde einer NVIDIA H100 bei Lambda und CoreWeave und USD 5,19 für einen AWS-H100-Kapazitätsblock. DC Market Insights schätzt den gemischten realisierten Preis im Jahr 2025 auf USD 1,92 pro H100-äquivalenter GPU-Stunde.
Zugesicherte und reservierte Kapazität, mit USD 24,61 Mrd. bzw. 63,8 % des Umsatzes 2025. Spot- und Marktplatzkapazität wächst mit 23,95 % pro Jahr am schnellsten.
KI-Inferenz, mit 27,91 % pro Jahr, von USD 12,77 Mrd. im Jahr 2025 auf USD 149,67 Mrd. bis 2035, wenn sie 55,8 % des Marktes erreicht.
USD 8,22 Mrd. im Jahr 2025 bzw. 21,3 % des Marktes, mit einem Anstieg auf USD 87,44 Mrd. bis 2035 bei 26,67 % pro Jahr. Hyperscale-Clouds liefern 86,1 % der GPU-Kapazität der Unternehmen.
Nordamerika, mit USD 22,61 Mrd. bzw. 58,6 % des Wertes 2025. Der Nahe Osten und Afrika wächst mit 25,91 % pro Jahr am schnellsten.
62,4 % des Umsatzes 2025 entfallen auf Hyperscale-Cloud-Anbieter wie AWS, Microsoft Azure, Google Cloud und Oracle, etwa 13,3 % auf CoreWeave (Schätzung von DC Market Insights). Nebius, Lambda, Crusoe, Nscale, IREN, Together AI und Fluidstack konkurrieren ebenfalls.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.