
Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 570.04 Mrd.; bis 2035 soll es bei einer CAGR von 14.27 % auf USD 2,162.99 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 12. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktabgrenzung und Definition: Was umfasst der Rechenzentrumsmarkt?
- 05Warum sich Schätzungen zum Rechenzentrumsmarkt unterscheiden
- 06Treiber des Rechenzentrumsmarkts
- 07Markttrends
- 08Marktherausforderungen
- 09Marktchancen
- 10Preisanalyse: Kosten eines Rechenzentrums pro Megawatt
- 22Kapitel
- 2020–2024Historischer Zeitraum
- 2026–2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
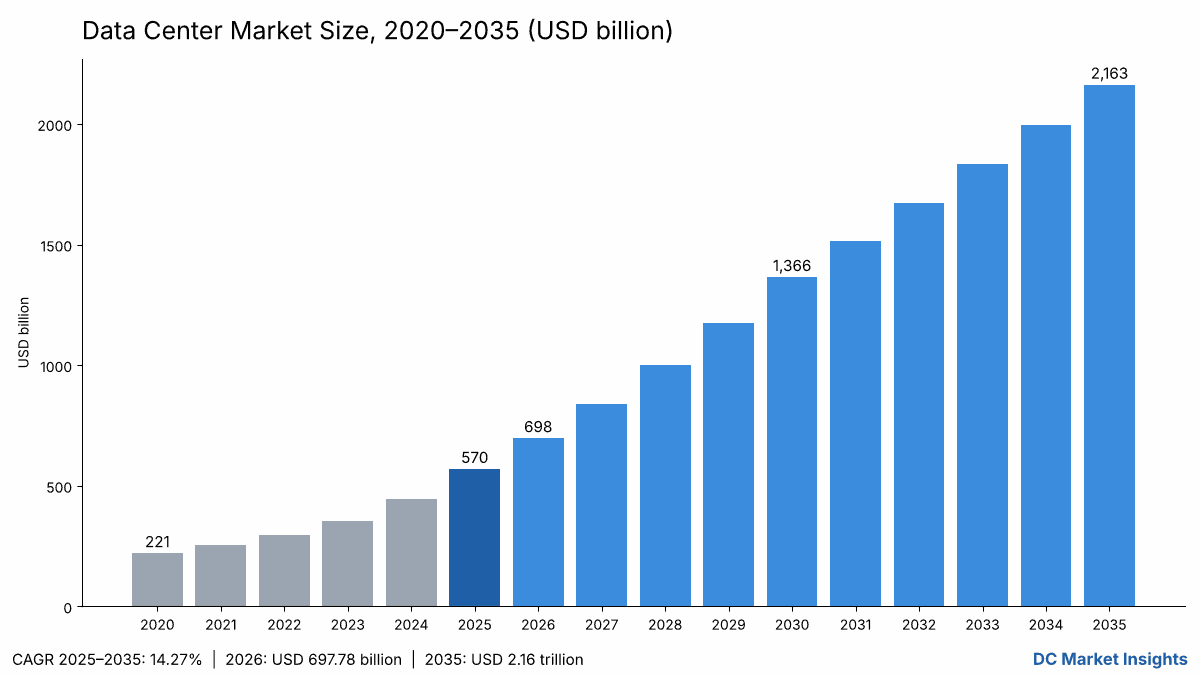
Der Rechenzentrumsmarkt wird 2026 auf 697,78 Mrd. USD geschätzt und soll bis 2035 auf 2,16 Billionen USD wachsen, ausgehend von 570,04 Mrd. USD im Jahr 2025. Das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,27 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Rechenzentrumsmarkt umfasst die Ausgaben für das physische Rechenzentrum: die in den Datenhallen installierte IT-Infrastruktur (Server, Beschleuniger, Speicher und Rechenzentrumsnetzwerke), die Stromversorgungslösungen und Kühlsysteme, die den Betrieb sichern, sowie den allgemeinen Bau von Gebäudehülle und Kern. DC Market Insights ermittelt den Wert von unten nach oben: 12,0 GW neue IT-Kapazität im Jahr 2025 zu Kosten für Gebäudehülle und Kern von 10,7 Mio. USD pro MW, zuzüglich 35 Mio. USD IT-Ausstattung für jedes neue KI-Megawatt sowie Erneuerungsausgaben für eine installierte Basis von 104 GW, ergeben 570,04 Mrd. USD. Die IT-Infrastruktur ist mit einer CAGR von 15,12 % die am schnellsten wachsende Komponente, da beschleunigte Server für künstliche Intelligenz (KI) rund 35 Mio. USD pro MW kosten. Der Nahe Osten und Afrika ist mit 18,18 % die am schnellsten wachsende Region, angeführt von souveränen KI-Campussen in Saudi-Arabien und den Vereinigten Arabischen Emiraten (VAE).
Wichtige Marktkennzahlen: Wie groß ist der Rechenzentrumsmarkt 2026?
DC Market Insights beziffert den Rechenzentrumsmarkt 2026 auf 697,78 Mrd. USD, 22,41 % mehr als die 570,04 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 570,04 Mrd. USD
- Marktgröße 2026: 697,78 Mrd. USD
- Marktgröße 2030: 1,37 Billionen USD
- Marktgröße 2035: 2,16 Billionen USD (unteres Szenario 1,79 Billionen USD, oberes Szenario 2,33 Billionen USD)
- CAGR 2025–2035: 14,27 % (unteres Szenario 12,12 %, oberes Szenario 15,10 %)
- Größte Komponente: IT-Infrastruktur, 430,94 Mrd. USD im Jahr 2025 (75,6 % Anteil)
- Am schnellsten wachsender Rechenzentrumstyp: Cloud und Hyperscale, 15,64 % CAGR
- Führende Region: Nordamerika, 45,0 % Anteil und 256,52 Mrd. USD im Jahr 2025
- Am schnellsten wachsende Region: Naher Osten und Afrika, 18,18 % CAGR
- Größtes Land: Vereinigte Staaten, 233,72 Mrd. USD im Jahr 2025 (41,0 % Anteil)
- Größte Käufergruppe: Cloud- und Hyperscale-Betreiber, 313,52 Mrd. USD im Jahr 2025 (55,0 % Anteil)
Zusammenfassung: Wie schnell wachsen die weltweiten Rechenzentrumsausgaben?
Der globale Rechenzentrumsmarkt wurde 2020 auf 220,83 Mrd. USD bewertet, erreichte 2025 570,04 Mrd. USD und soll bis 2035 auf 2,16 Billionen USD wachsen, mit einer CAGR von 14,27 % im Prognosezeitraum. Von 2020 bis 2025 lag das Wachstum bei 20,88 % pro Jahr, da KI-Trainingscluster zur Cloud-Migration hinzukamen. DC Market Insights erwartet, dass sich das Tempo mit wachsender installierter Basis abschwächt.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020–2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2035 |
| Marktgröße 2025 | 570,04 Mrd. USD |
| Marktgröße 2026 | 697,78 Mrd. USD |
| CAGR 2025–2035 | 14,27 % |
| Marktgröße 2035 | 2,16 Billionen USD |
Das Wachstum beruht auf drei Größen, die sich gemeinsam bewegen. Die neue IT-Kapazität steigt von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035; der KI-Anteil an dieser neuen Kapazität steigt von 35 % auf 66 %; und jedes KI-Megawatt bringt etwa das Siebenfache der IT-Ausgaben eines konventionellen Megawatts mit sich. Die Internationale Energieagentur (IEA) erwartet, dass der Stromverbrauch von Rechenzentren von 415 TWh im Jahr 2024 auf rund 945 TWh bis 2030 steigt, was mit dem Kapazitätspfad dieses Modells übereinstimmt.
Was umfasst der Rechenzentrumsmarkt?
Der Rechenzentrumsmarkt umfasst Ausgaben von 570,04 Mrd. USD im Jahr 2025 für vier Komponenten: IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und allgemeiner Bau in eigens errichteten Rechenzentren.
Enthalten
- Server, KI-Beschleuniger, Speichersysteme und Rechenzentrums-Switching in den Datenhallen (IT-Infrastruktur, 430,94 Mrd. USD)
- Unterbrechungsfreie Stromversorgung (USV), Schaltanlagen, Generatoren, Stromschienen und Stromverteilung (Stromversorgungslösungen, 62,60 Mrd. USD)
- Kältemaschinen, Umluftklimageräte für Serverräume, Flüssigkühlung und Wärmeabfuhr (Kühlsysteme, 27,82 Mrd. USD)
- Gebäudehülle, Tragwerk, Ausbau und Erschließungsarbeiten (allgemeiner Bau, 48,69 Mrd. USD)
Nicht enthalten
- Grundstückskäufe, von Versorgern bezahlte Netz- und Übertragungsausbauten sowie Kraftwerke vor Ort
- Colocation-Mieten, Cloud-Serviceumsätze und Managed Services (behandelt in unserem Bericht Data Center Outsourcing Market)
- Endgeräte, Telekommunikations-Zugangsnetze und Unternehmens-IT, die in Büros statt in Rechenzentren betrieben wird
Bereitstellungsausgaben, Planungs- und Beratungsleistungen sowie DC-betriebene Server
Die Ausgaben für die Bereitstellung von Rechenzentren entsprechen den hier gemessenen 570,04 Mrd. USD: Das ist der Betrag, den Eigentümer 2025 für Bau, Stromversorgung, Kühlung und Bestückung neuer und bestehender Hallen aufwenden. Planungs- und Beratungsleistungen für Rechenzentren, etwa Standortwahl, technische Planung und Inbetriebnahme, werden im allgemeinen Bau (48,69 Mrd. USD) abgerechnet und nicht als eigene Position gezählt. DC-betriebene Server, die Gleichstrom direkt aus dem Stromversorgungsstrang beziehen und dadurch eine Umwandlungsstufe einsparen, sind in der IT-Infrastruktur enthalten; die dahinterliegende Gleichstromverteilung ist Teil der Stromversorgungslösungen (62,60 Mrd. USD).
Rechenzentrums-Fabric-Switches von Cisco, Huawei Technologies, Brocade Communications Systems (heute Teil von Broadcom) und Extreme Networks werden zusammen mit Servern von Dell Technologies, Hewlett Packard Enterprise und IBM Corporation in der IT-Infrastruktur erfasst. Die Käufer sind Cloud-Service-Anbieter, Colocation- und Managed-Service-Anbieter, IT-Kommunikations- und Telekommunikationsbetreiber, Banken und Finanzdienstleister, Behörden und Gesundheitssysteme, die zusammen die Ausgaben von 570,04 Mrd. USD im Jahr 2025 ausmachen.
Wie die Segmente zusammenpassen
Jede Segmenttabelle in diesem Bericht ergibt in der Summe dieselben 570,04 Mrd. USD im Jahr 2025 und 2,16 Billionen USD im Jahr 2035: nach Komponente, nach Rechenzentrumstyp, nach Endnutzer, nach Tier-Standard und nach Region.
Warum unterscheiden sich die Schätzungen zum Rechenzentrumsmarkt?
Die Schätzungen unterscheiden sich, weil Herausgeber Unterschiedliches zählen: DC Market Insights beziffert den Markt 2026 auf 697,78 Mrd. USD und erfasst dabei ausschließlich Ausgaben für Rechenzentrumsinfrastruktur.
Breitere Definitionen schließen Grundstücke und Vorleistungen für Standorte ein, die erst nach 2027 ans Netz gehen, außerdem Netzanschlüsse, Eigenerzeugung vor Ort sowie Cloud- oder Colocation-Serviceumsätze, die eine Zahlung für dieselben, erneut gezählten Anlagen darstellen. Engere Definitionen zählen nur Colocation- und Hosting-Umsätze oder nur Gebäudetechnik wie Strom und Kühlung und landen bei etwa 100–300 Mrd. USD. Auch die Investitionssummen der Unternehmen liegen über diesem Markt: Allein Alphabet und Meta haben für 2026 zusammen Investitionsausgaben von 290–320 Mrd. USD angekündigt (Alphabet, Meta), und diese Summen enthalten Grundstücke, Büros, Netzwerke und Finanzierungsleasing, die dieser Bericht ausklammert.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Server, Beschleuniger, Speicher, Netzwerke | Ja, 430,94 Mrd. USD (2025) | In der Datenhalle installiert |
| Strom- und Kühltechnik | Ja, 90,42 Mrd. USD (2025) | Teil der Anlage |
| Bau von Gebäudehülle und Kern | Ja, 48,69 Mrd. USD (2025) | Teil der Anlage |
| Grundstück und Netzanschluss | Nein | Keine Rechenzentrumsausrüstung |
| Colocation- und Cloud-Umsätze | Nein | Serviceumsätze auf denselben Anlagen |
Nicht Gegenstand dieses Berichts sind Grundstücksbevorratung, Übertragungsnetzausbau, Gasturbinen vor Ort, Colocation-Mieten, Cloud-Serviceumsätze, Managed Hosting und Edge-Geräte außerhalb von Rechenzentren. Erfasst werden alle Käufergruppen, die Rechenzentren bauen oder ausstatten: Hyperscale-Cloud-Betreiber, Colocation-Anbieter, Banken und andere Unternehmen, Behörden, Gesundheitssysteme sowie kleine und mittlere Unternehmen (KMU), die Server-Racks in Colocation-Hallen erwerben.
Was treibt das Wachstum des Rechenzentrumsmarkts?
Hyperscale-Investitionen in KI sind der wichtigste Treiber: KI-Kapazität verursacht 184,24 Mrd. USD der IT-Ausgaben im Jahr 2025, das sind 32,3 % des Rechenzentrumsmarkts.
Investitionsprognosen der Hyperscaler für 2026
Meta meldete für 2025 Investitionsausgaben von 72,22 Mrd. USD und stellte für 2026 115–135 Mrd. USD in Aussicht, wie aus der Ergebnismitteilung vom Januar 2026 hervorgeht. Alphabet prognostizierte in seiner Ergebnisbotschaft vom Februar 2026 Investitionsausgaben von 175–185 Mrd. USD für 2026. Die Käufe von Sachanlagen bei Amazon erreichten 2025 laut Mitteilung zum vierten Quartal 2025 131,82 Mrd. USD. Die Zugänge zu Sachanlagen bei Microsoft beliefen sich im Geschäftsjahr bis Juni 2026 laut Mitteilung vom Juli 2026 auf 115,95 Mrd. USD. Amazon, Meta und Microsoft gaben zusammen 319,99 Mrd. USD aus, was eine Untergrenze für den Markt 2025 setzt.
KI-Kapazität und Rack-Dichte
Der KI-Anteil an der neuen IT-Kapazität steigt im Modell von DC Market Insights von 35 % im Jahr 2025 auf 60 % im Jahr 2030, und jedes KI-Megawatt erfordert rund 35 Mio. USD IT-Ausstattung gegenüber etwa 5 Mio. USD bei konventionellen Hallen. Der Global Data Center Survey 2026 des Uptime Institute (Juli 2026) ergab, dass der Durchschnitt typischer Rack-Dichten 11 kW überschritten hat, der höchste je gemessene Wert. Die höhere Dichte macht die IT-Infrastruktur mit 15,12 % pro Jahr zur am schnellsten wachsenden Komponente.
Verdopplung der Kapazität bis 2030
JLL erwartet laut seinem 2026 Global Data Center Outlook (Januar 2026), dass die weltweite Rechenzentrumskapazität zwischen 2025 und 2030 um 97 GW wächst und 200 GW erreicht, eine CAGR von 14 %. Derselbe Ausblick beziffert die Kosten für Gebäudehülle und Kern auf 10,7 Mio. USD pro MW im Jahr 2025 und 11,3 Mio. USD im Jahr 2026. Bei diesen Kosten belaufen sich die Ausgaben für die Anlagen 2025 auf 139,10 Mrd. USD.
Welche Trends verändern den Rechenzentrumsmarkt?
Drei Trends bringen zwischen 2025 und 2035 neue Ausgaben von 1,59 Billionen USD in den Markt: Gigawatt-Campusse, Flüssigkühlung und neue Eigentümermodelle.
KI-Campusse im Gigawatt-Maßstab
Im Januar 2026 investierten OpenAI und SoftBank 1 Mrd. USD in SB Energy, das den 1,2-GW-Stargate-Standort in Milam County, Texas, bauen und betreiben wird, wie OpenAI mitteilte. Standorte ab 1 GW bündeln die Ausgaben für allgemeinen Bau und Stromversorgungslösungen, die 2035 auf 124,55 Mrd. USD bzw. 180,80 Mrd. USD kommen.
Flüssigkühlung wird Teil des Basisdesigns
Kühlsysteme wachsen mit 13,24 % pro Jahr schneller als Stromversorgungslösungen mit 11,19 %, da der Kühlungsanteil an den Anlagenausgaben im Modell von DC Market Insights von 20 % im Jahr 2025 auf 24 % im Jahr 2035 steigt. Vertiv meldete laut seinen Ergebnissen vom Februar 2026 für 2025 einen Nettoumsatz von 10,23 Mrd. USD und einen Auftragsbestand von 15,0 Mrd. USD, ein Plus von 109 %. Unser Bericht Data Center Thermal Management Market behandelt dieses Segment im Detail.
Infrastrukturfonds kaufen Plattformen
Im Juli 2026 schlossen AIP, MGX und Global Infrastructure Partners (GIP) von BlackRock die Übernahme von Aligned Data Centers ab, die mehr als 6,4 GW auf 51 Campussen umfasst, wie Aligned mitteilte. Fondsgeführte Plattformen erweitern die Colocation-Kapazität, deren Ausgaben DC Market Insights für 2025 auf 142,51 Mrd. USD beziffert.
Was bremst den Rechenzentrumsmarkt?
Stromverfügbarkeit und Baukosten sind die beiden wichtigsten Grenzen; zusammen verringern sie den Markt 2035 im unteren Szenario um 372,83 Mrd. USD.
Netzzugang und Strom
Rechenzentren verbrauchten 2024 laut IEA 415 TWh Strom, rund 1,5 % des weltweiten Verbrauchs. In Nordamerika lag die Leerstandsquote in den Primärmärkten im ersten Halbjahr 2026 bei 1,4 %, während laut CBRE (September 2026) ein Rekordvolumen von 7.481 MW im Bau war. Verzögerte Netzanschlüsse verschieben Ausgaben in spätere Jahre; das untere Szenario geht davon aus, dass der KI-Anteil an neuer Kapazität bis 2035 nur 50 % erreicht.
Steigende Kosten pro Megawatt
Die Kosten für Gebäudehülle und Kern stiegen laut JLL von 7,7 Mio. USD pro MW im Jahr 2020 auf 10,7 Mio. USD im Jahr 2025, ein Anstieg um 39 %. DC Market Insights unterstellt nach 2026 eine jährliche Steigerung von 3 % auf 14,74 Mio. USD pro MW im Jahr 2035. Das erhöht den Marktwert, hebt aber auch die Hürde für Unternehmensprojekte, deren Ausgaben nur um 8,58 % pro Jahr wachsen.
Wo liegen die größten Chancen im Rechenzentrumsmarkt?
Die beiden größten Chancen sind die Erneuerung von KI-IT mit einem Volumen von 703,92 Mrd. USD im Jahr 2035 und souveräne KI-Kapazität im Nahen Osten, in Afrika und in Indien.
Erneuerung der installierten KI-Basis
Die Erneuerung installierter KI-Systeme ist die größte neue Ausgabenposition: DC Market Insights beziffert sie auf 37,24 Mrd. USD im Jahr 2025 und 703,92 Mrd. USD im Jahr 2035, da ab 2023 gekaufte Beschleunigerflotten mit rund 20 % pro Jahr ersetzt werden. Server-Hersteller und Integratoren profitieren am meisten, da die Erneuerung keine neuen Gebäude erfordert.
Souveräne Kapazität und Kapazität in Schwellenregionen
Die Ausgaben im Nahen Osten und in Afrika steigen ausgehend von 28,50 Mrd. USD um 18,18 % pro Jahr, die Ausgaben in Indien ausgehend von 14,25 Mrd. USD um 21,18 % pro Jahr. Saudi-Arabien wächst um 20,25 % pro Jahr auf 43,26 Mrd. USD im Jahr 2035. Unser Bericht Asia Pacific AI Data Center Market liefert die Sicht auf KI-Anlagen für Indien und den Rest der Region.
Was kostet ein Rechenzentrum pro Megawatt?
Ein konventionelles Rechenzentrum kostet 2025 für Gebäudehülle und Kern rund 10,7 Mio. USD pro MW, ein KI-Rechenzentrum einschließlich 35 Mio. USD IT-Ausstattung rund 45,7 Mio. USD pro MW.
| Kostenposition (Mio. USD pro MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Gebäudehülle und Kern (Anlage) | 7,70 | 10,70 | 12,72 | 14,74 |
| KI-IT-Ausstattung | 35,00 | 35,00 | 32,50 | 30,00 |
| KI-Rechenzentrum, gesamt | 42,70 | 45,70 | 45,22 | 44,74 |
| Konventionelle IT-Ausgaben pro installiertem MW und Jahr | 2,50 | 2,50 | 2,65 | 2,80 |
Öffentliche Preisanker bestätigen die Spanne. Der Bericht Global Data Center Trends 2026 von CBRE (Juni 2026) nannte Colocation-Angebotsmieten von 190–235 USD pro kW und Monat in Nord-Virginia und 235–265 USD in Frankfurt, während Singapur im Durchschnitt bei 403 USD lag. Bei 210 USD pro kW und Monat erzielt eine 1-MW-Halle rund 2,52 Mio. USD Mieteinnahmen pro Jahr und amortisiert eine Gebäudehülle für 10,7 Mio. USD vor Betriebskosten in etwa vier Jahren.
Welche Vorschriften und Standards prägen den Rechenzentrumsmarkt?
Die Effizienzberichterstattung ist in der Europäischen Union (EU) inzwischen gesetzlich vorgeschrieben, und die durchschnittliche Energieeffizienzkennzahl (Power Usage Effectiveness, PUE) der Branche von 1,52 im Jahr 2026 ist der Ausgangswert, an dem diese Vorschriften messen.
- Delegierte Verordnung (EU) 2024/1364 vom 14. März 2024 richtet das EU-Berichtssystem für Rechenzentren im Rahmen der Energieeffizienzrichtlinie ein (EUR-Lex).
- EU-Bewertungssystem für Rechenzentren, C(2026) 3472, angenommen am 21. September 2026, ändert die Verordnung 2024/1364 und schreibt bis zum 15. August 2027 und danach jährlich ein elektronisches Label vor (Europäische Kommission).
- Singapore Green Data Centre Roadmap (Mai 2024) sieht kurzfristig mindestens 300 MW zusätzliche Kapazität für effiziente Betreiber vor (Infocomm Media Development Authority (IMDA)).
- Uptime Institute Tier Standard: Auf Tier-III-Anlagen entfallen 376,23 Mrd. USD der Ausgaben 2025, auf Tier IV 114,01 Mrd. USD.
- Power Usage Effectiveness: Der Branchendurchschnitt 2026 liegt bei 1,52 (Uptime Institute).
Welches Segment führt den Rechenzentrumsmarkt an?
Die IT-Infrastruktur führt den Rechenzentrumsmarkt mit 430,94 Mrd. USD im Jahr 2025 an, einem Anteil von 75,6 %, und wächst mit 15,12 % pro Jahr am schnellsten.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| IT-Infrastruktur | 430.940,00 | 75,6 % | 1.761.224,00 | 15,12 % |
| Stromversorgungslösungen | 62.595,00 | 11,0 % | 180.795,85 | 11,19 % |
| Kühlsysteme | 27.820,00 | 4,9 % | 96.424,45 | 13,24 % |
| Allgemeiner Bau | 48.685,00 | 8,5 % | 124.548,25 | 9,85 % |
Nach Rechenzentrumstyp
| Typ | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Cloud und Hyperscale | 313.522,00 | 55,0 % | 1.341.055,38 | 15,64 % |
| Colocation | 142.510,00 | 25,0 % | 562.378,06 | 14,71 % |
| Unternehmen | 114.008,00 | 20,0 % | 259.559,11 | 8,58 % |
Nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| IT und Telekommunikation | 353.424,80 | 62,0 % | 1.470.834,93 | 15,33 % |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | 68.404,80 | 12,0 % | 216.299,26 | 12,20 % |
| Behörden | 51.303,60 | 9,0 % | 173.039,40 | 12,93 % |
| Gesundheitswesen | 28.502,00 | 5,0 % | 108.149,63 | 14,27 % |
| Sonstige | 68.404,80 | 12,0 % | 194.669,33 | 11,03 % |
Nach Tier-Standard
| Tier | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Tier I und II | 79.805,60 | 14,0 % | 173.039,40 | 8,05 % |
| Tier III | 376.226,40 | 66,0 % | 1.384.315,23 | 13,91 % |
| Tier IV | 114.008,00 | 20,0 % | 605.637,91 | 18,18 % |
DC Exclusive: Die AI Build-Out Spend Matrix – wo landet das Geld?
Die AI Build-Out Spend Matrix ist ein Modell von DC Market Insights auf Basis von 40 Eingangsgrößen (12 Kosten- und Kapazitätsgrößen, 11 Segmentanteile, 5 Regionalanteile und 12 Länderanteile). Sie zeigt, dass allein die IT-Infrastruktur in Nordamerika 193,92 Mrd. USD auf sich vereint, 34,0 % des Rechenzentrumsmarkts 2025.
| Region (2025, Mio. USD) | IT-Infrastruktur | Stromversorgungslösungen | Kühlsysteme | Allgemeiner Bau |
|---|---|---|---|---|
| Nordamerika | 193.923,00 | 28.167,75 | 12.519,00 | 21.908,25 |
| Europa | 73.259,80 | 10.641,15 | 4.729,40 | 8.276,45 |
| Asien-Pazifik | 129.282,00 | 18.778,50 | 8.346,00 | 14.605,50 |
| Lateinamerika | 12.928,20 | 1.877,85 | 834,60 | 1.460,55 |
| Naher Osten und Afrika | 21.547,00 | 3.129,75 | 1.391,00 | 2.434,25 |
Erkenntnisse der Analysten:
- Jeder US-Dollar an Anlagenausgaben zog 2025 3,10 USD an IT-Ausgaben nach sich; bis 2035 steigt das Verhältnis auf 4,38 USD.
- Im Modell von DC Market Insights wird nach 2032 die KI-Erneuerung, nicht der Neubau, zur größten einzelnen Ausgabenposition.
- Der Anteil von Unternehmensrechenzentren an den Ausgaben sinkt bis 2035 von 20,0 % auf 12,0 %, da Workloads in Cloud und Colocation wandern.
- Kühlsysteme erreichen 20,0 % der Anlagenausgaben im Jahr 2025 und 24,0 % im Jahr 2035 und sind damit die einzige Anlagenposition, die Anteile gewinnt.
- Nordamerika, Asien-Pazifik und Europa vereinen 92,0 % der Ausgaben 2025; der Nahe Osten und Afrika sowie Lateinamerika steigern ihren gemeinsamen Anteil bis 2035 von 8,0 % auf 11,0 %.
Welche Region führt den Rechenzentrumsmarkt an?
Nordamerika führt mit 256,52 Mrd. USD im Jahr 2025 und einem Anteil von 45,0 %. Die am schnellsten wachsende Region ist der Nahe Osten und Afrika mit einer CAGR von 18,18 % von 2025 bis 2035, da Staatsfonds aus der Golfregion KI-Campusse ausgehend von einer kleinen installierten Basis finanzieren.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Nordamerika | 256.518,00 | 45,0 % | 930.086,80 | 13,75 % |
| Europa | 96.906,80 | 17,0 % | 302.818,96 | 12,07 % |
| Asien-Pazifik | 171.012,00 | 30,0 % | 692.157,62 | 15,01 % |
| Lateinamerika | 17.101,20 | 3,0 % | 86.519,70 | 17,60 % |
| Naher Osten und Afrika | 28.502,00 | 5,0 % | 151.409,48 | 18,18 % |
Nordamerika
Die nordamerikanischen Ausgaben von 256,52 Mrd. USD im Jahr 2025 stützen sich auf Hyperscale-Campusse; CBRE zählte im ersten Halbjahr 2026 ein Rekordvolumen von 7.481 MW im Bau in den Primärmärkten, bei einer Leerstandsquote von 1,4 % und 0,2 % in Nord-Virginia (CBRE). Unser Bericht U.S. AI Data Center Market liefert die Sicht auf KI in den USA.
Europa
Die europäischen Rechenzentrumsausgaben steigen ausgehend von 96,91 Mrd. USD um 12,07 % pro Jahr, die langsamste Rate aller Regionen, da Netzengpässe und das im September 2026 angenommene EU-Bewertungssystem neue Projekte prägen; CBRE bezifferte die europäische Leerstandsquote Anfang 2026 auf 7,3 % (CBRE).
Asien-Pazifik
Die Ausgaben in Asien-Pazifik steigen um 15,01 % pro Jahr, wobei Indien mit 21,18 % der am schnellsten wachsende große Markt ist; Singapur hat mit 403 USD pro kW und Monat die höchsten Mieten der Region (CBRE).
Lateinamerika
Die lateinamerikanischen Ausgaben steigen ausgehend von 17,10 Mrd. USD um 17,60 % pro Jahr, angeführt von Brasilien mit 7,41 Mrd. USD, da Cloud-Regionen in São Paulo und Querétaro Kapazität hinzufügen.
Naher Osten und Afrika
Die Ausgaben im Nahen Osten und in Afrika wachsen mit 18,18 % pro Jahr am schnellsten; MGX aus Abu Dhabi ist Miteigentümer der im Juli 2026 übernommenen 6,4-GW-Plattform Aligned (Aligned), was zeigt, dass Kapital aus der Golfregion in das Eigentum an Rechenzentren fließt.
Welche Länder geben am meisten für Rechenzentren aus?
Die Vereinigten Staaten geben am meisten aus, 233,72 Mrd. USD im Jahr 2025 bzw. 41,0 % des Rechenzentrumsmarkts, und Indien wächst unter den großen Ländern mit 21,18 % pro Jahr am schnellsten.
China ist mit 74,11 Mrd. USD im Jahr 2025 das zweitgrößte Land und wächst um 13,82 % pro Jahr, gefolgt von Japan mit 22,80 Mrd. USD (12,75 %), Deutschland mit 19,95 Mrd. USD (12,52 %) und dem Vereinigten Königreich mit 19,95 Mrd. USD (11,74 %). Kanada gibt 17,10 Mrd. USD aus und wächst um 16,04 % pro Jahr, Frankreich gibt 11,40 Mrd. USD aus und wächst um 12,42 % pro Jahr. Mexiko, das nicht zu den Top 12 zählt, kommt 2025 auf rund 2,91 Mrd. USD, eine Zuordnung von DC Market Insights in Höhe von 17 % der lateinamerikanischen Ausgaben, angeführt von Cloud-Regionen in Querétaro.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 233.716,40 | 832.752,13 | 13,55 % |
| 2 | China | Asien-Pazifik | 74.105,20 | 270.374,07 | 13,82 % |
| 3 | Japan | Asien-Pazifik | 22.801,60 | 75.704,74 | 12,75 % |
| 4 | Deutschland | Europa | 19.951,40 | 64.889,78 | 12,52 % |
| 5 | Vereinigtes Königreich | Europa | 19.951,40 | 60.563,79 | 11,74 % |
| 6 | Kanada | Nordamerika | 17.101,20 | 75.704,74 | 16,04 % |
| 7 | Indien | Asien-Pazifik | 14.251,00 | 97.334,66 | 21,18 % |
| 8 | Australien | Asien-Pazifik | 11.400,80 | 43.259,85 | 14,27 % |
| 9 | Frankreich | Europa | 11.400,80 | 36.770,87 | 12,42 % |
| 10 | Singapur | Asien-Pazifik | 8.550,60 | 25.955,91 | 11,74 % |
| 11 | Brasilien | Lateinamerika | 7.410,52 | 36.770,87 | 17,37 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 6.840,48 | 43.259,85 | 20,25 % |
Welchen Wert könnte der Rechenzentrumsmarkt 2035 in verschiedenen Szenarien erreichen?
Der Rechenzentrumsmarkt erreicht 2035 im Basisszenario 2,16 Billionen USD, innerhalb einer Spanne von 1,79 Billionen USD bis 2,33 Billionen USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025–2035 | Zentrale Annahme |
|---|---|---|---|
| Unteres Szenario | 1.790.162,55 | 12,12 % | KI-Anteil an neuer Kapazität 50 % bis 2035; KI-IT-Kosten sinken auf 25 Mio. USD pro MW |
| Basisszenario | 2.162.992,55 | 14,27 % | KI-Anteil 66 % bis 2035; KI-IT-Kosten 30 Mio. USD pro MW |
| Oberes Szenario | 2.325.522,55 | 15,10 % | KI-Anteil 72 % bis 2035; KI-IT-Kosten bleiben bei rund 33 Mio. USD pro MW |
Welche Unternehmen führen den Rechenzentrumsmarkt an?
Die fünf größten Cloud-Käufer (Amazon Web Services, Microsoft, Alphabet, Meta und Oracle) steuern rund 55 % der Ausgaben 2025; DC Market Insights stützt dies auf das Segment Cloud und Hyperscale mit 313,52 Mrd. USD.
- Amazon Web Services (AWS)
- Microsoft
- Alphabet (Google)
- Meta
- Oracle
- Equinix
- Digital Realty
- NTT DATA
- Aligned Data Centers
- Vertiv
- Schneider Electric
- Eaton
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- Cisco
- Super Micro Computer
Equinix meldete für 2025 einen Umsatz von 9,217 Mrd. USD, ein Plus von 5 %, und prognostizierte für 2026 10,123–10,223 Mrd. USD (Equinix). Digital Realty meldete für 2025 betriebliche Gesamterlöse von 6,11 Mrd. USD (Digital Realty). Oracle schloss sein Geschäftsjahr im Mai 2026 mit verbleibenden Leistungsverpflichtungen von 638 Mrd. USD ab, ein Plus von 363 % (Oracle) – ein Auftragsbestand, der sich in den nächsten fünf Jahren in Rechenzentrumsaufträge umsetzt. Unter den Ausrüstern entsprechen die Umsätze von Vertiv von 10,23 Mrd. USD im Jahr 2025 11,3 % der 90,42 Mrd. USD für Stromversorgungslösungen und Kühlsysteme zusammen.
Was hat sich 2026 im Rechenzentrumsmarkt verändert?
Sechs datierte Ereignisse im Jahr 2026 deuten auf jährliche Ausgaben von über 1 Billion USD bis zum Ende des Jahrzehnts hin.
- Im Januar 2026 investierten OpenAI und SoftBank 1 Mrd. USD in SB Energy, um den 1,2-GW-Stargate-Standort in Milam County, Texas, zu bauen (Quelle: OpenAI).
- Im Januar 2026 stellte Meta für 2026 Investitionsausgaben von 115–135 Mrd. USD in Aussicht (Quelle: Meta).
- Im Februar 2026 stellte Alphabet für 2026 Investitionsausgaben von 175–185 Mrd. USD in Aussicht (Quelle: Alphabet).
- Im Juli 2026 schlossen AIP, MGX und GIP die Übernahme von Aligned Data Centers ab, mit mehr als 6,4 GW auf 51 Campussen (Quelle: Aligned).
- Im September 2026 meldete CBRE ein Rekordvolumen von 7.481 MW im Bau in den nordamerikanischen Primärmärkten (Quelle: CBRE).
- Im September 2026 nahm die Europäische Kommission das EU-Bewertungssystem für Rechenzentren, C(2026) 3472, an (Quelle: Europäische Kommission).
Weitere Rechenzentrumsberichte finden Sie unter Branchen von DC Market Insights; zu den größten Campussen siehe unseren Bericht Mega Data Center Market.
Methodik: Wie das Modell den Rechenzentrumsmarkt auf 570,04 Mrd. USD beziffert
DC Market Insights hat das Modell aus 40 Eingangsgrößen über 16 Jahre (2020–2035), 5 Regionen und 12 Länder aufgebaut und anhand von drei öffentlichen Grenzwerten überprüft.
Die Rechnung für 2025: Anlagenausgaben von 139,10 Mrd. USD (10,7 Mio. USD pro MW × Durchschnitt aus 12,0 GW Neukapazität 2025 und 13,9 GW im Jahr 2026), zuzüglich KI-IT-Ausstattung von 147,00 Mrd. USD (4,2 GW × 35 Mio. USD pro MW), zuzüglich KI-Erneuerung von 37,24 Mrd. USD (20 % einer installierten KI-Basis von 5,3 GW), zuzüglich konventioneller IT von 246,70 Mrd. USD (98,7 GW × 2,5 Mio. USD pro MW und Jahr), ergibt 570,04 Mrd. USD. Die installierte IT-Kapazität wächst von 116 GW Ende 2025 auf 331 GW bis 2035 vor Stilllegungen bzw. rund 311 GW nach Stilllegungen.
- Obergrenze 1: Die IEA bezifferte die Investitionen in Rechenzentren 2024 auf rund 0,5 Billionen USD; das Modell ergibt für 2024 bei engerer Abgrenzung 446,29 Mrd. USD.
- Obergrenze 2: Die Dell’Oro Group erwartet für 2026 Rechenzentrumsinvestitionen von über 1 Billion USD einschließlich Grundstücken und Vorleistungen; das Modell ergibt 697,78 Mrd. USD.
- Untergrenze: Allein Amazon, Meta und Microsoft meldeten in ihren jüngsten Geschäftsjahren Ausgaben für Sachanlagen von 319,99 Mrd. USD; die 570,04 Mrd. USD des Modells liegen darüber.
Jede Segment-, Regionen- und Ländertabelle ergibt in jedem Jahr die Gesamtsumme. Der vollständige Ansatz ist auf unserer Seite zur Forschungsmethodik beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Rechnung für 2025: Anlagenausgaben, KI-IT-Ausstattung, KI-Erneuerung und konventionelle IT
- 2.2Installierte IT-Kapazität, 2025-2035
- 2.3Plausibilitätsprüfungen: zwei Obergrenzen und eine Untergrenze
- 2.4Abgleich von Segmenten, Regionen und Ländern
- 03Zusammenfassung
- 3.1Marktübersicht 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Neue IT-Kapazität, KI-Anteil und IT-Ausgaben pro MW
- 04Marktabgrenzung und Definition: Was umfasst der Rechenzentrumsmarkt?
- 4.1Enthalten: IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und allgemeiner Bau
- 4.2Nicht enthalten: Grundstücke, Netzausbau, Colocation-Mieten, Cloud-Serviceumsätze und Endgeräte
- 4.3Bereitstellungsausgaben, Planungs- und Beratungsleistungen sowie DC-betriebene Server
- 4.4Wie die Segmente zusammenpassen
- 05Warum sich Schätzungen zum Rechenzentrumsmarkt unterscheiden
- 5.1Breitere und engere Definitionen
- 5.2Investitionen der Hyperscaler im Vergleich zum Marktumfang
- 5.3Vergleich der Abgrenzungen: Was enthalten ist und was nicht
- 06Treiber des Rechenzentrumsmarkts
- 6.1Investitionsprognosen der Hyperscaler für 2026
- 6.2KI-Kapazität und Rack-Dichte
- 6.3Verdopplung der Kapazität bis 2030
- 07Markttrends
- 7.1KI-Campusse im Gigawatt-Maßstab
- 7.2Flüssigkühlung wird Teil des Basisdesigns
- 7.3Infrastrukturfonds kaufen Plattformen
- 08Marktherausforderungen
- 8.1Netzzugang und Strom
- 8.2Steigende Kosten pro Megawatt
- 09Marktchancen
- 9.1Erneuerung der installierten KI-Basis
- 9.2Souveräne Kapazität und Kapazität in Schwellenregionen
- 10Preisanalyse: Kosten eines Rechenzentrums pro Megawatt
- 10.1Gebäudehülle und Kern (Anlage) pro MW
- 10.2KI-IT-Ausstattung pro MW
- 10.3KI-Rechenzentrum, Gesamtkosten pro MW
- 10.4Konventionelle IT-Ausgaben pro installiertem MW
- 10.5Referenzwerte für Colocation-Mieten
- 11Standards, Politik und Regulierung
- 11.1Delegierte Verordnung (EU) 2024/1364
- 11.2EU-Bewertungssystem für Rechenzentren, C(2026) 3472
- 11.3Singapore Green Data Centre Roadmap
- 11.4Uptime Institute Tier Standard
- 11.5Power Usage Effectiveness (PUE)
- 12Rechenzentrumsmarkt nach Komponente
- 12.1IT-Infrastruktur
- 12.2Stromversorgungslösungen
- 12.3Kühlsysteme
- 12.4Allgemeiner Bau
- 13Rechenzentrumsmarkt nach Rechenzentrumstyp
- 13.1Cloud und Hyperscale
- 13.2Colocation
- 13.3Unternehmen
- 14Rechenzentrumsmarkt nach Endnutzer
- 14.1IT und Telekommunikation
- 14.2Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- 14.3Behörden
- 14.4Gesundheitswesen
- 14.5Sonstige
- 15Rechenzentrumsmarkt nach Tier-Standard
- 15.1Tier I und II
- 15.2Tier III
- 15.3Tier IV
- 16DC Exclusive: Die AI Build-Out Spend Matrix
- 16.1Matrix Region × Komponente, 2025
- 16.2Erkenntnisse der Analysten
- 17Rechenzentrumsmarkt nach Region
- 17.1Nordamerika
- 17.2Europa
- 17.3Asien-Pazifik
- 17.4Lateinamerika
- 17.5Naher Osten und Afrika
- 18Länderanalyse
- 18.1Vereinigte Staaten
- 18.2China
- 18.3Japan
- 18.4Deutschland
- 18.5Vereinigtes Königreich
- 18.6Kanada
- 18.7Indien
- 18.8Australien
- 18.9Frankreich
- 18.10Singapur
- 18.11Brasilien
- 18.12Saudi-Arabien
- 18.13Mexiko
- 19Prognoseszenarien, 2035
- 19.1Unteres Szenario
- 19.2Basisszenario
- 19.3Oberes Szenario
- 20Wettbewerbslandschaft
- 20.1Marktkonzentration: die fünf größten Cloud-Käufer
- 20.2Unternehmensergebnisse: Equinix, Digital Realty, Oracle und Vertiv
- 21Unternehmensprofile
- 21.1Amazon Web Services (AWS)
- 21.2Microsoft
- 21.3Alphabet (Google)
- 21.4Meta
- 21.5Oracle
- 21.6Equinix
- 21.7Digital Realty
- 21.8NTT DATA
- 21.9Aligned Data Centers
- 21.10Vertiv
- 21.11Schneider Electric
- 21.12Eaton
- 21.13NVIDIA
- 21.14Dell Technologies
- 21.15Hewlett Packard Enterprise (HPE)
- 21.16Cisco
- 21.17Super Micro Computer
- 22Aktuelle Entwicklungen
- 22.1OpenAI und SoftBank investieren in SB Energy für Stargate in Milam County (Januar 2026)
- 22.2Investitionsprognose von Meta für 2026 (Januar 2026)
- 22.3Investitionsprognose von Alphabet für 2026 (Februar 2026)
- 22.4AIP, MGX und GIP schließen Übernahme von Aligned Data Centers ab (Juli 2026)
- 22.5Rekordvolumen von 7.481 MW im Bau in Nordamerika (September 2026)
- 22.6EU-Bewertungssystem für Rechenzentren angenommen (September 2026)
- Abb. 1Größe des Rechenzentrumsmarkts, 2020–2035 (Mrd. USD)
- Tabelle 1Marktübersicht
- Tabelle 2Vergleich der Abgrenzungen
- Tabelle 3Kosten pro MW, 2020–2035
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Rechenzentrumstyp
- Tabelle 6Markt nach Endnutzer
- Tabelle 7Markt nach Tier-Standard
- Tabelle 8AI Build-Out Spend Matrix
- Tabelle 9Markt nach Region
- Tabelle 10Die 12 größten Länder
- Tabelle 11Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020–2024
- Basisjahr2025
- Prognosezeitraum2026–2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
697,78 Mrd. USD im Jahr 2026, ein Plus von 22,41 % gegenüber 570,04 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 2,16 Billionen USD wachsen, eine CAGR von 14,27 % von 2025 bis 2035.
Im Basisszenario um 14,27 % pro Jahr von 2025 bis 2035, innerhalb einer Spanne von 12,12 % bis 15,10 %. Das Wachstum beruht darauf, dass die neue IT-Kapazität von 12,0 GW im Jahr 2025 auf 27,0 GW im Jahr 2035 steigt und der KI-Anteil an dieser Kapazität von 35 % auf 66 % zunimmt.
Ausgaben von 570,04 Mrd. USD im Jahr 2025 für IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und allgemeinen Bau in Rechenzentren. Nicht enthalten sind Grundstücke, Netzanschlüsse sowie Cloud- oder Colocation-Serviceumsätze, die für dieselben Anlagen gezahlt werden.
Die IT-Infrastruktur mit 430,94 Mrd. USD im Jahr 2025, einem Anteil von 75,6 %. Sie ist mit 15,12 % pro Jahr auch die am schnellsten wachsende Komponente, da KI-Hallen rund 35 Mio. USD an Servern, Speicher und Netzwerktechnik pro MW benötigen.
Laut JLL rund 10,7 Mio. USD pro MW für Gebäudehülle und Kern im Jahr 2025 und 11,3 Mio. USD im Jahr 2026. Ein KI-Rechenzentrum kostet einschließlich 35 Mio. USD IT-Ausstattung rund 45,7 Mio. USD pro MW.
Nordamerika mit 256,52 Mrd. USD im Jahr 2025 und einem Anteil von 45,0 %. Der Nahe Osten und Afrika wächst mit 18,18 % pro Jahr am schnellsten und erreicht bis 2035 151,41 Mrd. USD, da Staatsfonds aus der Golfregion KI-Campusse finanzieren.
Die Vereinigten Staaten mit 233,72 Mrd. USD im Jahr 2025, 41,0 % des Markts. Indien wächst unter den großen Ländern mit 21,18 % pro Jahr am schnellsten, von 14,25 Mrd. USD im Jahr 2025 auf 97,33 Mrd. USD bis 2035.
Rund 55 % der Ausgaben 2025, also 313,52 Mrd. USD, stammen von Cloud- und Hyperscale-Käufern, angeführt von Amazon Web Services, Microsoft, Alphabet, Meta und Oracle. Equinix (9,217 Mrd. USD Umsatz 2025), Digital Realty, Vertiv, Schneider Electric und NVIDIA führen unter den Betreibern und Zulieferern.
Weil sich die Abgrenzungen unterscheiden: DC Market Insights erfasst für 2026 ausschließlich Infrastrukturausgaben von 697,78 Mrd. USD. Investitionsbetrachtungen, die Grundstücke, Vorleistungen und Leasing einbeziehen, übersteigen 1 Billion USD, während reine Colocation- oder Anlagenbetrachtungen bei etwa 100–300 Mrd. USD liegen.
Laut CBRE waren im ersten Halbjahr 2026 in den nordamerikanischen Primärmärkten Rekordkapazitäten von 7.481 MW im Bau, bei einer Leerstandsquote von 1,4 %. DC Market Insights beziffert die nordamerikanischen Ausgaben 2025 auf 256,52 Mrd. USD.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.