
Mercato del GPU as a Service: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
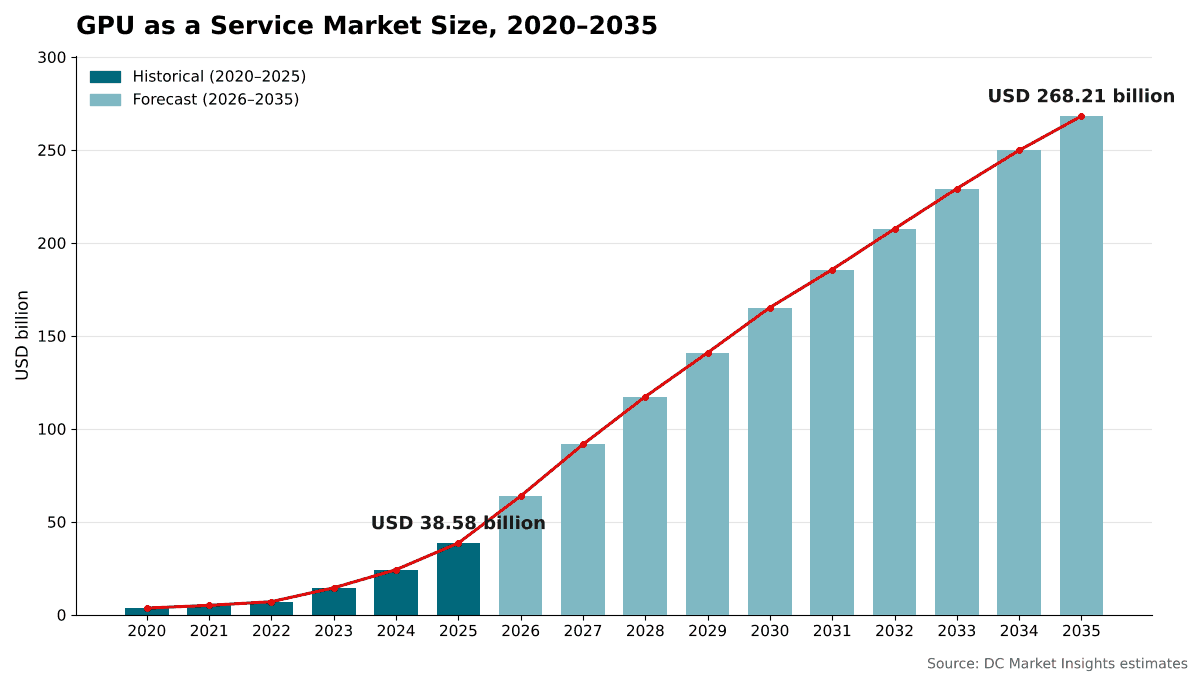
Nel 2025 il valore del Mercato del GPU as a Service era pari a USD 38.58 miliardi; si prevede che raggiunga USD 268.21 miliardi entro il 2035, con un CAGR del 21.4%. North America rappresenta 58.6% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Analisi della catena di fornitura e della capacità
- 08Dimensione del mercato e previsioni
- 09Mercato per modello di servizio
- 10Mercato per tipo di GPU
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- North America58.6%
- Asia Pacific20.4%
- Europe14.1%
- Middle East and Africa3.9%
- Latin America3%
Aziende analizzate
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- CoreWeave
- Nebius
- Lambda
- Crusoe
- Nscale
- IREN
- Together AI
- Fluidstack
- Firmus
- GMI Cloud
- Yotta Data Services
- SoftBank Corp
Analisi completa
Il Mercato del GPU as a Service comprende il noleggio di capacità di calcolo su unità di elaborazione grafica (GPU) a ore, a mese o con contratti di capacità pluriennali, venduta sotto forma di istanze cloud, server bare-metal o cluster gestiti da cloud hyperscale, cloud GPU specializzati (neocloud), cloud sovrani e delle telecomunicazioni e marketplace di GPU. DC Market Insights stima il Mercato globale del GPU as a Service in USD 38,58 miliardi nel 2025 e prevede USD 268,21 miliardi entro il 2035, con un CAGR del 21,40%. Il valore 2025 è costruito a partire dalle ore-GPU noleggiate: una flotta noleggiabile media di circa 3,10 milioni di GPU H100-equivalenti, in funzione per 8.760 ore con un utilizzo fatturato del 74% e un prezzo realizzato medio ponderato di USD 1,92 per ora-GPU H100-equivalente, dà USD 38,58 miliardi. L’inferenza AI è il carico di lavoro a crescita più rapida, al 27,91% annuo, perché ogni modello che arriva in produzione ha bisogno di GPU ininterrottamente, e il Medio Oriente e Africa è la regione a crescita più rapida, al 25,91% annuo, perché i programmi di AI sovrana della regione partono da una base noleggiata ridotta.
Sintesi
Il Mercato globale del GPU as a Service era valutato USD 3,58 miliardi nel 2020, ha raggiunto USD 38,58 miliardi nel 2025 e si prevede che raggiunga USD 268,21 miliardi entro il 2035, con un CAGR del 21,40% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato del GPU as a Service 2025 | USD 38,58 miliardi |
| Mercato del GPU as a Service, CAGR | 21,40% |
| Dimensione del Mercato del GPU as a Service 2035 | USD 268,21 miliardi |
DC Market Insights stima che i ricavi da noleggio di GPU siano cresciuti del 60,88% annuo tra il 2020 e il 2025, e del 59,1% nel solo 2025, man mano che l’addestramento dei grandi modelli linguistici è passato dai cluster di ricerca alla capacità noleggiata. Gli specialisti quotati del cloud GPU confermano il ritmo: CoreWeave ha riportato ricavi 2025 di USD 5,13 miliardi, in aumento da USD 1,92 miliardi nel 2024, e un portafoglio ordini (backlog) di USD 66,80 miliardi a fine 2025. Nebius ha riportato ricavi del quarto trimestre 2025 di USD 227,70 milioni, in crescita del 547% su base annua, e ricavi ricorrenti annualizzati (ARR) di USD 1,25 miliardi a fine anno (Fonte: lettera agli azionisti di Nebius depositata presso la Securities and Exchange Commission statunitense).
DC Market Insights prevede una crescita del 65,5% nel 2026, a USD 63,86 miliardi, con l’entrata in servizio della capacità di generazione Blackwell contrattata nel 2025, seguita da un graduale rallentamento al 21,40% annuo nell’arco del decennio. La crescita rallenta perché il prezzo realizzato di ogni ora-GPU H100-equivalente continua a scendere, dato che le GPU più recenti offrono più calcolo per ogni dollaro, anche se la flotta noleggiata cresce di circa 13 volte tra il 2025 e il 2035.
Perimetro del mercato: che cosa comprende il Mercato del GPU as a Service?
Il Mercato del GPU as a Service comprende ogni contratto con cui un acquirente paga un fornitore per l’uso nel tempo di GPU che il fornitore possiede o ha in leasing e gestisce in un data center. DC Market Insights lo dimensiona in USD 38,58 miliardi nel 2025, misurati come ricavi dei fornitori in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Macchine virtuali GPU on-demand e istanze bare-metal, istanze riservate e capacity block, contratti di capacità impegnata pluriennali (compresa la capacità che un fornitore cloud noleggia da un altro), capacità GPU spot e interrompibile, cluster gestiti di addestramento e inferenza fatturati a ora-GPU, capacità GPU venduta tramite marketplace e aggregatori, e i costi di storage e di rete fatturati insieme all’istanza GPU.
Escluso. Vendite di GPU, server e apparecchiature per data center, colocation di GPU di proprietà del cliente, interfacce di programmazione delle applicazioni (API) di modelli AI con prezzo per token, applicazioni software-as-a-service e GPU che una società cloud utilizza per i propri prodotti interni. L’hardware e le strutture alla base dei cloud GPU sono dimensionati nel report AI Infrastructure Market, e i chip stessi nel report Data Center GPUs Market.
Come si combinano i segmenti. Le ripartizioni per modello di servizio, tipo di GPU, tipo di fornitore, carico di lavoro, utente finale e regione suddividono ciascuna l’intero valore di USD 38,58 miliardi. DC Market Insights converte tutte le GPU in H100-equivalenti, contando una Blackwell B200 come circa 2,5 H100-equivalenti e una Ampere A100 come circa 0,35, in modo da poter sommare flotte di generazioni diverse.
Fattori trainanti: che cosa spinge il Mercato del GPU as a Service?
Contratti di capacità pluriennali del valore di decine di miliardi di dollari USA, cloud hyperscale che dichiarano vincoli di offerta e un carico di lavoro di addestramento e inferenza AI che pochi acquirenti possono ospitare in proprio spiegano perché DC Market Insights prevede una crescita del Mercato del GPU as a Service del 65,5% nel 2026.
Il backlog di CoreWeave ha raggiunto USD 104,00 miliardi a giugno 2026
I cloud GPU specializzati vendono ormai la maggior parte della capacità con anni di anticipo. Il backlog di ricavi di CoreWeave è salito da USD 66,80 miliardi a fine 2025 a circa USD 104,00 miliardi al 30 giugno 2026, la sua potenza attiva ha raggiunto 1,5 GW e la potenza contrattata circa 3,7 GW (Fonte: risultati del secondo trimestre 2026 di CoreWeave). I ricavi del secondo trimestre 2026 sono stati di USD 2,58 miliardi, contro USD 1,21 miliardi un anno prima. Meta ha concordato di acquistare da CoreWeave infrastruttura AI per USD 14,20 miliardi con un contratto che dura fino a dicembre 2031, e gli accordi di CoreWeave con OpenAI hanno raggiunto un valore contrattuale totale fino a circa USD 22,40 miliardi a settembre 2025. DC Market Insights stima che la capacità impegnata e riservata abbia rappresentato il 63,8% dei ricavi da noleggio di GPU nel 2025.
I cloud hyperscale segnalano carenze di capacità
Nei cloud più grandi la domanda di GPU a noleggio supera l’offerta. I ricavi di Google Cloud sono cresciuti dell’82% a USD 24,80 miliardi nel secondo trimestre 2026, il suo backlog ha raggiunto USD 514,00 miliardi e Alphabet ha dichiarato di continuare a essere soggetta a vincoli di offerta. Amazon Web Services (AWS) è cresciuta del 36,7% nello stesso trimestre, la crescita più rapida in 18 trimestri, e i ricavi di Azure di Microsoft hanno superato per la prima volta USD 100,00 miliardi nell’esercizio 2026. I ricavi di Oracle Cloud Infrastructure (OCI) sono aumentati del 121% a USD 7,40 miliardi nel primo trimestre dell’esercizio 2027, con obbligazioni di prestazione residue di USD 664,00 miliardi. DC Market Insights stima il noleggio di GPU da parte dei cloud hyperscale in USD 24,07 miliardi nel 2025, il 62,4% del mercato.
Gli hyperscaler noleggiano capacità dai neocloud
I cloud hyperscale acquistano ora capacità GPU dagli specialisti per soddisfare la domanda dei propri clienti. Microsoft ha firmato con Nebius un accordo quinquennale del valore di USD 17,40 miliardi, che potrebbe salire a USD 19,40 miliardi, a partire da un sito a Vineland, New Jersey, con 300 MW di capacità iniziale. Microsoft ha inoltre firmato con IREN un contratto quinquennale del valore di circa USD 9,70 miliardi per GPU NVIDIA GB300, un accordo ampliato con Nscale per circa 200.000 GPU NVIDIA GB300 e un accordo multimiliardario con Lambda. DC Market Insights stima che questo offtake di hyperscaler e big tech abbia avuto un valore di USD 7,18 miliardi nel 2025, il 18,6% del mercato.
Tendenze di mercato: come sta cambiando il GPU as a Service?
Il Mercato del GPU as a Service si sta spostando dalle GPU Hopper alle Blackwell, dall’addestramento all’inferenza e dai contratti con un unico fornitore ai marketplace che aggregano capacità di molti cloud.
Blackwell raggiunge l’86,0% dei ricavi da noleggio entro il 2035
DC Market Insights stima che le GPU NVIDIA Hopper (H100 e H200) abbiano generato il 58,3% dei ricavi da noleggio di GPU nel 2025 e le GPU di generazione Blackwell il 21,4%. I contratti più grandi annunciati dalla fine del 2025 specificano sistemi Blackwell: gli accordi di Microsoft con IREN e Nscale specificano entrambi GPU NVIDIA GB300, e l’accordo di Lambda con Microsoft include sistemi GB300 NVL72. DC Market Insights prevede che Blackwell e le generazioni successive crescano del 39,51% annuo e raggiungano l’86,0% dei ricavi entro il 2035.
L’inferenza supera l’addestramento
Un ciclo di addestramento di un modello di frontiera noleggia un grande cluster per settimane o mesi, mentre l’erogazione del modello noleggia GPU per tutto il tempo in cui il prodotto è attivo. DC Market Insights stima che l’addestramento di modelli AI abbia generato il 54,2% dei ricavi da noleggio di GPU nel 2025 e l’inferenza AI il 33,1%. Nella previsione di DC Market Insights l’inferenza cresce del 27,91% annuo e raggiunge il 55,8% del mercato entro il 2035, contro il 33,5% dell’addestramento.
I marketplace aggregano GPU di più cloud
A maggio 2025 NVIDIA ha annunciato DGX Cloud Lepton, un marketplace di calcolo che mette in contatto gli sviluppatori con decine di migliaia di GPU di una rete globale di fornitori cloud, con partner tra cui CoreWeave, Crusoe, Firmus, Foxconn, GMI Cloud, Lambda, Nebius, Nscale, SoftBank Corp. e Yotta Data Services. DC Market Insights stima i marketplace e aggregatori di GPU in USD 1,35 miliardi nel 2025 e prevede USD 9,12 miliardi entro il 2035, con startup e sviluppatori che generano il 48,9% dei ricavi dei marketplace nel 2025.
Sfide di mercato: che cosa frena il Mercato del GPU as a Service?
Il calo del prezzo per ora-GPU, la concentrazione dei clienti e l’energia necessaria per ogni nuovo cluster sono i tre vincoli che secondo DC Market Insights condizioneranno il Mercato del GPU as a Service fino al 2030.
AWS ha ridotto i prezzi delle istanze H100 fino al 45%
A giugno 2025 AWS ha ridotto i prezzi on-demand delle istanze P5 (H100) fino al 45%, delle istanze P5en fino al 26% e delle istanze P4d e P4de (A100) fino al 33%. DC Market Insights modella un calo del prezzo realizzato medio ponderato per ora-GPU H100-equivalente da USD 2,25 nel 2023 a USD 1,92 nel 2025 e USD 1,05 nel 2035. Ogni nuova generazione di GPU ridefinisce il prezzo della capacità meno recente.
Pochi acquirenti detengono la maggior parte della capacità impegnata
Secondo le stime di DC Market Insights, i laboratori AI e gli sviluppatori di modelli hanno acquistato il 41,5% della capacità GPU noleggiata nel 2025, e l’offtake di hyperscaler e big tech un ulteriore 18,6%. Per gli specialisti neocloud, l’offtake di hyperscaler e big tech ha rappresentato il 52,2% dei ricavi 2025 nella matrice di DC Market Insights. Un cambiamento nella scelta tra costruire e noleggiare di un solo hyperscaler sposta i ricavi di un intero gruppo di fornitori.
L’energia limita la velocità con cui la capacità entra in servizio
L’Agenzia Internazionale dell’Energia (IEA) stima che i data center abbiano consumato circa 415 TWh di elettricità nel 2024, circa l’1,5% del consumo mondiale, e prevede circa 945 TWh entro il 2030. BloombergNEF prevede che la domanda di energia dei data center statunitensi salga da quasi 35 GW nel 2024 a 78 GW entro il 2035. DC Market Insights lega la propria previsione della flotta all’energia che i fornitori hanno già contrattato.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
DC Market Insights individua i due maggiori nuovi bacini di ricavi nel Mercato del GPU as a Service nelle imprese, in crescita del 26,67% annuo, e nei cloud GPU sovrani e delle telecomunicazioni, in crescita del 26,88% annuo.
Le imprese raggiungono USD 87,44 miliardi entro il 2035
DC Market Insights stima che le imprese abbiano speso USD 8,22 miliardi in capacità GPU noleggiata nel 2025, il 21,3% del mercato, e prevede USD 87,44 miliardi entro il 2035, quando raggiungeranno quasi i laboratori AI. Secondo DC Market Insights, le imprese noleggiano anziché costruire perché i carichi di lavoro di inferenza sono irregolari e le generazioni di GPU si rinnovano rapidamente. Nella matrice di DC Market Insights, i cloud hyperscale hanno raccolto l’86,1% della spesa GPU delle imprese nel 2025.
I cloud GPU sovrani e delle telecomunicazioni crescono di dieci volte
I governi vogliono capacità AI nazionale soggetta alla legge locale. L’iniziativa InvestAI dell’Unione Europea punta a mobilitare EUR 200,00 miliardi per l’AI, compreso un fondo di EUR 20,00 miliardi per le gigafactory dell’AI. DC Market Insights stima i cloud GPU sovrani e delle telecomunicazioni in USD 2,43 miliardi nel 2025 e USD 26,28 miliardi entro il 2035, con acquirenti governativi e della ricerca che generano il 26,7% dei loro ricavi 2025.
Prezzi: quanto costa un’ora-GPU?
Una GPU NVIDIA H100 on-demand ha un prezzo di listino da USD 3,99 a circa USD 6,16 per ora-GPU presso Lambda e CoreWeave, e un capacity block H100 di AWS USD 5,19 per ora-GPU, mentre DC Market Insights stima il prezzo realizzato medio ponderato su tutti i contratti in USD 1,92 per ora-GPU H100-equivalente nel 2025. Il divario riflette i contratti pluriennali, con prezzi ben inferiori al listino, e le GPU meno recenti noleggiate a tariffe più basse.
| Prezzo pubblicato (USD per ora-GPU) | Base di prezzo | NVIDIA H100 | NVIDIA B200 |
|---|---|---|---|
| Lambda | On-demand, per GPU | 3,99 | 6,69 |
| CoreWeave | On-demand, istanza da 8 GPU divisa per 8 | 6,16 | 8,60 |
| AWS | EC2 Capacity Blocks, US East (N. Virginia) | 5,19 | 12,36 |
CoreWeave quota un’istanza HGX H100 da 8 GPU a USD 49,24 l’ora e un’istanza HGX B200 da 8 GPU a USD 68,80 l’ora; AWS quota il capacity block p5.48xlarge a USD 41,53 l’ora e il p6-b200.48xlarge a USD 98,84 l’ora.
| Modello DC Market Insights | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Prezzo realizzato (USD per ora-GPU H100-equivalente) | 2,20 | 1,92 | 1,36 | 1,05 |
| Flotta noleggiabile media (milioni di H100-equivalenti) | 0,30 | 3,10 | 19,00 | 40,50 |
| Utilizzo fatturato | 62% | 74% | 73% | 72% |
Il prezzo realizzato scende di circa il 5,9% annuo dopo il 2025, perché le GPU Blackwell e successive offrono più H100-equivalenti di calcolo per ogni dollaro di noleggio, mentre l’utilizzo fatturato resta vicino al 72%.
Norme e regolamentazione: quali regole condizionano il GPU as a Service?
Quattro insiemi di regole determinano chi può noleggiare GPU e a quali condizioni: il Data Act dell’Unione Europea, l’Artificial Intelligence Act dell’UE (AI Act), il programma InvestAI dell’UE e i controlli statunitensi sulle esportazioni di chip AI avanzati.
Data Act dell’UE (dal 12 settembre 2025). Il Data Act impone che i clienti dei servizi cloud ed edge possano passare da un fornitore all’altro ed eliminerà completamente i costi di cambio fornitore, compresi i costi di uscita dei dati (egress), dal 12 gennaio 2027.
AI Act dell’UE (obblighi per l’AI per finalità generali dal 2 agosto 2025). Gli obblighi per i modelli di AI per finalità generali (GPAI) sono diventati applicabili il 2 agosto 2025, aggiungendo obblighi di documentazione per gli sviluppatori di modelli che effettuano l’addestramento su cluster GPU noleggiati.
InvestAI e gigafactory dell’AI (febbraio 2025). L’iniziativa dell’UE punta a mobilitare EUR 200,00 miliardi di investimenti nell’AI, compreso un nuovo fondo europeo di EUR 20,00 miliardi per le gigafactory dell’AI.
Controlli statunitensi sulle esportazioni. A maggio 2025 il Dipartimento del Commercio degli Stati Uniti ha annunciato la revoca dell’AI Diffusion Rule. DC Market Insights considera le regole sulle esportazioni un rischio di allocazione regionale piuttosto che un rischio per la dimensione globale, perché la capacità noleggiata può essere collocata nei paesi verso cui le GPU possono essere spedite.
Segmentazione del mercato: quale segmento guida il Mercato del GPU as a Service?
DC Market Insights stima che la capacità impegnata e riservata guidi il Mercato del GPU as a Service con il 63,8% del valore 2025, le GPU NVIDIA Hopper guidino i tipi di GPU con il 58,3%, i fornitori cloud hyperscale guidino i tipi di fornitore con il 62,4%, l’addestramento di modelli AI guidi i carichi di lavoro con il 54,2% e i laboratori AI guidino gli acquirenti con il 41,5%. L’inferenza AI è il segmento a crescita più rapida tra i carichi di lavoro, al 27,91% annuo, perché la domanda di inferenza aumenta con ogni utente e applicazione anziché con ogni nuovo modello.
Per modello di servizio: la capacità impegnata e riservata è in testa con il 63,8%
| Modello di servizio | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Capacità impegnata e riservata | 24,61 | 63,8% | 156,10 | 20,29% |
| Istanze on-demand | 9,49 | 24,6% | 73,76 | 22,76% |
| Capacità spot e marketplace | 4,48 | 11,6% | 38,35 | 23,95% |
La capacità impegnata perde 5,6 punti di quota entro il 2035, man mano che l’offerta raggiunge la domanda e gli acquirenti di inferenza preferiscono condizioni flessibili, ma resta il modello di servizio più grande nel 2035 con il 58,2%.
Per tipo di GPU: NVIDIA Hopper è in testa con il 58,3%
| Tipo di GPU | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| NVIDIA Hopper (H100, H200) | 22,49 | 58,3% | 16,09 | -3,29% |
| NVIDIA Blackwell e successive | 8,26 | 21,4% | 230,66 | 39,51% |
| NVIDIA Ampere e precedenti | 5,63 | 14,6% | 1,61 | -11,77% |
| AMD Instinct e altre GPU | 2,20 | 5,7% | 19,85 | 24,60% |
Nella previsione di DC Market Insights i ricavi Hopper scendono a USD 16,09 miliardi entro il 2035, poiché il loro prezzo di noleggio cala e la flotta viene dismessa, mentre AMD Instinct e le altre GPU guadagnano 1,7 punti di quota man mano che gli acquirenti aggiungono un secondo fornitore di GPU per l’inferenza.
Per tipo di fornitore: i fornitori cloud hyperscale sono in testa con il 62,4%
| Tipo di fornitore | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitori cloud hyperscale | 24,07 | 62,4% | 147,79 | 19,90% |
| Specialisti GPU neocloud | 10,73 | 27,8% | 85,02 | 23,00% |
| Cloud GPU sovrani e delle telecomunicazioni | 2,43 | 6,3% | 26,28 | 26,88% |
| Marketplace e aggregatori di GPU | 1,35 | 3,5% | 9,12 | 21,05% |
Secondo le stime di DC Market Insights, i ricavi 2025 di CoreWeave, pari a USD 5,13 miliardi, corrispondono al 47,8% del segmento neocloud. Gli specialisti neocloud guadagnano 3,9 punti di quota entro il 2035 grazie ai backlog contrattati.
Per carico di lavoro: l’addestramento di modelli AI è in testa con il 54,2%
| Carico di lavoro | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento di modelli AI | 20,92 | 54,2% | 89,85 | 15,69% |
| Inferenza AI | 12,77 | 33,1% | 149,67 | 27,91% |
| Fine-tuning e altre AI | 2,85 | 7,4% | 18,77 | 20,74% |
| HPC e rendering | 2,04 | 5,3% | 9,92 | 17,14% |
Il calcolo ad alte prestazioni (HPC) e il rendering continuano a crescere del 17,14% annuo ma perdono quota a favore dei carichi di lavoro AI.
Per utente finale: i laboratori AI e gli sviluppatori di modelli sono in testa con il 41,5%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Laboratori AI e sviluppatori di modelli | 16,01 | 41,5% | 88,50 | 18,65% |
| Imprese | 8,22 | 21,3% | 87,44 | 26,67% |
| Offtake di hyperscaler e big tech | 7,18 | 18,6% | 34,33 | 16,94% |
| Startup e sviluppatori | 4,32 | 11,2% | 33,26 | 22,64% |
| Governo e ricerca | 2,85 | 7,4% | 24,68 | 24,09% |
DC Market Insights prevede che l’offtake di hyperscaler e big tech cresca più lentamente, al 16,94% annuo, perché i maggiori acquirenti riportano più capacità all’interno una volta costruiti i propri data center.
DC Exclusive: il modello delle ore-GPU e la matrice fornitore × acquirente
Con USD 11,08 miliardi nel 2025, la capacità GPU che i cloud hyperscale noleggiano ai laboratori AI e agli sviluppatori di modelli costituisce la singola cella più grande della matrice e il 28,7% di tutti i ricavi del GPU as a Service.
| 2025, miliardi di USD | Laboratori AI | Imprese | Offtake hyperscaler | Startup | Governo e ricerca | Totale |
|---|---|---|---|---|---|---|
| Fornitori cloud hyperscale | 11,08 | 7,08 | 1,20 | 2,75 | 1,96 | 24,07 |
| Specialisti GPU neocloud | 3,87 | 0,42 | 5,60 | 0,66 | 0,18 | 10,73 |
| Cloud GPU sovrani e delle telecomunicazioni | 0,64 | 0,61 | 0,28 | 0,25 | 0,65 | 2,43 |
| Marketplace e aggregatori di GPU | 0,42 | 0,11 | 0,10 | 0,66 | 0,06 | 1,35 |
| Totale | 16,01 | 8,22 | 7,18 | 4,32 | 2,85 | 38,58 |
Gli specialisti GPU neocloud ottengono il 52,2% dei loro ricavi dall’offtake di hyperscaler e big tech e forniscono il 78,0% di tutta la capacità in offtake, quindi la loro crescita dipende da quanto a lungo i cloud più grandi continueranno a noleggiare anziché costruire. Le imprese acquistano l’86,1% della loro capacità GPU dai cloud hyperscale, dove risiedono già i loro dati.
La matrice è un modello di DC Market Insights, non un’indagine sui contratti. È costruita su 77 input: 16 anni di flotta noleggiabile, utilizzo fatturato e prezzo realizzato (48 input), 4 quote per tipo di fornitore, 5 quote per utente finale e 20 pesi di affinità fornitore-acquirente, verificati rispetto ai ricavi e ai backlog dichiarati da 2 specialisti quotati del cloud GPU. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato del GPU as a Service?
DC Market Insights stima che il Nord America guidi il Mercato del GPU as a Service con il 58,6% del valore 2025, e che il Medio Oriente e Africa sia la regione a crescita più rapida, al 25,91% annuo. L’Asia Pacifico è la regione che guadagna più quota, salendo dal 20,4% al 24,2% entro il 2035.
Il Nord America è in testa con una quota del 58,6%
DC Market Insights stima il noleggio di GPU in Nord America in USD 22,61 miliardi nel 2025 e USD 136,51 miliardi entro il 2035, con un CAGR del 19,70%. La regione ospita i laboratori AI di frontiera, i tre maggiori cloud hyperscale e i più grandi campus neocloud, tra cui il sito di Nebius a Vineland e il campus di IREN a Childress, Texas. Il Nord America perde 7,7 punti di quota entro il 2035 perché altre regioni costruiscono capacità nazionale, non perché i suoi volumi diminuiscano.
L’Asia Pacifico detiene una quota del 20,4%
DC Market Insights stima l’Asia Pacifico in USD 7,87 miliardi nel 2025 e USD 64,91 miliardi entro il 2035, con un CAGR del 23,49%. La Cina è il mercato più grande della regione con USD 2,93 miliardi, e l’India cresce più rapidamente, al 29,99% annuo, partendo da una base ridotta. Segue il Giappone con USD 1,31 miliardi nell’allocazione per paese di DC Market Insights.
L’Europa detiene una quota del 14,1%
DC Market Insights stima l’Europa in USD 5,44 miliardi nel 2025 e USD 42,38 miliardi entro il 2035, con un CAGR del 22,79%. Il fondo InvestAI per le gigafactory e le regole del Data Act sul cambio di fornitore sostengono i cloud GPU nazionali, e l’accordo di Nscale con Microsoft include GPU a Narvik, in Norvegia, a Loughton, nel Regno Unito, e a Sines, in Portogallo.
Il Medio Oriente e Africa detiene una quota del 3,9%
DC Market Insights stima il Medio Oriente e Africa in USD 1,50 miliardi nel 2025 e USD 15,02 miliardi entro il 2035, con un CAGR del 25,91%, il più rapido tra tutte le regioni. L’Arabia Saudita rappresenta circa un terzo dei ricavi regionali nell’allocazione per paese di DC Market Insights. Anche i capitali sauditi affluiscono ai cloud GPU: Aramco Ventures ha guidato a luglio 2026 il round di Serie C da USD 800,00 milioni della statunitense Together AI.
L’America Latina detiene una quota del 3,0%
DC Market Insights stima l’America Latina in USD 1,16 miliardi nel 2025 e USD 9,39 miliardi entro il 2035, con un CAGR del 23,26%. Il Brasile rappresenta quasi la metà dei ricavi regionali, con una domanda proveniente soprattutto da imprese e startup servite dalle region cloud hyperscale.
Analisi per paese: quali paesi spendono di più per il GPU as a Service?
DC Market Insights stima che gli Stati Uniti siano il più grande mercato nazionale del GPU as a Service con USD 21,19 miliardi nel 2025, il 54,9% del valore globale, seguiti dalla Cina con USD 2,93 miliardi (7,6%) e dal Regno Unito con USD 1,58 miliardi (4,1%). I 12 paesi più grandi rappresentano l’86,9% dei ricavi 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 21,19 | 54,9% | 126,27 | 19,54% |
| 2 | Cina | Asia Pacifico | 2,93 | 7,6% | 20,64 | 21,56% |
| 3 | Regno Unito | Europa | 1,58 | 4,1% | 11,10 | 21,53% |
| 4 | Canada | Nord America | 1,42 | 3,7% | 10,24 | 21,84% |
| 5 | Giappone | Asia Pacifico | 1,31 | 3,4% | 10,26 | 22,85% |
| 6 | Germania | Europa | 1,12 | 2,9% | 8,39 | 22,31% |
| 7 | Francia | Europa | 0,81 | 2,1% | 6,82 | 23,75% |
| 8 | India | Asia Pacifico | 0,81 | 2,1% | 11,16 | 29,99% |
| 9 | Corea del Sud | Asia Pacifico | 0,73 | 1,9% | 6,36 | 24,17% |
| 10 | Australia | Asia Pacifico | 0,61 | 1,6% | 5,39 | 24,34% |
| 11 | Brasile | America Latina | 0,52 | 1,3% | 4,39 | 23,78% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,48 | 1,2% | 5,29 | 27,12% |
Secondo le stime di DC Market Insights, l’India è il mercato nazionale a crescita più rapida, al 29,99% annuo, davanti all’Arabia Saudita al 27,12%, e l’India supera Giappone, Canada e Regno Unito entro il 2035. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità GPU noleggiabile e nella domanda di laboratori AI, imprese e settore pubblico.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Nello scenario base DC Market Insights prevede il Mercato del GPU as a Service a USD 268,21 miliardi entro il 2035, con un intervallo da USD 197,41 miliardi a USD 326,95 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Flotta noleggiabile del 20% inferiore allo scenario base nel 2035 perché più acquirenti costruiscono i propri cluster; prezzo realizzato dell’8% inferiore allo scenario base | 197,41 | 17,73% |
| Base | La flotta noleggiabile raggiunge 40,50 milioni di H100-equivalenti; il prezzo realizzato scende a USD 1,05 per ora-GPU | 268,21 | 21,40% |
| Alto | Flotta noleggiabile del 15% superiore allo scenario base perché l’inferenza si sposta sulla capacità noleggiata; prezzo realizzato del 6% superiore allo scenario base | 326,95 | 23,83% |
Analisi competitiva: chi guida il Mercato del GPU as a Service?
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- CoreWeave
- Nebius
- Lambda
- Crusoe
- Nscale
- IREN
- Together AI
- Fluidstack
- Firmus
- GMI Cloud
- Yotta Data Services
- SoftBank Corp.
I fornitori cloud hyperscale detengono complessivamente il 62,4% del Mercato del GPU as a Service nel 2025, e CoreWeave, specialista quotato del cloud GPU, circa il 13,3% (stima di DC Market Insights: ricavi 2025 di CoreWeave di USD 5,13 miliardi rapportati al mercato di USD 38,58 miliardi; i cloud hyperscale non riportano separatamente i ricavi da noleggio di GPU). Il backlog di ricavi di CoreWeave ha raggiunto circa USD 104,00 miliardi a giugno 2026. Nebius ha chiuso il 2025 con un ARR di USD 1,25 miliardi e punta a un ARR da USD 7,00 miliardi a USD 9,00 miliardi e a una potenza connessa da 800 MW a 1 GW entro la fine del 2026; ha inoltre firmato con Meta un accordo quinquennale da USD 3,00 miliardi. I ricavi infrastrutturali di Oracle sono aumentati del 121% nel primo trimestre dell’esercizio 2027. Lambda ha raccolto USD 1,50 miliardi in un finanziamento di Serie E a novembre 2025, Crusoe ha raccolto oltre USD 3,00 miliardi con una valutazione di circa USD 30,00 miliardi nel 2026, e Fluidstack ha raccolto USD 830,00 milioni con una valutazione di USD 7,50 miliardi e prevede USD 50,00 miliardi di infrastruttura AI negli Stati Uniti con Anthropic. Firmus, GMI Cloud, Yotta Data Services e SoftBank Corp. sono stati indicati come partner di NVIDIA DGX Cloud Lepton.
Sviluppi recenti
- A settembre 2025 Microsoft ha firmato con Nebius un accordo quinquennale di capacità GPU del valore di USD 17,40 miliardi, che potrebbe salire a USD 19,40 miliardi (Fonte: articolo di Data Center Dynamics).
- A settembre 2025 CoreWeave ha ampliato il proprio accordo con OpenAI fino a USD 6,50 miliardi, portando il valore contrattuale totale a circa USD 22,40 miliardi (Fonte: comunicato stampa di CoreWeave).
- A ottobre 2025 Nscale ha firmato un accordo ampliato con Microsoft per circa 200.000 GPU NVIDIA GB300 in Europa e negli Stati Uniti (Fonte: comunicato stampa di Nscale).
- A novembre 2025 IREN ha firmato un contratto quinquennale del valore di circa USD 9,70 miliardi, comprensivo di un pagamento anticipato del 20%, per dare a Microsoft accesso a GPU NVIDIA GB300 (Fonte: comunicato stampa di IREN).
- Ad agosto 2026 CoreWeave ha riportato ricavi del secondo trimestre di USD 2,58 miliardi e un backlog di ricavi di circa USD 104,00 miliardi (Fonte: comunicato sui risultati di CoreWeave).
- A settembre 2026 Crusoe ha raccolto oltre USD 3,00 miliardi in un round di finanziamento che valuta la società circa USD 30,00 miliardi (Fonte: articolo di Bloomberg Government).
Seguiamo questi contratti, variazioni di prezzo e annunci di capacità man mano che si verificano nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato del GPU as a Service
DC Market Insights ha costruito questo mercato dal basso (bottom-up) a partire dalle ore-GPU noleggiate. La flotta di GPU noleggiabile, convertita in H100-equivalenti, è in media di 0,30 milioni nel 2020, 3,10 milioni nel 2025, 19,00 milioni nel 2030 e 40,50 milioni nel 2035. La flotta di ogni anno è moltiplicata per 8.760 ore, per un tasso di utilizzo fatturato che sale dal 62% nel 2020 al 74% nel 2025 e si stabilizza al 72%, e per un prezzo realizzato medio ponderato per ora-GPU H100-equivalente di USD 2,20 nel 2020, USD 1,92 nel 2025 e USD 1,05 nel 2035. Il totale è stato suddiviso per 3 modelli di servizio, 4 tipi di GPU, 4 tipi di fornitore, 4 carichi di lavoro, 5 gruppi di utenti finali e 5 regioni, e ogni ripartizione somma al rispettivo totale. Il risultato è stato verificato dall’alto (top-down) rispetto ai ricavi dichiarati da CoreWeave (USD 5,13 miliardi nel 2025) e Nebius (USD 1,25 miliardi di ARR a fine 2025), rispetto ai prezzi on-demand e dei capacity block pubblicati da Lambda, CoreWeave e AWS, e rispetto ai dati sui ricavi cloud comunicati da Microsoft, Alphabet, Amazon e Oracle. I valori per paese ripartiscono ciascun totale regionale secondo pesi per paese relativi a capacità noleggiabile e domanda. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha controllato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Copertura del report e segmenti
- 1.3Valuta, unità e conversione in H100-equivalenti
- 1.4Stakeholder e domande chiave
- 02Metodologia di ricerca
- 2.1Modello bottom-up delle ore-GPU
- 2.2Verifiche top-down rispetto ai dati comunicati dai fornitori
- 2.3Fonti primarie e secondarie
- 2.4Ipotesi e limiti
- 03Sintesi
- 3.1Quadro del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti del mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Prezzi on-demand e dei capacity block pubblicati
- 5.2Prezzo realizzato per ora-GPU H100-equivalente, 2020-2035
- 5.3Utilizzo fatturato, 2020-2035
- 06Norme e regolamentazione
- 6.1Regole del Data Act dell'UE sul cambio di fornitore cloud
- 6.2Obblighi dell'AI Act dell'UE per l'AI per finalità generali
- 6.3InvestAI e gigafactory dell'AI
- 6.4Controlli statunitensi sulle esportazioni
- 07Analisi della catena di fornitura e della capacità
- 7.1Offerta e generazioni di GPU
- 7.2Energia e capacità dei data center
- 7.3Offtake di capacità tra fornitori
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Flotta di GPU noleggiabile, 2020-2035
- 8.3Crescita anno su anno, 2021-2035
- 09Mercato per modello di servizio
- 9.1Capacità impegnata e riservata
- 9.2Istanze on-demand
- 9.3Capacità spot e marketplace
- 10Mercato per tipo di GPU
- 10.1NVIDIA Hopper (H100, H200)
- 10.2NVIDIA Blackwell e successive
- 10.3NVIDIA Ampere e precedenti
- 10.4AMD Instinct e altre GPU
- 11Mercato per tipo di fornitore
- 11.1Fornitori cloud hyperscale
- 11.2Specialisti GPU neocloud
- 11.3Cloud GPU sovrani e delle telecomunicazioni
- 11.4Marketplace e aggregatori di GPU
- 12Mercato per carico di lavoro
- 12.1Addestramento di modelli AI
- 12.2Inferenza AI
- 12.3Fine-tuning e altre AI
- 12.4HPC e rendering
- 13Mercato per utente finale
- 13.1Laboratori AI e sviluppatori di modelli
- 13.2Imprese
- 13.3Offtake di hyperscaler e big tech
- 13.4Startup e sviluppatori
- 13.5Governo e ricerca
- 14DC Exclusive: modello delle ore-GPU e matrice fornitore × acquirente
- 14.1Costruzione della matrice e input
- 14.2Celle chiave e dipendenze
- 15Mercato per regione
- 15.1Nord America: Stati Uniti, Canada
- 15.2Asia Pacifico: Cina, Giappone, India, Corea del Sud, Australia
- 15.3Europa: Regno Unito, Germania, Francia
- 15.4Medio Oriente e Africa: Arabia Saudita
- 15.5America Latina: Brasile
- 16Analisi per paese
- 16.1I 12 paesi principali, 2025 e 2035
- 16.2Paesi a crescita più rapida
- 17Sezioni trasversali regionali
- 17.1Quote regionali, 2025 e 2035
- 17.2Tassi di crescita regionali, 2025-2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Struttura e concentrazione del mercato
- 19.2Contratti di capacità e backlog
- 19.3Finanziamenti e valutazioni
- 20Profili aziendali
- 20.1Amazon Web Services (AWS)
- 20.2Microsoft Azure
- 20.3Google Cloud
- 20.4Oracle Cloud Infrastructure
- 20.5CoreWeave
- 20.6Nebius
- 20.7Lambda
- 20.8Crusoe
- 20.9Nscale
- 20.10IREN
- 20.11Together AI
- 20.12Fluidstack
- 20.13Firmus
- 20.14GMI Cloud
- 20.15Yotta Data Services
- 20.16SoftBank Corp.
- 21Sviluppi recenti
- 21.1Accordi di capacità
- 21.2Risultati e finanziamenti
- 22Raccomandazioni degli analisti
- 22.1Per i fornitori di cloud GPU
- 22.2Per gli acquirenti aziendali e i laboratori AI
- 22.3Per gli investitori
- Fig. 1Dimensione del Mercato del GPU as a Service, 2020-2035
- Fig. 2Mercato del GPU as a Service per regione, 2025 e 2035
- Fig. 3Quota del Mercato del GPU as a Service per modello di servizio, 2025
- Fig. 4Quota del Mercato del GPU as a Service per tipo di GPU, 2025 e 2035
- Fig. 5Quota del Mercato del GPU as a Service per tipo di fornitore, 2025
- Fig. 6Quota del Mercato del GPU as a Service per carico di lavoro, 2025 e 2035
- Fig. 7Prezzo realizzato per ora-GPU H100-equivalente, 2020-2035
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Prezzi pubblicati per ora-GPU
- Tabella 3Prezzo realizzato, flotta e utilizzo, 2020-2035
- Tabella 4Mercato per modello di servizio, 2025 e 2035
- Tabella 5Mercato per tipo di GPU, 2025 e 2035
- Tabella 6Mercato per tipo di fornitore, 2025 e 2035
- Tabella 7Mercato per carico di lavoro, 2025 e 2035
- Tabella 8Mercato per utente finale, 2025 e 2035
- Tabella 9Matrice tipo di fornitore × utente finale, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11I 12 paesi principali, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 38,58 miliardi nel 2025, in crescita a USD 268,21 miliardi entro il 2035. DC Market Insights stima il mercato in USD 3,58 miliardi nel 2020.
Del 21,40% annuo dal 2025 al 2035. La crescita è stata più rapida, pari al 60,88% annuo, tra il 2020 e il 2025, quando l’addestramento dei modelli AI si è spostato sulla capacità GPU noleggiata.
Da USD 3,99 a circa USD 6,16 per ora-GPU NVIDIA H100 on-demand presso Lambda e CoreWeave, e USD 5,19 per un capacity block H100 di AWS. DC Market Insights stima il prezzo realizzato medio ponderato in USD 1,92 per ora-GPU H100-equivalente nel 2025.
La capacità impegnata e riservata, con USD 24,61 miliardi, pari al 63,8% dei ricavi 2025. La capacità spot e marketplace cresce più rapidamente, al 23,95% annuo.
L’inferenza AI, al 27,91% annuo, in crescita da USD 12,77 miliardi nel 2025 a USD 149,67 miliardi entro il 2035, quando raggiunge il 55,8% del mercato.
USD 8,22 miliardi nel 2025, pari al 21,3% del mercato, in crescita a USD 87,44 miliardi entro il 2035 al 26,67% annuo. I cloud hyperscale forniscono l’86,1% della capacità GPU delle imprese.
Il Nord America, con USD 22,61 miliardi, pari al 58,6% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 25,91% annuo.
Il 62,4% dei ricavi 2025 va ai fornitori cloud hyperscale come AWS, Microsoft Azure, Google Cloud e Oracle, e circa il 13,3% a CoreWeave (stima di DC Market Insights). Competono inoltre Nebius, Lambda, Crusoe, Nscale, IREN, Together AI e Fluidstack.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.