
データセンターファブリック市場 規模・シェア・2035年までの予測
市場の概要
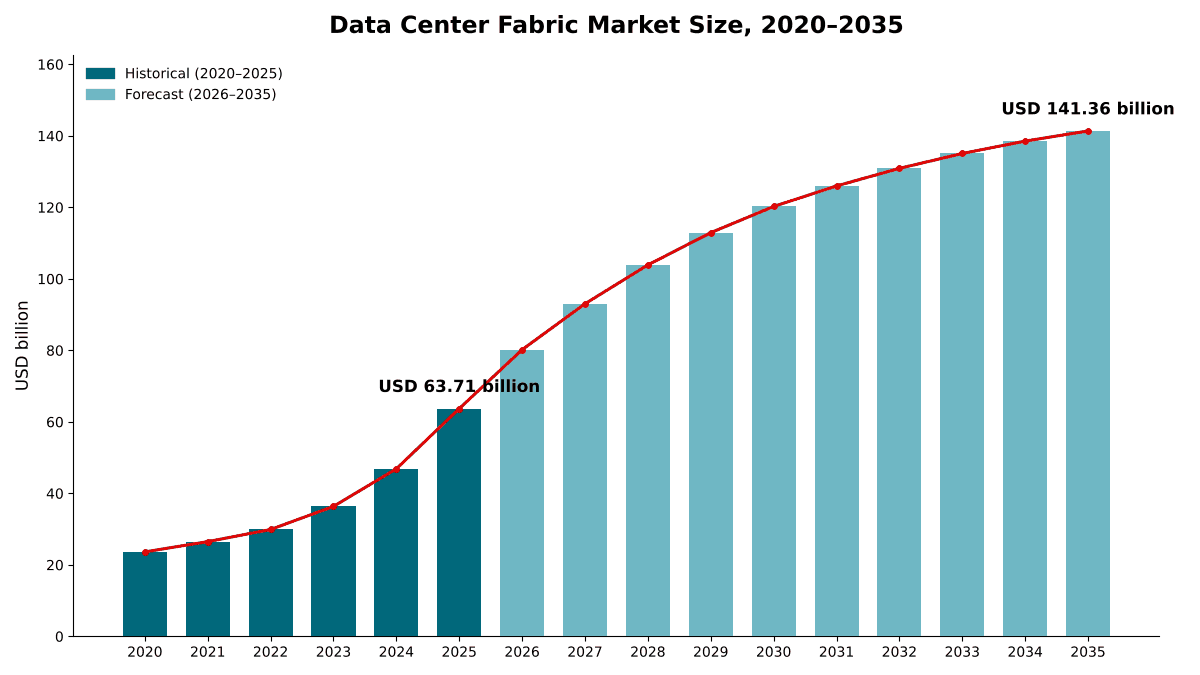
データセンターファブリック市場の規模は2025年にUSD 63.71十億で、年平均成長率(CAGR)8.3%で拡大し、2035年までにUSD 141.36十億に達すると予測されています。 North Americaが市場の47.6%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09コンポーネント別市場
- 10ファブリックタイプ別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- North America47.6%
- Asia Pacific27.1%
- Europe15.2%
- Middle East and Africa5.6%
- Latin America4.5%
掲載企業
- NVIDIA
- Arista Networks
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Dell Technologies
- Celestica
- Accton Technology
- H3C
- Marvell Technology
- AMD
- Nokia
- Extreme Networks
- Ruijie Networks
- ZTE
詳細分析
データセンターファブリック市場は、データセンター内でサーバー、アクセラレーター、ストレージを相互に接続するスイッチド・ネットワークファブリックを対象とします。具体的には、リーフ、スパイン、スケールアップ用のファブリックスイッチ、ファブリックアダプターとSuperNIC、ファブリック管理・自動化ソフトウェア、およびそれらを設計・導入するサービスです。DC Market Insightsは、世界のデータセンターファブリック市場を2025年に637.1億米ドルと評価し、2035年には1,413.6億米ドル、年平均成長率(CAGR)8.30%に達すると予測しています。2025年の市場規模は2つのコホートから構成されます。2025年に稼働した約5.4 GWのアクセラレーテッドITロードに、1 MW当たり約7.62百万米ドルのファブリック投資を乗じると411.5億米ドルとなり、約86.1 GWの汎用キャパシティの導入ベースが1 MW当たり年間約0.262百万米ドルをファブリックに支出することで225.6億米ドルが加わります。GPU・ネオクラウドプロバイダーは年率11.84%で最も急成長するセグメントです。そのホールはほぼ全面的にAIバックエンドファブリックとスケールアップファブリックを中心に構築されているためです。また中東・アフリカは年率10.74%で最も急成長する地域です。DC Market Insightsは、湾岸諸国のソブリンAIキャンパスが小さな基盤から急速にキャパシティを積み増すと見込んでいます。
エグゼクティブサマリー
世界のデータセンターファブリック市場規模は、2020年に236.4億米ドルと評価され、2025年に637.1億米ドルに達しました。予測期間中のCAGRは8.30%で、2035年には1,413.6億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンターファブリック市場規模(2025年) | 637.1億米ドル |
| データセンターファブリック市場、CAGR | 8.30% |
| データセンターファブリック市場規模(2035年) | 1,413.6億米ドル |
市場は2020年から2025年にかけて年率21.93%で成長しました。DC Market Insightsの推計では、画像処理装置(GPU)クラスターが10万基以上のアクセラレーター規模に達し、それぞれに専用のバックエンドファブリックが必要となったことで、2025年単年で前年比35.9%増となりました。DC Market Insightsの推計によると、2025年のファブリック支出の64.6%はAIホールによるもので、2020年の16.6%から上昇しており、2035年には72.9%になると予測しています。
2025年から2035年の成長率は年率8.30%に鈍化します。理由は2つあります。スイッチの世代が進むごとにワット当たりの帯域幅が増えるため、AI 1 MW当たりのファブリック支出は年約2.6%減少します。また、年間に稼働するアクセラレーテッドキャパシティの量は2030年以降伸びが緩やかになり、2030年の13.6 GWから2035年の17.6 GWへと推移します。
市場範囲:データセンターファブリック市場は何を対象とするのか?
データセンターファブリック市場は、データセンター内のスイッチドファブリックを構築するあらゆる製品とサービスを対象とし、初回販売時の名目米ドルで評価しています。基準年は2025年、予測は2035年までです。DC Market Insightsは2025年の市場規模を637.1億米ドルと算定しています。
対象範囲。2層および3層のClosファブリックに組み込まれるリーフ、スパイン、スーパースパインスイッチ、EthernetまたはInfiniBandで動作するAIバックエンド・スケールアウトスイッチ、NVLinkスイッチトレイなどのスケールアップファブリックスイッチ、ネットワークインターフェースカード(NIC)、SuperNIC、InfiniBandホストチャネルアダプターを含むファブリックアダプター、ファブリックオペレーティングシステム、コントローラー、テレメトリー、インテントベースの自動化ソフトウェア、ならびにファブリックの設計、導入、サポートサービス。
対象外。データセンター間接続およびエッジルーティングに使用されるルーター、ファイアウォールおよびロードバランサー、アウトオブバンド管理ネットワーク、ケーブル、個別に販売されるプラガブル光トランシーバーおよびコパッケージド光エンジン、キャンパスおよび支店ネットワーク、ならびにサーバーとアクセラレーターそのもの。
セグメント間の関係。コンポーネント、ファブリックタイプ、プロトコル、導入モデル、エンドユーザーの各区分は、いずれも同じ637.1億米ドルを別の切り口で分割したものです。AIスケールアップファブリックタイプと、NVLinkおよびその他の非Ethernetスケールアッププロトコルは、2025年にはいずれも73.3億米ドルで等しく、Ethernetベースのスケールアップが市場に参入する2026年以降に乖離します。ルーターやインターコネクトを含むより広範なネットワーク支出については、データセンターネットワーキング市場レポートで取り上げています。
市場の推進要因:データセンターファブリック市場を牽引するものは何か?
データセンターファブリック市場の成長の大部分は、3つの推進要因で説明できます。DC Market Insightsの推計で汎用ホールの年間ファブリック支出の約29倍に相当するMW当たりのファブリック支出を必要とするAIホール、23 GWを超える建設中のキャパシティパイプライン、そしてハイパースケーラーによるEthernet AIファブリックへの標準化です。
AIホールは1 MW当たり7.62百万米ドルのファブリックを必要とする
AIの学習・推論クラスターは、すべてのホールに必要なフロントエンド・ストレージファブリックに加えて、すべてのアクセラレーターをバックエンド・スケールアウトファブリックで接続し、さらに各ラック内ではスケールアップファブリックで接続します。DC Market Insightsは、2025年に稼働したアクセラレーテッドITロード1 MW当たりのファブリック搭載額を7.62百万米ドルと推計しており、これに対し汎用導入ベース全体での年間ファブリック支出は1 MW当たり0.262百万米ドルです。ベンダーの業績はこの転換の規模を示しています。NVIDIA Corporation(NVIDIA)は2026会計年度のネットワーキング売上高を313.8億米ドルと報告しました。これは前年の129.9億米ドルから142%の増加であり、第4四半期だけでも前年同期比263%増の過去最高となる110億米ドルを記録しました(出典:米国証券取引委員会に提出されたNVIDIA CFOコメンタリー)。
23 GWを超えるキャパシティが建設中
BloombergNEFは、2025年9月末時点で世界全体で831拠点にわたり23 GWを超えるデータセンターキャパシティが建設中であると集計しました(出典:BloombergNEFの分析)。DC Market Insightsは、年間に稼働するアクセラレーテッドITロードが2025年の5.4 GWから2030年に13.6 GW、2035年に17.6 GWへと増加する一方、汎用導入ベースは86.1 GWから119.9 GWへ拡大するとモデル化しています。AIコホートのファブリック支出は、2025年の411.5億米ドルから2035年には1,030.5億米ドルへと増加します。
ハイパースケーラーがEthernet AIファブリックに標準化
購入者は構築前にファブリックアーキテクチャを標準化しつつあります。2025年10月、NVIDIAはMetaとOracleがSpectrum-X Ethernetスイッチに標準化すると発表しました。Ciscoは2026会計年度第4四半期にハイパースケーラーから40億米ドルのAIインフラ受注を獲得し、2026会計年度の合計は93億米ドルとなりました。Arista Networksは2025年の売上高を28.6%増の90.1億米ドルと報告しました(出典:SECに提出されたAristaの決算発表)。
市場トレンド:データセンターファブリックはどのように変化しているのか?
データセンターファブリック市場は、AIバックエンドファブリックにおけるEthernetへの移行、独自のオープン標準を持つ独立したスケールアップファブリックへの移行、そして分離型ハードウェア上のオープンなネットワークオペレーティングシステムへの移行が進んでいます。
EthernetがAIバックエンドファブリックを席巻
Ethernetファブリックは2025年に428.7億米ドル、データセンターファブリック市場の67.3%を占めており、DC Market Insightsは年率10.13%で成長し2035年までに1,125.2億米ドルに達すると予測しています。2025年に135.1億米ドルのInfiniBandファブリックは、新しいAIクラスターがAIトラフィック向けの輻輳制御を備えたEthernetへ移行するにつれ、年率0.94%で減少し123.0億米ドルとなります。NVIDIAは、10万基のHopper GPUで構成されるxAIのColossusクラスターが、Spectrum-Xの輻輳制御により95%のデータスループットを維持したと報告しました。スイッチシリコンもこれに追随しています。Broadcomは2026年3月、102.4 TbpsのTomahawk 6ファミリーが量産出荷中であると発表しました(出典:Broadcomの発表)。
スケールアップが独立したファブリックに
ラックまたはポッド内のアクセラレーターをメモリーに近いレイテンシーで接続するAIスケールアップファブリックは、2025年に73.3億米ドルの規模で、年率10.84%と3つのファブリックタイプの中で最も速く成長します。独自規格リンクに代わるオープンな選択肢も登場しています。UALink Consortiumは2025年4月にUALink 200G 1.0 Specificationを承認し、AIコンピューティングポッド内で最大1,024基のアクセラレーターをレーン当たり200Gでスケールアップ接続することを可能にしました。2025年7月から出荷されているBroadcomのTomahawk Ultraは、スケールアップおよびスーパーコンピューティング用途向けに、51.2 Tbpsのフルスループットで250nsのスイッチレイテンシーを実現しています。
オープンなネットワークオペレーティングシステムが浸透
分離型およびオープンなネットワークオペレーティングシステム(NOS)のファブリックは2025年に181.6億米ドルの規模で、年率11.51%で成長し、2035年までに市場の38.2%に達します。2022年にLinux Foundationへ移管されたオープンNOSであるSONiCは、その時点ですでに数百万のポートと、複数のベンダーおよび特定用途向け集積回路(ASIC)による100種類を超えるスイッチ上で稼働していました。2026年5月、OpenAIはMRC(Multipath Reliable Connection)について説明しました。これはRDMA over Converged Ethernet(RoCE)を拡張するネットワークプロトコルで、Advanced Micro Devices(AMD)、Broadcom、Intel、Microsoft、NVIDIAと共同開発し、すでに同社の最大規模のNVIDIA GB200スーパーコンピューターすべてに導入されています。
市場の課題:データセンターファブリック市場の足かせとなるものは何か?
DC Market Insightsは、サプライヤーの集中とアーキテクチャ変化のスピードの2点がデータセンターファブリック市場の制約になると見ており、2025年の市場価値の約41%は1社のサプライヤーに集中しています。
1社のサプライヤーがファブリック支出の約41%を占める
DC Market Insightsは、NVIDIAが2025年にデータセンターファブリック市場の約41%を占めると推計しています。これは同社の2026会計年度のネットワーキング売上高313.8億米ドルから、ファブリックの範囲外となるケーブル、光学部品、その他の品目として想定した17%を差し引いたものに基づいています。Ultra Ethernet Consortium(UEC)やUALinkなどのオープン仕様は、購入者にセカンドソースの選択肢を提供します。
速度の世代ごとにファブリックの再設計が必要に
ファブリックの世代交代は、いまや建物の更新よりも速いペースで進んでいます。米国電気電子学会(IEEE)の200 Gb/s、400 Gb/s、800 Gb/s、1.6 Tb/s EthernetのためのP802.3djプロジェクトは、4回目の再回覧投票で99%の承認を得た後、2026年2月にIEEE Standards Associationの投票に進むための条件付き承認を受けました。光学部品はスイッチ内部に移りつつあります。NVIDIAは、800Gb/sポートを512個、または200Gb/sポートを2,048個備え、合計スループット400Tb/sのSpectrum-X Photonicsコパッケージド光学スイッチを発表し、2026年8月にはSpectrum-6スイッチシステムがプラガブル光学とコパッケージド光学の両方に対応することを明らかにしました。各ステップはワット当たりの帯域幅を高める一方で、2~3年前に導入されたファブリックの耐用期間を短くします。
市場機会:新たな収益源はどこにあるのか?
データセンターファブリック市場における3つの最大の新たな収益源は、年率11.84%で成長するGPU・ネオクラウドプロバイダー、11.73%で成長するファブリック管理・自動化ソフトウェア、そして10.74%で成長する中東・アフリカのソブリンAIキャンパスです。
GPU・ネオクラウドプロバイダーは2035年までに246.0億米ドルに到達
専業のGPUクラウド事業者は2025年にファブリックに80.3億米ドルを支出しており、DC Market Insightsは2035年までに2025年の水準の3倍を超える246.0億米ドルになると予測しています。DC Market Insightsの推計では、2025年の支出の84.2%がAIバックエンドファブリックとスケールアップファブリックに充てられており、これはすべての購入者グループの中で最も高い比率です。
ファブリックソフトウェアはファブリックハードウェアより速く成長
ファブリック管理・自動化ソフトウェアは2025年に45.2億米ドルの規模で、2035年までに137.1億米ドルに達し、シェアは7.1%から9.7%に上昇します。大規模なファブリックには、チームが手作業では運用できないテレメトリー、輻輳チューニング、自動プロビジョニングが必要です。たとえばCiscoは、NVIDIAと組んだNexus HyperFabric AIクラスターを、統合されたコンピュートおよびネットワーキングファブリック全体での自動化されたクラウド管理型運用を軸に位置づけました。
ソブリンAIキャンパスが中東・アフリカを押し上げる
DC Market Insightsのモデルでは、サウジアラビアのファブリック支出は年率12.04%で成長し、2025年の9.81億米ドルから2035年までに30.6億米ドルとなります。これは上位12カ国の中で2番目に速い成長率です。
価格:データセンターは1 MW当たりどれだけファブリックに支出しているのか?
2025年に稼働したAIホールは、アクセラレーテッドITロード1 MW当たり約7.62百万米ドルのファブリックを搭載しており、一方で汎用導入ベースはファブリックの追加と更新に1 MW当たり年間約0.262百万米ドルを支出しています。これらはスイッチ、アダプター、ファブリックソフトウェア、サービスを対象とし、ケーブルと光学部品を除いたDC Market Insightsの推計値です。
| ファブリック支出(1 MW当たり百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| AIホール、稼働1 MW当たり | 9.80 | 7.62 | 6.68 | 5.86 |
| 汎用ベース、1 MW当たり年間 | 0.318 | 0.262 | 0.289 | 0.319 |
| 稼働したアクセラレーテッドITロード(GW) | 0.40 | 5.40 | 13.60 | 17.60 |
2つの指標は逆方向に動きます。51.2 Tbpsから102.4 Tbpsのシリコンへ、プラガブル光学からコパッケージド光学へと、スイッチの世代が進むごとにワット当たり・ドル当たりの帯域幅が増すため、AIの1 MW当たりファブリック支出は2025年から年約2.6%減少します。DC Market Insightsのモデルでは、汎用の1 MW当たり支出は、購入者がAIへの資金確保のために更新を一時停止した2023年と2024年に落ち込み、その後は400Gおよび800Gのフロントエンドファブリックが100Gを置き換えるにつれ、2035年まで年約2%上昇します。
標準と規制:データセンターファブリックを形作るルールとは?
データセンターファブリックの構築方法は、5つの標準群によって決まります。IEEE 802.3 Ethernet物理層、Ultra Ethernet仕様、UALink仕様、Open Compute Project(OCP)のスケールアップEthernetの取り組み、そしてInfiniBandです。
IEEE 802.3dj。このプロジェクトは200 Gb/s、400 Gb/s、800 Gb/s、1.6 Tb/s Ethernetを対象とし、2026年2月にStandards Associationの投票に進むための条件付き承認を受けました。
Ultra Ethernet Specification 1.0(2025年6月)。Ultra Ethernet ConsortiumはUEC Specification 1.0を公開しました。これはAIおよび高性能コンピューティング(HPC)向けの包括的なEthernetベースの通信スタックで、NIC、スイッチ、光学部品、ケーブルを含むネットワーキングスタックのすべての層を対象としています。開発中のUEC標準と機能を踏まえて設計されたAMDのPensando Pollara 400 AI NICは、2025年4月までに購入可能となりました。
UALink 200G 1.0(2025年4月)。この仕様は、AIコンピューティングポッド内で最大1,024基のアクセラレーターをレーン当たり200Gでスケールアップ接続することを可能にし、購入者に独自規格のスケールアップリンクに代わるオープンな選択肢を提供します。
OCP Ethernet for Scale-Up Networking(ESUN)。OCPは2025年10月にESUNワークストリームを発表しました。初期参加企業にはAMD、Arista、ARM、Broadcom、Cisco、HPE Networking、Marvell、Meta、Microsoft、NVIDIA、OpenAI、Oracleが含まれ、2026年3月に最初の仕様を公開しました。
InfiniBand。NVIDIAのQuantum-X800 InfiniBandとSpectrum-X800 Ethernetは2024年3月に発表され、NVIDIAはこれらをエンドツーエンドで800Gb/sのスループットを実現する世界初のネットワーキングプラットフォームと説明しています。
市場セグメンテーション:データセンターファブリック市場をリードするセグメントはどれか?
データセンターファブリック市場では、ファブリックスイッチングハードウェアが2025年の市場価値の71.9%を占めてトップに立ち、ファブリックタイプではフロントエンド・ストレージファブリックが49.5%で最大、プロトコルではEthernetが67.3%でトップ、購入者ではハイパースケールクラウドプロバイダーが50.2%でトップです。GPU・ネオクラウドプロバイダーは年率11.84%で最も急成長するセグメントであり、11.73%のファブリック管理・自動化ソフトウェアを上回ります。ネオクラウドのホールはほぼ全面的にAIバックエンドファブリックとスケールアップファブリックを中心に構築されているためです。
コンポーネント別:ファブリックスイッチングハードウェアが71.9%でトップ
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ファブリックスイッチングハードウェア | 458.1 | 71.9% | 976.8 | 7.87% |
| ファブリックアダプターとSuperNIC | 84.1 | 13.2% | 183.8 | 8.14% |
| ファブリックサービス | 49.7 | 7.8% | 115.9 | 8.83% |
| ファブリック管理・自動化ソフトウェア | 45.2 | 7.1% | 137.1 | 11.73% |
ソフトウェアとサービスがより速く成長するため、スイッチングハードウェアは2035年までにシェアを2.8ポイント失います。
ファブリックタイプ別:フロントエンド・ストレージファブリックが49.5%でトップ
| ファブリックタイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| フロントエンド・ストレージファブリック | 315.3 | 49.5% | 588.0 | 6.43% |
| AIバックエンド・スケールアウトファブリック | 248.5 | 39.0% | 620.6 | 9.58% |
| AIスケールアップファブリック | 73.3 | 11.5% | 205.0 | 10.84% |
AIバックエンド・スケールアウトファブリックは2035年までにフロントエンド・ストレージファブリックを上回り、市場の43.9%に達します。
プロトコル別:Ethernetが67.3%でトップ
| プロトコル | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ethernet | 428.7 | 67.3% | 1,125.2 | 10.13% |
| InfiniBand | 135.1 | 21.2% | 123.0 | -0.94% |
| NVLinkおよびその他の非Ethernetスケールアップ | 73.3 | 11.5% | 165.4 | 8.49% |
Ethernetは2035年までにシェアを12.3ポイント伸ばします。その一部はバックエンドファブリック、一部はスケールアップによるもので、スケールアップではESUNの取り組みから生まれたEthernetベースの設計が、2035年までに205.0億米ドルのスケールアップファブリックタイプのうち約39.5億米ドルを占めます。
導入モデル別:ベンダー統合型ファブリックが71.5%でトップ
スイッチハードウェアとネットワークオペレーティングシステムを1社のサプライヤーが提供するベンダー統合型ファブリックは、2025年に455.5億米ドルの規模で、年率6.73%で成長し873.6億米ドルとなります。ホワイトボックスまたはマーチャントシリコンのスイッチにSONiCや自社開発のオペレーティングシステムを組み合わせる分離型・オープンNOSファブリックは181.6億米ドルの規模で、ハイパースケーラーがオープンソフトウェアをフロントエンドファブリックからAIバックエンドファブリックへ拡大するにつれ、年率11.51%で成長し540.0億米ドルとなります。
エンドユーザー別:ハイパースケールクラウドプロバイダーが50.2%でトップ
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 319.8 | 50.2% | 739.3 | 8.74% |
| 企業 | 126.1 | 19.8% | 199.3 | 4.68% |
| GPU・ネオクラウドプロバイダー | 80.3 | 12.6% | 246.0 | 11.84% |
| 政府・研究機関 | 66.3 | 10.4% | 149.8 | 8.50% |
| 通信サービスプロバイダー | 44.6 | 7.0% | 79.2 | 5.91% |
銀行・金融サービス企業を含む企業は、ワークロードがクラウドサービスプロバイダーやコロケーションへ移行するため、年率4.68%と最も緩やかに成長します。
DC Exclusive:MW当たりファブリック支出モデルとファブリックタイプ×購入者マトリクス
2025年に150.7億米ドルのハイパースケールAIバックエンドファブリックは、マトリクスの中で単独最大のセルであり、データセンターファブリック支出全体の23.7%を占めます。以下のマトリクスは、何が構築され、誰がそれを構築するのかをクロス集計したものです。
| 2025年、億米ドル | フロントエンド・ストレージ | AIバックエンド・スケールアウト | AIスケールアップ | 合計 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 122.8 | 150.7 | 46.3 | 319.8 |
| 企業 | 106.3 | 15.6 | 4.2 | 126.1 |
| GPU・ネオクラウドプロバイダー | 12.7 | 52.5 | 15.1 | 80.3 |
| 政府・研究機関 | 33.8 | 25.5 | 7.0 | 66.3 |
| 通信サービスプロバイダー | 39.7 | 4.2 | 0.7 | 44.6 |
| 合計 | 315.3 | 248.5 | 73.3 | 637.1 |
ハイパースケールクラウドプロバイダーはファブリック予算の61.6%をAIバックエンドファブリックとスケールアップファブリックに支出している一方、企業は依然として84.3%を、通信サービスプロバイダーは89.0%をフロントエンド・ストレージファブリックに支出しています。フロントエンドファブリックのみに強いベンダーは、最も成長の遅い購入者に販売していることになります。GPU・ネオクラウドプロバイダーは企業とは鏡写しの構図で、支出の84.2%をAIファブリックに充てています。
このマトリクスはDC Market Insightsのモデルであり、出荷数の集計ではありません。72の入力値から構築されています。32のキャパシティデータポイント(16年分の稼働アクセラレーテッドITロードと16年分の汎用導入ベース)、2本のMW当たりファブリック支出曲線、17のセグメント分割、5つの地域分割、12の国別ウェイト、そしてクロスチェックに用いた4社のサプライヤー開示情報です。モデルとその前提条件については、調査方法のページで説明しています。
地域別インサイト:データセンターファブリック市場をリードする地域はどこか?
北米は2025年の市場価値の47.6%を占めてデータセンターファブリック市場をリードしており、中東・アフリカは年率10.74%で最も急成長する地域です。DC Market Insightsは、ソブリンAIプログラムが小さな基盤からキャンパス規模のキャパシティを追加すると見込んでいます。
北米が47.6%のシェアでトップ
北米の事業者は2025年にデータセンターファブリックに303.2億米ドルを支出しており、同地域は2035年に630.5億米ドル、CAGR 7.60%に達すると予測されています。米国だけで268.7億米ドルを占め、DC Market InsightsはハイパースケールAIバックエンドファブリック支出の最大シェアを同地域に配分しています。同地域は2035年までにシェアを3.0ポイント失いますが、これは数量の伸びが鈍化するためではなく、他地域が追い上げるためです。
アジア太平洋は27.1%のシェアを持ち、9.18%で成長
アジア太平洋は2025年に172.7億米ドル、2035年までに415.6億米ドルの規模です。中国は同地域最大の国別市場で65.4億米ドルであり、DC Market Insightsはインド、韓国、オーストラリアが地域平均を上回って成長するとモデル化しています。アジア太平洋はシェアを2.3ポイント伸ばし、これはすべての地域の中で最大の伸びです。
欧州は15.2%のシェア
欧州は2025年に96.8億米ドル、2035年までに196.5億米ドルの規模で、CAGRは7.33%と5地域の中で最も低くなっています。DC Market Insightsは、欧州の支出のうちより大きな割合が、AIバックエンドファブリックよりも成長の緩やかな企業向けフロントエンドファブリックの更新に充てられるとモデル化しています。
中東・アフリカは5.6%のシェアを持ち、10.74%で最も急成長
中東・アフリカは2025年に35.7億米ドル、2035年までに98.9億米ドルの規模です。DC Market Insightsの国別配分では、サウジアラビアが2025年の支出のうち9.81億米ドル、地域の27.5%を占め、アラブ首長国連邦は8.49億米ドルを占め、年率11.46%で成長し2035年までに25.1億米ドルとなります。
ラテンアメリカは4.5%のシェア
ラテンアメリカは2025年に28.7億米ドル、2035年までに72.1億米ドルの規模で、CAGRは9.66%です。DC Market Insightsの国別配分では、ブラジルが12.3億米ドルで地域の43.0%を占め、メキシコは7.02億米ドルで、年率10.23%で成長し2035年までに18.6億米ドルとなります。
国別分析:データセンターファブリックへの支出が最も多い国はどこか?
米国はデータセンターファブリックの最大の国別市場で、2025年に268.7億米ドル、世界全体の市場価値の42.2%を占めます。これに中国の65.4億米ドル(10.3%)、カナダの30.9億米ドル(4.9%)が続きます。上位12カ国で2025年の支出の79.4%を占めます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 268.7 | 42.2% | 554.8 | 7.52% |
| 2 | 中国 | アジア太平洋 | 65.4 | 10.3% | 143.8 | 8.19% |
| 3 | カナダ | 北米 | 30.9 | 4.9% | 68.7 | 8.31% |
| 4 | 英国 | 欧州 | 21.9 | 3.4% | 42.0 | 6.75% |
| 5 | 日本 | アジア太平洋 | 21.4 | 3.4% | 47.0 | 8.17% |
| 6 | ドイツ | 欧州 | 20.1 | 3.2% | 40.3 | 7.18% |
| 7 | インド | アジア太平洋 | 17.8 | 2.8% | 63.2 | 13.51% |
| 8 | フランス | 欧州 | 12.8 | 2.0% | 26.7 | 7.65% |
| 9 | 韓国 | アジア太平洋 | 12.8 | 2.0% | 29.5 | 8.73% |
| 10 | ブラジル | ラテンアメリカ | 12.3 | 1.9% | 30.4 | 9.43% |
| 11 | オーストラリア | アジア太平洋 | 12.1 | 1.9% | 29.9 | 9.49% |
| 12 | サウジアラビア | 中東・アフリカ | 9.8 | 1.5% | 30.6 | 12.04% |
ハイパースケールおよびソブリンAIのキャパシティが既存のハブを超えて広がるにつれ、インドは年率13.51%で最も急成長する大規模国別市場となり、12.04%のサウジアラビアを上回ります。国別の数値は、DC Market Insightsが地域合計を各国の既存および新規データセンターキャパシティの推定シェアで加重して配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るのか?
データセンターファブリック市場は、ベースケースで2035年までに1,413.6億米ドルに達し、低位シナリオと高位シナリオでは1,134.4億米ドルから1,643.2億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 稼働するアクセラレーテッドキャパシティがベースより20%少ない。AIの1 MW当たりファブリック支出は年3.5%減少 | 1,134.4 | 5.94% |
| ベース | アクセラレーテッドキャパシティが年間17.6 GWまで増加。AIの1 MW当たりファブリック支出は年2.6%減少 | 1,413.6 | 8.30% |
| 高位 | アクセラレーテッドキャパシティがベースより15%多い。スケールアップファブリックがラックやポッドをまたいで拡大するため、AIの1 MW当たりファブリック支出は年2.0%減少 | 1,643.2 | 9.94% |
低位ケースは、AI設備投資の2年間の停止と、コパッケージド光学による価格下落の加速を反映しています。高位ケースは、電力系統への接続が発表済みのキャンパス計画に追いつき、UALinkとESUNによって可能になるマルチラックのスケールアップドメインが新たなファブリック層を追加することを前提としています。
競争環境:データセンターファブリック市場をリードするのは誰か?
- NVIDIA
- Arista Networks
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Dell Technologies
- Celestica
- Accton Technology
- H3C
- Marvell Technology
- AMD
- Nokia
- Extreme Networks
- Ruijie Networks
- ZTE
NVIDIAは2025年にデータセンターファブリック市場の約41%を占めるマーケットリーダーであり、上位3社のNVIDIA、Arista、Ciscoを合わせると5分の3近くを占めます(DC Market Insightsの推計。NVIDIAの2026会計年度ネットワーキング売上高313.8億米ドルとAristaの2025年総売上高90.1億米ドルを637.1億米ドルの市場と対比し、ファブリックの範囲外の売上を差し引いた上で、Ciscoのデータセンターファブリックシェアを約6%と想定して加えたものに基づく)。NVIDIAはQuantum InfiniBandとSpectrum-X Ethernetの両方のファブリックを販売し、Aristaは2025年の売上高を28.6%伸ばし、Ciscoは2026会計年度に総売上高633億米ドルのうち、ハイパースケーラーから93億米ドルのAIインフラ受注を獲得しました。Hewlett Packard Enterprise(HPE)は2025年7月にJuniper Networksの買収を完了し、この取引によりHPEのネットワーキング事業の規模は倍増しました。HPEは2026会計年度第3四半期のネットワーキング売上高を74.9%増の29億米ドルと報告しました。Broadcomは、Tomahawk 6や、複数のデータセンターにまたがって100万基を超えるXPUを相互接続するよう設計されたJericho4を含むマーチャントスイッチシリコンを供給しており、AMDはPensando Pollara 400 AI NICを販売しています。
最近の動向
- 2025年2月、CiscoはNVIDIAとのパートナーシップを拡大し、Cisco Silicon OneがNVIDIA Spectrum-Xに組み込まれる唯一のパートナーシリコンになると発表しました(出典:Ciscoニュースルームのリリース)。
- 2025年4月、UALink Consortiumは、ポッド内で最大1,024基のアクセラレーターをスケールアップ接続するためのUALink 200G 1.0 Specificationを承認しました(出典:UALink Consortiumの発表)。
- 2025年6月、Ultra Ethernet Consortiumは、AIおよびHPC向けのEthernetベースの通信スタックであるUEC Specification 1.0を公開しました(出典:Linux Foundationのプレスリリース)。
- 2025年7月、Hewlett Packard EnterpriseはJuniper Networksの買収を完了し、ネットワーキング事業の規模を倍増させました(出典:HPEのプレスリリース)。
- 2025年10月、NVIDIAは、MetaとOracleがAIデータセンターネットワークを強化するためにSpectrum-X Ethernetスイッチに標準化すると発表しました(出典:NVIDIAのプレスリリース)。
- 2026年3月、Broadcomは、102.4 TbpsのTomahawk 6スイッチシリーズが量産出荷中であると発表しました(出典:Broadcomの発表)。
これらの取引、製品発表、標準化の動きは、データセンター業界の最新情報でリアルタイムに追跡しており、スイッチレベルの詳細はデータセンタースイッチ市場レポートで取り上げています。
調査方法:データセンターファブリック市場モデルの構築方法
DC Market Insightsは、16年間(2020年から2035年)にわたる2つのコホートからボトムアップでこの市場を構築しました。AIコホートでは、年間に稼働するアクセラレーテッドITロード(2020年の0.40 GWから2025年の5.4 GW、2035年の17.6 GWへ)に、AI 1 MW当たりのファブリック支出(2020年の9.80百万米ドルから2025年の7.62百万米ドルへ低下し、その後は年2.6%低下)を乗じます。汎用コホートでは、導入ベース(2020年の62.0 GWから2025年の86.1 GW、2035年の119.9 GWへ)に、2025年に1 MW当たり0.262百万米ドルで年2%上昇する年間ファブリック支出を乗じます。合計は4つのコンポーネント、3つのファブリックタイプ、3つのプロトコル、2つの導入モデル、5つのエンドユーザー、5つの地域に分割され、どの分割も市場合計と一致します。結果は、上場サプライヤー4社(NVIDIA、Arista、Cisco、HPE)の開示情報と、公表されているキャパシティ集計値に照らしてトップダウンで検証しました。NVIDIAの2026会計年度ネットワーキング売上高とAristaの2025年総売上高の合計は403.8億米ドルで、ファブリックの範囲外の売上と、NVIDIAの会計年度が2026年1月に終了することを考慮する前の段階で、2025年市場の63.4%に相当しました。国別の値は、各地域の合計を既存および新規キャパシティの国別ウェイトで配分したものです。このページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位、対象年
- 1.4ステークホルダー
- 02調査方法
- 2.1ボトムアップ・キャパシティコホートモデル
- 2.2MW当たりファブリック支出の前提
- 2.3サプライヤー開示情報によるトップダウン検証
- 2.4データソースと検証
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1AI 1 MW当たりのファブリック支出、2020-2035年
- 5.2汎用1 MW当たりのファブリック支出、2020-2035年
- 5.3スイッチ世代とコパッケージド光学による価格への影響
- 06標準と規制
- 6.1IEEE 802.3dj
- 6.2Ultra Ethernet Specification 1.0
- 6.3UALink 200G 1.0
- 6.4OCP Ethernet for Scale-Up Networking
- 6.5InfiniBand
- 07サプライチェーン分析
- 7.1スイッチシリコンサプライヤー
- 7.2スイッチおよびアダプターメーカー
- 7.3ネットワークオペレーティングシステムおよびソフトウェアベンダー
- 7.4インテグレーターおよびサービスプロバイダー
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2AIコホートと汎用コホート、2020-2035年
- 09コンポーネント別市場
- 9.1ファブリックスイッチングハードウェア
- 9.2ファブリックアダプターとSuperNIC
- 9.3ファブリック管理・自動化ソフトウェア
- 9.4ファブリックサービス
- 10ファブリックタイプ別市場
- 10.1フロントエンド・ストレージファブリック
- 10.2AIバックエンド・スケールアウトファブリック
- 10.3AIスケールアップファブリック
- 11プロトコル別市場
- 11.1Ethernet
- 11.2InfiniBand
- 11.3NVLinkおよびその他の非Ethernetスケールアップ
- 12導入モデル別市場
- 12.1ベンダー統合型ファブリック
- 12.2分離型・オープンNOSファブリック
- 13エンドユーザー別市場
- 13.1ハイパースケールクラウドプロバイダー
- 13.2企業
- 13.3GPU・ネオクラウドプロバイダー
- 13.4政府・研究機関
- 13.5通信サービスプロバイダー
- 14DC Exclusive:MW当たりファブリック支出モデルとファブリックタイプ×購入者マトリクス
- 14.1モデルの構造と入力値
- 14.2ファブリックタイプ×エンドユーザーマトリクス、2025年
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2アジア太平洋(中国、日本、インド、韓国、オーストラリア)
- 15.3欧州(英国、ドイツ、フランス)
- 15.4中東・アフリカ(サウジアラビア)
- 15.5ラテンアメリカ(ブラジル)
- 16国別分析
- 16.1上位12カ国、2025年および2035年
- 16.2国別成長率、2025-2035年
- 17地域別クロスセクション
- 17.1地域×ファブリックタイプ、2025年および2035年
- 17.2地域×エンドユーザー、2025年および2035年
- 18予測シナリオ
- 18.1低位シナリオ
- 18.2ベースシナリオ
- 18.3高位シナリオ
- 19競争環境
- 19.1市場シェア分析、2025年
- 19.2上位3社の集中度
- 19.3最近の動向
- 20企業プロファイル
- 20.1NVIDIA
- 20.2Arista Networks
- 20.3Cisco
- 20.4Hewlett Packard Enterprise (Juniper Networks)
- 20.5Huawei
- 20.6Broadcom
- 20.7Dell Technologies
- 20.8Celestica
- 20.9Accton Technology
- 20.10H3C
- 20.11Marvell Technology
- 20.12AMD
- 20.13Nokia
- 20.14Extreme Networks
- 20.15Ruijie Networks
- 20.16ZTE
- 21アナリストによる提言
- 21.1ファブリックサプライヤー向け
- 21.2データセンター事業者向け
- 21.3投資家向け
- 図 1データセンターファブリック市場規模、2020-2035年
- 図 2コンポーネント別データセンターファブリック市場、2025年および2035年
- 図 3ファブリックタイプ別データセンターファブリック市場、2025年および2035年
- 図 4プロトコル別データセンターファブリック市場、2025年および2035年
- 図 5エンドユーザー別データセンターファブリック市場、2025年および2035年
- 図 6ファブリックタイプ×エンドユーザーマトリクス、2025年
- 図 7地域別データセンターファブリック市場、2025年および2035年
- 図 8予測シナリオ、2035年
- 表 1レポート属性
- 表 2MW当たりファブリック支出、2020-2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4ファブリックタイプ別市場、2025年および2035年
- 表 5プロトコル別市場、2025年および2035年
- 表 6導入モデル別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8ファブリックタイプ×エンドユーザーマトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12カ国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12最近の動向
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に637.1億米ドル、2035年までに1,413.6億米ドルに増加します。DC Market Insightsは2020年の市場規模を236.4億米ドルと推計しています。
2025年から2035年にかけて年率8.30%です。2020年から2025年にかけては、GPUクラスターがAIバックエンドファブリックとスケールアップファブリックを追加したことで、年率21.93%とより速いペースで成長しました。
フロントエンド・ストレージファブリックで、2025年に315.3億米ドル、市場の49.5%を占めています。ファブリックタイプの中ではAIスケールアップファブリックが年率10.84%で最も速く成長します。
DC Market Insightsの推計によると、2025年に稼働したアクセラレーテッドITロード1 MW当たり約7.62百万米ドルであり、これに対し汎用導入ベースでは1 MW当たり年間0.262百万米ドルです。
北米で、2025年の市場価値の303.2億米ドル、47.6%を占めています。中東・アフリカは年率10.74%で最も速く成長します。
NVIDIAが市場の約41%を占めてトップに立ち、NVIDIA、Arista、Ciscoの3社を合わせると5分の3近くを占めます(DC Market Insightsの推計)。Hewlett Packard Enterprise (Juniper Networks)、Huawei、Broadcom、Dell Technologies、Celestica、Accton Technology、H3C、AMDなども競合しています。
Ethernetファブリックは2025年の市場価値の67.3%を占め、年率10.13%で成長して2035年までに1,125.2億米ドルに達する一方、InfiniBandファブリックは年率0.94%で減少し123.0億米ドルとなります(DC Market Insightsの推計)。
ハイパースケールクラウドプロバイダーで、2025年の需要の319.8億米ドル、50.2%を占めています。GPU・ネオクラウドプロバイダーは年率11.84%で最も速く成長します。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。