
データセンタースイッチ市場 規模・シェア・2035年までの予測
市場の概要
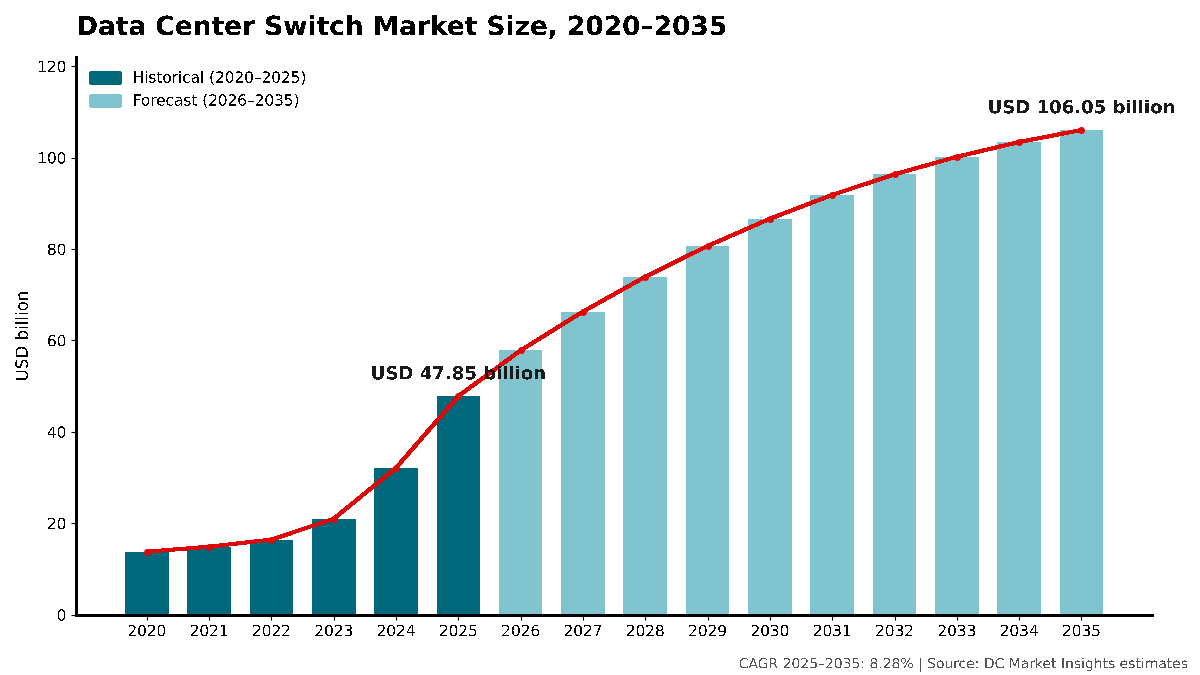
データセンタースイッチ市場の規模は2025年にUSD 47.85十億で、年平均成長率(CAGR)8.28%で拡大し、2035年までにUSD 106.05十億に達すると予測されています。 North Americaが市場の46.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07サプライチェーンとバリューチェーン
- 08市場規模と予測
- 09スイッチタイプ別市場
- 10ネットワークロール別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America46.8%
- Asia Pacific28.6%
- Europe14.9%
- Middle East and Africa5.6%
- Latin America4%
掲載企業
- NVIDIA
- Arista Networks
- Cisco Systems
- Huawei
- Hewlett Packard Enterprise (Juniper Networks)
- Celestica
- Accton Technology
- H3C
- Dell Technologies
- Ruijie Networks
- ZTE
- Nokia
- Broadcom
- Extreme Networks
- Supermicro
- Lenovo
- NEC
詳細分析
データセンタースイッチ市場は、データセンターの建屋およびキャンパス内でサーバー、アクセラレータ、ストレージを接続するイーサネット、InfiniBand、AIスケールアップファブリックのスイッチを対象とし、トップオブラックのリーフスイッチからスパイン、AIバックエンド、ラック内スケールアップスイッチトレイまでを含みます。DC Market Insightsは、世界のデータセンタースイッチ市場を2025年に478.5億米ドルと評価し、2035年までに1,060.5億米ドル(CAGR 8.28%)に達すると予測しています。2025年の市場規模はポート単位で積み上げています。約4,737万のイーサネットスイッチポートに加重平均で1ポートあたり691米ドルを掛けると327.2億米ドルとなり、約668万のInfiniBandポートに1ポートあたり約1,210米ドルを掛けて80.8億米ドルが加わり、646万基のラックスケールアクセラレータにアクセラレータ1基あたり約1,090米ドルのスケールアップスイッチ構成額を掛けて70.4億米ドルが加わります。ハイパースケーラーが自社でスイッチを設計し、受託製造業者から購入するケースが増えているため、ベンダーモデル別ではODMおよびホワイトボックスサプライヤーが年率11.81%で最も急成長しているセグメントです。また、クラウドとAIの容量が小さな基盤から広がっていることから、ラテンアメリカが年率10.24%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンタースイッチ市場規模は、2020年に138.0億米ドルと評価され、2025年に478.5億米ドルに達しました。予測期間中のCAGRは8.28%で、2035年までに1,060.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンタースイッチ市場規模(2025年) | 478.5億米ドル |
| データセンタースイッチ市場のCAGR | 8.28% |
| データセンタースイッチ市場規模(2035年) | 1,060.5億米ドル |
DC Market Insightsは、市場が2020年から2025年にかけて年率28.23%で成長し、画像処理装置(GPU)クラスターが単一のホールから独自のバックエンドおよびスケールアップスイッチ層を備えたキャンパス規模のファブリックへ移行したことで、2025年単年でも2024年比48.8%増加したと推定しています。DC Market Insightsの推定によると、スイッチは2025年のデータセンターネットワーキング支出全体の62.1%を占め、2020年の43.1%から上昇しました。これは、AIクラスターには汎用ホールにはなかった2~3層のスイッチ階層が必要になるためです。ベンダーの業績も同じ方向を示しています。Arista Networksは2025年の売上高を28.6%増の90.06億米ドルと報告し(出典:米国証券取引委員会に提出されたArista Networksの決算発表)、NVIDIAは2026会計年度第4四半期に前年同期比263%増となる過去最高の110億米ドルのネットワーキング売上高を報告しました(出典:NVIDIA CFOコメンタリー)。
DC Market Insightsは、2026年に20.9%成長して578.4億米ドルになり、その後10年間で年率8.28%へと徐々に減速すると予測しています。成長が減速するのは、スイッチチップの世代ごとにデバイスあたりの帯域幅が倍増し、クラスターあたりのポート数が増えてもポート単価が下がるためです。
市場範囲:データセンタースイッチ市場は何を対象とするのか?
データセンタースイッチ市場は、データセンターの建屋およびキャンパス内でコンピュート、アクセラレータ、ストレージを接続するために購入されるすべてのスイッチシステムを対象とし、初回販売時の名目米ドルで評価しています。基準年は2025年で、予測は2035年までです。DC Market Insightsは、2025年の市場規模を478.5億米ドルとしています。
対象範囲。あらゆる階層のイーサネットデータセンタースイッチ(アクセスおよびトップオブラックのリーフ、アグリゲーションおよびディストリビューションのスパイン、コアおよびスーパースパイン、AIバックエンドスイッチ。固定構成型およびモジュラーシャーシ型を含む)、InfiniBandスイッチ、ラックまたはポッド内でアクセラレータを接続するスケールアップファブリックスイッチおよびスイッチトレイ、スイッチとともに販売されるネットワークオペレーティングシステムのライセンス、ならびにブランドシステムとして、アクセラレータプラットフォームの構成要素として、または相手先ブランド設計製造業者(ODM)のホワイトボックスハードウェアとして販売されるスイッチ。
対象外。ルーター(データセンター相互接続ルーターおよびエッジルーターを含む)、ネットワークインターフェースカード(NIC)、SmartNIC、データ処理ユニット(DPU)、個別に販売されるプラガブル光トランシーバーおよびコパッケージド光エンジン、銅線およびファイバーケーブル、単体のネットワークソフトウェアサブスクリプションおよびサービス、ならびにデータセンター外のキャンパス、支社、Wi-Fiスイッチ。光モジュールは光トランシーバー市場レポートで市場規模を算出しています。
ファイバーチャネルスイッチ。ファイバーチャネル(Fibre Channel)のストレージエリアネットワーク(SAN)スイッチも対象外です。これらのスイッチは、独自のプロトコルと速度世代でサーバーとストレージアレイ間のブロックストレージトラフィックを伝送し、コンピュートファブリックではなくストレージシステムとともに購入され、スイッチタイプ別の区分には含まれません。イーサネット上を流れるストレージトラフィックは「ストレージおよび管理ネットワーク」のロールに計上されており、DC Market Insightsの推定ではこのロールが2025年の価値の9.0%を占めています。
セグメント間の関係。スイッチタイプ、ネットワークロール、スイッチ層、スイッチ設計、ベンダーモデル、エンドユーザーの各区分は、それぞれ478.5億米ドル全体を分割したものです。スケールアップファブリックスイッチ(スイッチタイプ)、AIスケールアップ(ネットワークロール)、ラック内スケールアップ(スイッチ層)、スケールアップスイッチトレイ(設計)は、同じ70.4億米ドルの製品を4つの角度から表しています。ポート速度別の区分はイーサネットスイッチのみを対象とし、2025年の価値は327.2億米ドルです。データセンタースイッチ市場は、より広範なデータセンターネットワーキング市場のスイッチング部分にあたり、スイッチタイプ別の数値は同レポートと一致しています。
市場の推進要因:データセンタースイッチ市場を牽引するものは何か?
データセンタースイッチ市場の成長の大部分は、2025年のスイッチ支出の41.3%を占めるAIバックエンドファブリックで説明でき、これにラック内スケールアップスイッチングと23 GWを超える建設パイプラインが続きます。
2025年、AIバックエンドファブリックがスイッチ支出の41.3%を占める
GPUの学習または推論クラスターは、数千基のアクセラレータを1つのバックエンドファブリックに接続します。通常は2~3層のスイッチ階層を持ち、アクセラレータのネットワークポート1つにつきスイッチポートが1つ必要です。DC Market Insightsの推定では、AIバックエンドのスケールアウトファブリックは2025年のスイッチ支出の41.3%を占め、2035年まで年率9.03%で成長し、市場全体の8.28%を上回ります。ベンダーの受注残も同じ方向を示しています。Ciscoは2026会計年度にハイパースケーラーから93億米ドルのAIインフラ受注を獲得し、うち40億米ドルは第4四半期のものでした。また、2027会計年度のAIインフラ売上高を、2026会計年度の約40億米ドルから増加して約75億米ドルになると見込んでいます。
スケールアップスイッチングがラック内に70.4億米ドルを追加
ラックスケールで構築されたアクセラレータシステムは、従来のサーバーには不要だった、メモリセマンティクスによるスイッチ型ファブリックをラック内に追加します。NVIDIAは、自社のネットワーキング成長の要因として、GB200およびGB300システム向けのNVLinkコンピュートファブリックと、イーサネットおよびInfiniBandプラットフォームの成長を挙げています。DC Market Insightsは、2025年のスケールアップスイッチ構成額をアクセラレータ1基あたり約1,090米ドルと推定し、オープンな代替技術がプロプライエタリなファブリックに加わることで、スケールアップファブリックスイッチが70.4億米ドルから2035年までに173.3億米ドルへ、CAGR 9.43%で成長すると予測しています。
23 GWを超える容量が建設中
スイッチ需要は建設パイプラインに連動します。BloombergNEFは、2025年9月末時点で831拠点にわたり23.1 GWのデータセンター容量が建設中であり、そのうち15.9 GWが米国にあると集計しました(出典:BloombergNEFのデータセンター建設分析)。DC Market Insightsは、新しいAIホールが稼働前にフロントエンド、バックエンド、スケールアップのスイッチングを装備することから、スイッチ支出が2025年の478.5億米ドルから2030年に866.4億米ドルへ増加するとモデル化しています。AIバックエンドとスケールアップのスイッチングを合わせた規模は2025年に268.2億米ドルで、DC Market Insightsのネットワーキングモデルにおいて同年に稼働した5.4 GWの高速化IT負荷1 MWあたり約497万米ドルに相当します。
市場動向:データセンタースイッチはどのように変化しているのか?
データセンタースイッチ市場は、102.4 Tbpsのスイッチチップ、DC Market Insightsが2035年までにイーサネットスイッチ価値の66.8%に達すると見込む1.6Tポート、そしてスイッチチップの隣に配置される光学部品へと移行しています。
スイッチチップが102.4 Tbpsへ倍増
Broadcomは2025年6月、単一チップで毎秒102.4テラビットのスイッチング容量を持つ初のスイッチシリーズであるTomahawk 6の出荷を開始し、2026年3月には同ファミリーが量産出荷段階にあると発表しました。Ciscoは2026年2月に独自の102.4 Tbps Silicon One G300を発表し、G300ベースのシステムは2026年中に出荷予定です(出典:CiscoのSilicon One G300発表)。倍増のたびに、特定のクラスターに必要なスイッチ数はおよそ半分になり得ます。
コパッケージドオプティクスが量産スイッチに採用
コパッケージドオプティクスは、光エンジンをスイッチチップの隣に配置し、フロントパネルからプラガブルモジュールを取り除きます。NVIDIAは2025年3月にSpectrum-X PhotonicsおよびQuantum-X Photonicsスイッチを発表して電力効率が3.5倍向上すると主張し、2026年5月にはSpectrum-X Ethernet Photonicsが量産段階にあると発表しました。さらに2026年8月には、プラガブル光学部品とコパッケージドオプティクスの両方に対応するSpectrum-6スイッチシステムがギガスケールのAIファクトリーに導入されつつあると発表しました。コパッケージドオプティクスは、個別に販売されるトランシーバーの価値をスイッチへ移し、ポートあたりのスイッチ価値を押し上げます。DC Market Insightsの推定では、光エンジンはスイッチに内蔵されて出荷される場合にのみスイッチ価値に計上しています。
ハイパースケーラーはODMおよびホワイトボックススイッチへ移行
大手クラウド事業者は自社でスイッチを設計し、受託製造業者に製造させています。Celesticaは、2025年第4四半期のHardware Platform Solutions売上高が72%増の約14億米ドルだったと報告し、3社目のハイパースケール顧客向けに1.6テラバイトのスイッチングプラットフォームを設計・製造するプログラムを獲得しました。生産は2027年に本格化する見込みです。DC Market Insightsは、ODMおよびホワイトボックススイッチが2025年の87.0億米ドル(18.2%)から2035年までに265.9億米ドル(25.1%)へ成長すると推定しています。
市場の課題:データセンタースイッチ市場の成長を妨げるものは何か?
DC Market Insightsは、顧客の集中とInfiniBand需要の減少が、2030年までデータセンタースイッチ市場を左右する2つの制約になると見込んでおり、ハイパースケールクラウドプロバイダーが2025年の支出の52.1%を占めています。
2社の顧客がAristaの2025年売上高の42%を購入
Aristaの年次報告書によると、2社の顧客が同社の2025年売上高のそれぞれ26%と16%を占めました。DC Market Insightsの推定では、ハイパースケールクラウドプロバイダーは2025年にデータセンタースイッチに249.5億米ドルを支出しており、2~3社の設備投資計画が停止するだけでデータセンタースイッチ市場全体が動きます。
InfiniBandスイッチ販売は年率0.48%減少
Ultra Ethernetやベンダー独自のイーサネットファブリックがレイテンシーと輻輳制御の差を縮めるにつれ、イーサネットがAIバックエンドファブリックで占めるシェアが拡大しています。DC Market Insightsは、InfiniBandスイッチの販売額が2025年の80.8億米ドルから2035年に77.0億米ドルへ、CAGR -0.48%で減少する一方、イーサネットスイッチは9.49%で成長すると予測しています。
市場機会:データセンタースイッチングにおける新たな収益源はどこにあるのか?
DC Market Insightsは、データセンタースイッチ市場における2つの最大の新たな収益源として、2035年までに541.2億米ドルに達する1.6T以上のイーサネットポートと、年率9.66%で成長するGPUおよびネオクラウドプロバイダーを挙げています。
1.6Tポートは16.7億米ドルから541.2億米ドルへ成長
DC Market Insightsの推定によると、1.6T以上のポートは2025年に16.7億米ドル規模で、約63万ポート、1ポートあたり約2,650米ドルでした。AIファブリックでレーンあたり200 Gb/sの信号方式が標準となるにつれ、年率41.61%で成長します。Celesticaの3社目のハイパースケーラー向け1.6Tスイッチングプログラムは、2027年に本格化する予定です。
GPUおよびネオクラウドプロバイダーは2035年までに166.7億米ドルに到達
DC Market Insightsは、専業のGPUクラウド事業者が2025年にデータセンタースイッチに66.3億米ドルを支出したと推定しており、その支出は2035年に166.7億米ドルに達すると見込んでいます。これらの事業者はInfiniBandの比率が41.9%であるため、イーサネットへの移行における最大の需要層でもあります。
価格:データセンタースイッチポートの価格はいくらか?
2025年のデータセンター向けイーサネットスイッチポートの加重平均価格は691米ドルで、100G以下のポートの約245米ドルから1.6Tポートの約2,650米ドルまでの幅があります。これらは、ネットワークオペレーティングシステムのライセンスを含み、光学部品とケーブルを除いた、初回販売時のポートあたりシステム価格に関するDC Market Insightsの推定値です。
| ポートクラス(2025年) | ポートあたり価格(米ドル) | 出荷ポート数(百万) | 価値(億米ドル) |
|---|---|---|---|
| 100G以下 | 245 | 24.58 | 60.2 |
| 200Gおよび400G | 910 | 13.63 | 124.0 |
| 800G | 1,480 | 8.53 | 126.3 |
| 1.6T以上 | 2,650 | 0.63 | 16.7 |
| InfiniBand(全速度) | 1,210 | 6.68 | 80.8 |
ポートあたりの価格は速度とともに上昇しますが、ギガビットあたりの価格は下がります。1.6Tポートは100Gポートの16倍の帯域幅を、約10.8倍の価格で提供します。スケールアップスイッチングはポート単位ではなくアクセラレータ単位で価格設定されており、2025年にはアクセラレータ1基あたり約1,090米ドルでした。
標準と規制:データセンタースイッチを形作るルールは何か?
データセンタースイッチの姿を決めるのは、次の5つの標準とルールです。米国電気電子学会(IEEE)のイーサネット標準、Ultra Ethernet Consortium(UEC)仕様、2つのスケールアップファブリック仕様、そして各国のサプライチェーン規則です。
IEEE P802.3dj。IEEE P802.3djタスクフォースは、1.6Tスイッチ世代が依存する物理層である200 Gb/s、400 Gb/s、800 Gb/s、1.6 Tb/sのイーサネットを策定しています。
UEC Specification 1.0(2025年6月)。Ultra Ethernet Consortiumは、AIおよびハイパフォーマンスコンピューティング(HPC)ワークロード向けに設計されたイーサネットベースの通信スタックをリリースしました。これにより、スイッチベンダーはAIバックエンドファブリックの共通目標を得ることになります。DC Market Insightsの推定では、AIバックエンドファブリックは2025年のスイッチ支出の41.3%を占めています。
UALink 200G 1.0(2025年4月)およびOCP ESUN。Ultra Accelerator Link(UALink)200G 1.0 Specificationは、1つのポッド内で最大1,024基のアクセラレータを、レーンあたり200Gでスケールアップ接続することを可能にします。Open Compute Project(OCP)は2025年10月にEthernet for Scale-Up Networking(ESUN)ワークストリームを立ち上げ、2026年3月に最初の仕様をリリースしました。この仕様は28~48バイトのIP/UDPヘッダースタックを、コンパクトな4バイトのヘッダーに置き換えます。どちらもスケールアップスイッチ層をより多くのサプライヤーに開放します。DC Market Insightsの推定では、この層は2025年のスイッチ価値の14.7%を占め、2035年までに16.3%へ上昇します。
サプライチェーン規則。米国連邦通信委員会(FCC)のCovered Listには、HuaweiおよびZTEが製造する通信機器が含まれています。DC Market Insightsは、これを中国と西側のスイッチサプライチェーンが分離しつつある理由の1つとみなしています。
市場セグメンテーション:データセンタースイッチ市場をリードするセグメントはどれか?
DC Market Insightsの推定によると、データセンタースイッチ市場では、2025年の価値の68.4%を占めるイーサネットスイッチがトップであり、ネットワークロール別ではAIバックエンドのスケールアウトファブリックが41.3%、スイッチ層別ではアクセスおよびトップオブラックスイッチが44.9%、設計別では固定構成型スイッチが61.2%、ベンダーモデル別ではブランドネットワークOEMが43.8%、購入者別ではハイパースケールクラウドプロバイダーが52.1%でそれぞれトップです。ポート速度別の区分を除くと、ファブリックがイーサネットに標準化されるにつれ、ハイパースケーラーが自社のスイッチ設計を受託製造業者から直接購入するため、ODMおよびホワイトボックスサプライヤーが年率11.81%で最も急成長しているセグメントです。
スイッチタイプ別:イーサネットが68.4%でトップ
| スイッチタイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| イーサネットスイッチ | 327.2 | 68.4% | 810.2 | 9.49% |
| InfiniBandスイッチ | 80.8 | 16.9% | 77.0 | -0.48% |
| スケールアップファブリックスイッチ | 70.4 | 14.7% | 173.3 | 9.43% |
イーサネットが新しいAIバックエンドファブリックの大半を獲得することで、イーサネットスイッチのシェアは2035年までに8.0ポイント上昇します。スケールアップファブリックスイッチは9.43%で成長してシェアを維持する一方、InfiniBandは市場の7.3%へ低下します。
ネットワークロール別:AIバックエンドのスケールアウトファブリックが41.3%でトップ
| ネットワークロール | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AIバックエンドのスケールアウトファブリック | 197.8 | 41.3% | 469.6 | 9.03% |
| フロントエンドのリーフおよびスパイン | 167.1 | 34.9% | 318.4 | 6.66% |
| AIスケールアップファブリック | 70.4 | 14.7% | 173.3 | 9.43% |
| ストレージおよび管理ネットワーク | 43.2 | 9.0% | 99.3 | 8.69% |
サーバーをユーザーやストレージに接続するフロントエンドのリーフおよびスパインスイッチングは、汎用ホールの更新サイクルが長いため、6.66%と最も緩やかに成長します。ストレージおよび管理ネットワークは、AIクラスターが専用のストレージファブリックを追加するにつれ、8.69%で成長します。
スイッチ層別:アクセスおよびトップオブラックが44.9%でトップ
| スイッチ層 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| アクセスおよびトップオブラック | 215.0 | 44.9% | 459.2 | 7.89% |
| アグリゲーションおよびディストリビューション | 124.9 | 26.1% | 286.5 | 8.65% |
| コアおよびスーパースパイン | 68.2 | 14.3% | 141.5 | 7.57% |
| ラック内スケールアップ | 70.4 | 14.7% | 173.3 | 9.43% |
すべてのサーバーやアクセラレータが接続されるトップオブラックおよびリーフ階層であるアクセススイッチは、どの層よりも多くのポートを持ち、最大のシェアを占めます。スパイン階層であるアグリゲーションおよびディストリビューションスイッチは、AIバックエンドファブリックがスパイン段を追加するため、イーサネットおよびInfiniBandの3つの層の中で年率8.65%と最も速く成長します。一方、102.4 Tbpsチップによって多くのネットワークが2階層にフラット化されるため、コアスイッチおよびスーパースパインは7.57%と最も緩やかに成長します。フロントエンドとAIバックエンドのファブリックはそれぞれ独自のアクセス、アグリゲーション、コアの階層を持つため、層別の区分はネットワークロールをまたいでいます。DC Market Insightsは、典型的なリーフスパイン構成および3階層構成における階層ごとのポート数から各層を配分しています。
スイッチ設計別:固定構成型スイッチが61.2%でトップ
リーフ、トップオブラック、およびほとんどのAIバックエンド階層で使用される1~2ラックユニットの筐体である固定構成型スイッチは、2025年に292.7億米ドル規模で、年率8.92%で成長して687.9億米ドルに達します。モジュラーシャーシ型スイッチは115.4億米ドル(24.1%)規模で、102.4 Tbpsのシングルチップスイッチが多くのスパインシャーシを置き換え得るため、5.62%とより緩やかに成長します。スケールアップスイッチトレイは70.4億米ドル(14.7%)規模です。
ベンダーモデル別:ブランドネットワークOEMが43.8%でトップ
| ベンダーモデル | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| アクセラレータプラットフォームベンダー | 182.0 | 38.0% | 351.1 | 6.79% |
| ブランドネットワークOEM | 209.4 | 43.8% | 443.5 | 7.79% |
| ODMおよびホワイトボックスサプライヤー | 87.0 | 18.2% | 265.9 | 11.81% |
アクセラレータプラットフォームベンダーは、コンピュートとネットワーキングを統合したプラットフォームの一部としてスイッチを販売しており、2025年の価値の38.0%を占めています。ODMおよびホワイトボックスサプライヤーのシェアは2035年までに6.9ポイント上昇します。
エンドユーザー別:ハイパースケールクラウドプロバイダーが52.1%でトップ
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 249.5 | 52.1% | 566.1 | 8.54% |
| GPUおよびネオクラウドプロバイダー | 66.3 | 13.9% | 166.7 | 9.66% |
| 企業 | 71.6 | 15.0% | 121.9 | 5.46% |
| 政府および研究機関 | 50.8 | 10.6% | 115.8 | 8.59% |
| 通信サービスプロバイダー | 40.2 | 8.4% | 90.0 | 8.39% |
GPUおよびネオクラウドプロバイダーが9.66%で最も急成長します。企業は、テナントではなく事業者がスイッチを購入するクラウドやコロケーションへのワークロード移行が進むため、5.46%と最も緩やかに成長します。
イーサネットポート速度別:1.6T以上が41.61%で最も急成長
| ポート速度(イーサネットスイッチ) | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 100G以下 | 60.2 | 18.4% | 17.0 | -11.87% |
| 200Gおよび400G | 124.0 | 37.9% | 55.1 | -7.79% |
| 800G | 126.3 | 38.6% | 196.9 | 4.54% |
| 1.6T以上 | 16.7 | 5.1% | 541.2 | 41.61% |
2025年は800Gポートがイーサネットスイッチ価値の38.6%を占め、最大の速度クラスです。DC Market Insightsは、2035年までに1.6T以上が66.8%に達する一方、100G以下のポートは年率11.87%で縮小すると予測しています。
DC独自分析:スイッチポートモデルとスイッチタイプ×購入者マトリックス
2025年に165.2億米ドル規模のハイパースケールクラウドプロバイダーのイーサネットスイッチは、マトリックス内で単独最大のセルであり、データセンタースイッチ支出全体の34.5%を占めています。
| 2025年、億米ドル | ハイパースケール | GPUおよびネオクラウド | 企業 | 政府および研究機関 | 通信 | 合計 |
|---|---|---|---|---|---|---|
| イーサネットスイッチ | 165.2 | 24.0 | 65.9 | 32.7 | 39.5 | 327.2 |
| InfiniBandスイッチ | 38.0 | 27.8 | 3.1 | 11.5 | 0.5 | 80.8 |
| スケールアップファブリックスイッチ | 46.3 | 14.5 | 2.6 | 6.7 | 0.3 | 70.4 |
| 合計 | 249.5 | 66.3 | 71.6 | 50.8 | 40.2 | 478.5 |
GPUおよびネオクラウドプロバイダーは、スイッチ予算の41.9%をInfiniBandに、21.9%をスケールアップスイッチに支出しており、どの購入者層よりもAIに特化した構成です。ハイパースケールクラウドプロバイダーはスイッチの18.5%をスケールアップファブリックとして購入しており、ラックスケールのアクセラレータシステムがすでに彼らのスイッチ予算を左右しています。
このマトリックスはDC Market Insightsのモデルであり、出荷数の集計ではありません。59の入力値から構築されています。16の年間市場合計(2020~2035年)、12のポートおよび価格入力(4つのイーサネット速度クラスとInfiniBandのポート数およびポートあたり価格、ならびにアクセラレータあたりのスケールアップ構成額とアクセラレータ数)、27の分割シェア(スイッチタイプ3、ネットワークロール4、スイッチ層4、スイッチ設計3、ベンダーモデル3、購入者5、地域5)、そしてクロスチェックに使用した4つのベンダー開示情報です。モデルとその前提条件については、当社の調査方法のページで説明しています。
地域別インサイト:データセンタースイッチ市場をリードする地域はどこか?
DC Market Insightsの推定によると、北米が2025年の価値の46.8%を占めてデータセンタースイッチ市場をリードしており、クラウドとAIの容量が小さな基盤から広がっていることから、ラテンアメリカが年率10.24%で最も急成長している地域です。アジア太平洋はどの地域よりも大きくシェアを伸ばし、2035年までに28.6%から30.3%へ上昇します。
北米が46.8%のシェアでトップ
DC Market Insightsは、北米の購入者が2025年にデータセンタースイッチに224.1億米ドルを支出したと推定しており、同地域は2035年までにCAGR 7.66%で468.8億米ドルに達すると予測されています。市場の推進要因のセクションで集計した建設中の容量の大部分は米国にあり、米国は地域合計のうち201.9億米ドルを占めています。北米のシェアは2035年までに2.6ポイント低下しますが、これは数量が減るためではなく、他の地域が追い上げるためです。
アジア太平洋が28.6%のシェア
DC Market Insightsは、アジア太平洋を2025年に136.9億米ドル、2035年までに321.4億米ドル(CAGR 8.91%)と評価しています。中国は60.1億米ドルで地域最大の市場であり、Huawei、H3C、Ruijie、ZTEなどの国内サプライヤーを擁しています。また、インドは年率13.74%で最も急成長しています。
欧州が14.9%のシェア
DC Market Insightsは、欧州を2025年に71.5億米ドル、2035年までに154.6億米ドル(CAGR 8.02%)と評価しています。英国とドイツが2大国別市場であり、DC Market Insightsは2025年の支出のうち5.2億米ドルをイタリアに配分しており、同国は年率8.45%で成長します。
中東・アフリカが5.6%のシェア
DC Market Insightsは、中東・アフリカを2025年に26.9億米ドル、2035年までに65.1億米ドル(CAGR 9.23%)と評価しており、これは全地域で2番目に速い成長率です。DC Market Insightsは、2025年の支出のうち7.8億米ドルをサウジアラビアに、7.1億米ドルをアラブ首長国連邦に配分しており、両国はそれぞれ年率10.54%と10.15%で成長します。新たなAI容量の稼働に伴い、両国は2035年までの同地域の成長の65.5%を占めます。
ラテンアメリカが4.0%のシェア
DC Market Insightsは、ラテンアメリカを2025年に19.0億米ドル、2035年までに50.5億米ドル(CAGR 10.24%)と評価しており、これは全地域で最も速い成長率です。DC Market Insightsの国別配分では、ブラジルが地域支出の半分近くを占めており、2025年に4.3億米ドル規模のメキシコは年率11.01%とより速く成長します。

国別分析:データセンタースイッチへの支出が最も多い国はどこか?
DC Market Insightsの推定によると、データセンタースイッチの最大の国別市場は米国で、2025年に201.9億米ドルと世界全体の価値の42.2%を占め、次いで中国が60.1億米ドル(12.6%)、カナダが22.1億米ドル(4.6%)です。表に掲載した16カ国が2025年の支出の87.9%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 201.9 | 42.2% | 416.6 | 7.51% |
| 2 | 中国 | アジア太平洋 | 60.1 | 12.6% | 126.7 | 7.74% |
| 3 | カナダ | 北米 | 22.1 | 4.6% | 52.3 | 8.97% |
| 4 | 日本 | アジア太平洋 | 20.7 | 4.3% | 45.6 | 8.21% |
| 5 | 英国 | 欧州 | 16.3 | 3.4% | 33.4 | 7.42% |
| 6 | ドイツ | 欧州 | 15.2 | 3.2% | 33.7 | 8.25% |
| 7 | インド | アジア太平洋 | 15.0 | 3.1% | 54.2 | 13.74% |
| 8 | オーストラリア | アジア太平洋 | 10.1 | 2.1% | 25.2 | 9.57% |
| 9 | 韓国 | アジア太平洋 | 9.1 | 1.9% | 21.2 | 8.76% |
| 10 | フランス | 欧州 | 9.1 | 1.9% | 20.7 | 8.51% |
| 11 | ブラジル | ラテンアメリカ | 9.0 | 1.9% | 23.7 | 10.19% |
| 12 | サウジアラビア | 中東・アフリカ | 7.8 | 1.6% | 21.3 | 10.54% |
| 13 | オランダ | 欧州 | 7.2 | 1.5% | 14.3 | 7.12% |
| 14 | アラブ首長国連邦 | 中東・アフリカ | 7.1 | 1.5% | 18.6 | 10.15% |
| 15 | イタリア | 欧州 | 5.2 | 1.1% | 11.8 | 8.45% |
| 16 | メキシコ | ラテンアメリカ | 4.3 | 0.9% | 12.1 | 11.01% |
DC Market Insightsの推定では、インドは年率13.74%で最も急成長している国別市場であり、メキシコの11.01%、サウジアラビアの10.54%、ブラジルの10.19%を上回っています。国別の数値は、地域合計をDC Market Insightsが配分したもので、各国の導入済み汎用容量と稼働した高速化IT負荷の推定シェアで重み付けしています。
予測シナリオ:2035年の予測はどのように変わり得るか?
DC Market Insightsは、基本シナリオでデータセンタースイッチ市場が2035年までに1,060.5億米ドルに達すると予測しており、低位および高位シナリオでの幅は827.3億米ドルから1,239.5億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 2035年に稼働する高速化容量が基本シナリオを20%下回り、スイッチのポート単価が年1ポイント速く下落 | 827.3 | 5.63% |
| 基本 | 1.6Tポートがイーサネットスイッチ価値の66.8%に到達し、スケールアップスイッチングが9.43%で成長 | 1,060.5 | 8.28% |
| 高位 | 高速化容量が基本シナリオを15%上回り、スケールアップファブリックが複数ラックにまたがって拡張 | 1,239.5 | 9.99% |
高位シナリオは、スケールアップファブリックが1つのラックから多数のラックへと広がり、現在はラック内にのみ存在するスイッチ階層が追加されることを想定しています。
競合インサイト:データセンタースイッチ市場をリードするのは誰か?
- NVIDIA
- Arista Networks
- Cisco Systems
- Huawei
- Hewlett Packard Enterprise (Juniper Networks)
- Celestica
- Accton Technology
- H3C
- Dell Technologies
- Ruijie Networks
- ZTE
- Nokia
- Broadcom
- Extreme Networks
- Supermicro
- Lenovo
- NEC
NVIDIAは2025年にデータセンタースイッチ市場の約36%を占めるマーケットリーダーであり、NVIDIA、Arista、Ciscoの3社で5分の3近くを占めています(DC Market Insightsの推定:2026年2月に報告されたNVIDIAの通期ネットワーキング売上高310億米ドル超から、本市場の範囲外であるアダプター、ケーブル、光学部品を差し引き、478.5億米ドルの市場と比較)。Aristaは2025年の売上高を90.06億米ドル、2026年第2四半期の売上高を前年同期比37.7%増の30.36億米ドルと報告しており、2022年には統合クラウドファブリックの先駆者であるPluribus Networksの買収を完了しました。DC Market Insightsは、データセンタースイッチングにおける同社のシェアを約15%と推定しています。Ciscoは、2026会計年度の売上高を12%増の633億米ドルと報告し、ハイパースケーラーから93億米ドルのAIインフラ受注を獲得しました。Hewlett Packard Enterpriseは、2025年7月にJuniper Networksの買収を完了し、ネットワーキング事業の規模を倍増させました。CelesticaとAcctonはハイパースケーラー向けにホワイトボックスおよびODMスイッチを製造し、Broadcomはその多くに搭載されるマーチャントスイッチシリコンを供給しています。中国ではHuawei、H3C、Ruijie、ZTEがリードしています。Dell、Nokia、Extreme Networksは、企業、通信、ソブリンのデータセンタースイッチングで競合しています。Super Micro Computer(Supermicro)は、64本の400Gダウンリンク、32本の800Gアップリンク、最大51.2 Tbpsのスループットを備えた自社製SSE-T8196スイッチを、800Gスパイン・リーフファブリック向けのリーフとして販売しています。Lenovo Groupは、1GbEのSN2201管理スイッチからSN5610 800GbEプラットフォームまで、NVIDIA SpectrumイーサネットスイッチをLenovoの発注情報とともに提供しています。NEC Corporationは2015年6月、大規模データセンター向けに48ポート10GbEのトップオブラックスイッチと32ポート40GbEのアグリゲーションスイッチを発売しました。
最近の動向
- 2025年6月、Broadcomは単一チップで毎秒102.4テラビットのスイッチング容量を持つ初のスイッチシリーズであるTomahawk 6の出荷を開始しました(出典:Broadcomプレスリリース)。
- 2025年7月、Hewlett Packard EnterpriseはJuniper Networksの買収を完了し、ネットワーキング事業の規模を倍増させました(出典:HPEプレスリリース)。
- 2025年8月、Broadcomは複数のデータセンターにまたがって100万基を超えるXPUを相互接続するよう設計されたJericho4イーサネットファブリックルーターの出荷を開始しました(出典:Broadcomプレスリリース)。
- 2025年10月、Open Compute ProjectはEthernet for Scale-Up Networking(ESUN)ワークストリームを立ち上げました(出典:OCP発表)。
- 2026年2月、Ciscoは102.4 TbpsのスイッチングチップであるSilicon One G300を発表し、G300ベースのシステムを2026年に出荷するとしました(出典:Ciscoプレスリリース)。
当社は、これらの製品発表、取引、受注開示を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:データセンタースイッチ市場モデルの構築方法
DC Market Insightsは、この市場をスイッチのポート数と価格からボトムアップで構築しました。2025年のイーサネットスイッチ価値は、4つの速度クラスにわたる4,737万ポートで、各クラスのポートあたり価格は245米ドルから2,650米ドルです。InfiniBandの価値は1ポートあたり1,210米ドルで668万ポート、スケールアップスイッチングは646万基のラックスケールアクセラレータにわたるアクセラレータ1基あたり1,090米ドルのスイッチ構成額です。2020年から2035年までの年次系列は、スイッチ支出をDC Market Insightsのデータセンターネットワーキングモデルに結び付けており、同モデルではスイッチがネットワーク支出に占める割合は2020年の43.1%から2025年に62.1%、2035年に62.5%へ上昇します。合計は、スイッチタイプ3、ネットワークロール4、スイッチ層4、スイッチ設計3、ベンダーモデル3、購入者タイプ5、イーサネットポート速度4、地域5に分割され、すべての区分はその親合計と一致します。結果は、NVIDIAのネットワーキング、Arista、CelesticaのHardware Platform Solutionsの開示売上高、CiscoのAIインフラ受注、および公表されている建設件数に照らしてトップダウンで検証しました。16カ国の値は、導入済み容量と新規容量に関する国別の重みにより各地域合計を配分したものです。本ページに記載のアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となるスイッチタイプとスイッチ層
- 1.3対象外(ファイバーチャネルSANスイッチを含む)
- 1.4通貨、価格設定、基準年
- 1.5主要ステークホルダー
- 02調査方法
- 2.1ボトムアップのポートおよび価格モデル
- 2.2トップダウンのベンダー売上高による検証
- 2.3データソース
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年および2035年)
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2動向
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1イーサネット速度別のポートあたり価格(2025年)
- 5.2InfiniBandのポートあたり価格(2025年)
- 5.3アクセラレータあたりのスケールアップスイッチ構成額(2025年)
- 06標準と規制
- 6.1IEEE P802.3djイーサネット
- 6.2UEC Specification 1.0
- 6.3UALink 200G 1.0およびOCP ESUN
- 6.4サプライチェーン規則
- 07サプライチェーンとバリューチェーン
- 7.1スイッチシリコンサプライヤー
- 7.2ブランドシステム、プラットフォーム、ODM
- 7.3光学部品およびコパッケージドオプティクスのインターフェース
- 08市場規模と予測
- 8.1市場価値(2020-2035年)
- 8.2前年比成長率
- 8.3データセンターネットワーキング支出に占めるスイッチの割合
- 09スイッチタイプ別市場
- 9.1イーサネットスイッチ
- 9.2InfiniBandスイッチ
- 9.3スケールアップファブリックスイッチ
- 10ネットワークロール別市場
- 10.1AIバックエンドのスケールアウトファブリック
- 10.2フロントエンドのリーフおよびスパイン
- 10.3AIスケールアップファブリック
- 10.4ストレージおよび管理ネットワーク
- 11スイッチ設計別市場
- 11.1固定構成型スイッチ
- 11.2モジュラーシャーシ型スイッチ
- 11.3スケールアップスイッチトレイ
- 12スイッチ層別市場
- 12.1アクセスおよびトップオブラック
- 12.2アグリゲーションおよびディストリビューション
- 12.3コアおよびスーパースパイン
- 12.4ラック内スケールアップ
- 13ベンダーモデル別市場
- 13.1ブランドネットワークOEM
- 13.2アクセラレータプラットフォームベンダー
- 13.3ODMおよびホワイトボックスサプライヤー
- 14イーサネットポート速度別市場
- 14.1100G以下
- 14.2200Gおよび400G
- 14.3800G
- 14.41.6T以上
- 15エンドユーザー別市場
- 15.1ハイパースケールクラウドプロバイダー
- 15.2GPUおよびネオクラウドプロバイダー
- 15.3企業
- 15.4政府および研究機関
- 15.5通信サービスプロバイダー
- 16Dc独自分析:スイッチポートモデルとスイッチタイプ×購入者マトリックス
- 16.1スイッチタイプ×購入者の価値(2025年)
- 16.2モデル入力値
- 17地域別市場
- 17.1北米(米国、カナダ)
- 17.2アジア太平洋(中国、日本、インド、オーストラリア、韓国)
- 17.3欧州(英国、ドイツ、フランス、オランダ、イタリア)
- 17.4中東・アフリカ(サウジアラビア、アラブ首長国連邦)
- 17.5ラテンアメリカ(ブラジル、メキシコ)
- 18国別分析
- 18.1上位16カ国(2025年および2035年)
- 18.2最も急成長している国
- 19地域横断分析
- 19.1地域別シェアの推移(2025年から2035年)
- 19.2地域別成長率ランキング(2025-2035年)
- 20予測シナリオ
- 20.1低位シナリオ
- 20.2基本シナリオ
- 20.3高位シナリオ
- 21競合環境
- 21.1市場シェアの推定(2025年)
- 21.2最近の動向
- 22企業プロファイル
- 22.1NVIDIA
- 22.2Arista Networks
- 22.3Cisco Systems
- 22.4Huawei
- 22.5Hewlett Packard Enterprise (Juniper Networks)
- 22.6Celestica
- 22.7Accton Technology
- 22.8H3C
- 22.9Dell Technologies
- 22.10Ruijie Networks
- 22.11ZTE
- 22.12Nokia
- 22.13Broadcom
- 22.14Extreme Networks
- 22.15Supermicro
- 22.16Lenovo
- 22.17NEC
- 23アナリストの提言
- 23.1スイッチベンダー向け
- 23.2データセンター事業者向け
- 23.3投資家向け
- 図 1データセンタースイッチ市場規模(2020–2035年)
- 図 2地域別データセンタースイッチ市場(2025年および2035年)
- 図 3スイッチタイプ別データセンタースイッチ市場(2025年および2035年)
- 図 4ポート速度別イーサネットスイッチ価値(2025年および2035年)
- 図 5スイッチタイプ×エンドユーザーマトリックス(2025年)
- 表 1レポート属性
- 表 2ポートクラス別のポートあたり価格(2025年)
- 表 3スイッチタイプ別市場(2025年および2035年)
- 表 4ネットワークロール別市場(2025年および2035年)
- 表 5スイッチ設計別市場(2025年および2035年)
- 表 6ベンダーモデル別市場(2025年および2035年)
- 表 7エンドユーザー別市場(2025年および2035年)
- 表 8ポート速度別イーサネットスイッチ価値(2025年および2035年)
- 表 9スイッチ層別市場(2025年および2035年)
- 表 10スイッチタイプ×エンドユーザーマトリックス(2025年)
- 表 11地域別市場(2025年および2035年)
- 表 12上位16カ国(2025年および2035年)
- 表 13予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に478.5億米ドルで、2035年までに1,060.5億米ドルに増加します。DC Market Insightsは、2020年の市場規模を138.0億米ドルと推定しています。
2025年から2035年にかけて年率8.28%です。2020年から2025年にかけては、AIクラスターがバックエンドおよびスケールアップのスイッチ層を追加したことで、年率28.23%とより速く成長しました。
イーサネットスイッチで、2025年に327.2億米ドル、市場の68.4%を占め、年率9.49%で成長しています。InfiniBandスイッチは年率0.48%で減少しています。
DC Market Insightsの推定によると、2025年のイーサネットポートの加重平均価格は1ポートあたり691米ドルで、100G以下の約245米ドルから1.6Tポートの約2,650米ドルまでの幅があります。
北米で、2025年に224.1億米ドル、価値の46.8%を占めています。ラテンアメリカは年率10.24%で最も急成長しています。
NVIDIAが市場の約36%を占めてトップであり、NVIDIA、Arista、Ciscoの3社で5分の3近くを占めています(DC Market Insightsの推定)。Huawei、Hewlett Packard Enterprise (Juniper Networks)、Celestica、Accton Technology、H3C、Dell Technologies、Ruijie Networks、ZTE、Nokia、Broadcom、Extreme Networksも競合しています。
ハイパースケールクラウドプロバイダーで、2025年に249.5億米ドル、需要の52.1%を占めています。GPUおよびネオクラウドプロバイダーは年率9.66%で最も急成長しています。
1.6T以上で、AIファブリックでレーンあたり200 Gb/sの信号方式が標準となるにつれ、年率41.61%で成長し、2025年の16.7億米ドルから2035年までに541.2億米ドルに達します。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。