
データセンター液冷マニホールド市場 規模・シェア・2035年までの予測
市場の概要
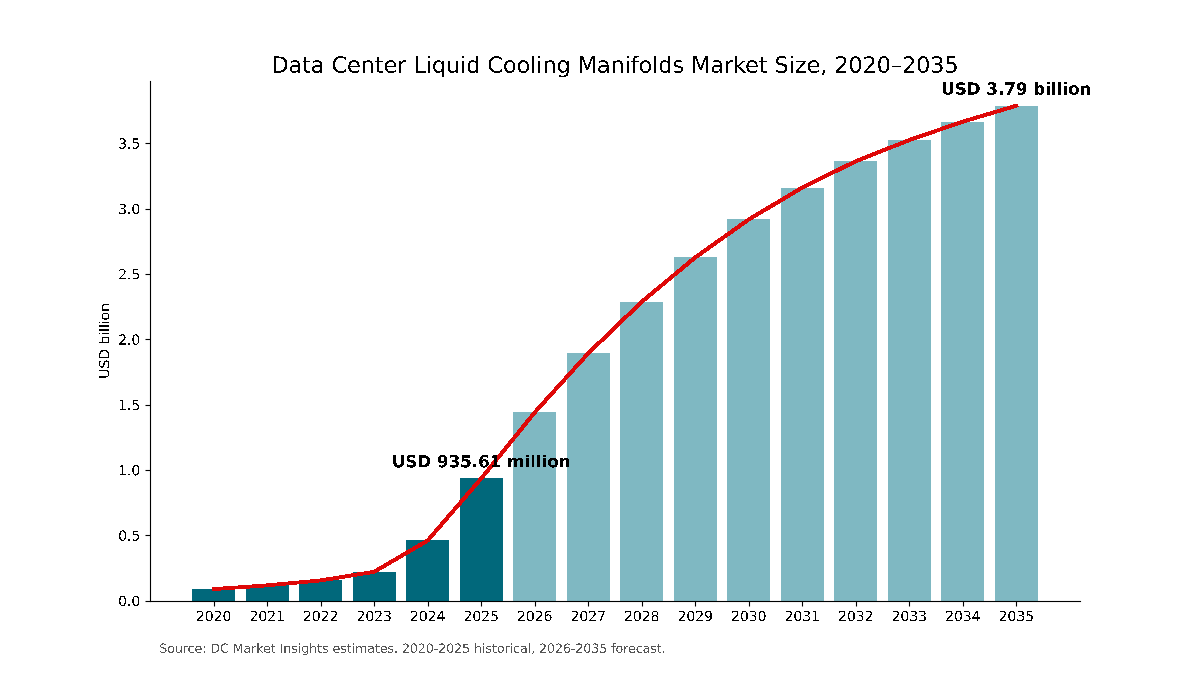
データセンター液冷マニホールド市場の規模は2025年にUSD 935.6百万で、年平均成長率(CAGR)15.01%で拡大し、2035年までにUSD 3,790.0百万に達すると予測されています。 North Americaが市場の46.2%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月10日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格・コスト分析
- 06規格と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08世界のデータセンター液冷マニホールド市場規模と予測
- 09マニホールドタイプ別市場
- 10冷却技術別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- North America46.2%
- Asia Pacific25.1%
- Europe18.4%
- Middle East and Africa6.4%
- Latin America3.9%
掲載企業
- Vertiv
- CoolIT Systems
- Schneider Electric (Motivair)
- nVent
- Delta Electronics
- Supermicro
- Parker Hannifin
- Danfoss
- Stäubli
- CPC
- Boyd
- Cooler Master
- Foxconn
- Auras
- AVC
- Flex (JetCool)
詳細分析
データセンター液冷マニホールド市場は、データセンター内で冷却液分配ユニット(CDU)からコールドプレート、液浸タンク、リアドア熱交換器へ液体を送る冷却液分配マニホールドを対象とします。対象は、ラック内マニホールド、列ベースマニホールド、施設レベルのテクノロジー冷却システム(TCS)マニホールドであり、一体化されたクイックディスコネクトを含めて評価しています。DC Market Insightsは、世界のデータセンター液冷マニホールド市場を2025年に9.36億米ドルと評価し、2035年までに37.9億米ドル、年平均成長率(CAGR)15.01%に達すると予測しています。2025年の数値は新設の実績そのものから積み上げています。約4,150 MWの新規液冷ITキャパシティに1 MWあたり約21.8万米ドルのマニホールド搭載額を掛けると9.05億米ドルとなり、既設の液冷設備における交換・増設作業が3,091万米ドルを加えます。二相ダイレクト・トゥ・チップ冷却は、最も高いチップ発熱負荷に対応できるため、年28.77%で成長する最も急成長の技術セグメントです。また、中国、インド、マレーシアが液冷AIホールをゼロから建設しているため、アジア太平洋地域は年17.15%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンター液冷マニホールド市場規模は、2020年に8,892万米ドルと評価され、2025年に9.36億米ドルに達し、予測期間中のCAGR 15.01%で2035年までに37.9億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター液冷マニホールド市場規模(2025年) | 9.36億米ドル |
| データセンター液冷マニホールド市場、CAGR | 15.01% |
| データセンター液冷マニホールド市場規模(2035年) | 37.9億米ドル |
DC Market Insightsの推計では、市場は2020年から2025年にかけて年60.11%で成長し、新規液冷キャパシティが2倍以上に増えたことで、2025年単年で2024年比102.9%増加しました。ラックスケールのグラフィックス処理装置(GPU)システムであるSupermicroのGB200 NVL72ラックは125 kWから135 kWで稼働し、SupermicroのDLC-2設計はラック内の垂直マニホールドを通じて冷却液を分配します。2025年から2035年の成長率は年15.01%に鈍化します。ラック密度が上昇し続けるためです。ラックあたりの演算能力が増えるほど、MWあたりのラック数、ひいてはマニホールド数は減少します。その一方で、新規液冷キャパシティは2025年の4,150 MWから2035年には20,400 MWへ拡大します。市場は2026年に14.4億米ドルを超えます。
市場範囲:データセンター液冷マニホールド市場は何を対象とするか?
データセンター液冷マニホールド市場は、液冷データセンターにおいてCDUとIT機器の間で冷却液を分岐・送液・回収するあらゆるマニホールドを対象とし、初回販売時点の名目米ドルで評価しています。基準年は2025年、予測は2035年までです。DC Market Insightsは2025年の市場規模を9.36億米ドルと算定しています。
対象範囲。ラック内マニホールド(各ラック内の垂直供給・還流レールとそのクイックディスコネクトポート)、列ベースマニホールド(CDUから一列のラックに給液する配管アセンブリ)、施設レベルのTCSマニホールドおよびヘッダー、これらのマニホールドに取り付けられるクイックディスコネクトおよびブラインドメイトカップリング、ならびにマニホールドアセンブリの一部として販売されるバルブ、センサー、流量計・冷却計、ブラケットが含まれます。Vertivは、ラック内マニホールドを「各サーバーラック内の最終分配ポイント」、列ベースマニホールドをラックへ冷却液を分配する配管アセンブリと説明しています。
対象外。CDU、ポンプ、コールドプレート、液浸タンク、チラー、ホワイトスペース外の施設用水配管、冷却液、設置工事費は対象外です。これらはデータセンター液冷市場レポートで扱っています。冷却ループの設計に使用される熱シミュレーションツールやソフトウェアも対象外です。
セグメントの関係。以下のすべての区分は、同じ9.36億米ドルを、マニホールドタイプ、冷却技術、データセンタータイプ(高性能コンピューティング(HPC)・研究センターを含む)、素材、設計、設置形態別に切り分け直したものです。DC独自分析セクションのクロス集計では、マニホールドタイプとデータセンタータイプを対比しています。
市場の推進要因:液冷マニホールド市場を牽引するものは何か?
データセンター液冷マニホールド市場を牽引するのは、1ラックあたり132 kWを消費するラックスケールAIシステムです。これにさらに2つの推進要因が加わります。新規液冷キャパシティが年4,150 MWから20,400 MWへ増加すること、そしてハイパースケーラーが多数のサプライヤーから冷却液分配用マニホールドを調達できるようにするオープンなクイックディスコネクト規格です。
132 kWのAIラックにより、すべての新規GPUラックがマニホールドの購入対象に
NVIDIA GB300 NVL72は72基のBlackwell Ultra GPUを統合した完全液冷のラックスケール設計であり、SupermicroのGB200 NVL72ラックは33 kWの電源シェルフを8台搭載し、合計132 kWとなります。SupermicroのDLC-2設計は「垂直冷却液分配マニホールド(CDM)を採用」しており、ラックの発熱の最大98%を液体で回収します。DC Market Insightsは、2025年の液冷ホールのマニホールド搭載額を1 MWあたり21.8万米ドルと推計しており、そのうちラック内マニホールドが49.3%を占めます。1ラック132 kWの場合、ラックあたりのラック内マニホールドのハードウェアは約14,187米ドルとなります。Supermicroは2026会計年度までに月最大6,000ラックの生産能力を目標としており、そのうち月3,000ラックは直接液冷向けに最適化されています。
新規液冷キャパシティは年4,150 MWから20,400 MWへ増加
データセンター液冷マニホールド市場は、何よりもまず新設需要の市場です。2025年の支出の96.7%は新たに稼働した液冷キャパシティに向けられました。国際エネルギー機関(IEA)は、データセンターが2024年に世界の消費量の約1.5%にあたる約415 TWhの電力を使用したと推計しており、2030年までに2倍以上の約945 TWhになると見込んでいます。DC Market Insightsは、新規液冷ITキャパシティが2025年の4,150 MWから2030年に14,600 MW、2035年に20,400 MWへ増加するとモデル化しており、これにより液冷設備の導入基盤は約9.7 GWから約155.6 GWへ拡大します。
熱管理受注の急増でVertivの受注残高は倍増し150億米ドルに
サプライヤーの受注状況が需要を示しています。Vertivは、2025年第4四半期のオーガニック受注が前年比約252%増、ブック・トゥ・ビル・レシオが約2.9倍、2025年末の受注残高が109%増の150億米ドルになったと報告しました(出典:米国証券取引委員会へのVertivの提出書類)。2026年第2四半期のVertivの純売上高は24%増の32.7億米ドルとなり、同社は2026年通期の純売上高を140億米ドル、オーガニック成長率を31%と見込んでいます。2025年11月、Vertivは、液冷サービスのポートフォリオを拡大するため、データセンター向けに機械的なフラッシング、パージ、ろ過サービスを提供するヒューストン拠点のPurgeRiteを、クロージング時に現金約10億米ドルで買収することに合意し、2025年12月に取引を完了しました。DC Market Insightsは、これらの熱管理および電源関連の受注をマニホールド需要の先行指標とみなしています。
市場トレンド:液冷マニホールドはどのように変化しているか?
データセンター液冷マニホールド市場は、標準化されたクイックディスコネクトインターフェース、ステンレス鋼およびポリマー製の構造、そしてOpen Compute Project(OCP)を通じて共有されるオープンなCDUおよびラック設計へと移行しています。
Universal Quick Disconnectバージョン2.0がマニホールドのポートを標準化
OCP Universal Quick Disconnect(UQD)仕様バージョン2.0.0は、単相の水およびグリコール系向けのカップリングを対象とし、最大使用圧力6.89 bar(100 psi)、使用温度範囲5°C~65°Cを定めています(出典:Open Compute ProjectのUQD仕様)。貢献企業にはAMD、CoolIT、CPC、Danfoss、Nvidia、Stäubli、Parkerが含まれます。Stäubliは、バージョン2を2020年に最初に策定された元の規格の進化版と説明しています。標準ポートにより、ハイパースケーラーは異なるサプライヤーのマニホールドとサーバーを組み合わせることができ、サプライヤー基盤が広がり、マニホールド価格が押し下げられます。
ステンレス鋼が首位、エンジニアリングプラスチックは18.86%で最も急成長
ステンレス鋼は2025年のマニホールド金額の57.4%、5.37億米ドルを占めます。Vertivの列ベースマニホールドはサニタリー用トライクランプ継手を備えた304Lステンレス鋼を使用し、nVentのRackChillerラックマニホールドは押出ステンレス鋼を使用し、Danfossはブラインドメイトカップリングを303ステンレス鋼で製造しています。エンジニアリングプラスチックおよび複合材は素材の中で最も速い年18.86%で成長し、2035年までに10.1億米ドルに達します。ポリマー製マニホールドは軽量で、グリコールループ内で腐食しないためです。
オープンラック設計によりマニホールドはブラインドメイト接続へ移行
OCP Open Rack V3(ORV3)ブラインドメイトクイックコネクタ仕様は、ソケットをマニホールドに、プラグをサーバーシャーシに取り付け、試験流体として25%プロピレングリコール混合液を使用し、最大使用圧力を3.45 bar(50 psi)と定めています。GoogleはProject Deschutes CDU設計をOCPに提供し、Boyd、Cooler Master、Delta、Envicool、Nidec、nVent、Vertivは、OCP Global SummitやSuperComputing 2025などの2025年のイベントでDeschutesベースのCDUを展示しました。ブラインドメイトマニホールドにより、技術者はホースに触れることなくサーバーを差し込むことができ、保守時間と漏水リスクが削減されます。
市場の課題:液冷マニホールド市場の阻害要因は何か?
DC Market Insightsは、改修の複雑さと、サプライヤーが乱立する市場での価格圧力の2つが、データセンター液冷マニホールド市場の成長を鈍化させる制約になると見ています。改修需要は2035年まで年7.85%の成長にとどまります。
空冷ホールの改修は年7.85%の成長にとどまる
既存ホールの改修は2025年に2.17億米ドルで市場の23.2%を占め、2035年までに4.62億米ドルに達します。旧来のホールには、列レベルでの施設用水、液体を満たしたマニホールドに耐える床荷重、CDUの設置スペースが不足しているため、事業者はAIラックを収容するゾーンのみを改修します。改修ループには、工場で組み立てられる新規ラックでは不要なフラッシング、ろ過、コミッショニング作業も必要となり、MWあたりのコストが増加します。
1つの展示会に8社のラックマニホールドベンダーが集結し価格を押し下げ
ラックマニホールドの参入障壁は低い状況です。ServeTheHomeは、GTC 2025でNVIDIA MGXラックマニホールドを製造する8社のベンダーを数えました:Pinda、LiteOn、Lead Wealth、Foxconn、Delta、Cooler Master、AVC、Auras。DC Market Insightsは、より多くのサプライヤーが価格で競争し、ラック密度の上昇により各マニホールドがより多くのキロワットをカバーするようになるため、MWあたりのマニホールド搭載額が2025年の21.8万米ドルから2035年の15.1万米ドルへ年3.6%低下するとモデル化しています。
市場機会:液冷マニホールドの新たな収益源はどこにあるか?
年17.03%で成長するコロケーションデータセンターは、データセンター液冷マニホールド市場における最大の新たな収益源です。2番目は導入基盤における交換・増設作業で、3,091万米ドルから7.05億米ドルへ拡大します。
コロケーションのマニホールド支出は2035年までに10.2億米ドルに到達
コロケーションデータセンターは2025年にマニホールドに2.11億米ドルを支出しており、DC Market Insightsは2035年までに10.2億米ドルになると見込んでいます。これによりシェアは22.6%から26.9%へ上昇します。コロケーション事業者はテナントが決まる前に液冷対応ホールを建設するため、予備ポートやモジュール式分岐を備えた列および施設マニホールドを購入します。これらのループのCDU側については、データセンター冷却CDUポンプ市場レポートで扱っています。
交換・増設は年36.71%で成長
DC Market Insightsは、GPUの世代ごとにコールドプレートのレイアウト、流量、ポート数が変わり得るため、事業者がサーバー更新時にラック内マニホールドを交換または拡張すると想定しています。DC Market Insightsは、交換・増設を2025年に3,091万米ドル、2035年に7.05億米ドルとモデル化しており、2035年にはデータセンター液冷マニホールド市場の18.6%に達します。
価格:液冷マニホールドのMWあたりコストはいくらか?
液冷データセンターホールは、2025年にITロード1 MWあたり約21.8万米ドル、すなわち1 MWあたり約218,000米ドルをマニホールドに支出します。これらは、ラック内、列および施設マニホールドとそのクイックディスコネクトを対象とし、工事費を除いたDC Market Insightsの推計値です。
| MWあたりマニホールド搭載額 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 百万米ドル/MW | 0.262 | 0.218 | 0.181 | 0.151 |
| 新規液冷キャパシティ(MW) | 310 | 4,150 | 14,600 | 20,400 |
MWあたりの搭載額は、液冷ラックの平均電力が上昇したことで2020年の26.2万米ドルから2025年の21.8万米ドルへ低下し、DC Market Insightsは今後も年3.6%の低下が続くと見ています。2025年のラック内マニホールドは、132 kWラック1台あたり約14,187米ドルです。ステンレス鋼とクイックディスコネクトの価格が二大コスト項目であり、UQD規格はクイックディスコネクトの互換性を確保することで、その価格を圧縮します。
規格と規制:液冷マニホールドを左右する規格は何か?
液冷マニホールドの構造は、3種類の規格によって決まります。OCPのクイックディスコネクトおよびラック仕様、米国暖房冷凍空調学会(ASHRAE)の液冷クラス、そしてGPUプラットフォーム向けのベンダー承認リストです。
OCP UQD 2.0.0およびORV3ブラインドメイトコネクタ。UQD 2.0.0は、水およびグリコール系について最大使用圧力6.89 bar、温度範囲5°C~65°Cを定めています。ORV3ブラインドメイトクイックコネクタ仕様は、最大使用圧力3.45 barを定め、25%プロピレングリコール混合液で試験を行います。UQDまたはブラインドメイトポートを備えたマニホールドは、これらの圧力・温度定格を満たす必要があります。
ASHRAE TC 9.9液冷クラス。ASHRAEは、液冷クラスの定義をW17、W27、W32、W40、W45、W+に移行しました。事業者が設計対象とするクラスによって、マニホールドループが対応すべき水温と流量が決まります。
GPUプラットフォームの承認。StäubliのUQDおよびブラインドメイトカップリングはNVIDIAの推奨ベンダーリストに掲載されており、Parkerのプッシュボタン式UQDカップリングは、最大使用圧力7 bar(100 psi)でOCP仕様に準拠して開発されました。承認リストは、GPUラック向けマニホールドサプライヤーにとって事実上の認定ステップとして機能しています。
市場セグメンテーション:データセンター液冷マニホールド市場をリードするセグメントはどれか?
データセンター液冷マニホールド市場では、2025年の金額ベースでラック内マニホールドが49.3%で首位、技術では単相ダイレクト・トゥ・チップ冷却が78.4%で首位、購入者ではハイパースケールデータセンターが47.8%で首位です。最も急成長しているセグメントは年28.77%の二相ダイレクト・トゥ・チップ冷却です。DC Market Insightsは、最も高温になるアクセラレータが冷媒ベースのコールドプレートへ移行すると見込んでいるためです。
マニホールドタイプ別:ラック内マニホールドが49.3%で首位
| マニホールドタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ラック内マニホールド | 461.26 | 49.3% | 1.73 | 14.14% |
| 列ベースマニホールド | 295.65 | 31.6% | 1.34 | 16.32% |
| 施設レベル(TCS)マニホールド | 178.70 | 19.1% | 0.72 | 14.88% |
列ベースマニホールドは年16.32%で最も速く成長します。コロケーションホールや大規模なAI列が、ラック内CDUから、1つのマニホールドを通じて多数のラックに給液する列レベルCDUへ移行しているためです。
冷却技術別:単相ダイレクト・トゥ・チップが78.4%で首位
| 冷却技術 | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 単相ダイレクト・トゥ・チップ | 733.52 | 78.4% | 2.66 | 13.74% |
| 二相ダイレクト・トゥ・チップ | 29.00 | 3.1% | 0.36 | 28.77% |
| 液浸冷却 | 58.01 | 6.2% | 0.32 | 18.55% |
| ハイブリッドおよびリアドア液冷 | 115.08 | 12.3% | 0.45 | 14.53% |
水とグリコールを用いる単相ダイレクト・トゥ・チップループはGPUラックの標準であり続け、そのシェアは2035年までに70.2%へ低下するにとどまります。DC Market Insightsは、液浸冷却ではMWあたりのマニホールドが少なく大型になるとモデル化しているため、マニホールド金額に占める液浸冷却のシェア6.2%は、液冷キャパシティに占めるシェアよりも低くなっています。コールドプレート方式を比較する場合は、ダイレクト・トゥ・チップ液冷市場レポートをご覧ください。
データセンタータイプ別:ハイパースケールデータセンターが47.8%で首位
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 447.22 | 47.8% | 1.71 | 14.36% |
| コロケーションデータセンター | 211.45 | 22.6% | 1.02 | 17.03% |
| GPUおよびネオクラウドデータセンター | 144.08 | 15.4% | 0.54 | 14.16% |
| エンタープライズデータセンター | 57.07 | 6.1% | 0.24 | 15.56% |
| HPCおよび研究用データセンター | 64.56 | 6.9% | 0.19 | 11.58% |
| エッジデータセンター | 11.23 | 1.2% | 0.08 | 21.62% |
エッジデータセンターは小さな基盤から年21.62%で最も速く成長し、コロケーションは最も大きくシェアを伸ばします。GPUおよびネオクラウド事業者は2025年に1.44億米ドルを支出しました。一方、HPCおよび研究センターは年11.58%と最も成長が遅くなります。HPCセンターは液冷を早期に導入しており、キャパシティの追加がより少ない回数で、より大きな単位で行われるためです。
素材別:ステンレス鋼が57.4%で首位
ステンレス鋼製マニホールドは2025年に5.37億米ドル、2035年までに20億米ドルとなります。エンジニアリングプラスチックおよび複合材は19.2%を占め、2035年までに26.7%に達します。銅および真鍮は13.8%を占め、年11.02%と最も成長が遅く、アルミニウムは9.6%を占め、年16.37%で成長します。
設計別:マルチ回路マニホールドが44.9%で首位
AIラックではコンピュートトレイとスイッチトレイに供給を分岐するため、マルチ回路マニホールドは2025年に4.20億米ドルとなります。コロケーション事業者がホールごとに分岐を追加するため、モジュール式マニホールドは年17.57%で最も速く成長し、2035年までに14.5億米ドルに達します。HPCホールなど特定のデータセンターインフラ向けに製作されるカスタム冷却システムマニホールドであるカスタム設計マニホールドは12.6%、シングル回路マニホールドは11.7%を占めます。
設置形態別:新設が73.5%で首位
新設(グリーンフィールド)は2025年に6.88億米ドル、2035年までに26.2億米ドルを占めます。既存ホールの改修は2.17億米ドルを占め、交換・増設は導入基盤がGPUの世代を重ねて老朽化するにつれ、年36.71%で最も速く成長します。
DC独自分析:MWあたりマニホールド搭載額モデルとマニホールドタイプ×データセンタータイプ・マトリクス
2025年に2.25億米ドルとなるハイパースケールデータセンターのラック内マニホールドは、マトリクス内で最大の単一セルであり、マニホールド支出全体の24.1%を占めます。このマトリクスは、何が購入されるかと誰が購入するかをクロス集計したものです。
| 2025年、百万米ドル | ラック内 | 列ベース | 施設レベル(TCS) | 合計 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 225.11 | 143.04 | 79.07 | 447.22 |
| コロケーションデータセンター | 91.68 | 69.85 | 49.92 | 211.45 |
| GPUおよびネオクラウドデータセンター | 81.14 | 43.15 | 19.79 | 144.08 |
| エンタープライズデータセンター | 27.04 | 16.56 | 13.47 | 57.07 |
| HPCおよび研究用データセンター | 29.29 | 20.03 | 15.24 | 64.56 |
| エッジデータセンター | 7.00 | 3.02 | 1.21 | 11.23 |
| 合計 | 461.26 | 295.65 | 178.70 | 935.61 |
GPUおよびネオクラウド事業者は、サーバーメーカーから液冷ラック一式を購入するため、マニホールド予算の56.3%をラック内マニホールドに費やしており、大口購入者の中で最も高い比率です。コロケーション事業者は、テナント入居前にTCSループを構築するため、23.6%を施設レベルマニホールドに費やしており、他のどの大口購入者よりも高い比率です。ラックマニホールドのみに強いサプライヤーは、主にサーバーメーカーを通じてハイパースケールおよびGPUクラウドの購入者に販売しており、列および施設マニホールドのサプライヤーはコロケーション事業者や機械設備業者に直接販売しています。
このマトリクスはDC Market Insightsのモデルであり、出荷数の集計ではありません。61の入力値から構築されています:新規液冷キャパシティの年次コホート16個(2020年~2035年)、MWあたりマニホールド搭載額の年次値16個、交換率の値16個、データセンタータイプの行6つ、マニホールドタイプの列3つ、さらにクロスチェックに使用したサプライヤーの開示情報4件です。モデルとその前提条件は、当社の調査方法ページで説明しています。
地域別インサイト:データセンター液冷マニホールド市場をリードする地域はどこか?
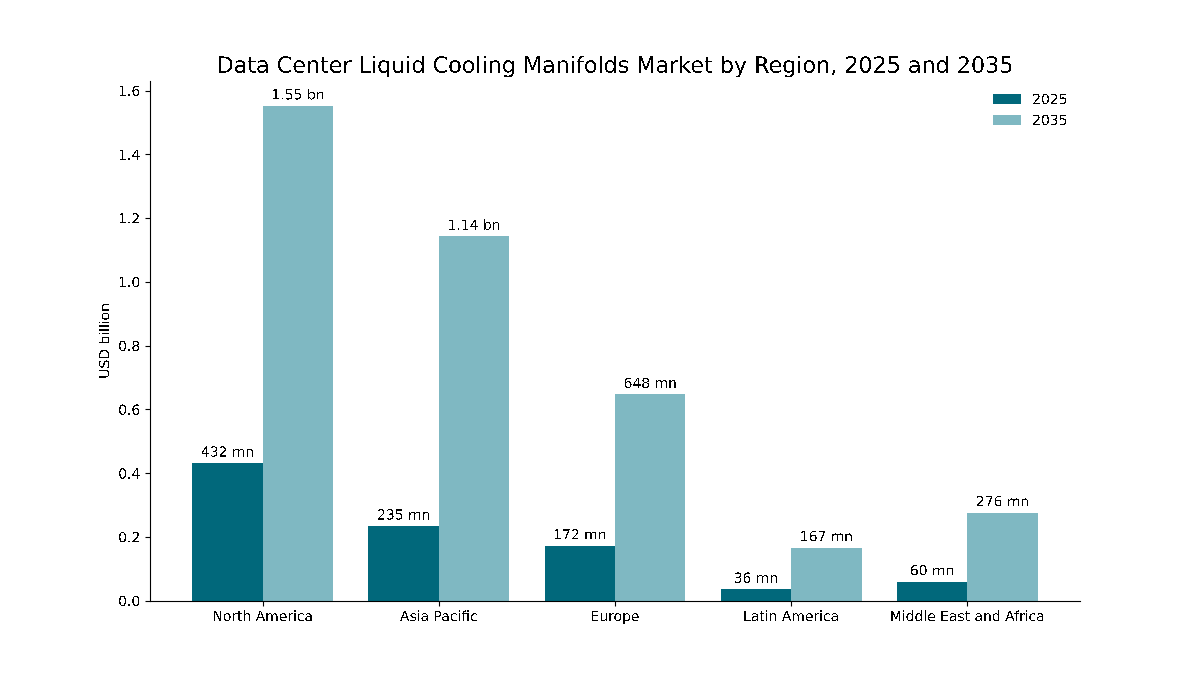
データセンター液冷マニホールド市場では、北米が2025年の金額の46.2%を占めて首位であり、アジア太平洋地域が年17.15%で最も急成長している地域です。中国、インド、マレーシアが当初から液冷AIキャパシティを構築しているためです。
北米が46.2%のシェアで首位
北米の事業者は2025年に液冷マニホールドに4.32億米ドルを支出し、同地域は2035年までに15.5億米ドル、CAGR 13.64%に達すると予測されています。米国だけで3.92億米ドルを占めます。nVentは2 GWを超える液冷を導入済みで、ミネソタ州ブレインに液冷向けとして2か所目となる160,000平方フィートの拠点を賃借しています。北米は2035年までにシェアを5.2ポイント失いますが、それは他地域が追い上げるためであり、北米の数量が鈍化するためではありません。
アジア太平洋地域が25.1%のシェア
アジア太平洋地域は2025年に2.35億米ドル、2035年までに11.4億米ドルとなります。中国は1.05億米ドルで2番目に大きい国別市場であり、インドは主要国の中で最も速い年21.49%で成長します。GTC 2025で数えられた8社のNVIDIA MGXラックマニホールドメーカーには、Foxconn、Delta、Cooler Master、AVC、Aurasが含まれます。アジア太平洋地域はシェアを5.1ポイント伸ばし、全地域の中で最大の伸びとなります。
欧州が18.4%のシェア
欧州は2025年に1.72億米ドル、2035年までに6.48億米ドル、CAGR 14.17%となります。英国、ドイツ、フランスが最大の市場であり、DanfossとStäubliは液冷向けのUQDおよびブラインドメイトカップリングを製造しています。
中東・アフリカが6.4%のシェア
中東・アフリカは2025年に5,988万米ドル、2035年までに2.76億米ドル、CAGR 16.53%となります。新しいAIホールが当初から液冷向けに設計されているサウジアラビアとアラブ首長国連邦が牽引しています。
中南米が3.9%のシェア
中南米は2025年に3,649万米ドル、2035年までに1.67億米ドル、CAGR 16.40%となり、ブラジル、メキシコ、チリが牽引しています。
国別分析:液冷マニホールドを最も多く購入している国はどこか?
米国は液冷マニホールドの最大の国別市場であり、2025年に3.92億米ドルと世界金額の41.9%を占め、中国が1.05億米ドル(11.2%)で続きます。上位12か国が2025年の支出の81.8%を占めます。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 392.02 | 41.9% | 1.39 | 13.46% |
| 2 | 中国 | アジア太平洋 | 104.79 | 11.2% | 0.48 | 16.37% |
| 3 | 英国 | 欧州 | 38.36 | 4.1% | 0.13 | 13.20% |
| 4 | カナダ | 北米 | 37.42 | 4.0% | 0.15 | 14.72% |
| 5 | ドイツ | 欧州 | 33.68 | 3.6% | 0.12 | 13.66% |
| 6 | 日本 | アジア太平洋 | 31.81 | 3.4% | 0.12 | 14.66% |
| 7 | インド | アジア太平洋 | 24.33 | 2.6% | 0.17 | 21.49% |
| 8 | サウジアラビア | 中東・アフリカ | 22.45 | 2.4% | 0.11 | 17.21% |
| 9 | マレーシア | アジア太平洋 | 21.52 | 2.3% | 0.11 | 18.10% |
| 10 | フランス | 欧州 | 20.58 | 2.2% | 0.08 | 15.01% |
| 11 | アラブ首長国連邦 | 中東・アフリカ | 19.65 | 2.1% | 0.09 | 16.55% |
| 12 | オーストラリア | アジア太平洋 | 18.71 | 2.0% | 0.09 | 16.63% |
既存のハブ以外のAIホールが初日から液冷向けに設計されているため、インドは年21.49%で最も急成長している国別市場であり、マレーシアが18.10%で続きます。国別数値は、DC Market Insightsが各国の導入済みおよび新規液冷キャパシティの推定シェアで加重し、地域合計を配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター液冷マニホールド市場は、ベースケースで2035年までに37.9億米ドルに達し、低位シナリオと高位シナリオでは28.4億米ドルから45.8億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規液冷キャパシティがベースより18%少ない;MWあたり搭載額が年4.5%低下 | 2.84 | 11.73% |
| ベース | 新規キャパシティが年20,400 MWへ増加;MWあたり搭載額が年3.6%低下 | 3.79 | 15.01% |
| 高位 | 新規キャパシティがベースより15%多い;MWあたり搭載額が年3.1%低下 | 4.58 | 17.21% |
低位ケースは、AI設備投資の一時停止に、UQD規格による価格下落の加速が重なった場合の姿です。高位ケースは、電力系統への接続が発表済みのAIキャンパスに遅れずに進むことを前提としています。二相冷却は主要な技術的変動要因です。二相冷却は、水用マニホールドから、より高い圧力定格を持つ冷媒マニホールドへ金額を移すため、総額よりも構成比に大きく影響します。
競合インサイト:データセンター液冷マニホールド市場をリードしているのは誰か?
- Vertiv
- CoolIT Systems
- Schneider Electric (Motivair)
- nVent
- Delta Electronics
- Supermicro
- Parker Hannifin
- Danfoss
- Stäubli
- CPC
- Boyd
- Cooler Master
- Foxconn
- Auras
- AVC
- Flex (JetCool)
DC Market Insightsの推計では、上位5社のサプライヤーであるVertiv、CoolIT Systems、Schneider Electric (Motivair)、nVent、Delta Electronicsが、2025年にデータセンター液冷マニホールド市場の約38%を合計で占め、単独で11%を超えるサプライヤーはありませんでした(各サプライヤーが開示した液冷売上高およびキャパシティに含まれるマニホールド分から構築したDC Market Insightsの推計)。Ecolabは2026年7月2日にCoolIT Systemsの47.5億米ドルでの買収を完了しました。2026年3月に買収に合意した際、Ecolabは、CDU、コールドプレート、液冷ループ、ラックマニホールドなどの製品を持つCoolITが、今後12か月間で約5.50億米ドルの売上を生み出す見込みであると述べました(出典:米国証券取引委員会へのEcolabの提出書類)。Schneider Electricは、ラック内マニホールドなどの製品を持つMotivairの支配株式75%を当初取得し、残りの25%を2028年に取得する予定です。nVentは、2026年第2四半期の売上高が53%増の15億米ドルとなり、データセンターの大幅な成長と新製品が売上成長に30ポイント超寄与したと報告しました。FlexはJetCoolを買収しており、同社のCDUは最大300 kWのラックを冷却します。Parker Hannifin、Danfoss、Stäubli、CPCはマニホールドに取り付けられるタイプのUQDカップリングを製造しており、CPCは2025年7月に3/8インチのEveris UQD06サイズを追加しました。一方、Foxconn、Delta、Cooler Master、Auras、AVCはGPUサーバープラットフォーム向けのラックマニホールドを製造しています。
最近の動向
- 2025年8月、Danfossは、サーバーとマニホールドを直接接続するための、303ステンレス鋼製のOCP準拠ブラインドメイトカップリングのラインアップを完成させました(出典:Danfossニュースリリース)。
- 2025年11月、Vertivは、クロージング時の現金約10億米ドルに加え、2026年の業績に連動する最大2.50億米ドルでPurgeRiteを買収すると発表しました。取引は2025年12月に完了しました(出典:Vertivプレスリリース)。
- 2026年1月、Schneider Electric傘下のMotivairは、ラック内マニホールドを含む製品ラインとともに2.5 MWのCDUを発売しました(出典:Data Center Dynamicsのニュース記事)。
- 2026年7月、Ecolabは、2026年3月に現金約47.5億米ドルで合意したCoolIT Systemsの買収を完了しました(出典:EcolabのSEC提出書類)。
- 2026年8月、nVentは、2 GWを超える液冷を導入済みであり、ミネソタ州ブレインに液冷向けとして2か所目となる160,000平方フィートの拠点を賃借していると発表しました(出典:Data Center Dynamicsのニュース記事)。
当社は、これらの取引、製品発表、キャパシティ発表をデータセンター業界アップデートでリアルタイムに追跡しています。
調査方法:データセンター液冷マニホールド市場モデルの構築方法
DC Market Insightsは、新規液冷ITキャパシティの年次コホート16個(2020年~2035年)からボトムアップでこの市場を構築しました。各コホートには、2020年の26.2万米ドルから2035年の15.1万米ドルへ低下するMWあたりマニホールド搭載額を適用しています。交換・増設支出は、液冷設備の導入基盤に対し、2020年にMWあたり搭載額の年2.1%を適用し、毎年0.09ポイントずつ上昇させて加算しました。合計は、マニホールドタイプ3種、冷却技術4種、データセンタータイプ6種、素材4種、設計4種、設置形態3種、地域5つに分割されており、すべての区分の合計は市場合計と一致します。結果は、サプライヤー4社の開示情報(Vertiv、CoolITに関するEcolab、nVent、Supermicro)およびIEAの電力需要推計とトップダウンで照合しました。国別数値は、各地域の合計を導入済みおよび新規液冷キャパシティの国別ウェイトで配分しています。本ページに記載のアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするマニホールドタイプ、技術、購入者、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで回答する主な質問
- 02調査方法
- 2.1MWあたりマニホールド搭載額モデル
- 2.2液冷キャパシティのコホート、2020年~2035年
- 2.3交換・増設モデル
- 2.4サプライヤー開示情報とのトップダウン照合
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場概況、2020年~2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025年~2035年
- 05価格・コスト分析
- 5.1MWあたりマニホールド搭載額、2020年~2035年
- 5.2ラックあたりのラック内マニホールドコスト、2025年
- 5.3クイックディスコネクトの価格動向
- 5.4マニホールドタイプ別の価格見通し、2026年~2030年
- 06規格と規制
- 6.1OCP Universal Quick Disconnect(UQD)2.0.0
- 6.2OCP ORV3ブラインドメイトクイックコネクタ
- 6.3ASHRAE TC 9.9液冷クラス
- 6.4GPUプラットフォームベンダーの承認リスト
- 07サプライチェーンおよびバリューチェーン分析
- 7.1ステンレス鋼、ポリマー、カップリングの供給
- 7.2ラックマニホールドの製造
- 7.3CDUおよび液冷システムインテグレーター
- 7.4機械設備業者とコミッショニングサービス
- 08世界のデータセンター液冷マニホールド市場規模と予測
- 8.1市場規模、2020年~2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026年~2035年
- 8.4新設と交換の支出比較
- 09マニホールドタイプ別市場
- 9.1ラック内マニホールド
- 9.2列ベースマニホールド
- 9.3施設レベル(TCS)マニホールド
- 10冷却技術別市場
- 10.1単相ダイレクト・トゥ・チップ
- 10.2二相ダイレクト・トゥ・チップ
- 10.3液浸冷却
- 10.4ハイブリッドおよびリアドア液冷
- 11データセンタータイプ別市場
- 11.1ハイパースケールデータセンター
- 11.2コロケーションデータセンター
- 11.3GPUおよびネオクラウドデータセンター
- 11.4エンタープライズデータセンター
- 11.5HPCおよび研究用データセンター
- 11.6エッジデータセンター
- 12素材別市場
- 12.1ステンレス鋼
- 12.2銅および真鍮
- 12.3アルミニウム
- 12.4エンジニアリングプラスチックおよび複合材
- 13設計別市場
- 13.1シングル回路マニホールド
- 13.2マルチ回路マニホールド
- 13.3モジュール式マニホールド
- 13.4カスタム設計マニホールド
- 14設置形態別市場
- 14.1新設(グリーンフィールド)
- 14.2既存ホールの改修
- 14.3交換・増設
- 15Dc独自分析:マニホールドタイプ×データセンタータイプ・マトリクス
- 15.1マニホールドタイプ×データセンタータイプ・マトリクス、2025年
- 15.2MWあたりマニホールド搭載額モデル
- 15.3サプライヤーへの示唆
- 16地域別市場
- 16.1北米(米国、カナダ、メキシコ)
- 16.2欧州(英国、ドイツ、フランス、オランダ、アイルランド、北欧諸国、イタリア、スペイン、その他欧州)
- 16.3アジア太平洋(中国、日本、インド、マレーシア、オーストラリア、韓国、シンガポール、台湾、その他アジア太平洋)
- 16.4中南米(ブラジル、メキシコ、チリ、その他中南米)
- 16.5中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、南アフリカ、その他中東・アフリカ)
- 16.6上位12か国、2025年および2035年
- 17地域別クロス集計
- 17.1地域×マニホールドタイプ、2025年および2035年
- 17.2地域×データセンタータイプ、2025年および2035年
- 18予測シナリオ
- 18.12035年までのベース、低位、高位ケース
- 18.2新規液冷キャパシティに対する感応度
- 18.3MWあたりマニホールド搭載額に対する感応度
- 18.4二相冷却とマニホールド構成
- 19競合環境
- 19.1上位5社サプライヤーの集中度、2025年
- 19.2合併・買収、2024年~2026年
- 19.3製品発売と規格策定への参加
- 20企業プロファイル
- 20.1Vertiv
- 20.2CoolIT Systems
- 20.3Schneider Electric (Motivair)
- 20.4nVent
- 20.5Delta Electronics
- 20.6Supermicro
- 20.7Parker Hannifin
- 20.8Danfoss
- 20.9Stäubli
- 20.10CPC
- 20.11Boyd
- 20.12Cooler Master
- 20.13Foxconn
- 20.14Auras
- 20.15AVC
- 20.16Flex (JetCool)
- 21アナリスト提言
- 21.1マニホールドおよびカップリングサプライヤー向け
- 21.2ハイパースケールおよびコロケーション事業者向け
- 21.3投資家向け
- 図 1データセンター液冷マニホールド市場規模、2020年~2035年
- 図 2年間新規液冷キャパシティ、2020年~2035年
- 図 3MWあたりマニホールド搭載額、2020年~2035年
- 図 4新設と交換の支出比較、2020年~2035年
- 図 5マニホールドタイプ別市場シェア、2025年および2035年
- 図 6冷却技術別市場シェア、2025年および2035年
- 図 7データセンタータイプ別市場シェア、2025年および2035年
- 図 8マニホールドタイプ×データセンタータイプ・マトリクス、2025年
- 図 9地域別市場、2025年および2035年
- 図 10上位12か国、2025年
- 図 11予測シナリオ、2025年~2035年
- 表 1レポート属性
- 表 2MWあたりマニホールド搭載額、2020年~2035年
- 表 3マニホールドタイプ別市場、2025年および2035年
- 表 4冷却技術別市場、2025年および2035年
- 表 5データセンタータイプ別市場、2025年および2035年
- 表 6素材別市場、2025年および2035年
- 表 7設計別市場、2025年および2035年
- 表 8設置形態別市場、2025年および2035年
- 表 9マニホールドタイプ×データセンタータイプ・マトリクス、2025年
- 表 10地域別市場、2025年および2035年
- 表 11上位12か国、2025年および2035年
- 表 12予測シナリオ、2035年
- 表 13合併・買収、2024年~2026年
- 表 14企業プロファイル:製品とデータセンター分野の注力領域
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に9.36億米ドル、2035年までに37.9億米ドルへ拡大し、CAGRは15.01%です。DC Market Insightsは、2020年の市場規模を8,892万米ドルと推計しています。
液冷マニホールドは、CDUとコールドプレートまたはタンクの間で冷却液を分岐・回収する装置です。2025年の金額ではラック内マニホールドが49.3%で首位であり、列ベースマニホールドの31.6%、施設レベルマニホールドの19.1%を上回っています。
ラック内、列および施設マニホールドを対象としたDC Market Insightsの推計によると、2025年は液冷ITロード1 MWあたり約21.8万米ドルで、2035年までに15.1万米ドルへ低下します。
ステンレス鋼で、2025年の金額の57.4%を占めます。Vertivの列ベースマニホールドは304Lステンレス鋼を、nVentのラックマニホールドは押出ステンレス鋼を使用しています。エンジニアリングプラスチックは年18.86%で最も速く成長しています。
11%を超えるシェアを持つサプライヤーはありません。DC Market Insightsの推計では、Vertiv、CoolIT、Schneider Electric (Motivair)を含む上位5社が2025年に約38%を占めました。Ecolabは2026年3月、CoolITが今後12か月間で約5.50億米ドルの売上を生み出す見込みであると述べました。
北米で、2025年の金額は4.32億米ドル、シェアは46.2%です。アジア太平洋地域は年17.15%で最も速く成長しています。
2025年に2.17億米ドルで市場の23.2%を占め、事業者が空冷ホールのうちAIラックを収容するゾーンのみを転換するため、年7.85%で成長しています。
二相ダイレクト・トゥ・チップ冷却で、2025年の2,900万米ドルから年28.77%で成長しています。単相ダイレクト・トゥ・チップは引き続き78.4%で首位です。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。