
データセンター市場 規模・シェア・2035年までの予測
市場の概要
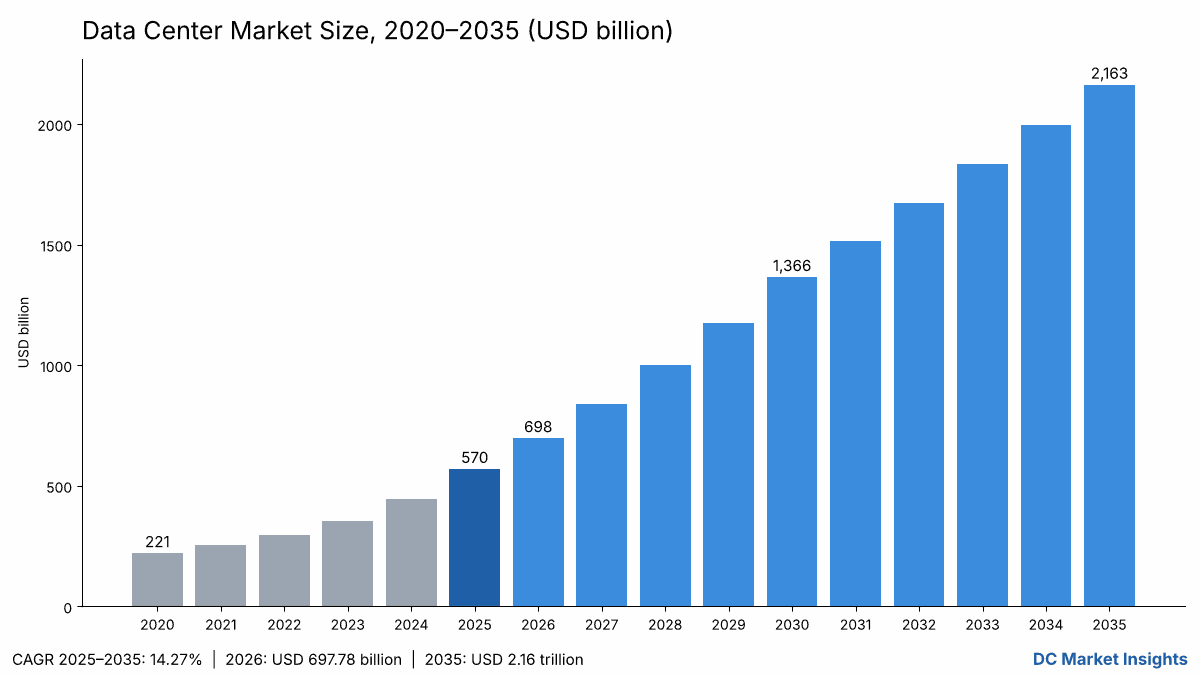
データセンター市場の規模は2025年にUSD 570.04十億で、年平均成長率(CAGR)14.27%で拡大し、2035年までにUSD 2,162.99十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場の範囲と定義:データセンター市場には何が含まれるか
- 05データセンター市場の推計値が異なる理由
- 06データセンター市場の成長要因
- 07市場トレンド
- 08市場の課題
- 09市場機会
- 10価格分析:データセンターの1メガワット当たり建設費
- 22章
- 2020–2024実績期間
- 2026–2035予測期間
- —掲載企業
詳細分析
データセンター市場の規模は2026年に6,977億8,000万米ドルと評価され、2025年の5,700億4,000万米ドルから2035年には2兆1,600億米ドルに達すると予測されており、2025年から2035年までの年平均成長率(CAGR)は14.27%です(DC Market Insights推計)。データセンター市場は、物理的なデータセンターへの支出を対象としています。具体的には、データホールに設置されるITインフラ(サーバー、アクセラレータ、ストレージ、データセンターネットワーク)、その稼働を支える電源ソリューションと冷却システム、そして建物の躯体・コア部分の一般建設工事です。DC Market Insightsはこの数値をボトムアップで算出しています。2025年の新規IT容量12.0 GWに躯体・コア工事費1 MW当たり1,070万米ドルを掛け合わせ、これに新規AI容量1メガワット当たり3,500万米ドルのIT設備導入費と、104 GWの既存設置容量に対する更新投資を加えると、5,700億4,000万米ドルとなります。人工知能(AI)向けのアクセラレーテッドサーバーは1 MW当たり約3,500万米ドルを要するため、ITインフラはCAGR 15.12%で最も高い成長を示すコンポーネントです。また、地域別ではサウジアラビアとアラブ首長国連邦(UAE)の国家主導型AIキャンパスがけん引する中東・アフリカが18.18%で最も高い成長率を示しています。
主要市場統計:2026年のデータセンター市場規模はどの程度か
DC Market Insightsは、2026年のデータセンター市場を6,977億8,000万米ドルと評価しており、2025年実績の5,700億4,000万米ドルを22.41%上回ります。
- 2025年の市場規模:5,700億4,000万米ドル
- 2026年の市場規模:6,977億8,000万米ドル
- 2030年の市場規模:1兆3,700億米ドル
- 2035年の市場規模:2兆1,600億米ドル(低位シナリオ1兆7,900億米ドル、高位シナリオ2兆3,300億米ドル)
- CAGR(2025~2035年):14.27%(低位シナリオ12.12%、高位シナリオ15.10%)
- 最大のコンポーネント:ITインフラ、2025年に4,309億4,000万米ドル(シェア75.6%)
- 最も成長率の高いデータセンタータイプ:クラウド・ハイパースケール、CAGR 15.64%
- 首位地域:北米、2025年にシェア45.0%、2,565億2,000万米ドル
- 最も成長率の高い地域:中東・アフリカ、CAGR 18.18%
- 最大の国:米国、2025年に2,337億2,000万米ドル(シェア41.0%)
- 最大の購買者グループ:クラウド・ハイパースケール事業者、2025年に3,135億2,000万米ドル(シェア55.0%)
エグゼクティブサマリー:世界のデータセンター支出はどの程度のペースで拡大しているか
世界のデータセンター市場規模は2020年に2,208億3,000万米ドルと評価され、2025年には5,700億4,000万米ドルに達しました。予測期間中はCAGR 14.27%で推移し、2035年には2兆1,600億米ドルに達すると見込まれています。2020年から2025年までの成長率は、クラウド移行に加えてAI学習クラスターの導入が進んだことで年20.88%に達しましたが、DC Market Insightsは設置ベースの拡大に伴い、成長ペースは緩やかになると予想しています。
| 項目 | 詳細 |
|---|---|
| 過去実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 5,700億4,000万米ドル |
| 2026年の市場規模 | 6,977億8,000万米ドル |
| CAGR(2025~2035年) | 14.27% |
| 2035年の市場規模 | 2兆1,600億米ドル |
この成長は、連動して動く3つの数値によってもたらされます。新規IT容量は2025年の12.0 GWから2030年に22.0 GW、2035年に27.0 GWへと増加します。その新規容量に占めるAIの割合は35%から66%へと上昇し、AI向け1メガワット当たりのIT支出は従来型の約7倍に相当します。国際エネルギー機関(IEA)は、データセンターの電力消費量が2024年の415 TWhから2030年には約945 TWhに増加すると予測しており、本モデルの容量推移と整合しています。
データセンター市場には何が含まれるか
データセンター市場には、専用データセンター内のITインフラ、電源ソリューション、冷却システム、一般建設工事という4つのコンポーネントに対する2025年の支出5,700億4,000万米ドルが含まれます。
対象範囲
- データホールに設置されるサーバー、AIアクセラレータ、ストレージアレイ、データセンタースイッチング(ITインフラ、4,309億4,000万米ドル)
- 無停電電源装置(UPS)、開閉装置、発電機、バスウェイ、配電設備(電源ソリューション、626億米ドル)
- チラー、コンピュータールーム空調機、液冷、排熱設備(冷却システム、278億2,000万米ドル)
- 躯体、構造、内装工事、敷地工事(一般建設工事、486億9,000万米ドル)
対象外
- 土地取得、電力会社が負担する送配電網の増強、オンサイト発電所
- コロケーション賃料、クラウドサービス収益、マネージドサービス(当社のデータセンターアウトソーシング市場レポートで扱っています)
- クライアント端末、通信アクセスネットワーク、データセンターではなくオフィス内に設置される企業IT
導入支出、設計・コンサルティングサービス、DC給電サーバー
データセンターの導入支出は、本レポートで測定している5,700億4,000万米ドルと同一です。これは、2025年に事業者が新設および既存のデータホールの建設、電力供給、冷却、機器導入に支払う金額です。用地選定、エンジニアリング設計、コミッショニングなどのデータセンター設計・コンサルティングサービスは一般建設工事(486億9,000万米ドル)の中で請求されるため、独立した項目としては計上していません。電源系統から直流電力を受け取り、変換工程を1段階省略するDC給電サーバーはITインフラに含まれ、その背後にある直流配電は電源ソリューション(626億米ドル)に含まれます。
Cisco、Huawei Technologies、Brocade Communications Systems(現在はBroadcom傘下)、Extreme Networksのデータセンターファブリックスイッチは、Dell Technologies、Hewlett Packard Enterprise、IBM Corporationのサーバーとともに、ITインフラに計上されています。購買者は、クラウドサービスプロバイダー、コロケーション・マネージドサービスプロバイダー、IT通信・電気通信事業者、銀行・金融サービス企業、政府機関、医療機関であり、これらを合わせて2025年の支出5,700億4,000万米ドルを構成しています。
各セグメントの関係
本レポートのセグメント別の表は、コンポーネント別、データセンタータイプ別、エンドユーザー別、ティア規格別、地域別のいずれにおいても、2025年は5,700億4,000万米ドル、2035年は2兆1,600億米ドルという同一の合計値になります。
データセンター市場の推計値はなぜ異なるのか
推計値が異なるのは、調査会社ごとに集計対象が異なるためです。DC Market Insightsは、データセンターインフラへの支出のみを対象として、2026年の市場規模を6,977億8,000万米ドルとしています。
より広い定義では、2027年以降に電力供給が開始されるサイトの土地や事前建設、系統接続、オンサイト発電、さらにクラウドやコロケーションのサービス収益が加算されますが、サービス収益は同じ資産に対する支払いを重複して計上するものです。より狭い定義では、コロケーションとホスティングの収益のみ、または電源や冷却などの施設設備のみを集計し、1,000億~3,000億米ドル程度になります。企業の設備投資総額も本市場を上回ります。AlphabetとMetaの2社だけで2026年の設備投資見通しは合計2,900億~3,200億米ドルに達していますが(Alphabet、Meta)、この総額には本レポートが除外している土地、オフィス、ネットワーク、ファイナンスリースが含まれています。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| サーバー、アクセラレータ、ストレージ、ネットワーク | 対象、4,309億4,000万米ドル(2025年) | データホール内に設置 |
| 電源・冷却設備 | 対象、904億2,000万米ドル(2025年) | 施設の一部 |
| 躯体・コア建設 | 対象、486億9,000万米ドル(2025年) | 施設の一部 |
| 土地・系統接続 | 対象外 | データセンター設備ではない |
| コロケーション・クラウド収益 | 対象外 | 同一資産に対するサービス収益 |
本レポートの対象外:用地の先行取得、送電網の増強、オンサイトのガスタービン、コロケーション賃料、クラウドサービス収益、マネージドホスティング、データセンター外のエッジデバイス。対象には、データセンターを建設または設備導入するすべての購買者グループが含まれます。具体的には、ハイパースケールクラウド事業者、コロケーションプロバイダー、銀行をはじめとする企業、政府機関、医療機関、そしてコロケーションホールにサーバーラックを導入する中小企業(SME)です。
データセンター市場の成長をけん引しているものは何か
主な成長要因はハイパースケールのAI投資です。AI容量は2025年のIT支出のうち1,842億4,000万米ドルを生み出しており、データセンター市場の32.3%を占めます。
ハイパースケーラーによる2026年の設備投資見通し
Metaの2026年1月の決算発表によると、同社の2025年の設備投資額は722億2,000万米ドルで、2026年の見通しは1,150億~1,350億米ドルです。Alphabetは2026年2月の決算メッセージで、2026年の設備投資見通しを1,750億~1,850億米ドルとしました。Amazonの2025年第4四半期決算発表によると、同社の2025年の有形固定資産購入額は1,318億2,000万米ドルに達しました。Microsoftの2026年7月の発表によると、2026年6月期の有形固定資産の取得額は1,159億5,000万米ドルでした。Amazon、Meta、Microsoftの3社の支出は合計3,199億9,000万米ドルに上り、これが2025年の市場規模の下限となります。
AI容量とラック密度
DC Market Insightsのモデルでは、新規IT容量に占めるAIの割合は2025年の35%から2030年には60%に上昇し、AI向け1メガワット当たりのIT設備導入費は約3,500万米ドルと、従来型ホールの約500万米ドルを大きく上回ります。Uptime InstituteのGlobal Data Center Survey 2026(2026年7月)によると、標準的なラック密度の平均値は11 kWを超え、過去最高を記録しました。密度の上昇により、ITインフラは年15.12%で最も成長率の高いコンポーネントとなっています。
2030年までに容量が倍増
JLLの2026 Global Data Center Outlook(2026年1月)によると、世界のデータセンター容量は2025年から2030年までに97 GW増加して200 GWに達し、CAGRは14%となる見込みです。同レポートは、躯体・コア工事費を2025年に1 MW当たり1,070万米ドル、2026年に1,130万米ドルとしています。この費用水準に基づくと、2025年の施設支出は1,391億米ドルとなります。
データセンター市場を変革しているトレンドは何か
ギガワット級キャンパス、液冷、新たな所有モデルという3つのトレンドが、2025年から2035年にかけて1兆5,900億米ドルの新規支出を市場にもたらします。
ギガワット級AIキャンパス
OpenAIによると、2026年1月、OpenAIとSoftBankはSB Energyに10億米ドルを出資し、同社がテキサス州ミラム郡で1.2 GWのStargateサイトを建設・運営します。1 GW以上のサイトには一般建設工事と電源ソリューションへの支出が集中し、2035年にはそれぞれ1,245億5,000万米ドル、1,808億米ドルに達します。
液冷が標準設計に
DC Market Insightsのモデルでは、施設支出に占める冷却の割合が2025年の20%から2035年には24%に上昇するため、冷却システムは年13.24%と、電源ソリューションの11.19%を上回るペースで成長します。Vertivの2026年2月の決算によると、同社の2025年の純売上高は102億3,000万米ドル、受注残高は109%増の150億米ドルでした。この分野の詳細は、当社のデータセンター熱管理市場レポートで取り上げています。
インフラファンドによるプラットフォーム買収
Alignedによると、2026年7月、AIP、MGX、BlackRock傘下のGlobal Infrastructure Partners(GIP)は、51キャンパスで6.4 GW超を擁するAligned Data Centersの買収を完了しました。ファンドが所有するプラットフォームはコロケーション容量を拡大しており、DC Market Insightsはその2025年の支出を1,425億1,000万米ドルと評価しています。
データセンター市場の成長を妨げているものは何か
電力の確保と建設コストが2つの主要な制約要因であり、低位シナリオではこれらが合わせて2035年の市場規模を3,728億3,000万米ドル押し下げます。
系統アクセスと電力
IEAによると、2024年のデータセンターの電力消費量は415 TWhで、世界全体の約1.5%に相当します。CBRE(2026年9月)によると、北米では2026年上半期に主要市場の空室率が1.4%にとどまる一方、過去最高となる7,481 MWが建設中でした。電力供給開始の遅れにより支出は後年にずれ込みます。低位シナリオでは、新規容量に占めるAIの割合が2035年までに50%にとどまると想定しています。
メガワット当たりコストの上昇
JLLによると、躯体・コア工事費は2020年の1 MW当たり770万米ドルから2025年には1,070万米ドルへと39%上昇しました。DC Market Insightsは2026年以降、年3%の上昇を見込んでおり、2035年には1 MW当たり1,474万米ドルに達します。これは市場規模を押し上げる一方で、支出の伸びが年8.58%にとどまるエンタープライズ案件のハードルを引き上げます。
データセンター市場における最大の機会はどこにあるか
最大の機会は2つあります。2035年に7,039億2,000万米ドル規模となるAI IT機器の更新と、中東、アフリカ、インドにおける国家主導型AI容量です。
AI設置ベースの更新
既存AIシステムの更新は最大の新規支出項目です。2023年以降に導入されたアクセラレータ群が年約20%のペースで更新時期を迎えることから、DC Market Insightsはその規模を2025年に372億4,000万米ドル、2035年に7,039億2,000万米ドルと推計しています。更新には新たな建物を必要としないため、最も恩恵を受けるのはサーバーメーカーとインテグレーターです。
国家主導型および新興地域の容量
中東・アフリカの支出は285億米ドルを起点に年18.18%、インドの支出は142億5,000万米ドルを起点に年21.18%で拡大します。サウジアラビアは年20.25%で成長し、2035年には432億6,000万米ドルに達します。インドおよび同地域のその他の国々におけるAI施設の動向は、当社のアジア太平洋AIデータセンター市場レポートで解説しています。
データセンターの建設費は1メガワット当たりいくらか
2025年の従来型データセンターの躯体・コア工事費は1 MW当たり約1,070万米ドルで、AIデータセンターは3,500万米ドルのIT設備導入費を加えると1 MW当たり約4,570万米ドルとなります。
| 費用項目(1 MW当たり、百万米ドル) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 躯体・コア(施設) | 7.70 | 10.70 | 12.72 | 14.74 |
| AI IT設備導入 | 35.00 | 35.00 | 32.50 | 30.00 |
| AIデータセンター(総額) | 42.70 | 45.70 | 45.22 | 44.74 |
| 従来型IT支出(設置容量1 MW当たり年間) | 2.50 | 2.50 | 2.65 | 2.80 |
公表されている価格指標もこの範囲を裏付けています。CBREのGlobal Data Center Trends 2026(2026年6月)によると、コロケーションの募集賃料は北バージニアで1 kW当たり月額190~235米ドル、フランクフルトで235~265米ドルで、シンガポールの平均は403米ドルでした。1 kW当たり月額210米ドルの場合、1 MWのホールの賃料収入は年間約252万米ドルとなり、運営費を考慮しなければ1,070万米ドルの躯体工事費を約4年で回収できます。
データセンター市場に影響を与える規則と規格は何か
欧州連合(EU)では効率性の報告が法的義務となっており、2026年の業界平均電力使用効率(PUE)1.52が、これらの規則における評価の基準値となっています。
- EU委任規則(EU)2024/1364(2024年3月14日)は、エネルギー効率指令に基づくEUデータセンター報告制度を定めています(EUR-Lex)。
- EUデータセンター格付け制度 C(2026) 3472は2026年9月21日に採択され、2024/1364を改正するもので、2027年8月15日までおよびその後毎年、電子ラベルの取得を義務付けています(欧州委員会)。
- シンガポール・グリーンデータセンター・ロードマップ(2024年5月)は、効率的な事業者向けに短期的に少なくとも300 MWの追加容量を提供することを目指しています(情報通信メディア開発庁(IMDA))。
- Uptime Institute ティア規格:2025年の支出のうち、ティアIII施設が3,762億3,000万米ドル、ティアIVが1,140億1,000万米ドルを占めます。
- 電力使用効率(PUE):2026年の業界平均は1.52です(Uptime Institute)。
データセンター市場をけん引するセグメントはどれか
ITインフラは2025年に4,309億4,000万米ドル(シェア75.6%)でデータセンター市場をけん引しており、年15.12%と最も高い成長率を示しています。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| ITインフラ | 430,940.00 | 75.6% | 1,761,224.00 | 15.12% |
| 電源ソリューション | 62,595.00 | 11.0% | 180,795.85 | 11.19% |
| 冷却システム | 27,820.00 | 4.9% | 96,424.45 | 13.24% |
| 一般建設工事 | 48,685.00 | 8.5% | 124,548.25 | 9.85% |
データセンタータイプ別
| タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| クラウド・ハイパースケール | 313,522.00 | 55.0% | 1,341,055.38 | 15.64% |
| コロケーション | 142,510.00 | 25.0% | 562,378.06 | 14.71% |
| エンタープライズ | 114,008.00 | 20.0% | 259,559.11 | 8.58% |
エンドユーザー別
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| IT・通信 | 353,424.80 | 62.0% | 1,470,834.93 | 15.33% |
| 銀行・金融サービス・保険(BFSI) | 68,404.80 | 12.0% | 216,299.26 | 12.20% |
| 政府 | 51,303.60 | 9.0% | 173,039.40 | 12.93% |
| ヘルスケア | 28,502.00 | 5.0% | 108,149.63 | 14.27% |
| その他 | 68,404.80 | 12.0% | 194,669.33 | 11.03% |
ティア規格別
| ティア | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| ティアI・II | 79,805.60 | 14.0% | 173,039.40 | 8.05% |
| ティアIII | 376,226.40 | 66.0% | 1,384,315.23 | 13.91% |
| ティアIV | 114,008.00 | 20.0% | 605,637.91 | 18.18% |
DC独自分析:AI構築支出マトリクス — 資金はどこに向かうのか
AI構築支出マトリクスは、40の入力値(コスト・容量に関する入力値12、セグメントシェア11、地域シェア5、国別シェア12)から構築したDC Market Insights独自のモデルです。これによると、北米のITインフラだけで1,939億2,000万米ドルと、2025年のデータセンター市場の34.0%を占めています。
| 地域(2025年、百万米ドル) | ITインフラ | 電源ソリューション | 冷却システム | 一般建設工事 |
|---|---|---|---|---|
| 北米 | 193,923.00 | 28,167.75 | 12,519.00 | 21,908.25 |
| 欧州 | 73,259.80 | 10,641.15 | 4,729.40 | 8,276.45 |
| アジア太平洋 | 129,282.00 | 18,778.50 | 8,346.00 | 14,605.50 |
| ラテンアメリカ | 12,928.20 | 1,877.85 | 834.60 | 1,460.55 |
| 中東・アフリカ | 21,547.00 | 3,129.75 | 1,391.00 | 2,434.25 |
アナリストの見解:
- 2025年には、施設支出1米ドルにつき3.10米ドルのIT支出が伴いましたが、2035年にはこの比率が4.38米ドルに上昇します。
- DC Market Insightsのモデルでは、2032年以降、新規建設ではなくAI機器の更新が単独で最大の支出項目となります。
- ワークロードのクラウドやコロケーションへの移行に伴い、エンタープライズデータセンターの支出シェアは2035年までに20.0%から12.0%に低下します。
- 冷却システムは施設支出の20.0%(2025年)から24.0%(2035年)へとシェアを拡大する唯一の施設項目です。
- 北米、アジア太平洋、欧州が2025年の支出の92.0%を占めています。中東・アフリカとラテンアメリカの合計シェアは、2035年までに8.0%から11.0%に拡大します。
データセンター市場をけん引する地域はどこか
北米は2025年に2,565億2,000万米ドル(シェア45.0%)で市場をけん引しています。最も成長率の高い地域は中東・アフリカで、2025年から2035年までのCAGRは18.18%です。これは、湾岸諸国の政府系ファンドが小規模な設置ベースからAIキャンパスに資金を投じているためです。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| 北米 | 256,518.00 | 45.0% | 930,086.80 | 13.75% |
| 欧州 | 96,906.80 | 17.0% | 302,818.96 | 12.07% |
| アジア太平洋 | 171,012.00 | 30.0% | 692,157.62 | 15.01% |
| ラテンアメリカ | 17,101.20 | 3.0% | 86,519.70 | 17.60% |
| 中東・アフリカ | 28,502.00 | 5.0% | 151,409.48 | 18.18% |
北米
2025年の北米の支出2,565億2,000万米ドルは、ハイパースケールキャンパスに支えられています。CBREによると、2026年上半期には主要市場で過去最高の7,481 MWが建設中であり、空室率は1.4%、北バージニアでは0.2%でした(CBRE)。米国のAIに関する動向は、当社の米国AIデータセンター市場レポートで解説しています。
欧州
欧州のデータセンター支出は969億1,000万米ドルを起点に年12.07%で拡大しますが、これは地域別で最も低い伸び率です。系統容量の制約と2026年9月に採択されたEU格付け制度が新規建設に影響を与えています。CBREは2026年初頭の欧州の空室率を7.3%としています(CBRE)。
アジア太平洋
アジア太平洋の支出は年15.01%で拡大し、大規模市場ではインドが21.18%で最も高い成長率を示しています。シンガポールの賃料は1 kW当たり月額403米ドルと、地域内で最も高い水準です(CBRE)。
ラテンアメリカ
ラテンアメリカの支出は171億米ドルを起点に年17.60%で拡大し、74億1,000万米ドルのブラジルがけん引しています。サンパウロとケレタロのクラウドリージョンが容量を拡大しています。
中東・アフリカ
中東・アフリカの支出は年18.18%と最も速いペースで拡大しています。アブダビのMGXは、2026年7月に買収された6.4 GWのAlignedプラットフォームの共同所有者であり(Aligned)、湾岸諸国の資本がデータセンターの所有に進出していることを示しています。
データセンターへの支出が最も多い国はどこか
最も支出が多いのは米国で、2025年に2,337億2,000万米ドルとデータセンター市場の41.0%を占めています。大規模市場の中ではインドが年21.18%で最も高い成長率を示しています。
2位は中国で、2025年に741億1,000万米ドル、年13.82%で拡大します。これに日本の228億米ドル(12.75%)、ドイツの199億5,000万米ドル(12.52%)、英国の199億5,000万米ドル(11.74%)が続きます。カナダの支出は171億米ドルで年16.04%、フランスの支出は114億米ドルで年12.42%で拡大します。上位12か国には含まれないメキシコは、2025年に約29億1,000万米ドルを占めます。これはDC Market Insightsがラテンアメリカの支出の17%を割り当てたもので、ケレタロのクラウドリージョンがけん引しています。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 233,716.40 | 832,752.13 | 13.55% |
| 2 | 中国 | アジア太平洋 | 74,105.20 | 270,374.07 | 13.82% |
| 3 | 日本 | アジア太平洋 | 22,801.60 | 75,704.74 | 12.75% |
| 4 | ドイツ | 欧州 | 19,951.40 | 64,889.78 | 12.52% |
| 5 | 英国 | 欧州 | 19,951.40 | 60,563.79 | 11.74% |
| 6 | カナダ | 北米 | 17,101.20 | 75,704.74 | 16.04% |
| 7 | インド | アジア太平洋 | 14,251.00 | 97,334.66 | 21.18% |
| 8 | オーストラリア | アジア太平洋 | 11,400.80 | 43,259.85 | 14.27% |
| 9 | フランス | 欧州 | 11,400.80 | 36,770.87 | 12.42% |
| 10 | シンガポール | アジア太平洋 | 8,550.60 | 25,955.91 | 11.74% |
| 11 | ブラジル | ラテンアメリカ | 7,410.52 | 36,770.87 | 17.37% |
| 12 | サウジアラビア | 中東・アフリカ | 6,840.48 | 43,259.85 | 20.25% |
シナリオ別に見た2035年のデータセンター市場規模
データセンター市場は、基本シナリオで2035年に2兆1,600億米ドルに達し、その範囲は1兆7,900億米ドルから2兆3,300億米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR(2025~2035年) | 主な前提条件 |
|---|---|---|---|
| 低位 | 1,790,162.55 | 12.12% | 新規容量に占めるAIの割合が2035年までに50%、AI IT費用は1 MW当たり2,500万米ドルに低下 |
| 基本 | 2,162,992.55 | 14.27% | AIの割合が2035年までに66%、AI IT費用は1 MW当たり3,000万米ドル |
| 高位 | 2,325,522.55 | 15.10% | AIの割合が2035年までに72%、AI IT費用は1 MW当たり3,300万米ドル前後で推移 |
データセンター市場の主要企業はどこか
上位5社のクラウド購買者(Amazon Web Services、Microsoft、Alphabet、Meta、Oracle)が2025年の支出の約55%を左右しており、DC Market Insightsはこれを3,135億2,000万米ドルのクラウド・ハイパースケールセグメントに基づいて算出しています。
- Amazon Web Services(AWS)
- Microsoft
- Alphabet(Google)
- Meta
- Oracle
- Equinix
- Digital Realty
- NTT DATA
- Aligned Data Centers
- Vertiv
- Schneider Electric
- Eaton
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise(HPE)
- Cisco
- Super Micro Computer
Equinixの2025年の売上高は前年比5%増の92億1,700万米ドルで、2026年の見通しは101億2,300万~102億2,300万米ドルです(Equinix)。Digital Realtyの2025年の総営業収益は61億1,000万米ドルでした(Digital Realty)。Oracleは2026年5月期末の残存履行義務が363%増の6,380億米ドルに達しており(Oracle)、この受注残は今後5年間でデータセンター向けの発注につながります。機器サプライヤーでは、Vertivの2025年の売上高102億3,000万米ドルが、電源ソリューションと冷却システムの合計904億2,000万米ドルの11.3%に相当します。
2026年にデータセンター市場で何が変わったか
2026年に起きた6つの出来事は、2020年代末までに年間支出が1兆米ドルを超えることを示唆しています。
- 2026年1月、OpenAIとSoftBankは、テキサス州ミラム郡で1.2 GWのStargateサイトを建設するため、SB Energyに10億米ドルを出資しました(出典:OpenAI)。
- 2026年1月、Metaは2026年の設備投資見通しを1,150億~1,350億米ドルとしました(出典:Meta)。
- 2026年2月、Alphabetは2026年の設備投資見通しを1,750億~1,850億米ドルとしました(出典:Alphabet)。
- 2026年7月、AIP、MGX、GIPは、51キャンパスで6.4 GW超を擁するAligned Data Centersの買収を完了しました(出典:Aligned)。
- 2026年9月、CBREは北米の主要市場で過去最高となる7,481 MWが建設中であると発表しました(出典:CBRE)。
- 2026年9月、欧州委員会はEUデータセンター格付け制度 C(2026) 3472を採択しました(出典:欧州委員会)。
その他のデータセンター関連レポートはDC Market Insightsの業界一覧に掲載しています。最大規模のキャンパスについては、当社のメガデータセンター市場レポートをご覧ください。
調査手法:モデルがデータセンター市場を5,700億4,000万米ドルと算出した方法
DC Market Insightsは、16年間(2020~2035年)、5地域、12か国にわたる40の入力値からモデルを構築し、3つの公表値による上限・下限と照合しました。
2025年の内訳:施設支出1,391億米ドル(1 MW当たり1,070万米ドル×2025年の新規容量12.0 GWと2026年の13.9 GWの平均)、AI IT設備導入費1,470億米ドル(4.2 GW×1 MW当たり3,500万米ドル)、AI機器更新372億4,000万米ドル(設置済みAI容量5.3 GWの20%)、従来型IT 2,467億米ドル(98.7 GW×1 MW当たり年間250万米ドル)を合計すると、5,700億4,000万米ドルとなります。設置済みIT容量は、2025年末の116 GWから2035年には除却前で331 GW、除却後で約311 GWに拡大します。
- 上限1:IEAは2024年のデータセンター投資額を約0.5兆米ドルとしていますが、本モデルではより狭い範囲で2024年を4,462億9,000万米ドルと算出しています。
- 上限2:Dell’Oro Groupは、土地と事前建設を含めた2026年のデータセンター設備投資額が1兆米ドルを超えると予想していますが、本モデルでは6,977億8,000万米ドルと算出しています。
- 下限:Amazon、Meta、Microsoftの3社だけで、直近の会計年度に3,199億9,000万米ドルの有形固定資産支出を報告しており、本モデルの5,700億4,000万米ドルはこれを上回っています。
セグメント別、地域別、国別のすべての表は、各年において合計値と一致します。調査手法の詳細は、当社の調査手法ページをご覧ください。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去実績期間、基準年、予測期間
- 1.3レポートの概要
- 02調査手法
- 2.12025年の内訳:施設支出、AI IT設備導入費、AI機器更新、従来型IT
- 2.2設置済みIT容量(2025~2035年)
- 2.3上限・下限の検証:2つの上限と1つの下限
- 2.4セグメント・地域・国別の整合性
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年・2026年・2035年)
- 3.2主要市場統計
- 3.3新規IT容量、AIの割合、1 MW当たりIT支出
- 04市場の範囲と定義:データセンター市場には何が含まれるか
- 4.1対象範囲:ITインフラ、電源ソリューション、冷却システム、一般建設工事
- 4.2対象外:土地、系統増強、コロケーション賃料、クラウドサービス収益、クライアント端末
- 4.3導入支出、設計・コンサルティングサービス、DC給電サーバー
- 4.4各セグメントの関係
- 05データセンター市場の推計値が異なる理由
- 5.1より広い定義とより狭い定義
- 5.2ハイパースケーラーの設備投資と市場範囲の比較
- 5.3対象範囲の比較:対象と対象外
- 06データセンター市場の成長要因
- 6.1ハイパースケーラーによる2026年の設備投資見通し
- 6.2AI容量とラック密度
- 6.32030年までに容量が倍増
- 07市場トレンド
- 7.1ギガワット級AIキャンパス
- 7.2液冷が標準設計に
- 7.3インフラファンドによるプラットフォーム買収
- 08市場の課題
- 8.1系統アクセスと電力
- 8.2メガワット当たりコストの上昇
- 09市場機会
- 9.1AI設置ベースの更新
- 9.2国家主導型および新興地域の容量
- 10価格分析:データセンターの1メガワット当たり建設費
- 10.1躯体・コア(施設)の1 MW当たり費用
- 10.21 MW当たりAI IT設備導入費
- 10.3AIデータセンターの1 MW当たり総額
- 10.4設置容量1 MW当たりの従来型IT支出
- 10.5コロケーション賃料の指標
- 11規格・政策・規制
- 11.1EU委任規則(EU)2024/1364
- 11.2EUデータセンター格付け制度 C(2026) 3472
- 11.3シンガポール・グリーンデータセンター・ロードマップ
- 11.4Uptime Institute ティア規格
- 11.5電力使用効率(PUE)
- 12データセンター市場:コンポーネント別
- 12.1ITインフラ
- 12.2電源ソリューション
- 12.3冷却システム
- 12.4一般建設工事
- 13データセンター市場:データセンタータイプ別
- 13.1クラウド・ハイパースケール
- 13.2コロケーション
- 13.3エンタープライズ
- 14データセンター市場:エンドユーザー別
- 14.1IT・通信
- 14.2銀行・金融サービス・保険(BFSI)
- 14.3政府
- 14.4ヘルスケア
- 14.5その他
- 15データセンター市場:ティア規格別
- 15.1ティアI・II
- 15.2ティアIII
- 15.3ティアIV
- 16Dc独自分析:ai構築支出マトリクス
- 16.1地域×コンポーネント別支出マトリクス(2025年)
- 16.2アナリストの見解
- 17データセンター市場:地域別
- 17.1北米
- 17.2欧州
- 17.3アジア太平洋
- 17.4ラテンアメリカ
- 17.5中東・アフリカ
- 18国別分析
- 18.1米国
- 18.2中国
- 18.3日本
- 18.4ドイツ
- 18.5英国
- 18.6カナダ
- 18.7インド
- 18.8オーストラリア
- 18.9フランス
- 18.10シンガポール
- 18.11ブラジル
- 18.12サウジアラビア
- 18.13メキシコ
- 19予測シナリオ(2035年)
- 19.1低位シナリオ
- 19.2基本シナリオ
- 19.3高位シナリオ
- 20競争環境
- 20.1市場集中度:上位5社のクラウド購買者
- 20.2企業業績:Equinix、Digital Realty、Oracle、Vertiv
- 21企業プロファイル
- 21.1Amazon Web Services(AWS)
- 21.2Microsoft
- 21.3Alphabet(Google)
- 21.4Meta
- 21.5Oracle
- 21.6Equinix
- 21.7Digital Realty
- 21.8NTT DATA
- 21.9Aligned Data Centers
- 21.10Vertiv
- 21.11Schneider Electric
- 21.12Eaton
- 21.13NVIDIA
- 21.14Dell Technologies
- 21.15Hewlett Packard Enterprise(HPE)
- 21.16Cisco
- 21.17Super Micro Computer
- 22最近の動向
- 22.1OpenAIとSoftBankがミラム郡のStargate向けにSB Energyへ出資(2026年1月)
- 22.2Metaの2026年設備投資見通し(2026年1月)
- 22.3Alphabetの2026年設備投資見通し(2026年2月)
- 22.4AIP、MGX、GIPがAligned Data Centersの買収を完了(2026年7月)
- 22.5北米で過去最高の7,481 MWが建設中(2026年9月)
- 22.6EUデータセンター格付け制度の採択(2026年9月)
- 図 1データセンター市場規模(2020~2035年、十億米ドル)
- 表 1市場スナップショット
- 表 2対象範囲の比較
- 表 31 MW当たりコスト(2020~2035年)
- 表 4コンポーネント別市場
- 表 5データセンタータイプ別市場
- 表 6エンドユーザー別市場
- 表 7ティア規格別市場
- 表 8AI構築支出マトリクス
- 表 9地域別市場
- 表 10上位12か国
- 表 11予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020–2024
- 基準年2025
- 予測期間2026–2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年の市場規模は6,977億8,000万米ドルで、2025年の5,700億4,000万米ドルから22.41%増加します。市場は2035年までに2兆1,600億米ドルに達すると予測されており、2025年から2035年までのCAGRは14.27%です。
基本シナリオでは2025年から2035年まで年14.27%で成長し、その範囲は12.12%~15.10%です。成長の原動力は、新規IT容量が2025年の12.0 GWから2035年に27.0 GWへ増加することと、その容量に占めるAIの割合が35%から66%に上昇することです。
データセンター内のITインフラ、電源ソリューション、冷却システム、一般建設工事に対する2025年の支出5,700億4,000万米ドルを指します。土地、系統接続、およびクラウドやコロケーションのサービス収益は、同じ資産に対する支払いであるため除外しています。
ITインフラで、2025年に4,309億4,000万米ドル、シェア75.6%を占めています。AIホールでは1 MW当たり約3,500万米ドルのサーバー、ストレージ、ネットワーク機器が必要となるため、年15.12%と最も成長率の高いコンポーネントでもあります。
JLLによると、躯体・コア工事費は2025年に1 MW当たり約1,070万米ドル、2026年に1,130万米ドルです。AIデータセンターでは、3,500万米ドルのIT設備導入費を加えると1 MW当たり約4,570万米ドルとなります。
北米で、2025年に2,565億2,000万米ドル、シェア45.0%を占めています。中東・アフリカは湾岸諸国の政府系ファンドがAIキャンパスを支援していることから年18.18%で最も速く成長し、2035年までに1,514億1,000万米ドルに達します。
米国で、2025年に2,337億2,000万米ドルと市場の41.0%を占めています。大規模市場の中ではインドが年21.18%で最も速く成長し、2025年の142億5,000万米ドルから2035年には973億3,000万米ドルに拡大します。
2025年の支出の約55%にあたる3,135億2,000万米ドルは、Amazon Web Services、Microsoft、Alphabet、Meta、Oracleを筆頭とするクラウド・ハイパースケール購買者によるものです。事業者およびサプライヤーでは、Equinix(2025年の売上高92億1,700万米ドル)、Digital Realty、Vertiv、Schneider Electric、NVIDIAが主導しています。
対象範囲が異なるためです。DC Market Insightsは、2026年のインフラ支出のみを対象として6,977億8,000万米ドルと算出しています。土地、事前建設、リースを含む設備投資ベースの推計は1兆米ドルを超える一方、コロケーションのみや施設のみを対象とする推計は1,000億~3,000億米ドル程度となります。
CBREによると、2026年上半期には北米の主要市場で過去最高となる7,481 MWが建設中で、空室率は1.4%でした。DC Market Insightsは、2025年の北米の支出を2,565億2,000万米ドルと評価しています。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。