
Mercato dei data center per la sanità: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center per la sanità era pari a USD 15.46 miliardi; si prevede che raggiunga USD 37.11 miliardi entro il 2035, con un CAGR del 9.15%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori di crescita del mercato
- 06Tendenze del mercato
- 07Sfide e vincoli del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e normative
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Aziende analizzate
- Equinix
- Digital Realty
- Iron Mountain Data Centers
- CyrusOne
- NTT DATA
- Epic Systems (Epic Hosting)
- Oracle (Oracle Health)
- Microsoft (Nuance)
- Amazon Web Services
- Google Cloud
- Dell Technologies
- Hewlett Packard Enterprise
- NVIDIA
- Cisco Systems
- Schneider Electric
- Vertiv
Analisi completa
Il Mercato dei data center per la sanità vale USD 17,34 miliardi nel 2026 e si prevede che raggiunga USD 37,11 miliardi entro il 2035, partendo da USD 15,46 miliardi nel 2025, con un CAGR del 9,15% dal 2025 al 2035 (stima DC Market Insights). In questo mercato il denaro segue i tempi di ripristino più che i metri quadrati: a gennaio 2025 il Department of Health and Human Services (HHS) degli Stati Uniti ha proposto che ogni soggetto obbligato sia in grado di ripristinare entro 72 ore i sistemi e i dati sanitari elettronici critici, dopo che l’attacco ransomware a Change Healthcare ha colpito circa 190 milioni di persone ed è costato a UnitedHealth Group USD 2,2 miliardi di costi diretti di risposta nel 2024 (UnitedHealth Group, modulo 10-K, febbraio 2025). La seconda forza si trova nelle sale di ricerca farmaceutica, dove a febbraio 2026 Eli Lilly ha acceso a Indianapolis una AI factory con 1.016 unità di elaborazione grafica (GPU). Il calcolo di base: 3.300 megawatt (MW) di carico IT in uso presso ospedali, pagatori, aziende farmaceutiche e fornitori di IT sanitario nel 2025 x USD 4,69 milioni di spesa per MW = USD 15,46 miliardi; il valore 2025 si divide in USD 10,93 miliardi di hardware IT, USD 3,14 miliardi di canoni di colocation e hosting e USD 1,40 miliardi di lavori sui siti. L’IA per la genomica e il calcolo per la ricerca è il carico di lavoro più dinamico dei data center sanitari, con il 16,71% annuo, e l’Asia-Pacifico è la regione più veloce con l’11,72%, perché entro il 2025 il sistema nazionale di identità sanitaria dell’India aveva emesso 84,5 crore (845 milioni) di account.
Statistiche chiave: quanto vale il mercato dei data center per la sanità nel 2026?
DC Market Insights stima la spesa per i data center sanitari in USD 17,34 miliardi nel 2026, il 12,16% in più rispetto al 2025, perché siti di backup, cluster IA per la scoperta di farmaci e sale in locazione per le cartelle cliniche elettroniche (EHR) si aggiungono più in fretta di quanto chiudano le sale server degli ospedali.
- Dimensione del mercato dei data center per la sanità 2025: USD 15,46 miliardi
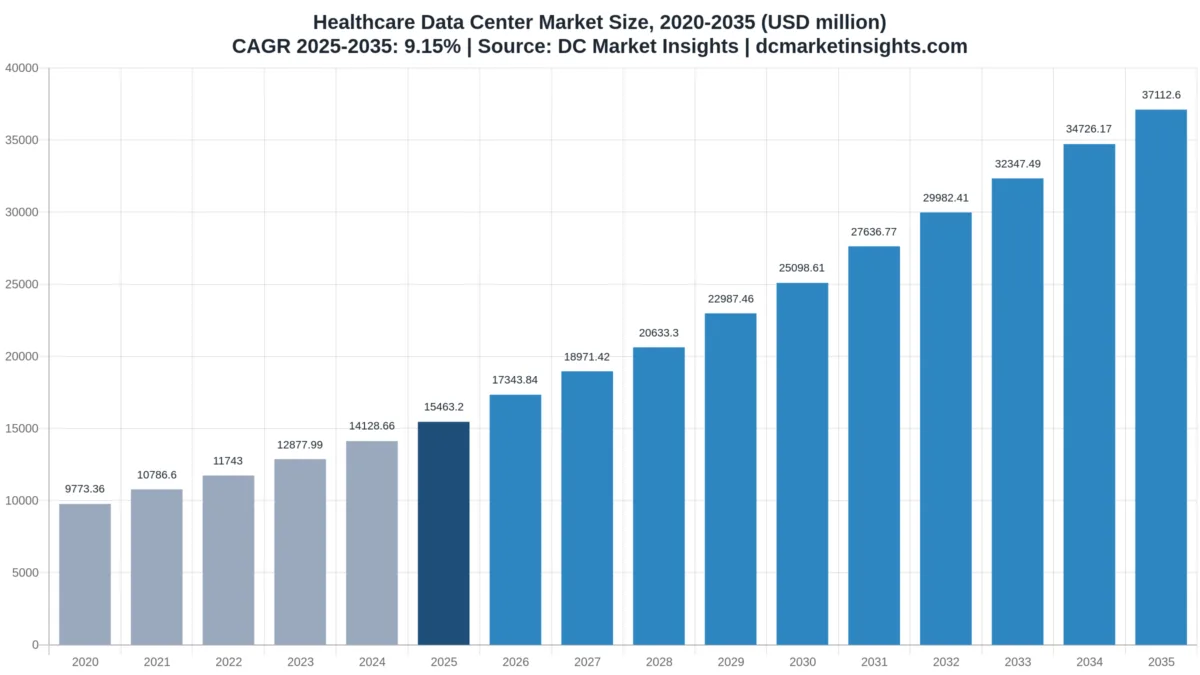
- Dimensione del mercato 2026: USD 17,34 miliardi
- Dimensione del mercato 2030: USD 25,10 miliardi
- Dimensione del mercato 2035: USD 37,11 miliardi
- CAGR 2025-2035: 9,15% (scenario basso 7,13%, scenario alto 10,69%)
- Componente principale: hardware IT, USD 10,93 miliardi ovvero il 70,7% del valore 2025
- Carico di lavoro più veloce: IA per genomica e calcolo per la ricerca, 16,71% annuo fino a USD 10,78 miliardi entro il 2035
- Utente finale principale: ospedali e sistemi sanitari, USD 7,27 miliardi nel 2025
- Regione leader: Nord America, USD 7,11 miliardi ovvero il 46,0% del valore 2025; regione più veloce: Asia-Pacifico con l’11,72%
- Paese principale: Stati Uniti, USD 6,49 miliardi nel 2025; grande paese più veloce: India con il 18,37%
- Leader nella capacità sanitaria in locazione: Equinix, uno dei cinque provider di colocation che detengono circa il 31% della spesa sanitaria per colocation e hosting (stima DC Market Insights)
Sintesi: dimensione del mercato dei data center per la sanità, 2020-2035
Il Mercato globale dei data center per la sanità valeva USD 9,77 miliardi nel 2020, ha raggiunto USD 15,46 miliardi nel 2025 e si prevede che arrivi a USD 37,11 miliardi entro il 2035, con un CAGR del 9,15% nel periodo di previsione. Dal 2020 al 2025 la spesa per i data center sanitari è cresciuta del 9,61% annuo, mentre gli ospedali completavano l’introduzione delle EHR, gli archivi di immagini crescevano e il ransomware imponeva secondi siti.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 15,46 miliardi |
| Dimensione del mercato 2026 | USD 17,34 miliardi |
| CAGR 2025-2035 | 9,15% |
| Dimensione del mercato 2035 | USD 37,11 miliardi |
Nel modello DC Market Insights il carico IT sanitario in uso raddoppia da 3.300 MW nel 2025 a 6.600 MW nel 2035, e la quota su rack con acceleratori sale dal 5% al 22%. La crescita rallenta dal 9,61% al 9,15% annuo perché sistemi sanitari come WellSpan Health e Baptist Memorial Health Care stanno spostando le loro EHR sul cloud pubblico, che questa stima esclude. Un MW per l’IA comporta circa USD 8,3 milioni l’anno di hardware contro USD 3,05 milioni per un MW sanitario convenzionale, quindi la quota IA fa crescere il valore più rapidamente del carico.
Che cosa rientra nella spesa per i data center sanitari?
Il mercato dei data center per la sanità comprende USD 15,46 miliardi di spesa 2025 sostenuta da ospedali e sistemi sanitari, pagatori, aziende farmaceutiche e delle scienze della vita, fornitori di IT sanitario e di tecnologie mediche ed enti di sanità pubblica per la capacità di data center che possiedono o prendono in locazione.
Incluso: server, storage, switch di rete e sistemi GPU installati in sale di proprietà del settore sanitario o in colocation; canoni di colocation, wholesale e cloud privato ospitato dal fornitore (per esempio Epic Hosting); gruppi di continuità (UPS), quadri elettrici, chiller e altre apparecchiature elettriche e meccaniche per i siti di proprietà; costruzione, ristrutturazione e allestimento per i locatari.
Escluso: servizi di cloud pubblico acquistati dalle organizzazioni sanitarie, licenze di software clinico ed EHR, personale IT e manodopera in outsourcing, bollette elettriche, dispositivi medici, PC e apparati di rete al di fuori del data center.
Come si combinano i segmenti: componente, utente finale, carico di lavoro e modello di implementazione suddividono ciascuno lo stesso totale dei data center sanitari. I valori per regione e paese indicano la spesa nel luogo in cui si trova la sala.
Perché le stime sul mercato dei data center per la sanità differiscono?
Le stime sui data center sanitari differiscono di oltre 1,5 volte perché i dati più ampi aggiungono le spese per cloud e software, mentre DC Market Insights conta solo la capacità di proprietà e in locazione, pari a USD 17,34 miliardi nel 2026.
Le definizioni più ampie includono il consumo di cloud pubblico di ospedali e aziende farmaceutiche, il software di cloud computing sanitario, le piattaforme di scambio di informazioni sanitarie, i contratti di outsourcing IT e perfino l’elettricità delle sale server ospedaliere. Queste aggiunte possono più che raddoppiare il dato principale. Descrivono la spesa per l’IT sanitario in generale, non la capacità dei data center. Gli acquirenti piccoli e medi rientrano nel perimetro: ospedali di comunità, gruppi di medici e pagatori regionali che affittano pochi rack in colocation retail sono conteggiati nel segmento colocation retail da USD 2,63 miliardi.
| Elemento | In questo report | Motivo |
|---|---|---|
| Hardware IT nelle sale sanitarie di proprietà e in locazione | Sì, USD 10,93 miliardi (2025) | Capacità controllata dall’acquirente |
| Canoni di colocation, wholesale e cloud privato ospitato dal fornitore | Sì, USD 3,14 miliardi | Affitto di capacità di data center dedicata |
| Lavori elettrici, meccanici e di costruzione | Sì, USD 1,40 miliardi | Spesa sui siti per le sale di proprietà |
| Servizi di cloud pubblico (AWS, Microsoft Azure, Google Cloud, OCI) | No | Capacità hyperscale condivisa, conteggiata nei mercati del cloud |
| Licenze EHR e di software clinico | No | Software, non capacità |
| Manodopera in outsourcing IT ed elettricità | No | Costi operativi, non capacità |
Fattori di crescita del mercato dei data center per la sanità: che cosa spinge la spesa?
Tre fattori specifici della sanità aggiungono circa USD 21,65 miliardi alla spesa annua per i data center sanitari tra il 2025 e il 2035: una regola di ripristino in 72 ore, le AI factory per la scoperta di farmaci e i dati di ricerca su scala di petabyte.
Proposta HIPAA di ripristino in 72 ore dopo l’attacco a Change Healthcare
La proposta dell’HHS di aggiornare la Security Rule dell’Health Insurance Portability and Accountability Act (HIPAA), pubblicata il 6 gennaio 2025, richiede procedure scritte per ripristinare sistemi e dati critici entro 72 ore e backup verificati (Federal Register, 6 gennaio 2025). L’HHS ha stimato i costi di adeguamento del primo anno in circa USD 9,3 miliardi e ha registrato oltre 160 milioni di persone colpite da grandi violazioni di dati nel 2023. L’attacco a Change Healthcare è poi costato a UnitedHealth Group USD 2,2 miliardi di risposta diretta e USD 867 milioni di interruzione dell’attività nel 2024, e la società ha prestato oltre USD 9 miliardi ai fornitori di cure. DC Market Insights prevede che la capacità sanitaria di backup e disaster recovery aggiunga USD 2,29 miliardi di spesa annua entro il 2035, raggiungendo USD 4,45 miliardi.
AI factory farmaceutiche: LillyPod e Gefion
La AI factory di Eli Lilly, annunciata a ottobre 2025 con 1.016 GPU NVIDIA Blackwell Ultra e oltre 9.000 petaflop, è entrata in funzione a Indianapolis a febbraio 2026 (NVIDIA, febbraio 2026). A gennaio 2026 NVIDIA e Lilly hanno poi concordato di investire fino a USD 1 miliardo in cinque anni in un laboratorio di co-innovazione nella Bay Area (NVIDIA, gennaio 2026). In Danimarca la Novo Nordisk Foundation ha finanziato il supercomputer Gefion (1.528 GPU H100, circa DKK 600 milioni) all’interno di una struttura Digital Realty. Questi progetti portano la spesa del settore farmaceutico e delle scienze della vita da USD 3,09 miliardi nel 2025 a USD 9,28 miliardi entro il 2035, l’11,61% annuo.
Archivi di ricerca da petabyte: NIH 363 PB e UK Biobank 30 PB
I National Institutes of Health (NIH) condividono oltre 363 petabyte (PB) di dati nei propri cloud (NIH, dicembre 2024), e UK Biobank conserva circa 30 PB, di cui 27,5 PB sono dati di genoma completo di 500.000 partecipanti (UK Biobank, 2023). Ogni copia conservata per la ricerca o il ripristino richiede rack di storage, quindi i carichi di imaging medico e dei sistemi di archiviazione e trasmissione delle immagini (PACS) crescono da USD 2,78 miliardi a USD 6,31 miliardi nei data center sanitari entro il 2035.
Tendenze del mercato dei data center per la sanità: dove si sposta la capacità?
La capacità dei data center sanitari sta uscendo dai seminterrati degli ospedali: i siti di proprietà scendono dal 60,0% del valore 2025 al 45,0% entro il 2035, mentre la capacità ospitata dal fornitore e wholesale cresce rispettivamente del 13,67% e del 14,01% annuo.
Le EHR lasciano le sale ospedaliere di proprietà in settimane, non in anni
WellSpan Health ha spostato oltre 300 applicazioni e 7,5 PB di dati clinici, compresa la sua cartella Epic, dai propri data center ad AWS in 17 settimane (Amazon, luglio 2026). Baptist Memorial Health Care ha lasciato il suo data center di Memphis per AWS nel 2023 invece di costruire un secondo sito speculare, e Oracle, che ha acquistato Cerner per circa USD 28,3 miliardi nel 2021, sta ora trasferendo i clienti Oracle Health su OCI. Ogni uscita di questo tipo sottrae a questo mercato rinnovi e lavori sui siti di proprietà, ed è per questo che i siti di proprietà on-premises crescono solo del 6,05% annuo.
I dati sanitari devono restare nel paese
La legge federale n. 2 del 2019 degli Emirati Arabi Uniti (EAU) vieta di conservare fuori dal paese i dati sanitari relativi a servizi prestati negli EAU, le misure del 2018 della National Health Commission cinese impongono che i big data sanitari risiedano su server nazionali, e il Ministero della Salute dell’Arabia Saudita conserva i dati nei propri data center o in cloud autorizzati. La localizzazione mantiene la crescita della spesa per i data center sanitari in Medio Oriente e Africa al 9,73% annuo, fino a USD 1,45 miliardi entro il 2035.
Infrastruttura EHR federale negli ospedali per veterani degli Stati Uniti
Il Department of Veterans Affairs (VA) degli Stati Uniti ha chiesto USD 3,495 miliardi per la propria EHR nell’esercizio fiscale 2026, inclusi USD 660 milioni per la preparazione dell’infrastruttura, e USD 4,2 miliardi nell’esercizio 2027 con USD 745 milioni per l’infrastruttura, per arrivare a 45 siti operativi nel 2027 (VA Budget in Brief, aprile 2026). Gli enti di sanità pubblica e gli istituti di ricerca detengono USD 927,79 milioni della spesa per i data center sanitari nel 2025.
Sfide del mercato dei data center per la sanità: che cosa frena la spesa?
Due vincoli tolgono circa 2,02 punti percentuali l’anno al percorso di crescita base dei data center sanitari nello scenario basso: i data center competono con i posti letto per il capitale e il cloud pubblico porta il carico EHR fuori dal perimetro.
I data center competono con posti letto e lavori antisismici per il capitale
HCA Healthcare prevede investimenti 2026 tra USD 5,0 miliardi e USD 5,5 miliardi su tutti gli asset, e Kaiser Permanente ha speso USD 4,8 miliardi nel 2025, in gran parte per l’adeguamento antisismico e le strutture. La spesa sanitaria nazionale degli Stati Uniti ha raggiunto USD 5.300 miliardi nel 2024, il 18,0% del prodotto interno lordo (PIL), secondo i Centers for Medicare and Medicaid Services (CMS, scheda sulla National Health Expenditure). La spesa statunitense per i data center sanitari, pari a USD 6,49 miliardi, è circa lo 0,12% di quella spesa nazionale, e i consigli di amministrazione degli ospedali la approvano solo dopo i progetti clinici.
Il cloud pubblico porta il carico EHR fuori dal conteggio dei data center sanitari
10 dei 14 spostamenti nominati nel tracker DC Market Insights riportato più avanti sono andati verso il cloud pubblico. Ognuno sposta spesa hardware e per i siti fuori da questa stima dei data center sanitari, ed è per questo che EHR e applicazioni cliniche crescono solo del 6,74% annuo, il carico di lavoro più lento dopo collaborazione e altri carichi di lavoro.
Opportunità del mercato dei data center per la sanità: dove si trova il nuovo denaro?
Le due maggiori opportunità per i data center sanitari sono il cloud privato ospitato dal fornitore, che varrà USD 6,68 miliardi entro il 2035, e lo sviluppo del fascicolo sanitario nazionale in India, che cresce del 18,37% annuo.
Cloud privato ospitato dal fornitore e sale wholesale
Epic gestisce Epic Hosting da un data center primario di 100.000 piedi quadrati e 3 MW nel suo campus di Verona, e Iron Mountain propone ai clienti sanitari il suo campus sotterraneo da 40 MW vicino a Pittsburgh. Il cloud privato ospitato dal fornitore cresce da USD 1,86 miliardi nel 2025 a USD 6,68 miliardi nel 2035, e wholesale e build-to-suit da USD 1,70 miliardi a USD 6,31 miliardi, aggiungendo USD 9,43 miliardi per i provider che rispettano l’HIPAA e il test di ripristino in 72 ore.
Ayushman Bharat Digital Mission in India
Il numero di Ayushman Bharat Health Account (ABHA) in India è salito da 14,7 crore nel 2021 a 84,5 crore nel 2025 (Press Information Bureau, 2026), e le regole del Digital Personal Data Protection (DPDP) di novembre 2025 concedono alle organizzazioni 18 mesi per adeguarsi. DC Market Insights prevede che la spesa per i data center sanitari in India passi da USD 247,41 milioni nel 2025 a USD 1,34 miliardi nel 2035.
Prezzi dei data center sanitari: quanto costa un MW a un sistema sanitario?
Nel 2025 la spesa per i data center sanitari è stata in media di USD 4,69 milioni per MW di carico IT, rispetto a USD 3,91 milioni nel 2020, perché i rack IA e la capacità in locazione comportano costi annui più alti di una sala ospedaliera di proprietà.
| Anno | Carico IT sanitario (MW) | Quota in locazione | Tariffa di colocation e hosting per kW-mese | Hardware IT per MW-anno convenzionale | Hardware IT per MW-anno IA | Spesa totale per MW |
|---|---|---|---|---|---|---|
| 2020 | 2.500 | 30% | USD 180 | USD 2,80 milioni | USD 6,80 milioni | USD 3,91 milioni |
| 2025 | 3.300 | 40% | USD 198 | USD 3,05 milioni | USD 8,30 milioni | USD 4,69 milioni |
| 2030 | 4.700 | 49% | USD 210 | USD 3,00 milioni | USD 7,30 milioni | USD 5,34 milioni |
| 2035 | 6.600 | 55% | USD 218 | USD 2,95 milioni | USD 6,40 milioni | USD 5,62 milioni |
Riferimenti pubblici di prezzo e dimensione: il sito prefabbricato Tier 3 di Mackenzie Health ospita 500 kilowatt (kW) per 45 rack (caso di studio Schneider Electric, 2020), circa 11 kW per rack. Il sito di hosting di Epic a Verona è di 3 MW. L’HHS ha stimato l’adeguamento del primo anno alla HIPAA Security Rule in circa USD 9,3 miliardi per tutti i soggetti obbligati. Nel modello DC Market Insights le tariffe salgono da USD 198 a USD 218 per kW-mese entro il 2035, perché i rack IA richiedono il raffreddamento a liquido.
Standard e normative per i data center sanitari
Otto regole determinano dove si trova la capacità dei data center sanitari e con quale rapidità deve essere ripristinata, e disciplinano tutti gli USD 15,46 miliardi di spesa del 2025.
Proposta di HIPAA Security Rule, gennaio 2025
Il 6 gennaio 2025 l’HHS ha proposto l’obbligo di ripristino in 72 ore, i backup verificati e gli inventari degli asset, con osservazioni da presentare entro il 7 marzo 2025.
CMS Interoperability and Prior Authorization Final Rule (CMS-0057-F)
Secondo la scheda informativa dei CMS, i pagatori devono rispettare le disposizioni operative dal 1° gennaio 2026 e i requisiti sulle interfacce di programmazione delle applicazioni (API) dal 1° gennaio 2027, aggiungendo servizi di dati sempre attivi per pagatori e assicuratori sanitari, che valgono USD 2,47 miliardi di spesa per i data center sanitari nel 2025.
Regolamento sullo Spazio europeo dei dati sanitari (EHDS)
L’EHDS è entrato in vigore il 26 marzo 2025 e le parti principali si applicano da marzo 2029 (Commissione europea, pagina EHDS).
Direttiva NIS2
Gli Stati membri dell’UE avevano tempo fino al 17 ottobre 2024 per recepire la direttiva sulla sicurezza delle reti e dei sistemi informativi (NIS2), che classifica gli ospedali come soggetti essenziali.
Legge federale n. 2 del 2019 degli EAU e regole saudite sui dati
La legge degli EAU sulle tecnologie dell’informazione e della comunicazione in ambito sanitario vieta di conservare i dati sanitari fuori dagli EAU; le regole del 2020 del National Data Management Office (NDMO) dell’Arabia Saudita impongono che i dati personali siano conservati e trattati nel Regno.
Misure cinesi sui big data sanitari, 2018
L’articolo 30 impone che i big data sanitari siano conservati su server sicuri in Cina, con una verifica di sicurezza prima di qualsiasi trasferimento all’estero.
Regole DPDP dell’India, novembre 2025
Le regole sono state notificate il 14 novembre 2025 con un calendario di attuazione graduale di 18 mesi.
Standard ANSI/TIA-942 per i data center
I proprietari di ospedali usano i livelli di rating ANSI/TIA-942 per definire la ridondanza; il progetto di Mackenzie Health con alimentazione 2N e raffreddamento N+1 è una tipica realizzazione Tier 3.
Segmentazione del mercato dei data center per la sanità: qual è il segmento più grande?
L’hardware IT è il componente più grande dei data center sanitari con USD 10,93 miliardi nel 2025, e l’IA per genomica e calcolo per la ricerca è il carico di lavoro più veloce con il 16,71% annuo.
Per componente
I servizi di colocation e hosting sono il componente che cresce più rapidamente, con l’11,72% annuo fino a USD 9,50 miliardi.
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware IT | USD 10.931,24 milioni | 70,7% | USD 24.479,40 milioni | 8,40% |
| Servizi di colocation e hosting | USD 3.136,32 milioni | 20,3% | USD 9.496,08 milioni | 11,72% |
| Infrastruttura elettrica e meccanica | USD 967,87 milioni | 6,3% | USD 2.058,14 milioni | 7,84% |
| Costruzione e allestimento | USD 427,77 milioni | 2,8% | USD 1.078,98 milioni | 9,69% |
Per utente finale
Ospedali e sistemi sanitari detengono il 47,0% della spesa 2025 per i data center sanitari; il settore farmaceutico e delle scienze della vita cresce più rapidamente, con l’11,61%.
| Utente finale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ospedali e sistemi sanitari | USD 7.267,71 milioni | 47,0% | USD 15.587,29 milioni | 7,93% |
| Farmaceutico e scienze della vita | USD 3.092,64 milioni | 20,0% | USD 9.278,15 milioni | 11,61% |
| Pagatori e assicuratori sanitari | USD 2.474,11 milioni | 16,0% | USD 5.195,76 milioni | 7,70% |
| Fornitori di IT sanitario e medtech | USD 1.700,95 milioni | 11,0% | USD 4.824,64 milioni | 10,99% |
| Enti di sanità pubblica e istituti di ricerca | USD 927,79 milioni | 6,0% | USD 2.226,76 milioni | 9,15% |
Per carico di lavoro
EHR e applicazioni cliniche sono il carico di lavoro più grande con USD 4,64 miliardi, ma l’IA per genomica e calcolo per la ricerca li supera prima del 2035.
| Carico di lavoro | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| EHR e applicazioni cliniche | USD 4.638,95 milioni | 30,0% | USD 8.907,02 milioni | 6,74% |
| Imaging medico e PACS | USD 2.783,38 milioni | 18,0% | USD 6.309,14 milioni | 8,53% |
| IA per genomica e calcolo per la ricerca | USD 2.297,83 milioni | 14,9% | USD 10.777,50 milioni | 16,71% |
| Gestione sinistri e ciclo dei ricavi | USD 2.010,22 milioni | 13,0% | USD 4.082,39 milioni | 7,34% |
| Backup e disaster recovery | USD 2.164,85 milioni | 14,0% | USD 4.453,51 milioni | 7,48% |
| Collaborazione e altri carichi di lavoro | USD 1.567,97 milioni | 10,1% | USD 2.583,04 milioni | 5,12% |
Per modello di implementazione
I siti di proprietà on-premises detengono ancora il 60,0% del valore dei data center sanitari nel 2025; wholesale e build-to-suit cresce più rapidamente, con il 14,01%.
| Modello di implementazione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Siti di proprietà on-premises | USD 9.277,93 milioni | 60,0% | USD 16.700,67 milioni | 6,05% |
| Colocation retail | USD 2.628,74 milioni | 17,0% | USD 7.422,52 milioni | 10,94% |
| Wholesale e build-to-suit | USD 1.700,95 milioni | 11,0% | USD 6.309,14 milioni | 14,01% |
| Cloud privato ospitato dal fornitore | USD 1.855,58 milioni | 12,0% | USD 6.680,27 milioni | 13,67% |
DC Exclusive: tracker delle uscite dai data center ospedalieri, 14 spostamenti nominati, 2014-2026
L’Hospital Data Center Exit Tracker di DC Market Insights è un modello DC Market Insights costruito su 14 input, uno per ogni spostamento nominato, tratti da fonti aziendali e governative: 10 sono andati verso il cloud pubblico, 2 verso la colocation e 2 verso nuovi siti di proprietà.
Lo schema spiega la ripartizione per modello di implementazione: le EHR principali lasciano le sale di proprietà per il cloud pubblico e escono dal conteggio dei data center sanitari, mentre i cluster IA e di ricerca arrivano come nuova capacità di proprietà o in colocation. DC Market Insights interpreta questo andamento come un calo della quota dei siti di proprietà dal 60,0% al 45,0% entro il 2035.
| Organizzazione | Dimensione | Data | Da | A | Tipo di destinazione |
|---|---|---|---|---|---|
| Englewood Hospital and Medical Center | 1 ospedale, New Jersey | ott 2014 | Data center interno dell’ospedale | Colocation Iron Mountain | Colocation |
| Mackenzie Health | Ontario, Canada | nov 2019 | Sala server obsoleta | Nuovo sito prefabbricato Tier 3 da 500 kW e 45 rack | Sito di proprietà |
| HCA Healthcare | 186 ospedali | mag 2021 | Data center propri | Partnership con Google Cloud | Cloud pubblico |
| Wellforce (Tufts Medicine) | Epic più oltre 300 applicazioni | lug 2021 | Data center propri | Amazon Web Services (AWS) | Cloud pubblico |
| Hackensack Meridian Health | Carichi di lavoro Epic | nov 2022 | Data center propri | Google Cloud | Cloud pubblico |
| Baptist Memorial Health Care | 22 ospedali | giu-ott 2023 | Data center on-premises a Memphis | AWS, invece di un secondo sito speculare | Cloud pubblico |
| Southeast Georgia Health System | 2 ospedali per acuti | gen 2024 | EHR Oracle Health on-premises | Oracle Cloud Infrastructure (OCI) | Cloud pubblico |
| Community Health Systems | 71 ospedali in 15 stati | gen 2024 | Dati distribuiti su molti siti | Piattaforma FHIR di Google Cloud | Cloud pubblico |
| Novo Nordisk Foundation (Gefion) | 1.528 GPU NVIDIA H100 | ott 2024 | Nuova capacità | Colocation Digital Realty, Danimarca | Colocation |
| Montefiore Health System | Gran parte delle applicazioni, Epic inclusa | feb 2025 | Data center propri | AWS | Cloud pubblico |
| North York General Hospital | Primo ospedale canadese su OCI | apr 2025 | EHR Oracle Health on-premises | OCI | Cloud pubblico |
| Eli Lilly (LillyPod) | 1.016 GPU NVIDIA Blackwell Ultra | feb 2026 | Nuova capacità | AI factory propria, Indianapolis | Sito di proprietà |
| Transform Shared Service Organization | 5 ospedali dell’Ontario | feb 2026 | EHR Oracle Health in hosting | OCI | Cloud pubblico |
| WellSpan Health | Oltre 300 applicazioni, 7,5 PB | lug 2026 | Data center propri | AWS, in 17 settimane | Cloud pubblico |
Analisi regionale: quale regione guida il mercato dei data center per la sanità?
Il Nord America guida il mercato dei data center per la sanità con USD 7,11 miliardi ovvero il 46,0% del valore 2025, e l’Asia-Pacifico cresce più rapidamente, con l’11,72% annuo fino a USD 9,83 miliardi.
Nord America
Gli Stati Uniti contano 6.100 ospedali con 907.216 posti letto attivi (American Hospital Association, 2026), e oltre il 99% degli ospedali per acuti non federali utilizza una EHR certificata (Assistant Secretary for Technology Policy, 2024). La spesa per i data center sanitari in Nord America sale da USD 7,11 miliardi a USD 15,77 miliardi.
Europa
NHS England ha assegnato la Federated Data Platform a Palantir a novembre 2023 per GBP 182,2 milioni, con un tetto previsto di GBP 330 milioni. La spesa europea per i data center sanitari cresce dell’8,01% annuo fino a USD 8,35 miliardi, e il Gefion danese mostra come la capacità di ricerca farmaceutica finisca in colocation.
Asia-Pacifico
L’Asia-Pacifico è la regione più veloce con l’11,72%, trainata dall’India con il 18,37% e dalla Cina con l’11,56%, dove i big data sanitari devono restare su server nazionali.
America Latina
La spesa per i data center sanitari in America Latina sale da USD 664,92 milioni nel 2025 a USD 1,71 miliardi entro il 2035, il 9,89% annuo, con il Brasile a USD 231,95 milioni nel 2025.
Medio Oriente e Africa
Gli EAU e l’Arabia Saudita mantengono i dati sanitari nel paese, portando la spesa per i data center sanitari in Medio Oriente e Africa da USD 572,14 milioni a USD 1,45 miliardi.
Analisi per paese: i primi 12 paesi nel mercato dei data center per la sanità
Gli Stati Uniti rappresentano USD 6,49 miliardi della spesa 2025 per i data center sanitari, più degli undici paesi successivi messi insieme, mentre l’India è il grande paese più veloce con il 18,37% annuo.
| Posizione | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 6.494,54 milioni | USD 14.288,35 milioni | 8,20% |
| 2 | Giappone | Asia-Pacifico | USD 742,23 milioni | USD 1.632,95 milioni | 8,20% |
| 3 | Germania | Europa | USD 711,31 milioni | USD 1.521,62 milioni | 7,90% |
| 4 | Cina | Asia-Pacifico | USD 695,84 milioni | USD 2.078,31 milioni | 11,56% |
| 5 | Regno Unito | Europa | USD 680,38 milioni | USD 1.447,39 milioni | 7,84% |
| 6 | Canada | Nord America | USD 494,82 milioni | USD 1.187,60 milioni | 9,15% |
| 7 | Francia | Europa | USD 417,51 milioni | USD 927,82 milioni | 8,31% |
| 8 | Australia | Asia-Pacifico | USD 262,87 milioni | USD 668,03 milioni | 9,78% |
| 9 | India | Asia-Pacifico | USD 247,41 milioni | USD 1.336,05 milioni | 18,37% |
| 10 | Brasile | America Latina | USD 231,95 milioni | USD 630,91 milioni | 10,52% |
| 11 | Svizzera | Europa | USD 231,95 milioni | USD 519,58 milioni | 8,40% |
| 12 | Corea del Sud | Asia-Pacifico | USD 216,48 milioni | USD 593,80 milioni | 10,62% |
Giappone (USD 742,23 milioni) e Germania (USD 711,31 milioni) seguono gli Stati Uniti; gli USD 231,95 milioni della Svizzera riflettono la capacità di ricerca farmaceutica più che il carico ospedaliero.
Analisi degli scenari di previsione: il mercato dei data center per la sanità nel 2035
Nel 2035 il mercato dei data center per la sanità varia da USD 30,80 miliardi nello scenario basso a USD 42,68 miliardi nello scenario alto, attorno a una base di USD 37,11 miliardi.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 30.803,46 milioni | 7,13% | Spostamento più rapido delle EHR verso il cloud pubblico; cluster IA farmaceutici acquistati come capacità cloud |
| Base | USD 37.112,60 milioni | 9,15% | Carico IT sanitario di 6.600 MW nel 2035, 22% su rack IA, 55% in locazione |
| Alto | USD 42.679,49 milioni | 10,69% | La regola HIPAA definitiva impone il ripristino in 72 ore; più aziende farmaceutiche costruiscono AI factory proprie |
Analisi competitiva: i principali attori del mercato dei data center per la sanità
I cinque maggiori provider di colocation detengono circa il 31% degli USD 3,14 miliardi di spesa sanitaria per colocation e hosting nel 2025 (stima DC Market Insights, basata su contratti sanitari nominati e sulla capacità dei campus), quindi il mercato dei data center per la sanità è frammentato.
- Equinix
- Digital Realty
- Iron Mountain Data Centers
- CyrusOne
- NTT DATA
- Epic Systems (Epic Hosting)
- Oracle (Oracle Health)
- Microsoft (Nuance)
- Amazon Web Services
- Google Cloud
- Dell Technologies
- Hewlett Packard Enterprise
- NVIDIA
- Cisco Systems
- Schneider Electric
- Vertiv
Equinix ha indicato sanità e scienze della vita come verticale chiave nei risultati del terzo trimestre 2025 e ha citato Bristol Myers Squibb, che usa la sua piattaforma per carichi di lavoro IA. Iron Mountain ospita il data center di Englewood Hospital dal 2014. Oracle ha pagato circa USD 28,3 miliardi per Cerner e Microsoft USD 19,7 miliardi per Nuance, il che dà a entrambe una base sanitaria per la propria capacità. NVIDIA fornisce i sistemi GPU all’interno di LillyPod e Gefion; Dell Technologies, Hewlett Packard Enterprise e Cisco Systems forniscono server, storage e reti alle sale ospedaliere, mentre Schneider Electric e Vertiv forniscono alimentazione e raffreddamento.
Sviluppi recenti nel mercato dei data center per la sanità
Sei eventi datati del 2025 e del 2026 mostrano la domanda di data center sanitari che si sposta verso la capacità IA e le EHR in hosting.
- A luglio 2026 WellSpan Health ha completato in 17 settimane il trasferimento su AWS di oltre 300 applicazioni e 7,5 PB di dati (Fonte: Amazon).
- Ad aprile 2026 il VA ha chiesto USD 4,2 miliardi per la propria EHR nell’esercizio fiscale 2027, inclusi USD 745 milioni per la preparazione dell’infrastruttura (Fonte: VA Budget in Brief).
- A febbraio 2026 la AI factory LillyPod di Eli Lilly, con oltre 9.000 petaflop, è entrata in funzione a Indianapolis (Fonte: NVIDIA).
- A febbraio 2026 cinque ospedali dell’Ontario della Transform Shared Service Organization hanno trasferito la propria EHR su OCI, riducendo del 71% il tempo di caricamento delle pagine (Fonte: Oracle).
- A gennaio 2026 NVIDIA e Lilly hanno concordato di investire fino a USD 1 miliardo in cinque anni in un laboratorio di co-innovazione per l’IA (Fonte: NVIDIA).
- A novembre 2025 l’India ha notificato le regole DPDP con un calendario di attuazione graduale di 18 mesi (Fonte: Press Information Bureau).
Metodologia di ricerca: come DC Market Insights ha dimensionato il mercato dei data center per la sanità
Il modello dei data center sanitari moltiplica i 3.300 MW di carico IT sanitario del 2025 per la spesa per MW di ciascun componente, ottenendo USD 15,46 miliardi.
Il carico IT sanitario è circa il 7,2% dei circa 46 gigawatt (GW) di capacità enterprise e di colocation compresi nei 116 GW installati nel mondo nel 2025 (base di capacità DC Market Insights). Hardware IT = MW convenzionali x USD 3,05 milioni + MW IA (165) x USD 8,30 milioni = USD 10,93 miliardi. Colocation e hosting = 1.320 MW in locazione x USD 198 per kW-mese x 12 = USD 3,14 miliardi. I siti di proprietà aggiungono USD 967,87 milioni di lavori elettrici e meccanici e USD 427,77 milioni di costruzione e allestimento. Le ripartizioni per utente finale, carico di lavoro, modello di implementazione, regione e paese sono quote DC Market Insights; ogni ripartizione somma al totale di ciascun anno.
Verifiche dei limiti: (1) il mercato dei data center per la sanità è il 2,7% del mercato dei data center da USD 570,04 miliardi del 2025 nel modello globale di DC Market Insights, al di sotto del 5,9% del verticale BFSI nel Mercato dei data center BFSI; (2) colocation e hosting sanitari, pari a USD 3,14 miliardi, sono il 4,2% del Mercato della colocation per data center da USD 74,46 miliardi nel 2025; (3) come soglia minima, 6.100 ospedali statunitensi x USD 0,5 milioni l’anno di rinnovo minimo dei server e manutenzione dei siti = USD 3,05 miliardi, al di sotto del segmento ospedaliero da USD 7,27 miliardi. La gestione in outsourcing delle sale ospedaliere è trattata nel Mercato dell’outsourcing dei data center, e le sale GPU nel Mercato dei data center per l’IA. Metodo completo: metodologia di ricerca DC Market Insights.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: cosa è dentro e fuori da questa stima
- 05Fattori di crescita del mercato
- 5.1Proposta HIPAA di ripristino in 72 ore dopo l'attacco a Change Healthcare
- 5.2AI factory farmaceutiche: LillyPod e Gefion
- 5.3Archivi di ricerca da petabyte: NIH 363 PB e UK Biobank 30 PB
- 06Tendenze del mercato
- 6.1Le EHR lasciano le sale ospedaliere di proprietà in settimane, non in anni
- 6.2I dati sanitari devono restare nel paese
- 6.3Infrastruttura EHR federale negli ospedali per veterani degli Stati Uniti
- 07Sfide e vincoli del mercato
- 7.1I data center competono con posti letto e lavori antisismici per il capitale
- 7.2Il cloud pubblico porta il carico EHR fuori dal conteggio dei data center sanitari
- 08Opportunità di mercato
- 8.1Cloud privato ospitato dal fornitore e sale wholesale
- 8.2Ayushman Bharat Digital Mission in India
- 09Analisi dei prezzi
- 9.1Spesa per MW, 2020-2035
- 9.2Riferimenti pubblici di prezzo e dimensione
- 10Standard e normative
- 10.1Proposta di HIPAA Security Rule, gennaio 2025
- 10.2CMS Interoperability and Prior Authorization Final Rule (CMS-0057-F)
- 10.3Regolamento sullo Spazio europeo dei dati sanitari (EHDS)
- 10.4Direttiva NIS2
- 10.5Legge federale n. 2 del 2019 degli EAU e regole saudite sui dati
- 10.6Misure cinesi sui big data sanitari, 2018
- 10.7Regole DPDP dell'India, novembre 2025
- 10.8Standard ANSI/TIA-942 per i data center
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Hardware IT
- 11.3Servizi di colocation e hosting
- 11.4Infrastruttura elettrica e meccanica
- 11.5Costruzione e allestimento
- 11.6Per utente finale
- 11.7Ospedali e sistemi sanitari
- 11.8Farmaceutico e scienze della vita
- 11.9Pagatori e assicuratori sanitari
- 11.10Fornitori di IT sanitario e medtech
- 11.11Enti di sanità pubblica e istituti di ricerca
- 11.12Per carico di lavoro
- 11.13EHR e applicazioni cliniche
- 11.14Imaging medico e PACS
- 11.15IA per genomica e calcolo per la ricerca
- 11.16Gestione sinistri e ciclo dei ricavi
- 11.17Backup e disaster recovery
- 11.18Collaborazione e altri carichi di lavoro
- 11.19Per modello di implementazione
- 11.20Siti di proprietà on-premises
- 11.21Colocation retail
- 11.22Wholesale e build-to-suit
- 11.23Cloud privato ospitato dal fornitore
- 12DC Exclusive: tracker delle uscite dai data center ospedalieri
- 12.1Englewood Hospital and Medical Center
- 12.2Mackenzie Health
- 12.3HCA Healthcare
- 12.4Wellforce (Tufts Medicine)
- 12.5Hackensack Meridian Health
- 12.6Baptist Memorial Health Care
- 12.7Southeast Georgia Health System
- 12.8Community Health Systems
- 12.9Novo Nordisk Foundation (Gefion)
- 12.10Montefiore Health System
- 12.11North York General Hospital
- 12.12Eli Lilly (LillyPod)
- 12.13Transform Shared Service Organization
- 12.14WellSpan Health
- 13Analisi regionale
- 13.1Nord America
- 13.2Europa
- 13.3Asia-Pacifico
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Giappone
- 14.3Germania
- 14.4Cina
- 14.5Regno Unito
- 14.6Canada
- 14.7Francia
- 14.8Australia
- 14.9India
- 14.10Brasile
- 14.11Svizzera
- 14.12Corea del Sud
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Equinix
- 16.2Digital Realty
- 16.3Iron Mountain Data Centers
- 16.4CyrusOne
- 16.5NTT DATA
- 16.6Epic Systems (Epic Hosting)
- 16.7Oracle (Oracle Health)
- 16.8Microsoft (Nuance)
- 16.9Amazon Web Services
- 16.10Google Cloud
- 16.11Dell Technologies
- 16.12Hewlett Packard Enterprise
- 16.13NVIDIA
- 16.14Cisco Systems
- 16.15Schneider Electric
- 16.16Vertiv
- 16.17Concentrazione della colocation, 2025
- 17Sviluppi recenti
- 17.1Trasferimento di WellSpan Health su AWS, luglio 2026
- 17.2Budget EHR del VA per l'esercizio 2027, aprile 2026
- 17.3AI factory LillyPod operativa, febbraio 2026
- 17.4Transform Shared Service Organization su OCI, febbraio 2026
- 17.5Laboratorio di co-innovazione NVIDIA e Lilly, gennaio 2026
- 17.6Regole DPDP dell'India, novembre 2025
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del mercato dei data center per la sanità, 2020-2035 (milioni di USD)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: cosa è dentro e fuori da questa stima
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per utente finale, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per modello di implementazione, 2025 e 2035
- Tabella 8Tracker delle uscite dai data center ospedalieri, 2014-2026
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 17,34 miliardi nel 2026, il 12,16% in più rispetto a USD 15,46 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 37,11 miliardi entro il 2035, con un CAGR del 9,15% dal 2025.
Del 9,15% annuo dal 2025 al 2035, dopo il 9,61% annuo dal 2020 al 2025, mentre il carico IT sanitario in uso sale da 3.300 MW a 6.600 MW e la quota di rack IA passa dal 5% al 22%.
Perché a gennaio 2025 l’HHS ha proposto che i soggetti obbligati HIPAA ripristinino i sistemi critici entro 72 ore. Backup e disaster recovery crescono fino a USD 4,45 miliardi entro il 2035, dopo che l’attacco a Change Healthcare è costato a UnitedHealth Group USD 2,2 miliardi nel 2024.
Molti sì: 10 dei 14 spostamenti nominati nel tracker DC Market Insights sono andati verso il cloud pubblico, tra cui WellSpan Health, che nel 2026 ha trasferito oltre 300 applicazioni e 7,5 PB su AWS in 17 settimane.
La spesa del settore farmaceutico e delle scienze della vita cresce dell’11,61% annuo fino a USD 9,28 miliardi entro il 2035. LillyPod di Eli Lilly utilizza 1.016 GPU NVIDIA Blackwell Ultra a Indianapolis, e Gefion della Novo Nordisk Foundation utilizza 1.528 GPU H100 in un sito Digital Realty.
L’IA per genomica e calcolo per la ricerca cresce più rapidamente, con il 16,71% annuo fino a USD 10,78 miliardi entro il 2035; tra i componenti, i servizi di colocation e hosting sono in testa con l’11,72%.
Il Nord America, con USD 7,11 miliardi ovvero il 46,0% del valore 2025. L’Asia-Pacifico cresce più rapidamente, con l’11,72% annuo, e l’India è il grande paese più veloce con il 18,37%.
Gli EAU (legge federale n. 2 del 2019) vietano di conservare i dati sanitari all’estero, le misure cinesi del 2018 sui big data sanitari impongono server nazionali e le regole sui dati dell’Arabia Saudita impongono che i dati personali siano conservati nel Regno.
Equinix, Digital Realty, Iron Mountain Data Centers, CyrusOne e NTT DATA guidano la capacità in locazione, con circa il 31% degli USD 3,14 miliardi di spesa sanitaria per colocation e hosting nel 2025 (stima DC Market Insights); Epic Hosting guida le EHR ospitate dal fornitore.
Gli USD 17,34 miliardi del 2026 contano solo la capacità di data center di proprietà e in locazione. Le stime che aggiungono servizi di cloud pubblico, software cloud sanitario, outsourcing IT o elettricità risultano più alte.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.