
Markt für Rechenzentren im Gesundheitswesen: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren im Gesundheitswesen: 2025 lag das Marktvolumen bei USD 15.46 Mrd.; bis 2035 soll es bei einer CAGR von 9.15 % auf USD 37.11 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen und Hemmnisse
- 08Marktchancen
- 09Preisanalyse
- 10Standards und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Profilierte Unternehmen
- Equinix
- Digital Realty
- Iron Mountain Data Centers
- CyrusOne
- NTT DATA
- Epic Systems (Epic Hosting)
- Oracle (Oracle Health)
- Microsoft (Nuance)
- Amazon Web Services
- Google Cloud
- Dell Technologies
- Hewlett Packard Enterprise
- NVIDIA
- Cisco Systems
- Schneider Electric
- Vertiv
Vollständige Analyse
Der Markt für Rechenzentren im Gesundheitswesen wird 2026 auf 17,34 Mrd. USD bewertet und soll bis 2035 auf 37,11 Mrd. USD steigen, ausgehend von 15,46 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 9,15 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld in diesem Markt folgt eher der Wiederherstellungszeit als der Fläche: Das US-Gesundheitsministerium (Department of Health and Human Services, HHS) schlug im Januar 2025 vor, dass jede erfasste Einrichtung kritische elektronische Gesundheitsinformationssysteme und Daten innerhalb von 72 Stunden wiederherstellen können muss, nachdem der Ransomware-Angriff auf Change Healthcare rund 190 Millionen Menschen betroffen und UnitedHealth Group 2024 direkte Reaktionskosten von 2,2 Mrd. USD verursacht hatte (UnitedHealth Group Form 10-K, Februar 2025). Die zweite Kraft sitzt in den Forschungshallen der Pharmaindustrie, wo Eli Lilly im Februar 2026 in Indianapolis eine KI-Fabrik mit 1.016 Grafikprozessoren (GPUs) in Betrieb nahm. Die Herleitung: 3.300 Megawatt (MW) genutzte IT-Last bei Krankenhäusern, Kostenträgern, Arzneimittelherstellern und Health-IT-Anbietern im Jahr 2025 x 4,69 Mio. USD Ausgaben pro MW = 15,46 Mrd. USD; 2025 teilt sich dieser Betrag in 10,93 Mrd. USD IT-Hardware, 3,14 Mrd. USD Colocation- und Hosting-Gebühren und 1,40 Mrd. USD Standortarbeiten auf. KI-Genomik und Forschungsrechnen ist mit 16,71 % pro Jahr die am schnellsten wachsende Arbeitslast in Rechenzentren des Gesundheitswesens, und Asien-Pazifik ist mit 11,72 % die am schnellsten wachsende Region, weil Indiens nationales Gesundheits-ID-System bis 2025 84,5 Crore (845 Mio.) Konten ausgegeben hatte.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren im Gesundheitswesen 2026?
DC Market Insights beziffert die Ausgaben für Rechenzentren im Gesundheitswesen 2026 auf 17,34 Mrd. USD, 12,16 % mehr als 2025, da Backup-Standorte, KI-Cluster für die Wirkstoffforschung und angemietete Hallen für elektronische Patientenakten (EHR) schneller hinzukommen, als Serverräume in Krankenhäusern schließen.
- Marktgröße Rechenzentren im Gesundheitswesen 2025: 15,46 Mrd. USD
- Marktgröße 2026: 17,34 Mrd. USD
- Marktgröße 2030: 25,10 Mrd. USD
- Marktgröße 2035: 37,11 Mrd. USD
- CAGR 2025-2035: 9,15 % (unteres Szenario 7,13 %, oberes Szenario 10,69 %)
- Größte Komponente: IT-Hardware, 10,93 Mrd. USD bzw. 70,7 % des Werts 2025
- Am schnellsten wachsende Arbeitslast: KI-Genomik und Forschungsrechnen, 16,71 % pro Jahr auf 10,78 Mrd. USD bis 2035
- Größter Endnutzer: Krankenhäuser und Gesundheitssysteme, 7,27 Mrd. USD im Jahr 2025
- Führende Region: Nordamerika, 7,11 Mrd. USD bzw. 46,0 % des Werts 2025; am schnellsten wachsende Region: Asien-Pazifik mit 11,72 %
- Größtes Land: Vereinigte Staaten, 6,49 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 18,37 %
- Marktführer bei angemieteter Kapazität im Gesundheitswesen: Equinix, einer von fünf Colocation-Anbietern, die rund 31 % der Colocation- und Hosting-Ausgaben im Gesundheitswesen halten (Schätzung von DC Market Insights)
Zusammenfassung: Marktgröße für Rechenzentren im Gesundheitswesen, 2020-2035
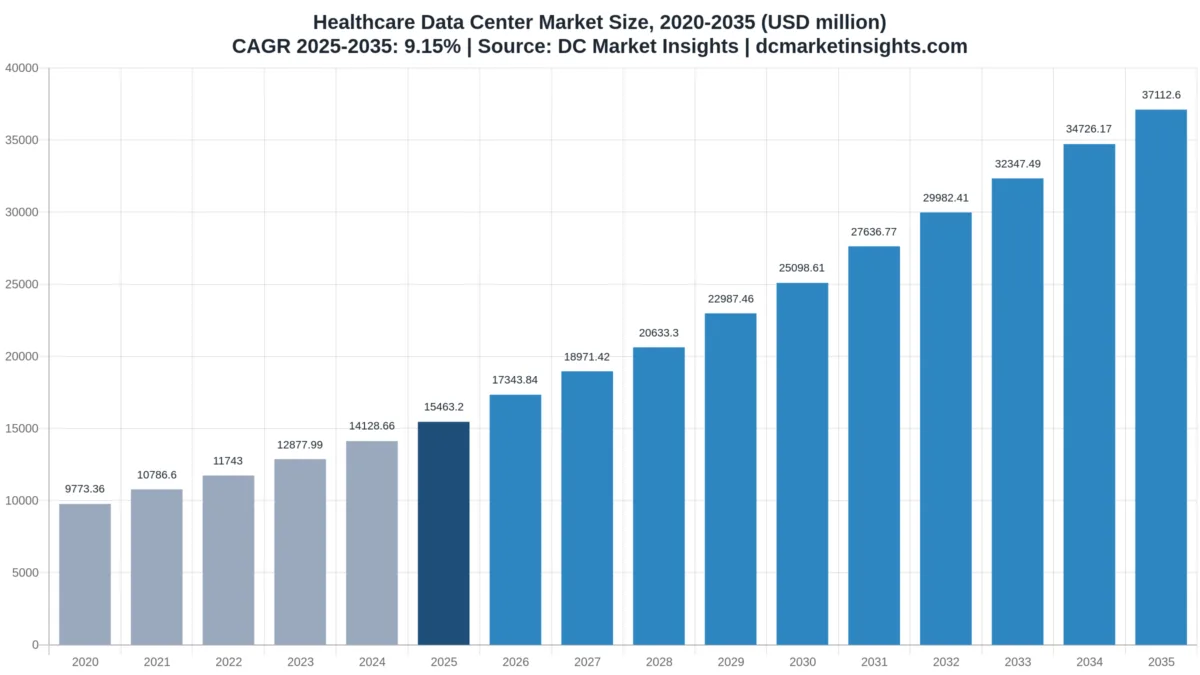
Der weltweite Markt für Rechenzentren im Gesundheitswesen wurde 2020 auf 9,77 Mrd. USD bewertet, erreichte 2025 15,46 Mrd. USD und soll bis 2035 mit einer CAGR von 9,15 % im Prognosezeitraum auf 37,11 Mrd. USD wachsen. Von 2020 bis 2025 stiegen die Ausgaben für Rechenzentren im Gesundheitswesen um 9,61 % pro Jahr, da Krankenhäuser ihre EHR-Einführungen abschlossen, Bildarchive wuchsen und Ransomware Zweitstandorte erzwang.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 15,46 Mrd. USD |
| Marktgröße 2026 | 17,34 Mrd. USD |
| CAGR 2025-2035 | 9,15 % |
| Marktgröße 2035 | 37,11 Mrd. USD |
Die genutzte IT-Last im Gesundheitswesen verdoppelt sich im Modell von DC Market Insights von 3.300 MW im Jahr 2025 auf 6.600 MW im Jahr 2035, und der Anteil auf Beschleuniger-Racks steigt von 5 % auf 22 %. Das Wachstum verlangsamt sich von 9,61 % auf 9,15 % pro Jahr, weil Gesundheitssysteme wie WellSpan Health und Baptist Memorial Health Care ihre EHR-Landschaften in die Public Cloud verlagern, die diese Schätzung nicht erfasst. Ein KI-MW trägt rund 8,3 Mio. USD Hardware pro Jahr, gegenüber 3,05 Mio. USD für ein konventionelles MW im Gesundheitswesen, sodass der KI-Anteil den Wert schneller steigert als die Last.
Was zählt zu den Ausgaben für Rechenzentren im Gesundheitswesen?
Der Markt für Rechenzentren im Gesundheitswesen umfasst 15,46 Mrd. USD an Ausgaben des Jahres 2025 von Krankenhäusern und Gesundheitssystemen, Kostenträgern, Pharma- und Life-Science-Unternehmen, Health-IT- und Medizintechnikanbietern sowie öffentlichen Gesundheitseinrichtungen für Rechenzentrumskapazität, die sie besitzen oder anmieten.
Enthalten: Server, Speicher, Netzwerk-Switches und GPU-Systeme, die in eigenen oder per Colocation genutzten Hallen des Gesundheitswesens installiert sind; Gebühren für Colocation, Wholesale und anbietergehostete Private Cloud (zum Beispiel Epic Hosting); unterbrechungsfreie Stromversorgungen (USV), Schaltanlagen, Kältemaschinen und weitere elektrische und mechanische Ausrüstung für eigene Standorte; Bau, Renovierung und Mieterausbau.
Ausgeschlossen: von Gesundheitsorganisationen gekaufte Public-Cloud-Dienste, Lizenzen für klinische und EHR-Software, IT-Personal und Outsourcing-Arbeit, Stromrechnungen, Medizinprodukte sowie PCs und Netzwerktechnik außerhalb des Rechenzentrums.
Wie die Segmente zusammenpassen: Komponente, Endnutzer, Arbeitslast und Bereitstellungsmodell teilen jeweils dieselbe Gesamtsumme für Rechenzentren im Gesundheitswesen auf. Regionen- und Länderwerte sind Ausgaben dort, wo die Halle steht.
Warum unterscheiden sich Schätzungen zum Markt für Rechenzentren im Gesundheitswesen?
Schätzungen für Rechenzentren im Gesundheitswesen weichen um mehr als das 1,5-Fache voneinander ab, weil breitere Zahlen Cloud- und Softwarerechnungen einbeziehen, während DC Market Insights für 2026 nur 17,34 Mrd. USD an eigener und angemieteter Kapazität zählt.
Weitere Definitionen schließen die Public-Cloud-Nutzung durch Krankenhäuser und Arzneimittelhersteller, Cloud-Computing-Software für das Gesundheitswesen, Plattformen für den Austausch von Gesundheitsinformationen, IT-Outsourcing-Verträge und sogar Strom für Krankenhaus-Serverräume ein. Diese Ergänzungen können die Gesamtzahl mehr als verdoppeln. Sie beschreiben Health-IT-Ausgaben allgemein statt Rechenzentrumskapazität. Kleine und mittlere Käufer sind enthalten: Gemeindekrankenhäuser, Arztgruppen und regionale Kostenträger, die einige Racks in Retail-Colocation mieten, werden im Segment Retail-Colocation mit 2,63 Mrd. USD gezählt.
| Element | In diesem Bericht | Warum |
|---|---|---|
| IT-Hardware in eigenen und angemieteten Hallen des Gesundheitswesens | Ja, 10,93 Mrd. USD (2025) | Kapazität unter Kontrolle des Käufers |
| Gebühren für Colocation, Wholesale und anbietergehostete Private Cloud | Ja, 3,14 Mrd. USD | Miete für dedizierte Rechenzentrumskapazität |
| Elektrische, mechanische und bauliche Arbeiten | Ja, 1,40 Mrd. USD | Standortausgaben für eigene Hallen |
| Public-Cloud-Dienste (AWS, Microsoft Azure, Google Cloud, OCI) | Nein | Geteilte Hyperscale-Kapazität, in Cloud-Märkten gezählt |
| Lizenzen für EHR- und klinische Software | Nein | Software, keine Kapazität |
| IT-Outsourcing-Arbeit und Strom | Nein | Betriebskosten, keine Kapazität |
Treiber des Marktes für Rechenzentren im Gesundheitswesen: Was erhöht die Ausgaben?
Drei gesundheitsspezifische Treiber erhöhen die jährlichen Ausgaben für Rechenzentren im Gesundheitswesen zwischen 2025 und 2035 um rund 21,65 Mrd. USD: eine 72-Stunden-Wiederherstellungsregel, KI-Fabriken für die Wirkstoffforschung und Forschungsdaten im Petabyte-Maßstab.
HIPAA-Vorschlag zur Wiederherstellung binnen 72 Stunden nach dem Angriff auf Change Healthcare
Der am 6. Januar 2025 veröffentlichte HHS-Vorschlag zur Aktualisierung der Security Rule des Health Insurance Portability and Accountability Act (HIPAA) verlangt schriftliche Verfahren, um kritische Systeme und Daten innerhalb von 72 Stunden wiederherzustellen, sowie geprüfte Backups (Federal Register, 6. Januar 2025). Das HHS schätzte die Compliance-Kosten im ersten Jahr auf rund 9,3 Mrd. USD und verzeichnete 2023 mehr als 160 Millionen Betroffene großer Datenpannen. Der Angriff auf Change Healthcare kostete UnitedHealth Group 2024 dann 2,2 Mrd. USD an direkter Reaktion und 867 Mio. USD durch Betriebsunterbrechung, und das Unternehmen lieh Leistungserbringern mehr als 9 Mrd. USD. DC Market Insights erwartet, dass Backup- und Disaster-Recovery-Kapazität im Gesundheitswesen bis 2035 jährliche Ausgaben von 2,29 Mrd. USD hinzufügt und 4,45 Mrd. USD erreicht.
KI-Fabriken der Pharmaindustrie: LillyPod und Gefion
Die im Oktober 2025 angekündigte KI-Fabrik von Eli Lilly mit 1.016 NVIDIA Blackwell Ultra GPUs und mehr als 9.000 Petaflops ging im Februar 2026 in Indianapolis in Betrieb (NVIDIA, Februar 2026). NVIDIA und Lilly vereinbarten im Januar 2026 zudem, über fünf Jahre bis zu 1 Mrd. USD in ein Co-Innovation-Labor in der Bay Area zu investieren (NVIDIA, Januar 2026). In Dänemark finanzierte die Novo Nordisk Foundation den Supercomputer Gefion (1.528 H100 GPUs, rund 600 Mio. DKK) in einer Anlage von Digital Realty. Diese Projekte treiben die Ausgaben von Pharma und Life Sciences von 3,09 Mrd. USD im Jahr 2025 auf 9,28 Mrd. USD bis 2035, 11,61 % pro Jahr.
Forschungsarchive im Petabyte-Maßstab: NIH 363 PB und UK Biobank 30 PB
Die National Institutes of Health (NIH) teilen mehr als 363 Petabyte (PB) Daten über ihre Clouds (NIH, Dezember 2024), und UK Biobank hält rund 30 PB, wovon Gesamtgenomdaten von 500.000 Teilnehmenden 27,5 PB belegen (UK Biobank, 2023). Jede für Forschung oder Wiederherstellung aufbewahrte Kopie braucht Speicher-Racks, sodass Arbeitslasten für medizinische Bildgebung und Bildarchivierungs- und Kommunikationssysteme (PACS) in Rechenzentren des Gesundheitswesens bis 2035 von 2,78 Mrd. USD auf 6,31 Mrd. USD wachsen.
Trends im Markt für Rechenzentren im Gesundheitswesen: Wohin wandert die Kapazität?
Rechenzentrumskapazität im Gesundheitswesen verlässt die Krankenhauskeller: Eigene Standorte fallen von 60,0 % des Werts 2025 auf 45,0 % bis 2035, während anbietergehostete und Wholesale-Kapazität um 13,67 % bzw. 14,01 % pro Jahr wächst.
EHR-Landschaften verlassen krankenhauseigene Hallen in Wochen statt Jahren
WellSpan Health verlagerte mehr als 300 Anwendungen und 7,5 PB klinischer Daten, einschließlich seiner Epic-Akte, in 17 Wochen aus den eigenen Rechenzentren zu AWS (Amazon, Juli 2026). Baptist Memorial Health Care verließ 2023 sein Rechenzentrum in Memphis zugunsten von AWS, statt einen gespiegelten Zweitstandort zu bauen, und Oracle, das Cerner 2021 für rund 28,3 Mrd. USD kaufte, bringt Oracle-Health-Kunden nun auf OCI. Jeder solche Ausstieg entfernt Erneuerungen und Arbeiten an eigenen Standorten aus diesem Markt, weshalb eigene On-Premises-Standorte nur um 6,05 % pro Jahr wachsen.
Gesundheitsdaten müssen im Land bleiben
Das Bundesgesetz Nr. 2 von 2019 der Vereinigten Arabischen Emirate (VAE) verbietet die Speicherung von Gesundheitsdaten zu Leistungen in den VAE außerhalb des Landes, Chinas Maßnahmen der Nationalen Gesundheitskommission von 2018 verlangen Gesundheits-Big-Data auf inländischen Servern, und das saudi-arabische Gesundheitsministerium speichert Daten in eigenen Rechenzentren oder autorisierten Clouds. Die Lokalisierung lässt die Ausgaben für Rechenzentren im Gesundheitswesen im Nahen Osten und in Afrika um 9,73 % pro Jahr auf 1,45 Mrd. USD bis 2035 wachsen.
Bundes-EHR-Infrastruktur in US-Veteranenkrankenhäusern
Das US-Veteranenministerium (Department of Veterans Affairs, VA) beantragte für das Haushaltsjahr 2026 3,495 Mrd. USD für seine EHR, darunter 660 Mio. USD für die Infrastrukturbereitschaft, und für das Haushaltsjahr 2027 4,2 Mrd. USD mit 745 Mio. USD für Infrastruktur, um 2027 45 Live-Standorte zu erreichen (VA Budget in Brief, April 2026). Öffentliche Gesundheits- und Forschungseinrichtungen halten 2025 927,79 Mio. USD der Ausgaben für Rechenzentren im Gesundheitswesen.
Herausforderungen im Markt für Rechenzentren im Gesundheitswesen: Was bremst die Ausgaben?
Zwei Hemmnisse ziehen im unteren Szenario rund 2,02 Prozentpunkte pro Jahr vom Basis-Wachstumspfad für Rechenzentren im Gesundheitswesen ab: Rechenzentren konkurrieren mit Krankenhausbetten um Kapital, und die Public Cloud nimmt EHR-Last aus dem Erfassungsbereich.
Rechenzentren konkurrieren mit Betten und Erdbebenertüchtigung um Kapital
HCA Healthcare plant für 2026 Investitionen von 5,0 Mrd. USD bis 5,5 Mrd. USD über alle Anlagen, und Kaiser Permanente gab 2025 4,8 Mrd. USD aus, vieles davon für Erdbebensicherheit und Gebäude. Die nationalen Gesundheitsausgaben der USA erreichten 2024 laut den Centers for Medicare and Medicaid Services 5,3 Billionen USD bzw. 18,0 % des Bruttoinlandsprodukts (BIP) (CMS, National Health Expenditure fact sheet). Die US-Ausgaben für Rechenzentren im Gesundheitswesen von 6,49 Mrd. USD entsprechen rund 0,12 % dieser nationalen Rechnung, und Krankenhausvorstände genehmigen sie erst nach klinischen Projekten.
Die Public Cloud nimmt EHR-Last aus der Zählung der Rechenzentren im Gesundheitswesen
10 der 14 namentlich erfassten Umzüge im unten stehenden Tracker von DC Market Insights gingen in die Public Cloud. Jeder verschiebt Hardware- und Standortausgaben aus dieser Schätzung für Rechenzentren im Gesundheitswesen, weshalb EHR und klinische Anwendungen nur um 6,74 % pro Jahr wachsen, die langsamste Arbeitslast nach Kollaboration und sonstigen Arbeitslasten.
Chancen im Markt für Rechenzentren im Gesundheitswesen: Wo liegt neues Geld?
Die beiden größten Chancen für Rechenzentren im Gesundheitswesen sind die anbietergehostete Private Cloud mit 6,68 Mrd. USD bis 2035 und Indiens Aufbau nationaler Gesundheitsakten, der um 18,37 % pro Jahr wächst.
Anbietergehostete Private Cloud und Wholesale-Hallen
Epic betreibt Epic Hosting aus einem primären Rechenzentrum mit 100.000 Quadratfuß und 3 MW auf seinem Campus in Verona, und Iron Mountain vermarktet seinen unterirdischen 40-MW-Campus bei Pittsburgh an Mieter aus dem Gesundheitswesen. Die anbietergehostete Private Cloud wächst von 1,86 Mrd. USD im Jahr 2025 auf 6,68 Mrd. USD im Jahr 2035, Wholesale und Build-to-Suit von 1,70 Mrd. USD auf 6,31 Mrd. USD, was 9,43 Mrd. USD für Anbieter hinzufügt, die HIPAA und den 72-Stunden-Wiederherstellungstest erfüllen.
Indiens Ayushman Bharat Digital Mission
Die Zahl der Ayushman Bharat Health Accounts (ABHA) in Indien stieg von 14,7 Crore im Jahr 2021 auf 84,5 Crore im Jahr 2025 (Press Information Bureau, 2026), und die Digital Personal Data Protection (DPDP) Rules vom November 2025 geben Organisationen 18 Monate zur Umsetzung. DC Market Insights erwartet, dass Indiens Ausgaben für Rechenzentren im Gesundheitswesen von 247,41 Mio. USD im Jahr 2025 auf 1,34 Mrd. USD im Jahr 2035 steigen.
Preise für Rechenzentren im Gesundheitswesen: Was kostet ein MW ein Gesundheitssystem?
Die Ausgaben für Rechenzentren im Gesundheitswesen lagen 2025 im Schnitt bei 4,69 Mio. USD pro MW IT-Last, nach 3,91 Mio. USD im Jahr 2020, weil KI-Racks und angemietete Kapazität höhere jährliche Kosten tragen als eine eigene Krankenhaushalle.
| Jahr | IT-Last im Gesundheitswesen (MW) | Mietanteil | Colocation- und Hosting-Tarif pro kW-Monat | IT-Hardware pro konventionellem MW-Jahr | IT-Hardware pro KI-MW-Jahr | Gesamtausgaben pro MW |
|---|---|---|---|---|---|---|
| 2020 | 2.500 | 30 % | 180 USD | 2,80 Mio. USD | 6,80 Mio. USD | 3,91 Mio. USD |
| 2025 | 3.300 | 40 % | 198 USD | 3,05 Mio. USD | 8,30 Mio. USD | 4,69 Mio. USD |
| 2030 | 4.700 | 49 % | 210 USD | 3,00 Mio. USD | 7,30 Mio. USD | 5,34 Mio. USD |
| 2035 | 6.600 | 55 % | 218 USD | 2,95 Mio. USD | 6,40 Mio. USD | 5,62 Mio. USD |
Öffentliche Preis- und Größenanker: Der vorgefertigte Tier-3-Standort von Mackenzie Health fasst 500 Kilowatt (kW) für 45 Racks (Fallstudie von Schneider Electric, 2020), rund 11 kW pro Rack. Epics Hosting-Standort in Verona hat 3 MW. Das HHS bezifferte die Compliance mit der HIPAA Security Rule im ersten Jahr auf rund 9,3 Mrd. USD über alle erfassten Einrichtungen. Die Tarife steigen im Modell von DC Market Insights bis 2035 von 198 USD auf 218 USD pro kW-Monat, da KI-Racks Flüssigkeitskühlung benötigen.
Standards und Regulierung für Rechenzentren im Gesundheitswesen
Acht Regelwerke bestimmen, wo Rechenzentrumskapazität im Gesundheitswesen steht und wie schnell sie wiederhergestellt sein muss; sie betreffen die gesamten 15,46 Mrd. USD an Ausgaben des Jahres 2025.
Vorschlag zur HIPAA Security Rule, Januar 2025
Das HHS schlug am 6. Januar 2025 die 72-Stunden-Wiederherstellungspflicht, geprüfte Backups und Bestandsverzeichnisse vor; Stellungnahmen waren bis 7. März 2025 fällig.
CMS Interoperability and Prior Authorization Final Rule (CMS-0057-F)
Laut dem CMS-Faktenblatt müssen Kostenträger operative Vorgaben ab 1. Januar 2026 und Anforderungen an Programmierschnittstellen (APIs) ab 1. Januar 2027 erfüllen, was ständig verfügbare Datendienste für Kostenträger und Krankenversicherer hinzufügt, auf die 2025 2,47 Mrd. USD der Ausgaben für Rechenzentren im Gesundheitswesen entfielen.
Verordnung über den Europäischen Gesundheitsdatenraum (EHDS)
Der EHDS trat am 26. März 2025 in Kraft, und zentrale Teile gelten ab März 2029 (Europäische Kommission, EHDS-Seite).
NIS2-Richtlinie
Die EU-Mitgliedstaaten hatten bis 17. Oktober 2024 Zeit, die Richtlinie zur Netz- und Informationssicherheit (NIS2) umzusetzen, die Krankenhäuser als wesentliche Einrichtungen erfasst.
Bundesgesetz Nr. 2 von 2019 der VAE und saudi-arabische Datenregeln
Das Gesetz der VAE über Informations- und Kommunikationstechnologie im Gesundheitsbereich verbietet die Speicherung von Gesundheitsdaten außerhalb der VAE; die Regeln des saudi-arabischen National Data Management Office (NDMO) von 2020 verlangen, dass personenbezogene Daten im Königreich gespeichert und verarbeitet werden.
Chinas Maßnahmen zu Gesundheits-Big-Data, 2018
Artikel 30 verlangt, dass Gesundheits-Big-Data auf sicheren Servern in China gespeichert werden, mit einer Sicherheitsprüfung vor jeder Übermittlung ins Ausland.
Indiens DPDP Rules, November 2025
Die Regeln wurden am 14. November 2025 mit einem gestuften Zeitplan von 18 Monaten bekannt gemacht.
Rechenzentrumsstandard ANSI/TIA-942
Krankenhausbetreiber nutzen die Bewertungsstufen von ANSI/TIA-942, um Redundanz festzulegen; das Design von Mackenzie Health mit 2N-Stromversorgung und N+1-Kühlung ist ein typischer Tier-3-Bau.
Marktsegmentierung für Rechenzentren im Gesundheitswesen: Welches Segment ist am größten?
IT-Hardware ist mit 10,93 Mrd. USD im Jahr 2025 die größte Komponente der Rechenzentren im Gesundheitswesen, und KI-Genomik und Forschungsrechnen ist mit 16,71 % pro Jahr die am schnellsten wachsende Arbeitslast.
Nach Komponente
Colocation- und Hosting-Dienste wachsen unter den Komponenten am schnellsten, mit 11,72 % pro Jahr auf 9,50 Mrd. USD.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 10.931,24 Mio. USD | 70,7 % | 24.479,40 Mio. USD | 8,40 % |
| Colocation- und Hosting-Dienste | 3.136,32 Mio. USD | 20,3 % | 9.496,08 Mio. USD | 11,72 % |
| Elektrische und mechanische Infrastruktur | 967,87 Mio. USD | 6,3 % | 2.058,14 Mio. USD | 7,84 % |
| Bau und Ausbau | 427,77 Mio. USD | 2,8 % | 1.078,98 Mio. USD | 9,69 % |
Nach Endnutzer
Krankenhäuser und Gesundheitssysteme halten 47,0 % der Ausgaben für Rechenzentren im Gesundheitswesen 2025; Pharma und Life Sciences wachsen mit 11,61 % am schnellsten.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Krankenhäuser und Gesundheitssysteme | 7.267,71 Mio. USD | 47,0 % | 15.587,29 Mio. USD | 7,93 % |
| Pharma und Life Sciences | 3.092,64 Mio. USD | 20,0 % | 9.278,15 Mio. USD | 11,61 % |
| Kostenträger und Krankenversicherer | 2.474,11 Mio. USD | 16,0 % | 5.195,76 Mio. USD | 7,70 % |
| Health-IT- und Medtech-Anbieter | 1.700,95 Mio. USD | 11,0 % | 4.824,64 Mio. USD | 10,99 % |
| Öffentliche Gesundheits- und Forschungseinrichtungen | 927,79 Mio. USD | 6,0 % | 2.226,76 Mio. USD | 9,15 % |
Nach Arbeitslast
EHR und klinische Anwendungen sind mit 4,64 Mrd. USD die größte Arbeitslast, doch KI-Genomik und Forschungsrechnen überholt sie vor 2035.
| Arbeitslast | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| EHR und klinische Anwendungen | 4.638,95 Mio. USD | 30,0 % | 8.907,02 Mio. USD | 6,74 % |
| Medizinische Bildgebung und PACS | 2.783,38 Mio. USD | 18,0 % | 6.309,14 Mio. USD | 8,53 % |
| KI-Genomik und Forschungsrechnen | 2.297,83 Mio. USD | 14,9 % | 10.777,50 Mio. USD | 16,71 % |
| Abrechnung und Revenue Cycle | 2.010,22 Mio. USD | 13,0 % | 4.082,39 Mio. USD | 7,34 % |
| Backup und Disaster Recovery | 2.164,85 Mio. USD | 14,0 % | 4.453,51 Mio. USD | 7,48 % |
| Kollaboration und sonstige Arbeitslasten | 1.567,97 Mio. USD | 10,1 % | 2.583,04 Mio. USD | 5,12 % |
Nach Bereitstellungsmodell
Eigene On-Premises-Standorte halten 2025 noch 60,0 % des Werts der Rechenzentren im Gesundheitswesen; Wholesale und Build-to-Suit wächst mit 14,01 % am schnellsten.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Eigene On-Premises-Standorte | 9.277,93 Mio. USD | 60,0 % | 16.700,67 Mio. USD | 6,05 % |
| Retail-Colocation | 2.628,74 Mio. USD | 17,0 % | 7.422,52 Mio. USD | 10,94 % |
| Wholesale und Build-to-Suit | 1.700,95 Mio. USD | 11,0 % | 6.309,14 Mio. USD | 14,01 % |
| Anbietergehostete Private Cloud | 1.855,58 Mio. USD | 12,0 % | 6.680,27 Mio. USD | 13,67 % |
DC Exclusive: Tracker für Krankenhaus-Rechenzentrumsausstiege, 14 namentlich erfasste Umzüge, 2014-2026
Der Tracker für Krankenhaus-Rechenzentrumsausstiege ist ein Modell von DC Market Insights auf Basis von 14 Eingaben, je eine pro namentlich erfasstem Umzug aus Unternehmens- und Regierungsquellen: 10 gingen in die Public Cloud, 2 in Colocation und 2 an neue eigene Standorte.
Das Muster erklärt die Aufteilung nach Bereitstellung: Zentrale EHR-Landschaften verlassen eigene Hallen in Richtung Public Cloud und fallen aus der Zählung der Rechenzentren im Gesundheitswesen, während KI- und Forschungscluster als neue eigene oder per Colocation genutzte Kapazität hinzukommen. DC Market Insights liest daraus einen Rückgang des Anteils eigener Standorte von 60,0 % auf 45,0 % bis 2035.
| Organisation | Umfang | Datum | Von | Nach | Zieltyp |
|---|---|---|---|---|---|
| Englewood Hospital and Medical Center | 1 Krankenhaus, New Jersey | Okt. 2014 | Internes Krankenhaus-Rechenzentrum | Iron Mountain Colocation | Colocation |
| Mackenzie Health | Ontario, Kanada | Nov. 2019 | Veralteter Serverraum | Neuer vorgefertigter Tier-3-Standort mit 500 kW und 45 Racks | Eigener Standort |
| HCA Healthcare | 186 Krankenhäuser | Mai 2021 | Eigene Rechenzentren | Partnerschaft mit Google Cloud | Public Cloud |
| Wellforce (Tufts Medicine) | Epic plus 300+ Anwendungen | Jul. 2021 | Eigene Rechenzentren | Amazon Web Services (AWS) | Public Cloud |
| Hackensack Meridian Health | Epic-Arbeitslasten | Nov. 2022 | Eigene Rechenzentren | Google Cloud | Public Cloud |
| Baptist Memorial Health Care | 22 Krankenhäuser | Jun.-Okt. 2023 | On-Premises-Rechenzentrum in Memphis | AWS, statt eines gespiegelten Zweitstandorts | Public Cloud |
| Southeast Georgia Health System | 2 Akutkrankenhäuser | Jan. 2024 | On-Premises-EHR von Oracle Health | Oracle Cloud Infrastructure (OCI) | Public Cloud |
| Community Health Systems | 71 Krankenhäuser in 15 Bundesstaaten | Jan. 2024 | Über viele Standorte verteilte Daten | FHIR-Plattform von Google Cloud | Public Cloud |
| Novo Nordisk Foundation (Gefion) | 1.528 NVIDIA H100 GPUs | Okt. 2024 | Neue Kapazität | Digital Realty Colocation, Dänemark | Colocation |
| Montefiore Health System | Die meisten Anwendungen inkl. Epic | Feb. 2025 | Eigene Rechenzentren | AWS | Public Cloud |
| North York General Hospital | Erstes kanadisches Krankenhaus auf OCI | Apr. 2025 | On-Premises-EHR von Oracle Health | OCI | Public Cloud |
| Eli Lilly (LillyPod) | 1.016 NVIDIA Blackwell Ultra GPUs | Feb. 2026 | Neue Kapazität | Eigene KI-Fabrik, Indianapolis | Eigener Standort |
| Transform Shared Service Organization | 5 Krankenhäuser in Ontario | Feb. 2026 | Gehostete EHR von Oracle Health | OCI | Public Cloud |
| WellSpan Health | 300+ Anwendungen, 7,5 PB | Jul. 2026 | Eigene Rechenzentren | AWS, in 17 Wochen | Public Cloud |
Regionale Einblicke: Welche Region führt den Markt für Rechenzentren im Gesundheitswesen an?
Nordamerika führt den Markt für Rechenzentren im Gesundheitswesen mit 7,11 Mrd. USD bzw. 46,0 % des Werts 2025 an, und Asien-Pazifik wächst mit 11,72 % pro Jahr auf 9,83 Mrd. USD am schnellsten.
Nordamerika
Die Vereinigten Staaten haben 6.100 Krankenhäuser mit 907.216 betriebenen Betten (American Hospital Association, 2026), und mehr als 99 % der nicht bundeseigenen Akutkrankenhäuser nutzen eine zertifizierte EHR (Assistant Secretary for Technology Policy, 2024). Die nordamerikanischen Ausgaben für Rechenzentren im Gesundheitswesen steigen von 7,11 Mrd. USD auf 15,77 Mrd. USD.
Europa
NHS England vergab die Federated Data Platform im November 2023 für 182,2 Mio. GBP an Palantir, mit einer prognostizierten Obergrenze von 330 Mio. GBP. Die europäischen Ausgaben für Rechenzentren im Gesundheitswesen wachsen um 8,01 % pro Jahr auf 8,35 Mrd. USD, wobei Dänemarks Gefion zeigt, wie Pharmaforschungskapazität in der Colocation landet.
Asien-Pazifik
Asien-Pazifik ist mit 11,72 % die am schnellsten wachsende Region, angeführt von Indien mit 18,37 % und China mit 11,56 %, wo Gesundheits-Big-Data auf inländischen Servern bleiben müssen.
Lateinamerika
Die Ausgaben für Rechenzentren im Gesundheitswesen in Lateinamerika steigen von 664,92 Mio. USD im Jahr 2025 auf 1,71 Mrd. USD bis 2035, 9,89 % pro Jahr, wobei Brasilien 2025 auf 231,95 Mio. USD kommt.
Naher Osten und Afrika
Die VAE und Saudi-Arabien halten Gesundheitsdaten im Land und heben damit die Ausgaben für Rechenzentren im Gesundheitswesen im Nahen Osten und in Afrika von 572,14 Mio. USD auf 1,45 Mrd. USD.
Länderanalyse: Die 12 wichtigsten Länder im Markt für Rechenzentren im Gesundheitswesen
Auf die Vereinigten Staaten entfallen 6,49 Mrd. USD der Ausgaben für Rechenzentren im Gesundheitswesen 2025, mehr als auf die nächsten elf Länder zusammen, während Indien mit 18,37 % pro Jahr das am schnellsten wachsende große Land ist.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 6.494,54 Mio. USD | 14.288,35 Mio. USD | 8,20 % |
| 2 | Japan | Asien-Pazifik | 742,23 Mio. USD | 1.632,95 Mio. USD | 8,20 % |
| 3 | Deutschland | Europa | 711,31 Mio. USD | 1.521,62 Mio. USD | 7,90 % |
| 4 | China | Asien-Pazifik | 695,84 Mio. USD | 2.078,31 Mio. USD | 11,56 % |
| 5 | Vereinigtes Königreich | Europa | 680,38 Mio. USD | 1.447,39 Mio. USD | 7,84 % |
| 6 | Kanada | Nordamerika | 494,82 Mio. USD | 1.187,60 Mio. USD | 9,15 % |
| 7 | Frankreich | Europa | 417,51 Mio. USD | 927,82 Mio. USD | 8,31 % |
| 8 | Australien | Asien-Pazifik | 262,87 Mio. USD | 668,03 Mio. USD | 9,78 % |
| 9 | Indien | Asien-Pazifik | 247,41 Mio. USD | 1.336,05 Mio. USD | 18,37 % |
| 10 | Brasilien | Lateinamerika | 231,95 Mio. USD | 630,91 Mio. USD | 10,52 % |
| 11 | Schweiz | Europa | 231,95 Mio. USD | 519,58 Mio. USD | 8,40 % |
| 12 | Südkorea | Asien-Pazifik | 216,48 Mio. USD | 593,80 Mio. USD | 10,62 % |
Japan (742,23 Mio. USD) und Deutschland (711,31 Mio. USD) folgen auf die Vereinigten Staaten; die 231,95 Mio. USD der Schweiz spiegeln eher pharmazeutische Forschungskapazität als Krankenhauslast wider.
Prognoseszenarien: Der Markt für Rechenzentren im Gesundheitswesen im Jahr 2035
Der Markt für Rechenzentren im Gesundheitswesen reicht 2035 von 30,80 Mrd. USD im unteren Szenario bis 42,68 Mrd. USD im oberen Szenario, um eine Basis von 37,11 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Unteres | 30.803,46 Mio. USD | 7,13 % | Schnellere EHR-Umzüge in die Public Cloud; KI-Cluster der Pharmaindustrie als Cloud-Kapazität gekauft |
| Basis | 37.112,60 Mio. USD | 9,15 % | IT-Last im Gesundheitswesen 6.600 MW im Jahr 2035, 22 % auf KI-Racks, 55 % angemietet |
| Oberes | 42.679,49 Mio. USD | 10,69 % | Endgültige HIPAA-Regel setzt die 72-Stunden-Wiederherstellung durch; mehr Arzneimittelhersteller bauen eigene KI-Fabriken |
Wettbewerbsanalyse: Wichtige Akteure im Markt für Rechenzentren im Gesundheitswesen
Die fünf größten Colocation-Anbieter halten rund 31 % der Colocation- und Hosting-Ausgaben im Gesundheitswesen von 3,14 Mrd. USD im Jahr 2025 (Schätzung von DC Market Insights auf Basis namentlich bekannter Gesundheitsdeals und Campuskapazitäten), der Markt für Rechenzentren im Gesundheitswesen ist also fragmentiert.
- Equinix
- Digital Realty
- Iron Mountain Data Centers
- CyrusOne
- NTT DATA
- Epic Systems (Epic Hosting)
- Oracle (Oracle Health)
- Microsoft (Nuance)
- Amazon Web Services
- Google Cloud
- Dell Technologies
- Hewlett Packard Enterprise
- NVIDIA
- Cisco Systems
- Schneider Electric
- Vertiv
Equinix nannte Gesundheitswesen und Life Sciences in seinen Ergebnissen zum dritten Quartal 2025 eine Schlüsselbranche und verwies auf Bristol Myers Squibb, das seine Plattform für KI-Arbeitslasten nutzt. Iron Mountain hostet das Rechenzentrum des Englewood Hospital seit 2014. Oracle zahlte rund 28,3 Mrd. USD für Cerner und Microsoft 19,7 Mrd. USD für Nuance, was beiden eine Basis im Gesundheitswesen für ihre eigene Kapazität verschafft. NVIDIA liefert die GPU-Systeme in LillyPod und Gefion; Dell Technologies, Hewlett Packard Enterprise und Cisco Systems liefern Server, Speicher und Netzwerke für Krankenhaushallen, und Schneider Electric und Vertiv liefern Strom- und Kühltechnik.
Aktuelle Entwicklungen im Markt für Rechenzentren im Gesundheitswesen
Sechs datierte Ereignisse aus 2025 und 2026 zeigen, dass sich die Nachfrage nach Rechenzentren im Gesundheitswesen in Richtung KI-Kapazität und gehosteter EHR verschiebt.
- Im Juli 2026 schloss WellSpan Health den Umzug von mehr als 300 Anwendungen und 7,5 PB Daten zu AWS in 17 Wochen ab (Quelle: Amazon).
- Im April 2026 beantragte das VA für das Haushaltsjahr 2027 4,2 Mrd. USD für seine EHR, darunter 745 Mio. USD für die Infrastrukturbereitschaft (Quelle: VA Budget in Brief).
- Im Februar 2026 ging Eli Lillys KI-Fabrik LillyPod mit mehr als 9.000 Petaflops in Indianapolis in Betrieb (Quelle: NVIDIA).
- Im Februar 2026 verlagerten fünf Krankenhäuser der Transform Shared Service Organization in Ontario ihre EHR auf OCI und verkürzten die Ladezeit der Seiten um 71 % (Quelle: Oracle).
- Im Januar 2026 vereinbarten NVIDIA und Lilly, über fünf Jahre bis zu 1 Mrd. USD in ein KI-Co-Innovation-Labor zu investieren (Quelle: NVIDIA).
- Im November 2025 machte Indien die DPDP Rules mit einem gestuften Zeitplan von 18 Monaten bekannt (Quelle: Press Information Bureau).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentren im Gesundheitswesen bemessen hat
Das Modell für Rechenzentren im Gesundheitswesen multipliziert 3.300 MW IT-Last im Gesundheitswesen im Jahr 2025 mit den Ausgaben pro MW für jede Komponente und ergibt 15,46 Mrd. USD.
Die IT-Last im Gesundheitswesen entspricht rund 7,2 % der etwa 46 Gigawatt (GW) Unternehmens- und Colocation-Kapazität innerhalb der weltweit 2025 installierten 116 GW (Kapazitätsbasis von DC Market Insights). IT-Hardware = konventionelle MW x 3,05 Mio. USD + KI-MW (165) x 8,30 Mio. USD = 10,93 Mrd. USD. Colocation und Hosting = 1.320 angemietete MW x 198 USD pro kW-Monat x 12 = 3,14 Mrd. USD. Eigene Standorte fügen 967,87 Mio. USD für elektrische und mechanische Arbeiten sowie 427,77 Mio. USD für Bau und Ausbau hinzu. Die Aufteilungen nach Endnutzer, Arbeitslast, Bereitstellungsmodell, Region und Land sind Anteile von DC Market Insights; jede Aufteilung ergibt in jedem Jahr die Gesamtsumme.
Plausibilitätsprüfungen: (1) Der Markt für Rechenzentren im Gesundheitswesen macht 2,7 % des Rechenzentrumsmarkts von 570,04 Mrd. USD im Jahr 2025 im globalen Modell von DC Market Insights aus, unter den 5,9 % der BFSI-Branche im BFSI Data Center Market; (2) Colocation und Hosting im Gesundheitswesen mit 3,14 Mrd. USD entsprechen 4,2 % des Data Center Colocation Market von 74,46 Mrd. USD im Jahr 2025; (3) als Untergrenze ergeben 6.100 US-Krankenhäuser x 0,5 Mio. USD pro Jahr für minimale Server-Erneuerung und Standortunterhalt = 3,05 Mrd. USD, unter dem Krankenhaussegment von 7,27 Mrd. USD. Der ausgelagerte Betrieb von Krankenhaushallen wird im Data Center Outsourcing Market behandelt, GPU-Hallen im AI Data Center Market. Vollständige Methodik: Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Was diese Schätzung umfasst und was nicht
- 05Markttreiber
- 5.1HIPAA-Vorschlag zur Wiederherstellung binnen 72 Stunden nach dem Angriff auf Change Healthcare
- 5.2KI-Fabriken der Pharmaindustrie: LillyPod und Gefion
- 5.3Forschungsarchive im Petabyte-Maßstab: NIH 363 PB und UK Biobank 30 PB
- 06Markttrends
- 6.1EHR-Landschaften verlassen krankenhauseigene Hallen in Wochen statt Jahren
- 6.2Gesundheitsdaten müssen im Land bleiben
- 6.3Bundes-EHR-Infrastruktur in US-Veteranenkrankenhäusern
- 07Marktherausforderungen und Hemmnisse
- 7.1Rechenzentren konkurrieren mit Betten und Erdbebenertüchtigung um Kapital
- 7.2Die Public Cloud nimmt EHR-Last aus der Zählung der Rechenzentren im Gesundheitswesen
- 08Marktchancen
- 8.1Anbietergehostete Private Cloud und Wholesale-Hallen
- 8.2Indiens Ayushman Bharat Digital Mission
- 09Preisanalyse
- 9.1Ausgaben pro MW, 2020-2035
- 9.2Öffentliche Preis- und Größenanker
- 10Standards und Regulierung
- 10.1Vorschlag zur HIPAA Security Rule, Januar 2025
- 10.2CMS Interoperability and Prior Authorization Final Rule (CMS-0057-F)
- 10.3Verordnung über den Europäischen Gesundheitsdatenraum (EHDS)
- 10.4NIS2-Richtlinie
- 10.5Bundesgesetz Nr. 2 von 2019 der VAE und saudi-arabische Datenregeln
- 10.6Chinas Maßnahmen zu Gesundheits-Big-Data, 2018
- 10.7Indiens DPDP Rules, November 2025
- 10.8Rechenzentrumsstandard ANSI/TIA-942
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2IT-Hardware
- 11.3Colocation- und Hosting-Dienste
- 11.4Elektrische und mechanische Infrastruktur
- 11.5Bau und Ausbau
- 11.6Nach Endnutzer
- 11.7Krankenhäuser und Gesundheitssysteme
- 11.8Pharma und Life Sciences
- 11.9Kostenträger und Krankenversicherer
- 11.10Health-IT- und Medtech-Anbieter
- 11.11Öffentliche Gesundheits- und Forschungseinrichtungen
- 11.12Nach Arbeitslast
- 11.13EHR und klinische Anwendungen
- 11.14Medizinische Bildgebung und PACS
- 11.15KI-Genomik und Forschungsrechnen
- 11.16Abrechnung und Revenue Cycle
- 11.17Backup und Disaster Recovery
- 11.18Kollaboration und sonstige Arbeitslasten
- 11.19Nach Bereitstellungsmodell
- 11.20Eigene On-Premises-Standorte
- 11.21Retail-Colocation
- 11.22Wholesale und Build-to-Suit
- 11.23Anbietergehostete Private Cloud
- 12DC Exclusive: Tracker für Krankenhaus-Rechenzentrumsausstiege
- 12.1Englewood Hospital and Medical Center
- 12.2Mackenzie Health
- 12.3HCA Healthcare
- 12.4Wellforce (Tufts Medicine)
- 12.5Hackensack Meridian Health
- 12.6Baptist Memorial Health Care
- 12.7Southeast Georgia Health System
- 12.8Community Health Systems
- 12.9Novo Nordisk Foundation (Gefion)
- 12.10Montefiore Health System
- 12.11North York General Hospital
- 12.12Eli Lilly (LillyPod)
- 12.13Transform Shared Service Organization
- 12.14WellSpan Health
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2Japan
- 14.3Deutschland
- 14.4China
- 14.5Vereinigtes Königreich
- 14.6Kanada
- 14.7Frankreich
- 14.8Australien
- 14.9Indien
- 14.10Brasilien
- 14.11Schweiz
- 14.12Südkorea
- 15Prognoseszenarien, 2035
- 15.1Unteres Szenario
- 15.2Basisszenario
- 15.3Oberes Szenario
- 16Wettbewerbsanalyse
- 16.1Equinix
- 16.2Digital Realty
- 16.3Iron Mountain Data Centers
- 16.4CyrusOne
- 16.5NTT DATA
- 16.6Epic Systems (Epic Hosting)
- 16.7Oracle (Oracle Health)
- 16.8Microsoft (Nuance)
- 16.9Amazon Web Services
- 16.10Google Cloud
- 16.11Dell Technologies
- 16.12Hewlett Packard Enterprise
- 16.13NVIDIA
- 16.14Cisco Systems
- 16.15Schneider Electric
- 16.16Vertiv
- 16.17Colocation-Konzentration, 2025
- 17Aktuelle Entwicklungen
- 17.1Umzug von WellSpan Health zu AWS, Juli 2026
- 17.2EHR-Budget des VA für das Haushaltsjahr 2027, April 2026
- 17.3KI-Fabrik LillyPod in Betrieb, Februar 2026
- 17.4Transform Shared Service Organization auf OCI, Februar 2026
- 17.5Co-Innovation-Labor von NVIDIA und Lilly, Januar 2026
- 17.6Indiens DPDP Rules, November 2025
- 18Forschungsmethodik
- 18.1Modelleingaben
- 18.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Rechenzentren im Gesundheitswesen, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Was diese Schätzung umfasst und was nicht
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Markt nach Arbeitslast, 2025 und 2035
- Tabelle 7Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 8Tracker für Krankenhaus-Rechenzentrumsausstiege, 2014-2026
- Tabelle 9Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
17,34 Mrd. USD im Jahr 2026, 12,16 % mehr als die 15,46 Mrd. USD von 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 37,11 Mrd. USD erreichen, eine CAGR von 9,15 % ab 2025.
9,15 % pro Jahr von 2025 bis 2035, nach 9,61 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last im Gesundheitswesen von 3.300 MW auf 6.600 MW steigt und der Anteil der KI-Racks von 5 % auf 22 % klettert.
Weil das HHS im Januar 2025 vorschlug, dass HIPAA-pflichtige Einrichtungen kritische Systeme innerhalb von 72 Stunden wiederherstellen. Backup und Disaster Recovery wachsen bis 2035 auf 4,45 Mrd. USD, nachdem der Angriff auf Change Healthcare UnitedHealth Group 2024 2,2 Mrd. USD gekostet hatte.
Viele ja: 10 der 14 namentlich erfassten Umzüge im Tracker von DC Market Insights gingen in die Public Cloud, darunter WellSpan Health, das 2026 mehr als 300 Anwendungen und 7,5 PB in 17 Wochen zu AWS verlagerte.
Die Ausgaben von Pharma und Life Sciences wachsen um 11,61 % pro Jahr auf 9,28 Mrd. USD bis 2035. Eli Lillys LillyPod betreibt 1.016 NVIDIA Blackwell Ultra GPUs in Indianapolis, und Gefion der Novo Nordisk Foundation betreibt 1.528 H100 GPUs in einem Standort von Digital Realty.
KI-Genomik und Forschungsrechnen wächst mit 16,71 % pro Jahr auf 10,78 Mrd. USD bis 2035 am schnellsten; unter den Komponenten führen Colocation- und Hosting-Dienste mit 11,72 %.
Nordamerika, mit 7,11 Mrd. USD bzw. 46,0 % des Werts 2025. Asien-Pazifik wächst mit 11,72 % pro Jahr am schnellsten, und Indien ist mit 18,37 % das am schnellsten wachsende große Land.
Die VAE (Bundesgesetz Nr. 2 von 2019) verbieten die Speicherung von Gesundheitsdaten im Ausland, Chinas Maßnahmen zu Gesundheits-Big-Data von 2018 verlangen inländische Server, und Saudi-Arabiens Datenregeln verlangen die Speicherung personenbezogener Daten im Königreich.
Equinix, Digital Realty, Iron Mountain Data Centers, CyrusOne und NTT DATA führen bei angemieteter Kapazität und halten rund 31 % der Colocation- und Hosting-Ausgaben im Gesundheitswesen von 3,14 Mrd. USD im Jahr 2025 (Schätzung von DC Market Insights); Epic Hosting führt bei anbietergehosteter EHR.
17,34 Mrd. USD im Jahr 2026 zählen nur eigene und angemietete Rechenzentrumskapazität. Schätzungen, die Public-Cloud-Dienste, Cloud-Software für das Gesundheitswesen, IT-Outsourcing oder Strom hinzurechnen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.