
ロシアのデータセンターマーケット 規模・シェア・2035年までの予測
市場の概要
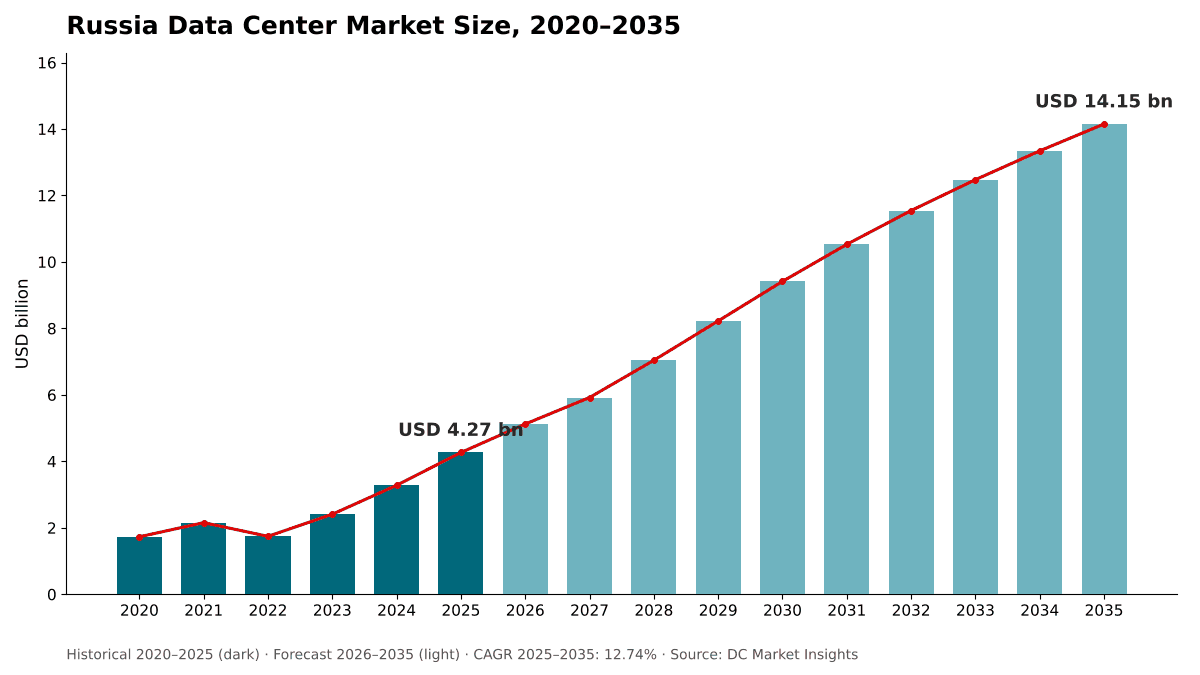
ロシアのデータセンターマーケットの規模は2025年にUSD 4,270.0百万で、年平均成長率(CAGR)12.74%で拡大し、2035年までにUSD 14.15十億に達すると予測されています。 Central Federal Districtが市場の63%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09コンポーネント別市場
- 10データセンタータイプ別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 14掲載企業
地域別インサイト
- Central Federal District63%
- Northwestern Federal District13.6%
- Volga Federal District9.5%
- Ural Federal District5.5%
- Siberian Federal District5.1%
- Southern, North Caucasian and Far Eastern Districts3.3%
掲載企業
- Rostelecom Data Centers (RTK-DPC)
- Yandex
- Sber
- Cloud.ru
- Selectel
- IXcellerate
- DataPro
- Key Point
- MegaFon
- Atomdata (Rosatom)
- T-Bank
- Rutube
- Yadro
- Fplus
詳細分析
ロシアのデータセンターマーケットは、ロシア国内のデータセンター建物とそこに設置される機器、すなわちサーバーおよびストレージ、ネットワーク、電力インフラ、冷却システム、一般建設への年間支出を対象としており、購入者はクラウドプロバイダー、コロケーション事業者、企業、銀行、政府機関です。DC Market Insightsは、ロシアのデータセンターマーケットを2025年に42.7億米ドルと評価し、2035年までに141.5億米ドル、CAGR 12.74%に達すると予測しています。2025年の値は2つのブロックで構成されています。DC Market InsightsのロシアAIデータセンターモデルから取った22.4億米ドルのAI容量と、20.2億米ドルの従来型容量です。従来型容量では、64 MWの新規ITロードに1,750万米ドル/MWを掛けた11.2億米ドルが新設支出となり、約580 MWの既存設備の更新・アップグレードが9.03億米ドルを加えます。AIワークロードは年15.71%で最も急成長しているセグメントであり、その理由は銀行、検索、クラウドの各グループが現在40 MW以上のキャンパス単位でAI容量を計画しているためです。また、シベリア連邦管区は年18.98%で最も急成長している地域であり、その理由はエネルギー省がシベリアでのAIデータセンター建設を提案しているためです。
エグゼクティブサマリー
ロシアのデータセンターマーケットの規模は、2020年に17.3億米ドルと評価され、2025年に42.7億米ドルに達し、予測期間中のCAGR 12.74%で2035年までに141.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年のロシアのデータセンターマーケット規模 | 42.7億米ドル |
| ロシアのデータセンターマーケット、CAGR | 12.74% |
| 2035年のロシアのデータセンターマーケット規模 | 141.5億米ドル |
市場は2020年から2025年にかけて年19.79%で成長しました。2022年には外国ベンダーの撤退と新設の停滞により17.4億米ドルに落ち込み、その後2024年には32.8億米ドルまで回復し、2025年にはAIサーバーの購入が加速したことで30.1%急伸しました。サーバーメーカーのYadroは、2025年のロシアにおけるサーバーおよびストレージシステムの販売額を付加価値税込みで約2,800億ルーブルとしており、Fplusによると2024年は1,550億ルーブルでした。これはDC Market Insightsモデルにおける2025年の急伸の規模と一致しています。
2025年から2035年の成長率は年12.74%に鈍化します。ペースを決めるのは需要ではなく電力だからです。首都圏のデータセンターの系統接続申請は、計画中の稼働容量0.53 GWに対して2.2 GWに達しており、借入コストも高止まりしています。ロシア銀行は2026年9月に政策金利を14.00%に据え置きました(出典:ロシア銀行の政策金利決定)。AIワークロードは2025年の市場の52.6%から2035年までに68.2%へ上昇します。
市場範囲:ロシアのデータセンターマーケットは何を対象としているか?
ロシアのデータセンターマーケットは、データセンター施設とIT機器への2025年の支出42.7億米ドルを対象としています。ロシア連邦内のデータセンター施設およびそこに設置されるIT機器への設備投資を測定し、1米ドル=82.50ルーブルの計画レートにより名目米ドル建てで評価し、2025年を基準年として2035年までを予測しています。
対象範囲。データセンターに設置されるサーバー、アクセラレーター、ストレージシステム、スイッチ、ルーター、ケーブル、無停電電源装置(UPS)、発電機、開閉装置、配電などの電力インフラ、チラー、コンピュータールーム空調機、液体冷却を含む冷却システム、ならびにホールの一般建設と内装工事。ハイパースケールおよびクラウドプロバイダー、コロケーション事業者、企業、銀行、政府機関のいずれが建設するかを問いません。
対象外。コロケーション、クラウド、ホスティングのサービス収益、電気料金その他の運営費、ソフトウェアライセンス、暗号資産マイニングファーム、データセンター外のオフィスサーバールームに設置されたサーバー、土地。
セグメントの関係。すべての区分は同じ42.7億米ドルを切り分け直したものです。ワークロード別の区分では、DC Market InsightsのロシアAIデータセンターモデルの2025年値に等しいAI容量(22.4億米ドル)と、従来型の汎用容量(20.2億米ドル)を分けています。コンポーネント、データセンタータイプ、エンドユース産業、連邦管区の各区分は、いずれも合計すると市場全体に一致します。
市場の推進要因:ロシアのデータセンターマーケットを牽引するものは何か?
AI容量、電力需要、データローカライゼーションが、ロシアのデータセンターマーケットを年12.74%の成長へと牽引しています。3つの推進要因は、MW当たりの支出を従来型ホールの1,750万米ドルに対して3,600万米ドルに引き上げるAI容量、政府が2030年までに1.0 GWから2.5 GWに増加すると見込む電力需要、そしてロシアのデータをロシア国内にとどめるデータローカライゼーション規則です。
AI容量は2025年支出の52.6%、22.4億米ドルを占める
AIホールはアクセラレーターが費用の大半を占めるため、MW当たりのコストが高くなります。DC Market Insightsは、2025年のAI ITロード1 MW当たりの総支出を3,600万米ドルと推定しており、従来型ホールの1,750万米ドルに対して高いため、58 MWの新規AI容量が金額ベースで64 MWの新規従来型容量を上回りました。ロシアの大口購入者は現在キャンパス規模で計画しています。SberのCEOであるゲルマン・グレフ氏は2024年11月、同行には少なくとも200 MW、できれば300~400 MWのデータセンター容量が必要だと述べ、Yandexの設備投資は2026年第2四半期に411億ルーブルに達し、前年同期の231億ルーブルから増加しました。この市場のAI層については、ロシアのAIデータセンターマーケットレポートで詳しく取り上げています。
電力需要は2030年までに1.0 GWから2.5 GWへ増加
デジタル発展省と政府分析センターは、ロシアのデータセンターの電力消費が少なくとも2.5倍、すなわち1.0 GWから2030年までに2.5 GWへ増加すると見込んでいます。DC Market Insightsのモデルはこの経路に近く、2025年の設置ITロード約800 MW(従来型約630 MW、AI約170 MW)が2030年までに約1.67 GWのITロードに拡大し、電力使用効率(PUE)約1.3で施設電力約2.2 GWに相当します。システムオペレーターによると、ロシアの電力消費に占めるデータセンターの割合は2022年の1.4%から2025年には2.2%に上昇しました。
データローカライゼーションがワークロードをロシア国内にとどめる
連邦法第242-FZ号は、2015年9月1日以降、事業者に対しロシア市民の個人データをロシア国内で処理・保存することを義務付けています。海外のハイパースケールクラウドが利用できないなか、国内プロバイダーがこの需要を吸収しています。Cloud.ruは2025年の売上高を765億ルーブル(50%増)、Selectelは183億ルーブル(39%増)と報告し、Rostelecomのデータセンター事業は760億ルーブルでした。Rostelecomは2030年までにデータセンター売上高1,690億ルーブルを目標としており(出典:Rostelecom「戦略2030」に関するComNewsの報道)、これは26拠点全体での継続的な建設を示唆しています。
市場動向:ロシアのデータセンター建設はどのように変化しているか?
ロシアのデータセンタープロジェクトは、1 MWの都市型拠点から130 MWのキャンパスへと規模を拡大しています。ラック密度は上昇しており、ロシア製サーバーが購入に占める割合も高まっています。
キャンパスが単独の建物に取って代わる
IXcellerateのモスクワ州Veshkiキャンパスは、2棟で7,500ラックスペースと130 MW超を提供する予定で、1棟目のMOS11は40 MWの電気容量を持ちます(出典:IXcellerateのプレスリリース)。Yandexはモジャイスク近郊に約160億ルーブルを投資するデータセンターを計画しており、2027年の稼働を予定しています。またYandex Cloudは2026年に40 MW超の新データセンターで新たなアベイラビリティゾーンを計画しています。DC Market Insightsは、従来型の新設が2025年の64 MWから2035年までに年118 MWへ、AIの追加が58 MWから273 MWへ増加するとモデル化しています。
ラック密度は5 kWから20 kW以上へ上昇
地方のホールはラック当たり4.7~7 kWで運用されており、2025年に開設されたRostelecomのニジニ・ノヴゴロド拠点もその例ですが、新設ははるかに高い密度で設計されています。Cloud.ruのモスクワ州の新データセンターは20 kWのラック890台で計画されており、IXcellerateのMOS11はラック当たり平均12 kWで、高性能コンピューティング向けに44 kWまで拡張可能です。密度の上昇は支出を電力インフラと冷却へとシフトさせ、モデルではそれぞれ年12.19%、12.44%で成長します。
ロシア製サーバーが調達規則によりシェアを拡大
2026年1月1日から、公共調達のロットでロシア電子機器登録簿の製品と外国製機器を混在させることができなくなりました。2025年のサーバーおよびストレージ販売の55%~60%は公共調達を通じたものでした。サーバーおよびストレージは最大のコンポーネントで、2025年に26.6億米ドル、ロシアのデータセンターマーケットの62.3%を占めます。
市場の課題:ロシアのデータセンターマーケットの弱点は何か?
系統の制約と14.00%の政策金利が、ロシアのデータセンターマーケットの主な弱点です。モスクワ州の系統容量と資本コストは、2027年以降に新たな発電設備が稼働するまで、ロシアのデータセンターマーケットを需要ポテンシャル以下に抑えるとDC Market Insightsが見込む2つの制約です。
モスクワのデータセンターは約95%が埋まっている
ウラジーミル州知事の顧問は2026年2月、モスクワのデータセンターは約95%が埋まっており、同地域の空きラックスペースは1,400以下だと述べました。モスクワ州向けの新たな発電設備は2027年から2030年、新たな高圧送電線は2030年から2032年に予定されています。そのため中央連邦管区はモデル上2035年までにシェアを7.3ポイント失いますが、それでも年11.36%で成長します。
高金利が建設を遅らせる
ロシア銀行は2026年9月11日に政策金利を14.00%に据え置きました。利下げを見送ったのは2025年6月以来初めてです。データセンターは投資回収期間の長い資産であるため、高金利はオーナー運営のAIホールよりも投機的なコロケーション建設を遅らせます。2026年3月に報じられた政府のイニシアチブでは、2027年から670 kWを超える大規模データセンターとマイニング施設に対し、最大申告容量の90%に基づくテイク・オア・ペイ方式で送電料金を課すことになり、まだ使用していない電力を確保するコストが上昇します。
制裁が機器コストを押し上げる
DC Market Insightsは、従来型容量1 MW当たりのIT機器コストが2025年に700万米ドルで、2020年より16.7%高かったと推定しており、モデルはその増加の大部分を制裁関連の供給コストに帰しています。同じ圧力はAIホールのアクセラレーターにも及んでおり、だからこそ登録簿掲載のロシア製サーバーへの調達シフトが購入者の予算にとって重要なのです。
市場機会:新たな収益源はどこにあるか?
年14.30%で成長するコロケーションは、ロシアのデータセンターマーケットにおける最大の新たな収益源です。2つ目は、モスクワ以外の発電設備の近くに立地するデータセンターです。
コロケーションはデータセンタータイプの中で最も速い14.30%で成長
モデルでは、コロケーションデータセンターの支出は2025年に8.29億米ドル、2035年までに31.5億米ドルとなり、データセンタータイプの中で最も速い成長です。銀行やクラウドプロバイダーは自社の電力待ちが長い場合にスペースを賃借するためです。Rostelecomのニジニ・ノヴゴロド拠点は、2025年6月の開設から1年未満で93%が契約済みとなりました。
シベリア、ウラル、ヴォルガでの電力主導の立地
エネルギー省はシベリアでのAIデータセンター建設を提案しています。ストルイピン研究所の資料によると、東シベリアの電力基盤は最大200 MWのデータセンター数カ所を支えることができ、ウラルとヴォルガでは30 MW規模の拠点向けの空き容量があります。RosatomのAtomdataはカリーニン原子力発電所で48 MWのデータセンターを運営しており、2022年の電力コストは1 kWh当たり約3ルーブルで、モスクワの1 kWh当たり5~6ルーブルを下回っていました。Sberは発電設備の近くにデータセンターを配置するよう努めると述べています。DC Market Insightsは、シベリア連邦管区が年18.98%で2.18億米ドルから12.4億米ドルへ成長すると予測しています。これらの拠点の冷却と排熱の選択肢については、ロシアのデータセンター熱管理マーケットレポートで取り上げています。
価格:ロシアのデータセンターのMW当たりのコストはいくらか?
ロシアの従来型データセンターのコストは、2025年にITロード1 MW当たり約1,750万米ドルです。これには施設分1,050万米ドルとIT機器の初期導入分700万米ドルが含まれ、AIホールのコストは1 MW当たり約3,600万米ドルです。これらはDC Market Insightsの推定値です。
| ITロード1 MW当たりの支出(100万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 施設(建設、電力、冷却) | 9.00 | 10.50 | 11.31 | 12.19 |
| 従来型IT機器(初期導入) | 6.00 | 7.00 | 7.36 | 7.73 |
| 従来型ホール、総額 | 15.00 | 17.50 | 18.67 | 19.92 |
| AIホール、総額 | 39.50 | 36.00 | 31.23 | 27.10 |
施設のMW当たりコストは密度とともに上昇します。Cloud.ruのモスクワ州の新データセンターは20 kWラック向けに設計されており、地方のホールは4.7~7 kWです。サービス面では、AtomdataのInnopolisデータセンターのラック賃料は、2025年1月時点で消費電力に応じて月65,000~170,000ルーブルと報じられました。AIのMW当たり支出は、演算単位当たりのアクセラレーター価格が下がるにつれて年2.8%減少し、施設コストは年1.5%上昇します。
標準と規制:ロシアのデータセンターを形作る規則は何か?
2025年のデータセンター法を筆頭とする5つの規則群が、ロシアのデータセンターマーケットを形作っています。それは、データセンター法とその登録簿、データローカライゼーション、ロシア製電子機器の調達優遇、系統料金規則、そして暗号資産マイニング禁止です。
連邦法第244-FZ号(2025年7月)。2025年7月23日の同法は、通信法にデータセンターの法的定義を追加し、権限を持つ連邦機関が管理するデータセンター登録簿を創設し、登録されたデータセンターでの暗号資産マイニングを禁止しました。市場参加者によると、同法はデータセンターを通信施設に分類し、最大50%割引の系統接続を受ける権利を与えます。一部の規定は2026年3月1日に発効しました。
政府令第1932号(2025年11月)。2025年11月28日の同政令は、登録簿の作成と管理に関する規則を定めており、登録簿は2026年3月1日から運用されています。デジタル発展省は、RostelecomのMedvedkovo-2などの拠点の追加を開始しました。「Guillotine 2.0」として知られる規制緩和計画案には20を超えるイニシアチブが含まれ、その中には設計中または建設中のデータセンターを登録簿に追加することも含まれます。
連邦法第242-FZ号。ロシア市民の個人データは、ロシア国内に所在するデータベースで処理・保存されなければなりません(2015年9月1日施行)。
調達および系統規則。2026年1月1日以降、公共調達のロットで登録簿掲載のロシア製電子機器と外国製品を混在させることはできません。投資支援に関する連邦法第69-FZ号は、対象プロジェクトについて支援インフラ建設の実費の50%を補填します。テイク・オア・ペイ方式の系統料金イニシアチブは、2027年から670 kWを超える拠点に適用される見込みです。
暗号資産マイニング禁止。2025年1月1日から2031年3月15日まで10地域でマイニングが禁止されており、シベリアの一部では季節的な制限があります。登録簿と合わせて、これによりマイニング負荷とデータセンター負荷が区別されます。アレクサンドル・ノヴァク副首相は2026年3月、接続済みデータセンター容量の合計を4.5 GWとし、そのうち2.7 GWがマイニングだと述べました。
市場セグメンテーション:ロシアのデータセンターマーケットをリードするセグメントはどれか?
サーバーおよびストレージが2025年の金額の62.3%を占め、ロシアのデータセンターマーケットをリードしています。データセンタータイプではハイパースケールおよびクラウドプロバイダーが42.7%でリードし、AIワークロードは52.6%を占めます。AIワークロードは年15.71%で最も急成長しているセグメントで、従来型ワークロードの8.33%を上回ります。ロシアの大規模な新キャンパスはすべてGPUサーバーを中心に計画されているためです。
コンポーネント別:サーバーおよびストレージが62.3%でリード
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| サーバーおよびストレージ | 2.66 | 62.3% | 8.97 | 12.94% |
| ネットワーク | 0.41 | 9.5% | 1.53 | 14.14% |
| 電力インフラ | 0.41 | 9.6% | 1.30 | 12.19% |
| 冷却システム | 0.31 | 7.3% | 1.01 | 12.44% |
| 一般建設 | 0.48 | 11.2% | 1.35 | 10.86% |
ネットワークは、GPUクラスターが従来型ホールよりもMW当たりはるかに多くのスイッチングを必要とするため、コンポーネントの中で最も速い年14.14%で成長します。一般建設は、新たな1 MWのうち躯体よりも機器に回る割合が増えるため、最も遅い年10.86%で成長します。バックアップ電源を含む電力インフラは、2025年に4.10億米ドルの規模です。
データセンタータイプ別:ハイパースケールおよびクラウドプロバイダーが42.7%でリード
| データセンタータイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールおよびクラウドプロバイダー | 1.82 | 42.7% | 6.45 | 13.47% |
| コロケーションデータセンター | 0.83 | 19.4% | 3.15 | 14.30% |
| 企業および銀行所有のデータセンター | 1.20 | 28.2% | 3.20 | 10.30% |
| 政府および研究機関のデータセンター | 0.41 | 9.7% | 1.34 | 12.49% |
YandexやCloud.ruを含むハイパースケールおよびクラウドプロバイダーが最も多く支出しています。企業および銀行所有のデータセンターは、より多くの銀行や小売業者がワークロードをコロケーションやロシアのクラウドに移行するため、最も遅い年10.30%で成長します。
ワークロード別:AIワークロードが52.6%でリード
AIワークロードは2025年に22.4億米ドル、2035年までに96.5億米ドルで、年15.71%で成長します。汎用クラウド、企業アプリケーション、ストレージ、政府システムを含む従来型ワークロードは、2025年に20.2億米ドル、2035年までに45.0億米ドルで、年8.33%で成長します。
エンドユース産業別:インターネットおよびITサービスが33.3%でリード
インターネットおよびITサービス企業は2025年の支出のうち14.2億米ドル(33.3%)を占め、年12.97%で成長します。銀行・金融サービス・保険(BFSI)が9.77億米ドル(22.9%)で続き、政府および研究機関が5.59億米ドル(13.1%)、通信が5.26億米ドル(12.3%)、産業およびエネルギーが3.41億米ドル(8.0%)、小売およびEコマースが1.82億米ドル(4.3%)、その他が2.63億米ドル(6.2%)です。産業およびエネルギーは、製造業者やエネルギー企業がプロセス最適化のためにAI容量を追加しているため、年14.96%で最も急成長している産業です。
DC独自分析:ロシアのデータセンターAIシェアマップ
ハイパースケールおよびクラウドプロバイダーのAI容量は、2025年に12.2億米ドルでマトリックスの最大セルです。このセルだけでロシアのデータセンター支出全体の28.5%を占めます。マトリックスは各データセンタータイプをAIワークロードと従来型ワークロードに分割しています。
| 2025年、10億米ドル | AIワークロード | 従来型ワークロード | 合計 | AIシェア |
|---|---|---|---|---|
| ハイパースケールおよびクラウドプロバイダー | 1.22 | 0.61 | 1.82 | 66.7% |
| コロケーションデータセンター | 0.28 | 0.55 | 0.83 | 34.1% |
| 企業および銀行所有のデータセンター | 0.53 | 0.67 | 1.20 | 44.4% |
| 政府および研究機関のデータセンター | 0.21 | 0.20 | 0.41 | 51.0% |
| 合計 | 2.24 | 2.02 | 4.27 | 52.6% |
ハイパースケールおよびクラウドの支出の3分の2はすでにAI容量に向かっている一方、コロケーションは依然として3分の2が従来型です。この差がコロケーション事業者にとっての機会です。コロケーションがハイパースケールのAIシェアに達すれば、2025年のAI支出はおよそ2倍になります。政府および研究機関のデータセンターはほぼ均等に分かれており、従来型の電子政府システムと並行して国家のスーパーコンピューター計画が進んでいることを反映しています。
AIシェアマップはDC Market Insightsのモデルで、52の入力から構築されています。32の容量コホート(従来型とAIの追加それぞれ16年分)、4つのMW当たりコスト曲線、各ワークロードについての4つのデータセンタータイプ区分、6つの連邦管区区分、2つのトップダウン検証(国内のサーバーおよびストレージ販売と政府の電力予測)です。モデルとその前提については、当社の調査方法ページで説明しています。
地域別インサイト:ロシアのデータセンターマーケットをリードする地域はどこか?
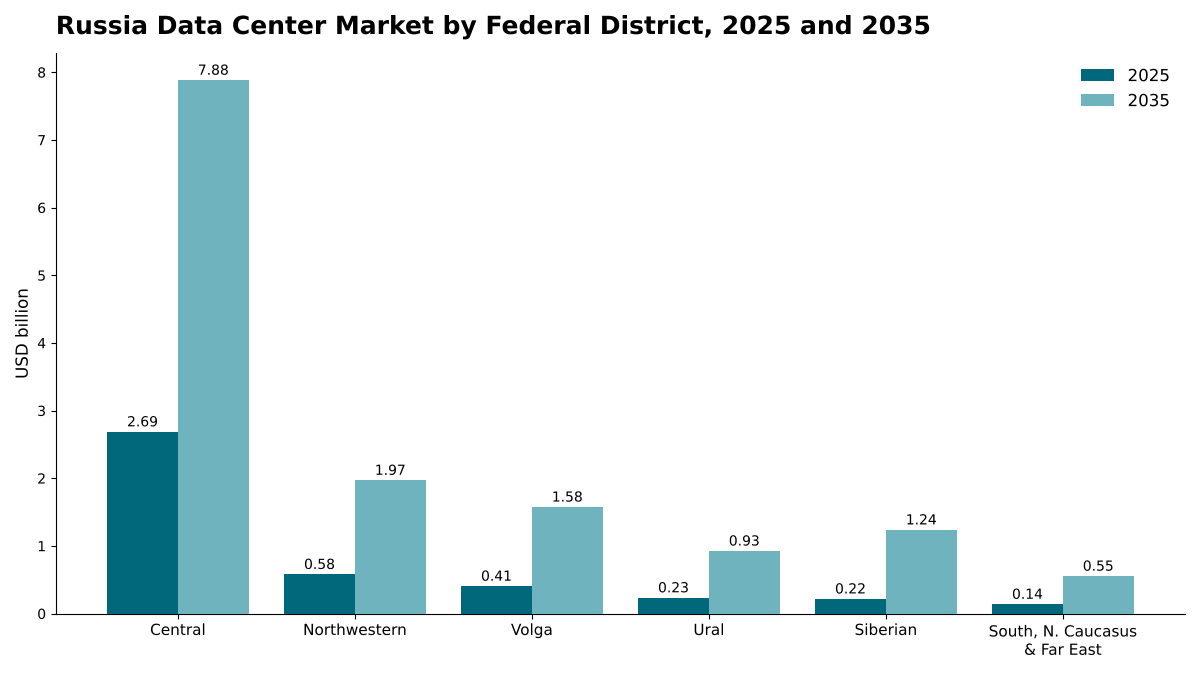
中央連邦管区が2025年の金額の63.0%を占め、ロシアのデータセンターマーケットをリードしています。モスクワとモスクワ州に商用およびクラウド容量の大半が集まっており、シベリア連邦管区は年18.98%で最も急成長している地域です。安価な電力と政府の立地提案が大規模なAIホールを東へと引き寄せているためです。
中央連邦管区が63.0%のシェアでリード
中央連邦管区は2025年に26.9億米ドル、2035年までに78.8億米ドルで、CAGRは11.36%です。モスクワ州のプロジェクトには、IXcellerateの130 MWのVeshkiキャンパス、2027年予定のCloud.ruの11 MW拠点、Yandexが計画するモジャイスクのデータセンターがあります。系統の制約により、同管区のシェアは2035年までに55.7%に低下します。
北西連邦管区は13.6%のシェア
北西連邦管区は2025年に5.80億米ドル、2035年までに19.7億米ドルで、CAGRは13.01%です。サンクトペテルブルクで計画中の2つのデータセンターは合計22 MWを提供し、そのうち15 MWはVyborgsky拠点です。また、Rutubeはレニングラード州に少なくとも3 MWの自社データセンターを2028年の稼働に向けて計画しています。
沿ヴォルガ連邦管区は9.5%のシェア
沿ヴォルガ連邦管区は2025年に4.06億米ドル、2035年までに15.8億米ドルで、CAGRは14.51%です。Rostelecomの5 MWのニジニ・ノヴゴロド拠点と、第1期1,000ラック・8 MWのタタルスタンにあるAtomdataのInnopolisデータセンターが、この地域の中核となっています。
ウラル連邦管区は5.5%のシェア
ウラル連邦管区は2025年に2.35億米ドル、2035年までに9.26億米ドルで、CAGRは14.72%です。エカテリンブルクが拠点となっており、Key Pointのデータセンターは設計容量11 MW・ITラック880台、Rostelecomの現地容量は6 MW・644ラックスペースに達し、MegaFonは2025年に同市で1 MWのデータセンターを開設しました。
シベリア連邦管区は5.1%のシェアで最も急成長
シベリア連邦管区は2025年に2.18億米ドル、2035年までに12.4億米ドルで、CAGRは18.98%と全管区の中で最も速く、エネルギー省はシベリアの各地域でのAIデータセンター建設を提案しています。
南部、北カフカス、極東の各連邦管区は3.3%のシェア
南部、北カフカス、極東の各連邦管区は合わせて2025年に1.39億米ドル、2035年までに5.54億米ドルで、CAGRは14.82%であり、主に地域の通信および政府の容量です。
予測シナリオ:2035年の予測はどのように変わり得るか?
ロシアのデータセンターマーケットは、ベースケースで2035年までに141.5億米ドルに達します。低位および高位シナリオでは106.1億米ドルから173.7億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 従来型の追加がベースより14%少なく、価格が5%低い。AI容量は低位AIケースに従う | 10.61 | 9.54% |
| ベース | 従来型の追加が年118 MWに増加。AIの追加が年273 MWに到達 | 14.15 | 12.74% |
| 高位 | 従来型の追加がベースより14%多く、価格が5%高い。AI容量は高位AIケースに従う | 17.37 | 15.07% |
低位ケースは、高金利と系統接続の遅れが長期化した場合の姿です。モスクワ州のプロジェクトは2030年以降にずれ込み、AIキャンパスのシベリアへの移転もより緩やかになります。高位ケースは、新たな発電設備が2027年から2030年に予定どおり稼働し、割引系統接続などの登録簿の恩恵が建設を加速させることを前提としています。
競合インサイト:ロシアのデータセンターマーケットをリードするのは誰か?
Rostelecom Data Centersは、2023年のComNews調査で商用事業者30社中1位となり、2026年5月には27,637ラックを報告しました。
- Rostelecom Data Centers (RTK-DPC)
- Yandex
- Sber
- Cloud.ru
- Selectel
- IXcellerate
- DataPro
- Key Point
- MegaFon
- Atomdata (Rosatom)
- T-Bank
- Rutube
- Yadro
- Fplus
商用データセンターでナンバーワンを自称するRostelecom Data Centersは、5年間で380億ルーブル超を投資し、26のデータセンターで27,637ラックを保有しています。2023年の商用事業者30社を対象としたComNews調査では、Rostelecom Data Centersの稼働ラックは21,285で、6,557のDataPro、6,279のIXcellerateを上回りました。DataProはモスクワのDataPro V拠点を2025年、DataPro VIを2027年の稼働予定として掲げ、IXcellerateは2025年末時点でモスクワの2キャンパスで10,329ラックスペースを見込んでいました。DC Market Insightsは、上位3社の支出者であるYandex、Sber、Rostelecomが2025年の市場価値の約30%を占めると推定しています(DC Market Insightsの推定。ハイパースケールおよびクラウドセグメントの18.2億米ドル、Yandexが開示した設備投資のランレート、Rostelecomのデータセンター投資に基づく)。Cloud.ruとSelectelはパブリッククラウドで競合しています。Selectelは2025年に79億ルーブルの設備投資を行い、そのうち29億ルーブルを新たなデータセンターインフラに充てました。T-Bankは50 MWのデータセンターを2つ建設することさえ困難な課題だと述べており、銀行がクラウドプロバイダーと電力を奪い合っていることを示しています。YadroとFplusはロシアのサーバーおよびストレージメーカーで、その販売データが本レポートのトップダウン検証の基礎となっています。
最近の動向
2025年4月以降の6つの立ち上げと規則が、ロシアのデータセンターマーケットを再編しました。
- 2025年4月、Yandexはモジャイスク近郊に約160億ルーブルを投資するデータセンターの計画を発表し、2027年の稼働を予定しています(出典:Data Center Dynamicsのニュース報道)。
- 2025年7月、連邦法第244-FZ号により、データセンターの法的定義、データセンター登録簿、登録されたデータセンターでの暗号資産マイニング禁止が導入されました(出典:ppt.ruの法律解説)。
- 2025年7月、MegaFonはエカテリンブルクとトヴェリに、それぞれ容量1 MW・110ラックのデータセンターを開設しました(出典:Data Center Dynamicsのニュース報道)。
- 2025年11月、IXcellerateはモスクワ州のVeshkiキャンパスを発表しました。7,500ラックスペースと130 MW超を備え、第1期は2026年夏に予定されています(出典:IXcellerateのプレスリリース)。
- 2026年3月、国のデータセンター登録簿の運用が始まり、デジタル発展省はその後RostelecomのMedvedkovo-2データセンターを追加しました(出典:ComNewsのニュース報道)。
- 2026年6月、Cloud.ruはモスクワ州で最大890ラックの11 MWデータセンターの建設を開始し、2027年の稼働を見込んでいます(出典:Data Center Dynamicsのニュース報道)。
当社はこれらの立ち上げ、法律、容量の発表を、データセンター業界アップデートで随時追跡しています。
調査方法:ロシアのデータセンターマーケットモデルの構築方法
DC Market Insightsは、16の年次容量コホートと52の入力からモデルを構築しました。従来型ブロックでは、IT容量の16の年次コホート(2020年から2035年)を用い、MW当たりの施設コストとIT初期導入コストで価格付けし、さらに既存設備のIT更新を5年ごと、施設のアップグレードを施設価値の年1.5%で加え、既存設備の年2.5%を除却としています。AIブロックは、DC Market InsightsのロシアAIデータセンターモデルと年ごとに一致します(2025年は新規AI ITロード58 MW、1 MW当たり3,600万米ドル)。合計は5つのコンポーネント、4つのデータセンタータイプ、2つのワークロード、7つのエンドユース産業、6つの連邦管区グループに分割され、すべての区分は合計すると市場全体に一致します。結果は、2025年の税込み約2,800億ルーブルの国内サーバーおよびストレージ販売とトップダウンで照合しました。モデルにおけるサーバーおよびストレージの26.6億米ドル(計画レートで約2,190億ルーブル)は税抜き販売額と整合しています。また、2030年までにデータセンター電力需要が2.5 GWになるという政府予測とも照合しました。このページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、為替レート、単位
- 1.4ステークホルダー
- 02調査方法
- 2.1ボトムアップ容量コホートモデル
- 2.2トップダウン検証
- 2.3データソースと事実確認
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2動向
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1MW当たりの施設コスト、2020-2035年
- 5.2MW当たりのIT機器コスト、2020-2035年
- 5.3AIホールのMW当たり総コスト
- 5.4ラック賃料のベンチマーク
- 06標準と規制
- 6.1連邦法第244-FZ号とデータセンター登録簿
- 6.2政府令第1932号
- 6.3データローカライゼーション(連邦法第242-FZ号)
- 6.4ロシア製電子機器の調達規則
- 6.5系統接続および料金規則
- 6.6暗号資産マイニング規制
- 07サプライチェーン分析
- 7.1サーバーおよびストレージメーカー
- 7.2電力・冷却機器サプライヤー
- 7.3建設・内装工事業者
- 7.4データセンター事業者とエンドユーザー
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2設置IT容量、2020-2035年
- 8.3新規容量の追加、2020-2035年
- 09コンポーネント別市場
- 9.1サーバーおよびストレージ
- 9.2ネットワーク
- 9.3電力インフラ
- 9.4冷却システム
- 9.5一般建設
- 10データセンタータイプ別市場
- 10.1ハイパースケールおよびクラウドプロバイダー
- 10.2コロケーションデータセンター
- 10.3企業および銀行所有のデータセンター
- 10.4政府および研究機関のデータセンター
- 11ワークロード別市場
- 11.1AIワークロード
- 11.2従来型ワークロード
- 12エンドユース産業別市場
- 12.1インターネットおよびITサービス
- 12.2BFSI
- 12.3政府および研究機関
- 12.4通信
- 12.5産業およびエネルギー
- 12.6小売およびEコマース
- 12.7その他
- 13Dc独自分析:ロシアのデータセンターaiシェアマップ
- 13.1ワークロード別データセンタータイプ、2025年
- 13.2モデルの入力と構築
- 14地域別市場
- 14.1中央連邦管区
- 14.2北西連邦管区
- 14.3沿ヴォルガ連邦管区
- 14.4ウラル連邦管区
- 14.5シベリア連邦管区
- 14.6南部、北カフカス、極東の各連邦管区
- 15地域別クロスセクション
- 15.1ワークロード別地域、2025年および2035年
- 15.2地域別の電力供給状況
- 16予測シナリオ
- 16.1低位シナリオ
- 16.2ベースシナリオ
- 16.3高位シナリオ
- 17競争環境
- 17.1市場集中度
- 17.2主要事業者の商用ラック容量
- 17.3最近の動向
- 18企業プロファイル
- 18.1Rostelecom Data Centers (RTK-DPC)
- 18.2Yandex
- 18.3Sber
- 18.4Cloud.ru
- 18.5Selectel
- 18.6IXcellerate
- 18.7Key Point
- 18.8MegaFon
- 18.9Atomdata (Rosatom)
- 18.10T-Bank
- 18.11Rutube
- 18.12Yadro
- 18.13Fplus
- 19アナリストの推奨事項
- 19.1データセンター事業者向け
- 19.2機器サプライヤー向け
- 19.3投資家向け
- 20付録
- 20.1略語
- 20.2定義
- 図 1ロシアのデータセンターマーケット規模、2020-2035年
- 図 2コンポーネント別ロシアのデータセンターマーケット、2025年および2035年
- 図 3データセンタータイプ別ロシアのデータセンターマーケット、2025年および2035年
- 図 4ワークロード別ロシアのデータセンターマーケット、2025年および2035年
- 図 5エンドユース産業別ロシアのデータセンターマーケット、2025年
- 図 6ロシアのデータセンターAIシェアマップ、2025年
- 図 7連邦管区別ロシアのデータセンターマーケット、2025年および2035年
- 図 8予測シナリオ、2035年
- 表 1レポート属性
- 表 2ITロード1 MW当たりの支出、2020-2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4データセンタータイプ別市場、2025年および2035年
- 表 5ワークロード別市場、2025年および2035年
- 表 6エンドユース産業別市場、2025年および2035年
- 表 7ワークロード別データセンタータイプ、2025年
- 表 8連邦管区別市場、2025年および2035年
- 表 9予測シナリオ、2035年
- 表 10最近の動向
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に42.7億米ドルで、2035年までに141.5億米ドルに増加します。DC Market Insightsは、2020年の市場規模を17.3億米ドルと推定しています。
2025年から2035年まで年12.74%です。2020年から2025年にかけては、AIサーバーの購入が加速したため、年19.79%とより速い成長でした。
DC Market Insightsの推定では、2025年の設置ITロードは約800 MWです。政府はデータセンターの電力消費が2030年までに1.0 GWから2.5 GWに増加すると見込んでおり、Rostelecomだけで26のデータセンターを運営しています。
サーバーおよびストレージで、26.6億米ドル、2025年の金額の62.3%を占めます。AIワークロードは年15.71%で最も急成長しているセグメントです。
中央連邦管区で、26.9億米ドル、2025年の金額の63.0%を占めます。シベリア連邦管区は年18.98%で最も速く成長しています。
商用データセンターでナンバーワンを自称するRostelecom Data Centersは、27,637ラックを保有しています。Yandex、Sber、Rostelecomが2025年の支出の約30%を占め(DC Market Insightsの推定)、Cloud.ru、Selectel、IXcellerate、Key Point、MegaFon、Atomdataも競合しています。
モスクワのデータセンターは約95%が埋まっており、ロシア銀行の政策金利は2026年9月時点で14.00%でした。系統の制約と高い借入コストが新規建設を遅らせています。
DC Market InsightsのIT機器を含む推定によると、2025年に従来型ホールで1 MW当たり約1,750万米ドル、AIホールで1 MW当たり約3,600万米ドルです。
インターネットおよびITサービスで、2025年に14.2億米ドル、シェア33.3%です。年12.97%で成長します。銀行・金融サービス・保険(BFSI)が9.77億米ドル(22.9%)で続きます。
2025年7月23日の連邦法第244-FZ号が中心です。通信法にデータセンターの法的定義を追加し、登録簿を創設し、登録されたデータセンターでの暗号資産マイニングを禁止しました。登録簿は2026年3月1日から運用されています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。