
AI 데이터 센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
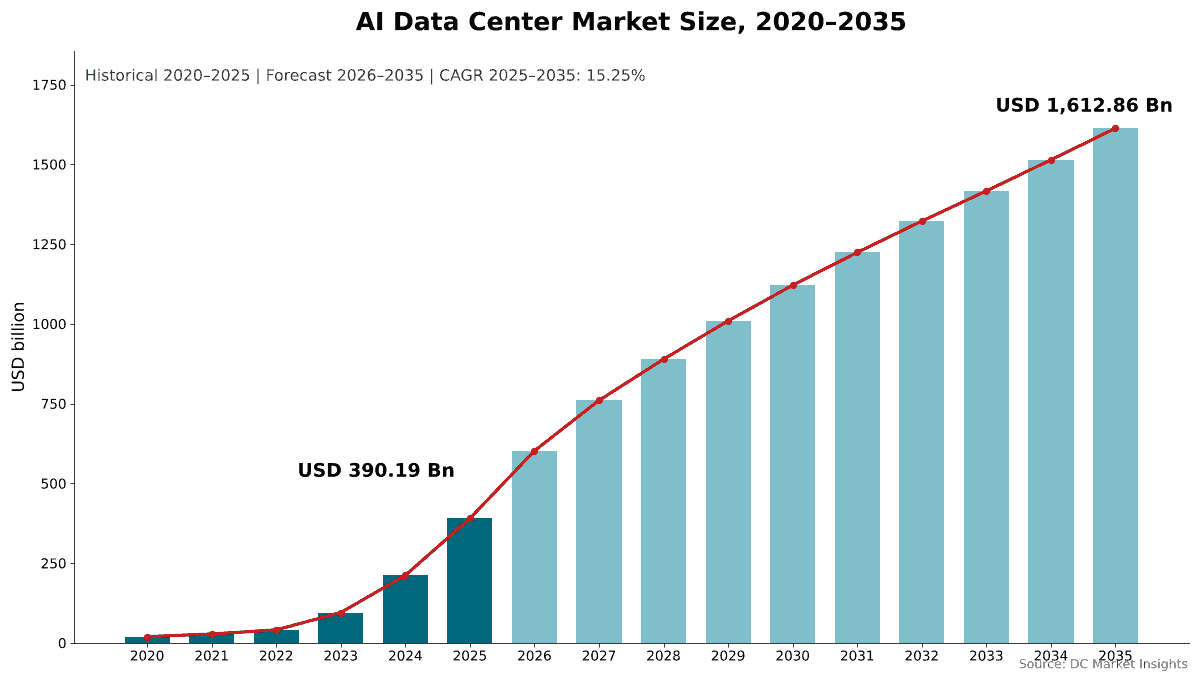
AI 데이터 센터 시장 규모는 2025년 USD 390.19십억였으며, 연평균 성장률(CAGR) 15.25%로 성장해 2035년에는 USD 1,612.86십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 54.8%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01소개
- 02연구 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 분석
- 08AI 데이터 센터 시장 규모 및 예측
- 09데이터 센터 유형별 시장
- 10구성 요소별 시장
- 23개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 17분석 대상 기업
지역별 인사이트
- North America54.8%
- Asia Pacific25.6%
- Europe11.9%
- Middle East and Africa4.6%
- Latin America3.1%
분석 대상 기업
- NVIDIA
- AMD
- Broadcom
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise (HPE)
- Cisco
- Vertiv
- Schneider Electric
- Microsoft
- Amazon Web Services (AWS)
- Meta
- Oracle
- CoreWeave
- Equinix
- Digital Realty
전체 분석
AI 데이터 센터 시장은 인공지능(AI) 워크로드를 위한 데이터 센터 용량을 구축하고 장비를 갖추는 데 필요한 지출을 포괄합니다. 여기에는 가속 서버, 네트워킹 및 스토리지, AI 홀의 전력·냉각 설비와 건물 쉘, 그리고 이를 운영하는 소프트웨어와 서비스가 포함됩니다. DC Market Insights는 글로벌 AI 데이터 센터 시장 규모를 2025년 3,901.9억 달러로 평가하고, 2035년에는 16,128.6억 달러에 이를 것으로 전망하며, 이는 연평균 성장률(CAGR) 15.25%에 해당합니다. 2025년 가치는 실제 배치된 용량을 기반으로 산출되었습니다. 약 9.04기가와트(GW)의 AI IT 부하가 메가와트(MW)당 약 3,162만 달러의 IT 하드웨어 비용으로 가동되어 2,858.4억 달러를 형성하고, 새로 완공된 4.20GW의 AI 홀이 MW당 1,308만 달러의 전력·냉각·쉘 비용으로 549.4억 달러를 더하며, 소프트웨어와 서비스가 494.1억 달러를 추가합니다. 학습된 모든 모델은 이후 사용자에게 24시간 내내 제공되기 때문에 추론은 연 20.56%로 가장 빠르게 성장하는 워크로드 세그먼트이며, 사우디아라비아와 아랍에미리트의 소버린 AI 프로그램이 기가와트 규모의 캠퍼스를 건설함에 따라 중동 및 아프리카는 연 22.17%로 가장 빠르게 성장하는 지역입니다.
요약
글로벌 AI 데이터 센터 시장 규모는 2020년 197.5억 달러로 평가되었고, 2025년 3,901.9억 달러에 도달했으며, 예측 기간 동안 연평균 성장률(CAGR) 15.25%로 2035년까지 16,128.6억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 사항 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 AI 데이터 센터 시장 규모 | 3,901.9억 달러 |
| AI 데이터 센터 시장, CAGR | 15.25% |
| 2035년 AI 데이터 센터 시장 규모 | 16,128.6억 달러 |
AI 데이터 센터 시장은 2020년부터 2025년까지 연 81.60% 성장했으며, 생성형 AI가 대규모 상용 단계로 진입하면서 2025년 한 해에만 2024년 대비 84.2% 증가했습니다. DC Market Insights는 하이퍼스케일 자본 예산이 다시 증가함에 따라 2026년에 또 한 번 54.3% 급증하여 6,020.5억 달러에 이를 것으로 예상합니다. 이후 2035년까지 성장률은 연평균 15.25%를 기록하는데, 이는 MW당 IT 하드웨어 지출이 3,162만 달러에서 2,284만 달러로 감소하는 반면 배치된 AI 용량은 5배 이상 증가하기 때문입니다.
AI 컴퓨팅 및 데이터 환경은 소수의 구매자 그룹에 집중되어 있습니다. Alphabet, Amazon, Meta 세 기업만 해도 2025년 자본적 지출이 2,919.7억 달러에 달했으며, NVIDIA의 데이터 센터 매출은 2026년 1월에 끝난 회계연도에 1,937억 달러로 68% 증가했습니다(출처: 미국 증권거래위원회에 제출된 NVIDIA 실적).
시장 범위: AI 데이터 센터 시장은 무엇을 포괄하는가?
AI 데이터 센터 시장은 데이터 센터 내에서 AI 컴퓨팅 용량을 가동하기 위해 구매하는 모든 항목의 최초 판매 가치를 현재 미국 달러 기준으로 포괄하며, DC Market Insights는 2025년 시장 규모를 3,901.9억 달러로 산정합니다.
포함 항목. 그래픽 처리 장치(GPU) 및 맞춤형 AI 가속기(주문형 반도체, ASIC) 기반 가속 서버, AI 클러스터 네트워킹 및 스토리지, 신규 또는 전환된 AI 홀의 전력·냉각 설비 및 쉘, 클러스터 소프트웨어 및 오케스트레이션, 그리고 설계·배치·매니지드 서비스. 교체 주기를 포함하여 기존 홀에 배치된 가속기는 배치된 AI IT 부하로 집계됩니다.
제외 항목. 토지, 전력회사 측 전력망 자산, 가속기가 없는 범용 서버, 데이터 센터 건물 외부의 기기, 전기 요금, 그리고 동일한 장비를 이중으로 계산하게 되는 클라우드 또는 콜로케이션 임대 수익. 스마트 또는 자율 데이터 센터 소프트웨어는 AI 홀용으로 구매된 경우에만 집계됩니다.
세그먼트 간의 관계. 구성 요소별 분류(하드웨어, 소프트웨어 및 오케스트레이션, 서비스)와 하드웨어 계층별 분류는 동일한 3,901.9억 달러를 다시 나눈 것입니다. 하드웨어는 3,407.8억 달러이며, 그중 AI 서버 및 가속기가 2,378.2억 달러입니다.
시장 동인: 무엇이 AI 데이터 센터 시장을 견인하는가?
AI 데이터 센터 시장 성장의 대부분은 세 가지 동인으로 설명됩니다. 3개 하이퍼스케일러의 2025년 자본 지출 2,919.7억 달러, 기가와트 규모의 컴퓨팅 계약, 그리고 학습에서 추론으로의 전환입니다.
3개 기업의 하이퍼스케일 자본 지출이 2,919.7억 달러에 도달
2025년 Alphabet의 유형자산 구매액은 914.5억 달러, Amazon의 현금 자본적 지출은 1,283억 달러, 금융 리스를 포함한 Meta의 자본적 지출은 722.2억 달러에 달했습니다. 2026년 계획은 이보다 더 큽니다. Meta는 2026년 7월 2026년 전망치를 1,300억~1,450억 달러로 좁혔고, Amazon은 2026년 2월 약 2,000억 달러를 제시했으며, Microsoft는 일부 리스를 자본적 지출에서 제외한 후 2026 역년에 약 1,750억 달러를 예상하고 있습니다. DC Market Insights는 하이퍼스케일 운영자와 기타 클라우드 서비스 제공업체가 2025년에 시장의 55.4%인 2,161.7억 달러 규모의 AI 데이터 센터 용량을 구매했으며, 네오클라우드, 콜로케이션 및 소버린 구매자가 더 큰 점유율을 차지함에 따라 이들의 지출은 시장보다 느린 연 13.77% 성장할 것으로 추정합니다.
기가와트 계약이 2029년까지 AI 데이터 센터 수요를 확보
AI 구매자들은 이제 랙이 아니라 기가와트 단위로 컴퓨팅을 계약합니다. 2025년 9월 OpenAI와 NVIDIA는 최소 10GW의 NVIDIA 시스템을 배치하는 의향서에 서명했으며, NVIDIA는 시스템이 배치됨에 따라 OpenAI에 최대 1,000억 달러를 투자할 계획입니다. 이후 OpenAI는 6GW의 AMD GPU를 배치하기로 합의했고, 10GW의 맞춤형 가속기를 위한 Broadcom과의 협력을 발표했습니다. Anthropic은 Google 텐서 처리 장치(TPU) 사용 확대로 2026년에 1기가와트를 훨씬 넘는 용량이 가동될 것으로 예상합니다. 이러한 약정을 합하면 최소 27GW의 AI 용량에 해당합니다. MW당 3,162만 달러의 IT 하드웨어 비용 기준으로 1기가와트는 약 316.2억 달러의 장비에 해당하며, 배치 시점에 집계됩니다.
추론이 학습을 제치고 더 큰 AI 워크로드로 부상
DC Market Insights는 2025년 지출의 58.3%인 2,274.8억 달러를 학습 클러스터가 차지했고, 추론은 1,627.1억 달러를 차지한 것으로 추정합니다. 운영 중인 모든 모델은 사용자에게 지속적으로 응답해야 하므로 추론은 연 20.56% 성장하여 2035년까지 10,558.7억 달러에 이르고, 그때 시장의 65.5%를 차지하게 됩니다. Digital Realty는 2026년 4월 샬럿의 200MW 임대 계약을 AI 추론 중심이라고 설명했습니다.
시장 동향: AI 컴퓨팅 및 데이터 환경은 어떻게 변화하고 있는가?
AI 컴퓨팅 및 데이터 환경은 랙 스케일 시스템, 기본 사양이 된 액체 냉각, 기가와트 단위로 측정되는 캠퍼스로 이동하고 있으며, DC Market Insights는 2035년까지 다이렉트 투 칩 액체 냉각이 AI 데이터 센터 지출의 75.4%를 담당할 것으로 예상합니다.
랙 스케일 시스템이 밀도를 업계 평균보다 훨씬 높게 끌어올림
NVIDIA GB200 NVL72는 하나의 액체 냉각 랙에 36개의 Grace CPU와 72개의 Blackwell GPU를 연결하며, NVIDIA 최고경영자는 Rubin Ultra용으로 계획된 Kyber 랙이 약 600kW를 소비할 것이라고 밝혔습니다. Data Center Knowledge가 보도한 Uptime Institute의 2026년 조사에 따르면, 30kW 이상으로 설계된 소수의 시설을 제외한 평균 랙 밀도는 2025년 7.5kW에서 상승한 7.8kW였습니다.
액체 냉각이 AI 홀의 기본 사양으로 자리 잡음
다이렉트 투 칩 액체 냉각은 2025년 AI 데이터 센터 시장 지출의 44.1%를 차지하며 연 21.61% 성장하는 반면, 공랭식 AI 지출은 연 1.85% 감소합니다. 침지 냉각은 101.5억 달러의 작은 기반에서 연 28.48% 성장하는 가장 빠르게 성장하는 냉각 기술입니다. Schneider Electric은 2025년 2월 Motivair의 경영권 지분 인수를 완료했으며, 다이렉트 투 칩 액체 냉각 시장 보고서는 이러한 홀 내부의 콜드 플레이트와 매니폴드 시장 규모를 산정합니다.
기가와트 단위로 측정되는 캠퍼스
가장 큰 AI 데이터 센터는 이제 1GW~5GW 규모로 계획됩니다. Meta는 Prometheus 클러스터가 2026년에 가동되며 Hyperion 캠퍼스는 수년에 걸쳐 최대 5GW까지 확장할 수 있을 것이라고 밝혔습니다. 2025년 9월 발표된 5개 Stargate 부지로 Stargate의 계획 용량은 7GW에 육박하고 투자액은 4,000억 달러를 넘어섰습니다. DC Market Insights는 신규 AI 홀 완공 규모가 2025년 4.20GW에서 2030년 13.20GW, 2035년 17.82GW로 증가할 것으로 모델링합니다.
시장 과제: 무엇이 AI 데이터 센터 시장을 제약하는가?
DC Market Insights 추정에 따르면, 전력 공급과 짧은 하드웨어 수명은 AI 데이터 센터 시장의 성장률을 2026년 54.3%에서 2035년까지 연 약 6.5%로 둔화시키는 두 가지 제약 요인입니다.
2030년까지 전력 수요가 945TWh로 두 배 이상 증가
국제에너지기구(IEA)는 데이터 센터가 2024년에 세계 소비량의 약 1.5%인 약 415테라와트시(TWh)의 전력을 사용한 것으로 추정하며, 2030년까지 약 945TWh로 증가하고 AI 최적화 데이터 센터의 수요는 4배 이상 늘어날 것으로 전망합니다. BloombergNEF는 2025년 12월 미국 데이터 센터 전력 수요가 2035년에 106GW에 이를 수 있다고 밝혔습니다. DC Market Insights는 전력망 연계 지연으로 개발업체들이 현장 발전으로 눈을 돌릴 것으로 예상하며, MW당 시설 비용이 2025년 1,308만 달러에서 2028년 1,352만 달러로 상승한 후 설계 표준화로 하락할 것으로 모델링합니다.
빠른 하드웨어 주기가 자산 수명을 단축
AI 하드웨어는 이를 둘러싼 건물보다 훨씬 빨리 교체됩니다. DC Market Insights는 향후 배치의 상당 부분을 신규 용량이 아닌 기존 AI 홀의 교체로 모델링합니다. 2035년에 배치되는 49.83GW의 AI IT 부하 중 신규 완공 홀에 들어가는 것은 17.82GW에 불과합니다. DC Market Insights는 새로운 세대가 나올 때마다 컴퓨팅 단위당 비용이 낮아지므로, 하드웨어를 5~6년에 걸쳐 금융 조달하는 구매자에게 잔존가치 위험이 있다고 봅니다. 부품 비용도 부담을 가중시킵니다. Microsoft는 2026년 6월 분기의 자본적 지출 410억 달러에 부품 가격 상승의 영향이 포함되었다고 밝혔습니다.
시장 기회: AI 데이터 센터의 새로운 수익원은 어디에 있는가?
AI 데이터 센터 시장에서 가장 큰 두 가지 새로운 수익원은 연 18.45% 성장하는 GPU 클라우드 및 네오클라우드 운영자와 연 19.15% 성장하는 소버린 및 연구용 AI 프로그램입니다.
GPU 클라우드와 네오클라우드가 연 18.45% 성장
전문 GPU 클라우드 운영자는 2025년 AI 데이터 센터 용량의 12.6%를 구매했으며, DC Market Insights는 이들의 지출이 대규모 구매자 그룹 중 가장 빠른 연 18.45% 성장할 것으로 전망합니다. CoreWeave는 2026년 6월 말 기준 약 1,040억 달러의 수주 잔고, 1.5GW의 가동 전력, 약 3.7GW의 계약 전력을 보유했으며, 이는 2025년 말 850MW 이상이던 가동 전력에서 증가한 것입니다. 2026년 4월에는 2032년 12월까지 약 210억 달러 규모의 확대 계약을 Meta와 체결했습니다.
소버린 AI 지출이 시장보다 빠르게 성장
각국 정부는 이제 AI 용량을 국가 인프라로서 자금을 지원합니다. 유럽연합 집행위원회의 InvestAI 이니셔티브는 AI 기가팩토리를 위한 200억 유로 기금을 포함해 AI에 2,000억 유로를 동원하는 것을 목표로 합니다. 아부다비의 UAE-미국 AI 캠퍼스는 5GW 규모로 계획되어 있으며, 공공투자펀드(PIF)의 자회사인 사우디아라비아의 HUMAIN은 2030년까지 1.9GW의 데이터 센터 용량을 목표로 합니다. DC Market Insights는 소버린 및 연구용 구매자가 시장의 4.1%를 차지하며 연 19.15% 성장할 것으로 추정합니다.
가격: AI 데이터 센터의 MW당 비용은 얼마인가?
2025년 신규로 건설하고 장비를 모두 갖춘 AI 데이터 센터의 비용은 IT 부하 MW당 약 4,470만 달러입니다. 이는 소프트웨어와 서비스를 제외하고 IT 하드웨어 3,162만 달러와 전력·냉각·건물 쉘 1,308만 달러로 구성됩니다. 이 수치는 DC Market Insights의 추정치입니다.
| AI 데이터 센터 MW당 비용(100만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| IT 하드웨어(서버, 네트워킹, 스토리지) | 16.10 | 31.62 | 28.12 | 22.84 |
| 전력, 냉각 및 쉘(신규 AI 홀) | 9.46 | 13.08 | 13.24 | 12.19 |
| 배치된 AI IT 부하(GW) | 0.92 | 9.04 | 27.86 | 49.83 |
| 신규 AI 홀 완공(GW) | 0.25 | 4.20 | 13.20 | 17.82 |
GPU 세대마다 동일한 전력에 더 비싼 실리콘과 메모리를 탑재하면서 MW당 IT 하드웨어 비용은 2020년 1,610만 달러에서 2025년 3,162만 달러로 두 배가 되었습니다. 이 비용은 2026년 3,308만 달러로 정점을 찍은 후 가속기 경쟁이 확대됨에 따라 연 약 4%씩 하락합니다. MW당 시설 비용은 액체 냉각과 함께 상승한 후 2028년 이후 완화됩니다. 확장 가능한 AI 데이터 센터 인프라를 계획하는 구매자에게, MW당 4,470만 달러 기준 1GW AI 캠퍼스는 약 447.0억 달러의 장비 및 건설 비용에 해당합니다.
표준 및 규제: 어떤 규칙이 AI 데이터 센터 구축을 좌우하는가?
AI 데이터 센터가 건설되는 위치는 세 가지 규칙에 의해 좌우됩니다. 100MW를 초과하는 프로젝트에 대한 미국 연방 인허가 정책, 500kW 이상 사이트에 대한 유럽연합(EU)의 에너지 보고 의무, 그리고 AI 기가팩토리에 대한 EU의 자금 지원입니다.
미국 인허가(2025년 7월). 데이터 센터 인프라의 연방 인허가 가속화에 관한 행정명령은 사업 주체가 최소 5.00억 달러를 약정했거나 100MW를 초과하는 전력 부하를 추가하는 프로젝트를 대상으로 합니다. 같은 날 발표된 미국 AI 행동 계획(America’s AI Action Plan)은 데이터 센터의 신속한 구축을 포함해 90개 이상의 연방 정책 조치를 제시합니다.
EU 에너지 보고. 위원회 위임규정(EU) 2024/1364는 설치 IT 전력이 500kW 이상인 데이터 센터 운영자에게 매년 5월 15일까지 핵심 성과 지표를 유럽 데이터베이스에 보고하도록 요구합니다. 유럽연합 집행위원회는 2026년 9월 21일 데이터 센터에 대한 공통 등급 체계를 제안했으며, 이는 회원국 전반에서 AI 홀의 효율 등급을 비교 가능하게 하기 위한 조치입니다.
EU AI 기가팩토리. 유럽연합 집행위원회는 최대 100억 유로의 EU 및 회원국 자금 지원을 받아 유럽 전역에 최대 7개의 AI 기가팩토리를 계획하고 있으며, InvestAI는 이 기가팩토리를 위해 200억 유로 기금을 추가합니다.
시장 세분화: 어떤 세그먼트가 AI 데이터 센터 시장을 선도하는가?
AI 데이터 센터 시장에서 하드웨어는 2025년 가치의 87.3%로 선두를 차지하고, 구매자 중에서는 하이퍼스케일 데이터 센터가 55.4%로, 애플리케이션 중에서는 생성형 AI 및 대규모 언어 모델이 61.5%로 선두를 차지합니다. 학습된 각 모델은 이후 대규모로 사용자에게 제공되기 때문에 추론은 연 20.56%로 가장 빠르게 성장하는 세그먼트이며(학습은 9.37%), 데이터 센터 유형 중에서는 엣지 및 마이크로 데이터 센터가 작은 기반에서 연 21.94%로 가장 빠르게 성장합니다.
구성 요소별: 하드웨어가 87.3%로 선도
| 구성 요소 | 2025(10억 달러) | 2025 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하드웨어 | 340.78 | 87.3% | 1,355.34 | 14.80% |
| 소프트웨어 및 오케스트레이션 | 17.04 | 4.4% | 94.87 | 18.73% |
| 서비스 | 32.37 | 8.3% | 162.64 | 17.52% |
클러스터 스케줄러, 추론 서빙 플랫폼 및 데이터 센터 인프라 관리(DCIM) 도구가 각 배치에서 더 큰 비중을 차지함에 따라 소프트웨어 및 오케스트레이션이 연 18.73%로 가장 빠르게 성장합니다.
하드웨어 계층별: AI 서버 및 가속기가 60.9%로 선도
| 하드웨어 계층 | 2025(10억 달러) | 2025 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI 서버 및 가속기 | 237.82 | 60.9% | 904.80 | 14.30% |
| 네트워킹 및 인터커넥트 | 32.30 | 8.3% | 149.09 | 16.53% |
| 스토리지 | 15.72 | 4.0% | 84.22 | 18.27% |
| 전력 및 냉각 인프라 | 34.06 | 8.7% | 139.68 | 15.16% |
| 시설 쉘 및 건설 | 20.88 | 5.4% | 77.55 | 14.02% |
GPU 서버 내부의 직접 연결 AI 스토리지부터 네트워크 플래시 어레이까지 포함하는 스토리지는 추론과 검색이 대규모 데이터 세트를 가속기 가까이에 유지함에 따라 연 18.27%로 가장 빠르게 성장합니다. 가장 큰 계층을 뒷받침하는 가속기 물량은 데이터 센터 GPU 시장 보고서에서 산정합니다.
데이터 센터 유형별: 하이퍼스케일이 55.4%로 선도
| 데이터 센터 유형 | 2025(10억 달러) | 2025 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 | 216.17 | 55.4% | 785.37 | 13.77% |
| 콜로케이션 | 67.11 | 17.2% | 305.39 | 16.36% |
| GPU 클라우드 및 네오클라우드 | 49.16 | 12.6% | 267.36 | 18.45% |
| 엔터프라이즈 | 35.51 | 9.1% | 117.10 | 12.67% |
| 소버린 및 연구 | 16.00 | 4.1% | 92.26 | 19.15% |
| 엣지 및 마이크로 | 6.24 | 1.6% | 45.38 | 21.94% |
하이퍼스케일러가 Aligned와 같은 개발업체로부터 더 많은 용량을 임대함에 따라 콜로케이션은 연 16.36%로 하이퍼스케일보다 빠르게 성장합니다. Aligned는 2025년 10월 400억 달러 규모의 거래로 매각에 합의했을 당시 5GW의 가동 및 계획 용량을 보유하고 있었습니다. 엔터프라이즈 AI 데이터 센터는 12.67%로 가장 느리게 성장합니다. 기업은 AI와 머신러닝을 우선 클라우드에서 운영하고 안정적인 추론과 민감한 데이터만 온프레미스로 가져오며, 이로 인해 기존 공간에 더 높은 밀도의 랙과 액체 냉각을 도입해야 합니다.
워크로드별: 2025년 학습이 58.3%로 선도
학습은 연 9.37% 성장하여 2035년까지 5,569.9억 달러에 이르고, 추론은 10,558.7억 달러에 도달합니다.
냉각 기술별: 공랭식이 47.8%로 선도
공랭식 AI 용량은 2025년 1,865.1억 달러로 여전히 가장 큰 냉각 그룹이지만 2035년까지 1,548.0억 달러로 축소됩니다. 리어도어 및 하이브리드 냉각은 214.6억 달러(5.5%), 침지 냉각은 101.5억 달러(2.6%)를 차지합니다.
애플리케이션별: 생성형 AI 및 대규모 언어 모델이 61.5%로 선도
생성형 AI 및 대규모 언어 모델(LLM)은 2025년 2,399.7억 달러를 차지하며 연 16.81% 성장하여 11,346.3억 달러에 이릅니다. 추천 및 예측 머신러닝은 694.5억 달러(17.8%)를 차지하며 11.32% 성장합니다. 과학 컴퓨팅 및 기타는 300.4억 달러(7.7%), 컴퓨터 비전은 288.7억 달러(7.4%), 음성 및 자연어 처리는 218.5억 달러(5.6%)를 차지합니다.
산업별: IT 및 통신이 63.4%로 선도
클라우드 및 인터넷 플랫폼을 포함하는 IT 및 통신은 2025년 수요의 2,473.8억 달러를 차지하며 연 14.47% 성장합니다. 은행·금융 서비스·보험(BFSI)이 304.4억 달러(7.8%)로 뒤를 잇고, 이어 자동차 및 제조 6.6%, 헬스케어 및 생명과학 5.9%, 소매 및 전자상거래 5.2%, 정부 및 국방 5.1%, 미디어 및 엔터테인먼트 3.4%, 기타 2.6% 순입니다. 헬스케어 및 생명과학은 연 18.46%로 가장 빠르게 성장합니다.
DC 독점 분석: AI 용량 비용 스택, 데이터 센터 유형 × 지출 계층
2025년 1,380.4억 달러에 달하는 하이퍼스케일 데이터 센터용 가속 서버는 AI 용량 비용 스택에서 단일 항목으로 가장 크며, 전체 AI 데이터 센터 지출의 35.4%를 차지합니다.
| 2025년, 10억 달러 | 서버 및 가속기 | 네트워킹 및 스토리지 | 전력, 냉각 및 쉘 | 소프트웨어 및 서비스 | 합계 |
|---|---|---|---|---|---|
| 하이퍼스케일 | 138.04 | 26.03 | 30.44 | 21.65 | 216.17 |
| 콜로케이션 | 34.52 | 8.14 | 15.43 | 9.03 | 67.11 |
| GPU 클라우드 및 네오클라우드 | 32.51 | 6.96 | 2.90 | 6.80 | 49.16 |
| 엔터프라이즈 | 19.73 | 4.44 | 3.37 | 7.98 | 35.51 |
| 소버린 및 연구 | 9.35 | 1.76 | 1.95 | 2.93 | 16.00 |
| 엣지 및 마이크로 | 3.68 | 0.69 | 0.85 | 1.02 | 6.24 |
| 합계 | 237.82 | 48.02 | 54.94 | 49.41 | 390.19 |
네오클라우드는 전력이 공급되는 건물을 임대하기 때문에 예산의 66.1%를 서버 및 가속기에, 5.9%만을 전력·냉각·쉘에 지출합니다. 콜로케이션 지출은 23.0%로 시설 비중이 가장 높으며, 따라서 콜로케이션 개발업체가 AI용 전력 및 냉각 장비의 주요 구매자입니다. 기업은 하드웨어와 함께 전문 역량을 구매하기 때문에 소프트웨어 및 서비스에 가장 높은 비중인 22.5%를 지출합니다. AI 용량 비용 스택은 출하량 집계가 아닌 DC Market Insights 모델로, 112개 입력값으로 구축됩니다. 즉, AI IT 배치, MW당 IT 하드웨어 비용, 신규 AI 홀 완공, MW당 시설 비용, 소프트웨어 비율 및 서비스 비율 각각에 대한 16개 연간 코호트(96개 입력값), 6개 데이터 센터 유형 점유율, 7개 지출 계층 합계, 그리고 교차 검증에 사용된 3개 공급업체 공시입니다. 모델과 가정은 연구 방법론 페이지에서 설명합니다.
지역별 인사이트: 어느 지역이 AI 데이터 센터 시장을 선도하는가?
북미는 2025년 가치의 54.8%로 AI 데이터 센터 시장을 선도하며, 걸프협력회의(GCC) 국가들의 소버린 AI 프로그램이 작은 기반에서 기가와트 캠퍼스를 건설하고 있어 중동 및 아프리카가 연 22.17%로 가장 빠르게 성장하는 지역입니다.
북미가 54.8% 점유율로 선도
북미의 AI 데이터 센터 지출은 2025년 2,138.3억 달러에 달했으며, 2035년까지 7,720.2억 달러에 이를 것으로 전망되어 CAGR은 13.70%입니다. 이 지역에는 가장 큰 하이퍼스케일 및 네오클라우드 캠퍼스가 있으며, 여기에는 OpenAI가 2025년 9월 이미 Oracle Cloud Infrastructure에서 운영 중이라고 밝힌 Stargate의 애빌린 사이트가 포함됩니다.
아시아 태평양이 25.6% 점유율 차지
아시아 태평양은 2025년 998.9억 달러, 2035년까지 4,596.0억 달러 규모이며 CAGR은 16.49%입니다. DC Market Insights는 중국이 지역의 절반 이상을 차지하는 것으로 추정하며, 일본, 한국, 인도, 호주가 하이퍼스케일 및 소버린 용량을 추가하고 있습니다. 인도의 국가 프로그램만 해도 2025년 5월 34,333개의 GPU를 확보했습니다.
유럽이 11.9% 점유율 차지
유럽은 2025년 464.3억 달러, 2035년까지 1,861.4억 달러 규모이며 CAGR은 14.89%입니다. EU는 최대 7개의 AI 기가팩토리를 계획하고 있으며, InvestAI는 이를 위해 200억 유로 기금을 추가합니다.
중동 및 아프리카가 4.6% 점유율 차지
중동 및 아프리카는 2025년 179.5억 달러, 2035년까지 1,329.4억 달러 규모로, 연 22.17%로 가장 빠르게 성장합니다. GCC가 이 지역을 견인합니다. Stargate UAE는 아부다비의 1GW 클러스터로 2026년에 200MW가 가동될 예정이고, 아부다비의 UAE-미국 AI 캠퍼스는 5GW 규모로 계획되어 있으며, HUMAIN은 2030년 1.9GW에서 4년 후 6.6GW로 확장할 계획입니다. 당사는 데이터 센터 부지 선정 및 타당성 업무에서 이들 시장의 전력, 광섬유 및 인허가를 평가합니다.
라틴 아메리카가 3.1% 점유율 차지
라틴 아메리카는 2025년 121.0억 달러, 2035년까지 621.6억 달러 규모이며 CAGR은 17.78%입니다. DC Market Insights는 2025년 지출 중 55.9억 달러를 브라질에 배분하며, 이는 연 18.63% 성장하여 308.5억 달러에 이르고, 32.8억 달러를 멕시코에 배분하며, 이는 연 19.08% 성장하여 187.9억 달러에 이릅니다.
국가별 분석: 어느 국가가 AI 데이터 센터에 가장 많이 지출하는가?
미국은 2025년 1,950.1억 달러로 글로벌 가치의 50.0%를 차지하는 최대 AI 데이터 센터 국가 시장이며, 중국이 547.4억 달러(14.0%), 캐나다가 158.2억 달러(4.1%)로 뒤를 잇습니다. 상위 12개국이 2025년 지출의 86.6%를 차지합니다.
| 순위 | 국가 | 지역 | 2025(10억 달러) | 2025 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 195.01 | 50.0% | 699.20 | 13.62% |
| 2 | 중국 | 아시아 태평양 | 54.74 | 14.0% | 232.68 | 15.57% |
| 3 | 캐나다 | 북미 | 15.82 | 4.1% | 62.15 | 14.66% |
| 4 | 일본 | 아시아 태평양 | 11.79 | 3.0% | 48.02 | 15.08% |
| 5 | 영국 | 유럽 | 10.96 | 2.8% | 42.18 | 14.43% |
| 6 | 독일 | 유럽 | 9.47 | 2.4% | 38.19 | 14.96% |
| 7 | 한국 | 아시아 태평양 | 8.09 | 2.1% | 37.52 | 16.58% |
| 8 | 인도 | 아시아 태평양 | 7.19 | 1.8% | 63.37 | 24.31% |
| 9 | 프랑스 | 유럽 | 6.83 | 1.7% | 31.09 | 16.37% |
| 10 | 사우디아라비아 | 중동 및 아프리카 | 6.32 | 1.6% | 62.92 | 25.84% |
| 11 | 호주 | 아시아 태평양 | 5.79 | 1.5% | 28.55 | 17.29% |
| 12 | 아랍에미리트 | 중동 및 아프리카 | 5.71 | 1.5% | 49.33 | 24.07% |
사우디아라비아는 연 25.84%로 가장 빠르게 성장하는 국가 시장이며, 인도(24.31%)와 아랍에미리트(24.07%)가 뒤를 잇습니다. 국가별 수치는 각국의 추정 설치 및 계획 AI 용량을 가중치로 하여 지역 합계를 DC Market Insights가 배분한 것입니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
AI 데이터 센터 시장은 기본 시나리오에서 2035년까지 16,128.6억 달러에 이르며, 저성장 및 고성장 시나리오에 걸친 범위는 12,052.1억 달러에서 19,345.8억 달러입니다.
| 시나리오 | 2026년부터의 가정 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | AI IT 배치가 기본 대비 22% 낮음, MW당 하드웨어 비용 5% 낮음 | 1,205.21 | 11.94% |
| 기본 | 배치가 연 49.83GW로 증가, 신규 AI 홀이 연 17.82GW에 도달 | 1,612.86 | 15.25% |
| 고성장 | 배치가 기본 대비 17% 높음, MW당 하드웨어 비용 3% 높음 | 1,934.58 | 17.36% |
고성장 시나리오는 전력망 연계와 메모리 공급이 Stargate와 Hyperion 같은 기가와트 계획에 보조를 맞춘다고 가정합니다. 전력 가용성이 주요 변동 요인입니다. 제때 전력을 공급받지 못하는 1기가와트의 AI IT 부하는 약 447.0억 달러의 지출을 이후 연도로 이월시킵니다.
경쟁 인사이트: 누가 AI 데이터 센터 시장을 선도하는가?
- NVIDIA
- AMD
- Broadcom
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise (HPE)
- Cisco
- Vertiv
- Schneider Electric
- Microsoft
- Amazon Web Services (AWS)
- Meta
- Oracle
- CoreWeave
- Equinix
- Digital Realty
NVIDIA는 2025년 가치의 약 절반을 차지하는 AI 데이터 센터 시장 최대 공급업체입니다(DC Market Insights 추정: 2026년 1월에 끝난 회계연도의 NVIDIA 데이터 센터 매출 1,937억 달러를 3,901.9억 달러 시장 규모와 대비). NVIDIA의 데이터 센터 매출은 2026년 1월 분기에 623억 달러, 2026년 7월에 끝난 분기에 전년 대비 117% 증가한 890억 달러에 달했습니다. AMD의 데이터 센터 부문 매출은 2025년 166억 달러에 달했고, Broadcom의 AI 하드웨어 매출은 2025 회계연도에 약 200억 달러에 달했습니다. Dell은 2026 회계연도에 250억 달러 이상의 AI 최적화 서버를 출하했고 430억 달러의 수주 잔고를 안고 2027 회계연도에 진입했으며, Supermicro의 순매출은 2026년 6월까지의 회계연도에 391억 달러에 달했습니다. 시설 계층에서는 Vertiv가 109% 증가한 150억 달러의 수주 잔고로 2025년을 마감했으며, 2025년 수주 기준으로 데이터 센터는 Schneider Electric 최종 시장 익스포저의 30%를 차지했습니다.
최근 동향
- 2025년 1월, OpenAI, SoftBank, Oracle 및 MGX는 4년간 새로운 AI 인프라에 5,000억 달러를 투자할 계획인 Stargate를 발표했으며, 우선 1,000억 달러로 시작합니다(출처: OpenAI 발표).
- 2025년 9월, OpenAI와 NVIDIA는 최소 10GW의 NVIDIA 시스템을 배치하는 의향서를 발표했으며, NVIDIA는 OpenAI에 최대 1,000억 달러를 투자할 계획입니다(출처: NVIDIA 보도자료).
- 2025년 10월, AMD와 OpenAI는 OpenAI가 여러 세대에 걸쳐 6GW의 AMD GPU를 배치하는 계약을 발표했습니다(출처: 미국 증권거래위원회에 제출된 AMD 공시).
- 2025년 10월, 5GW의 가동 및 계획 용량을 보유한 Aligned Data Centers는 BlackRock의 GIP와 MGX가 포함된 컨소시엄에 400억 달러 규모의 거래로 매각되는 데 합의했습니다(출처: Data Center Dynamics 뉴스 보도).
- 2026년 4월, CoreWeave는 2032년 12월까지 약 210억 달러 규모의 확대된 장기 계약을 Meta와 체결했습니다(출처: 미국 증권거래위원회에 제출된 CoreWeave 공시).
- 2026년 8월, NVIDIA는 2026년 7월에 끝난 분기의 데이터 센터 매출이 전년 대비 117% 증가한 890억 달러라고 발표했습니다(출처: NVIDIA 실적 발표).
당사는 이러한 거래, 용량 발표 및 정책 변화를 데이터 센터 업계 업데이트에서 실시간으로 추적합니다.
방법론: AI 데이터 센터 시장 모델의 구축 방법
DC Market Insights는 AI 데이터 센터 시장을 배치된 AI IT 부하의 16개 연간 코호트(2020~2035년)로부터 상향식으로 구축했습니다. 배치된 AI IT 부하는 2020년 0.92GW, 2025년 9.04GW에서 2035년 49.83GW로 증가하며, 각 코호트에는 MW당 IT 하드웨어 비용(2025년 3,162만 달러)을 적용했습니다. 전체 데이터 센터 완공 중 AI 비중으로 산출한 신규 AI 홀 완공(2025년 12.0GW 중 4.20GW)에는 MW당 시설 비용(2025년 1,308만 달러)을 적용했습니다. 여기에 소프트웨어 및 오케스트레이션(2025년 하드웨어의 5.0%, 7.0%로 상승)과 서비스(9.5%, 12.0%로 상승)를 더했습니다. 합계는 3개 구성 요소, 5개 하드웨어 계층, 6개 데이터 센터 유형, 2개 워크로드, 4개 냉각 기술, 5개 애플리케이션, 8개 산업, 5개 지역으로 분할되었으며, 모든 분할의 합은 시장 총액과 일치합니다. 결과는 NVIDIA의 2026 회계연도 데이터 센터 매출 1,937억 달러, Alphabet, Amazon, Meta의 2025년 자본적 지출 2,919.7억 달러, 그리고 Dell, Supermicro, Vertiv의 공시와 하향식으로 대조 검증되었습니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01소개
- 1.1시장 정의 및 범위
- 1.2보고서 범위 및 제외 항목
- 1.3통화, 단위 및 기준 연도
- 1.4주요 이해관계자
- 02연구 방법론
- 2.1상향식 용량 코호트 모델
- 2.2공급업체 및 구매자 공시를 통한 하향식 검증
- 2.31차 및 2차 자료
- 2.4예측 가정
- 03요약
- 3.1시장 개요, 2025년 및 2035년
- 3.2주요 발견
- 3.3애널리스트 시사점
- 04시장 역학
- 4.1동인
- 4.2과제
- 4.3기회
- 4.4AI 컴퓨팅 및 데이터 환경의 동향
- 05가격 분석
- 5.1MW당 IT 하드웨어 비용, 2020-2035
- 5.2MW당 시설 비용, 2020-2035
- 5.31GW AI 캠퍼스의 총비용
- 06표준 및 규제
- 6.1미국 데이터 센터 인프라 연방 인허가
- 6.2EU 데이터 센터 에너지 보고 및 등급 체계
- 6.3EU AI 기가팩토리 및 InvestAI
- 07공급망 분석
- 7.1가속기 및 서버 공급업체
- 7.2네트워킹 및 스토리지 공급업체
- 7.3전력 및 냉각 장비 공급업체
- 7.4개발업체, 콜로케이션 및 네오클라우드 운영자
- 08AI 데이터 센터 시장 규모 및 예측
- 8.1시장 규모, 2020-2035
- 8.2배치된 AI IT 부하 및 신규 AI 홀 완공, 2020-2035
- 8.3전년 대비 성장률
- 09데이터 센터 유형별 시장
- 9.1하이퍼스케일
- 9.2콜로케이션
- 9.3GPU 클라우드 및 네오클라우드
- 9.4엔터프라이즈
- 9.5소버린 및 연구
- 9.6엣지 및 마이크로
- 10구성 요소별 시장
- 10.1하드웨어
- 10.2소프트웨어 및 오케스트레이션
- 10.3서비스
- 11하드웨어 계층별 시장
- 11.1AI 서버 및 가속기
- 11.2네트워킹 및 인터커넥트
- 11.3스토리지
- 11.4전력 및 냉각 인프라
- 11.5시설 쉘 및 건설
- 12워크로드별 시장
- 12.1학습
- 12.2추론
- 13냉각 기술별 시장
- 13.1공랭식
- 13.2다이렉트 투 칩 액체 냉각
- 13.3리어도어 및 하이브리드 냉각
- 13.4침지 냉각
- 14애플리케이션별 시장
- 14.1생성형 AI 및 대규모 언어 모델
- 14.2추천 및 예측 머신러닝
- 14.3컴퓨터 비전
- 14.4음성 및 자연어 처리
- 14.5과학 컴퓨팅 및 기타
- 15산업별 시장
- 15.1IT 및 통신
- 15.2BFSI
- 15.3자동차 및 제조
- 15.4헬스케어 및 생명과학
- 15.5소매 및 전자상거래
- 15.6정부 및 국방
- 15.7미디어 및 엔터테인먼트
- 15.8기타
- 16Dc 독점 분석: AI 용량 비용 스택
- 16.1데이터 센터 유형 × 지출 계층 매트릭스, 2025
- 16.2모델 입력값 및 교차 검증
- 17지역별 시장
- 17.1북미(미국, 캐나다)
- 17.2아시아 태평양(중국, 일본, 한국, 인도, 호주)
- 17.3유럽(영국, 독일, 프랑스)
- 17.4중동 및 아프리카(사우디아라비아, 아랍에미리트)
- 17.5라틴 아메리카
- 18국가별 분석
- 18.1상위 12개국, 2025년 및 2035년
- 18.2가장 빠르게 성장하는 국가
- 19지역별 교차 분석
- 19.1지역별 점유율 및 성장률 비교, 2025년 및 2035년
- 19.2지역 내 국가별 점유율, 2025
- 20예측 시나리오
- 20.12035년까지의 저성장, 기본 및 고성장 시나리오
- 20.2주요 변동 요인
- 21경쟁 환경
- 21.1시장 점유율 분석, 2025
- 21.2계층별 공급업체 포지셔닝
- 21.3최근 동향
- 22기업 프로필
- 22.1NVIDIA
- 22.2AMD
- 22.3Broadcom
- 22.4Dell Technologies
- 22.5Supermicro
- 22.6Hewlett Packard Enterprise (HPE)
- 22.7Cisco
- 22.8Vertiv
- 22.9Schneider Electric
- 22.10Microsoft
- 22.11Amazon Web Services (AWS)
- 22.12Google
- 22.13Meta
- 22.14Oracle
- 22.15CoreWeave
- 22.16Equinix
- 22.17Digital Realty
- 23애널리스트 권고
- 23.1장비 공급업체 대상
- 23.2운영자 및 개발업체 대상
- 23.3투자자 대상
- 그림 1AI 데이터 센터 시장 규모, 2020-2035(10억 달러)
- 그림 2지역별 AI 데이터 센터 시장, 2025년 및 2035년(10억 달러)
- 그림 3데이터 센터 유형별 AI 데이터 센터 시장 점유율, 2025
- 그림 4하드웨어 계층별 AI 데이터 센터 시장, 2025년 및 2035년
- 그림 5학습 대 추론 지출, 2025년 및 2035년
- 그림 6냉각 기술 구성, 2025년 및 2035년
- 그림 7AI 용량 비용 스택, 2025
- 그림 8예측 시나리오, 2035
- 표 1AI 데이터 센터 시장 규모, 2020-2035(10억 달러)
- 표 2AI 데이터 센터 MW당 비용, 2020년, 2025년, 2030년 및 2035년
- 표 3구성 요소별 시장, 2025년 및 2035년
- 표 4하드웨어 계층별 시장, 2025년 및 2035년
- 표 5데이터 센터 유형별 시장, 2025년 및 2035년
- 표 6워크로드별 시장, 2025년 및 2035년
- 표 7냉각 기술별 시장, 2025년 및 2035년
- 표 8애플리케이션별 시장, 2025년 및 2035년
- 표 9산업별 시장, 2025년 및 2035년
- 표 10AI 용량 비용 스택: 데이터 센터 유형 × 지출 계층, 2025
- 표 11지역별 시장, 2025년 및 2035년
- 표 12상위 12개국, 2025년 및 2035년
- 표 13예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2025년 3,901.9억 달러, 2035년까지 16,128.6억 달러이며 CAGR은 15.25%입니다. 2025년 가치는 배치된 9.04GW의 AI IT 부하와 새로 완공된 4.20GW의 AI 홀을 포괄합니다.
가장 큰 캠퍼스는 최대 5GW입니다. Meta는 Hyperion 캠퍼스가 최대 5GW까지 확장할 수 있을 것이라고 밝혔으며, 아부다비의 UAE-미국 AI 캠퍼스는 5GW 규모로 계획되어 있습니다. Uptime Institute의 2026년 조사에 따르면 평균 랙 밀도는 7.8kW인 반면, NVIDIA가 계획 중인 Kyber 랙은 약 600kW를 소비할 예정입니다.
2025년 AI 데이터 센터 지출의 44.1%가 이미 다이렉트 투 칩 액체 냉각을 사용하고 있으며, DC Market Insights는 2035년까지 75.4%에 이를 것으로 예상합니다. 액체 냉각 방식의 NVIDIA GB200 NVL72와 같은 랙 스케일 시스템과 기가와트 단위로 측정되는 캠퍼스가 나머지 두 가지 동향입니다.
DC Market Insights는 2025년 엔터프라이즈 AI 데이터 센터 지출을 351.1억 달러로 추정하며, 연 12.67% 성장합니다. 기업은 AI를 우선 클라우드에서 운영하고 안정적인 추론과 민감한 데이터를 온프레미스로 가져오며, 이로 인해 기존 공간에 더 높은 밀도의 랙과 액체 냉각을 도입해야 합니다.
2025년 가치의 54.8%, 즉 2,138.3억 달러가 북미에 있습니다. Stargate UAE와 사우디아라비아의 HUMAIN 등 GCC의 소버린 AI 프로그램이 기가와트 캠퍼스를 건설함에 따라 중동 및 아프리카가 연 22.17%로 가장 빠르게 성장합니다.
2026년 1월에 끝난 회계연도의 데이터 센터 매출 1,937억 달러를 근거로 한 DC Market Insights 추정에 따르면, 2025년 가치의 약 절반이 NVIDIA에 돌아갑니다. AMD, Broadcom, Dell, Supermicro, Vertiv, Schneider Electric 및 하이퍼스케일러가 뒤를 잇습니다.
DC Market Insights 추정에 따르면 2025년 MW당 약 4,470만 달러로, IT 하드웨어 3,162만 달러와 전력·냉각·쉘 1,308만 달러로 구성됩니다. 따라서 1GW AI 캠퍼스는 약 447.0억 달러의 장비 및 건설 비용에 해당합니다.
DC Market Insights 추정에 따르면 추론이 연 20.56% 성장함에 따라 2035년까지 AI 데이터 센터 지출의 65.5%가 추론에 투입되며, 이는 2025년 1,627.1억 달러에서 증가한 것입니다. 신규 AI 홀 완공은 2025년 4.20GW에서 2035년 17.82GW로 증가합니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.