
データセンターブレードサーバー市場 規模・シェア・2035年までの予測
市場の概要
データセンターブレードサーバー市場の規模は2025年にUSD 14.43十億で、年平均成長率(CAGR)7.79%で拡大し、2035年までにUSD 30.55十億に達すると予測されています。 North Americaが市場の41.7%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーンと技術
- 08市場規模と予測
- 09コンポーネント別市場
- 10ブレードタイプ別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 11掲載企業
地域別インサイト
- North America41.7%
- Asia Pacific26.1%
- Europe25%
- Latin America3.8%
- Middle East and Africa3.5%
掲載企業
- Hewlett Packard Enterprise (HPE)
- Cisco Systems
- Dell Technologies
- Lenovo
- Supermicro (Super Micro Computer)
- Eviden
- Huawei
- H3C
- GIGABYTE
- AMD
- Intel
詳細分析
データセンターブレードサーバー市場は、共有シャーシ内で稼働するコンピュートブレードと、それとともに販売されるブレードシャーシ、エンクロージャー、インターコネクトモジュールおよび管理モジュールを対象とし、エンタープライズ、クラウド、通信およびスーパーコンピューティングのデータセンター向けを含みます。DC Market Insightsは、世界のデータセンターブレードサーバー市場を2025年に144.3億米ドルと評価し、2035年までに305.5億米ドル(CAGR 7.79%)に達すると予測しています。2025年の数値は台数と価格から積み上げています。約720,000台のエンタープライズ向けコンピュートブレード(CPUブレードは約11,600米ドル、グラフィックス処理装置(GPU)で高速化されたブレードは52,000米ドル)で90.5億米ドル、約18,700台のスーパーコンピューティング向けブレードで24.3億米ドルが加わり、シャーシとモジュールで29.5億米ドルが加わります。新しいブレード設計は1ノードあたり4~8基のGPUを搭載するため、AIトレーニングおよび推論は年率17.92%で最も急成長しているアプリケーション分野です。また中東・アフリカは年率10.91%で最も急成長している地域であり、DC Market Insightsの見解では、各国のAIおよび研究用コンピューティングプログラムが小さな基盤から液冷ブレードシステムを購入していることが背景にあります。
エグゼクティブサマリー
世界のデータセンターブレードサーバー市場規模は2020年に90.6億米ドルと評価され、2025年に144.3億米ドルに達し、予測期間中にCAGR 7.79%で成長して2035年には305.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンターブレードサーバー市場規模 2025年 | 144.3億米ドル |
| データセンターブレードサーバー市場、CAGR | 7.79% |
| データセンターブレードサーバー市場規模 2035年 | 305.5億米ドル |
DC Market Insightsの推計によると、市場は2020年から2025年にかけて年率9.74%で成長し、2025年単年では2024年比で18.35%増加しました。エンタープライズ向けブレードの出荷台数は2020年の約800,000台から2024年には約680,000台に減少しました。DC Market Insightsはこれを、購入者が汎用ワークロードをパブリッククラウドやラックサーバーに移行したためとみており、この期間の成長の大部分は価格とスーパーコンピューティングによるものでした。DC Market Insightsは、高速化されたスーパーコンピューティング向けブレードの平均価格を2020年に98,000米ドル、2025年に232,000米ドルと推計しています。
2025年から2035年にかけて、エンタープライズ向けブレードの台数は約792,000台までゆるやかに増加する一方、GPU高速化ブレードは年率15.71%で成長し、市場価値の半分を占めるようになります。スーパーコンピューティングおよび高性能コンピューティング(HPC)向けブレードシステムは年率13.10%で成長し、年率5.76%のエンタープライズ向けブレードシステムの2倍以上の速さです。

市場範囲:データセンターブレードサーバー市場は何を対象とするか?
データセンターブレードサーバー市場は、電力、冷却およびネットワーク接続を共有シャーシに依存するすべてのサーバーと、システムを機能させるシャーシおよびモジュールを対象とし、初回販売時の名目米ドルで評価しており、2025年を基準年として2035年まで予測しています。DC Market Insightsは2025年の市場規模を144.3億米ドルと算定しています。定義はEUのエコデザイン規則に従っており、同規則ではブレードサーバーを「ブレードシャーシでの使用を目的として設計されたサーバー」と定めています。
対象範囲。HPE Synergy、Cisco Unified Computing System(UCS)X-Series、Dell PowerEdge MX、Supermicro SuperBladeなどのエンタープライズ向けブレードおよびモジュラーシステム、HPE Cray EX、Eviden BullSequana XH3000、Lenovo Neptuneトレイなどのスーパーコンピューティング向けブレードシステム、ハーフハイト、フルハイトおよびクォーターハイトのブレード、ブレードシャーシに挿入するGPUノード、シャーシおよびエンクロージャー、ならびにそれらに搭載されるインターコネクトモジュールおよび管理モジュール。
対象外。単体のラックサーバーおよびタワーサーバー、ブレードシャーシ外で完全なラックとして販売されるラックスケールGPUシステム、ストレージブレード、外部のトップオブラックスイッチ、冷却分配ユニットおよび施設設備、ソフトウェアライセンス、ならびに設置およびサポートサービス。
セグメントの関係。コンポーネント別の区分(コンピュートブレード、シャーシおよびエンクロージャー、インターコネクトおよび管理モジュール)は144.3億米ドル全体を分割したものです。ブレードタイプ、システムクラス、冷却方式、アプリケーションおよびエンドユーザーの各区分は同じ合計を別の切り口で分けたもので、シャーシおよびモジュールの価値は、それらが支えるブレードに比例して配分しています。
市場の推進要因:データセンターブレードサーバー市場を牽引するものは何か?
GPU高速化ブレード、サーバー向けプロセッサーの刷新、各国のスーパーコンピューティングプログラムがデータセンターブレードサーバー市場を牽引しており、DC Market Insightsは同市場が年率7.79%で成長すると予測しています。GPU高速化ブレードだけで、2025年から2035年の間に117.6億米ドルの価値が加わります。
GPU高速化ブレードは年率15.71%で成長し、2035年までに153.2億米ドルに
現在のブレード設計は、1ノードあたり複数のアクセラレーターを搭載しています。Cray GX5000プラットフォーム向けのHPEのGX440n高速化ブレードは4基のVera CPUと8基のRubin GPUを組み合わせ、1台のCrayラックにはこのブレードを最大24枚、GPUにして最大192基まで搭載できます。HPEは新プラットフォームの出荷を2027年初めより前には見込んでいません。エンタープライズ向けシャーシでは、CiscoのUCS X580p PCIeノードがNVIDIA H200 NVLやRTX PRO 6000 Blackwell Server Editionを含む最大4基のPCIe GPUをサポートし、8スロットのX9508シャーシの2スロットを占有します。DC Market Insightsは、GPU高速化ブレードが2025年に市場価値の24.7%を占めたと推計し、2035年には50.2%に達してx86 CPUブレードを上回ると予測しています。ブレードシャーシ外で販売されるGPUサーバーはAIサーバー市場レポートで扱っています。
プロセッサーの刷新によりエンタープライズ向けブレードの出荷台数は720,000台に増加
DC Market Insightsの推計によると、主要なすべてのシャーシ向けに新しいプロセッサーが登場したことで、エンタープライズ向けブレードの出荷台数は2024年の約680,000台から2025年には約720,000台に回復しました。Advanced Micro Devices(AMD)は2024年10月に、CPUあたり8~192コアを備えた第5世代EPYCプロセッサーを発表し、同社の例では、これらに刷新する顧客はサーバー台数を約87%、電力を71%削減できると試算しました。HPEのSynergy 480 Gen12コンピュートモジュールはシングルワイド、ハーフハイトのブレードで、それぞれ8~86コアのIntel Xeon 6プロセッサーを1基または2基と、最大4 TBのRDIMMメモリーを搭載できます。より少数の高密度ブレードが旧型を置き換えるため、DC Market Insightsは2035年までのエンタープライズ向けブレード台数を約792,000台にとどまると予測しています。
エクサスケールおよび各国のHPCプログラムが31.6億米ドルのブレード需要を生む
世界上位10位のスーパーコンピューターの大半はブレードで構築されています。2026年6月のTOP500リストの上位10システムのうち7システムは、El Capitan、Frontier、Aurora、JUPITER Boosterを含め、HPE Cray EXまたはEviden BullSequana XH3000プラットフォーム上で稼働しています。2025年9月にドイツのユーリッヒで欧州の新たな最速スーパーコンピューターとして稼働を開始したJUPITERは、BullSequana XH3000ブースターに約24,000基のNVIDIA GH200 Grace Hopper Superchipを使用しています(出典:EuroHPC共同事業の発表)。DC Market Insightsの推計によると、HPCおよびスーパーコンピューティング向けブレードシステムは年率13.10%で成長し、2025年の31.6億米ドルから2035年には108.2億米ドルに拡大します。
市場トレンド:ブレードサーバーはどのように変化しているか?
直接液冷と、複数のプロセッサー世代にわたって使い続けられるシャーシ設計が、データセンターブレードサーバー市場を形づくる2つのトレンドであり、直接液冷システムは年率15.47%で成長しています。
直接液冷は2035年までにブレード価値の46.5%に
液冷はスーパーコンピューターからエンタープライズ向けシャーシへと広がっています。Intel Xeon 6900プロセッサー向けのSupermicroの6U SuperBladeは、空冷時には6Uシャーシあたり5ノード、液冷時には10ノードを搭載できます。EvidenはBullSequana XH3000について、水の入口温度40°Cで97%の熱排出を報告しており、Lenovoの13U ThinkSystem N1380 Neptuneエンクロージャーは最大8枚のSC-Series Neptuneトレイを収容し、3台のエンクロージャーでラックあたり162 kW DC、水の入口温度は最大45°Cに達します。DC Market Insightsの推計によると、直接液冷システムは市場価値に占める割合を2025年の23.4%から2035年には46.5%に高めます。
ミッドプレーンレスのシャーシが刷新サイクルを延ばす
シャーシベンダーは、内部のブレードよりも長く使えるようにエンクロージャーを設計しています。CiscoのUCS X9508は前面に8スロットを備えた7RUシャーシで、ミッドプレーンレス設計を採用しており、前面から装着するコンピュートノードがシャーシ背面のI/Oモジュールと交差します。Dellによると、PowerEdge MXにはミッドプレーンがなく、代わりに完全に冗長化された2つのファブリックを使用し、少なくとも今後3世代のチップセット技術をサポートします。このためDC Market Insightsは、シャーシおよびエンクロージャーの成長率を年率7.07%と、コンピュートブレードの7.90%より低く予測しています。
市場の課題:データセンターブレードサーバー市場を抑制するものは何か?
従来型サーバーより速く成長するラックスケールAIシステムと、電力および冷却に関する施設の制約が2つの制約要因であり、DC Market Insightsはこれらによりx86 CPUブレードの成長が年率3.25%にとどまると見込んでいます。
AIラックシステムは従来型サーバーをはるかに上回る速さで成長
サーバー支出はAIシステムへと移っており、DC Market Insightsの推計では、AIシステムの大半はブレードではなく完全なラックとして販売されています。競合インサイトのセクションに示すDellの業績は、AIサーバーが従来型サーバーをいかに速いペースで上回って成長しているかを示しています。このためDC Market Insightsは、x86 CPUブレードのシェアが2025年の市場価値の74.6%から2035年には48.5%に低下すると予測しています。
既存データホールにおける電力と冷却の制約
高密度のブレードラックには、多くのエンタープライズ向けルームにはない電力と冷却が必要です。国際エネルギー機関(IEA)は、データセンターが2024年に約415 TWhの電力(世界消費量の約1.5%)を使用したと推計しており、2030年までに消費量が2倍以上の約945 TWhになると見込んでいます。Lenovo N1380エンクロージャー3台のラックは162 kW DCを消費し、DC Market Insightsはこの密度をほとんどの空冷式エンタープライズホールの能力を超えるものとみているため、多くの購入者は最も高密度なブレードを導入する前に液冷を追加する必要があります。多くのエンタープライズ向けルームは転換されないため、DC Market Insightsは空冷システムが2035年にも市場価値の53.5%を維持すると見込んでいます。
市場機会:新たな収益源はどこにあるか?
データセンターブレードサーバー市場における2大新規収益源は、年率17.92%で成長して2035年までに97.9億米ドルに達するAIトレーニングおよび推論と、年率10.80%で成長するクラウドおよびコロケーションプロバイダーです。
エンタープライズ向けシャーシのGPUノードが既存のブレード環境にAIをもたらす
Cisco X580pノードが示すように、すでにブレードシャーシを運用している企業は、新しいラックプラットフォームなしでGPUを追加できます。DC Market Insightsは、GPU高速化ブレードが2025年にエンタープライズ向けブレード台数の2.4%を占めたと推計し、2035年までに8.0%になると予測しており、これによりAIトレーニングおよび推論は2025年の市場の18.8億米ドル(13.1%)から2035年までに97.9億米ドル(32.0%)へと拡大します。
クラウド、コロケーションおよびエッジ拠点は小規模なブレードシステムを購入
DC Market Insightsの推計によると、クラウドおよびコロケーションプロバイダーのブレード支出は年率10.80%で成長し、市場価値に占める割合は2025年から2035年の間に11.1%から14.6%に高まります。小規模な導入は簡素化が進んでいます。Ciscoは2024年2月に、単一のシャーシをトップオブラックスイッチに接続したい顧客向けの3つ目のファブリックモジュールであるUCS X-Series Directを発表し、2024年5月から受注を開始しました。コンパクトなマルチノードサーバーについてはマイクロサーバー市場レポートでも取り上げています。
価格:データセンターブレードサーバーの価格はいくらか?
2025年において、構成済みのエンタープライズ向けCPUブレードは約11,600米ドル、GPU高速化エンタープライズ向けブレードは約52,000米ドル、高速化スーパーコンピューティング向けブレードは約232,000米ドルで販売されています。これらはDC Market Insightsによる初回販売時の平均販売価格の推計値で、プロセッサー、メモリーおよびローカルストレージを含み、シャーシは含みません。
| ブレードあたり平均価格(米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| エンタープライズ向けCPUブレード | 8,150 | 11,600 | 13,448 | 15,589 |
| エンタープライズ向けGPU高速化ブレード | 31,000 | 52,000 | 63,266 | 76,973 |
| HPC向けCPUブレード | 38,000 | 52,000 | 66,367 | 84,703 |
| HPC向け高速化ブレード | 98,000 | 232,000 | 310,468 | 415,477 |
空のブレードの公開再販価格が下限となります。CPU、メモリー、ストレージおよびメザニンカードを搭載しないCisco UCS 210c M7コンピュートノードは米国の公共部門向け再販業者により6,293.00米ドルで掲載されており、HPE Synergy 480 Gen12の受注構成(CTO)コンピュートモジュールは英国の再販業者により、通常価格6,226.44英ポンドに対し、特別価格としてVAT抜き3,580.20英ポンドで掲載されています。DC Market Insightsは、サーバープロセッサー2基と一般的なメモリー構成により基本ブレードの価格がおよそ2倍になると推計しており、これが構成済みエンタープライズ向けCPUブレード1枚あたり約11,600米ドルという平均値の根拠です。
規格と規制:ブレードサーバーの設計を左右するルールは何か?
ブレードサーバーの設計と販売のあり方を左右するのは、欧州連合(EU)のサーバー向けエコデザイン規則、米国のENERGY STARプログラム、そして分散管理タスクフォース(DMTF)のRedfish管理規格という3つのルールです。
EU規則2019/424。欧州委員会規則(EU)2019/424は、サーバーおよびデータストレージ製品に関するエコデザイン要件を定めており、4基を超えるプロセッサーソケットを持つサーバーを対象外としています。アイドル電力およびアクティブ状態効率の要件は2020年3月1日から適用されています。ブレードサーバーの場合、アイドル電力は測定された総電力を試験対象シャーシに搭載されたブレードサーバーの数で割って算出し、ブレードは半分まで搭載したシャーシで試験します。
ENERGY STAR Computer Servers Version 4.0。米国環境保護庁のコンピューターサーバー向けVersion 4.0要件は2024年1月12日に発効しました。
DMTF Redfish。Redfishは、統合型およびハイブリッドITに対してシンプルかつ安全な管理を提供するよう設計された規格です。DC Market Insightsは、1組のツールでブレードとラックサーバーを管理できることから、Redfishのサポートを新しいシャーシ管理モジュールに対する購入者の基本要件とみなしています。
市場セグメンテーション:データセンターブレードサーバー市場をリードするセグメントはどれか?
データセンターブレードサーバー市場では、コンピュートブレードが2025年の価値の79.6%を占めて首位にあり、ブレードタイプではx86 CPUブレードが74.6%、購入者では企業が58.5%で首位です。AIトレーニングおよび推論は年率17.92%で最も急成長しているセグメントで、GPU高速化ブレードの15.71%、直接液冷システムの15.47%を上回ります。これは新しい高速化ブレードがそれぞれ複数のGPUを搭載し、液冷されるためです。
コンポーネント別:コンピュートブレードが79.6%で首位
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コンピュートブレード | 11.48 | 79.6% | 24.56 | 7.90% |
| シャーシおよびエンクロージャー | 1.24 | 8.6% | 2.46 | 7.07% |
| インターコネクトおよび管理モジュール | 1.70 | 11.8% | 3.53 | 7.55% |
ブレードタイプ別:x86 CPUブレードが74.6%で首位
| ブレードタイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| x86 CPUブレード | 10.76 | 74.6% | 14.82 | 3.25% |
| Arm CPUブレード | 0.10 | 0.7% | 0.40 | 14.55% |
| GPU高速化ブレード | 3.56 | 24.7% | 15.32 | 15.71% |
Arm CPUブレードは2025年に1.04億米ドルの規模で、小さな基盤から年率14.55%で成長しています。ユーリッヒ研究センター(Forschungszentrum Jülich)は、JUPITER Cluster ModuleをSiPearl Rheaプロセッサーを中心に計画しました。
システムクラス別:エンタープライズ向けブレードシステムが78.1%で首位
エンタープライズ向けブレードシステムは2025年に112.7億米ドル(78.1%)、2035年までに197.3億米ドルで、CAGRは5.76%です。HPCおよびスーパーコンピューティング向けブレードシステムは2025年に31.6億米ドル(21.9%)で、年率13.10%で成長して2035年までに108.2億米ドル(35.4%)に達します。
冷却方式別:空冷システムが76.6%で首位
空冷ブレードシステムは2025年に110.6億米ドル(76.6%)で、年率3.98%で成長して163.4億米ドルに達します。直接液冷システムは33.7億米ドル(23.4%)で、年率15.47%で成長して142.1億米ドルに達します。これはDC Market Insightsのモデルが、ほぼすべてのスーパーコンピューティング向けブレードと、増加するエンタープライズ向けブレードの一部がコールドプレートを使用すると想定しているためです。
アプリケーション別:仮想化およびプライベートクラウドが36.6%で首位
| アプリケーション | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 仮想化およびプライベートクラウド | 5.28 | 36.6% | 6.90 | 2.72% |
| HPCおよび科学技術計算 | 2.06 | 14.3% | 5.18 | 9.66% |
| AIトレーニングおよび推論 | 1.88 | 13.1% | 9.79 | 17.92% |
| データベースおよび業務アプリケーション | 2.44 | 16.9% | 3.17 | 2.68% |
| VDI、エッジおよびその他 | 2.77 | 19.2% | 5.50 | 7.10% |
AIトレーニングおよび推論は2035年までに仮想化およびプライベートクラウドを上回り、最大のアプリケーションとなります。仮想デスクトップインフラストラクチャー(VDI)、エッジおよびその他の用途は、GPUノードがエンタープライズ向けシャーシに導入されるにつれて年率7.10%で成長します。
エンドユーザー別:企業が58.5%で首位
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 企業 | 8.44 | 58.5% | 14.75 | 5.74% |
| 政府および研究機関 | 3.25 | 22.6% | 9.15 | 10.90% |
| クラウドおよびコロケーションプロバイダー | 1.60 | 11.1% | 4.47 | 10.80% |
| 通信事業者 | 1.13 | 7.8% | 2.17 | 6.77% |
政府および研究機関は年率10.90%で最も急成長しています。これはDC Market Insightsのモデルにおいて、国立研究所やスーパーコンピューティングセンターが高速化スーパーコンピューティング向けブレードの大半を購入するためです。最終用途別では、IT・通信、銀行・金融サービス・保険(BFSI)、ヘルスケア・ライフサイエンス、エネルギー・公益事業などの購入者業種は企業の行に含まれ、機械学習ワークロードはAIトレーニングおよび推論に含まれます。
DC独自分析:ブレードタイプ×購入者マトリクス
2025年に72.6億米ドルとなる、企業が購入するx86 CPUブレードはマトリクス最大のセルで、ブレードサーバー支出全体の50.3%を占めます。このマトリクスは、何が購入され、誰が購入するかをクロス集計したものです。これは出荷台数の集計ではなくDC Market Insightsのモデルであり、68の入力から構築されています。すなわち、48の年間台数値(エンタープライズ向けブレード、スーパーコンピューティング向けCPUブレード、スーパーコンピューティング向け高速化ブレードの各16年分)、4つの価格曲線、4つのシャーシおよびモジュールの装着比率、8つの購入者別配分(各システムクラスに4つ)、そしてクロスチェックに用いた上場ベンダー4社の開示サーバー売上高です。
| 2025年、10億米ドル | x86 CPU | Arm CPU | GPU高速化 | 合計 |
|---|---|---|---|---|
| 企業 | 7.26 | 0.05 | 1.14 | 8.44 |
| 政府および研究機関 | 1.23 | 0.04 | 1.98 | 3.25 |
| クラウドおよびコロケーションプロバイダー | 1.26 | 0.01 | 0.33 | 1.60 |
| 通信事業者 | 1.01 | 0.01 | 0.11 | 1.13 |
| 合計 | 10.76 | 0.10 | 3.56 | 14.43 |
政府および研究機関はブレード予算の61%をGPU高速化ブレードに支出する一方、企業は86%をx86 CPUブレードに支出しています。通信事業者のアクセラレーターへの支出比率は最も小さく、約10%です。
各ブレードタイプの台数に平均価格を掛けるとコンピュートブレードの価値が得られ、シャーシおよびモジュールの装着比率によって市場全体が完成します。モデルとその前提については、当社の調査手法のページで説明しています。

地域別インサイト:データセンターブレードサーバー市場をリードする地域はどこか?
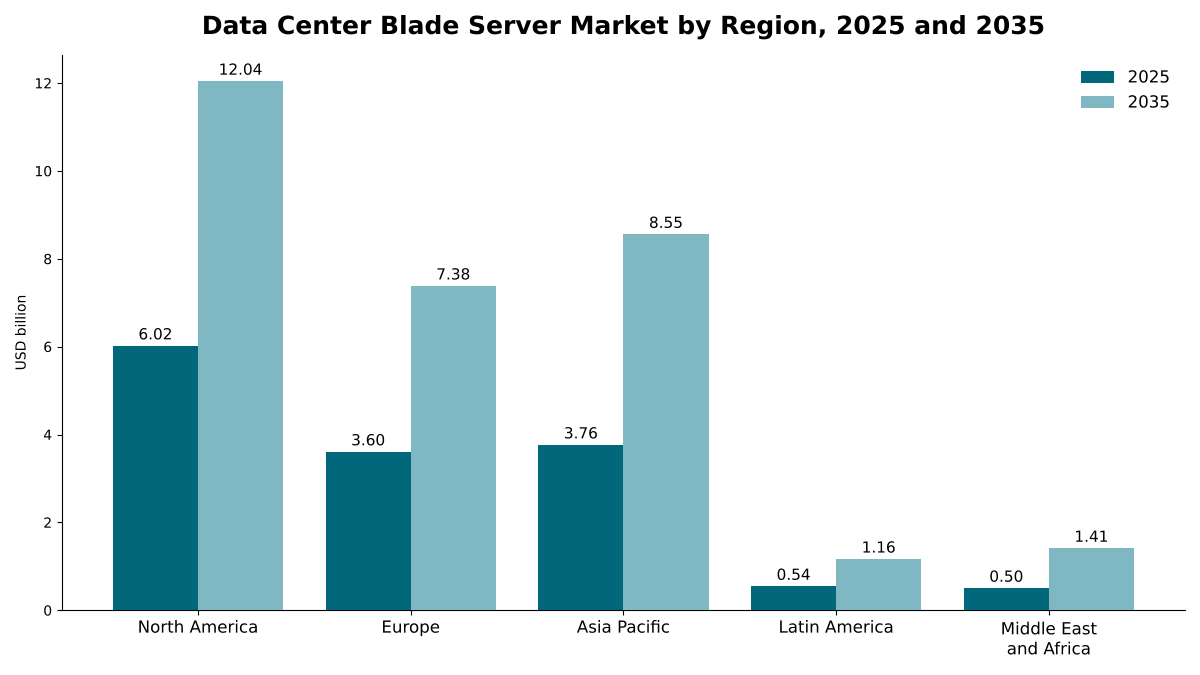
北米は2025年の価値の41.7%を占め、データセンターブレードサーバー市場をリードしています。中東・アフリカは年率10.91%で最も急成長している地域であり、DC Market Insightsはその要因を、各国のAIおよび研究用コンピューティングプログラムが小さな導入基盤から液冷ブレードシステムを追加していることにあるとみています。
北米が41.7%のシェアで首位
北米の購入者は2025年にブレードシステムに60.2億米ドルを支出し、同地域は2035年までに120.4億米ドル(CAGR 7.18%)に達すると予測されています。同地域には、2026年6月のTOP500リストで2位から4位にランクされた米国エネルギー省のシステムであるEl Capitan、Frontier、Auroraがあり、いずれもHPE Cray EXプラットフォームを採用しています。
アジア太平洋が26.1%のシェア
アジア太平洋は2025年に37.6億米ドル、2035年までに85.5億米ドルで、CAGRは8.56%です。DC Market Insightsの配分では中国が地域合計の38%を占め、インドが同地域で最も急成長しています。アジア太平洋は2035年までにシェアを1.9ポイント伸ばし、全地域の中で最大の伸びとなります。
欧州が25.0%のシェア
欧州は2025年に36.0億米ドル、2035年までに73.8億米ドルで、CAGRは7.43%です。ドイツのJUPITERと、HLRSおよびLRZ向けに計画されているHPEのスーパーコンピューターにより、DC Market Insightsのモデルでは欧州がスーパーコンピューティング向けブレードで第2位の地域となっており、EUのサーバー向けエコデザイン規則は、ブレードあたりのアイドル電力を削減する共有シャーシ設計を後押ししています。
中南米が3.8%のシェア
中南米は2025年に5.43億米ドル、2035年までに11.6億米ドルで、CAGRは7.91%であり、ブラジルが地域合計の44%を占めます。
中東・アフリカは3.5%のシェアで最も急成長
中東・アフリカは2025年に5.00億米ドル、2035年までに14.1億米ドルで、CAGRは10.91%です。DC Market Insightsは、各国のAIおよび研究用コンピューティングプログラムが成長の大部分を牽引すると見込んでいます。新たな市場を検討している投資家は、当社のデータセンターの立地選定および実現可能性調査業務において、電力、光ファイバールートおよび許認可をどのように評価しているかをご覧いただけます。
国別分析:ブレードサーバーを最も多く購入している国はどこか?
米国はデータセンターブレードサーバーの最大の国別市場で、2025年に54.5億米ドルと世界の価値の37.7%を占め、中国の14.3億米ドル(9.9%)、ドイツの8.83億米ドル(6.1%)が続きます。上位12か国が2025年の支出の80.5%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 5.45 | 37.7% | 10.84 | 7.12% |
| 2 | 中国 | アジア太平洋 | 1.43 | 9.9% | 3.04 | 7.83% |
| 3 | ドイツ | 欧州 | 0.88 | 6.1% | 1.76 | 7.12% |
| 4 | 日本 | アジア太平洋 | 0.75 | 5.2% | 1.56 | 7.54% |
| 5 | 英国 | 欧州 | 0.68 | 4.7% | 1.34 | 6.91% |
| 6 | フランス | 欧州 | 0.51 | 3.5% | 1.08 | 7.73% |
| 7 | カナダ | 北米 | 0.47 | 3.3% | 1.00 | 7.85% |
| 8 | インド | アジア太平洋 | 0.33 | 2.3% | 1.16 | 13.39% |
| 9 | 韓国 | アジア太平洋 | 0.32 | 2.2% | 0.74 | 8.81% |
| 10 | イタリア | 欧州 | 0.29 | 2.0% | 0.61 | 7.69% |
| 11 | オーストラリア | アジア太平洋 | 0.26 | 1.8% | 0.62 | 9.02% |
| 12 | ブラジル | 中南米 | 0.24 | 1.7% | 0.53 | 8.20% |
DC Market Insightsのモデルでは、インドが年率13.39%で最も急成長している国別市場であり、同国の銀行、通信事業者および政府系データセンターがオンプレミスの容量を拡大すると見込んでいます。モデルが欧州のスーパーコンピューティング向けブレード支出の大きな割合をドイツに配分しているため、ドイツは日本を上回って3位となっており、記載の4か国以外の欧州のその他の地域は地域合計の34.2%を占めています。上位12か国以外では、メキシコが2025年に1.47億米ドル、2035年までに3.26億米ドル(年率8.31%)、サウジアラビアが1.20億米ドルおよび3.80億米ドル(年率12.22%)です。国別の数値は、DC Market Insightsが地域合計を、各国の推定ブレードシャーシ導入基盤およびスーパーコンピューティング容量のシェアで加重して配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンターブレードサーバー市場は、ベースケースで2035年までに305.5億米ドルに達し、低位シナリオと高位シナリオでは256.6億米ドルから351.3億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | エンタープライズ向けブレード台数が2024年の水準に向けて減少し、高速化ブレードはラックスケールAIシステムにシェアを奪われる | 25.66 | 5.93% |
| ベース | エンタープライズ向け台数が年間約792,000台に達し、高速化ブレードが価値の50.2%に達する | 30.55 | 7.79% |
| 高位 | 各国のAIおよびスーパーコンピューティングプログラムが増加し、GPUノードがエンタープライズ向けシャーシに占める割合が拡大する | 35.13 | 9.31% |
低位ケースは、企業がAI容量をブレードではなく完全なラックとして購入した場合に起こる状況です。高位ケースは、各国のスーパーコンピューターが増え、企業のAI推論においてブレードのシェアが拡大することを想定しています。
競合インサイト:データセンターブレードサーバー市場をリードするのは誰か?
- Hewlett Packard Enterprise (HPE)
- Cisco Systems
- Dell Technologies
- Lenovo
- Supermicro (Super Micro Computer)
- Eviden
- Huawei
- H3C
- GIGABYTE
- AMD
- Intel
HPEは2025年にデータセンターブレードサーバー市場の約31%を占める市場リーダーであり、HPE、CiscoおよびDell Technologiesを合わせると約62%を占めています(DC Market Insightsの推計。HPE Synergy、Cisco UCSおよびDell PowerEdge MXシャーシの導入基盤と、HPE Cray EXスーパーコンピューティングシステムに基づく)。HPEは2025年10月までの会計年度におけるサーバーセグメントの売上高を177.5億米ドルと報告しており、2025会計年度の年次報告書では、従来型アプリケーションとクラウドネイティブアプリケーション向けのコンポーザブルインフラストラクチャーであるHPE Synergyと、HPE Cray EXスーパーコンピューティングシステムをサーバーポートフォリオに挙げています(出典:米国証券取引委員会に提出されたHPEのForm 10-K)。CiscoはコンピュートノードおよびGPUノードを備えたUCS X-Seriesシャーシを販売し、Dellは7UのPowerEdge MX7000を販売しています。2026年1月までの会計年度において、DellのAI最適化サーバーの売上高は166%増の246.8億米ドルとなった一方、従来型サーバーおよびネットワーキングの売上高は9%増の195.1億米ドルでした。Lenovoはスーパーコンピューティング分野でNeptune液冷トレイにより競合し、EvidenはJUPITERなどのBullSequana XH3000システムで、SupermicroはSuperBladeで競合しています。HuaweiのFusionServer E9000は12Uシャーシに16スロットを備え、H3CはUniServer B16000シャーシを、GIGABYTEはB-Seriesマルチノードシステムを販売しており、AMDとIntelは各ブレード世代を規定するプロセッサーとアクセラレーターを供給しています。
最近の動向
- 2024年2月、Ciscoは単一のX9508シャーシをトップオブラックスイッチに接続するファブリックインターコネクトモジュールであるUCS X-Series Directを発表し、2024年5月から受注を開始しました(出典:Ciscoの製品FAQ)。
- 2024年10月、AMDはCPUあたり8~192コアを備えた第5世代EPYCサーバープロセッサーを発表しました(出典:AMDのプレスリリース)。
- 2025年9月、JUPITERがドイツのユーリッヒで欧州の新たな最速スーパーコンピューターとして稼働を開始しました。ブースターはEvidenのBullSequana XH3000をベースに構築され、約24,000基のNVIDIA GH200 Superchipを搭載しています(出典:EuroHPC共同事業の発表)。
- 2025年11月、HPEはCray GX5000スーパーコンピューティングプラットフォーム向けのGX440n、GX350aおよびGX250ブレードの詳細を発表しました。新しいハードウェアは2027年初めより前には見込まれておらず、新ブレードを採用したシステムがHLRSおよびLRZ向けに計画されています(出典:The Registerの報道)。
- 2025年12月、SupermicroはIntel Xeon 6900プロセッサー向けに、シャーシあたり空冷5ノードまたは液冷10ノードを搭載する6U SuperBladeを発表しました(出典:Supermicroのプレスリリース)。
これらの製品投入、取引および導入については、当社のデータセンター業界の最新情報で随時お伝えしています。
調査手法:データセンターブレードサーバー市場モデルの構築方法
DC Market Insightsは、この市場を台数と価格からボトムアップで構築しました。エンタープライズ向けコンピュートブレードの台数(2025年に約720,000台)をCPUブレードとGPU高速化ブレード(2025年に2.4%、2035年に8.0%)に分割し、それぞれ別の価格曲線で価格を設定しました。スーパーコンピューティング向けブレードの台数(2025年にCPUブレード10,600台、高速化ブレード8,100台)も同様に価格を設定しました。シャーシおよびエンクロージャーは、エンタープライズ向けコンピュート価値の10.5%(2025年、2035年には9.0%に低下)およびスーパーコンピューティング向けコンピュート価値の12%で加算し、インターコネクトおよび管理モジュールは14.0%(12.5%に低下)および18%で加算しました。ブレードサーバーの売上高を個別に報告している上場ベンダーはないため、本市場はバウンドチェックを伴うDC Market Insightsのモデルです。上限:2025年の市場規模144.3億米ドルは、Dell(従来型サーバーおよびネットワーキング、195.1億米ドル)、HPE(サーバーセグメント、177.5億米ドル)、Lenovo(Infrastructure Solutions Group、192.0億米ドル)およびSupermicro(純売上高、391.0億米ドル)がそれぞれ2026会計年度、2025会計年度、2025/26会計年度、2026会計年度に開示したサーバー主体の売上高合計955.6億米ドルの15.1%に相当し、より大きな世界のサーバー市場においてブレードが少数派のフォームファクターであることと整合するシェアです。下限:スーパーコンピューティングセグメントの31.6億米ドルは、近年の2つの大規模ブレード導入、すなわち2019年に米国エネルギー省がCrayと締結した6.00億米ドルのEl Capitan契約と、システムおよび6年間の運用費用が5.00億ユーロのJUPITERを上回る必要があり、実際に大幅に上回っています。すべての区分の合計は市場合計と一致します。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典および日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2ブレードサーバー、ブレードシャーシおよびモジュールの定義
- 1.3通貨、価格および基準年
- 1.4ステークホルダー
- 02調査手法
- 2.1台数×価格による積み上げ
- 2.2ベンダー開示情報に基づくバウンドチェック
- 2.3データソース
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1タイプ別ブレードあたり平均価格、2020年~2035年
- 5.2基本ブレードの再販価格
- 5.3シャーシおよびモジュールの装着比率
- 06規格と規制
- 6.1EU規則2019/424(サーバー向けエコデザイン)
- 6.2ENERGY STAR Computer Servers Version 4.0
- 6.3DMTF Redfish
- 07サプライチェーンと技術
- 7.1プロセッサーおよびアクセラレーターのサプライヤー
- 7.2ブレードシステムベンダー
- 7.3直接液冷の統合
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2エンタープライズ向けおよびスーパーコンピューティング向けブレード台数
- 8.3前年比成長率
- 09コンポーネント別市場
- 9.1コンピュートブレード
- 9.2シャーシおよびエンクロージャー
- 9.3インターコネクトおよび管理モジュール
- 10ブレードタイプ別市場
- 10.1x86 CPUブレード
- 10.2Arm CPUブレード
- 10.3GPU高速化ブレード
- 11システムクラス別市場
- 11.1エンタープライズ向けブレードシステム
- 11.2HPCおよびスーパーコンピューティング向けブレードシステム
- 12冷却方式別市場
- 12.1空冷
- 12.2直接液冷
- 13アプリケーション別市場
- 13.1仮想化およびプライベートクラウド
- 13.2HPCおよび科学技術計算
- 13.3AIトレーニングおよび推論
- 13.4データベースおよび業務アプリケーション
- 13.5VDI、エッジおよびその他
- 14エンドユーザー別市場
- 14.1企業
- 14.2政府および研究機関
- 14.3クラウドおよびコロケーションプロバイダー
- 14.4通信事業者
- 15Dc独自分析:ブレードタイプ×購入者マトリクス
- 15.1マトリクス、2025年
- 15.2モデルの入力
- 16地域別市場
- 16.1北米(米国、カナダ)
- 16.2欧州(ドイツ、英国、フランス、イタリア)
- 16.3アジア太平洋(中国、日本、インド、韓国、オーストラリア)
- 16.4中南米(ブラジル)
- 16.5中東・アフリカ
- 17国別分析
- 17.1上位12か国、2025年および2035年
- 17.2最も急成長している国
- 18地域別クロス分析
- 18.1地域別・システムクラス別、2025年および2035年
- 18.2地域別・冷却方式別、2025年および2035年
- 19予測シナリオ
- 19.1低位シナリオ
- 19.2ベースシナリオ
- 19.3高位シナリオ
- 20競合状況
- 20.1市場シェア推計、2025年
- 20.2ベンダーのポジショニング
- 21企業プロファイル
- 21.1Hewlett Packard Enterprise (HPE)
- 21.2Cisco Systems
- 21.3Dell Technologies
- 21.4Lenovo
- 21.5Supermicro
- 21.6Eviden
- 21.7Huawei
- 21.8H3C
- 21.9GIGABYTE
- 21.10AMD
- 21.11Intel
- 22最近の動向
- 22.1製品投入
- 22.2スーパーコンピューティングの導入事例
- 23アナリストの提言
- 23.1ブレードシステムベンダー向け
- 23.2データセンター事業者向け
- 23.3投資家向け
- 図 1データセンターブレードサーバー市場規模、2020年~2035年
- 図 2ブレードタイプ×購入者マトリクス、2025年
- 図 3地域別市場、2025年および2035年
- 表 1レポート属性
- 表 2タイプ別ブレードあたり平均価格、2020年~2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4ブレードタイプ別市場、2025年および2035年
- 表 5アプリケーション別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7ブレードタイプ×購入者マトリクス、2025年
- 表 8上位12か国、2025年および2035年
- 表 9予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に144.3億米ドルで、2035年までに305.5億米ドルに増加します。DC Market Insightsは、2020年の市場規模を90.6億米ドルと推計しています。
2025年から2035年にかけて年率7.79%です。DC Market Insightsの推計によると、2020年から2025年の成長率は年率9.74%で、2025年単年では2024年比で18.35%増加しました。
x86 CPUブレードで、2025年の価値の107.6億米ドル(74.6%)を占めます。GPU高速化ブレードは年率15.71%で最も急成長しており、2035年までに価値の50.2%に達します。
DC Market Insightsの推計によると、2025年において構成済みのエンタープライズ向けCPUブレードは約11,600米ドル、GPU高速化エンタープライズ向けブレードは52,000米ドル、高速化スーパーコンピューティング向けブレードは232,000米ドルです。
北米で、2025年の価値の60.2億米ドル(41.7%)を占めます。中東・アフリカは年率10.91%で最も急成長しています。
HPEが市場の約31%を占めて首位にあり、HPE、CiscoおよびDell Technologiesを合わせると約62%を占めています(DC Market Insightsの推計)。Lenovo、Supermicro、Eviden、Huawei、H3CおよびGIGABYTEも競合しています。
2025年の価値の33.7億米ドル(23.4%)で、年率15.47%で成長して2035年までに142.1億米ドル(46.5%)に増加します(DC Market Insightsの推計)。
米国で54.5億米ドル、2025年の支出の37.7%を占め、中国の14.3億米ドルが続きます。インドは年率13.39%で最も急成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。