
Mercato dei server blade per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei server blade per data center era pari a USD 14.43 miliardi; si prevede che raggiunga USD 30.55 miliardi entro il 2035, con un CAGR del 7.79%. North America rappresenta 41.7% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normative
- 07Catena di fornitura e tecnologia
- 08Dimensione del mercato e previsioni
- 09Mercato per componente
- 10Mercato per tipo di blade
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 11Aziende analizzate
Analisi regionale
- North America41.7%
- Asia Pacific26.1%
- Europe25%
- Latin America3.8%
- Middle East and Africa3.5%
Aziende analizzate
- Hewlett Packard Enterprise (HPE)
- Cisco Systems
- Dell Technologies
- Lenovo
- Supermicro (Super Micro Computer)
- Eviden
- Huawei
- H3C
- GIGABYTE
- AMD
- Intel
Analisi completa
Il mercato dei server blade per data center comprende i blade di calcolo che operano all’interno di uno chassis condiviso, insieme agli chassis blade, agli enclosure, ai moduli di interconnessione e ai moduli di gestione venduti con essi, per data center aziendali, cloud, di telecomunicazione e di supercalcolo. DC Market Insights valuta il mercato globale dei server blade per data center a USD 14,43 miliardi nel 2025 e prevede USD 30,55 miliardi entro il 2035, con un CAGR del 7,79%. Il valore 2025 è costruito a partire da unità e prezzi: circa 720.000 blade di calcolo aziendali a circa USD 11.600 per un blade CPU e USD 52.000 per un blade accelerato da unità di elaborazione grafica (GPU) danno USD 9,05 miliardi, circa 18.700 blade per supercalcolo aggiungono USD 2,43 miliardi, e chassis e moduli aggiungono USD 2,95 miliardi. L’addestramento e l’inferenza AI sono il segmento applicativo in più rapida crescita, al 17,92% annuo, perché i nuovi design di blade portano da quattro a otto GPU per nodo, e il Medio Oriente e Africa è la regione in più rapida crescita, al 10,91% annuo, poiché, secondo DC Market Insights, i programmi nazionali di AI e di calcolo per la ricerca acquistano sistemi blade raffreddati a liquido partendo da una base ridotta.
Sintesi
Il mercato globale dei server blade per data center è stato valutato USD 9,06 miliardi nel 2020, ha raggiunto USD 14,43 miliardi nel 2025 e si prevede che raggiunga USD 30,55 miliardi entro il 2035, con un CAGR del 7,79% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei server blade per data center 2025 | USD 14,43 miliardi |
| Mercato dei server blade per data center, CAGR | 7,79% |
| Dimensione del mercato dei server blade per data center 2035 | USD 30,55 miliardi |
DC Market Insights stima che il mercato sia cresciuto del 9,74% annuo tra il 2020 e il 2025 e che il solo 2025 abbia aggiunto il 18,35% rispetto al 2024. Le spedizioni di blade aziendali sono scese da circa 800.000 unità nel 2020 a circa 680.000 nel 2024, calo che DC Market Insights attribuisce allo spostamento dei carichi di lavoro generici da parte degli acquirenti verso il cloud pubblico e i server rack, per cui la maggior parte della crescita in quel periodo è venuta dai prezzi e dal supercalcolo. DC Market Insights stima il blade medio accelerato per supercalcolo a USD 98.000 nel 2020 e USD 232.000 nel 2025.
Dal 2025 al 2035 il volume dei blade aziendali cresce lentamente fino a circa 792.000 unità, mentre i blade accelerati da GPU crescono del 15,71% annuo e arrivano a metà del valore di mercato. I sistemi blade per supercalcolo e calcolo ad alte prestazioni (HPC) crescono del 13,10% annuo, più del doppio rispetto ai sistemi blade aziendali al 5,76%.

Ambito del mercato: cosa comprende il mercato dei server blade per data center?
Il mercato dei server blade per data center comprende ogni server che dipende da uno chassis condiviso per alimentazione, raffreddamento e connessioni di rete, più gli chassis e i moduli che fanno funzionare il sistema, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 14,43 miliardi nel 2025. La definizione segue il regolamento UE sulla progettazione ecocompatibile, secondo cui un server blade è “un server progettato per essere utilizzato in uno chassis blade”.
Incluso. Sistemi blade e modulari aziendali come HPE Synergy, Cisco Unified Computing System (UCS) X-Series, Dell PowerEdge MX e Supermicro SuperBlade; sistemi blade per supercalcolo come HPE Cray EX, Eviden BullSequana XH3000 e i tray Lenovo Neptune; blade a mezza altezza, a piena altezza e a un quarto di altezza; nodi GPU che si inseriscono in uno chassis blade; chassis ed enclosure; e i moduli di interconnessione e di gestione installati al loro interno.
Escluso. Server rack e tower autonomi, sistemi GPU rack-scale venduti come rack completi al di fuori di uno chassis blade, blade di storage, switch top-of-rack esterni, unità di distribuzione del raffreddamento e impianti della struttura, licenze software e servizi di installazione e supporto.
Come si combinano i segmenti. La ripartizione per componente (blade di calcolo, chassis ed enclosure, moduli di interconnessione e di gestione) suddivide l’intero importo di USD 14,43 miliardi. Tipo di blade, classe di sistema, raffreddamento, applicazione e utente finale ripartiscono ciascuno lo stesso totale, con il valore di chassis e moduli allocato in proporzione ai blade che servono.
Fattori di crescita: cosa spinge il mercato dei server blade per data center?
I blade accelerati da GPU, il rinnovo dei processori per server e i programmi nazionali di supercalcolo spingono il mercato dei server blade per data center, che DC Market Insights prevede cresca del 7,79% annuo. I soli blade accelerati da GPU aggiungono USD 11,76 miliardi di valore tra il 2025 e il 2035.
I blade accelerati da GPU crescono del 15,71% annuo fino a USD 15,32 miliardi entro il 2035
I design dei blade ora portano più acceleratori per nodo. Il blade accelerato GX440n di HPE per la piattaforma Cray GX5000 abbina 4 CPU Vera a 8 GPU Rubin, e un singolo rack Cray accoglie fino a 24 di questi blade per un massimo di 192 GPU; HPE non prevede che la nuova piattaforma venga spedita prima dell’inizio del 2027. Negli chassis aziendali, il nodo PCIe UCS X580p di Cisco supporta fino a quattro GPU PCIe, tra cui NVIDIA H200 NVL e RTX PRO 6000 Blackwell Server Edition, e occupa due slot nello chassis X9508 a 8 slot. DC Market Insights stima che i blade accelerati da GPU rappresentassero il 24,7% del valore di mercato nel 2025 e prevede il 50,2% nel 2035, quando supereranno i blade CPU x86. I server GPU venduti al di fuori di uno chassis blade sono trattati nel report AI Server Market.
Il rinnovo dei processori porta le spedizioni di blade aziendali a 720.000 unità
Le spedizioni di blade aziendali sono risalite da circa 680.000 unità nel 2024 a circa 720.000 nel 2025, secondo le stime di DC Market Insights, con l’arrivo di nuovi processori per ogni chassis principale. Advanced Micro Devices (AMD) ha lanciato i processori EPYC di 5ª generazione nell’ottobre 2024 con da 8 a 192 core per CPU e ha stimato che i clienti che si modernizzano con essi potrebbero utilizzare circa l’87% di server in meno e il 71% di energia in meno nel suo esempio. Il modulo di calcolo Synergy 480 Gen12 di HPE, un blade a larghezza singola e mezza altezza, accoglie uno o due processori Intel Xeon 6 con da 8 a 86 core ciascuno e fino a 4 TB di memoria RDIMM. Blade meno numerosi e più densi sostituiscono quelli più vecchi, per cui DC Market Insights prevede solo circa 792.000 unità di blade aziendali entro il 2035.
I programmi exascale e i programmi HPC nazionali aggiungono USD 3,16 miliardi di domanda di blade
La maggior parte dei dieci supercomputer più veloci al mondo è basata su blade. Sette dei dieci sistemi più veloci della lista TOP500 di giugno 2026 funzionano su piattaforme HPE Cray EX o Eviden BullSequana XH3000, tra cui El Capitan, Frontier, Aurora e JUPITER Booster. JUPITER, inaugurato a Jülich, in Germania, nel settembre 2025 come nuovo supercomputer più veloce d’Europa, utilizza circa 24.000 NVIDIA GH200 Grace Hopper Superchip in un booster BullSequana XH3000 (Fonte: annuncio dell’EuroHPC Joint Undertaking). I sistemi blade HPC e per supercalcolo crescono del 13,10% annuo, da USD 3,16 miliardi nel 2025 a USD 10,82 miliardi nel 2035, secondo le stime di DC Market Insights.
Tendenze del mercato: come stanno cambiando i server blade?
Il raffreddamento diretto a liquido e i design di chassis che sopravvivono a più generazioni di processori sono le due tendenze che plasmano il mercato dei server blade per data center, e i sistemi con raffreddamento diretto a liquido crescono del 15,47% annuo.
Il raffreddamento diretto a liquido raggiunge il 46,5% del valore dei blade entro il 2035
Il raffreddamento a liquido si sta spostando dai supercomputer agli chassis aziendali. Il SuperBlade 6U di Supermicro per processori Intel Xeon 6900 accoglie 5 nodi per chassis 6U quando è raffreddato ad aria e 10 nodi quando è raffreddato a liquido. Eviden dichiara una dispersione del calore del 97% con una temperatura dell’acqua in ingresso di 40°C per il BullSequana XH3000, e l’enclosure Lenovo ThinkSystem N1380 Neptune da 13U ospita fino a otto tray SC-Series Neptune, raggiungendo 162 kW DC per rack con tre enclosure e temperature dell’acqua in ingresso fino a 45°C. I sistemi con raffreddamento diretto a liquido passano dal 23,4% del valore di mercato nel 2025 al 46,5% nel 2035, secondo le stime di DC Market Insights.
Gli chassis senza midplane allungano il ciclo di rinnovo
I produttori di chassis progettano l’enclosure per durare più a lungo dei blade che contiene. Il Cisco UCS X9508 è uno chassis da 7RU con 8 slot frontali e un design senza midplane, in cui i nodi di calcolo caricati frontalmente si intersecano con i moduli I/O nella parte posteriore dello chassis. Dell afferma che il PowerEdge MX non ha mid-plane, utilizza invece due fabric completamente ridondanti e supporta almeno le prossime tre generazioni di tecnologia di chipset. DC Market Insights prevede quindi che chassis ed enclosure crescano del 7,07% annuo, più lentamente dei blade di calcolo al 7,90%.
Sfide del mercato: cosa frena il mercato dei server blade per data center?
I sistemi AI rack-scale che crescono più rapidamente dei server tradizionali e i limiti delle strutture in termini di alimentazione e raffreddamento sono i due vincoli che, secondo DC Market Insights, limiteranno la crescita dei blade CPU x86 al 3,25% annuo.
I sistemi rack AI crescono molto più rapidamente dei server tradizionali
La spesa per i server si sta spostando verso i sistemi AI, che secondo le stime di DC Market Insights sono per lo più venduti come rack completi anziché come blade; i risultati di Dell nella sezione Analisi competitiva mostrano quanto rapidamente i server AI stiano superando la crescita dei server tradizionali. DC Market Insights prevede quindi che la quota dei blade CPU x86 scenda dal 74,6% del valore di mercato nel 2025 al 48,5% nel 2035.
Limiti di alimentazione e raffreddamento nelle sale dati esistenti
I rack blade densi richiedono alimentazione e raffreddamento di cui molte sale aziendali non dispongono. L’Agenzia Internazionale dell’Energia (IEA) stima che i data center abbiano utilizzato circa 415 TWh di elettricità nel 2024, circa l’1,5% del consumo mondiale, e prevede che il consumo più che raddoppi fino a circa 945 TWh entro il 2030. Un rack di tre enclosure Lenovo N1380 assorbe 162 kW DC, una densità che DC Market Insights considera oltre le capacità della maggior parte delle sale aziendali raffreddate ad aria, per cui molti acquirenti devono aggiungere il raffreddamento a liquido prima di poter installare i blade più densi. DC Market Insights prevede che i sistemi raffreddati ad aria manterranno il 53,5% del valore di mercato nel 2035 perché molte sale aziendali non verranno convertite.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel mercato dei server blade per data center sono l’addestramento e l’inferenza AI, in crescita del 17,92% annuo fino a USD 9,79 miliardi entro il 2035, e i fornitori di cloud e colocation, in crescita del 10,80% annuo.
I nodi GPU negli chassis aziendali portano l’AI nei parchi blade esistenti
Le aziende che già utilizzano chassis blade possono aggiungere GPU senza una nuova piattaforma rack, come dimostra il nodo Cisco X580p. DC Market Insights stima che i blade accelerati da GPU rappresentassero il 2,4% delle unità di blade aziendali nel 2025 e prevede l’8,0% entro il 2035, il che porta l’addestramento e l’inferenza AI da USD 1,88 miliardi (13,1%) del mercato nel 2025 a USD 9,79 miliardi (32,0%) entro il 2035.
Cloud, colocation e siti edge acquistano sistemi blade più piccoli
I fornitori di cloud e colocation aumentano la loro spesa in blade del 10,80% annuo, passando dall’11,1% al 14,6% del valore di mercato tra il 2025 e il 2035, secondo le stime di DC Market Insights. Le installazioni più piccole stanno diventando più semplici: Cisco ha annunciato UCS X-Series Direct nel febbraio 2024, un terzo modulo fabric per i clienti che vogliono collegare un singolo chassis al proprio switch top-of-rack, con ordini a partire da maggio 2024. I server multinodo compatti compaiono anche nel report Micro Server Market.
Prezzi: quanto costa un server blade per data center?
Un blade CPU aziendale configurato si vende a circa USD 11.600 nel 2025, un blade aziendale accelerato da GPU a circa USD 52.000 e un blade accelerato per supercalcolo a circa USD 232.000. Si tratta di stime di DC Market Insights dei prezzi medi di vendita alla prima vendita, inclusi processori, memoria e storage locale ma escluso lo chassis.
| Prezzo medio per blade (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Blade CPU aziendale | 8.150 | 11.600 | 13.448 | 15.589 |
| Blade aziendale accelerato da GPU | 31.000 | 52.000 | 63.266 | 76.973 |
| Blade CPU HPC | 38.000 | 52.000 | 66.367 | 84.703 |
| Blade accelerato HPC | 98.000 | 232.000 | 310.468 | 415.477 |
I prezzi pubblici dei rivenditori per i blade vuoti fissano il livello minimo. Un nodo di calcolo Cisco UCS 210c M7 senza CPU, memoria, storage o scheda mezzanine è a listino a USD 6.293,00 presso un rivenditore statunitense per il settore pubblico, e un modulo di calcolo HPE Synergy 480 Gen12 configure-to-order è a listino presso un rivenditore britannico a GBP 3.580,20 IVA esclusa a prezzo speciale, a fronte di un prezzo normale di GBP 6.226,44. DC Market Insights stima che due processori per server e una configurazione di memoria tipica raddoppino all’incirca il prezzo di un blade base, il che dà la sua media di circa USD 11.600 per blade CPU aziendale configurato.
Standard e normative: quali regole plasmano il design dei server blade?
Tre insiemi di regole determinano come i server blade vengono progettati e venduti: il regolamento dell’Unione Europea sulla progettazione ecocompatibile dei server, il programma statunitense ENERGY STAR e lo standard di gestione Redfish della Distributed Management Task Force (DMTF).
Regolamento UE 2019/424. Il Regolamento (UE) 2019/424 della Commissione stabilisce i requisiti di progettazione ecocompatibile per i server e i prodotti di archiviazione dati ed esclude i server con più di quattro socket per processore. I requisiti di potenza in stato inattivo e di efficienza in stato attivo si applicano dal 1° marzo 2020. Per i server blade, la potenza in stato inattivo è calcolata come la potenza totale misurata divisa per il numero di server blade installati nello chassis testato, e i blade sono testati in uno chassis popolato per metà.
ENERGY STAR Computer Servers Version 4.0. I requisiti Version 4.0 dell’Agenzia statunitense per la protezione dell’ambiente (EPA) per i server sono entrati in vigore il 12 gennaio 2024.
DMTF Redfish. Redfish è uno standard progettato per offrire una gestione semplice e sicura per l’IT convergente e ibrido. DC Market Insights considera il supporto di Redfish un requisito di base degli acquirenti per i nuovi moduli di gestione degli chassis, perché consente a un unico insieme di strumenti di gestire blade e server rack.
Segmentazione del mercato: quale segmento guida il mercato dei server blade per data center?
I blade di calcolo guidano il mercato dei server blade per data center con il 79,6% del valore 2025, i blade CPU x86 guidano i tipi di blade con il 74,6% e le aziende guidano gli acquirenti con il 58,5%. L’addestramento e l’inferenza AI sono il segmento in più rapida crescita, al 17,92% annuo, davanti ai blade accelerati da GPU al 15,71% e ai sistemi con raffreddamento diretto a liquido al 15,47%, perché ogni nuovo blade accelerato porta diverse GPU ed è raffreddato a liquido.
Per componente: i blade di calcolo guidano con il 79,6%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Blade di calcolo | 11,48 | 79,6% | 24,56 | 7,90% |
| Chassis ed enclosure | 1,24 | 8,6% | 2,46 | 7,07% |
| Moduli di interconnessione e di gestione | 1,70 | 11,8% | 3,53 | 7,55% |
Per tipo di blade: i blade CPU x86 guidano con il 74,6%
| Tipo di blade | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Blade CPU x86 | 10,76 | 74,6% | 14,82 | 3,25% |
| Blade CPU Arm | 0,10 | 0,7% | 0,40 | 14,55% |
| Blade accelerati da GPU | 3,56 | 24,7% | 15,32 | 15,71% |
I blade CPU Arm valgono USD 103,89 milioni nel 2025 e crescono del 14,55% annuo partendo da una base ridotta; il Forschungszentrum Jülich ha progettato il JUPITER Cluster Module attorno al processore SiPearl Rhea.
Per classe di sistema: i sistemi blade aziendali guidano con il 78,1%
I sistemi blade aziendali valgono USD 11,27 miliardi (78,1%) nel 2025 e USD 19,73 miliardi entro il 2035, con un CAGR del 5,76%. I sistemi blade HPC e per supercalcolo valgono USD 3,16 miliardi (21,9%) nel 2025 e raggiungono USD 10,82 miliardi (35,4%) entro il 2035, crescendo del 13,10% annuo.
Per raffreddamento: i sistemi raffreddati ad aria guidano con il 76,6%
I sistemi blade raffreddati ad aria valgono USD 11,06 miliardi (76,6%) nel 2025 e crescono del 3,98% annuo fino a USD 16,34 miliardi. I sistemi con raffreddamento diretto a liquido valgono USD 3,37 miliardi (23,4%) e crescono del 15,47% annuo fino a USD 14,21 miliardi, perché il modello di DC Market Insights presuppone che quasi ogni blade per supercalcolo e una quota crescente di blade aziendali utilizzino cold plate.
Per applicazione: virtualizzazione e cloud privato guidano con il 36,6%
| Applicazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Virtualizzazione e cloud privato | 5,28 | 36,6% | 6,90 | 2,72% |
| HPC e calcolo scientifico | 2,06 | 14,3% | 5,18 | 9,66% |
| Addestramento e inferenza AI | 1,88 | 13,1% | 9,79 | 17,92% |
| Database e applicazioni aziendali | 2,44 | 16,9% | 3,17 | 2,68% |
| VDI, edge e altro | 2,77 | 19,2% | 5,50 | 7,10% |
L’addestramento e l’inferenza AI superano la virtualizzazione e il cloud privato diventando la maggiore applicazione entro il 2035. L’infrastruttura di desktop virtuale (VDI), l’edge e gli altri usi crescono del 7,10% annuo man mano che i nodi GPU entrano negli chassis aziendali.
Per utente finale: le aziende guidano con il 58,5%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Aziende | 8,44 | 58,5% | 14,75 | 5,74% |
| Enti governativi e istituti di ricerca | 3,25 | 22,6% | 9,15 | 10,90% |
| Fornitori di cloud e colocation | 1,60 | 11,1% | 4,47 | 10,80% |
| Operatori di telecomunicazioni | 1,13 | 7,8% | 2,17 | 6,77% |
Gli enti governativi e gli istituti di ricerca crescono più rapidamente, al 10,90% annuo, perché, nel modello di DC Market Insights, i laboratori nazionali e i centri di supercalcolo acquistano la maggior parte dei blade accelerati per supercalcolo. Per uso finale, i settori verticali degli acquirenti come IT e telecomunicazioni, banche, servizi finanziari e assicurazioni (BFSI), sanità e scienze della vita, ed energia e servizi di pubblica utilità rientrano nella riga delle aziende, e i carichi di lavoro di machine learning rientrano nell’addestramento e inferenza AI.
DC Exclusive: la matrice tipo di blade × acquirente
Con USD 7,26 miliardi nel 2025, i blade CPU x86 acquistati dalle aziende sono la cella più grande della matrice e il 50,3% di tutta la spesa in server blade. La matrice incrocia ciò che viene acquistato e chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni, costruito su 68 input: 48 valori annuali di unità (16 anni ciascuno per blade aziendali, blade CPU per supercalcolo e blade accelerati per supercalcolo), 4 curve di prezzo, 4 rapporti di abbinamento di chassis e moduli, 8 ripartizioni per acquirente (4 per ciascuna classe di sistema) e i ricavi da server dichiarati da 4 produttori quotati, utilizzati come verifica incrociata.
| 2025, miliardi di USD | CPU x86 | CPU Arm | Accelerati da GPU | Totale |
|---|---|---|---|---|
| Aziende | 7,26 | 0,05 | 1,14 | 8,44 |
| Enti governativi e istituti di ricerca | 1,23 | 0,04 | 1,98 | 3,25 |
| Fornitori di cloud e colocation | 1,26 | 0,01 | 0,33 | 1,60 |
| Operatori di telecomunicazioni | 1,01 | 0,01 | 0,11 | 1,13 |
| Totale | 10,76 | 0,10 | 3,56 | 14,43 |
Gli enti governativi e gli istituti di ricerca spendono il 61% del loro budget per i blade in blade accelerati da GPU, mentre le aziende spendono l’86% in blade CPU x86. Gli operatori di telecomunicazioni spendono la quota più bassa in acceleratori, circa il 10%.
Le unità di blade moltiplicate per il prezzo medio di ciascun tipo di blade danno il valore dei blade di calcolo, e i rapporti di abbinamento di chassis e moduli completano il mercato. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.

Analisi regionale: quale regione guida il mercato dei server blade per data center?
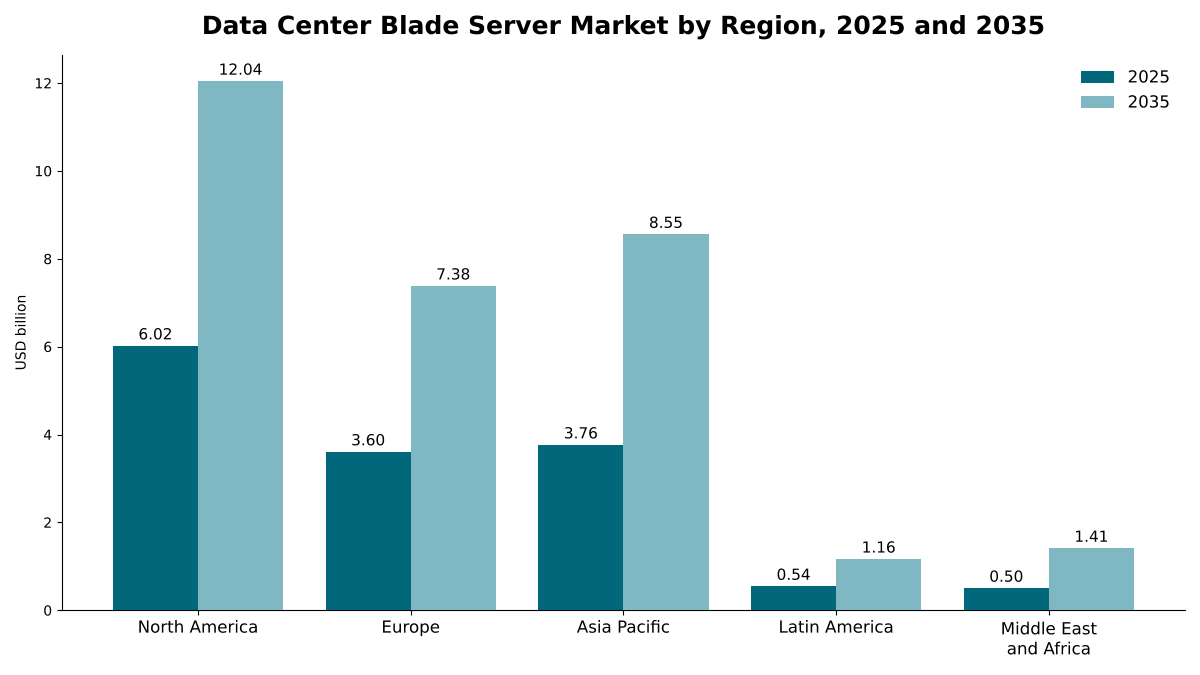
Il Nord America guida il mercato dei server blade per data center con il 41,7% del valore 2025. Il Medio Oriente e Africa è la regione in più rapida crescita, al 10,91% annuo, che DC Market Insights attribuisce ai programmi nazionali di AI e di calcolo per la ricerca che aggiungono sistemi blade raffreddati a liquido partendo da una base installata ridotta.
Il Nord America guida con una quota del 41,7%
Gli acquirenti nordamericani hanno speso USD 6,02 miliardi in sistemi blade nel 2025, e si prevede che la regione raggiunga USD 12,04 miliardi entro il 2035, con un CAGR del 7,18%. La regione ospita El Capitan, Frontier e Aurora, i sistemi del Dipartimento dell’Energia degli Stati Uniti classificati dal secondo al quarto posto nella lista TOP500 di giugno 2026, tutti su piattaforme HPE Cray EX.
L’Asia Pacifico detiene una quota del 26,1%
L’Asia Pacifico vale USD 3,76 miliardi nel 2025 e USD 8,55 miliardi entro il 2035, con un CAGR dell’8,56%. La Cina rappresenta il 38% del totale regionale nell’allocazione di DC Market Insights, e l’India è il paese in più rapida crescita della regione. L’Asia Pacifico guadagna 1,9 punti di quota entro il 2035, il maggiore guadagno tra tutte le regioni.
L’Europa detiene una quota del 25,0%
L’Europa vale USD 3,60 miliardi nel 2025 e USD 7,38 miliardi entro il 2035, con un CAGR del 7,43%. JUPITER in Germania e i supercomputer HPE previsti per HLRS e LRZ rendono l’Europa la seconda regione per blade per supercalcolo nel modello di DC Market Insights, e le norme UE sulla progettazione ecocompatibile dei server premiano i design a chassis condiviso che riducono la potenza in stato inattivo per blade.
L’America Latina detiene una quota del 3,8%
L’America Latina vale USD 543,16 milioni nel 2025 e USD 1,16 miliardi entro il 2035, con un CAGR del 7,91%, e il Brasile rappresenta il 44% del totale regionale.
Il Medio Oriente e Africa detiene una quota del 3,5% e cresce più rapidamente
Il Medio Oriente e Africa vale USD 500,41 milioni nel 2025 e USD 1,41 miliardi entro il 2035, con un CAGR del 10,91%. DC Market Insights prevede che i programmi nazionali di AI e di calcolo per la ricerca guideranno la maggior parte della crescita. Gli investitori che valutano nuovi mercati possono leggere come valutiamo alimentazione, percorsi in fibra e autorizzazioni nel nostro lavoro di selezione dei siti e studi di fattibilità per data center.
Analisi per paese: quali paesi acquistano più server blade?
Gli Stati Uniti sono il maggiore mercato nazionale per i server blade per data center con USD 5,45 miliardi nel 2025, il 37,7% del valore globale, seguiti dalla Cina con USD 1,43 miliardi (9,9%) e dalla Germania con USD 883,14 milioni (6,1%). I 12 paesi più grandi rappresentano l’80,5% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 5,45 | 37,7% | 10,84 | 7,12% |
| 2 | Cina | Asia Pacifico | 1,43 | 9,9% | 3,04 | 7,83% |
| 3 | Germania | Europa | 0,88 | 6,1% | 1,76 | 7,12% |
| 4 | Giappone | Asia Pacifico | 0,75 | 5,2% | 1,56 | 7,54% |
| 5 | Regno Unito | Europa | 0,68 | 4,7% | 1,34 | 6,91% |
| 6 | Francia | Europa | 0,51 | 3,5% | 1,08 | 7,73% |
| 7 | Canada | Nord America | 0,47 | 3,3% | 1,00 | 7,85% |
| 8 | India | Asia Pacifico | 0,33 | 2,3% | 1,16 | 13,39% |
| 9 | Corea del Sud | Asia Pacifico | 0,32 | 2,2% | 0,74 | 8,81% |
| 10 | Italia | Europa | 0,29 | 2,0% | 0,61 | 7,69% |
| 11 | Australia | Asia Pacifico | 0,26 | 1,8% | 0,62 | 9,02% |
| 12 | Brasile | America Latina | 0,24 | 1,7% | 0,53 | 8,20% |
L’India è il mercato nazionale in più rapida crescita, al 13,39% annuo nel modello di DC Market Insights, che prevede che banche, operatori di telecomunicazioni e data center governativi del paese espandano la capacità on-premise. La Germania è terza, davanti al Giappone, perché il modello le attribuisce una quota elevata della spesa europea in blade per supercalcolo; il resto dell’Europa al di fuori dei quattro paesi elencati rappresenta il 34,2% del totale regionale. Al di fuori dei primi 12, il Messico vale USD 146,65 milioni nel 2025 e USD 325,73 milioni entro il 2035 (8,31% annuo), e l’Arabia Saudita USD 120,10 milioni e USD 380,44 milioni (12,22% annuo). I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese di chassis blade installati e di capacità di supercalcolo.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il mercato dei server blade per data center raggiunge USD 30,55 miliardi entro il 2035 nello scenario base, con un intervallo da USD 25,66 miliardi a USD 35,13 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Le unità di blade aziendali tornano verso i livelli del 2024; i blade accelerati perdono quota a favore dei sistemi AI rack-scale | 25,66 | 5,93% |
| Base | Le unità aziendali raggiungono circa 792.000 all’anno; i blade accelerati raggiungono il 50,2% del valore | 30,55 | 7,79% |
| Alto | Più programmi nazionali di AI e supercalcolo; i nodi GPU raggiungono una quota maggiore degli chassis aziendali | 35,13 | 9,31% |
Lo scenario basso è ciò che accade se le aziende acquistano capacità AI come rack completi anziché come blade. Lo scenario alto presuppone più supercomputer nazionali e una quota maggiore di blade nell’inferenza AI aziendale.
Analisi competitiva: chi guida il mercato dei server blade per data center?
- Hewlett Packard Enterprise (HPE)
- Cisco Systems
- Dell Technologies
- Lenovo
- Supermicro (Super Micro Computer)
- Eviden
- Huawei
- H3C
- GIGABYTE
- AMD
- Intel
HPE è il leader di mercato con circa il 31% del mercato dei server blade per data center nel 2025, e HPE, Cisco e Dell Technologies insieme detengono circa il 62% (stima di DC Market Insights, basata sulla base installata di chassis HPE Synergy, Cisco UCS e Dell PowerEdge MX e sui sistemi di supercalcolo HPE Cray EX). HPE ha riportato ricavi del segmento server di USD 17,75 miliardi nel suo esercizio fiscale chiuso a ottobre 2025, e la sua relazione annuale per l’esercizio 2025 elenca nel portafoglio server HPE Synergy, un’infrastruttura componibile per applicazioni tradizionali e cloud-native, e i sistemi di supercalcolo HPE Cray EX (Fonte: Form 10-K di HPE depositato presso la Securities and Exchange Commission degli Stati Uniti). Cisco vende chassis UCS X-Series con nodi di calcolo e GPU, e Dell vende il PowerEdge MX7000 da 7U; i ricavi di Dell dai server ottimizzati per l’AI sono aumentati del 166% a USD 24,68 miliardi nel suo esercizio fiscale chiuso a gennaio 2026, mentre i ricavi da server tradizionali e networking sono aumentati del 9% a USD 19,51 miliardi. Lenovo compete nel supercalcolo con i tray Neptune raffreddati a liquido, Eviden con sistemi BullSequana XH3000 come JUPITER, e Supermicro con SuperBlade. Il FusionServer E9000 di Huawei offre 16 slot in uno chassis da 12U, H3C vende lo chassis UniServer B16000, GIGABYTE vende sistemi multinodo B-Series, e AMD e Intel forniscono i processori e gli acceleratori che definiscono ogni generazione di blade.
Sviluppi recenti
- Nel febbraio 2024, Cisco ha annunciato UCS X-Series Direct, un modulo fabric interconnect che collega un singolo chassis X9508 a uno switch top-of-rack, con ordini a partire da maggio 2024 (Fonte: FAQ di prodotto Cisco).
- Nell’ottobre 2024, AMD ha lanciato i processori per server EPYC di 5ª generazione con da 8 a 192 core per CPU (Fonte: comunicato stampa AMD).
- Nel settembre 2025, JUPITER è stato inaugurato a Jülich, in Germania, come nuovo supercomputer più veloce d’Europa, con un booster basato su BullSequana XH3000 di Eviden e circa 24.000 NVIDIA GH200 Superchip (Fonte: annuncio dell’EuroHPC Joint Undertaking).
- Nel novembre 2025, HPE ha presentato nel dettaglio i blade GX440n, GX350a e GX250 per la sua piattaforma di supercalcolo Cray GX5000, senza nuovo hardware previsto prima dell’inizio del 2027 e con sistemi basati sui nuovi blade previsti per HLRS e LRZ (Fonte: articolo di The Register).
- Nel dicembre 2025, Supermicro ha presentato un SuperBlade 6U per processori Intel Xeon 6900 con 5 nodi raffreddati ad aria o 10 nodi raffreddati a liquido per chassis (Fonte: comunicato stampa Supermicro).
Seguiamo questi lanci, accordi e installazioni man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato dei server blade per data center
DC Market Insights ha costruito questo mercato bottom-up a partire da unità e prezzi. Le unità di blade di calcolo aziendali (circa 720.000 nel 2025) sono state suddivise in blade CPU e blade accelerati da GPU (2,4% nel 2025, 8,0% nel 2035) e valorizzate con curve di prezzo separate; le unità di blade per supercalcolo (10.600 blade CPU e 8.100 blade accelerati nel 2025) sono state valorizzate allo stesso modo. Chassis ed enclosure sono stati aggiunti al 10,5% del valore di calcolo aziendale nel 2025, in calo al 9,0% nel 2035, e al 12% del valore di calcolo per supercalcolo; i moduli di interconnessione e di gestione al 14,0% in calo al 12,5%, e al 18%. Poiché nessun produttore quotato riporta separatamente le vendite di server blade, il mercato è un modello di DC Market Insights con verifiche dei limiti. Limite superiore: il mercato 2025 di USD 14,43 miliardi equivale al 15,1% dei USD 95,56 miliardi complessivi di ricavi legati ai server dichiarati da Dell (server tradizionali e networking, USD 19,51 miliardi), HPE (segmento server, USD 17,75 miliardi), Lenovo (Infrastructure Solutions Group, USD 19,20 miliardi) e Supermicro (vendite nette, USD 39,10 miliardi) rispettivamente per gli esercizi fiscali 2026, 2025, 2025/26 e 2026, una quota coerente con il fatto che i blade sono un fattore di forma minoritario in un mercato globale dei server più ampio. Limite inferiore: il segmento del supercalcolo di USD 3,16 miliardi deve superare due grandi installazioni blade recenti, il contratto El Capitan da USD 600 milioni firmato dal Dipartimento dell’Energia degli Stati Uniti con Cray nel 2019 e JUPITER, il cui sistema e sei anni di esercizio costano EUR 500 milioni; lo fa con ampio margine. Ogni ripartizione somma al totale del mercato. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Definizioni di server blade, chassis blade e moduli
- 1.3Valuta, prezzi e anno base
- 1.4Stakeholder
- 02Metodologia di ricerca
- 2.1Costruzione unità × prezzo
- 2.2Verifiche dei limiti rispetto ai dati dichiarati dai produttori
- 2.3Fonti dei dati
- 2.4Ipotesi e limitazioni
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzo medio per blade per tipo, 2020–2035
- 5.2Prezzi dei rivenditori per i blade base
- 5.3Rapporti di abbinamento di chassis e moduli
- 06Standard e normative
- 6.1Regolamento UE 2019/424 (progettazione ecocompatibile dei server)
- 6.2ENERGY STAR Computer Servers Version 4.0
- 6.3DMTF Redfish
- 07Catena di fornitura e tecnologia
- 7.1Fornitori di processori e acceleratori
- 7.2Produttori di sistemi blade
- 7.3Integrazione del raffreddamento diretto a liquido
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020–2035
- 8.2Unità di blade aziendali e per supercalcolo
- 8.3Crescita anno su anno
- 09Mercato per componente
- 9.1Blade di calcolo
- 9.2Chassis ed enclosure
- 9.3Moduli di interconnessione e di gestione
- 10Mercato per tipo di blade
- 10.1Blade CPU x86
- 10.2Blade CPU Arm
- 10.3Blade accelerati da GPU
- 11Mercato per classe di sistema
- 11.1Sistemi blade aziendali
- 11.2Sistemi blade HPC e per supercalcolo
- 12Mercato per raffreddamento
- 12.1Raffreddamento ad aria
- 12.2Raffreddamento diretto a liquido
- 13Mercato per applicazione
- 13.1Virtualizzazione e cloud privato
- 13.2HPC e calcolo scientifico
- 13.3Addestramento e inferenza AI
- 13.4Database e applicazioni aziendali
- 13.5VDI, edge e altro
- 14Mercato per utente finale
- 14.1Aziende
- 14.2Enti governativi e istituti di ricerca
- 14.3Fornitori di cloud e colocation
- 14.4Operatori di telecomunicazioni
- 15DC Exclusive: matrice tipo di blade × acquirente
- 15.1Matrice, 2025
- 15.2Input del modello
- 16Mercato per regione
- 16.1Nord America (Stati Uniti, Canada)
- 16.2Europa (Germania, Regno Unito, Francia, Italia)
- 16.3Asia Pacifico (Cina, Giappone, India, Corea del Sud, Australia)
- 16.4America Latina (Brasile)
- 16.5Medio Oriente e Africa
- 17Analisi per paese
- 17.1I primi 12 paesi, 2025 e 2035
- 17.2Paesi in più rapida crescita
- 18Sezioni regionali incrociate
- 18.1Regione per classe di sistema, 2025 e 2035
- 18.2Regione per raffreddamento, 2025 e 2035
- 19Scenari di previsione
- 19.1Scenario basso
- 19.2Scenario base
- 19.3Scenario alto
- 20Panorama competitivo
- 20.1Stima delle quote di mercato, 2025
- 20.2Posizionamento dei produttori
- 21Profili aziendali
- 21.1Hewlett Packard Enterprise (HPE)
- 21.2Cisco Systems
- 21.3Dell Technologies
- 21.4Lenovo
- 21.5Supermicro
- 21.6Eviden
- 21.7Huawei
- 21.8H3C
- 21.9GIGABYTE
- 21.10AMD
- 21.11Intel
- 22Sviluppi recenti
- 22.1Lanci di prodotti
- 22.2Installazioni di supercalcolo
- 23Raccomandazioni dell'analista
- 23.1Per i produttori di sistemi blade
- 23.2Per gli operatori di data center
- 23.3Per gli investitori
- Fig. 1Dimensione del mercato dei server blade per data center, 2020–2035
- Fig. 2Matrice tipo di blade × acquirente, 2025
- Fig. 3Mercato per regione, 2025 e 2035
- Tabella 1Attributi del report
- Tabella 2Prezzo medio per blade per tipo, 2020–2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di blade, 2025 e 2035
- Tabella 5Mercato per applicazione, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Matrice tipo di blade × acquirente, 2025
- Tabella 8I primi 12 paesi, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 14,43 miliardi nel 2025, in crescita fino a USD 30,55 miliardi entro il 2035. DC Market Insights stima il mercato a USD 9,06 miliardi nel 2020.
Del 7,79% annuo dal 2025 al 2035. La crescita è stata del 9,74% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 18,35% rispetto al 2024, secondo le stime di DC Market Insights.
I blade CPU x86, con USD 10,76 miliardi, pari al 74,6% del valore 2025. I blade accelerati da GPU crescono più rapidamente, al 15,71% annuo, e raggiungono il 50,2% del valore entro il 2035.
Circa USD 11.600 per un blade CPU aziendale configurato nel 2025, USD 52.000 per un blade aziendale accelerato da GPU e USD 232.000 per un blade accelerato per supercalcolo, secondo le stime di DC Market Insights.
Il Nord America, con USD 6,02 miliardi, pari al 41,7% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 10,91% annuo.
HPE guida con circa il 31% del mercato, e HPE, Cisco e Dell Technologies insieme detengono circa il 62% (stima di DC Market Insights). Competono anche Lenovo, Supermicro, Eviden, Huawei, H3C e GIGABYTE.
USD 3,37 miliardi, pari al 23,4% del valore 2025, in crescita fino a USD 14,21 miliardi, pari al 46,5%, entro il 2035 al 15,47% annuo (stima di DC Market Insights).
Gli Stati Uniti con USD 5,45 miliardi, pari al 37,7% della spesa 2025, seguiti dalla Cina con USD 1,43 miliardi. L’India cresce più rapidamente, al 13,39% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.