
Markt für Data Center Infrastructure Management (DCIM) in Nordamerika: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
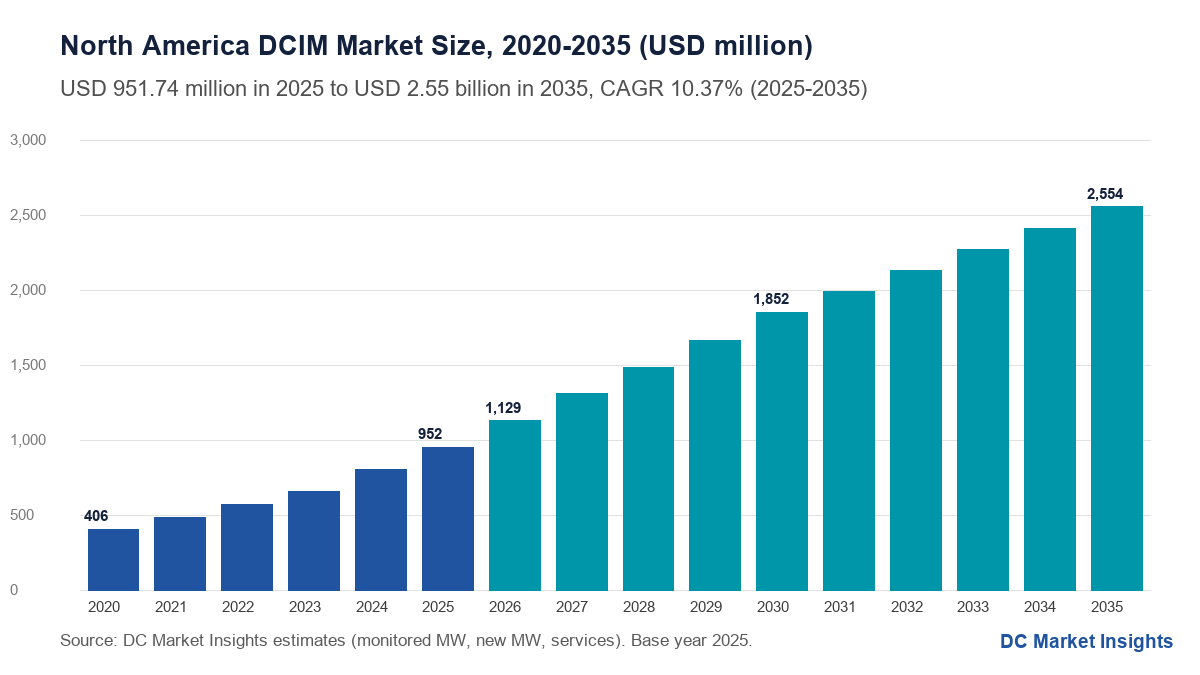
Markt für Data Center Infrastructure Management (DCIM) in Nordamerika: 2025 lag das Marktvolumen bei USD 951.7 Mio.; bis 2035 soll es bei einer CAGR von 10.37 % auf USD 2,550.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Bereitstellung
- 09Marktsegmentierung nach Rechenzentrumstyp
- 10Marktsegmentierung nach Endnutzer
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Data Center Infrastructure Management (DCIM) in Nordamerika wird 2026 auf 1,13 Mrd. USD geschätzt und soll bis 2035 auf 2,55 Mrd. USD wachsen, ausgehend von 951,74 Mio. USD im Jahr 2025, was einer CAGR von 10,37 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Betreiber in den Vereinigten Staaten, Kanada und Mexiko messen heute vor allem den Strom, nicht die Fläche: Das U.S. Department of Energy (DOE) meldete, dass US-Rechenzentren 2023 176 TWh verbrauchten, 4,4 % des nationalen Stroms, und bis 2028 325-580 TWh verbrauchen könnten (Quelle: DOE, Dezember 2024). Netzregeln machen aus dieser Messung eine Pflicht: Texas Senate Bill 6 (SB 6) legte im Juni 2025 eine Großlastschwelle von 75 MW und Abschaltausrüstung für Anschlüsse im Netz des Electric Reliability Council of Texas (ERCOT) fest (Quelle: Texas Legislature). Data Center Infrastructure Management (DCIM) in Nordamerika umfasst Software, Sensoren, Zähler, Gateways und Dienstleistungen, die Strom, Kühlung, Fläche und Assets in einem Rechenzentrum überwachen. Die Rechnung für 2025: 24.128 MW überwachte IT-Last × 13.000 USD pro MW und Jahr = 313,66 Mio. USD Software, plus 5.400 MW neue IT-Last × 60.000 USD pro MW = 324,00 Mio. USD Hardware, plus 314,07 Mio. USD Dienstleistungen. Cloud und SaaS (Software as a Service) ist mit 14,94 % pro Jahr die am schnellsten wachsende Bereitstellungsart, und Mexiko ist mit 13,95 % das am schnellsten wachsende Land, angeführt von Querétaro, wo CloudHQ 900 MW plant.
DCIM in Nordamerika in Zahlen: Wie groß ist der Markt 2026?
DC Market Insights beziffert die DCIM-Ausgaben in Nordamerika 2026 auf 1,13 Mrd. USD, 18,61 % mehr als 2025, da die überwachte IT-Last von 24.128 MW auf 29.007 MW steigt.
- Marktgröße 2025: 951,74 Mio. USD
- Marktgröße 2026: 1,13 Mrd. USD
- Marktgröße 2030: 1,85 Mrd. USD
- Marktgröße 2035: 2,55 Mrd. USD
- CAGR 2025-2035: 10,37 % (niedriges Szenario 7,94 %, hohes Szenario 12,50 %)
- Größte Komponente: Sensoren, Zähler und Gateways, 34,04 % des Werts 2025
- Am schnellsten wachsende Bereitstellung: Cloud und SaaS mit 14,94 % pro Jahr
- Größter Rechenzentrumstyp: Hyperscale- und Cloud-Campusse, 34,00 % des Werts 2025
- Führendes Land: Vereinigte Staaten, 86,50 % des Werts 2025; am schnellsten wachsendes Land: Mexiko mit 13,95 %
- Größter Teilmarkt: Northern Virginia, 20,50 % des Werts 2025
- Fünf größte Anbieter: rund 46 % des Werts 2025 (Schätzung von DC Market Insights)
Wichtigste Erkenntnisse: Was sollte ein DCIM-Käufer in Nordamerika 2026 wissen?
DC Market Insights zieht vier Schlüsse aus einem nordamerikanischen DCIM-Markt, der von 951,74 Mio. USD im Jahr 2025 auf 2,55 Mrd. USD im Jahr 2035 wächst.
- Neue Kapazität gibt das Tempo vor, denn jedes gebaute Megawatt braucht bei der Inbetriebnahme Sensoren, Zähler und Gateways für rund 60.000 USD, und die neue IT-Last in Nordamerika verdoppelt sich von 5.400 MW im Jahr 2025 auf 10.800 MW im Jahr 2035.
- Software folgt dem installierten Bestand, denn die überwachte IT-Last vervierfacht sich fast von 24.128 MW auf 89.680 MW, während der Preis pro überwachtem MW von 13.000 USD auf 11.000 USD pro Jahr sinkt.
- Abonnements setzen sich durch, denn Hyperscale- und Colocation-Betreiber kaufen DCIM als SaaS: Cloud-Bereitstellungen steigen von 42,00 % des Werts 2025 auf 63,00 % bis 2035.
- Stromregeln machen DCIM zur Pflicht, denn Bundesbehörden müssen die Power Usage Effectiveness (PUE) in jedem Rechenzentrum über 100 kW messen, und die Netzregeln in Texas verlangen, dass Großlasten abschaltbar sind.
Wie viel haben nordamerikanische Betreiber 2025 für DCIM ausgegeben?
Nordamerikanische Betreiber gaben 2025 951,74 Mio. USD für DCIM aus. Der Markt für Data Center Infrastructure Management (DCIM) in Nordamerika wurde 2020 auf 405,67 Mio. USD bewertet, erreichte 2025 951,74 Mio. USD und soll bis 2035 2,55 Mrd. USD erreichen, bei einer CAGR von 10,37 % im Prognosezeitraum. Von 2020 bis 2025 wuchsen die Ausgaben um 18,60 % pro Jahr, da die installierte IT-Last von rund 27.000 MW auf 46.400 MW stieg und der überwachte Anteil von 38 % auf 52 % zunahm.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 951,74 Mio. USD |
| Marktgröße 2026 | 1,13 Mrd. USD |
| CAGR 2025-2035 | 10,37 % |
| Marktgröße 2035 | 2,55 Mrd. USD |
Das Wachstum erreicht 2026 mit 18,61 % seinen Höhepunkt, wenn die 2024 und 2025 unterzeichneten Hyperscale-Hallen in Betrieb gehen, und verlangsamt sich bis 2035 auf 5,92 %, da sich die neue IT-Last pro Jahr bei rund 10.800 MW einpendelt. Das globale Bild zeigt der Data Center Infrastructure Management (DCIM) Market, die gemieteten Hallen, die einen Großteil dieser Software kaufen, der North America Data Center Colocation Market.
Was ist DCIM in Nordamerika, und was bleibt außen vor?
DCIM in Nordamerika umfasst Software, Messtechnik und Dienstleistungen, die Strom, Kühlung, Fläche und IT-Assets in Rechenzentren in den Vereinigten Staaten, Kanada und Mexiko überwachen und steuern, mit einem Wert von 951,74 Mio. USD im Jahr 2025.
Enthalten
- Softwareplattformen: Überwachung, Kapazitätsplanung, Asset- und Change-Management, Energie- und PUE-Berichte, verkauft als Lizenzen oder Abonnements, 32,96 % des Werts 2025.
- Sensoren, Zähler und Gateways: Temperatur-, Feuchte-, Leck- und Stromsensoren, Stromkreiszähler und Protokoll-Gateways, die für DCIM installiert werden, 34,04 %.
- Dienstleistungen: Integration, Beratung, Support und Managed Monitoring, 33,00 %.
Nicht enthalten
- Unterbrechungsfreie Stromversorgungen, Rack-Stromverteiler und Kühlgeräte selbst; Gebäudeleittechnik (Building Management Systems, BMS) und Systeme zur Überwachung der elektrischen Energie (Electrical Power Monitoring Systems, EPMS), die als separate Verträge gekauft werden; IT-Service-Management und AIOps-Software (künstliche Intelligenz für den IT-Betrieb).
Wie die Segmente zusammenpassen
Die drei Komponenten ergeben in jedem Jahr die Gesamtsumme; die Aufteilungen nach Bereitstellung, Rechenzentrumstyp und Endnutzer teilen dieselbe Summe auf. Auch die drei Länder ergeben die Gesamtsumme, und die 12 Teilmärkte in der Teilmarkttabelle decken 67,3 % des Werts 2025 ab.
Warum weichen die Schätzungen zum DCIM-Markt in Nordamerika voneinander ab?
Die Schätzungen zu DCIM in Nordamerika weichen vor allem deshalb ab, weil jede etwas anderes als DCIM zählt; DC Market Insights setzt den Markt 2026 auf einer engen Basis aus Software, Messtechnik und Dienstleistungen mit 1,13 Mrd. USD an.
Breitere Definitionen zählen die Steuerungen in Strom- und Kühlhardware hinzu, Gebäudeleittechnik, die im Data Center Building Management System Market beziffert wird, Systeme zur Überwachung der elektrischen Energie, Tools zur Erkennung von IT-Assets sowie AIOps-Plattformen, die im AIOps for Data Center Management Market beziffert werden, was den Gesamtwert verdoppeln oder verdreifachen kann. Begriffe außerhalb des Umfangs wie intelligente Stromverteilung, mit Racks verkaufte Hardware zur Umgebungsüberwachung und IT-Service-Management werden daher nicht gezählt. Kleine und mittlere Unternehmen (KMU), Banken, Krankenhäuser, Behörden und Telekommunikationsbetreiber gehören als Käufer zum Umfang, wobei Regierung und Verteidigung 13,00 % des Werts 2025 ausmachen. DC Market Insights hat seine eigene frühere Schätzung für 2025 von 1,46 Mrd. USD gesenkt, nachdem der Markt von unten nach oben aus überwachten Megawatt neu aufgebaut wurde.
| Element | In dieser Schätzung | Warum |
|---|---|---|
| DCIM-Softwareplattformen | Ja, 32,96 % | Kern des Marktes |
| Sensoren, Zähler und Gateways für DCIM | Ja, 34,04 % | Installiert, um DCIM mit Daten zu versorgen |
| Integration, Support und Managed Monitoring | Ja, 33,00 % | Mit DCIM-Projekten abgerechnet |
| BMS- und EPMS-Verträge | Nein | Getrennte Gebäude- und Elektrosysteme |
| Strom- und Kühlhardware | Nein | In Infrastrukturmärkten gezählt |
| AIOps und IT-Service-Management | Nein | IT-Software, kein Facility-Management |
Markttreiber: Was treibt die DCIM-Nachfrage in Nordamerika?
Drei nordamerikanische Kräfte heben die DCIM-Ausgaben von 951,74 Mio. USD im Jahr 2025 auf 1,85 Mrd. USD im Jahr 2030, eine jährliche Rate von 14,25 %.
Netzbetreiber verlangen von Rechenzentren den Nachweis ihrer Last
Texas SB 6, im Juni 2025 unterzeichnet, beauftragt die Public Utility Commission of Texas (PUCT), Anschlussstandards für Lasten ab 75 MW festzulegen, verlangt die Offenlegung der Notstromerzeugung vor Ort und erlaubt ERCOT, Ausrüstung vorzuschreiben, damit die Last bei einem festen Lastabwurf abgeschaltet werden kann (Quelle: Texas Legislature, SB 6). In Alberta begrenzte der Alberta Electric System Operator (AESO) im Juni 2025 Großlastanschlüsse auf 1.200 MW, nachdem 29 Projekte mehr als 16 GW beantragt hatten (Quelle: AESO, Juni 2025). DC Market Insights schätzt, dass netzbedingte Messung und Abschaltberichte ab 2026 rund 8.000 USD pro neuem MW zur DCIM-Messtechnik beitragen.
Bundesbehörden müssen die PUE an jedem Standort über 100 kW messen
Das Memorandum M-19-19 des Office of Management and Budget (OMB) im Rahmen der Data Center Optimization Initiative (DCOI) weist die Behörden an, die manuelle Erfassung durch automatisierte Überwachungs-, Inventar- und Management-Tools wie DCIM zu ersetzen und den Strom so genau zu messen, dass die PUE in jedem verbleibenden Rechenzentrum über 100 kW geschätzt werden kann (Quelle: OMB M-19-19, Juni 2019). Das OMB-Memorandum M-25-03 vom Januar 2025 dehnt die automatisierte Überwachung auf alle neuen Rechenzentren des Bundes aus (Quelle: OMB). DC Market Insights beziffert Regierung und Verteidigung auf 13,00 % des DCIM-Werts in Nordamerika 2025, mit einem Wachstum von 9,49 % pro Jahr bis 2035.
Das Stromwachstum macht jedes Megawatt überwachenswert
DOE und Lawrence Berkeley National Laboratory (LBNL) prognostizierten für US-Rechenzentren bis 2028 einen Verbrauch von 325-580 TWh, bis zu 12 % des US-Stroms, gegenüber 176 TWh im Jahr 2023 (Quelle: DOE, Dezember 2024). DC Market Insights modelliert einen Anstieg der neuen IT-Last in Nordamerika von 5.400 MW im Jahr 2025 auf 9.200 MW im Jahr 2030, und jedes neue Megawatt bringt bei der Inbetriebnahme DCIM-Sensoren, -Zähler und -Gateways für 60.000 USD mit sich.
Markttrends: Wie verändert sich DCIM-Software in Nordamerika?
DCIM in Nordamerika bewegt sich hin zu Abonnements und zu Anbietern, die auch Strom- und Kühltechnik verkaufen: Cloud und SaaS steigt von 42,00 % des Werts 2025 auf 63,00 % bis 2035.
Strom- und Kühlungsanbieter integrieren DCIM in ihre Hardware
Die im Juni 2025 eingeführten Rack-Stromverteiler von Schneider Electric verbinden sich über die Network Management Card mit EcoStruxure IT (Quelle: Schneider Electric), und Vertiv kaufte im August 2025 das belgische Unternehmen Waylay NV, einen Softwareanbieter für Hyperautomatisierung und generative KI, um die Überwachung und Steuerung von Strom und Kühlung zu stärken (Quelle: Vertiv). DC Market Insights schätzt, dass gebündeltes DCIM der Hardwareanbieter rund 38 % des Softwarewerts 2025 ausmachte.
Spezialisierte DCIM-Marken wechseln den Besitzer
Carrier schloss den Kauf von Nlyte Software im Oktober 2021 ab (Quelle: Carrier), Freshworks schloss den Kauf von Device42 im Juni 2024 ab (Quelle: Freshworks), und Panduit kündigte im Oktober 2024 an, seine Software SmartZone Cloud DCIM zugunsten der Plattform von Hyperview einzustellen (Quelle: Panduit). DC Market Insights sieht die Spezialistengruppe bei rund 22 % des Werts 2025.
KI-Hallen brauchen Überwachung auf Rack- und Flüssigkeitskreisebene
Racks mit Grafikprozessoren (GPU) über 40 kW verschieben DCIM von Messwerten auf Raumebene zu Strom- und Kühlmitteldaten pro Rack; Sunbird Software veröffentlichte im Dezember 2025 dcTrack 9.3 (Quelle: Sunbird Software). DC Market Insights erwartet, dass Hyperscale- und Cloud-Campusse bis 2035 um 12,46 % pro Jahr wachsen, am schnellsten unter den großen Rechenzentrumstypen.
Marktherausforderungen und Hemmnisse: Was bremst DCIM in Nordamerika?
Zwei Hemmnisse könnten die DCIM-Ausgaben in Nordamerika 2035 auf das niedrige Szenario von 2,04 Mrd. USD drücken, 20,00 % unter dem Basisszenario.
Hyperscaler bauen ihre eigenen Tools
Die größten Cloud-Anbieter betreiben auf ihren eigenen Campussen hauseigene Überwachungssysteme, daher zählt DC Market Insights 2025 nur rund 45 % der Hyperscale-Megawatt als Käufer von DCIM-Software Dritter, und Hyperscale- und Cloud-Campusse halten 34,00 % des Werts, obwohl ihnen der Großteil der neuen Kapazität gehört.
Unternehmensräume schrumpfen, weil Workloads umziehen
Unternehmensrechenzentren fallen von 31,00 % des Werts 2025 auf 19,00 % bis 2035 und wachsen nur um 5,10 % pro Jahr, da Banken, Händler und Hersteller Workloads in Colocation- und Cloud-Regionen verlagern; DC Market Insights schätzt, dass On-Premises-DCIM-Lizenzen nur um 5,52 % pro Jahr wachsen.
Marktchancen: Woher kommen neue DCIM-Umsätze in Nordamerika?
Zwei Bereiche könnten zwischen 2025 und 2035 rund 1,31 Mrd. USD an jährlichen DCIM-Ausgaben in Nordamerika hinzufügen.
SaaS-Überwachung für Colocation-Mieter: 1,61 Mrd. USD bis 2035
Cloud- und SaaS-DCIM wächst bis 2035 um 14,94 % pro Jahr, da Colocation-Betreiber ihren Mietern Portalzugang zu Strom-, Temperatur- und Kapazitätsdaten geben; Colocation-Einrichtungen erreichen bis 2035 740,63 Mio. USD.
Mexikos Querétaro-Korridor
Das mexikanische Präsidialamt kündigte eine Investition von CloudHQ über 4,8 Mrd. USD in sechs Rechenzentren in Querétaro mit 900 MW an, wobei die ersten 200 MW von der Comisión Federal de Electricidad (CFE) und dem Centro Nacional de Control de Energía (CENACE) abgesichert sind (Quelle: Presidencia de México, September 2025). DC Market Insights erwartet, dass die mexikanischen DCIM-Ausgaben zwischen 2025 und 2035 um etwa das 3,7-Fache steigen.
Preisanalyse: Was kostet DCIM pro MW in Nordamerika?
DC Market Insights schätzt DCIM-Software in Nordamerika 2025 auf 13.000 USD pro überwachtem MW und Jahr, rund 130 USD pro 10-kW-Rack, und DCIM-Hardware auf 60.000 USD pro neuem MW.
| Jahr | Software (USD pro überwachtem MW und Jahr) | Software (USD pro 10-kW-Rack und Jahr) | Sensoren, Zähler und Gateways (USD pro neuem MW) |
|---|---|---|---|
| 2020 | 14.500 | 145 | 52.000 |
| 2025 | 13.000 | 130 | 60.000 |
| 2030 | 12.000 | 120 | 62.000 |
| 2035 | 11.000 | 110 | 60.000 |
Die Softwarepreise pro Megawatt sinken von 14.500 USD im Jahr 2020 auf 11.000 USD im Jahr 2035, weil die Standorte größer werden und Abonnements nach Racks oder Geräten statt nach Megawatt bepreist werden. Die Hardware pro Megawatt steigt bis 2030 auf 62.000 USD, da flüssigkeitsgekühlte KI-Hallen Durchfluss- und Lecksensoren für Kühlmittel hinzufügen, und gibt danach nach, weil Gateways billiger werden. Öffentliche Ankerwerte: Die OMB-Messschwelle von 100 kW, die texanische Großlastschwelle von 75 MW und die AESO-Übergangsgrenze von 1.200 MW bestimmen, wie viel Messtechnik jeder Standort braucht.
Normen und Regulierung: Welche Regeln machen DCIM in Nordamerika notwendig?
Sieben Regeln prägen die DCIM-Ausgaben von 1,13 Mrd. USD in Nordamerika im Jahr 2026.
- OMB M-19-19 (Juni 2019): automatisierte Überwachung und DCIM-Tools sowie Energiemessung in PUE-Qualität in Rechenzentren des Bundes über 100 kW.
- OMB M-25-03 (Januar 2025): automatisierte Tools, einschließlich Stromüberwachung, in allen neuen Rechenzentren des Bundes.
- Executive Order 14318 (Juli 2025): schnellere Genehmigungen des Bundes für Rechenzentrumsprojekte, die mehr als 100 MW neue Last benötigen (Quelle: The White House).
- Texas SB 6 (Juni 2025): Großlastschwelle von 75 MW, Offenlegung der Notstromerzeugung und Abschaltausrüstung im ERCOT-Netz.
- ANSI/ASHRAE Standard 90.4-2022 der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE): Mindestenergieeffizienz für Planung und Betrieb von Rechenzentren, in den Bauvorschriften von Oregon, Virginia und Washington sowie im International Energy Conservation Code (IECC) referenziert.
- ENERGY STAR für Rechenzentren, betrieben von der U.S. Environmental Protection Agency (EPA): Die Bewertung beruht auf gemessener PUE.
- AESO-Übergangsansatz für Großlasten (Juni 2025): Grenze von 1.200 MW für neue Großlasten in Alberta.
Marktsegmentierung: Welches DCIM-Segment in Nordamerika erzielt den höchsten Umsatz?
Sensoren, Zähler und Gateways erzielen mit 34,04 % des Werts 2025 den höchsten Umsatz, während Softwareplattformen mit 12,14 % pro Jahr unter den Komponenten am schnellsten wachsen.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Softwareplattformen | 313,66 | 32,96 % | 986,49 | 12,14 % |
| Sensoren, Zähler und Gateways | 324,01 | 34,04 % | 648,00 | 7,18 % |
| Dienstleistungen | 314,07 | 33,00 % | 919,39 | 11,34 % |
Nach Bereitstellung
| Bereitstellung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| On-Premises-Software | 552,01 | 58,00 % | 944,94 | 5,52 % |
| Cloud und SaaS (Software as a Service) | 399,73 | 42,00 % | 1.608,94 | 14,94 % |
Nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Campusse | 323,59 | 34,00 % | 1.047,08 | 12,46 % |
| Colocation-Einrichtungen | 256,97 | 27,00 % | 740,63 | 11,17 % |
| Unternehmensrechenzentren | 295,04 | 31,00 % | 485,24 | 5,10 % |
| Edge-Standorte | 76,14 | 8,00 % | 280,93 | 13,95 % |
Nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud- und IT-Dienstleistungen | 361,66 | 38,00 % | 1.200,32 | 12,75 % |
| Banken und Finanzdienstleistungen | 142,76 | 15,00 % | 332,00 | 8,81 % |
| Telekommunikationsbetreiber | 114,21 | 12,00 % | 255,39 | 8,38 % |
| Regierung und Verteidigung | 123,73 | 13,00 % | 306,47 | 9,49 % |
| Gesundheitswesen | 76,14 | 8,00 % | 178,77 | 8,91 % |
| Sonstige Unternehmen | 133,24 | 14,00 % | 280,93 | 7,74 % |
Edge-Standorte sind mit 8,00 % des Werts 2025 klein, wachsen aber um 13,95 % pro Jahr, weil Telekommunikationsbetreiber und Händler unbemannte Standorte aus der Ferne überwachen müssen; Cloud- und IT-Dienstleistungen bleiben mit 38,00 % der größte Endnutzer.
DC Exclusive: Kostenaufschlüsselung für DCIM in einer 20-MW-Halle, 5,16 Mio. USD über 10 Jahre
DC Market Insights beziffert, was DCIM einen nordamerikanischen Betreiber für eine 20-MW-Halle über 10 Jahre kostet: 5,16 Mio. USD, davon entfallen auf Hardware bei der Inbetriebnahme nur 1,20 Mio. USD. Die Aufschlüsselung ist eine Modellschätzung von DC Market Insights auf Basis von 6 Eingangsgrößen: Hallengröße, Hardware pro MW, Software pro überwachtem MW und Jahr, Integrationskosten, Supportquote und die Laufzeit von 10 Jahren.
| Kostenposition | Mio. USD | Grundlage |
|---|---|---|
| Sensoren, Zähler und Gateways bei der Inbetriebnahme | 1,20 | 60.000 USD pro MW neuer IT-Last |
| Integrations- und Inbetriebnahmeleistungen | 0,42 | Asset-Erkennung, Netzwerkeinrichtung sowie BMS- und EPMS-Schnittstellen |
| Softwareabonnement über 10 Jahre | 2,60 | 13.000 USD pro überwachtem MW und Jahr |
| Support, Upgrades und Managed Monitoring über 10 Jahre | 0,94 | 36 % der Softwarerechnung |
| Gesamtkosten über 10 Jahre | 5,16 | Rund 258 Tsd. USD pro MW |
Einordnung der Aufschlüsselung: Abonnements tragen 50 % der Kosten über 10 Jahre, daher sollte ein Käufer beim Anbietervergleich die Softwarelaufzeit bepreisen, nicht das Sensorpaket, und mit rund 258 Tsd. USD pro MW ist DCIM ein kleiner Posten neben den Kosten der Halle selbst.
Regionale Einblicke: Welches Land führt den DCIM-Markt in Nordamerika an?
Auf dem DCIM-Markt in Nordamerika führen die Vereinigten Staaten mit 823,25 Mio. USD im Jahr 2025 (86,50 %), und Mexiko wächst mit 13,95 % pro Jahr am schnellsten auf 140,46 Mio. USD bis 2035.
| Land | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Vereinigte Staaten | 823,25 | 86,50 % | 2.158,03 | 10,12 % |
| Kanada | 90,42 | 9,50 % | 255,39 | 10,94 % |
| Mexiko | 38,07 | 4,00 % | 140,46 | 13,95 % |
Vereinigte Staaten
Die Vereinigten Staaten vereinen den Großteil der Hyperscale- und Colocation-Last der Region; die Joint Legislative Audit and Review Commission (JLARC) von Virginia stellte fest, dass sich der unbeschränkte Strombedarf in Virginia innerhalb von 10 Jahren verdoppeln würde, vor allem durch Rechenzentren (Quelle: JLARC, Dezember 2024). DCIM in den USA wächst um 10,12 % pro Jahr.
Kanada
Kanada wird von Montreal und Toronto angeführt; die Übergangsgrenze von 1.200 MW in Alberta zwingt Betreiber, die Last genau zu messen und zu melden, und DCIM in Kanada wächst bis 2035 um 10,94 % pro Jahr.
Mexiko
Mexiko ist mit 13,95 % pro Jahr das am schnellsten wachsende Land, weil neue Hyperscale-Campusse in Querétaro vom ersten Tag an mit DCIM ausgestattet werden, wodurch sein Anteil von 4,00 % auf 5,50 % steigt.
Welche nordamerikanischen Teilmärkte geben am meisten für DCIM aus?
Northern Virginia führt die DCIM-Ausgaben in Nordamerika mit 195,11 Mio. USD im Jahr 2025 an, Querétaro ist mit 16,16 % pro Jahr der am schnellsten wachsende Teilmarkt, und Columbus (Ohio) wächst um 13,44 %, da sich Hyperscale-Campusse westlich von Virginia ausbreiten.
| Rang | Teilmarkt | Land | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Northern Virginia | Vereinigte Staaten | 195,11 | 459,70 | 8,95 % |
| 2 | Dallas-Fort Worth | Vereinigte Staaten | 66,62 | 191,54 | 11,14 % |
| 3 | Phoenix | Vereinigte Staaten | 55,20 | 173,66 | 12,14 % |
| 4 | Chicago | Vereinigte Staaten | 49,49 | 114,92 | 8,79 % |
| 5 | Silicon Valley | Vereinigte Staaten | 45,68 | 91,94 | 7,25 % |
| 6 | Atlanta | Vereinigte Staaten | 42,83 | 132,80 | 11,98 % |
| 7 | Columbus (Ohio) | Vereinigte Staaten | 36,17 | 127,69 | 13,44 % |
| 8 | New York-New Jersey | Vereinigte Staaten | 34,26 | 71,51 | 7,64 % |
| 9 | Montreal (Quebec) | Kanada | 32,36 | 97,05 | 11,61 % |
| 10 | Hillsboro (Oregon) | Vereinigte Staaten | 31,41 | 81,72 | 10,03 % |
| 11 | Toronto (Ontario) | Kanada | 28,55 | 76,62 | 10,38 % |
| 12 | Querétaro | Mexiko | 22,84 | 102,16 | 16,16 % |
Prognoseszenarien: Was könnte den DCIM-Markt in Nordamerika bis 2035 verändern?
DC Market Insights setzt die DCIM-Ausgaben in Nordamerika 2035 zwischen 2,04 Mrd. USD und 3,09 Mrd. USD an, um ein Basisszenario von 2,55 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 2.043,10 | 7,94 % | Netzgrenzen bremsen die neue IT-Last auf rund 7.500 MW pro Jahr; Hyperscaler behalten hauseigene Tools |
| Basis | 2.553,88 | 10,37 % | Die installierte IT-Last erreicht 118.000 MW, davon 76 % überwacht; 11.000 USD pro überwachtem MW und Jahr |
| Hoch | 3.090,19 | 12,50 % | Versorger und Bundesstaaten verlangen gemessene Last und Abschaltberichte für jedes große Rechenzentrum |
Wichtige Akteure und Marktanteile: Wer führt den DCIM-Markt in Nordamerika an?
Die fünf größten DCIM-Anbieter in Nordamerika, Schneider Electric, Vertiv, Eaton, Sunbird Software und Nlyte von Carrier, halten nach Schätzungen von DC Market Insights auf Basis von Produktreichweite und installierten Standorten rund 46 % des Werts 2025; Schneider Electric führt mit rund 15 %.
- Schneider Electric (EcoStruxure IT): Umsatz im Geschäftsjahr 2025 von 40,15 Mrd. EUR, organisch 9 % mehr, mit 15 % Wachstum in Nordamerika und einem Anteil von Software and Digital Services von 8 % am Umsatz (Quelle: Schneider Electric, Februar 2026).
- Vertiv (Software Environet und Waylay): Nettoumsatz im 4. Quartal 2025 von 2,88 Mrd. USD, 23 % mehr, und Prognose für 2026 von 13,25-13,75 Mrd. USD (Quelle: Vertiv, Februar 2026).
- Eaton (Suite Brightlayer Data Centers): Stromüberwachung, verknüpft mit seiner installierten Basis an USV und Stromverteilung.
- Sunbird Software (dcTrack und Power IQ): Spezialist aus New Jersey, CEO Herman Chan seit Januar 2025 (Quelle: Sunbird Software).
- Carrier (Nlyte Software): im Oktober 2021 übernommen (Quelle: Carrier).
- Hyperview: Cloud-DCIM, im Oktober 2024 von Panduit ausgewählt (Quelle: Panduit).
- Freshworks (Device42): Asset-Erkennung, im Juni 2024 übernommen (Quelle: Freshworks).
- Siemens: Software für Gebäude- und Energiemanagement in Rechenzentren.
- ABB: Automatisierung und Stromüberwachung für Rechenzentren.
- Cisco: netzwerkintegrierte Infrastruktur-Telemetrie.
- IBM: Software für Asset- und Facility-Management.
- Hewlett Packard Enterprise (HPE): Infrastrukturüberwachung für seine Serverbasis.
- Delta Electronics: InfraSuite zur Strom- und Umgebungsüberwachung.
- FNT: Software für Infrastrukturdokumentation und Kapazität.
- Modius: OpenData DCIM für Colocation- und Bundesstandorte.
Grundlage der Konzentration: DC Market Insights verteilt den Software-, Hardware- und Dienstleistungswert 2025 nach den installierten DCIM-Standorten jedes Anbieters und seinen gebündelten Strom- und Kühlungsverkäufen in Nordamerika; kein Anbieter hält mehr als 16 %.
Was hat sich bei DCIM in Nordamerika zwischen Juni 2025 und Dezember 2025 verändert?
Sechs datierte Ereignisse bei DCIM in Nordamerika seit Juni 2025 verknüpften Netzregeln und Anbieterstrategie mit einem Markt, den DC Market Insights 2026 auf 1,13 Mrd. USD beziffert.
- Im Juni 2025 erließ Texas SB 6 mit einer Großlastschwelle von 75 MW und Vorschriften für Abschaltausrüstung (Quelle: Texas Legislature).
- Im Juni 2025 führte Schneider Electric Rack-Stromverteiler ein, die sich mit EcoStruxure IT verbinden (Quelle: Schneider Electric).
- Im Juli 2025 beschleunigte Executive Order 14318 die Genehmigungen des Bundes für Rechenzentren über 100 MW (Quelle: The White House).
- Im August 2025 übernahm Vertiv Waylay NV für KI-gestützte Infrastruktursoftware (Quelle: Vertiv).
- Im September 2025 kündigte Mexiko den Campus von CloudHQ in Querétaro mit 4,8 Mrd. USD und 900 MW an (Quelle: Presidencia de México).
- Im Dezember 2025 veröffentlichte Sunbird Software dcTrack 9.3 (Quelle: Sunbird Software).
Methodik: Wie das Modell die DCIM-Ausgaben in Nordamerika beziffert
DC Market Insights hat den Markt für Data Center Infrastructure Management (DCIM) in Nordamerika von unten nach oben aus 16 Eingangsgrößen aufgebaut: installierte IT-Last (27.000 MW im Jahr 2020, 46.400 MW im Jahr 2025, 118.000 MW im Jahr 2035), neue IT-Last pro Jahr (5.400 MW im Jahr 2025, 10.800 MW im Jahr 2035), der überwachte Anteil (38 % im Jahr 2020, 52 % im Jahr 2025, 76 % im Jahr 2035), Software pro überwachtem MW und Jahr, Hardware pro neuem MW und ein Dienstleistungsanteil von 30-36 %. Die Rechnung für 2025: 24.128 MW × 13.000 USD = 313,66 Mio. USD plus 5.400 MW × 60.000 USD = 324,00 Mio. USD, geteilt durch (1 − 33 % Dienstleistungen) = 951,74 Mio. USD. Alle Aufteilungen nach Komponente, Bereitstellung, Typ, Endnutzer und Land ergeben in jedem Jahr die Gesamtsumme.
- Obergrenze 1: Software and Digital Services von Schneider Electric machen 8 % von 40,15 Mrd. EUR aus, rund 3,2 Mrd. EUR weltweit über alle Branchen, deutlich mehr als die nordamerikanische DCIM-Software in diesem Modell.
- Obergrenze 2: 951,74 Mio. USD bei 46.400 MW installierter IT-Last ergeben rund 20,5 Tsd. USD pro installiertem MW und Jahr, weniger als 3 % der jährlichen Stromrechnung eines voll genutzten Megawatts bei 0,08 USD pro kWh (rund 700.000 USD).
- Untergrenze: Die Messpflicht des Bundes für Standorte ab 100 kW nach M-19-19 sowie die texanischen 75-MW-Lasten nach SB 6 halten die überwachte Basis über den 10.260 MW, die das Modell für 2020 zählt.
Der vollständige Ansatz ist in der Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und ausgeschlossene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum die Schätzungen zu DCIM in Nordamerika abweichen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: überwachte MW, neue MW und Dienstleistungen
- 2.2Plausibilitätsgrenzen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2DCIM in Nordamerika in Zahlen
- 3.3Wichtigste Erkenntnisse
- 04Marktdynamik
- 4.1Treiber: Netzbetreiber verlangen von Rechenzentren den Nachweis ihrer Last
- 4.2Treiber: PUE-Messpflicht des Bundes über 100 kW
- 4.3Treiber: Das Stromwachstum macht jedes Megawatt überwachenswert
- 4.4Trend: Strom- und Kühlungsanbieter integrieren DCIM in ihre Hardware
- 4.5Trend: Spezialisierte DCIM-Marken wechseln den Besitzer
- 4.6Trend: KI-Hallen brauchen Überwachung auf Rack- und Flüssigkeitskreisebene
- 4.7Hemmnis: Hyperscaler bauen ihre eigenen Tools
- 4.8Hemmnis: Unternehmensräume schrumpfen
- 4.9Chance: SaaS-Überwachung für Colocation-Mieter
- 4.10Chance: Mexikos Querétaro-Korridor
- 05Preisanalyse
- 5.1Software pro überwachtem MW, 2020-2035
- 5.2Hardware pro neuem MW, 2020-2035
- 5.3Öffentliche Ankerwerte
- 06Normen und Regulierung
- 6.1OMB M-19-19
- 6.2OMB M-25-03
- 6.3Executive Order 14318
- 6.4Texas SB 6
- 6.5ASHRAE Standard 90.4-2022
- 6.6ENERGY STAR für Rechenzentren
- 6.7AESO-Übergangsansatz für Großlasten
- 07Marktsegmentierung nach Komponente
- 7.1Softwareplattformen
- 7.2Sensoren, Zähler und Gateways
- 7.3Dienstleistungen
- 08Marktsegmentierung nach Bereitstellung
- 8.1On-Premises-Software
- 8.2Cloud und SaaS (Software as a Service)
- 09Marktsegmentierung nach Rechenzentrumstyp
- 9.1Hyperscale- und Cloud-Campusse
- 9.2Colocation-Einrichtungen
- 9.3Unternehmensrechenzentren
- 9.4Edge-Standorte
- 10Marktsegmentierung nach Endnutzer
- 10.1Cloud- und IT-Dienstleistungen
- 10.2Banken und Finanzdienstleistungen
- 10.3Telekommunikationsbetreiber
- 10.4Regierung und Verteidigung
- 10.5Gesundheitswesen
- 10.6Sonstige Unternehmen
- 11DC Exclusive: Kostenaufschlüsselung für DCIM in einer 20-MW-Halle
- 11.1Sensoren, Zähler und Gateways bei der Inbetriebnahme
- 11.2Integrations- und Inbetriebnahmeleistungen
- 11.3Softwareabonnement über 10 Jahre
- 11.4Support, Upgrades und Managed Monitoring über 10 Jahre
- 11.5Gesamtkosten über 10 Jahre
- 12Länderanalyse
- 12.1Vereinigte Staaten
- 12.2Kanada
- 12.3Mexiko
- 13Teilmarktanalyse
- 13.1Northern Virginia
- 13.2Dallas-Fort Worth
- 13.3Phoenix
- 13.4Chicago
- 13.5Silicon Valley
- 13.6Atlanta
- 13.7Columbus (Ohio)
- 13.8New York-New Jersey
- 13.9Montreal (Quebec)
- 13.10Hillsboro (Oregon)
- 13.11Toronto (Ontario)
- 13.12Querétaro
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wichtige Akteure und Marktanteile
- 15.1Schneider Electric
- 15.2Vertiv
- 15.3Eaton
- 15.4Sunbird Software
- 15.5Carrier (Nlyte Software)
- 15.6Hyperview
- 15.7Freshworks (Device42)
- 15.8Siemens
- 15.9ABB
- 15.10Cisco
- 15.11IBM
- 15.12Hewlett Packard Enterprise
- 15.13Delta Electronics
- 15.14FNT
- 15.15Modius
- 15.16Marktkonzentration
- 16Jüngste Entwicklungen
- 16.1Juni 2025 bis Dezember 2025
- Abb. 11. Marktgröße für DCIM in Nordamerika, 2020-2035 (Mio. USD)
- Tabelle 11. Berichtsmerkmale
- Tabelle 22. Vergleich des Umfangs
- Tabelle 33. DCIM-Preise pro MW, 2020-2035
- Tabelle 44. Markt nach Komponente, 2025 und 2035
- Tabelle 55. Markt nach Bereitstellung, 2025 und 2035
- Tabelle 66. Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 77. Markt nach Endnutzer, 2025 und 2035
- Tabelle 88. Kostenaufschlüsselung für DCIM in einer 20-MW-Halle
- Tabelle 99. Markt nach Land, 2025 und 2035
- Tabelle 1010. Die 12 größten Teilmärkte
- Tabelle 1111. Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,13 Mrd. USD im Jahr 2026, 18,61 % mehr als die 951,74 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 2,55 Mrd. USD erreichen, eine CAGR von 10,37 % ab 2025.
10,37 % pro Jahr von 2025 bis 2035, nach 18,60 % pro Jahr von 2020 bis 2025, da die überwachte IT-Last von 24.128 MW auf 89.680 MW steigt.
Software, Sensoren, Zähler, Gateways und Dienstleistungen, die Strom, Kühlung, Fläche und Assets überwachen; die Ausgaben in Nordamerika lagen 2025 bei 951,74 Mio. USD, wobei BMS, EPMS und Stromhardware getrennt gezählt werden.
Rund 13.000 USD pro überwachtem MW und Jahr für Software und 60.000 USD pro neuem MW für Sensoren und Zähler im Jahr 2025 (Schätzung von DC Market Insights); eine 20-MW-Halle kostet über 10 Jahre rund 5,16 Mio. USD.
Sensoren, Zähler und Gateways mit 324,01 Mio. USD oder 34,04 % des Werts 2025, weil jedes neue Megawatt bei der Inbetriebnahme Messtechnik braucht.
Die Bereitstellung als Cloud und SaaS mit 14,94 % pro Jahr, von 399,73 Mio. USD im Jahr 2025 auf 1,61 Mrd. USD im Jahr 2035, da Colocation- und Hyperscale-Betreiber Abonnements kaufen.
Die Vereinigten Staaten mit 823,25 Mio. USD oder 86,50 % des Werts 2025; allein auf Northern Virginia entfallen 195,11 Mio. USD.
Mexiko mit 13,95 % pro Jahr, von 38,07 Mio. USD im Jahr 2025 auf 140,46 Mio. USD im Jahr 2035, angeführt von Querétaro, wo CloudHQ 900 MW plant.
Schneider Electric, Vertiv, Eaton, Sunbird Software und Nlyte von Carrier halten rund 46 % des Werts 2025 (Schätzung von DC Market Insights); auch Hyperview, Device42, Siemens und ABB sind im Wettbewerb.
1,13 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights für DCIM-Software, Messtechnik und Dienstleistungen. Schätzungen, die BMS, EPMS, Steuerungen der Stromhardware oder AIOps einbeziehen, fallen zwei- bis dreimal höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.