
Markt für Multi-Access Edge Computing: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Multi-Access Edge Computing: 2025 lag das Marktvolumen bei USD 6,300.0 Mio.; bis 2035 soll es bei einer CAGR von 17.13 % auf USD 30.62 Mrd. steigen. Auf Asia Pacific entfallen 44.6% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferkette und Ökosystem
- 08Marktgröße und Prognose
- 09Markt für Multi-Access Edge Computing, nach Komponente
- 10Markt für Multi-Access Edge Computing, nach Bereitstellung
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- Asia Pacific44.6%
- North America28.3%
- Europe18.4%
- Middle East and Africa4.6%
- Latin America4.1%
Profilierte Unternehmen
- Nokia
- Ericsson
- Samsung
- NVIDIA
- Amazon Web Services (AWS)
- Google Cloud
- Microsoft
- Verizon
- T-Mobile
- SK Telecom
- NTT DOCOMO
- SoftBank
- Deutsche Telekom
- Vodafone
- Crown Castle
- American Tower
- SBA Communications
Vollständige Analyse
Der Markt für Multi-Access Edge Computing umfasst die Rechenleistung, Plattformsoftware und Dienste, die am Rand von Mobilfunk-, Festnetz- und WLAN-Zugangsnetzen bereitgestellt werden: Multi-Access-Edge-Computing-Knoten (MEC) an Betreiberstandorten, On-Premise-MEC, das zusammen mit privaten 5G-Netzen verkauft wird, sowie Edge-Cloud- und Netzwerk-API-Dienste (Application Programming Interface), die von diesen Standorten aus verkauft werden, aufgebaut auf Spezifikationen des European Telecommunications Standards Institute (ETSI) und des 3rd Generation Partnership Project (3GPP). DC Market Insights bewertet den globalen Markt für Multi-Access Edge Computing für 2025 mit USD 6,30 Mrd. und prognostiziert bis 2035 USD 30,62 Mrd., was einer CAGR von 17,13 % entspricht. Der Wert für 2025 setzt sich aus vier Ebenen zusammen: Rund 6.400 neue Betreiber-MEC-Knoten zu durchschnittlich USD 0,29 Mio. je Knoten ergeben USD 1,86 Mrd.; rund 2.430 neue Enterprise-MEC-Standorte zu je USD 0,33 Mio. fügen USD 801,90 Mio. hinzu; wiederkehrende Plattformsoftware und Dienste für die installierte Basis von rund 22.770 Betreiberknoten und 6.990 Enterprise-Standorten fügen USD 2,37 Mrd. hinzu; und Umsätze mit Edge-Cloud- und API-Diensten fügen USD 1,27 Mrd. hinzu. KI-Inferenz und generative KI ist mit 28,41 % pro Jahr die am schnellsten wachsende Anwendung, weil Mobilfunkstandorte und Mobilvermittlungsstellen darauf vorbereitet werden, KI-Inferenzserver nahe an den Nutzern zu beherbergen, und der Nahe Osten und Afrika ist mit 21,42 % pro Jahr die am schnellsten wachsende Region, da 5G-Standalone-Netze und die ersten Hyperscaler-Edge-Zonen ausgehend von einer kleinen Basis Einzug halten.
Zusammenfassung
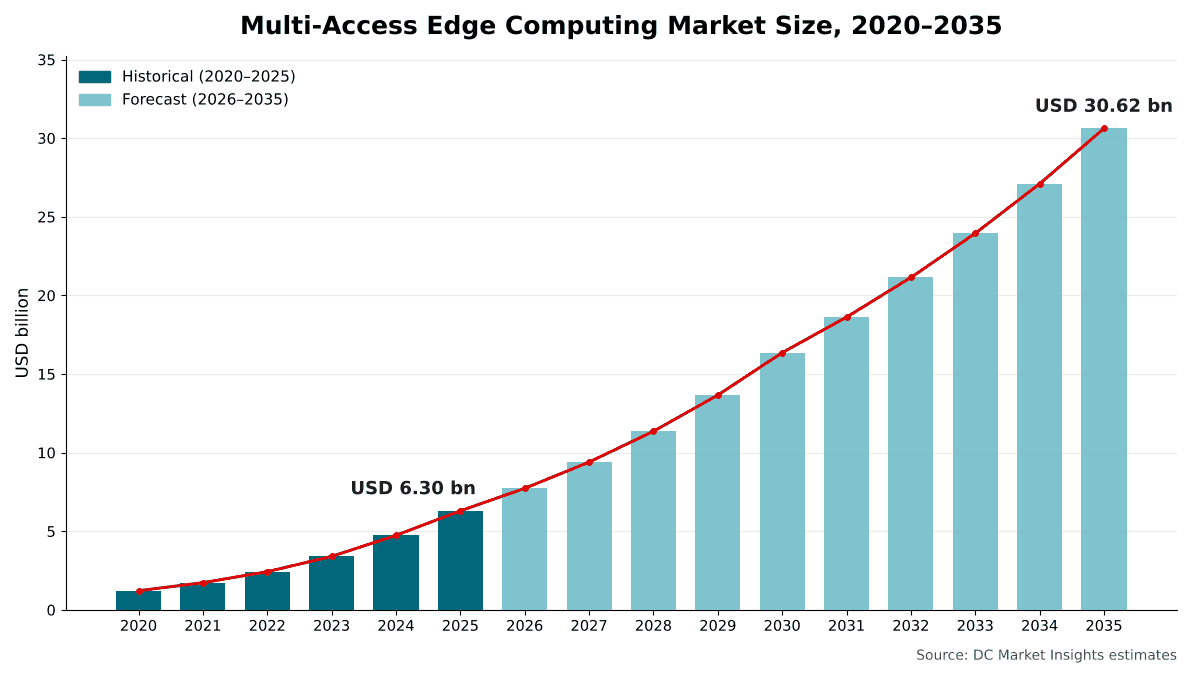
Die Größe des globalen Markts für Multi-Access Edge Computing wurde 2020 auf USD 1,22 Mrd. geschätzt, erreichte 2025 USD 6,30 Mrd. und wird bis 2035 voraussichtlich USD 30,62 Mrd. erreichen, bei einer CAGR von 17,13 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Multi-Access Edge Computing 2025 | USD 6,30 Mrd. |
| Markt für Multi-Access Edge Computing, CAGR | 17,13 % |
| Marktgröße Multi-Access Edge Computing 2035 | USD 30,62 Mrd. |
Die Ausgaben für Multi-Access Edge Computing wuchsen zwischen 2020 und 2025 ausgehend von einer kleinen Basis um 38,87 % pro Jahr, und 2025 lag der Wert um 32,9 % über den USD 4,74 Mrd. des Jahres 2024, da die Betreiber von MEC-Teststandorten zu Produktionsknoten übergingen. DC Market Insights schätzt, dass die Zahl der neu bereitgestellten Betreiber-MEC-Knoten von rund 1.900 im Jahr 2020 auf 6.400 im Jahr 2025 gestiegen ist. Von 2025 bis 2035 verlangsamt sich das Wachstum auf 17,13 % pro Jahr, weil die installierte Basis größer ist und sich die Edge-Umsätze langsamer aufbauen, als die Funkturmbetreiber ursprünglich geplant hatten, doch der Markt wächst dennoch fast auf das Fünffache, da 5G Standalone zum wichtigsten Zugangsnetz wird und KI-Inferenz an den Netzwerkrand wandert.
Marktumfang: Was umfasst der Markt für Multi-Access Edge Computing?
Der Markt für Multi-Access Edge Computing umfasst die Ausgaben für Rechenleistung, die sich innerhalb eines Zugangsnetzes befindet oder direkt daran angebunden ist und Anwendungen über MEC-Plattformen bereitgestellt wird, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 6,30 Mrd. ETSI beschreibt Multi-Access Edge Computing als ein Angebot, das „Anwendungsentwicklern und Inhalteanbietern Cloud-Computing-Fähigkeiten und eine IT-Dienstumgebung am Rand des Netzes“ bereitstellt, und weist darauf hin, dass MEC nicht nur auf Mobilfunknetze ausgerichtet ist, sondern auch Festnetz- und WLAN-Zugang abdeckt (Quelle: ETSI Industry Specification Group MEC).
Enthalten. Server, Beschleuniger und Speicher, die als MEC-Knoten in Vermittlungsstellen, Aggregationsstandorten, Mobilvermittlungsstellen und Mobilfunkstandorten der Betreiber installiert sind; On-Premise-MEC, das zusammen mit privaten 5G- oder Long-Term-Evolution-Netzen (LTE) verkauft wird; MEC-Plattform-, Orchestrierungs- und Network-Exposure-Software; Integrations- und Managed Services; sowie Edge-Cloud- und Netzwerk-API-Dienste, die von MEC-Standorten aus verkauft werden, einschließlich Hyperscaler-Zonen innerhalb von Betreibernetzen.
Ausgeschlossen. Basisband- und Funkeinheiten des Funkzugangsnetzes (RAN), Kernnetzfunktionen der Betreiber, Content-Delivery-Netzwerke außerhalb von Zugangsnetzen, Enterprise-Edge-Server ohne Anbindung an ein Mobilfunknetz, Endgeräte, Verbindungsentgelte, Frequenzen, Grundstücke und Stromanschlüsse.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Komponente, Bereitstellung, Netzzugang, Anwendung und Endverwendung schneiden jeweils dieselbe Gesamtsumme von USD 6,30 Mrd. neu auf. Die Aufteilung nach Bereitstellung folgt den vier Ebenen des Modells. Multi-Access Edge Computing ist ein fokussierter Ausschnitt der Netzwerk- und Telko-Edge-Ebene in unserem Bericht zum Edge Computing Market, der auch Content Delivery und Edge-Plattformen außerhalb von Zugangsnetzen erfasst.
Markttreiber: Was treibt den Markt für Multi-Access Edge Computing an?
Drei Treiber steuern zwischen 2025 und 2035 USD 24,32 Mrd. zum Markt für Multi-Access Edge Computing bei. Es sind der Wechsel zu 5G-Standalone-Netzen, die Datenverkehr zu lokalen Edge-Standorten leiten können, die Verlagerung von KI-Inferenz in Mobilfunkstandorte und Vermittlungsstellen sowie private Netze, die MEC auf Fabrik- und Campusgelände bringen.
Ausgaben für 5G-Standalone-MEC wachsen um 26,24 % pro Jahr auf USD 21,99 Mrd. bis 2035
DC Market Insights bewertet das Zugangssegment 5G Standalone (SA) für 2025 mit USD 2,14 Mrd. und für 2035 mit USD 21,99 Mrd., wobei sein Anteil am Markt von 34,0 % auf 71,8 % steigt. Der Ericsson Mobility Report vom Juni 2026 zählte 3,1 Milliarden 5G-Abonnements, nachdem im ersten Quartal 2026 162 Millionen hinzugekommen waren, prognostizierte 6,4 Milliarden bis Ende 2031 und gab an, dass rund 390 Diensteanbieter kommerzielle 5G-Dienste gestartet haben, von denen mehr als 90 5G Standalone eingeführt haben (Quelle: Ericsson-Pressemitteilung). Die Global mobile Suppliers Association (GSA) zählte mit Stand März 2026 184 Betreiber in 76 Ländern, die in 5G Standalone investiert hatten, und 95 Betreiber in 53 Ländern, die einen 5G-Standalone-Dienst gestartet hatten.
KI-Inferenz macht Mobilfunkstandorte zu Edge-Compute-Standorten
Anwendungen für KI-Inferenz und generative KI machen 2025 USD 620,00 Mio. der MEC-Ausgaben aus und bis 2035 USD 7,56 Mrd., wobei ihr Anteil am Markt von 9,8 % auf 24,7 % steigt. Anbieter und Betreiber bauen den Hardwarepfad auf: NVIDIA hat zugesagt, USD 1,00 Mrd. in Nokia für Arbeiten an KI-gestützten Funkzugangsnetzen (AI-RAN) zu investieren, T-Mobile wird die AI-RAN-Technologien mit den beiden Unternehmen testen, und die Versuche sollen 2026 beginnen. Bei der Beschreibung der AI-RAN-Arbeiten von T-Mobile erklärte NVIDIA, dass Mobilfunkstandorte und Mobilvermittlungsstellen verteilte Edge-KI-Workloads unterstützen können, während sie weiterhin 5G-Konnektivität liefern.
Private Netze bringen MEC auf Unternehmensstandorte
Enterprise-On-Premise-MEC wächst um 19,72 % pro Jahr, von USD 1,24 Mrd. im Jahr 2025 auf USD 7,50 Mrd. im Jahr 2035, da private Mobilfunknetze zur Routine werden. GSA zählte zum Ende des ersten Quartals 2026 2.003 Organisationen in 88 Ländern, die ein oder mehrere private Mobilfunknetze bereitgestellt hatten. Betreiber verkaufen den Edge-Breakout inzwischen als Produkt: Mit Edge Control von T-Mobile kann Mobilfunkdatenverkehr lokal in einem Krankenhaus, einem Produktionswerk oder auf einem Militärstützpunkt ausgeleitet werden und direkt in die MEC-Umgebung des jeweiligen Unternehmens fließen, und Ericsson Private 5G ist jetzt über private Wireless-Bereitstellungen von Verizon Business auch außerhalb der USA verfügbar.
Markttrends: Wie verändert sich das Angebot im Multi-Access Edge Computing?
Das Angebot im Multi-Access Edge Computing verlagert sich von Edge-Standorten einzelner Betreiber hin zu Hyperscaler-Edge-Zonen, föderierten Betreiber-Edges und KI-fähigen Funkturmstandorten, wobei Hyperscaler-Operator-Edge-Zonen mit 23,11 % pro Jahr das am schnellsten wachsende Bereitstellungsmodell sind.
Hyperscaler-Edge-Zonen breiten sich auf neue Städte aus
AWS Wavelength ist über Carrier-Partner in 31 Städten weltweit verfügbar. AWS eröffnete im April 2025 eine Wavelength Zone mit Sonatel, einem Tochterunternehmen von Orange, in Dakar, Senegal, seine erste in Subsahara-Afrika, und fügte im Mai 2025 eine Zone mit Verizon in Lenexa, Kansas, hinzu. Nicht jeder Cloud-Anbieter expandiert: Microsoft hat seinen Dienst Azure Private 5G Core am 30. September 2025 eingestellt. DC Market Insights bewertet das Segment der Hyperscaler-Operator-Edge-Zonen für 2025 mit USD 510,00 Mio., mit einem Anstieg auf USD 4,08 Mrd. für 2035.
Betreiber föderieren ihre Edges und stellen Netzwerk-APIs bereit
Deutsche Telekom, Orange, Telefonica, TIM und Vodafone kündigten die erste Live-Demonstration des European Edge Continuum an, einer föderierten Edge, die die fünf größten Betreiber Europas umspannt und auf dem MWC 2026 gezeigt wurde. Die Absichtserklärung der GSM Association (GSMA) zu Open Gateway wurde von 69 Netzbetreibern unterzeichnet, die 78 % der weltweiten Mobilfunkanschlüsse repräsentieren, und ETSI hat ein Whitepaper darüber veröffentlicht, wie ETSI-MEC-Service-APIs Open-Source-Implementierungen wie die CAMARA Service APIs ergänzen. Netzwerk-APIs, Standortdienste und sonstige Anwendungen machen 2025 USD 760,00 Mio. der MEC-Ausgaben aus und bis 2035 USD 2,66 Mrd.
Funkturmbetreiber testen KI-Edge-Standorte ohne hohe Investitionsausgaben
Crown Castle arbeitet mit Available Infrastructure an Project Qestral, einer Edge-KI-Initiative, die bis Ende 2026 1.000 AI-Edge-Standorte in 100 US-Städten plant und die Crown Castle als Versuch bezeichnet, und Crown Castle testet Neocloud-Bereitstellungen unter Nutzung bestehender Standorte, Stromversorgung und Glasfaser, wobei erhebliche Investitionsausgaben vermieden werden. Kapazitäten von Grafikprozessoren (GPU) an solchen Standorten verbinden MEC mit dem Bericht zum GPU as a Service Market. DC Market Insights erwartet, dass der durchschnittliche Betreiber-MEC-Knoten bis 2035 USD 0,36 Mio. kostet, gegenüber USD 0,29 Mio. im Jahr 2025, da mehr Knoten GPUs enthalten.
Marktherausforderungen: Was bremst den Markt für Multi-Access Edge Computing?
Die langsame Monetarisierung von Edge-Standorten der Betreiber und das moderate Wachstum der Verkäufe von Unternehmensnetzen sind die beiden wichtigsten Einschränkungen für den Markt für Multi-Access Edge Computing, und sie begrenzen 5G-Non-Standalone- und LTE-MEC auf 4,44 % pro Jahr, das langsamste Segment.
Edge-Umsätze bauen sich langsamer auf, als Funkturmbetreiber geplant hatten
Steven Vondran, Chief Executive von American Tower, sagte im Juli 2025 über Edge Computing, „unser anfängliches Timing dabei lag etwas daneben“ und „es entwickelt sich langsamer, als wir dachten“. SBA Communications, Eigentümer turmbasierter Rechenzentren, warnte in seinem Jahresbericht für 2025, dass seine Investitionen in Zusatzdienste und neue Technologien, einschließlich seiner Mobile-Edge-Computing-Initiative und privater Netze, sich „möglicherweise nicht als profitabel erweisen“ (Quelle: Jahresbericht von SBA Communications bei der SEC). DC Market Insights modelliert daher ein Wachstum der Zugänge an Betreiberknoten von 11,84 % pro Jahr von 2025 bis 2030 und von 7,12 % pro Jahr von 2030 bis 2035, deutlich unter dem Tempo der vergangenen fünf Jahre.
Verkäufe der Anbieter privater Netze wachsen nur moderat
Das Segment Enterprise von Ericsson meldete für das zweite Quartal 2026 einen Rückgang des Nettoumsatzes um 19 % gegenüber dem Vorjahr auf SEK 4,5 Mrd., hauptsächlich aufgrund der Veräußerung von iconectiv und von Währungseffekten; auf vergleichbarer Basis stieg der Umsatz um 3 %, und Enterprise Wireless Solutions profitierte vom Wachstum bei WWAN-Lösungen. Da die Umsätze der Anbieter nur moderat wachsen, geht DC Market Insights davon aus, dass der durchschnittliche Preis eines Enterprise-MEC-Standorts von USD 0,33 Mio. im Jahr 2025 auf USD 0,30 Mio. bis 2035 sinkt, da die Anbieter über kleinere Knoten konkurrieren.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die größten neuen Umsatzpools im Markt für Multi-Access Edge Computing sind Dienste, die bis 2035 USD 13,50 Mrd. an jährlichen Ausgaben hinzufügen, und das Gesundheitswesen, die am schnellsten wachsende Endverwendung mit 19,24 % pro Jahr.
Dienste erreichen bis 2035 USD 16,08 Mrd.
Dienste, die Edge-Cloud-Compute, Netzwerk-APIs, Integration und Managed Operations umfassen, steigen von USD 2,58 Mrd. im Jahr 2025 auf USD 16,08 Mrd. im Jahr 2035, eine CAGR von 20,08 %, und ihr Anteil am Markt steigt von 41,0 % auf 52,5 %.
Gesundheitswesen und Automobilindustrie wachsen am schnellsten
Die MEC-Ausgaben im Gesundheitswesen wachsen von USD 470,00 Mio. im Jahr 2025 auf USD 2,73 Mrd. bis 2035, und die Automobilindustrie wächst mit 19,15 % pro Jahr von USD 510,00 Mio. auf USD 2,94 Mrd., da Bildgebung, Patientenüberwachung und Dienste für vernetzte Fahrzeuge lokale Verarbeitung benötigen. Anwendungen für vernetzte Fahrzeuge und Vehicle-to-Everything (V2X) wachsen um 18,76 % pro Jahr auf USD 2,79 Mrd.
Schwellenmärkte erhalten ihre ersten Edge-Zonen
Der Nahe Osten und Afrika wächst von USD 290,00 Mio. im Jahr 2025 auf USD 2,02 Mrd. bis 2035, und Lateinamerika wächst mit 18,91 % pro Jahr auf USD 1,47 Mrd.
Preise: Wie viel kostet ein MEC-Knoten?
Ein Betreiber-MEC-Knoten kostet 2025 durchschnittlich rund USD 0,29 Mio. und ein Enterprise-On-Premise-MEC-Standort rund USD 0,33 Mio., einschließlich Servern, Beschleunigern und der Lizenz für die Plattformsoftware bei der Installation. Dies sind Schätzungen von DC Market Insights; sie schließen Funkausrüstung, Standortarbeiten und Stromversorgung aus.
| MEC-Preisindikator (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Durchschnittliche Investitionsausgaben je neuem Betreiber-MEC-Knoten | 0,26 | 0,29 | 0,33 | 0,36 |
| Durchschnittliche Investitionsausgaben je neuem Enterprise-MEC-Standort | 0,36 | 0,33 | 0,31 | 0,30 |
| Wiederkehrende Ausgaben je installiertem Betreiberknoten pro Jahr | 0,080 | 0,085 | 0,088 | 0,090 |
| Wiederkehrende Ausgaben je installiertem Enterprise-Standort pro Jahr | 0,058 | 0,062 | 0,060 | 0,058 |
Die Preise für Betreiberknoten steigen im Modell von 2025 bis 2035 um rund 2,2 % pro Jahr, da GPU-Server in Edge-Standorte einziehen. Edge-Cloud-Kapazität hat eine eigene Preisliste: AWS gibt an, dass EC2-Instanzen und andere Ressourcen in Wavelength Zones andere Preise haben als in der übergeordneten Region.
Standards und Regulierung: Welche Regeln prägen Multi-Access Edge Computing?
Vier Regelwerke prägen, wie Multi-Access Edge Computing aufgebaut und verkauft wird: die ETSI-MEC-Spezifikationen, die 3GPP-Architektur für Edge-Anwendungen, die Arbeiten an GSMA Open Gateway und CAMARA-APIs sowie der von der Europäischen Union vorgeschlagene Digital Networks Act.
ETSI MEC. Die MEC-Gruppe von ETSI hat Phase 3 mit einer aktualisierten MEC-Architektur (MEC 003), Terminologie (MEC 001) und Anwendungsfällen (MEC 002) abgeschlossen, und ihre Arbeiten in Phase 4 für 2024 bis 2026 umfassen eine Studie zu verteilten Edge-Netzen (MEC 047).
3GPP TS 23.558. Die 3GPP-Spezifikation „Architecture for enabling Edge Applications“ (TS 23.558) wird von der Arbeitsgruppe SA6 gepflegt und wurde erstmals in Release 17 eingeführt; DC Market Insights betrachtet sie als Gegenstück auf Anwendungsebene zu den ETSI-MEC-Plattformspezifikationen.
GSMA Open Gateway. Die Absichtserklärung hinter GSMA Open Gateway wurde von 69 der weltweit größten Netzbetreiber unterzeichnet, die 78 % der weltweiten Mobilfunkanschlüsse repräsentieren.
EU Digital Networks Act. Die Europäische Kommission stellte den Digital Networks Act am 21. Januar 2026 als Vorschlag vor, den Europäischen Kodex für die elektronische Kommunikation durch eine Verordnung zu ersetzen; DC Market Insights erwartet, dass seine Regeln zur gemeinsamen Netznutzung und zu grenzüberschreitenden Diensten föderierte Betreiber-Edges prägen werden.
Marktsegmentierung: Welches Segment führt den Markt für Multi-Access Edge Computing an?
Dienste führen den Markt für Multi-Access Edge Computing mit 41,0 % des Werts von 2025 an. Operator Network MEC führt bei den Bereitstellungsmodellen mit 72,2 %, 5G Non-Standalone und LTE führt beim Netzzugang mit 51,6 %, Videoanalyse und Computer Vision führt bei den Anwendungen mit 24,4 %, und die Fertigung führt bei den Endverwendungen mit 23,8 %. KI-Inferenz und generative KI ist mit 28,41 % pro Jahr das am schnellsten wachsende Segment, weil GPU-Server an Mobilfunkstandorten und in Vermittlungsstellen es den Betreibern ermöglichen, Inferenzkapazität nahe an den Nutzern zu verkaufen.
Nach Komponente: Dienste führen mit 41,0 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 1,80 | 28,6 % | 6,67 | 13,99 % |
| Software | 1,92 | 30,5 % | 7,87 | 15,15 % |
| Dienste | 2,58 | 41,0 % | 16,08 | 20,08 % |
Nach Bereitstellung: Operator Network MEC führt mit 72,2 %
| Bereitstellungsmodell | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Operator Network MEC | 4,55 | 72,2 % | 19,04 | 15,39 % |
| Enterprise On-Premise MEC | 1,24 | 19,7 % | 7,50 | 19,72 % |
| Hyperscaler-Operator Edge Zones | 0,51 | 8,1 % | 4,08 | 23,11 % |
Nach Netzzugang: 5G Non-Standalone und LTE führt mit 51,6 %
| Netzzugang | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 5G Standalone | 2,14 | 34,0 % | 21,99 | 26,24 % |
| 5G Non-Standalone und LTE | 3,25 | 51,6 % | 5,02 | 4,44 % |
| Festnetz- und WLAN-Zugang | 0,91 | 14,4 % | 3,61 | 14,77 % |
5G Standalone steigt von 34,0 % des Markts im Jahr 2025 auf 71,8 % bis 2035, während 5G Non-Standalone und LTE von 51,6 % auf 16,4 % fällt, da die Betreiber MEC-Datenverkehr auf Standalone-Kernnetze verlagern.
Nach Anwendung: Videoanalyse und Computer Vision führt mit 24,4 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Videoanalyse und Computer Vision | 1,54 | 24,4 % | 7,01 | 16,36 % |
| Industrieautomatisierung und Robotik | 1,10 | 17,5 % | 4,84 | 15,97 % |
| Content Caching und Medienbereitstellung | 0,99 | 15,7 % | 2,51 | 9,75 % |
| Cloud Gaming, AR und VR | 0,79 | 12,5 % | 3,25 | 15,19 % |
| Netzwerk-APIs, Standortdienste und Sonstiges | 0,76 | 12,1 % | 2,66 | 13,35 % |
| KI-Inferenz und generative KI | 0,62 | 9,8 % | 7,56 | 28,41 % |
| Vernetzte Fahrzeuge und V2X | 0,50 | 7,9 % | 2,79 | 18,76 % |
KI-Inferenz und generative KI steigt von der sechstgrößten Anwendung im Jahr 2025 zur größten bis 2035 auf. Cloud Gaming, Augmented Reality (AR) und Virtual Reality (VR) wachsen um 15,19 % pro Jahr, und Industrieautomatisierung und Robotik, die Regelkreise des industriellen Internets der Dinge (IIoT) umfasst, wächst um 15,97 % pro Jahr.
Nach Endverwendung: Fertigung führt mit 23,8 %
| Endverwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fertigung | 1,50 | 23,8 % | 7,52 | 17,49 % |
| Medien, Gaming und Unterhaltung | 1,23 | 19,5 % | 4,62 | 14,15 % |
| Behörden, Energie und Sonstige | 1,07 | 17,0 % | 5,70 | 18,21 % |
| Transport und Logistik | 0,83 | 13,2 % | 4,29 | 17,85 % |
| Einzelhandel und Veranstaltungsorte | 0,69 | 11,0 % | 2,82 | 15,12 % |
| Automobilindustrie | 0,51 | 8,1 % | 2,94 | 19,15 % |
| Gesundheitswesen | 0,47 | 7,5 % | 2,73 | 19,24 % |
Die Fertigung steigert ihren Anteil bis 2035 auf 24,6 %, da Fabriken private 5G-Netze mit On-Premise-MEC kombinieren. Behörden, Energie und Sonstige, wozu Smart Cities, öffentliche Sicherheit und Versorgungsunternehmen gehören, wächst um 18,21 % pro Jahr.
DC Exclusive: Das vierstufige MEC-Aufbaumodell und die Matrix Bereitstellung × Endverwendung
Mit USD 0,98 Mrd. im Jahr 2025 ist Operator Network MEC, das für die Fertigung beschafft wird, die größte einzelne Zelle der Matrix und macht 15,6 % aller Ausgaben für Multi-Access Edge Computing aus. Die folgende Matrix stellt gegenüber, wer MEC nutzt und wo sich die Rechenleistung befindet. Sie ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen: Sie basiert auf 140 Eingangsgrößen: 16 Jahreskohorten (2020 bis 2035) für jeden von 7 Treibern (neue Betreiberknoten, Investitionsausgaben je Betreiberknoten, neue Enterprise-Standorte, Investitionsausgaben je Enterprise-Standort, wiederkehrende Ausgaben je Betreiberknoten, wiederkehrende Ausgaben je Enterprise-Standort sowie Umsätze mit Edge-Cloud- und API-Diensten), 21 Startgewichte der Matrix (3 Bereitstellungsmodelle für jede von 7 Endverwendungen), 3 Parameter der installierten Basis und 4 Aufteilungsquoten für Komponenten und Bereitstellung.
| 2025, Mrd. USD | Operator Network MEC | Enterprise On-Premise MEC | Hyperscaler-Operator Edge Zones | Gesamt |
|---|---|---|---|---|
| Fertigung | 0,98 | 0,49 | 0,03 | 1,50 |
| Medien, Gaming und Unterhaltung | 0,96 | 0,04 | 0,23 | 1,23 |
| Behörden, Energie und Sonstige | 0,74 | 0,27 | 0,06 | 1,07 |
| Transport und Logistik | 0,54 | 0,24 | 0,05 | 0,83 |
| Einzelhandel und Veranstaltungsorte | 0,56 | 0,07 | 0,06 | 0,69 |
| Automobilindustrie | 0,44 | 0,02 | 0,05 | 0,51 |
| Gesundheitswesen | 0,33 | 0,11 | 0,03 | 0,47 |
| Gesamt | 4,55 | 1,24 | 0,51 | 6,30 |
Käufer aus der Fertigung verwenden 32,7 % ihrer MEC-Budgets für On-Premise-Lösungen, den höchsten Anteil aller Endverwendungen, während Käufer aus Medien, Gaming und Unterhaltung 18,7 % in Hyperscaler-Operator-Edge-Zonen ausgeben, weil Cloud-Gaming- und Streaming-Workloads bereits auf Public-Cloud-Plattformen laufen. Die Ausgaben der Automobilindustrie entfallen zu 86,3 % auf Operator Network MEC, weil Fahrzeuge die Edge über öffentliche Netze erreichen.
Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Multi-Access Edge Computing an?
Asien-Pazifik führt den Markt für Multi-Access Edge Computing mit 44,6 % des Werts von 2025 an. Der Nahe Osten und Afrika ist mit 21,42 % pro Jahr die am schnellsten wachsende Region, weil die Betreiber dort ausgehend von einer kleinen Basis 5G-Standalone-Netze und Edge-Zonen starten.
Asien-Pazifik führt mit 44,6 % Anteil
Asien-Pazifik gab 2025 USD 2,81 Mrd. für Multi-Access Edge Computing aus und soll 2035 USD 14,05 Mrd. erreichen, eine CAGR von 17,46 %. China treibt die Führung der Region: RCR Wireless berichtete unter Berufung auf das Ministerium für Industrie und Informationstechnologie, dass chinesische Betreiber bis Ende 2024 insgesamt 4,25 Millionen 5G-Basisstationen errichtet hatten. Der Umsatz von SK Telecom mit KI-Rechenzentren erreichte 2025 KRW 519,9 Mrd., ein Plus von 34,9 %, und SoftBank arbeitet auf die Kommerzialisierung von AI-RAN ab 2026 hin.
Nordamerika hält einen Anteil von 28,3 %
Nordamerika hat 2025 einen Wert von USD 1,78 Mrd. und bis 2035 von USD 7,69 Mrd., eine CAGR von 15,76 %, die langsamste der fünf Regionen. In der Region befinden sich die AWS Wavelength Zone mit Verizon in Lenexa, Kansas, der Dienst Edge Control von T-Mobile und die Edge-Pläne für Funkturmstandorte von Crown Castle und SBA Communications. Nordamerika verliert bis 2035 3,2 Prozentpunkte Anteil.
Europa hält einen Anteil von 18,4 %
Europa hat 2025 einen Wert von USD 1,16 Mrd. und bis 2035 von USD 5,39 Mrd., eine CAGR von 16,60 %. Das föderierte European Edge Continuum und der vorgeschlagene Digital Networks Act prägen, wie Betreiber Edge-Kapazität grenzüberschreitend teilen. Deutschland ist mit USD 270,00 Mio. im Jahr 2025 der größte europäische Ländermarkt.
Naher Osten und Afrika hält einen Anteil von 4,6 %
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 290,00 Mio. und bis 2035 von USD 2,02 Mrd., das schnellste Wachstum aller Regionen mit 21,42 % pro Jahr. Saudi-Arabien mit einem Wert von USD 90,00 Mio. im Jahr 2025 ist das einzige Land der Region unter den Top 12, und die Zone in Dakar ist die erste AWS Wavelength Zone in Subsahara-Afrika.
Lateinamerika hält einen Anteil von 4,1 %
Lateinamerika hat 2025 einen Wert von USD 260,00 Mio. und bis 2035 von USD 1,47 Mrd., eine CAGR von 18,91 %, angeführt von Brasilien mit USD 110,00 Mio. im Jahr 2025 und USD 640,00 Mio. bis 2035.
Länderanalyse: Welche Länder geben am meisten für Multi-Access Edge Computing aus?
Die Vereinigten Staaten sind mit USD 1,60 Mrd. im Jahr 2025 der größte Ländermarkt für Multi-Access Edge Computing, 25,4 % des globalen Werts, dicht gefolgt von China mit USD 1,52 Mrd. (24,1 %) und Japan mit USD 400,00 Mio. (6,3 %). Die 12 größten Länder machen 81,9 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1,60 | 25,4 % | 6,89 | 15,72 % |
| 2 | China | Asien-Pazifik | 1,52 | 24,1 % | 6,98 | 16,47 % |
| 3 | Japan | Asien-Pazifik | 0,40 | 6,3 % | 1,81 | 16,30 % |
| 4 | Südkorea | Asien-Pazifik | 0,33 | 5,2 % | 1,41 | 15,63 % |
| 5 | Deutschland | Europa | 0,27 | 4,3 % | 1,22 | 16,28 % |
| 6 | Vereinigtes Königreich | Europa | 0,23 | 3,7 % | 1,01 | 15,95 % |
| 7 | Kanada | Nordamerika | 0,18 | 2,9 % | 0,80 | 16,09 % |
| 8 | Indien | Asien-Pazifik | 0,17 | 2,7 % | 1,71 | 25,97 % |
| 9 | Frankreich | Europa | 0,16 | 2,5 % | 0,73 | 16,39 % |
| 10 | Brasilien | Lateinamerika | 0,11 | 1,7 % | 0,64 | 19,26 % |
| 11 | Australien | Asien-Pazifik | 0,10 | 1,6 % | 0,46 | 16,49 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,09 | 1,4 % | 0,70 | 22,77 % |
Indien ist mit 25,97 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 22,77 % und Brasilien mit 19,26 %, und China überholt die Vereinigten Staaten bis 2035 als größter Ländermarkt. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach der geschätzten 5G-Standalone-Abdeckung, der Zahl der Edge-Standorte der Betreiber und der Basis privater Netze in jedem Land; Nordamerika umfasst hier die Vereinigten Staaten und Kanada. Außerhalb der Top 12 ergibt dieselbe Zuordnung für Italien USD 110,00 Mio. im Jahr 2025 und USD 500,00 Mio. bis 2035 (16,35 % pro Jahr), für Spanien USD 80,00 Mio. und USD 370,00 Mio. (16,55 %), für die Vereinigten Arabischen Emirate USD 70,00 Mio. und USD 490,00 Mio. (21,48 %) und für Mexiko USD 70,00 Mio. und USD 390,00 Mio. (18,74 %).
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Multi-Access Edge Computing erreicht im Basisszenario bis 2035 USD 30,62 Mrd., mit einer Spanne von USD 25,11 Mrd. bis USD 35,83 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Zugänge an Knoten und Standorten, wiederkehrende Ausgaben und Edge-Cloud-Umsätze bis 2035 18,0 % unter dem Basisszenario | 25,11 | 14,83 % |
| Basis | 15.800 neue Betreiberknoten und 13.500 neue Enterprise-Standorte im Jahr 2035; Umsätze mit Edge-Cloud- und API-Diensten von USD 10,20 Mrd. | 30,62 | 17,13 % |
| Hoch | Zugänge an Knoten und Standorten, wiederkehrende Ausgaben und Edge-Cloud-Umsätze bis 2035 17,0 % über dem Basisszenario | 35,83 | 18,98 % |
Das niedrige Szenario belässt KI-Inferenz in zentralisierten Cloud-Regionen; das hohe Szenario geht davon aus, dass AI-RAN-Server an Mobilfunkstandorten über föderierte Betreiber-Edges als Edge-Compute verkauft werden.
Wettbewerbsanalyse: Wer führt den Markt für Multi-Access Edge Computing an?
- Nokia
- Ericsson
- Samsung
- NVIDIA
- Amazon Web Services (AWS)
- Google Cloud
- Microsoft
- Verizon
- T-Mobile
- SK Telecom
- NTT DOCOMO
- SoftBank
- Deutsche Telekom
- Vodafone
- Crown Castle
- American Tower
- SBA Communications
Der Markt für Multi-Access Edge Computing ist fragmentiert: DC Market Insights schätzt, dass kein einzelner Anbieter mehr als rund 8 % des Werts von 2025 hält und dass die fünf größten zusammen rund 30 % halten. Grundlage sind die Positionen der Anbieter in Hardware, Plattformsoftware und Edge Cloud, gemessen am Markt von USD 6,30 Mrd. Nokia, Ericsson und Samsung verkaufen MEC-Plattformen und Produkte für private Netze; Nokia gab im Juli 2024 an, weltweit mehr als 730 Kunden für private Funknetze zu haben. Die Betreiber besitzen die meisten Edge-Standorte und verkaufen die Dienste; AWS und Google Cloud liefern Edge-Cloud-Plattformen. Funkturmbetreiber stellen Standorte, Stromversorgung und Glasfaser bereit.
Jüngste Entwicklungen
- Im April 2025 eröffnete AWS eine Wavelength Zone mit Sonatel, einem Tochterunternehmen von Orange, in Dakar, Senegal (Quelle: AWS-Produktankündigung).
- Im Oktober 2025 stellte T-Mobile Edge Control vor, das Mobilfunkdatenverkehr lokal in die MEC-Umgebung eines Unternehmens ausleitet (Quelle: Nachrichtenbericht von Mobile World Live).
- Im Oktober 2025 sagte NVIDIA zu, USD 1,00 Mrd. in Nokia für AI-RAN-Arbeiten zu investieren, wobei die Versuche 2026 beginnen sollen (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Oktober 2025 veröffentlichte ETSI seine ersten MEC-Spezifikationen der Phase 4 und ein Whitepaper zu ETSI MEC und CAMARA-APIs (Quelle: ETSI-Pressemitteilung).
- Im Februar 2026 kündigten Deutsche Telekom, Orange, Telefonica, TIM und Vodafone die erste Live-Demonstration des föderierten European Edge Continuum an, die auf dem MWC 2026 gezeigt wurde (Quelle: Vodafone-Pressemitteilung).
- Im Juni 2026 machte Ericsson Ericsson Private 5G über private Wireless-Bereitstellungen von Verizon Business auch außerhalb der USA verfügbar (Quelle: Ericsson-Pressemitteilung).
Wir verfolgen diese Markteinführungen, Partnerschaften und Ankündigungen von Edge-Standorten im Markt für Multi-Access Edge Computing zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Multi-Access Edge Computing aufgebaut haben
DC Market Insights hat das Modell für den Markt für Multi-Access Edge Computing bottom-up aus vier Ebenen und 16 Jahreskohorten (2020 bis 2035) aufgebaut. Für Operator Network MEC wurden die neu bereitgestellten Knoten (1.900 im Jahr 2020, 6.400 im Jahr 2025 und 15.800 im Jahr 2035) mit den durchschnittlichen Investitionsausgaben je Knoten (USD 0,26 Mio., USD 0,29 Mio. und USD 0,36 Mio.) multipliziert. Für Enterprise On-Premise MEC wurden die neuen Standorte (380, 2.430 und 13.500) mit den Investitionsausgaben je Standort (USD 0,36 Mio., USD 0,33 Mio. und USD 0,30 Mio.) multipliziert. Wiederkehrende Plattformsoftware und Dienste wurden auf Basis einer installierten Basis von Knoten und Standorten modelliert, die in den vorangegangenen sechs Jahren bereitgestellt wurden, mit USD 0,085 Mio. je Betreiberknoten und USD 0,062 Mio. je Enterprise-Standort pro Jahr im Jahr 2025, was USD 2,37 Mrd. im Jahr 2025 und USD 10,68 Mrd. im Jahr 2035 ergibt. Die Umsätze mit Edge-Cloud- und API-Diensten wurden direkt modelliert, mit einem Anstieg von USD 120,00 Mio. im Jahr 2020 auf USD 1,27 Mrd. im Jahr 2025 und USD 10,20 Mrd. im Jahr 2035, und im Verhältnis 60:40 zwischen Betreibern und Hyperscale-Cloud-Anbietern aufgeteilt. Die Gesamtsumme wurde nach 3 Komponenten, 3 Bereitstellungsmodellen, 3 Netzzugangsarten, 7 Anwendungen, 7 Endverwendungen, 5 Regionen und 12 Ländern aufgeteilt, und jede Aufteilung ergibt in der Summe die Marktgröße. Das Ergebnis wurde top-down abgeglichen mit den Zählungen von Ericsson und GSA zu 5G Standalone und privaten Netzen, der Städteabdeckung von AWS Wavelength, den Umsätzen des Ericsson-Segments Enterprise, dem Umsatz von SK Telecom mit KI-Rechenzentren und der Netzwerk- und Telko-Edge-Ebene unseres Modells für den Edge Computing Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Erfasste Bereitstellungsmodelle
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Vierstufiger Bottom-up-Aufbau
- 2.2Top-down-Abgleiche
- 2.3Primär- und Sekundärquellen
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktgröße, 2020, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Investitionsausgaben je Betreiber-MEC-Knoten, 2020-2035
- 5.2Investitionsausgaben je Enterprise-MEC-Standort, 2020-2035
- 5.3Wiederkehrende Ausgaben je installiertem Knoten und Standort
- 06Standards und Regulierung
- 6.1ETSI Multi-access Edge Computing
- 6.23GPP TS 23.558 Architektur für Edge-Anwendungen
- 6.3GSMA Open Gateway
- 6.4EU Digital Networks Act
- 07Lieferkette und Ökosystem
- 7.1Anbieter von Halbleitern und Beschleunigern
- 7.2Anbieter von Netzwerkausrüstung und MEC-Plattformen
- 7.3Hyperscale-Cloud-Anbieter
- 7.4Betreiber und Funkturmbetreiber
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Betreiber-MEC-Knoten und Investitionsausgaben
- 8.3Enterprise-MEC-Standorte und Investitionsausgaben
- 8.4Wiederkehrende Dienste und Edge-Cloud-Umsätze
- 09Markt für Multi-Access Edge Computing, nach Komponente
- 9.1Hardware
- 9.2Software
- 9.3Dienste
- 10Markt für Multi-Access Edge Computing, nach Bereitstellung
- 10.1Operator Network MEC
- 10.2Enterprise On-Premise MEC
- 10.3Hyperscaler-Operator Edge Zones
- 11Markt für Multi-Access Edge Computing, nach Netzzugang
- 11.15G Standalone
- 11.25G Non-Standalone und LTE
- 11.3Festnetz- und WLAN-Zugang
- 12Markt für Multi-Access Edge Computing, nach Anwendung
- 12.1Videoanalyse und Computer Vision
- 12.2Industrieautomatisierung und Robotik
- 12.3Content Caching und Medienbereitstellung
- 12.4Cloud Gaming, AR und VR
- 12.5Netzwerk-APIs, Standortdienste und Sonstiges
- 12.6KI-Inferenz und generative KI
- 12.7Vernetzte Fahrzeuge und V2X
- 13Markt für Multi-Access Edge Computing, nach Endverwendung
- 13.1Fertigung
- 13.2Medien, Gaming und Unterhaltung
- 13.3Behörden, Energie und Sonstige
- 13.4Transport und Logistik
- 13.5Einzelhandel und Veranstaltungsorte
- 13.6Automobilindustrie
- 13.7Gesundheitswesen
- 14DC Exclusive: Vierstufiges MEC-Aufbaumodell
- 14.1Matrix Bereitstellung × Endverwendung, 2025
- 14.2Modelleingaben
- 15Markt für Multi-Access Edge Computing, nach Region
- 15.1Asien-Pazifik: China, Japan, Südkorea, Indien, Australien
- 15.2Nordamerika: Vereinigte Staaten, Kanada
- 15.3Europa: Deutschland, Vereinigtes Königreich, Frankreich
- 15.4Naher Osten und Afrika: Saudi-Arabien
- 15.5Lateinamerika: Brasilien
- 16Länderanalyse
- 16.1Top 12 Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Regionale Anteile, 2025 und 2035
- 17.2Anteilsverschiebung nach Region, 2025-2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktstruktur
- 19.2Positionierung der Anbieter nach Bereitstellungsmodell
- 19.3Jüngste Entwicklungen
- 20Unternehmensprofile
- 20.1Nokia
- 20.2Ericsson
- 20.3Samsung
- 20.4NVIDIA
- 20.5Amazon Web Services (AWS)
- 20.6Google Cloud
- 20.7Microsoft
- 20.8Verizon
- 20.9T-Mobile
- 20.10SK Telecom
- 20.11NTT DOCOMO
- 20.12SoftBank
- 20.13Deutsche Telekom
- 20.14Vodafone
- 20.15Crown Castle
- 20.16American Tower
- 20.17SBA Communications
- 21Empfehlungen des Analysten
- 21.1Für Anbieter von MEC-Plattformen und Hardware
- 21.2Für Betreiber und Funkturmbetreiber
- 21.3Für Unternehmenskunden
- Abb. 1Marktgröße Multi-Access Edge Computing, 2020-2035
- Abb. 2Marktanteil nach Komponente, 2025 und 2035
- Abb. 3Marktanteil nach Bereitstellung, 2025 und 2035
- Abb. 4Markt nach Netzzugang, 2025 und 2035
- Abb. 5Markt nach Anwendung, 2025 und 2035
- Abb. 6Markt nach Endverwendung, 2025
- Abb. 7Markt nach Region, 2025 und 2035
- Abb. 8Top 12 Länder, 2025
- Abb. 9Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2MEC-Preisindikatoren, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Bereitstellung, 2025 und 2035
- Tabelle 5Markt nach Netzzugang, 2025 und 2035
- Tabelle 6Markt nach Anwendung, 2025 und 2035
- Tabelle 7Markt nach Endverwendung, 2025 und 2035
- Tabelle 8Matrix Bereitstellung × Endverwendung, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Jüngste Entwicklungen
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 6,30 Mrd. im Jahr 2025, mit einem Anstieg auf USD 30,62 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 1,22 Mrd.
17,13 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 38,87 % pro Jahr schneller, da die Betreiber MEC von Teststandorten auf Produktionsknoten verlagerten.
Operator Network MEC, mit USD 4,55 Mrd. bzw. 72,2 % des Werts von 2025. Hyperscaler-Operator-Edge-Zonen wachsen mit 23,11 % pro Jahr am schnellsten.
Rund USD 0,29 Mio. für einen Betreiber-MEC-Knoten und USD 0,33 Mio. für einen Enterprise-On-Premise-MEC-Standort im Jahr 2025, laut Schätzungen von DC Market Insights, die Funkausrüstung, Standortarbeiten und Stromversorgung ausschließen.
Asien-Pazifik, mit USD 2,81 Mrd. bzw. 44,6 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 21,42 % pro Jahr am schnellsten.
KI-Inferenz und generative KI, mit 28,41 % pro Jahr, von USD 620,00 Mio. im Jahr 2025 auf USD 7,56 Mrd. bis 2035, womit sie von der sechstgrößten zur größten Anwendung aufsteigt.
Höchstens rund 8 % des Werts von 2025 für jeden einzelnen Anbieter und rund 30 % für die fünf größten (Schätzung von DC Market Insights). Nokia, Ericsson, Samsung, NVIDIA, AWS, Google Cloud, Microsoft, Verizon, T-Mobile, SK Telecom, NTT DOCOMO, SoftBank, Deutsche Telekom, Vodafone und die Funkturmbetreiber stehen im Wettbewerb.
USD 1,60 Mrd. in den Vereinigten Staaten bzw. 25,4 % der Ausgaben von 2025, gefolgt von China mit USD 1,52 Mrd. Indien wächst unter den großen Ländermärkten mit 25,97 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.