
Markt für Hyperscale-Computing: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Hyperscale-Computing: 2025 lag das Marktvolumen bei USD 438.60 Mrd.; bis 2035 soll es bei einer CAGR von 12.53 % auf USD 1,428.60 Mrd. steigen. Auf North America entfallen 64.5% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Standards und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt für Hyperscale-Computing, nach Komponente
- 10Markt für Hyperscale-Computing, nach Betreibertyp
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- North America64.5%
- Asia Pacific20.8%
- Europe9.6%
- Middle East and Africa3.4%
- Latin America1.7%
Profilierte Unternehmen
- Amazon Web Services
- Microsoft
- Meta
- Oracle
- Alibaba Cloud
- Tencent
- ByteDance
- Apple
- Baidu
- Huawei Cloud
- OpenAI (Stargate)
- xAI
- CoreWeave
Vollständige Analyse
Der Markt für Hyperscale-Computing umfasst die Investitionsausgaben von Hyperscale-Betreibern für die Rechenzentren, auf denen ihre Clouds, Plattformen und KI-Modelle laufen: Server und beschleunigte Rechenleistung, Speicher, Netzwerke, Strom- und Kühlinfrastruktur sowie Gebäudebau und Ausbau, unabhängig davon, ob der Campus selbst gebaut oder gemietet ist. DC Market Insights bewertet den globalen Markt für Hyperscale-Computing für 2025 mit USD 438,60 Mrd. und prognostiziert bis 2035 USD 1.428,60 Mrd., eine CAGR von 12,53 %. Der Wert für 2025 basiert auf Kapazität und Ausgaben pro Megawatt (MW): rund 13,41 Gigawatt (GW) Hyperscale-IT-Kapazitätsäquivalent zu durchschnittlich USD 32,69 Mio. pro MW, davon USD 338,00 Mrd. für IT-Ausrüstung und USD 100,60 Mrd. für Gebäudeinfrastruktur. KI-Inferenz ist mit 21,31 % pro Jahr das am schnellsten wachsende Segment, weil jedes trainierte Modell über Jahre hinweg für Milliarden von Anfragen bereitgestellt wird, und der Nahe Osten und Afrika ist mit 15,83 % pro Jahr die am schnellsten wachsende Region, da KI-Programme am Golf Hyperscale-Campusse von einer kleinen Basis aus aufbauen.
Zusammenfassung
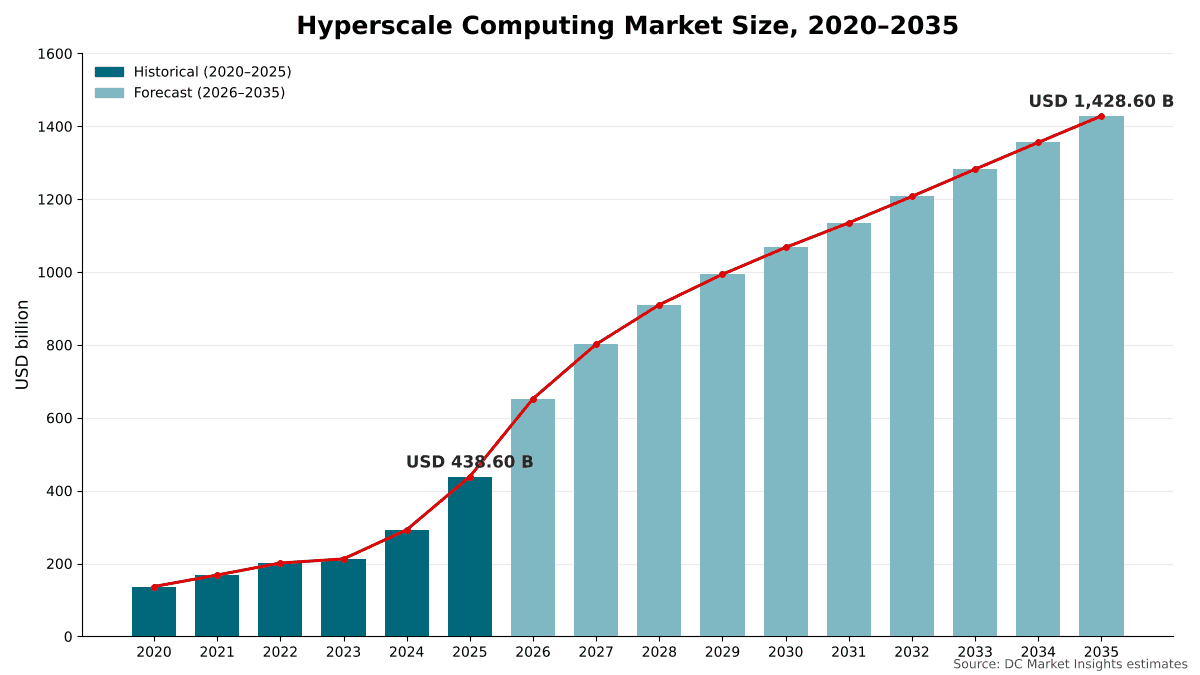
Der globale Markt für Hyperscale-Computing wurde 2020 auf USD 136,85 Mrd. bewertet, erreichte 2025 USD 438,60 Mrd. und wird bis 2035 voraussichtlich USD 1.428,60 Mrd. erreichen, bei einer CAGR von 12,53 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Hyperscale-Computing 2025 | USD 438,60 Mrd. |
| Markt für Hyperscale-Computing, CAGR | 12,53 % |
| Marktgröße Hyperscale-Computing 2035 | USD 1.428,60 Mrd. |
Der Markt für Hyperscale-Computing wuchs zwischen 2020 und 2025 um 26,23 % pro Jahr, und allein 2025 kamen 49,9 % gegenüber 2024 hinzu, als KI-Cluster von Pilothallen auf Gigawatt-Campusse übergingen. Drei Betreiber wiesen für das Kalenderjahr 2025 zusammen Investitionsausgaben von USD 295,47 Mrd. aus: Amazon USD 131,80 Mrd., Alphabet USD 91,45 Mrd. und Meta USD 72,22 Mrd. einschließlich Tilgungszahlungen auf Finanzierungsleasingverhältnisse. NVIDIA meldete für das am 25. Januar 2026 endende Geschäftsjahr 2026 einen Rechenzentrumsumsatz von USD 193,70 Mrd., ein Plus von 68 %, und für das am 26. Juli 2026 endende Quartal einen Rechenzentrumsumsatz von USD 89,00 Mrd., ein Plus von 117 % (Quelle: Einreichung von NVIDIA bei der US-Börsenaufsicht SEC).
DC Market Insights prognostiziert für 2026 USD 652,40 Mrd., einen weiteren Anstieg um 48,7 %, im Einklang mit den Prognosen der Betreiber: Amazon erwartet für 2026 Investitionsausgaben von rund USD 200 Mrd., Alphabet peilt USD 175 Mrd. bis USD 185 Mrd. an und Meta USD 115 Mrd. bis USD 135 Mrd. Danach verlangsamt sich das Wachstum 2027 auf 22,9 % und ab 2029 auf 5 % bis 10 % pro Jahr, weil die installierte Basis sehr groß wird, die Preise für Beschleuniger langsamer steigen und Netzanschlüsse, nicht die Nachfrage, das Tempo neuer Kapazitäten bestimmen. Nordamerika hält 2035 weiterhin 60,0 % des Werts, nach 64,5 % im Jahr 2025.
Marktumfang: Was umfasst der Markt für Hyperscale-Computing?
Der Markt für Hyperscale-Computing umfasst die Rechenzentrums-Investitionsausgaben von Betreibern, die Rechenleistung im Hyperscale-Maßstab betreiben, bewertet zum Kaufzeitpunkt in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 438,60 Mrd.
Enthalten. Server und beschleunigte Rechenleistung, einschließlich KI-Server mit Grafikprozessoren (GPUs) und kundenspezifischen Beschleunigern; Speichersysteme; Rechenzentrumsnetzwerke, einschließlich Switches, Optik und KI-Cluster-Fabrics; Strom- und Kühlinfrastruktur wie Schaltanlagen, unterbrechungsfreie Stromversorgungen (USV), Generatoren, Kältemaschinen und Flüssigkeitskühlung; sowie Gebäudebau und Ausbau. Die Käufer sind Cloud-Service-Anbieter, Internet- und Social-Media-Plattformen sowie KI-Labore und Neoclouds, die Hyperscale-Kapazität bauen oder mieten. Finanzierungsleasingverhältnisse sind enthalten, wenn der Betreiber sie als Investitionsausgaben ausweist.
Ausgeschlossen. Grundstücke, Büros, Logistik- und Einzelhandelsimmobilien, Endgeräte, Softwarelizenzen, Strom und andere Betriebskosten sowie Mieten für Colocation-Flächen im Rahmen von Operating-Leasingverhältnissen. Die IT-Ausrüstung und der Ausbau, die ein Betreiber in gemieteten Flächen installiert, sind enthalten.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Komponente, Betreibertyp, Workload und Einrichtungsmodell gliedern jeweils dieselbe Gesamtsumme von USD 438,60 Mrd. für 2025 neu. Der KI-Anteil dieses Marktes überschneidet sich mit unserem Bericht zum Markt für KI-Infrastruktur, der auch KI-Käufer aus Unternehmen und Behörden erfasst, und die Bauarbeiten überschneiden sich mit unserem Bericht zum Markt für Rechenzentrumsbau, der alle Arten von Rechenzentren erfasst. Regionen und Länder werden danach zugeordnet, wo die Kapazität installiert ist, nicht danach, wo der Betreiber seinen Hauptsitz hat.
Markttreiber: Was treibt den Markt für Hyperscale-Computing an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Hyperscale-Computing, für den DC Market Insights zwischen 2025 und 2035 einen Zuwachs von USD 990,00 Mrd. an jährlichen Ausgaben prognostiziert: Investitionsbudgets, die sich 2026 ungefähr verdoppeln, Auftragsbestände, die der Kapazität um Jahre vorauslaufen, und KI-Nachfrage, durch die sich der Rechenzentrumsumsatz des wichtigsten Lieferanten weiterhin mehr als verdoppelt.
Amazon, Alphabet und Meta stellen rund USD 505 Mrd. an Investitionsausgaben für 2026 in Aussicht
Die Mittelwerte der Prognosen für 2026 von Amazon (rund USD 200 Mrd.), Alphabet (USD 175 Mrd. bis USD 185 Mrd.) und Meta (USD 115 Mrd. bis USD 135 Mrd.) ergeben zusammen rund USD 505 Mrd., 70,9 % mehr als die USD 295,47 Mrd., die die drei Unternehmen 2025 ausgaben. Microsoft gab in seinem Geschäftsjahr bis Juni 2026 USD 145,30 Mrd. aus, davon USD 41 Mrd. im letzten Quartal. Nicht alles davon sind Rechenzentrumsausgaben, da die Zahl von Amazon den gesamten Konzern und nicht nur AWS abdeckt, doch DC Market Insights schätzt, dass inzwischen 80 % bis 90 % der Investitionsausgaben der Hyperscaler in Rechenzentren und die darin installierte Ausrüstung fließen. DC Market Insights prognostiziert den Markt für 2026 auf USD 652,40 Mrd.
Auftragsbestände laufen der Kapazität voraus
Die Betreiber bauen auf Grundlage unterzeichneter Verträge. Der Auftragsbestand von AWS lag Ende 2025 bei USD 244 Mrd., 40 % mehr als im Vorjahr, und Oracle schloss das Geschäftsjahr 2026 mit verbleibenden Leistungsverpflichtungen von USD 638 Mrd. ab, ein Plus von 363 %, während der Umsatz mit Cloud-Infrastruktur im vierten Quartal des Geschäftsjahres 2026 um 93 % wuchs. Der Umsatz von Google Cloud stieg im vierten Quartal 2025 um 48 % auf USD 17,70 Mrd., und der Umsatz von AWS stieg im selben Quartal um 24 % auf USD 35,60 Mrd. DC Market Insights wertet diese Auftragsbestände als zugesagte Nachfrage für mindestens die nächsten drei Baujahre.
Die Nachfrage nach KI-Rechenleistung beschleunigte sich 2026 weiter
Der Rechenzentrumsumsatz von NVIDIA stieg im am 26. Juli 2026 endenden Quartal um 117 % auf USD 89,00 Mrd., und das Unternehmen stellte für das dritte Quartal einen Umsatz von USD 108,00 Mrd. plus oder minus 2 % in Aussicht. DC Market Insights bewertet die von Hyperscale-Betreibern gekauften Server und beschleunigte Rechenleistung für 2025 mit USD 268,40 Mrd., 61,2 % des Marktes, und prognostiziert bis 2035 USD 842,50 Mrd., eine CAGR von 12,12 %.
Markttrends: Wie verändert sich Hyperscale-Computing?
Hyperscale-Computing bewegt sich hin zu Gigawatt-Campussen, vernetzten KI-Standorten und mehr gemieteter Kapazität, wobei gemietete und Build-to-Suit-Kapazität um 13,57 % pro Jahr wächst, gegenüber 12,12 % bei selbst gebauten Campussen.
Campusse wachsen von Hunderten Megawatt auf Gigawatt
Einzelne Standorte erreichen inzwischen Gigawatt-Größe. Metas Hyperion-Campus in Louisiana ist ein 2-GW-Projekt, das über mehrere Jahre auf 5 GW ausgebaut werden kann, finanziert über ein Joint Venture in Höhe von USD 27 Mrd., an dem Fonds von Blue Owl 80 % und Meta 20 % halten. AWS fügte zwischen Oktober 2024 und Oktober 2025 3,8 GW Kapazität hinzu, und Microsoft nahm in seinem Geschäftsjahr bis Juni 2026 88 Rechenzentren in Betrieb und fügte in jedem der letzten drei Quartale 1 GW hinzu. DC Market Insights schätzt, dass eine Hyperscale-Halle für KI-Training 2025 rund USD 51,80 Mio. pro MW kostete, einschließlich der IT-Ausrüstung.
KI-Standorte werden zu einem Trainingssystem verbunden
Microsoft eröffnete im November 2025 seine KI-„Super Factory“ in Atlanta als Teil seines Fairwater-Netzwerks und verbindet sie mit einem rund 700 Meilen entfernten Standort in Wisconsin; die Anlage wird Hunderttausende NVIDIA-GPUs beherbergen. Die Verbindung von Standorten über große Entfernungen erhöht die Ausgaben für Optik und Weitverkehrskapazität, was ein Grund dafür ist, dass DC Market Insights für Netzwerke das schnellste Wachstum unter den Komponenten prognostiziert, mit 14,29 % pro Jahr von USD 41,70 Mrd. auf USD 158,60 Mrd.
Gemietete und partnerfinanzierte Kapazität wächst schneller
Betreiber teilen die Kosten für Gebäude zunehmend mit Investoren und Partnern. Der Finanzvorstand von Microsoft erklärte, dass mehr seiner künftigen Rechenzentrumsmietverträge von Finanzierungsleasing auf Operating-Leasing umgestellt werden, und im Hyperion-Joint-Venture halten Fonds von Blue Owl 80 % des Campus. DC Market Insights bewertet IT-Ausrüstung und Ausbau in gemieteter und Build-to-Suit-Kapazität für 2025 mit USD 119,70 Mrd., 27,3 % des Marktes, mit einem Anstieg auf 29,9 % bis 2035.
Marktherausforderungen: Was bremst den Markt für Hyperscale-Computing?
Stromversorgung und Effizienzvorschriften sind die zwei Einschränkungen, von denen DC Market Insights erwartet, dass sie den Markt für Hyperscale-Computing unter der unbeschränkten Nachfrage halten, wobei das niedrige Szenario 2035 bei USD 1.104,30 Mrd. liegt, 22,7 % unter dem Basisszenario.
Netzstrom: Der Strombedarf von Rechenzentren verdoppelt sich bis 2030
Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 Terawattstunden (TWh) verbrauchten, etwa 1,5 % des weltweiten Stromverbrauchs, und dass sich dieser Wert bis 2030 auf rund 945 TWh mehr als verdoppeln wird (Quelle: IEA-Bericht Energy and AI). Auf die Vereinigten Staaten entfielen 2024 45 % des Stromverbrauchs von Rechenzentren, auf China 25 % und auf Europa 15 %. Jeder Hyperscale-Campus benötigt einen Netzanschluss oder eine Erzeugung vor Ort, bevor seine Server installiert werden können, daher behandelt DC Market Insights die Stromversorgung als wichtigsten Unterschiedsfaktor zwischen den Szenarien.
Effizienzvorschriften erhöhen die Kosten neuer Standorte in Europa
Das deutsche Energieeffizienzgesetz verpflichtet Rechenzentren, die ihren Betrieb am oder nach dem 1. Juli 2026 aufnehmen, eine Energieverbrauchseffektivität (PUE) von 1,2 oder weniger und einen Energiewiederverwendungsfaktor von mindestens 10 % zu erreichen und ab dem 1. Januar 2027 100 % ihres Stroms aus erneuerbaren Energien zu decken. DC Market Insights schätzt, dass diese Vorschriften jedem deutschen Campus Abwärmenutzung und effizientere Kühlung hinzufügen, und prognostiziert für Deutschland 13,33 % pro Jahr, leicht über der europäischen Rate von 13,18 %.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die zwei größten neuen Umsatzpools im Markt für Hyperscale-Computing sind Inferenzkapazität, die von USD 96,30 Mrd. auf USD 664,90 Mrd. wächst, sowie KI-Labore und Neoclouds, die um 18,31 % pro Jahr wachsen.
Inferenz überholt Training bis 2035
KI-Inferenz machte 2025 USD 96,30 Mrd. oder 22,0 % der Ausgaben aus, gegenüber USD 171,50 Mrd. (39,1 %) für Training. DC Market Insights prognostiziert, dass Inferenz um 21,31 % pro Jahr auf 46,5 % des Marktes im Jahr 2035 wächst, weil Inferenzkapazität mit Nutzern und Anfragen skaliert und nicht mit der Zahl der trainierten Frontier-Modelle. Inferenzhallen kosten im Modell von DC Market Insights pro MW weniger als Trainingshallen, mit rund USD 36,40 Mio. gegenüber USD 51,80 Mio., was die Zahl der für sie geeigneten Standorte erhöht.
KI-Labore und Neoclouds werden zu Hyperscale-Käufern
KI-Labore beauftragen inzwischen Kapazität im Hyperscale-Maßstab. Das Stargate-Programm von OpenAI, Oracle und SoftBank kündigte im September 2025 fünf neue US-Standorte an, die über die nächsten drei Jahre sieben Gigawatt geplante Kapazität bereitstellen sollen, und erklärte, dass USD 400 Mrd. seines Ziels von USD 500 Mrd. gesichert seien; der Hauptstandort befindet sich in Abilene, Texas. DC Market Insights bewertet die Ausgaben von KI-Laboren und Neoclouds für 2025 mit USD 49,10 Mrd. und bis 2035 mit USD 263,90 Mrd., ein Anstieg von 11,2 % auf 18,5 % des Marktes.
Preise: Was kostet Hyperscale-Kapazität pro MW?
Hyperscale-Kapazität kostete 2025 laut Schätzungen von DC Market Insights durchschnittlich USD 32,69 Mio. pro MW IT-Last, einschließlich Server, Speicher, Netzwerke, Strom, Kühlung und Gebäude. Auf die Gebäudeinfrastruktur allein entfallen rund USD 7,50 Mio. pro MW; der Rest ist IT-Ausrüstung, die nach Annahme von DC Market Insights alle fünf bis sechs Jahre erneuert wird.
| Hallentyp (2025) | Ausgaben pro MW (USD Mio.) | Kapazitätsäquivalent (GW) | Ausgaben (USD Mrd.) |
|---|---|---|---|
| KI-Training | 51,80 | 3,31 | 171,50 |
| KI-Inferenz | 36,40 | 2,65 | 96,30 |
| Allzweck-Cloud und Unternehmen | 22,90 | 7,46 | 170,80 |
| Gesamt bzw. Durchschnitt | 32,69 | 13,41 | 438,60 |
Angekündigte Programme liegen am oberen Ende dieser Spanne. Teilt man die für Stargate gesicherten USD 400 Mrd. durch die sieben Gigawatt geplanter Kapazität, ergeben sich rund USD 57 Mio. pro MW (Berechnung von DC Market Insights), nahe an der Schätzung von DC Market Insights für Trainingshallen, weil Stargate-Standorte für Frontier-KI-Cluster gebaut werden.
Standards und Regulierung: Welche Vorschriften prägen Hyperscale-Rechenzentren?
Zwei Regelwerke prägen Hyperscale-Rechenzentren in Europa, der Region, die DC Market Insights für 2025 mit USD 42,10 Mrd. bewertet: die Berichtsverordnung der Europäischen Union (EU) für Standorte ab 500 kW und der deutsche PUE-Grenzwert von 1,2 für neue Rechenzentren.
Delegierte Verordnung (EU) 2024/1364. Die EU-Verordnung zur Bewertung von Rechenzentren verpflichtet Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW, 24 Leistungsindikatoren zu Energie und Nachhaltigkeit, Informations- und Kommunikationstechnik sowie Datenverkehr zu melden, erstmals bis zum 15. September 2024, dann bis zum 15. Mai 2025 und danach jährlich.
Deutsches Energieeffizienzgesetz (EnEfG). Neue Rechenzentren, die ihren Betrieb am oder nach dem 1. Juli 2026 aufnehmen, müssen eine PUE von 1,2 oder weniger und einen Energiewiederverwendungsfaktor von mindestens 10 % erreichen, und unter das Gesetz fallende Rechenzentren müssen ab dem 1. Januar 2024 50 % und ab dem 1. Januar 2027 100 % ihres Stroms aus erneuerbaren Energien decken.
Offenlegung von Investitionsausgaben. In den Vereinigten Staaten melden Hyperscale-Betreiber ihre Investitionsausgaben in Einreichungen bei der Securities and Exchange Commission, und die Behandlung von Leasingverhältnissen entscheidet darüber, wie viel eines Campus als Investitionsausgaben erscheint: Microsoft und Meta beziehen Finanzierungsleasing in die von ihnen gemeldeten Investitionsausgaben ein, Operating-Leasing hingegen nicht. DC Market Insights gleicht dies aus, indem in gemieteten Flächen installierte IT-Ausrüstung mitgezählt wird.
Marktsegmentierung: Welches Segment führt den Markt für Hyperscale-Computing an?
Server und beschleunigte Rechenleistung führen den Markt für Hyperscale-Computing mit 61,2 % der Ausgaben 2025 an, Cloud-Service-Anbieter führen bei den Betreibertypen mit 65,0 % und KI-Training bei den Workloads mit 39,1 %. KI-Inferenz ist mit 21,31 % pro Jahr das am schnellsten wachsende Segment, gegenüber 8,72 % für Training, weil die Inferenznachfrage mit jedem Nutzer, jeder Anwendung und jedem Agenten wächst, der ein Modell aufruft.
Nach Komponente: Server und beschleunigte Rechenleistung führen mit 61,2 %
| Komponente | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server und beschleunigte Rechenleistung | 268,40 | 61,2 % | 842,50 | 12,12 % |
| Strom- und Kühlinfrastruktur | 58,30 | 13,3 % | 214,90 | 13,93 % |
| Gebäudebau und Ausbau | 42,30 | 9,6 % | 138,30 | 12,58 % |
| Netzwerke | 41,70 | 9,5 % | 158,60 | 14,29 % |
| Speicher | 27,90 | 6,4 % | 74,30 | 10,29 % |
Strom- und Kühlinfrastruktur gewinnt bis 2035 1,7 Prozentpunkte Anteil, weil Flüssigkeitskühlung und höhere Rackdichten jedem MW mehr Ausrüstung hinzufügen, während Speicher Anteile verliert, da die KI-Ausgaben schneller wachsen als die Datenmengen.
Nach Betreibertyp: Cloud-Service-Anbieter führen mit 65,0 %
| Betreibertyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud-Service-Anbieter | 285,10 | 65,0 % | 862,00 | 11,70 % |
| Internet- und Social-Media-Plattformen | 104,40 | 23,8 % | 302,70 | 11,23 % |
| KI-Labore und Neoclouds | 49,10 | 11,2 % | 263,90 | 18,31 % |
Zu den Cloud-Service-Anbietern gehören AWS, Microsoft, Google Cloud, Oracle und die chinesischen Cloud-Anbieter. Internet- und Social-Media-Plattformen wie Meta und ByteDance bauen hauptsächlich für ihre eigenen Dienste, und KI-Labore und Neoclouds kaufen Rechenleistung im Hyperscale-Maßstab für Modelltraining und GPU-Vermietung.
Nach Workload: KI-Training führt mit 39,1 %
| Workload | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Training | 171,50 | 39,1 % | 395,80 | 8,72 % |
| Allzweck-Cloud und Unternehmen | 170,80 | 38,9 % | 367,90 | 7,98 % |
| KI-Inferenz | 96,30 | 22,0 % | 664,90 | 21,31 % |
Allzweck-Cloud-Hallen machten 2025 noch rund 7,46 GW der 13,41 GW Kapazitätsäquivalent aus, mehr als die Hälfte, jedoch bei weniger als der Hälfte der Ausgaben pro MW einer Halle für KI-Training.
Nach Einrichtungsmodell: Selbst gebaute Campusse führen mit 72,7 %
Auf selbst gebaute Campusse entfallen 2025 USD 318,90 Mrd. und bis 2035 USD 1.001,30 Mrd., eine CAGR von 12,12 %. Gemietete und Build-to-Suit-Kapazität, bewertet anhand der IT-Ausrüstung und des Ausbaus, die Betreiber installieren, macht 2025 USD 119,70 Mrd. aus und wächst schneller, mit 13,57 % pro Jahr, auf USD 427,30 Mrd., da Betreiber Partner nutzen, um Kapazität schneller hinzuzufügen, als sie sie allein bauen könnten.
DC Exklusiv: Die Matrix Hyperscale-Betreibertyp × Komponente
Von Cloud-Service-Anbietern gekaufte Server und beschleunigte Rechenleistung bilden mit USD 168,90 Mrd. die größte einzelne Zelle der Matrix, 38,5 % aller Hyperscale-Ausgaben 2025. Die folgende Matrix stellt gegenüber, wer ausgibt und was gekauft wird.
| 2025, USD Mrd. | Rechenleistung | Speicher | Netzwerke | Strom und Kühlung | Bau und Ausbau | Gesamt |
|---|---|---|---|---|---|---|
| Cloud-Service-Anbieter | 168,90 | 20,60 | 25,40 | 39,60 | 30,60 | 285,10 |
| Internet- und Social-Media-Plattformen | 64,30 | 6,10 | 10,20 | 13,40 | 10,40 | 104,40 |
| KI-Labore und Neoclouds | 35,20 | 1,20 | 6,10 | 5,30 | 1,30 | 49,10 |
| Gesamt | 268,40 | 27,90 | 41,70 | 58,30 | 42,30 | 438,60 |
KI-Labore und Neoclouds stecken 71,7 % ihrer Ausgaben in Rechenleistung und nur 2,6 % in Bau und Ausbau, gegenüber 59,2 % bzw. 10,7 % bei Cloud-Service-Anbietern, weil sie die meisten ihrer Gebäude von Cloud-Partnern und Entwicklern mieten. Netzwerke machen 12,4 % der Ausgaben von KI-Laboren aus, der höchste Anteil aller Betreibertypen, da ihre Cluster für große Trainingsjobs gebaut werden.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Bestellungen, aufgebaut aus 39 Eingangsgrößen: 16 jährliche Marktsummen (2020 bis 2035), 5 Komponentensummen und 3 Summen nach Betreibertyp für 2025, 3 Annahmen zu Ausgaben pro MW, 8 Betreiber- und Lieferantenangaben als Ankerwerte und 4 Kapazitätsangaben. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Hyperscale-Computing an?
Nordamerika führt den Markt für Hyperscale-Computing mit 64,5 % der Ausgaben 2025 an. Der Nahe Osten und Afrika ist mit 15,83 % pro Jahr die am schnellsten wachsende Region, weil KI-Programme am Golf Hyperscale-Campusse von einer kleinen Basis aus aufbauen (Schätzung von DC Market Insights).
Nordamerika führt mit 64,5 % Anteil
Auf Nordamerika entfielen 2025 USD 282,90 Mrd. der Hyperscale-Ausgaben, und für die Region wird ein Wachstum von 11,72 % pro Jahr auf USD 857,20 Mrd. prognostiziert. In der Region befinden sich mehrere Gigawatt-Campusse im Bau, darunter Metas Hyperion in Louisiana, die angekündigten Stargate-Standorte in Texas und Googles Programm über USD 40 Mrd. für neue Campusse in Texas bis 2027.
Asien-Pazifik hält 20,8 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 91,20 Mrd. und bis 2035 von USD 330,10 Mrd., eine CAGR von 13,73 %. China ist der größte Ländermarkt der Region; allein Alibaba plant, über drei Jahre mindestens RMB 380 Mrd. (USD 53 Mrd.) in KI- und Cloud-Infrastruktur zu investieren, mehr als seine gesamten KI- und Cloud-Ausgaben des vergangenen Jahrzehnts. Indien und Malaysia wachsen unter den großen Märkten der Region am schnellsten.
Europa hält 9,6 % Anteil
Europa hat 2025 einen Wert von USD 42,10 Mrd. und bis 2035 von USD 145,20 Mrd., eine CAGR von 13,18 %. Das Vereinigte Königreich ist mit USD 9,70 Mrd. der größte europäische Markt, vor Deutschland mit USD 7,90 Mrd., wo ab Juli 2026 der PUE-Grenzwert für neue Standorte gilt.
Naher Osten und Afrika hält 3,4 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 14,90 Mrd. und bis 2035 von USD 64,80 Mrd., das schnellste regionale Wachstum mit 15,83 % pro Jahr. Saudi-Arabien und die Vereinigten Arabischen Emirate machen in der Zuordnung von DC Market Insights zusammen 67,8 % der Region aus.
Lateinamerika hält 1,7 % Anteil
Lateinamerika hat 2025 einen Wert von USD 7,50 Mrd. und bis 2035 von USD 31,30 Mrd., eine CAGR von 15,36 %, angeführt von Brasilien mit USD 4,10 Mrd.
Länderanalyse: Welche Länder erhalten die meisten Hyperscale-Investitionen?
Die Vereinigten Staaten sind mit USD 270,30 Mrd. im Jahr 2025 der größte Ländermarkt für Hyperscale-Computing, 61,6 % der weltweiten Ausgaben, gefolgt von China mit USD 38,40 Mrd. (8,8 %) und Japan mit USD 14,90 Mrd. (3,4 %). Die 12 größten Länder machen 89,5 % der Ausgaben 2025 aus.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 270,30 | 61,6 % | 815,40 | 11,67 % |
| 2 | China | Asien-Pazifik | 38,40 | 8,8 % | 121,60 | 12,22 % |
| 3 | Japan | Asien-Pazifik | 14,90 | 3,4 % | 47,30 | 12,25 % |
| 4 | Kanada | Nordamerika | 12,60 | 2,9 % | 41,80 | 12,74 % |
| 5 | Indien | Asien-Pazifik | 9,80 | 2,2 % | 52,90 | 18,36 % |
| 6 | Vereinigtes Königreich | Europa | 9,70 | 2,2 % | 32,10 | 12,71 % |
| 7 | Deutschland | Europa | 7,90 | 1,8 % | 27,60 | 13,33 % |
| 8 | Malaysia | Asien-Pazifik | 7,60 | 1,7 % | 29,80 | 14,64 % |
| 9 | Australien | Asien-Pazifik | 7,10 | 1,6 % | 24,70 | 13,28 % |
| 10 | Saudi-Arabien | Naher Osten und Afrika | 5,30 | 1,2 % | 25,90 | 17,19 % |
| 11 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 4,80 | 1,1 % | 21,70 | 16,28 % |
| 12 | Brasilien | Lateinamerika | 4,10 | 0,9 % | 17,60 | 15,68 % |
Indien ist mit 18,36 % pro Jahr der am schnellsten wachsende große Ländermarkt, da globale Cloud-Anbieter und inländische Betreiber Hyperscale-Regionen von einer kleinen installierten Basis aus aufbauen, vor Saudi-Arabien mit 17,19 %. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der im Bau befindlichen Hyperscale-Kapazität und an angekündigten Investitionsprogrammen der Betreiber.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Hyperscale-Computing erreicht im Basisszenario bis 2035 USD 1.428,60 Mrd., mit einer Spanne von USD 1.104,30 Mrd. bis USD 1.742,80 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Zweijährige Verzögerung bei Netzanschlüssen für KI-Campusse; Investitionsausgaben der Betreiber nach 2028 real unverändert | 1.104,30 | 9,67 % |
| Basis | Prognosen für 2026 werden erfüllt; angekündigte Gigawatt-Campusse bis 2030 ans Netz gebracht; Inferenz erreicht 46,5 % der Ausgaben | 1.428,60 | 12,53 % |
| Hoch | Versorgung mit Strom, Speicherchips und Advanced Packaging hält mit angekündigten Programmen Schritt; KI-Labore erreichen ein Viertel der Ausgaben | 1.742,80 | 14,79 % |
Die Differenz zwischen dem niedrigen und dem hohen Szenario beträgt 2035 USD 638,50 Mrd. Die Stromversorgung erklärt den Großteil davon, gefolgt vom Tempo, mit dem sich Inferenznachfrage in neue Kapazität statt in eine höhere Auslastung bestehender Hallen umsetzt.
Wettbewerbseinblicke: Wer führt den Markt für Hyperscale-Computing an?
- Amazon Web Services
- Microsoft
- Meta
- Oracle
- Alibaba Cloud
- Tencent
- ByteDance
- Apple
- Baidu
- Huawei Cloud
- OpenAI (Stargate)
- xAI
- CoreWeave
Amazon führt den Markt für Hyperscale-Computing mit rund 24 % der Ausgaben 2025 an (Schätzung von DC Market Insights: rund 80 % seiner Investitionsausgaben 2025 von USD 131,80 Mrd. fließen in Rechenzentren, bezogen auf die Gesamtsumme von USD 438,60 Mrd.), und AWS erklärte, 2025 weltweit mehr Rechenzentrumskapazität hinzugefügt zu haben als jedes andere Unternehmen, darunter mehr als 1,2 GW im vierten Quartal. Amazon, Microsoft, Alphabet und Meta machen nach Schätzung von DC Market Insights zusammen rund 77 % des Marktes aus. Microsoft gab im Geschäftsjahr 2026 USD 145,30 Mrd. aus und fügte in jedem seiner letzten drei Quartale 1 GW Kapazität hinzu. Die Netto-Mittelabflüsse von Oracle für Investitionsausgaben betrugen im Geschäftsjahr 2026 USD 48 Mrd.; das Unternehmen lieferte mehr als 1,2 GW Kapazität an Kunden aus und erwartet für das Geschäftsjahr 2027 rund USD 70 Mrd.
Jüngste Entwicklungen
- Im September 2025 kündigten OpenAI, Oracle und SoftBank fünf neue Stargate-Standorte an, die über die nächsten drei Jahre sieben Gigawatt geplante Kapazität bereitstellen sollen (Quelle: Bericht von Axios).
- Im Oktober 2025 gründete Meta mit Fonds von Blue Owl ein Joint Venture über USD 27 Mrd. zur Finanzierung seines Hyperion-Campus in Louisiana (Quelle: Bericht von DatacenterDynamics).
- Im November 2025 nahm Microsoft seine KI-Super-Factory in Atlanta als Teil seines Fairwater-Netzwerks in Betrieb (Quelle: Bericht von SiliconANGLE).
- Im November 2025 kündigte Google Investitionen von USD 40 Mrd. in neue Rechenzentrumscampusse in Texas bis 2027 an (Quelle: Bericht von TechRepublic).
- Im Juni 2026 meldete Oracle für das Geschäftsjahr 2026 Netto-Investitionsausgaben von USD 48 Mrd. und verbleibende Leistungsverpflichtungen von USD 638 Mrd. (Quelle: Bericht von Nasdaq).
- Im Juli 2026 meldete Microsoft für das Geschäftsjahr 2026 Investitionsausgaben von USD 145,30 Mrd. und 88 in Betrieb genommene Rechenzentren (Quelle: Bericht von DatacenterDynamics).
Wir verfolgen diese Deals, Markteinführungen und Kapazitätsankündigungen in Echtzeit in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Hyperscale-Computing erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus Kapazität und Ausgaben pro MW aufgebaut. Der Wert für 2025 entspricht rund 3,31 GW KI-Trainings-Kapazitätsäquivalent zu USD 51,80 Mio. pro MW (USD 171,50 Mrd.), 2,65 GW KI-Inferenzkapazität zu USD 36,40 Mio. pro MW (USD 96,30 Mrd.) und 7,46 GW Allzweck-Cloud-Kapazität zu USD 22,90 Mio. pro MW (USD 170,80 Mrd.), insgesamt 13,41 GW zu durchschnittlich USD 32,69 Mio. pro MW. Das Kapazitätsäquivalent umfasst neue Hallen und die IT-Erneuerung bestehender Hallen. Vier Prüfungen rahmen das Ergebnis ein. Eine Untergrenze: Die Investitionsausgaben von Amazon, Alphabet und Meta im Kalenderjahr 2025 summieren sich auf USD 295,47 Mrd.; bei dem von DC Market Insights geschätzten Rechenzentrumsanteil von 80 % bis 90 % entfallen allein auf diese drei Betreiber rund USD 236 Mrd. bis USD 266 Mrd., bevor Microsoft, Oracle, die chinesischen Betreiber und die KI-Labore hinzukommen. Eine Obergrenze: Die IEA beziffert die weltweiten Investitionen in Rechenzentren für 2024 auf eine halbe Billion US-Dollar, mehr als die USD 292,58 Mrd., mit denen DC Market Insights die Hyperscale-Betreiber für dieses Jahr bewertet. Eine Lieferantenprüfung: Der Rechenzentrumsumsatz von NVIDIA im Geschäftsjahr 2026 von USD 193,70 Mrd., der auch Verkäufe an Unternehmen und Behörden umfasst, liegt unter den USD 268,40 Mrd. für Server und beschleunigte Rechenleistung, die Hyperscale-Betreiber 2025 kauften. Eine Kapazitätsprüfung: Die AWS-Zahl von 3,8 GW in einem Jahr, 1 GW pro Quartal bei Microsoft und mehr als 1,2 GW bei Oracle im Geschäftsjahr 2026 sind mit 13,41 GW Hyperscale-Kapazitätsäquivalent im Jahr 2025 vereinbar. Die Gesamtsumme wurde nach 5 Komponenten, 3 Betreibertypen, 3 Workloads, 2 Einrichtungsmodellen, 5 Regionen und 12 Ländern aufgeteilt, und jede Aufteilung ergibt in Summe die Marktgröße. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten geprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Berücksichtigte Währung, Einheiten und Jahre
- 1.4Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Modell aus Kapazität und Ausgaben pro MW
- 2.2Ankerwerte aus Investitionsausgaben der Betreiber
- 2.3Plausibilitätsgrenzen und Datentriangulation
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktgröße, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preis- und Kostenanalyse
- 5.1Ausgaben pro MW nach Hallentyp, 2025
- 5.2Aufteilung der Kosten für IT-Ausrüstung und Gebäude
- 5.3Kostenbenchmarks angekündigter Programme
- 06Standards und Regulierung
- 6.1Delegierte Verordnung (EU) 2024/1364
- 6.2Deutsches Energieeffizienzgesetz (EnEfG)
- 6.3Berichterstattung über Investitionsausgaben und Leasing
- 07Lieferkettenanalyse
- 7.1Lieferanten von Beschleunigern und Servern
- 7.2Lieferanten von Strom- und Kühlausrüstung
- 7.3Bauunternehmen und Projektentwickler
- 7.4Hyperscale-Betreiber
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Wachstum gegenüber Vorjahr
- 8.3Kapazitätsäquivalent, 2025
- 09Markt für Hyperscale-Computing, nach Komponente
- 9.1Server und beschleunigte Rechenleistung
- 9.2Speicher
- 9.3Netzwerke
- 9.4Strom- und Kühlinfrastruktur
- 9.5Gebäudebau und Ausbau
- 10Markt für Hyperscale-Computing, nach Betreibertyp
- 10.1Cloud-Service-Anbieter
- 10.2Internet- und Social-Media-Plattformen
- 10.3KI-Labore und Neoclouds
- 11Markt für Hyperscale-Computing, nach Workload
- 11.1KI-Training
- 11.2KI-Inferenz
- 11.3Allzweck-Cloud und Unternehmen
- 12Markt für Hyperscale-Computing, nach Einrichtungsmodell
- 12.1Selbst gebaute Campusse
- 12.2Gemietete und Build-to-Suit-Kapazität
- 13DC Exklusiv: Matrix Betreibertyp × Komponente
- 13.1Matrixwerte, 2025
- 13.2Wichtigste Beobachtungen
- 13.3Modelleingaben
- 14Markt für Hyperscale-Computing, nach Region
- 14.1Nordamerika: Vereinigte Staaten, Kanada
- 14.2Asien-Pazifik: China, Japan, Indien, Malaysia, Australien, übriger Asien-Pazifik-Raum
- 14.3Europa: Vereinigtes Königreich, Deutschland, übriges Europa
- 14.4Naher Osten und Afrika: Saudi-Arabien, Vereinigte Arabische Emirate, übriger Naher Osten und Afrika
- 14.5Lateinamerika: Brasilien, übriges Lateinamerika
- 15Länderanalyse
- 15.1Top 12 Länder, 2025 und 2035
- 15.2Am schnellsten wachsende Länder
- 16Regionale Querschnitte
- 16.1Region nach Komponente, 2025 und 2035
- 16.2Region nach Betreibertyp, 2025 und 2035
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Ausgabenanteile der Betreiber, 2025
- 18.2Prognosen zu Investitionsausgaben, 2026
- 18.3Kapazitätszuwächse
- 19Unternehmensprofile
- 19.1Amazon Web Services
- 19.2Microsoft
- 19.3Google
- 19.4Meta
- 19.5Oracle
- 19.6Alibaba Cloud
- 19.7Tencent
- 19.8ByteDance
- 19.9Apple
- 19.10Baidu
- 19.11Huawei Cloud
- 19.12OpenAI (Stargate)
- 19.13xAI
- 19.14CoreWeave
- 20Jüngste Entwicklungen
- 20.1Ankündigungen zu Kapazität und Campussen
- 20.2Finanzierungen und Joint Ventures
- 21Empfehlungen der Analysten
- 21.1Für Hyperscale-Betreiber
- 21.2Für Ausrüstungslieferanten
- 21.3Für Investoren und Projektentwickler
- Abb. 1Marktgröße Hyperscale-Computing, 2020-2035
- Abb. 2Marktanteile Hyperscale-Computing nach Komponente, 2025
- Abb. 3Markt für Hyperscale-Computing nach Region, 2025 und 2035
- Abb. 4Ausgaben pro MW nach Hallentyp, 2025
- Abb. 5Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Ausgaben pro MW nach Hallentyp, 2025
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Betreibertyp, 2025 und 2035
- Tabelle 5Markt nach Workload, 2025 und 2035
- Tabelle 6Markt nach Einrichtungsmodell, 2025 und 2035
- Tabelle 7Matrix Betreibertyp × Komponente, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Angaben der Betreiber zu Investitionsausgaben
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 438,60 Mrd. im Jahr 2025, mit einem Anstieg auf USD 1.428,60 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 136,85 Mrd.
Um 12,53 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 26,23 % pro Jahr höher, und DC Market Insights prognostiziert für 2026 einen weiteren Anstieg um 48,7 % auf USD 652,40 Mrd.
Amazon Web Services, Microsoft, Google, Meta und Oracle führen, wobei Amazon rund 24 % der Ausgaben 2025 ausmacht (Schätzung von DC Market Insights). Alibaba Cloud, Tencent, ByteDance, Apple, Baidu, Huawei Cloud, OpenAI (Stargate), xAI und CoreWeave bauen ebenfalls im Hyperscale-Maßstab.
Server und beschleunigte Rechenleistung, mit USD 268,40 Mrd. oder 61,2 % der Ausgaben 2025. Netzwerke wachsen unter den Komponenten mit 14,29 % pro Jahr am schnellsten, da KI-Cluster größere Fabrics benötigen.
Durchschnittlich rund USD 32,69 Mio. pro MW im Jahr 2025, von USD 22,90 Mio. für eine Allzweck-Cloud-Halle bis USD 51,80 Mio. für eine Halle für KI-Training, laut Schätzungen von DC Market Insights einschließlich IT-Ausrüstung.
KI-Training führte mit USD 171,50 Mrd. oder 39,1 % der Ausgaben 2025. KI-Inferenz ist mit 21,31 % pro Jahr das am schnellsten wachsende Segment und erreicht bis 2035 46,5 % der Ausgaben.
Nordamerika, mit USD 282,90 Mrd. oder 64,5 % der Ausgaben 2025. Der Nahe Osten und Afrika wächst mit 15,83 % pro Jahr am schnellsten.
USD 270,30 Mrd. in den Vereinigten Staaten, oder 61,6 % der Ausgaben 2025, gefolgt von China mit USD 38,40 Mrd. Indien wächst unter den großen Ländermärkten mit 18,36 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.