
Singapur AI-Datenzentrum-Markt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Singapur AI-Datenzentrum-Markt: 2025 lag das Marktvolumen bei USD 1,980.0 Mio.; bis 2035 soll es bei einer CAGR von 10.95 % auf USD 5,600.0 Mio. steigen. Auf West Region entfallen 47.2% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Komponente
- 10Markt nach Rechenzentrumstyp
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 13Profilierte Unternehmen
Regionale Analyse
- West Region47.2%
- East Region26.8%
- Central Region17.3%
- North and North-East Regions8.7%
Profilierte Unternehmen
- ST Telemedia Global Data Centres (STT GDC)
- Equinix
- Digital Realty
- Keppel Data Centres
- Nxera (Singtel)
- AirTrunk
- DayOne
- GDS
- Amazon Web Services (AWS)
- Microsoft
- NVIDIA
- Firmus (Sustainable Metal Cloud)
Vollständige Analyse
Der Singapur AI-Datenzentrum-Markt umfasst die jährlichen Ausgaben für Rechenzentrumskapazität, die in Singapur für das Training und die Inferenz von künstlicher Intelligenz (KI) errichtet oder umgerüstet wird: KI-Server und Beschleuniger, Netzwerke, Speicher, Strom- und Kühlinfrastruktur sowie den Bau der Hallen, in denen sie untergebracht sind. DC Market Insights bewertet den Singapur AI-Datenzentrum-Markt im Jahr 2025 mit USD 1,98 Mrd. und prognostiziert bis 2035 USD 5,60 Mrd., was einer CAGR von 10,95 % entspricht. Der Wert für 2025 wird aus den Bereitstellungen selbst abgeleitet: Rund 45 MW neue KI-IT-Kapazität zu Gesamtkosten von etwa USD 42,0 Mio. pro MW ergeben USD 1,89 Mrd. an Neubauausgaben, und die Erneuerung der 2020 installierten KI-Hardware fügt USD 91,20 Mio. hinzu. Direct-to-Chip-Flüssigkeitskühlung ist mit 19,09 % pro Jahr das am schnellsten wachsende Segment, weil DC Market Insights erwartet, dass neue KI-Racks mit rund 120 kW flüssigkeitsgekühlt werden, und die Region West ist mit 13,38 % pro Jahr der am schnellsten wachsende Teilmarkt, weil dort der bis zu 700 MW große Rechenzentrumspark auf Jurong Island sowie die Standorte in Tuas und Jurong liegen.
Zusammenfassung
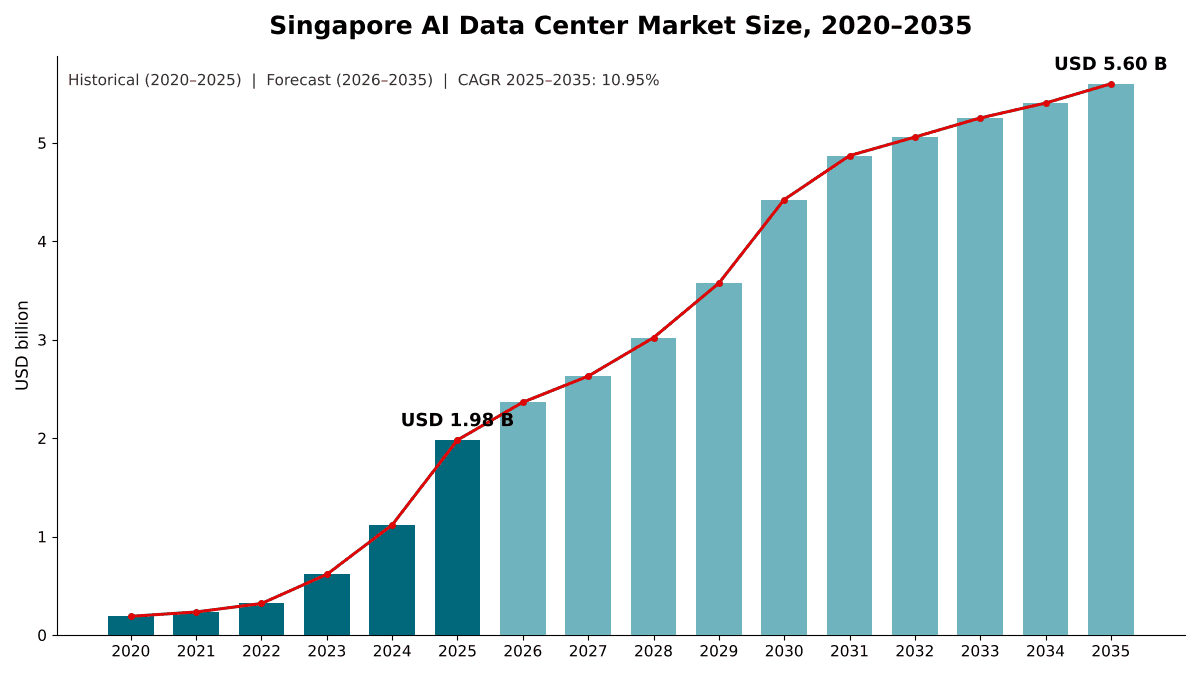
Die Größe des Singapur AI-Datenzentrum-Markts wurde 2020 auf USD 190,00 Mio. geschätzt, erreichte 2025 USD 1,98 Mrd. und wird bis 2035 voraussichtlich USD 5,60 Mrd. erreichen, bei einer CAGR von 10,95 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Singapur AI-Datenzentrum-Markts 2025 | USD 1,98 Mrd. |
| Singapur AI-Datenzentrum-Markt, CAGR | 10,95 % |
| Größe des Singapur AI-Datenzentrum-Markts 2035 | USD 5,60 Mrd. |
Ja, Singapur hat KI-Rechenzentren, und nach Schätzung von DC Market Insights sind sie die am schnellsten wachsende Rechenzentrumskategorie des Landes. DC Market Insights schätzt, dass der Markt zwischen 2020 und 2025 um 59,82 % pro Jahr gewachsen ist und dass allein 2025 gegenüber 2024 ein Plus von 77,2 % brachte, als Cluster aus Grafikprozessoren (GPU) von Pilothallen in KI-fähige Colocation- und Hyperscale-Gebäude umzogen. Singapur beherbergt heute mehr als 70 Cloud-, Unternehmens- und Colocation-Rechenzentren mit einer Gesamtkapazität von über 1,4 Gigawatt (GW), so das Ministry of Digital Development and Information (MDDI). DC Market Insights schätzt, dass bis Ende 2025 etwa 104 MW dieses Bestands für KI-Workloads errichtet oder umgerüstet worden waren.
Das Wachstum verlangsamt sich von 2025 bis 2035 aus zwei Gründen auf 10,95 % pro Jahr. Land und Strom bleiben rationiert: Die Regierung gibt neue Kapazität in Zuteilungsrunden frei, statt den Markt frei bauen zu lassen. Und die Kosten pro MW KI-Kapazität sinken um etwa 2,5 % pro Jahr, da jede Beschleunigergeneration mehr Rechenleistung pro Watt liefert. Die jährlichen KI-Bereitstellungen steigen dennoch von 45 MW im Jahr 2025 auf 95 MW im Jahr 2030 und 120 MW im Jahr 2035, wodurch die installierte KI-Kapazität auf knapp über 1 GW steigt.
Marktumfang: Was ist der Singapur AI-Datenzentrum-Markt?
Der Singapur AI-Datenzentrum-Markt ist das Geld, das jedes Jahr ausgegeben wird, um KI-Rechenleistung auf singapurischem Boden in Betrieb zu nehmen, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 1,98 Mrd.
Enthalten. KI-Server mit GPUs oder anderen Beschleunigern, die Back-End- und Front-End-Netzwerke, die sie verbinden, an KI-Cluster angeschlossener Speicher, für KI-Hallen installierte Strom- und Kühlausrüstung (einschließlich Direct-to-Chip- und Immersionskühlung), Bau und Ausbau neuer KI-Hallen sowie die Umrüstung bestehender Hallen auf KI-Dichten. Gezählt werden die Ausgaben von Hyperscale-Cloud-Anbietern, Colocation-Betreibern, GPU-Cloud-Anbietern, Unternehmen und öffentlichen Forschungszentren.
Ausgeschlossen. Konventionelle Cloud- und Unternehmens-IT-Kapazität, Grundstücks- und Stromkosten, Softwarelizenzen, Personal sowie KI-Hardware, die an eine Adresse in Singapur fakturiert, aber in ein anderes Land geliefert und dort installiert wird.
Wie die Segmente zusammenpassen. Jede Dimension in diesem Bericht, von Komponente über Rechenzentrumstyp, Workload, Kühltechnologie und Endnutzer bis zum Teilmarkt, teilt dieselben USD 1,98 Mrd. neu auf. Der Markt ist ein Ausschnitt des breiteren Rechenzentrumsmarkts in Singapur, beschränkt auf für KI errichtete Kapazität.
Markttreiber: Warum baut Singapur KI-Rechenzentren?
Drei Treiber heben den Singapur AI-Datenzentrum-Markt von USD 1,98 Mrd. im Jahr 2025 auf USD 5,60 Mrd. bis 2035. Es sind Investitionsprogramme von Hyperscale- und Colocation-Anbietern in Höhe von etwa 19 Mrd. Singapur-Dollar (SGD), bestehend aus zusätzlichen SGD 12 Mrd. von AWS für 2024 bis 2028 und knapp SGD 7 Mrd. von Digital Realty; staatliche Kapazitätsfreigaben für KI-fähige und grüne Gebäude; sowie staatliche Förderung für KI-Rechenleistung von mehr als SGD 1 Mrd.
Neue KI-Bereitstellungen steigen von 45 MW im Jahr 2025 auf 120 MW pro Jahr bis 2035
Der Singapur AI-Datenzentrum-Markt ist ein Neubaumarkt: 95,4 % der Ausgaben 2025 flossen in neue oder umgerüstete KI-Kapazität statt in Erneuerung. DC Market Insights modelliert einen Anstieg der jährlichen KI-Bereitstellungen von 45 MW im Jahr 2025 auf 95 MW im Jahr 2030 und 120 MW im Jahr 2035. Die Pipeline hinter diesen Zahlen ist sichtbar. Nxera, die Rechenzentrumssparte von Singtel, eröffnete DC Tuas im Februar 2026 mit 58 MW KI-fähiger Kapazität (Quelle: von der JTC Corporation veröffentlichte Singtel-Mitteilung); Singtel bezeichnet es als Singapurs Multi-Tenant-Rechenzentrum mit der höchsten Leistungsdichte und als größte Direct-to-Chip-Flüssigkeitskühlungsinstallation des Landes. DayOne begann im Juli 2025 mit dem Bau einer 20-MW-Anlage in Jalan Buroh, die speziell für KI-Workloads errichtet wird und deren erste Phase 2026 fertig sein soll, und Equinix baut SG6, eine flüssigkeitsgekühlte 20-MW-Anlage mit einer Anfangsinvestition von USD 260 Mio., die im ersten Quartal 2027 eröffnen soll.
Investitionsprogramme von Hyperscale- und Colocation-Anbietern nähern sich SGD 19 Mrd.
Mehrere große Käufer haben mehrjährige Budgets veröffentlicht. Amazon Web Services (AWS) plant, von 2024 bis 2028 zusätzlich SGD 12 Mrd. in seine Cloud-Infrastruktur in Singapur zu investieren. Google stellte 2024 sein viertes Rechenzentrum in Singapur fertig, womit seine gesamten Infrastrukturinvestitionen im Land USD 5 Mrd. erreichen. Im April 2026 sagte Digital Realty Gesamtinvestitionen von knapp SGD 7 Mrd. in Singapur zu, darunter mehr als SGD 4,3 Mrd. für neue Rechenzentrumsprojekte, und bezeichnete Singapur als entscheidenden Knotenpunkt für KI-Inferenz im asiatisch-pazifischen Raum. DC Market Insights zählt nur den KI-Anteil dieser Programme, weshalb Hyperscale- und Cloud-Anbieter auf USD 962,86 Mio. (48,6 %) des Markts 2025 kommen und nicht auf ihre gesamten Ausgaben.
Staatliche Förderung bringt mehr als SGD 1 Mrd. in KI-Rechenleistung und Talente
Auf Singapurs überarbeitete National AI Strategy (NAIS 2.0), die im Dezember 2023 vorgestellt wurde, folgte im Budget 2024 eine Zusage von mehr als SGD 1 Mrd. über fünf Jahre für KI-Rechenleistung, Talente und Branchenentwicklung, darunter bis zu SGD 500 Mio. für Hochleistungsrechnen. Das National Supercomputing Centre (NSCC) betreibt ASPIRE 2A+, einen SuperPOD auf Basis von NVIDIAs KI-Serverplattform (DGX) mit DGX H100-Systemen, der etwa 20 Petaflops FP64-Tensor-Core-Rechenleistung liefert. DC Market Insights beziffert die Ausgaben von Regierung und Forschung 2025 auf USD 124,82 Mio., 6,3 % des Markts.
Markttrends: Welche Rechenzentren in Singapur bieten GPU-Racks mit hoher Dichte und niedrige PUE?
Zu den Betreibern in Singapur, die inzwischen GPU-Racks mit hoher Dichte, eine niedrige Power Usage Effectiveness (PUE) und Flüssigkeitskühlung bewerben, gehören Nxera (DC Tuas, PUE 1.25), STT GDC (STT Singapore 6), Equinix (SG6) und DayOne, und DC Market Insights erwartet, dass flüssigkeitsgekühlte Kapazität bis 2035 77,6 % der KI-Ausgaben ausmacht.
Flüssigkeitskühlung wird vom Pilotprojekt zum Standard
STT Singapore 6 von STT GDC ist als NVIDIA DGX-Ready Data Center zertifiziert und unterstützt sowohl Immersions- als auch Direct-to-Chip-Kühlung. Die Infocomm Media Development Authority (IMDA) und Enterprise Singapore haben den Singapore Standard (SS) 726:2026 eingeführt, eine Norm für Flüssigkeitskühlung in tropischen Rechenzentren. Ein einzelnes NVIDIA GB200 NVL72-Rack zieht etwa 120 kW, und DC Market Insights geht davon aus, dass Racks dieser Klasse flüssigkeitsgekühlt werden. DC Market Insights schätzt, dass Direct-to-Chip-Flüssigkeitskühlung 33,2 % der Ausgaben 2025 abdeckte und bis 2035 67,4 % erreichen wird.
Inferenz überholt Training vor 2030
Auf Trainingscluster entfielen USD 1,15 Mrd. (57,8 %) der Ausgaben 2025 und auf Inferenz USD 836,07 Mio. (42,2 %). DC Market Insights prognostiziert für Inferenz ein Wachstum von 15,06 % pro Jahr und für Training von 6,75 %, sodass Inferenz bis 2035 60,7 % des Markts erreicht. Inferenz erfordert niedrige Latenz zu Nutzern in ganz Südostasien, was Singapurs vernetzte Colocation-Campusse gegenüber abgelegenen Trainingsstandorten begünstigt.
KI-fähige Colocation gewinnt Anteile gegenüber selbst gebauten Hallen
Colocation-Betreiber verzeichnen den größten Anteilsgewinn aller Käufergruppen, von 24,3 % im Jahr 2025 auf 29,8 % bis 2035, bei einem Wachstum von 13,24 % pro Jahr. Betreiber verkaufen KI-fähige Hallen mit bereits installierten Flüssigkeitskühlkreisläufen und Rack-Stromversorgung, was Mietern eine schnelle Bereitstellung von Rack-Leistung ermöglicht, wenn sie Kapazität innerhalb von Monaten benötigen. Der Bericht zum Rechenzentrums-Colocation-Markt in Singapur behandelt den breiteren Colocation-Bestand, in dem diese KI-Hallen liegen.
Marktherausforderungen: Was begrenzt das Wachstum von KI-Rechenzentren in Singapur?
Strom und Land begrenzen den Singapur AI-Datenzentrum-Markt im Jahr 2025 auf etwa 45 MW neue KI-Kapazität, eine Schätzung von DC Market Insights. Rechenzentren verbrauchten laut einem Fachpressebericht vom Januar 2022 rund 7 % des Stroms in Singapur, und neue Kapazität wird nur über staatliche Zuteilungsrunden freigegeben, etwa 80 MW im Pilotverfahren 2023 und mindestens 200 MW in DC-CFA2, neben dem Ziel der Green Data Centre Roadmap von kurzfristig mindestens 300 MW.
Kapazität wird über Zuteilungsrunden rationiert
Singapur setzte die Entwicklung neuer Rechenzentren 2019 aus und hob das Moratorium im Januar 2022 unter Auflagen auf. Der erste Data Centre Call for Application (DC-CFA) vergab im Juli 2023 vorläufig etwa 80 MW an vier Vorschläge: ein Konsortium aus AirTrunk und ByteDance, Equinix, GDS und Microsoft. Die Green Data Centre Roadmap vom Mai 2024 soll kurzfristig mindestens 300 MW zusätzliche Kapazität freisetzen und strebt eine PUE von 1,3 oder niedriger an. Gemessen an mehr als 1,4 GW installierter Kapazität bedeuten diese Freigaben, dass KI-Wachstum teilweise aus der Umrüstung bestehender Hallen stammt, die DC Market Insights in seine Bereitstellungszahlen einbezieht.
Stromtarife für Haushalte stiegen in einem Quartal um 17,0 %
SP Group erhöhte die Stromtarife für Haushalte (vor Waren- und Dienstleistungssteuer) für Juli bis September 2026 um 17,0 % bzw. 4,64 Cent pro kWh auf 31,91 Cent pro kWh. Rechenzentren kaufen Strom über eigene Verträge, daher nutzt DC Market Insights den Haushaltstarif nur als Indikator für den Energiekostendruck. Jedes MW KI-Last, das ein Jahr lang läuft, verbraucht 8.760 MWh, sodass Energiepreisänderungen direkt auf die Kosten von KI-Kapazität durchschlagen und Betreiber zu Designs mit niedrigerer PUE drängen.
Marktchancen: Wo können Unternehmen in Südostasien auf skalierbare KI-Factory-Infrastruktur zugreifen?
Innerhalb Singapurs sind die größten neuen Pools an KI-Factory-Kapazität der Rechenzentrumspark auf Jurong Island mit bis zu 700 MW Leistung und die 200 MW, die im August 2026 in der zweiten Zuteilungsrunde vergeben wurden.
Park auf Jurong Island bringt bis zu 700 MW kohlenstoffarme Kapazität
Im Oktober 2025 kündigten die JTC Corporation (JTC) und das Economic Development Board (EDB) Singapurs größten kohlenstoffarmen Rechenzentrumspark an, rund 20 Hektar auf Jurong Island mit bis zu 700 MW Leistungskapazität. Im August 2026 vergab der zweite Call for Application (DC-CFA2) vorläufig je 50 MW auf Jurong Island an Digital Realty, Equinix, Keppel Data Centres und STT GDC. Keppels Standort, Keppel DC SGP 11, ist ein KI-fähiges Rechenzentrum mit einer angestrebten PUE unter 1,2. DC Market Insights erwartet, dass diese Standorte den Anteil der Region West von 47,2 % im Jahr 2025 auf 58,6 % im Jahr 2035 steigern.
Ausgaben für GPU-Cloud und Neocloud wachsen um 12,35 % pro Jahr
GPU-Cloud- und Neocloud-Anbieter machen 2025 11,2 % des Singapur AI-Datenzentrum-Markts aus, und DC Market Insights prognostiziert, dass ihr Segment um 12,35 % pro Jahr auf 12,7 % des Markts bis 2035 wächst. Unternehmen, die GPU-Kapazität ohne eigene Hallen wünschen, mieten sie bei diesen Anbietern oder bei Hyperscale-Clouds.
Preise: Was kostet ein KI-Rechenzentrum pro MW in Singapur?
Ein MW KI-Kapazität kostet in Singapur 2025 insgesamt etwa USD 42,0 Mio., eine Schätzung von DC Market Insights, die Server und Beschleuniger, Netzwerke, Speicher, Strom und Kühlung sowie das Gebäude umfasst. Server und Beschleuniger machen 63,6 % dieser Kosten aus.
| Gesamtkosten der KI-Kapazität (USD Mio. pro MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Gesamtkosten pro MW | 38,00 | 42,00 | 37,01 | 32,60 |
| Bereitgestellte KI-Kapazität (MW) | 5 | 45 | 95 | 120 |
| Neubauausgaben (USD Mrd.) | 0,19 | 1,89 | 3,52 | 3,91 |
Die Kosten pro MW erreichen im Modell 2023 mit USD 44,0 Mio. ihren Höchststand, und DC Market Insights modelliert ab 2026 einen jährlichen Rückgang von 2,5 %, da jede Beschleunigergeneration mehr Rechenleistung pro Watt bietet. DC Market Insights interpretiert die Equinix-SG6-Zahl, USD 260 Mio. für 20 MW, als Anlagenausgaben ohne Mieterserver, was zum Anteil von Strom, Kühlung und Gebäude im Modell passt.
Normen und Regulierung: Welche Regeln prägen KI-Rechenzentren in Singapur?
Vier Regelwerke bestimmen, wie KI-Kapazität in Singapur gebaut wird: die von EDB und IMDA durchgeführten Zuteilungsrunden, die Green Data Centre Roadmap, die Normen SS 715 und SS 726 sowie Grünstrom-Auflagen für neue Kapazität.
Green Data Centre Roadmap (Mai 2024). Die Green Data Centre Roadmap der IMDA strebt eine PUE von 1,3 oder niedriger und kurzfristig mindestens 300 MW zusätzliche Kapazität an und verpflichtete die IMDA zu Normen für die Energieeffizienz von IT-Geräten und für Flüssigkeitskühlung.
DC-CFA2, SS 715:2025 und SS 726:2026. Der zweite Call, der im Dezember 2025 gestartet wurde, stellte mindestens 200 MW bereit und verlangte, dass neue Kapazität zu mindestens 50 % über zulässige grüne Energiepfade versorgt wird; die Bewerbungsfrist endete am 31. März 2026. Die IMDA-Norm SS 715:2025 zur Energieeffizienz von IT-Geräten in Rechenzentren zielt darauf ab, den Energieverbrauch von IT-Geräten um mindestens 30 % zu senken. Die Flüssigkeitskühlungsnorm SS 726:2026 für tropische Rechenzentren legt die Auslegungsgrundlage für die Direct-to-Chip- und Immersionshallen fest, die nach Erwartung von DC Market Insights bis 2035 77,6 % der KI-Ausgaben tragen werden.
Marktsegmentierung: Welches Segment führt den Singapur AI-Datenzentrum-Markt an?
KI-Server und Beschleuniger führen den Singapur AI-Datenzentrum-Markt mit 63,6 % des Werts 2025 an, Hyperscale- und Cloud-Anbieter führen die Käufer mit 48,6 % an, und Internet- und IT-Dienste führen die Endnutzer mit 46,1 % an. Direct-to-Chip-Flüssigkeitskühlung ist mit 19,09 % pro Jahr das am schnellsten wachsende Segment, weil DC Market Insights erwartet, dass neue GPU-Racks mit rund 120 kW flüssigkeitsgekühlt werden, und SS 726:2026 den Bauherren nun eine gemeinsame Auslegungsgrundlage bietet.
Nach Komponente: KI-Server und Beschleuniger führen mit 63,6 %
| Komponente | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Server und Beschleuniger | 1,26 | 63,6 % | 3,37 | 10,32 % |
| Netzwerke und Interconnect | 0,19 | 9,8 % | 0,62 | 12,28 % |
| Speicher | 0,13 | 6,8 % | 0,41 | 11,89 % |
| Strom- und Kühlinfrastruktur | 0,23 | 11,9 % | 0,77 | 12,65 % |
| Anlagenbau | 0,16 | 8,0 % | 0,43 | 10,54 % |
Strom- und Kühlinfrastruktur wächst unter den Komponenten mit 12,65 % pro Jahr am schnellsten, weil Flüssigkeitskühlkreisläufe, Kühlmittelverteilereinheiten und höher ausgelegte Stromversorgungsstränge pro MW mehr kosten als luftgekühlte Designs. Speicher für KI-Cluster, 2025 USD 134,73 Mio. wert, wächst um 11,89 % pro Jahr, da Unternehmen im Finanz- und Gesundheitswesen Trainingsdaten und Modelle im Land halten.
Welche Datenspeicherunternehmen in Singapur sind auf KI- und Analytics-Workloads im Unternehmensmaßstab spezialisiert?
Speicher für KI- und Analytics-Workloads im Unternehmensmaßstab ist im Singapur AI-Datenzentrum-Markt 2025 USD 134,73 Mio. wert, eine Schätzung von DC Market Insights, und erreicht bis 2035 USD 414,37 Mio. DC Market Insights empfiehlt keine einzelnen Speicheranbieter. Käufer, die in Singapur ein KI-Speicherunternehmen für Deep-Learning-Workloads suchen, wählen in der Regel zwischen Speicher aus der AWS-Region Asia Pacific (Singapore) und anderen Hyperscale-Clouds und Speicher, der neben ihren eigenen GPU-Clustern in KI-fähigen Colocation-Hallen von Betreibern wie STT GDC, Equinix, Digital Realty und Nxera bereitgestellt wird. Auf Hyperscale- und Cloud-Käufer entfallen 2025 USD 69,33 Mio. der Ausgaben für KI-Speicher und auf Unternehmen USD 18,83 Mio.
Nach Rechenzentrumstyp: Hyperscale- und Cloud-Anbieter führen mit 48,6 %
| Rechenzentrumstyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 0,96 | 48,6 % | 2,51 | 10,07 % |
| Colocation | 0,48 | 24,3 % | 1,67 | 13,24 % |
| GPU-Cloud und Neocloud | 0,22 | 11,2 % | 0,71 | 12,35 % |
| Unternehmen | 0,19 | 9,6 % | 0,41 | 7,95 % |
| Regierung und Forschung | 0,12 | 6,3 % | 0,30 | 9,05 % |
Colocation wächst unter den Rechenzentrumstypen am schnellsten, weil die Zuteilungen auf Jurong Island an Colocation-Betreiber gingen. Unternehmensrechenzentren wachsen mit 7,95 % pro Jahr am langsamsten, da Unternehmen GPU-Kapazität eher mieten als selbst bauen.
Nach Workload: Training führt mit 57,8 %
Auf Training entfielen 2025 USD 1,15 Mrd. (57,8 %) der Ausgaben, und es wächst um 6,75 % pro Jahr auf USD 2,20 Mrd. bis 2035. Inferenz wächst um 15,06 % pro Jahr von USD 836,07 Mio. auf USD 3,40 Mrd. und wird vor 2030 zum größeren Workload.
Nach Kühltechnologie: Luftkühlung führt 2025 mit 61,5 %
Auf luftgekühlte KI-Kapazität entfielen 2025 USD 1,22 Mrd. (61,5 %) der Ausgaben, sie bleibt aber mit einem Wachstum von 0,29 % pro Jahr nahezu konstant. Direct-to-Chip-Flüssigkeitskühlung wächst von USD 657,76 Mio. (33,2 %) auf USD 3,77 Mrd. und Immersionskühlung von USD 105,00 Mio. (5,3 %) auf USD 571,17 Mio., eine Wachstumsrate von 18,46 % pro Jahr. Der Bericht zum Rechenzentrums-Kühlungsmarkt in Singapur behandelt die Kühlausrüstung selbst.
Nach Endnutzer: Internet- und IT-Dienste führen mit 46,1 %
Auf Internet- und IT-Dienste, einschließlich Cloud-Plattformen, sozialer Medien und Online-Dienste, entfielen 2025 USD 913,33 Mio. (46,1 %). Es folgen Banken, Finanzdienstleistungen und Versicherungen (BFSI) mit USD 305,10 Mio. (15,4 %), dann Telekommunikation mit 10,7 %, Regierung und Forschung mit 8,8 %, Fertigung und Logistik mit 7,9 %, Gesundheitswesen und Life Sciences mit 5,6 % sowie Sonstige mit 5,5 %. Gesundheitswesen und Life Sciences wächst unter den benannten Branchen mit 14,08 % pro Jahr am schnellsten, gefolgt von Fertigung und Logistik mit 13,71 %.
DC Exklusiv: Der Kostenstapel der KI-Kapazität in Singapur nach Käufer und Komponente
Mit USD 643,19 Mio. im Jahr 2025 sind die Hyperscale-Ausgaben für KI-Server und Beschleuniger die größte Zelle der Matrix und machen 32,5 % des Singapur AI-Datenzentrum-Markts aus. Die Matrix stellt gegenüber, was gekauft wird und wer es kauft.
| 2025, USD Mrd. | Server und Beschleuniger | Netzwerke | Speicher | Strom und Kühlung | Anlage | Gesamt |
|---|---|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 0,64 | 0,10 | 0,07 | 0,09 | 0,06 | 0,96 |
| Colocation | 0,27 | 0,04 | 0,02 | 0,09 | 0,06 | 0,48 |
| GPU-Cloud und Neocloud | 0,16 | 0,03 | 0,01 | 0,02 | 0,01 | 0,22 |
| Unternehmen | 0,12 | 0,02 | 0,02 | 0,02 | 0,02 | 0,19 |
| Regierung und Forschung | 0,08 | 0,01 | 0,01 | 0,02 | 0,01 | 0,12 |
| Gesamt | 1,26 | 0,19 | 0,13 | 0,23 | 0,16 | 1,98 |
Colocation-Käufer geben 31,3 % ihres KI-Budgets für Strom, Kühlung und Gebäude aus, gegenüber 15,9 % bei Hyperscale-Käufern, weil Colocation-Betreiber Gebäudehülle und Kühlung errichten, während die Mieter den Großteil der Server mitbringen. GPU-Cloud-Anbieter haben mit 71,3 % den höchsten Serveranteil. Ein Anbieter von Flüssigkeitskühlung oder elektrischen Systemen verkauft daher hauptsächlich an Colocation-Betreiber, ein Serverhersteller dagegen hauptsächlich an Hyperscaler und GPU-Clouds.
Das Modell erklärt auch eine Zahl, die viele Leser verwirrt. NVIDIA stellte in seinem Geschäftsjahr 2025 Umsätze von USD 23,68 Mrd. nach Singapur in Rechnung, 18 % seines Gesamtumsatzes, doch nur etwa 2 % seines Umsatzes stammten aus Produkten, die nach Singapur geliefert wurden (Quelle: bei der US-Börsenaufsicht SEC eingereichter NVIDIA-Jahresbericht). Singapur ist ein Abrechnungsknoten, der weit größer ist als sein installierter Bestand. DC Market Insights beziffert die Ausgaben 2025 für in Singapur bereitgestellte KI-Server und Beschleuniger auf USD 1,26 Mrd.
Die Zahlen zum Singapur AI-Datenzentrum-Markt sind ein Modell von DC Market Insights, keine Lieferzählung. Das Modell basiert auf 58 Eingaben: 16 jährliche KI-Kapazitätskohorten (2020 bis 2035), 16 jährliche Werte für Kosten pro MW, 2 Erneuerungsparameter, 5 Komponentenaufteilungen, 5 Käuferaufteilungen, 4 Teilmarktaufteilungen sowie 10 Unternehmens- und Regierungsangaben, die als Gegenprüfung dienen. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welcher Teil Singapurs führt den Markt für KI-Rechenzentren an?
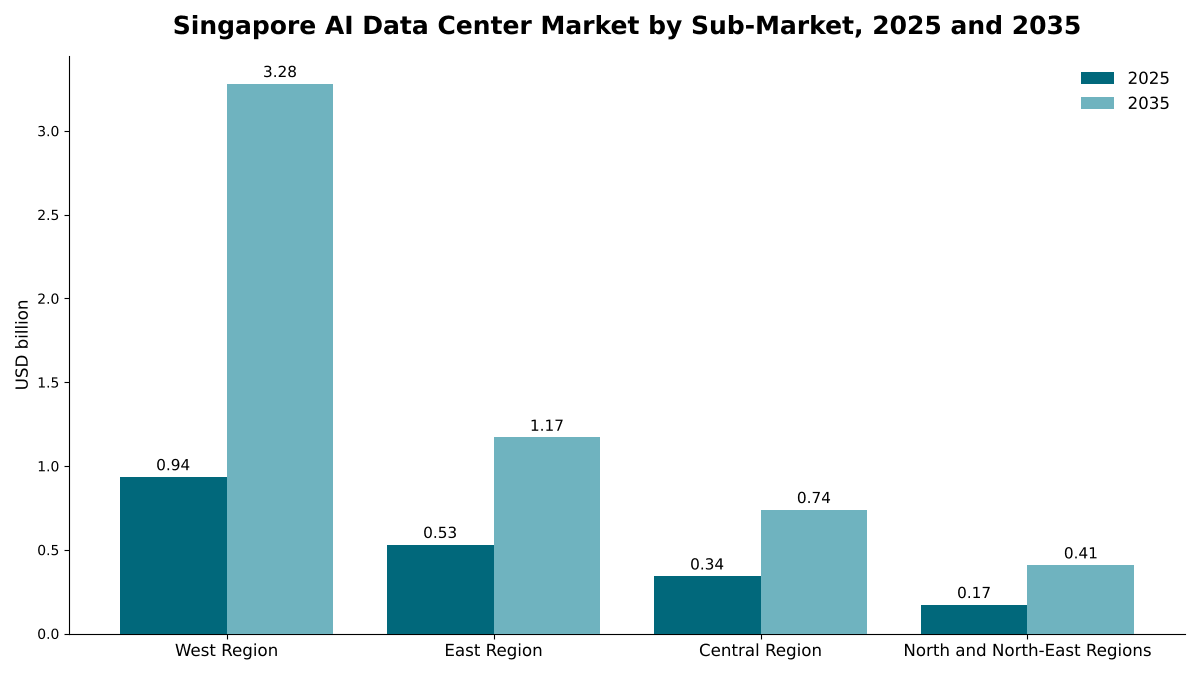
Die Region West führt den Singapur AI-Datenzentrum-Markt mit 47,2 % des Werts 2025 an. Sie ist zudem mit 13,38 % pro Jahr der am schnellsten wachsende Teilmarkt, weil die Standorte in Tuas und Jurong sowie der Park auf Jurong Island den Großteil der neuen KI-fähigen Kapazität beherbergen. Die Teilmärkte folgen den offiziellen Planungsregionen Singapurs.
Region West führt mit 47,2 % Anteil
Auf die Region West entfielen 2025 USD 935,13 Mio., und bis 2035 soll sie USD 3,28 Mrd. erreichen. Nxera DC Tuas (58 MW), der 20-MW-Standort von DayOne in Jalan Buroh und die vier 50-MW-Zuteilungen auf Jurong Island liegen alle im Westen, was den Anteil der Region bis 2035 auf 58,6 % des Markts bringt.
Region Ost hält 26,8 % Anteil
Auf die Region Ost entfielen 2025 USD 530,96 Mio., und sie wächst um 8,22 % pro Jahr auf USD 1,17 Mrd. bis 2035. DC Market Insights modelliert ihr Wachstum hauptsächlich aus der Umrüstung bestehender Hallen auf flüssigkeitsgekühlte KI-Dichten, weil die angekündigten neuen KI-Standorte im Westen liegen.
Region Zentral hält 17,3 % Anteil
Auf die Region Zentral entfielen 2025 USD 342,75 Mio., und sie erreicht bis 2035 USD 739,16 Mio., eine CAGR von 7,99 %. DC Market Insights modelliert die Region Zentral rund um Inferenz für Banken und andere Unternehmen in bestehenden Gebäuden, in denen Stromgrenzen die KI-Dichte begrenzen.
Regionen Nord und Nordost halten 8,7 % Anteil
Auf die Regionen Nord und Nordost entfielen 2025 USD 172,36 Mio., und sie wachsen um 9,02 % pro Jahr auf USD 408,78 Mio. bis 2035, hauptsächlich durch Bereitstellungen von Unternehmen und Forschung.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Singapur AI-Datenzentrum-Markt erreicht im Basisszenario bis 2035 USD 5,60 Mrd., mit einer Spanne von USD 4,15 Mrd. bis USD 6,89 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Zuteilungsrunden verlangsamen sich nach Jurong Island; KI-Bereitstellungen etwa 25 % unter Basis; schnellerer Rückgang der Kosten pro MW | 4,15 | 7,69 % |
| Basis | KI-Bereitstellungen steigen auf 120 MW pro Jahr; Kosten pro MW sinken um 2,5 % pro Jahr | 5,60 | 10,95 % |
| Hoch | Eine weitere Zuteilungsrunde nach 2030 und schnellere Umrüstung bestehender Hallen; Bereitstellungen etwa 20 % über Basis | 6,89 | 13,28 % |
Das niedrige Szenario zeigt, wie eine Pause bei KI-Investitionen oder eine Entscheidung, neue Nachfrage in Nachbarländer zu lenken, aussieht. Das hohe Szenario geht davon aus, dass die Regierung weitere Kapazität freigibt, sobald Jurong Island ausgelastet ist, und dass Flüssigkeitskühlung es Betreibern ermöglicht, die KI-Dichte in bestehenden Gebäuden schneller als modelliert zu erhöhen.
Wettbewerbseinblicke: Welche KI-fähigen Rechenzentrumsanbieter in Singapur bieten Anlagen mit hoher Dichte?
- ST Telemedia Global Data Centres (STT GDC)
- Equinix
- Digital Realty
- Keppel Data Centres
- Nxera (Singtel)
- AirTrunk
- DayOne
- GDS
- Amazon Web Services (AWS)
- Microsoft
- NVIDIA
- Firmus (Sustainable Metal Cloud)
Zu den KI-fähigen Rechenzentrumsanbietern mit dedizierten Anlagen hoher Dichte in Singapur gehören STT GDC, Nxera, Equinix, Digital Realty, Keppel Data Centres und DayOne. DC Market Insights schätzt, dass die drei Hyperscale-Cloud-Anbieter AWS, Google und Microsoft zusammen etwa 38 % der KI-Ausgaben 2025 ausmachten (Schätzung von DC Market Insights auf Basis des Hyperscale- und Cloud-Anteils von 48,6 % und der von diesen Unternehmen offengelegten Investitionsprogramme). STT GDC verfügte über 1,7 GW IT-Last in seinen Märkten, als KKR und Singtel im Februar 2026 vereinbarten, die verbleibenden 82 % für SGD 6,6 Mrd. zu übernehmen. Nxera betreibt in DC Tuas Singapurs größte Direct-to-Chip-Flüssigkeitskühlungsinstallation. AirTrunk sicherte sich einen grünen Kredit über SGD 2,25 Mrd. für SGP2, eine 70-MW-Hyperscale-Anlage. SIN10, SIN11 und SIN12 von Digital Realty kommen zusammen auf 70 MW. NVIDIA-Systeme bilden die Grundlage der DGX-Ready-Zertifizierung von STT GDC und von ASPIRE 2A+ des NSCC, und Firmus kündigte immersionsgekühlte GPU-Cloud-Kapazität in Anlagen von STT GDC an. Unternehmen, die ein durchgängig KI-fähiges Rechenzentrum suchen, kombinieren in der Regel einen Colocation-Betreiber für Halle und Kühlung mit einem Hyperscale- oder GPU-Cloud-Anbieter für die Rechenleistung.
Aktuelle Entwicklungen
- Im Oktober 2025 kündigten JTC und EDB einen kohlenstoffarmen Rechenzentrumspark von rund 20 Hektar auf Jurong Island mit bis zu 700 MW Leistungskapazität an (Quelle: Ankündigung des EDB).
- Im Dezember 2025 starteten EDB und IMDA den zweiten Data Centre Call for Application, der mindestens 200 MW Kapazität anbietet, die zu mindestens 50 % mit grüner Energie versorgt werden muss (Quelle: Medienmitteilung des EDB).
- Im Februar 2026 eröffnete Nxera DC Tuas, ein KI-fähiges 58-MW-Rechenzentrum mit Singapurs größter Direct-to-Chip-Flüssigkeitskühlungsinstallation und einer PUE 1.25 (Quelle: Singtel-Pressemitteilung, von JTC erneut veröffentlicht).
- Im April 2026 sagte Digital Realty Gesamtinvestitionen von knapp SGD 7 Mrd. in Singapur zu, darunter mehr als SGD 4,3 Mrd. für neue Rechenzentrumsprojekte (Quelle: Bericht von Data Center Dynamics).
- Im August 2026 erhielten Digital Realty, Equinix, Keppel Data Centres und STT GDC im Rahmen von DC-CFA2 vorläufig je 50 MW Kapazität auf Jurong Island (Quelle: Bericht von Data Center Dynamics).
- Im September 2026 schloss STT GDC seine Übernahme durch ein von KKR geführtes Konsortium mit Singtel ab (Quelle: Ankündigung von STT GDC).
Wir verfolgen diese Zuteilungen, Bauprojekte und Transaktionen zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Singapur AI-Datenzentrum-Markts erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus 16 jährlichen KI-Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils neue KI-Hallen und Umrüstungen bestehender Hallen zählen und mit Gesamtkosten pro MW bewertet werden, die von USD 38,0 Mio. im Jahr 2020 auf einen Höchststand von USD 44,0 Mio. im Jahr 2023 steigen und ab 2026 um 2,5 % pro Jahr sinken. Die Hardware jeder Kohorte wird nach fünf Jahren zu 60 % ihres Hardwarewerts erneuert, wobei Hardware mit 80 % der Kosten pro MW angesetzt wird, was 2025 USD 91,20 Mio. und 2035 USD 1,69 Mrd. hinzufügt. Die Summe wurde nach 5 Komponenten, 5 Rechenzentrumstypen, 2 Workloads, 3 Kühltechnologien, 7 Endnutzern und 4 Planungsregionen aufgeteilt, und jede Aufteilung ergibt in Summe die Marktgröße. Das Ergebnis wurde Top-down gegen staatliche Kapazitätsdaten (mehr als 1,4 GW installiert, mindestens 300 MW als Ziel der Green Data Centre Roadmap, 200 MW unter DC-CFA2 vergeben), gegen die offengelegten Investitionsprogramme von AWS, Google und Digital Realty sowie gegen NVIDIAs Angabe geprüft, dass etwa 2 % seines Umsatzes im Geschäftsjahr 2025 aus nach Singapur gelieferten Produkten stammten. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Berechnungen, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Berichtsabdeckung und Einheiten
- 1.3Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Kohortenmodell der KI-Kapazität
- 2.2Annahmen zu Kosten pro MW
- 2.3Top-down-Gegenprüfungen
- 2.4Quellen und Validierung
- 03Zusammenfassung
- 3.1Marktgröße 2020, 2025 und 2035
- 3.2Wichtige Ergebnisse
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Gesamtkosten der KI-Kapazität pro MW, 2020-2035
- 5.2Druck durch Stromkosten
- 06Normen und Regulierung
- 6.1Green Data Centre Roadmap
- 6.2Zuteilungsrunden des Data Centre Call for Application
- 6.3SS 715:2025 und SS 726:2026
- 07Lieferkettenanalyse
- 7.1Anbieter von Beschleunigern und Servern
- 7.2Strom- und Kühlausrüstung
- 7.3Bau und Ausbau
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Ausgaben für Neubau und Erneuerung
- 8.3Bereitgestellte KI-Kapazität, 2020-2035
- 09Markt nach Komponente
- 9.1KI-Server und Beschleuniger
- 9.2Netzwerke und Interconnect
- 9.3Speicher
- 9.4Strom- und Kühlinfrastruktur
- 9.5Anlagenbau
- 10Markt nach Rechenzentrumstyp
- 10.1Hyperscale- und Cloud-Anbieter
- 10.2Colocation
- 10.3GPU-Cloud und Neocloud
- 10.4Unternehmen
- 10.5Regierung und Forschung
- 11Markt nach Workload
- 11.1Training
- 11.2Inferenz
- 12Markt nach Kühltechnologie
- 12.1Luftkühlung
- 12.2Direct-to-Chip-Flüssigkeitskühlung
- 12.3Immersionskühlung
- 13Markt nach Endnutzer
- 13.1Internet- und IT-Dienste
- 13.2BFSI
- 13.3Telekommunikation
- 13.4Regierung und Forschung
- 13.5Gesundheitswesen und Life Sciences
- 13.6Fertigung und Logistik
- 13.7Sonstige
- 14DC Exklusiv: Kostenstapel der KI-Kapazität
- 14.1Matrix Rechenzentrumstyp x Komponente, 2025
- 14.2NVIDIA-Abrechnung versus Lieferungen
- 15Markt nach Region
- 15.1Region West (Tuas, Jurong und Jurong Island)
- 15.2Region Ost
- 15.3Region Zentral
- 15.4Regionen Nord und Nordost
- 16Regionale Querschnitte
- 16.1Verschiebung der Teilmarktanteile, 2025 bis 2035
- 16.2Wachstumsraten der Teilmärkte, 2025-2035
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Marktkonzentration
- 18.2KI-fähige Kapazität nach Betreiber
- 18.3Aktuelle Entwicklungen
- 19Unternehmensprofile
- 19.1ST Telemedia Global Data Centres (STT GDC)
- 19.2Equinix
- 19.3Digital Realty
- 19.4Keppel Data Centres
- 19.5Nxera (Singtel)
- 19.6AirTrunk
- 19.7DayOne
- 19.8GDS
- 19.9Amazon Web Services (AWS)
- 19.10Google
- 19.11Microsoft
- 19.12NVIDIA
- 19.13Firmus (Sustainable Metal Cloud)
- 20Empfehlungen der Analysten
- 20.1Für Betreiber
- 20.2Für Investoren
- 20.3Für Unternehmenskäufer
- Abb. 1Singapur AI-Datenzentrum-Markt, Marktgröße, 2020-2035
- Abb. 2Singapur AI-Datenzentrum-Markt nach Teilmarkt, 2025 und 2035
- Abb. 3Bereitgestellte KI-Kapazität in Singapur, 2020-2035
- Abb. 4Gesamtkosten der KI-Kapazität pro MW, 2020-2035
- Abb. 5Marktanteil nach Komponente, 2025
- Abb. 6Marktanteil nach Kühltechnologie, 2025 und 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Gesamtkosten der KI-Kapazität pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 5Markt nach Workload, 2025 und 2035
- Tabelle 6Markt nach Kühltechnologie, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Matrix Rechenzentrumstyp x Komponente, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 1,98 Mrd. im Jahr 2025, steigend auf USD 5,60 Mrd. bis 2035 bei einer CAGR von 10,95 %. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 190,00 Mio.
Ja. DC Market Insights schätzt, dass bis Ende 2025 etwa 104 MW der mehr als 1,4 GW Rechenzentrumskapazität Singapurs für KI errichtet oder umgerüstet worden waren. Nxera eröffnete DC Tuas im Februar 2026 mit 58 MW KI-fähiger Kapazität.
58 MW KI-fähige Kapazität bei Nxera DC Tuas, das Singtel als Singapurs Multi-Tenant-Rechenzentrum mit der höchsten Leistungsdichte bezeichnet. Weitere KI-fähige Anbieter sind STT GDC (NVIDIA DGX-Ready STT Singapore 6), Equinix (20 MW SG6), DayOne (20 MW in Jalan Buroh), Keppel Data Centres und Digital Realty.
PUE 1.25 erreicht Nxera DC Tuas, das Singapurs größte Direct-to-Chip-Flüssigkeitskühlungsinstallation beherbergt. Keppel DC SGP 11 auf Jurong Island strebt eine PUE unter 1,2 an, und STT Singapore 6 unterstützt Immersions- und Direct-to-Chip-Kühlung.
19,09 % pro Jahr für Direct-to-Chip-Flüssigkeitskühlung, die laut Schätzungen von DC Market Insights von USD 657,76 Mio. im Jahr 2025 auf USD 3,77 Mrd. bis 2035 wächst.
Etwa USD 42,0 Mio. pro MW insgesamt für 2025, eine Schätzung von DC Market Insights, die Server, Netzwerke, Speicher, Strom, Kühlung und das Gebäude umfasst. Im Modell sinkt der Wert bis 2035 auf USD 32,60 Mio. pro MW.
Bis zu 700 MW Leistungskapazität sind im Rechenzentrumspark auf Jurong Island in Singapur geplant, wo Digital Realty, Equinix, Keppel Data Centres und STT GDC im August 2026 vorläufig je 50 MW erhielten. Unternehmen können GPU-Kapazität auch bei Hyperscale-Clouds und GPU-Cloud-Anbietern mieten.
47,2 % des Werts 2025 entfallen auf die Region West, die USD 935,13 Mio. wert ist und mit 13,38 % pro Jahr am schnellsten unter den vier Teilmärkten wächst (Schätzung von DC Market Insights).
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.