
Türkei Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Türkei Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 1,350.0 Mio.; bis 2035 soll es bei einer CAGR von 12.84 % auf USD 4,530.0 Mio. steigen. Auf Istanbul and Marmara entfallen 58.3% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Energie- und Konnektivitätslandschaft
- 08Lieferkettenanalyse
- 09Marktgröße und Prognose
- 10Türkei Rechenzentrumsmarkt, nach Infrastruktur
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 10Profilierte Unternehmen
Regionale Analyse
- Istanbul and Marmara58.3%
- Ankara and Central Anatolia24.3%
- Izmir and Aegean9.8%
- Rest of Turkey7.6%
Profilierte Unternehmen
- Turkcell
- Türk Telekom
- Vodafone Türkiye
- Equinix
- Google Cloud
- Edgnex (DAMAC)
- Trendyol
- Castle Investments
- Alibaba Cloud
- Oracle
Vollständige Analyse
Der Türkei Rechenzentrumsmarkt umfasst die IT-Infrastruktur, Strominfrastruktur, Kühlinfrastruktur und den allgemeinen Bau, die Betreiber, Cloud-Anbieter und Unternehmen erwerben, um Rechenzentren in der Türkei zu errichten, auszustatten und zu erneuern. DC Market Insights bewertet den Türkei Rechenzentrumsmarkt im Jahr 2025 mit USD 1,35 Mrd. und prognostiziert bis 2035 USD 4,53 Mrd., was einer CAGR von 12,84 % entspricht. Der Wert für 2025 wird aus der Kapazität abgeleitet: geschätzte 340 MW installierter IT-Last bei IT-Ausrüstungsausgaben von etwa USD 2,95 Mio. pro MW, zuzüglich 30 MW neuer Kapazität bei Anlagenkosten von etwa USD 8,60 Mio. pro MW sowie der Erneuerung von Anlagen im installierten Bestand. Hyperscale- und Cloud-Rechenzentren sind mit 18,09 % pro Jahr das am schnellsten wachsende Segment, weil das Programm von Turkcell und Google Cloud, das vom Investment Office of the Presidency als erstes Hyperscale-Regionalrechenzentrum der Türkei bezeichnet wird, Cloud-Kapazität von einer kleinen Basis aus hinzufügt, und Ankara und Zentralanatolien ist mit 15,92 % pro Jahr die am schnellsten wachsende Region, da rund um die Hauptstadt neue Campusse für Cloud-, E-Commerce- und Telekommunikationsbetreiber geplant sind.
Zusammenfassung
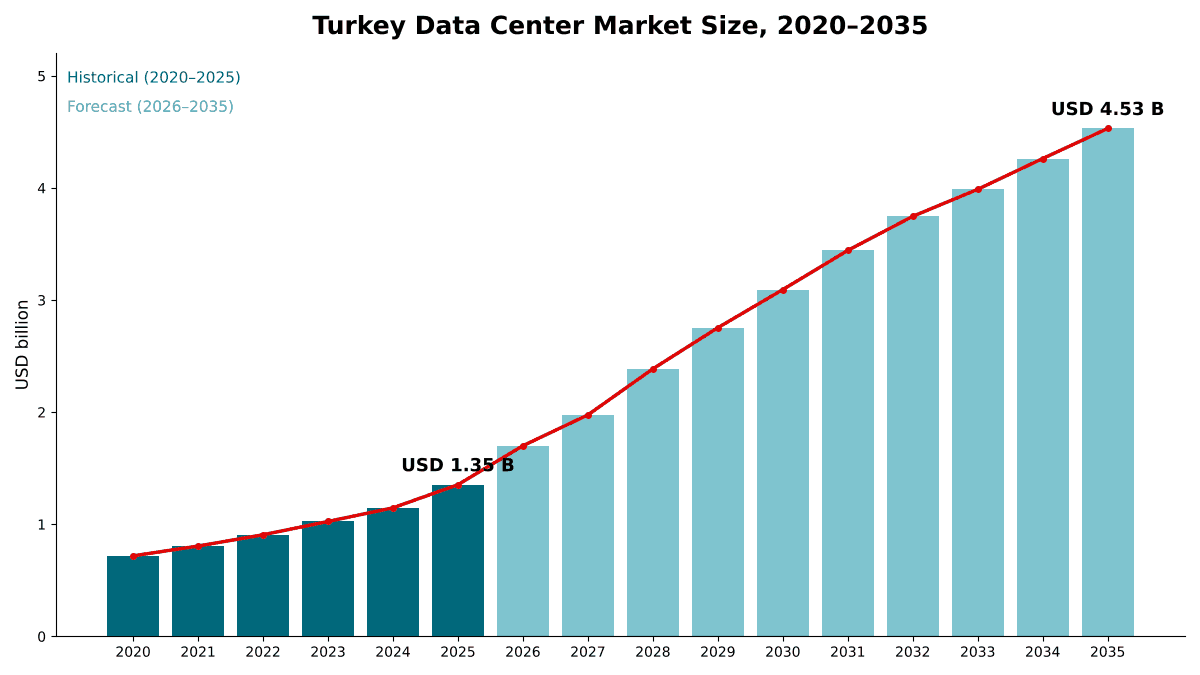
Die Größe des Türkei Rechenzentrumsmarkts wurde im Jahr 2020 auf USD 718,38 Mio. geschätzt, erreichte im Jahr 2025 USD 1,35 Mrd. und soll bis 2035 USD 4,53 Mrd. erreichen, bei einer CAGR von 12,84 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Türkei Rechenzentrumsmarkts 2025 | USD 1,35 Mrd. |
| Türkei Rechenzentrumsmarkt, CAGR | 12,84 % |
| Größe des Türkei Rechenzentrumsmarkts 2035 | USD 4,53 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 13,50 % pro Jahr, und 2025 legte er gegenüber 2024 um 18,0 % zu, da die neue Kapazität von 21 MW auf 30 MW stieg. DC Market Insights schätzt, dass die installierte IT-Kapazität in der Türkei von 240 MW im Jahr 2020 auf 340 MW im Jahr 2025 gestiegen ist, und prognostiziert 740 MW im Jahr 2030 und 1.250 MW im Jahr 2035. Das Wachstum beschleunigt sich ab 2026, weil drei Arten von Käufern gleichzeitig bauen: Telekommunikationsbetreiber, die Colocation ausbauen, eine geplante Hyperscale-Cloud-Region und große inländische Plattformen wie Trendyol, die eigene Campusse errichten.
Die Prognose liegt bewusst unter dem offiziellen Ziel. Präsident Recep Tayyip Erdoğan hat ein Ziel von mindestens 1 Gigawatt installierter Rechenzentrumskapazität bis 2030 gesetzt, und DC Market Insights modelliert 740 MW bis 2030, also 74 % dieses Ziels, weil Netzanschlüsse, Finanzierungskosten und Lieferzeiten für Ausrüstung begrenzen, wie schnell Projekte von der Ankündigung in den Betrieb übergehen. Das Hoch-Szenario unten zeigt, wie der Markt aussieht, wenn das Ziel erreicht wird.
Marktumfang: Was umfasst der Türkei Rechenzentrumsmarkt?
Der Türkei Rechenzentrumsmarkt umfasst die jährlichen Ausgaben für in der Türkei installierte Rechenzentrumsinfrastruktur, die nach Schätzungen von DC Market Insights im Jahr 2025 USD 1,35 Mrd. betrugen. Die Ausgaben werden beim Erstverkauf in laufenden US-Dollar bewertet, mit 2025 als Basisjahr und Prognosen bis 2035.
Enthalten. In Rechenzentren installierte IT-Infrastruktur (Server, Speichersysteme und Netzwerkausrüstung für Rechenzentren), Strominfrastruktur (Mittel- und Niederspannungsschaltanlagen, unterbrechungsfreie Stromversorgungen, Generatoren, Stromverteilung und Stromschienen), Kühlinfrastruktur (Kältemaschinen, Umluftklimageräte für Rechnerräume, In-Row- und Flüssigkeitskühlung) und allgemeiner Bau (Rohbau, Ausbau, Brandschutz, Sicherheit und Gebäudemanagement). Abgedeckt sind Unternehmens-, Colocation-, Hyperscale- und Cloud- sowie Edge-Rechenzentren aller Tier-Stufen.
Ausgeschlossen. Colocation-Mieten, Cloud-Abonnementgebühren und Umsätze aus Managed Services, Stromrechnungen, Grundstückskäufe, IT-Ausrüstung in Büros und Telekommunikationsnetzausrüstung außerhalb des Rechenzentrums sowie Softwarelizenzen, die nicht als Teil eines Rechenzentrumsbaus verkauft werden.
Wie die Segmente zusammenpassen. Die vier Infrastrukturkategorien teilen dieselben USD 1,35 Mrd. danach auf, was gekauft wird, die vier Rechenzentrumstypen danach, wer die Anlage baut, die drei Tier-Klassen nach Resilienzauslegung und die sechs Endnutzergruppen nach der Branche, deren Workloads in der Anlage laufen. Jede Aufteilung ergibt in jedem Jahr die Marktsumme.
Markttreiber: Was treibt den Türkei Rechenzentrumsmarkt an?
Drei Treiber erklären den Großteil des Wachstums im Türkei Rechenzentrumsmarkt: ein nationaler Vorstoß für mindestens 1 Gigawatt Kapazität, gestützt durch ein Förderbudget von USD 1,5 Mrd., eine geplante Hyperscale-Cloud-Region und Telekommunikationsbetreiber, die Rechenzentren zu einem eigenständigen Geschäft ausbauen.
Ein 1-Gigawatt-Ziel und ein Förderbudget von USD 1,5 Mrd. ziehen Kapazität nach vorn
Die Politik bestimmt das Tempo neuer Bauprojekte. Die Türkei hat ein Ziel von mindestens 1 Gigawatt installierter Rechenzentrumskapazität bis 2030 festgelegt, und das Programm HIT-30 sieht ein Förderbudget von USD 1,5 Mrd. für Rechenzentren vor. Industrie- und Technologieminister Mehmet Fatih Kacır sagte laut dem Investment Office of the Presidency, die Türkei werde bis 2030 Investitionen von USD 10 Mrd. in Rechenzentren und künstliche Intelligenz (KI) mobilisieren. Die kumulierten Ausgaben für Rechenzentrumsinfrastruktur im Zeitraum 2026 bis 2030 belaufen sich in unserem Modell auf USD 11,91 Mrd., einschließlich der Erneuerung von IT-Ausrüstung in bestehenden Hallen, während die jährliche neue Kapazität von 30 MW auf 100 MW steigt.
Eine Hyperscale-Cloud-Region bringt ein Programm von USD 3 Mrd.
Google kündigte Pläne für eine neue Google-Cloud-Region in der Türkei als Teil einer zehnjährigen Investition von USD 2 Mrd. im Land an, die in Zusammenarbeit mit Turkcell errichtet wird, und Turkcell plant im Rahmen der Partnerschaft Investitionen von USD 1 Mrd. in Rechenzentren und Cloud-Technologien (Quelle: Ankündigung von Google Cloud). Das Investment Office of the Presidency beschrieb das gemeinsame Programm als USD 3 Mrd. für das erste Hyperscale-Regionalrechenzentrum der Türkei (Quelle: Investment Office of the Presidency of the Republic of Türkiye). Turkcells Jahresbericht auf Formular 20-F gibt an, dass die Region voraussichtlich im Zeitraum 2028-2029 in Betrieb gehen wird. Das Segment Hyperscale und Cloud wächst daher im Prognosezeitraum um mehr als das Fünffache, mit 18,09 % pro Jahr.
Telekommunikationsbetreiber machen Rechenzentren zu einem eigenständigen Geschäft
Turkcells Umsatz mit Rechenzentren und Cloud stieg von 3,5 Mrd. Türkischen Lira (TRY) im Jahr 2024 auf TRY 5,1 Mrd. Ende 2025, eine reale Wachstumsrate von 45,0 %, und seine kumulierten Rechenzentrumsinvestitionen erreichten im Jahr 2025 EUR 585 Mio. Turkcell gründete 2024 TDC Veri Hizmetleri, um seine Rechenzentrums- und Cloud-Aktivitäten zu bündeln, so sein bei der US Securities and Exchange Commission eingereichter Jahresbericht auf Formular 20-F (Quelle: Turkcell Formular 20-F). Türk Telekom hat den Grundstein für ein drittes großes Rechenzentrum in der Organisierten Industriezone Başkent in Ankara gelegt. Colocation-Rechenzentren wachsen in unserer Prognose um 12,37 % pro Jahr, da Betreiber diese Kapazität an Banken, Einzelhändler und Cloud-Anbieter verkaufen.
Markttrends: Wie verändert sich der Türkei Rechenzentrumsmarkt?
Der Türkei Rechenzentrumsmarkt verlagert sich von unternehmenseigenen Serverräumen hin zu Colocation- und Cloud-Campussen im Multi-Megawatt-Bereich, von Istanbul hin zu Ankara und Izmir und von ausschließlich ausländischem Kapital hin zu Joint Ventures mit Investoren aus der Golfregion.
Projekte wechseln von einzelnen Hallen zu Campussen mit 20 MW bis 48 MW
Die Projektgröße steigt rasch. Trendyol plant mit dem in den VAE ansässigen Castle Investments ein Rechenzentrum mit 48 MW in Ankara und einer Investition von rund USD 500 Mio., und die erste Phase mit 9,6 MW soll im dritten Quartal 2026 starten. Das Rechenzentrum von DAMAC und Vodafone Türkiye in Izmir gab die Eröffnung seiner ersten Phase mit 4 MW bekannt, und die Gesamtinvestition soll USD 300 Mio. für 20 MW erreichen. Zum Vergleich: Turkcells acht zentrale Rechenzentren in vier Märkten verfügten laut Angaben von 2025 über 41,5 MW Kapazität. DC Market Insights prognostiziert, dass der durchschnittliche jährliche Kapazitätszubau von 30 MW im Jahr 2025 auf 100 MW ab 2030 steigt.
Kapital aus der Golfregion finanziert einen wachsenden Anteil der Neubauten
Investoren und Kreditgeber aus den Vereinigten Arabischen Emiraten stehen inzwischen hinter mehreren der größten Projekte. Turkcell sicherte sich EUR 100 Mio. (USD 112,5 Mio.) an Murabaha-Finanzierung von der Emirates NBD Bank, um sein Rechenzentrumsgeschäft auszubauen, Edgnex (heute Damac Digital), das von der in den VAE ansässigen Damac Group gegründete Rechenzentrumsgeschäft, ist Partner der Anlage in Izmir, und Castle Investments ist Partner von Trendyols Projekt in Ankara. Das Budget für Izmir wuchs von einem ursprünglichen Plan von USD 100 Mio. für 6 MW, erweiterbar auf 12 MW, auf USD 300 Mio. für 20 MW.
Kühlung und Stromversorgung beanspruchen einen größeren Anteil der Ausgaben
Die Kühlinfrastruktur wächst mit 18,15 % pro Jahr am schnellsten unter den vier Infrastrukturkategorien, und die Strominfrastruktur wächst mit 15,56 % pro Jahr. Höhere Rack-Dichten für KI- und Cloud-Workloads erhöhen die Anlagenkosten pro MW von USD 8,60 Mio. im Jahr 2025 auf USD 9,87 Mio. im Jahr 2035, während die IT-Ausgaben pro MW installierter Kapazität sinken, da jeder Server mehr Rechenleistung liefert.
Marktherausforderungen: Was bremst den Türkei Rechenzentrumsmarkt?
Energiekosten, die Lücke zwischen angekündigter und gelieferter Kapazität sowie ein sich verändernder regulatorischer Rahmen sind die drei Einschränkungen, von denen DC Market Insights erwartet, dass sie den Türkei Rechenzentrumsmarkt bremsen.
Die Stromtarife stiegen im April 2026 erneut
Strom ist der größte Betriebskostenfaktor eines Rechenzentrums. Die Mittelspannungstarife für die Industrie in der Türkei stiegen ab April 2026 um 5,8 %, während die Tarife für Privathaushalte um 25 % stiegen. Kohle blieb laut Ember mit 34 % der Erzeugung im Jahr 2025 die größte Quelle türkischen Stroms, und Wind und Sonne machten 22 % aus. DC Market Insights schätzt, dass die Ausgaben für Strominfrastruktur um 15,56 % pro Jahr wachsen, schneller als IT-Ausrüstung, unter anderem weil Betreiber in effizientere elektrische Anlagen und Kühlanlagen investieren, um höhere Tarife auszugleichen.
Angekündigte Kapazität kommt später als geplant
Zeitpläne verschieben sich. Die Anlage von Vodafone und Edgnex in Izmir sollte nach Planung vom Februar 2024 im ersten Quartal 2025 in Betrieb gehen, und die Eröffnung ihrer ersten Phase mit 4 MW wurde im September 2026 bekannt gegeben. Die Region von Turkcell und Google Cloud ist in Unternehmensaussagen für 2028 und in Turkcells Formular 20-F für den Zeitraum 2028-2029 geplant. Um diese Verzögerungen abzubilden, schätzt DC Market Insights eine installierte Kapazität von 740 MW im Jahr 2030 statt des Ziels von 1 GW.
Regulierungsbehörden könnten ihre Aufsicht auf Rechenzentren ausweiten
Turkcells Formular 20-F weist darauf hin, dass die Information and Communication Technologies Authority (ICTA, lokal als BTK bekannt) ihre regulatorische Aufsicht künftig auf weitere Bereiche ihres Geschäfts ausweiten könnte, einschließlich Rechenzentren. Neue Lizenz- oder Meldepflichten würden die Compliance-Kosten erhöhen, insbesondere für kleinere Colocation-Anbieter.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im Türkei Rechenzentrumsmarkt sind Hyperscale- und Cloud-Rechenzentren, die zwischen 2025 und 2035 um USD 1,34 Mrd. wachsen, und Ankara, das im selben Zeitraum um USD 1,11 Mrd. wächst.
Cloud-Regionen von Google und Alibaba eröffnen eine Hyperscale-Lieferkette
Alibaba plant laut Daily Sabah, seine ersten Cloud-Regionen in der Türkei, in Finnland und in den Niederlanden einzurichten, was der Google-Cloud-Region mit Turkcell einen zweiten Hyperscale-Cloud-Anbieter hinzufügt. Turkcell erwartet, dass sich seine Rechenzentrumskapazität bis Ende 2032 mehr als verdoppelt, und plant, bis 2032 etwa USD 1 Mrd. in Rechenzentren und die Cloud-Region zu investieren. Anbieter von Strom- und Kühlsystemen hoher Dichte sowie Bauunternehmen, die Tier-III- und Tier-IV-Hallen schnell liefern können, sind am besten aufgestellt, um diese Aufträge zu gewinnen. Tier-IV-Designs wachsen in der Prognose von DC Market Insights mit 16,30 % pro Jahr am schnellsten nach Tier-Stufe.
Datenlokalisierung hält regulierte Workloads in der Türkei
Die Bankenregulierung verpflichtet türkische Banken, ihre Primärsysteme und ihre sekundären Backup-Systeme im Inland zu betreiben, und das geänderte Gesetz zum Schutz personenbezogener Daten legt ein gestuftes Regime für jede Übermittlung personenbezogener Daten ins Ausland fest. Regulierte Workloads verbleiben daher in türkischen Rechenzentren, selbst wenn die Bank oder der Versicherer Cloud-Dienste nutzt. Banken, Finanzdienstleistungen und Versicherungen (BFSI) sind die zweitgrößte Endnutzergruppe mit 22,8 % der Ausgaben 2025 und einem Wachstum von 11,15 % pro Jahr. Betreiber, die lokales Hosting mit Interconnection verbinden, etwa die im Bericht Türkei Edge-Rechenzentrumsmarkt behandelten Edge-Standorte, können latenzsensible und regulierte Workloads gleichzeitig bedienen.
Preise: Wie viel kostet ein Rechenzentrum pro MW in der Türkei?
Ein neues Rechenzentrum in der Türkei kostet im Jahr 2025 etwa USD 8,60 Mio. pro MW IT-Last für Stromversorgung, Kühlung und Bau, und Betreiber geben jedes Jahr etwa USD 2,95 Mio. pro MW installierter Kapazität für IT-Ausrüstung aus. Dies sind Schätzungen von DC Market Insights; Grundstück und Strom sind nicht enthalten.
| Ausgaben pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlagenkosten für Neubau pro zugebautem MW | 7,80 | 8,60 | 9,21 | 9,87 |
| IT-Ausrüstungsausgaben pro installiertem MW, pro Jahr | 2,31 | 2,95 | 2,67 | 2,41 |
| Anlagenerneuerung pro installiertem MW, pro Jahr | 0,36 | 0,42 | 0,48 | 0,54 |
Die Anlagenkosten pro MW steigen um etwa 1,4 % pro Jahr, weil neue Hallen für höhere Rack-Dichten, Flüssigkeitskühlung und Tier-III- oder Tier-IV-Resilienz ausgelegt werden. Die IT-Ausgaben pro MW sinken nach 2025 um etwa 2,0 % pro Jahr, weil jede neue Servergeneration mehr Rechenleistung im selben Leistungsrahmen unterbringt. Die veröffentlichten Projektbudgets liefern eine Gegenprüfung: Das Trendyol-Projekt in Ankara plant rund USD 500 Mio. für 48 MW, und das Izmir-Projekt von DAMAC und Vodafone Türkiye plant USD 300 Mio. für 20 MW. Diese Budgets entsprechen etwa USD 10,42 Mio. und USD 15,00 Mio. pro MW; sie können Grundstück, IT-Ausrüstung und spätere Phasen umfassen und liegen daher über den Anlagenkosten pro MW von DC Market Insights.
Standards und Regulierung: Welche Regeln prägen Rechenzentren in der Türkei?
Drei Regelwerke entscheiden, wo türkische Daten gehostet werden und wie Rechenzentren betrieben werden: das Gesetz zum Schutz personenbezogener Daten, die Regulierung der Informationssysteme von Banken und der Lizenzrahmen der Telekommunikationsregulierungsbehörde.
Gesetz zum Schutz personenbezogener Daten Nr. 6698 (KVKK), geändert durch Gesetz Nr. 7499. Artikel 9 in der geänderten Fassung gestaltet das Regime für Datenübermittlungen außerhalb der Türkei in drei Stufen: Angemessenheitsbeschlüsse, geeignete Garantien wie Standardverträge und begrenzte Ausnahmen. Ein Standardvertrag muss der Datenschutzbehörde (Personal Data Protection Board) innerhalb von fünf Werktagen nach Unterzeichnung gemeldet werden. Der zusätzliche Verwaltungsaufwand macht lokales Hosting für viele Unternehmen zur einfacheren Option.
Regulierung der Informationssysteme von Banken. Die Verordnung der Bankenregulierungs- und Aufsichtsbehörde (BDDK) über die Informationssysteme von Banken verpflichtet Banken, ihre Primärsysteme und die Sekundärsysteme, die Daten- und Systemsicherungen enthalten, in der Türkei zu betreiben. BFSI ist im Modell von DC Market Insights mit 22,8 % der Ausgaben 2025 die zweitgrößte Endnutzergruppe.
Telekommunikationsregulierung. Die Information and Communication Technologies Authority reguliert Betreiber elektronischer Kommunikation, und Turkcells Formular 20-F weist darauf hin, dass sich ihre Aufsicht künftig auf Rechenzentren erstrecken könnte.
Marktsegmentierung: Welches Segment führt den Türkei Rechenzentrumsmarkt an?
Ausgaben für IT-Infrastruktur führen den Türkei Rechenzentrumsmarkt mit 70,8 % der Ausgaben 2025 an, Unternehmensrechenzentren führen nach Typ mit 39,2 %, und IT- und Telekommunikationsunternehmen führen bei den Endnutzern mit 33,4 %. Hyperscale- und Cloud-Rechenzentren sind mit 18,09 % pro Jahr das am schnellsten wachsende Segment, gegenüber 12,37 % für Colocation und 8,63 % für Unternehmensrechenzentren, weil die geplante Google-Cloud-Region und neue Cloud-Marktteilnehmer Kapazität von einer kleinen Basis aus hinzufügen.
Nach Infrastruktur: IT führt mit 70,8 %
| Infrastruktur | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 0,96 | 70,8 % | 2,90 | 11,69 % |
| Strominfrastruktur | 0,16 | 11,8 % | 0,68 | 15,56 % |
| Kühlinfrastruktur | 0,08 | 6,3 % | 0,45 | 18,15 % |
| Allgemeiner Bau | 0,15 | 11,1 % | 0,51 | 12,95 % |
Die IT-Infrastruktur mit einem Wert von USD 958,75 Mio. im Jahr 2025 verliert bis 2035 6,9 Prozentpunkte Anteil, da die Anlagenausgaben schneller wachsen. Die Strominfrastruktur hat im Jahr 2025 einen Wert von USD 159,77 Mio. und der allgemeine Bau von USD 149,91 Mio. Die Kühlung wächst bis 2035 auf mehr als das Fünffache, auf USD 449,63 Mio. Speichersysteme sind ein Teil der IT-Infrastruktur; der Bericht Türkei Rechenzentrumsinfrastrukturmarkt behandelt Anlagensysteme ausführlicher.
Nach Typ: Unternehmensrechenzentren führen mit 39,2 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmensrechenzentren | 0,53 | 39,2 % | 1,21 | 8,63 % |
| Colocation-Rechenzentren | 0,43 | 31,8 % | 1,38 | 12,37 % |
| Hyperscale- und Cloud-Rechenzentren | 0,31 | 23,1 % | 1,65 | 18,09 % |
| Edge-Rechenzentren | 0,08 | 5,9 % | 0,29 | 13,59 % |
Unternehmensrechenzentren mit einem Wert von USD 530,48 Mio. im Jahr 2025 führen weiterhin, weil Banken, öffentliche Einrichtungen und große Hersteller eigene Anlagen betreiben. Hyperscale- und Cloud-Rechenzentren überholen vor 2035 sowohl Unternehmens- als auch Colocation-Rechenzentren und erreichen 36,4 % des Marktes. Edge-Rechenzentren mit einem Wert von USD 79,84 Mio. im Jahr 2025 wachsen um 13,59 % pro Jahr.
Nach Tier-Standard: Tier III führt mit 65,1 %
Tier-III-Anlagen machen USD 880,96 Mio. (65,1 %) der Ausgaben 2025 aus und erreichen bis 2035 USD 3,09 Mrd., eine CAGR von 13,39 %. Tier-IV-Anlagen haben einen Wert von USD 219,23 Mio. (16,2 %) und wachsen mit 16,30 % pro Jahr am schnellsten, da Hyperscale- und Finanzmieter fehlertolerante Designs verlangen. Tier-I- und -II-Anlagen haben einen Wert von USD 253,06 Mio. (18,7 %) und wachsen nur um 5,78 % pro Jahr, da kleine Serverräume in Colocation und Cloud umziehen.
Nach Endnutzer: IT und Telekommunikation führen mit 33,4 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 0,45 | 33,4 % | 1,59 | 13,41 % |
| BFSI | 0,31 | 22,8 % | 0,89 | 11,15 % |
| Regierung und öffentlicher Sektor | 0,21 | 15,3 % | 0,73 | 13,49 % |
| E-Commerce und Einzelhandel | 0,15 | 11,2 % | 0,58 | 14,36 % |
| Gesundheitswesen | 0,06 | 4,7 % | 0,24 | 13,99 % |
| Sonstige | 0,17 | 12,6 % | 0,50 | 11,42 % |
IT- und Telekommunikationsunternehmen geben im Jahr 2025 USD 451,99 Mio. aus. E-Commerce und Einzelhandel wachsen mit 14,36 % pro Jahr am schnellsten, angeführt von Plattformen wie Trendyol, die eigene Kapazität aufbauen und den Überschuss weiterverkaufen. Die Ausgaben von Regierung und öffentlichem Sektor in Höhe von USD 207,05 Mio. wachsen mit E-Government-Diensten und der nationalen KI-Agenda um 13,49 % pro Jahr.
DC Exclusive: Das Kapazität-zu-Ausgaben-Modell für die Türkei und die Matrix Typ × Infrastruktur
Mit USD 411,44 Mio. im Jahr 2025 ist die IT-Infrastruktur in Unternehmensrechenzentren die größte einzelne Zelle der Matrix und macht 30,4 % des Türkei Rechenzentrumsmarkts aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wer die Anlage baut.
| 2025, Mio. USD | IT-Infrastruktur | Strom | Kühlung | Allgemeiner Bau | Gesamt |
|---|---|---|---|---|---|
| Unternehmensrechenzentren | 411,44 | 50,20 | 26,69 | 42,15 | 530,48 |
| Colocation-Rechenzentren | 265,82 | 65,58 | 33,48 | 65,45 | 430,33 |
| Hyperscale- und Cloud-Rechenzentren | 228,66 | 32,67 | 18,89 | 32,38 | 312,60 |
| Edge-Rechenzentren | 52,83 | 11,32 | 5,76 | 9,93 | 79,84 |
| Gesamt | 958,75 | 159,77 | 84,82 | 149,91 | USD 1,35 Mrd. |
Colocation-Anbieter geben 38,2 % ihres Budgets für Anlagensysteme aus, gegenüber 22,4 % bei Unternehmensrechenzentren, weil Colocation-Betreiber den Rohbau sowie die Strom- und Kühlanlagen errichten, während Mieter ihre eigenen Server mitbringen. Colocation ist mit USD 65,58 Mio. der größte Käufer von Strominfrastruktur, sodass Anbieter von Schaltanlagen, unterbrechungsfreien Stromversorgungen und Generatoren zuerst an Colocation-Betreiber verkaufen. Hyperscale- und Cloud-Rechenzentren geben im Jahr 2025 73,1 % für IT-Infrastruktur aus, aber ihre Anlagenausgaben steigen am schnellsten, sobald die Campusse der Cloud-Region im Bau sind.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Lieferungen. Sie beruht auf 47 Eingangsgrößen: 32 Kapazitätspunkte (16 Jahre neue Kapazität und 16 Jahre installierter Bestand, 2020 bis 2035), 3 Kurven für Ausgaben pro MW, 4 Aufteilungen nach Rechenzentrumstyp, 4 Aufteilungen nach Infrastruktur und 4 öffentliche Angaben, die als Gegenprüfung dienen (Turkcells Kapazität, Turkcells Umsatz mit Rechenzentren und Cloud, der Equinix-Campus in Istanbul und das nationale 1-Gigawatt-Ziel). Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Türkei Rechenzentrumsmarkt an?
Istanbul und Marmara führen den Türkei Rechenzentrumsmarkt mit 58,3 % der Ausgaben 2025 an, und Ankara und Zentralanatolien ist mit 15,92 % pro Jahr die am schnellsten wachsende Region, weil die größten neuen Projekte von E-Commerce-, Telekommunikations- und Cloud-Betreibern rund um die Hauptstadt geplant sind.
Istanbul und Marmara führen mit 58,3 % Anteil
Istanbul und Marmara machen im Jahr 2025 USD 788,94 Mio. aus und erreichen bis 2035 USD 2,32 Mrd., eine CAGR von 11,39 %. Die Region beherbergt den Interconnection-Campus von Equinix: Equinix eröffnete im Oktober 2024 sein zweites Rechenzentrum in Istanbul, IL4, mit 1.125 Schränken, und der Equinix-Campus in Istanbul aus IL2 und IL4 wird insgesamt über 7.500 m² Colocation-Fläche bieten. Auch Turkcells Rechenzentren in Gebze und Tekirdag liegen in der Region. Die Region verliert bis 2035 7,1 Prozentpunkte Anteil, da sich neue Kapazität nach Ankara verlagert.
Ankara und Zentralanatolien hält 24,3 % Anteil
Ankara und Zentralanatolien hat im Jahr 2025 einen Wert von USD 328,84 Mio. und bis 2035 von USD 1,44 Mrd., das schnellste Wachstum aller Regionen mit 15,92 % pro Jahr. Turkcell betreibt zentrale Rechenzentren in Ankara, Trendyols 48-MW-Projekt mit Castle Investments liegt in Ankara, und Türk Telekom hat den Grundstein für ein großes neues Rechenzentrum in der Organisierten Industriezone Başkent gelegt.
Izmir und Ägäis hält 9,8 % Anteil
Izmir und Ägäis hat im Jahr 2025 einen Wert von USD 132,62 Mio. und bis 2035 von USD 466,65 Mio., eine CAGR von 13,41 %. Die Anlage von DAMAC und Vodafone Türkiye gab im September 2026 die Eröffnung ihrer ersten Phase mit 4 MW bekannt und soll 20 MW erreichen, und Turkcell betreibt ebenfalls ein zentrales Rechenzentrum in Izmir.
Übrige Türkei hält 7,6 % Anteil
Der Rest des Landes hat im Jahr 2025 einen Wert von USD 102,85 Mio. und bis 2035 von USD 303,55 Mio., eine CAGR von 11,43 %. Die Nachfrage stammt aus regionalen Serverräumen von Unternehmen und des öffentlichen Sektors, Disaster-Recovery-Standorten und Edge-Anlagen für Content Delivery und Mobilfunknetze. Der 5G-Ausbau in der Türkei unterstützt diese Nachfrage: 5G überschritt laut Verkehrs- und Infrastrukturminister Abdulkadir Uraloğlu innerhalb von etwa drei Monaten nach dem Start 43 Millionen Teilnehmer.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Türkei Rechenzentrumsmarkt erreicht im Basisszenario bis 2035 USD 4,53 Mrd., mit einer Spanne von USD 3,83 Mrd. bis USD 5,79 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Jährlicher Kapazitätszubau 20 % unter dem Basisszenario; installierte Kapazität von 1.068 MW im Jahr 2035 | 3,83 | 10,95 % |
| Basis | Installierte Kapazität von 740 MW im Jahr 2030 und 1.250 MW im Jahr 2035 | 4,53 | 12,84 % |
| Hoch | Das 1-Gigawatt-Ziel wird 2030 erreicht; installierte Kapazität von 1.620 MW im Jahr 2035 | 5,79 | 15,65 % |
Das niedrige Szenario zeigt, wie weitere Verzögerungen bei Netzanschlüssen und Projektfinanzierung aussehen: Die Cloud-Region rutscht in Richtung 2029, und Colocation-Betreiber bauen Campusse langsamer in Phasen aus. Das hohe Szenario geht davon aus, dass das 1-Gigawatt-Ziel, das Förderbudget von HIT-30 und die aus der Golfregion finanzierten Joint Ventures alle planmäßig umgesetzt werden. Wechselkurse sind der wichtigste Schwankungsfaktor für den ausgewiesenen Wert, weil die meiste Ausrüstung importiert und in US-Dollar oder Euro bepreist wird, während Betreiber einen Großteil ihrer Umsätze in Türkischer Lira erzielen.
Wettbewerbseinblicke: Wer führt den Türkei Rechenzentrumsmarkt an?
- Turkcell
- Türk Telekom
- Vodafone Türkiye
- Equinix
- Google Cloud
- Edgnex (DAMAC)
- Trendyol
- Castle Investments
- Alibaba Cloud
- Oracle
Turkcell führt unter den inländischen Betreibern, die ihre Kapazität offenlegen, mit 41,5 MW in acht zentralen Rechenzentren laut Angaben von 2025. DC Market Insights schätzt Turkcells Anteil an der installierten Kapazität in der Türkei im Jahr 2025 auf etwa 12,2 % (Schätzung von DC Market Insights: Turkcells offengelegte 41,5 MW im Verhältnis zum modellierten installierten Bestand von 340 MW). Seine Fläche beträgt insgesamt 122.000 qm, davon 32.000 qm White Space, und seine Rechenzentrums- und Cloud-Dienste bedienen mehr als 4.000 Unternehmen. Türk Telekom startete im November 2022 Türk Telekom Cloud, als das Unternehmen drei Rechenzentren mit 12.700 qm White Space betrieb, und das Unternehmen verhandelt mit Oracle über einen Rahmen für Rechenzentrumsdienste. Vodafone Türkiye trat über sein Joint Venture mit Edgnex in Izmir in großem Umfang in den Markt ein. Equinix betreibt einen carrier-neutralen Interconnection-Campus in Istanbul; das Unternehmen trat 2017 durch die Übernahme des Zenium-Campus in Istanbul für USD 93 Mio. in die Türkei ein. Google Cloud und Alibaba Cloud bringen Hyperscale-Cloud-Regionen, und Trendyol baut mit Castle Investments einen eigenen 48-MW-Campus in Ankara.
Neueste Entwicklungen
- Im Oktober 2024 eröffnete Equinix IL4, sein zweites Rechenzentrum in Istanbul, mit 1.125 Schränken, innerhalb eines Istanbuler Campus, der über 7.500 m² Colocation-Fläche bieten wird (Quelle: Pressemitteilung von Equinix).
- Im Mai 2025 sicherte sich Turkcell EUR 100 Mio. an Murabaha-Finanzierung von der Emirates NBD Bank, um sein Rechenzentrumsgeschäft auszubauen (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Mai 2025 kündigte Trendyol mit Castle Investments ein Rechenzentrum mit 48 MW in Ankara an, mit einer Investition von rund USD 500 Mio. und einer ersten Phase mit 9,6 MW (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im November 2025 kündigte Google eine neue Google-Cloud-Region in der Türkei als Teil einer zehnjährigen Investition von USD 2 Mrd. im Land an, wobei Turkcell Investitionen von USD 1 Mrd. plant (Quelle: Google Cloud Blog).
- Im September 2026 gaben DAMAC und Vodafone Türkiye die Eröffnung der ersten Phase ihres Rechenzentrums in Izmir mit 4 MW bekannt, wobei die Gesamtinvestition USD 300 Mio. und 20 MW erreichen soll (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im September 2026 meldete Türk Telekom, dass es den Grundstein für ein drittes großes Rechenzentrum in der Organisierten Industriezone Başkent in Ankara gelegt hat (Quelle: Nachrichtenbericht von Bloomberg HT).
Wir verfolgen diese Deals, Starts und Kapazitätsankündigungen laufend in unseren Updates zur Rechenzentrumsbranche.
Methodik: Wie wir das Modell des Türkei Rechenzentrumsmarkts erstellt haben
DC Market Insights hat den Türkei Rechenzentrumsmarkt bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut. Für jedes Jahr multipliziert das Modell die neue Kapazität mit Anlagenkosten pro MW (USD 7,80 Mio. im Jahr 2020, USD 8,60 Mio. im Jahr 2025 und USD 9,87 Mio. im Jahr 2035), multipliziert den durchschnittlichen installierten Bestand mit IT-Ausrüstungsausgaben pro MW (USD 2,95 Mio. im Jahr 2025, sinkend auf USD 2,41 Mio. im Jahr 2035) und addiert die Anlagenerneuerung im installierten Bestand (USD 0,42 Mio. pro MW im Jahr 2025). Die installierte Kapazität steigt von 240 MW im Jahr 2020 auf 340 MW im Jahr 2025, 740 MW im Jahr 2030 und 1.250 MW im Jahr 2035. Die Summe wurde nach 4 Infrastrukturkategorien, 4 Rechenzentrumstypen, 3 Tier-Klassen, 6 Endnutzergruppen und 4 Regionen aufgeteilt, und jede Aufteilung ergibt die Marktsumme. Das Ergebnis wurde top-down gegen Turkcells laut Angaben von 2025 offengelegte Kapazität von 41,5 MW, Turkcells Umsatz mit Rechenzentren und Cloud von TRY 5,1 Mrd. im Jahr 2025, den Equinix-Campus in Istanbul und das nationale 1-Gigawatt-Ziel geprüft, und die Prognose bleibt im Basisszenario unter diesem Ziel. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Berechnungen, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Modell von Kapazität zu Ausgaben
- 2.2Top-down-Gegenprüfungen
- 2.3Datenquellen
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Momentaufnahme des Türkei Rechenzentrumsmarkts, 2025 und 2035
- 3.2Wichtige Erkenntnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Anlagenkosten für Neubau pro MW
- 5.2IT-Ausrüstungsausgaben pro MW
- 5.3Ausgaben für Anlagenerneuerung pro MW
- 5.4Benchmarks für Projektbudgets
- 06Standards und Regulierung
- 6.1Gesetz zum Schutz personenbezogener Daten Nr. 6698 und Gesetz Nr. 7499
- 6.2Regulierung der Informationssysteme von Banken
- 6.3Telekommunikationsregulierung und Aufsicht über Rechenzentren
- 6.4Tier-Klassen
- 07Energie- und Konnektivitätslandschaft
- 7.1Stromtarife
- 7.2Strommix der Erzeugung
- 7.3Einführung von 5G und Breitband
- 08Lieferkettenanalyse
- 8.1Ausrüstungslieferanten
- 8.2Bauunternehmen und Integratoren
- 8.3Betreiber und Entwickler
- 8.4Finanzierungspartner
- 09Marktgröße und Prognose
- 9.1Marktgröße, 2020-2035
- 9.2Installierte Kapazität, 2020-2035
- 9.3Jährlicher Kapazitätszubau, 2020-2035
- 10Türkei Rechenzentrumsmarkt, nach Infrastruktur
- 10.1IT-Infrastruktur
- 10.2Strominfrastruktur
- 10.3Kühlinfrastruktur
- 10.4Allgemeiner Bau
- 11Türkei Rechenzentrumsmarkt, nach Typ
- 11.1Unternehmensrechenzentren
- 11.2Colocation-Rechenzentren
- 11.3Hyperscale- und Cloud-Rechenzentren
- 11.4Edge-Rechenzentren
- 12Türkei Rechenzentrumsmarkt, nach Tier-Standard
- 12.1Tier I und II
- 12.2Tier III
- 12.3Tier IV
- 13Türkei Rechenzentrumsmarkt, nach Endnutzer
- 13.1IT und Telekommunikation
- 13.2BFSI
- 13.3Regierung und öffentlicher Sektor
- 13.4E-Commerce und Einzelhandel
- 13.5Gesundheitswesen
- 13.6Sonstige
- 14DC Exclusive: Modell von Kapazität zu Ausgaben
- 14.1Matrix Typ × Infrastruktur, 2025
- 14.2Modelleingaben
- 15Türkei Rechenzentrumsmarkt, nach Region
- 15.1Istanbul und Marmara
- 15.2Ankara und Zentralanatolien
- 15.3Izmir und Ägäis
- 15.4Übrige Türkei
- 16Regionale Querschnitte
- 16.1Region nach Typ, 2025 und 2035
- 16.2Region nach Infrastruktur, 2025 und 2035
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Investitionspipeline
- 18.1Angekündigte Projekte
- 18.2Cloud-Regionen
- 18.3Joint Ventures
- 19Wettbewerbslandschaft
- 19.1Kapazitätsanteil der offenlegenden Betreiber
- 19.2Wettbewerbspositionierung
- 19.3Neueste Entwicklungen
- 20Unternehmensprofile
- 20.1Turkcell
- 20.2Türk Telekom
- 20.3Vodafone Türkiye
- 20.4Equinix
- 20.5Google Cloud
- 20.6Edgnex (DAMAC)
- 20.7Trendyol
- 20.8Castle Investments
- 20.9Alibaba Cloud
- 20.10Oracle
- 21Empfehlungen der Analysten
- 21.1Für Betreiber
- 21.2Für Ausrüstungslieferanten
- 21.3Für Investoren
- Abb. 1Größe des Türkei Rechenzentrumsmarkts, 2020–2035
- Abb. 2Türkei Rechenzentrumsmarkt nach Typ, 2025 und 2035
- Abb. 3Türkei Rechenzentrumsmarkt nach Region, 2025 und 2035
- Abb. 4Installierte Rechenzentrumskapazität in der Türkei, 2020–2035
- Abb. 5Türkei Rechenzentrumsmarkt nach Infrastruktur, 2025 und 2035
- Abb. 6Matrix Typ × Infrastruktur, 2025
- Tabelle 1Berichtsattribute
- Tabelle 2Ausgaben pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Türkei Rechenzentrumsmarkt nach Infrastruktur, 2025 und 2035
- Tabelle 4Türkei Rechenzentrumsmarkt nach Typ, 2025 und 2035
- Tabelle 5Türkei Rechenzentrumsmarkt nach Tier-Standard, 2025 und 2035
- Tabelle 6Türkei Rechenzentrumsmarkt nach Endnutzer, 2025 und 2035
- Tabelle 7Matrix Typ × Infrastruktur, 2025
- Tabelle 8Türkei Rechenzentrumsmarkt nach Region, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
- Tabelle 10Neueste Entwicklungen
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 1,35 Mrd. im Jahr 2025. DC Market Insights bewertet den Türkei Rechenzentrumsmarkt im Jahr 2025 mit USD 1,35 Mrd. und prognostiziert bis 2035 USD 4,53 Mrd., nach USD 718,38 Mio. im Jahr 2020.
Laut DC Market Insights um 12,84 % pro Jahr von 2025 bis 2035, nach 13,50 % pro Jahr von 2020 bis 2025. Das Wachstum wird durch den Ausbau von Colocation, eine geplante Hyperscale-Cloud-Region und das nationale Kapazitätsziel von 1 Gigawatt angetrieben.
Hyperscale- und Cloud-Rechenzentren mit 18,09 % pro Jahr, mit einem Anstieg von USD 312,60 Mio. im Jahr 2025 auf USD 1,65 Mrd. im Jahr 2035. Nach Infrastruktur wächst die Kühlung mit 18,15 % pro Jahr am schnellsten.
Nach Schätzungen von DC Market Insights rund 340 MW installierte IT-Kapazität im Jahr 2025, mit einem Anstieg auf 740 MW im Jahr 2030 und 1.250 MW im Jahr 2035. Das Ziel der Regierung liegt bei mindestens 1 Gigawatt bis 2030.
Nach Schätzungen von DC Market Insights rund USD 8,60 Mio. pro MW IT-Last für Stromversorgung, Kühlung und Bau im Jahr 2025, zuzüglich rund USD 2,95 Mio. pro MW und Jahr an Ausgaben für IT-Ausrüstung. Grundstück und Strom sind nicht enthalten.
41,5 MW in acht zentralen Rechenzentren laut Angaben von 2025, nach Schätzungen von DC Market Insights etwa 12,2 % der installierten Kapazität im Jahr 2025. Turkcells Umsatz mit Rechenzentren und Cloud stieg im Jahr 2025 auf TRY 5,1 Mrd., und das Unternehmen bedient mehr als 4.000 Unternehmen.
Istanbul und Marmara mit 58,3 % der Ausgaben 2025 bzw. USD 788,94 Mio. Ankara und Zentralanatolien ist mit 15,92 % pro Jahr die am schnellsten wachsende Region.
Zehn Unternehmen prägen den Markt: Turkcell, Türk Telekom, Vodafone Türkiye, Equinix, Google Cloud, Edgnex (DAMAC), Trendyol, Castle Investments, Alibaba Cloud und Oracle, von Telekommunikationsbetreibern über Colocation und Cloud-Regionen bis zu Plattformen mit Eigenbau.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.