
Mercato degli Internet Data Center (IDC): dimensioni, quote e previsioni al 2035
Il mercato in sintesi
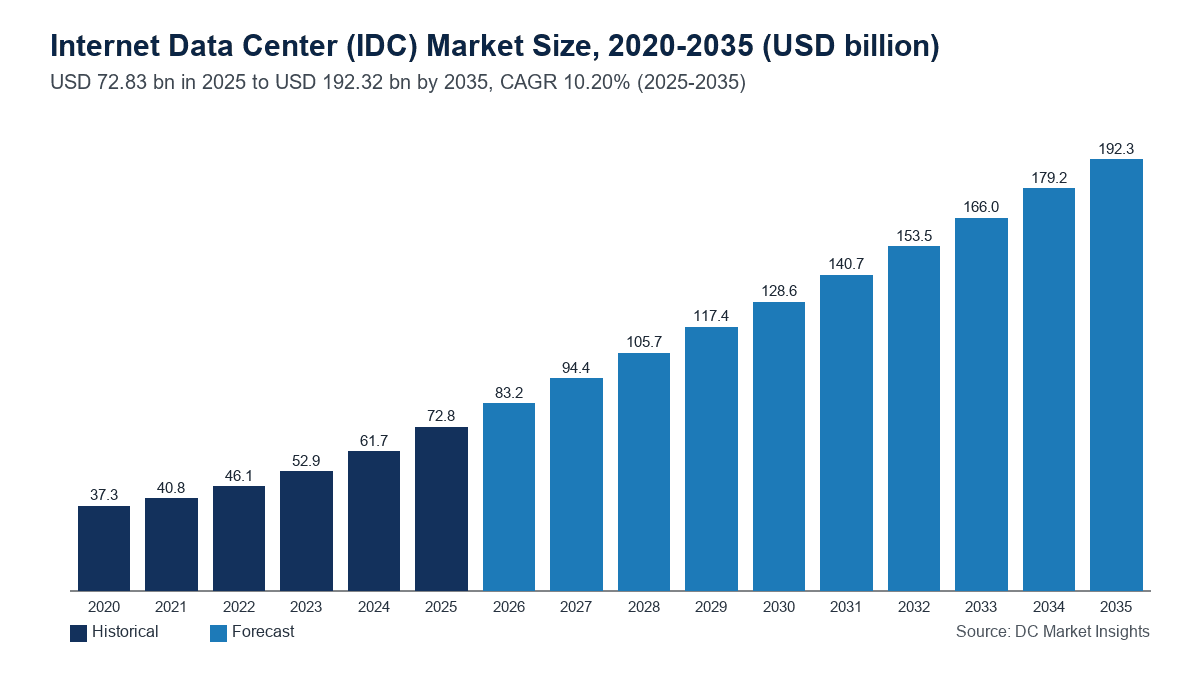
Nel 2025 il valore del Mercato degli Internet Data Center (IDC) era pari a USD 72.83 miliardi; si prevede che raggiunga USD 192.32 miliardi entro il 2035, con un CAGR del 10.2%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 20 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Fattori di crescita del mercato
- 05Tendenze del mercato
- 06Sfide del mercato
- 07Opportunità di mercato
- 08Prezzi
- 09Standard e regolamentazione
- 10Segmentazione del mercato
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato degli Internet Data Center (IDC) vale USD 83,23 miliardi nel 2026 e dovrebbe raggiungere USD 192,32 miliardi entro il 2035, partendo da USD 72,83 miliardi nel 2025, con un tasso di crescita annuo composto (CAGR) del 10,20% dal 2025 al 2035 (stima DC Market Insights). Il valore di questo mercato dipende da un solo numero: il carico IT che gli operatori terzi fatturano ai clienti, che DC Market Insights stima in 30,0 GW nel 2025, a fronte di una base installata di circa 116 GW. Nel 2025 ogni kilowatt fatturato ha reso in media USD 170 al mese per spazio ed energia, quindi 30,0 GW × USD 170 × 12 mesi danno USD 61,20 miliardi, a cui interconnessione, banda e managed hosting aggiungono un ulteriore 19%, pari a USD 11,63 miliardi. La colocation wholesale cresce più rapidamente, al 12,89% annuo, perché le piattaforme cloud e AI ora prendono in locazione intere sale da 40 MW e oltre invece di costruire ogni sito in proprio, mentre Medio Oriente e Africa è la regione più rapida, al 15,84% annuo, con l’apertura di nuove region cloud in Arabia Saudita e negli Emirati Arabi Uniti.
Statistiche chiave: quanto vale il mercato degli Internet Data Center (IDC) nel 2026?
DC Market Insights valuta il mercato degli Internet Data Center (IDC) USD 83,23 miliardi nel 2026, il 14,29% in più rispetto agli USD 72,83 miliardi del 2025.
- Dimensione del mercato 2025: USD 72,83 miliardi; 2026: USD 83,23 miliardi; 2030: USD 128,55 miliardi; 2035: USD 192,32 miliardi.
- CAGR 2025-2035: 10,20% nello scenario base; intervallo 2035 da USD 161,55 miliardi (scenario basso) a USD 221,17 miliardi (scenario alto).
- Carico IT fatturato da operatori terzi: 30,0 GW nel 2025, in crescita a 54,5 GW nel 2030 e a 85,5 GW nel 2035.
- Tipo di servizio principale: colocation wholesale, USD 31,83 miliardi (43,70%) nel 2025; il più dinamico: colocation wholesale, 12,89% annuo.
- Gruppo di clienti principale: piattaforme cloud e AI, 41,0% dei ricavi 2025, in salita al 53,0% entro il 2035.
- Regione principale: Nord America, USD 29,13 miliardi (40,0%) nel 2025; regione più rapida: Medio Oriente e Africa, 15,84% annuo.
- Paese principale: Stati Uniti, USD 26,22 miliardi nel 2025; grande paese più rapido: India, 16,43% annuo.
- Leader di mercato: Equinix, con USD 9,217 miliardi di ricavi 2025, circa il 12,66% del mercato.
- I cinque maggiori operatori quotati che pubblicano i dati (Equinix, Digital Realty, China Telecom, GDS Holdings, VNET Group) detenevano circa il 31,82% dei ricavi 2025.
Come si presenta il mercato degli Internet Data Center (IDC) dal 2020 al 2035?
Il mercato globale degli Internet Data Center (IDC) valeva USD 37,33 miliardi nel 2020, ha raggiunto USD 72,83 miliardi nel 2025 e dovrebbe arrivare a USD 192,32 miliardi entro il 2035, con un CAGR del 10,20% nel periodo di previsione.
| Voce | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 72,83 miliardi |
| Dimensione del mercato 2026 | USD 83,23 miliardi |
| CAGR 2025-2035 | 10,20% |
| Dimensione del mercato 2035 | USD 192,32 miliardi |
Dal 2020 al 2025 la crescita è stata del 14,30% annuo: il carico fatturato è salito da 17,0 GW a 30,0 GW e il prezzo medio è passato da USD 150 a USD 170 per kW al mese, mentre hub con vincoli di potenza come Northern Virginia, Singapore e Francoforte diventavano più saturi. Dal 2026 il tasso scende al 10,20% perché ogni nuovo gigawatt viene locato soprattutto a prezzi wholesale vicini a USD 120 per kW al mese, il che porta il prezzo medio a circa USD 163 entro il 2035, anche se il carico fatturato quasi triplica. DC Market Insights prevede che il mercato superi USD 100 miliardi nel 2028.
Che cosa rientra in un servizio di Internet Data Center (IDC)?
Un Internet Data Center (IDC) è una struttura in cui un operatore terzo affitta ai clienti spazio, energia, raffreddamento e connettività di rete; il mercato comprende USD 72,83 miliardi di ricavi 2025 degli operatori per questi servizi.
Incluso
- Colocation wholesale: suite, sale e powered shell da 1 MW in su locate a un unico cliente, fatturate per kW o per MW.
- Colocation retail: armadi e cage sotto 1 MW, fatturati per armadio o per kW con l’energia ribaltata sul cliente.
- Interconnessione e banda: cross-connect, porte di exchange, cloud on-ramp e transito IP venduti dall’operatore IDC.
- Managed hosting e servizi venduti all’interno della struttura: remote hands, server dedicati, backup e operazioni di sicurezza.
Escluso
- Ricavi infrastructure-as-a-service del cloud pubblico delle piattaforme cloud (contate come clienti, non come venditori).
- Data center di proprietà delle aziende che non affittano spazio a terzi, e il costo di costruzione dei nuovi edifici IDC.
- Canoni dei servizi di content delivery network (CDN), licenze software e proventi da proprietà intellettuale; gli operatori CDN compaiono qui come clienti nel gruppo contenuti, media e gaming.
Che cosa comporta costruire un data center IDC?
Costruire un data center IDC significa trasformare una connessione alla rete elettrica in carico IT affittabile: una sala da 40 MW genera circa USD 57,60 milioni di ricavi wholesale annui a USD 120 per kW al mese, ed è per questo che gli operatori cercano le assegnazioni di potenza prima dei terreni. La spesa di costruzione resta fuori da questo mercato ed è stimata nei report DC Market Insights sulla realizzazione delle strutture, quindi i ricavi considerati qui iniziano solo quando un cliente viene fatturato.
Perché le stime sul mercato degli Internet Data Center (IDC) sono diverse?
Le stime differiscono soprattutto sul conteggio dei ricavi cloud: DC Market Insights valuta il mercato 2026 in USD 83,23 miliardi contando solo ciò che gli operatori terzi fatturano per spazio, energia, connettività e servizi in loco.
Le definizioni più ampie aggiungono i ricavi del cloud computing pubblico, l’hardware venduto ai data center o l’utilizzo finale delle sale server di proprietà delle aziende, e alcune includono anche la spesa di costruzione; ciascuna di queste voci moltiplica più volte il dato principale. Le definizioni più ristrette considerano solo la colocation retail e arrivano a circa USD 30 miliardi. Questo report si colloca a metà, perché la domanda a cui risponde è quanto i clienti pagano agli operatori. Le piccole e medie imprese (PMI) rientrano nel perimetro come acquirenti di retail e hosting, con una spesa di USD 13,84 miliardi nel 2025. Il report Data Center Colocation Market è un’edizione DC Market Insights separata, con un proprio perimetro limitato alla colocation.
| Elemento | In questo report | Motivo |
|---|---|---|
| Colocation wholesale e retail | Sì, USD 61,20 miliardi (2025) | Canone di base per spazio ed energia |
| Interconnessione, banda, managed hosting | Sì, USD 11,63 miliardi (2025) | Venduti dallo stesso operatore nello stesso edificio |
| Ricavi IaaS del cloud pubblico | No | Le piattaforme cloud sono clienti, non venditori IDC |
| Costruzione e apparecchiature | No | Spesa in conto capitale, non ricavi da servizi |
| Canoni CDN e software | No | Venduti da terzi in aggiunta all’IDC |
Che cosa spinge la crescita del mercato degli Internet Data Center (IDC)?
Nel modello DC Market Insights tre fattori aggiungono 55,5 GW di carico IDC fatturato tra il 2025 e il 2035, e ciascuno si basa su una fonte precisa.
Locazioni hyperscale tramite joint venture: Equinix xScale e Digital Realty
I ricavi della colocation wholesale passano da USD 31,83 miliardi nel 2025 a USD 107,03 miliardi nel 2035 perché i grandi operatori ora finanziano sale su scala AI insieme a partner. Equinix ha registrato ricavi 2025 per USD 9,217 miliardi, in aumento del 5% (risultati del quarto trimestre 2025 di Equinix), ha consegnato nell’anno oltre 90 MW di capacità xScale e, a gennaio 2026, ha conferito il suo asset di Hampton, in Georgia, come primo passo di una joint venture xScale negli Stati Uniti da USD 15 miliardi (documento depositato da Equinix, febbraio 2026). Digital Realty ha aumentato i ricavi operativi totali di circa il 10%, a USD 6,11 miliardi nel 2025 (documento depositato da Digital Realty, febbraio 2026). DC Market Insights stima che le locazioni in joint venture e build-to-suit abbiano rappresentato il 46% dei nuovi megawatt fatturati nel 2025.
La scarsità di energia fa salire i canoni: la rete elettrica degli Stati Uniti
Nel 2023 i data center degli Stati Uniti hanno usato circa il 4,4% dell’elettricità del paese e potrebbero arrivare a una quota tra il 6,7% e il 12% entro il 2028, secondo il report del Department of Energy (DOE) degli Stati Uniti di dicembre 2024. Dove le connessioni alla rete richiedono anni, i clienti pagano per energia già disponibile, e così il prezzo medio IDC è salito del 13,3%, da USD 150 a USD 170 per kW al mese, tra il 2020 e il 2025. DC Market Insights mantiene il prezzo vicino a USD 168 nel 2030 e a USD 163 nel 2035, perché lo spazio wholesale, più economico, domina la nuova offerta.
L’espansione IDC in Cina guidata dagli operatori
La Cina rappresenta USD 9,83 miliardi, ovvero il 13,5%, dei ricavi 2025, e il suo mercato è guidato dai tre operatori di telecomunicazioni statali. Il Ministry of Industry and Information Technology (MIIT) ha contato 830.000 rack IDC offerti al pubblico dagli operatori di telecomunicazioni di base alla fine del 2024 (bollettino MIIT sulle telecomunicazioni 2024, gennaio 2025), e China Telecom ha dichiarato ricavi 2025 per RMB 34,5 miliardi dalla sua attività di AI data center (AIDC), con oltre 3,2 GW di capacità di potenza a rack (risultati China Telecom, marzo 2026). Il piano “East Data, West Computing” della National Development and Reform Commission (NDRC) indirizza le nuove sale verso 8 hub di calcolo nazionali e 10 cluster di data center (NDRC, marzo 2022).
Quali tendenze stanno cambiando il modo in cui si vende la capacità IDC?
Due tendenze spostano circa 12 punti percentuali di quota dei ricavi degli Internet Data Center (IDC) verso il wholesale e i clienti AI entro il 2035.
I megawatt wholesale sostituiscono gli armadi retail
La colocation wholesale sale dal 43,70% dei ricavi nel 2025 al 55,65% nel 2035, mentre il retail scende dal 40,34% al 31,30%. VNET Group, in Cina, mostra bene questo spostamento: a fine 2025 aveva 889 MW di capacità wholesale in servizio, di cui 623 MW utilizzati (70,1% di utilizzo), accanto a 49.863 armadi retail, e i suoi ricavi sono cresciuti del 20,5% a RMB 9,95 miliardi (documento depositato da VNET, marzo 2026).
I cloud on-ramp come prodotto di interconnessione
Interconnessione e banda passano da USD 6,39 miliardi a USD 14,56 miliardi, all’8,58% annuo, perché ogni azienda che gestisce un cloud ibrido acquista collegamenti privati verso due o tre cloud all’interno dello stesso edificio. Digital Realty ha registrato un contributo di USD 19 milioni dall’interconnessione nelle locazioni del quarto trimestre 2025 (documento depositato da Digital Realty, febbraio 2026).
Che cosa frena il mercato degli Internet Data Center (IDC)?
Le assegnazioni di potenza e le norme sull’efficienza limitano la velocità di crescita del carico IDC fatturato; DC Market Insights stima il costo di questi vincoli in circa USD 30,77 miliardi di ricavi 2035, la differenza tra lo scenario base e quello basso.
Energia razionata in un mercato hub
La città-stato di Singapore rilascia capacità tramite bandi di candidatura anziché permessi aperti: il 21 agosto 2026 l’Economic Development Board (EDB) e l’Infocomm Media Development Authority (IMDA) hanno assegnato in via provvisoria 200 MW di nuova capacità a quattro operatori nell’ambito del secondo bando per data center (annuncio EDB, agosto 2026). DC Market Insights fa quindi crescere Singapore del 9,00% annuo, sotto il tasso dell’Asia Pacifico del 10,66%.
Rendicontazione dell’efficienza in Europa
La direttiva dell’Unione europea sull’efficienza energetica (UE) 2023/1791 impone a ogni data center con almeno 500 kW di potenza IT installata di comunicare indicatori energetici a una banca dati europea, ai sensi del regolamento delegato (UE) 2024/1364 della Commissione del 14 marzo 2024. I costi di conformità e di adeguamento aiutano a spiegare perché l’Europa cresce dell’8,16% annuo, il ritmo più lento tra le cinque regioni, e perché la sua quota scende dal 20,0% al 16,6%.
Dove si trovano le opportunità di ricavo nel mercato degli Internet Data Center (IDC) fino al 2035?
Le due maggiori opportunità nel mercato degli Internet Data Center (IDC) valgono USD 75,20 miliardi e USD 8,29 miliardi di ricavi annui aggiuntivi tra il 2025 e il 2035.
Sale per addestramento e inferenza AI: USD 75,20 miliardi
La colocation wholesale aggiunge USD 75,20 miliardi di ricavi annui entro il 2035, man mano che le piattaforme AI prendono in locazione sale raffreddate a liquido; i campus hyperscale da 40 MW e oltre passano da USD 32,04 miliardi a USD 111,55 miliardi, con una crescita del 13,28% annuo.
India e Golfo: USD 8,29 miliardi e USD 2,29 miliardi
L’India passa da USD 2,18 miliardi a USD 10,00 miliardi, con USD 7,82 miliardi in più, e l’Arabia Saudita da una stima di USD 0,62 miliardi a USD 2,91 miliardi, con USD 2,29 miliardi in più, perché le norme sulla localizzazione dei dati trattengono nel paese i dati regolamentati e le piattaforme cloud stanno aprendo region locali. Insieme agli Emirati Arabi Uniti, il Golfo porta Medio Oriente e Africa dal 3,4% al 5,6% del mercato.
Quanto pagano i clienti per kW per lo spazio negli Internet Data Center (IDC)?
Nel 2025 i clienti IDC hanno pagato in media USD 170 per kW di carico IT fatturato al mese, con la colocation retail vicina a USD 310 e il wholesale vicino a USD 120 per kW al mese (stime DC Market Insights).
| Anno | Prezzo medio (USD per kW al mese) | Carico IT fatturato (GW) | Maggiorazione per interconnessione e servizi gestiti | Dimensione del mercato (USD miliardi) |
|---|---|---|---|---|
| 2020 | 150 | 17,0 | 22,0% | 37,33 |
| 2025 | 170 | 30,0 | 19,0% | 72,83 |
| 2030 | 168 | 54,5 | 17,0% | 128,55 |
| 2035 | 163 | 85,5 | 15,0% | 192,32 |
Nel 2025 lo spazio wholesale rappresentava circa il 73,7% del carico fatturato ma il 52% dei ricavi da spazio ed energia, perché un kilowatt wholesale rende circa il 39% di un kilowatt retail. I prezzi retail tengono meglio negli edifici ricchi di interconnessioni, dove Equinix ha aggiunto 23.250 armadi retail nel 2025 (documento depositato da Equinix, febbraio 2026). Nella maggior parte dei contratti il costo dell’energia viene ribaltato sul cliente, quindi un aumento delle tariffe elettriche fa crescere i ricavi ma non il margine dell’operatore.
Quali norme e standard regolano gli operatori di Internet Data Center (IDC)?
Gli operatori IDC lavorano nell’ambito di almeno quattro insiemi di regole che toccano il 100% del mercato: licenze in Cina, rendicontazione dell’efficienza in Europa, assegnazione della potenza a Singapore e obiettivi di efficienza negli hub cinesi.
- Cina: l’IDC è un servizio di telecomunicazioni a valore aggiunto; operare in più province richiede una licenza MIIT. La Circolare MIIT n. 107 di aprile 2024 ha eliminato i limiti alla partecipazione estera nei servizi IDC nelle zone pilota di Pechino, Shanghai Lingang, Hainan e Shenzhen.
- Cina: il piano NDRC sugli hub nazionali di maggio 2021 fissa un obiettivo di power usage effectiveness (PUE) pari o inferiore a 1,3 per i nuovi grandi data center e pari o inferiore a 1,25 all’interno dei nodi hub.
- Unione europea: la direttiva (UE) 2023/1791, articolo 12, e il regolamento delegato (UE) 2024/1364 impongono la rendicontazione annuale di energia e acqua ai siti da 500 kW in su.
- Singapore: la capacità viene rilasciata tramite bandi di EDB e IMDA; il secondo bando richiedeva percorsi di energia verde per almeno il 50% e un PUE pari o inferiore a 1,25.
- Standard di progettazione usati nei contratti di locazione: classificazioni di resilienza da Tier I a Tier IV, ANSI/TIA-942 per l’infrastruttura e ISO/IEC 27001 per la sicurezza delle informazioni; nei contratti retail i clienti di solito li richiedono tutti e tre.
Quale segmento del mercato degli Internet Data Center (IDC) genera più ricavi?
La colocation wholesale genera la quota maggiore dei ricavi degli Internet Data Center (IDC), USD 31,83 miliardi ovvero il 43,70% nel 2025, ed è anche il servizio in crescita più rapida, al 12,89% annuo.
Per tipo di servizio
| Tipo di servizio | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation wholesale | 31.825,83 | 43,70% | 107.028,14 | 12,89% |
| Colocation retail | 29.378,82 | 40,34% | 60.197,32 | 7,44% |
| Interconnessione e banda | 6.394,30 | 8,78% | 14.558,90 | 8,58% |
| Managed hosting e servizi | 5.229,05 | 7,18% | 10.539,34 | 7,26% |
Per tipo di cliente
Le piattaforme cloud e AI sono in testa con il 41,0% dei ricavi 2025 e crescono più rapidamente, al 13,06% annuo, perché i cluster di addestramento AI richiedono decine di megawatt in un unico luogo.
| Tipo di cliente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Piattaforme cloud e AI | 29.859,48 | 41,0% | 101.931,56 | 13,06% |
| Aziende (BFSI, retail, manifattura) | 19.663,56 | 27,0% | 40.387,98 | 7,46% |
| Operatori di telecomunicazioni e di rete | 8.739,36 | 12,0% | 17.309,13 | 7,07% |
| Contenuti, media e gaming | 8.011,08 | 11,0% | 19.232,37 | 9,15% |
| Pubblica amministrazione e settore pubblico | 6.554,52 | 9,0% | 13.462,66 | 7,46% |
I cloud service provider (CSP) come Amazon Web Services, Microsoft, Google Cloud, Alibaba Cloud, Tencent Cloud e IBM prendono in locazione sale wholesale dagli operatori IDC ovunque la costruzione di un campus proprio richiederebbe più di 24 mesi. BFSI indica banche, servizi finanziari e assicurazioni; questi acquirenti, insieme alle piattaforme di e-commerce e retail, pagano prezzi retail per collegamenti a bassa latenza dedicati al trading e ai pagamenti. Il gruppo media, intrattenimento e gaming acquista armadi vicino agli internet exchange, mentre il gruppo pubblica amministrazione e settore pubblico acquista hosting sovrano.
Per scala della struttura
I campus hyperscale da 40 MW e oltre detengono il 44,0% dei ricavi 2025 e arrivano al 58,0% entro il 2035, con una crescita del 13,28% annuo.
| Scala della struttura | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus hyperscale (40 MW e oltre) | 32.044,32 | 44,0% | 111.547,75 | 13,28% |
| Grandi strutture (da 10 a 40 MW) | 24.761,52 | 34,0% | 50.004,16 | 7,28% |
| Strutture piccole ed edge (sotto 10 MW) | 16.022,16 | 22,0% | 30.771,79 | 6,74% |
Per dimensione aziendale
Le grandi aziende generano l’81,0% dei ricavi 2025, ma le PMI crescono più velocemente, all’11,31% annuo, man mano che spostano i server dagli uffici verso armadi retail e rack in hosting.
| Dimensione aziendale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Grandi aziende | 58.990,68 | 81,0% | 151.935,72 | 9,92% |
| Piccole e medie imprese (PMI) | 13.837,32 | 19,0% | 40.387,98 | 11,31% |
DC Exclusive: il registro dei ricavi degli operatori IDC quotati: 5 operatori, USD 23,18 miliardi
Cinque operatori di Internet Data Center (IDC) quotati che pubblicano i dati annuali completi hanno registrato circa USD 23,18 miliardi nel 2025, il 31,82% del mercato; questo registro è un modello DC Market Insights costruito su 5 documenti societari e 7 input (ricavi, crescita, capacità e un cambio di 7,20 RMB per USD).
| Operatore | Ricavi 2025 | Crescita sul 2024 | Capacità dichiarata | Quota del mercato 2025 (DCMI) |
|---|---|---|---|---|
| Equinix | USD 9,217 miliardi | +5% | 280 data center, 77 mercati, 36 paesi | 12,66% |
| Digital Realty | USD 6,11 miliardi | +10% | Contratti del 4° trimestre 2025, inclusi USD 77 milioni da accordi da 0-1 MW | 8,39% |
| China Telecom (AIDC) | RMB 34,5 miliardi (circa USD 4,79 miliardi) | non indicata sulla stessa base | Oltre 3,2 GW di potenza a rack | 6,58% |
| GDS Holdings | RMB 11,43 miliardi (USD 1,63 miliardi) | +10,8% | 668.283 metri quadrati in servizio | 2,24% |
| VNET Group | RMB 9,95 miliardi (USD 1,42 miliardi) | +20,5% | 889 MW wholesale in servizio; 49.863 armadi retail | 1,95% |
Il registro mostra un mercato con una lunga coda: dopo questi cinque, circa il 68% dei ricavi è distribuito tra NTT DATA, China Mobile, China Unicom, operatori regionali e migliaia di fornitori con un solo sito. Mostra anche dove si concentra la crescita: i due operatori privati quotati in Cina sono cresciuti del 10,8% e del 20,5%, più di Equinix al 5%, perché vendono megawatt wholesale alle piattaforme cloud e AI.
Quale regione guida il mercato degli Internet Data Center (IDC)?
Il Nord America guida il mercato degli Internet Data Center (IDC) con USD 29,13 miliardi, ovvero il 40,0% dei ricavi 2025, mentre Medio Oriente e Africa cresce più rapidamente, al 15,84% annuo, fino a USD 10,77 miliardi nel 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 29.131,20 | 40,0% | 75.006,25 | 9,92% |
| Asia Pacifico | 24.033,24 | 33,0% | 66.159,35 | 10,66% |
| Europa | 14.565,60 | 20,0% | 31.925,73 | 8,16% |
| America Latina | 2.621,81 | 3,6% | 8.462,24 | 12,43% |
| Medio Oriente e Africa | 2.476,15 | 3,4% | 10.770,13 | 15,84% |
Nord America
La regione cresce del 9,92% annuo fino a USD 75,01 miliardi; la proiezione del DOE secondo cui i data center arriveranno a una quota tra il 6,7% e il 12% dell’elettricità degli Stati Uniti entro il 2028 indica sia la domanda sia il limite di potenza. Insieme all’America Latina, le Americhe valevano USD 31,75 miliardi nel 2025.
Asia Pacifico
Qui i ricavi IDC crescono del 10,66% annuo fino a USD 66,16 miliardi; gli 8 hub e i 10 cluster della Cina e le norme indiane sui dati locali aggiungono la maggior parte dei megawatt, mentre l’assegnazione di 200 MW di Singapore mostra come la scarsità di energia mantenga alti i prezzi negli hub.
Europa
Nella regione i ricavi IDC crescono dell’8,16% annuo fino a USD 31,93 miliardi; la soglia di rendicontazione di 500 kW della direttiva (UE) 2023/1791 copre quasi tutti i siti IDC, e le code di allacciamento alla rete a Francoforte, Londra, Amsterdam e Dublino rallentano la nuova offerta.
America Latina
La regione cresce del 12,43% annuo fino a USD 8,46 miliardi, trainata dal Brasile con USD 1,38 miliardi nel 2025, mentre le region cloud di São Paulo e Querétaro prendono in locazione sale wholesale.
Medio Oriente e Africa
È la regione più rapida, al 15,84% annuo; DC Market Insights stima l’Arabia Saudita a USD 0,62 miliardi nel 2025, in crescita del 16,73% annuo fino a USD 2,91 miliardi entro il 2035, poiché i programmi nazionali per cloud e AI richiedono l’hosting locale.
Quali paesi spendono di più in servizi di Internet Data Center (IDC)?
Gli Stati Uniti spendono di più in servizi IDC, USD 26,22 miliardi nel 2025, e l’India è il grande paese più rapido, al 16,43% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 26.218,08 | 66.928,65 | 9,82% |
| 2 | Cina | Asia Pacifico | 9.831,78 | 25.002,08 | 9,78% |
| 3 | Giappone | Asia Pacifico | 3.641,40 | 8.462,24 | 8,80% |
| 4 | Regno Unito | Europa | 3.350,09 | 7.308,30 | 8,11% |
| 5 | Germania | Europa | 3.204,43 | 7.308,30 | 8,59% |
| 6 | India | Asia Pacifico | 2.184,84 | 10.000,83 | 16,43% |
| 7 | Singapore | Asia Pacifico | 2.112,01 | 5.000,42 | 9,00% |
| 8 | Australia | Asia Pacifico | 2.039,18 | 5.577,39 | 10,59% |
| 9 | Canada | Nord America | 1.893,53 | 5.577,39 | 11,41% |
| 10 | Francia | Europa | 1.747,87 | 4.038,80 | 8,74% |
| 11 | Paesi Bassi | Europa | 1.456,56 | 3.077,18 | 7,77% |
| 12 | Brasile | America Latina | 1.383,73 | 4.423,45 | 12,32% |
Al di fuori dei primi 12, DC Market Insights stima la Corea del Sud a USD 1,24 miliardi nel 2025, in crescita dell’11,43% annuo fino a USD 3,65 miliardi entro il 2035, l’Italia a USD 0,80 miliardi, in crescita del 9,15% fino a USD 1,92 miliardi, e il Messico a USD 0,51 miliardi, in crescita del 13,00% fino a USD 1,73 miliardi. L’India supera il Giappone entro il 2035 perché il suo carico fatturato cresce da una base ridotta mentre le piattaforme cloud localizzano i dati regolamentati; il report China Data Center Market copre la spesa più ampia della Cina in strutture e apparecchiature.
Come potrebbe presentarsi il mercato degli Internet Data Center (IDC) nel 2035 in scenari diversi?
Nel 2035 il mercato degli Internet Data Center (IDC) varia da USD 161,55 miliardi a USD 221,17 miliardi attorno allo scenario base di USD 192,32 miliardi.
| Scenario | Dimensione 2035 (USD miliardi) | Che cosa deve accadere |
|---|---|---|
| Basso | 161,55 | I limiti della rete mantengono il carico fatturato vicino a 72 GW; le piattaforme cloud costruiscono di più in proprio |
| Base | 192,32 | 85,5 GW fatturati a USD 163 per kW al mese più il 15% per connettività e servizi |
| Alto | 221,17 | Le locazioni AI mantengono il ritmo del 2025-2026; carico fatturato vicino a 98 GW |
Chi sono i principali operatori di Internet Data Center (IDC)?
Equinix è in testa con circa il 12,66% dei ricavi 2025, e i tre maggiori operatori che pubblicano i dati (Equinix, Digital Realty e China Telecom) detengono circa il 27,63%, secondo un calcolo DC Market Insights basato sui loro documenti 2025.
- Equinix
- Digital Realty
- NTT DATA (Global Data Centers) e NTT Communications Corporation
- China Telecom (inclusa China Telecom Americas)
- China Mobile
- China Unicom
- GDS Holdings
- DayOne
- VNET Group
- CyrusOne
- Iron Mountain Data Centers
- CoreSite (American Tower)
- STACK Infrastructure
- Vantage Data Centers
- AirTrunk
- ST Telemedia Global Data Centres
- Lumen Technologies (ex CenturyLink)
Equinix gestisce 280 data center in 77 mercati di 36 paesi, la presenza retail e di interconnessione più estesa (relazione annuale Equinix, febbraio 2026). China Mobile ha dichiarato 1,504 milioni di rack IDC standard esterni, in aumento dell’11,9%, nella sua pagina dei dati operativi. GDS Holdings aveva 668.283 metri quadrati in servizio a fine 2025 (documento depositato da GDS, marzo 2026). Operatori privati come STACK, Vantage e AirTrunk si aggiudicano la maggior parte delle nuove locazioni hyperscale ma non pubblicano i ricavi, quindi le loro quote non sono indicate qui.
Che cosa è cambiato nel mercato degli Internet Data Center (IDC) dal 2025?
Sei operazioni IDC datate del 2026 mostrano capitali che si spostano verso la capacità wholesale e AI.
- A gennaio 2026 Equinix ha conferito il suo asset di Hampton, in Georgia, alla joint venture xScale negli Stati Uniti, primo passo di un piano da USD 15 miliardi (Fonte: documento depositato da Equinix, febbraio 2026).
- A gennaio 2026 DayOne ha concordato il riacquisto di USD 385 milioni di proprie azioni da GDS Holdings (Fonte: documento depositato da GDS, gennaio 2026).
- A marzo 2026 China Telecom ha dichiarato RMB 34,5 miliardi di ricavi AIDC per il 2025 e una potenza a rack superiore a 3,2 GW (Fonte: risultati China Telecom).
- A marzo 2026 VNET Group ha dichiarato 889 MW di capacità wholesale in servizio e ha indicato ricavi 2026 tra RMB 11,5 e 11,8 miliardi (Fonte: documento depositato da VNET).
- A giugno 2026 Digital Realty ha concordato l’acquisto della quota del 64% di Blackstone in due joint venture per USD 1,23 miliardi in contanti più azioni (Fonte: documento depositato da Digital Realty).
- Ad agosto 2026 EDB e IMDA hanno assegnato in via provvisoria 200 MW a quattro operatori nel secondo bando per data center di Singapore (Fonte: EDB).
Considerazioni dell’analista: che cosa dovrebbero ricavare da questi numeri gli acquirenti di servizi di Internet Data Center (IDC)?
Dalla base IDC 2025 di USD 72,83 miliardi derivano quattro considerazioni dell’analista.
- USD 75,20 miliardi di nuovi ricavi wholesale entro il 2035 rendono i terreni con energia disponibile l’asset scarso, perché ogni nuova locazione hyperscale parte da una connessione alla rete già attiva.
- Una crescita wholesale del 12,89% contro il 7,44% del retail significa che gli operatori scambiano prezzo con volume, perché un kilowatt wholesale rende circa USD 120 contro i USD 310 del retail.
- La crescita del 15,84% in Medio Oriente e Africa rende il Golfo la regione più rapida, perché le norme sull’hosting locale portano le region cloud all’interno del paese.
- Il 31,82% detenuto da cinque operatori quotati lascia spazio al consolidamento, perché il restante 68% è suddiviso tra molti fornitori regionali.
Chi confronta le opzioni di hosting può leggere i report Managed Data Center Services Market e Virtual Private Servers Market, che stimano i livelli di servizio che operano sopra lo spazio IDC.
Metodologia: come ha costruito DC Market Insights il modello degli Internet Data Center (IDC)?
La metodologia degli Internet Data Center (IDC) moltiplica il carico IT fatturato da operatori terzi per il prezzo su 16 anni (2020-2035): 30,0 GW × USD 170 per kW al mese × 12 = USD 61,20 miliardi nel 2025, più una maggiorazione del 19% per connettività e servizi, danno USD 72,83 miliardi.
- Input: 16 anni di carico fatturato, 16 anni di prezzo medio, 16 anni di maggiorazione, 4 dimensioni di segmento, 5 regioni e 12 paesi; ogni ripartizione somma al totale nel 2025 e nel 2035.
- Verifica dei limiti 1 (tetto): il carico fatturato di 30,0 GW è il 25,9% della base installata di 116 GW nel 2025, sotto la quota di terzi implicita nelle capacità dichiarate dagli operatori.
- Verifica dei limiti 2 (tetto): cinque operatori quotati hanno dichiarato circa USD 23,18 miliardi, il 31,82% della stima; una quota dei primi cinque superiore al 50% indicherebbe una sovrastima del mercato.
- Verifica dei limiti 3 (soglia minima): i soli 280 data center di Equinix hanno registrato USD 9,217 miliardi, quindi un mercato inferiore a circa USD 40 miliardi lascerebbe una coda poco plausibile per gli 830.000 rack IDC pubblici degli operatori cinesi e le migliaia di altri fornitori.
- I dati societari provengono da relazioni annuali e documenti depositati presso le borse; i dati governativi da MIIT, NDRC, DOE, EDB e Commissione europea. L’approccio completo è descritto nella pagina sulla metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Servizi inclusi
- 3.2Servizi esclusi
- 3.3Che cosa comporta costruire un data center IDC
- 3.4Perché le stime di mercato sono diverse
- 04Fattori di crescita del mercato
- 4.1Locazioni hyperscale tramite joint venture: Equinix xScale e Digital Realty
- 4.2La scarsità di energia fa salire i canoni: la rete elettrica degli Stati Uniti
- 4.3L'espansione IDC in Cina guidata dagli operatori
- 05Tendenze del mercato
- 5.1I megawatt wholesale sostituiscono gli armadi retail
- 5.2I cloud on-ramp come prodotto di interconnessione
- 06Sfide del mercato
- 6.1Energia razionata in un mercato hub
- 6.2Rendicontazione dell'efficienza in Europa
- 07Opportunità di mercato
- 7.1Sale per addestramento e inferenza AI
- 7.2India e Golfo
- 08Prezzi
- 8.1Prezzo medio per kW al mese, 2020, 2025, 2030 e 2035
- 09Standard e regolamentazione
- 9.1Licenze IDC in Cina e obiettivi PUE negli hub
- 9.2Rendicontazione ai sensi della direttiva UE sull'efficienza energetica
- 9.3Bandi per la capacità a Singapore
- 10Segmentazione del mercato
- 10.1Colocation wholesale
- 10.2Colocation retail
- 10.3Interconnessione e banda
- 10.4Managed hosting e servizi
- 10.5Piattaforme cloud e AI
- 10.6Aziende (BFSI, retail, manifattura)
- 10.7Operatori di telecomunicazioni e di rete
- 10.8Contenuti, media e gaming
- 10.9Pubblica amministrazione e settore pubblico
- 10.10Campus hyperscale (40 MW e oltre)
- 10.11Grandi strutture (da 10 a 40 MW)
- 10.12Strutture piccole ed edge (sotto 10 MW)
- 10.13Grandi aziende
- 10.14Piccole e medie imprese (PMI)
- 11DC Exclusive: registro dei ricavi degli operatori IDC quotati
- 11.1Equinix, Digital Realty, China Telecom, GDS Holdings e VNET Group, 2025
- 12Analisi regionale
- 12.1Nord America
- 12.2Asia Pacifico
- 12.3Europa
- 12.4America Latina
- 12.5Medio Oriente e Africa
- 13Analisi per paese
- 13.1Stati Uniti
- 13.2Cina
- 13.3Giappone
- 13.4Regno Unito
- 13.5Germania
- 13.6India
- 13.7Singapore
- 13.8Australia
- 13.9Canada
- 13.10Francia
- 13.11Paesi Bassi
- 13.12Brasile
- 13.13Arabia Saudita
- 13.14Corea del Sud
- 13.15Italia
- 13.16Messico
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Equinix
- 15.2Digital Realty
- 15.3NTT DATA (Global Data Centers)
- 15.4China Telecom
- 15.5China Mobile
- 15.6China Unicom
- 15.7GDS Holdings
- 15.8DayOne
- 15.9VNET Group
- 15.10CyrusOne
- 15.11Iron Mountain Data Centers
- 15.12CoreSite
- 15.13STACK Infrastructure
- 15.14Vantage Data Centers
- 15.15AirTrunk
- 15.16ST Telemedia Global Data Centres
- 15.17Lumen Technologies
- 16Sviluppi recenti
- 16.1Operazioni datate, gennaio-agosto 2026
- 17Considerazioni dell'analista
- 17.1Quattro conclusioni per acquirenti e investitori
- 18Metodologia
- 18.1Modello carico fatturato x prezzo
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del mercato degli Internet Data Center (IDC), 2020-2035
- Tabella 1Quadro del mercato
- Tabella 2Confronto dei perimetri
- Tabella 3Prezzo medio, carico fatturato e dimensione del mercato
- Tabella 4Mercato per tipo di servizio
- Tabella 5Mercato per tipo di cliente
- Tabella 6Mercato per scala della struttura
- Tabella 7Mercato per dimensione aziendale
- Tabella 8Registro dei ricavi degli operatori IDC quotati, 2025
- Tabella 9Mercato per regione
- Tabella 10Primi 12 paesi
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 83,23 miliardi nel 2026, il 14,29% in più rispetto agli USD 72,83 miliardi del 2025, secondo le stime di DC Market Insights. Il mercato dovrebbe raggiungere USD 192,32 miliardi entro il 2035, con un CAGR del 10,20% dal 2025.
Del 10,20% annuo dal 2025 al 2035, dopo il 14,30% annuo dal 2020 al 2025, perché il carico IT fatturato da operatori terzi sale da 30,0 GW a 85,5 GW mentre le locazioni wholesale portano il prezzo medio a USD 163 per kW al mese.
Una struttura in cui un operatore terzo affitta ai clienti spazio, energia, raffreddamento e connettività; questi servizi hanno generato USD 72,83 miliardi nel 2025. I ricavi del cloud pubblico, la costruzione e i canoni CDN sono esclusi dal mercato.
USD 170 per kW di carico IT fatturato al mese nel 2025 come media complessiva, con la colocation retail vicina a USD 310 e il wholesale vicino a USD 120 per kW al mese (stime DC Market Insights).
La colocation wholesale, con USD 31,83 miliardi ovvero il 43,70% dei ricavi 2025. È anche il servizio in crescita più rapida, al 12,89% annuo, perché le piattaforme cloud e AI prendono in locazione intere sale.
Il Nord America, con USD 29,13 miliardi ovvero il 40,0% dei ricavi 2025. Medio Oriente e Africa cresce più rapidamente, al 15,84% annuo, con l’apertura di region cloud in Arabia Saudita e negli Emirati Arabi Uniti.
Equinix è in testa con circa il 12,66% dei ricavi 2025 (USD 9,217 miliardi). Seguono Digital Realty, China Telecom, GDS Holdings e VNET Group; questi cinque detengono circa il 31,82% (calcolo DC Market Insights).
USD 9,83 miliardi nel 2025, il 13,5% del mercato globale, in crescita del 9,78% annuo fino a USD 25,00 miliardi entro il 2035. Sono in testa i tre operatori di telecomunicazioni statali, con 830.000 rack IDC pubblici a fine 2024 (MIIT).
Circa USD 57,60 milioni di ricavi wholesale annui per una sala da 40 MW a USD 120 per kW al mese, una volta attivata l’alimentazione. Il costo di costruzione è escluso da questo mercato; i ricavi iniziano quando un cliente viene fatturato.
USD 83,23 miliardi nel 2026 è il dato DC Market Insights relativo solo a spazio, energia, connettività e servizi in loco fatturati dagli operatori. Le stime che aggiungono ricavi del cloud pubblico, hardware o costruzione sono più volte superiori.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.