
Mercato dei servizi gestiti per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei servizi gestiti per data center era pari a USD 56.59 miliardi; si prevede che raggiunga USD 109.82 miliardi entro il 2035, con un CAGR del 6.85%. North America rappresenta 41.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena del valore e dell'offerta
- 08Dimensione e previsioni del mercato
- 09Mercato per tipo di servizio
- 10Mercato per tipo di cliente
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- North America41.8%
- Europe26.4%
- Asia Pacific24.2%
- Latin America4.1%
- Middle East and Africa3.5%
Aziende analizzate
- Kyndryl
- IBM
- NTT DATA
- DXC Technology
- Rackspace Technology
- Accenture
- Fujitsu
- Park Place Technologies
- Hewlett Packard Enterprise
- Dell Technologies
- Vertiv
- Schneider Electric
- Eaton
- CBRE
- JLL
- Atos
Analisi completa
Il Mercato dei servizi gestiti per data center comprende i ricavi che soggetti terzi ottengono gestendo, manutenendo e monitorando l’infrastruttura dei data center per conto del proprietario: servizi di hosting gestito e infrastruttura, supporto e manutenzione dell’hardware di server, storage e rete, manutenzione dei sistemi di alimentazione e raffreddamento, gestione e operatività delle strutture critiche, e monitoraggio e gestione da remoto. DC Market Insights valuta il Mercato globale dei servizi gestiti per data center a USD 56,59 miliardi nel 2025 e prevede USD 109,82 miliardi entro il 2035, con un CAGR del 6,85%. Il valore del 2025 è costruito a partire dalla capacità installata e dalla spesa per servizi: circa 103 GW di capacità operativa dei data center, con circa USD 0,155 milioni per MW per il supporto all’hardware IT e USD 0,086 milioni per MW per la manutenzione esternalizzata di alimentazione e raffreddamento, producono USD 24,85 miliardi di ricavi da manutenzione; i servizi di hosting gestito e infrastruttura aggiungono USD 23,40 miliardi, la gestione e operatività delle strutture USD 5,14 miliardi e il monitoraggio e gestione da remoto USD 3,20 miliardi. La gestione e operatività delle strutture è il servizio in più rapida crescita, al 13,04% annuo, perché DC Market Insights prevede che i proprietari di nuovi campus affidino la gestione quotidiana a contractor specializzati quando non riescono ad assumere personale sufficiente, e l’Asia-Pacifico è la regione in più rapida crescita, all’8,27% annuo, man mano che la nuova capacità in India, Giappone e Sud-est asiatico passa sotto contratti di servizio.
Sintesi
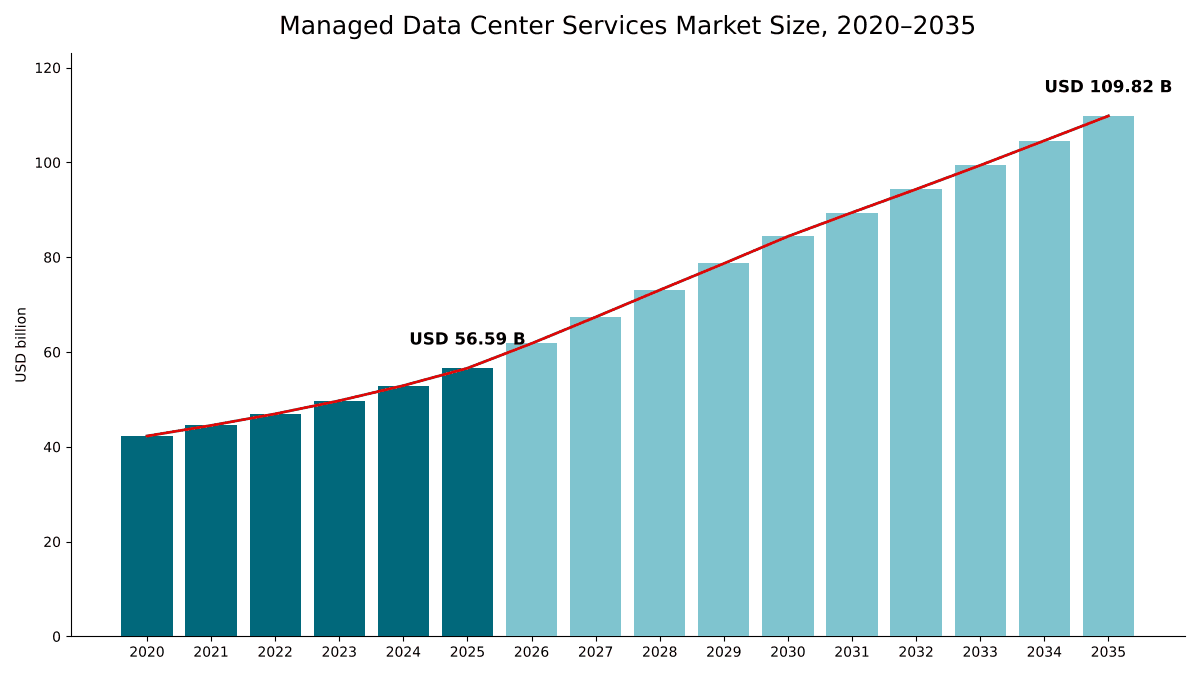
Il Mercato globale dei servizi gestiti per data center era valutato USD 42,27 miliardi nel 2020, ha raggiunto USD 56,59 miliardi nel 2025 e si prevede che raggiunga USD 109,82 miliardi entro il 2035, con un CAGR del 6,85% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei servizi gestiti per data center 2025 | USD 56,59 miliardi |
| Mercato dei servizi gestiti per data center, CAGR | 6,85% |
| Dimensione del Mercato dei servizi gestiti per data center 2035 | USD 109,82 miliardi |
Il mercato è cresciuto del 6,01% annuo tra il 2020 e il 2025, e il 2025 ha aggiunto il 6,9% rispetto al 2024. DC Market Insights prevede che la crescita raggiunga il picco del 9,2% nel 2026 e resti sopra il 7% fino al 2030, mentre la capacità oggi in costruzione viene messa in esercizio e posta sotto contratti di manutenzione e operatività, per poi rallentare verso il 5,0% entro il 2035 con la maturazione del ciclo di costruzione. La crescita è disomogenea tra i servizi: l’hosting gestito cresce solo del 4,20% annuo perché, secondo DC Market Insights, il cloud pubblico assorbe gran parte del lavoro che un tempo risiedeva negli ambienti privati gestiti, mentre la gestione delle strutture e la manutenzione delle infrastrutture critiche crescono rispettivamente del 13,04% e del 9,27% annuo perché si espandono con la base installata di apparecchiature di alimentazione e raffreddamento.
Ambito del mercato: cosa comprende il Mercato dei servizi gestiti per data center?
Il Mercato dei servizi gestiti per data center comprende ogni servizio ricorrente con cui un’organizzazione paga un soggetto terzo per gestire, manutenere o monitorare la propria infrastruttura di data center, valutato come ricavi dei fornitori in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 56,59 miliardi nel 2025.
Incluso. Hosting gestito, cloud privato gestito ed esternalizzazione dell’infrastruttura di data center per server, storage e reti, erogati da strutture del fornitore o del cliente; supporto post-garanzia del produttore di apparecchiature originali (OEM) e manutenzione di terze parti (TPM) dell’hardware IT; manutenzione preventiva e correttiva di gruppi di continuità (UPS), batterie, generatori, quadri elettrici, chiller, unità di trattamento aria per sale computer e circuiti di raffreddamento a liquido; contratti di gestione e operatività delle strutture critiche; e servizi di monitoraggio da remoto, network operations center (NOC) e data center infrastructure management (DCIM) venduti come servizio gestito.
Escluso. Spazio ed energia in colocation, interconnessione, infrastruttura cloud pubblica come servizio, gestione applicativa e consulenza, costruzione, messa in servizio e progettazione, vendita di prodotti hardware e software, e costi del personale interno dei proprietari di data center.
Come si combinano i segmenti. Il tipo di servizio è la suddivisione principale. Tipo di cliente, luogo di erogazione e settore verticale ripartiscono gli stessi USD 56,59 miliardi in base a chi acquista e a dove viene erogato il servizio, quindi anche ciascuna di queste suddivisioni somma al totale del mercato. I servizi di hosting gestito e infrastruttura e la gestione e operatività delle strutture sono misurati sulla stessa base dei segmenti corrispondenti del report di DC Market Insights Data Center Outsourcing Market, in modo che i due report siano riconciliati.
Fattori trainanti: cosa spinge il Mercato dei servizi gestiti per data center?
Tre fattori spiegano la maggior parte della crescita del Mercato dei servizi gestiti per data center: una base installata che quasi raddoppia fino a 200 GW entro il 2030, operatori che non riescono ad assumere personale sufficiente e carichi di lavoro che continuano a spostarsi dalle sale di proprietà delle imprese verso strutture e servizi di terze parti.
La capacità installata quasi raddoppia fino a 200 GW entro il 2030, aggiungendo USD 7,62 miliardi di ricavi da manutenzione
JLL prevede che la capacità globale dei data center quasi raddoppi da 103 GW a 200 GW entro il 2030 e che l’espansione richieda fino a USD 3.000 miliardi di investimenti complessivi nei prossimi cinque anni. Ogni MW di tale capacità comporta sistemi UPS, batterie, generatori e impianti di raffreddamento che richiedono manutenzione programmata. DC Market Insights applica alla base installata una spesa per manutenzione esternalizzata di circa USD 0,086 milioni per MW, che porta la manutenzione delle infrastrutture critiche da USD 8,88 miliardi nel 2025 a USD 16,51 miliardi nel 2030 e a USD 21,56 miliardi entro il 2035.
La carenza di personale spinge i proprietari a esternalizzare l’operatività
Quasi due terzi degli operatori hanno segnalato difficoltà a trattenere il personale, a trovare candidati qualificati o entrambe nella Uptime Institute Global Data Center Survey 2025, e più della metà dei partecipanti all’indagine 2026 ha segnalato difficoltà a trovare candidati qualificati per le posizioni aperte. DC Market Insights prevede che i proprietari che non riescono a dotare di personale una nuova sala acquistino l’operatività sotto forma di contratto. CBRE ha registrato un aumento del 30% della propria attività di soluzioni per data center nel secondo trimestre del 2026, in gran parte grazie agli hyperscaler, e prevede che i propri servizi per data center aumentino i ricavi di circa il 25% annuo nei prossimi cinque anni. DC Market Insights prevede che la gestione e operatività delle strutture cresca da USD 5,14 miliardi nel 2025 a USD 17,51 miliardi entro il 2035.
Strutture e servizi di terze parti ospitano ora più carichi di lavoro
L’indagine 2025 dell’Uptime Institute ha rilevato che il 45% dei carichi di lavoro IT risiedeva ancora in strutture aziendali. La sua indagine 2026 riporta che, per la prima volta, le strutture e i servizi di data center di terze parti rappresentano una quota di carichi di lavoro IT superiore a quella dei data center di proprietà delle imprese, misurata per struttura anziché per capacità totale. DC Market Insights prevede che i servizi erogati in strutture di colocation e del fornitore salgano dal 47,2% del mercato nel 2025 al 55,4% entro il 2035.
Tendenze di mercato: come stanno cambiando i servizi gestiti per data center?
Il Mercato dei servizi gestiti per data center si sta spostando dalla gestione dei server alla gestione di alimentazione, raffreddamento e ambienti ibridi: i servizi di manutenzione e per le strutture salgono dal 24,8% del valore nel 2025 al 35,5% nel 2035.
Il raffreddamento a liquido crea una nuova linea di manutenzione
Il raffreddamento direct-to-chip e a immersione introduce circuiti di refrigerante, pompe e chimica dei fluidi che richiedono routine di assistenza dedicate. Vertiv ha completato l’acquisizione di PurgeRite nel dicembre 2025 in un’operazione del valore di circa USD 1,00 miliardi, citando la competenza specialistica di PurgeRite nei servizi di gestione dei fluidi, per rafforzare i propri servizi di raffreddamento a liquido. DC Market Insights conteggia questa attività nella manutenzione delle infrastrutture critiche e prevede che porti la spesa per MW nei campus AI al di sopra della media delle sale raffreddate ad aria.
I fornitori di manutenzione hardware si consolidano
DC Market Insights osserva un consolidamento della manutenzione hardware indipendente. Park Place Technologies ha completato la fusione con Service Express nel gennaio 2026, creando un’azienda con più di 3.000 dipendenti e oltre 20.000 clienti in Nord America, Europa, Asia e Sud America, e la società risultante ha dichiarato che la fusione amplia i suoi servizi infrastrutturali negli ambienti tradizionali, cloud e accelerati per l’AI.
I fornitori di servizi gestiti puntano sulle partnership con gli hyperscaler
Kyndryl ha contabilizzato USD 1,90 miliardi di ricavi legati agli hyperscaler nell’esercizio 2026, con un aumento del 59% su base annua, rispetto a USD 1,20 miliardi legati alle alleanze con gli hyperscaler cloud nell’esercizio 2025. Rackspace Technology ha lanciato Rackspace Cloud nell’agosto 2026, una piattaforma cloud multitenant completamente gestita basata su VMware Cloud Foundation 9.1 e inizialmente disponibile a Dallas. DC Market Insights interpreta entrambe le mosse come lo stesso cambiamento: i fornitori di hosting gestito mantengono i propri clienti gestendo ambienti ibridi che comprendono infrastruttura privata e cloud pubblico.
Sfide di mercato: cosa frena il Mercato dei servizi gestiti per data center?
La sostituzione da parte del cloud pubblico e il costo del lavoro sono i due vincoli che, secondo DC Market Insights, manterranno la crescita del Mercato dei servizi gestiti per data center al 6,85% annuo, al di sotto della crescita della capacità installata.
Il cloud pubblico erode l’hosting privato gestito
Rackspace Technology ha riportato ricavi Private Cloud di USD 990,00 milioni nel 2025, in calo del 6% su base riportata, e Kyndryl ha riportato ricavi per l’esercizio 2026 di USD 15,10 miliardi, stabili su base riportata, con una previsione di ricavi a cambi costanti da stabili a in calo del 2% per l’esercizio 2027. DC Market Insights prevede pertanto che i servizi di hosting gestito e infrastruttura crescano solo del 4,20% annuo, e la loro quota di mercato scende dal 41,4% nel 2025 al 32,2% entro il 2035.
La manodopera qualificata è scarsa e i disservizi restano costosi
La carenza di personale che genera la domanda limita anche l’offerta, perché i fornitori competono con gli operatori per gli stessi tecnici. L’indagine 2026 dell’Uptime Institute rileva inoltre che un disservizio su dieci è ancora classificato come grave o molto grave e che i costi dei disservizi continuano a salire, il che spinge gli acquirenti a richiedere livelli di servizio più stringenti e clausole penali.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel Mercato dei servizi gestiti per data center sono i fornitori di cloud AI e GPU, che aggiungono USD 8,37 miliardi di spesa annua entro il 2035, e gli operatori di colocation e wholesale, che aggiungono USD 14,95 miliardi.
I fornitori di cloud AI e GPU crescono dell’11,88% annuo
Nel modello di DC Market Insights, i fornitori di cloud AI e GPU salgono dal 7,1% del mercato nel 2025 all’11,3% nel 2035. DC Market Insights ipotizza che le sale GPU ad alta densità richiedano sostituzioni hardware più frequenti, assistenza per il raffreddamento a liquido e monitoraggio continuo, e che molti dei nuovi fornitori di cloud AI acquistino questi servizi anziché costruire team operativi.
I fornitori di sistemi di alimentazione e raffreddamento ampliano i ricavi da servizi
I produttori di apparecchiature stanno trasformando la propria base installata in ricavi ricorrenti. I ricavi da servizi e ricambi di Vertiv sono aumentati del 14,5% a USD 2,02 miliardi nel 2025 su vendite nette totali di USD 10,23 miliardi, e Schneider Electric ha riferito che software e servizi hanno rappresentato il 19% dei ricavi del gruppo nel 2025. DC Market Insights prevede che gli operatori di colocation e wholesale, i maggiori acquirenti di manutenzione delle infrastrutture critiche, aumentino la propria spesa per servizi gestiti da USD 9,96 miliardi nel 2025 a USD 24,91 miliardi entro il 2035.
Prezzi: quanto costano i servizi gestiti per data center per MW?
Secondo le stime di DC Market Insights, i servizi gestiti per data center valevano circa USD 0,549 milioni per MW di capacità installata nel 2025, in calo a USD 0,399 milioni entro il 2035. Si tratta di medie ponderate su tutte le strutture, inclusi i campus hyperscale che acquistano solo servizi per le strutture.
| Spesa per MW di capacità installata (USD milioni all’anno) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Servizi di hosting gestito e infrastruttura | 0,348 | 0,227 | 0,144 | 0,128 |
| Supporto e manutenzione hardware IT | 0,205 | 0,155 | 0,121 | 0,096 |
| Manutenzione delle infrastrutture critiche | 0,085 | 0,086 | 0,083 | 0,078 |
| Gestione e operatività delle strutture | 0,055 | 0,050 | 0,047 | 0,064 |
| Monitoraggio e gestione da remoto | 0,036 | 0,031 | 0,027 | 0,033 |
| Totale | 0,729 | 0,549 | 0,422 | 0,399 |
Il supporto all’hardware IT è quello che cala più rapidamente per MW, da USD 0,205 milioni nel 2020 a USD 0,096 milioni entro il 2035, perché DC Market Insights ipotizza che gli operatori hyperscale manutengano internamente la maggior parte dei propri server. La gestione delle strutture è l’unico servizio la cui spesa per MW aumenta dopo il 2030, fino a USD 0,064 milioni entro il 2035, man mano che più proprietari esternalizzano l’operatività dell’intero sito.
Standard e regolamentazione: quali norme influenzano i servizi gestiti per data center?
Quattro gruppi di norme determinano il modo in cui gli acquirenti selezionano e supervisionano i fornitori di servizi gestiti per data center: le norme sul rischio di terze parti del settore finanziario, gli standard di gestione dei servizi, gli standard di sicurezza delle informazioni e la certificazione Tier dei data center.
Digital Operational Resilience Act (DORA). Il regolamento UE è entrato in applicazione il 17 gennaio 2025 e istituisce un quadro di sorveglianza a livello UE per i fornitori terzi critici di servizi ICT (CTPP). Le Autorità europee di vigilanza hanno pubblicato l’elenco dei CTPP designati il 18 novembre 2025.
Linee guida statunitensi sul rischio di terze parti. La Federal Reserve, la Federal Deposit Insurance Corporation (FDIC) e l’Office of the Comptroller of the Currency (OCC) hanno emanato nel giugno 2023 linee guida congiunte definitive sui rapporti con terze parti, che coprono la gestione del rischio lungo l’intero ciclo di vita di un rapporto, dalla pianificazione e due diligence alla negoziazione del contratto, al monitoraggio continuo e alla cessazione.
Standard di gestione dei servizi e di sicurezza. La norma ISO/IEC 20000-1:2018 stabilisce i requisiti per un sistema di gestione dei servizi, e la ISO/IEC 27001 è lo standard più noto al mondo per i sistemi di gestione della sicurezza delle informazioni.
Certificazione Tier. L’Uptime Institute ha rilasciato più di 4.300 certificazioni Tier in più di 120 paesi.
Segmentazione del mercato: quale segmento guida il Mercato dei servizi gestiti per data center?
I servizi di hosting gestito e infrastruttura guidano il Mercato dei servizi gestiti per data center con il 41,4% del valore 2025, le imprese guidano tra i clienti con il 51,0%, e la gestione e operatività delle strutture è il segmento in più rapida crescita al 13,04% annuo perché DC Market Insights prevede che i nuovi campus vengano affidati a operatori specializzati.
Per tipo di servizio: i servizi di hosting gestito e infrastruttura guidano con il 41,4%
| Tipo di servizio | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi di hosting gestito e infrastruttura | 23,40 | 41,4% | 35,31 | 4,20% |
| Supporto e manutenzione hardware IT | 15,96 | 28,2% | 26,45 | 5,18% |
| Manutenzione delle infrastrutture critiche | 8,88 | 15,7% | 21,56 | 9,27% |
| Gestione e operatività delle strutture | 5,14 | 9,1% | 17,51 | 13,04% |
| Monitoraggio e gestione da remoto | 3,20 | 5,7% | 8,98 | 10,87% |
L’hosting gestito perde 9,2 punti di quota entro il 2035, mentre la gestione delle strutture guadagna 6,8 punti. Il monitoraggio e gestione da remoto cresce del 10,87% annuo poiché DC Market Insights prevede che gli operatori adottino servizi DCIM e NOC erogati in abbonamento.
Per tipo di cliente: le imprese guidano con il 51,0%
| Tipo di cliente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Imprese | 28,89 | 51,0% | 45,04 | 4,54% |
| Operatori di colocation e wholesale | 9,96 | 17,6% | 24,91 | 9,60% |
| Governo e settore pubblico | 7,36 | 13,0% | 12,55 | 5,48% |
| Fornitori hyperscale e cloud | 6,35 | 11,2% | 14,91 | 8,91% |
| Fornitori di cloud AI e GPU | 4,04 | 7,1% | 12,41 | 11,88% |
Le imprese spendono ancora USD 28,89 miliardi, ma la loro quota scende di 10,0 punti perché la loro spesa per hosting gestito cresce lentamente. Gli operatori di colocation e wholesale crescono del 9,60% annuo poiché esternalizzano la manutenzione degli impianti di alimentazione e raffreddamento alla base dei loro contratti di locazione.
Per luogo di erogazione: le strutture di proprietà del cliente guidano con il 52,8%
I servizi erogati presso strutture di proprietà del cliente valgono USD 29,88 miliardi (52,8%) nel 2025 e USD 48,98 miliardi entro il 2035, con una crescita del 5,07% annuo. I servizi erogati in strutture di colocation e del fornitore valgono USD 26,71 miliardi (47,2%) e crescono dell’8,58% annuo, superando i siti di proprietà del cliente prima del 2030 nel modello di DC Market Insights.
Per settore verticale: IT e telecomunicazioni guidano con il 27,4%
Le aziende IT e di telecomunicazioni, inclusi gli operatori di cloud, contenuti e rete, rappresentano USD 15,51 miliardi (27,4%) della domanda 2025 e crescono dell’8,39% annuo. Il settore bancario, dei servizi finanziari e assicurativo (BFSI) segue con USD 12,34 miliardi (21,8%) e cresce del 5,78% annuo; DC Market Insights prevede che il DORA e le linee guida statunitensi sulle terze parti favoriscano i fornitori certificati. Governo e difesa detengono il 12,9%, sanità l’8,6%, altri l’8,3%, retail ed e-commerce l’8,1%, manifatturiero il 7,7% ed energia e utility il 5,2%. La sanità è il settore in più rapida crescita al di fuori di IT e telecomunicazioni, al 7,81% annuo, poiché DC Market Insights prevede che archivi di imaging e sistemi clinici si spostino in ambienti gestiti.
Esclusiva DC: il modello di servizio sulla base installata e la matrice servizio × cliente
Con USD 15,51 miliardi nel 2025, i servizi di hosting gestito e infrastruttura venduti alle imprese costituiscono la singola cella più grande della matrice e il 27,4% di tutti i ricavi dei servizi gestiti per data center. La matrice seguente incrocia ciò che viene esternalizzato con chi lo acquista.
| 2025, USD miliardi | Imprese | Colocation e wholesale | Hyperscale e cloud | Governo | Cloud AI e GPU | Totale |
|---|---|---|---|---|---|---|
| Servizi di hosting gestito e infrastruttura | 15,51 | 1,22 | 1,43 | 4,14 | 1,10 | 23,40 |
| Supporto e manutenzione hardware IT | 8,27 | 2,60 | 1,64 | 1,90 | 1,55 | 15,96 |
| Manutenzione delle infrastrutture critiche | 2,64 | 3,59 | 1,31 | 0,61 | 0,73 | 8,88 |
| Gestione e operatività delle strutture | 0,94 | 1,84 | 1,63 | 0,31 | 0,42 | 5,14 |
| Monitoraggio e gestione da remoto | 1,52 | 0,71 | 0,33 | 0,39 | 0,24 | 3,20 |
| Totale | 28,89 | 9,96 | 6,35 | 7,36 | 4,04 | 56,59 |
Le imprese destinano il 54% del proprio budget per servizi gestiti ai servizi di hosting gestito e infrastruttura, mentre gli operatori di colocation e wholesale destinano il 55% alla manutenzione delle infrastrutture critiche e alla gestione delle strutture. I fornitori hyperscale e cloud destinano il 46% della propria spesa a servizi di alimentazione, raffreddamento e per le strutture perché DC Market Insights ipotizza che manutengano internamente la maggior parte del proprio hardware IT, e i fornitori di cloud AI e GPU destinano il 38% al supporto dell’hardware IT, la quota più alta tra tutti i tipi di cliente, perché DC Market Insights ipotizza che i server GPU ad alta densità richiedano frequenti sostituzioni di componenti.
Il modello di servizio sulla base installata alla base di questi dati è un modello di DC Market Insights costruito su 44 input: 16 punti annuali di capacità globale (dal 2020 al 2035), 3 punti di spesa per MW per il supporto all’hardware IT, 3 punti di spesa per MW per la manutenzione di alimentazione e raffreddamento, 3 quote di manutenzione esternalizzata, 6 ancoraggi di crescita per hosting gestito, gestione delle strutture e monitoraggio da remoto, 5 mix di clienti per ciascuno degli anni 2025 e 2035 conteggiati come 10 input, e 3 dati comunicati dalle aziende utilizzati come verifiche incrociate. Il suo input principale può essere verificato da qualsiasi lettore: una capacità globale di 103 GW nel 2025 che sale a 200 GW entro il 2030. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei servizi gestiti per data center?
Il Nord America guida il Mercato dei servizi gestiti per data center con il 41,8% del valore 2025, e l’Asia-Pacifico è la regione in più rapida crescita all’8,27% annuo, perché DC Market Insights prevede che la nuova capacità in India, Giappone, Australia e Sud-est asiatico passi sotto contratti di manutenzione e operatività man mano che viene messa in esercizio.
Il Nord America guida con una quota del 41,8%
Il Nord America vale USD 23,65 miliardi nel 2025 e USD 44,59 miliardi entro il 2035, con un CAGR del 6,54%. I soli Stati Uniti valgono USD 20,93 miliardi nel 2025, e la crescita delle soluzioni per data center di CBRE nel secondo trimestre del 2026 è derivata in gran parte dagli hyperscaler. DC Market Insights prevede che il Nord America resti il maggiore mercato regionale fino al 2035.
L’Europa detiene una quota del 26,4%
L’Europa vale USD 14,94 miliardi nel 2025 e USD 25,81 miliardi entro il 2035, con un CAGR del 5,62%, il più lento delle cinque regioni. Il DORA innalza l’asticella di conformità per i fornitori che servono banche e assicurazioni, il che secondo DC Market Insights concentrerà i contratti del settore finanziario tra i fornitori certificati anziché espandere la spesa totale.
L’Asia-Pacifico detiene una quota del 24,2%
L’Asia-Pacifico vale USD 13,69 miliardi nel 2025 e USD 30,31 miliardi entro il 2035, con la crescita più rapida, all’8,27% annuo. Nella ripartizione per paese di DC Market Insights, l’India è il grande mercato nazionale in più rapida crescita della regione, e il Giappone resta il secondo mercato nazionale dell’Asia-Pacifico dopo la Cina.
L’America Latina detiene una quota del 4,1%
L’America Latina vale USD 2,32 miliardi nel 2025 e USD 4,83 miliardi entro il 2035, con un CAGR del 7,61%. DC Market Insights prevede che Brasile, Messico e Cile guidino la domanda.
Medio Oriente e Africa detengono una quota del 3,5%
Medio Oriente e Africa valgono USD 1,98 miliardi nel 2025 e USD 4,28 miliardi entro il 2035, con un CAGR dell’8,02%. DC Market Insights attribuisce la maggior parte della nuova domanda all’Arabia Saudita e agli Emirati Arabi Uniti.
Analisi per paese: quali paesi spendono di più in servizi gestiti per data center?
Gli Stati Uniti sono il maggiore mercato nazionale per i servizi gestiti per data center con USD 20,93 miliardi nel 2025, il 37,0% del valore globale, seguiti dalla Cina con USD 4,52 miliardi (8,0%) e dal Regno Unito con USD 3,59 miliardi (6,3%). I 12 paesi più grandi rappresentano l’80,6% della spesa 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 20,93 | 37,0% | 39,23 | 6,48% |
| 2 | Cina | Asia-Pacifico | 4,52 | 8,0% | 9,40 | 7,59% |
| 3 | Regno Unito | Europa | 3,59 | 6,3% | 5,94 | 5,17% |
| 4 | Germania | Europa | 3,21 | 5,7% | 5,42 | 5,37% |
| 5 | Giappone | Asia-Pacifico | 3,01 | 5,3% | 5,61 | 6,41% |
| 6 | Canada | Nord America | 2,72 | 4,8% | 5,35 | 7,00% |
| 7 | Francia | Europa | 2,02 | 3,6% | 3,46 | 5,54% |
| 8 | Australia | Asia-Pacifico | 1,30 | 2,3% | 2,82 | 8,04% |
| 9 | India | Asia-Pacifico | 1,23 | 2,2% | 3,94 | 12,32% |
| 10 | Paesi Bassi | Europa | 1,20 | 2,1% | 2,12 | 5,88% |
| 11 | Brasile | America Latina | 1,04 | 1,8% | 2,22 | 7,85% |
| 12 | Singapore | Asia-Pacifico | 0,82 | 1,5% | 1,86 | 8,54% |
L’India è il grande mercato nazionale in più rapida crescita, al 12,32% annuo, davanti a Singapore all’8,54%, e l’India supera la Francia prima del 2035. Il Regno Unito cresce solo del 5,17% annuo perché, secondo DC Market Insights, la sua base di hosting gestito è matura. I dati per paese sono una ripartizione dei totali regionali effettuata da DC Market Insights, ponderata in base alla quota stimata di ciascun paese nella capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei servizi gestiti per data center raggiunge USD 109,82 miliardi entro il 2035 nello scenario base, con un intervallo da USD 94,66 miliardi a USD 123,76 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% rispetto allo scenario base; l’hosting gestito cala dell’1% annuo; la quota esternalizzata della manutenzione di alimentazione e raffreddamento resta al 75% | 94,66 | 5,28% |
| Base | La capacità raggiunge 200 GW nel 2030 e 275 GW nel 2035; la quota di manutenzione esternalizzata sale all’80%; la gestione delle strutture cresce del 13,04% annuo | 109,82 | 6,85% |
| Alto | Aggiunte di capacità superiori del 12% rispetto allo scenario base; i fornitori di cloud AI e GPU esternalizzano la maggior parte dell’operatività; le tariffe della manodopera di manutenzione salgono 2 punti all’anno più rapidamente | 123,76 | 8,14% |
Lo scenario basso rappresenta l’effetto di un passaggio più rapido al cloud pubblico e di connessioni alla rete elettrica più lente: le imprese chiudono più ambienti privati gestiti e i nuovi campus vengono messi in esercizio più tardi. Lo scenario alto presuppone che la capacità oggi in costruzione venga consegnata nei tempi previsti e che i nuovi operatori AI acquistino l’operatività anziché costruire team interni.
Analisi competitiva: chi guida il Mercato dei servizi gestiti per data center?
- Kyndryl
- IBM
- NTT DATA
- DXC Technology
- Rackspace Technology
- Accenture
- Fujitsu
- Park Place Technologies
- Hewlett Packard Enterprise
- Dell Technologies
- Vertiv
- Schneider Electric
- Eaton
- CBRE
- JLL
- Atos
Kyndryl è il maggiore fornitore nella valutazione di DC Market Insights, con circa il 9,0% del Mercato dei servizi gestiti per data center nel 2025 (stima di DC Market Insights: circa USD 5,11 miliardi di ricavi da operazioni infrastrutturali, ovvero il 44% degli USD 11,60 miliardi di ricavi di Kyndryl esclusa Kyndryl Consult, rapportati al mercato di USD 56,59 miliardi). Kyndryl ha riportato ricavi per l’esercizio 2026 di USD 15,10 miliardi (Fonte: documento depositato da Kyndryl presso la Securities and Exchange Commission statunitense), ricavi di Kyndryl Consult di USD 3,50 miliardi, in aumento del 18%, e contratti firmati per USD 13,50 miliardi. Gli USD 990,00 milioni di ricavi Private Cloud di Rackspace Technology nel 2025 equivalgono a circa il 4,2% dei servizi di hosting gestito e infrastruttura. Vertiv impiega circa 5.000 tecnici dell’assistenza, e i suoi USD 2,02 miliardi di ricavi da servizi e ricambi, che includono i pezzi di ricambio e i clienti non legati ai data center, fissano un limite superiore alla sua quota della manutenzione delle infrastrutture critiche pari a circa il 22,8%. Nella valutazione di DC Market Insights, il mercato è frammentato: società di servizi IT come Kyndryl, IBM, NTT DATA, DXC Technology, Accenture, Fujitsu e Atos competono per i contratti di infrastruttura gestita, OEM e fornitori indipendenti come Park Place Technologies competono per la manutenzione hardware, produttori di sistemi di alimentazione e raffreddamento come Vertiv, Schneider Electric ed Eaton competono nella manutenzione delle apparecchiature, e società di servizi immobiliari come CBRE e JLL competono per l’operatività delle strutture.
Sviluppi recenti
- Nel novembre 2025, le Autorità europee di vigilanza hanno pubblicato l’elenco dei fornitori terzi critici di servizi ICT designati ai sensi del Digital Operational Resilience Act (Fonte: comunicato stampa EIOPA).
- Nel dicembre 2025, Vertiv ha completato l’acquisizione di PurgeRite, fornitore di servizi di gestione dei fluidi, in un’operazione del valore di circa USD 1,00 miliardi per rafforzare i propri servizi di raffreddamento a liquido (Fonte: articolo di Data Centre Review).
- Nel gennaio 2026, Park Place Technologies ha completato la fusione con Service Express, creando un’azienda con più di 3.000 dipendenti e oltre 20.000 clienti (Fonte: comunicato stampa Charlesbank).
- Nel maggio 2026, Kyndryl ha riportato ricavi legati agli hyperscaler per l’esercizio 2026 di USD 1,90 miliardi, in aumento del 59% su base annua (Fonte: documento SEC di Kyndryl).
- Nel luglio 2026, CBRE ha registrato un aumento del 30% della propria attività di soluzioni per data center nel secondo trimestre, in gran parte grazie agli hyperscaler (Fonte: articolo di Facilities Dive).
- Nell’agosto 2026, Rackspace Technology ha lanciato Rackspace Cloud, una piattaforma cloud multitenant completamente gestita basata su VMware Cloud Foundation 9.1 (Fonte: articolo di StorageNewsletter).
Seguiamo questi accordi, contratti e lanci di servizi man mano che avvengono nei nostri aggiornamenti sul settore dei data center, e l’aspetto della gestione degli asset nell’operatività è trattato nel report Data Center Asset Management Market.
Metodologia: come abbiamo costruito il modello del Mercato dei servizi gestiti per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 punti annuali di capacità globale (dal 2020 al 2035), ancorati a 103 GW nel 2025 e 200 GW nel 2030, e in crescita fino a 275 GW entro il 2035 secondo un’ipotesi di DC Market Insights. Il supporto e la manutenzione dell’hardware IT sono stati valorizzati a USD 0,205 milioni per MW di capacità installata nel 2020, USD 0,155 milioni nel 2025 e USD 0,096 milioni entro il 2035. La manutenzione delle infrastrutture critiche è stata valorizzata a USD 0,118, 0,115 e 0,098 milioni per MW per gli stessi anni, moltiplicati per una quota esternalizzata del 72%, 75% e 80%. I servizi di hosting gestito e infrastruttura e la gestione e operatività delle strutture sono stati fissati agli stessi valori 2025 e 2035 dei segmenti corrispondenti del modello Data Center Outsourcing Market di DC Market Insights, con una crescita storica del 3% e del 10% annuo, e il monitoraggio e gestione da remoto è stato fatto crescere del 9% annuo fino al 2025 e del 10,87% annuo fino al 2035. Il totale è stato suddiviso per 5 tipi di servizio, 5 tipi di cliente, 2 luoghi di erogazione, 8 settori verticali e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato top-down rispetto ai ricavi di Kyndryl esclusa Kyndryl Consult come tetto per la sua attività infrastrutturale, rispetto ai ricavi Private Cloud di Rackspace Technology come soglia minima per l’hosting gestito, e rispetto ai ricavi da servizi e ricambi di Vertiv come limite superiore per la quota di un singolo produttore nella manutenzione di alimentazione e raffreddamento. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha controllato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello di servizio sulla base installata
- 2.2Costruzione bottom-up dei ricavi
- 2.3Verifiche incrociate top-down
- 2.4Fonti dei dati e verifica dei fatti
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Opinione dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti del mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Spesa per MW per tipo di servizio
- 5.2Tendenze del costo del lavoro e dei prezzi contrattuali
- 5.3Prospettive dei prezzi al 2035
- 06Standard e regolamentazione
- 6.1Digital Operational Resilience Act (DORA)
- 6.2Linee guida statunitensi sul rischio di terze parti
- 6.3ISO/IEC 20000-1 e ISO/IEC 27001
- 6.4Certificazione Tier dell'Uptime Institute
- 07Analisi della catena del valore e dell'offerta
- 7.1Fornitori di servizi IT
- 7.2OEM e fornitori di manutenzione di terze parti
- 7.3Produttori di apparecchiature di alimentazione e raffreddamento
- 7.4Contractor di gestione delle strutture
- 08Dimensione e previsioni del mercato
- 8.1Dimensione del mercato, 2020-2035
- 8.2Capacità installata dei data center, 2020-2035
- 8.3Spesa per MW di capacità installata
- 09Mercato per tipo di servizio
- 9.1Servizi di hosting gestito e infrastruttura
- 9.2Supporto e manutenzione hardware IT
- 9.3Manutenzione delle infrastrutture critiche
- 9.4Gestione e operatività delle strutture
- 9.5Monitoraggio e gestione da remoto
- 10Mercato per tipo di cliente
- 10.1Imprese
- 10.2Operatori di colocation e wholesale
- 10.3Fornitori hyperscale e cloud
- 10.4Governo e settore pubblico
- 10.5Fornitori di cloud AI e GPU
- 11Mercato per luogo di erogazione
- 11.1Strutture di proprietà del cliente
- 11.2Strutture di colocation e del fornitore
- 12Mercato per settore verticale
- 12.1IT e telecomunicazioni
- 12.2BFSI
- 12.3Governo e difesa
- 12.4Sanità
- 12.5Retail ed e-commerce
- 12.6Manifatturiero
- 12.7Energia e utility
- 12.8Altri
- 13Esclusiva DC: modello di servizio sulla base installata
- 13.1Matrice tipo di servizio x tipo di cliente, 2025
- 13.2Mix di spesa per tipo di cliente
- 13.3Implicazioni per fornitori e acquirenti
- 14Mercato per regione
- 14.1Nord America (Stati Uniti, Canada)
- 14.2Europa (Regno Unito, Germania, Francia, Paesi Bassi)
- 14.3Asia-Pacifico (Cina, Giappone, India, Australia, Singapore)
- 14.4America Latina (Brasile)
- 14.5Medio Oriente e Africa
- 15Analisi per paese
- 15.1I 12 principali paesi, 2025 e 2035
- 15.2Mercati nazionali in più rapida crescita
- 16Confronti regionali
- 16.1Variazioni delle quote regionali, dal 2025 al 2035
- 16.2Confronto della crescita regionale, 2025-2035
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Analisi delle quote di mercato, 2025
- 18.2Fornitori di servizi IT e hosting gestito
- 18.3Fornitori di manutenzione hardware
- 18.4Fornitori di servizi di alimentazione, raffreddamento e per le strutture
- 19Sviluppi recenti
- 19.1Fusioni e acquisizioni
- 19.2Lanci di servizi
- 19.3Tappe normative
- 20Profili aziendali
- 20.1Kyndryl
- 20.2IBM
- 20.3NTT DATA
- 20.4DXC Technology
- 20.5Rackspace Technology
- 20.6Accenture
- 20.7Fujitsu
- 20.8Park Place Technologies
- 20.9Hewlett Packard Enterprise
- 20.10Dell Technologies
- 20.11Vertiv
- 20.12Schneider Electric
- 20.13Eaton
- 20.14CBRE
- 20.15JLL
- 20.16Atos
- 21Raccomandazioni dell'analista
- 21.1Per i fornitori di servizi gestiti
- 21.2Per gli operatori di data center
- 21.3Per gli acquirenti aziendali
- Fig. 1Dimensione del Mercato dei servizi gestiti per data center, 2020-2035
- Fig. 2Mercato dei servizi gestiti per data center per tipo di servizio, 2025 e 2035
- Fig. 3Mercato dei servizi gestiti per data center per regione, 2025 e 2035
- Fig. 4Capacità installata dei data center, 2020-2035
- Fig. 5Spesa per MW di capacità installata, 2020-2035
- Fig. 6Mercato dei servizi gestiti per data center per tipo di cliente, 2025 e 2035
- Fig. 7Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa per MW per tipo di servizio, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per tipo di servizio, 2025 e 2035
- Tabella 4Mercato per tipo di cliente, 2025 e 2035
- Tabella 5Mercato per luogo di erogazione, 2025 e 2035
- Tabella 6Mercato per settore verticale, 2025 e 2035
- Tabella 7Matrice tipo di servizio x tipo di cliente, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9I 12 principali paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
- Tabella 11Input del modello e fonti
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 56,59 miliardi nel 2025, in crescita a USD 109,82 miliardi entro il 2035. DC Market Insights stima il mercato a USD 42,27 miliardi nel 2020.
Del 6,85% annuo dal 2025 al 2035, rispetto al 6,01% annuo tra il 2020 e il 2025, mentre la capacità installata dei data center quasi raddoppia fino a 200 GW entro il 2030.
I servizi di hosting gestito e infrastruttura, con USD 23,40 miliardi ovvero il 41,4% del mercato nel 2025. La gestione e operatività delle strutture cresce più rapidamente, al 13,04% annuo.
Circa USD 0,549 milioni per MW di capacità installata nel 2025, in calo a USD 0,399 milioni entro il 2035, secondo le stime di DC Market Insights.
Il Nord America, con USD 23,65 miliardi ovvero il 41,8% del valore 2025. L’Asia-Pacifico cresce più rapidamente, all’8,27% annuo.
Kyndryl è il maggiore fornitore con circa il 9,0% del mercato (stima di DC Market Insights). Competono inoltre IBM, NTT DATA, DXC Technology, Rackspace Technology, Accenture, Fujitsu, Park Place Technologies, Hewlett Packard Enterprise, Dell Technologies, Vertiv, Schneider Electric, Eaton, CBRE, JLL e Atos.
Le imprese, con USD 28,89 miliardi ovvero il 51,0% della domanda 2025. I fornitori di cloud AI e GPU crescono più rapidamente, all’11,88% annuo.
Gli Stati Uniti con USD 20,93 miliardi, ovvero il 37,0% della spesa 2025, seguiti dalla Cina con USD 4,52 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 12,32% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.