
Mercato dei Data Center in Turchia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
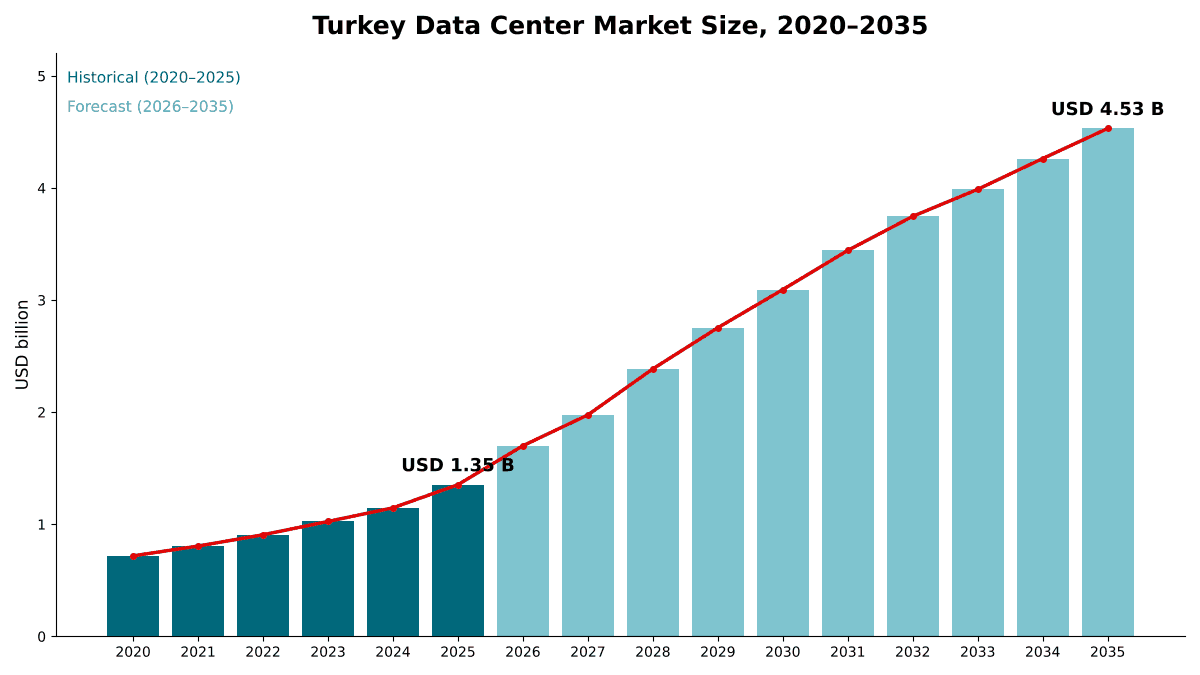
Nel 2025 il valore del Mercato dei Data Center in Turchia era pari a USD 1,350.0 milioni; si prevede che raggiunga USD 4,530.0 milioni entro il 2035, con un CAGR del 12.84%. Istanbul and Marmara rappresentano 58.3% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Panorama energetico e della connettività
- 08Analisi della filiera
- 09Dimensione del mercato e previsioni
- 10Mercato dei Data Center in Turchia, per infrastruttura
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 10Aziende analizzate
Analisi regionale
- Istanbul and Marmara58.3%
- Ankara and Central Anatolia24.3%
- Izmir and Aegean9.8%
- Rest of Turkey7.6%
Aziende analizzate
- Turkcell
- Türk Telekom
- Vodafone Türkiye
- Equinix
- Google Cloud
- Edgnex (DAMAC)
- Trendyol
- Castle Investments
- Alibaba Cloud
- Oracle
Analisi completa
Il Mercato dei Data Center in Turchia comprende l’infrastruttura IT, l’infrastruttura di alimentazione, l’infrastruttura di raffreddamento e le opere di costruzione generale che operatori, fornitori cloud e imprese acquistano per costruire, attrezzare e rinnovare data center in Türkiye. DC Market Insights valuta il Mercato dei Data Center in Turchia a USD 1,35 miliardi nel 2025 e prevede USD 4,53 miliardi entro il 2035, con un CAGR del 12,84%. Il valore 2025 è costruito a partire dalla capacità: circa 340 MW di carico IT installato stimato, con una spesa in apparecchiature IT di circa USD 2,95 milioni per MW, più 30 MW di nuova capacità a un costo delle strutture di circa USD 8,60 milioni per MW e il rinnovo delle strutture sulla base installata. I data center hyperscale e cloud sono il segmento in più rapida crescita, al 18,09% annuo, perché il programma di Turkcell e Google Cloud, descritto dall’Investment Office della Presidenza come il primo data center regionale hyperscale della Türkiye, aggiunge capacità cloud partendo da una base ridotta, e Ankara e Anatolia Centrale è la regione in più rapida crescita, al 15,92% annuo, poiché attorno alla capitale sono previsti nuovi campus per operatori cloud, di e-commerce e di telecomunicazioni.
Sintesi
La dimensione del Mercato dei Data Center in Turchia è stata valutata USD 718,38 milioni nel 2020, ha raggiunto USD 1,35 miliardi nel 2025 e si prevede che raggiunga USD 4,53 miliardi entro il 2035, con un CAGR del 12,84% durante il periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center in Turchia 2025 | USD 1,35 miliardi |
| Mercato dei Data Center in Turchia, CAGR | 12,84% |
| Dimensione del Mercato dei Data Center in Turchia 2035 | USD 4,53 miliardi |
Il mercato è cresciuto del 13,50% annuo tra il 2020 e il 2025, e il 2025 ha segnato un +18,0% rispetto al 2024, con la nuova capacità salita da 21 MW a 30 MW. DC Market Insights stima che la capacità IT installata in Türkiye sia passata da 240 MW nel 2020 a 340 MW nel 2025 e prevede 740 MW nel 2030 e 1.250 MW nel 2035. La crescita accelera dal 2026 perché tre tipi di acquirenti stanno costruendo contemporaneamente: operatori di telecomunicazioni che ampliano la colocation, una regione cloud hyperscale pianificata e grandi piattaforme nazionali come Trendyol che costruiscono i propri campus.
La previsione è volutamente inferiore all’ambizione ufficiale. Il Presidente Recep Tayyip Erdoğan ha fissato un obiettivo di almeno 1 gigawatt di capacità installata di data center entro il 2030, e DC Market Insights modella 740 MW entro il 2030, pari al 74% di tale obiettivo, perché connessioni alla rete, costi di finanziamento e tempi di consegna delle apparecchiature limitano la velocità con cui i progetti passano dall’annuncio all’operatività. Lo scenario alto riportato più avanti mostra come apparirebbe il mercato se l’obiettivo venisse raggiunto.
Ambito del mercato: cosa comprende il Mercato dei Data Center in Turchia?
Il Mercato dei Data Center in Turchia è la spesa annua in infrastrutture per data center installate in Türkiye, pari a USD 1,35 miliardi nel 2025 secondo le stime di DC Market Insights. La spesa è valutata alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Infrastruttura IT installata nei data center (server, sistemi di storage e apparecchiature di rete per data center), infrastruttura di alimentazione (quadri elettrici di media e bassa tensione, gruppi di continuità, generatori, distribuzione dell’energia e condotti sbarre), infrastruttura di raffreddamento (chiller, unità di trattamento aria per sale computer, raffreddamento in-row e a liquido) e costruzione generale (involucro, allestimento, antincendio, sicurezza e gestione dell’edificio). Copre data center aziendali, di colocation, hyperscale e cloud ed edge di ogni tier.
Escluso. Canoni di colocation, abbonamenti cloud e ricavi da servizi gestiti, bollette elettriche, acquisti di terreni, apparecchiature IT negli uffici e apparecchiature di rete per telecomunicazioni al di fuori del data center, e licenze software non vendute come parte della costruzione di un data center.
Come si combinano i segmenti. Le quattro categorie di infrastruttura ripartiscono gli stessi USD 1,35 miliardi in base a ciò che viene acquistato, i quattro tipi di data center in base a chi costruisce la struttura, le tre classi tier in base alla progettazione della resilienza e i sei gruppi di utenti finali in base al settore i cui carichi di lavoro girano nella struttura. Ogni ripartizione somma al totale del mercato in ogni anno.
Fattori trainanti: cosa spinge il Mercato dei Data Center in Turchia?
Tre fattori spiegano gran parte della crescita del Mercato dei Data Center in Turchia: una spinta nazionale verso almeno 1 gigawatt di capacità sostenuta da un budget di sostegno di USD 1,5 miliardi, una regione cloud hyperscale pianificata e operatori di telecomunicazioni che stanno trasformando i data center in un business autonomo.
Un obiettivo di 1 gigawatt e un budget di sostegno di USD 1,5 miliardi anticipano la capacità
La politica detta il ritmo delle nuove costruzioni. La Türkiye ha fissato un obiettivo di almeno 1 gigawatt di capacità installata di data center entro il 2030, e il programma HIT-30 destina un budget di sostegno di USD 1,5 miliardi ai data center. Il Ministro dell’Industria e della Tecnologia Mehmet Fatih Kacır ha dichiarato che la Türkiye mobiliterà USD 10 miliardi di investimenti in data center e intelligenza artificiale (IA) entro il 2030, secondo l’Investment Office della Presidenza. La spesa cumulativa in infrastrutture per data center nel periodo 2026-2030 ammonta a USD 11,91 miliardi nel nostro modello, incluso il rinnovo delle apparecchiature IT nelle sale esistenti, mentre la nuova capacità annua sale da 30 MW a 100 MW.
Una regione cloud hyperscale porta un programma da USD 3 miliardi
Google ha annunciato l’intenzione di aprire una nuova regione Google Cloud in Türkiye nell’ambito di un investimento decennale da USD 2 miliardi nel Paese, realizzata in collaborazione con Turkcell, e Turkcell prevede di investire USD 1 miliardo in data center e tecnologie cloud nell’ambito della partnership (Fonte: annuncio di Google Cloud). L’Investment Office della Presidenza ha descritto il programma complessivo come un investimento da USD 3 miliardi per il primo data center regionale hyperscale della Türkiye (Fonte: Investment Office della Presidenza della Repubblica di Türkiye). Il rapporto annuale di Turkcell sul Form 20-F indica che la regione dovrebbe diventare operativa nell’arco temporale 2028-2029. Il segmento hyperscale e cloud cresce quindi di oltre cinque volte nel periodo di previsione, al 18,09% annuo.
Gli operatori di telecomunicazioni trasformano i data center in un business autonomo
I ricavi da data center e cloud di Turkcell sono saliti da lire turche (TRY) 3,5 miliardi nel 2024 a TRY 5,1 miliardi alla fine del 2025, con un tasso di crescita reale del 45,0%, e i suoi investimenti cumulativi in data center hanno raggiunto EUR 585 milioni nel 2025. Nel 2024 Turkcell ha costituito TDC Veri Hizmetleri per consolidare le proprie attività di data center e cloud, secondo il suo rapporto annuale sul Form 20-F depositato presso la US Securities and Exchange Commission (Fonte: Form 20-F di Turkcell). Türk Telekom ha posato la prima pietra di un terzo grande data center nella Zona Industriale Organizzata di Başkent ad Ankara. Nella nostra previsione i data center di colocation crescono del 12,37% annuo, poiché gli operatori vendono questa capacità a banche, retailer e fornitori cloud.
Tendenze di mercato: come sta cambiando il Mercato dei Data Center in Turchia?
Il Mercato dei Data Center in Turchia si sta spostando dalle sale server di proprietà delle imprese verso campus di colocation e cloud da più megawatt, da Istanbul verso Ankara e Izmir, e da capitali esclusivamente esteri verso joint venture con investitori del Golfo.
I progetti passano da singole sale a campus da 20 MW a 48 MW
La dimensione dei progetti cresce rapidamente. Trendyol, con Castle Investments con sede negli Emirati Arabi Uniti, prevede un data center da 48 MW ad Ankara con circa USD 500 milioni investiti, e la prima fase da 9,6 MW dovrebbe essere avviata nel terzo trimestre del 2026. Il data center di Izmir di DAMAC e Vodafone Türkiye ha annunciato l’apertura della prima fase con 4 MW, e l’investimento totale è destinato a raggiungere USD 300 milioni per 20 MW. A titolo di confronto, gli otto data center principali di Turkcell in quattro mercati avevano 41,5 MW di capacità secondo quanto comunicato nel 2025. DC Market Insights prevede che l’aggiunta media annua di capacità salga da 30 MW nel 2025 a 100 MW dal 2030.
I capitali del Golfo finanziano una quota crescente delle nuove costruzioni
Investitori e finanziatori degli Emirati Arabi Uniti sostengono ora diversi dei progetti più grandi. Turkcell ha ottenuto EUR 100 milioni (USD 112,5 milioni) di finanziamento murabaha da Emirates NBD Bank per espandere il proprio business dei data center, Edgnex (ora Damac Digital), la società di data center creata da Damac Group con sede negli Emirati Arabi Uniti, è il partner della struttura di Izmir, e Castle Investments è il partner del progetto di Trendyol ad Ankara. Il budget di Izmir è passato da un piano originario di USD 100 milioni per 6 MW, espandibili a 12 MW, a USD 300 milioni per 20 MW.
Raffreddamento e alimentazione assorbono una quota maggiore della spesa
L’infrastruttura di raffreddamento è quella che cresce più rapidamente tra le quattro categorie di infrastruttura, al 18,15% annuo, e l’infrastruttura di alimentazione cresce del 15,56% annuo. Le maggiori densità dei rack per i carichi di lavoro di IA e cloud portano il costo delle strutture per MW da USD 8,60 milioni nel 2025 a USD 9,87 milioni nel 2035, mentre la spesa IT per MW di capacità installata diminuisce perché ogni server offre più capacità di calcolo.
Sfide di mercato: cosa frena il Mercato dei Data Center in Turchia?
I costi energetici, il divario tra capacità annunciata e consegnata e un perimetro normativo in evoluzione sono i tre vincoli che, secondo DC Market Insights, rallenteranno il Mercato dei Data Center in Turchia.
Le tariffe elettriche sono aumentate di nuovo ad aprile 2026
L’elettricità è il principale costo operativo di un data center. Le tariffe industriali in media tensione in Türkiye sono aumentate del 5,8% da aprile 2026, mentre le tariffe residenziali sono aumentate del 25%. Il carbone è rimasto la principale fonte di elettricità turca, con il 34% della generazione nel 2025, mentre eolico e solare hanno rappresentato il 22%, secondo Ember. DC Market Insights stima che la spesa in infrastruttura di alimentazione cresca del 15,56% annuo, più rapidamente delle apparecchiature IT, in parte perché gli operatori investono in impianti elettrici e di raffreddamento più efficienti per compensare tariffe più elevate.
La capacità annunciata arriva più tardi del previsto
Le tempistiche slittano. A febbraio 2024 era previsto che la struttura di Vodafone ed Edgnex a Izmir entrasse in funzione nel primo trimestre del 2025, e l’apertura della sua prima fase, con 4 MW, è stata annunciata a settembre 2026. La regione di Turkcell e Google Cloud è prevista per il 2028 nelle dichiarazioni aziendali e per l’arco temporale 2028-2029 nel Form 20-F di Turkcell. Per riflettere questi ritardi, DC Market Insights stima 740 MW di capacità installata nel 2030 anziché l’obiettivo di 1 GW.
I regolatori potrebbero estendere la supervisione ai data center
Il Form 20-F di Turkcell segnala che l’Autorità per le Tecnologie dell’Informazione e della Comunicazione (ICTA, nota localmente come BTK) potrebbe in futuro estendere la supervisione regolamentare ad altre aree della sua attività, inclusi i data center. Nuovi obblighi di licenza o di rendicontazione aggiungerebbero costi di conformità, in particolare per i fornitori di colocation più piccoli.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi del Mercato dei Data Center in Turchia sono i data center hyperscale e cloud, che crescono di USD 1,34 miliardi tra il 2025 e il 2035, e Ankara, che cresce di USD 1,11 miliardi nello stesso periodo.
Le regioni cloud di Google e Alibaba aprono una filiera hyperscale
Alibaba prevede di stabilire le sue prime regioni cloud in Türkiye, Finlandia e Paesi Bassi, secondo Daily Sabah, aggiungendo un secondo fornitore cloud hyperscale alla regione Google Cloud con Turkcell. Turkcell prevede che la propria capacità di data center più che raddoppi entro la fine del 2032 e intende investire circa USD 1 miliardo in data center e nella regione cloud entro il 2032. I fornitori di sistemi di alimentazione e raffreddamento ad alta densità, e gli appaltatori in grado di consegnare rapidamente sale Tier III e Tier IV, sono nella posizione migliore per aggiudicarsi questi lavori. Nella previsione di DC Market Insights i progetti Tier IV sono quelli che crescono più rapidamente per tier, al 16,30% annuo.
La localizzazione dei dati mantiene i carichi di lavoro regolamentati in Türkiye
La regolamentazione bancaria impone alle banche turche di collocare i propri sistemi primari e i sistemi di backup secondari all’interno del Paese, e la legge modificata sulla protezione dei dati personali stabilisce un regime a livelli per qualsiasi trasferimento di dati personali all’estero. I carichi di lavoro regolamentati restano quindi nei data center turchi anche quando la banca o l’assicuratore utilizza servizi cloud. Banche, servizi finanziari e assicurazioni (BFSI) sono il secondo gruppo di utenti finali per dimensione, con il 22,8% della spesa 2025 e una crescita dell’11,15% annuo. Gli operatori che combinano hosting locale e interconnessione, come i siti edge trattati nel report Turkey Edge Data Center Market, possono servire contemporaneamente carichi di lavoro sensibili alla latenza e regolamentati.
Prezzi: quanto costa un data center per MW in Turchia?
Un nuovo data center in Türkiye costa circa USD 8,60 milioni per MW di carico IT per alimentazione, raffreddamento e costruzione nel 2025, e gli operatori spendono ogni anno circa USD 2,95 milioni per MW di capacità installata in apparecchiature IT. Si tratta di stime di DC Market Insights; escludono terreni ed elettricità.
| Spesa per MW (milioni di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Costo delle nuove strutture per MW aggiunto | 7,80 | 8,60 | 9,21 | 9,87 |
| Spesa in apparecchiature IT per MW installato, all’anno | 2,31 | 2,95 | 2,67 | 2,41 |
| Rinnovo delle strutture per MW installato, all’anno | 0,36 | 0,42 | 0,48 | 0,54 |
Il costo delle strutture per MW aumenta di circa l’1,4% annuo perché le nuove sale sono progettate per maggiori densità dei rack, raffreddamento a liquido e resilienza Tier III o Tier IV. La spesa IT per MW diminuisce di circa il 2,0% annuo dopo il 2025 perché ogni nuova generazione di server concentra più capacità di calcolo nello stesso involucro di potenza. I budget di progetto pubblicati forniscono una verifica incrociata: il progetto di Trendyol ad Ankara prevede circa USD 500 milioni per 48 MW, e il progetto di Izmir di DAMAC e Vodafone Türkiye prevede USD 300 milioni per 20 MW. Questi budget corrispondono a circa USD 10,42 milioni e USD 15,00 milioni per MW; possono includere terreni, apparecchiature IT e fasi successive, e quindi si collocano al di sopra del costo delle strutture per MW di DC Market Insights.
Standard e regolamentazione: quali norme definiscono i data center in Turchia?
Tre insiemi di norme determinano dove sono ospitati i dati turchi e come sono gestiti i data center: la Legge sulla protezione dei dati personali, la regolamentazione sui sistemi informativi bancari e il perimetro delle licenze del regolatore delle telecomunicazioni.
Legge sulla protezione dei dati personali n. 6698 (KVKK), modificata dalla Legge n. 7499. L’articolo 9, come modificato, struttura il regime dei trasferimenti di dati al di fuori della Türkiye su tre livelli: decisioni di adeguatezza, garanzie adeguate come i contratti standard ed eccezioni limitate. Un contratto standard deve essere notificato all’Autorità per la protezione dei dati personali entro cinque giorni lavorativi dalla firma. Gli adempimenti aggiuntivi rendono l’hosting locale l’opzione più semplice per molte aziende.
Regolamentazione sui sistemi informativi bancari. Il regolamento dell’Agenzia di regolamentazione e vigilanza bancaria (BDDK) sui sistemi informativi delle banche impone alle banche di collocare in Türkiye i propri sistemi primari e i sistemi secondari che conservano dati e backup di sistema. Il BFSI è il secondo gruppo di utenti finali per dimensione nel modello di DC Market Insights, con il 22,8% della spesa 2025.
Regolamentazione delle telecomunicazioni. L’Autorità per le Tecnologie dell’Informazione e della Comunicazione regola gli operatori di comunicazioni elettroniche, e il Form 20-F di Turkcell segnala che la sua supervisione potrebbe in futuro estendersi ai data center.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center in Turchia?
La spesa in infrastruttura IT guida il Mercato dei Data Center in Turchia con il 70,8% della spesa 2025, i data center aziendali guidano per tipo con il 39,2% e le aziende IT e di telecomunicazioni guidano tra gli utenti finali con il 33,4%. I data center hyperscale e cloud sono il segmento in più rapida crescita, al 18,09% annuo, contro il 12,37% della colocation e l’8,63% dei data center aziendali, perché la regione Google Cloud pianificata e i nuovi operatori cloud aggiungono capacità partendo da una base ridotta.
Per infrastruttura: l’IT guida con il 70,8%
| Infrastruttura | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT | 0,96 | 70,8% | 2,90 | 11,69% |
| Infrastruttura di alimentazione | 0,16 | 11,8% | 0,68 | 15,56% |
| Infrastruttura di raffreddamento | 0,08 | 6,3% | 0,45 | 18,15% |
| Costruzione generale | 0,15 | 11,1% | 0,51 | 12,95% |
L’infrastruttura IT, pari a USD 958,75 milioni nel 2025, perde 6,9 punti di quota entro il 2035 poiché la spesa per le strutture cresce più rapidamente. L’infrastruttura di alimentazione vale USD 159,77 milioni e la costruzione generale USD 149,91 milioni nel 2025. Il raffreddamento più che quintuplica fino a USD 449,63 milioni entro il 2035. I sistemi di storage sono una parte dell’infrastruttura IT; il report Turkey Data Center Infrastructure Market tratta i sistemi delle strutture in modo più approfondito.
Per tipo: i data center aziendali guidano con il 39,2%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center aziendali | 0,53 | 39,2% | 1,21 | 8,63% |
| Data center di colocation | 0,43 | 31,8% | 1,38 | 12,37% |
| Data center hyperscale e cloud | 0,31 | 23,1% | 1,65 | 18,09% |
| Data center edge | 0,08 | 5,9% | 0,29 | 13,59% |
I data center aziendali, pari a USD 530,48 milioni nel 2025, sono ancora in testa perché banche, istituzioni pubbliche e grandi produttori gestiscono strutture proprie. I data center hyperscale e cloud superano sia i data center aziendali sia la colocation prima del 2035 e raggiungono il 36,4% del mercato. I data center edge, pari a USD 79,84 milioni nel 2025, crescono del 13,59% annuo.
Per standard tier: il Tier III guida con il 65,1%
Le strutture Tier III rappresentano USD 880,96 milioni (65,1%) della spesa 2025 e raggiungono USD 3,09 miliardi entro il 2035, con un CAGR del 13,39%. Le strutture Tier IV valgono USD 219,23 milioni (16,2%) e crescono più rapidamente, al 16,30% annuo, poiché i tenant hyperscale e finanziari richiedono progetti fault-tolerant. Le strutture Tier I e II valgono USD 253,06 milioni (18,7%) e crescono solo del 5,78% annuo, poiché le piccole sale server migrano verso colocation e cloud.
Per utente finale: IT e telecomunicazioni guidano con il 33,4%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e telecomunicazioni | 0,45 | 33,4% | 1,59 | 13,41% |
| BFSI | 0,31 | 22,8% | 0,89 | 11,15% |
| Governo e settore pubblico | 0,21 | 15,3% | 0,73 | 13,49% |
| E-commerce e retail | 0,15 | 11,2% | 0,58 | 14,36% |
| Sanità | 0,06 | 4,7% | 0,24 | 13,99% |
| Altri | 0,17 | 12,6% | 0,50 | 11,42% |
Le aziende IT e di telecomunicazioni spendono USD 451,99 milioni nel 2025. E-commerce e retail crescono più rapidamente, al 14,36% annuo, trainati da piattaforme come Trendyol che costruiscono la propria capacità e rivendono l’eccedenza. La spesa di governo e settore pubblico, pari a USD 207,05 milioni, cresce del 13,49% annuo grazie ai servizi di e-government e all’agenda nazionale sull’IA.
Esclusiva DC: il modello capacità-spesa della Turchia e la matrice Tipo × Infrastruttura
Con USD 411,44 milioni nel 2025, l’infrastruttura IT nei data center aziendali è la singola cella più grande della matrice e rappresenta il 30,4% del Mercato dei Data Center in Turchia. La matrice seguente incrocia ciò che viene acquistato con chi costruisce la struttura.
| 2025, milioni di USD | Infrastruttura IT | Alimentazione | Raffreddamento | Costruzione generale | Totale |
|---|---|---|---|---|---|
| Data center aziendali | 411,44 | 50,20 | 26,69 | 42,15 | 530,48 |
| Data center di colocation | 265,82 | 65,58 | 33,48 | 65,45 | 430,33 |
| Data center hyperscale e cloud | 228,66 | 32,67 | 18,89 | 32,38 | 312,60 |
| Data center edge | 52,83 | 11,32 | 5,76 | 9,93 | 79,84 |
| Totale | 958,75 | 159,77 | 84,82 | 149,91 | USD 1,35 miliardi |
I fornitori di colocation spendono il 38,2% del proprio budget in sistemi delle strutture, contro il 22,4% dei data center aziendali, perché gli operatori di colocation costruiscono l’involucro e gli impianti di alimentazione e raffreddamento mentre i tenant portano i propri server. La colocation è il maggiore acquirente di infrastruttura di alimentazione, con USD 65,58 milioni, quindi i fornitori di quadri elettrici, gruppi di continuità e generatori vendono innanzitutto agli operatori di colocation. I data center hyperscale e cloud spendono il 73,1% in infrastruttura IT nel 2025, ma la loro spesa per le strutture cresce più rapidamente una volta avviata la costruzione dei campus della regione cloud.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruita a partire da 47 input: 32 punti di capacità (16 anni di nuova capacità e 16 anni di base installata, dal 2020 al 2035), 3 curve di spesa per MW, 4 ripartizioni per tipo di data center, 4 ripartizioni per infrastruttura e 4 informazioni pubbliche utilizzate come verifiche incrociate (la capacità di Turkcell, i ricavi da data center e cloud di Turkcell, il campus Equinix di Istanbul e l’obiettivo nazionale di 1 gigawatt). Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei Data Center in Turchia?
Istanbul e Marmara guidano il Mercato dei Data Center in Turchia con il 58,3% della spesa 2025, e Ankara e Anatolia Centrale è la regione in più rapida crescita, al 15,92% annuo, perché i maggiori nuovi progetti di operatori di e-commerce, telecomunicazioni e cloud sono previsti attorno alla capitale.
Istanbul e Marmara guidano con una quota del 58,3%
Istanbul e Marmara rappresentano USD 788,94 milioni nel 2025 e raggiungono USD 2,32 miliardi entro il 2035, con un CAGR dell’11,39%. La regione ospita il campus di interconnessione di Equinix: Equinix ha aperto il suo secondo data center di Istanbul, IL4, a ottobre 2024 con 1.125 cabinet, e il campus Equinix di Istanbul composto da IL2 e IL4 offrirà in totale oltre 7.500 m² di spazio di colocation. Nella regione si trovano anche i data center di Turkcell a Gebze e Tekirdag. La regione perde 7,1 punti di quota entro il 2035 man mano che la nuova capacità si estende ad Ankara.
Ankara e Anatolia Centrale detiene una quota del 24,3%
Ankara e Anatolia Centrale vale USD 328,84 milioni nel 2025 e USD 1,44 miliardi entro il 2035, la crescita più rapida tra tutte le regioni, al 15,92% annuo. Turkcell gestisce data center principali ad Ankara, il progetto da 48 MW di Trendyol con Castle Investments si trova ad Ankara, e Türk Telekom ha posato la prima pietra di un nuovo grande data center nella Zona Industriale Organizzata di Başkent.
Izmir ed Egeo detiene una quota del 9,8%
Izmir ed Egeo vale USD 132,62 milioni nel 2025 e USD 466,65 milioni entro il 2035, con un CAGR del 13,41%. La struttura di DAMAC e Vodafone Türkiye ha annunciato l’apertura della prima fase da 4 MW a settembre 2026 e prevede di raggiungere 20 MW, e Turkcell gestisce anche un data center principale a Izmir.
Resto della Turchia detiene una quota del 7,6%
Il resto del Paese vale USD 102,85 milioni nel 2025 e USD 303,55 milioni entro il 2035, con un CAGR dell’11,43%. La domanda proviene dalle sale server regionali di imprese e settore pubblico, dai siti di disaster recovery e dalle strutture edge per la distribuzione di contenuti e le reti mobili. Il lancio del 5G in Turchia sostiene questa domanda: il 5G ha superato i 43 milioni di abbonati entro circa tre mesi dal lancio, secondo il Ministro dei Trasporti e delle Infrastrutture Abdulkadir Uraloğlu.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei Data Center in Turchia raggiunge USD 4,53 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 3,83 miliardi e USD 5,79 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte annue di capacità inferiori del 20% allo scenario base; capacità installata di 1.068 MW nel 2035 | 3,83 | 10,95% |
| Base | Capacità installata di 740 MW nel 2030 e 1.250 MW nel 2035 | 4,53 | 12,84% |
| Alto | L’obiettivo di 1 gigawatt viene raggiunto nel 2030; capacità installata di 1.620 MW nel 2035 | 5,79 | 15,65% |
Lo scenario basso rappresenta l’effetto di ulteriori ritardi nelle connessioni alla rete e nel finanziamento dei progetti: la regione cloud slitta verso il 2029 e gli operatori di colocation realizzano i campus per fasi più lentamente. Lo scenario alto presuppone che l’obiettivo di 1 gigawatt, il budget di sostegno HIT-30 e le joint venture finanziate dal Golfo vengano tutti realizzati nei tempi previsti. I tassi di cambio sono il principale fattore di oscillazione del valore riportato, perché la maggior parte delle apparecchiature è importata e prezzata in dollari USA o euro, mentre gli operatori realizzano gran parte dei ricavi in lire turche.
Analisi competitiva: chi guida il Mercato dei Data Center in Turchia?
- Turkcell
- Türk Telekom
- Vodafone Türkiye
- Equinix
- Google Cloud
- Edgnex (DAMAC)
- Trendyol
- Castle Investments
- Alibaba Cloud
- Oracle
Turkcell guida gli operatori nazionali che comunicano la propria capacità, con 41,5 MW in otto data center principali secondo quanto comunicato nel 2025. DC Market Insights stima la quota di Turkcell sulla capacità installata in Türkiye a circa il 12,2% nel 2025 (stima di DC Market Insights: i 41,5 MW comunicati da Turkcell rapportati alla base installata modellata di 340 MW). La sua presenza totalizza 122.000 m², di cui 32.000 m² di white space, e i suoi servizi di data center e cloud servono oltre 4.000 aziende. Türk Telekom ha lanciato Türk Telekom Cloud a novembre 2022, quando gestiva tre data center con 12.700 m² di white space, e l’azienda è in trattative con Oracle per un accordo quadro sui servizi di data center. Vodafone Türkiye è entrata nel mercato su larga scala tramite la joint venture di Izmir con Edgnex. Equinix gestisce un campus di interconnessione carrier-neutral a Istanbul; è entrata in Türkiye nel 2017 acquisendo il campus Zenium di Istanbul per USD 93 milioni. Google Cloud e Alibaba Cloud portano regioni cloud hyperscale e Trendyol, con Castle Investments, sta costruendo il proprio campus da 48 MW ad Ankara.
Sviluppi recenti
- A ottobre 2024, Equinix ha aperto IL4, il suo secondo data center a Istanbul, con 1.125 cabinet, all’interno di un campus di Istanbul che offrirà oltre 7.500 m² di spazio di colocation (Fonte: comunicato stampa di Equinix).
- A maggio 2025, Turkcell ha ottenuto EUR 100 milioni di finanziamento murabaha da Emirates NBD Bank per espandere il proprio business dei data center (Fonte: notizia di Data Center Dynamics).
- A maggio 2025, Trendyol ha annunciato un data center da 48 MW ad Ankara con Castle Investments, con circa USD 500 milioni investiti e una prima fase da 9,6 MW (Fonte: notizia di Data Center Dynamics).
- A novembre 2025, Google ha annunciato una nuova regione Google Cloud in Türkiye nell’ambito di un investimento decennale da USD 2 miliardi nel Paese, con Turkcell che prevede di investire USD 1 miliardo (Fonte: blog di Google Cloud).
- A settembre 2026, DAMAC e Vodafone Türkiye hanno annunciato l’apertura della prima fase del loro data center di Izmir con 4 MW, con un investimento totale destinato a raggiungere USD 300 milioni e 20 MW (Fonte: notizia di Data Center Dynamics).
- A settembre 2026, Türk Telekom ha comunicato di aver posato la prima pietra di un terzo grande data center nella Zona Industriale Organizzata di Başkent ad Ankara (Fonte: notizia di Bloomberg HT).
Seguiamo questi accordi, lanci e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center in Turchia
DC Market Insights ha costruito il Mercato dei Data Center in Turchia con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035). Per ogni anno, il modello moltiplica la nuova capacità per un costo delle strutture per MW (USD 7,80 milioni nel 2020, USD 8,60 milioni nel 2025 e USD 9,87 milioni nel 2035), moltiplica la base installata media per una spesa in apparecchiature IT per MW (USD 2,95 milioni nel 2025, in calo a USD 2,41 milioni nel 2035) e aggiunge il rinnovo delle strutture sulla base installata (USD 0,42 milioni per MW nel 2025). La capacità installata sale da 240 MW nel 2020 a 340 MW nel 2025, 740 MW nel 2030 e 1.250 MW nel 2035. Il totale è stato ripartito per 4 categorie di infrastruttura, 4 tipi di data center, 3 classi tier, 6 gruppi di utenti finali e 4 regioni, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato top-down rispetto alla capacità di Turkcell di 41,5 MW comunicata nel 2025, ai ricavi da data center e cloud di Turkcell di TRY 5,1 miliardi nel 2025, al campus Equinix di Istanbul e all’obiettivo nazionale di 1 gigawatt, e nello scenario base la previsione resta al di sotto di tale obiettivo. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up capacità-spesa
- 2.2Verifiche incrociate top-down
- 2.3Fonti dei dati
- 2.4Ipotesi e limitazioni
- 03Sintesi
- 3.1Panoramica del Mercato dei Data Center in Turchia, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti del mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Costo delle nuove strutture per MW
- 5.2Spesa in apparecchiature IT per MW
- 5.3Spesa per il rinnovo delle strutture per MW
- 5.4Benchmark dei budget di progetto
- 06Standard e regolamentazione
- 6.1Legge sulla protezione dei dati personali n. 6698 e Legge n. 7499
- 6.2Regolamentazione sui sistemi informativi bancari
- 6.3Regolamentazione delle telecomunicazioni e supervisione dei data center
- 6.4Classi tier
- 07Panorama energetico e della connettività
- 7.1Tariffe elettriche
- 7.2Mix di generazione elettrica
- 7.3Adozione del 5G e della banda larga
- 08Analisi della filiera
- 8.1Fornitori di apparecchiature
- 8.2Appaltatori e integratori
- 8.3Operatori e sviluppatori
- 8.4Partner finanziari
- 09Dimensione del mercato e previsioni
- 9.1Dimensione del mercato, 2020-2035
- 9.2Capacità installata, 2020-2035
- 9.3Aggiunte annue di capacità, 2020-2035
- 10Mercato dei Data Center in Turchia, per infrastruttura
- 10.1Infrastruttura IT
- 10.2Infrastruttura di alimentazione
- 10.3Infrastruttura di raffreddamento
- 10.4Costruzione generale
- 11Mercato dei Data Center in Turchia, per tipo
- 11.1Data center aziendali
- 11.2Data center di colocation
- 11.3Data center hyperscale e cloud
- 11.4Data center edge
- 12Mercato dei Data Center in Turchia, per standard tier
- 12.1Tier I e II
- 12.2Tier III
- 12.3Tier IV
- 13Mercato dei Data Center in Turchia, per utente finale
- 13.1IT e telecomunicazioni
- 13.2BFSI
- 13.3Governo e settore pubblico
- 13.4E-commerce e retail
- 13.5Sanità
- 13.6Altri
- 14Esclusiva DC: modello capacità-spesa
- 14.1Matrice Tipo × Infrastruttura, 2025
- 14.2Input del modello
- 15Mercato dei Data Center in Turchia, per regione
- 15.1Istanbul e Marmara
- 15.2Ankara e Anatolia Centrale
- 15.3Izmir ed Egeo
- 15.4Resto della Turchia
- 16Sezioni incrociate regionali
- 16.1Regione per tipo, 2025 e 2035
- 16.2Regione per infrastruttura, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Pipeline degli investimenti
- 18.1Progetti annunciati
- 18.2Regioni cloud
- 18.3Joint venture
- 19Panorama competitivo
- 19.1Quota di capacità degli operatori che la comunicano
- 19.2Posizionamento competitivo
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1Turkcell
- 20.2Türk Telekom
- 20.3Vodafone Türkiye
- 20.4Equinix
- 20.5Google Cloud
- 20.6Edgnex (DAMAC)
- 20.7Trendyol
- 20.8Castle Investments
- 20.9Alibaba Cloud
- 20.10Oracle
- 21Raccomandazioni dell'analista
- 21.1Per gli operatori
- 21.2Per i fornitori di apparecchiature
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei Data Center in Turchia, 2020–2035
- Fig. 2Mercato dei Data Center in Turchia per tipo, 2025 e 2035
- Fig. 3Mercato dei Data Center in Turchia per regione, 2025 e 2035
- Fig. 4Capacità installata di data center in Turchia, 2020–2035
- Fig. 5Mercato dei Data Center in Turchia per infrastruttura, 2025 e 2035
- Fig. 6Matrice Tipo × Infrastruttura, 2025
- Tabella 1Attributi del report
- Tabella 2Spesa per MW, 2020, 2025, 2030 e 2035
- Tabella 3Mercato dei Data Center in Turchia per infrastruttura, 2025 e 2035
- Tabella 4Mercato dei Data Center in Turchia per tipo, 2025 e 2035
- Tabella 5Mercato dei Data Center in Turchia per standard tier, 2025 e 2035
- Tabella 6Mercato dei Data Center in Turchia per utente finale, 2025 e 2035
- Tabella 7Matrice Tipo × Infrastruttura, 2025
- Tabella 8Mercato dei Data Center in Turchia per regione, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
- Tabella 10Sviluppi recenti
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,35 miliardi nel 2025. DC Market Insights valuta il Mercato dei Data Center in Turchia a USD 1,35 miliardi nel 2025 e prevede USD 4,53 miliardi entro il 2035, rispetto a USD 718,38 milioni nel 2020.
Del 12,84% annuo dal 2025 al 2035, secondo DC Market Insights, dopo il 13,50% annuo dal 2020 al 2025. La crescita è trainata dall’espansione della colocation, da una regione cloud hyperscale pianificata e dall’obiettivo nazionale di 1 gigawatt di capacità.
I data center hyperscale e cloud, al 18,09% annuo, in crescita da USD 312,60 milioni nel 2025 a USD 1,65 miliardi nel 2035. Per infrastruttura, il raffreddamento cresce più rapidamente, al 18,15% annuo.
Circa 340 MW di capacità IT installata nel 2025, secondo le stime di DC Market Insights, in aumento a 740 MW nel 2030 e 1.250 MW nel 2035. L’obiettivo del governo è di almeno 1 gigawatt entro il 2030.
Circa USD 8,60 milioni per MW di carico IT per alimentazione, raffreddamento e costruzione nel 2025, secondo le stime di DC Market Insights, più circa USD 2,95 milioni per MW all’anno di spesa in apparecchiature IT. Terreni ed elettricità sono esclusi.
41,5 MW in otto data center principali secondo quanto comunicato nel 2025, pari a circa il 12,2% della capacità installata nel 2025 secondo le stime di DC Market Insights. I ricavi da data center e cloud di Turkcell sono saliti a TRY 5,1 miliardi nel 2025 e l’azienda serve oltre 4.000 aziende.
Istanbul e Marmara, con il 58,3% della spesa 2025, pari a USD 788,94 milioni. Ankara e Anatolia Centrale è la regione in più rapida crescita, al 15,92% annuo.
Dieci aziende plasmano il mercato: Turkcell, Türk Telekom, Vodafone Türkiye, Equinix, Google Cloud, Edgnex (DAMAC), Trendyol, Castle Investments, Alibaba Cloud e Oracle, che spaziano tra operatori di telecomunicazioni, colocation, regioni cloud e piattaforme che costruiscono in proprio.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.