
データセンター自動化市場 規模・シェア・2035年までの予測
市場の概要
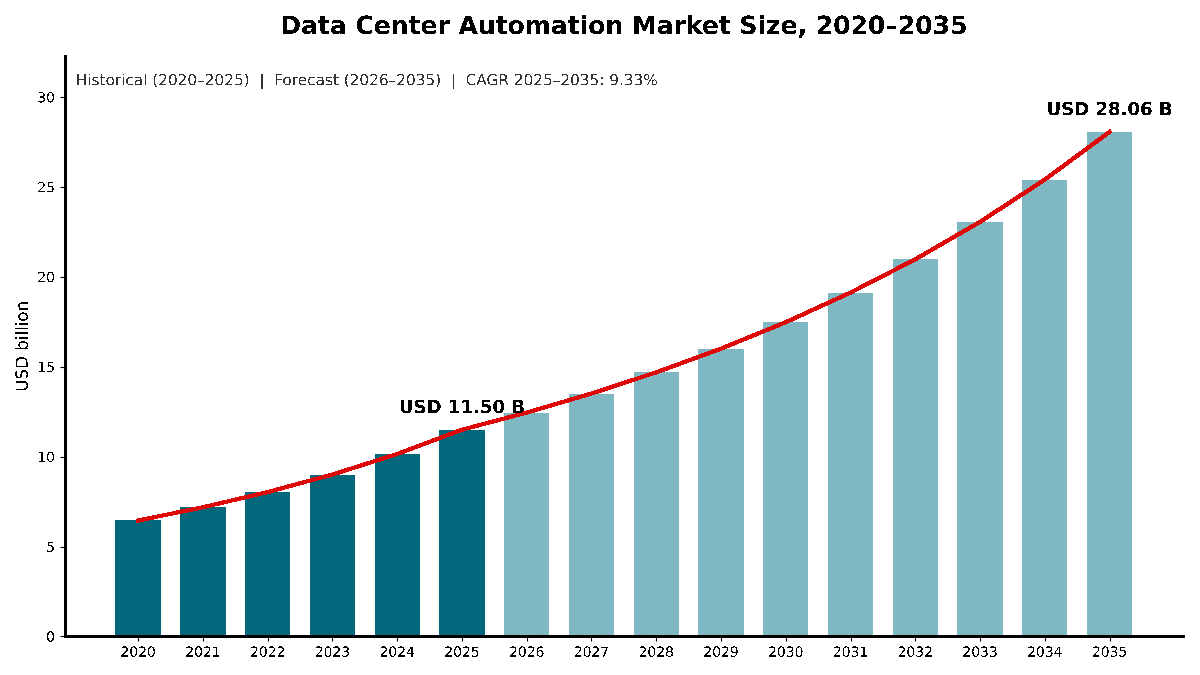
データセンター自動化市場の規模は2025年にUSD 11.50十億で、年平均成長率(CAGR)9.33%で拡大し、2035年までにUSD 28.06十億に達すると予測されています。 North Americaが市場の41.7%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格と支出の分析
- 06標準と規制
- 07サプライチェーンとバリューチェーンの分析
- 08世界のデータセンター自動化市場規模と予測
- 09自動化ドメイン別市場
- 10コンポーネント別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 11掲載企業
地域別インサイト
- North America41.7%
- Asia Pacific26.3%
- Europe22.8%
- Latin America4.7%
- Middle East and Africa4.5%
掲載企業
- IBM (HashiCorp)
- Red Hat
- Broadcom (VMware)
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Arista Networks
- Nutanix
- Schneider Electric
- Vertiv
- ServiceNow
- Dynatrace
詳細分析
データセンター自動化市場は、データセンターのネットワーク、サーバー、ストレージ、ワークロード、ならびに施設の電力・冷却システムについて、構成、プロビジョニング、スケジューリング、監視、修復を自動化するソフトウェアプラットフォームとサービスを対象とします。DC Market Insightsは、世界のデータセンター自動化市場を2025年に115.0億米ドルと評価し、2035年には280.6億米ドルに達し、年平均成長率(CAGR)は9.33%になると予測しています。2025年の値はインストールベースから算出しています。5つの事業者タイプにわたる約116.0 GWの導入済みIT容量に、ハイパースケール施設の1 MW当たり年間5.03万米ドルからエンタープライズデータセンターの1 MW当たり年間18.62万米ドルまでの第三者自動化支出を掛け合わせると、加重平均は1 MW当たり約9.9万米ドル、合計は115.0億米ドルとなります。GPUおよびネオクラウド事業者は、DC Market Insightsのモデルで導入容量が4.5 GWから40.0 GWへ拡大するため、年率22.24%で最も急成長するセグメントです。また中東・アフリカは、新しいキャンパスが初日から自動化された運用を前提に建設されるため、年率12.53%で最も急成長する地域です。
エグゼクティブサマリー
世界のデータセンター自動化市場規模は、2020年に64.5億米ドルと評価され、2025年には115.0億米ドルに達し、予測期間中に9.33%のCAGRで2035年までに280.6億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター自動化市場規模 2025年 | 115.0億米ドル |
| データセンター自動化市場 CAGR | 9.33% |
| データセンター自動化市場規模 2035年 | 280.6億米ドル |
DC Market Insightsの推計では、事業者が同じ人数でより多くの容量を運用するためにネットワークファブリック、サーバープロビジョニング、アラーム処理を自動化したことから、市場は2020年から2025年にかけて年率12.27%で成長し、2025年は2024年比13.3%増となりました。2025年から2035年にかけて成長率は年率9.33%に鈍化します。新規容量の大半はハイパースケール事業者が建設しており、同事業者は自動化コードの多くを自社で作成し、1 MW当たりの第三者ソフトウェア購入額がエンタープライズより少ないためです。
市場範囲:データセンター自動化市場は何を対象とするのか?
データセンター自動化市場は、データセンター内の手作業による運用手順を置き換える第三者のソフトウェアとサービスを対象とし、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは2025年の市場規模を115.0億米ドルと算定しています。
対象範囲。ネットワーク自動化(インテントベースのファブリックマネージャーおよび構成ツール)、Infrastructure as Codeツールを含むサーバー・コンピュートのプロビジョニングと構成管理、ストレージ自動化、ワークロード自動化とジョブスケジューリング、電力・冷却およびデータセンターインフラ管理(DCIM)のための施設自動化、IT運用のための人工知能(AIOps)と自動修復、さらにこれらのツールを設計、統合、運用するプロフェッショナルサービスとマネージドサービス。
対象外。サーバー、スイッチ、ストレージアレイ、電力・冷却機器そのもの、データセンター用ロボティクスのハードウェア、データセンター外の一般的な企業向けITサービス管理、パブリッククラウドの利用料金、および事業者が自社スタッフで作成・運用する自動化コード。
セグメントの関係。自動化ドメイン別、コンポーネント別、導入形態別、エンドユーザー別、業種別の各区分は、いずれも同じ115.0億米ドルを切り分け直したものであり、どの区分も合計は市場全体と一致します。
市場の推進要因:データセンター自動化市場を牽引するものは何か?
データセンター自動化市場の成長の大部分は、3つの推進要因で説明できます。現在53%の事業者に影響している採用難、DC Market Insightsが2035年までに約116.0 GWから約313.0 GWへ拡大すると見込む導入容量、そして人為的ミスや不備のある手順に起因する障害です。
人材不足:53%の事業者が欠員の補充に苦戦
自動化は、事業者がエンジニアを増やさずにより多くのメガワットを運用するための主な手段です。Uptime Instituteは2026年のグローバル調査で、53%の事業者が欠員に対して適格な候補者を見つけるのに苦労していると報告しており、これは2025年の46%から上昇しています。また28%が競合他社にスタッフを引き抜かれた経験があります。2025年にはUptimeが、シニア人材の採用・定着の方が若手スタッフよりも難しいと感じる事業者が初めて多数派になったことも明らかにしました。DC Market Insightsの推計では、エンタープライズデータセンターは大規模な社内自動化チームを構築できないため、2025年に第三者自動化に1 MW当たり年間18.62万米ドルを支出しており、これはハイパースケールの水準の約4倍です。
導入IT容量は約116.0 GWから約313.0 GWへ拡大
データセンター自動化市場はインストールベース型の市場であり、ソフトウェアのサブスクリプションやマネージドサービスは既に稼働している容量に対して支払われます。国際エネルギー機関(IEA)は、データセンターが2024年に約415テラワット時(TWh)の電力を使用し、これは世界の消費量の約1.5%に相当すると報告しており、2030年までに2倍以上の約945 TWhに達すると見込んでいます(出典:IEA「Energy and AI」エグゼクティブサマリー)。IEAはまた、2024年の世界のデータセンター投資を5,000億ドルとしています。米国については、Utility Diveの報道によると、BloombergNEF(BNEF)は米国のデータセンター電力需要が、2024年に稼働中のデータセンターの約25 GWから、2035年までに106 GWに達する可能性があると予測しています。DC Market Insightsは、世界の導入IT容量を2025年に約116.0 GW、2035年に約313.0 GWとモデル化しています。
人為的ミスにより約40%の組織で重大障害が発生
Uptime Instituteの2025年の障害分析によると、約40%の組織が過去3年間に人為的ミスによる重大な障害を経験しており、これらのインシデントの85%はスタッフが手順に従わなかったこと、または手順の不備に起因していました。手順不遵守に起因する割合は2024年と比べて10ポイント上昇しました。自動化されたランブック、構成チェック、クローズドループ修復は手順をコードに変えるものであり、DC Market InsightsがAIOpsと自動修復を6つの自動化ドメインの中で最も速い年率11.79%で成長すると予測しているのはこのためです。
市場動向:データセンター自動化はどのように変化しているのか?
データセンター自動化市場は、自動化ツールに組み込まれたAIアシスタント、統合されたネットワークファブリックマネージャー、ITに加えて電力・冷却も制御するソフトウェアへと向かっています。その結果、DC Market Insightsはクラウド提供型ツールが年率13.56%で成長すると見込んでいます。
AIアシスタントが自動化プラットフォームに組み込まれる
自動化ベンダーは現在、事業者が既に使用しているツールに生成AIアシスタントを組み込んでいます。2025年10月に一般提供が開始されたRed Hat Ansible Automation Platform 2.6は、Ansible Lightspeedインテリジェントアシスタントをユーザーインターフェースに直接統合し、IT運用チームがより幅広いユーザーに自動化を提供できるセルフサービス自動化ポータルを追加しています。Uptime Instituteの2026年調査では、回答者の71%が、適切に訓練されたAIシステムにセンサーデータの自動分析やアラームの優先順位付けを任せられると回答しました。DC Market Insightsは、AIOpsと自動修復を2025年に16.2億米ドル、2035年までに49.4億米ドルと評価しています。
ネットワークファブリックマネージャーが単一コンソールに統合
ネットワーク自動化は、2025年に27.3億米ドル(23.7%)を占める最大の自動化ドメインです。サプライヤーは個別のコントローラーを1つの製品に統合しつつあります。Cisco Nexus Dashboard 4.1は、Cisco Nexus Fabric Controller、Orchestrator、Insightsを単一のアプリケーションに統合し、1つのインターフェースで複数のデータセンターネットワークのライフサイクル管理を提供します。Hewlett Packard Enterprise(HPE)は現在、Apstra Data Center Directorを販売しており、HPEはこれをハードウェアおよびデバイスOSのベンダーに依存しないインテントベースネットワーキングと説明しています。
施設自動化がIT制御レイヤーに加わる
電力・冷却サプライヤーは自動化ソフトウェアを買収・開発しています。Vertivは、電力・冷却システムのAI駆動型監視・制御への投資の一環として、ハイパーオートメーションおよび生成AIソフトウェアを開発するベルギーのWaylay NVを買収しました。Schneider Electricは、自社のAIインフラ製品群を先進的なハードウェア、インテリジェントなソフトウェア、サービスにまたがるものと説明しています。DC Market Insightsは、施設自動化(電力、冷却、DCIM)を2025年に21.1億米ドルと評価しており、年率10.14%で成長して2035年までに55.3億米ドルに達すると見込んでいます。
市場の課題:データセンター自動化市場の妨げとなるものは何か?
自律的なアクションに対する信頼の低さと、断片化したツール環境が2つの制約要因であり、DC Market Insightsはこれによりエンタープライズデータセンターの自動化支出の伸びが、5つの事業者タイプの中で最も遅い年率3.62%にとどまると見込んでいます。
事業者は制御よりも分析でAIを信頼
事業者はまずリスクの低いタスクで自動化を受け入れます。Uptime Instituteは、AIの運用上の効果に対する期待が2026年にわずかに低下し、信頼はセンサーデータ分析や予知保全などのリスクの低い用途で依然として最も高いと報告しました。DC Market Insightsは、AIOpsと自動修復の市場シェアが2025年の14.1%から2035年には17.6%へ上昇すると想定しており、これは急激な変化ではなく緩やかな移行です。
断片化したツールが統合コストを押し上げる
ほとんどのデータセンターは、ネットワーク、サーバー、ストレージ、ワークロード、施設の自動化にそれぞれ別のツールを、多くの場合異なるサプライヤーから導入して運用しています。DC Market Insightsの推計では、これらのツールを接続する統合作業が中心のプロフェッショナルサービスが、2025年の市場の31.4億米ドル(27.3%)を占めています。プラットフォームの統合が進むため、プロフェッショナルサービスの成長率は年率7.14%にとどまり、ソフトウェアプラットフォームの10.02%を下回ります。
市場機会:新たな収益源はどこにあるのか?
データセンター自動化市場における2つの最大の新たな収益源は、自動化支出が年率22.24%で伸びるGPUおよびネオクラウド事業者と、エネルギー・効率データをコンプライアンス要件に変える規制報告です。
GPU・ネオクラウド事業者の自動化支出は7倍以上に拡大
DC Market Insightsの推計では、専門のGPUクラウド事業者は2025年に第三者自動化に4.39億米ドルを支出しており、DC Market Insightsはその支出が2035年に32.7億米ドルに達すると見込んでいます。これらの事業者は小規模なチームで高密度クラスターを運用しているため、自動プロビジョニングとファブリック管理の投資回収は早くなります。これらのネットワークファブリックについてはデータセンターネットワーキング市場レポートで取り上げています。
エネルギー報告規則が自動データ収集の需要を生む
欧州委員会委任規則(EU)2024/1364は、導入済み情報技術電力需要が500 kW以上のデータセンターの事業者が欧州データベースに報告しなければならない情報と重要業績評価指標を定めています(出典:EUR-Lex、委任規則(EU)2024/1364)。Schneider Electricは、顧客が欧州エネルギー効率指令(EED)などの要件を満たせるよう、EcoStruxure ITにモデルベースの自動サステナビリティ指標報告機能を追加しました。DC Market Insightsは、欧州の自動化支出が2025年の26.2億米ドルから2035年には57.8億米ドルへ拡大すると見込んでおり、報告の自動化がその理由の1つです。これらの規則に対応するために旧来のホールを近代化する事業者についてはデータセンタートランスフォーメーション市場レポートで取り上げています。
価格:データセンターは1 MW当たりどれだけ自動化に支出しているのか?
DC Market Insightsの推計によると、2025年の平均的なデータセンターは、第三者の自動化ソフトウェアとサービスに導入IT容量1 MW当たり年間約9.9万米ドルを支出しており、エンタープライズ施設では18.62万米ドル、ハイパースケール施設では5.03万米ドルです。
| 1 MW当たり年間自動化支出(万米ドル) | 2020 | 2025 | 2035 |
|---|---|---|---|
| ハイパースケールデータセンター | 4.18 | 5.03 | 4.57 |
| コロケーションデータセンター | 6.03 | 8.47 | 10.23 |
| エンタープライズデータセンター | 13.97 | 18.62 | 24.84 |
| エッジデータセンター | 9.04 | 14.08 | 16.12 |
| GPUおよびネオクラウド事業者 | 11.88 | 9.76 | 8.18 |
コロケーション、エンタープライズ、エッジ施設では1 MW当たりの支出が増加するにもかかわらず、加重平均は2025年の1 MW当たり約9.9万米ドルから2035年には1 MW当たり約9.0万米ドルへ低下します。その理由は構成比にあります。1 MW当たりの第三者自動化の購入が最も少ないハイパースケールとGPUの容量が最も速く拡大するためです。
標準と規制:データセンター自動化を形作る規則は何か?
データセンター自動化市場を形作る規則と標準は5つあります。欧州連合のエネルギー報告、各国の効率目標、効率指標、サーバー管理インターフェース、ネットワークデータモデルです。
EUデータセンター格付け制度。2024年3月14日付の欧州委員会委任規則(EU)2024/1364は、データセンターに関する共通のEU格付け制度の第1段階を確立し、導入IT電力需要500 kW以上を報告義務の基準としています。
ドイツのエネルギー効率法(EnEfG)。法律事務所Orrickの要約によると、2026年の改正草案は、2027年7月1日の電力使用効率(PUE)目標を1.5から1.6へ、2030年7月1日の目標を1.3から1.4へ緩和し、新設データセンターの目標を1.2以下から1.3以下へ引き上げる値を提案しています。
ISO/IEC 30134-2:2026。国際標準化機構(ISO)は2026年1月に改訂版PUE標準を発行し、2016年版を置き換えました。Uptime Instituteは2026年の業界平均PUEを1.52としています。
DMTF Redfish。Distributed Management Task Force(DMTF)によるRedfishは、コンバージド、ハイブリッドITおよびソフトウェア定義データセンター(SDDC)にシンプルかつ安全な管理を提供するよう設計された標準です。
IETF YANGとASHRAE熱ガイドライン。Internet Engineering Task Force(IETF)のRFC 7950は、ネットワーク管理プロトコルで使用される構成データ、状態データ、リモートプロシージャコール、通知のためのデータモデリング言語であるYANG 1.1を定義しています。施設側では、米国暖房冷凍空調学会(ASHRAE)が、クラスA1~A4の空冷IT機器について18~27°Cの吸気温度範囲(高密度のクラスH1では18~22°C)を推奨しており、これが自動冷却制御が維持する範囲です。
市場セグメンテーション:データセンター自動化市場をリードするセグメントはどれか?
データセンター自動化市場では、ドメイン別ではネットワーク自動化が2025年の金額の23.7%で首位、コンポーネント別ではソフトウェアプラットフォームが57.6%で首位、購入者別ではエンタープライズデータセンターが47.0%で首位です。GPUおよびネオクラウド事業者は、DC Market Insightsのモデルで導入容量が2035年までに約9倍に拡大するため、年率22.24%で最も急成長するセグメントです。
自動化ドメイン別:ネットワーク自動化が23.7%で首位
| 自動化ドメイン | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ネットワーク自動化 | 27.3 | 23.7% | 71.3 | 10.09% |
| サーバー・コンピュートのプロビジョニング | 24.8 | 21.6% | 53.0 | 7.89% |
| ストレージ自動化 | 10.2 | 8.9% | 20.5 | 7.19% |
| ワークロード自動化とスケジューリング | 15.4 | 13.4% | 31.1 | 7.29% |
| 施設自動化(電力、冷却、DCIM) | 21.1 | 18.3% | 55.3 | 10.14% |
| AIOpsと自動修復 | 16.2 | 14.1% | 49.4 | 11.79% |
AIクラスターによって1 MW当たりのスイッチポート数とファブリック変更の回数が何倍にも増えるため、ネットワーク自動化はシェアを伸ばします。
コンポーネント別:ソフトウェアプラットフォームが57.6%で首位
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ソフトウェアプラットフォーム | 66.2 | 57.6% | 172.0 | 10.02% |
| プロフェッショナルサービス | 31.4 | 27.3% | 62.6 | 7.14% |
| マネージド自動化サービス | 17.4 | 15.1% | 46.0 | 10.24% |
十分なエンジニアを採用できない事業者がツールではなく成果を購入するため、コンポーネントの中ではマネージド自動化サービスが最も速く成長します。
エンドユーザー別:エンタープライズデータセンターが47.0%で首位
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| エンタープライズデータセンター | 54.0 | 47.0% | 77.0 | 3.62% |
| コロケーションデータセンター | 27.1 | 23.6% | 79.8 | 11.40% |
| ハイパースケールデータセンター | 23.2 | 20.1% | 68.5 | 11.47% |
| エッジデータセンター | 6.3 | 5.5% | 22.6 | 13.54% |
| GPUおよびネオクラウド事業者 | 4.4 | 3.8% | 32.7 | 22.24% |
DC Market Insightsのモデルでは、エンタープライズは導入容量の約4分の1しか占めていませんが、自社で構築せずに購入するため、第三者自動化の半分近くを購入しています。コロケーション事業者がテナントのオンボーディング、電力課金、冷却をポートフォリオ規模で自動化するため、2035年までにコロケーションの支出はエンタープライズを上回ります。
導入形態別:オンプレミスが52.3%で首位
オンプレミスの自動化ソフトウェアは2025年に60.1億米ドル(52.3%)の規模で、年率6.01%で成長し2035年までに107.7億米ドルに達します。クラウドのコントロールプレーンとオンサイトのエージェントを組み合わせたハイブリッド型は32.9億米ドル(28.6%)の規模で、年率11.14%で成長します。クラウド提供型のSoftware as a Service(SaaS)は22.0億米ドル(19.1%)の規模で、年率13.56%と最も速く成長し、2035年までに78.3億米ドルに達します。
業種別:IT・通信が38.4%で首位
IT・通信事業者は2025年の需要の44.1億米ドル(38.4%)を占め、年率9.81%で成長します。銀行・金融サービス・保険(BFSI)が21.0億米ドル(18.3%)で続き、以下、政府・防衛が12.9億米ドル(11.2%)、小売・eコマースが11.2億米ドル(9.7%)、ヘルスケアが9.31億米ドル(8.1%)、エネルギー・公益事業が7.36億米ドル(6.4%)、その他が9.08億米ドル(7.9%)です。IT・通信を除くとエネルギー・公益事業が年率10.63%で最も速く成長します。
DC独自分析:1 MW当たり自動化支出モデルとドメイン×事業者マトリクス
2025年に14.4億米ドルとなるエンタープライズデータセンターのサーバー・コンピュートのプロビジョニングは、マトリクス内で単独として最大のセルであり、データセンター自動化支出全体の12.5%を占めます。
| 2025年、億米ドル | ハイパースケール | コロケーション | エンタープライズ | エッジ | GPU・ネオクラウド | 合計 |
|---|---|---|---|---|---|---|
| ネットワーク自動化 | 7.2 | 6.5 | 10.9 | 1.5 | 1.2 | 27.3 |
| サーバー・コンピュートのプロビジョニング | 3.5 | 4.7 | 14.4 | 1.3 | 0.9 | 24.8 |
| ストレージ自動化 | 1.1 | 2.2 | 6.2 | 0.4 | 0.3 | 10.2 |
| ワークロード自動化とスケジューリング | 1.9 | 2.0 | 10.1 | 0.6 | 0.8 | 15.4 |
| 施設自動化(電力、冷却、DCIM) | 5.7 | 7.7 | 5.4 | 1.6 | 0.7 | 21.1 |
| AIOpsと自動修復 | 3.8 | 4.0 | 7.0 | 0.9 | 0.5 | 16.2 |
| 合計 | 23.2 | 27.1 | 54.0 | 6.3 | 4.4 | 115.0 |
ハイパースケール事業者は第三者自動化予算の31%をネットワーク自動化に支出しているのに対し、コロケーション事業者は電力と冷却こそが販売する商品であるため、28%を施設自動化に支出しており、これは購入者の中で最も高い施設自動化の比率です。エンタープライズデータセンターは予算の57%を、最も成長の遅いドメインであるサーバープロビジョニング、ストレージ、ワークロードスケジューリングに支出しています。
このマトリクスと本ページのすべての数値は、出荷数やライセンス数ではなくDC Market Insightsのモデルに基づいています。市場は36の入力値から構築されています。15の容量アンカー(5つの事業者タイプ×2020年、2025年、2035年)、15の1 MW当たり自動化支出アンカー、6つの自動化ドメインシェアであり、中間年は補間しています。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別分析:データセンター自動化市場をリードする地域はどこか?
北米は2025年の金額の41.7%でデータセンター自動化市場をリードしており、中東・アフリカは年率12.53%で最も急成長する地域です。DC Market Insightsの見解では、同地域の新しいキャンパスは当初から自動化された運用を前提に建設されているためです。
北米が41.7%のシェアで首位
DC Market Insightsの推計では、北米の事業者は2025年にデータセンター自動化に48.0億米ドルを支出しており、同地域は2035年に108.9億米ドルに達し、CAGRは8.55%になると予測されています。IEAは、2030年までのデータセンター電力使用量の予測増加分のうち、米国が群を抜いて最大の割合を占めると見込んでいます。
アジア太平洋が26.3%のシェア
アジア太平洋は2025年に30.2億米ドル、2035年までに82.8億米ドルの規模で、CAGRは10.60%です。IEAは、データセンター電力使用量の増加の2番目に大きな源泉として中国を挙げています。
欧州が22.8%のシェア
欧州は2025年に26.2億米ドル、2035年までに57.8億米ドルの規模で、CAGRは8.23%です。EUの報告規則と各国のPUE目標により、欧州の需要は施設自動化に傾いています。
中南米が4.7%のシェア
中南米は2025年に5.40億米ドル、2035年までに14.3億米ドルの規模で、CAGRは10.23%であり、ブラジルが牽引しています。
中東・アフリカが4.5%のシェア
中東・アフリカは2025年に5.17億米ドル、2035年までに16.8億米ドルの規模で、年率12.53%と全地域の中で最も速く成長しています。DC Market Insightsは、湾岸地域の新しいハイパースケールおよびAIキャンパスが自動化されたネットワークと施設の運用から始まると見込んでおり、これにより他地域の旧来の施設と比べて1 MW当たりの支出が高くなります。
国別分析:データセンター自動化への支出が最も多い国はどこか?
米国はデータセンター自動化の最大の国別市場で、2025年に42.8億米ドルと世界全体の37.2%を占め、中国が11.1億米ドル(9.6%)、英国が6.22億米ドル(5.4%)で続きます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 42.8 | 37.2% | 96.3 | 8.45% |
| 2 | 中国 | アジア太平洋 | 11.1 | 9.6% | 29.2 | 10.22% |
| 3 | 英国 | 欧州 | 6.2 | 5.4% | 12.9 | 7.60% |
| 4 | 日本 | アジア太平洋 | 6.0 | 5.2% | 14.1 | 8.92% |
| 5 | ドイツ | 欧州 | 5.9 | 5.1% | 13.0 | 8.22% |
| 6 | カナダ | 北米 | 5.2 | 4.5% | 12.6 | 9.33% |
| 7 | フランス | 欧州 | 3.5 | 3.0% | 7.6 | 8.20% |
| 8 | インド | アジア太平洋 | 3.0 | 2.6% | 11.6 | 14.45% |
| 9 | オーストラリア | アジア太平洋 | 2.8 | 2.4% | 7.4 | 10.23% |
| 10 | ブラジル | 中南米 | 2.5 | 2.2% | 6.5 | 9.84% |
| 11 | オランダ | 欧州 | 2.4 | 2.1% | 5.1 | 7.69% |
| 12 | 韓国 | アジア太平洋 | 2.2 | 1.9% | 5.7 | 9.92% |
ハイパースケールおよびコロケーション事業者が容量を増やし、それに伴って自動化を購入しているため、インドは年率14.45%で最も急成長する大規模な国別市場です。国別の数値は、DC Market Insightsが地域合計を各国に配分したもので、各国の導入済みおよび新規データセンター容量の推定シェアと、エンタープライズ事業者とクラウド事業者の構成で重み付けしています。
予測シナリオ:2035年の予測はどのように変わりうるか?
データセンター自動化市場は、ベースケースで2035年までに280.6億米ドルに達し、低位シナリオと高位シナリオの範囲は234.3億米ドルから320.5億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | ハイパースケールおよびGPU事業者が自動化の内製化を進めるため、導入容量はベースより約10%低く、1 MW当たり支出は約7%低い | 234.3 | 7.38% |
| ベース | 導入容量は約313.0 GWに達し、加重支出は1 MW当たり約9.0万米ドル | 280.6 | 9.33% |
| 高位 | コロケーションおよびエンタープライズ施設がクローズドループAIOpsをより速く導入するため、導入容量はベースより約8%高く、1 MW当たり支出は約6%高い | 320.5 | 10.80% |
高位ケースは、事業者が現在の調査結果が示すよりも早く自動制御アクションを信頼するようになると想定しています。最大手事業者の内製か購入かの判断が主な変動要因であり、ハイパースケールの1 MW当たり支出が15%変化すると、2035年の合計は約10.3億米ドル変動します。
競合分析:データセンター自動化市場をリードするのは誰か?
- IBM (HashiCorp)
- Red Hat
- Broadcom (VMware)
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Arista Networks
- Nutanix
- Schneider Electric
- Vertiv
- ServiceNow
- Dynatrace
データセンター自動化市場は断片化しています。ネットワーク、サーバー、ワークロード、施設の自動化はそれぞれ異なるサプライヤーグループによって販売されているため、DC Market Insightsの推計では、単独で市場の約6%を超えるシェアを持つサプライヤーは存在しません。参考として、HashiCorpが最後に報告した2024年1月31日終了の会計年度の年間売上高5.83億米ドル(出典:米国証券取引委員会に提出されたHashiCorpの年次報告書)は、2024年の101.5億米ドルの市場の約5.7%に相当します。HashiCorpの売上高のすべてがデータセンター自動化によるものではないため、このシェアでさえ上限値です。IBMは1株当たり35米ドルの現金、企業価値64億米ドルでHashiCorpの買収を完了し、Terraformをハイブリッドおよびマルチクラウド環境におけるインフラストラクチャ・プロビジョニングのリーダーと説明しています。HPEはJuniper Networksの買収を完了しました。この取引によりHPEのネットワーキング事業の規模は2倍になります(出典:米国証券取引委員会へのHPEの提出書類)。DC Market Insightsの見解では、CiscoとHPEは主にネットワーク自動化で、Red HatとIBMは構成管理とプロビジョニングで、Schneider ElectricとVertivは施設自動化で、ServiceNowとDynatraceはAIOpsと自動修復で競合しています。ServiceNowとDynatraceは自律型IT運用を推進するための複数年にわたる協業に合意しており、Dynatraceは根本原因分析、予測、自動修復を提供します。
最近の動向
- 2025年2月、IBMは企業価値64億米ドルでHashiCorpの買収を完了し、IBMがハイブリッドおよびマルチクラウド環境におけるインフラストラクチャ・プロビジョニングのリーダーと説明するTerraformをIBMに取り込みました(出典:IBMニュースルームのリリース)。
- 2025年6月、BroadcomはVMware Cloud Foundation 9.0の一般提供を発表しました。同製品には、アップグレードの計画、スケジューリング、実行のためのフリート管理機能が含まれています(出典:Broadcomのプレスリリース)。
- 2025年7月、HPEは140億米ドルでのJuniper Networksの買収を完了しました(出典:Data Center Dynamicsのニュース記事)。
- 2025年8月、Vertivは、電力・冷却システムのAI駆動型監視・制御を強化するため、ハイパーオートメーションおよび生成AIソフトウェアの開発企業であるWaylay NVを買収しました(出典:Vertivのプレスリリース)。
- 2025年9月、CiscoはNexus Fabric Controller、Orchestrator、Insightsを1つのアプリケーションに統合するNexus Dashboard 4.1を発表しました(出典:Ciscoのブログ記事)。
- 2025年10月、Red Hatは、Ansible Lightspeedインテリジェントアシスタントをユーザーインターフェースに組み込んだAnsible Automation Platform 2.6の一般提供を開始しました(出典:Red Hatのブログ記事)。
当社は、これらの取引、製品発表、容量に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:データセンター自動化市場モデルの構築方法
DC Market Insightsは、5つの事業者タイプ(ハイパースケール、コロケーション、エンタープライズ、エッジ、GPUおよびネオクラウド)の導入IT容量からボトムアップでこの市場を構築しました。容量は2020年、2025年、2035年を基点とし、その間の年は補間しています。2020年は約77.8 GW、2025年は116.0 GW、2035年は313.0 GWです。各事業者タイプには、それぞれ独自の1 MW当たり年間第三者自動化支出があります。容量に1 MW当たり支出を掛けると各年の市場規模が得られます。2020年は64.5億米ドル、2025年は115.0億米ドル、2030年は174.8億米ドル、2035年は280.6億米ドルです。合計は6つの自動化ドメイン、3つのコンポーネント、3つの導入モデル、5つのエンドユーザー、7つの業種、5つの地域に分割され、どの区分も合計は市場全体と一致します。結果はサプライヤーの開示情報と照らしてトップダウンで検証しました。HashiCorpの2024会計年度の売上高5.83億米ドルを約6%の上限シェアとして、Nutanixの2025会計年度の売上高25.4億米ドルを規模の確認として用い、さらに2024年のデータセンター投資5,000億ドルというIEAの推計と比較すると、2024年の自動化支出101.5億米ドルは約2%に相当します。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とする自動化ドメイン、購入者、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで回答する主な質問
- 02調査方法
- 2.11 MW当たり自動化支出モデル
- 2.2事業者タイプ別の導入容量
- 2.3事業者タイプ別の内製・購入の前提
- 2.4サプライヤー開示情報に対するトップダウン検証
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概要、2020-2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035年
- 05価格と支出の分析
- 5.1事業者タイプ別の1 MW当たり自動化支出、2020年、2025年、2035年
- 5.21 MW当たり加重平均支出、2020-2035年
- 5.3サブスクリプションおよびサービスの価格モデル
- 06標準と規制
- 6.1欧州委員会委任規則(EU)2024/1364
- 6.2ドイツのエネルギー効率法(EnEfG)
- 6.3ISO/IEC 30134-2:2026(PUE)
- 6.4DMTF Redfish
- 6.5IETF YANGとASHRAE熱ガイドライン
- 07サプライチェーンとバリューチェーンの分析
- 7.1ソフトウェアプラットフォームのサプライヤー
- 7.2自動化ソフトウェアを持つ機器サプライヤー
- 7.3システムインテグレーターとマネージドサービスプロバイダー
- 7.4合併とプラットフォームの統合
- 08世界のデータセンター自動化市場規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 09自動化ドメイン別市場
- 9.1ネットワーク自動化
- 9.2サーバー・コンピュートのプロビジョニング
- 9.3ストレージ自動化
- 9.4ワークロード自動化とスケジューリング
- 9.5施設自動化(電力、冷却、DCIM)
- 9.6AIOpsと自動修復
- 10コンポーネント別市場
- 10.1ソフトウェアプラットフォーム
- 10.2プロフェッショナルサービス
- 10.3マネージド自動化サービス
- 11導入形態別市場
- 11.1オンプレミス
- 11.2ハイブリッド
- 11.3クラウド提供型(SaaS)
- 12エンドユーザー別市場
- 12.1ハイパースケールデータセンター
- 12.2コロケーションデータセンター
- 12.3エンタープライズデータセンター
- 12.4エッジデータセンター
- 12.5GPUおよびネオクラウド事業者
- 13業種別市場
- 13.1IT・通信
- 13.2BFSI
- 13.3政府・防衛
- 13.4ヘルスケア
- 13.5小売・eコマース
- 13.6エネルギー・公益事業
- 13.7その他
- 14Dc独自分析:ドメイン×事業者マトリクス
- 14.1自動化ドメイン×事業者タイプのマトリクス、2025年
- 14.2サプライヤーへの示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2欧州(英国、ドイツ、フランス、オランダ、その他の欧州)
- 15.3アジア太平洋(中国、日本、インド、オーストラリア、韓国、その他のアジア太平洋)
- 15.4中南米(ブラジル、その他の中南米)
- 15.5中東・アフリカ
- 15.6上位12か国、2025年および2035年
- 16地域横断分析
- 16.1地域別シェア、2025年および2035年
- 16.2地域別成長率、2025-2035年
- 17予測シナリオ
- 17.12035年までのベース、低位、高位ケース
- 17.2導入容量に対する感応度
- 17.3ハイパースケールの内製・購入判断に対する感応度
- 18競争環境
- 18.1市場の断片化と最大サプライヤーのシェア、2025年
- 18.2合併・買収、2025年
- 18.3製品発表、2025年
- 19企業プロファイル
- 19.1IBM (HashiCorp)
- 19.2Red Hat
- 19.3Broadcom (VMware)
- 19.4Cisco
- 19.5Hewlett Packard Enterprise (Juniper Networks)
- 19.6Arista Networks
- 19.7Nutanix
- 19.8Schneider Electric
- 19.9Vertiv
- 19.10ServiceNow
- 19.11Dynatrace
- 20アナリストの提言
- 20.1自動化ソフトウェアサプライヤー向け
- 20.2データセンター事業者向け
- 20.3投資家向け
- 図 1データセンター自動化市場規模、2020-2035年
- 図 2事業者タイプ別の導入IT容量、2020年、2025年、2035年
- 図 3事業者タイプ別の1 MW当たり自動化支出、2020年、2025年、2035年
- 図 4自動化ドメイン別の市場シェア、2025年および2035年
- 図 5コンポーネント別の市場シェア、2025年および2035年
- 図 6エンドユーザー別の市場シェア、2025年および2035年
- 図 7自動化ドメイン×事業者タイプのマトリクス、2025年
- 図 8地域別市場、2025年および2035年
- 図 9上位12か国、2025年
- 図 10予測シナリオ、2035年
- 表 1レポート属性
- 表 21 MW当たり自動化支出、2020年、2025年、2035年
- 表 3自動化ドメイン別市場、2025年および2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5導入形態別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7業種別市場、2025年および2035年
- 表 8自動化ドメイン×事業者タイプのマトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12合併、買収、製品発表、2025年
- 表 13企業プロファイル:製品とデータセンターへの注力
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に115.0億米ドル、2035年までに280.6億米ドルへ拡大します。DC Market Insightsは2020年の市場規模を64.5億米ドルと推計しています。
2025年から2035年にかけて年率9.33%です。2020年から2025年にかけては、事業者がネットワーク、サーバー、アラーム処理を自動化したことから、年率12.27%とより速いペースで成長しました。
ネットワーク自動化で、2025年に27.3億米ドル、市場の23.7%を占めています。AIOpsと自動修復は年率11.79%で最も急成長しているドメインです。
DC Market Insightsの推計によると、2025年は導入IT容量1 MW当たり年間約9.9万米ドルで、ハイパースケール施設の5.03万米ドルからエンタープライズデータセンターの18.62万米ドルまでの幅があります。
北米で、2025年の金額の48.0億米ドル、41.7%を占めています。中東・アフリカは年率12.53%で最も速く成長しています。
市場の約6%を超えるシェアを持つサプライヤーは1社もありません(DC Market Insightsの推計)。IBM、Red Hat、Broadcom、Cisco、Hewlett Packard Enterprise、Arista Networks、Nutanix、Schneider Electric、Vertiv、ServiceNow、Dynatraceが本レポートでプロファイルされているサプライヤーです。
エンタープライズデータセンターで、2025年の需要の54.0億米ドル、47.0%を占めています。GPUおよびネオクラウド事業者は年率22.24%で最も速く成長しています。
Uptime Instituteによると、53%の事業者が適格な候補者を見つけるのに苦労していると報告しており、約40%の組織が過去3年間に人為的ミスによる重大な障害を経験しています。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。