
Mercato dell’automazione dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
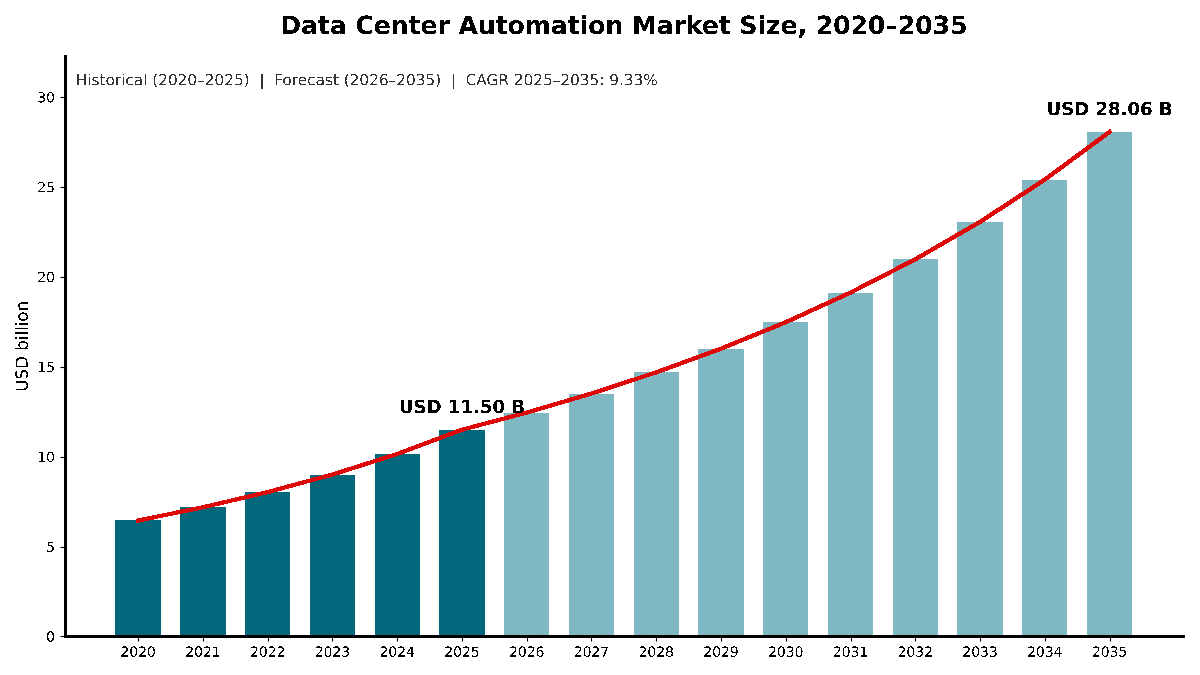
Nel 2025 il valore del Mercato dell’automazione dei data center era pari a USD 11.50 miliardi; si prevede che raggiunga USD 28.06 miliardi entro il 2035, con un CAGR del 9.33%. North America rappresenta 41.7% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi di prezzi e spesa
- 06Standard e normative
- 07Analisi della catena di fornitura e della catena del valore
- 08Dimensione e previsioni del Mercato globale dell'automazione dei data center
- 09Mercato per dominio di automazione
- 10Mercato per componente
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 11Aziende analizzate
Analisi regionale
- North America41.7%
- Asia Pacific26.3%
- Europe22.8%
- Latin America4.7%
- Middle East and Africa4.5%
Aziende analizzate
- IBM (HashiCorp)
- Red Hat
- Broadcom (VMware)
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Arista Networks
- Nutanix
- Schneider Electric
- Vertiv
- ServiceNow
- Dynatrace
Analisi completa
Il Mercato dell’automazione dei data center comprende le piattaforme software e i servizi che automatizzano la configurazione, il provisioning, la pianificazione, il monitoraggio e la correzione di reti, server, storage, carichi di lavoro e sistemi di alimentazione e raffreddamento degli impianti dei data center. DC Market Insights valuta il Mercato globale dell’automazione dei data center in USD 11,50 miliardi nel 2025 e prevede USD 28,06 miliardi entro il 2035, con un CAGR del 9,33%. Il valore del 2025 è costruito a partire dalla base installata: circa 116,0 GW di capacità IT installata in cinque tipologie di operatori, moltiplicati per la spesa in automazione di terze parti, che va da USD 0,0503 milioni per MW all’anno nei siti hyperscale a USD 0,1862 milioni per MW all’anno nei data center aziendali, danno una media ponderata di circa USD 0,099 milioni per MW e un totale di USD 11,50 miliardi. I fornitori GPU e neocloud sono il segmento in più rapida crescita, al 22,24% annuo, perché la loro capacità installata sale da 4,5 GW a 40,0 GW nel modello di DC Market Insights, e il Medio Oriente e Africa è la regione in più rapida crescita, al 12,53% annuo, poiché i nuovi campus vengono costruiti con operazioni automatizzate fin dal primo giorno.
Sintesi
La dimensione del Mercato globale dell’automazione dei data center era valutata USD 6,45 miliardi nel 2020, ha raggiunto USD 11,50 miliardi nel 2025 e si prevede che raggiunga USD 28,06 miliardi entro il 2035, con un CAGR del 9,33% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dell’automazione dei data center 2025 | USD 11,50 miliardi |
| Mercato dell’automazione dei data center, CAGR | 9,33% |
| Dimensione del Mercato dell’automazione dei data center 2035 | USD 28,06 miliardi |
DC Market Insights stima che il mercato sia cresciuto del 12,27% annuo tra il 2020 e il 2025 e che il 2025 abbia aggiunto il 13,3% rispetto al 2024, poiché gli operatori hanno automatizzato i fabric di rete, il provisioning dei server e la gestione degli allarmi per gestire più capacità con lo stesso numero di persone. La crescita rallenta al 9,33% annuo dal 2025 al 2035 perché la maggior parte della nuova capacità è costruita da operatori hyperscale, che scrivono gran parte del proprio codice di automazione e acquistano meno software di terze parti per MW rispetto alle aziende.
Ambito del mercato: che cosa comprende il Mercato dell’automazione dei data center?
Il Mercato dell’automazione dei data center comprende software e servizi di terze parti che sostituiscono le fasi operative manuali all’interno dei data center, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 11,50 miliardi nel 2025.
Incluso. Automazione di rete (gestori di fabric intent-based e strumenti di configurazione), provisioning e gestione della configurazione di server e risorse di calcolo, compresi gli strumenti infrastructure-as-code, automazione dello storage, automazione dei carichi di lavoro e pianificazione dei job, automazione degli impianti per alimentazione, raffreddamento e gestione dell’infrastruttura del data center (DCIM), intelligenza artificiale per le operazioni IT (AIOps) e correzione automatizzata, oltre ai servizi professionali e ai servizi gestiti che progettano, integrano e gestiscono questi strumenti.
Escluso. Server, switch, array di storage e apparecchiature di alimentazione e raffreddamento in quanto tali, hardware robotico per data center, gestione generale dei servizi IT aziendali al di fuori del data center, costi di consumo del cloud pubblico e codice di automazione che gli operatori scrivono e gestiscono con il proprio personale.
Come si combinano i segmenti. La suddivisione per dominio di automazione, per componente, per modalità di implementazione, per utente finale e per settore verticale ripartiscono ciascuna gli stessi USD 11,50 miliardi, per cui ogni suddivisione somma al totale del mercato.
Fattori trainanti: che cosa guida il Mercato dell’automazione dei data center?
Tre fattori spiegano la maggior parte della crescita del Mercato dell’automazione dei data center: una carenza di assunzioni che oggi riguarda il 53% degli operatori, una capacità installata che DC Market Insights prevede crescerà da circa 116,0 GW a circa 313,0 GW entro il 2035 e le interruzioni causate da errori umani e da procedure inadeguate.
Carenza di personale: il 53% degli operatori fatica a coprire i ruoli vacanti
L’automazione è il modo principale con cui gli operatori gestiscono più megawatt senza più ingegneri. Nella sua indagine globale 2026, l’Uptime Institute ha riferito che il 53% degli operatori ha difficoltà a trovare candidati qualificati per i ruoli vacanti, rispetto al 46% nel 2025, e che il 28% si è visto sottrarre personale dai concorrenti. Nel 2025 Uptime ha inoltre rilevato che, per la prima volta, più operatori hanno trovato più difficile reclutare e trattenere personale senior che personale a inizio carriera. DC Market Insights stima che nel 2025 i data center aziendali spendano USD 0,1862 milioni per MW all’anno in automazione di terze parti, quasi quattro volte il livello hyperscale, perché le aziende non possono costruire grandi team interni di automazione.
La capacità IT installata cresce da circa 116,0 GW a circa 313,0 GW
Il Mercato dell’automazione dei data center è un mercato legato alla base installata: abbonamenti software e servizi gestiti vengono pagati sulla capacità già in funzione. L’Agenzia internazionale dell’energia (IEA) ha riferito che i data center hanno consumato circa 415 terawattora (TWh) di elettricità nel 2024, circa l’1,5% del consumo globale, e prevede che questo valore più che raddoppi fino a circa 945 TWh entro il 2030 (Fonte: sintesi IEA Energy and AI). L’IEA ha inoltre stimato gli investimenti globali nei data center in mezzo trilione di dollari nel 2024. Per gli Stati Uniti, BloombergNEF (BNEF) prevede che la domanda di energia dei data center statunitensi possa raggiungere 106 GW entro il 2035, rispetto a circa 25 GW di data center operativi nel 2024, come riportato da Utility Dive. DC Market Insights modella la capacità IT installata globale in circa 116,0 GW nel 2025 e circa 313,0 GW nel 2035.
L’errore umano causa interruzioni gravi in quasi il 40% delle organizzazioni
L’analisi delle interruzioni 2025 dell’Uptime Institute ha rilevato che quasi il 40% delle organizzazioni ha subito un’interruzione grave causata da errore umano nei tre anni precedenti e che l’85% di questi incidenti derivava dal mancato rispetto delle procedure da parte del personale o da procedure difettose. La quota causata dal mancato rispetto delle procedure è aumentata di dieci punti percentuali rispetto al 2024. Runbook automatizzati, controlli di configurazione e correzione a ciclo chiuso trasformano le procedure in codice, ed è per questo che DC Market Insights prevede che AIOps e correzione automatizzata crescano dell’11,79% annuo, il ritmo più rapido tra i sei domini di automazione.
Tendenze di mercato: come sta cambiando l’automazione dei data center?
Il Mercato dell’automazione dei data center si sta orientando verso assistenti AI integrati negli strumenti di automazione, gestori unificati dei fabric di rete e software che controlla alimentazione e raffreddamento oltre all’IT; di conseguenza DC Market Insights prevede che gli strumenti erogati via cloud crescano del 13,56% annuo.
Gli assistenti AI entrano nelle piattaforme di automazione
I fornitori di automazione integrano ora assistenti di AI generativa negli strumenti che gli operatori già utilizzano. Red Hat Ansible Automation Platform 2.6, disponibile a livello generale da ottobre 2025, integra l’assistente intelligente Ansible Lightspeed direttamente nell’interfaccia utente e aggiunge un portale di automazione self-service che consente ai team delle operazioni IT di offrire l’automazione a una platea più ampia di utenti. Nell’indagine 2026 dell’Uptime Institute, il 71% degli intervistati ha dichiarato che si fiderebbe di un sistema di AI adeguatamente addestrato per eseguire analisi automatizzate sui dati dei sensori o per assegnare priorità agli allarmi. DC Market Insights valuta AIOps e correzione automatizzata in USD 1,62 miliardi nel 2025 e USD 4,94 miliardi entro il 2035.
I gestori dei fabric di rete confluiscono in console uniche
L’automazione di rete è il dominio di automazione più grande, con USD 2,73 miliardi (23,7%) nel 2025. I fornitori stanno riunendo controller separati in un unico prodotto: Cisco Nexus Dashboard 4.1 unifica Cisco Nexus Fabric Controller, Orchestrator e Insights in un’unica applicazione e offre la gestione del ciclo di vita di più reti di data center attraverso un’unica interfaccia. Hewlett Packard Enterprise (HPE) vende ora Apstra Data Center Director, che HPE descrive come networking intent-based indipendente dal fornitore dell’hardware e del sistema operativo dei dispositivi.
L’automazione degli impianti entra nel livello di controllo IT
I fornitori di sistemi di alimentazione e raffreddamento stanno acquisendo e sviluppando software di automazione. Vertiv ha acquisito Waylay NV, sviluppatore belga di software di iperautomazione e di AI generativa, nell’ambito del suo investimento nel monitoraggio e nel controllo basati sull’AI dei sistemi di alimentazione e raffreddamento. Schneider Electric descrive la propria offerta di infrastruttura per l’AI come comprendente hardware avanzato, software intelligente e servizi. DC Market Insights valuta l’automazione degli impianti (alimentazione, raffreddamento e DCIM) in USD 2,11 miliardi nel 2025, in crescita del 10,14% annuo fino a USD 5,53 miliardi entro il 2035.
Sfide di mercato: che cosa frena il Mercato dell’automazione dei data center?
La fiducia limitata nelle azioni autonome e la frammentazione del parco strumenti sono i due vincoli che, secondo DC Market Insights, limiteranno la crescita annua della spesa in automazione dei data center aziendali al 3,62%, la più lenta tra le cinque tipologie di operatori.
Gli operatori si fidano dell’AI più per l’analisi che per il controllo
Gli operatori accettano l’automazione prima per le attività a basso rischio. L’Uptime Institute ha riferito che le aspettative sui benefici operativi dell’AI sono leggermente diminuite nel 2026 e che la fiducia resta massima per le applicazioni a minor rischio, come l’analisi dei dati dei sensori e la manutenzione predittiva. DC Market Insights ipotizza che la quota di AIOps e correzione automatizzata salga dal 14,1% del mercato nel 2025 al 17,6% nel 2035, un passaggio graduale anziché un salto.
La frammentazione degli strumenti aumenta i costi di integrazione
La maggior parte dei data center utilizza strumenti separati per l’automazione di rete, server, storage, carichi di lavoro e impianti, spesso di fornitori diversi. DC Market Insights stima che i servizi professionali, per lo più attività di integrazione che collegano questi strumenti, rappresentino USD 3,14 miliardi (27,3%) del mercato nel 2025. I servizi professionali crescono solo del 7,14% annuo, più lentamente delle piattaforme software al 10,02%, man mano che le piattaforme si consolidano.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel Mercato dell’automazione dei data center sono i fornitori GPU e neocloud, la cui spesa in automazione cresce del 22,24% annuo, e la rendicontazione normativa che trasforma i dati su energia ed efficienza in un obbligo di conformità.
Gli operatori GPU e neocloud moltiplicano per oltre sette la spesa in automazione
DC Market Insights stima che gli operatori cloud specializzati in GPU abbiano speso USD 439,20 milioni in automazione di terze parti nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 3,27 miliardi nel 2035. Questi operatori gestiscono cluster ad alta densità con team ridotti, per cui il provisioning automatizzato e la gestione dei fabric si ripagano rapidamente. I loro fabric di rete sono trattati nel report Mercato del networking per data center.
Le norme sulla rendicontazione energetica creano domanda di raccolta dati automatizzata
Il Regolamento delegato (UE) 2024/1364 della Commissione stabilisce le informazioni e gli indicatori chiave di prestazione che gli operatori di data center con una domanda di potenza installata per la tecnologia dell’informazione di almeno 500 kW devono comunicare a una banca dati europea (Fonte: EUR-Lex, Regolamento delegato (UE) 2024/1364). Schneider Electric ha aggiunto a EcoStruxure IT la rendicontazione automatizzata delle metriche di sostenibilità basata su modelli, per aiutare i clienti a soddisfare requisiti come la direttiva europea sull’efficienza energetica (EED). DC Market Insights prevede che la spesa europea in automazione cresca da USD 2,62 miliardi nel 2025 a USD 5,78 miliardi nel 2035, con l’automazione della rendicontazione tra le ragioni. Gli operatori che ammodernano le sale più vecchie per rispettare queste norme sono trattati nel report Mercato della trasformazione dei data center.
Prezzi: quanto spendono i data center in automazione per MW?
Secondo le stime di DC Market Insights, nel 2025 il data center medio spende circa USD 0,099 milioni per MW di capacità IT installata all’anno in software e servizi di automazione di terze parti, con i siti aziendali a USD 0,1862 milioni e i siti hyperscale a USD 0,0503 milioni.
| Spesa in automazione per MW all’anno (milioni di USD) | 2020 | 2025 | 2035 |
|---|---|---|---|
| Data center hyperscale | 0,0418 | 0,0503 | 0,0457 |
| Data center di colocation | 0,0603 | 0,0847 | 0,1023 |
| Data center aziendali | 0,1397 | 0,1862 | 0,2484 |
| Data center edge | 0,0904 | 0,1408 | 0,1612 |
| Fornitori GPU e neocloud | 0,1188 | 0,0976 | 0,0818 |
La media ponderata scende da circa USD 0,099 milioni per MW nel 2025 a circa USD 0,090 milioni per MW nel 2035, anche se la spesa per MW aumenta per i siti di colocation, aziendali ed edge. Il motivo è il mix: la capacità hyperscale e GPU, che acquista meno automazione di terze parti per MW, è quella che cresce più rapidamente.
Standard e normative: quali regole influenzano l’automazione dei data center?
Cinque gruppi di regole e standard influenzano il Mercato dell’automazione dei data center: la rendicontazione energetica dell’Unione europea, gli obiettivi nazionali di efficienza, le metriche di efficienza, le interfacce di gestione dei server e i modelli di dati di rete.
Sistema di valutazione UE dei data center. Il Regolamento delegato (UE) 2024/1364 della Commissione del 14 marzo 2024 istituisce la prima fase di un sistema comune dell’Unione di valutazione dei data center e fissa l’obbligo di rendicontazione a una domanda di potenza IT installata di almeno 500 kW.
Legge tedesca sull’efficienza energetica (EnEfG). Una bozza di modifica del 2026, come sintetizzata dallo studio legale Orrick, propone valori che allenterebbero l’obiettivo di efficacia nell’uso dell’energia (PUE) per il 1° luglio 2027 da 1,5 a 1,6 e per il 1° luglio 2030 da 1,3 a 1,4, e innalzerebbero l’obiettivo per i nuovi data center da 1,2 o meno a 1,3 o meno.
ISO/IEC 30134-2:2026. L’Organizzazione internazionale per la normazione (ISO) ha pubblicato lo standard PUE aggiornato a gennaio 2026, in sostituzione dell’edizione 2016. L’Uptime Institute ha indicato in 1,52 il PUE medio del settore nel 2026.
DMTF Redfish. Redfish, della Distributed Management Task Force (DMTF), è uno standard progettato per offrire una gestione semplice e sicura per l’IT convergente e ibrido e per il data center definito dal software (SDDC).
IETF YANG e linee guida termiche ASHRAE. La RFC 7950 dell’Internet Engineering Task Force (IETF) definisce YANG 1.1, un linguaggio di modellazione dei dati per dati di configurazione, dati di stato, chiamate di procedura remota e notifiche utilizzato dai protocolli di gestione della rete. Sul lato degli impianti, l’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) raccomanda un intervallo di temperatura in ingresso da 18 a 27°C per le apparecchiature IT raffreddate ad aria delle classi da A1 ad A4 (da 18 a 22°C per la classe ad alta densità H1), la fascia che i controlli automatizzati del raffreddamento mantengono.
Segmentazione del mercato: quale segmento guida il Mercato dell’automazione dei data center?
L’automazione di rete guida il Mercato dell’automazione dei data center per dominio con il 23,7% del valore 2025, le piattaforme software guidano per componente con il 57,6% e i data center aziendali guidano tra gli acquirenti con il 47,0%. I fornitori GPU e neocloud sono il segmento in più rapida crescita, al 22,24% annuo, perché la loro capacità installata cresce di quasi nove volte entro il 2035 nel modello di DC Market Insights.
Per dominio di automazione: l’automazione di rete guida con il 23,7%
| Dominio di automazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Automazione di rete | 2,73 | 23,7% | 7,13 | 10,09% |
| Provisioning di server e risorse di calcolo | 2,48 | 21,6% | 5,30 | 7,89% |
| Automazione dello storage | 1,02 | 8,9% | 2,05 | 7,19% |
| Automazione e pianificazione dei carichi di lavoro | 1,54 | 13,4% | 3,11 | 7,29% |
| Automazione degli impianti (alimentazione, raffreddamento e DCIM) | 2,11 | 18,3% | 5,53 | 10,14% |
| AIOps e correzione automatizzata | 1,62 | 14,1% | 4,94 | 11,79% |
L’automazione di rete guadagna quota perché i cluster AI moltiplicano il numero di porte degli switch e di modifiche ai fabric per MW.
Per componente: le piattaforme software guidano con il 57,6%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Piattaforme software | 6,62 | 57,6% | 17,20 | 10,02% |
| Servizi professionali | 3,14 | 27,3% | 6,26 | 7,14% |
| Servizi di automazione gestiti | 1,74 | 15,1% | 4,60 | 10,24% |
I servizi di automazione gestiti crescono più rapidamente tra i componenti perché gli operatori che non riescono ad assumere abbastanza ingegneri acquistano il risultato anziché lo strumento.
Per utente finale: i data center aziendali guidano con il 47,0%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center aziendali | 5,40 | 47,0% | 7,70 | 3,62% |
| Data center di colocation | 2,71 | 23,6% | 7,98 | 11,40% |
| Data center hyperscale | 2,32 | 20,1% | 6,85 | 11,47% |
| Data center edge | 0,63 | 5,5% | 2,26 | 13,54% |
| Fornitori GPU e neocloud | 0,44 | 3,8% | 3,27 | 22,24% |
Nel modello di DC Market Insights le aziende detengono solo circa un quarto della capacità installata ma acquistano quasi la metà dell’automazione di terze parti, perché acquistano anziché sviluppare. La colocation supera la spesa delle aziende entro il 2035, man mano che i fornitori automatizzano l’onboarding dei tenant, la fatturazione dell’energia e il raffreddamento su scala di portafoglio.
Per modalità di implementazione: l’on-premises guida con il 52,3%
Il software di automazione on-premises vale USD 6,01 miliardi (52,3%) nel 2025 e cresce del 6,01% annuo fino a USD 10,77 miliardi entro il 2035. Le implementazioni ibride, con un piano di controllo nel cloud e agenti in sede, valgono USD 3,29 miliardi (28,6%) e crescono dell’11,14% annuo. Il software as a service (SaaS) erogato via cloud vale USD 2,20 miliardi (19,1%) e cresce più rapidamente, al 13,56% annuo, raggiungendo USD 7,83 miliardi entro il 2035.
Per settore verticale: IT e telecomunicazioni guidano con il 38,4%
Gli operatori IT e delle telecomunicazioni rappresentano USD 4,41 miliardi (38,4%) della domanda 2025 e crescono del 9,81% annuo. Seguono banche, servizi finanziari e assicurazioni (BFSI) con USD 2,10 miliardi (18,3%), poi governo e difesa con USD 1,29 miliardi (11,2%), retail ed e-commerce con USD 1,12 miliardi (9,7%), sanità con USD 931,24 milioni (8,1%), energia e utility con USD 735,80 milioni (6,4%) e altri con USD 908,25 milioni (7,9%). Energia e utility crescono più rapidamente al di fuori di IT e telecomunicazioni, al 10,63% annuo.
Esclusiva DC: il modello di spesa in automazione per MW e la matrice dominio × operatore
Con USD 1,44 miliardi nel 2025, il provisioning di server e risorse di calcolo nei data center aziendali è la singola cella più grande della matrice e il 12,5% di tutta la spesa in automazione dei data center.
| 2025, miliardi di USD | Hyperscale | Colocation | Aziendali | Edge | GPU e neocloud | Totale |
|---|---|---|---|---|---|---|
| Automazione di rete | 0,72 | 0,65 | 1,09 | 0,15 | 0,12 | 2,73 |
| Provisioning di server e risorse di calcolo | 0,35 | 0,47 | 1,44 | 0,13 | 0,09 | 2,48 |
| Automazione dello storage | 0,11 | 0,22 | 0,62 | 0,04 | 0,03 | 1,02 |
| Automazione e pianificazione dei carichi di lavoro | 0,19 | 0,20 | 1,01 | 0,06 | 0,08 | 1,54 |
| Automazione degli impianti (alimentazione, raffreddamento e DCIM) | 0,57 | 0,77 | 0,54 | 0,16 | 0,07 | 2,11 |
| AIOps e correzione automatizzata | 0,38 | 0,40 | 0,70 | 0,09 | 0,05 | 1,62 |
| Totale | 2,32 | 2,71 | 5,40 | 0,63 | 0,44 | 11,50 |
Gli operatori hyperscale spendono il 31% del loro budget di automazione di terze parti nell’automazione di rete, mentre i fornitori di colocation spendono il 28% nell’automazione degli impianti, la quota più alta tra tutti gli acquirenti, perché alimentazione e raffreddamento sono ciò che vendono. I data center aziendali spendono il 57% del loro budget in provisioning dei server, storage e pianificazione dei carichi di lavoro, i domini che crescono più lentamente.
La matrice e ogni dato di questa pagina provengono da un modello di DC Market Insights, non da un conteggio di spedizioni o licenze: il mercato è costruito a partire da 36 input: 15 ancoraggi di capacità (5 tipologie di operatori nel 2020, 2025 e 2035), 15 ancoraggi di spesa in automazione per MW e 6 quote per dominio di automazione, con gli anni intermedi interpolati. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dell’automazione dei data center?
Il Nord America guida il Mercato dell’automazione dei data center con il 41,7% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 12,53% annuo, perché, secondo DC Market Insights, i nuovi campus in quell’area vengono costruiti con operazioni automatizzate fin dall’inizio.
Il Nord America guida con una quota del 41,7%
DC Market Insights stima che gli operatori nordamericani abbiano speso USD 4,80 miliardi in automazione dei data center nel 2025, e si prevede che la regione raggiunga USD 10,89 miliardi nel 2035, con un CAGR dell’8,55%. L’IEA prevede che gli Stati Uniti rappresentino di gran lunga la quota maggiore dell’aumento previsto del consumo di elettricità dei data center fino al 2030.
L’Asia Pacifico detiene una quota del 26,3%
L’Asia Pacifico vale USD 3,02 miliardi nel 2025 e USD 8,28 miliardi entro il 2035, con un CAGR del 10,60%. L’IEA indica la Cina come la seconda fonte di crescita del consumo di elettricità dei data center.
L’Europa detiene una quota del 22,8%
L’Europa vale USD 2,62 miliardi nel 2025 e USD 5,78 miliardi entro il 2035, con un CAGR dell’8,23%. Le norme UE sulla rendicontazione e gli obiettivi nazionali di PUE orientano la domanda europea verso l’automazione degli impianti.
L’America Latina detiene una quota del 4,7%
L’America Latina vale USD 540,35 milioni nel 2025 e USD 1,43 miliardi entro il 2035, con un CAGR del 10,23%, trainata dal Brasile.
Il Medio Oriente e Africa detiene una quota del 4,5%
Il Medio Oriente e Africa vale USD 517,36 milioni nel 2025 e USD 1,68 miliardi entro il 2035, con una crescita del 12,53% annuo, la più rapida tra tutte le regioni. DC Market Insights prevede che i nuovi campus hyperscale e AI nel Golfo partano con operazioni di rete e di impianto automatizzate, il che aumenta la spesa per MW rispetto ai siti più vecchi di altre aree.
Analisi per paese: quali paesi spendono di più in automazione dei data center?
Gli Stati Uniti sono il mercato nazionale più grande per l’automazione dei data center, con USD 4,28 miliardi nel 2025, il 37,2% del valore globale, seguiti dalla Cina con USD 1,11 miliardi (9,6%) e dal Regno Unito con USD 622,13 milioni (5,4%).
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 4,28 | 37,2% | 9,63 | 8,45% |
| 2 | Cina | Asia Pacifico | 1,11 | 9,6% | 2,92 | 10,22% |
| 3 | Regno Unito | Europa | 0,62 | 5,4% | 1,29 | 7,60% |
| 4 | Giappone | Asia Pacifico | 0,60 | 5,2% | 1,41 | 8,92% |
| 5 | Germania | Europa | 0,59 | 5,1% | 1,30 | 8,22% |
| 6 | Canada | Nord America | 0,52 | 4,5% | 1,26 | 9,33% |
| 7 | Francia | Europa | 0,35 | 3,0% | 0,76 | 8,20% |
| 8 | India | Asia Pacifico | 0,30 | 2,6% | 1,16 | 14,45% |
| 9 | Australia | Asia Pacifico | 0,28 | 2,4% | 0,74 | 10,23% |
| 10 | Brasile | America Latina | 0,25 | 2,2% | 0,65 | 9,84% |
| 11 | Paesi Bassi | Europa | 0,24 | 2,1% | 0,51 | 7,69% |
| 12 | Corea del Sud | Asia Pacifico | 0,22 | 1,9% | 0,57 | 9,92% |
L’India è il grande mercato nazionale in più rapida crescita, al 14,45% annuo, poiché gli operatori hyperscale e di colocation aggiungono capacità e acquistano automazione insieme a essa. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità dei data center installata e nuova e al suo mix di operatori aziendali e cloud.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato dell’automazione dei data center raggiunge USD 28,06 miliardi entro il 2035 nello scenario base, con un intervallo da USD 23,43 miliardi a USD 32,05 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Capacità installata inferiore di circa il 10% rispetto allo scenario base e spesa per MW inferiore di circa il 7%, poiché gli operatori hyperscale e GPU sviluppano più automazione internamente | 23,43 | 7,38% |
| Base | La capacità installata raggiunge circa 313,0 GW; spesa ponderata di circa USD 0,090 milioni per MW | 28,06 | 9,33% |
| Alto | Capacità installata superiore di circa l’8% rispetto allo scenario base e spesa per MW superiore di circa il 6%, poiché i siti di colocation e aziendali adottano più rapidamente l’AIOps a ciclo chiuso | 32,05 | 10,80% |
Lo scenario alto presuppone che gli operatori si fidino delle azioni di controllo automatizzate prima di quanto suggeriscano oggi i risultati delle indagini. La decisione di sviluppare internamente o acquistare dei maggiori operatori è il principale fattore di oscillazione: una variazione del 15% nella spesa hyperscale per MW sposta il totale 2035 di circa USD 1,03 miliardi.
Analisi competitiva: chi guida il Mercato dell’automazione dei data center?
- IBM (HashiCorp)
- Red Hat
- Broadcom (VMware)
- Cisco
- Hewlett Packard Enterprise (Juniper Networks)
- Arista Networks
- Nutanix
- Schneider Electric
- Vertiv
- ServiceNow
- Dynatrace
Il Mercato dell’automazione dei data center è frammentato: DC Market Insights stima che nessun singolo fornitore detenga più del 6% circa del mercato, perché l’automazione di rete, dei server, dei carichi di lavoro e degli impianti è venduta da gruppi di fornitori diversi. Come punto di riferimento, l’ultimo fatturato annuo riportato da HashiCorp, pari a USD 583,1 milioni per l’esercizio chiuso il 31 gennaio 2024 (Fonte: relazione annuale di HashiCorp depositata presso la US Securities and Exchange Commission), equivale a circa il 5,7% di un mercato di USD 10,15 miliardi nel 2024; anche questa quota è un limite superiore, perché non tutti i ricavi di HashiCorp provengono dall’automazione dei data center. IBM ha completato l’acquisizione di HashiCorp per USD 35 per azione in contanti, con un enterprise value di USD 6,4 miliardi, e descrive Terraform come leader per il provisioning dell’infrastruttura in ambienti ibridi e multi-cloud. HPE ha completato l’acquisizione di Juniper Networks, un’operazione che raddoppia le dimensioni del business di networking di HPE (Fonte: documento depositato da HPE presso la US Securities and Exchange Commission). Secondo DC Market Insights, Cisco e HPE competono principalmente nell’automazione di rete, Red Hat e IBM nella gestione della configurazione e nel provisioning, Schneider Electric e Vertiv nell’automazione degli impianti, e ServiceNow e Dynatrace in AIOps e correzione automatizzata. ServiceNow e Dynatrace hanno concordato una collaborazione pluriennale per far progredire le operazioni IT autonome, con Dynatrace che apporta analisi delle cause principali, previsione e correzione automatizzata.
Sviluppi recenti
- A febbraio 2025 IBM ha completato l’acquisizione di HashiCorp con un enterprise value di USD 6,4 miliardi, portando in IBM Terraform, descritto da IBM come leader per il provisioning dell’infrastruttura in ambienti ibridi e multi-cloud (Fonte: comunicato stampa della newsroom di IBM).
- A giugno 2025 Broadcom ha annunciato la disponibilità generale di VMware Cloud Foundation 9.0, che include la gestione della flotta per pianificare, programmare ed eseguire gli aggiornamenti (Fonte: comunicato stampa di Broadcom).
- A luglio 2025 HPE ha completato l’acquisizione di Juniper Networks per USD 14 miliardi (Fonte: articolo di Data Center Dynamics).
- Ad agosto 2025 Vertiv ha acquisito Waylay NV, sviluppatore di software di iperautomazione e di AI generativa, per rafforzare il monitoraggio e il controllo basati sull’AI dei sistemi di alimentazione e raffreddamento (Fonte: comunicato stampa di Vertiv).
- A settembre 2025 Cisco ha annunciato Nexus Dashboard 4.1, che unifica Nexus Fabric Controller, Orchestrator e Insights in un’unica applicazione (Fonte: post sul blog di Cisco).
- A ottobre 2025 Red Hat ha reso disponibile a livello generale Ansible Automation Platform 2.6, con l’assistente intelligente Ansible Lightspeed integrato nell’interfaccia utente (Fonte: post sul blog di Red Hat).
Seguiamo queste operazioni, questi lanci e questi annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dell’automazione dei data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire dalla capacità IT installata per 5 tipologie di operatori (hyperscale, colocation, aziendali, edge e GPU e neocloud), ancorata al 2020, 2025 e 2035 e interpolata per gli anni intermedi: circa 77,8 GW nel 2020, 116,0 GW nel 2025 e 313,0 GW nel 2035. Ogni tipologia di operatore ha la propria spesa in automazione di terze parti per MW all’anno. La capacità moltiplicata per la spesa per MW dà il mercato in ciascun anno: USD 6,45 miliardi nel 2020, USD 11,50 miliardi nel 2025, USD 17,48 miliardi nel 2030 e USD 28,06 miliardi nel 2035. Il totale è stato suddiviso per 6 domini di automazione, 3 componenti, 3 modelli di implementazione, 5 utenti finali, 7 settori verticali e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto alle informazioni pubblicate dai fornitori: il fatturato di HashiCorp di USD 583,1 milioni nell’esercizio 2024 come quota massima di circa il 6%, il fatturato di Nutanix nell’esercizio 2025 di USD 2,54 miliardi come verifica di scala e la stima dell’IEA di mezzo trilione di dollari di investimenti nei data center nel 2024, rispetto alla quale una spesa in automazione di USD 10,15 miliardi nel 2024 corrisponde a circa il 2%. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Domini di automazione, acquirenti e regioni considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui risponde il report
- 02Metodologia di ricerca
- 2.1Modello di spesa in automazione per MW
- 2.2Capacità installata per tipologia di operatore
- 2.3Ipotesi di sviluppo interno o acquisto per tipologia di operatore
- 2.4Verifica top-down rispetto alle informazioni dei fornitori
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipologia di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di fattori trainanti e sfide, 2025-2035
- 05Analisi di prezzi e spesa
- 5.1Spesa in automazione per MW per tipologia di operatore, 2020, 2025 e 2035
- 5.2Spesa media ponderata per MW, 2020-2035
- 5.3Modelli di prezzo in abbonamento e per servizi
- 06Standard e normative
- 6.1Regolamento delegato (UE) 2024/1364 della Commissione
- 6.2Legge tedesca sull'efficienza energetica (EnEfG)
- 6.3ISO/IEC 30134-2:2026 (PUE)
- 6.4DMTF Redfish
- 6.5IETF YANG e linee guida termiche ASHRAE
- 07Analisi della catena di fornitura e della catena del valore
- 7.1Fornitori di piattaforme software
- 7.2Fornitori di apparecchiature con software di automazione
- 7.3System integrator e fornitori di servizi gestiti
- 7.4Fusioni e consolidamento delle piattaforme
- 08Dimensione e previsioni del Mercato globale dell'automazione dei data center
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 09Mercato per dominio di automazione
- 9.1Automazione di rete
- 9.2Provisioning di server e risorse di calcolo
- 9.3Automazione dello storage
- 9.4Automazione e pianificazione dei carichi di lavoro
- 9.5Automazione degli impianti (alimentazione, raffreddamento e DCIM)
- 9.6AIOps e correzione automatizzata
- 10Mercato per componente
- 10.1Piattaforme software
- 10.2Servizi professionali
- 10.3Servizi di automazione gestiti
- 11Mercato per modalità di implementazione
- 11.1On-premises
- 11.2Ibrida
- 11.3Erogata via cloud (SaaS)
- 12Mercato per utente finale
- 12.1Data center hyperscale
- 12.2Data center di colocation
- 12.3Data center aziendali
- 12.4Data center edge
- 12.5Fornitori GPU e neocloud
- 13Mercato per settore verticale
- 13.1IT e telecomunicazioni
- 13.2BFSI
- 13.3Governo e difesa
- 13.4Sanità
- 13.5Retail ed e-commerce
- 13.6Energia e utility
- 13.7Altri
- 14Esclusiva DC: matrice dominio × operatore
- 14.1Matrice dominio di automazione × tipologia di operatore, 2025
- 14.2Implicazioni per i fornitori
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Europa (Regno Unito, Germania, Francia, Paesi Bassi, resto d'Europa)
- 15.3Asia Pacifico (Cina, Giappone, India, Australia, Corea del Sud, resto dell'Asia Pacifico)
- 15.4America Latina (Brasile, resto dell'America Latina)
- 15.5Medio Oriente e Africa
- 15.6Primi 12 paesi, 2025 e 2035
- 16Sezioni regionali
- 16.1Quote delle regioni, 2025 e 2035
- 16.2Tassi di crescita delle regioni, 2025-2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto fino al 2035
- 17.2Sensibilità alla capacità installata
- 17.3Sensibilità alle decisioni di sviluppo interno o acquisto degli operatori hyperscale
- 18Panorama competitivo
- 18.1Frammentazione del mercato e quota del maggiore fornitore, 2025
- 18.2Fusioni e acquisizioni, 2025
- 18.3Lanci di prodotti, 2025
- 19Profili aziendali
- 19.1IBM (HashiCorp)
- 19.2Red Hat
- 19.3Broadcom (VMware)
- 19.4Cisco
- 19.5Hewlett Packard Enterprise (Juniper Networks)
- 19.6Arista Networks
- 19.7Nutanix
- 19.8Schneider Electric
- 19.9Vertiv
- 19.10ServiceNow
- 19.11Dynatrace
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di software di automazione
- 20.2Per gli operatori di data center
- 20.3Per gli investitori
- Fig. 1Dimensione del Mercato dell'automazione dei data center, 2020-2035
- Fig. 2Capacità IT installata per tipologia di operatore, 2020, 2025 e 2035
- Fig. 3Spesa in automazione per MW per tipologia di operatore, 2020, 2025 e 2035
- Fig. 4Quota di mercato per dominio di automazione, 2025 e 2035
- Fig. 5Quota di mercato per componente, 2025 e 2035
- Fig. 6Quota di mercato per utente finale, 2025 e 2035
- Fig. 7Matrice dominio di automazione × tipologia di operatore, 2025
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9Primi 12 paesi, 2025
- Fig. 10Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa in automazione per MW, 2020, 2025 e 2035
- Tabella 3Mercato per dominio di automazione, 2025 e 2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per modalità di implementazione, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Mercato per settore verticale, 2025 e 2035
- Tabella 8Matrice dominio di automazione × tipologia di operatore, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Fusioni, acquisizioni e lanci, 2025
- Tabella 13Profili aziendali: prodotti e focus sui data center
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 11,50 miliardi nel 2025, in crescita fino a USD 28,06 miliardi entro il 2035. DC Market Insights stima il mercato in USD 6,45 miliardi nel 2020.
Del 9,33% annuo dal 2025 al 2035. La crescita è stata più rapida, al 12,27% annuo, tra il 2020 e il 2025, poiché gli operatori hanno automatizzato reti, server e gestione degli allarmi.
L’automazione di rete, con USD 2,73 miliardi, pari al 23,7% del mercato nel 2025. AIOps e correzione automatizzata è il dominio in più rapida crescita, all’11,79% annuo.
Circa USD 0,099 milioni per MW di capacità IT installata all’anno nel 2025, secondo le stime di DC Market Insights, da USD 0,0503 milioni nei siti hyperscale a USD 0,1862 milioni nei data center aziendali.
Il Nord America, con USD 4,80 miliardi, pari al 41,7% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 12,53% annuo.
Nessun singolo fornitore detiene più del 6% circa del mercato (stima di DC Market Insights). IBM, Red Hat, Broadcom, Cisco, Hewlett Packard Enterprise, Arista Networks, Nutanix, Schneider Electric, Vertiv, ServiceNow e Dynatrace sono i fornitori profilati in questo report.
I data center aziendali, con USD 5,40 miliardi, pari al 47,0% della domanda 2025. I fornitori GPU e neocloud crescono più rapidamente, al 22,24% annuo.
Il 53% degli operatori segnala difficoltà nel trovare candidati qualificati e quasi il 40% delle organizzazioni ha subito un’interruzione grave causata da errore umano nell’arco di tre anni, secondo l’Uptime Institute.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.