
北米データセンターインフラ管理(DCIM)市場 規模・シェア・2035年までの予測
市場の概要
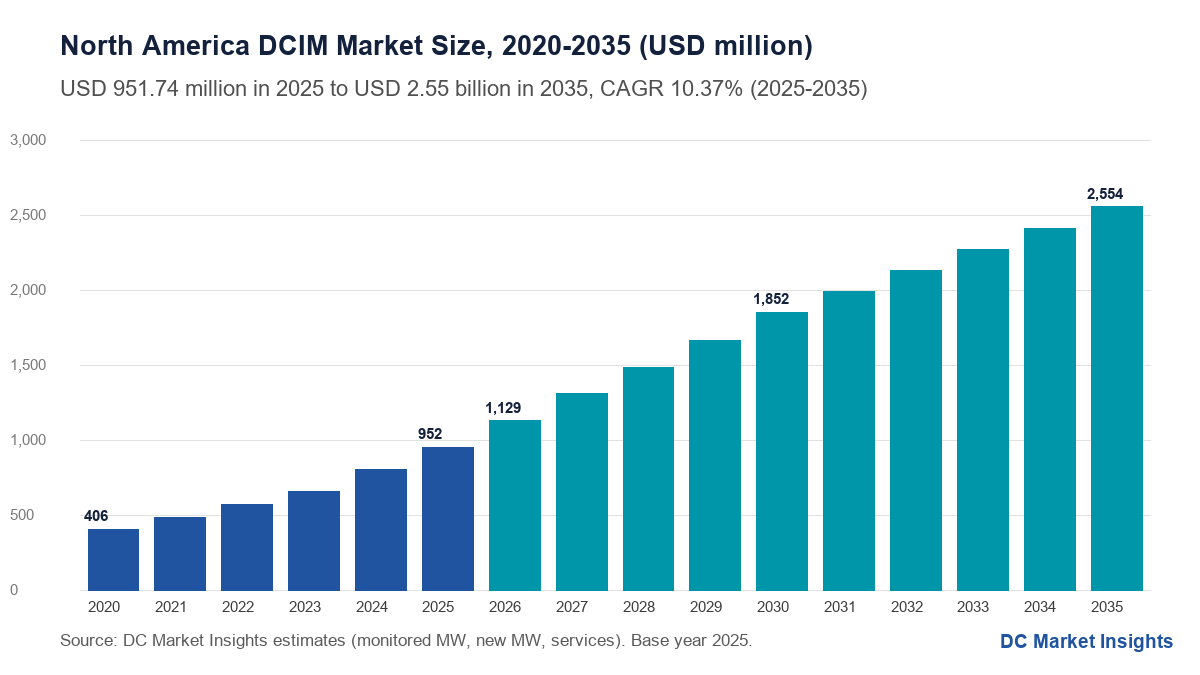
北米データセンターインフラ管理(DCIM)市場の規模は2025年にUSD 951.7百万で、年平均成長率(CAGR)10.37%で拡大し、2035年までにUSD 2,550.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07コンポーネント別市場セグメンテーション
- 08導入形態別市場セグメンテーション
- 09データセンタータイプ別市場セグメンテーション
- 10エンドユーザー別市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
北米データセンターインフラ管理(DCIM)市場は、2026年に11.3億米ドルと評価され、2025年の9億5,174万米ドルから2035年には25.5億米ドルに達すると予測されます。2025年から2035年までのCAGRは10.37%です(DC Market Insights推計)。米国、カナダ、メキシコの事業者がいま最も細かく計測しているのは床面積ではなく電力です。米国エネルギー省(DOE)によると、米国のデータセンターは2023年に176 TWhを消費し、これは全米電力の4.4%にあたり、2028年には325~580 TWhに達する可能性があります(出典:DOE、2024年12月)。電力網のルールはこの計測を義務に変えつつあります。テキサス州上院法案6号(SB 6)は2025年6月、75 MWの大規模負荷しきい値と、テキサス電力信頼度協議会(ERCOT)への接続に対する出力抑制装置を定めました(出典:Texas Legislature)。北米データセンターインフラ管理(DCIM)は、データセンターの電力、冷却、スペース、資産を監視するソフトウェア、センサー、メーター、ゲートウェイ、サービスを対象とします。2025年の内訳は、監視対象IT負荷24,128 MW × 1 MWあたり年13,000米ドル = ソフトウェア3億1,366万米ドル、新規IT負荷5,400 MW × 1 MWあたり60,000米ドル = ハードウェア3億2,400万米ドル、これにサービス3億1,407万米ドルを加えたものです。クラウドおよびSaaS(Software as a Service)型DCIMは年14.94%で最も成長の速い導入形態であり、国別ではメキシコが年13.95%で最も速く、CloudHQが900 MWを計画するケレタロがけん引しています。
数字で見る北米DCIM:2026年の市場規模はどれくらいか?
DC Market Insightsは、北米のDCIM支出を2026年に11.3億米ドルと評価しています。これは2025年比18.61%増で、監視対象IT負荷は24,128 MWから29,007 MWに増加します。
- 2025年の市場規模:9億5,174万米ドル
- 2026年の市場規模:11.3億米ドル
- 2030年の市場規模:18.5億米ドル
- 2035年の市場規模:25.5億米ドル
- 2025~2035年のCAGR:10.37%(低位ケース7.94%、高位ケース12.50%)
- 最大のコンポーネント:センサー・メーター・ゲートウェイ、2025年金額の34.04%
- 最も成長の速い導入形態:クラウドおよびSaaS、年14.94%
- 最大のデータセンタータイプ:ハイパースケールおよびクラウドキャンパス、2025年金額の34.00%
- 首位の国:米国、2025年金額の86.50%。最も成長の速い国:メキシコ、年13.95%
- 最大のサブマーケット:北バージニア、2025年金額の20.50%
- 上位5ベンダー:2025年金額の約46%(DC Market Insights推計)
主なポイント:2026年に北米のDCIM購入者が知っておくべきことは?
DC Market Insightsは、2025年の9億5,174万米ドルから2035年の25.5億米ドルへ拡大する北米DCIM市場から、4つのポイントを導き出しています。
- 新規容量がペースを決めます。建設される1メガワットごとに、稼働開始時に約60,000米ドルのセンサー、メーター、ゲートウェイが必要となり、北米の新規IT負荷は2025年の5,400 MWから2035年には10,800 MWへと倍増します。
- ソフトウェアは導入基盤に連動します。監視対象IT負荷は24,128 MWから89,680 MWへとほぼ4倍になる一方、監視対象1 MWあたりの価格は年13,000米ドルから11,000米ドルに下がります。
- サブスクリプションが優勢になります。ハイパースケールおよびコロケーション事業者はDCIMをSaaSとして購入しており、クラウド型導入は2025年金額の42.00%から2035年には63.00%に上昇します。
- 電力規制がDCIMを必須にします。連邦政府機関は100 kWを超えるすべてのデータセンターで電力使用効率(PUE)を計測しなければならず、テキサス州の電力網規則は大規模負荷に出力抑制が可能であることを求めています。
北米の事業者は2025年にDCIMにいくら支出したか?
北米の事業者は2025年にDCIMに9億5,174万米ドルを支出しました。北米データセンターインフラ管理(DCIM)市場規模は、2020年に4億567万米ドルと評価され、2025年に9億5,174万米ドルに達し、予測期間中のCAGR 10.37%で2035年には25.5億米ドルに達すると見込まれます。2020年から2025年にかけて、導入済みIT負荷が約27,000 MWから46,400 MWに増え、監視対象の比率が38%から52%に上昇したことで、支出は年18.60%で伸びました。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 9億5,174万米ドル |
| 2026年の市場規模 | 11.3億米ドル |
| 2025~2035年のCAGR | 10.37% |
| 2035年の市場規模 | 25.5億米ドル |
成長率は、2024年と2025年に契約されたハイパースケールホールが稼働する2026年に18.61%でピークを迎え、年間の新規IT負荷が10,800 MW前後で横ばいになるにつれ、2035年には5.92%まで鈍化します。世界全体の状況はデータセンターインフラ管理(DCIM)市場で、このソフトウェアの多くを購入する賃貸ホールについては北米データセンターコロケーション市場で取り上げています。
北米DCIMとは何か、また何を対象外とするか?
北米DCIMとは、米国、カナダ、メキシコのデータセンターにおける電力、冷却、スペース、IT資産を監視・管理するソフトウェア、計測機器、サービスであり、2025年の規模は9億5,174万米ドルです。
対象に含まれるもの
- ソフトウェアプラットフォーム:監視、容量計画、資産・変更管理、エネルギーおよびPUEレポーティング。ライセンスまたはサブスクリプションとして販売され、2025年金額の32.96%。
- センサー・メーター・ゲートウェイ:DCIM用に設置される温度、湿度、漏水、電力の各センサー、分岐回路メーター、プロトコルゲートウェイ。34.04%。
- サービス:インテグレーション、コンサルティング、サポート、マネージド監視。33.00%。
対象外のもの
- 無停電電源装置、ラック用電源分配ユニット、冷却装置そのもの。別契約で購入されるビルディング管理システム(BMS)および電力監視システム(EPMS)。ITサービス管理およびAIOps(IT運用のための人工知能)ソフトウェア。
セグメント間の関係
3つのコンポーネントは各年で合計に一致し、導入形態、データセンタータイプ、エンドユーザーの各区分も同じ合計を分割したものです。3カ国の合計も全体と一致し、サブマーケット表の12サブマーケットは2025年金額の67.3%をカバーします。
北米DCIM市場の推計値はなぜ異なるのか?
北米DCIMの推計値が異なる主な理由は、何をDCIMとして数えるかの違いです。DC Market Insightsは、ソフトウェア、計測機器、サービスという狭い定義に基づき、2026年の市場を11.3億米ドルとしています。
より広い定義では、電力・冷却ハードウェアに内蔵された制御機能、データセンタービルディング管理システム市場で規模を算出しているビルディング管理システム、電力監視システム、IT資産検出ツール、データセンター管理向けAIOps市場で規模を算出しているAIOpsプラットフォームが加わり、見出しの数字が2倍から3倍になることがあります。そのため、インテリジェント電源分配、ラックと一緒に販売される環境監視ハードウェア、ITサービス管理といった対象外の項目は数えていません。中小企業(SME)、銀行、病院、政府機関、通信事業者は購入者として対象に含まれ、政府・防衛は2025年金額の13.00%を占めます。DC Market Insightsは、監視対象メガワットから市場をボトムアップで再構築した結果、2025年について以前示していた14.6億米ドルという自社推計を引き下げました。
| 要素 | 本推計での扱い | 理由 |
|---|---|---|
| DCIMソフトウェアプラットフォーム | 対象、32.96% | 市場の中核 |
| DCIM用センサー、メーター、ゲートウェイ | 対象、34.04% | DCIMにデータを供給するために設置 |
| インテグレーション、サポート、マネージド監視 | 対象、33.00% | DCIMプロジェクトと一緒に請求 |
| BMSおよびEPMS契約 | 対象外 | 独立したビルおよび電気システム |
| 電力・冷却ハードウェア | 対象外 | インフラ市場で計上 |
| AIOpsおよびITサービス管理 | 対象外 | ITソフトウェアであり、施設管理ではない |
市場の推進要因:北米のDCIM需要を押し上げているものは何か?
北米の3つの要因が、DCIM支出を2025年の9億5,174万米ドルから2030年の18.5億米ドルへ、年率14.25%で押し上げます。
電力系統運用者がデータセンターに負荷の証明を求めるようになった
2025年6月に署名されたテキサス州SB 6は、テキサス州公益事業委員会(PUCT)に75 MW以上の負荷の系統接続基準を定めるよう指示し、敷地内バックアップ発電の開示を義務付け、ERCOTが計画的な負荷遮断時に負荷を抑制できる装置の設置を求めることを認めています(出典:Texas Legislature、SB 6)。アルバータ州では、29件のプロジェクトが合計16 GWを超える接続を求めたことを受け、アルバータ電力系統運用機関(AESO)が2025年6月に大規模負荷の接続上限を1,200 MWに設定しました(出典:AESO、2025年6月)。DC Market Insightsは、電力網に起因する計測と出力抑制報告によって、2026年以降、新規1 MWあたり約8,000米ドルがDCIM計測機器に上乗せされると推計しています。
連邦政府機関は100 kWを超えるすべての拠点でPUEを計測しなければならない
データセンター最適化イニシアチブ(DCOI)に基づく行政管理予算局(OMB)の覚書M-19-19は、各機関に対し、手作業によるデータ収集をDCIMなどの自動化された監視・インベントリ・管理ツールに置き換えること、そして100 kWを超える残存データセンターすべてでPUEを推定できる精度で電力を計測することを求めています(出典:OMB M-19-19、2019年6月)。2025年1月のOMB覚書M-25-03は、自動監視の対象をすべての新設連邦データセンターに広げました(出典:OMB)。DC Market Insightsは、政府・防衛を2025年の北米DCIM金額の13.00%とし、2035年まで年9.49%で成長すると見ています。
電力需要の増加で、あらゆるメガワットが追跡に値するものになる
DOEとローレンス・バークレー国立研究所(LBNL)は、2023年の176 TWhに対し、2028年の米国データセンターの電力使用量を325~580 TWh、米国電力の最大12%と予測しました(出典:DOE、2024年12月)。DC Market Insightsは、北米の新規IT負荷が2025年の5,400 MWから2030年には9,200 MWに増えるとモデル化しており、新規1メガワットごとに稼働開始時に60,000米ドルのDCIM用センサー、メーター、ゲートウェイが必要となります。
市場トレンド:北米のDCIMソフトウェアはどう変わりつつあるか?
北米DCIMは、サブスクリプションへ、そして電力・冷却機器も販売するベンダーへと移行しつつあります。クラウドおよびSaaSは2025年金額の42.00%から2035年には63.00%に上昇します。
電力・冷却ベンダーがDCIMをハードウェアに組み込む
Schneider Electricが2025年6月に発売したラック用電源分配ユニットは、Network Management Cardを介してEcoStruxure ITに接続します(出典:Schneider Electric)。またVertivは2025年8月、電力と冷却の監視・制御を強化するため、ハイパーオートメーションと生成AIのソフトウェア企業であるベルギーのWaylay NVを買収しました(出典:Vertiv)。DC Market Insightsは、ハードウェアベンダーがバンドルするDCIMが2025年のソフトウェア金額の約38%を占めたと推計しています。
専業DCIMブランドの所有者が変わる
Carrierは2021年10月にNlyte Softwareの買収を完了し(出典:Carrier)、Freshworksは2024年6月にDevice42の買収を完了しました(出典:Freshworks)。またPanduitは2024年10月、SmartZone Cloud DCIMソフトウェアを終了し、Hyperviewのプラットフォームに切り替えると発表しました(出典:Panduit)。DC Market Insightsは、専業ベンダー層を2025年金額の約22%と見ています。
AIホールにはラックおよび液冷ループ単位の監視が必要
40 kWを超えるグラフィックス処理装置(GPU)ラックにより、DCIMは部屋単位の計測からラックごとの電力・冷却液データへと移行しています。Sunbird Softwareは2025年12月にdcTrack 9.3をリリースしました(出典:Sunbird Software)。DC Market Insightsは、ハイパースケールおよびクラウドキャンパスが2035年まで年12.46%で成長し、大規模データセンタータイプの中で最も速いと予想しています。
市場の課題と抑制要因:北米DCIMを妨げているものは何か?
2つの抑制要因により、2035年の北米DCIM支出は基本ケースを20.00%下回る低位ケースの20.4億米ドルにとどまる可能性があります。
ハイパースケーラーは独自ツールを構築する
大手クラウドプロバイダーは自社キャンパスで社内開発の監視スタックを運用しているため、DC Market Insightsは2025年にサードパーティのDCIMソフトウェアを購入するハイパースケールのメガワットを約45%に限って計上しています。そのため、ハイパースケールおよびクラウドキャンパスは新規容量の大半を保有しながら、金額では34.00%にとどまります。
ワークロード移行で企業のサーバールームが縮小する
銀行、小売業者、製造業者がワークロードをコロケーションやクラウドリージョンへ移すにつれ、企業データセンターは2025年金額の31.00%から2035年には19.00%に低下し、成長率も年5.10%にとどまります。DC Market Insightsは、オンプレミスDCIMライセンスの成長率を年5.52%にすぎないと推計しています。
市場機会:北米DCIMの新たな収益はどこから生まれるか?
2つの分野が、2025年から2035年の間に北米DCIMの年間支出を約13.1億米ドル押し上げる可能性があります。
コロケーションテナント向けSaaS監視:2035年に16.1億米ドル
コロケーション事業者がテナントに電力、温度、容量データを確認できるポータルを提供するにつれ、クラウドおよびSaaS型DCIMは2035年まで年14.94%で成長し、コロケーション施設は2035年に7億4,063万米ドルに達します。
メキシコのケレタロ回廊
メキシコ大統領府は、CloudHQがケレタロに合計900 MWのデータセンター6棟を建設する48億米ドルの投資を発表しました。最初の200 MWは連邦電力委員会(CFE)と国家エネルギー管理センター(CENACE)が支援します(出典:Presidencia de México、2025年9月)。DC Market Insightsは、メキシコのDCIM支出が2025年から2035年の間に約3.7倍に増えると予想しています。
価格分析:北米ではDCIMに1 MWあたりいくらかかるか?
DC Market Insightsは、2025年の北米DCIMソフトウェアを監視対象1 MWあたり年13,000米ドル(10 kWラック1台あたり約130米ドル)、DCIMハードウェアを新規1 MWあたり60,000米ドルと推計しています。
| 年 | ソフトウェア(監視対象1 MWあたり年間米ドル) | ソフトウェア(10 kWラック1台あたり年間米ドル) | センサー、メーター、ゲートウェイ(新規1 MWあたり米ドル) |
|---|---|---|---|
| 2020 | 14,500 | 145 | 52,000 |
| 2025 | 13,000 | 130 | 60,000 |
| 2030 | 12,000 | 120 | 62,000 |
| 2035 | 11,000 | 110 | 60,000 |
サイトが大型化し、サブスクリプションがメガワットではなくラック数やデバイス数で価格設定されるため、1メガワットあたりのソフトウェア価格は2020年の14,500米ドルから2035年には11,000米ドルに下がります。1メガワットあたりのハードウェアは、液冷AIホールで冷却液流量センサーや漏水センサーが加わることで2030年に62,000米ドルまで上昇し、その後ゲートウェイの低価格化に伴い緩やかに下がります。公的な基準点:OMBの計測しきい値100 kW、テキサス州の大規模負荷しきい値75 MW、AESOの暫定上限1,200 MWが、各サイトに必要な計測の量を決めています。
標準と規制:北米でDCIMを必要とするルールはどれか?
7つのルールが、2026年の北米DCIM支出11.3億米ドルを形作っています。
- OMB M-19-19(2019年6月):100 kWを超える連邦データセンターにおける自動監視とDCIMツール、およびPUEを算定できる水準のエネルギー計測。
- OMB M-25-03(2025年1月):すべての新設連邦データセンターにおける、電力監視を含む自動化ツール。
- 大統領令14318(2025年7月):100 MWを超える新規負荷を必要とするデータセンタープロジェクトの連邦許認可の迅速化(出典:The White House)。
- テキサス州SB 6(2025年6月):ERCOTにおける75 MWの大規模負荷しきい値、バックアップ発電の開示、出力抑制装置。
- 米国暖房冷凍空調学会(ASHRAE)のANSI/ASHRAE Standard 90.4-2022:データセンターの設計と運用に関する最低エネルギー効率基準。オレゴン州、バージニア州、ワシントン州の建築基準および国際省エネルギー基準(IECC)で参照されています。
- 米国環境保護庁(EPA)が運営するデータセンター向けENERGY STAR:スコアは計測されたPUEに基づきます。
- AESOの大規模負荷に関する暫定方針(2025年6月):アルバータ州における新規大規模負荷の上限1,200 MW。
市場セグメンテーション:北米DCIMで最も収益を上げるセグメントはどれか?
最も大きいのはセンサー・メーター・ゲートウェイで2025年金額の34.04%を占め、コンポーネントの中ではソフトウェアプラットフォームが年12.14%で最も速く成長します。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ソフトウェアプラットフォーム | 313.66 | 32.96% | 986.49 | 12.14% |
| センサー・メーター・ゲートウェイ | 324.01 | 34.04% | 648.00 | 7.18% |
| サービス | 314.07 | 33.00% | 919.39 | 11.34% |
導入形態別
| 導入形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| オンプレミスソフトウェア | 552.01 | 58.00% | 944.94 | 5.52% |
| クラウドおよびSaaS(Software as a Service) | 399.73 | 42.00% | 1,608.94 | 14.94% |
データセンタータイプ別
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ハイパースケールおよびクラウドキャンパス | 323.59 | 34.00% | 1,047.08 | 12.46% |
| コロケーション施設 | 256.97 | 27.00% | 740.63 | 11.17% |
| 企業データセンター | 295.04 | 31.00% | 485.24 | 5.10% |
| エッジサイト | 76.14 | 8.00% | 280.93 | 13.95% |
エンドユーザー別
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| クラウドおよびITサービス | 361.66 | 38.00% | 1,200.32 | 12.75% |
| 銀行・金融サービス | 142.76 | 15.00% | 332.00 | 8.81% |
| 通信事業者 | 114.21 | 12.00% | 255.39 | 8.38% |
| 政府・防衛 | 123.73 | 13.00% | 306.47 | 9.49% |
| ヘルスケア | 76.14 | 8.00% | 178.77 | 8.91% |
| その他の企業 | 133.24 | 14.00% | 280.93 | 7.74% |
エッジサイトは2025年金額の8.00%と小さいものの、通信事業者や小売業者が無人拠点の遠隔監視を必要とするため年13.95%で成長します。クラウドおよびITサービスは38.00%で最大のエンドユーザーであり続けます。
DC独自分析:20 MWホールのDCIMコスト内訳、10年間で516万米ドル
DC Market Insightsは、北米の事業者が20 MWのホール1棟でDCIMに10年間でかけるコストを516万米ドルと算定しました。そのうち稼働開始時のハードウェアはわずか120万米ドルです。この内訳はDC Market Insightsのモデル推計であり、ホール規模、1 MWあたりのハードウェア、監視対象1 MWあたりの年間ソフトウェア費、インテグレーション費用、サポート比率、10年の期間という6つの入力値に基づいています。
| コスト項目 | 百万米ドル | 算定根拠 |
|---|---|---|
| 稼働開始時のセンサー・メーター・ゲートウェイ | 1.20 | 新規IT負荷1 MWあたり60,000米ドル |
| インテグレーションおよびコミッショニングサービス | 0.42 | 資産検出、ネットワーク設定、BMSおよびEPMSとのインターフェース |
| 10年間のソフトウェアサブスクリプション | 2.60 | 監視対象1 MWあたり年13,000米ドル |
| 10年間のサポート、アップグレード、マネージド監視 | 0.94 | ソフトウェア費用の36% |
| 10年間の総コスト | 5.16 | 1 MWあたり約25万8,000米ドル |
内訳の読み方:サブスクリプションが10年間のコストの50%を占めるため、ベンダーを比較する購入者はセンサー一式ではなくソフトウェアの契約期間で価格を比較すべきです。また1 MWあたり約25万8,000米ドルというDCIMの費用は、ホールそのものの建設費に比べれば小さな項目です。
地域別インサイト:北米DCIM市場をリードする国はどこか?
北米DCIM市場では、米国が2025年に8億2,325万米ドル(86.50%)で首位に立ち、メキシコが年13.95%で最も速く成長して2035年には1億4,046万米ドルに達します。
| 国 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 米国 | 823.25 | 86.50% | 2,158.03 | 10.12% |
| カナダ | 90.42 | 9.50% | 255.39 | 10.94% |
| メキシコ | 38.07 | 4.00% | 140.46 | 13.95% |
米国
米国は地域のハイパースケールおよびコロケーション負荷の大半を抱えています。バージニア州の合同立法監査審査委員会(JLARC)は、制約のない場合のバージニア州の電力需要が主にデータセンターによって10年以内に倍増すると結論づけました(出典:JLARC、2024年12月)。米国のDCIMは年10.12%で成長します。
カナダ
カナダはモントリオールとトロントがけん引しています。アルバータ州の1,200 MWの暫定上限により、事業者は負荷を正確に計測・報告する必要に迫られており、カナダのDCIMは2035年まで年10.94%で成長します。
メキシコ
ケレタロの新しいハイパースケールキャンパスには初日からDCIMが導入されるため、メキシコは年13.95%で最も速く成長する国となり、シェアは4.00%から5.50%に上昇します。
北米でDCIMへの支出が最も多いサブマーケットはどこか?
北米のDCIM支出では北バージニアが2025年に1億9,511万米ドルで首位に立ち、ケレタロが年16.16%で最も速く成長するサブマーケットです。また、ハイパースケールキャンパスがバージニア州の西へ広がるにつれ、コロンバス(オハイオ州)は年13.44%で成長します。
| 順位 | サブマーケット | 国 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|---|
| 1 | 北バージニア | 米国 | 195.11 | 459.70 | 8.95% |
| 2 | ダラス・フォートワース | 米国 | 66.62 | 191.54 | 11.14% |
| 3 | フェニックス | 米国 | 55.20 | 173.66 | 12.14% |
| 4 | シカゴ | 米国 | 49.49 | 114.92 | 8.79% |
| 5 | シリコンバレー | 米国 | 45.68 | 91.94 | 7.25% |
| 6 | アトランタ | 米国 | 42.83 | 132.80 | 11.98% |
| 7 | コロンバス(オハイオ州) | 米国 | 36.17 | 127.69 | 13.44% |
| 8 | ニューヨーク・ニュージャージー | 米国 | 34.26 | 71.51 | 7.64% |
| 9 | モントリオール(ケベック州) | カナダ | 32.36 | 97.05 | 11.61% |
| 10 | ヒルズボロ(オレゴン州) | 米国 | 31.41 | 81.72 | 10.03% |
| 11 | トロント(オンタリオ州) | カナダ | 28.55 | 76.62 | 10.38% |
| 12 | ケレタロ | メキシコ | 22.84 | 102.16 | 16.16% |
予測シナリオ:2035年までに北米DCIM市場を変え得るものは何か?
DC Market Insightsは、2035年の北米DCIM支出を基本ケース25.5億米ドルを中心に、20.4億米ドルから30.9億米ドルの範囲と見ています。
| シナリオ | 2035年(百万米ドル) | CAGR 2025~2035年 | 前提条件 |
|---|---|---|---|
| 低位 | 2,043.10 | 7.94% | 電力網の制約により新規IT負荷が年約7,500 MWに鈍化。ハイパースケーラーは社内ツールを維持 |
| 基本 | 2,553.88 | 10.37% | 導入済みIT負荷が118,000 MWに達し、その76%が監視対象。監視対象1 MWあたり年11,000米ドル |
| 高位 | 3,090.19 | 12.50% | 電力会社と州がすべての大規模データセンターに負荷計測と出力抑制報告を義務付け |
主要企業と市場シェア:北米DCIM市場をリードするのは誰か?
北米DCIMの上位5ベンダーであるSchneider Electric、Vertiv、Eaton、Sunbird Software、CarrierのNlyteは、製品の普及範囲と導入サイトに基づくDC Market Insightsの推計で2025年金額の約46%を占めています。首位はSchneider Electricで約15%です。
- Schneider Electric(EcoStruxure IT):2025年度の売上高は401.5億ユーロで、オーガニック成長率9%。北米は15%増、ソフトウェア・デジタルサービスは売上高の8%(出典:Schneider Electric、2026年2月)。
- Vertiv(EnvironetおよびWaylayソフトウェア):2025年第4四半期の純売上高は28.8億米ドルで23%増。2026年の見通しは132.5~137.5億米ドル(出典:Vertiv、2026年2月)。
- Eaton(Brightlayer Data Centersスイート):同社のUPSおよび電源分配の導入基盤と連動した電力監視。
- Sunbird Software(dcTrackおよびPower IQ):ニュージャージー州を拠点とする専業ベンダー。2025年1月からHerman ChanがCEO(出典:Sunbird Software)。
- Carrier(Nlyte Software):2021年10月に買収(出典:Carrier)。
- Hyperview:クラウドDCIM。2024年10月にPanduitが採用(出典:Panduit)。
- Freshworks(Device42):資産検出。2024年6月に買収(出典:Freshworks)。
- Siemens:データセンターのビルおよび電力管理ソフトウェア。
- ABB:データセンターの自動化と電力監視。
- Cisco:ネットワークと統合されたインフラテレメトリ。
- IBM:資産および施設管理ソフトウェア。
- Hewlett Packard Enterprise(HPE):自社サーバー基盤向けのインフラ監視。
- Delta Electronics:InfraSuiteによる電力・環境監視。
- FNT:インフラ文書化および容量管理ソフトウェア。
- Modius:コロケーションおよび連邦施設向けのOpenData DCIM。
集中度の算定根拠:DC Market Insightsは、2025年のソフトウェア、ハードウェア、サービスの金額を、北米における各ベンダーのDCIM導入サイト数と、バンドルされた電力・冷却製品の販売に基づいて配分しています。16%を超えるシェアを持つベンダーはありません。
2025年6月から2025年12月にかけて北米DCIMで何が変わったか?
2025年6月以降の北米DCIMにおける日付の明確な6つの出来事は、電力網規則とベンダー戦略を、DC Market Insightsが2026年に11.3億米ドルと評価する市場に結び付けました。
- 2025年6月、テキサス州は75 MWの大規模負荷しきい値と出力抑制装置の規則を含むSB 6を制定しました(出典:Texas Legislature)。
- 2025年6月、Schneider ElectricはEcoStruxure ITに接続するラック用電源分配ユニットを発売しました(出典:Schneider Electric)。
- 2025年7月、大統領令14318により、100 MWを超えるデータセンターの連邦許認可が迅速化されました(出典:The White House)。
- 2025年8月、VertivはAI駆動のインフラソフトウェアを目的にWaylay NVを買収しました(出典:Vertiv)。
- 2025年9月、メキシコはCloudHQによる48億米ドル、900 MWのケレタロキャンパスを発表しました(出典:Presidencia de México)。
- 2025年12月、Sunbird SoftwareはdcTrack 9.3をリリースしました(出典:Sunbird Software)。
調査手法:モデルによる北米DCIM支出の算定方法
DC Market Insightsは、北米データセンターインフラ管理(DCIM)市場を16の入力値からボトムアップで構築しました。導入済みIT負荷(2020年27,000 MW、2025年46,400 MW、2035年118,000 MW)、年間新規IT負荷(2025年5,400 MW、2035年10,800 MW)、監視対象比率(2020年38%、2025年52%、2035年76%)、監視対象1 MWあたりの年間ソフトウェア費、新規1 MWあたりのハードウェア費、30~36%のサービス比率などです。2025年の内訳は、24,128 MW × 13,000米ドル = 3億1,366万米ドルに5,400 MW × 60,000米ドル = 3億2,400万米ドルを加え、(1 − サービス比率33%)で割った9億5,174万米ドルです。コンポーネント、導入形態、タイプ、エンドユーザー、国の各区分は、すべての年で合計に一致します。
- 上限チェック1:Schneider Electricのソフトウェア・デジタルサービスは401.5億ユーロの8%、全産業・全世界で約32億ユーロであり、本モデルの北米DCIMソフトウェアを大きく上回ります。
- 上限チェック2:9億5,174万米ドルを導入済みIT負荷46,400 MWで割ると、導入済み1 MWあたり年約2万500米ドルとなり、1 kWhあたり0.08米ドルでフル稼働する1メガワットの年間電力料金(約70万米ドル)の3%未満です。
- 下限チェック:M-19-19に基づく100 kW以上の連邦施設の計測と、SB 6に基づくテキサス州の75 MW負荷により、監視対象基盤はモデルが2020年に計上する10,260 MWを上回る水準に保たれます。
詳しい手法はDC Market Insightsの調査手法で説明しています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含まれる要素と対象外の要素
- 1.3セグメント間の関係
- 1.4北米DCIMの推計値が異なる理由
- 02調査手法
- 2.1ボトムアップモデル:監視対象MW、新規MW、サービス
- 2.2上限・下限チェック
- 2.3出典台帳
- 03エグゼクティブサマリー
- 3.1市場スナップショット:2025年、2026年、2035年
- 3.2数字で見る北米DCIM
- 3.3主なポイント
- 04市場ダイナミクス
- 4.1推進要因:電力系統運用者がデータセンターに負荷の証明を求める
- 4.2推進要因:100 kW超の連邦施設におけるPUE計測
- 4.3推進要因:電力需要の増加で、あらゆるメガワットが追跡に値する
- 4.4トレンド:電力・冷却ベンダーがDCIMをハードウェアに組み込む
- 4.5トレンド:専業DCIMブランドの所有者が変わる
- 4.6トレンド:AIホールにはラックおよび液冷ループの監視が必要
- 4.7抑制要因:ハイパースケーラーは独自ツールを構築する
- 4.8抑制要因:企業のサーバールームが縮小する
- 4.9機会:コロケーションテナント向けSaaS監視
- 4.10機会:メキシコのケレタロ回廊
- 05価格分析
- 5.1監視対象1 MWあたりのソフトウェア、2020~2035年
- 5.2新規1 MWあたりのハードウェア、2020~2035年
- 5.3公的な基準点
- 06標準と規制
- 6.1OMB M-19-19
- 6.2OMB M-25-03
- 6.3大統領令14318
- 6.4テキサス州SB 6
- 6.5ASHRAE Standard 90.4-2022
- 6.6データセンター向けENERGY STAR
- 6.7AESOの大規模負荷に関する暫定方針
- 07コンポーネント別市場セグメンテーション
- 7.1ソフトウェアプラットフォーム
- 7.2センサー・メーター・ゲートウェイ
- 7.3サービス
- 08導入形態別市場セグメンテーション
- 8.1オンプレミスソフトウェア
- 8.2クラウドおよびSaaS(Software as a Service)
- 09データセンタータイプ別市場セグメンテーション
- 9.1ハイパースケールおよびクラウドキャンパス
- 9.2コロケーション施設
- 9.3企業データセンター
- 9.4エッジサイト
- 10エンドユーザー別市場セグメンテーション
- 10.1クラウドおよびITサービス
- 10.2銀行・金融サービス
- 10.3通信事業者
- 10.4政府・防衛
- 10.5ヘルスケア
- 10.6その他の企業
- 11Dc独自分析:20 mwホールのdcimコスト内訳
- 11.1稼働開始時のセンサー・メーター・ゲートウェイ
- 11.2インテグレーションおよびコミッショニングサービス
- 11.310年間のソフトウェアサブスクリプション
- 11.410年間のサポート、アップグレード、マネージド監視
- 11.510年間の総コスト
- 12国別分析
- 12.1米国
- 12.2カナダ
- 12.3メキシコ
- 13サブマーケット分析
- 13.1北バージニア
- 13.2ダラス・フォートワース
- 13.3フェニックス
- 13.4シカゴ
- 13.5シリコンバレー
- 13.6アトランタ
- 13.7コロンバス(オハイオ州)
- 13.8ニューヨーク・ニュージャージー
- 13.9モントリオール(ケベック州)
- 13.10ヒルズボロ(オレゴン州)
- 13.11トロント(オンタリオ州)
- 13.12ケレタロ
- 14予測シナリオ
- 14.1低位ケース
- 14.2基本ケース
- 14.3高位ケース
- 15主要企業と市場シェア
- 15.1Schneider Electric
- 15.2Vertiv
- 15.3Eaton
- 15.4Sunbird Software
- 15.5Carrier(Nlyte Software)
- 15.6Hyperview
- 15.7Freshworks(Device42)
- 15.8Siemens
- 15.9ABB
- 15.10Cisco
- 15.11IBM
- 15.12Hewlett Packard Enterprise
- 15.13Delta Electronics
- 15.14FNT
- 15.15Modius
- 15.16市場集中度
- 16最近の動向
- 16.12025年6月~2025年12月
- 図 11. 北米DCIM市場規模、2020~2035年(百万米ドル)
- 表 11. レポート属性
- 表 22. 範囲の比較
- 表 33. 1 MWあたりのDCIM価格、2020~2035年
- 表 44. コンポーネント別市場、2025年および2035年
- 表 55. 導入形態別市場、2025年および2035年
- 表 66. データセンタータイプ別市場、2025年および2035年
- 表 77. エンドユーザー別市場、2025年および2035年
- 表 88. 20 MWホールのDCIMコスト内訳
- 表 99. 国別市場、2025年および2035年
- 表 1010. 上位12サブマーケット
- 表 1111. 予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は11.3億米ドルで、2025年の9億5,174万米ドルから18.61%増加しています。市場は2035年に25.5億米ドルに達すると予測され、2025年からのCAGRは10.37%です。
監視対象IT負荷が24,128 MWから89,680 MWに増えるにつれ、2020年から2025年の年18.60%に続き、2025年から2035年は年10.37%で成長します。
電力、冷却、スペース、資産を監視するソフトウェア、センサー、メーター、ゲートウェイ、サービスです。北米の支出は2025年に9億5,174万米ドルで、BMS、EPMS、電力ハードウェアは別に計上しています。
2025年は、ソフトウェアが監視対象1 MWあたり年約13,000米ドル、センサーとメーターが新規1 MWあたり60,000米ドルです(DC Market Insights推計)。20 MWのホールでは10年間で約516万米ドルかかります。
センサー・メーター・ゲートウェイで、2025年金額の3億2,401万米ドル、34.04%を占めます。新しいメガワットはすべて稼働開始時に計測が必要なためです。
クラウドおよびSaaS型の導入で、コロケーション事業者やハイパースケール事業者がサブスクリプションを購入するにつれ、2025年の3億9,973万米ドルから2035年の16.1億米ドルへ年14.94%で成長します。
米国で、2025年金額の8億2,325万米ドル、86.50%を占めます。北バージニアだけで1億9,511万米ドルです。
メキシコで、2025年の3,807万米ドルから2035年の1億4,046万米ドルへ年13.95%で成長します。CloudHQが900 MWを計画するケレタロがけん引しています。
Schneider Electric、Vertiv、Eaton、Sunbird Software、CarrierのNlyteが2025年金額の約46%を占めます(DC Market Insights推計)。Hyperview、Device42、Siemens、ABBも競合しています。
2026年の11.3億米ドルは、DCIMソフトウェア、計測機器、サービスを対象としたDC Market Insightsの数値です。BMS、EPMS、電力ハードウェアの制御機能、AIOpsを加えた推計は2倍から3倍高くなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。