
데이터센터 칠러 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
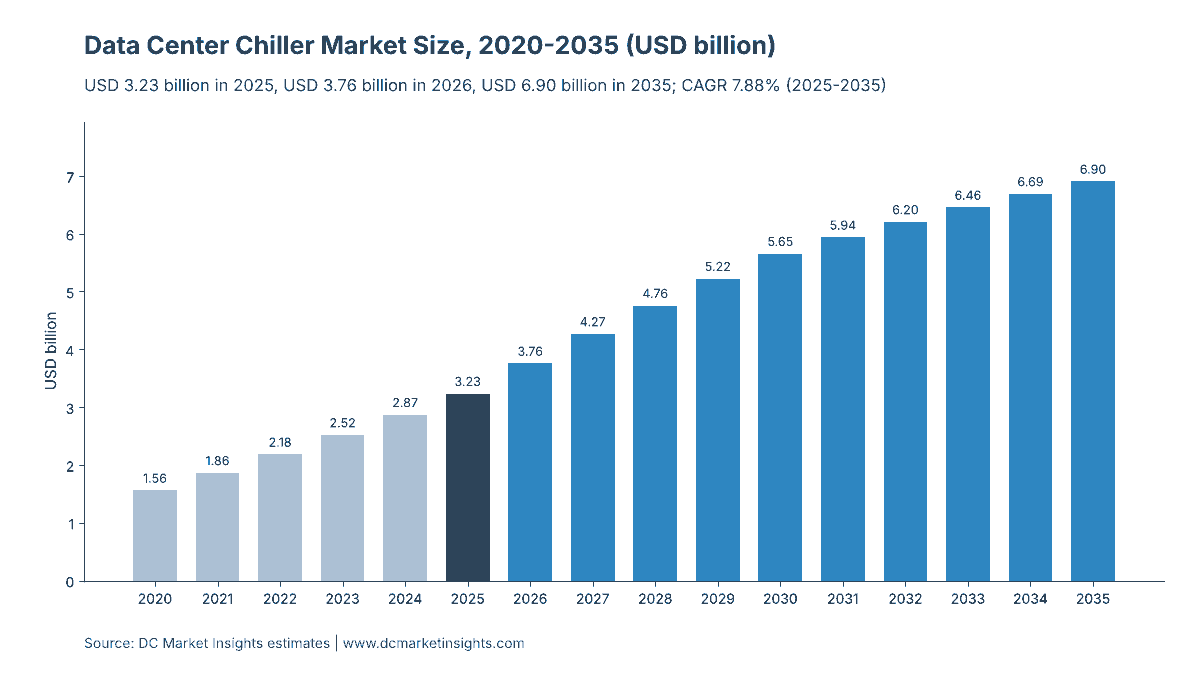
데이터센터 칠러 시장 규모는 2025년 USD 3,230.0백만였으며, 연평균 성장률(CAGR) 7.88%로 성장해 2035년에는 USD 6,900.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04데이터센터 칠러란 무엇인가?
- 05데이터센터 칠러 시장 추정치는 왜 서로 다른가?
- 06시장 성장 요인
- 07시장 동향
- 08시장 제약 요인
- 09시장 기회
- 10가격 분석: 데이터센터 칠러의 mw당 비용
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
데이터센터 칠러 시장은 2026년 37억 6,000만 달러 규모로 평가되며, 2025년 32억 3,000만 달러에서 2035년까지 69억 달러에 이를 것으로 전망됩니다. 이는 2025년부터 2035년까지 연평균 성장률(CAGR) 7.88%에 해당합니다(DC Market Insights 추정). 이 시장의 칠러 수요는 서로 반대 방향으로 작용하는 두 가지 힘에 의해 결정됩니다. 인공지능(AI) 캠퍼스는 기록적인 속도로 칠러를 주문하고 있으며, Carrier Global은 2025년 데이터센터 매출이 두 배로 늘어 10억 달러에 달했다고 밝혔습니다. 반면 NVIDIA의 Vera Rubin 시스템은 45 °C 액체 유입수를 전제로 설계되어, 운영자가 칠러 없이 건식 냉각기(dry cooler)만으로 AI 홀을 운영할 수 있게 합니다. DC Market Insights는 이 긴장 관계를 칠러 적용률(attach rate)로 모델링합니다. 2025년에는 신규 데이터센터 IT 용량 12,000메가와트(MW) 가운데 약 8,196 MW, 즉 68.3%가 칠러로 냉각되었으며, 온수 냉각 설계가 확산됨에 따라 이 비율은 2035년 27,000 MW의 51.7%로 낮아집니다. 칠러로 냉각되는 MW당 칠러 장비 금액은 일반 홀에서 약 21만 달러, AI 홀에서 26만 달러입니다. 공랭식 칠러는 냉각탑 용수가 필요 없어 연 9.21%로 가장 빠르게 성장하는 칠러 유형이며, 중동 및 아프리카는 연 12.35%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 데이터센터 칠러 시장 규모는 얼마인가?
DC Market Insights는 2025년에 수주된 AI 캠퍼스 물량이 납품으로 전환되면서 데이터센터 칠러 시장 규모가 2026년 37억 6,000만 달러로, 2025년 32억 3,000만 달러보다 16.2% 증가할 것으로 평가합니다.
- 2025년 시장 규모: 32억 3,000만 달러
- 2026년 시장 규모: 37억 6,000만 달러
- 2030년 시장 규모: 56억 5,000만 달러
- 2035년 시장 규모: 69억 달러
- 2025-2035년 CAGR: 기본 시나리오 7.88%, 저성장 시나리오 5.97%, 고성장 시나리오 9.65%
- 칠러로 냉각되는 신규 IT 용량: 2025년 8,196 MW(신규 용량의 68.3%), 2035년 13,959 MW(51.7%)
- 최대 칠러 유형: 공랭식 칠러, 2025년 시장 가치의 54.0%(17억 5,000만 달러)
- 최대 압축기 유형: 원심식 칠러, 2025년 시장 가치의 45.0%, 연 9.66% 성장
- 가장 빠르게 성장하는 제공 형태: 서비스 및 유지보수, 연 10.36%
- 선도 지역: 북미, 2025년 시장 가치의 42.0%(13억 6,000만 달러)
- 가장 빠르게 성장하는 지역: 중동 및 아프리카, 연 12.35%
- 최대 국가: 미국, 2025년 12억 달러(전 세계 시장 가치의 37.0%)
- 시장 선도 기업: Trane Technologies, Johnson Controls, Carrier Global, Daikin Industries, Vertiv, 합산 2025년 시장 가치의 약 55%(DC Market Insights 평가)
요약
전 세계 데이터센터 칠러 시장 규모는 2020년 15억 6,000만 달러로 평가되었고 2025년 32억 3,000만 달러에 도달했으며, 예측 기간 동안 CAGR 7.88%로 성장하여 2035년까지 69억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 데이터센터 칠러 시장 규모 | 32억 3,000만 달러 |
| 2026년 데이터센터 칠러 시장 규모 | 37억 6,000만 달러 |
| 데이터센터 칠러 시장 CAGR | 7.88% |
| 2035년 데이터센터 칠러 시장 규모 | 69억 달러 |
2020년부터 2025년까지 지출은 연 15.69% 증가했습니다. 이 기간 신규 데이터센터 IT 용량은 연간 6,000 MW에서 12,000 MW로 두 배가 되었고, 여전히 용량의 80%에 칠러를 사용하던 AI 홀은 신규 건설에서 차지하는 비중이 10%에서 35%로 높아졌습니다. 2035년까지 성장률이 연 7.88%로 둔화되는 데에는 분명한 이유가 있습니다. 신규 IT 용량은 연간 27,000 MW까지 계속 늘어나지만, 45 °C 온수 액체 냉각이 냉각 플랜트 일부에서 압축기를 없애면서 AI 홀의 칠러 적용률이 80%에서 50%로 떨어지기 때문입니다. 설치 기반이 이러한 변화를 완충합니다. 2025년 64,960 MW, 2035년 149,280 MW로 노후화되는 칠러 냉각 설비에 대한 교체용 칠러와 서비스 계약을 합산하면 시장 비중이 2025년 31.0%에서 2035년 37.5%로 높아집니다.
핵심 요약
- 신규 데이터센터 용량이 2.25배 증가하므로, 그중 칠러를 사용하는 비중이 줄어들더라도 시장은 2025년 32억 3,000만 달러에서 2035년 69억 달러로 성장합니다.
- 30 °C~35 °C 공급수의 액체 냉각 랙도 공기 측 부하와 더운 날을 위해 여전히 냉수가 필요하기 때문에, AI 홀은 이미 2025년 신규 건설 칠러 장비의 46.2%를 차지합니다.
- 45 °C 온수 냉각은 AI 홀의 MW당 칠러 금액을 약 26만 달러에서 9만 5,000달러 또는 0으로 줄이기 때문에 가장 큰 하방 위험 요인입니다.
- 오래된 고GWP 장비는 무기한 정비할 수 없기 때문에, 미국과 유럽연합의 냉매 규제는 설치 기반을 2035년 15억 5,000만 달러 규모의 교체 시장으로 바꿉니다.
- 물이 부족한 부지와 하이퍼스케일 운영자의 다층 캠퍼스는 냉각탑을 피하기 때문에, 공랭식 칠러의 점유율은 54.0%에서 61.0%로 높아집니다.
데이터센터 칠러란 무엇이며, 시장에는 무엇이 포함되는가?
데이터센터 칠러는 데이터 홀에 공급되는 냉수 루프에서 열을 제거하는 증기 압축식 기계이며, DC Market Insights는 데이터센터에 판매되는 칠러와 그 설치 및 서비스의 가치를 2025년 32억 3,000만 달러로 평가합니다.
포함 범위. 원심식(오일프리 자기 베어링 포함), 스크류식, 스크롤식 압축기를 갖춘 공랭식 및 수랭식 칠러, 프리쿨링(이코노마이저) 칠러와 단열(adiabatic) 보조 칠러, 온수 액체 냉각 루프를 지원하는 트림 칠러, 설치 및 시운전, 운영 중인 데이터센터의 칠러 교체, 그리고 칠러 냉각 설치 기반에 대한 유지보수 및 수리 계약이 포함됩니다.
제외 범위. 컴퓨터룸 공기처리기(CRAH) 및 기타 공기 측 정밀 장비(데이터센터 정밀 공조 시장 참조), 직접 칩 냉각 루프용 냉각수 분배 장치(CDU)(데이터센터 냉각수 분배 장치 시장 참조), 별도 판매되는 냉매(데이터센터 냉매 시장 참조), 단독 냉각탑, 건식 냉각기 및 펌프, 냉수 배관, 건물 관리 소프트웨어, 사무용 건물의 쾌적 냉방용 칠러, 그리고 칠러가 소비하는 전력은 제외됩니다.
세그먼트 간의 관계. 모든 금액은 칠러 유형(공랭식 또는 수랭식), 압축기(원심식, 스크류식 또는 스크롤식), 데이터센터 유형, 제공 형태(신규 건설 장비, 설치 및 시운전, 교체용 칠러, 서비스 및 유지보수)별로 각각 한 번씩 분류됩니다. 각 분류 기준의 합계는 매년 시장 전체 규모와 일치합니다.
데이터센터 칠러 시장 추정치는 왜 서로 다른가?
추정치가 다른 이유는 범위 때문입니다. DC Market Insights는 데이터센터에 한정된 칠러와 그 설치 및 서비스만을 대상으로 2026년 37억 6,000만 달러를 집계하는 반면, 더 넓은 정의는 냉수 플랜트 전체나 모든 냉각 제품을 포함합니다.
더 넓은 추정치는 흔히 냉각탑, 건식 냉각기, 펌프 및 배관을 추가하는데, 수랭식 플랜트에서는 이들의 합계가 칠러 자체의 가치와 맞먹을 수 있습니다. 또한 공기 측 정밀 장비, 냉각수 분배 장치, 액체 냉각, 상업용 건물에 판매되는 쾌적 냉방용 칠러까지 포함하기도 합니다. 모든 냉각 제품을 다루는 DC Market Insights의 데이터센터 냉각 시장 보고서는 이 더 넓은 시장을 2025년 218억 6,000만 달러로 평가하므로, 여기서 정의한 칠러는 전체 데이터센터 냉각 지출의 약 14.8%에 해당합니다.
| 항목 | DC Market Insights 범위 포함 여부 | 이유 |
|---|---|---|
| 칠러(공랭식 및 수랭식) | 포함, 2025년 신규 건설 장비 18억 9,000만 달러 | 핵심 제품 |
| 설치 및 시운전 | 포함, 3억 4,005만 달러 | 대부분의 데이터센터 계약에서 칠러와 함께 판매 |
| 교체용 칠러 | 포함, 6억 1,387만 달러 | 노후화와 냉매 규제가 견인 |
| 서비스 및 유지보수 | 포함, 3억 8,976만 달러 | 설치 기반에서 발생하는 반복 매출 |
| 냉각탑, 건식 냉각기, 펌프, 배관 | 제외 | 별도의 열 방출 및 기계 설비 범위 |
| CRAH 장비, 팬 월, CDU | 제외 | DC Market Insights 관련 보고서에서 다룸 |
| 사무실용 쾌적 냉방 칠러 | 제외 | 데이터센터 수요가 아님 |
쉽게 말해 범위에서 제외되는 것은 냉각탑, 건식 냉각기, 냉수 펌프 및 배관, 컴퓨터룸 공기처리기, 냉각수 분배 장치, 액침 및 직접 칩 액체 냉각 하드웨어, 단독 판매 냉매, 빌딩 자동화 소프트웨어, 쾌적 냉방용 칠러입니다. 범위에는 하이퍼스케일 및 AI 캠퍼스 운영자부터 코로케이션 사업자, 기업, 정부 기관, 그리고 패키지형 스크롤 칠러로 자체 서버룸을 운영하는 중소기업(SME)에 이르기까지 모든 데이터센터 구매자가 포함됩니다.
데이터센터 칠러 수요를 이끄는 요인은 무엇인가?
시장 고유의 세 가지 요인이 데이터센터 칠러 지출을 2025년 32억 3,000만 달러에서 2035년 69억 달러로 끌어올립니다. 대형 냉난방공조(HVAC) 제조사의 기록적인 AI 캠퍼스 수주, 다층 홀을 위한 대형 공랭식 칠러, 그리고 오래된 장비의 퇴출을 강제하는 냉매 규제입니다.
Carrier의 데이터센터 매출, 2025년 두 배 증가해 10억 달러 달성
Carrier Global은 2025년 연차 보고서에서 2025년 글로벌 데이터센터 매출을 두 배로 늘려 10억 달러를 달성했다고 밝히며 2026년에 약 50% 성장할 수 있는 사업 기반을 마련했다고 했고, 2026년 7월에는 2분기 데이터센터 수주가 300% 이상 증가했다고 발표했습니다. Trane Technologies는 실적 발표에 따르면 대형 칠러가 속한 응용 장비(applied equipment) 수주가 2025년 4분기에 120% 이상, 2026년 2분기에 130% 증가했다고 보고했습니다. Johnson Controls는 2026년 7월 수주가 유기적으로 27% 증가하고 수주 잔고가 210억 달러에 이르렀다고 밝히며, 데이터센터 수요를 성장 요인으로 꼽았습니다. DC Market Insights는 이러한 수주를 모델의 2026년 도약으로 반영합니다. 신규 건설 칠러 장비는 2025년 18억 9,000만 달러에서 2026년 22억 1,000만 달러로 증가합니다.
다층 홀용 공랭식 장비, 1.75 MW에서 3.5 MW로 대형화
다층 AI 캠퍼스는 MW당 옥상 및 야드 면적이 작기 때문에 칠러 제조사들은 공랭식 장비를 대형화했습니다. 각 사에 따르면 Johnson Controls는 2026년 2월 3.5 MW의 냉각 능력과 최대 20% 높은 용량 밀도를 갖춘 YORK YDAM을 출시해 2026년 말부터 출하하고 있으며, Vertiv는 2024년 10월 Liebert AFC 프리쿨링 스크류 칠러를 프레임당 2.2 MW로 확대했고, Mitsubishi Electric은 미국 데이터센터용으로 350톤(1.2 MW) 및 500톤(1.75 MW) 자기 베어링 공랭식 모델을 판매하고 있습니다. LG Electronics는 2026년 10월 북미 데이터센터에 총 5기가와트(GW)가 넘는 공랭식 원심 칠러를 공급하는 다년 계약을 체결했다고 밝혔습니다. 이에 따라 DC Market Insights 모델에서 공랭식 칠러는 연 9.21% 성장하며, 수랭식 장비는 6.12% 성장합니다.
700 및 750 GWP 냉매 한도가 오래된 칠러를 퇴출
미국 환경보호청(EPA)은 기술 전환(Technology Transitions) 규칙에 따라 2025년 1월 1일부터 신규 쾌적 냉방용 칠러에 지구온난화지수(GWP) 700의 한도를 적용했으며, 유럽연합 집행위원회에 따르면 2024년 3월 11일부터 시행된 유럽연합의 F-가스 규정 (EU) 2024/573은 2027년 1월 1일부터 GWP 750 이상의 냉매를 사용하는 12 kW 초과 신규 칠러를 금지합니다. R-134a(GWP 1,430) 또는 R-410A(GWP 2,088)를 충전한 오래된 데이터센터 칠러는 계속 운전하는 것은 합법이지만, 수소불화탄소(HFC) 공급이 단계적으로 감축되면서 정비 비용이 높아집니다. DC Market Insights는 칠러 냉각 설치 기반에 연 4.5%의 교체율을 적용하며, 이에 따라 교체용 칠러는 2025년 6억 1,387만 달러에서 2035년 15억 5,000만 달러로 CAGR 9.67% 증가합니다.
데이터센터 칠러 기술은 어떻게 변화하고 있는가?
세 가지 변화가 2026년 37억 6,000만 달러 시장을 재편합니다. 오일프리 자기 베어링 압축기, 칠러 제조사의 액체 냉각 전문 기업 인수, 그리고 아시아 제조사의 북미 진출입니다.
자기 베어링 원심 압축기, 공랭식 칠러로 확산
과거 주로 수랭식 플랜트에 사용되던 오일프리 자기 베어링 원심 압축기가 이제 공랭식 데이터센터 칠러에도 적용되고 있습니다. Johnson Controls는 2025년 3월 하이퍼스케일 및 코로케이션 시설용 YORK YVAM 공랭식 자기 베어링 칠러를 출시하며 연간 전력 사용량이 약 40% 낮다고 밝혔고, Mitsubishi Electric의 MECH-iC 제품군도 같은 설계를 사용합니다. 원심식 칠러는 2025년 시장 가치의 45.0%(14억 5,000만 달러)를 차지하며 연 9.66%로 압축기 유형 중 가장 빠르게 성장합니다.
칠러 제조사의 액체 냉각 기업 인수
최대 칠러 공급업체들은 액체 냉각 사업을 인수해 칠러 없는 AI 홀에 대비하고 있습니다. 각 사에 따르면 Trane Technologies는 2026년 3월 3일 데이터센터 액체 냉각 기업 LiquidStack 인수를 완료했으며, Daikin Applied는 2025년 8월 DDC Solutions를 인수한 데 이어 2025년 11월 직접 칩 냉각 전문 기업 Chilldyne을 인수했습니다. 이러한 거래를 통해 공급업체는 AI 홀이 칠러를 사용하든 사용하지 않든 해당 홀의 냉각 예산을 확보할 수 있으며, 이는 DC Market Insights가 MW당 칠러 가격이 2025년부터 2035년까지 AI MW당 26만 달러에서 28만 달러로 완만하게만 오를 것으로 예상하는 이유이기도 합니다.
Daikin, 2030년까지 데이터센터 냉각 매출 3,000억 엔 계획
Daikin Industries는 2025년 11월 투자자들에게 북미 데이터센터 냉각 사업이 2023년 약 230억 엔에서 2025년 약 1,000억 엔으로 성장했으며, 2030년까지 3,000억 엔 이상을 목표로 하고 있고 그 매출의 70%~80%를 칠러와 공기처리기가 차지할 것으로 예상한다고 밝혔습니다. LG Electronics는 2026년 상반기 데이터센터 냉각 수주가 4억 2,800만 달러를 넘었다고 발표했습니다. 일본과 한국 제조사와의 경쟁 심화는 DC Market Insights가 2025년 이후 칠러 장비 가격 상승률을 연 0.9%로 제한하는 이유 중 하나입니다.
시장 제약 요인: 데이터센터 칠러 지출을 둔화시킬 수 있는 요인은 무엇인가?
DC Market Insights 저성장 시나리오에서는 두 가지 제약 요인이 2035년 시장을 최대 11억 3,000만 달러 줄입니다. AI 홀에서 칠러를 없애는 온수 액체 냉각과, 운영자를 프리쿨링으로 유도하는 효율 상한 규제입니다.
NVIDIA의 45 °C 설계로 칠러 없는 AI 홀 가능
NVIDIA는 2026년 7월 Vera Rubin 시스템에 대해 섭씨 45도 액체 냉각 유입 온도 설계로 칠러 없이 건식 냉각기만으로 운영할 수 있다고 밝혔으며, 이는 최고경영자가 2026년 1월 CES에서 언급한 내용을 재확인한 것입니다. 2026년 6월에는 Rubin을 100% 액체 냉각을 적용한 첫 세대로 소개했습니다. 모든 AI 홀이 이 설계를 채택한다면 AI MW당 칠러 금액은 약 26만 달러에서 0으로 떨어집니다. DC Market Insights는 부분적인 전환을 가정합니다. AI 홀 칠러 적용률은 2025년 80%에서 2030년 62%, 2035년 50%로 낮아집니다. 저성장 시나리오처럼 2035년 적용률이 35%라면 시장은 69억 달러가 아닌 57억 7,000만 달러에 그칩니다.
1.25 전력사용효율 상한이 프리쿨링에 유리
두 나라 정부에 따르면 중국 국가발전개혁위원회(NDRC)와 공업정보화부(MIIT)는 신규 및 증설 대형 데이터센터가 2025년 말까지 전력사용효율(PUE) 1.25 이하를 달성하도록 요구했으며, 싱가포르 경제개발청(EDB)은 2025년 12월 두 번째 데이터센터 신청 공모(call for application)에 따라 배정된 용량에 대해 IT 전부하 기준 PUE 1.25를 설정했습니다. 낮은 PUE 목표는 이코노마이저 운전 시간과 더 높은 수온을 유리하게 만들며, 이는 압축기 가동 시간을 줄이고 서늘한 기후에서는 칠러 규모도 줄입니다. 국제에너지기구(IEA)는 효율적인 하이퍼스케일 데이터센터에서는 냉각이 전력 사용량의 약 7%, 효율이 낮은 기업용 사이트에서는 30% 이상을 차지한다고 보며, 규제 당국이 겨냥하는 것은 바로 이 격차입니다. 기업용 서버룸이 코로케이션과 클라우드로 통합되면서 모델에서 기업 및 엣지 데이터센터는 연 1.72% 성장하는 데 그칩니다.
데이터센터 칠러의 성장 기회는 어디에 있는가?
가장 큰 두 가지 기회는 2035년 15억 5,000만 달러 규모의 교체용 칠러와 2035년 10억 4,000만 달러 규모의 칠러 서비스 계약이며, 둘 다 두 배 이상 늘어나는 설치 기반과 연결되어 있습니다.
교체용 칠러: 2035년 시장 가치의 22.4%
칠러 냉각 설치 기반이 64,960 MW에서 149,280 MW로 늘어나고 냉매 규제가 고GWP 장비의 경제적 수명을 단축하면서, 교체용 칠러는 2035년 15억 5,000만 달러로 시장의 22.4%에 도달하며 이는 2025년 19.0%보다 높은 수준입니다. Vertiv가 제공하는 R-1234ze 장비처럼 저GWP 대체형(drop-in) 설계를 갖춘 공급업체가 이러한 개보수 수요에 가장 유리하며, DC Market Insights는 이 수요를 매년 칠러 냉각 설치 기반의 4.5%로 모델링합니다.
칠러 서비스 및 유지보수: 연 10.36%
칠러 냉각 MW당 서비스 단가가 연 6,000달러에서 7,000달러로 오르고 AI 운영자들이 가동 시간 기반 계약을 구매하면서, 서비스 및 유지보수는 2025년 3억 8,976만 달러에서 연 10.36%로 가장 빠르게 성장하는 제공 형태입니다. 2026년 7월 기준 Johnson Controls의 210억 달러 수주 잔고와 2025년 말 Trane의 78억 달러 기업 수주 잔고는 모두 일부 서비스를 포함하며, 대형 공급업체들이 이미 얼마나 많은 반복 작업을 확보하고 있는지 보여줍니다.
데이터센터 칠러의 MW당 비용은 얼마인가?
DC Market Insights는 2025년 칠러 장비 가격을 IT 부하 MW당 일반 홀 약 21만 달러, AI 홀 26만 달러, 즉 냉동톤당 약 616달러 및 703달러로 추정하며, 여기에 장비 가치의 18%에 해당하는 설치비는 포함되지 않습니다.
| 연도 | 일반 홀(IT MW당 달러) | AI 홀(IT MW당 달러) | 일반 홀(냉동톤당 달러) | 서비스(칠러 냉각 MW당 연간 달러) |
|---|---|---|---|---|
| 2020 | 190,000 | 240,000 | 557 | 5,000 |
| 2025 | 210,000 | 260,000 | 616 | 6,000 |
| 2030 | 222,000 | 272,000 | 651 | 6,600 |
| 2035 | 230,000 | 280,000 | 674 | 7,000 |
냉동톤당 수치는 일반 홀에서 IT MW당 1.2 MW의 칠러 용량(N+1 이중화 장비)과 MW당 284.3 냉동톤을 가정한 것입니다. 칠러는 프로젝트 입찰로 판매되기 때문에 공개된 기준 자료가 드뭅니다. 미국 연방에너지관리프로그램(FEMP)은 연방 정부 구매에 대해 600톤 이상 수랭식 원심 칠러의 전부하 최소 효율을 톤당 0.501킬로와트(kW)로 정하고 있으며, 효율적인 300톤 수랭식 원심 칠러가 덜 효율적인 모델보다 최대 12만 8,037달러 더 비싸더라도 수명 기간 동안 비용을 절감한다고 계산합니다. 톤당 약 427달러에 해당하는 이 프리미엄은 데이터센터 구매자가 자기 베어링 및 프리쿨링 설계에 더 많은 비용을 지불하는 이유를 보여줍니다.
데이터센터 칠러에 영향을 미치는 규정과 표준은 무엇인가?
냉매 금지부터 효율 보고에 이르기까지 일곱 가지 규정과 표준이 2026년 37억 6,000만 달러 시장에서 어떤 칠러를 판매할 수 있는지를 결정합니다.
- AHRI Standard 550/590 (2023): 냉동공조난방협회(AHRI)의 냉수 제조 패키지 성능 등급 표준으로, 전부하 및 통합 부분부하 효율 인증에 사용됩니다.
- ANSI/ASHRAE Standard 90.4-2025: 미국 냉난방공조학회(ASHRAE)의 데이터센터 에너지 표준으로, 칠러 플랜트가 충족해야 하는 기계 부하 구성 요소를 규정합니다.
- US EPA Technology Transitions 규칙: 신규 쾌적 냉방용 칠러는 2025년 1월 1일부터, 공정용 칠러는 2026년 1월 1일부터 GWP 700 한도가 적용됩니다.
- Regulation (EU) 2024/573 (F-gas): 2024년 3월 11일 시행된 불소계 온실가스 규정으로, 2027년 1월 1일부터 GWP 750 이상의 냉매를 사용하는 12 kW 초과 신규 칠러를 금지합니다.
- Delegated Regulation (EU) 2024/1364: IT 전력이 500 kW 이상인 데이터센터는 에너지효율지침(EED)에 따라 매년 PUE, 물 사용량, 냉매 종류 및 폐열 데이터를 보고해야 하며, 유럽연합 집행위원회는 2026년 9월 등급 제도를 제안했습니다.
- 중국 NDRC 및 MIIT 행동 계획(2024년 7월): 신규 및 증설 대형 데이터센터는 2025년 말까지 PUE 1.25 이하를 달성해야 합니다.
- Singapore SS 697:2023 및 DC-CFA2: 정보통신미디어개발청(IMDA)에 따르면 열대 데이터센터 표준은 26 °C 이상에서의 운영을 지원하며 1 °C당 2%~5%의 냉각 에너지를 절감하고, 신규 용량은 PUE 1.25를 달성해야 합니다.
데이터센터 칠러 시장을 선도하는 세그먼트는 무엇인가?
2025년 32억 3,000만 달러 규모의 시장에서 공랭식 칠러가 2025년 시장 가치의 54.0%, 원심식 압축기가 45.0%, 하이퍼스케일 및 AI 데이터센터가 50.0%, 신규 건설 장비가 58.4%로 각각 선두를 차지합니다.
칠러 유형별: 공랭식 칠러가 54.0%로 선도
공랭식 칠러는 냉각탑 보충수가 필요 없어 2025년 시장 가치 중 17억 5,000만 달러를 차지하고 연 9.21% 성장합니다. 수랭식 칠러는 톤당 kW가 낮다는 장점이 가장 중요한 초대형 단층 캠퍼스와 더운 기후 지역에서 입지를 유지합니다.
| 칠러 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 공랭식 칠러 | 1,745.73 | 54.0% | 4,211.54 | 9.21% |
| 수랭식 칠러 | 1,487.11 | 46.0% | 2,692.63 | 6.12% |
압축기별: 원심식 칠러가 45.0%로 선도
오일프리 자기 베어링 장비를 포함한 원심식 칠러는 2025년 14억 5,000만 달러 규모이며, 장비 용량이 1.5 MW를 넘어서면서 2035년까지 시장 가치의 53.0%로 높아집니다. 스크류 칠러는 프리쿨링 설계에서 강세를 유지하고, 스크롤 칠러는 소규모 기업 및 엣지 서버룸에 사용됩니다.
| 압축기 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 원심식 칠러 | 1,454.78 | 45.0% | 3,659.21 | 9.66% |
| 스크류 칠러 | 1,390.12 | 43.0% | 2,623.58 | 6.56% |
| 스크롤 칠러 | 387.94 | 12.0% | 621.38 | 4.82% |
데이터센터 유형별: 하이퍼스케일 및 AI 데이터센터가 50.0%로 선도
하이퍼스케일 및 AI 캠퍼스는 신규 용량의 대부분을 추가하기 때문에, 적용률이 낮아지더라도 2025년 칠러에 16억 2,000만 달러를 지출하고 연 10.05%로 데이터센터 유형 중 가장 빠르게 성장합니다.
| 데이터센터 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 AI 데이터센터 | 1,616.42 | 50.0% | 4,211.54 | 10.05% |
| 코로케이션 데이터센터 | 1,034.51 | 32.0% | 2,002.21 | 6.83% |
| 기업 및 엣지 데이터센터 | 581.91 | 18.0% | 690.42 | 1.72% |
제공 형태별: 신규 건설 칠러 장비가 58.4%로 선도
신규 건설 칠러 장비는 2025년 18억 9,000만 달러 규모이며, 칠러 냉각 설비가 두 배 이상 늘어나면서 서비스 및 유지보수가 연 10.36%로 가장 빠르게 성장합니다.
| 제공 형태 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 신규 건설 칠러 장비 | 1,889.16 | 58.4% | 3,656.07 | 6.83% |
| 설치 및 시운전 | 340.05 | 10.5% | 658.09 | 6.83% |
| 교체용 칠러 | 613.87 | 19.0% | 1,545.05 | 9.67% |
| 서비스 및 유지보수 | 389.76 | 12.1% | 1,044.96 | 10.36% |
DC 독점 분석: 냉각 설계별 AI 홀 칠러 금액 분석, MW당 0달러~26만 달러
이 DC Market Insights 분석은 12개의 입력값으로 모델링되었으며, 2025년 다섯 가지 냉각 설계에서 IT 부하 MW당 칠러 장비, 설치 및 서비스 금액이 각각 얼마인지 추정합니다. 이를 통해 신규 데이터센터의 수가 아니라 온수 액체 냉각으로의 전환이 이 시장의 결정적 변수인 이유를 보여줍니다.
| 홀 냉각 설계 | IT MW당 칠러 용량(MW) | IT MW당 칠러 장비(달러) | IT MW당 설치(달러) | IT MW당 연간 서비스(달러) |
|---|---|---|---|---|
| 공랭식 일반 홀, 연중 기계식 냉각 | 1.20 | 210,000 | 37,800 | 4,500 |
| 이코노마이저(프리쿨링) 칠러를 갖춘 일반 홀 | 1.20 | 230,000 | 41,400 | 4,000 |
| AI 홀, 30-35 °C 공급 액체 냉각 및 공기 측 칠러 | 1.30 | 260,000 | 46,800 | 6,000 |
| AI 홀, 45 °C 온수 액체 루프 및 공기 측 트림 칠러 | 0.35 | 95,000 | 17,100 | 2,000 |
| AI 홀, 45 °C 온수 및 건식 냉각기 전용(칠러 없음) | 0.00 | 0 | 0 | 0 |
세 가지 점이 두드러집니다. 첫째, 30 °C~35 °C 공급수의 액체 냉각을 사용하는 AI 홀은 칠러가 액체 루프뿐 아니라 최대 부하일과 공기 측 부하까지 감당해야 하므로 MW당 약 26만 달러로 칠러 금액이 가장 큽니다. 둘째, 같은 홀을 소형 트림 칠러가 있는 45 °C 수냉 루프로 전환하면 칠러 장비가 MW당 약 16만 5,000달러, 즉 63% 줄어듭니다. 셋째, 완전히 칠러 없는 홀은 칠러 예산을 완전히 없애지만, DC Market Insights는 칠러 없는 설계가 모든 곳에서 우위를 점한다고 가정하지 않고 2035년 AI 적용률을 50%로 유지합니다. 여름철 건식 냉각기로 45 °C의 물을 냉각하기 어려운 싱가포르, 리야드, 뭄바이 같은 고온다습한 지역에는 여전히 칠러가 필요하기 때문입니다.
데이터센터 칠러를 가장 많이 구매하는 지역은 어디인가?
북미가 2025년 시장 가치의 42.0%(13억 6,000만 달러)로 선두를 차지하며, 중동 및 아프리카는 연 12.35%로 가장 빠르게 성장하는 지역입니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 북미 | 1,357.79 | 42.0% | 2,727.14 | 7.22% |
| 유럽 | 646.57 | 20.0% | 1,139.19 | 5.83% |
| 아시아 태평양 | 969.85 | 30.0% | 2,243.86 | 8.75% |
| 중남미 | 96.99 | 3.0% | 276.17 | 11.03% |
| 중동 및 아프리카 | 161.64 | 5.0% | 517.81 | 12.35% |
북미, 42.0% 점유율로 선도
북미는 데이터센터 칠러에 2025년 13억 6,000만 달러, 2035년 27억 3,000만 달러를 지출하며 연 7.22% 성장합니다. 이 지역은 가장 큰 AI 캠퍼스 파이프라인과 가장 두터운 공급업체 기반을 보유하고 있습니다. Carrier, Trane, Johnson Controls는 모두 2026년 데이터센터 주도의 수주 성장을 보고했으며, LG Electronics의 5 GW 이상 공급 프로그램은 미국과 캐나다를 대상으로 합니다.
아시아 태평양, 30.0% 점유율
아시아 태평양은 2025년 9억 6,985만 달러 규모이며 연 8.75% 성장해 22억 4,000만 달러에 이릅니다. 대형 신규 데이터센터에 대한 중국의 PUE 1.25 상한은 프리쿨링 칠러에 유리하며, 인도는 연 13.54%로 이 지역 대형 국가 중 가장 빠르게 성장합니다.
유럽, 20.0% 점유율
유럽은 2025년 6억 4,657만 달러를 지출하며, 서늘한 북부 기후 덕분에 이코노마이저 운전 시간이 길어 연 5.83%로 가장 느리게 성장하는 지역입니다. 2027년 1월부터 시행되는 GWP 750 이상 신규 칠러에 대한 F-가스 금지는 기존 사이트에 교체 수요의 물결을 가져옵니다.
중동 및 아프리카, 5.0% 점유율
중동 및 아프리카는 2025년 1억 6,164만 달러 규모이며 연 12.35%로 가장 빠르게 성장하는 지역으로, 2035년 5억 1,781만 달러에 도달합니다. 걸프 지역의 여름 기온이 45 °C를 넘어 칠러 없는 냉각이 비현실적이므로, 사우디아라비아와 아랍에미리트의 AI 캠퍼스는 일반 수준에 가까운 적용률을 유지합니다.
중남미, 3.0% 점유율
중남미는 2025년 9,699만 달러를 지출하며 연 11.03% 성장합니다. 성장을 이끄는 브라질과 멕시코에서는 상파울루와 케레타로 주변의 하이퍼스케일 캠퍼스가 물 사용을 줄이기 위해 공랭식 칠러를 사용합니다.
데이터센터 칠러에 가장 많이 지출하는 국가는 어디인가?
미국이 2025년 12억 달러, 전 세계 시장 가치의 37.0%로 선두이며, 사우디아라비아는 연 14.83%로 12대 국가 중 가장 빠르게 성장합니다.
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 1,196.15 | 37.0% | 2,381.94 | 7.13% |
| 2 | 중국 | 아시아 태평양 | 452.60 | 14.0% | 897.54 | 7.09% |
| 3 | 일본 | 아시아 태평양 | 145.48 | 4.5% | 310.69 | 7.88% |
| 4 | 독일 | 유럽 | 145.48 | 4.5% | 262.36 | 6.07% |
| 5 | 영국 | 유럽 | 129.31 | 4.0% | 227.84 | 5.83% |
| 6 | 인도 | 아시아 태평양 | 96.99 | 3.0% | 345.21 | 13.54% |
| 7 | 호주 | 아시아 태평양 | 80.82 | 2.5% | 186.41 | 8.72% |
| 8 | 프랑스 | 유럽 | 74.36 | 2.3% | 138.08 | 6.39% |
| 9 | 대한민국 | 아시아 태평양 | 64.66 | 2.0% | 151.89 | 8.92% |
| 10 | 브라질 | 중남미 | 51.73 | 1.6% | 138.08 | 10.32% |
| 11 | 사우디아라비아 | 중동 및 아프리카 | 48.49 | 1.5% | 193.32 | 14.83% |
| 12 | 싱가포르 | 아시아 태평양 | 45.26 | 1.4% | 69.04 | 4.31% |
인도는 신규 용량이 칠러가 여전히 표준인 뭄바이와 첸나이 같은 더운 해안 허브에 집중되어 있어, 9,699만 달러에서 3억 4,521만 달러로 연 13.54% 성장하며 가장 빠르게 성장하는 대형 시장입니다. 싱가포르는 용량 공급이 제한되어 있고 열대 표준이 운영자에게 더 높은 설정 온도를 유도하기 때문에 연 4.31%로 가장 느리게 성장합니다.
2035년 데이터센터 칠러 전망은 어떻게 달라질 수 있는가?
2035년 시장 가치는 기본 시나리오 69억 달러를 중심으로 57억 7,000만 달러에서 81억 2,000만 달러 사이이며, 주로 얼마나 많은 AI 홀이 칠러 없는 45 °C 냉각을 채택하는지에 따라 달라집니다.
| 시나리오 | 2035년 AI 홀 칠러 적용률 | 기본 대비 칠러 가격 | 2035년 시장 가치(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 저성장 | 35% | -5% | 5,772.21 | 5.97% |
| 기본 | 50% | 0% | 6,904.17 | 7.88% |
| 고성장 | 65% | +5% | 8,124.45 | 9.65% |
저성장 시나리오는 온수 냉각 설계가 NVIDIA 레퍼런스 구축을 넘어 빠르게 확산되고 아시아 제조사와의 가격 경쟁이 심화되는 상황을 가정하며, 고성장 시나리오는 고온 기후의 AI 캠퍼스와 공기 측 부하로 인해 AI 용량의 3분의 2가 칠러를 계속 사용하는 상황을 가정합니다.
데이터센터 칠러 시장의 주요 기업은 어디인가?
Trane Technologies, Johnson Controls, Carrier Global, Daikin Industries, Vertiv는 2025년 32억 3,000만 달러 시장의 약 55%를 합산 보유하고 있으며, 이는 공개된 데이터센터 매출과 수주 추세를 바탕으로 한 DC Market Insights의 추정치입니다.
- Trane Technologies
- Johnson Controls (YORK)
- Carrier Global
- Daikin Industries (Daikin Applied)
- Vertiv
- Mitsubishi Electric (구 Climaveneta 및 RC 브랜드 포함)
- LG Electronics
- Modine (Airedale 포함)
- STULZ
- Midea Group
- Gree Electric Appliances
- Schneider Electric
- Smardt Chiller Group
- Mitsubishi Heavy Industries
55% 추정의 근거는 다음과 같습니다. Carrier는 모든 데이터센터 제품을 합산해 2025년 데이터센터 매출 10억 달러를 공개했고, Daikin은 북미 데이터센터 냉각 매출 약 1,000억 엔을 공개했으며, Modine은 2026년 3월까지의 분기에 데이터센터 매출이 158% 증가했다고 밝히고 2027년 3월까지의 회계연도에 60%~80% 성장을 전망했습니다. Trane과 Johnson Controls는 데이터센터 매출을 별도로 공개하지 않지만, 그룹 내에서 가장 강한 응용 장비 수주 성장을 보고했습니다. DC Market Insights는 각 공급업체 데이터센터 매출의 약 절반을 칠러에 배분하고, 나머지는 공기처리기, CDU 및 제어 장치에 배분합니다.
최근 동향
- 2026년 10월, LG Electronics는 북미 데이터센터에 총 5 GW가 넘는 공랭식 원심 칠러를 공급하는 다년 계약을 체결했습니다(출처: LG Electronics).
- 2026년 7월, NVIDIA는 45 °C 액체 유입 온도로 Vera Rubin의 칠러 없는 건식 냉각기 운영이 가능하다고 밝혔습니다(출처: NVIDIA).
- 2026년 7월, Carrier Global은 2분기 데이터센터 수주가 300% 이상 증가했다고 발표했습니다(출처: Carrier Global).
- 2026년 7월, Trane Technologies는 2분기 응용 장비 수주가 130% 증가했다고 발표했습니다(출처: Trane Technologies).
- 2026년 3월, Trane Technologies는 액체 냉각 기업 LiquidStack 인수를 완료했습니다(출처: Trane Technologies).
- 2026년 2월, Johnson Controls는 다층 데이터센터용 3.5 MW YORK YDAM 칠러를 출시했습니다(출처: Johnson Controls).
조사 방법론: DC Market Insights의 데이터센터 칠러 시장 산정 방식
DC Market Insights는 칠러 냉각 MW, MW당 칠러 금액, 설치 MW당 서비스를 바탕으로 데이터센터 칠러 시장을 상향식(bottom-up)으로 구축했으며, 그 결과 2025년 32억 3,000만 달러, 2035년 69억 달러를 도출했습니다.
수치로 본 모델. 2020년 6,000 MW, 2025년 12,000 MW, 2030년 22,000 MW, 2035년 27,000 MW의 신규 데이터센터 IT 용량(AI 비중 10%, 35%, 60%, 66%)에 칠러 적용률(일반 65%, 62%, 58%, 55%, AI 85%, 80%, 62%, 50%)과 IT MW당 칠러 장비 금액(일반 19만 달러~23만 달러, AI 24만 달러~28만 달러)을 곱하며, 기준 연도 사이는 선형 보간합니다. 설치비는 장비 가치의 18%를 더합니다. 교체는 칠러 냉각 설치 기반의 연 4.5%로 산정하며, 이 설치 기반은 80, 116, 196, 311 GW의 IT 설치 기반 중 각각 58%, 56%, 52%, 48%이고 일반 홀 가격으로 평가합니다. 서비스는 칠러 냉각 MW당 연 5,000달러~7,000달러입니다. 칠러 유형, 압축기, 데이터센터 유형, 지역 및 국가별 분할은 매년 합계가 전체와 일치하는 DC Market Insights의 배분값이며, 다른 DC Market Insights 데이터센터 보고서와 공유하는 용량 경로를 사용하고 DC Market Insights 조사 방법론을 따릅니다.
범위 검증. (1) 상한: Daikin은 2025년 전체 데이터센터 냉각 시장을 약 1조 1,000억 엔, 즉 달러당 150엔 기준 약 73억 달러로 산정했습니다. 32억 3,000만 달러의 칠러 시장은 그 44%로, Daikin이 자사 매출에서 칠러와 공기처리기가 합쳐 차지할 것으로 예상하는 70%~80% 비중보다 낮습니다. (2) 상한: 2025년 신규 용량의 모든 MW가 AI 홀 가격으로 칠러를 사용했다면 신규 건설 장비는 31억 2,000만 달러가 되며, 모델의 18억 9,000만 달러보다 큽니다. (3) 하한: Carrier의 10억 달러와 Daikin의 약 6억 7,000만 달러의 공개 데이터센터 냉각 매출 중 절반을 칠러에 배분하면 두 공급업체만으로 약 8억 3,000만 달러가 되며, 이는 모델 합계보다 훨씬 낮고 5대 공급업체 점유율 약 55%와 일치합니다.
목차
- 01서론
- 1.1시장 정의
- 1.2과거 기간, 기준 연도 및 예측 기간
- 1.3보고서 항목
- 02조사 방법론
- 2.1수치로 본 칠러 냉각 MW 모델
- 2.2범위 검증: Daikin 시장 상한, 신규 용량 상한 및 공개 매출 하한
- 03요약
- 3.1시장 개요, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3핵심 요약
- 04데이터센터 칠러란 무엇인가?
- 4.1포함 범위: 칠러, 설치, 교체 및 서비스
- 4.2제외 범위: 냉각탑, CRAH 장비, CDU, 펌프 및 냉매
- 4.3세그먼트 간의 관계
- 05데이터센터 칠러 시장 추정치는 왜 서로 다른가?
- 5.1칠러 대 냉각 플랜트 전체
- 5.2범위 비교: 포함 및 제외 항목
- 5.3범위 내 구매자
- 06시장 성장 요인
- 6.1Carrier의 데이터센터 매출, 2025년 두 배 증가해 10억 달러 달성
- 6.2다층 홀용 공랭식 장비, 1.75 MW에서 3.5 MW로 대형화
- 6.3700 및 750 GWP 냉매 한도가 오래된 칠러를 퇴출
- 07시장 동향
- 7.1자기 베어링 원심 압축기, 공랭식 칠러로 확산
- 7.2칠러 제조사의 액체 냉각 기업 인수
- 7.3Daikin, 2030년까지 데이터센터 냉각 매출 3,000억 엔 계획
- 08시장 제약 요인
- 8.1NVIDIA의 45 °C 설계로 칠러 없는 AI 홀 가능
- 8.21.25 전력사용효율 상한이 프리쿨링에 유리
- 09시장 기회
- 9.1교체용 칠러: 2035년 시장 가치의 22.4%
- 9.2칠러 서비스 및 유지보수: 연 10.36%
- 10가격 분석: 데이터센터 칠러의 mw당 비용
- 10.1IT MW당 칠러 장비, 2020-2035
- 10.2냉동톤당 비용
- 10.3공개 기준 자료: FEMP 최소 효율 및 비용 프리미엄
- 11표준 및 규제
- 11.1AHRI Standard 550/590
- 11.2ANSI/ASHRAE Standard 90.4-2025
- 11.3US EPA Technology Transitions 규칙
- 11.4Regulation (EU) 2024/573 (F-gas)
- 11.5Delegated Regulation (EU) 2024/1364
- 11.6중국 NDRC 및 MIIT PUE 행동 계획
- 11.7Singapore SS 697:2023 및 DC-CFA2
- 12데이터센터 칠러 시장, 칠러 유형별
- 12.1공랭식 칠러
- 12.2수랭식 칠러
- 13데이터센터 칠러 시장, 압축기별
- 13.1원심식 칠러
- 13.2스크류 칠러
- 13.3스크롤 칠러
- 14데이터센터 칠러 시장, 데이터센터 유형별
- 14.1하이퍼스케일 및 AI 데이터센터
- 14.2코로케이션 데이터센터
- 14.3기업 및 엣지 데이터센터
- 15데이터센터 칠러 시장, 제공 형태별
- 15.1신규 건설 칠러 장비
- 15.2설치 및 시운전
- 15.3교체용 칠러
- 15.4서비스 및 유지보수
- 16Dc 독점 분석: AI 홀 칠러 금액 분석
- 16.1공랭식 일반 홀, 연중 기계식 냉각
- 16.2이코노마이저(프리쿨링) 칠러를 갖춘 일반 홀
- 16.3AI 홀, 30-35 °C 공급 액체 냉각 및 공기 측 칠러
- 16.4AI 홀, 45 °C 온수 액체 루프 및 공기 측 트림 칠러
- 16.5AI 홀, 45 °C 온수 및 건식 냉각기 전용(칠러 없음)
- 17지역별 분석
- 17.1북미
- 17.2유럽
- 17.3아시아 태평양
- 17.4중남미
- 17.5중동 및 아프리카
- 18국가별 분석
- 18.1미국
- 18.2중국
- 18.3일본
- 18.4독일
- 18.5영국
- 18.6인도
- 18.7호주
- 18.8프랑스
- 18.9대한민국
- 18.10브라질
- 18.11사우디아라비아
- 18.12싱가포르
- 19전망 시나리오, 2035
- 19.1저성장 시나리오
- 19.2기본 시나리오
- 19.3고성장 시나리오
- 20경쟁 환경
- 20.1Trane Technologies
- 20.2Johnson Controls (YORK)
- 20.3Carrier Global
- 20.4Daikin Industries (Daikin Applied)
- 20.5Vertiv
- 20.6Mitsubishi Electric
- 20.7LG Electronics
- 20.8Modine
- 20.9STULZ
- 20.10Midea Group
- 20.11Gree Electric Appliances
- 20.12Schneider Electric
- 20.13Smardt Chiller Group
- 20.14Mitsubishi Heavy Industries
- 20.15시장 집중도
- 21최근 동향
- 21.1LG Electronics 5 GW 칠러 공급 계약, 2026년 10월
- 21.2NVIDIA Vera Rubin 칠러 없는 설계, 2026년 7월
- 21.3Carrier 및 Trane 2026년 2분기 수주
- 21.4Trane, LiquidStack 인수 완료, 2026년 3월
- 21.5Johnson Controls YORK YDAM 출시, 2026년 2월
- 그림 1데이터센터 칠러 시장 규모, 2020-2035 (십억 달러)
- 표 1보고서 항목
- 표 2범위 비교: 포함 및 제외 항목
- 표 3MW당 칠러 장비 및 서비스 가격, 2020-2035
- 표 4칠러 유형별 시장, 2025년 및 2035년
- 표 5압축기별 시장, 2025년 및 2035년
- 표 6데이터센터 유형별 시장, 2025년 및 2035년
- 표 7제공 형태별 시장, 2025년 및 2035년
- 표 8냉각 설계별 AI 홀 칠러 금액 분석, 2025
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11전망 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 37억 6,000만 달러로, 2025년 32억 3,000만 달러보다 16.2% 증가한 규모입니다. 시장은 2035년까지 69억 달러에 이를 것으로 전망되며, 이는 2025년 대비 CAGR 7.88%에 해당합니다.
2020년부터 2025년까지 연 15.69% 성장한 데 이어 2025년부터 2035년까지 연 7.88% 성장합니다. 신규 데이터센터 용량은 계속 늘어나지만 온수 AI 냉각으로 칠러가 필요한 홀의 비중이 낮아지기 때문입니다.
2025년 지출 32억 3,000만 달러는 데이터 홀의 냉수 루프에서 열을 제거하는 공랭식 및 수랭식 칠러와 그 설치, 교체 및 서비스를 포함합니다. 냉각탑, CRAH 장비, CDU 및 펌프는 제외됩니다.
2025년 시장 가치의 54.0%, 즉 17억 5,000만 달러가 공랭식 칠러에 해당하며, 냉각탑 용수가 필요 없어 연 9.21% 성장합니다. 압축기 유형별로는 원심식 압축기가 45.0%로 선두입니다.
DC Market Insights 추정에 따르면 2025년 IT 부하 MW당 칠러 장비 금액은 일반 홀 약 21만 달러, AI 홀 26만 달러이며, 18%의 설치비를 제외하면 냉동톤당 약 616달러~703달러입니다.
2025년 신규 AI 용량의 80%가 칠러를 사용했지만, NVIDIA의 45 °C 액체 유입 설계로 칠러 없는 건식 냉각기 운영이 가능해지면서 DC Market Insights는 2035년까지 이 비율이 50%가 될 것으로 예상합니다. 리야드와 뭄바이 같은 더운 지역은 칠러를 계속 사용합니다.
2025년 시장 가치의 42.0%, 즉 13억 6,000만 달러가 북미에서 지출됩니다. 중동 및 아프리카가 연 12.35%로 가장 빠르게 성장하며, 인도는 13.54%로 가장 빠르게 성장하는 대형 국가입니다.
Trane Technologies, Johnson Controls, Carrier Global, Daikin Industries, Vertiv가 2025년 시장 가치의 약 55%를 합산 보유하고 있습니다(DC Market Insights 추정). Mitsubishi Electric, LG Electronics, Modine, STULZ, Midea도 경쟁하고 있습니다.
미국 EPA의 GWP 700 한도(2025년)와 GWP 750 이상 칠러에 대한 EU F-가스 금지(2027년)가 오래된 장비의 퇴출을 촉진하면서, 교체용 칠러는 2025년 6억 1,387만 달러에서 2035년 15억 5,000만 달러로 증가합니다.
2026년 37억 6,000만 달러는 데이터센터에 한정된 칠러와 그 설치 및 서비스에 대한 DC Market Insights의 수치입니다. 냉각탑, 펌프, 공기처리기, 액체 냉각 또는 쾌적 냉방용 칠러를 추가한 추정치는 몇 배 더 크게 나타납니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.