
Markt für Rechenzentrums-Kältemaschinen (Chiller): Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Kältemaschinen (Chiller): 2025 lag das Marktvolumen bei USD 3,230.0 Mio.; bis 2035 soll es bei einer CAGR von 7.88 % auf USD 6,900.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was ist eine Rechenzentrums-Kältemaschine?
- 05Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Kältemaschinen?
- 06Markttreiber
- 07Markttrends
- 08Markthemmnisse
- 09Marktchancen
- 10Preisanalyse: Kosten von Rechenzentrums-Kältemaschinen pro MW
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrums-Kältemaschinen wird 2026 auf 3,76 Mrd. USD bewertet und soll bis 2035 ein Volumen von 6,90 Mrd. USD erreichen, ausgehend von 3,23 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,88 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Nachfrage nach Kältemaschinen (Chillern) wird hier von zwei gegenläufigen Kräften bestimmt: Campusse für künstliche Intelligenz (KI) bestellen Kältemaschinen in Rekordtempo, wobei Carrier Global berichtet, dass sich sein Rechenzentrumsumsatz 2025 auf 1 Mrd. USD verdoppelt hat, während die Vera-Rubin-Systeme von NVIDIA für ein Flüssigkeitszulaufwasser von 45 °C ausgelegt sind, mit dem Betreiber KI-Hallen mit Trockenkühlern ganz ohne Kältemaschine betreiben können. DC Market Insights bildet diese Spannung über die Ausstattungsquote ab: 2025 wurden etwa 8.196 Megawatt (MW) der 12.000 MW neuer IT-Kapazität in Rechenzentren, also 68,3 %, mit Kältemaschinen gekühlt, und dieser Anteil sinkt bis 2035 auf 51,7 % von 27.000 MW, da sich Warmwasserkonzepte verbreiten. Jedes von Kältemaschinen versorgte MW enthält in einer konventionellen Halle Kältemaschinenausrüstung im Wert von etwa 210.000 USD und in einer KI-Halle von 260.000 USD. Luftgekühlte Kältemaschinen sind mit 9,21 % pro Jahr der am schnellsten wachsende Kältemaschinentyp, da sie kein Kühlturmwasser benötigen, und der Nahe Osten und Afrika ist mit 12,35 % pro Jahr die am schnellsten wachsende Region.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrums-Kältemaschinen 2026?
DC Market Insights bewertet den Markt für Rechenzentrums-Kältemaschinen 2026 mit 3,76 Mrd. USD, 16,2 % über den 3,23 Mrd. USD des Jahres 2025, da die 2025 gebuchten Aufträge für KI-Campusse nun ausgeliefert werden.
- Marktgröße 2025: 3,23 Mrd. USD
- Marktgröße 2026: 3,76 Mrd. USD
- Marktgröße 2030: 5,65 Mrd. USD
- Marktgröße 2035: 6,90 Mrd. USD
- CAGR 2025-2035: 7,88 % im Basisszenario, 5,97 % im Niedrigszenario und 9,65 % im Hochszenario
- Von Kältemaschinen versorgte neue IT-Kapazität: 8.196 MW im Jahr 2025 (68,3 % der neuen Kapazität) und 13.959 MW im Jahr 2035 (51,7 %)
- Größter Kältemaschinentyp: luftgekühlte Kältemaschinen, 54,0 % des Werts 2025 (1,75 Mrd. USD)
- Größter Verdichtertyp: Turbokältemaschinen, 45,0 % des Werts 2025, Wachstum von 9,66 % pro Jahr
- Am schnellsten wachsendes Angebot: Service und Wartung, 10,36 % pro Jahr
- Führende Region: Nordamerika, 42,0 % des Werts 2025 (1,36 Mrd. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 12,35 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 1,20 Mrd. USD im Jahr 2025 (37,0 % des weltweiten Werts)
- Marktführer: Trane Technologies, Johnson Controls, Carrier Global, Daikin Industries und Vertiv, zusammen etwa 55 % des Werts 2025 (Bewertung von DC Market Insights)
Zusammenfassung
Der globale Markt für Rechenzentrums-Kältemaschinen wurde 2020 auf 1,56 Mrd. USD bewertet, erreichte 2025 einen Wert von 3,23 Mrd. USD und soll bis 2035 bei einer CAGR von 7,88 % im Prognosezeitraum 6,90 Mrd. USD erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Kältemaschinen 2025 | 3,23 Mrd. USD |
| Marktgröße Rechenzentrums-Kältemaschinen 2026 | 3,76 Mrd. USD |
| Markt für Rechenzentrums-Kältemaschinen, CAGR | 7,88 % |
| Marktgröße Rechenzentrums-Kältemaschinen 2035 | 6,90 Mrd. USD |
Die Ausgaben wuchsen zwischen 2020 und 2025 um 15,69 % pro Jahr, als sich die jährlich neu gebaute IT-Kapazität in Rechenzentren von 6.000 MW auf 12.000 MW verdoppelte und KI-Hallen, die noch auf 80 % ihrer Kapazität Kältemaschinen einsetzten, von 10 % auf 35 % der Neubauten anstiegen. Das Wachstum verlangsamt sich bis 2035 aus einem bestimmten Grund auf 7,88 % pro Jahr: Die neue IT-Kapazität steigt zwar weiter auf 27.000 MW pro Jahr, doch die Ausstattungsquote mit Kältemaschinen in KI-Hallen sinkt von 80 % auf 50 %, da die Warmwasser-Flüssigkeitskühlung mit 45 °C den Verdichter aus einem Teil der Kühlanlage entfernt. Der installierte Bestand federt diese Verschiebung ab. Ersatzkältemaschinen für eine alternde, von Kältemaschinen versorgte Flotte von 64.960 MW im Jahr 2025 und 149.280 MW im Jahr 2035 steigen zusammen mit Serviceverträgen von 31,0 % des Marktes im Jahr 2025 auf 37,5 % im Jahr 2035.
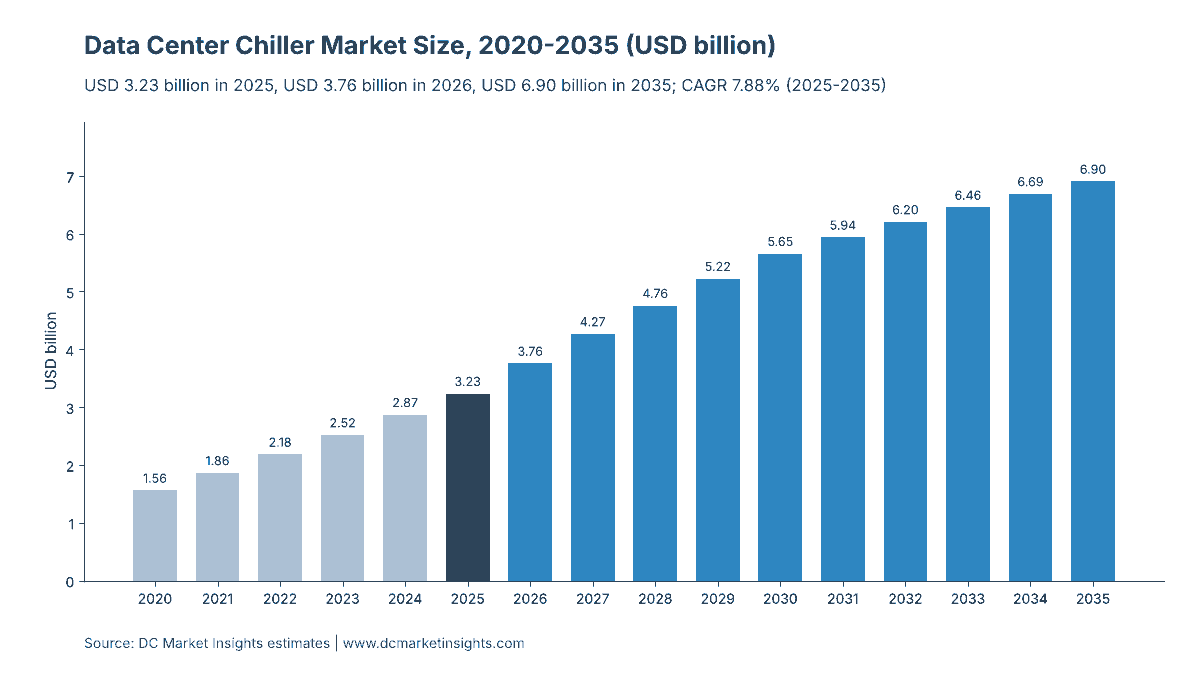
Wichtigste Erkenntnisse
- Der Markt wächst von 3,23 Mrd. USD im Jahr 2025 auf 6,90 Mrd. USD im Jahr 2035, weil die neue Rechenzentrumskapazität um das 2,25-Fache steigt, auch wenn ein kleinerer Teil davon Kältemaschinen nutzt.
- KI-Hallen machen bereits 46,2 % der Kältemaschinenausrüstung für Neubauten im Jahr 2025 aus, weil flüssigkeitsgekühlte Racks mit 30 °C bis 35 °C Vorlauftemperatur für die Luftseite und für warme Tage weiterhin Kaltwasser benötigen.
- Die Warmwasserkühlung mit 45 °C ist das größte Abwärtsrisiko, weil sie den Kältemaschinenanteil in einer KI-Halle von etwa 260.000 USD auf 95.000 USD pro MW oder auf null senkt.
- Kältemittelvorschriften in den Vereinigten Staaten und der Europäischen Union machen aus dem installierten Bestand einen Ersatzmarkt im Wert von 1,55 Mrd. USD im Jahr 2035, weil ältere Geräte mit hohem GWP nicht unbegrenzt gewartet werden können.
- Luftgekühlte Kältemaschinen gewinnen Anteile von 54,0 % auf 61,0 %, weil wasserarme Standorte und die mehrgeschossigen Campusse von Hyperscale-Betreibern Kühltürme vermeiden.
Was ist eine Rechenzentrums-Kältemaschine, und was umfasst der Markt?
Eine Rechenzentrums-Kältemaschine ist eine Kompressionskältemaschine, die dem Kaltwasserkreislauf einer Rechenzentrumshalle Wärme entzieht, und DC Market Insights bewertet die an Rechenzentren verkauften Kältemaschinen samt Installation und Service im Jahr 2025 mit 3,23 Mrd. USD.
Enthalten. Luftgekühlte und wassergekühlte Kältemaschinen mit Turbo- (einschließlich ölfreier Magnetlager-), Schrauben- und Scrollverdichtern; Kältemaschinen mit freier Kühlung (Economiser) und adiabatischer Unterstützung; Trimm-Kältemaschinen zur Unterstützung von Warmwasser-Flüssigkeitskühlkreisläufen; Installation und Inbetriebnahme; der Ersatz von Kältemaschinen in laufenden Rechenzentren; sowie Wartungs- und Reparaturverträge für den von Kältemaschinen versorgten installierten Bestand.
Ausgeschlossen. Umluftkühlgeräte (CRAH) und andere luftseitige Präzisionsgeräte (siehe Markt für Präzisionsklimatisierung in Rechenzentren), Kühlmittelverteilereinheiten (CDU) für Direct-to-Chip-Kreisläufe (siehe Markt für Kühlmittelverteilereinheiten in Rechenzentren), separat verkauftes Kältemittel (siehe Markt für Kältemittel in Rechenzentren), eigenständige Kühltürme, Trockenkühler und Pumpen, Kaltwasserrohrleitungen, Gebäudemanagementsoftware, Komfort-Kältemaschinen in Bürogebäuden sowie der von Kältemaschinen verbrauchte Strom.
Wie die Segmente zusammenpassen. Jeder Dollar wird je einmal nach Kältemaschinentyp (luftgekühlt oder wassergekühlt), nach Verdichter (Turbo, Schraube oder Scroll), nach Rechenzentrumstyp und nach Angebot (Neubauausrüstung, Installation und Inbetriebnahme, Ersatzkältemaschinen, Service und Wartung) klassifiziert. Jede Dimension ergibt in jedem Jahr die Marktsumme.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Kältemaschinen?
Die Schätzungen unterscheiden sich wegen des Umfangs: DC Market Insights zählt für 2026 3,76 Mrd. USD ausschließlich für Kältemaschinen samt Installation und Service in Rechenzentren, während breitere Definitionen die gesamte Kaltwasseranlage oder jedes Kühlprodukt einbeziehen.
Breitere Schätzungen rechnen häufig Kühltürme, Trockenkühler, Pumpen und Rohrleitungen hinzu, die bei einer wassergekühlten Anlage zusammen den Wert der Kältemaschine selbst erreichen können; sie können auch luftseitige Präzisionsgeräte, Kühlmittelverteilereinheiten, Flüssigkeitskühlung und an Gewerbegebäude verkaufte Komfort-Kältemaschinen umfassen. Der Bericht Markt für Rechenzentrumskühlung von DC Market Insights, der jedes Kühlprodukt abdeckt, bewertet diesen breiteren Markt 2025 mit 21,86 Mrd. USD, sodass Kältemaschinen nach der hier verwendeten Definition etwa 14,8 % der gesamten Kühlausgaben von Rechenzentren ausmachen.
| Element | Im Umfang von DC Market Insights | Begründung |
|---|---|---|
| Kältemaschinen (luftgekühlt und wassergekühlt) | Ja, 1,89 Mrd. USD Neubauausrüstung im Jahr 2025 | Das Kernprodukt |
| Installation und Inbetriebnahme | Ja, 340,05 Mio. USD | In den meisten Rechenzentrumsverträgen zusammen mit der Kältemaschine verkauft |
| Ersatzkältemaschinen | Ja, 613,87 Mio. USD | Getrieben durch Alter und Kältemittelvorschriften |
| Service und Wartung | Ja, 389,76 Mio. USD | Wiederkehrende Umsätze aus dem installierten Bestand |
| Kühltürme, Trockenkühler, Pumpen, Rohrleitungen | Nein | Eigener Umfang für Wärmeabfuhr und Mechanik |
| CRAH-Geräte, Lüfterwände, CDUs | Nein | In verwandten Berichten von DC Market Insights abgedeckt |
| Komfort-Kältemaschinen in Büros | Nein | Keine Rechenzentrumsnachfrage |
Nicht im Umfang enthalten sind, einfach gesagt: Kühltürme, Trockenkühler, Kaltwasserpumpen und -rohrleitungen, Umluftkühlgeräte, Kühlmittelverteilereinheiten, Hardware für Immersions- und Direct-to-Chip-Flüssigkeitskühlung, separat verkauftes Kältemittel, Gebäudeautomationssoftware und Komfort-Kältemaschinen. Im Umfang enthalten sind alle Rechenzentrumskäufer, von Betreibern von Hyperscale- und KI-Campussen über Colocation-Anbieter, Unternehmen und Behörden bis hin zu kleinen und mittleren Unternehmen (KMU), die ihre eigenen Serverräume mit kompakten Scroll-Kältemaschinen betreiben.
Was treibt die Nachfrage nach Rechenzentrums-Kältemaschinen?
Drei marktspezifische Kräfte heben die Ausgaben für Rechenzentrums-Kältemaschinen von 3,23 Mrd. USD im Jahr 2025 auf 6,90 Mrd. USD im Jahr 2035: Rekordaufträge für KI-Campusse bei den großen Herstellern von Heizungs-, Lüftungs- und Klimatechnik (HLK), größere luftgekühlte Kältemaschinen für mehrgeschossige Hallen und Kältemittelvorschriften, die ältere Geräte aus dem Markt drängen.
Der Rechenzentrumsumsatz von Carrier verdoppelte sich 2025 auf 1 Mrd. USD
Carrier Global gab in seinem Geschäftsbericht 2025 an, dass es seinen weltweiten Rechenzentrumsumsatz 2025 auf 1 Mrd. USD verdoppelt hat und das Geschäft für ein Wachstum von etwa 50 % im Jahr 2026 aufgestellt hat; im Juli 2026 meldete das Unternehmen, dass die Rechenzentrumsaufträge im zweiten Quartal um mehr als 300 % gestiegen waren. Trane Technologies meldete laut seinen Ergebnismitteilungen, dass die Auftragseingänge für Applied Equipment, die Kategorie, zu der große Kältemaschinen gehören, im vierten Quartal 2025 um mehr als 120 % und im zweiten Quartal 2026 um 130 % stiegen. Johnson Controls teilte im Juli 2026 mit, dass die Aufträge organisch um 27 % zulegten und der Auftragsbestand 21,0 Mrd. USD erreichte, wobei die Nachfrage von Rechenzentren als Treiber genannt wurde. DC Market Insights wertet diese Aufträge als den Anstieg 2026 in seinem Modell: Die Kältemaschinenausrüstung für Neubauten steigt von 1,89 Mrd. USD im Jahr 2025 auf 2,21 Mrd. USD im Jahr 2026.
Luftgekühlte Geräte wachsen für mehrgeschossige Hallen von 1,75 MW auf 3,5 MW
Kältemaschinenhersteller haben luftgekühlte Geräte vergrößert, weil mehrgeschossige KI-Campusse pro MW nur wenig Dach- und Hoffläche haben. Johnson Controls brachte im Februar 2026 die YORK YDAM mit 3,5 MW Kühlleistung und bis zu 20 % mehr Leistungsdichte auf den Markt, die ab Ende 2026 ausgeliefert wird; Vertiv erweiterte seine Liebert-AFC-Schraubenkältemaschinen mit freier Kühlung im Oktober 2024 auf 2,2 MW pro Rahmen; und Mitsubishi Electric verkauft laut den Unternehmen luftgekühlte Magnetlager-Modelle mit 350 Tonnen (1,2 MW) und 500 Tonnen (1,75 MW) für Rechenzentren in den Vereinigten Staaten. LG Electronics gab im Oktober 2026 bekannt, eine mehrjährige Vereinbarung über die Lieferung luftgekühlter Turbokältemaschinen für nordamerikanische Rechenzentren mit insgesamt mehr als 5 Gigawatt (GW) unterzeichnet zu haben. Luftgekühlte Kältemaschinen wachsen im Modell von DC Market Insights daher um 9,21 % pro Jahr, gegenüber 6,12 % bei wassergekühlten Geräten.
Kältemittelgrenzwerte von 700 und 750 GWP verdrängen ältere Kältemaschinen
Die US-Umweltschutzbehörde (EPA) legte im Rahmen ihrer Technology Transitions Rule ab dem 1. Januar 2025 einen Grenzwert für das Treibhauspotenzial (GWP) von 700 für neue Komfort-Kältemaschinen fest, und die F-Gas-Verordnung (EU) 2024/573 der Europäischen Union, die seit dem 11. März 2024 in Kraft ist, verbietet laut Europäischer Kommission ab dem 1. Januar 2027 neue Kältemaschinen über 12 kW, die Kältemittel mit einem GWP von 750 oder mehr verwenden. Ältere Rechenzentrums-Kältemaschinen, die mit R-134a (GWP 1.430) oder R-410A (GWP 2.088) befüllt sind, dürfen weiter betrieben werden, werden aber in der Wartung teurer, da das Angebot an teilfluorierten Kohlenwasserstoffen (HFKW) schrittweise reduziert wird. DC Market Insights wendet auf den von Kältemaschinen versorgten installierten Bestand eine jährliche Ersatzrate von 4,5 % an, wodurch Ersatzkältemaschinen von 613,87 Mio. USD im Jahr 2025 auf 1,55 Mrd. USD im Jahr 2035 steigen, eine CAGR von 9,67 %.
Wie verändert sich die Technologie von Rechenzentrums-Kältemaschinen?
Drei Veränderungen prägen den Markt von 3,76 Mrd. USD im Jahr 2026 neu: ölfreie Magnetlagerverdichter, Kältemaschinenhersteller, die Spezialisten für Flüssigkeitskühlung übernehmen, und asiatische Hersteller, die in Nordamerika Fuß fassen.
Magnetgelagerte Turboverdichter ziehen in luftgekühlte Kältemaschinen ein
Ölfreie magnetgelagerte Turboverdichter, die früher vor allem in wassergekühlten Anlagen eingesetzt wurden, finden sich nun auch in luftgekühlten Rechenzentrums-Kältemaschinen: Johnson Controls brachte im März 2025 die luftgekühlte Magnetlager-Kältemaschine YORK YVAM für Hyperscale- und Colocation-Einrichtungen auf den Markt und gibt einen um etwa 40 % geringeren jährlichen Stromverbrauch an, und die MECH-iC-Reihe von Mitsubishi Electric nutzt dieselbe Bauweise. Turbokältemaschinen halten 45,0 % des Werts 2025 (1,45 Mrd. USD) und wachsen um 9,66 % pro Jahr, der schnellste Verdichtertyp.
Kältemaschinenhersteller kaufen Unternehmen für Flüssigkeitskühlung
Die größten Kältemaschinenanbieter sichern sich gegen KI-Hallen ohne Kältemaschinen ab, indem sie Unternehmen für Flüssigkeitskühlung kaufen. Trane Technologies schloss laut den Unternehmen am 3. März 2026 die Übernahme von LiquidStack ab, einem Unternehmen für Flüssigkeitskühlung in Rechenzentren, und Daikin Applied kaufte im November 2025 den Direct-to-Chip-Spezialisten Chilldyne, nachdem es im August 2025 DDC Solutions übernommen hatte. Diese Transaktionen ermöglichen es einem Anbieter, das Kühlbudget einer KI-Halle zu behalten, ob die Halle eine Kältemaschine nutzt oder nicht, und sie erklären, warum DC Market Insights erwartet, dass die Kältemaschinenpreise pro MW nur langsam weiter steigen, von 260.000 USD auf 280.000 USD pro KI-MW zwischen 2025 und 2035.
Daikin plant bis 2030 Umsätze von 300 Mrd. JPY mit Rechenzentrumskühlung
Daikin Industries teilte Investoren im November 2025 mit, dass sein nordamerikanisches Geschäft mit Rechenzentrumskühlung von etwa 23 Mrd. JPY im Jahr 2023 auf etwa 100 Mrd. JPY im Jahr 2025 gewachsen ist und dass es bis 2030 300 Mrd. JPY oder mehr anstrebt, wobei Kältemaschinen und Lüftungsgeräte voraussichtlich 70 % bis 80 % dieser Umsätze ausmachen werden. LG Electronics meldete für das erste Halbjahr 2026 Aufträge für Rechenzentrumskühlung von über 428 Mio. USD. Der zunehmende Wettbewerb durch japanische und koreanische Hersteller ist ein Grund, warum DC Market Insights den Preisanstieg für Kältemaschinenausrüstung nach 2025 auf 0,9 % pro Jahr begrenzt.
Markthemmnisse: Was könnte die Ausgaben für Rechenzentrums-Kältemaschinen bremsen?
Zwei Hemmnisse verringern den Markt 2035 im Niedrigszenario von DC Market Insights um bis zu 1,13 Mrd. USD: Warmwasser-Flüssigkeitskühlung, die Kältemaschinen aus KI-Hallen entfernt, und Effizienzobergrenzen, die Betreiber zur freien Kühlung drängen.
Das 45-°C-Design von NVIDIA ermöglicht KI-Hallen ohne Kältemaschinen
NVIDIA schrieb im Juli 2026, dass ein Design mit einer Flüssigkeitszulauftemperatur von 45 Grad Celsius einen Betrieb mit Trockenkühlern ohne Kältemaschine ermöglicht, und zwar für seine Vera-Rubin-Systeme, womit es eine Aussage wiederholte, die sein Vorstandschef im Januar 2026 auf der CES gemacht hatte; im Juni 2026 bezeichnete es Rubin als seine erste Generation mit 100 % Flüssigkeitskühlung. Würde jede KI-Halle dieses Design übernehmen, fiele der Kältemaschinenanteil pro KI-MW von etwa 260.000 USD auf null. DC Market Insights geht von einer teilweisen Verschiebung aus: Die Ausstattungsquote in KI-Hallen sinkt von 80 % im Jahr 2025 auf 62 % im Jahr 2030 und 50 % im Jahr 2035. Bei 35 % im Jahr 2035, dem Niedrigszenario, erreicht der Markt 5,77 Mrd. USD statt 6,90 Mrd. USD.
PUE-Obergrenzen von 1,25 begünstigen die freie Kühlung
Die chinesische Nationale Entwicklungs- und Reformkommission (NDRC) und das Ministerium für Industrie und Informationstechnologie (MIIT) verlangten von neuen und erweiterten großen Rechenzentren bis Ende 2025 eine Energieeffizienzkennzahl (Power Usage Effectiveness, PUE) von 1,25 oder weniger, und das Economic Development Board (EDB) von Singapur legte laut den beiden Regierungen für die im Dezember 2025 im Rahmen seines zweiten Data Centre Call for Application vergebene Kapazität eine PUE von 1,25 bei voller IT-Last fest. Niedrige PUE-Ziele belohnen Economiser-Stunden und höhere Wassertemperaturen, die die Laufzeit der Verdichter und in kühlen Klimazonen die Größe der Kältemaschinen verringern. Die Internationale Energieagentur (IEA) beziffert den Anteil der Kühlung am Stromverbrauch in effizienten Hyperscale-Rechenzentren auf etwa 7 % und in weniger effizienten Unternehmensstandorten auf über 30 %; genau diese Lücke nehmen die Regulierungsbehörden ins Visier. Unternehmens- und Edge-Rechenzentren wachsen im Modell nur um 1,72 % pro Jahr, da ihre Serverräume in Colocation und Cloud aufgehen.
Wo liegen die Wachstumschancen bei Rechenzentrums-Kältemaschinen?
Die beiden größten Chancen sind Ersatzkältemaschinen mit einem Wert von 1,55 Mrd. USD im Jahr 2035 und Serviceverträge für Kältemaschinen mit einem Wert von 1,04 Mrd. USD im Jahr 2035; beide hängen an einem installierten Bestand, der sich mehr als verdoppelt.
Ersatzkältemaschinen: 22,4 % des Werts 2035
Ersatzkältemaschinen erreichen 2035 einen Wert von 1,55 Mrd. USD und damit 22,4 % des Marktes, gegenüber 19,0 % im Jahr 2025, weil der von Kältemaschinen versorgte installierte Bestand von 64.960 MW auf 149.280 MW wächst und Kältemittelvorschriften die wirtschaftliche Lebensdauer von Geräten mit hohem GWP verkürzen. Anbieter mit Drop-in-Lösungen mit niedrigem GWP, etwa die R-1234ze-Geräte von Vertiv, sind für diese Nachrüstnachfrage am besten aufgestellt, die DC Market Insights mit 4,5 % des von Kältemaschinen versorgten Bestands pro Jahr modelliert.
Service und Wartung von Kältemaschinen: 10,36 % pro Jahr
Service und Wartung ist mit 10,36 % pro Jahr, ausgehend von 389,76 Mio. USD im Jahr 2025, das am schnellsten wachsende Angebot, da der Servicesatz pro von Kältemaschinen versorgtem MW von 6.000 USD auf 7.000 USD pro Jahr steigt und KI-Betreiber verfügbarkeitsbasierte Verträge abschließen. Der Auftragsbestand von Johnson Controls von 21,0 Mrd. USD im Juli 2026 und der Unternehmensauftragsbestand von Trane von 7,8 Mrd. USD Ende 2025, beide teilweise Service, zeigen, wie viel wiederkehrende Arbeit die großen Anbieter bereits halten.
Was kostet eine Rechenzentrums-Kältemaschine pro MW?
DC Market Insights schätzt die Kältemaschinenausrüstung im Jahr 2025 auf etwa 210.000 USD pro MW IT-Last in einer konventionellen Halle und 260.000 USD pro MW in einer KI-Halle, also etwa 616 USD bzw. 703 USD pro Tonne Kühlleistung, vor der Installation in Höhe von 18 % des Ausrüstungswerts.
| Jahr | Konventionelle Halle (USD pro MW IT) | KI-Halle (USD pro MW IT) | Konventionell (USD pro Tonne Kühlleistung) | Service (USD pro von Kältemaschinen versorgtem MW und Jahr) |
|---|---|---|---|---|
| 2020 | 190.000 | 240.000 | 557 | 5.000 |
| 2025 | 210.000 | 260.000 | 616 | 6.000 |
| 2030 | 222.000 | 272.000 | 651 | 6.600 |
| 2035 | 230.000 | 280.000 | 674 | 7.000 |
Die Werte pro Tonne setzen 1,2 MW Kältemaschinenleistung pro MW IT in einer konventionellen Halle (redundante N+1-Geräte) und 284,3 Kältetonnen pro MW voraus. Öffentliche Referenzwerte sind rar, weil Kältemaschinen in Projektausschreibungen verkauft werden. Das US-amerikanische Federal Energy Management Program (FEMP) legt für Bundesbeschaffungen Mindesteffizienzen von 0,501 Kilowatt (kW) pro Tonne bei Volllast für wassergekühlte Turbokältemaschinen ab 600 Tonnen fest und berechnet, dass eine effiziente wassergekühlte Turbokältemaschine mit 300 Tonnen über ihre Lebensdauer selbst dann noch Geld spart, wenn sie bis zu 128.037 USD mehr kostet als ein weniger effizientes Modell. Dieser Aufpreis von etwa 427 USD pro Tonne zeigt, warum Rechenzentrumskäufer für Magnetlager- und Freikühlungskonzepte mehr bezahlen.
Welche Vorschriften und Normen prägen Rechenzentrums-Kältemaschinen?
Sieben Vorschriften und Normen entscheiden darüber, welche Kältemaschinen in einem Markt von 3,76 Mrd. USD im Jahr 2026 verkauft werden dürfen, von Kältemittelverboten bis zur Effizienzberichterstattung.
- AHRI Standard 550/590 (2023): die Bewertungsnorm des Air-Conditioning, Heating, and Refrigeration Institute (AHRI) für Kaltwassersätze, die zur Zertifizierung der Volllast- und der integrierten Teillasteffizienz dient.
- ANSI/ASHRAE Standard 90.4-2025: die Energienorm für Rechenzentren der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), die mechanische Lastkomponenten festlegt, die Kälteanlagen einhalten müssen.
- US EPA Technology Transitions Rule: GWP-Grenzwert von 700 für neue Komfort-Kältemaschinen ab dem 1. Januar 2025 und für Prozesskältemaschinen ab dem 1. Januar 2026.
- Verordnung (EU) 2024/573 (F-Gase): die Verordnung über fluorierte Treibhausgase, in Kraft seit dem 11. März 2024; verbietet ab dem 1. Januar 2027 neue Kältemaschinen über 12 kW, die Kältemittel mit einem GWP von 750 oder mehr verwenden.
- Delegierte Verordnung (EU) 2024/1364: Rechenzentren mit mindestens 500 kW IT-Leistung melden im Rahmen der Energieeffizienzrichtlinie (EED) jährlich PUE, Wasserverbrauch, Kältemitteltypen und Abwärmedaten; die Europäische Kommission schlug im September 2026 ein Bewertungssystem vor.
- Aktionsplan von NDRC und MIIT in China (Juli 2024): PUE von 1,25 oder weniger für neue und erweiterte große Rechenzentren bis Ende 2025.
- Singapur SS 697:2023 und DC-CFA2: Die Norm für tropische Rechenzentren unterstützt den Betrieb bei 26 °C und mehr, mit laut der Infocomm Media Development Authority (IMDA) 2 % bis 5 % Kühlenergieeinsparung pro 1 °C, und neue Kapazität muss eine PUE von 1,25 erreichen.
Welches Segment führt den Markt für Rechenzentrums-Kältemaschinen an?
Luftgekühlte Kältemaschinen führen mit 54,0 % des Werts 2025, Turboverdichter mit 45,0 %, Hyperscale- und KI-Rechenzentren mit 50,0 % und Neubauausrüstung mit 58,4 %, in einem Markt mit einem Wert von 3,23 Mrd. USD im Jahr 2025.
Nach Kältemaschinentyp: Luftgekühlte Kältemaschinen führen mit 54,0 %
Luftgekühlte Kältemaschinen entfallen auf 1,75 Mrd. USD des Werts 2025 und wachsen um 9,21 % pro Jahr, weil sie kein Kühlturm-Zusatzwasser benötigen; wassergekühlte Kältemaschinen behalten ihren Platz in den größten eingeschossigen Campussen und in heißen Klimazonen, wo ihr niedrigerer kW-Wert pro Tonne am meisten zählt.
| Kältemaschinentyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftgekühlte Kältemaschinen | 1.745,73 | 54,0 % | 4.211,54 | 9,21 % |
| Wassergekühlte Kältemaschinen | 1.487,11 | 46,0 % | 2.692,63 | 6,12 % |
Nach Verdichter: Turbokältemaschinen führen mit 45,0 %
Turbokältemaschinen, einschließlich ölfreier Magnetlagergeräte, haben 2025 einen Wert von 1,45 Mrd. USD und steigen bis 2035 auf 53,0 % des Werts, da die Gerätegrößen 1,5 MW überschreiten; Schraubenkältemaschinen bleiben in Freikühlungskonzepten stark, und Scroll-Kältemaschinen versorgen kleine Unternehmens- und Edge-Räume.
| Verdichter | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Turbokältemaschinen | 1.454,78 | 45,0 % | 3.659,21 | 9,66 % |
| Schraubenkältemaschinen | 1.390,12 | 43,0 % | 2.623,58 | 6,56 % |
| Scroll-Kältemaschinen | 387,94 | 12,0 % | 621,38 | 4,82 % |
Nach Rechenzentrumstyp: Hyperscale- und KI-Rechenzentren führen mit 50,0 %
Hyperscale- und KI-Campusse geben 2025 1,62 Mrd. USD für Kältemaschinen aus und wachsen um 10,05 % pro Jahr, der schnellste Rechenzentrumstyp, trotz niedrigerer Ausstattungsquoten, weil sie den Großteil der neuen Kapazität hinzufügen.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Rechenzentren | 1.616,42 | 50,0 % | 4.211,54 | 10,05 % |
| Colocation-Rechenzentren | 1.034,51 | 32,0 % | 2.002,21 | 6,83 % |
| Unternehmens- und Edge-Rechenzentren | 581,91 | 18,0 % | 690,42 | 1,72 % |
Nach Angebot: Kältemaschinenausrüstung für Neubauten führt mit 58,4 %
Kältemaschinenausrüstung für Neubauten hat 2025 einen Wert von 1,89 Mrd. USD; Service und Wartung wächst mit 10,36 % pro Jahr am schnellsten, da sich die von Kältemaschinen versorgte Flotte mehr als verdoppelt.
| Angebot | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kältemaschinenausrüstung für Neubauten | 1.889,16 | 58,4 % | 3.656,07 | 6,83 % |
| Installation und Inbetriebnahme | 340,05 | 10,5 % | 658,09 | 6,83 % |
| Ersatzkältemaschinen | 613,87 | 19,0 % | 1.545,05 | 9,67 % |
| Service und Wartung | 389,76 | 12,1 % | 1.044,96 | 10,36 % |
DC Exclusive: Analyse des Kältemaschinenanteils in KI-Hallen, 0 USD bis 260.000 USD pro MW je nach Kühlkonzept
Diese Analyse von DC Market Insights basiert auf 12 Eingangsgrößen und schätzt, wie viel Kältemaschinenausrüstung, Installation und Service jedes MW IT-Last bei fünf Kühlkonzepten im Jahr 2025 enthält; sie zeigt, warum der Wechsel zur Warmwasser-Flüssigkeitskühlung und nicht die Zahl neuer Rechenzentren der entscheidende Faktor in diesem Markt ist.
| Kühlkonzept der Halle | Kältemaschinenleistung pro MW IT (MW) | Kältemaschinenausrüstung pro MW IT (USD) | Installation pro MW IT (USD) | Service pro MW IT und Jahr (USD) |
|---|---|---|---|---|
| Luftgekühlte konventionelle Halle, ganzjährig mechanische Kühlung | 1,20 | 210.000 | 37.800 | 4.500 |
| Konventionelle Halle mit Economiser-Kältemaschine (freie Kühlung) | 1,20 | 230.000 | 41.400 | 4.000 |
| KI-Halle, Flüssigkeitskühlung mit 30-35 °C Vorlauf plus luftseitige Kältemaschine | 1,30 | 260.000 | 46.800 | 6.000 |
| KI-Halle, 45-°C-Warmwasser-Flüssigkeitskreislauf mit Trimm-Kältemaschine für die Luftseite | 0,35 | 95.000 | 17.100 | 2.000 |
| KI-Halle, 45-°C-Warmwasser nur mit Trockenkühlern (ohne Kältemaschine) | 0,00 | 0 | 0 | 0 |
Drei Punkte fallen auf. Erstens enthält eine KI-Halle mit Flüssigkeitskühlung bei 30 °C bis 35 °C Vorlauftemperatur den höchsten Kältemaschinenanteil, etwa 260.000 USD pro MW, weil ihre Kältemaschinen neben dem Flüssigkeitskreislauf auch Spitzentage und die luftseitige Last abdecken müssen. Zweitens senkt die Umstellung derselben Halle auf einen 45-°C-Wasserkreislauf mit einer kleinen Trimm-Kältemaschine die Kältemaschinenausrüstung um etwa 165.000 USD pro MW oder 63 %. Drittens entfällt in einer vollständig kältemaschinenfreien Halle das Kältemaschinenbudget ganz; deshalb hält DC Market Insights für 2035 an einer KI-Ausstattungsquote von 50 % fest, statt anzunehmen, dass sich kältemaschinenfreie Konzepte überall durchsetzen: Heiße und feuchte Standorte wie Singapur, Riad und Mumbai, wo sich 45 °C warmes Wasser an Sommertagen mit Trockenkühlern nur schwer rückkühlen lässt, benötigen weiterhin Kältemaschinen.
Welche Region kauft die meisten Rechenzentrums-Kältemaschinen?
Nordamerika führt mit 42,0 % des Werts 2025 (1,36 Mrd. USD), und der Nahe Osten und Afrika ist mit 12,35 % pro Jahr die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 1.357,79 | 42,0 % | 2.727,14 | 7,22 % |
| Europa | 646,57 | 20,0 % | 1.139,19 | 5,83 % |
| Asien-Pazifik | 969,85 | 30,0 % | 2.243,86 | 8,75 % |
| Lateinamerika | 96,99 | 3,0 % | 276,17 | 11,03 % |
| Naher Osten und Afrika | 161,64 | 5,0 % | 517,81 | 12,35 % |
Nordamerika führt mit 42,0 % Anteil
Nordamerika gibt 2025 1,36 Mrd. USD und 2035 2,73 Mrd. USD für Rechenzentrums-Kältemaschinen aus und wächst um 7,22 % pro Jahr. Die Region verfügt über die größte Pipeline an KI-Campussen und die breiteste Anbieterbasis: Carrier, Trane und Johnson Controls meldeten 2026 allesamt ein von Rechenzentren getragenes Auftragswachstum, und das Lieferprogramm von LG Electronics mit mehr als 5 GW zielt auf die Vereinigten Staaten und Kanada.
Asien-Pazifik hält 30,0 % Anteil
Asien-Pazifik hat 2025 einen Wert von 969,85 Mio. USD und wächst um 8,75 % pro Jahr auf 2,24 Mrd. USD. Die chinesische PUE-Obergrenze von 1,25 für große neue Rechenzentren begünstigt Kältemaschinen mit freier Kühlung, während Indien um 13,54 % pro Jahr wächst, am schnellsten unter den großen Ländern der Region.
Europa hält 20,0 % Anteil
Europa gibt 2025 646,57 Mio. USD aus und wächst um 5,83 % pro Jahr, die langsamste Region, weil kühle nördliche Klimazonen lange Economiser-Laufzeiten ermöglichen. Das F-Gas-Verbot für neue Kältemaschinen mit einem GWP von 750 oder mehr ab Januar 2027 löst an bestehenden Standorten eine Ersatzwelle aus.
Naher Osten und Afrika hält 5,0 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von 161,64 Mio. USD und ist mit 12,35 % pro Jahr die am schnellsten wachsende Region; 2035 werden 517,81 Mio. USD erreicht. Sommertemperaturen von über 45 °C am Golf machen eine Kühlung ohne Kältemaschinen unpraktikabel, sodass KI-Campusse in Saudi-Arabien und den Vereinigten Arabischen Emiraten Ausstattungsquoten nahe dem konventionellen Niveau beibehalten.
Lateinamerika hält 3,0 % Anteil
Lateinamerika gibt 2025 96,99 Mio. USD aus und wächst um 11,03 % pro Jahr, angeführt von Brasilien und Mexiko, wo Hyperscale-Campusse rund um São Paulo und Querétaro luftgekühlte Kältemaschinen einsetzen, um den Wasserverbrauch zu begrenzen.
Welche Länder geben am meisten für Rechenzentrums-Kältemaschinen aus?
Die Vereinigten Staaten führen mit 1,20 Mrd. USD im Jahr 2025, 37,0 % des weltweiten Werts, und Saudi-Arabien ist mit 14,83 % pro Jahr das am schnellsten wachsende der 12 größten Länder.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1.196,15 | 37,0 % | 2.381,94 | 7,13 % |
| 2 | China | Asien-Pazifik | 452,60 | 14,0 % | 897,54 | 7,09 % |
| 3 | Japan | Asien-Pazifik | 145,48 | 4,5 % | 310,69 | 7,88 % |
| 4 | Deutschland | Europa | 145,48 | 4,5 % | 262,36 | 6,07 % |
| 5 | Vereinigtes Königreich | Europa | 129,31 | 4,0 % | 227,84 | 5,83 % |
| 6 | Indien | Asien-Pazifik | 96,99 | 3,0 % | 345,21 | 13,54 % |
| 7 | Australien | Asien-Pazifik | 80,82 | 2,5 % | 186,41 | 8,72 % |
| 8 | Frankreich | Europa | 74,36 | 2,3 % | 138,08 | 6,39 % |
| 9 | Südkorea | Asien-Pazifik | 64,66 | 2,0 % | 151,89 | 8,92 % |
| 10 | Brasilien | Lateinamerika | 51,73 | 1,6 % | 138,08 | 10,32 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 48,49 | 1,5 % | 193,32 | 14,83 % |
| 12 | Singapur | Asien-Pazifik | 45,26 | 1,4 % | 69,04 | 4,31 % |
Indien ist mit 13,54 % pro Jahr der am schnellsten wachsende große Markt und steigt von 96,99 Mio. USD auf 345,21 Mio. USD, weil sich seine neue Kapazität auf heiße Küstenstandorte wie Mumbai und Chennai konzentriert, an denen Kältemaschinen Standard bleiben. Singapur wächst mit 4,31 % pro Jahr am langsamsten, weil die Freigabe neuer Kapazität begrenzt ist und seine Norm für tropische Rechenzentren die Betreiber zu wärmeren Sollwerten drängt.
Wie könnte sich die Prognose 2035 für Rechenzentrums-Kältemaschinen verändern?
Der Wert 2035 liegt zwischen 5,77 Mrd. USD und 8,12 Mrd. USD um ein Basisszenario von 6,90 Mrd. USD und hängt vor allem davon ab, wie viele KI-Hallen eine kältemaschinenfreie 45-°C-Kühlung einführen.
| Szenario | Ausstattungsquote mit Kältemaschinen in KI-Hallen 2035 | Kältemaschinenpreis ggü. Basis | Wert 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Niedrig | 35 % | -5 % | 5.772,21 | 5,97 % |
| Basis | 50 % | 0 % | 6.904,17 | 7,88 % |
| Hoch | 65 % | +5 % | 8.124,45 | 9,65 % |
Das Niedrigszenario geht davon aus, dass sich Warmwasserkonzepte rasch über die Referenzdesigns von NVIDIA hinaus verbreiten und asiatische Hersteller Preiswettbewerb ausüben; das Hochszenario geht davon aus, dass KI-Campusse in heißen Klimazonen und luftseitige Lasten zwei Drittel der KI-Kapazität bei Kältemaschinen halten.
Wer sind die führenden Unternehmen für Rechenzentrums-Kältemaschinen?
Trane Technologies, Johnson Controls, Carrier Global, Daikin Industries und Vertiv halten zusammen etwa 55 % des Marktes von 3,23 Mrd. USD im Jahr 2025, eine Schätzung von DC Market Insights auf Basis offengelegter Rechenzentrumsumsätze und Auftragstrends.
- Trane Technologies
- Johnson Controls (YORK)
- Carrier Global
- Daikin Industries (Daikin Applied)
- Vertiv
- Mitsubishi Electric (einschließlich der früheren Marken Climaveneta und RC)
- LG Electronics
- Modine (einschließlich Airedale)
- STULZ
- Midea Group
- Gree Electric Appliances
- Schneider Electric
- Smardt Chiller Group
- Mitsubishi Heavy Industries
Die Grundlage der Schätzung von 55 %: Carrier legte für 2025 einen Rechenzentrumsumsatz von 1 Mrd. USD über alle seine Rechenzentrumsprodukte offen, Daikin legte etwa 100 Mrd. JPY Umsatz mit Rechenzentrumskühlung in Nordamerika offen, und Modine gab an, dass sein Rechenzentrumsumsatz im Quartal bis März 2026 um 158 % stieg, und stellte für das Geschäftsjahr bis März 2027 ein Wachstum von 60 % bis 80 % in Aussicht. Trane und Johnson Controls weisen keinen Rechenzentrumsumsatz gesondert aus, meldeten aber das stärkste Auftragswachstum bei Applied Equipment in der Gruppe. DC Market Insights ordnet etwa die Hälfte des Rechenzentrumsumsatzes jedes Anbieters Kältemaschinen zu, der Rest entfällt auf Lüftungsgeräte, CDUs und Steuerungen.
Aktuelle Entwicklungen
- Im Oktober 2026 unterzeichnete LG Electronics eine mehrjährige Vereinbarung über die Lieferung luftgekühlter Turbokältemaschinen für nordamerikanische Rechenzentren mit insgesamt mehr als 5 GW (Quelle: LG Electronics).
- Im Juli 2026 schrieb NVIDIA, dass eine Flüssigkeitszulauftemperatur von 45 °C für Vera Rubin einen Betrieb mit Trockenkühlern ohne Kältemaschine ermöglicht (Quelle: NVIDIA).
- Im Juli 2026 meldete Carrier Global für das zweite Quartal ein Plus von mehr als 300 % bei den Rechenzentrumsaufträgen (Quelle: Carrier Global).
- Im Juli 2026 meldete Trane Technologies für das zweite Quartal ein Plus von 130 % bei den Auftragseingängen für Applied Equipment (Quelle: Trane Technologies).
- Im März 2026 schloss Trane Technologies die Übernahme des Unternehmens für Flüssigkeitskühlung LiquidStack ab (Quelle: Trane Technologies).
- Im Februar 2026 brachte Johnson Controls die 3,5-MW-Kältemaschine YORK YDAM für mehrgeschossige Rechenzentren auf den Markt (Quelle: Johnson Controls).
Methodik: Wie DC Market Insights den Markt für Rechenzentrums-Kältemaschinen bemisst
DC Market Insights hat den Markt für Rechenzentrums-Kältemaschinen bottom-up aus den von Kältemaschinen versorgten MW, dem Kältemaschinenanteil pro MW und dem Service pro installiertem MW aufgebaut und kommt so auf 3,23 Mrd. USD im Jahr 2025 und 6,90 Mrd. USD im Jahr 2035.
Das Modell in Zahlen. Die neue IT-Kapazität in Rechenzentren von 6.000 MW im Jahr 2020, 12.000 MW im Jahr 2025, 22.000 MW im Jahr 2030 und 27.000 MW im Jahr 2035 mit einem KI-Anteil von 10 %, 35 %, 60 % und 66 % wird mit einer Ausstattungsquote für Kältemaschinen (konventionell 65 %, 62 %, 58 %, 55 %; KI 85 %, 80 %, 62 %, 50 %) und mit der Kältemaschinenausrüstung pro MW IT (konventionell 190.000 bis 230.000 USD; KI 240.000 bis 280.000 USD) multipliziert, linear zwischen den Stützjahren. Die Installation kommt mit 18 % des Ausrüstungswerts hinzu. Der Ersatz beträgt 4,5 % pro Jahr des von Kältemaschinen versorgten installierten Bestands, der 58 %, 56 %, 52 % und 48 % eines installierten IT-Bestands von 80, 116, 196 und 311 GW ausmacht und zum konventionellen Preis bewertet wird; der Service beträgt 5.000 bis 7.000 USD pro von Kältemaschinen versorgtem MW und Jahr. Die Aufteilungen nach Kältemaschinentyp, Verdichter, Rechenzentrumstyp, Region und Land sind Zuordnungen von DC Market Insights, die in jedem Jahr die Summe ergeben; sie nutzen den Kapazitätspfad, den auch andere Rechenzentrumsberichte von DC Market Insights verwenden, und folgen der Forschungsmethodik von DC Market Insights.
Plausibilitätsprüfungen. (1) Obergrenze: Daikin bezifferte die gesamte Rechenzentrumskühlung 2025 auf etwa 1,1 Bio. JPY, rund 7,3 Mrd. USD bei 150 JPY pro US-Dollar; der Kältemaschinenmarkt von 3,23 Mrd. USD entspricht 44 % davon und liegt damit unter dem Anteil von 70 % bis 80 %, den Daikin für Kältemaschinen und Lüftungsgeräte zusammen an seinen eigenen Umsätzen erwartet. (2) Obergrenze: Würde jedes MW neuer Kapazität 2025 Kältemaschinen zum Preis einer KI-Halle nutzen, läge die Neubauausrüstung bei 3,12 Mrd. USD, gegenüber 1,89 Mrd. USD im Modell. (3) Untergrenze: Die offengelegten Umsätze mit Rechenzentrumskühlung von Carrier mit 1 Mrd. USD und von Daikin mit rund 0,67 Mrd. USD ergeben bei einer hälftigen Zuordnung zu Kältemaschinen allein von zwei Anbietern etwa 0,83 Mrd. USD, deutlich unter der Modellsumme und vereinbar mit einem Anteil der fünf Anbieter von etwa 55 %.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Modell der von Kältemaschinen versorgten MW in Zahlen
- 2.2Plausibilitätsprüfungen: Daikin-Marktobergrenze, Obergrenze neuer Kapazität und Untergrenze offengelegter Umsätze
- 03Zusammenfassung
- 3.1Marktüberblick 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Wichtigste Erkenntnisse
- 04Was ist eine Rechenzentrums-Kältemaschine?
- 4.1Enthalten: Kältemaschinen, Installation, Ersatz und Service
- 4.2Ausgeschlossen: Kühltürme, CRAH-Geräte, CDUs, Pumpen und Kältemittel
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Kältemaschinen?
- 5.1Kältemaschinen im Vergleich zur gesamten Kühlanlage
- 5.2Umfangsvergleich: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Umfangs
- 06Markttreiber
- 6.1Der Rechenzentrumsumsatz von Carrier verdoppelte sich 2025 auf 1 Mrd. USD
- 6.2Luftgekühlte Geräte wachsen für mehrgeschossige Hallen von 1,75 MW auf 3,5 MW
- 6.3Kältemittelgrenzwerte von 700 und 750 GWP verdrängen ältere Kältemaschinen
- 07Markttrends
- 7.1Magnetgelagerte Turboverdichter ziehen in luftgekühlte Kältemaschinen ein
- 7.2Kältemaschinenhersteller kaufen Unternehmen für Flüssigkeitskühlung
- 7.3Daikin plant bis 2030 Umsätze von 300 Mrd. JPY mit Rechenzentrumskühlung
- 08Markthemmnisse
- 8.1Das 45-°C-Design von NVIDIA ermöglicht KI-Hallen ohne Kältemaschinen
- 8.2PUE-Obergrenzen von 1,25 begünstigen die freie Kühlung
- 09Marktchancen
- 9.1Ersatzkältemaschinen: 22,4 % des Werts 2035
- 9.2Service und Wartung von Kältemaschinen: 10,36 % pro Jahr
- 10Preisanalyse: Kosten von Rechenzentrums-Kältemaschinen pro MW
- 10.1Kältemaschinenausrüstung pro MW IT, 2020-2035
- 10.2Kosten pro Tonne Kühlleistung
- 10.3Öffentliche Referenzwerte: FEMP-Mindesteffizienzen und Mehrkosten
- 11Normen und Regulierung
- 11.1AHRI Standard 550/590
- 11.2ANSI/ASHRAE Standard 90.4-2025
- 11.3US EPA Technology Transitions Rule
- 11.4Verordnung (EU) 2024/573 (F-Gase)
- 11.5Delegierte Verordnung (EU) 2024/1364
- 11.6PUE-Aktionsplan von NDRC und MIIT in China
- 11.7Singapur SS 697:2023 und DC-CFA2
- 12Markt für Rechenzentrums-Kältemaschinen nach Kältemaschinentyp
- 12.1Luftgekühlte Kältemaschinen
- 12.2Wassergekühlte Kältemaschinen
- 13Markt für Rechenzentrums-Kältemaschinen nach Verdichter
- 13.1Turbokältemaschinen
- 13.2Schraubenkältemaschinen
- 13.3Scroll-Kältemaschinen
- 14Markt für Rechenzentrums-Kältemaschinen nach Rechenzentrumstyp
- 14.1Hyperscale- und KI-Rechenzentren
- 14.2Colocation-Rechenzentren
- 14.3Unternehmens- und Edge-Rechenzentren
- 15Markt für Rechenzentrums-Kältemaschinen nach Angebot
- 15.1Kältemaschinenausrüstung für Neubauten
- 15.2Installation und Inbetriebnahme
- 15.3Ersatzkältemaschinen
- 15.4Service und Wartung
- 16DC Exclusive: Analyse des Kältemaschinenanteils in KI-Hallen
- 16.1Luftgekühlte konventionelle Halle, ganzjährig mechanische Kühlung
- 16.2Konventionelle Halle mit Economiser-Kältemaschine (freie Kühlung)
- 16.3KI-Halle, Flüssigkeitskühlung mit 30-35 °C Vorlauf plus luftseitige Kältemaschine
- 16.4KI-Halle, 45-°C-Warmwasser-Flüssigkeitskreislauf mit Trimm-Kältemaschine für die Luftseite
- 16.5KI-Halle, 45-°C-Warmwasser nur mit Trockenkühlern (ohne Kältemaschine)
- 17Regionale Analyse
- 17.1Nordamerika
- 17.2Europa
- 17.3Asien-Pazifik
- 17.4Lateinamerika
- 17.5Naher Osten und Afrika
- 18Länderanalyse
- 18.1Vereinigte Staaten
- 18.2China
- 18.3Japan
- 18.4Deutschland
- 18.5Vereinigtes Königreich
- 18.6Indien
- 18.7Australien
- 18.8Frankreich
- 18.9Südkorea
- 18.10Brasilien
- 18.11Saudi-Arabien
- 18.12Singapur
- 19Prognoseszenarien 2035
- 19.1Niedrigszenario
- 19.2Basisszenario
- 19.3Hochszenario
- 20Wettbewerbslandschaft
- 20.1Trane Technologies
- 20.2Johnson Controls (YORK)
- 20.3Carrier Global
- 20.4Daikin Industries (Daikin Applied)
- 20.5Vertiv
- 20.6Mitsubishi Electric
- 20.7LG Electronics
- 20.8Modine
- 20.9STULZ
- 20.10Midea Group
- 20.11Gree Electric Appliances
- 20.12Schneider Electric
- 20.13Smardt Chiller Group
- 20.14Mitsubishi Heavy Industries
- 20.15Marktkonzentration
- 21Aktuelle Entwicklungen
- 21.1Liefervereinbarung von LG Electronics über 5 GW Kältemaschinen, Oktober 2026
- 21.2Kältemaschinenfreies Design von NVIDIA Vera Rubin, Juli 2026
- 21.3Aufträge von Carrier und Trane im zweiten Quartal 2026
- 21.4Trane schließt Übernahme von LiquidStack ab, März 2026
- 21.5Markteinführung der YORK YDAM von Johnson Controls, Februar 2026
- Abb. 1Marktgröße Rechenzentrums-Kältemaschinen, 2020-2035 (Mrd. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umfangsvergleich: Was enthalten ist und was nicht
- Tabelle 3Preis für Kältemaschinenausrüstung und Service pro MW, 2020-2035
- Tabelle 4Markt nach Kältemaschinentyp, 2025 und 2035
- Tabelle 5Markt nach Verdichter, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Angebot, 2025 und 2035
- Tabelle 8Analyse des Kältemaschinenanteils in KI-Hallen nach Kühlkonzept, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
3,76 Mrd. USD im Jahr 2026, ein Plus von 16,2 % gegenüber 3,23 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 ein Volumen von 6,90 Mrd. USD erreichen, eine CAGR von 7,88 % ab 2025.
7,88 % pro Jahr von 2025 bis 2035, nach 15,69 % pro Jahr zwischen 2020 und 2025, weil die neue Rechenzentrumskapazität weiter steigt, während die Warmwasserkühlung für KI den Anteil der Hallen senkt, die Kältemaschinen benötigen.
Die Ausgaben von 3,23 Mrd. USD im Jahr 2025 umfassen die luftgekühlten und wassergekühlten Kältemaschinen, die dem Kaltwasserkreislauf einer Rechenzentrumshalle Wärme entziehen, sowie deren Installation, Ersatz und Service. Kühltürme, CRAH-Geräte, CDUs und Pumpen sind ausgeschlossen.
54,0 % des Werts 2025 oder 1,75 Mrd. USD entfallen auf luftgekühlte Kältemaschinen, die um 9,21 % pro Jahr wachsen, weil sie kein Kühlturmwasser benötigen. Beim Verdichtertyp führen Turboverdichter mit 45,0 %.
Laut Schätzungen von DC Market Insights etwa 210.000 USD Kältemaschinenausrüstung pro MW IT-Last in einer konventionellen Halle und 260.000 USD in einer KI-Halle im Jahr 2025, also etwa 616 USD bis 703 USD pro Tonne vor einer Installation von 18 %.
80 % der neuen KI-Kapazität nutzten 2025 Kältemaschinen, doch DC Market Insights erwartet bis 2035 nur noch 50 %, weil das Design von NVIDIA mit 45 °C Flüssigkeitszulauf kältemaschinenfreie Trockenkühler ermöglicht. Heiße Standorte wie Riad und Mumbai behalten Kältemaschinen.
42,0 % des Werts 2025 oder 1,36 Mrd. USD werden in Nordamerika ausgegeben. Der Nahe Osten und Afrika wächst mit 12,35 % pro Jahr am schnellsten, und Indien ist mit 13,54 % das am schnellsten wachsende große Land.
Etwa 55 % des Werts 2025 halten Trane Technologies, Johnson Controls, Carrier Global, Daikin Industries und Vertiv zusammen (Schätzung von DC Market Insights). Auch Mitsubishi Electric, LG Electronics, Modine, STULZ und Midea sind im Wettbewerb.
Ersatzkältemaschinen steigen von 613,87 Mio. USD im Jahr 2025 auf 1,55 Mrd. USD im Jahr 2035, da der GWP-Grenzwert von 700 der US EPA (2025) und das F-Gas-Verbot der EU für Kältemaschinen mit einem GWP von 750 oder mehr (2027) ältere Geräte verdrängen.
3,76 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights ausschließlich für Kältemaschinen samt Installation und Service in Rechenzentren. Schätzungen, die Kühltürme, Pumpen, Lüftungsgeräte, Flüssigkeitskühlung oder Komfort-Kältemaschinen einbeziehen, fallen um ein Vielfaches höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.