
Mercato dei chiller per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
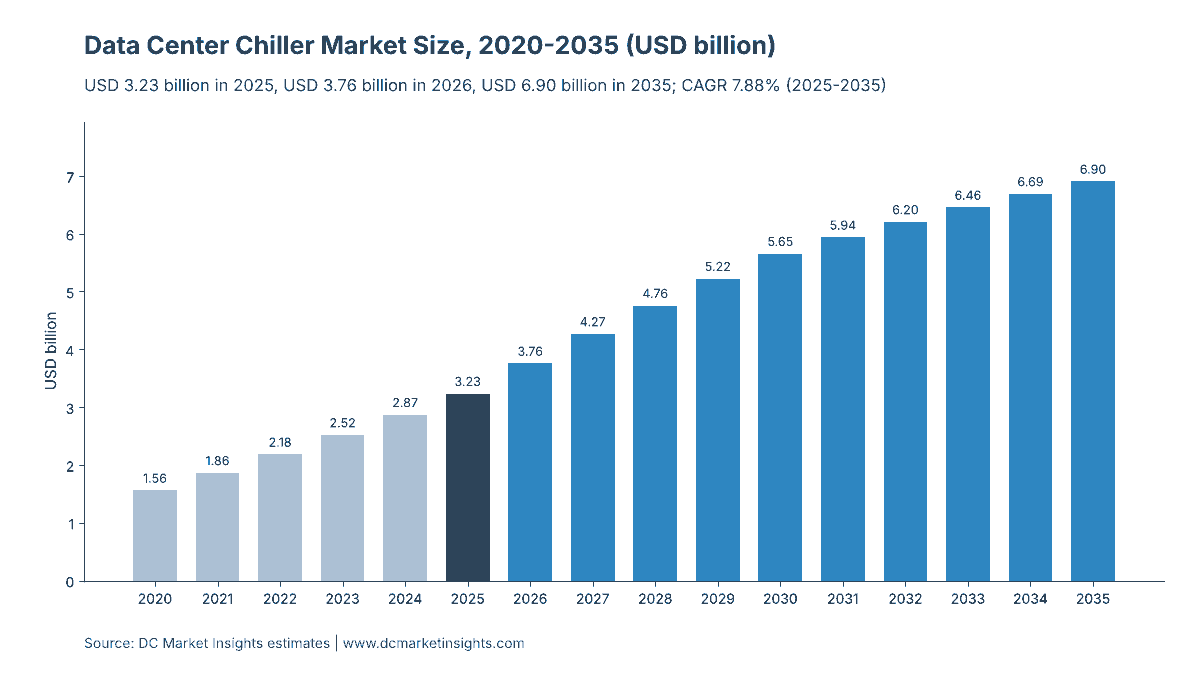
Nel 2025 il valore del Mercato dei chiller per data center era pari a USD 3,230.0 milioni; si prevede che raggiunga USD 6,900.0 milioni entro il 2035, con un CAGR del 7.88%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Che cos'è un chiller per data center?
- 05Perché le stime del mercato dei chiller per data center differiscono?
- 06Fattori trainanti del mercato
- 07Tendenze di mercato
- 08Vincoli di mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi: costo dei chiller per data center per MW
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei chiller per data center vale USD 3,76 miliardi nel 2026 e si prevede che raggiunga USD 6,90 miliardi entro il 2035, rispetto a USD 3,23 miliardi nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,88% dal 2025 al 2035 (stima DC Market Insights). La domanda di chiller è determinata da due forze che spingono in direzioni opposte: i campus di intelligenza artificiale (AI) ordinano chiller a ritmi record, con Carrier Global che dichiara di aver raddoppiato i ricavi data center a USD 1 miliardo nel 2025, mentre i sistemi Vera Rubin di NVIDIA sono progettati per acqua in ingresso a 45 °C, che consente agli operatori di gestire le sale AI con dry cooler e senza alcun chiller. DC Market Insights modella questa tensione attraverso il tasso di adozione (attach rate): nel 2025 circa 8.196 megawatt (MW) dei 12.000 MW di nuova capacità IT dei data center, ovvero il 68,3%, erano raffreddati da chiller, e la quota scende al 51,7% di 27.000 MW entro il 2035 con la diffusione dei sistemi ad acqua calda. Ogni MW servito da chiller comporta circa USD 210.000 di apparecchiature chiller in una sala convenzionale e USD 260.000 in una sala AI. I chiller raffreddati ad aria sono il tipo di chiller in più rapida crescita, al 9,21% annuo, perché non richiedono acqua per torri di raffreddamento, e Medio Oriente e Africa è la regione in più rapida crescita, al 12,35% annuo.
Statistiche chiave: quanto vale il mercato dei chiller per data center nel 2026?
DC Market Insights valuta il mercato dei chiller per data center USD 3,76 miliardi nel 2026, il 16,2% in più rispetto ai USD 3,23 miliardi del 2025, man mano che gli ordini dei campus AI registrati nel 2025 si trasformano in consegne.
- Dimensione del mercato 2025: USD 3,23 miliardi
- Dimensione del mercato 2026: USD 3,76 miliardi
- Dimensione del mercato 2030: USD 5,65 miliardi
- Dimensione del mercato 2035: USD 6,90 miliardi
- CAGR 2025-2035: 7,88% nello scenario base, 5,97% nello scenario basso e 9,65% nello scenario alto
- Nuova capacità IT servita da chiller: 8.196 MW nel 2025 (68,3% della nuova capacità) e 13.959 MW nel 2035 (51,7%)
- Tipo di chiller principale: chiller raffreddati ad aria, 54,0% del valore 2025 (USD 1,75 miliardi)
- Tipo di compressore principale: chiller centrifughi, 45,0% del valore 2025, in crescita del 9,66% annuo
- Offerta in più rapida crescita: assistenza e manutenzione, 10,36% annuo
- Regione leader: Nord America, 42,0% del valore 2025 (USD 1,36 miliardi)
- Regione in più rapida crescita: Medio Oriente e Africa, 12,35% annuo
- Paese più grande: Stati Uniti, USD 1,20 miliardi nel 2025 (37,0% del valore globale)
- Leader di mercato: Trane Technologies, Johnson Controls, Carrier Global, Daikin Industries e Vertiv, insieme circa il 55% del valore 2025 (valutazione DC Market Insights)
Sintesi
Il mercato globale dei chiller per data center era valutato USD 1,56 miliardi nel 2020, ha raggiunto USD 3,23 miliardi nel 2025 e si prevede che raggiunga USD 6,90 miliardi entro il 2035, con un CAGR del 7,88% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei chiller per data center 2025 | USD 3,23 miliardi |
| Dimensione del mercato dei chiller per data center 2026 | USD 3,76 miliardi |
| Mercato dei chiller per data center, CAGR | 7,88% |
| Dimensione del mercato dei chiller per data center 2035 | USD 6,90 miliardi |
La spesa è cresciuta del 15,69% annuo tra il 2020 e il 2025, quando la nuova capacità IT dei data center è raddoppiata da 6.000 MW a 12.000 MW l’anno e le sale AI, che utilizzavano ancora chiller sull’80% della loro capacità, sono passate dal 10% al 35% delle nuove costruzioni. La crescita rallenta al 7,88% annuo fino al 2035 per un motivo preciso: la nuova capacità IT continua a salire fino a 27.000 MW l’anno, ma il tasso di adozione dei chiller nelle sale AI scende dall’80% al 50%, perché il raffreddamento a liquido ad acqua calda a 45 °C elimina il compressore da una parte dell’impianto di raffreddamento. La base installata attenua questo spostamento. I chiller di sostituzione su un parco servito da chiller che invecchia, pari a 64.960 MW nel 2025 e 149.280 MW nel 2035, insieme ai contratti di assistenza, salgono dal 31,0% del mercato nel 2025 al 37,5% nel 2035.
Punti chiave
- Il mercato cresce da USD 3,23 miliardi nel 2025 a USD 6,90 miliardi nel 2035 perché la nuova capacità dei data center aumenta di 2,25 volte, anche se una quota minore di essa utilizza chiller.
- Le sale AI rappresentano già il 46,2% delle apparecchiature chiller per nuove costruzioni del 2025, perché i rack raffreddati a liquido con mandata da 30 °C a 35 °C richiedono comunque acqua refrigerata per il lato aria e per le giornate calde.
- Il raffreddamento ad acqua calda a 45 °C è il principale rischio al ribasso, perché riduce il contenuto di chiller in una sala AI da circa USD 260.000 a USD 95.000 per MW, o fino a zero.
- Le norme sui refrigeranti negli Stati Uniti e nell’Unione Europea trasformano la base installata in un mercato della sostituzione del valore di USD 1,55 miliardi nel 2035, perché le unità più vecchie ad alto GWP non possono essere mantenute in servizio indefinitamente.
- I chiller raffreddati ad aria guadagnano quota, dal 54,0% al 61,0%, perché i siti con scarsità d’acqua e i campus multipiano degli operatori hyperscale evitano le torri di raffreddamento.
Che cos’è un chiller per data center e che cosa comprende il mercato?
Un chiller per data center è una macchina a compressione di vapore che rimuove il calore dal circuito di acqua refrigerata al servizio di una sala dati, e DC Market Insights valuta i chiller, la loro installazione e la loro assistenza venduti ai data center USD 3,23 miliardi nel 2025.
Incluso. Chiller raffreddati ad aria e ad acqua con compressori centrifughi (compresi quelli oil-free a cuscinetti magnetici), a vite e scroll; chiller con free cooling (economizzatore) e con assistenza adiabatica; trim chiller a supporto dei circuiti di raffreddamento a liquido ad acqua calda; installazione e messa in servizio; sostituzione dei chiller nei data center operativi; contratti di manutenzione e riparazione sulla base installata servita da chiller.
Escluso. Unità di trattamento aria per sale computer (CRAH) e altre unità di precisione lato aria (vedi il mercato del condizionamento di precisione per data center), unità di distribuzione del refrigerante (CDU) per circuiti direct-to-chip (vedi il mercato delle unità di distribuzione del refrigerante per data center), refrigerante venduto separatamente (vedi il mercato dei refrigeranti per data center), torri di raffreddamento, dry cooler e pompe autonomi, tubazioni dell’acqua refrigerata, software di gestione degli edifici, chiller per il comfort negli edifici per uffici e l’elettricità consumata dai chiller.
Come si combinano i segmenti. Ogni dollaro è classificato una sola volta per tipo di chiller (raffreddato ad aria o ad acqua), una per compressore (centrifugo, a vite o scroll), una per tipo di data center e una per offerta (apparecchiature per nuove costruzioni, installazione e messa in servizio, chiller di sostituzione, assistenza e manutenzione). Ogni dimensione somma al totale del mercato in ogni anno.
Perché le stime del mercato dei chiller per data center differiscono?
Le stime differiscono a causa del perimetro: DC Market Insights conta USD 3,76 miliardi nel 2026 per chiller, installazione e assistenza nei soli data center, mentre definizioni più ampie includono l’intero impianto ad acqua refrigerata o ogni prodotto di raffreddamento.
Le stime più ampie aggiungono spesso torri di raffreddamento, dry cooler, pompe e tubazioni, che insieme possono eguagliare il valore del chiller stesso in un impianto raffreddato ad acqua; possono inoltre includere unità di precisione lato aria, unità di distribuzione del refrigerante, raffreddamento a liquido e chiller per il comfort venduti agli edifici commerciali. Il report di DC Market Insights sul mercato del raffreddamento per data center, che copre ogni prodotto di raffreddamento, valuta questo mercato più ampio USD 21,86 miliardi nel 2025, quindi i chiller come qui definiti rappresentano circa il 14,8% della spesa totale per il raffreddamento dei data center.
| Elemento | Nel perimetro di DC Market Insights | Motivo |
|---|---|---|
| Chiller (raffreddati ad aria e ad acqua) | Sì, USD 1,89 miliardi di apparecchiature per nuove costruzioni nel 2025 | Il prodotto principale |
| Installazione e messa in servizio | Sì, USD 340,05 milioni | Venduta insieme al chiller nella maggior parte dei contratti per data center |
| Chiller di sostituzione | Sì, USD 613,87 milioni | Trainati dall’età e dalle norme sui refrigeranti |
| Assistenza e manutenzione | Sì, USD 389,76 milioni | Ricavi ricorrenti sulla base installata |
| Torri di raffreddamento, dry cooler, pompe, tubazioni | No | Perimetro separato di dissipazione del calore e meccanico |
| Unità CRAH, fan wall, CDU | No | Coperti in altri report di DC Market Insights |
| Chiller per il comfort negli uffici | No | Non è domanda dei data center |
Fuori perimetro, in parole semplici: torri di raffreddamento, dry cooler, pompe e tubazioni dell’acqua refrigerata, unità di trattamento aria per sale computer, unità di distribuzione del refrigerante, hardware di raffreddamento a liquido a immersione e direct-to-chip, refrigerante venduto separatamente, software di building automation e chiller per il comfort. Rientrano nel perimetro tutti gli acquirenti di data center, dagli operatori hyperscale e di campus AI ai fornitori di colocation, alle imprese, alle agenzie governative e alle piccole e medie imprese (PMI) che gestiscono le proprie sale server con chiller scroll compatti.
Che cosa sta trainando la domanda di chiller per data center?
Tre forze specifiche del mercato portano la spesa per chiller per data center da USD 3,23 miliardi nel 2025 a USD 6,90 miliardi nel 2035: ordini record dei campus AI presso i grandi produttori di riscaldamento, ventilazione e condizionamento dell’aria (HVAC), chiller raffreddati ad aria più grandi per le sale multipiano e norme sui refrigeranti che costringono a dismettere le unità più vecchie.
I ricavi data center di Carrier sono raddoppiati a USD 1 miliardo nel 2025
Carrier Global ha dichiarato nel suo rapporto annuale 2025 di aver raddoppiato i ricavi globali data center a USD 1 miliardo nel 2025 e di aver predisposto l’attività per una crescita di circa il 50% nel 2026; a luglio 2026 ha riferito che gli ordini data center sono aumentati di oltre il 300% nel secondo trimestre. Trane Technologies ha riportato prenotazioni di applied equipment, la categoria che comprende i grandi chiller, in aumento di oltre il 120% nel quarto trimestre 2025 e del 130% nel secondo trimestre 2026, secondo i suoi comunicati sui risultati. Johnson Controls ha dichiarato a luglio 2026 che gli ordini sono cresciuti del 27% su base organica e che il portafoglio ordini ha raggiunto USD 21,0 miliardi, indicando la domanda dei data center tra i fattori trainanti. DC Market Insights interpreta questi ordini come l’incremento del 2026 nel proprio modello: le apparecchiature chiller per nuove costruzioni salgono da USD 1,89 miliardi nel 2025 a USD 2,21 miliardi nel 2026.
Le unità raffreddate ad aria crescono da 1,75 MW a 3,5 MW per le sale multipiano
I produttori di chiller hanno ingrandito le unità raffreddate ad aria perché i campus AI multipiano dispongono di poca superficie di copertura e di cortile per MW. Johnson Controls ha lanciato lo YORK YDAM a febbraio 2026 con 3,5 MW di raffreddamento e fino al 20% di densità di capacità in più, con spedizioni dalla fine del 2026; Vertiv ha esteso i suoi chiller a vite con free cooling Liebert AFC a 2,2 MW per telaio a ottobre 2024; e Mitsubishi Electric vende modelli raffreddati ad aria a cuscinetti magnetici da 350 tonnellate (1,2 MW) e 500 tonnellate (1,75 MW) per i data center degli Stati Uniti, secondo le aziende. LG Electronics ha dichiarato a ottobre 2026 di aver firmato un accordo pluriennale per la fornitura di chiller centrifughi raffreddati ad aria per data center nordamericani per un totale di oltre 5 gigawatt (GW). I chiller raffreddati ad aria crescono quindi del 9,21% annuo nel modello di DC Market Insights, contro il 6,12% delle unità raffreddate ad acqua.
I limiti sui refrigeranti di 700 e 750 GWP mandano in pensione i chiller più vecchi
L’Agenzia per la protezione dell’ambiente degli Stati Uniti (EPA) ha fissato un limite di potenziale di riscaldamento globale (GWP) di 700 per i nuovi chiller per il comfort dal 1° gennaio 2025 nell’ambito della sua norma Technology Transitions, e il Regolamento F-gas (UE) 2024/573 dell’Unione Europea, in vigore dall’11 marzo 2024, vieta dal 1° gennaio 2027 i nuovi chiller oltre 12 kW che utilizzano refrigeranti con un GWP pari o superiore a 750, secondo la Commissione europea. I chiller per data center più vecchi caricati con R-134a (GWP 1.430) o R-410A (GWP 2.088) restano utilizzabili a norma di legge, ma diventano più costosi da mantenere man mano che l’offerta di idrofluorocarburi (HFC) viene ridotta. DC Market Insights applica un tasso di sostituzione annuo del 4,5% alla base installata servita da chiller, che porta i chiller di sostituzione da USD 613,87 milioni nel 2025 a USD 1,55 miliardi nel 2035, con un CAGR del 9,67%.
Come sta cambiando la tecnologia dei chiller per data center?
Tre cambiamenti ridisegnano il mercato da USD 3,76 miliardi del 2026: compressori oil-free a cuscinetti magnetici, produttori di chiller che acquistano specialisti del raffreddamento a liquido e produttori asiatici che entrano in Nord America.
I compressori centrifughi a cuscinetti magnetici arrivano nei chiller raffreddati ad aria
I compressori centrifughi oil-free a cuscinetti magnetici, un tempo usati soprattutto negli impianti raffreddati ad acqua, compaiono ora nei chiller per data center raffreddati ad aria: Johnson Controls ha lanciato a marzo 2025 il chiller raffreddato ad aria a cuscinetti magnetici YORK YVAM per strutture hyperscale e di colocation, dichiarando un consumo energetico annuo inferiore di circa il 40%, e la gamma MECH-iC di Mitsubishi Electric utilizza lo stesso principio. I chiller centrifughi detengono il 45,0% del valore 2025 (USD 1,45 miliardi) e crescono del 9,66% annuo, il tipo di compressore più dinamico.
I produttori di chiller acquistano aziende di raffreddamento a liquido
I maggiori fornitori di chiller si tutelano contro le sale AI senza chiller acquistando attività di raffreddamento a liquido. Trane Technologies ha completato l’acquisizione di LiquidStack, azienda di raffreddamento a liquido per data center, il 3 marzo 2026, e Daikin Applied ha acquistato lo specialista direct-to-chip Chilldyne a novembre 2025 dopo aver acquisito DDC Solutions ad agosto 2025, secondo le aziende. Queste operazioni permettono a un fornitore di mantenere il budget di raffreddamento di una sala AI che utilizzi o meno un chiller, e spiegano perché DC Market Insights prevede che i prezzi dei chiller per MW continuino a salire solo lentamente, da USD 260.000 a USD 280.000 per MW AI tra il 2025 e il 2035.
Daikin punta a JPY 300 miliardi di vendite di raffreddamento per data center entro il 2030
Daikin Industries ha comunicato agli investitori a novembre 2025 che la sua attività di raffreddamento per data center in Nord America è cresciuta da circa JPY 23 miliardi nel 2023 a circa JPY 100 miliardi nel 2025 e che punta a JPY 300 miliardi o più entro il 2030, con chiller e unità di trattamento aria che dovrebbero rappresentare dal 70% all’80% di tali vendite. LG Electronics ha riportato ordini di raffreddamento per data center nel primo semestre 2026 superiori a USD 428 milioni. La crescente concorrenza dei produttori giapponesi e coreani è uno dei motivi per cui DC Market Insights limita l’aumento dei prezzi delle apparecchiature chiller allo 0,9% annuo dopo il 2025.
Vincoli di mercato: che cosa potrebbe rallentare la spesa per chiller per data center?
Due vincoli riducono il mercato del 2035 fino a USD 1,13 miliardi nello scenario basso di DC Market Insights: il raffreddamento a liquido ad acqua calda che elimina i chiller dalle sale AI e i limiti di efficienza che spingono gli operatori verso il free cooling.
Il design a 45 °C di NVIDIA consente sale AI senza chiller
NVIDIA ha scritto a luglio 2026 che un design con temperatura di ingresso del raffreddamento a liquido di 45 gradi Celsius consente il funzionamento con dry cooler senza chiller per i suoi sistemi Vera Rubin, ribadendo un concetto espresso dal suo amministratore delegato al CES di gennaio 2026; a giugno 2026 ha descritto Rubin come la sua prima generazione con raffreddamento a liquido al 100%. Se ogni sala AI adottasse questo design, il contenuto di chiller per MW AI scenderebbe da circa USD 260.000 a zero. DC Market Insights ipotizza uno spostamento parziale: il tasso di adozione nelle sale AI scende dall’80% nel 2025 al 62% nel 2030 e al 50% nel 2035. Al 35% nel 2035, lo scenario basso, il mercato raggiunge USD 5,77 miliardi anziché USD 6,90 miliardi.
I limiti di Power Usage Effectiveness di 1,25 favoriscono il free cooling
La Commissione nazionale per lo sviluppo e la riforma (NDRC) e il Ministero dell’industria e dell’informatica (MIIT) della Cina hanno imposto ai data center grandi nuovi e ampliati di raggiungere un’efficacia nell’uso dell’energia (PUE) pari o inferiore a 1,25 entro la fine del 2025, e l’Economic Development Board (EDB) di Singapore ha fissato un PUE di 1,25 a pieno carico IT per la capacità assegnata con il suo secondo bando per data center a dicembre 2025, secondo i due governi. Obiettivi di PUE bassi premiano le ore di economizzatore e le temperature dell’acqua più elevate, che riducono il tempo di funzionamento dei compressori e, nei climi freddi, le dimensioni dei chiller. L’Agenzia internazionale dell’energia (IEA) stima che il raffreddamento rappresenti circa il 7% del consumo elettrico nei data center hyperscale efficienti e oltre il 30% nei siti enterprise meno efficienti, ed è proprio questo divario che le autorità di regolamentazione intendono ridurre. I data center enterprise ed edge crescono solo dell’1,72% annuo nel modello, poiché le loro sale server si consolidano nella colocation e nel cloud.
Dove sono le opportunità di crescita nei chiller per data center?
Le due maggiori opportunità sono i chiller di sostituzione, del valore di USD 1,55 miliardi nel 2035, e i contratti di assistenza sui chiller, del valore di USD 1,04 miliardi nel 2035, entrambi legati a una base installata che più che raddoppia.
Chiller di sostituzione: 22,4% del valore 2035
I chiller di sostituzione raggiungono USD 1,55 miliardi nel 2035, il 22,4% del mercato, rispetto al 19,0% nel 2025, perché la base installata servita da chiller cresce da 64.960 MW a 149.280 MW e le norme sui refrigeranti accorciano la vita economica delle unità ad alto GWP. I fornitori con soluzioni drop-in a basso GWP, come le unità R-1234ze offerte da Vertiv, sono i meglio posizionati per questa domanda di retrofit, che DC Market Insights modella al 4,5% annuo della base servita da chiller.
Assistenza e manutenzione dei chiller: 10,36% annuo
Assistenza e manutenzione è l’offerta in più rapida crescita, al 10,36% annuo, da USD 389,76 milioni nel 2025, poiché la tariffa di assistenza per MW servito da chiller sale da USD 6.000 a USD 7.000 l’anno e gli operatori AI acquistano contratti basati sull’uptime. Il portafoglio ordini di Johnson Controls di USD 21,0 miliardi a luglio 2026 e quello enterprise di Trane di USD 7,8 miliardi a fine 2025, entrambi in parte legati all’assistenza, mostrano quanto lavoro ricorrente i grandi fornitori detengano già.
Quanto costa un chiller per data center per MW?
DC Market Insights stima le apparecchiature chiller a circa USD 210.000 per MW di carico IT in una sala convenzionale e USD 260.000 per MW in una sala AI nel 2025, ovvero circa USD 616 e USD 703 per tonnellata di raffreddamento, prima dell’installazione pari al 18% del valore delle apparecchiature.
| Anno | Sala convenzionale (USD per MW IT) | Sala AI (USD per MW IT) | Convenzionale (USD per tonnellata di raffreddamento) | Assistenza (USD per MW servito da chiller l’anno) |
|---|---|---|---|---|
| 2020 | 190.000 | 240.000 | 557 | 5.000 |
| 2025 | 210.000 | 260.000 | 616 | 6.000 |
| 2030 | 222.000 | 272.000 | 651 | 6.600 |
| 2035 | 230.000 | 280.000 | 674 | 7.000 |
I valori per tonnellata presuppongono 1,2 MW di capacità chiller per MW IT in una sala convenzionale (unità ridondanti N+1) e 284,3 tonnellate di refrigerazione per MW. I riferimenti pubblici sono scarsi perché i chiller sono venduti tramite gare di progetto. Il Federal Energy Management Program (FEMP) degli Stati Uniti fissa per gli acquisti federali efficienze minime di 0,501 kilowatt (kW) per tonnellata a pieno carico per i chiller centrifughi raffreddati ad acqua da 600 tonnellate o più, e calcola che un chiller centrifugo raffreddato ad acqua efficiente da 300 tonnellate fa comunque risparmiare anche se costa fino a USD 128.037 in più rispetto a un modello meno efficiente nell’arco della sua vita. Questo sovrapprezzo, circa USD 427 per tonnellata, mostra perché gli acquirenti di data center pagano di più per i design a cuscinetti magnetici e con free cooling.
Quali norme e standard regolano i chiller per data center?
Sette norme e standard stabiliscono quali chiller possono essere venduti in un mercato da USD 3,76 miliardi nel 2026, dai divieti sui refrigeranti alla rendicontazione dell’efficienza.
- AHRI Standard 550/590 (2023): lo standard di valutazione dell’Air-Conditioning, Heating, and Refrigeration Institute (AHRI) per i gruppi refrigeratori d’acqua, utilizzato per certificare l’efficienza a pieno carico e a carico parziale integrato.
- ANSI/ASHRAE Standard 90.4-2025: l’Energy Standard for Data Centers dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), che definisce le componenti di carico meccanico che gli impianti chiller devono rispettare.
- Norma US EPA Technology Transitions: limite di GWP di 700 per i nuovi chiller per il comfort dal 1° gennaio 2025 e per i chiller di processo dal 1° gennaio 2026.
- Regolamento (UE) 2024/573 (F-gas): il regolamento sui gas fluorurati a effetto serra, in vigore dall’11 marzo 2024; vieta dal 1° gennaio 2027 i nuovi chiller oltre 12 kW che utilizzano refrigeranti con un GWP pari o superiore a 750.
- Regolamento delegato (UE) 2024/1364: i data center con almeno 500 kW di potenza IT comunicano ogni anno PUE, consumo d’acqua, tipi di refrigerante e dati sul calore di scarto ai sensi della direttiva sull’efficienza energetica (EED); la Commissione europea ha proposto un sistema di classificazione a settembre 2026.
- Piano d’azione NDRC e MIIT della Cina (luglio 2024): PUE pari o inferiore a 1,25 per i data center grandi nuovi e ampliati entro la fine del 2025.
- Singapore SS 697:2023 e DC-CFA2: lo standard per data center tropicali supporta il funzionamento a 26 °C e oltre, con risparmi di energia per il raffreddamento dal 2% al 5% per ogni 1 °C, secondo l’Infocomm Media Development Authority (IMDA), e la nuova capacità deve raggiungere un PUE di 1,25.
Quale segmento guida il mercato dei chiller per data center?
Guidano i chiller raffreddati ad aria con il 54,0% del valore 2025, i compressori centrifughi con il 45,0%, i data center hyperscale e AI con il 50,0% e le apparecchiature per nuove costruzioni con il 58,4%, in un mercato che vale USD 3,23 miliardi nel 2025.
Per tipo di chiller: i chiller raffreddati ad aria guidano con il 54,0%
I chiller raffreddati ad aria ottengono USD 1,75 miliardi del valore 2025 e crescono del 9,21% annuo, perché non necessitano di acqua di reintegro per le torri di raffreddamento; i chiller raffreddati ad acqua mantengono un ruolo nei campus monopiano più grandi e nei climi caldi, dove il loro minore rapporto kW per tonnellata conta di più.
| Tipo di chiller | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Chiller raffreddati ad aria | 1.745,73 | 54,0% | 4.211,54 | 9,21% |
| Chiller raffreddati ad acqua | 1.487,11 | 46,0% | 2.692,63 | 6,12% |
Per compressore: i chiller centrifughi guidano con il 45,0%
I chiller centrifughi, comprese le unità oil-free a cuscinetti magnetici, valgono USD 1,45 miliardi nel 2025 e salgono al 53,0% del valore entro il 2035 man mano che le dimensioni delle unità superano 1,5 MW; i chiller a vite restano forti nei design con free cooling e i chiller scroll servono le piccole sale enterprise ed edge.
| Compressore | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Chiller centrifughi | 1.454,78 | 45,0% | 3.659,21 | 9,66% |
| Chiller a vite | 1.390,12 | 43,0% | 2.623,58 | 6,56% |
| Chiller scroll | 387,94 | 12,0% | 621,38 | 4,82% |
Per tipo di data center: i data center hyperscale e AI guidano con il 50,0%
I campus hyperscale e AI spendono USD 1,62 miliardi in chiller nel 2025 e crescono del 10,05% annuo, il tipo di data center più dinamico, nonostante tassi di adozione inferiori, perché aggiungono la maggior parte della nuova capacità.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e AI | 1.616,42 | 50,0% | 4.211,54 | 10,05% |
| Data center di colocation | 1.034,51 | 32,0% | 2.002,21 | 6,83% |
| Data center enterprise ed edge | 581,91 | 18,0% | 690,42 | 1,72% |
Per offerta: le apparecchiature chiller per nuove costruzioni guidano con il 58,4%
Le apparecchiature chiller per nuove costruzioni valgono USD 1,89 miliardi nel 2025; assistenza e manutenzione crescono più rapidamente, al 10,36% annuo, poiché il parco servito da chiller più che raddoppia.
| Offerta | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature chiller per nuove costruzioni | 1.889,16 | 58,4% | 3.656,07 | 6,83% |
| Installazione e messa in servizio | 340,05 | 10,5% | 658,09 | 6,83% |
| Chiller di sostituzione | 613,87 | 19,0% | 1.545,05 | 9,67% |
| Assistenza e manutenzione | 389,76 | 12,1% | 1.044,96 | 10,36% |
Esclusiva DC: analisi del contenuto di chiller nelle sale AI, da USD 0 a USD 260.000 per MW in base al design di raffreddamento
Questa analisi di DC Market Insights è modellata a partire da 12 input e stima quanta apparecchiatura chiller, installazione e assistenza comporta ogni MW di carico IT con cinque design di raffreddamento nel 2025; mostra perché il passaggio al raffreddamento a liquido ad acqua calda, e non il numero di nuovi data center, è il fattore decisivo di questo mercato.
| Design di raffreddamento della sala | Capacità chiller per MW IT (MW) | Apparecchiature chiller per MW IT (USD) | Installazione per MW IT (USD) | Assistenza per MW IT l’anno (USD) |
|---|---|---|---|---|
| Sala convenzionale raffreddata ad aria, raffreddamento meccanico tutto l’anno | 1,20 | 210.000 | 37.800 | 4.500 |
| Sala convenzionale con chiller a economizzatore (free cooling) | 1,20 | 230.000 | 41.400 | 4.000 |
| Sala AI, raffreddamento a liquido con mandata a 30-35 °C più chiller lato aria | 1,30 | 260.000 | 46.800 | 6.000 |
| Sala AI, circuito a liquido ad acqua calda a 45 °C con trim chiller per il lato aria | 0,35 | 95.000 | 17.100 | 2.000 |
| Sala AI, acqua calda a 45 °C con soli dry cooler (senza chiller) | 0,00 | 0 | 0 | 0 |
Emergono tre punti. Primo, una sala AI con raffreddamento a liquido con mandata da 30 °C a 35 °C ha il maggiore contenuto di chiller, circa USD 260.000 per MW, perché i suoi chiller devono coprire i giorni di picco e il carico lato aria oltre al circuito a liquido. Secondo, portare la stessa sala a un circuito ad acqua a 45 °C con un piccolo trim chiller riduce le apparecchiature chiller di circa USD 165.000 per MW, ovvero del 63%. Terzo, una sala completamente senza chiller elimina del tutto il budget per i chiller, motivo per cui DC Market Insights mantiene un tasso di adozione AI del 50% nel 2035 anziché ipotizzare che i design senza chiller si impongano ovunque: i siti caldi e umidi come Singapore, Riyadh e Mumbai, dove l’acqua a 45 °C è difficile da raffreddare con i dry cooler nei giorni estivi, hanno ancora bisogno di chiller.
Quale regione acquista più chiller per data center?
Il Nord America guida con il 42,0% del valore 2025 (USD 1,36 miliardi), e Medio Oriente e Africa è la regione in più rapida crescita, al 12,35% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 1.357,79 | 42,0% | 2.727,14 | 7,22% |
| Europa | 646,57 | 20,0% | 1.139,19 | 5,83% |
| Asia Pacifico | 969,85 | 30,0% | 2.243,86 | 8,75% |
| America Latina | 96,99 | 3,0% | 276,17 | 11,03% |
| Medio Oriente e Africa | 161,64 | 5,0% | 517,81 | 12,35% |
Il Nord America guida con una quota del 42,0%
Il Nord America spende USD 1,36 miliardi in chiller per data center nel 2025 e USD 2,73 miliardi nel 2035, con una crescita del 7,22% annuo. La regione ha la maggiore pipeline di campus AI e la base di fornitori più ampia: Carrier, Trane e Johnson Controls hanno tutti riportato nel 2026 una crescita degli ordini trainata dai data center, e il programma di fornitura di oltre 5 GW di LG Electronics è rivolto a Stati Uniti e Canada.
L’Asia Pacifico detiene una quota del 30,0%
L’Asia Pacifico vale USD 969,85 milioni nel 2025 e cresce dell’8,75% annuo fino a USD 2,24 miliardi. Il limite di PUE di 1,25 imposto dalla Cina ai grandi nuovi data center favorisce i chiller con free cooling, mentre l’India cresce del 13,54% annuo, il ritmo più rapido tra i grandi paesi della regione.
L’Europa detiene una quota del 20,0%
L’Europa spende USD 646,57 milioni nel 2025 e cresce del 5,83% annuo, la regione più lenta, perché i climi freddi del nord consentono lunghe ore di economizzatore. Il divieto F-gas sui nuovi chiller con un GWP pari o superiore a 750 da gennaio 2027 innesca un’ondata di sostituzioni nei siti esistenti.
Medio Oriente e Africa detengono una quota del 5,0%
Medio Oriente e Africa valgono USD 161,64 milioni nel 2025 e sono la regione in più rapida crescita, al 12,35% annuo, fino a USD 517,81 milioni nel 2035. Le temperature estive del Golfo superiori a 45 °C rendono impraticabile il raffreddamento senza chiller, per cui i campus AI in Arabia Saudita e negli Emirati Arabi Uniti mantengono tassi di adozione vicini ai livelli convenzionali.
L’America Latina detiene una quota del 3,0%
L’America Latina spende USD 96,99 milioni nel 2025 e cresce dell’11,03% annuo, trainata da Brasile e Messico, dove i campus hyperscale intorno a San Paolo e Querétaro utilizzano chiller raffreddati ad aria per limitare il consumo d’acqua.
Quali paesi spendono di più in chiller per data center?
Gli Stati Uniti guidano con USD 1,20 miliardi nel 2025, il 37,0% del valore globale, e l’Arabia Saudita è il paese in più rapida crescita tra i 12 maggiori, al 14,83% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 1.196,15 | 37,0% | 2.381,94 | 7,13% |
| 2 | Cina | Asia Pacifico | 452,60 | 14,0% | 897,54 | 7,09% |
| 3 | Giappone | Asia Pacifico | 145,48 | 4,5% | 310,69 | 7,88% |
| 4 | Germania | Europa | 145,48 | 4,5% | 262,36 | 6,07% |
| 5 | Regno Unito | Europa | 129,31 | 4,0% | 227,84 | 5,83% |
| 6 | India | Asia Pacifico | 96,99 | 3,0% | 345,21 | 13,54% |
| 7 | Australia | Asia Pacifico | 80,82 | 2,5% | 186,41 | 8,72% |
| 8 | Francia | Europa | 74,36 | 2,3% | 138,08 | 6,39% |
| 9 | Corea del Sud | Asia Pacifico | 64,66 | 2,0% | 151,89 | 8,92% |
| 10 | Brasile | America Latina | 51,73 | 1,6% | 138,08 | 10,32% |
| 11 | Arabia Saudita | Medio Oriente e Africa | 48,49 | 1,5% | 193,32 | 14,83% |
| 12 | Singapore | Asia Pacifico | 45,26 | 1,4% | 69,04 | 4,31% |
L’India è il grande mercato in più rapida crescita, al 13,54% annuo, da USD 96,99 milioni a USD 345,21 milioni, perché la sua nuova capacità è concentrata in hub costieri caldi come Mumbai e Chennai, dove i chiller restano lo standard. Singapore cresce più lentamente, al 4,31% annuo, perché il rilascio di capacità è limitato e il suo standard tropicale spinge gli operatori verso set point più caldi.
Come potrebbe cambiare la previsione 2035 per i chiller per data center?
Il valore del 2035 varia da USD 5,77 miliardi a USD 8,12 miliardi attorno a uno scenario base di USD 6,90 miliardi, a seconda soprattutto di quante sale AI adotteranno il raffreddamento a 45 °C senza chiller.
| Scenario | Tasso di adozione dei chiller nelle sale AI 2035 | Prezzo dei chiller rispetto allo scenario base | Valore 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Basso | 35% | -5% | 5.772,21 | 5,97% |
| Base | 50% | 0% | 6.904,17 | 7,88% |
| Alto | 65% | +5% | 8.124,45 | 9,65% |
Lo scenario basso ipotizza che i design ad acqua calda si diffondano rapidamente oltre le build di riferimento NVIDIA e una concorrenza sui prezzi da parte dei produttori asiatici; lo scenario alto ipotizza che i campus AI in climi caldi e i carichi lato aria mantengano due terzi della capacità AI su chiller.
Quali sono le principali aziende di chiller per data center?
Trane Technologies, Johnson Controls, Carrier Global, Daikin Industries e Vertiv detengono insieme circa il 55% del mercato da USD 3,23 miliardi del 2025, secondo una stima di DC Market Insights basata sui ricavi data center dichiarati e sull’andamento degli ordini.
- Trane Technologies
- Johnson Controls (YORK)
- Carrier Global
- Daikin Industries (Daikin Applied)
- Vertiv
- Mitsubishi Electric (inclusi gli ex marchi Climaveneta e RC)
- LG Electronics
- Modine (inclusa Airedale)
- STULZ
- Midea Group
- Gree Electric Appliances
- Schneider Electric
- Smardt Chiller Group
- Mitsubishi Heavy Industries
La base della stima del 55%: Carrier ha dichiarato USD 1 miliardo di ricavi data center nel 2025 su tutti i suoi prodotti per data center, Daikin ha dichiarato circa JPY 100 miliardi di vendite di raffreddamento per data center in Nord America, e Modine ha comunicato che le sue vendite data center sono aumentate del 158% nel trimestre a marzo 2026, con una guidance di crescita dal 60% all’80% per l’esercizio a marzo 2027. Trane e Johnson Controls non scorporano i ricavi data center, ma hanno riportato la crescita più forte degli ordini di applied equipment del gruppo. DC Market Insights attribuisce ai chiller circa la metà dei ricavi data center di ciascun fornitore, con il resto in unità di trattamento aria, CDU e sistemi di controllo.
Sviluppi recenti
- A ottobre 2026, LG Electronics ha firmato un accordo pluriennale per la fornitura di chiller centrifughi raffreddati ad aria per data center nordamericani per un totale di oltre 5 GW (Fonte: LG Electronics).
- A luglio 2026, NVIDIA ha scritto che una temperatura di ingresso del liquido di 45 °C consente il funzionamento con dry cooler senza chiller per Vera Rubin (Fonte: NVIDIA).
- A luglio 2026, Carrier Global ha riportato ordini data center in aumento di oltre il 300% nel secondo trimestre (Fonte: Carrier Global).
- A luglio 2026, Trane Technologies ha riportato prenotazioni di applied equipment in aumento del 130% nel secondo trimestre (Fonte: Trane Technologies).
- A marzo 2026, Trane Technologies ha completato l’acquisizione dell’azienda di raffreddamento a liquido LiquidStack (Fonte: Trane Technologies).
- A febbraio 2026, Johnson Controls ha lanciato il chiller YORK YDAM da 3,5 MW per data center multipiano (Fonte: Johnson Controls).
Metodologia: come DC Market Insights dimensiona il mercato dei chiller per data center
DC Market Insights ha costruito il mercato dei chiller per data center con un approccio bottom-up a partire dai MW serviti da chiller, dal contenuto di chiller per MW e dall’assistenza per MW installato, ottenendo USD 3,23 miliardi nel 2025 e USD 6,90 miliardi nel 2035.
Il modello in cifre. La nuova capacità IT dei data center di 6.000 MW nel 2020, 12.000 MW nel 2025, 22.000 MW nel 2030 e 27.000 MW nel 2035, con una quota AI del 10%, 35%, 60% e 66%, viene moltiplicata per un tasso di adozione dei chiller (convenzionale 65%, 62%, 58%, 55%; AI 85%, 80%, 62%, 50%) e per le apparecchiature chiller per MW IT (convenzionale da USD 190.000 a 230.000; AI da USD 240.000 a 280.000), con interpolazione lineare tra gli anni di riferimento. L’installazione aggiunge il 18% del valore delle apparecchiature. La sostituzione procede al 4,5% annuo della base installata servita da chiller, pari al 58%, 56%, 52% e 48% di una base IT installata di 80, 116, 196 e 311 GW, valutata al prezzo convenzionale; l’assistenza va da USD 5.000 a 7.000 per MW servito da chiller l’anno. Le ripartizioni per tipo di chiller, compressore, tipo di data center, regione e paese sono allocazioni di DC Market Insights che sommano al totale in ogni anno, utilizzano il percorso di capacità condiviso con gli altri report di DC Market Insights sui data center e seguono la metodologia di ricerca di DC Market Insights.
Verifiche dei limiti. (1) Tetto: Daikin ha stimato l’intero raffreddamento per data center in circa JPY 1,1 mila miliardi nel 2025, circa USD 7,3 miliardi a JPY 150 per dollaro USA; il mercato dei chiller da USD 3,23 miliardi ne rappresenta il 44%, al di sotto della quota dal 70% all’80% che Daikin si aspetta per chiller e unità di trattamento aria insieme nelle proprie vendite. (2) Tetto: se ogni MW di nuova capacità del 2025 utilizzasse chiller al prezzo delle sale AI, le apparecchiature per nuove costruzioni varrebbero USD 3,12 miliardi, contro USD 1,89 miliardi nel modello. (3) Minimo: i USD 1 miliardo di Carrier e i circa USD 0,67 miliardi di Daikin di ricavi dichiarati dal raffreddamento per data center, con metà attribuita ai chiller, danno circa USD 0,83 miliardi da due soli fornitori, ben al di sotto del totale del modello e coerenti con una quota di circa il 55% per cinque fornitori.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Il modello dei MW serviti da chiller in cifre
- 2.2Verifiche dei limiti: tetto del mercato Daikin, tetto della nuova capacità e minimo dei ricavi dichiarati
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Che cos'è un chiller per data center?
- 4.1Incluso: chiller, installazione, sostituzione e assistenza
- 4.2Escluso: torri di raffreddamento, unità CRAH, CDU, pompe e refrigerante
- 4.3Come si combinano i segmenti
- 05Perché le stime del mercato dei chiller per data center differiscono?
- 5.1Chiller rispetto all'intero impianto di raffreddamento
- 5.2Confronto del perimetro: che cosa è incluso ed escluso
- 5.3Acquirenti nel perimetro
- 06Fattori trainanti del mercato
- 6.1I ricavi data center di Carrier sono raddoppiati a USD 1 miliardo nel 2025
- 6.2Le unità raffreddate ad aria crescono da 1,75 MW a 3,5 MW per le sale multipiano
- 6.3I limiti sui refrigeranti di 700 e 750 GWP mandano in pensione i chiller più vecchi
- 07Tendenze di mercato
- 7.1I compressori centrifughi a cuscinetti magnetici arrivano nei chiller raffreddati ad aria
- 7.2I produttori di chiller acquistano aziende di raffreddamento a liquido
- 7.3Daikin punta a JPY 300 miliardi di vendite di raffreddamento per data center entro il 2030
- 08Vincoli di mercato
- 8.1Il design a 45 °C di NVIDIA consente sale AI senza chiller
- 8.2I limiti di Power Usage Effectiveness di 1,25 favoriscono il free cooling
- 09Opportunità di mercato
- 9.1Chiller di sostituzione: 22,4% del valore 2035
- 9.2Assistenza e manutenzione dei chiller: 10,36% annuo
- 10Analisi dei prezzi: costo dei chiller per data center per MW
- 10.1Apparecchiature chiller per MW IT, 2020-2035
- 10.2Costo per tonnellata di raffreddamento
- 10.3Riferimenti pubblici: efficienze minime FEMP e sovrapprezzo
- 11Standard e regolamentazione
- 11.1AHRI Standard 550/590
- 11.2ANSI/ASHRAE Standard 90.4-2025
- 11.3Norma US EPA Technology Transitions
- 11.4Regolamento (UE) 2024/573 (F-gas)
- 11.5Regolamento delegato (UE) 2024/1364
- 11.6Piano d'azione PUE di NDRC e MIIT della Cina
- 11.7Singapore SS 697:2023 e DC-CFA2
- 12Mercato dei chiller per data center, per tipo di chiller
- 12.1Chiller raffreddati ad aria
- 12.2Chiller raffreddati ad acqua
- 13Mercato dei chiller per data center, per compressore
- 13.1Chiller centrifughi
- 13.2Chiller a vite
- 13.3Chiller scroll
- 14Mercato dei chiller per data center, per tipo di data center
- 14.1Data center hyperscale e AI
- 14.2Data center di colocation
- 14.3Data center enterprise ed edge
- 15Mercato dei chiller per data center, per offerta
- 15.1Apparecchiature chiller per nuove costruzioni
- 15.2Installazione e messa in servizio
- 15.3Chiller di sostituzione
- 15.4Assistenza e manutenzione
- 16Esclusiva DC: analisi del contenuto di chiller nelle sale AI
- 16.1Sala convenzionale raffreddata ad aria, raffreddamento meccanico tutto l'anno
- 16.2Sala convenzionale con chiller a economizzatore (free cooling)
- 16.3Sala AI, raffreddamento a liquido con mandata a 30-35 °C più chiller lato aria
- 16.4Sala AI, circuito a liquido ad acqua calda a 45 °C con trim chiller per il lato aria
- 16.5Sala AI, acqua calda a 45 °C con soli dry cooler (senza chiller)
- 17Analisi regionale
- 17.1Nord America
- 17.2Europa
- 17.3Asia Pacifico
- 17.4America Latina
- 17.5Medio Oriente e Africa
- 18Analisi per paese
- 18.1Stati Uniti
- 18.2Cina
- 18.3Giappone
- 18.4Germania
- 18.5Regno Unito
- 18.6India
- 18.7Australia
- 18.8Francia
- 18.9Corea del Sud
- 18.10Brasile
- 18.11Arabia Saudita
- 18.12Singapore
- 19Scenari di previsione, 2035
- 19.1Scenario basso
- 19.2Scenario base
- 19.3Scenario alto
- 20Panorama competitivo
- 20.1Trane Technologies
- 20.2Johnson Controls (YORK)
- 20.3Carrier Global
- 20.4Daikin Industries (Daikin Applied)
- 20.5Vertiv
- 20.6Mitsubishi Electric
- 20.7LG Electronics
- 20.8Modine
- 20.9STULZ
- 20.10Midea Group
- 20.11Gree Electric Appliances
- 20.12Schneider Electric
- 20.13Smardt Chiller Group
- 20.14Mitsubishi Heavy Industries
- 20.15Concentrazione del mercato
- 21Sviluppi recenti
- 21.1Accordo di fornitura di chiller da 5 GW di LG Electronics, ottobre 2026
- 21.2Design senza chiller di NVIDIA Vera Rubin, luglio 2026
- 21.3Ordini del secondo trimestre 2026 di Carrier e Trane
- 21.4Trane completa l'acquisizione di LiquidStack, marzo 2026
- 21.5Lancio di Johnson Controls YORK YDAM, febbraio 2026
- Fig. 1Dimensione del mercato dei chiller per data center, 2020-2035 (USD miliardi)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro: che cosa è incluso ed escluso
- Tabella 3Prezzo delle apparecchiature chiller e dell'assistenza per MW, 2020-2035
- Tabella 4Mercato per tipo di chiller, 2025 e 2035
- Tabella 5Mercato per compressore, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Mercato per offerta, 2025 e 2035
- Tabella 8Analisi del contenuto di chiller nelle sale AI per design di raffreddamento, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 3,76 miliardi nel 2026, in crescita del 16,2% rispetto a USD 3,23 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 6,90 miliardi entro il 2035, con un CAGR del 7,88% dal 2025.
7,88% annuo dal 2025 al 2035, dopo il 15,69% annuo tra il 2020 e il 2025, perché la nuova capacità dei data center continua ad aumentare mentre il raffreddamento AI ad acqua calda riduce la quota di sale che necessitano di chiller.
La spesa di USD 3,23 miliardi del 2025 comprende i chiller raffreddati ad aria e ad acqua che rimuovono il calore dal circuito di acqua refrigerata di una sala dati, oltre alla loro installazione, sostituzione e assistenza. Sono escluse torri di raffreddamento, unità CRAH, CDU e pompe.
Il 54,0% del valore 2025, ovvero USD 1,75 miliardi, va ai chiller raffreddati ad aria, che crescono del 9,21% annuo perché non richiedono acqua per torri di raffreddamento. Per tipo di compressore guidano i compressori centrifughi con il 45,0%.
Circa USD 210.000 di apparecchiature chiller per MW di carico IT in una sala convenzionale e USD 260.000 in una sala AI nel 2025, secondo le stime di DC Market Insights, ovvero da circa USD 616 a USD 703 per tonnellata prima dell’installazione pari al 18%.
L’80% della nuova capacità AI utilizzava chiller nel 2025, ma DC Market Insights prevede il 50% entro il 2035 perché il design di NVIDIA con ingresso del liquido a 45 °C consente dry cooler senza chiller. I siti caldi come Riyadh e Mumbai mantengono i chiller.
Il 42,0% del valore 2025, ovvero USD 1,36 miliardi, è speso in Nord America. Medio Oriente e Africa crescono più rapidamente, al 12,35% annuo, e l’India è il grande paese più dinamico, al 13,54%.
Circa il 55% del valore 2025 è detenuto insieme da Trane Technologies, Johnson Controls, Carrier Global, Daikin Industries e Vertiv (stima DC Market Insights). Competono inoltre Mitsubishi Electric, LG Electronics, Modine, STULZ e Midea.
I chiller di sostituzione salgono da USD 613,87 milioni nel 2025 a USD 1,55 miliardi nel 2035, poiché il limite di 700 GWP dell’EPA statunitense (2025) e il divieto F-gas dell’UE sui chiller con un GWP pari o superiore a 750 (2027) spingono fuori le unità più vecchie.
USD 3,76 miliardi nel 2026 è il dato di DC Market Insights per i chiller e la loro installazione e assistenza nei soli data center. Le stime che aggiungono torri di raffreddamento, pompe, unità di trattamento aria, raffreddamento a liquido o chiller per il comfort risultano più volte superiori.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.