
データセンター向けチラー市場 規模・シェア・2035年までの予測
市場の概要
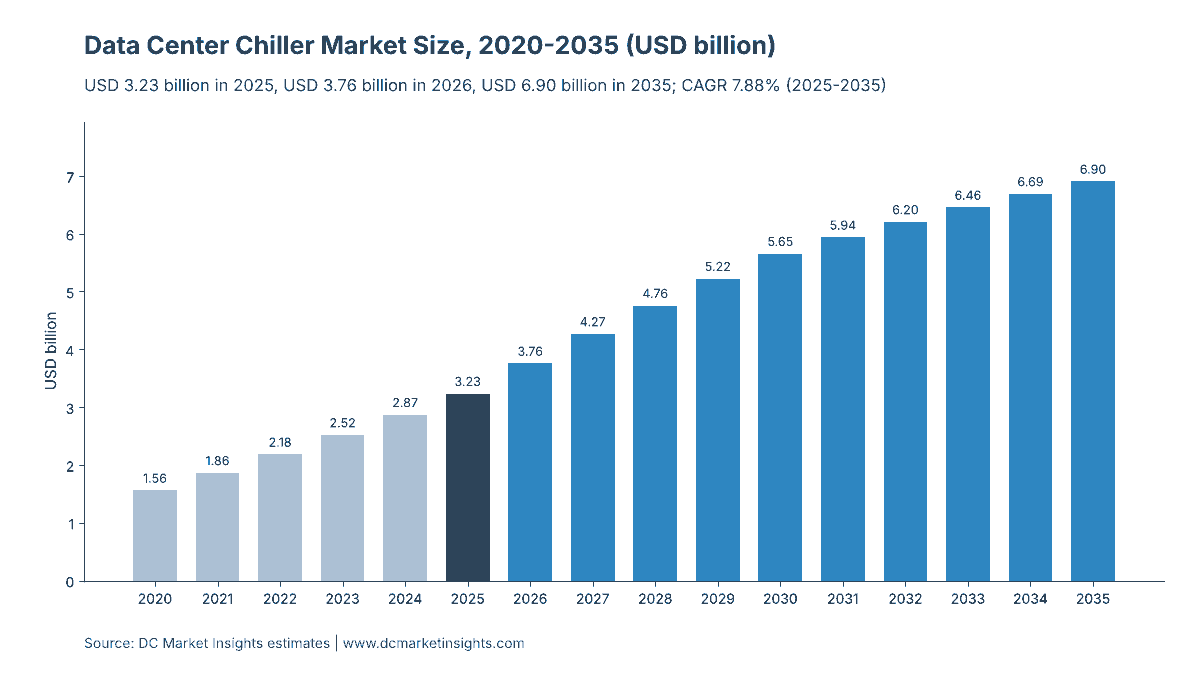
データセンター向けチラー市場の規模は2025年にUSD 3,230.0百万で、年平均成長率(CAGR)7.88%で拡大し、2035年までにUSD 6,900.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04データセンター用チラーとは
- 05データセンター向けチラー市場の推計値はなぜ異なるのか
- 06市場の推進要因
- 07市場トレンド
- 08市場の抑制要因
- 09市場機会
- 10価格分析:データセンター用チラーのmwあたりのコスト
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター向けチラー市場は、2026年に37.6億米ドルと評価され、2025年の32.3億米ドルから2035年までに69億米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は7.88%です(DC Market Insights推計)。この市場のチラー需要は、相反する2つの力によって決まります。人工知能(AI)キャンパスは記録的なペースでチラーを発注しており、Carrier Globalは2025年にデータセンター事業の売上高が倍増して10億米ドルに達したと報告しています。一方、NVIDIAのVera Rubinシステムは45 °Cの液体入口水温を前提に設計されており、事業者はチラーを一切使わずドライクーラーのみでAIホールを運用できます。DC Market Insightsはこの相反する動きをアタッチレート(チラー採用率)でモデル化しています。2025年には新規データセンターIT容量12,000 MWのうち約8,196 MW、すなわち68.3%がチラーで冷却されていましたが、温水設計の普及に伴い、2035年にはこの比率が27,000 MWの51.7%に低下します。チラーで冷却される1 MWあたりのチラー機器は、従来型ホールで約21万米ドル、AIホールで26万米ドルです。空冷式チラーは冷却塔用の水を必要としないため年率9.21%で最も成長の速いチラータイプであり、中東・アフリカは年率12.35%で最も成長の速い地域です。
主要市場統計:2026年のデータセンター向けチラー市場の規模は?
DC Market Insightsは、2025年に受注されたAIキャンパス案件が納入段階に移行することから、2026年のデータセンター向けチラー市場を37.6億米ドルと評価しています。これは2025年の32.3億米ドルを16.2%上回る水準です。
- 2025年の市場規模:32.3億米ドル
- 2026年の市場規模:37.6億米ドル
- 2030年の市場規模:56.5億米ドル
- 2035年の市場規模:69億米ドル
- CAGR(2025-2035年):ベースケース7.88%、ローケース5.97%、ハイケース9.65%
- チラーで冷却される新規IT容量:2025年に8,196 MW(新規容量の68.3%)、2035年に13,959 MW(51.7%)
- 最大のチラータイプ:空冷式チラー、2025年金額の54.0%(17.5億米ドル)
- 最大のコンプレッサータイプ:遠心式チラー、2025年金額の45.0%、年率9.66%で成長
- 最も成長の速い提供形態:サービス・保守、年率10.36%
- 首位地域:北米、2025年金額の42.0%(13.6億米ドル)
- 最も成長の速い地域:中東・アフリカ、年率12.35%
- 最大の国:米国、2025年に12億米ドル(世界金額の37.0%)
- 市場リーダー:Trane Technologies、Johnson Controls、Carrier Global、Daikin Industries、Vertivの5社で2025年金額の約55%(DC Market Insights評価)
エグゼクティブサマリー
世界のデータセンター向けチラー市場規模は、2020年に15.6億米ドルと評価され、2025年に32.3億米ドルに達しました。予測期間中のCAGR 7.88%で、2035年までに69億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| データセンター向けチラー市場規模(2025年) | 32.3億米ドル |
| データセンター向けチラー市場規模(2026年) | 37.6億米ドル |
| データセンター向けチラー市場 CAGR | 7.88% |
| データセンター向けチラー市場規模(2035年) | 69億米ドル |
2020年から2025年にかけて支出は年率15.69%で拡大しました。この間、新規データセンターIT容量は年間6,000 MWから12,000 MWへと倍増し、容量の80%で依然としてチラーを使用していたAIホールは、新規建設に占める比率が10%から35%に上昇しました。2035年までの成長率が年率7.88%に鈍化するのには明確な理由があります。新規IT容量は年間27,000 MWまで増え続けるものの、45 °Cの温水液冷によって冷却プラントの一部からコンプレッサーが不要になるため、AIホールのチラーアタッチレートは80%から50%に低下します。この変化を和らげるのが既設設備です。2025年に64,960 MW、2035年に149,280 MWとなる、チラーで冷却される老朽化した設備群における更新用チラーとサービス契約の合計は、市場に占める比率が2025年の31.0%から2035年には37.5%に上昇します。
主なポイント
- チラーを使用する比率は低下するものの、新規データセンター容量が2.25倍に拡大するため、市場は2025年の32.3億米ドルから2035年には69億米ドルに成長します。
- 30 °C~35 °Cの供給温度で運用される液冷ラックでも、空気側の負荷や暑い日のために冷水が必要となるため、AIホールはすでに2025年の新設チラー機器の46.2%を占めています。
- 45 °Cの温水冷却は最大の下振れリスクです。AIホールのチラー搭載額を1 MWあたり約26万米ドルから9万5,000米ドルへ、あるいはゼロにまで引き下げるためです。
- 旧来の高GWP機は無期限に保守し続けることができないため、米国と欧州連合(EU)の冷媒規制により、既設設備は2035年に15.5億米ドル規模の更新市場となります。
- 水資源の乏しいサイトやハイパースケール事業者の多層階キャンパスが冷却塔を避けるため、空冷式チラーはシェアを54.0%から61.0%に拡大します。
データセンター用チラーとは何か、市場には何が含まれるか?
データセンター用チラーは、データホールに供給する冷水ループから熱を除去する蒸気圧縮式の機械です。DC Market Insightsは、データセンター向けに販売されるチラー、その設置およびサービスの2025年の市場規模を32.3億米ドルと評価しています。
対象範囲。遠心式(オイルフリーの磁気軸受式を含む)、スクリュー式およびスクロール式コンプレッサーを搭載した空冷式・水冷式チラー、フリークーリング(エコノマイザー)チラーおよび断熱補助式チラー、温水液冷ループを補助するトリムチラー、設置・試運転、稼働中のデータセンターにおけるチラーの更新、ならびにチラーで冷却される既設設備に対する保守・修理契約。
対象外。コンピュータールームエアハンドラー(CRAH)およびその他の空気側精密空調機(データセンター向け精密空調市場を参照)、ダイレクト・トゥ・チップ方式ループ用の冷却液分配ユニット(CDU)(データセンター向け冷却液分配ユニット市場を参照)、単体で販売される冷媒(データセンター向け冷媒市場を参照)、単体の冷却塔、ドライクーラーおよびポンプ、冷水配管、ビル管理ソフトウェア、オフィスビルの快適空調用チラー、ならびにチラーが消費する電力。
セグメントの関係。すべての金額は、チラータイプ別(空冷式または水冷式)、コンプレッサー別(遠心式、スクリュー式またはスクロール式)、データセンタータイプ別、提供形態別(新設機器、設置・試運転、更新用チラー、サービス・保守)にそれぞれ1回ずつ分類されます。各区分の合計は、すべての年で市場全体と一致します。
データセンター向けチラー市場の推計値はなぜ異なるのか?
推計値の違いは対象範囲によるものです。DC Market Insightsはデータセンターにおけるチラー、その設置およびサービスのみを対象として2026年に37.6億米ドルと算出していますが、より広い定義では冷水プラント全体やあらゆる冷却製品が含まれます。
より広い推計では、冷却塔、ドライクーラー、ポンプおよび配管が加えられることが多く、水冷式プラントではこれらの合計がチラー本体と同等の金額になることもあります。また、空気側精密空調機、冷却液分配ユニット、液冷、商業ビル向けの快適空調用チラーが含まれる場合もあります。あらゆる冷却製品を対象とするDC Market Insightsのデータセンター冷却市場レポートでは、この広い市場を2025年に218.6億米ドルと評価しており、ここで定義するチラーはデータセンター冷却支出全体の約14.8%にあたります。
| 要素 | DC Market Insightsの対象範囲 | 理由 |
|---|---|---|
| チラー(空冷式および水冷式) | 対象、2025年の新設機器18.9億米ドル | 中核製品 |
| 設置・試運転 | 対象、3億4,005万米ドル | データセンター契約の大半でチラーと一括販売 |
| 更新用チラー | 対象、6億1,387万米ドル | 経年劣化と冷媒規制が牽引 |
| サービス・保守 | 対象、3億8,976万米ドル | 既設設備からの継続収益 |
| 冷却塔、ドライクーラー、ポンプ、配管 | 対象外 | 排熱・機械設備として別範囲 |
| CRAHユニット、ファンウォール、CDU | 対象外 | DC Market Insightsの関連レポートで対象 |
| オフィスの快適空調用チラー | 対象外 | データセンター需要ではない |
対象外のものを平易に言えば、冷却塔、ドライクーラー、冷水ポンプと配管、コンピュータールームエアハンドラー、冷却液分配ユニット、液浸およびダイレクト・トゥ・チップ方式の液冷ハードウェア、単体で販売される冷媒、ビルオートメーションソフトウェア、快適空調用チラーです。対象となるのは、ハイパースケールおよびAIキャンパスの事業者から、コロケーション事業者、企業、政府機関、パッケージ型スクロールチラーで自社のサーバールームを運用する中小企業(SME)まで、すべてのデータセンター購入者です。
データセンター用チラーの需要を牽引しているものは何か?
市場固有の3つの要因が、データセンター用チラーへの支出を2025年の32.3億米ドルから2035年の69億米ドルへと押し上げます。大手暖房・換気・空調(HVAC)メーカーにおける記録的なAIキャンパス受注、多層階ホール向けの空冷式チラーの大型化、そして旧型機の退役を促す冷媒規制です。
Carrierのデータセンター売上高が2025年に倍増し10億米ドルに
Carrier Globalは2025年の年次報告書で、2025年に世界のデータセンター売上高を倍増させ10億米ドルに到達したと述べ、2026年に約50%の成長を見込む体制を整えたとしています。2026年7月には、第2四半期のデータセンター受注が300%以上増加したと報告しました。Trane Technologiesの決算発表によると、大型チラーを含むカテゴリーである応用機器(アプライド)の受注は、2025年第4四半期に120%以上、2026年第2四半期に130%増加しました。Johnson Controlsは2026年7月、受注がオーガニックベースで27%増加し、受注残高が210億米ドルに達したと述べ、データセンター需要を牽引要因の1つに挙げました。DC Market Insightsはこれらの受注をモデルにおける2026年の押し上げ要因と捉えており、新設チラー機器は2025年の18.9億米ドルから2026年には22.1億米ドルに増加します。
空冷式ユニットは多層階ホール向けに1.75 MWから3.5 MWへ大型化
多層階のAIキャンパスはMWあたりの屋上・敷地面積が限られるため、チラーメーカーは空冷式ユニットを大型化しています。Johnson Controlsは2026年2月に3.5 MWの冷却能力と最大20%高い容量密度を備えたYORK YDAMを発売し、2026年後半から出荷します。各社によると、Vertivは2024年10月にLiebert AFCフリークーリング・スクリューチラーを1フレームあたり2.2 MWまで拡張し、Mitsubishi Electricは米国のデータセンター向けに350トン(1.2 MW)および500トン(1.75 MW)の磁気軸受式空冷モデルを販売しています。LG Electronicsは2026年10月、北米のデータセンター向けに合計5ギガワット(GW)超の空冷式遠心チラーを供給する複数年契約を締結したと発表しました。そのため、DC Market Insightsのモデルでは空冷式チラーが年率9.21%で成長し、水冷式ユニットの6.12%を上回ります。
GWP 700および750の冷媒規制が旧型チラーを退役させる
米国環境保護庁(EPA)はTechnology Transitions規則(技術移行規則)に基づき、2025年1月1日から新規の快適空調用チラーに地球温暖化係数(GWP)700の上限を設けました。また欧州委員会によると、2024年3月11日に発効した欧州連合のFガス規則Regulation (EU) 2024/573は、2027年1月1日から、GWP 750以上の冷媒を使用する12 kW超の新規チラーを禁止します。R-134a(GWP 1,430)またはR-410A(GWP 2,088)を充填した旧型のデータセンター用チラーは引き続き合法的に運転できますが、ハイドロフルオロカーボン(HFC)の供給が段階的に削減されるにつれて保守コストが上昇します。DC Market Insightsはチラーで冷却される既設設備に年4.5%の更新率を適用しており、これにより更新用チラーは2025年の6億1,387万米ドルから2035年には15.5億米ドルへ、CAGR 9.67%で増加します。
データセンター用チラーの技術はどう変化しているか?
2026年に37.6億米ドルとなる市場を3つの変化が再編しています。オイルフリーの磁気軸受式コンプレッサー、チラーメーカーによる液冷専門企業の買収、そしてアジアのメーカーの北米参入です。
磁気軸受式遠心コンプレッサーが空冷式チラーに浸透
かつては主に水冷式プラントで使われていたオイルフリーの磁気軸受式遠心コンプレッサーが、現在では空冷式のデータセンター用チラーにも採用されています。Johnson Controlsは2025年3月、ハイパースケールおよびコロケーション施設向けに空冷式磁気軸受チラーYORK YVAMを発売し、年間消費電力を約40%削減できるとしています。Mitsubishi ElectricのMECH-iCシリーズも同じ設計を採用しています。遠心式チラーは2025年金額の45.0%(14.5億米ドル)を占め、年率9.66%で成長する最も速いコンプレッサータイプです。
チラーメーカーが液冷企業を買収
最大手のチラーサプライヤーは、液冷事業を買収することでチラーレスAIホールへのリスクをヘッジしています。各社によると、Trane Technologiesは2026年3月3日にデータセンター液冷企業LiquidStackの買収を完了し、Daikin Appliedは2025年8月にDDC Solutionsを買収した後、2025年11月にダイレクト・トゥ・チップ方式の専門企業Chilldyneを買収しました。これらの買収により、サプライヤーはホールがチラーを使用するか否かにかかわらずAIホールの冷却予算を確保できます。DC Market InsightsがMWあたりのチラー価格の上昇を緩やかなもの、すなわち2025年から2035年にかけてAI 1 MWあたり26万米ドルから28万米ドルにとどまると見込む理由もここにあります。
Daikinは2030年までにデータセンター冷却売上高3,000億円を計画
Daikin Industriesは2025年11月、投資家に対し、北米のデータセンター冷却事業が2023年の約230億円から2025年には約1,000億円に拡大し、2030年までに3,000億円以上を目標としていると説明しました。そのうちチラーとエアハンドラーが70%~80%を占める見込みです。LG Electronicsは2026年上半期のデータセンター冷却受注が4億2,800万米ドルを超えたと報告しています。日本と韓国のメーカーとの競争激化は、DC Market Insightsが2025年以降のチラー機器価格の上昇を年0.9%に抑えている理由の1つです。
市場の抑制要因:データセンター用チラー支出を減速させ得るものは何か?
DC Market Insightsのローケースでは、2つの抑制要因が2035年の市場を最大11.3億米ドル押し下げます。AIホールからチラーを不要にする温水液冷と、事業者をフリークーリングへ向かわせる効率規制です。
NVIDIAの45 °C設計がチラーレスのAIホールを可能に
NVIDIAは2026年7月、Vera Rubinシステムについて摂氏45度の液冷入口温度設計によりチラーなしのドライクーラー運用が可能になると記し、同社の最高経営責任者が2026年1月のCESで述べた点を改めて示しました。2026年6月には、Rubinを100%液冷を採用した初の世代と説明しています。すべてのAIホールがこの設計を採用した場合、AI 1 MWあたりのチラー搭載額は約26万米ドルからゼロに低下します。DC Market Insightsは部分的な移行を想定しており、AIホールのアタッチレートは2025年の80%から2030年に62%、2035年に50%へ低下します。2035年に35%となるローケースでは、市場規模は69億米ドルではなく57.7億米ドルとなります。
電力使用効率(PUE)1.25の上限がフリークーリングを後押し
両国政府によると、中国の国家発展改革委員会(NDRC)と工業情報化部(MIIT)は、新設・増設の大規模データセンターに2025年末までに電力使用効率(PUE)1.25以下の達成を求めており、シンガポール経済開発庁(EDB)は2025年12月、第2回データセンター公募で割り当てられる容量に対し、IT全負荷時のPUE 1.25を定めました。低いPUE目標はエコノマイザー運転時間の延長と水温の上昇を促し、コンプレッサーの稼働時間を短縮するとともに、冷涼な気候ではチラーの規模も縮小させます。国際エネルギー機関(IEA)は、効率的なハイパースケールデータセンターでは冷却が電力使用量の約7%、効率の低いエンタープライズ施設では30%超を占めるとしており、規制当局が狙っているのはこの両者の差です。エンタープライズ・エッジデータセンターは、サーバールームがコロケーションやクラウドに集約されるため、モデル上の成長率は年率1.72%にとどまります。
データセンター用チラーの成長機会はどこにあるか?
最大の2つの機会は、2035年に15.5億米ドル規模となる更新用チラーと、2035年に10.4億米ドル規模となるチラーのサービス契約であり、いずれも2倍以上に拡大する既設設備に結びついています。
更新用チラー:2035年金額の22.4%
チラーで冷却される既設設備が64,960 MWから149,280 MWに拡大し、冷媒規制によって高GWP機の経済寿命が短くなるため、更新用チラーは2035年に15.5億米ドルに達し、市場に占める比率は2025年の19.0%から22.4%に上昇します。Vertivが提供するR-1234ze機のような低GWPのドロップイン設計を持つサプライヤーが、この改修需要を取り込むうえで最も有利な立場にあり、DC Market Insightsはこの需要をチラーで冷却される既設設備の年4.5%としてモデル化しています。
チラーのサービス・保守:年率10.36%
サービス・保守は年率10.36%で最も成長の速い提供形態であり、2025年の3億8,976万米ドルから拡大します。チラーで冷却される1 MWあたりのサービス単価が年間6,000米ドルから7,000米ドルに上昇し、AI事業者が稼働率保証型の契約を購入するためです。2026年7月時点のJohnson Controlsの受注残高210億米ドルと、2025年末時点のTraneのエンタープライズ受注残高78億米ドルは、いずれも一部がサービスであり、大手サプライヤーがすでにどれほどの継続業務を抱えているかを示しています。
データセンター用チラーのMWあたりのコストはいくらか?
DC Market Insightsは、2025年のチラー機器のコストを、従来型ホールでIT負荷1 MWあたり約21万米ドル、AIホールで1 MWあたり26万米ドル、冷却能力1トンあたりでは約616米ドルおよび703米ドルと推計しています。これには機器価格の18%にあたる設置費は含まれません。
| 年 | 従来型ホール (IT 1 MWあたり米ドル) | AIホール (IT 1 MWあたり米ドル) | 従来型 (冷却能力1トンあたり米ドル) | サービス (チラー冷却対象1 MWあたり年間米ドル) |
|---|---|---|---|---|
| 2020 | 190,000 | 240,000 | 557 | 5,000 |
| 2025 | 210,000 | 260,000 | 616 | 6,000 |
| 2030 | 222,000 | 272,000 | 651 | 6,600 |
| 2035 | 230,000 | 280,000 | 674 | 7,000 |
1トンあたりの数値は、従来型ホールでIT 1 MWあたり1.2 MWのチラー容量(冗長N+1構成)と、1 MWあたり284.3冷凍トンを前提としています。チラーはプロジェクト入札で販売されるため、公開された基準値は限られています。米国連邦エネルギー管理プログラム(FEMP)は、連邦政府調達の最低効率として、600トン以上の水冷式遠心チラーに全負荷時1トンあたり0.501キロワット(kW)を定めています。また、効率的な300トンの水冷式遠心チラーは、効率の低いモデルより最大12万8,037米ドル高くても、耐用期間全体では費用を節約できると算出しています。この割増額は1トンあたり約427米ドルであり、データセンターの購入者が磁気軸受式やフリークーリング設計に高い対価を払う理由を示しています。
データセンター用チラーを規定するルールと規格は?
冷媒の禁止から効率の報告まで、7つのルールと規格が、2026年に37.6億米ドルとなる市場でどのチラーを販売できるかを決定します。
- AHRI Standard 550/590(2023):空調・暖房・冷凍協会(AHRI)による冷水機ユニットの性能評価規格で、全負荷効率と統合部分負荷効率の認証に用いられます。
- ANSI/ASHRAE Standard 90.4-2025:米国暖房冷凍空調学会(ASHRAE)のデータセンター向けエネルギー規格で、チラープラントが満たすべき機械負荷成分を定めています。
- US EPA Technology Transitions規則:新規の快適空調用チラーには2025年1月1日から、プロセス用チラーには2026年1月1日からGWP上限700を適用。
- Regulation (EU) 2024/573(Fガス):フッ素系温室効果ガス規則、2024年3月11日発効。2027年1月1日から、GWP 750以上の冷媒を使用する12 kW超の新規チラーを禁止。
- Delegated Regulation (EU) 2024/1364:IT電力500 kW以上のデータセンターは、エネルギー効率指令(EED)に基づき、PUE、水使用量、冷媒の種類および排熱データを毎年報告します。欧州委員会は2026年9月に格付け制度を提案しました。
- 中国NDRC・MIIT行動計画(2024年7月):新設・増設の大規模データセンターに2025年末までにPUE 1.25以下を要求。
- シンガポール SS 697:2023およびDC-CFA2:情報通信メディア開発庁(IMDA)によると、この熱帯データセンター規格は26 °C以上での運用を支援し、1 °Cあたり2%~5%の冷却エネルギー削減が見込まれます。新規容量はPUE 1.25を達成する必要があります。
データセンター向けチラー市場をリードするセグメントは?
2025年に32.3億米ドル規模の市場において、空冷式チラーが2025年金額の54.0%、遠心式コンプレッサーが45.0%、ハイパースケール・AIデータセンターが50.0%、新設機器が58.4%を占め、それぞれ首位に立っています。
チラータイプ別:空冷式チラーが54.0%で首位
空冷式チラーは冷却塔の補給水を必要としないため、2025年金額のうち17.5億米ドルを占め、年率9.21%で成長します。水冷式チラーは、1トンあたりのkWの低さが最も重要となる最大規模の単層階キャンパスや高温気候の地域で、引き続き地位を保ちます。
| チラータイプ | 2025年 (百万米ドル) | 2025年シェア | 2035年 (百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 空冷式チラー | 1,745.73 | 54.0% | 4,211.54 | 9.21% |
| 水冷式チラー | 1,487.11 | 46.0% | 2,692.63 | 6.12% |
コンプレッサー別:遠心式チラーが45.0%で首位
オイルフリーの磁気軸受式を含む遠心式チラーは2025年に14.5億米ドル規模であり、ユニットサイズが1.5 MWを超えるにつれて2035年までに金額の53.0%に上昇します。スクリューチラーはフリークーリング設計で引き続き強く、スクロールチラーは小規模なエンタープライズやエッジのルームに対応します。
| コンプレッサー | 2025年 (百万米ドル) | 2025年シェア | 2035年 (百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 遠心式チラー | 1,454.78 | 45.0% | 3,659.21 | 9.66% |
| スクリューチラー | 1,390.12 | 43.0% | 2,623.58 | 6.56% |
| スクロールチラー | 387.94 | 12.0% | 621.38 | 4.82% |
データセンタータイプ別:ハイパースケール・AIデータセンターが50.0%で首位
ハイパースケールおよびAIキャンパスは2025年にチラーに16.2億米ドルを支出しています。アタッチレートが低下しても新規容量の大部分を追加するため、年率10.05%で最も成長の速いデータセンタータイプとなります。
| データセンタータイプ | 2025年 (百万米ドル) | 2025年シェア | 2035年 (百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケール・AIデータセンター | 1,616.42 | 50.0% | 4,211.54 | 10.05% |
| コロケーションデータセンター | 1,034.51 | 32.0% | 2,002.21 | 6.83% |
| エンタープライズ・エッジデータセンター | 581.91 | 18.0% | 690.42 | 1.72% |
提供形態別:新設チラー機器が58.4%で首位
新設チラー機器は2025年に18.9億米ドル規模です。チラーで冷却される設備群が2倍以上に拡大するため、サービス・保守が年率10.36%で最も速く成長します。
| 提供形態 | 2025年 (百万米ドル) | 2025年シェア | 2035年 (百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 新設チラー機器 | 1,889.16 | 58.4% | 3,656.07 | 6.83% |
| 設置・試運転 | 340.05 | 10.5% | 658.09 | 6.83% |
| 更新用チラー | 613.87 | 19.0% | 1,545.05 | 9.67% |
| サービス・保守 | 389.76 | 12.1% | 1,044.96 | 10.36% |
DC独自分析:AIホールのチラー搭載額の分解、冷却設計別にMWあたり0米ドル~26万米ドル
DC Market Insightsによるこの分解分析は12の入力値からモデル化したもので、2025年の5つの冷却設計それぞれについて、IT負荷1 MWあたりのチラー機器、設置およびサービスの金額を推計しています。この分析は、新規データセンターの数ではなく温水液冷への移行こそが、この市場を左右する要因であることを示しています。
| ホールの冷却設計 | IT 1 MWあたりのチラー容量 (MW) | IT 1 MWあたりのチラー機器 (米ドル) | IT 1 MWあたりの設置費 (米ドル) | IT 1 MWあたりの年間サービス費 (米ドル) |
|---|---|---|---|---|
| 空冷式の従来型ホール、通年で機械冷却 | 1.20 | 210,000 | 37,800 | 4,500 |
| エコノマイザー(フリークーリング)チラー付き従来型ホール | 1.20 | 230,000 | 41,400 | 4,000 |
| AIホール、30-35 °C供給の液冷+空気側チラー | 1.30 | 260,000 | 46,800 | 6,000 |
| AIホール、45 °C温水液冷ループ+空気側用トリムチラー | 0.35 | 95,000 | 17,100 | 2,000 |
| AIホール、45 °C温水+ドライクーラーのみ(チラーレス) | 0.00 | 0 | 0 | 0 |
3つの点が際立っています。第一に、30 °C~35 °Cの供給温度で液冷を行うAIホールは、チラーが液冷ループに加えてピーク日や空気側の負荷もカバーしなければならないため、1 MWあたり約26万米ドルと最も多くのチラー搭載額を持ちます。第二に、同じホールを小型トリムチラー付きの45 °C水ループに移行すると、チラー機器は1 MWあたり約16万5,000米ドル、すなわち63%削減されます。第三に、完全なチラーレスホールではチラー予算が完全になくなります。それでもDC Market Insightsが、チラーフリー設計があらゆる場所で優位になるとは想定せず、2035年のAIアタッチレートを50%としているのは、夏季に45 °Cの水をドライクーラーで排熱することが難しいシンガポール、リヤド、ムンバイのような高温多湿のサイトでは、依然としてチラーが必要となるためです。
データセンター用チラーを最も多く購入している地域は?
北米が2025年金額の42.0%(13.6億米ドル)で首位に立ち、中東・アフリカが年率12.35%で最も成長の速い地域です。
| 地域 | 2025年 (百万米ドル) | 2025年シェア | 2035年 (百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北米 | 1,357.79 | 42.0% | 2,727.14 | 7.22% |
| 欧州 | 646.57 | 20.0% | 1,139.19 | 5.83% |
| アジア太平洋 | 969.85 | 30.0% | 2,243.86 | 8.75% |
| 中南米 | 96.99 | 3.0% | 276.17 | 11.03% |
| 中東・アフリカ | 161.64 | 5.0% | 517.81 | 12.35% |
北米が42.0%のシェアで首位
北米は2025年にデータセンター用チラーに13.6億米ドル、2035年に27.3億米ドルを支出し、年率7.22%で成長します。この地域は最大のAIキャンパスのパイプラインと最も層の厚いサプライヤー基盤を有しています。Carrier、TraneおよびJohnson Controlsはいずれも2026年にデータセンター主導の受注増を報告しており、LG Electronicsの5 GW超の供給プログラムは米国とカナダを対象としています。
アジア太平洋が30.0%のシェアを保有
アジア太平洋は2025年に9億6,985万米ドル規模で、年率8.75%で成長し22.4億米ドルに達します。大規模な新設データセンターに対する中国のPUE 1.25の上限はフリークーリングチラーに有利に働き、インドは年率13.54%と域内の大国の中で最も速く成長します。
欧州が20.0%のシェアを保有
欧州は2025年に6億4,657万米ドルを支出し、年率5.83%と最も成長の遅い地域です。北部の冷涼な気候により長時間のエコノマイザー運転が可能なためです。2027年1月からのGWP 750以上の新規チラーに対するFガス禁止により、既存サイトで更新の波が生じます。
中東・アフリカが5.0%のシェアを保有
中東・アフリカは2025年に1億6,164万米ドル規模で、年率12.35%で最も成長の速い地域であり、2035年には5億1,781万米ドルに達します。湾岸地域の夏季気温は45 °Cを超えるためチラーフリー冷却は現実的ではなく、サウジアラビアとアラブ首長国連邦のAIキャンパスは従来並みのアタッチレートを維持します。
中南米が3.0%のシェアを保有
中南米は2025年に9,699万米ドルを支出し、年率11.03%で成長します。牽引役はブラジルとメキシコで、サンパウロやケレタロ周辺のハイパースケールキャンパスでは水使用量を抑えるため空冷式チラーが用いられています。
データセンター用チラーへの支出が最も多い国は?
米国が2025年に12億米ドル(世界金額の37.0%)で首位に立ち、サウジアラビアは上位12か国の中で年率14.83%と最も速く成長しています。
| 順位 | 国 | 地域 | 2025年 (百万米ドル) | 2025年シェア | 2035年 (百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1,196.15 | 37.0% | 2,381.94 | 7.13% |
| 2 | 中国 | アジア太平洋 | 452.60 | 14.0% | 897.54 | 7.09% |
| 3 | 日本 | アジア太平洋 | 145.48 | 4.5% | 310.69 | 7.88% |
| 4 | ドイツ | 欧州 | 145.48 | 4.5% | 262.36 | 6.07% |
| 5 | 英国 | 欧州 | 129.31 | 4.0% | 227.84 | 5.83% |
| 6 | インド | アジア太平洋 | 96.99 | 3.0% | 345.21 | 13.54% |
| 7 | オーストラリア | アジア太平洋 | 80.82 | 2.5% | 186.41 | 8.72% |
| 8 | フランス | 欧州 | 74.36 | 2.3% | 138.08 | 6.39% |
| 9 | 韓国 | アジア太平洋 | 64.66 | 2.0% | 151.89 | 8.92% |
| 10 | ブラジル | 中南米 | 51.73 | 1.6% | 138.08 | 10.32% |
| 11 | サウジアラビア | 中東・アフリカ | 48.49 | 1.5% | 193.32 | 14.83% |
| 12 | シンガポール | アジア太平洋 | 45.26 | 1.4% | 69.04 | 4.31% |
インドは年率13.54%で最も成長の速い大規模市場であり、9,699万米ドルから3億4,521万米ドルに拡大します。新規容量がムンバイやチェンナイなど、チラーが標準であり続ける高温の沿岸ハブに集中しているためです。シンガポールは容量の供給が制限され、熱帯規格によって事業者がより高い設定温度へと促されるため、年率4.31%と最も遅い成長となります。
2035年のデータセンター向けチラー市場予測はどう変わり得るか?
2035年の市場規模は、ベースケースの69億米ドルを中心に57.7億米ドルから81.2億米ドルの範囲となり、主にチラーフリーの45 °C冷却を採用するAIホールの数によって左右されます。
| シナリオ | 2035年のAIホールのチラーアタッチレート | ベース比のチラー価格 | 2035年の金額 (百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ロー | 35% | -5% | 5,772.21 | 5.97% |
| ベース | 50% | 0% | 6,904.17 | 7.88% |
| ハイ | 65% | +5% | 8,124.45 | 9.65% |
ローケースは、温水設計がNVIDIAのリファレンス構成を超えて急速に普及し、アジアのメーカーとの価格競争が起こることを想定しています。ハイケースは、高温気候のAIキャンパスと空気側の負荷により、AI容量の3分の2がチラーを使い続けることを想定しています。
データセンター用チラーの主要企業は?
Trane Technologies、Johnson Controls、Carrier Global、Daikin IndustriesおよびVertivの5社は、2025年に32.3億米ドル規模の市場の約55%を合わせて占めています。これは開示されたデータセンター売上高と受注動向に基づくDC Market Insightsの推計です。
- Trane Technologies
- Johnson Controls (YORK)
- Carrier Global
- Daikin Industries (Daikin Applied)
- Vertiv
- Mitsubishi Electric(旧Climaveneta・RCブランドを含む)
- LG Electronics
- Modine(Airedaleを含む)
- STULZ
- Midea Group
- Gree Electric Appliances
- Schneider Electric
- Smardt Chiller Group
- Mitsubishi Heavy Industries
55%という推計の根拠は次のとおりです。Carrierは2025年に全データセンター製品で10億米ドルのデータセンター売上高を開示し、Daikinは北米のデータセンター冷却売上高を約1,000億円と開示しています。Modineは2026年3月までの四半期にデータセンター売上高が158%増加したと述べ、2027年3月期の通期で60%~80%の成長を見込んでいます。TraneとJohnson Controlsはデータセンター売上高を開示していませんが、グループ内で最も高い応用機器の受注増を報告しています。DC Market Insightsは各サプライヤーのデータセンター売上高のおよそ半分をチラーに割り当て、残りをエアハンドラー、CDUおよび制御機器としています。
最近の動向
- 2026年10月、LG Electronicsは北米のデータセンター向けに合計5 GW超の空冷式遠心チラーを供給する複数年契約を締結しました(出典:LG Electronics)。
- 2026年7月、NVIDIAは45 °Cの液体入口温度によりVera Rubinでチラーなしのドライクーラー運用が可能になると記しました(出典:NVIDIA)。
- 2026年7月、Carrier Globalは第2四半期のデータセンター受注が300%以上増加したと報告しました(出典:Carrier Global)。
- 2026年7月、Trane Technologiesは第2四半期の応用機器受注が130%増加したと報告しました(出典:Trane Technologies)。
- 2026年3月、Trane Technologiesは液冷企業LiquidStackの買収を完了しました(出典:Trane Technologies)。
- 2026年2月、Johnson Controlsは多層階データセンター向けの3.5 MWチラーYORK YDAMを発売しました(出典:Johnson Controls)。
調査手法:DC Market Insightsによるデータセンター向けチラー市場の規模算出方法
DC Market Insightsは、チラーで冷却されるMW、MWあたりのチラー搭載額、設置済みMWあたりのサービス額からボトムアップでデータセンター向けチラー市場を構築し、2025年に32.3億米ドル、2035年に69億米ドルと算出しました。
数値で見るモデル。2020年に6,000 MW、2025年に12,000 MW、2030年に22,000 MW、2035年に27,000 MWの新規データセンターIT容量(AI比率はそれぞれ10%、35%、60%、66%)に、チラーアタッチレート(従来型65%、62%、58%、55%、AI 85%、80%、62%、50%)と、IT 1 MWあたりのチラー機器価格(従来型19万米ドル~23万米ドル、AI 24万米ドル~28万米ドル)を乗じており、基準年の間は線形補間しています。設置費は機器価格の18%を加算します。更新は、チラーで冷却される既設設備の年4.5%で発生します。この既設設備は、80、116、196、311 GWの設置済みIT基盤のそれぞれ58%、56%、52%、48%にあたり、従来型の価格で評価しています。サービスはチラーで冷却される1 MWあたり年間5,000米ドル~7,000米ドルです。チラータイプ、コンプレッサー、データセンタータイプ、地域および国別の内訳は、毎年合計が全体と一致するDC Market Insightsによる配分であり、他のDC Market Insightsデータセンターレポートと共通の容量推移を用い、DC Market Insightsの調査手法に従っています。
上限・下限の検証。(1) 上限:Daikinは2025年のデータセンター冷却全体の規模を約1.1兆円、1米ドル=150円換算で約73億米ドルと見積もっています。32.3億米ドルのチラー市場はその44%であり、Daikinが自社売上でチラーとエアハンドラーの合計が占めると見込む70%~80%の比率を下回ります。(2) 上限:2025年の新規容量のすべてのMWがAIホール価格でチラーを使用した場合、新設機器は31.2億米ドルとなり、モデルの18.9億米ドルを上回ります。(3) 下限:Carrierの10億米ドルとDaikinの約6.7億米ドルの開示済みデータセンター冷却売上高の半分をチラーに割り当てると、2社だけで約8.3億米ドルとなり、モデル全体を大きく下回るとともに、上位5社のシェア約55%とも整合します。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去期間、基準年および予測期間
- 1.3レポート属性
- 02調査手法
- 2.1数値で見るチラー冷却対象MWモデル
- 2.2上限・下限の検証:Daikinの市場上限、新規容量の上限および開示売上高による下限
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンター用チラーとは
- 4.1対象範囲:チラー、設置、更新およびサービス
- 4.2対象外:冷却塔、CRAHユニット、CDU、ポンプおよび冷媒
- 4.3セグメントの関係
- 05データセンター向けチラー市場の推計値はなぜ異なるのか
- 5.1チラーと冷却プラント全体の比較
- 5.2対象範囲の比較:対象と対象外
- 5.3対象範囲内の購入者
- 06市場の推進要因
- 6.1Carrierのデータセンター売上高が2025年に倍増し10億米ドルに
- 6.2空冷式ユニットは多層階ホール向けに1.75 MWから3.5 MWへ大型化
- 6.3GWP 700および750の冷媒規制が旧型チラーを退役させる
- 07市場トレンド
- 7.1磁気軸受式遠心コンプレッサーが空冷式チラーに浸透
- 7.2チラーメーカーが液冷企業を買収
- 7.3Daikinは2030年までにデータセンター冷却売上高3,000億円を計画
- 08市場の抑制要因
- 8.1NVIDIAの45 °C設計がチラーレスのAIホールを可能に
- 8.2電力使用効率(PUE)1.25の上限がフリークーリングを後押し
- 09市場機会
- 9.1更新用チラー:2035年金額の22.4%
- 9.2チラーのサービス・保守:年率10.36%
- 10価格分析:データセンター用チラーのmwあたりのコスト
- 10.1IT 1 MWあたりのチラー機器(2020-2035年)
- 10.2冷却能力1トンあたりのコスト
- 10.3公開基準値:FEMPの最低効率とコスト割増額
- 11規格と規制
- 11.1AHRI Standard 550/590
- 11.2ANSI/ASHRAE Standard 90.4-2025
- 11.3US EPA Technology Transitions規則
- 11.4Regulation (EU) 2024/573(Fガス)
- 11.5Delegated Regulation (EU) 2024/1364
- 11.6中国NDRC・MIIT PUE行動計画
- 11.7シンガポール SS 697:2023およびDC-CFA2
- 12データセンター向けチラー市場:チラータイプ別
- 12.1空冷式チラー
- 12.2水冷式チラー
- 13データセンター向けチラー市場:コンプレッサー別
- 13.1遠心式チラー
- 13.2スクリューチラー
- 13.3スクロールチラー
- 14データセンター向けチラー市場:データセンタータイプ別
- 14.1ハイパースケール・AIデータセンター
- 14.2コロケーションデータセンター
- 14.3エンタープライズ・エッジデータセンター
- 15データセンター向けチラー市場:提供形態別
- 15.1新設チラー機器
- 15.2設置・試運転
- 15.3更新用チラー
- 15.4サービス・保守
- 16Dc独自分析:aiホールのチラー搭載額の分解
- 16.1空冷式の従来型ホール、通年で機械冷却
- 16.2エコノマイザー(フリークーリング)チラー付き従来型ホール
- 16.3AIホール、30-35 °C供給の液冷+空気側チラー
- 16.4AIホール、45 °C温水液冷ループ+空気側用トリムチラー
- 16.5AIホール、45 °C温水+ドライクーラーのみ(チラーレス)
- 17地域分析
- 17.1北米
- 17.2欧州
- 17.3アジア太平洋
- 17.4中南米
- 17.5中東・アフリカ
- 18国別分析
- 18.1米国
- 18.2中国
- 18.3日本
- 18.4ドイツ
- 18.5英国
- 18.6インド
- 18.7オーストラリア
- 18.8フランス
- 18.9韓国
- 18.10ブラジル
- 18.11サウジアラビア
- 18.12シンガポール
- 19予測シナリオ(2035年)
- 19.1ローケース
- 19.2ベースケース
- 19.3ハイケース
- 20競合状況
- 20.1Trane Technologies
- 20.2Johnson Controls (YORK)
- 20.3Carrier Global
- 20.4Daikin Industries (Daikin Applied)
- 20.5Vertiv
- 20.6Mitsubishi Electric
- 20.7LG Electronics
- 20.8Modine
- 20.9STULZ
- 20.10Midea Group
- 20.11Gree Electric Appliances
- 20.12Schneider Electric
- 20.13Smardt Chiller Group
- 20.14Mitsubishi Heavy Industries
- 20.15市場集中度
- 21最近の動向
- 21.1LG Electronicsの5 GWチラー供給契約(2026年10月)
- 21.2NVIDIA Vera Rubinのチラーフリー設計(2026年7月)
- 21.3CarrierとTraneの2026年第2四半期受注
- 21.4TraneがLiquidStackの買収を完了(2026年3月)
- 21.5Johnson ControlsがYORK YDAMを発売(2026年2月)
- 図 1データセンター向けチラー市場規模、2020-2035年 (十億米ドル)
- 表 1レポート属性
- 表 2対象範囲の比較:対象と対象外
- 表 3MWあたりのチラー機器およびサービス価格(2020-2035年)
- 表 4チラータイプ別市場(2025年および2035年)
- 表 5コンプレッサー別市場(2025年および2035年)
- 表 6データセンタータイプ別市場(2025年および2035年)
- 表 7提供形態別市場(2025年および2035年)
- 表 8冷却設計別のAIホールのチラー搭載額の分解(2025年)
- 表 9地域別市場(2025年および2035年)
- 表 10上位12か国(2025年および2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は37.6億米ドルで、2025年の32.3億米ドルから16.2%増加しています。市場は2035年までに69億米ドルに達し、2025年からのCAGRは7.88%と予測されています。
2020年から2025年の年率15.69%に続き、2025年から2035年は年率7.88%で成長します。新規データセンター容量は増え続ける一方、AI向けの温水冷却によってチラーを必要とするホールの比率が低下するためです。
2025年の支出32.3億米ドルは、データホールの冷水ループから熱を除去する空冷式・水冷式チラーと、その設置、更新およびサービスを対象としています。冷却塔、CRAHユニット、CDUおよびポンプは除外されます。
2025年金額の54.0%、すなわち17.5億米ドルを空冷式チラーが占めており、冷却塔用の水を必要としないため年率9.21%で成長します。コンプレッサータイプ別では遠心式が45.0%で首位です。
DC Market Insightsの推計によると、2025年のチラー機器はIT負荷1 MWあたり従来型ホールで約21万米ドル、AIホールで26万米ドルであり、1トンあたりでは約616米ドル~703米ドルです(18%の設置費を除く)。
2025年には新規AI容量の80%がチラーを使用していましたが、NVIDIAの45 °C液体入口設計によりチラーなしのドライクーラーが可能になるため、DC Market Insightsは2035年までに50%になると予想しています。リヤドやムンバイなどの高温サイトではチラーが引き続き使用されます。
2025年金額の42.0%、すなわち13.6億米ドルが北米で支出されています。中東・アフリカは年率12.35%で最も速く成長し、インドは年率13.54%で最も成長の速い大国です。
2025年金額の約55%を、Trane Technologies、Johnson Controls、Carrier Global、Daikin IndustriesおよびVertivが合わせて占めています(DC Market Insights推計)。Mitsubishi Electric、LG Electronics、Modine、STULZおよびMideaも競合しています。
米国EPAのGWP上限700(2025年)と、GWP 750以上のチラーに対するEUのFガス禁止(2027年)によって旧型機の退役が進むため、更新用チラーは2025年の6億1,387万米ドルから2035年には15.5億米ドルに増加します。
2026年の37.6億米ドルは、データセンターにおけるチラーとその設置・サービスのみを対象としたDC Market Insightsの数値です。冷却塔、ポンプ、エアハンドラー、液冷、快適空調用チラーを加えた推計は、数倍の規模になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。